

La Grèce propose un régime fiscal préférentiel non-dom pour les investisseurs, leur permettant de réduire légalement leur charge fiscale à un montant fixe ou à un taux avantageux.
Les titulaires du statut non-dom s’acquittent de 100 000 € par an au lieu du taux d’imposition ordinaire sur le revenu pouvant atteindre 44 %. Les retraités sont imposés à hauteur de 7 % sur leurs revenus mondiaux, tandis que les entrepreneurs et les salariés bénéficient d’un abattement de 50 % sur l’impôt sur le revenu pendant 7 ans.
Voici comment bénéficier du régime non-dom en Grèce, ainsi qu’une comparaison avec les régimes similaires dans d’autres pays.
Qu’est-ce que le régime non-dom et qui peut en bénéficier ?
Le régime non-dom est un régime fiscal avantageux destiné aux personnes fortunées étrangères qui :
- transfèrent leur résidence fiscale en Grèce ;
- réalisent un investissement d’au moins 500 000 € dans l’économie du pays.
Ce régime remplace l’imposition classique soit par un montant forfaitaire, soit par un taux réduit, selon la catégorie du demandeur : investisseur, retraité ou salarié.
Le cadre du régime non-dom en Grèce est défini dans le Code de l’impôt sur le revenu, loi 4172/2013[1]Source : Loi sur les incitations fiscales, Administration fiscale grecque. Les règles principales applicables aux investisseurs figurent à l’article 5A, avec des dispositions complémentaires pour les retraités ainsi que pour l’emploi et l’activité indépendante aux articles 5B et 5 °C.
Quels sont les avantages fiscaux dans le cadre du régime non-dom ?
Les résidents s’acquittent de l’impôt sur le revenu national sur leur revenu annuel imposable selon des barèmes progressifs[2]Source : Taux de l’impôt sur le revenu des personnes physiques en Grèce, PwC. Les chiffres ci-dessous indiquent les taux principaux :
- jusqu’à 10 000 € — 9 % ;
- de 10 001 à 20 000 € — 22 % ;
- de 20 001 à 30 000 € — 28 % ;
- de 30 001 à 40 000 € — 36 % ;
- au-delà de 40 000 € — 44 %.
Par exemple, un investisseur perçoit 300 000 € à l’étranger. Selon le barème progressif de la Grèce, l’impôt sur ce montant s’élève à 123 900 € au total : 9 500 € sur les premiers 40 000 €, plus 44 % sur les 260 000 € restants, soit 114 400 €.
Dans le cadre du régime non-dom pour les investisseurs, ils s’acquittent à la place d’un montant forfaitaire de 100 000 € sur l’ensemble de leurs revenus non grecs, réduisant ainsi leur facture fiscale de 23 900 € pour cette année-là.
Impôt sur le revenu en Grèce et réduction de la facture grâce au statut non-dom

Quels sont les avantages et les caractéristiques du régime pour les retraités ?
Les retraités bénéficient d’un taux d’imposition forfaitaire de 7 % sur l’ensemble de leurs revenus de source étrangère, y compris les pensions, les dividendes, les intérêts bancaires, les revenus locatifs issus de biens immobiliers situés à l’étranger et les plus-values.
L’impôt non-dom pour les retraités en Grèce s’applique pendant 15 ans. La condition est de ne pas avoir été résident fiscal en Grèce pendant 5 des 6 dernières années.
Les retraités ne sont pas tenus d’investir dans l’économie grecque, mais les avantages ne s’étendent pas aux membres de leur famille.
Quels sont les avantages et les conditions pour les entrepreneurs et les salariés ?
Les entrepreneurs et les salariés bénéficient d’une réduction de 50 % de l’impôt sur le revenu sur leurs revenus de source grecque pendant 7 ans. La condition est de ne pas avoir été résident fiscal en Grèce pendant 5 des 6 dernières années.
Le régime non-dom convient particulièrement aux propriétaires de holdings internationales, aux personnes fortunées disposant de revenus dans différentes juridictions, aux professionnels internationaux et aux familles disposant de capitaux importants.
Quels sont le montant de l’impôt et les conditions pour les investisseurs ?
Les investisseurs s’acquittent d’un impôt annuel forfaitaire de 100 000 € sur tout revenu perçu à l’étranger. À titre de comparaison, l’Italie propose un régime similaire avec un impôt de 200 000 € par an.
Le régime non-dom pour les investisseurs en Grèce est valable 15 ans et ne peut pas être prolongé. Les principales conditions sont de ne pas avoir été résident fiscal en Grèce pendant 7 des 8 dernières années, et d’investir au moins 500 000 € dans l’économie grecque, par exemple dans l’immobilier.
Le Visa Doré de la Grèce constitue une alternative à l’investissement de 500 000 €. Les étrangers peuvent obtenir un permis de séjour en Grèce en investissant 250 000 € ou plus. Les titulaires d’un tel permis de séjour n’ont pas besoin de fournir de preuve d’investissement supplémentaire lors de la demande du statut non-dom.
Plus de 10 000 investisseurs nous font confiance
Réglez vos obligations fiscales avant que cela ne devienne un problème
Quels sont les 5 avantages du statut non-dom ?
Le statut non-dom en Grèce offre une imposition forfaitaire de 100 000 € sur les revenus de source étrangère, des démarches simplifiées sans déclaration de revenus étrangers, des exonérations sur les successions et donations à l’étranger, ainsi qu’une sécurité à long terme. Les avantages peuvent durer jusqu’à 15 ans.
1. Impôt forfaitaire au lieu de taux progressifs. Les investisseurs paient 100 000 € par an, quel que soit le montant de leurs revenus de source étrangère.
Par exemple, si un étranger gagne 300 000 € par an dans un pays où le taux d’imposition est de 44 %, il paierait normalement 123 000 € d’impôts. En Grèce, sous le régime non-dom, il ne paierait que 100 000 €, économisant ainsi 23 000 € par an.
2. Avantages pour les membres de la famille. Le régime peut également s’appliquer au conjoint, aux parents et aux enfants majeurs. Pour chaque membre de la famille inclus, l’impôt est de 20 000 € par an.
3. Aucune obligation de déclarer les revenus de source étrangère. Les investisseurs ne sont pas tenus de soumettre des déclarations détaillées de leurs revenus perçus à l’étranger. Cela simplifie la gestion et réduit la charge administrative.
4. Absence d’impôt sur les successions et les donations. Les actifs situés hors de Grèce sont exonérés d’impôt sur les successions et les donations lors de leur transmission à des héritiers ou des membres de la famille.
5. Charge fiscale prévisible. Le régime dure 15 ans pour les investisseurs et les retraités, et 7 ans pour les entrepreneurs et les salariés. Les taux d’imposition restent inchangés pendant toute cette période, ce qui permet une planification financière à long terme.
Comment devenir résident fiscal en Grèce ?
Pour devenir résident fiscal grec, il convient d’obtenir un numéro d’identification fiscale AFM après son arrivée, puis de respecter la règle de présence de 183 jours au cours d’une année civile ou de démontrer que le centre de vos intérêts vitaux se situe en Grèce.
Obtenir un numéro d’identification fiscale. Après son arrivée en Grèce, il faut obtenir un numéro d’identification fiscale, l’AFM. Pour ce faire, les étrangers soumettent le formulaire M1 auprès du bureau fiscal local ou de l’Autorité indépendante des recettes publiques.
Les documents requis comprennent une pièce d’identité et les coordonnées d’un garant titulaire d’un passeport grec ou d’un permis de séjour.
Passer plus de la moitié de l’année dans le pays. Les étrangers sont considérés comme résidents fiscaux de Grèce s’ils passent plus de 183 jours par an dans le pays. Le décompte commence à partir de la date de franchissement de la frontière.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Pour devenir résident fiscal, il ne suffit pas d’obtenir un permis de séjour en Grèce. Il faut séjourner physiquement plus de 183 jours par an dans le pays. Lorsqu’un étranger s’installe en Grèce en cours d’année, la période de 183 jours est comptée à partir de la date d’arrivée et non à partir du 1er janvier.
Cela signifie que le régime non-dom peut être obtenu dès la première année de résidence en Grèce si le déménagement est planifié au bon moment.
Qui peut bénéficier du régime non-dom en Grèce ?
Une fois qu’un investisseur est devenu résident fiscal grec, il est en droit de demander le statut non-dom. Il remplit les conditions d’éligibilité au régime non-dom de la Grèce en devenant résident fiscal grec, en prouvant qu’il n’était pas résident fiscal grec auparavant et en réalisant un investissement.
Critères d’éligibilité
L’investisseur doit fournir :
- la preuve de non-résidence en Grèce pendant 7 des 8 années précédentes ;
- un investissement d’au moins 500 000 € dans l’économie grecque, réalisé au maximum 3 ans avant le dépôt de la demande ;
- la justification de sa résidence fiscale en Grèce au moment de la demande.
Si le demandeur a déjà obtenu un permis de séjour par investissement, il n’est pas nécessaire de fournir de confirmation d’investissement supplémentaire.
Date limite de demande
La demande de statut non-dom doit être soumise à l’administration fiscale grecque au plus tard le 31 mars de l’année au titre de laquelle le demandeur souhaite bénéficier du régime. Les demandes pour les membres de la famille doivent être déposées simultanément ou ultérieurement, mais également au plus tard le 31 mars.
Toutes les pièces justificatives doivent être fournies soit avec la demande, soit dans les 60 jours suivant le dépôt.
Paiement de l’impôt
Si la demande est acceptée, l’investisseur s’acquitte d’un impôt forfaitaire : 100 000 € pour le demandeur principal et 20 000 € pour chaque membre de la famille inclus. Le montant total doit être réglé en une seule fois au plus tard le dernier jour ouvrable de juillet de chaque année.
En cas de paiement tardif ou incomplet, le régime non-dom est automatiquement annulé pour l’année en cours, et le contribuable est soumis au régime fiscal général.
Déclaration de revenus
Sous le régime non-dom, les investisseurs ne sont pas tenus de déclarer les revenus perçus à l’étranger. Les revenus de source grecque sont imposés aux taux grecs standards et doivent être déclarés.
L’année fiscale en Grèce coïncide avec l’année civile. Une déclaration d’impôt doit être déposée avant le 30 juin de chaque année, même en l’absence de revenu imposable.

Obtenez votre estimation personnalisée du coût pour le Visa Doré de la Grèce
Conditions d’obtention du Visa Doré de la Grèce en 2025
Pour prétendre au Visa Doré de la Grèce, le demandeur principal doit être un ressortissant d’un pays non-membre de l’UE âgé d’au moins 18 ans, avoir un casier judiciaire vierge et être en mesure de confirmer la provenance licite des fonds.
La carte de séjour est d’abord délivrée pour une durée de 5 ans et n’impose aucun test linguistique ni aucune exigence de réinstallation. Les membres de la famille éligibles comprennent :
- le conjoint ou partenaire enregistré ;
- les enfants de moins de 21 ans ;
- les parents de l’investisseur et du conjoint.
L’investissement immobilier reste la voie la plus prisée pour obtenir le Visa Doré de la Grèce, car il associe un seuil clair à la propriété d’un actif et à un potentiel de rendement locatif.
Depuis avril 2024, le programme applique deux seuils principaux pour les biens immobiliers existants et conserve une option à 250 000 € réservée à des cas spécifiques de reconstruction ou de conversion[3]Source : Seuils doubles de 800 000 € et 400 000 €, Loi 5100/2024.
Aperçu des options d’investissement immobilier
D’autres options d’investissement éligibles existent si vous préférez les actifs financiers au secteur immobilier. Les seuils minimums commencent à partir de 350 000 € pour des parts de fonds d’investissement, 500 000 € pour un dépôt bancaire à terme ou pour des actions d’une société grecque, et 800 000 € pour un portefeuille d’obligations d’entreprises ou d’obligations d’État cotées en bourse.
L’intérêt pour le Visa Doré de la Grèce a fortement progressé ces dernières années. Le nombre de demandes est passé de seulement 1 993 en 2021 à un niveau record de 9 289 en 2024, porté par un seuil d’investissement relativement accessible, des règles souples et un attrait croissant auprès des investisseurs internationaux[4]Source : Demandes de Visa Doré en Grèce en 2024, Greek Travel Pages.
Au cours des seuls quatre premiers mois de 2025, le nombre de demandes a atteint 3 506, ce qui laisse présager une autre année record. Si ce rythme se maintient, la Grèce pourrait dépasser 10 000 demandes de Visa Doré d’ici la fin de l’année 2025. Cela constituerait un nouveau record annuel[5]Source : Le ministère grec de la Migration a rapporté que la Grèce a reçu 564 nouvelles demandes de Visa Doré pour le seul mois d’avril 2025.
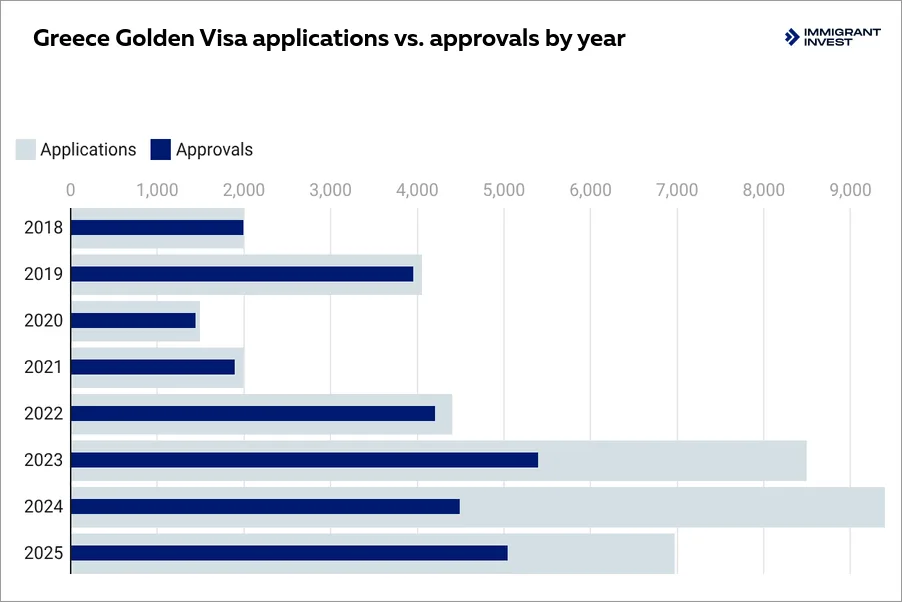
Entre 2022 et 2024, le nombre de demandes de Visa Doré pour la Grèce a fortement augmenté, faisant plus que doubler pour approcher la barre des 9 000 en 2024
Procédure étape par étape : comment un investisseur peut-il obtenir un permis de séjour et le statut fiscal de non-dom en Grèce ?
Selon les experts juridiques d’Immigrant Invest, les investisseurs obtiennent généralement le statut fiscal non-dom en Grèce dans un délai d’environ 10 mois. Durant cette période, le demandeur reçoit un permis de séjour grec et devient résident fiscal.
1 jour
Vérification préliminaire
Les responsables certifiés de la conformité et de la lutte contre le blanchiment d’argent d’Immigrant Invest examinent les documents de l’investisseur et évaluent son profil afin d’estimer les chances d’obtenir un permis de séjour. Cela réduit le risque de refus jusqu’à 1 % seulement.
Si des facteurs de risque sont identifiés, Immigrant Invest propose des solutions, telles que le dépôt d’une déclaration sous serment.
1 semaine ou plus
Choix d’une option d’investissement
L’achat d’un bien immobilier est le choix le plus prisé par les investisseurs. Les experts immobiliers d’Immigrant Invest aident à sélectionner un bien adapté aux objectifs et au budget de l’investisseur. Notre base de données immobilière comprend environ 200 projets éligibles à un permis de séjour par investissement.
L’achat d’un bien immobilier est le choix le plus prisé par les investisseurs. Les experts immobiliers d’Immigrant Invest aident à sélectionner un bien adapté aux objectifs et au budget de l’investisseur. Notre base de données immobilière comprend environ 200 projets éligibles à un permis de séjour par investissement.
1 semaine ou plus
Préparation des documents
Des juristes remplissent les formulaires gouvernementaux et préparent une liste personnalisée de documents selon le cas de l’investisseur. Un dossier type comprend :
- le formulaire de demande dûment rempli ;
- un passeport en cours de validité ;
- la preuve du paiement des frais d’État ;
- une assurance maladie ;
- l’acte de mariage ;
- les actes de naissance des enfants.
Les documents supplémentaires dépendent de l’option d’investissement choisie. Par exemple, les acheteurs immobiliers fournissent un compromis de vente ainsi qu’un certificat d’enregistrement délivré par le Registre foncier. Tous les documents doivent être traduits en grec et apostillés.
Jusqu’à 1 semaine
Obtention d’un numéro d’identification fiscale en Grèce
Le numéro d’identification fiscale (AFM) est obligatoire pour les transactions importantes, y compris les achats immobiliers. Un juriste soumet la demande et les documents au centre des impôts. Le numéro est généralement délivré dans un délai de 3 à 7 jours.
Le numéro d’identification fiscale (AFM) est obligatoire pour les transactions importantes, y compris les achats immobiliers. Un juriste soumet la demande et les documents au centre des impôts. Le numéro est généralement délivré dans un délai de 3 à 7 jours.
1 mois ou plus
Respect de la condition d’investissement
Pour les achats immobiliers, l’investisseur signe un compromis de vente et verse un acompte de 10 %. Les juristes et un notaire préparent ensuite l’acte définitif.
Une fois le montant total réglé et le contrat signé, le juriste enregistre le bien au registre foncier et obtient un certificat d’enregistrement.
L’investisseur reçoit les documents relatifs au bien ainsi qu’une traduction certifiée conforme.
1 jour
Demande de permis de séjour
La demande est déposée en ligne sur le site officiel du service de migration grec. En l’espace d’une semaine, l’investisseur reçoit une attestation lui permettant de séjourner en Grèce pendant 1 an en attendant la décision concernant son permis de séjour.
La demande est déposée en ligne sur le site officiel du service de migration grec. En l’espace d’une semaine, l’investisseur reçoit une attestation lui permettant de séjourner en Grèce pendant 1 an en attendant la décision concernant son permis de séjour.
1 jour
Enregistrement des données biométriques
Tous les demandeurs fournissent des données biométriques (photos et empreintes digitales) pour l’établissement de la carte de séjour. Les rendez-vous sont généralement disponibles sous 1 à 2 semaines.
Un juriste fixe la date et l’heure auprès du bureau local de migration. Un visa est requis pour entrer en Grèce.
Les données biométriques doivent être soumises dans les 6 mois suivant la demande et avant l’expiration de l’attestation d’un an.
3 mois ou plus
Obtention des cartes de séjour
L’investisseur peut retirer la carte de séjour en personne ou donner procuration à un juriste pour le faire. Le passeport et l’attestation de demande doivent être présentés lors du retrait de la carte.
L’investisseur peut retirer la carte de séjour en personne ou donner procuration à un juriste pour le faire. Le passeport et l’attestation de demande doivent être présentés lors du retrait de la carte.
6 mois
Obtention du statut de résident fiscal
La résidence fiscale est accordée sur la base d’une présence effective dans le pays et d’un permis de séjour valide.
Pour remplir les conditions, l’investisseur doit passer au moins 183 jours par an en Grèce, à compter de sa date d’entrée.
La résidence fiscale est accordée sur la base d’une présence effective dans le pays et d’un permis de séjour valide.
Pour remplir les conditions, l’investisseur doit passer au moins 183 jours par an en Grèce, à compter de sa date d’entrée.
1 jour
Demande pour bénéficier du régime non-dom
La demande est soumise à l’administration fiscale grecque au plus tard le 31 mars de l’année au cours de laquelle l’investisseur souhaite bénéficier de ce régime.
Les documents requis comprennent le numéro d’identification fiscale, le permis de séjour grec et une attestation de résidence fiscale (telle qu’un certificat délivré par le centre des impôts). Les pièces justificatives peuvent être déposées en même temps que la demande ou dans les 60 jours suivants.
Comment un retraité peut-il bénéficier du régime non-dom en Grèce ?
Tout comme les investisseurs, les retraités ne peuvent demander à bénéficier du régime non-dom qu’après avoir obtenu la résidence fiscale en Grèce.
Confirmer l’éligibilité
Un retraité doit confirmer :
- qu’il n’a pas été résident fiscal en Grèce pendant 5 des 6 années précédant la demande ;
- son statut officiel de retraité dans un pays ayant conclu une convention de double imposition avec la Grèce ;
- sa résidence fiscale grecque au moment de la demande.
Soumettre la demande dans les délais
La demande doit être soumise à l’administration fiscale grecque au plus tard le 31 mars de l’année au cours de laquelle le demandeur souhaite commencer à bénéficier du régime.
Payer les impôts
En cas d’approbation, le retraité paie un impôt forfaitaire de 7 % sur l’ensemble de ses revenus de source étrangère. L’impôt est calculé sur la totalité des revenus perçus à l’étranger et doit être réglé en un seul versement au plus tard le dernier jour ouvrable du mois de juillet de chaque année.
Le défaut de paiement dans les délais ou l’absence de paiement intégral entraîne la perte du bénéfice du régime préférentiel.
Déclarer les revenus
À la différence des investisseurs, les retraités sont tenus de déclarer l’ensemble de leurs revenus, qu’ils soient de source grecque ou étrangère. Les revenus perçus en Grèce sont imposés aux taux ordinaires.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Le régime non-dom est particulièrement attractif pour les retraités qui perçoivent des pensions d’un montant important à l’étranger mais souhaitent vivre en Grèce. Par exemple, pour une pension annuelle de 50 000 €, l’impôt préférentiel en Grèce s’élèverait à seulement 3 500 € au lieu de 22 000 € selon les barèmes ordinaires.
Régimes fiscaux préférentiels dans d’autres pays
Chypre, l’Italie, Malte, le Portugal et le Royaume-Uni appliquent un montant forfaitaire annuel, d’autres ne taxent que les revenus rapatriés, et plusieurs pays établissent des taux spécifiques pour les pensions de retraite ou les revenus d’activité. Les seuils, les durées et les conditions d’éligibilité varient fortement et font l’objet de révisions périodiques.
 Chypre
L’île propose un régime fiscal pour les résidents non-domiciliés. Les personnes qui deviennent résidents fiscaux tout en ayant vécu à Chypre pendant moins de 17 ans sont exonérées d’impôt sur les dividendes et les intérêts.
De plus, Chypre accorde des avantages fiscaux aux professionnels hautement rémunérés. Si un résident travaille à Chypre et gagne plus de 55 000 € par an, il peut réduire son revenu imposable de 50 %.
Cet avantage s’applique pendant une durée maximale de 17 ans et concerne uniquement les revenus d’emploi gagnés à Chypre. Pour les personnes gagnant un montant inférieur au seuil, une alternative s’applique : 20 % du revenu d’emploi est exonéré d’impôt pendant 7 ans.
 Italie
Le régime non-dom prévoit un impôt forfaitaire annuel de 200 000 € sur l’ensemble des revenus de source étrangère, quel qu’en soit le montant. Ce régime est valable pour une durée maximale de 15 ans.
Pour être éligible, le demandeur ne doit pas avoir été résident fiscal en Italie pendant au moins neuf des dix dernières années.
Les membres de la famille peuvent également être inclus dans ce régime, moyennant un supplément de 25 000 € par an pour chaque proche.
 Malte
Les étrangers qui obtiennent la résidence à Malte par investissement peuvent bénéficier d’un système d’imposition basé sur le rapatriement des revenus. Les revenus non transférés à Malte ne sont pas imposables. S’ils sont transférés, ils sont imposés au taux de 15 %, le montant total de l’impôt annuel ne pouvant toutefois être inférieur à 15 000 €.
Les retraités s’acquittent d’un taux forfaitaire de 15 % à condition de louer ou d’acheter un bien immobilier à Malte sur une longue durée. L’impôt annuel minimum est de 7 500 €, augmenté de 500 € pour chaque personne à charge.
Obtenez votre estimation de coût personnalisée pour le Malta Global Residence Programme
 Portugal
Jusqu’en 2024, le Portugal proposait le régime des résidents non habituels (NHR). Il offrait une exonération de 10 ans sur la plupart des revenus étrangers, avec un taux de 0 % sur les revenus hors du pays et de 10 % sur les pensions de retraite.
Le régime IFICI a depuis remplacé le NHR. Il applique un taux d’imposition forfaitaire de 20 % aux revenus de source portugaise perçus par des professionnels hautement qualifiés. Le programme s’étend sur 10 ans et exonère d’impôt la plupart des revenus de source étrangère. Contrairement au NHR, il ne couvre toutefois pas les pensions de retraite.
Pour en bénéficier, les demandeurs ne doivent pas avoir été résidents fiscaux portugais au cours des 5 années précédentes et doivent travailler dans des secteurs éligibles tels que la recherche scientifique, l’enseignement supérieur, les technologies de l’information ou les startups.
 Royaume-Uni
Le régime des non-domiciliés, qui existait depuis plus de 200 ans, a été supprimé en avril 2025. Il permettait aux étrangers d’éviter de payer des impôts sur leurs revenus étrangers s’ils n’étaient pas rapatriés au Royaume-Uni.
Le nouveau régime des revenus et plus-values d’origine étrangère (Foreign Income and Gains) offre une exonération fiscale de 100 % sur les revenus de source étrangère au cours des 4 premières années de résidence fiscale au Royaume-Uni. Il est réservé aux personnes qui n’ont pas été résidents fiscaux britanniques au cours des 10 années précédentes.
Comparaison des régimes fiscaux préférentiels dans différents pays
Pays
 Grèce
Avantage
100 000 € par an ou 7 %
Durée
15 ans
Pays
Chypre
Avantage
0 % sur les dividendes et les intérêts, 50 % d’abattement d’impôt
Durée
17 ans
Pays
Italie
Avantage
200 000 € par an
Durée
15 ans
Pays
Malte
Avantage
15 % sur les revenus rapatriés à Malte
Durée
Illimitée
Pays
Portugal
Avantage
20 % sur les revenus de source portugaise
Durée
10 ans
Pays
Royaume-Uni
Avantage
0 % sur les revenus de source étrangère
Durée
4 ans
Pays | Avantage | Durée |
|---|---|---|
| 100 000 € par an ou 7 % | 15 ans |
| 0 % sur les dividendes et les intérêts, 50 % d’abattement d’impôt | 17 ans |
| 200 000 € par an | 15 ans |
| 15 % sur les revenus rapatriés à Malte | Illimitée |
| 20 % sur les revenus de source portugaise | 10 ans |
| 0 % sur les revenus de source étrangère | 4 ans |
Risques et obligations : les points de vigilance
Avec le statut non-dom en Grèce, vous devez toujours respecter des obligations déclaratives, le montant forfaitaire ne s’applique qu’aux revenus de source étrangère, et le non-respect des délais ou des conditions peut vous faire repasser sous le régime d’imposition ordinaire. Lisez les points ci-dessous pour connaître les principales obligations, le déroulement des contrôles et les conséquences en cas de non-conformité.
Les délais sont stricts
Pour bénéficier du régime au titre d’une année donnée, vous devez déposer votre demande auprès de l’administration fiscale au plus tard le 31 mars. En cas d’acceptation, l’impôt forfaitaire est exigible en un seul versement au plus tard le dernier jour ouvrable de juillet.
Le non-respect du délai ou un retard de paiement entraîne l’annulation du régime pour cette année-là et vous êtes à nouveau soumis aux règles fiscales générales.
La déclaration annuelle reste obligatoire
Même si les investisseurs ne sont pas tenus de déclarer leurs revenus de source étrangère dans le cadre du statut non-dom, une déclaration d’impôt grecque doit être déposée chaque année. L’année fiscale coïncide avec l’année civile et la date limite de dépôt est fixée au 30 juin, même en l’absence d’impôt à payer.
Ce qui constitue un revenu de source grecque
Le montant forfaitaire de 100 000 € couvre uniquement les revenus de source étrangère. Les revenus provenant de sources grecques restent imposés aux barèmes habituels et doivent être déclarés.
Les éléments typiques de source grecque comprennent les salaires pour un travail effectué en Grèce, les bénéfices d’une entreprise exploitée en Grèce et les revenus locatifs d’un bien immobilier situé en Grèce.
Les non-résidents sont également imposés sur leurs revenus de source grecque, tels que les loyers d’un bien situé en Grèce.
Preuve d’investissement et calendrier
Pour les investisseurs relevant de l’article 5A, l’éligibilité implique d’investir au moins 500 000 € dans l’économie grecque au cours des 3 années précédant la demande, ou d’être titulaire d’un permis de séjour par investissement attestant déjà de cet investissement.
Conservez les documents confirmant le montant, la date et la nature de l’investissement au cas où l’administration fiscale les demanderait.
Contrôles fiscaux et vérification de la provenance des fonds
Bien qu’il ne soit pas demandé aux investisseurs de justifier l’origine de leurs revenus étrangers lors de leur demande, les autorités peuvent ultérieurement exiger la preuve de l’origine licite des fonds à l’occasion d’un contrôle fiscal.
Soyez prêt à fournir des relevés bancaires, des contrats et d’autres pièces justificatives sur demande.
L’inclusion des membres de la famille a un coût
L’ajout de membres de la famille augmente le montant forfaitaire annuel de 20 000 € par personne. Tenez-en compte dans votre planification à long terme, étant donné que le régime peut durer jusqu’à 15 ans pour les investisseurs et les retraités.
Pièges liés à la résidence
La simple détention d’un permis de séjour ne suffit pas pour devenir résident fiscal. La résidence fiscale dépend d’une présence physique supérieure à 183 jours dans l’année ou du fait d’avoir le centre de vos intérêts vitaux en Grèce.
Le dépassement du seuil d’une demi-année fait entrer l’ensemble de vos revenus mondiaux dans le champ d’application de l’impôt, sauf si vous vous inscrivez dans le cadre du régime non-dom. Planifiez vos déplacements et vos rattachements en conséquence.
L’essentiel à retenir sur le régime non-dom en Grèce
- Le régime non-dom grec permet aux investisseurs étrangers de remplacer le taux d’imposition ordinaire par un impôt fixe de 100 000 € par an sur tout revenu perçu à l’étranger. Le régime s’applique pendant une durée maximale de 15 ans.
- La preuve de l’investissement dans l’économie grecque est une condition obligatoire pour les personnes souhaitant bénéficier du régime non-dom. Toutefois, aucune preuve supplémentaire n’est requise si le demandeur a déjà obtenu un permis de séjour par investissement.
- Les retraités étrangers qui deviennent résidents fiscaux en Grèce peuvent s’acquitter d’un impôt de 7 % sur l’ensemble de leurs revenus d’origine étrangère, y compris les pensions. Cet avantage est également valable jusqu’à 15 ans.
- Les investisseurs disposant du statut non-dom ne sont pas tenus de déclarer leurs revenus perçus à l’étranger. Les retraités doivent quant à eux déclarer la totalité de leurs revenus, qu’ils soient de source grecque ou étrangère.
- La demande de statut non-dom doit être soumise à l’administration fiscale grecque au plus tard le 31 mars de l’année au cours de laquelle le demandeur souhaite commencer à bénéficier du régime. L’impôt préférentiel doit être réglé avant la fin du mois de juillet.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise internationale de 15 ans — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance