

La plupart des pays de l’UE ne prélèvent pas d’impôt net sur la fortune, ce qui les rend attractifs pour les investisseurs fortunés. Obtenir une résidence par investissement dans l’un de ces pays permet d’optimiser la situation fiscale tout en bénéficiant d’une seconde résidence sûre sur le plan juridique.
Ce guide explique ce qu’est un impôt net sur la fortune et en quoi il diffère des autres taxes fondées sur les actifs, compare les principales juridictions de l’UE, étudie les pays clés pour les investisseurs, présente les enjeux transfrontaliers pour les citoyens américains et britanniques, et détaille le parcours d’installation.
Qu’est-ce qu’un impôt sur la fortune et comment fonctionne-t-il en Europe ?
Un impôt sur la fortune nette est un prélèvement annuel sur l’ensemble du patrimoine mondial d’un particulier, déduction faite des dettes. Le terme est souvent utilisé au sens large, c’est pourquoi il est important de distinguer un véritable impôt sur la fortune nette des autres impôts assis sur le patrimoine qui peuvent sembler similaires mais fonctionnent différemment.
Ce qui constitue un impôt sur la fortune nette
Un impôt sur la fortune nette s’applique à la valeur totale du patrimoine mondial d’une personne, y compris les liquidités, les valeurs mobilières, les biens immobiliers et les participations dans des entreprises, après déduction des dettes exigibles. Contrairement à l’impôt sur les plus-values, qui n’intervient que lorsqu’un bien est vendu, un impôt sur la fortune nette est prélevé chaque année, que les actifs génèrent des revenus ou qu’une vente ait lieu ou non.
Le caractère annuel de l’impôt sur la fortune nette le rend particulièrement lourd pour les personnes fortunées. Un investisseur peut détenir des actifs illiquides, tels qu’une entreprise privée, un portefeuille immobilier ou un trust familial, tout en faisant face à une obligation annuelle de paiement en trésorerie, même en l’absence d’événement de liquidité.
Plusieurs impôts dans l’UE sont souvent confondus avec un impôt sur la fortune nette, bien qu’ils ne répondent pas à sa définition officielle. C’est le cas notamment de l’impôt sur la fortune immobilière en France, de la taxe sur les comptes-titres en Belgique et de l’impôt sur le rendement présumé de l’épargne et des investissements aux Pays-Bas.
Pourquoi la plupart des pays européens ont supprimé l’impôt sur la fortune nette
Au cours des trois dernières décennies, la plupart des pays de l’UE se sont éloignés de l’impôt sur la fortune nette parce que ce prélèvement générait des recettes limitées tout en créant d’importantes distortions économiques. L’OCDE a constaté que dans la plupart des pays où il s’appliquait, l’impôt sur la fortune nette générait moins de 1 % du total des recettes fiscales[1]Source : OCDE — Le rôle et la conception des impôts sur la fortune nette dans l’OCDE.
Cette évolution s’observe à travers plusieurs réformes nationales :
- L’Allemagne a suspendu cet impôt en 1997 à la suite d’une décision de la Cour constitutionnelle sur l’inégalité d’évaluation.
- La Suède a aboli son impôt sur la fortune en 2007 en raison de craintes liées à la fuite des capitaux.
- La France a restreint le champ du régime en 2018 afin de réduire les sorties de capitaux.
Les personnes fortunées recherchant une résidence par investissement bénéficient de cette tendance européenne globale, car un plus grand nombre de juridictions associent désormais l’efficacité fiscale à un cadre juridique stable pour une résidence de longue durée.
Plus de 10 000 investisseurs nous font confiance
Comparez tous les Visas Dorés en un coup d’œil
Quels pays européens n’ont pas d’impôt sur la fortune en 2026 ?
La plupart des pays européens ne prélèvent pas d’impôt sur la fortune nette. Dans de nombreuses juridictions, cette absence coïncide également avec des règles de succession favorables pour les membres de la famille directe et une imposition relativement modérée des plus-values.
Parmi les pays combinant l’absence d’impôt sur la fortune et l’absence d’impôt sur les successions pour la famille directe figurent Chypre, Malte, la Lettonie, le Portugal, la Hongrie et l’Andorre. Ils proposent également des voies d’accès actives à la résidence par investissement, ce qui les rend pertinents pour les investisseurs recherchant à la fois des droits de résidence et une stabilité fiscale à long terme.
Liste 2026 des pays européens sans impôt sur la fortune

Les meilleurs pays sans impôt sur la fortune pour la résidence par investissement en Europe
Plusieurs pays européens associent l’absence d’impôt sur la fortune nette à des options de résidence par investissement. Dans toutes ces juridictions, à l’exception de Chypre, la résidence permet également de voyager pour de courts séjours dans l’espace Schengen jusqu’à 90 jours sur toute période de 180 jours.
Les permis de séjour sont délivrés pour une durée de 2 à 10 ans, avec la possibilité de les renouveler et de demander ultérieurement la résidence permanente ou la citoyenneté. Les membres de la famille peuvent être inclus dans la demande, et certaines juridictions offrent un traitement fiscal avantageux en matière de succession pour les membres de la famille directe.
Portugal
Le Visa Doré du Portugal est délivré pour 2 ans et peut être renouvelé. Après 5 ans, les demandeurs peuvent devenir éligibles à la résidence permanente, et après 10 ans à compter de la date de délivrance du premier permis de séjour, à la citoyenneté portugaise.
Conditions d’investissement. Pour bénéficier de la résidence par investissement au Portugal, les personnes doivent choisir l’une des options suivantes :
- soutien à la culture et au patrimoine — à partir de 250 000 € ;
- achat de parts de fonds d’investissement — à partir de 500 000 € ;
- investissement dans des activités de recherche — à partir de 500 000 € ;
- création d’une entreprise et création d’au moins 5 emplois — à partir de 500 000 € ;
- création d’une entreprise et création d’au moins 10 emplois.
Impôts sur la fortune et les successions. Le Portugal ne prélève pas d’impôt sur la fortune nette. Les successions entre parents en ligne directe sont exonérées. Dans les autres cas, un droit de timbre de 10 % s’applique[2]Source : Gouvernement du Portugal — Obligations fiscales relatives à la transmission de biens par décès.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré du Portugal
Grèce
Le Visa Doré de la Grèce est accordé pour 5 ans, avec possibilité de renouvellement. Après cette période, les titulaires peuvent prétendre au statut de résident de longue durée, puis, après 2 années supplémentaires, demander la citoyenneté.
Conditions d’investissement. Le Visa Doré de la Grèce est accessible via l’une des options suivantes :
- achat immobilier — de 250 000 € à 800 000 € (à partir de), selon le type de bien et son emplacement ;
- achat de parts de fonds d’investissement — À partir de 350 000 € ;
- dépôt bancaire — À partir de 500 000 € ;
- création d’entreprise — À partir de 500 000 € ;
- achat d’obligations d’État — À partir de 800 000 €.
Impôts sur la fortune et les successions. La Grèce n’impose pas d’impôt sur la fortune nette. Les successions reçues par des héritiers en ligne directe sont exonérées jusqu’à 150 000 €. Les montants supérieurs à ce seuil sont imposés à des taux progressifs de 1 à 10 %. Pour les parents plus éloignés, l’impôt sur les successions peut atteindre 40 %[3]Source : PwC — Grèce : autres impôts des particuliers.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré de la Grèce
Malte
Le Programme de résidence permanente de Malte, MPRP, accorde une résidence permanente à vie, contrairement aux voies classiques du Visa Doré. La carte de séjour elle-même doit toutefois être renouvelée tous les 5 ans.
Conditions d’investissement. Le MPRP est lié à l’immobilier et requiert également plusieurs versements complémentaires. Les demandeurs doivent remplir les conditions obligatoires suivantes :
- louer un bien immobilier résidentiel pendant 5 ans pour au moins 14 000 € par an, ou acheter un bien immobilier d’une valeur d’au moins 375 000 € plus au moins 26 250 € de frais ;
- verser une contribution gouvernementale de 37 000 € ;
- s’acquitter de frais administratifs de 60 000 € ;
- faire un don de 2 000 €.
Impôts sur la fortune et les successions. Malte ne prélève ni impôt sur la fortune nette ni impôt sur les successions.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la résidence permanente à Malte
Chypre
La résidence permanente de Chypre, tout comme le programme de Malte, accorde une résidence à vie dès le départ. Pour maintenir ce statut, le titulaire doit se rendre à Chypre au moins une fois tous les 2 ans. La citoyenneté peut devenir accessible après 8 ans de résidence à Chypre.
Conditions d’investissement. Le programme de résidence permanente par investissement à Chypre exige un investissement minimum à partir de 300 000 € selon l’une des options suivantes :
- achat de biens immobiliers résidentiels ou commerciaux ;
- acquisition d’actions dans des sociétés chypriotes ;
- investissement dans des titres financiers.
Le demandeur doit également justifier d’un revenu annuel stable provenant de l’étranger d’au moins 50 000 €.
Impôts sur la fortune et les successions. Chypre ne prélève ni impôt sur la fortune nette ni impôt sur les successions.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la résidence permanente de Chypre
Italie
Le Visa Doré de l’Italie est accordé pour 2 ans, puis renouvelable pour 3 années supplémentaires. Après 5 ans, le titulaire peut devenir éligible à la résidence permanente, et après 5 autres années, à la citoyenneté.
Conditions d’investissement. Le visa investisseur Italie propose les options suivantes :
- À partir de 250 000 € dans une startup innovante italienne ;
- À partir de 500 000 € dans une entreprise italienne ;
- 1 million € dans un projet philanthropique d’intérêt public ;
- 2 millions € dans des obligations d’État italiennes.
Impôts sur la fortune et les successions. L’Italie ne prélève pas d’impôt général sur la fortune nette. Cependant, les personnes devenant résidents fiscaux italiens peuvent être assujetties à deux prélèvements patrimoniaux spécifiques sur leurs avoirs à l’étranger :
- L’IVAFE annuelle de 0,2 % sur les actifs financiers à l’étranger.
- L’IVIE annuelle de 1,06 % sur les biens immobiliers à l’étranger[4]Source : Agenzia delle Entrate — Assiette fiscale et taux : IVAFE et IVIE.
Ces prélèvements ne sont pas qualifiés d’impôt sur la fortune nette selon la définition de l’OCDE, mais pour les investisseurs disposant d’un patrimoine important, ils peuvent produire un effet pratique similaire.
Pour les parents en ligne directe, les successions sont exonérées jusqu’à 1 million € par bénéficiaire. Les montants supérieurs à ce seuil sont imposés au taux de 4 %. Les transmissions aux autres membres de la famille sont imposées à 6 % ou 8 %, selon le degré de parenté[5]Source : PwC — Italie : autres impôts des particuliers.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré de l'Italie
Hongrie
Le Golden Visa Hongrie se distingue par sa validité initiale de 10 ans, la plus longue parmi les programmes de Visa Doré. Le permis peut être renouvelé une fois pour 10 autres années. La résidence permanente peut devenir accessible après 3 ans, et la citoyenneté après 8 années supplémentaires.
Conditions d’investissement. Le programme d’investisseur invité de la Hongrie propose deux options :
- achat de parts de fonds d’investissement — 250 000 € ;
- don à un établissement d’enseignement supérieur hongrois — 1 million €.
Impôts sur la fortune et les successions. La Hongrie ne prélève pas d’impôt sur la fortune nette. Les successions entre parents en ligne directe sont exonérées. Dans les autres cas, l’impôt sur les successions est de 18 %, tandis qu’un taux préférentiel de 9 % s’applique aux biens immobiliers résidentiels[6]Source : PwC — Hongrie : autres impôts des particuliers.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité pour le Golden Visa hongrois
Lettonie
Le Visa Doré de la Lettonie est accordé pour 2 ou 5 ans, selon l’option d’investissement choisie, et peut être renouvelé pour la même durée. Après 5 ans, le titulaire peut prétendre à la résidence permanente, et après 10 ans, à la citoyenneté.
Conditions d’investissement. La Lettonie propose l’un des seuils d’investissement les plus bas parmi les programmes de résidence par investissement. Actuellement, l’option active réside dans un investissement de 50 000 € ou 100 000 € dans une entreprise lettonne, assorti de frais d’État de 10 000 €. Le permis est délivré pour 2 ans et peut être renouvelé indéfiniment tant que l’investissement est maintenu.
À compter du 15 septembre 2026, les voies de l’achat immobilier et du dépôt bancaire ont été supprimées pour les nouveaux demandeurs. Une nouvelle option d’investissement dans des fonds à partir de 150 000 € a été introduite, accompagnée de frais d’État de 10 000 €, mais elle n’est pas encore ouverte aux candidats. Sous cette option, le permis est accordé pour 5 ans et reste renouvelable.
Impôts sur la fortune et les successions. La Lettonie ne prélève ni impôt sur la fortune nette ni impôt sur les successions.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré de la Lettonie
Andorre
Le permis de résidence d’Andorre offre un permis de séjour de 2 ans renouvelable destiné aux personnes très fortunées. L’Andorre n’est pas un État membre de l’UE, mais permet de voyager sans visa vers la France et l’Espagne voisines.
Conditions d’investissement. La voie de la résidence passive en Andorre exige un investissement minimum de 1 million €, soit dans l’immobilier, soit dans des actifs financiers.
Impôts sur la fortune et les successions. L’Andorre est un havre fiscal qui ne prélève aucun impôt sur la fortune nette ni sur les successions. Par ailleurs, l’impôt sur le revenu des personnes physiques est plafonné à 10 %[7]Source : Butlletí Oficial del Principat d’Andorra — Llei 5/2014. Les plus-values sont imposées au taux de 10 %, avec des exonérations prévues pour certains actifs détenus à long terme.
Vue d’ensemble des pays européens sans impôt sur la fortune proposant la résidence par investissement
Pays d’Europe appliquant un impôt sur la fortune ou des prélèvements similaires
Plusieurs pays européens appliquent encore un impôt sur la fortune, notamment la Norvège, l’Espagne et la Suisse. Parallèlement, la France, la Belgique et les Pays-Bas appliquent d’autres systèmes qui ne constituent pas un impôt classique sur la fortune nette, mais peuvent néanmoins générer une charge fiscale récurrente.
Norvège
La Norvège applique un impôt progressif sur la fortune nette mondiale des résidents fiscaux. Cet impôt est prélevé au taux de 1 % sur la fortune nette supérieure à 1,9 million NOK et de 1,1 % sur la fortune dépassant 21,5 millions NOK[8]Source : PwC — Norvège : autres impôts des particuliers. L’État et les municipalités prélevaient tous deux cet impôt, ce qui augmente la charge fiscale effective globale des particuliers disposant d’un patrimoine important.
Espagne
L’Espagne prélève un impôt régional sur la fortune. Chaque communauté autonome peut approuver son propre barème ; à défaut, c’est le barème d’État prévu à l’article 30 de la loi 19/1991 qui s’applique[9]Source : Boletín Oficial del Estado — Loi 19/1991 relative à l’impôt sur la fortune.
Selon les règles d’État par défaut, chaque contribuable bénéficie d’un abattement personnel de 700 000 € avant l’application du barème progressif. Après déductions, le patrimoine imposable restant est soumis à un taux allant de 0,2 à 3,5 %, selon la tranche :
- 0,2 % — jusqu’à 167 129,45 € ;
- 0,3 % — de 167 129,45 € à 334 252,88 € ;
- 0,5 % — de 334 252,88 € à 668 499,75 € ;
- 0,9 % — de 668 499,75 € à 1 336 999,51 € ;
- 1,3 % — de 1 336 999,51 € à 2 673 999,01 € ;
- 1,7 % — de 2 673 999,01 € à 5 347 998,03 € ;
- 2,1 % — de 5 347 998,03 € à 10 695 996,06 € ;
- 3,5 % — au-delà de 10 695 996,06 €.
En outre, l’Espagne a introduit un impôt de solidarité aux taux suivants :
- 1,7 % sur les actifs nets de 3 000 000 € à 5 347 998 € ;
- 2,1 % de 5 347 998 € à 10 695 996 € ;
- 3,5 % au-delà de 10 695 996 €[10]Source : Euronews — Impôts sur la fortune en Europe.
Suisse
La Suisse prélève l’impôt sur la fortune aux niveaux cantonal et communal plutôt qu’au niveau fédéral, en l’appliquant aux actifs mondiaux diminués des dettes pour les résidents. Les taux varient donc considérablement selon le canton de résidence.
Par exemple, dans des cantons à fiscalité modérée comme Nidwald, le taux effectif de l’impôt sur la fortune est d’environ 0,0665 %, tandis que les participations qualifiées d’au moins 10 % dans des sociétés bénéficient d’un taux réduit de 0,0532 %[11]Source : Wealth Tax Commission — L’imposition de la fortune en Suisse. Zoug et Schwyz affichent des taux effectifs de 0,27 à 0,37 % pour les niveaux habituels de patrimoine élevé[12]Source : TaxRep — Taux d’imposition de la fortune à Zoug et Schwyz.
France
La France a remplacé l’ancien impôt sur la fortune par l’Impôt sur la Fortune Immobilière, ou IFI, qui s’applique à la valeur nette imposable des actifs immobiliers non professionnels, après déduction des dettes éligibles. Une personne devient redevable de l’IFI lorsque son patrimoine immobilier net imposable dépasse 1,3 million €.
L’impôt est ensuite calculé selon un barème progressif :
- 0 % jusqu’à 800 000 € ;
- 0,5 % entre 800 001 € et 1,3 million € ;
- 0,7 % entre 1 300 001 € et 2,57 millions € ;
- 1 % entre 2 570 001 € et 5 millions € ;
- 1,25 % entre 5 000 001 € et 10 millions € ;
- 1,5 % au-delà de 10 millions €[13]Source : Portail du gouvernement français — Droits de succession : évaluation de la succession et calcul des droits.
Belgique
La Belgique ne possède pas d’impôt sur la fortune nette, mais applique la Taxe sur les Comptes-Titres au taux annuel de 0,15 % sur les comptes-titres dont la valeur moyenne annuelle dépasse 1 million €[14]Source : Service Public Fédéral Finances de Belgique — Taxe annuelle sur les comptes-titres.
Pour un investisseur détenant un portefeuille de valeurs mobilières de 5 millions €, cela représente 7 500 € par an, ce qui reste modéré en valeur absolue mais structurellement significatif en tant que prélèvement récurrent sur le patrimoine.
Pays-Bas
Les Pays-Bas ne prélèvent pas d’impôt autonome sur la fortune nette. Au lieu de cela, le Box 3 fait partie du système de l’impôt sur le revenu des personnes physiques et impose un rendement présumé sur l’épargne et les investissements plutôt que le patrimoine net total réel[15]Source : PwC — Pays-Bas : autres impôts des particuliers.
Les actifs sont répartis en trois catégories : les dépôts bancaires, les autres actifs et les dettes. Chaque catégorie se voit attribuer un rendement théorique fixe sur la base de sa valeur au 1er janvier de l’année fiscale concernée.
Pour 2026, le rendement présumé pour les autres actifs est fixé à 6 %. Les taux pour les dépôts bancaires et les dettes n’avaient pas encore été finalisés.
Le rendement présumé combiné est ensuite calculé sur les actifs nets dépassant l’abattement personnel de 59 357 € par personne en 2026. Ce revenu présumé est imposé à un taux forfaitaire de 36 %.
Plus de 10 000 investisseurs nous font confiance
Réglez vos obligations fiscales avant que cela ne devienne un problème
Statut d’absence d’impôt sur la fortune vs résidence par Visa Doré et régimes fiscaux spéciaux de l’UE
Un Visa Doré n’accorde pas automatiquement le statut de résident fiscal du pays de destination à son titulaire. Dans la plupart des cas, il confère le droit de résider tout en n’imposant aucune exigence de séjour ou une exigence minimale.
Déclencheurs de la résidence fiscale
Comme la plupart des pays proposant un Visa Doré n’imposent pas d’impôt général sur la fortune, le sujet principal pour les investisseurs ne réside généralement pas dans l’imposition du patrimoine elle-même, mais dans la résidence fiscale et le traitement d’actifs spécifiques.
La résidence fiscale est généralement déclenchée par une présence physique de plus de 183 jours, ainsi que par d’autres facteurs de rattachement tels que le foyer d’habitation permanent ou le centre des intérêts vitaux. Chypre propose également une autre possibilité de devenir son résident fiscal par le biais de sa règle de résidence fiscale de 60 jours.
Régimes fiscaux spéciaux
Plusieurs pays de l’UE proposent des régimes fiscaux spéciaux susceptibles de rendre la résidence plus attractive pour les titulaires d’un Visa Doré qui choisissent de devenir résidents fiscaux.
Au Portugal, le régime IFICI, un cadre fiscal spécial accessible aux nouveaux résidents fiscaux exerçant des activités de recherche et d’innovation, prévoit un taux forfaitaire de 20 % sur les revenus d’emploi et de travail indépendant pendant 10 ans[16]Source : Autoridade Tributária e Aduaneira — IFICI. Pour les autres contribuables, l’impôt sur le revenu des personnes physiques est prélevé à des taux progressifs pouvant atteindre 48 %[17]Source : PwC — Impôt sur le revenu des personnes physiques au Portugal.
La Grèce et l’Italie proposent des régimes d’imposition forfaitaire dans le cadre desquels les personnes éligibles s’acquittent d’un montant annuel fixe au lieu de l’impôt sur le revenu des personnes physiques aux taux progressifs ordinaires, lesquels atteignent 44 % en Grèce et 43 % en Italie[18]Source : PwC — Impôt sur le revenu des personnes physiques en Grèce et en Italie.
En Grèce, l’impôt forfaitaire annuel s’élève à 100 000 € sur les revenus de source étrangère[19]Source : Autorité indépendante grecque des revenus publics — Avantages fiscaux destinés à attirer de nouveaux résidents fiscaux. En Italie, il est de 300 000 €. Dans les deux pays, le régime peut s’appliquer pendant une durée maximale de 15 ans[20]Source : Agenzia delle Entrate — Nouveaux résidents : régime optionnel.
Le régime peut également être étendu aux membres de la famille : en Grèce, à raison de 20 000 € par personne et par an, et en Italie, à raison de 50 000 € par personne et par an.
Malte adopte une approche différente. Elle applique le système des non-domiciliés plutôt qu’un régime spécial à durée déterminée. Dans ce système, l’impôt s’applique aux revenus générés à Malte et aux revenus étrangers uniquement s’ils sont transférés à Malte. Les plus-values de source étrangère restent hors du champ de l’impôt, même lorsqu’elles sont transférées. Ce traitement n’est pas limité à un nombre fixe d’années[21]Source : MTCA — Le régime d’imposition sur la base des remises pour les personnes physiques en vertu de la loi relative à l’impôt sur le revenu.
Chypre propose également un régime non-dom qui peut s’avérer particulièrement attractif pour les investisseurs fortunés. Son principal avantage réside dans l’exonération des revenus de dividendes et d’intérêts, qui peut s’appliquer pendant une durée maximale de 17 ans. Par la suite, les règles relatives au domicile présumé peuvent s’appliquer si la personne a été résidente fiscale à Chypre pendant 17 ans sur une période de 20 ans[22]Source : KPMG — Règles relatives à la résidence fiscale et au statut de non-domicilié à Chypre.
Résidence fiscale et régimes fiscaux spéciaux dans les pays de l’UE proposant un Visa Doré
Procédure étape par étape : comment s’installer dans un pays de l’UE sans impôt sur la fortune grâce au Visa Doré
D’après l’expérience d’Immigrant Invest concernant les programmes de Visa Doré dans l’UE, les délais globaux s’échelonnent généralement de 3 mois environ en Lettonie à plus de 12 mois au Portugal.
Pour les investisseurs qui envisagent de s’installer dans des pays européens sans impôt sur la fortune, des étapes préalables supplémentaires liées à la planification fiscale sont essentielles. Les étapes ci-dessous sont globalement séquentielles, mais le conseil fiscal et la préparation du justificatif de l’origine du patrimoine doivent être menés en parallèle dès le début du projet.
Réussir la vérification diligente préliminaire
Avant que le demandeur n’engage des frais importants, Immigrant Invest effectue une vérification diligente préliminaire afin d’évaluer son éligibilité et d’identifier les risques éventuels. L’équipe examine les antécédents du candidat, son profil de conformité et l’origine de ses fonds sur la base d’un premier ensemble de documents.
Cette étape donne lieu à une évaluation des risques et à un plan d’action personnalisé couvrant à la fois les documents requis et la voie de programme la plus adaptée.
Évaluer votre situation fiscale actuelle et vos obligations de sortie
Avant de choisir une destination, l’investisseur obtient une consultation formelle sur sa résidence fiscale auprès d’un conseiller qualifié dans son pays d’origine. Celle-ci doit préciser :
- le moment exact où la résidence fiscale dans le pays d’origine prend fin après le départ ;
- le montant de toute dette au titre de l’exit tax ;
- la manière dont les trusts, sociétés holdings et structures offshore seront traités selon les règles fiscales du pays de destination ;
- les éventuelles obligations déclaratives récurrentes qui subsisteront après le déménagement.
Cet examen doit être réalisé avant tout investissement. Immigrant Invest peut mettre en relation ses clients avec un conseiller fiscal agréé afin d’obtenir l’évaluation nécessaire.
Définir vos objectifs et choisir le pays
Avant d’évaluer les programmes, l’investisseur doit définir le résultat exact qu’il souhaite obtenir. Cela implique de clarifier ses objectifs, le traitement fiscal privilégié, son budget, les conditions de résidence, les membres de la famille éligibles et le délai de traitement acceptable.
La sélection restreinte doit également être testée au regard de facteurs fiscaux tels que les droits de succession, le traitement des plus-values réalisées à l’étranger et l’existence d’un régime fiscal spécial. L’objectif est de réduire la liste à 2 ou 3 pays en vue d’une analyse détaillée.
Sélectionner l’option d’investissement
Lorsque l’investissement immobilier est autorisé, de nombreux demandeurs choisissent cette option, tandis que d’autres programmes reposent sur des souscriptions dans des fonds ou sur des investissements commerciaux. Immigrant Invest analyse les objectifs, la situation et les priorités de l’investisseur afin de recommander la juridiction et la voie les plus adaptées.
Si l’investisseur choisit l’option immobilière, l’équipe spécialisée dans l’immobilier l’accompagne dans la sélection des biens adaptés et dans la finalisation de la transaction.
Préparer les documents
L’équipe juridique établit une liste individuelle de documents en fonction du pays et du programme choisis. Celle-ci comprend généralement un passeport, un certificat de casier judiciaire vierge, des actes d’état civil, des justificatifs de fonds, un CV et des documents d’assurance maladie, accompagnés de copies notariées et de traductions certifiées le cas échéant.
L’équipe juridique établit une liste individuelle de documents en fonction du pays et du programme choisis. Celle-ci comprend généralement un passeport, un certificat de casier judiciaire vierge, des actes d’état civil, des justificatifs de fonds, un CV et des documents d’assurance maladie, accompagnés de copies notariées et de traductions certifiées le cas échéant.
Satisfaire à la condition d’investissement
L’investisseur réalise la contribution requise conformément aux règles du programme sélectionné. Selon l’option, cela peut signifier l’achat d’un bien immobilier, la souscription à un fonds d’investissement ou l’injection de capitaux dans une entreprise. Dans certaines juridictions, notamment en Grèce, une partie seulement du montant doit être payée à ce stade, le solde étant transféré ultérieurement selon les termes de l’accord.
Dans certains pays, comme la Hongrie, l’investissement ne peut être effectué qu’après l’acceptation de la demande.
Déposer la demande de Visa Doré
Le dossier de demande est déposé auprès de l’autorité de migration compétente ou de l’organisme responsable du programme. Dans certains cas, un juriste peut déposer les documents en vertu d’une procuration, bien que le demandeur puisse toujours devoir se présenter en personne ultérieurement.
Le dossier de demande est déposé auprès de l’autorité de migration compétente ou de l’organisme responsable du programme. Dans certains cas, un juriste peut déposer les documents en vertu d’une procuration, bien que le demandeur puisse toujours devoir se présenter en personne ultérieurement.
Faire l’objet d’une vérification diligente
Les autorités du pays choisi examinent l’éligibilité du demandeur, vérifient l’origine des fonds et s’assurent de l’absence d’éléments défavorables tels qu’un casier judiciaire, des poursuites en cours, des refus antérieurs de visa ou une exposition à des sanctions. Cet examen dure souvent de plusieurs semaines à plusieurs mois et joue un rôle décisif dans la décision finale.
Les autorités du pays choisi examinent l’éligibilité du demandeur, vérifient l’origine des fonds et s’assurent de l’absence d’éléments défavorables tels qu’un casier judiciaire, des poursuites en cours, des refus antérieurs de visa ou une exposition à des sanctions. Cet examen dure souvent de plusieurs semaines à plusieurs mois et joue un rôle décisif dans la décision finale.
Recevoir la carte de séjour
Une fois la demande acceptée, l’investisseur se rend dans le pays pour enregistrer ses données biométriques. La carte de séjour est généralement délivrée sous 2 à 4 semaines et peut être retirée en personne, par l’intermédiaire d’un représentant ou envoyée à l’adresse de résidence enregistrée, selon la procédure du pays.
Une fois la demande acceptée, l’investisseur se rend dans le pays pour enregistrer ses données biométriques. La carte de séjour est généralement délivrée sous 2 à 4 semaines et peut être retirée en personne, par l’intermédiaire d’un représentant ou envoyée à l’adresse de résidence enregistrée, selon la procédure du pays.
Renouveler la carte de séjour
La durée de validité varie d’un programme de Visa Doré à l’autre et peut s’étendre de 2 à 10 ans. Le renouvellement exige de l’investisseur qu’il maintienne son investissement, continue de respecter les conditions du programme, enregistre à nouveau ses données biométriques et, dans certains cas, prouve que l’exigence de séjour minimum a été satisfaite.
La durée de validité varie d’un programme de Visa Doré à l’autre et peut s’étendre de 2 à 10 ans. Le renouvellement exige de l’investisseur qu’il maintienne son investissement, continue de respecter les conditions du programme, enregistre à nouveau ses données biométriques et, dans certains cas, prouve que l’exigence de séjour minimum a été satisfaite.
5 raisons d’obtenir une résidence par investissement dans un pays européen sans impôt sur la fortune
La résidence européenne par investissement peut offrir plus que des droits de réinstallation : dans les pays sans impôt sur la fortune, elle peut également favoriser la préservation du capital, la planification des affaires et la gestion patrimoniale à long terme.
1. Protection du patrimoine
La résidence par investissement dans une juridiction européenne sans impôt sur la fortune permet de protéger le capital contre l’érosion annuelle. Lorsqu’un pays ne taxe pas la valeur non réalisée des actifs, les investisseurs n’ont pas besoin de financer des obligations fiscales du simple fait qu’un portefeuille, des parts de société ou un autre actif ont pris de la valeur sur le papier. Cela importe particulièrement lorsque le patrimoine est composé d’actifs dont la valeur augmente sans générer de flux de trésorerie immédiats.
2. Meilleures conditions pour la détention d’actifs professionnels
Une résidence sans impôt sur la fortune dans l’UE peut protéger le capital personnel et soutenir l’activité commerciale. Par exemple, la Hongrie propose le taux d’impôt sur les sociétés le plus bas de l’UE à 9 %, tandis que Chypre applique un taux compétitif de 15 %[23]Source : PwC — Taux de l’impôt sur les sociétés en Hongrie et à Chypre.
Malte offre un avantage différent : dans le cadre de son système d’imputation intégrale, le taux nominal de 35 % de l’impôt sur les sociétés peut être ramené à un taux effectif d’environ 5 % sur les bénéfices commerciaux distribués éligibles après remboursement aux actionnaires[24]Source : PwC — Impôt sur les sociétés à Malte.
Le potentiel économique est renforcé par des secteurs dynamiques tels que le tourisme : en 2025, le nombre de nuitées dans les hébergements touristiques à travers l’UE a atteint le niveau record de 3,09 milliards, Malte et la Lettonie enregistrant parmi les croissances annuelles les plus rapides, tandis que l’Italie et la Grèce figuraient parmi les principales destinations[25]Source : Eurostat — Statistiques sur le tourisme et Record de 3,08 milliards de nuitées touristiques dans l’UE en 2025.
3. Base stratégique pour la gestion transfrontalière d’actifs
La résidence par investissement peut également constituer un point d’ancrage pratique en Europe pour structurer et gérer des actifs internationaux. L’Italie détient l’un des plus vastes réseaux de conventions fiscales en Europe, avec plus de 100 conventions de double imposition en vigueur, tandis que la Hongrie en compte plus de 80 et que le Portugal n’est pas loin derrière avec 79 conventions[26]Source : Conventions de double imposition en Italie, au Portugal et en Hongrie.
Au-delà de la planification fiscale, une implantation dans l’UE offre également des avantages logistiques, avec des grands ports maritimes et des hubs aéroportuaires facilitant le commerce, les déplacements et l’accès régional. La Grèce, l’Italie, Malte et le Portugal renforcent cet avantage, car leurs ports figurent parmi les 15 ports à conteneurs les plus actifs de l’UE[27]Source : Port Economics — Top 15 des ports de conteneurs de l’UE au 3e trimestre 2025.
4. Stabilité juridique et financière dans l’UE
La résidence dans une juridiction de l’UE donne accès à un environnement juridique prévisible, à une protection solide des droits de propriété et à des systèmes financiers hautement réglementés. Cela se mesure concrètement : dans l’Indice de l’état de droit 2025 du World Justice Project, la Lettonie se classe 21e au niveau mondial, le Portugal 29e, Chypre 30e, Malte 31e et l’Italie 34e sur 143 juridictions[28]Source : Indice de l’état de droit 2025 du World Justice Project.
Les pays de l’UE bénéficient également du cadre financier commun de la zone euro. Pour les membres de la zone euro, une monnaie unique élimine le risque de change intra-zone euro et favorise le commerce ainsi que les investissements. La Banque centrale européenne et les autorités nationales surveillent conjointement les banques dans le cadre du Mécanisme de surveillance unique.
5. Accès à la gestion de patrimoine et à la banque privée dans l’UE
La résidence dans des pays de l’UE peut faciliter l’établissement et le maintien de relations bancaires sur le marché européen de la gestion de patrimoine. Les actifs sous gestion en Europe ont atteint 33 000 milliards d’euros en 2024, soit près de 12 % de plus qu’en 2023. On estime que ce chiffre s’est élevé à 34,4 000 milliards d’euros à la fin du mois de septembre 2025. Près de 85 % de cette activité était concentrée dans six pays, dont l’Italie[29]Source : Association européenne de la gestion d’actifs et de fonds — La gestion d’actifs en Europe.
Les banques privées et gestionnaires de fortune européens ne se font pas seulement concurrence sur les résultats des investissements, mais aussi sur l’étendue de l’accompagnement proposé. Cet accompagnement peut inclure des solutions de family office, la planification successorale, la gestion discrétionnaire de portefeuille, des outils patrimoniaux numériques et l’accès à des investissements alternatifs.
Planification de l’impôt sur la fortune pour les citoyens américains et britanniques obtenant une résidence par investissement dans l’UE
La résidence par investissement dans l’UE peut étayer la planification fiscale, mais pour les citoyens américains et britanniques, le résultat dépend autant des règles du pays d’origine que de celles du pays de destination. Même après avoir obtenu un Visa Doré, les investisseurs doivent encore évaluer la manière dont leurs obligations fiscales existantes continuent de s’appliquer.
Considérations fiscales pour les citoyens américains
Les États-Unis imposent leurs citoyens sur leurs revenus et plus-values mondiaux, quel que soit leur lieu de résidence. De plus, ils n’appliquent pas d’impôt fédéral net sur la fortune à l’heure actuelle. S’installer dans un pays de l’UE sans impôt sur la fortune grâce à un Visa Doré peut réduire l’exposition à l’imposition locale du patrimoine, mais cela ne supprime pas les obligations déclaratives fiscales fédérales américaines.
Deux règles déclaratives demeurent particulièrement importantes pour les citoyens américains à l’étranger :
- Le FBAR s’applique lorsque la valeur globale des comptes financiers à l’étranger dépasse 10 000 $ à un moment quelconque de l’année civile[25]Source : Eurostat — Statistiques sur le tourisme et Record de 3,08 milliards de nuitées touristiques dans l’UE en 2025.
- La loi FATCA peut imposer le dépôt du formulaire 8938. Pour un contribuable célibataire résidant à l’étranger, le seuil de déclaration s’établit à plus de 200 000 $ au dernier jour de l’année fiscale ou à plus de 300 000 $ à tout moment de l’année. Ces obligations subsistent même après que la personne est devenue résidente dans l’UE[26]Source : Conventions de double imposition en Italie, au Portugal et en Hongrie.
Le choix d’un pays de l’UE sans impôt sur la fortune peut améliorer le volet européen de la situation fiscale, mais n’annule pas l’imposition américaine. Le bénéfice est généralement plus limité et d’ordre pratique : selon les faits, un citoyen américain peut toujours atténuer la double imposition au moyen de l’exonération des revenus du travail gagnés à l’étranger (Foreign Earned Income Exclusion), des crédits d’impôt étranger et, le cas échéant, des allégements prévus par les conventions fiscales.
Les États-Unis ont conclu des conventions fiscales sur le revenu avec plus de 60 pays, notamment le Portugal, la Grèce, Malte, Chypre, l’Italie et la Lettonie[27]Source : Port Economics — Top 15 des ports de conteneurs de l’UE au 3e trimestre 2025. Les allégements conventionnels réduisent les retenues à la source sur les dividendes, les intérêts et les redevances, mais ne priment pas sur les obligations déclaratives FBAR et FATCA.
Les personnes qui envisagent de renoncer à la citoyenneté américaine ou de mettre fin à un statut de résident permanent de longue durée (carte verte) doivent prendre en compte la taxe de sortie (exit tax). Les États-Unis peuvent considérer que la personne a vendu ses actifs mondiaux la veille de l’expatriation et imposer la plus-value latente. Cette règle peut s’appliquer aux expatriés visés (covered expatriates), notamment les personnes :
- dont le patrimoine net dépasse 2 millions de $ ;
- dont la responsabilité moyenne annuelle au titre de l’impôt sur le revenu américain pour les 5 années précédentes dépasse le seuil ajusté de l’inflation ;
- qui ne peuvent pas certifier être en conformité fiscale totale aux États-Unis pour les 5 années précédentes[28]Source : Indice de l’état de droit 2025 du World Justice Project.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
Certains investisseurs utilisent un Visa Doré comme une étape au sein d’une stratégie d’installation plus vaste pouvant inclure, à terme, la renonciation à la citoyenneté américaine ou la fin d’une résidence permanente de longue durée. Dans ce type de cas, l’éventuelle taxe de sortie (exit tax) doit être modélisée avant toute décision d’investissement, car elle peut avoir un impact significatif sur le coût global du projet.
Considérations fiscales pour les citoyens britanniques
Droits de succession. Pour les ressortissants britanniques envisageant un Visa Doré, la question fiscale principale concerne généralement les droits de succession plutôt que l’impôt sur la fortune. Le Royaume-Uni n’applique pas d’impôt général sur le patrimoine net, mais prélève des droits de succession au taux de 40 % sur les patrimoines supérieurs à 325 000 £. Un abattement supplémentaire de 175 000 £ peut s’appliquer lorsqu’une résidence principale est transmise à des descendants directs. Ces deux seuils sont gelés jusqu’en avril 2031, ce qui signifie qu’ils n’augmenteront pas au fil du temps[29]Source : Association européenne de la gestion d’actifs et de fonds — La gestion d’actifs en Europe.
Un Visa Doré ne réduit pas en soi l’exposition fiscale au Royaume-Uni. Toutefois, les investisseurs qui deviennent résidents fiscaux à l’étranger peuvent tirer profit du fait de vivre dans un pays qui ne prélève pas d’impôt général sur la fortune.
Régime des non-domiciliés (non-dom) au Royaume-Uni. Les récentes réformes fiscales britanniques concernent également la planification d'un déménagement. À compter du 6 avril 2025, l’ancien régime des non-domiciliés et la base d'imposition sur les remises ne s’appliquent plus. Ils ont été remplacés par un régime de 4 ans sur les revenus et plus-values d’origine étrangère destiné aux personnes qui deviennent résidentes fiscales au Royaume-Uni après 10 années fiscales de non-résidence britannique. Après ces 4 années, les revenus et plus-values étrangers sont imposés au Royaume-Uni sur la base des revenus générés (arising basis)[30]Source : Financial Crimes Enforcement Network — Report of Foreign Bank and Financial Accounts.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
Pour les demandeurs de Visa Doré, cet aspect est très concret. S’installer à l’étranger ne supprime pas automatiquement l’exposition fiscale au Royaume-Uni, et les droits de succession peuvent demeurer applicables après le départ en vertu des règles britanniques de résidence à long terme. C’est la raison pour laquelle des pays comme Malte, Chypre et la Grèce doivent être évalués dans le cadre d’une planification fiscale transfrontalière globale, et non comme une solution isolée.
Risques et pièges de la relocalisation via des programmes de Visa Doré dans les pays sans impôt sur la fortune
Une réinstallation dans un pays sans impôt sur la fortune au moyen d’un Visa Doré peut sembler simple sur le papier, mais elle requiert en pratique une attention particulière aux risques réglementaires, fiscaux et d’investissement.
Évolutions des règles des programmes
Les règles et seuils d’investissement des Visas Dorés se sont durcis à plusieurs reprises en Europe. La Lettonie figure parmi les derniers pays à avoir révisé son programme. Depuis le 15 septembre 2026, les options d’investissement immobilier et de dépôt bancaire ont été supprimées pour les nouveaux demandeurs, tandis qu’une nouvelle option d’investissement dans un fonds a été introduite mais n’est pas encore disponible. Le Portugal a suivi une orientation similaire : l’option immobilière a été supprimée en 2023.
La Grèce constitue un autre exemple évocateur. Le seuil immobilier unique de 250 000 € d’autrefois est devenu un système échelonné à 400 000 € ou 800 000 € selon l’emplacement, tandis que l’option à 250 000 € ne s’applique désormais qu’à des cas spécifiques de conversion ou de restauration.
Les investisseurs se basant sur des chiffres obsolètes risquent de découvrir que le bien choisi n’est plus éligible ou que le capital requis a augmenté. Vérifier le cadre juridique en vigueur et les catégories d’investissement éligibles avant d’engager les démarches évite de bâtir son projet sur des règles caduques.
Coûts annexes
Le seuil d’investissement affiché ne reflète que le montant minimum d’éligibilité. En réalité, le coût total de participation est plus élevé. Les dépenses supplémentaires peuvent inclure les taxes de transfert, les frais de notaire, les services juridiques, les commissions d’agents immobiliers, les frais de dossier gouvernementaux, les traductions, les apostilles et les frais de gestion immobilière.
Demander une ventilation détaillée des coûts couvrant les frais d’acquisition, les frais gouvernementaux et les charges récurrentes permet aux investisseurs de comparer les options avec précision et d’éviter de sous-estimer le capital requis.
Éligibilité du bien immobilier et risque lié au titre de propriété
Dans certains programmes de Visa Doré, le risque ne découle pas uniquement du statut juridique du bien, mais aussi de son emplacement et de son usage. Par exemple, en Grèce, le minimum requis dépend à la fois de la localisation du bien et du fait qu’il s’agisse d’un achat standard, d’une conversion ou d’une rénovation.
Parallèlement, le bien immobilier lui-même peut comporter des irrégularités juridiques, telles que des charges, des litiges successoraux non résolus, des constructions non enregistrées ou des non-conformités d’urbanisme. Les actifs entrant dans la catégorie des rénovations nécessitent des vérifications complémentaires, notamment concernant les permis de construire et la conformité après l’achèvement des travaux.
Un bien qui semble attractif au seul vu du prix peut ainsi se révéler inéligible ou poser un problème juridique. Une vérification diligente juridique indépendante, incluant une recherche sur le titre de propriété et l’examen des documents d’urbanisme, doit systématiquement précéder la signature du contrat d’achat.
Afin de limiter ces risques, Immigrant Invest travaille uniquement avec des biens immobiliers vérifiés qui répondent aux exigences des programmes et aide les investisseurs à sélectionner une option conforme à l’ensemble des critères applicables.
Exemples de biens immobiliers en Grèce
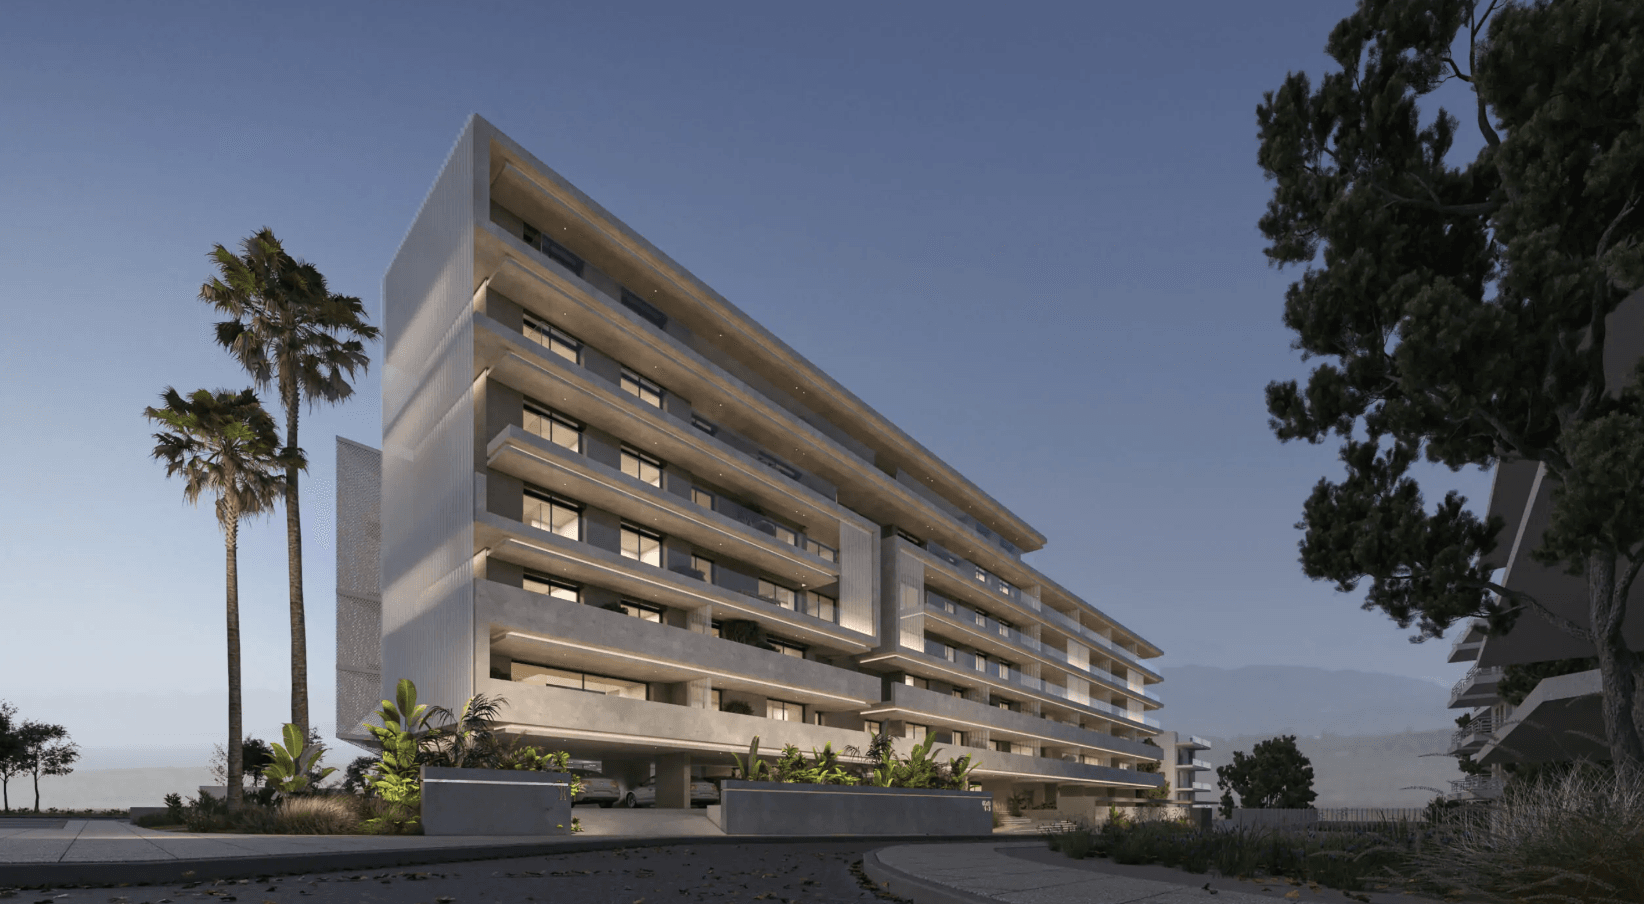

Grèce, Athens
720 000 €+
Cosy and stylish apartments in modern style, Glyfada, Athens
 98 m²
 2
 2
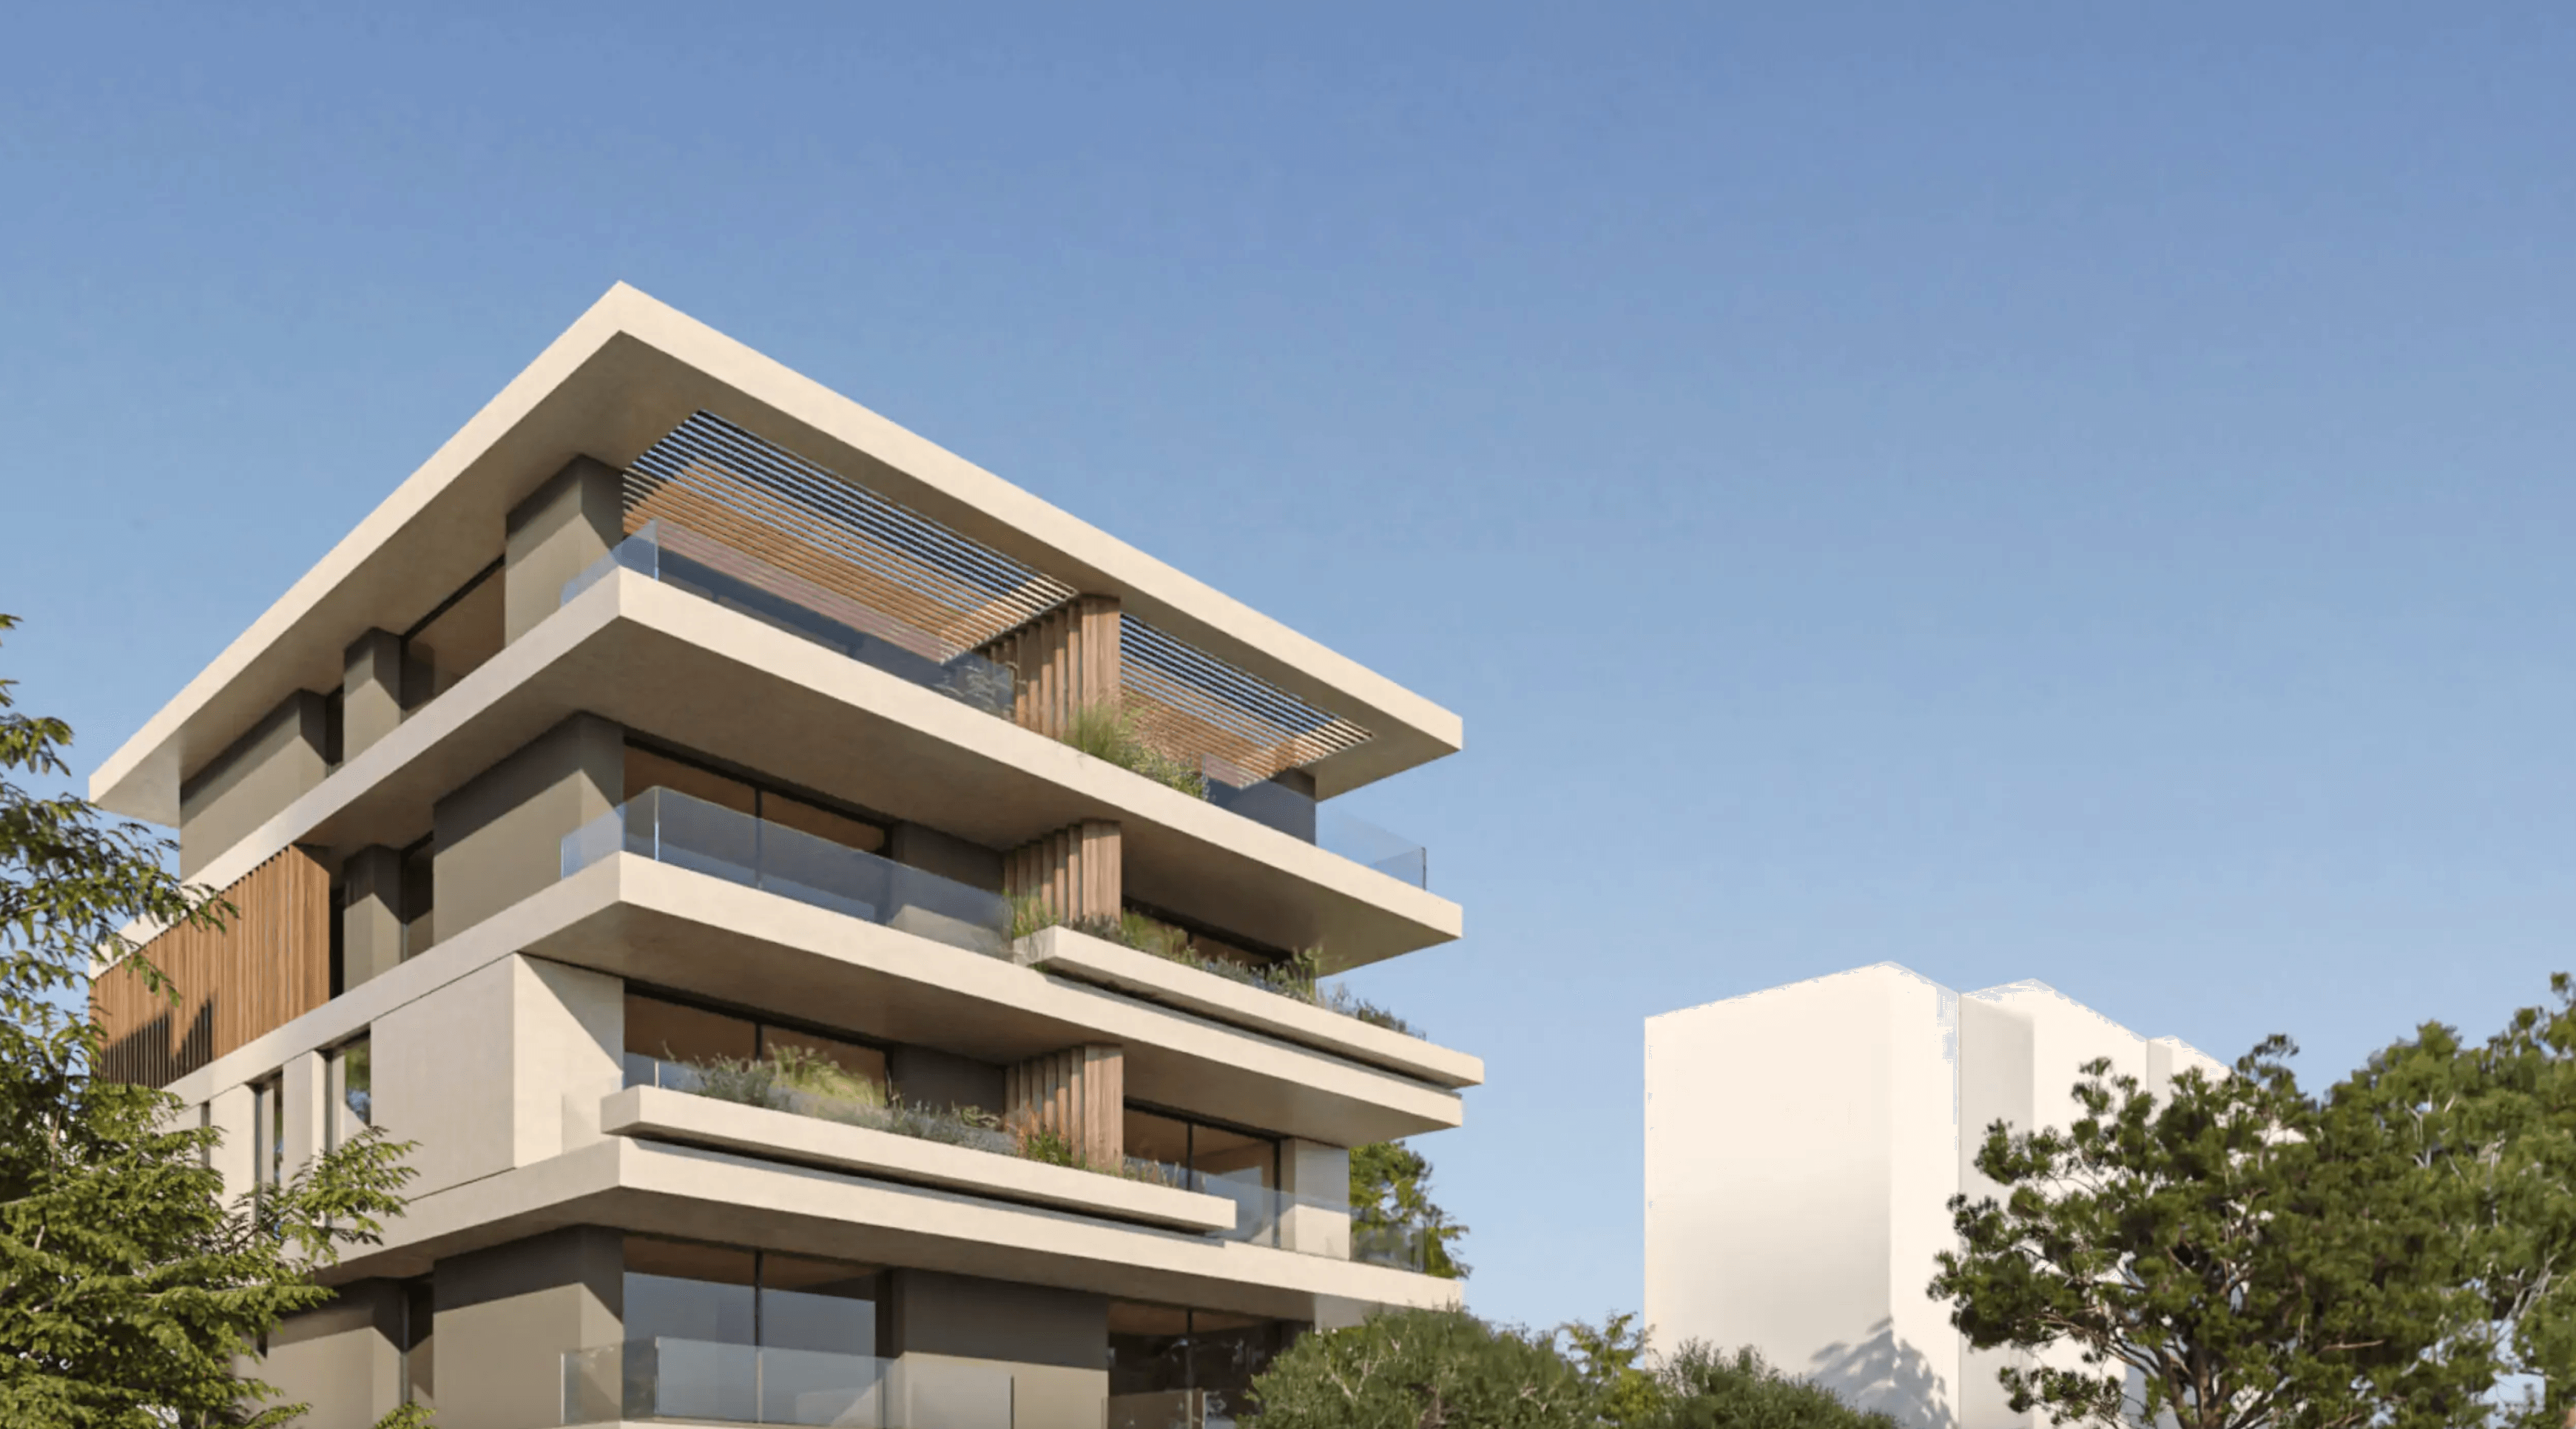
Grèce, Athens
1 185 000 €+
Luxury apartments, Varkiza, Athens
207 m²4 4 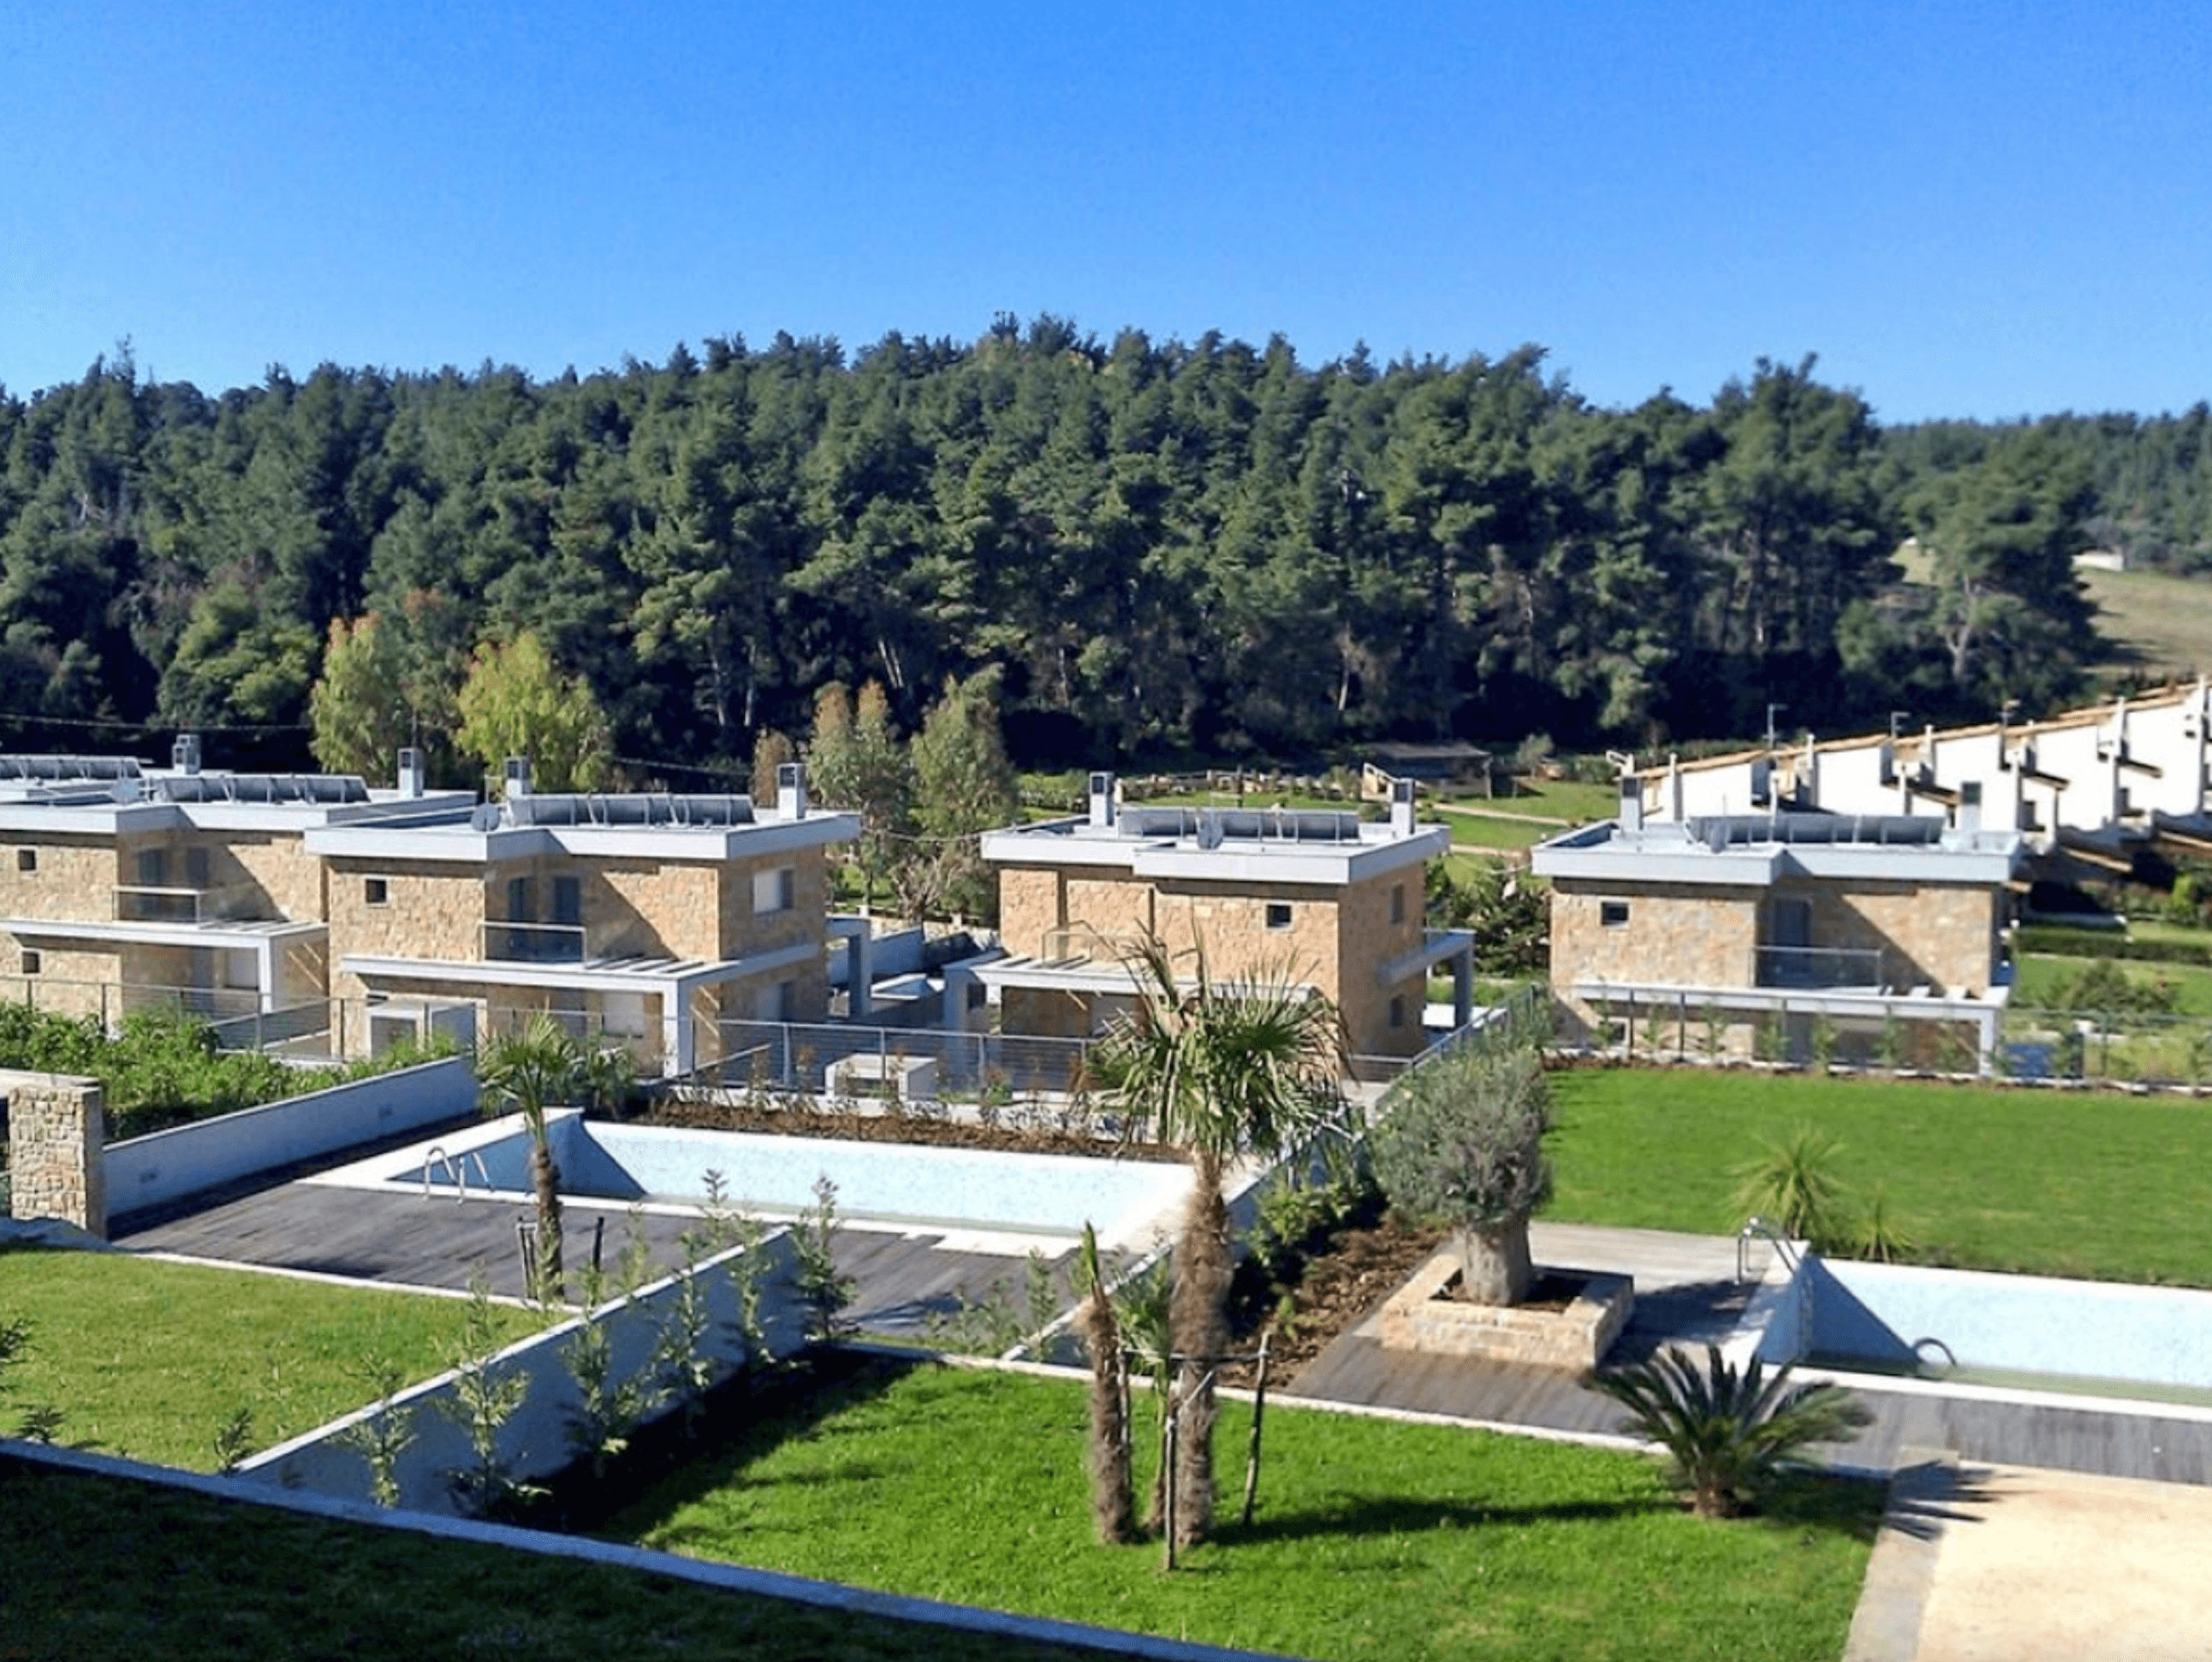
Grèce, Kassandra
505 000 €+
Modern villa, Sani, Kassandra
170 m²4 3 Délais et expiration des documents
Les délais dépendent en partie de facteurs indépendants de la volonté du demandeur, tels que la file d’attente pour le traitement des dossiers et la prise de rendez-vous pour les données biométriques. De nombreux documents ne sont valables que de 3 à 6 mois ; tout retard peut donc imposer de les rééditer, souvent avec de nouvelles apostilles et traductions.
Préparer les documents trop tôt augmente le risque d’expiration, de coûts supplémentaires et de délais rallongés, en particulier dans le cadre des demandes familiales.
Confondre résidence et citoyenneté
Un Visa Doré confère un permis de séjour renouvelable et non la citoyenneté. La naturalisation dans les pays de l’UE impose de remplir des conditions distinctes, notamment plusieurs années de résidence légale, des critères d’intégration et la maîtrise de la langue.
Les investisseurs dont l’objectif à long terme est d’obtenir la citoyenneté européenne doivent évaluer de concert le permis de séjour et les parcours de naturalisation. Considérer la citoyenneté comme une suite automatique du Visa Doré peut entraîner des attentes irréalistes concernant les délais et l’éligibilité.
Incertitude entourant la résidence fiscale
Plusieurs programmes de Visa Doré n’exigent pas des investisseurs qu’ils résident dans le pays d’accueil. Bien que cette souplesse soit souvent attrayante, la détention d’un permis de séjour ne crée pas automatiquement la résidence fiscale.
La résidence fiscale dépend des règles nationales, qui impliquent généralement des seuils de présence physique tels que la règle des 183 jours ou d’autres éléments de rattachement comme le centre des intérêts vitaux. À l’inverse, les investisseurs qui passent un temps considérable dans le pays de destination peuvent involontairement déclencher leur résidence fiscale.
Contrôle approfondi de l’origine des fonds
Les programmes de Visa Doré exigent des demandeurs qu’ils démontrent l’origine licite des fonds d’investissement. Les banques, notaires et autorités responsables des programmes mènent leurs propres contrôles KYC et LCB/FT.
Les demandeurs présentant des historiques financiers complexes — tels que des actifs répartis sur plusieurs juridictions, des revenus issus d’entreprises ou du capital hérité — peuvent faire l’objet de vérifications accrues. Les justificatifs acceptés dans le pays d’origine peuvent ne pas répondre aux exigences des banques locales.
Constituer un dossier structuré sur l’origine du patrimoine, retraçant le parcours des fonds depuis leur source initiale jusqu’à la transaction d’investissement finale, permet de réduire sensiblement les délais.
Attentes exagérées en matière de rendement
Les options de Visa Doré peuvent générer un retour sur investissement. Par exemple, les investisseurs peuvent percevoir des revenus locatifs d’un bien immobilier, réaliser une plus-value lors de la revente d’un actif ou obtenir des rendements via des fonds d’investissement lorsque ces options existent. Les supports promotionnels mentionnant des rendements ou des performances prévisionnels présentent généralement des estimations et non des résultats garantis.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
Les revenus locatifs réels dépendent de l’emplacement du bien, de la demande, du taux d’occupation et de la qualité de la gestion. La performance des fonds dépend des conditions de marché, de la stratégie d’investissement et des frais applicables. Après déduction des charges, des périodes de vacance et des impôts locaux, le rendement final peut être nettement inférieur aux chiffres présentés initialement.
Comment Immigrant Invest vous accompagne pour obtenir une résidence par investissement dans l’UE
Immigrant Invest est une société de migration d’investissement agréée présente dans le secteur depuis 2006. Nous réunissons plus de 70 professionnels certifiés dans 11 pays et avons accompagné plus de 10 000 clients dans leurs démarches de résidence et de citoyenneté.
Pour les investisseurs qui envisagent une résidence dans l’UE au sein de pays sans impôt sur la fortune, Immigrant Invest propose un accompagnement complet comprenant :
- Une vérification diligente préliminaire avant le dépôt de la demande afin d’identifier les risques éventuels.
- Un conseil sur le choix du pays le plus adapté et sur l’option d’investissement en fonction des objectifs du client, de la composition de sa famille, de son budget et de ses délais.
- Un accompagnement juridique complet tout au long de la procédure de demande, en parfaite conformité avec les règles actuelles de chaque programme.
- La préparation des documents, incluant des listes de contrôle personnalisées, la coordination des traductions, la légalisation notariée et les apostilles, ainsi qu’une assistance pour la documentation sur l’origine des fonds lors des vérifications de conformité et bancaires.
- Un accompagnement pour l’investissement immobilier et les autres options d’investissement, selon le programme.
- La soumission de la demande et un suivi à chaque étape de la procédure jusqu’à la délivrance de la carte de séjour.
- Une assistance pour le renouvellement et la planification à long terme liée au maintien du statut de séjour.
Les juristes d’Immigrant Invest sont régulièrement invités par de grands médias pour commenter l’actualité de la migration d’investissement, ce qui témoigne de la notoriété professionnelle de l’entreprise sur le marché.
L’essentiel à retenir sur les pays de l’UE sans impôt sur la fortune
- La plupart des pays européens ne prélèvent pas d’impôt net sur la fortune. En Europe, un impôt général sur la fortune ne subsiste qu’en Espagne, en Norvège et en Suisse.
- L’Italie, la France, la Belgique et les Pays-Bas ne prélèvent pas d’impôt net sur la fortune en tant que tel, mais appliquent d’autres taxes susceptibles de produire un effet similaire dans la pratique.
- Pour les investisseurs, s’installer dans un pays sans impôt sur la fortune peut être combiné avec d’autres avantages, tels que l’absence de droits de succession, un régime favorable sur les plus-values ou l’accès à un régime fiscal spécial.
- Les options de résidence par investissement sont accessibles au Portugal, en Grèce, à Malte, à Chypre, en Hongrie, en Italie, en Lettonie et en Andorre.
- Un Visa Doré ne confère pas automatiquement le statut de résident fiscal à son titulaire. La résidence fiscale est généralement déclenchée par la présence physique — généralement 183 jours par an — et d’autres liens tels qu’un foyer d’habitation permanent ou le centre des intérêts vitaux.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise internationale de 15 ans — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance