


En Grèce, l’impôt sur le revenu des personnes physiques peut atteindre 44 %, mais les nouveaux résidents fiscaux peuvent opter pour des régimes fiscaux spéciaux et réduire leur charge fiscale. Les revenus des sociétés sont imposés au taux de 22 %. Les taux d’imposition grecs sont identiques pour les résidents et les non-résidents fiscaux.
Qui paie des impôts en Grèce ?
En Grèce, les impôts sont payés par les personnes physiques et les entreprises. Les impôts sont prélevés sur le revenu, les biens meubles et immeubles, les plus-values, la valeur ajoutée, les donations et successions, les dividendes, les intérêts, les redevances, etc.
En cas d’emploi salarié, l’employeur et l’employé paient tous deux des cotisations de sécurité sociale. Les personnes fortunées et les entreprises réalisant un chiffre d’affaires important sont également soumises à différentes taxes sur le « luxe ».
En général, les taux d’imposition grecs ne dépendent pas de la résidence fiscale. Les impôts grecs pour les non-résidents coïncident avec ceux des résidents, à quelques exceptions près. Par exemple, les sociétés résidentes fiscales en Grèce sont exonérées d’impôt sur les redevances, tandis que les entreprises non-résidentes en Grèce le paient au taux de 20 %.
Une personne physique est considérée comme résidente fiscale grecque si elle passe plus de 183 jours par an en Grèce. Si une personne ne passe 183 jours ni en Grèce ni dans un autre pays, d’autres critères sont pris en compte, tels que la propriété d’actifs, la nationalité, l’affiliation à la sécurité sociale, ainsi que le pays où réside la famille et où les enfants sont scolarisés.
Pour passer plus de 183 jours en Grèce et obtenir la résidence fiscale, les étrangers doivent posséder un permis de séjour, par exemple un permis lié à l’emploi ou le Visa Doré de la Grèce.
Une personne morale est considérée comme résidente fiscale grecque si elle a été constituée ou établie conformément à la législation grecque, si son siège social se trouve en Grèce ou si le lieu de sa direction effective est situé en Grèce.
L’exercice fiscal grec coïncide avec l’année civile et suit l’année d’imposition. Il commence le 1er janvier et se termine le 31 décembre. Si les personnes morales tiennent une comptabilité en partie double, la période imposable peut se terminer le 30 juin. La déclaration fiscale doit être soumise avant le dernier jour du sixième mois suivant la fin de l’année fiscale, qui est généralement le 30 juin.

Obtenez votre estimation personnalisée du coût pour le Visa Doré de la Grèce
Impôts grecs pour les personnes physiques
L’impôt sur le revenu des personnes physiques est prélevé selon trois barèmes progressifs différents. Les revenus du travail, les bénéfices commerciaux et les pensions sont imposés de 9 à 44 %. Les revenus locatifs sont imposés de 15 à 45 %. L’ensemble des revenus est en outre soumis à une contribution de solidarité de 0 à 10 %.
Les résidents sont imposés sur leur revenu mondial, tandis que les non-résidents en Grèce ne sont imposés que sur leurs revenus de source grecque.
En cas d’emploi salarié, les employeurs versent l’impôt sur le revenu aux autorités fiscales chaque mois, et les salariés n’ont pas besoin de déclarer ces revenus.
Taux de l’impôt sur le revenu des personnes physiques
Faisons un exemple de calcul. Imaginons que jusqu’à la fin de l’année fiscale, un contribuable grec a gagné 40 000 € : 25 000 € grâce à son emploi et 15 000 € grâce à la location d’un appartement.
Pour les revenus de son travail, cette personne paiera 9 % sur 10 000 €, 22 % sur 10 000 € supplémentaires et 28 % sur 5 000 €, soit 4 500 €. Pour ses revenus locatifs, elle paiera 15 % sur 12 000 € et 35 % sur 3 000 €, soit 2 850 €. Au titre de la contribution de solidarité, elle paiera 6,5 % sur 40 000 €, soit 2 600 €. Au total, ses revenus sont imposés à hauteur de 9 950 €.
Impôts fonciers. Lors de l’achat d’un bien immobilier en Grèce, vous devez payer la taxe de transfert immobilier (FMA) au taux de 3,09 % de la valeur du bien. Ensuite, vous payez annuellement un impôt uniforme sur la propriété immobilière (ENFIA) et une taxe municipale (TAP).
La taxe municipale est prélevée à un taux compris entre 0,025 et 0,035 % de la valeur du bien immobilier, selon son emplacement et son ancienneté, et est incluse dans les factures de services publics. L’impôt uniforme dépend non seulement de la valeur objective du bien, mais aussi de sa superficie, de sa localisation, de son utilisation, du prix de zone, de son ancienneté, etc., et est donc calculé individuellement.
Comment payer les impôts fonciers en Grèce :
-
Avant l’achat, l’acheteur dépose la déclaration de taxe de transfert immobilier, ce qui peut se faire en ligne via le portail myPROPERTY, et paie l’impôt correspondant.
-
Après l’achat, le propriétaire dépose la déclaration de données immobilières, ou formulaire E9, via le portail myAADE. Cela doit être fait dans les 30 jours suivant la date de signature du contrat de vente. Pour obtenir un nom d’utilisateur et un mot de passe pour myAADE, le propriétaire s’inscrit aux services en ligne Taxisnet.
-
Sur la base des informations du formulaire E9, l’Autorité indépendante des revenus publics (AADE) calcule le montant de l’ENFIA, émet un avis d’imposition administratif et informe le propriétaire par e-mail. Ensuite, les avis d’imposition de l’ENFIA sont publiés chaque année sur la plateforme myAADE.
-
Le propriétaire du bien se connecte au site web myAADE, sélectionne « Debts, Payments and Contributions » (« Οφειλές, πληρωμές & επιστροφές ») dans le menu, et consulte le montant à payer, les dates des échéances ainsi que l’identifiant de dette requis pour effectuer le paiement auprès de la banque.
-
Le propriétaire paie l’impôt en ligne via sa banque ou en personne dans une agence bancaire.
Plus de 10 000 investisseurs nous font confiance
Votre raccourci vers la résidence en Grèce : les meilleurs biens immobiliers à partir de 250 000 €
Les autres impôts pour les personnes physiques, tels que les cotisations de sécurité sociale, l’impôt sur les plus-values, les retenues à la source sur les dividendes, les intérêts et les redevances, sont généralement prélevés à un taux forfaitaire. Toutefois, l’impôt sur les successions est soumis à un barème progressif en fonction du lien de parenté entre le défunt et l’héritier.
Ces impôts sont prélevés aux taux suivants :
-
plus-values à 15 % ;
-
cotisations de sécurité sociale à 14,12 % du salaire ;
-
retenue à la source sur les dividendes à 5 % ;
-
retenue à la source sur les intérêts à 15 % ;
-
retenue à la source sur les redevances à 20 %, sachant que les redevances versées à des sociétés résidentes en Grèce sont exonérées d’impôt ;
-
successions jusqu’à 10 % pour les proches parents et jusqu’à 40 % pour les autres héritiers ;
-
donations aux proches parents à 10 %, sachant que les donations d’une valeur inférieure à 800 000 € sont exonérées d’impôt. Donations à d’autres personnes : jusqu’à 40 %.
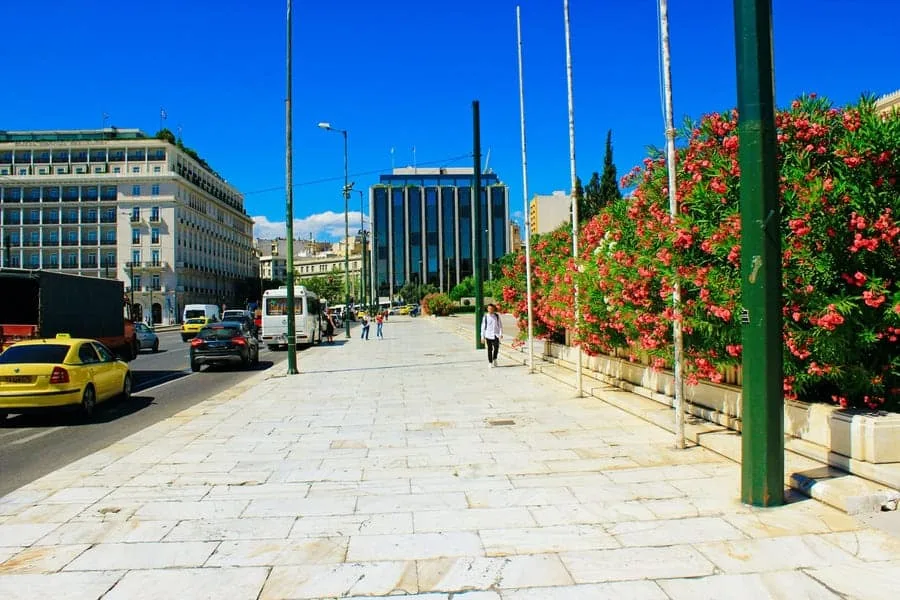
Pour un séjour à l’hôtel 5 étoiles Grande Bretagne à Athènes, les clients doivent s’acquitter d’une taxe de séjour de 4 €. Cette taxe a été instaurée en 2018 et varie de 0,25 à 4 €, selon la catégorie de l’hôtel
Régimes fiscaux avantageux en Grèce
L’impôt sur le revenu en Grèce pour les étrangers peut être réduit s’ils deviennent résidents fiscaux en Grèce et optent pour l’un des trois régimes fiscaux spéciaux.
Le régime pour les étrangers employés en Grèce peut s’appliquer aux nouveaux résidents fiscaux grecs qui travaillent dans des entreprises grecques, sont indépendants ou dirigent une entreprise en Grèce. Sous ce régime, 50 % des revenus gagnés en Grèce sont exonérés d’impôt pendant sept ans.
Une personne physique est éligible à ce régime si elle :
-
N’a pas été résidente fiscale en Grèce pendant 5 des 6 années précédentes.
-
A transféré sa résidence fiscale depuis un pays avec lequel la Grèce a conclu un accord de coopération administrative en matière fiscale.
-
Est employée dans une société grecque ou exerce une activité commerciale en Grèce.
-
A déclaré son intention de résider en Grèce pendant au moins deux ans.
Le régime pour retraités étrangers est un régime d’imposition alternatif pour les retraités devenus récemment résidents fiscaux en Grèce. Sous ce régime, leurs revenus de source étrangère sont imposés à un taux forfaitaire de 7 %, qui doit être payé en une seule fois avant le dernier jour ouvrable de juillet. Ce traitement fiscal s’applique pour une durée maximale de 15 ans.
Un retraité peut adhérer à ce régime s’il n’a pas été résident fiscal en Grèce pendant 5 des 6 années précédentes et si sa dernière résidence fiscale était un pays avec lequel la Grèce a conclu un accord de coopération administrative en matière fiscale.
Sous le régime des retraités étrangers, les retraités doivent déclarer à la fois leurs revenus de source grecque et étrangère dans leurs déclarations fiscales.
Le régime pour personnes fortunées (HNWI) est un mode alternatif d’imposition des revenus de source étrangère perçus par des personnes physiques devenues récemment résidentes fiscales en Grèce. Sous le régime HNWI, les personnes paient un impôt forfaitaire de 100 000 € par an, quel que soit leur revenu. Elles sont également exonérées d’impôt sur les successions et les donations sur leurs actifs étrangers. Ce régime peut s’appliquer pendant 15 ans maximum.
Une personne est éligible à ce traitement fiscal si elle n’a pas été résidente fiscale en Grèce pendant 7 des 8 années précédentes. Pour opter pour le régime HNWI, le demandeur doit investir 500 000 € dans l’immobilier, des actifs mobiliers ou des parts de personnes morales basées en Grèce, ou dans le cadre du programme de la Visa Doré de la Grèce.
Les membres de la famille de l’investisseur peuvent se joindre à lui et doivent s’acquitter d’un montant supplémentaire de 20 000 € par an.
Si les investisseurs ou les membres de leur famille imposés sous le régime HNWI perçoivent des revenus en Grèce, ces derniers sont imposés et doivent être déclarés dans la déclaration fiscale. De plus, tout impôt payé à l’étranger n’est pas imputé sur les obligations fiscales grecques.
La date limite de dépôt de la demande est fixée au 31 mars pour chacun des trois régimes fiscaux décrits ci-dessus. La demande est examinée dans un délai de 60 jours.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré de la Grèce
Impôts grecs pour les entreprises
L’impôt sur les sociétés en Grèce est prélevé à un taux forfaitaire de 22 %, qui a été ramené de 24 % en 2021. La seule exception concerne les établissements de crédit : leurs bénéfices sont imposés à 29 %. Les plus-values sont traitées comme des revenus commerciaux ordinaires.
Les sociétés résidentes sont imposées sur leurs bénéfices mondiaux, tandis que les entités non-résidentes en Grèce ne sont imposées que sur les bénéfices réalisés en Grèce. Le pays préleve également un impôt sur le revenu sur les bénéfices des sociétés étrangères contrôlées (SEC). Une SEC est une société non grecque dont la participation de contrôle est détenue par un résident fiscal en Grèce.
La taxe sur la valeur ajoutée (TVA) s’applique à presque tous les biens et services en Grèce. Le taux normal est de 24 %, mais il peut être réduit en fonction du lieu ou du type de bien ou de service. Sur cinq îles grecques, les taux de TVA sont réduits de 30 %. Les petites entreprises ayant fourni des biens et des services pour un montant maximal de 10 000 € par an peuvent adhérer au régime spécial et être exonérées de la TVA.
Taux de TVA en Grèce
La taxe sur le luxe est prélevée sur des biens tels que les bijoux, les vêtements et les chaussures en fourrure ou en cuir. Le taux est de 10 %. Les avions, hydravions et hélicoptères à usage privé sont soumis à une taxe sur le luxe de 20 %.
L’impôt sur la propriété immobilière (ENFIA) est calculé de manière similaire à celui des personnes physiques. Cependant, les entreprises sont soumises à une taxe complémentaire de 0,55 % sur leurs droits immobiliers. Si le bien immobilier est utilisé pour la production ou l’exercice d’une activité commerciale, le taux de la taxe complémentaire est de 0,1 %.
Certaines sociétés propriétaires de biens immobiliers sont soumises à une taxe spéciale sur les biens immobiliers (SRET). Elle est prélevée annuellement au taux de 15 % de la valeur objective du bien immobilier, mais certaines catégories d’entreprises sont exonérées de cet impôt, conformément à l’article 15 de la loi 3091/2002.
Autres impôts et taxes :
-
les cotisations de sécurité sociale sont payées par les employeurs au taux de 22,54 % du salaire ;
-
les droits d’accise atteignent 35 % sur le tabac et 63,7 % sur les carburants ;
-
les taux de retenue à la source coïncident avec ceux appliqués aux personnes physiques : 5 % pour les dividendes, 15 % pour les intérêts et 20 % pour les redevances. Si une société remplit certaines conditions, elle peut être exonérée de la retenue à la source.
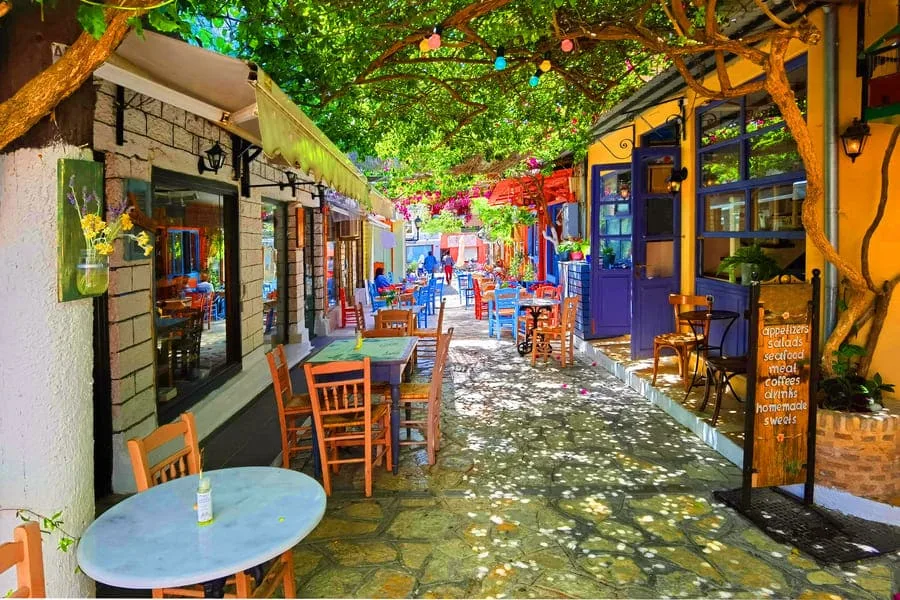
La ville de Préveza est un pôle touristique comptant de nombreux clubs, bars et cafés. En Grèce, la bière est assez chère, car le droit d’accise sur la bière est l’un des plus élevés de l’UE : 0,21 € par bouteille de 330 ml. Néanmoins, le vin et les vins effervescents sont exonérés de droits d’accise en Grèce
Conventions de double imposition signées par la Grèce
La Grèce a signé des conventions de double imposition avec 57 pays, parmi lesquels figurent tous les États membres de l’UE, l’Inde et la Chine.
Dans la plupart des cas, les conventions s’appliquent aux revenus et au capital. Mais l’Allemagne, l’Italie, l’Espagne et les États-Unis ont conclu des accords élargis avec la Grèce qui s’appliquent également à l’immobilier, aux successions et aux donations.
Pays ayant signé une convention de double imposition avec la Grèce
Albanie,
Arménie,
Autriche,
Azerbaïdjan,
Belgique,
Bosnie-Herzégovine,
Bulgarie,
Canada,
Chine,
Croatie,
Chypre,
République tchèque,
Danemark,
Égypte,
Estonie,
Finlande,
France,
Géorgie,
Allemagne,
Hongrie,
Islande,
Inde,
Irlande,
Israël,
Italie,
Koweït,
Lettonie,
Lituanie,
Luxembourg,
Maroc,
Mexique,
Malte,
Moldavie,
Pays-Bas,
Norvège,
Pologne,
Portugal,
Qatar,
Roumanie,
Russie,
Arabie saoudite,
Saint-Marin,
Serbie,
Slovaquie,
Slovénie,
Afrique du Sud,
Corée du Sud,
Suède,
Espagne,
Suisse,
Turquie,
Tunisie,
Ukraine,
Émirats arabes unis,
Royaume-Uni,
États-Unis,
Ouzbékistan.
Comment obtenir la résidence en Grèce pour devenir résident fiscal grec
Les visas Schengen ordinaires ne permettent pas de passer plus de 180 jours par an en Grèce, et les étrangers doivent y séjourner au moins 183 jours pour obtenir la qualité de résident fiscal. Cela devient possible s’ils obtiennent un permis de séjour grec.
Il existe plusieurs moyens d’obtenir la résidence en Grèce : entrer dans une université grecque, obtenir un emploi dans une entreprise grecque ou épouser un citoyen grec. Les personnes fortunées demandent un permis de séjour pour personnes financièrement indépendantes ou un Visa Doré de la Grèce.
Les permis de séjour pour personnes financièrement indépendantes sont délivrés aux demandeurs qui gagnent au moins 2 000 € par mois et disposent d’au moins 24 000 € sur leur compte bancaire en Grèce. Les cartes de séjour sont valables deux ans et doivent ensuite être renouvelées.
Les Visas Dorés sont délivrés aux demandeurs qui ont investi au moins 250 000 € dans l’économie grecque.
Le montant minimum s’applique aux options immobilières : achat d’un bien immobilier ou d’un terrain, bail de 10 ans ou multipropriété. Si les demandeurs achètent des titres ou ouvrent un dépôt bancaire, ils doivent investir un montant minimum de 400 000 €.
Les cartes de séjour sont valables cinq ans.
Découvrez les avantages, les conditions et les détails du programme de résidence par investissement en Grèce
Options d’investissement du Visa Doré de la Grèce
-
À partir de 250 000 € — achat ou location d’un bien immobilier ; achat d’un terrain
-
À partir de 400 000 € — achat de titres ; ouverture d’un dépôt bancaire
Dans la demande de permis de séjour par investissement en Grèce, l’investisseur peut inclure son conjoint, ses enfants célibataires de moins de 21 ans et ses parents. Les investisseurs eux-mêmes doivent être âgés de plus de 18 ans, avoir un casier judiciaire vierge et être en mesure de prouver la légalité de leurs revenus.
La demande est traitée dans un délai de 1 à 2 mois, et la procédure d’obtention du Visa Doré de la Grèce dure environ six mois.
Pour payer des impôts en Grèce, les étrangers doivent obtenir un numéro d’identification fiscale. En langue grecque, il est appelé AFM. On peut l’obtenir auprès du centre des impôts local ou du service des impôts, soit sur le lieu de résidence, soit dans la zone où la personne achète un bien immobilier.
Une demande d’AFM peut être faite en personne ou par procuration. Les documents requis sont une carte d’identité et un justificatif de domicile. Si un non-résident fiscal en Grèce doit obtenir un AFM, il doit désigner un représentant fiscal en Grèce.
Après l’obtention du numéro AFM, son titulaire doit soumettre la déclaration fiscale E1 chaque année, même s’il n’a pas résidé en Grèce au cours de l’année d’imposition et n’y a perçu aucun revenu. Les propriétaires immobiliers soumettent en outre le formulaire E9 chaque année.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise internationale de 15 ans — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance