
Le Portugal propose l’un des systèmes fiscaux les plus flexibles d’Europe, au sein duquel la charge réelle dépend des taux nominaux, du statut de résidence, des déductions disponibles et de l’accès aux conventions fiscales internationales.
Avec le régime IFICI offrant un taux forfaitaire de 20 % pour certains professionnels et un taux d’imposition des sociétés fixé à seulement 5 % à Madère, une planification judicieuse peut faire une grande différence. En pratique, de nombreux contribuables paient moins que ce que suggèrent les tranches d’imposition ordinaires.
Pour les personnes sollicitant le Visa Doré du Portugal, le visa D7 ou le visa nomade digital, il est essentiel de comprendre comment les revenus sont imposés et comment éviter la double imposition.
Comment fonctionne le système fiscal au Portugal ?
Le système fiscal du Portugal combine des taux progressifs pour les personnes physiques avec des incitations ciblées conçues pour attirer les investisseurs, les professionnels et les retraités. L’optimisation fiscale dépend de trois facteurs principaux : le statut de résidence, la composition des revenus et la couverture des conventions de double imposition, mais aussi des caractéristiques structurelles qui distinguent le Portugal au sein des pays de l’UE.
Le Portugal a longtemps été considéré comme un pays fiscalement avantageux, principalement grâce au régime des résidents non habituels (NHR). Le régime NHR a atteint son apogée entre 2012 et 2018, attirant des milliers d’étrangers, en particulier des retraités venus de France, d’Italie et du Brésil, avec des pensions initialement exonérées d’impôt puis imposées au taux forfaitaire de 10 % à partir de 2020 ; la population résidente étrangère a atteint environ 480 000 personnes pour dépasser les 500 000 en 2019[1]Source : Nombre d’étrangers résidant au Portugal, Ministère de l’Administration interne, Portugal.
L’optimisation fiscale au Portugal est façonnée par le statut de résidence, la structure des revenus et le réseau de conventions fiscales, mais elle reflète également des avantages fiscaux structurels essentiels pour les particuliers et les familles.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré du Portugal
Avantages structurels fondamentaux
Le Portugal ne prélève aucun impôt général sur la fortune, ni d’impôt distinct sur les successions ou les donations. Un droit de timbre s’applique toutefois aux mutations à titre gratuit, mais les transmissions entre conjoints, parents et enfants sont totalement exonérées.
Les propriétaires immobiliers bénéficient de taux municipaux annuels relativement bas, et les résidences principales inférieures à certains seuils peuvent bénéficier d’une réduction ou d’une exonération de l’IMI (impôt municipal sur les biens immobiliers).
Principales catégories d’imposition :
- Impôt sur le revenu des personnes physiques : progressif de 12,5 à 48 %[2]Source : Impôt sur le revenu des personnes physiques, Gouvernement portugais, avec des déductions et crédits d’impôt qui réduisent considérablement les taux effectifs.
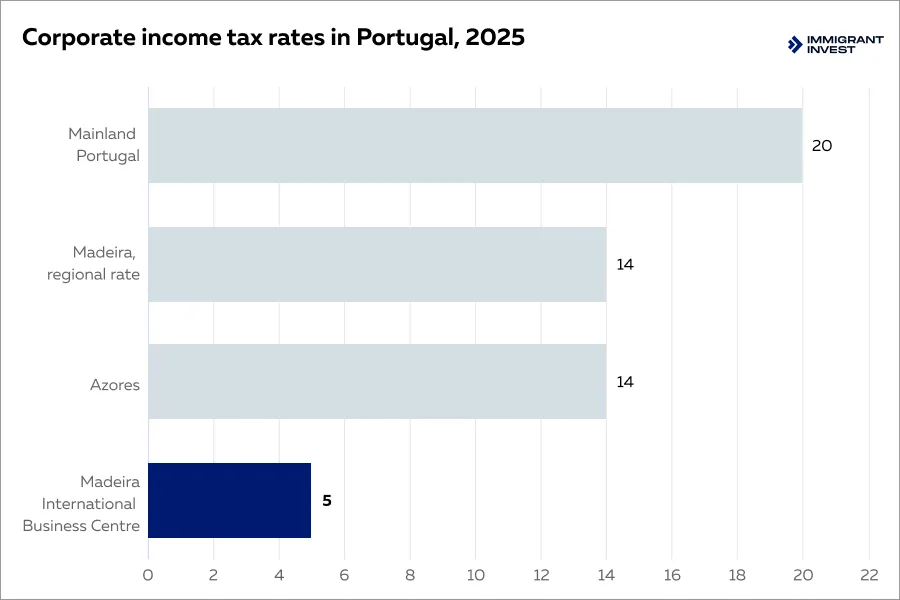
- Impôt sur les sociétés : 20 % sur le continent, réduit à 14 % à Madère et aux Açores, et à seulement 5 % au sein du Centre international d’affaires de Madère[3]Source : Impôt sur les sociétés, Gouvernement portugais.
- Taxe sur la valeur ajoutée : taux normal de 23 %, avec des taux réduits de 13 % et 6 % pour des biens et services spécifiques[4]Source : Taxe sur la valeur ajoutée, Gouvernement portugais.
- Impôts immobiliers : taxe de transfert IMT allant jusqu’à 7,5 %[5]Source : Imposto Municipal sobre as Transmissões Onerosas de Imóveis, IMT, PwC et impôt annuel IMI entre 0,3 et 0,45 %[6]Source : Imposto Municipal sobre Imóveis, IMI, PwC, selon la valeur et la localisation du bien.
Du NHR à l’IFICI — le nouveau régime
L’ancien régime des résidents non habituels, qui offrait des taux forfaitaires et des exonérations sur les revenus de source étrangère pendant 10 ans, a été fermé aux nouveaux entrants fin 2023. Il a été remplacé par le régime IFICI (Incentivo Fiscal à Investigação Científica e Inovação), lancé en 2024.
L’IFICI accorde un taux forfaitaire de 20 % d’impôt sur le revenu des personnes physiques pendant 10 ans au maximum sur les revenus éligibles de source portugaise et exonère d’impôt la plupart des dividendes, intérêts, revenus locatifs et plus-values d’origine étrangère — sauf s’ils proviennent de juridictions figurant sur liste noire.
Ensemble, ces éléments montrent que le cadre d’optimisation fiscale du Portugal ne bénéficie pas seulement aux familles : il profite tout autant aux investisseurs, aux entrepreneurs et aux professionnels qualifiés grâce à une combinaison de règles transparentes, de protection par les conventions fiscales et d’incitations prévisibles.
Comparaison des taux d’imposition de droit avec les taux effectifs
Les taux de droit sont les tranches barémiques et taux forfaitaires fixés par la loi. Le taux effectif est la part du revenu réellement payée au titre de l’impôt après prise en compte des abattements, déductions, crédits d’impôt et de la chronologie des revenus. Ces deux chiffres divergent souvent.
Éléments influençant le taux effectif :
- Les abattements personnels et les déductions ciblées réduisent la base imposable.
- Les catégories de revenus suivent des barèmes ou retenues spécifiques (salaires, dividendes, intérêts, loyers et plus-values).
- Les particularités municipales et régionales peuvent alourdir ou réduire la facture fiscale.
- La sécurité sociale est calculée selon des règles distinctes tout en modifiant la charge globale pour les salariés et travailleurs indépendants.
- Le calendrier des distributions et des réalisations influe sur la tranche applicable au cours d’une année donnée.
Exemple : effet du calendrier des revenus sur les tranches d’imposition portugaises, 2025

Si, en revanche, la plus-value de 15 000 € est reportée à 2026, par exemple en la réinvestissant au sein du fonds jusqu’au rachat, le revenu imposable pour 2025 reste de 35 000 €, ce qui correspond à la 6e tranche avec un taux marginal d’environ 39 % et un impôt total d’environ 7 700 €.
En échelonnant ses revenus sur plusieurs années, l’investisseur économise environ 4 300 € d’impôt et reste dans une tranche effective inférieure. De nombreux fonds réglementés conçus pour les investisseurs du Visa Doré du Portugal utilisent ce mécanisme : les revenus ne sont pas distribués chaque année mais seulement à la sortie, ce qui permet aux non-résidents et aux résidents temporaires de différer l’imposition et de réduire leur taux effectif global.
Résultats illustratifs
Les résultats fiscaux pour les nomades digitaux au Portugal peuvent faire apparaître un écart entre les tranches de droit supérieures et la charge effective une fois appliqués l’abattement non imposable et les déductions autorisées.
Les investisseurs empruntant la voie des fonds liés aux avantages fiscaux du Visa Doré du Portugal voient souvent leurs revenus différés jusqu’à la sortie, ce qui peut réduire le taux effectif global par rapport aux barèmes de droit.
Double imposition
La double imposition survient lorsqu’un même revenu est imposé dans deux juridictions différentes. Le Portugal y remédie par des règles internes de crédit d’impôt et un vaste réseau de conventions de double imposition.
Les résidents fiscaux portugais sont imposés sur leurs revenus mondiaux. Lorsque des revenus étrangers ont déjà été imposés à l’étranger, le résident peut demander un crédit d’impôt étranger. Selon les règles portugaises, ce crédit est limité au montant le plus bas entre l’impôt portugais dû sur ce revenu étranger et l’impôt étranger effectivement payé.
Pour les non-résidents, l’imposition ne s’applique généralement qu’aux revenus de source portugaise. La législation nationale peut également prévoir un soulagement unilatéral lorsqu’aucune convention n’existe, mais cette mesure reste plus limitée.
Le Portugal a signé 79 conventions de double imposition, dont 78 sont actuellement en vigueur[7]Source : Conventions de double imposition signées par le Portugal, Portail des finances. Ces traités répartissent les droits d’imposition entre le Portugal et le pays partenaire selon la nature des revenus (emploi, dividendes, intérêts, redevances, plus-values). Ils réduisent généralement les taux de retenue à la source sur les dividendes, intérêts et redevances.
Si vous êtes résident au Portugal et que vous percevez des dividendes d’Allemagne, vous les déclarez dans votre déclaration d’impôts portugaise, mais vous déduisez l’impôt payé en Allemagne dans la limite de l’impôt portugais dû.
Si vous n’êtes pas encore résident fiscal au Portugal, vous ne payez souvent d’impôt au Portugal que sur les revenus de source portugaise, et votre pays d’origine peut accorder un crédit d’impôt en vertu de sa convention avec le Portugal[8]Source : Impôt sur le revenu des personnes physiques au Portugal, Gouvernement portugais.
Les avantages prévus par les traités peuvent être compromis si les revenus proviennent d’une juridiction figurant sur la « liste noire » portugaise des régimes fiscaux privilégiés ; des taux d’imposition plus élevés peuvent alors s’appliquer.
Plus de 10 000 investisseurs nous font confiance
Réglez vos obligations fiscales avant que cela ne devienne un problème
Considérations fiscales pour les titulaires d’un Visa Doré et d’un visa D3 du Portugal
Les résidents titulaires d’un Visa Doré bénéficient d’une grande flexibilité : ils peuvent vivre au Portugal ou à l’étranger tout en conservant leurs droits de résidence. La plupart des investisseurs conservent initialement le statut fiscal de non-résident, ne payant l’impôt portugais que sur leurs revenus locaux, généralement au taux forfaitaire de 25 %. Ceux qui choisissent de devenir résidents fiscaux sont soumis aux taux progressifs standards de 12,5 à 48 %, tout en pouvant accéder aux allègements prévus par les traités et aux nouvelles incitations IFICI du Portugal.
Le programme Global Talent Portugal ou visa D3 est une voie qui permet aux professionnels hautement qualifiés d’obtenir un permis de séjour au Portugal. La détention d’un permis de séjour au titre du visa D3 ne nécessite pas de passer 183 jours par an au Portugal, et il est possible de maintenir son statut de résidence avec une présence physique limitée.
Résidence fiscale
Les titulaires d’un Visa Doré sont soumis à une exigence minimale de présence physique. La loi fixe un séjour minimum de 7 jours la première année et de 14 jours au cours de chaque période ultérieure de 2 ans, raison pour laquelle de nombreux investisseurs restent non-résidents sur le plan fiscal.
La résidence fiscale dépend du code de l’impôt sur le revenu des personnes physiques. Une personne est résidente fiscale si elle passe plus de 183 jours au Portugal au cours de toute période continue de douze mois commençant ou s’achevant pendant l’année fiscale, ou si elle y dispose d’un foyer d’habitation habituel témoignant de son intention de le conserver et de l’occuper[9]Source : Règle de résidence fiscale, Gouvernement portugais.

Taux d’imposition
Les résidents sont imposés selon des taux progressifs allant de 12,5 à 48 %. Les non-résidents sont soumis à un taux forfaitaire de 25 % sur les revenus d’emploi, de travail indépendant et de pension de source portugaise, sous réserve d’allègements prévus par les conventions fiscales.
La législation portugaise fixe également des taux de retenue à la source libératoire sur de nombreux types de revenus d’investissement, avec un taux généralement de 28 % pour les résidents et de 25 % pour les non-résidents, à nouveau sous réserve de réductions conventionnelles le cas échéant.
Les titulaires d’un Visa Doré qui obtiennent la résidence en investissant dans une entreprise ou en créant une société au Portugal peuvent également être soumis à l’impôt sur les sociétés sur les bénéfices de l’entreprise. Le taux de l’impôt sur les sociétés est de 20 %, et le taux normal de la taxe sur la valeur ajoutée (TVA) est de 23 %, des taux réduits de 13 % et 6 % s’appliquant à certains biens et services.
Les personnes qui investissent dans des fonds d’investissement éligibles peuvent être soumises à une retenue à la source sur les revenus distribués. Le taux habituel varie de 10 à 28 %, selon la nature des revenus et les éventuelles conventions de double imposition conclues avec le pays de résidence de l’investisseur.
Pedro Barata,
Responsable du bureau portugais
De nombreux fonds éligibles au Visa Doré sont structurés de manière à différer les revenus jusqu’à la fin de la période d’investissement, ce qui permet aux investisseurs non-résidents de minimiser ou de reporter leur exposition fiscale au Portugal. Le Portugal ne prélevant aucun impôt sur la fortune, la valeur de l’investissement lui-même n’est soumise à aucun impôt annuel.
Tant que vous demeurez non-résident, vous n’avez pas l’obligation de déposer une déclaration d’impôts au Portugal, sauf si vous percevez des revenus de source portugaise. Même dans ces cas-là, la déclaration n’est requise que lorsque le revenu est effectivement versé. Si le fonds reporte les rendements jusqu’à la sortie, vous pouvez éviter toute déclaration fiscale pendant toute la durée de l’investissement.
Le traitement fiscal applicable aux titulaires du Visa Doré du Portugal dépend de leur qualité de résident fiscal et de la nature de leurs revenus. Les non-résidents s’acquittent d’un taux forfaitaire sur leurs revenus de source portugaise, tandis que les résidents sont soumis aux taux progressifs pour les personnes physiques, tout en pouvant souvent faire valoir des réductions conventionnelles ou les avantages de l’IFICI.
Le tableau ci-dessous résume la manière dont les différentes catégories de revenus sont généralement imposées pour ces deux groupes.
Résultats fiscaux illustratifs pour les investisseurs du Visa Doré du Portugal
Comment demander le Visa Doré du Portugal ?
Pour demander le Visa Doré du Portugal, les demandeurs doivent posséder la nationalité d’un pays non membre de l’UE et de l’EEE et effectuer un investissement éligible parmi les options approuvées.
Les options d’investissement actuellement éligibles au titre du programme de Visa Doré comprennent :
- À partir de 250 000 € dans les arts, la culture ou la préservation du patrimoine ;
- À partir de 500 000 € dans un fonds d’investissement éligible ;
- À partir de 500 000 € dans des activités de recherche et développement ;
- À partir de 500 000 € dans des actions de sociétés portugaises accompagnées de la création d’au moins 5 emplois ;
- Création d’une entreprise générant au moins 10 emplois.
Les membres de la famille pouvant être inclus dans la demande sont le conjoint du demandeur, les enfants de moins de 26 ans et les parents. Les enfants de plus de 18 ans et les parents doivent être financièrement dépendants du demandeur principal.
Le Visa Doré du Portugal donne le droit de vivre, d’étudier et de travailler au Portugal, de voyager librement dans l’espace Schengen, et peut mener à la résidence permanente après 5 ans.
Banele, 34 ans
Propriétaire d’une usine de meubles
Des difficultés de visa à la liberté européenne
Banele, un entrepreneur originaire de Soweto, a pris conscience qu’il avait besoin d’un accès sans contrainte aux fournisseurs européens. Lassé des délais de visa et des frontières fermées, il s’est tourné vers le Visa Doré du Portugal comme solution à long terme.
Il a investi dans un fonds d’investissement portugais réglementé. Cet investissement lui a assuré, ainsi qu’à sa famille, la liberté de circulation dans l’espace Schengen et une voie claire vers la résidence permanente après 5 ans.
Aujourd’hui, la famille bénéficie de la liberté de voyager, de développer ses relations commerciales dans toute l’UE et de planifier son futur déménagement au Portugal — prouvant ainsi que l’option des fonds dans le cadre du Visa Doré reste une voie souple et efficace vers la résidence européenne.
Conséquences fiscales pour les nomades digitaux au Portugal
Les nomades digitaux qui vivent et travaillent depuis le Portugal sont soumis aux règles fiscales locales en fonction de la durée de leur séjour et de leur statut de résidence. Le cadre juridique prévoit des allègements, des déductions et des avantages conventionnels qui font du Portugal une base pratique pour les professionnels travaillant à distance.
Résidence fiscale
Les nomades digitaux perçoivent souvent des revenus de source étrangère. Tant qu’ils ne sont pas résidents fiscaux portugais, ces revenus étrangers ne sont pas imposés au Portugal.
Les nomades digitaux au Portugal perçoivent souvent des revenus d’origine étrangère. Bien qu’ils ne soient pas imposés sur ces revenus à moins de devenir résidents, maintenir un statut de non-résident sur plusieurs années s’avère difficile en pratique.
Pour renouveler ou prolonger un permis de séjour, les nomades digitaux doivent résider un nombre minimal de jours dans le pays, ce qui déclenche presque systématiquement la résidence fiscale selon la règle des 183 jours du Portugal. En d’autres termes, ceux qui envisagent de conserver leur statut légal à long terme deviennent inévitablement résidents fiscaux.
Pedro Barata,
Responsable du bureau portugais
Le permis de séjour pour nomades digitaux est assorti d’exigences de séjour minimum : le permis initial est valable 2 ans et nécessite au moins 16 mois de présence physique au Portugal au cours de cette période. Lors du renouvellement, le permis est prolongé de 3 ans, durant lesquels le titulaire doit résider au Portugal pendant au moins 28 mois.
Impôt sur le revenu
Au Portugal, le revenu des personnes physiques est imposé selon un barème progressif allant de 12,5 à 48 %. La voie de résidence pour nomades digitaux fixe le revenu requis à quatre fois le salaire minimum national de 920 € par mois, le seuil d’éligibilité s’établissant ainsi à 3 680 € par mois, soit 44 160 € par an.
Pour un revenu imposable de 44 160 €, le contribuable se situe au cœur de la 7e tranche, dont le taux marginal est de 43,1 %.
En appliquant la formule officielle des tranches 2025, qui consiste à appliquer le taux marginal au revenu au sein de la tranche puis à soustraire la déduction forfaitaire rapide, l’impôt brut avant déductions s’élève à environ 11 220 €[10]Source : Principales informations sur la résidence fiscale au Portugal pour les nomades digitaux, Digital Nomad Tax.
En utilisant les déductions standard habituellement appliquées pour une personne célibataire sans personnes à charge, l’impôt à payer est d’environ 9 930 €, soit un taux effectif proche de 23,8 %.
Le taux effectif augmente avec le niveau de revenus et diminue lorsque les déductions et crédits éligibles sont plus élevés. Les résultats exacts dépendent du profil de chaque contribuable, notamment des dépenses reconnues enregistrées via e-Fatura et des allègements prévus par les traités sur les revenus étrangers.
Les chiffres ci-dessous présentent une illustration de l’impôt sur le revenu après application des mécanismes légaux de base. Pour le Portugal, nous appliquons la méthode des tranches 2025 ; pour l’Espagne, nous appliquons les barèmes de l’État et des régions ; pour l’Italie, nous appliquons le barème national IRPEF. Les surtaxes locales, la sécurité sociale et les crédits personnels dépassant l’abattement personnel de base sont exclus, sauf mention contraire. Taux et tranches pour 2025.
Charge de l’impôt sur le revenu pour les nomades digitaux gagnant 44 160 € par an
Pays
 Portugal
Région et remarques
Tranches nationales 2025, revenu imposable de 44 160 €
Impôt illustratif, €
10 570
Taux effectif
23,9 %
Pays
 Espagne
Région et remarques
Madrid : barèmes de l’État + de Madrid, moins 5 550 € d’abattement personnel
Impôt illustratif, €
8 528
Taux effectif
19,3 %
Pays
Espagne
Région et remarques
Catalogne : barèmes de l’État + de la Catalogne, moins 5 550 € d’abattement
Impôt illustratif, €
9 352
Taux effectif
21,2 %
Pays
 Italie
Région et remarques
IRPEF nationale uniquement : pas de centimes additionnels régionaux ou municipaux
Impôt illustratif, €
11 256
Taux effectif
25,5 %
Pays | Région et remarques | Impôt illustratif, € | Taux effectif |
|---|---|---|---|
| Tranches nationales 2025, revenu imposable de 44 160 € | 10 570 | 23,9 % |
| Madrid : barèmes de l’État + de Madrid, moins 5 550 € d’abattement personnel | 8 528 | 19,3 % |
| Catalogne : barèmes de l’État + de la Catalogne, moins 5 550 € d’abattement | 9 352 | 21,2 % |
| IRPEF nationale uniquement : pas de centimes additionnels régionaux ou municipaux | 11 256 | 25,5 % |
Cotisations de sécurité sociale
Si vous êtes employé par une entreprise étrangère, l’employeur doit payer la sécurité sociale portugaise[11]Source : Cotisations de sécurité sociale, PwC. Il déduit 11 % de votre salaire et ajoute 23,75 % sur ses propres fonds, soit un total de 34,75 %. Sur la base d’un revenu minimum de 3 680 € par mois, votre part s’élève au moins à 405 € par mois.
Cependant, vous pouvez être exonéré si vous prouvez que vous êtes toujours couvert par le système de sécurité sociale de votre pays d’origine. Cela peut s’appliquer si vous disposez d’un certificat européen A1 ou si votre pays a conclu un accord bilatéral avec le Portugal, comme le Royaume-Uni ou les États-Unis.
Si vous êtes travailleur indépendant au Portugal, le taux standard de sécurité sociale est de 21,4 %, mais des abattements existent :
- 1re année : pas de cotisations de sécurité sociale ;
- à partir de la 2e année : seuls 70 % de vos revenus sont pris en compte pour les cotisations, ce qui ramène le taux réel à environ 15 % ;
- vous pouvez également réduire vos versements jusqu’à 25 %, par tranches de 5 %.
Compte tenu de vos revenus mensuels d’au moins 3 680 €, vos cotisations de sécurité sociale ne seraient pas inférieures à 404 €.
Obtenir un visa nomade digital
Pour demander le visa pour nomade numérique au Portugal, les demandeurs doivent :
- être âgés d’au moins 18 ans ;
- être ressortissants d’un pays non-membre de l’UE et de l’EEE ;
- travailler à distance, soit dans le cadre d’un contrat de travail, d’un accord de freelance ou d’un contrat de prestation de services, et leurs clients ou employeurs doivent être établis hors du Portugal.
Les membres de la famille pouvant être inclus dans la demande sont le conjoint du demandeur, ses enfants et ses parents. Tout parent ou enfant de plus de 18 ans doit être financièrement dépendant du demandeur principal.
L’exigence de revenu minimum est fixée à quatre fois le salaire minimum national. Cela signifie qu’il faut gagner au moins 3 680 € par mois, toutes sources confondues.
Les demandeurs doivent également fournir une preuve d’hébergement au Portugal et justifier d’économies financières suffisantes. Le minimum est de 11 040 €, ce qui équivaut à 12 salaires minimums portugais. En cas de demande avec des membres de la famille, les économies requises augmentent : 5 520 € pour chaque conjoint ou parent et 3 312 € pour chaque enfant à charge.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au visa pour nomade numérique au Portugal
Obligations fiscales pour les retraités et autres titulaires du visa D7 Portugal
Les titulaires du visa D7 qui font du Portugal leur résidence principale deviennent soumis aux règles fiscales locales dès lors qu’ils remplissent les critères de résidence. Leurs revenus, qu’ils proviennent de pensions, d’investissements ou d’autres sources, sont évalués selon le système fiscal progressif portugais, mais de nombreux allègements et exonérations peuvent réduire la charge effective.
Le cadre du visa D7 est souvent perçu comme très avantageux pour les retraités en quête d’un environnement fiscal stable et transparent au sein de l’Union européenne.
Résidence fiscale
Le titulaire d’un visa D7 devient résident fiscal s’il passe plus de 183 jours au Portugal au cours de toute période de 12 mois commençant ou s’achevant pendant l’année fiscale, ou s’il y conserve un foyer d’habitation habituel témoignant de son intention de l’occuper.
Les résidents sont imposés sur leurs revenus mondiaux, tandis que les non-résidents ne sont imposés que sur leurs revenus de source portugaise.
Des données récentes montrent que les Américains se tournent en nombre record vers le visa D7 Portugal[12]Source : Intérêt croissant des Américains pour le visa D7 du Portugal, Schengenvisainfo. Fin 2024, les demandes en provenance des États-Unis ont presque quadruplé par rapport aux trois mois précédents, et près de 90 % des candidats américains s’intéressaient spécifiquement au visa D7 plutôt qu’aux options du visa nomade digital ou du Visa Doré.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au visa D7 Portugal
Pensions et revenus d’investissement
Les revenus de retraite sont imposés dans la catégorie H et suivent le barème de l’impôt sur le revenu des personnes physiques, faisant apparaître un taux marginal supérieur proche de 48 %. La charge réelle dépend des abattements et de la liquidation finale.
Le Portugal ne prélève aucun impôt distinct sur les successions ou les donations. Un droit de timbre peut s’appliquer aux mutations à titre gratuit, mais les transmissions au conjoint, aux descendants et aux ascendants sont exonérées, ce que de nombreux retraités considèrent comme l’un des avantages fiscaux essentiels du Portugal pour les familles.
Jeremy Alson,
Investisseur
De la sécurité à la stratégie pour une réussite fiscale
Une famille britannique de quatre personnes a obtenu le visa D7 du Portugal pour bénéficier d’une stabilité et d’une sécurité au sein de l’UE. Une fois qu’ils ont passé plus de 183 jours par an dans le pays, ils sont devenus résidents fiscaux et ont découvert le système fiscal portugais favorable aux familles.
En l’absence d’impôt sur les successions ou les donations et grâce aux exonérations de droit de timbre entre conjoints, parents et enfants, la planification successorale s’est avérée plus simple. L’alignement de leurs revenus avec les conventions de double imposition a permis de réduire les chevauchements et d’améliorer la clarté sur la retenue à la source.
En conséquence, la famille a obtenu un taux effectif plus bas, des déclarations annuelles prévisibles et un parcours de résidence à long terme plus serein — preuve des avantages fiscaux pratiques du Portugal sous le visa D7.
Sécurité sociale et soins de santé
Les cotisations de sécurité sociale portugaises s’appliquent aux revenus d’emploi et de travail indépendant. La plupart des retraités ne percevant que des pensions de retraite n’ont aucune cotisation portugaise à payer.
Si un retraité débute une activité indépendante au Portugal, le régime des travailleurs indépendants applique généralement un taux de 21,4 % sur une base contributive correspondant habituellement à 70 % des derniers revenus facturés, avec des allègements classiques. L’accès au système de santé public dépend du statut de résidence et de l’affiliation.
Obtenir un visa D7
Pour demander le visa D7 Portugal, les candidats doivent :
- être âgés d’au moins 18 ans ;
- provenir d’un pays non membre de l’UE et de l’EEE ;
- justifier d’un revenu passif régulier ou d’une pension atteignant le seuil minimal de 920 € ;
- fournir une preuve de logement au Portugal et une assurance maladie.
Sont éligibles le conjoint ou partenaire, les enfants de moins de 26 ans et les parents du demandeur principal. Les enfants majeurs et les parents doivent être financièrement dépendants pour être éligibles.
Les demandeurs doivent démontrer des revenus passifs réguliers égaux ou supérieurs au salaire minimum portugais. Un demandeur seul doit justifier d’au moins 11 040 € par an, auxquels s’ajoutent des montants complémentaires pour les membres de la famille : 5 520 € pour chaque conjoint ou parent et 2 760 € pour chaque enfant à charge.
Les demandeurs doivent également détenir des économies sur un compte bancaire portugais ou étranger. Le montant de référence équivaut à douze fois le salaire minimum, soit 11 040 €, avec les mêmes majorations pour les membres de la famille.
Charge de l’impôt sur le revenu pour les retraités titulaires du visa D7 gagnant 11 040 € par an
Pays
Portugal
Région et remarques
Tranches nationales 2025, revenu imposable de 11 040 € pensions de catégorie H
Impôt illustratif
950 €
Taux effectif
8,6 %
Pays
Espagne
Région et remarques
Madrid : barèmes de l’État + régionaux, après abattement de 5 550 €
Impôt illustratif
1 180 €
Taux effectif
10,7 %
Pays
Italie
Région et remarques
Barème national IRPEF uniquement
Impôt illustratif
1 380 €
Taux effectif
12,5 %
Pays | Région et remarques | Impôt illustratif | Taux effectif |
|---|---|---|---|
| Tranches nationales 2025, revenu imposable de 11 040 € pensions de catégorie H | 950 € | 8,6 % |
| Madrid : barèmes de l’État + régionaux, après abattement de 5 550 € | 1 180 € | 10,7 % |
| Barème national IRPEF uniquement | 1 380 € | 12,5 % |
Comment payer ses impôts au Portugal : la procédure étape par étape
Payer ses impôts au Portugal est une procédure structurée qui associe immatriculation, déclaration et paiement.
L’année fiscale s’étend du 1er janvier au 31 décembre. Les déductions font l’objet d’un suivi tout au long de l’année via e-Fatura avec une révision en février. La déclaration d’impôt est soumise en ligne entre le 1er avril et le 30 juin.
Vous trouverez ci-dessous le parcours clair généralement suivi par les expatriés, nomades digitaux, titulaires du Visa Doré et du visa D7.
10 jours
Obtenir un numéro d’identification fiscale
Chaque contribuable a besoin d’un Número de Identificação Fiscal, le NIF, pour interagir avec le système fiscal. Ce numéro est indispensable pour ouvrir un compte bancaire, signer des contrats, acheter ou louer un bien immobilier et, bien sûr, déclarer ses impôts.
Immigrant Invest accompagne les titulaires d’un Visa Doré et d’autres visas de long séjour pour obtenir un NIF à distance.
Chaque contribuable a besoin d’un Número de Identificação Fiscal, le NIF, pour interagir avec le système fiscal. Ce numéro est indispensable pour ouvrir un compte bancaire, signer des contrats, acheter ou louer un bien immobilier et, bien sûr, déclarer ses impôts.
Immigrant Invest accompagne les titulaires d’un Visa Doré et d’autres visas de long séjour pour obtenir un NIF à distance.
1 jour
S’inscrire sur le portail des finances
Après la réception de votre NIF, vous devez vous inscrire sur le Portal das Finanças, la plateforme en ligne de l’administration fiscale portugaise (Autoridade Tributária e Aduaneira). L’inscription donne accès à votre espace fiscal personnel pour consulter vos déductions, télécharger des reçus et transmettre vos déclarations.
Après la réception de votre NIF, vous devez vous inscrire sur le Portal das Finanças, la plateforme en ligne de l’administration fiscale portugaise (Autoridade Tributária e Aduaneira). L’inscription donne accès à votre espace fiscal personnel pour consulter vos déductions, télécharger des reçus et transmettre vos déclarations.
Au cours de l’année fiscale
Suivre vos dépenses avec votre NIF
Le système de déduction du Portugal est rattaché à votre NIF. Lorsque vous réglez des prestations de santé, d’éducation ou d’autres services déductibles, demandez systématiquement une facture mentionnant votre NIF. Ces factures apparaissent automatiquement dans le système e-Fatura et servent à calculer les déductions en fin d’année.
Le système de déduction du Portugal est rattaché à votre NIF. Lorsque vous réglez des prestations de santé, d’éducation ou d’autres services déductibles, demandez systématiquement une facture mentionnant votre NIF. Ces factures apparaissent automatiquement dans le système e-Fatura et servent à calculer les déductions en fin d’année.
1—2 jours
Préparer la déclaration annuelle d’impôt (IRS)
La déclaration annuelle d’impôt sur le revenu des personnes physiques, la Declaração Modelo 3, doit être souscrite en ligne entre le 1er avril et le 30 juin au titre de l’année fiscale précédente. Les résidents déclarent leurs revenus mondiaux, tandis que les non-résidents ne déclarent que leurs revenus de source portugaise.
Le système pré-remplit une grande partie des données, mais il est essentiel d’en vérifier l’exactitude et de compléter avec les revenus ou déductions d’origine étrangère.
La déclaration annuelle d’impôt sur le revenu des personnes physiques, la Declaração Modelo 3, doit être souscrite en ligne entre le 1er avril et le 30 juin au titre de l’année fiscale précédente. Les résidents déclarent leurs revenus mondiaux, tandis que les non-résidents ne déclarent que leurs revenus de source portugaise.
Le système pré-remplit une grande partie des données, mais il est essentiel d’en vérifier l’exactitude et de compléter avec les revenus ou déductions d’origine étrangère.
Au cours de l’année fiscale
Vérifier et confirmer les déductions
Avant de soumettre la déclaration, les contribuables peuvent vérifier les déductions sur le portail e-Fatura. Les dépenses de santé, d’éducation, de logement et les dépenses familiales générales sont automatiquement regroupées, mais vous pouvez corriger ou contester des éléments pendant la période de révision en février.
Avant de soumettre la déclaration, les contribuables peuvent vérifier les déductions sur le portail e-Fatura. Les dépenses de santé, d’éducation, de logement et les dépenses familiales générales sont automatiquement regroupées, mais vous pouvez corriger ou contester des éléments pendant la période de révision en février.
1 jour
Régler les paiements ou recevoir les remboursements
Une fois la déclaration d’impôt traitée, l’administration fiscale calcule le solde. Si vous êtes redevable d’un impôt, vous recevrez une référence de paiement électronique pour effectuer le règlement via un compte bancaire portugais ou un distributeur automatique.
Les remboursements sont généralement versés directement sur votre compte bancaire dans les semaines suivant la liquidation.
Une fois la déclaration d’impôt traitée, l’administration fiscale calcule le solde. Si vous êtes redevable d’un impôt, vous recevrez une référence de paiement électronique pour effectuer le règlement via un compte bancaire portugais ou un distributeur automatique.
Les remboursements sont généralement versés directement sur votre compte bancaire dans les semaines suivant la liquidation.
Juillet, septembre et décembre
Payer les acomptes d’impôt et la sécurité sociale, si nécessaire
Les travailleurs indépendants doivent également effectuer des versements d’acomptes trimestriels en juillet, septembre et décembre, sur la base des revenus antérieurs. Les cotisations de sécurité sociale sont déclarées et réglées séparément via le portail de la sécurité sociale, avec des échéances fixées généralement au 20 du mois suivant.
Les travailleurs indépendants doivent également effectuer des versements d’acomptes trimestriels en juillet, septembre et décembre, sur la base des revenus antérieurs. Les cotisations de sécurité sociale sont déclarées et réglées séparément via le portail de la sécurité sociale, avec des échéances fixées généralement au 20 du mois suivant.
Réduire son impôt sur le revenu au Portugal grâce aux exonérations et déductions
Le Portugal propose des déductions, des crédits d’impôt et des exonérations qui peuvent réduire votre charge effective d’impôt sur le revenu. Les chiffres fiscaux sont indicatifs. Pour une analyse personnalisée de votre situation, nous vous mettrons en relation avec un conseiller fiscal agréé au Portugal.
Nouvel allègement immobilier pour les jeunes acheteurs
Les acheteurs âgés de 18 à 35 ans qui achètent leur première résidence principale sont exonérés à la fois de la taxe de transfert immobilier et du droit de timbre sur les logements d’une valeur maximale de 324 058 €[13]Source : Exonérations fiscales pour les jeunes acheteurs, Idealista.
Pour les logements dont le prix est compris entre 316 772 € et 633 453 €, une exonération partielle s’applique : la taxe municipale de transfert immobilier n’est prélevée que sur la partie excédant le seuil, au taux de 8 %.
En mai 2025, près de 43 000 jeunes avaient bénéficié de cette exonération, ce qui leur a permis d’économiser sur les taxes de transaction initiales. Le prix d’achat moyen tournait autour de 180 000 €.
Déductions et crédits personnels
Au Portugal, les contribuables peuvent réduire leur facture d’impôt sur le revenu annuelle en demandant des déductions et crédits d’impôt pour leurs dépenses quotidiennes. Ces abattements prennent en compte les coûts essentiels tels que la santé, l’éducation et le logement, ainsi que les charges de famille.
Voici les principales catégories et leurs plafonds respectifs :
- Dépenses de santé : jusqu’à 15 % des coûts éligibles, avec un plafond d’environ 1 000 € par foyer.
- Frais d’éducation : jusqu’à 30 % des dépenses, dans la limite de 800 € par personne à charge.
- Logement : intérêts d’emprunt hypothécaire pour les prêts souscrits avant 2011 concernant la résidence principale — jusqu’à 15 % des intérêts payés, dans la limite de 296 €.
- Dépenses familiales générales : un forfait global de 35 % des dépenses du foyer, plafonné à 250 € par contribuable.
- Personnes à charge : chaque enfant de moins de 3 ans donne droit à une déduction de 726 €, les personnes à charge plus âgées à 600 €.
Revenus locatifs et immobiliers
L’entretien et les réparations sont déductibles à hauteur de 30 % des revenus locatifs bruts, à condition que les coûts soient justifiés par des factures liées à votre NIF.
Les dépenses de travaux préalables à la location effectuées jusqu’à 24 mois avant le début d’un bail peuvent également être déduites.
Présentation du nouveau régime fiscal spécial IFICI au Portugal
Le Portugal a supprimé le régime des résidents non habituels pour les nouveaux entrants et l’a remplacé par un nouveau dispositif ciblant les talents qualifiés. Le budget de l’État 2024 a instauré l’Incentivo Fiscal à Investigação Científica e Inovação (IFICI), en vertu de l’article 58-A du Statut des avantages fiscaux, et les règles détaillées ont été publiées par l’arrêté 352‑2024‑1 en décembre 2024[14]Source : Règlement IFICI, Arrêté ministériel n° 352/2024/1.
Ce que propose l’IFICI
Le régime IFICI accorde un taux forfaitaire de 20 % d’impôt sur le revenu des personnes physiques sur les revenus d’emploi et de travail indépendant perçus au Portugal au titre d’activités éligibles. Cet avantage s’applique pendant 10 années consécutives à compter de l’année où la personne devient résidente fiscale. Les employeurs et clients appliquent la retenue à la source au taux de 20 % dès lors que l’enregistrement sous ce régime est confirmé.
Les revenus d’origine étrangère des catégories E, F et G, notamment les dividendes, intérêts, revenus locatifs et plus-values, sont exonérés d’impôt au Portugal pendant toute la durée d’application du régime. La seule exception concerne les revenus issus de juridictions figurant sur liste noire, qui restent soumis à un taux de 35 %.
Qui est éligible ?
Vous devez devenir résident fiscal portugais, ne pas avoir été résident au cours des cinq années précédentes et exercer une activité éligible. La loi énumère l’enseignement supérieur et la recherche scientifique, les fonctions qualifiées dans l’investissement productif, les professions hautement qualifiées dans des entreprises exportatrices ou soutenues par l’investissement, ainsi que les activités reconnues par l’AICEP ou l’IAPMEI comme présentant un intérêt majeur pour l’économie.
La liste des secteurs et les vérifications de compétences sont définies par le règlement et par des avis ultérieurs de l’AICEP, de l’IAPMEI, de la FCT, de l’ANI et de Startup Portugal.
Comment y adhérer ?
L’adhésion au régime IFICI doit être demandée après l’acquisition de la résidence fiscale portugaise et avant le dépôt de la première déclaration annuelle d’impôt dans laquelle l’avantage est sollicité.
L’enregistrement s’effectue sur le Portal das Finanças officiel, qui précise la liste des pièces requises et identifie les organismes compétents (AICEP, IAPMEI, FCT, ANI ou Startup Portugal) selon l’activité exercée.
Comment les expatriés peuvent-ils éviter la double imposition ?
Le Portugal s’appuie sur des conventions de double imposition et des règles de crédit d’impôt interne pour éviter qu’un même revenu soit imposé deux fois. Les conventions déterminent qui est considéré comme résident, quel État impose en premier lieu et comment l’autre État doit soulager la charge fiscale par un crédit ou une exonération.
Le Portugal dispose de conventions anciennes avec les États-Unis et le Royaume-Uni, et la Commission européenne propose une présentation générale du fonctionnement des conventions de double imposition dans l’UE.
Une démarche classique pour éviter la double imposition consiste à :
- confirmer la résidence fiscale au Portugal ou dans le pays d’origine, selon le nombre de jours passés et les autres critères de départage ;
- appliquer les critères de départage de la convention si les deux États considèrent la personne comme résidente fiscale, afin de déterminer quel pays possède le droit d’imposer à titre principal ;
- veiller à l’application du taux de retenue à la source adéquat selon la convention, par exemple des taux réduits sur les dividendes ou intérêts lors de la demande d’allègement conventionnel ;
- demander un crédit d’impôt ou une exonération dans l’autre pays lors du dépôt de la déclaration d’impôt annuelle, afin d’imputer l’impôt déjà acquitté et d’éviter la double imposition.
Les États-Unis et le Royaume-Uni publient chacun des directives officielles sur le calcul des crédits et l’articulation de cet allègement avec les règles internes.
Les citoyens américains sont imposés sur leurs revenus mondiaux, même lorsqu’ils résident au Portugal. La double imposition est atténuée par le crédit d’impôt étranger demandé sur le formulaire 1116 ainsi que par l’exclusion des revenus du travail perçus à l’étranger et les dispositions relatives au logement demandées sur le formulaire 2555 lorsque les conditions d’éligibilité sont remplies[15]Source : Crédit d’impôt étranger, IRS.
L’Internal Revenue Service (IRS) rappelle que les revenus exonérés au titre de l’exclusion des revenus du travail perçus à l’étranger ne donnent pas lieu à un crédit d’impôt étranger.
Les États-Unis et le Portugal sont liés par une convention globale en matière d’impôt sur le revenu signée en 1994 et en vigueur depuis 1995, qui répartit les droits d’imposer selon le type de revenu et autorise l’imputation par crédit d’impôt.
Les résidents du Royaume-Uni percevant des revenus étrangers peuvent demander un soulagement au titre du crédit d’impôt étranger afin que l’impôt britannique soit réduit du montant de l’impôt dûment payé au Portugal, dans la limite des plafonds conventionnels et britanniques. La fiche d’aide HS263 de HMRC détaille le calcul du crédit d’impôt, et le Manuel de soulagement de la double imposition fournit des instructions spécifiques au Portugal[16]Source : Soulagement au titre de l’impôt étranger acquitté, GOV UK.
Le Royaume-Uni et le Portugal sont liés par une convention de double imposition en vigueur depuis 1970, qui constitue toujours le cadre de répartition des droits d’imposition entre les deux États.
Optimisation fiscale pour les entreprises au Portugal
Taux de référence et centimes additionnels. L’impôt sur les sociétés du territoire continental s’élève à 20 % pour les exercices sociaux ouverts à compter du 1er janvier 2025. La surtaxe municipale peut ajouter jusqu’à 1,5 %. Une surtaxe d’État s’applique par tranches de 3 %, 5 % et 9 % au-delà de certains seuils de bénéfices[17]Source : Impôts sur le revenu des sociétés, PwC.
Taux régionaux. Madère et les Açores appliquent une réduction de 30 % par rapport au taux du continent[18]Source : Avantages fiscaux à Madère, MIBC. En 2025, cela se traduit par un impôt sur les sociétés de référence de 14 % dans les deux régions, des mesures locales complémentaires à Madère confirmant ce taux de 14 %.
Exonération des participations. Le Portugal exonère d’impôt sur les sociétés les dividendes et plus-values éligibles dans le cadre du régime d’exonération des participations, fixé dans le code de l’impôt sur le revenu des personnes morales[19]Source : Détermination du revenu, PwC. Les conditions clés incluent des durées minimales de détention et d’autres critères prévus aux articles 51 à 51-C.
Crédit d’impôt R&D SIFIDE II. Les entreprises peuvent déduire 32,5 % des coûts de R&D éligibles de leur impôt sur les sociétés, plus 50 % supplémentaires sur l’augmentation par rapport à la moyenne des deux années précédentes, dans la limite de 1,5 €[20]Source : Crédits d’impôt et incitations, PwC. Le dispositif est géré par l’Agence nationale de l’innovation avec des explications disponibles dans son guide pratique.
Patent Box. Les revenus issus de la propriété intellectuelle éligible bénéficient d’une exonération de 85 % alignée sur l’approche du lien de l’OCDE, ce qui réduit considérablement l’impôt effectif sur ces revenus de PI.
Pertes fiscales. Les déficits fiscaux reportables ne sont pas limités dans le temps. La déduction au cours d’un exercice donné est plafonnée à 65 % du bénéfice imposable, selon les règles détaillées de l’article 52 du code de l’impôt sur le revenu des personnes morales[21]Source : Guide fiscal, PwC.
Considérations relatives à la TVA. La TVA au Portugal a un taux normal de 23 %, avec des taux réduits et intermédiaires pour certaines prestations. L’optimisation de la chaîne d’approvisionnement, du traitement des exportations et des procédures intracommunautaires peut améliorer la trésorerie.
Impôt sur les sociétés à 5 % pour les résidents de Madère. Le Centre international d’affaires de Madère (MIBC) propose un impôt sur le revenu des sociétés de référence de 5 % sur les bénéfices éligibles, accessible aux entités nouvellement agréées jusqu’au 31 décembre 2026, le taux de 5 % s’appliquant jusqu’au 31 décembre 2028[22]Source : Régime fiscal de Madère, MIBC.
Pour les activités en dehors du MIBC, le taux régional général des sociétés à Madère est de 14 % en 2025, et de 11,2 % pour les premiers 50 000 € de bénéfice imposable pour les PME éligibles.
Les centres de services orientés vers l’exportation, les holdings et les centres de trésorerie utilisant le régime d’exonération des participations du Portugal, ainsi que les entreprises de taille moyenne développant leurs équipes sur l’île, peuvent réduire sensiblement leur taux d’imposition effectif tout en restant dans le réseau conventionnel du Portugal et dans le droit de l’UE.
Madère associe la qualité de vie d’une île atlantique à l’un des régimes d’impôt sur les sociétés les plus compétitifs de l’UE
Considérations finales sur l’optimisation fiscale au Portugal
- Votre situation fiscale au Portugal dépend en premier lieu de votre statut de résidence et de la source de vos revenus. Les résidents sont soumis à des tranches d’impôt sur le revenu progressives allant d’environ 12,5 à 48 %, tandis que les non-résidents sont généralement imposés à 25 % sur leurs revenus de source portugaise.
- Le régime IFICI, plus récent, permet de fixer le taux d’imposition des revenus d’emploi et d’activité indépendante éligibles à 20 % pendant 10 ans, tandis que les dividendes, intérêts, revenus locatifs et plus-values d’origine étrangère sont généralement exonérés s’ils ne proviennent pas de juridictions sur liste noire.
- Les investisseurs du Visa Doré conservent souvent le statut de non-résident et utilisent des structures de fonds qui diffèrent l’imposition des revenus jusqu’à la sortie.
- Les nomades digitaux doivent organiser leur situation en tenant compte du test des 183 jours et des règles de présence minimale liées à leur permis de séjour, puis bénéficier des allègements prévus par les conventions fiscales une fois devenus résidents.
- Les retraités titulaires du visa D7 se concentrent sur la fiscalité des pensions de retraite et sur le cadre familial avantageux du Portugal, qui ne prévoit aucun impôt autonome sur les successions ou les donations et accorde des exonérations pour les transmissions entre conjoints, ascendants et descendants.
- Madère offre un avantage distinct grâce à son Centre international d’affaires, où les bénéfices éligibles peuvent être imposés au taux de 5 %, en plus de larges exonérations de retenue à la source et d’impôts locaux.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de nos 15 ans d’expertise internationale — prenez rendez-vous avec nos experts en programmes d’investissement.

 Plus de 10 000 investisseurs nous font confiance