

Le Portugal impose ses résidents selon un barème progressif d’impôt sur le revenu, tandis que les entreprises peuvent bénéficier de régimes préférentiels susceptibles de réduire l’impôt sur les sociétés jusqu’à 5 %.
Le Portugal ne prélève aucun impôt général sur les successions, aucun impôt distinct sur les donations, ni aucun impôt global sur la fortune nette.
Ce guide explique les principales règles fiscales au Portugal, notamment l’imposition des personnes physiques et des sociétés, les régimes spéciaux et les protections transfrontalières.
Comment fonctionne la fiscalité au Portugal en 2026 ?
La fiscalité au Portugal s’appuie sur un système global qui impose tant les personnes physiques que les personnes morales. Sa structure combine les impôts fédéraux et les prélèvements municipaux. Il est essentiel de comprendre qui paie les impôts, quelles catégories s’appliquent et à quelles échéances les règlements doivent être effectués pour garantir la conformité.
Contribuables au Portugal : résidents et non-résidents
Une personne physique devient résidente fiscale au Portugal en y passant plus de 183 jours au cours d’une année civile, ou en y conservant une résidence habituelle au 31 décembre de l’année d’imposition. La résidence fiscale n’est pas attribuée automatiquement : les demandeurs doivent s’inscrire auprès de l’administration fiscale portugaise et fournir une adresse au Portugal[1]Source : PwC — Résidence fiscale au Portugal.
Pour les personnes morales, la résidence fiscale nécessite l’enregistrement du siège social ou de la direction effective au Portugal, ainsi que l’obtention d’un numéro d’identification fiscale portugais.
Les résidents fiscaux paient l’impôt sur leurs revenus mondiaux, tandis que les non-résidents ne sont imposés que sur leurs revenus de source portugaise.
Les titulaires d’un Visa Doré du Portugal peuvent s’installer au Portugal et y devenir résidents fiscaux. Ils bénéficient également de la liberté de voyager sans visa dans l’espace Schengen, d’un accès aux services des banques européennes et du droit de travailler et d’étudier au Portugal. Après 10 ans de détention du permis de séjour, ils peuvent demander la citoyenneté portugaise et devenir citoyens de l’UE.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré du Portugal
Principales catégories d’imposition au Portugal
Le Portugal prélève plusieurs grandes catégories d’impôts :
- Les impôts fédéraux comprennent l’impôt sur le revenu des personnes physiques, l’impôt sur les sociétés, la TVA, l’impôt sur les plus-values et l’impôt sur les dividendes[2]Source : Portal das Finanças — Assistance aux contribuables.
- Les impôts municipaux comprennent l’impôt municipal sur les immeubles, la taxe de transfert immobilier et une surtaxe municipale sur les sociétés[3]Source : Gov.pt — Service de paiement de l’impôt municipal sur les immeubles.
- Les autres prélèvements incluent le droit de timbre, les cotisations de sécurité sociale et la taxe additionnelle sur les biens immobiliers pour le patrimoine immobilier de valeur élevée.
Échéances fiscales au Portugal
L’année fiscale au Portugal coïncide avec l’année civile et s’étend du 1er janvier au 31 décembre. Les déclarations fiscales doivent être soumises au service des impôts entre le 1er avril et le 30 juin de l’année suivant l’exercice concerné[4]Source : Gov.pt — Soumettre la déclaration d’IRS.
L’impôt sur les sociétés suit un calendrier différent, avec des déclarations à déposer au plus tard le 31 mai et des paiements effectués en trois acomptes tout au long de l’année[5]Source : PwC — Administration de l’impôt sur les sociétés.
Le retard de dépôt de la déclaration annuelle d’impôt peut entraîner une amende de 150 à 3 750 €. Un retard de paiement peut engendrer des intérêts et des pénalités supplémentaires, dont les montants dépendent du type et de la gravité de l’infraction[6]Source : Portal das Finanças — RGIT, article 116.
Points forts et points faibles du système fiscal portugais
Quels sont les taux de l’impôt sur le revenu des personnes physiques au Portugal pour 2026 ?
L’impôt sur le revenu des personnes physiques au Portugal (IRS) utilise un barème progressif où les taux augmentent en fonction du niveau de revenu. Le système s’applique aux résidents fiscaux sur leurs revenus mondiaux, tandis que les non-résidents sont soumis à un taux d’imposition forfaitaire sur leurs seuls revenus de source portugaise.
Revenus imposables au Portugal
Le Portugal impose plusieurs catégories de revenus pour les résidents :
- Revenus du travail salarié provenant de traitements et salaires versés par des employeurs portugais ou étrangers.
- Revenus du travail indépendant et bénéfices commerciaux issus d’activités exercées au Portugal ou à l’étranger.
- Revenus de capitaux mobiliers, notamment les intérêts, dividendes, redevances et revenus locatifs.
- Revenus de pensions, qu’ils proviennent de régimes de retraite publics ou privés au Portugal ou à l’étranger.
- Plus-values issues de la cession de biens tels que des biens immobiliers ou des actions.
Les non-résidents paient l’impôt sur leurs revenus de source portugaise au taux forfaitaire de 25 %. Cela s’applique aux revenus d’emploi salarié, d’activité indépendante et autres revenus tirés d’activités ou d’actifs situés au Portugal[7]Source : PwC — Impôt sur le revenu des personnes physiques au Portugal.
Taux d’imposition sur le revenu et déductions pour les résidents en 2026
Ajustements de l’impôt sur le revenu des personnes physiques en 2026
Le Portugal a introduit plusieurs modifications de l’IRS qui ajustent les tranches d’imposition, élargissent les mesures d’allègement et ajoutent de nouvelles déductions[8]Source : ECO News — De l’IRS à l’IMT, la nouvelle année apporte des baisses d’impôts.
1. Les tranches de l’IRS augmenteront de 3,51 %. Cela signifie que les seuils de revenu de chaque tranche d’imposition augmentent de 3,51 %, de sorte qu’une part plus importante du revenu reste imposée à des taux plus bas.
Dans le même temps, la croissance salariale de référence dans le secteur privé s’élève à 4,6 %, ce qui dépasse l’ajustement de 3,51 %. Si le salaire d’une personne augmente d’environ 4,6 % alors que les tranches n’augmentent que de 3,51 %, une partie de cette augmentation peut basculer dans une tranche d’imposition supérieure, augmentant légèrement la charge fiscale effective.
2. Les personnes gagnant jusqu’à 920 € par mois ne paieront pas d’IRS. Selon la proposition de budget de l’État pour 2026, le seuil du minimum d’existence s’élèvera à 12 880 € par an, de sorte que les revenus annuels jusqu’à ce niveau restent exonérés d’impôt.
Ce seuil est conçu pour garantir que chaque contribuable conserve au moins un revenu minimum de base après impôts. Si l’IRS calculé devait réduire le revenu net d’une personne en dessous de 12 880 €, l’impôt est annulé et aucun IRS n’est dû.
3. Les primes de performance restent exonérées d’IRS. Les salariés qui reçoivent des primes de productivité ou de performance représentant jusqu’à 6 % de leur salaire de base continueront de bénéficier d’une exonération d’IRS, prorogeant la mesure déjà en vigueur.
Même si la prime est exonérée d’IRS, elle fera toujours l’objet d’une retenue à la source au même taux que celui appliqué au salaire mensuel de l’employé. Tout surplus de retenue à la source est ensuite régularisé lors de la déclaration fiscale annuelle.
L’exonération ne s’applique que si l’employeur remplit les deux conditions suivantes :
- l’entreprise augmente son salaire de base annuel moyen conformément au repère de la concertation sociale — 4,6 % pour 2026 ;
- l’entreprise augmente le salaire de base annuel des employés gagnant un montant inférieur à la moyenne de l’entreprise du même pourcentage.
4. Les contribuables peuvent déduire de l’IRS la TVA sur les dépenses culturelles. La TVA payée sur certains achats culturels deviendra déductible dans l’IRS au titre de la catégorie des dépenses sur facture. Cela inclut les livres et les entrées dans les lieux et événements culturels, tels que les billets de théâtre, les spectacles de musique et de danse, ainsi que les entrées de musées.
Les contribuables pourront déduire 15 % de la TVA figurant sur les factures, dans la limite d’un plafond total de 250 € par foyer fiscal.
5. Les déductions de loyer augmentent dans le cadre de l’IRS. La déduction maximale de l’IRS pour les loyers devrait augmenter au cours des prochaines années, mais cela dépend de l’approbation par le Parlement de la demande d’autorisation législative du Gouvernement.
À l’heure actuelle, les contribuables peuvent déduire 15 % des loyers versés, dans la limite d’un plafond de 700 €. Ce plafond de 700 € s’applique à la déclaration d’IRS déposée l’année prochaine pour les loyers payés en 2025.
Pour 2026, deux approches différentes ont été proposées :
- la proposition du Parti Socialiste porterait le plafond à 750 € en 2026 et à 800 € en 2027 ;
- le projet de loi du Gouvernement vise plutôt à augmenter le plafond de façon plus marquée, à 900 € en 2026 et 1 000 € en 2027.
Si la proposition du Gouvernement est approuvée, les locataires pourraient déduire jusqu’à 900 € dans la déclaration d’IRS déposée en 2027, et jusqu’à 1 000 € dans la déclaration déposée en 2028.
Allègements de l’impôt sur le revenu des personnes physiques
1. Remboursements et déclarations automatiques. Les résidents fiscaux portugais peuvent recevoir un remboursement si l’impôt retenu à la source au cours de l’année dépasse leur obligation finale au titre de l’IRS. La déclaration annuelle est soumise entre le 1er avril et le 30 juin de l’année suivante. Les contribuables disposant uniquement de revenus salariés ou de pensions de source portugaise peuvent recevoir une déclaration automatique préremplie[9]Source : Portal das Finanças — Remboursement si la retenue à la source dépasse l’IRS final dû.
Les revenus salariés et les pensions bénéficient d’une déduction spécifique légale avant l’application des taux progressifs d’imposition. L’impôt final dû — et tout remboursement éventuel — dépend du revenu annuel total, de la situation familiale et des crédits d’impôt éligibles.
2. Crédits d’impôt pour dépenses éligibles. Les contribuables peuvent demander des crédits d’impôt pour certaines dépenses, notamment la santé — 15 %, l’éducation — 30 %, et les maisons de retraite pour personnes à charge — 25 %, sous réserve de plafonds annuels. Les primes d’assurance santé peuvent être éligibles lorsqu’elles sont traitées comme des dépenses de santé éligibles[10]Source : Portal das Finanças — CIRS, article 78-C, Article 78-D, Article 84.
3. Déclaration commune vs séparée. Les couples mariés et les partenaires vivant en union de fait peuvent déposer une déclaration commune ou séparée. En cas d’imposition commune, les revenus sont cumulés puis divisés par 2 aux fins du calcul du taux, ce qui peut réduire la charge fiscale effective. Le choix peut être fait chaque année[11]Source : Portal das Finanças — CIRS, article 69.
4. Régime pour impatriés (Regressar) et pénalités. Les anciens résidents fiscaux portugais qui redeviennent résidents fiscaux au Portugal peuvent bénéficier du régime pour impatriés : 50 % des revenus d’activité salariée ou indépendante sont exonérés d’impôt, dans la limite de 250 000 € par an, pendant 5 années consécutives[12]Source : Portal das Finanças — CIRS, article 12-A.
Calendrier de déclaration des revenus pour les personnes physiques au Portugal
Jusqu’au 17 février
Le contribuable saisit les données relatives à la composition de la famille dans son espace personnel sur le site de l’administration fiscale
Jusqu’au 25 février
Le contribuable vérifie les données relatives aux revenus et aux dépenses sur le site E-Fatura
Jusqu’au 15 mars
Le contribuable indique les dépenses qui sont déductibles d’impôt sur le site E-Fatura
Du 1er avril au 30 juin
Le contribuable établit sa déclaration d’impôts et la soumet à l’administration fiscale
Jusqu’au 31 juillet ou 30 novembre
Le bureau des impôts calcule le montant de l’impôt à payer et émet un avis d’imposition
Jusqu’au 31 août ou 31 décembre
Le contribuable verse le montant de l’impôt sur le compte bancaire indiqué sur le site de l’administration fiscale
Quels autres impôts les personnes physiques paient-elles au Portugal ?
Au-delà de l’impôt sur le revenu des personnes physiques, les personnes physiques résidant au Portugal sont soumises à plusieurs prélèvements supplémentaires qui affectent leur charge fiscale globale. Ces impôts ciblent des catégories de revenus spécifiques et les personnes à hauts revenus.
Surtaxe de solidarité sur les revenus élevés
Les résidents disposant de revenus élevés paient une surtaxe de solidarité additionnelle en plus de l’impôt sur le revenu ordinaire. La surtaxe s’applique au taux de 2,5 % sur le revenu imposable compris entre 80 000 € et 250 000 €, et au taux de 5 % sur la fraction du revenu dépassant 250 000 €[13]Source : Portal das Finanças — CIRS, article 68.º-A.
Impôt sur les dividendes
Les revenus de dividendes sont imposés à un taux forfaitaire de 28 % tant pour les résidents que pour les non-résidents. Ce taux peut être réduit en vertu des conventions de double imposition applicables conclues par le Portugal[14]Source : PwC — Détermination du revenu des personnes physiques au Portugal.
Les dividendes reçus de sociétés enregistrées dans des juridictions figurant sur la liste noire des paradis fiscaux établie par le Portugal sont soumis à un taux plus élevé de 35 %.
Droit de timbre sur les donations, successions et cessions d’entreprises
Le droit de timbre s’applique à certaines transactions à des taux fixes :
- un taux de 5 % s’applique à la vente d’une entreprise ou d’une participation sociale ;
- un taux de 10 % s’applique aux donations et successions, à l’exception des transmissions aux membres de la famille directe — conjoint, enfants, parents, petits-enfants, grands-parents[15]Source : Portal das Finanças — Page d’information sur le droit de timbre.
Cotisations de sécurité sociale pour les salariés et les indépendants
Les salariés versent 11 % de leur salaire brut à la sécurité sociale[16]Source : Gov.pt — Cotisations de sécurité sociale.
Les travailleurs indépendants cotisent à un taux de 21,4 % sur leur base de revenu, calculée à hauteur d’un tiers de la rémunération pertinente déterminée pour chaque période de déclaration[17]Source : PwC — Autres impôts au Portugal.

Quels sont les avantages fiscaux au Portugal pour les expatriés ?
Les expatriés peuvent bénéficier d’un taux d’imposition forfaitaire de 25 % au Portugal, mais uniquement s’ils restent non-résidents et ne sont imposés que sur leurs revenus de source portugaise. Dans le cas contraire, ils sont imposés selon un barème progressif allant jusqu’à 48 % sur leurs revenus mondiaux. En parallèle de ces règles de base, le Portugal propose également des régimes fiscaux et des incitations spécifiques, bien que des évolutions récentes aient modifié le cadre applicable aux professionnels étrangers.
Régime des résidents non habituels
Jusqu’au 1er janvier 2024, le régime fiscal portugais des résidents non habituels (NHR) accordait des avantages considérables à certains nouveaux résidents fiscaux. Ceux-ci incluaient un taux d’impôt sur le revenu des personnes physiques forfaitaire de 20 % sur les activités qualifiées à forte valeur ajoutée ainsi que des exonérations sur certains revenus de source étrangère. Le régime a été fermé aux nouveaux demandeurs à cette date.
Les personnes bénéficiant déjà du statut NHR avant cette fermeture conservent le régime pour la durée restante de leurs 10 ans d’éligibilité, à condition de continuer à remplir les conditions requises[18]Source : Portal das Finanças — S’inscrire en tant que résident non habituel.
NHR 2.0 : taux forfaitaire de 20 % pour les professionnels hautement qualifiés
Le Portugal a introduit le régime fiscal IFICI, souvent appelé NHR 2.0, pour offrir des avantages fiscaux aux nouveaux résidents exerçant dans les domaines de la recherche, de l’innovation et de certains secteurs tournés vers l’exportation.
Les conditions clés incluent :
- ne pas avoir été résident fiscal au Portugal au cours des 5 années civiles précédentes ;
- exercer des activités hautement qualifiées éligibles pour une entité éligible ;
- posséder le niveau de qualification requis, généralement de niveau 5 ou supérieur du CEC ou de l’CITE.
Les personnes éligibles paient un taux forfaitaire de 20 % sur leurs revenus d’emploi et professionnels éligibles de source portugaise. La plupart des revenus de source étrangère sont exonérés, tandis que les pensions restent imposées aux taux progressifs. Le régime peut s’appliquer pendant 10 ans[19]Source : Portal das Finanças — Régime IFICI.
Comparaison des taux d’imposition au Portugal pour les résidents et les non-résidents

Quels sont les taux de l’impôt sur les sociétés au Portugal en 2026 et les obligations associées ?
Les personnes morales exerçant leurs activités au Portugal sont soumises à l’impôt sur les sociétés sur leurs bénéfices, avec des taux variant selon la région et les caractéristiques de l’entreprise. Des surtaxes additionnelles s’appliquent aux niveaux de bénéfices plus élevés.
Taux de l’impôt sur les sociétés au Portugal par région
Le taux d’impôt sur les sociétés standard au Portugal continental est de 19 %. Le taux est inférieur à Madère et aux Açores — 13 %.
Une surtaxe d’État additionnelle s’applique aux bénéfices des sociétés dépassant 1,5 million € et n’est prélevée que sur la fraction du bénéfice imposable supérieure à ce seuil[20]Source : PwC — Impôts sur les sociétés au Portugal.
Surtaxes sur les sociétés pour les personnes morales par région en 2026
Calendrier de déclaration et de paiement de l’impôt sur les sociétés
Les entreprises versent trois acomptes d’impôt sur les sociétés au cours de l’année, généralement en juillet, septembre et décembre, calculés sur la base de la dette fiscale de l’année précédente. Un solde final est effectué lors de la soumission de la déclaration annuelle d’impôt sur les sociétés.
Un contrôle légal des comptes (audit statutaire) est requis lorsqu’une entreprise dépasse au moins deux des seuils suivants pendant deux années consécutives :
- total du bilan supérieur à 1,5 million € ;
- chiffre d’affaires net supérieur à 3 millions € ;
- moyenne de plus de 50 salariés au cours de l’année.
Calendrier de déclaration et de paiement de l’impôt sur les sociétés
Jusqu’au 31 mars
L’entreprise prépare les états financiers et les fait approuver lors de l’assemblée générale des actionnaires
Jusqu’au 31 mai
L’entreprise soumet sa déclaration fiscale
Jusqu’au 31 juillet
Le premier acompte de l’impôt sur les sociétés
Jusqu’au 30 septembre
Le deuxième acompte de l’impôt sur les sociétés
Jusqu’au 15 décembre
Le troisième acompte de l’impôt sur les sociétés
Quels autres impôts les personnes morales paient-elles au Portugal ?
Au-delà de l’impôt sur les sociétés, les entreprises au Portugal paient plusieurs taxes, notamment la taxe sur la valeur ajoutée, des prélèvements sur les revenus d’investissement et les cotisations de sécurité sociale pour leurs salariés.
La TVA au Portugal
La TVA s’applique aux livraisons de biens et prestations de services, aux acquisitions intracommunautaires et aux importations réalisées par des assujettis. Le taux applicable dépend du type de biens ou de services et du fait que la transaction se déroule sur le territoire continental du Portugal, à Madère ou aux Açores.
Les déclarations de TVA sont déposées trimestriellement si le chiffre d’affaires annuel de l’entreprise au cours de l’année précédente ne dépasse pas 650 000 €. Si le chiffre d’affaires dépasse ce seuil, les déclarations doivent être effectuées mensuellement[21]Source : Gov.pt — Taxe sur la valeur ajoutée au Portugal.
Taux de TVA au Portugal en 2026
Impôt sur les dividendes pour les personnes morales
L’impôt sur les dividendes au Portugal est prélevé à des taux différents selon que les entités sont résidantes ou non-résidantes fiscales :
- 35 % — pour les entités situées dans des juridictions qualifiées de paradis fiscaux et figurant sur la liste noire ;
- 28 % — pour les entreprises qui sont résidantes fiscales au Portugal ;
- 25 % — si une entreprise non résidante reçoit des dividendes d’une société portugaise.
Droit de timbre et cotisations patronales de sécurité sociale
Les entreprises peuvent être assujetties au droit de timbre sur certaines opérations. Par exemple, les transmissions à titre gratuit sont généralement imposées au taux de 10 %, et la cession d’un fonds de commerce peut être soumise à un taux de 5 %.
Tous les employeurs au Portugal doivent verser des cotisations de sécurité sociale sur les rémunérations des salariés. Le taux patronal standard est de 23,75 %, applicable à la plupart des entreprises du secteur privé.
Si un investisseur crée une nouvelle entreprise au Portugal ou investit dans une entreprise existante, il peut obtenir un permis de séjour au Portugal pour toute la famille
Quels sont les avantages fiscaux offerts aux entreprises au Portugal ?
Le Portugal propose plusieurs régimes d’incitations qui réduisent le taux effectif de l’impôt sur les sociétés pour les entreprises éligibles, en particulier les petites et moyennes entreprises ainsi que les sociétés établies dans certaines régions ou certains secteurs.
Impôt sur les sociétés réduit pour les PME
Des taux réduits d’impôt sur les sociétés peuvent s’appliquer aux PME et aux entreprises de taille intermédiaire (ETI) au Portugal, selon la localisation de l’entité et son revenu imposable, comme suit :
- 15 % sur les premiers 50 000 € de revenu imposable pour les sociétés résidantes et les établissements stables portugais de sociétés non résidantes ;
- 10,5 % sur les premiers 50 000 € dans la Région autonome de Madère et la Région autonome des Açores ;
- 12,5 % pour les entreprises qui exercent leur activité et disposent d’une direction effective dans les territoires intérieurs qualifiés du Portugal continental ;
- 8,75 % sur les premiers 50 000 € dans les territoires bénéficiaires qualifiés des Açores et de Madère.
Zone franche de Madère : impôt sur les sociétés à 5 %
Les sociétés portugaises titulaires d’une licence délivrée dans le cadre de la Zone franche de Madère (ZFM) peuvent bénéficier d’un taux d’impôt sur les sociétés de 5 %, sous réserve des conditions suivantes :
- licence accordée entre le 1er janvier 2015 et le 31 décembre 2026 ;
- validité : jusqu’au 31 décembre 2033 ;
- revenus qualifiés : principalement les revenus tirés de transactions avec des non-résidents ou d’autres entités sous licence de la ZFM ;
- conditions et plafonds : exige une substance économique effective et la création d’emplois, sous réserve de plafonds légaux.
Dans certains cas, les actionnaires peuvent également bénéficier d’exonérations fiscales sur la distribution de bénéfices liés aux revenus imposés sous ce régime, jusqu’au 31 décembre 2033[22]Source : Portal das Finanças — Code fiscal portugais, article 36-A.
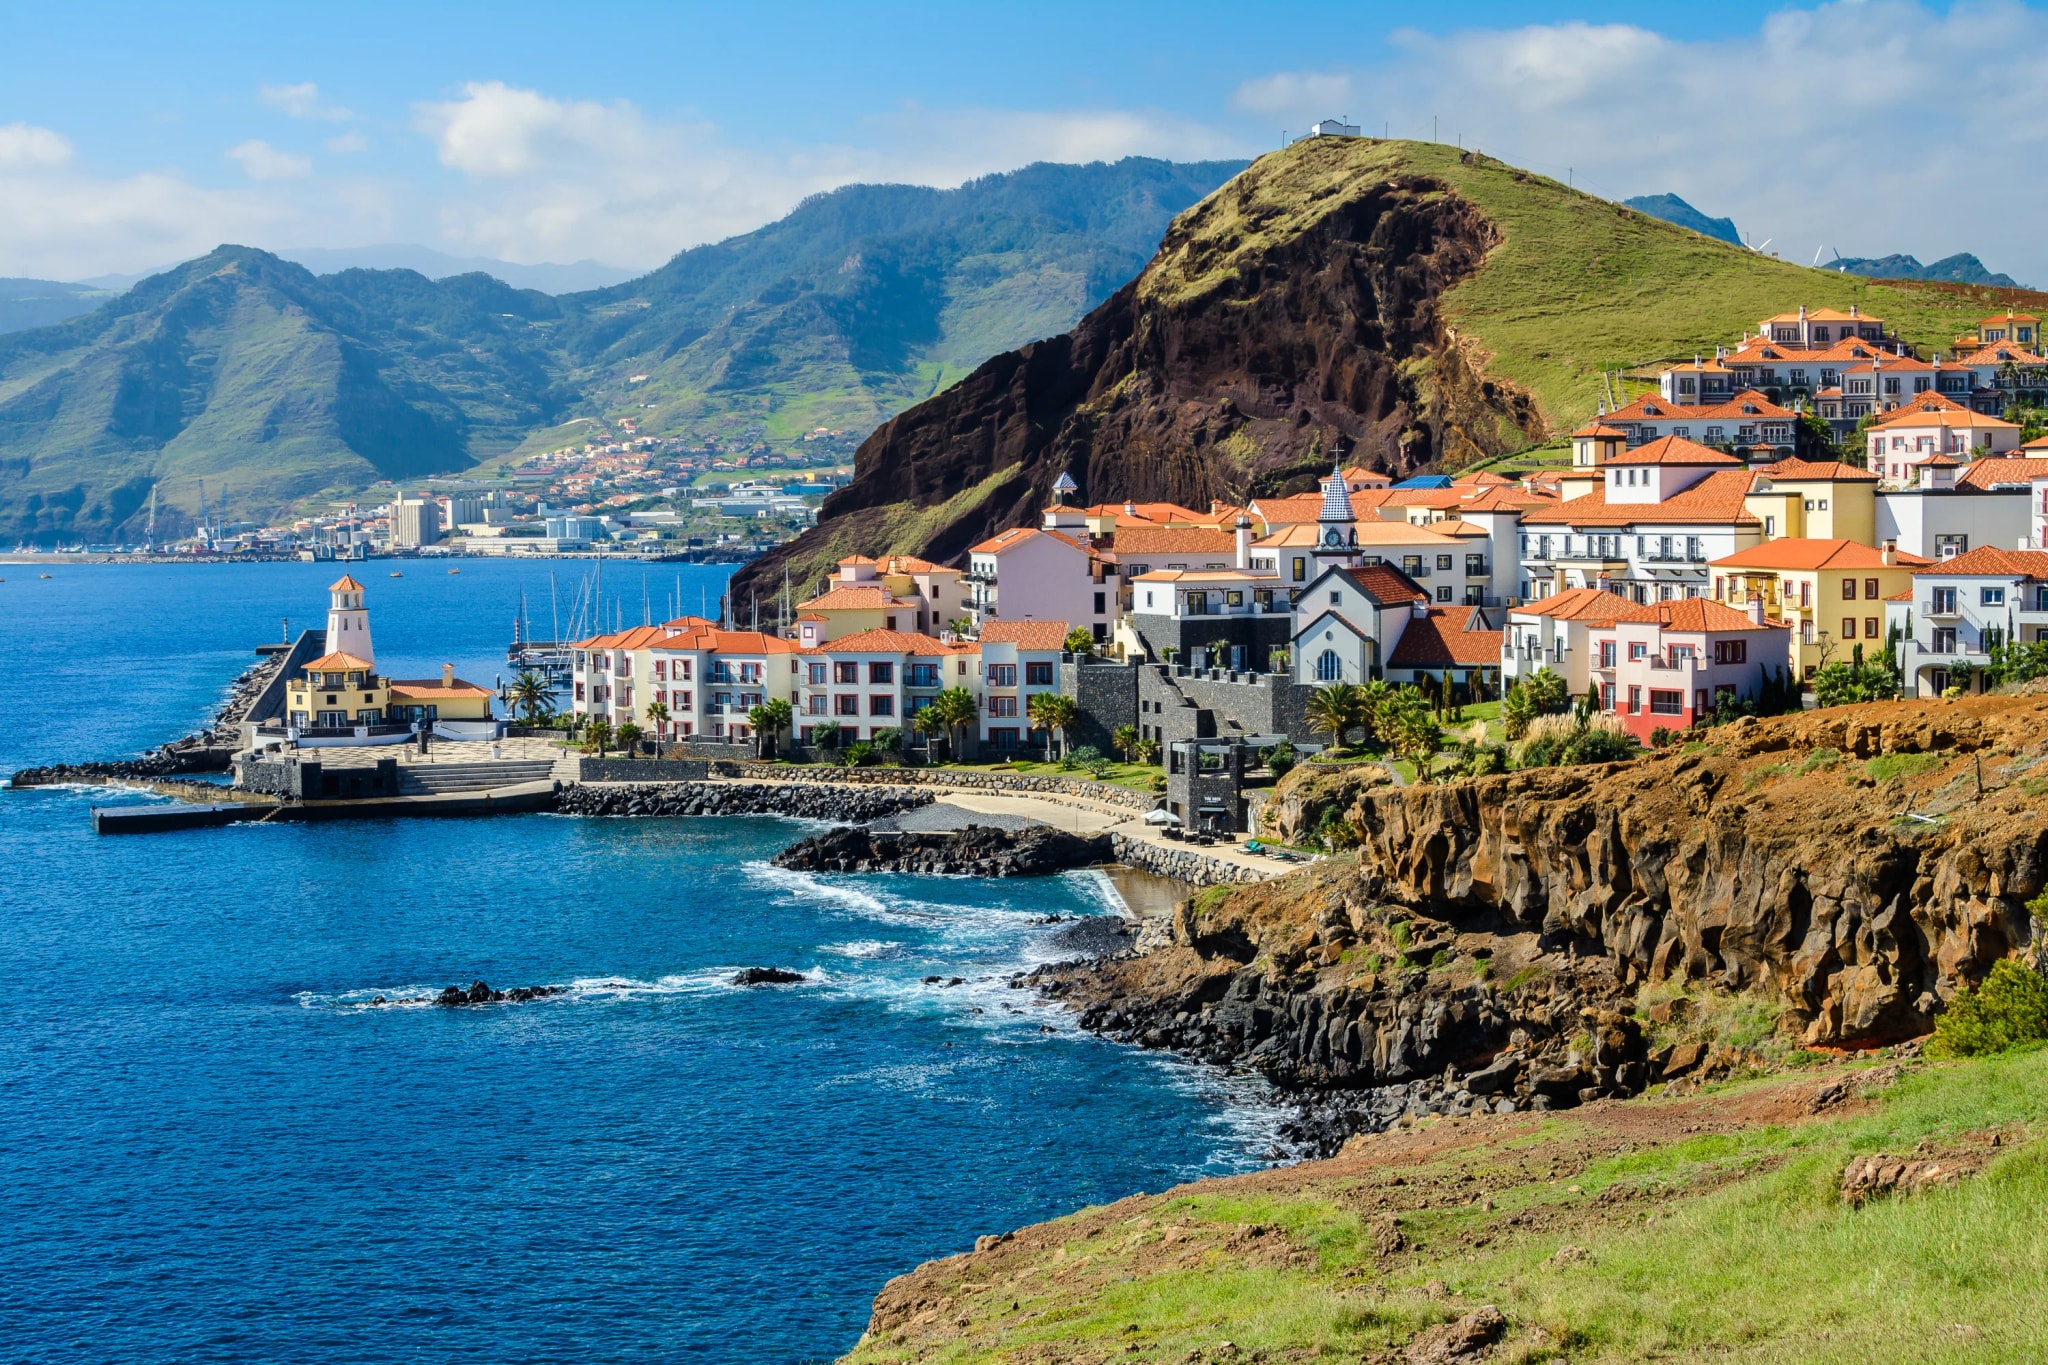
Madère est une région autonome du Portugal. L’archipel se situe dans l’océan Atlantique : un vol entre Lisbonne et Funchal dure environ 3 heures
Quels sont les impôts immobiliers applicables au Portugal ?
Les propriétaires immobiliers au Portugal sont confrontés à plusieurs impôts à différentes étapes de la détention d’un bien, de l’acquisition à la vente en passant par la détention annuelle. Le système comprend des taxes de transfert, des impôts municipaux et un impôt sur la fortune immobilière pour le patrimoine de grande valeur.
Taxe de transfert immobilier
La taxe de transfert immobilier (IMT) est payée une seule fois lors de l’achat d’un bien immobilier. Les taux varient selon le type de bien et le prix d’achat.
Zone rurale. Si le bien est situé dans une zone rurale, le taux d’imposition est de 5 %. Toutefois, l’immobilier commercial est imposé au taux de 6,5 %, quelle que soit sa localisation — urbaine ou rurale.
Zone urbaine. Un barème d’imposition progressif est appliqué pour le développement urbain résidentiel. Il prend en compte le coût et la destination de l’achat (résidence principale et permanente ou bien mis en location).
Si le bien coûte jusqu’à 106 346 €, la taxe est de 0 % pour les résidences principales permanentes et de 1 % pour les résidences non permanentes. Les autres tranches d’imposition marginales sont identiques pour les deux types de biens :
- 2 % pour les biens d’une valeur de 106 346 à 145 470 € ;
- 5 % pour les biens d’une valeur de 145 470 à 198 347 € ;
- 7 % pour les biens d’une valeur de 198 347 à 330 539 € ;
- 8 % pour les biens d’une valeur de 330 539 à 660 982 € ;
- 6 % pour les biens d’une valeur de 660 982 à 1 150 853 € ;
- 7,5 % pour les biens d’une valeur supérieure à 1 150 853 €[23]Source : APCMC — Barèmes pratiques de l’IMT en vigueur en 2026.
La taxe de transfert immobilier doit être acquittée le jour de la liquidation ou le jour ouvrable suivant[24]Source : Portal das Finanças — Article 36 du Code de l’IMT.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Les jeunes jusqu’à l’âge de 35 ans qui achètent leur première résidence principale et permanente au Portugal peuvent bénéficier d’une exonération de :
- la taxe de transfert immobilier,
- le droit de timbre sur l’achat,
- les frais d’accès au notaire et d’enregistrement.
À partir de 2026, cette exonération s’appliquera aux biens évalués jusqu’à 330 539 €.
Impôt municipal sur l’immobilier
L’impôt municipal sur l’immobilier est payable annuellement et est calculé sur la valeur imposable du bien[25]Source : Portal das Finanças — Impôts municipaux au Portugal. Le taux dépend de l’emplacement du bien :
- 0,3 à 0,45 % pour les biens urbains ;
- 0,8 % pour les biens ruraux.
L’impôt n’est pas prélevé si le revenu annuel du foyer est inférieur à 17 295 €. Le bien doit être utilisé exclusivement comme résidence permanente et ne pas coûter plus de 67 260 €.
Une exonération temporaire distincte de 3 ans peut s’appliquer à une résidence permanente dont la valeur imposable du bien peut atteindre 125 000 €, à condition que le revenu annuel du foyer ne dépasse pas 153 300 €.
L’impôt peut être payé en une seule fois ou en plusieurs versements :
- un impôt jusqu’à 100 € doit être payé avant le 31 mai ;
- un impôt de 100 à 500 € est payé en une seule fois jusqu’au 31 mai ou en deux versements — avant le 31 mai et le 30 novembre ;
- un impôt supérieur à 500 € est payé en une seule fois jusqu’au 31 mai ou en trois versements — avant le 31 mai, le 31 août et le 30 novembre.
Impôt sur la fortune au Portugal
La taxe additionnelle sur l’immobilier (AIMI) fonctionne comme un impôt sur la fortune immobilière pour les patrimoines immobiliers de grande valeur[25]Source : Portal das Finanças — Impôts municipaux au Portugal. Pour les personnes physiques et les indivisions successorales, un abattement de 600 000 € s’applique sur la valeur imposable totale du bien, porté à 1 200 000 € pour les déclarants conjoints.
Des taux progressifs s’appliquent au montant imposable après abattements :
- 0,7 % sur la base imposable ;
- 1 % sur la valeur des biens comprise entre 1 et 2 millions d’euros pour les personnes physiques et entre 2 et 4 millions d’euros pour les déclarants conjoints ;
- 1,5 % sur la valeur des biens dépassant 2 millions d’euros pour les personnes physiques et 4 millions d’euros pour les déclarants conjoints.
Les sociétés paient l’AIMI au taux de 0,4 % sans abattement. Les entités situées dans des juridictions considérées comme des paradis fiscaux paient 7,5 %.
Exemples de biens immobiliers au Portugal
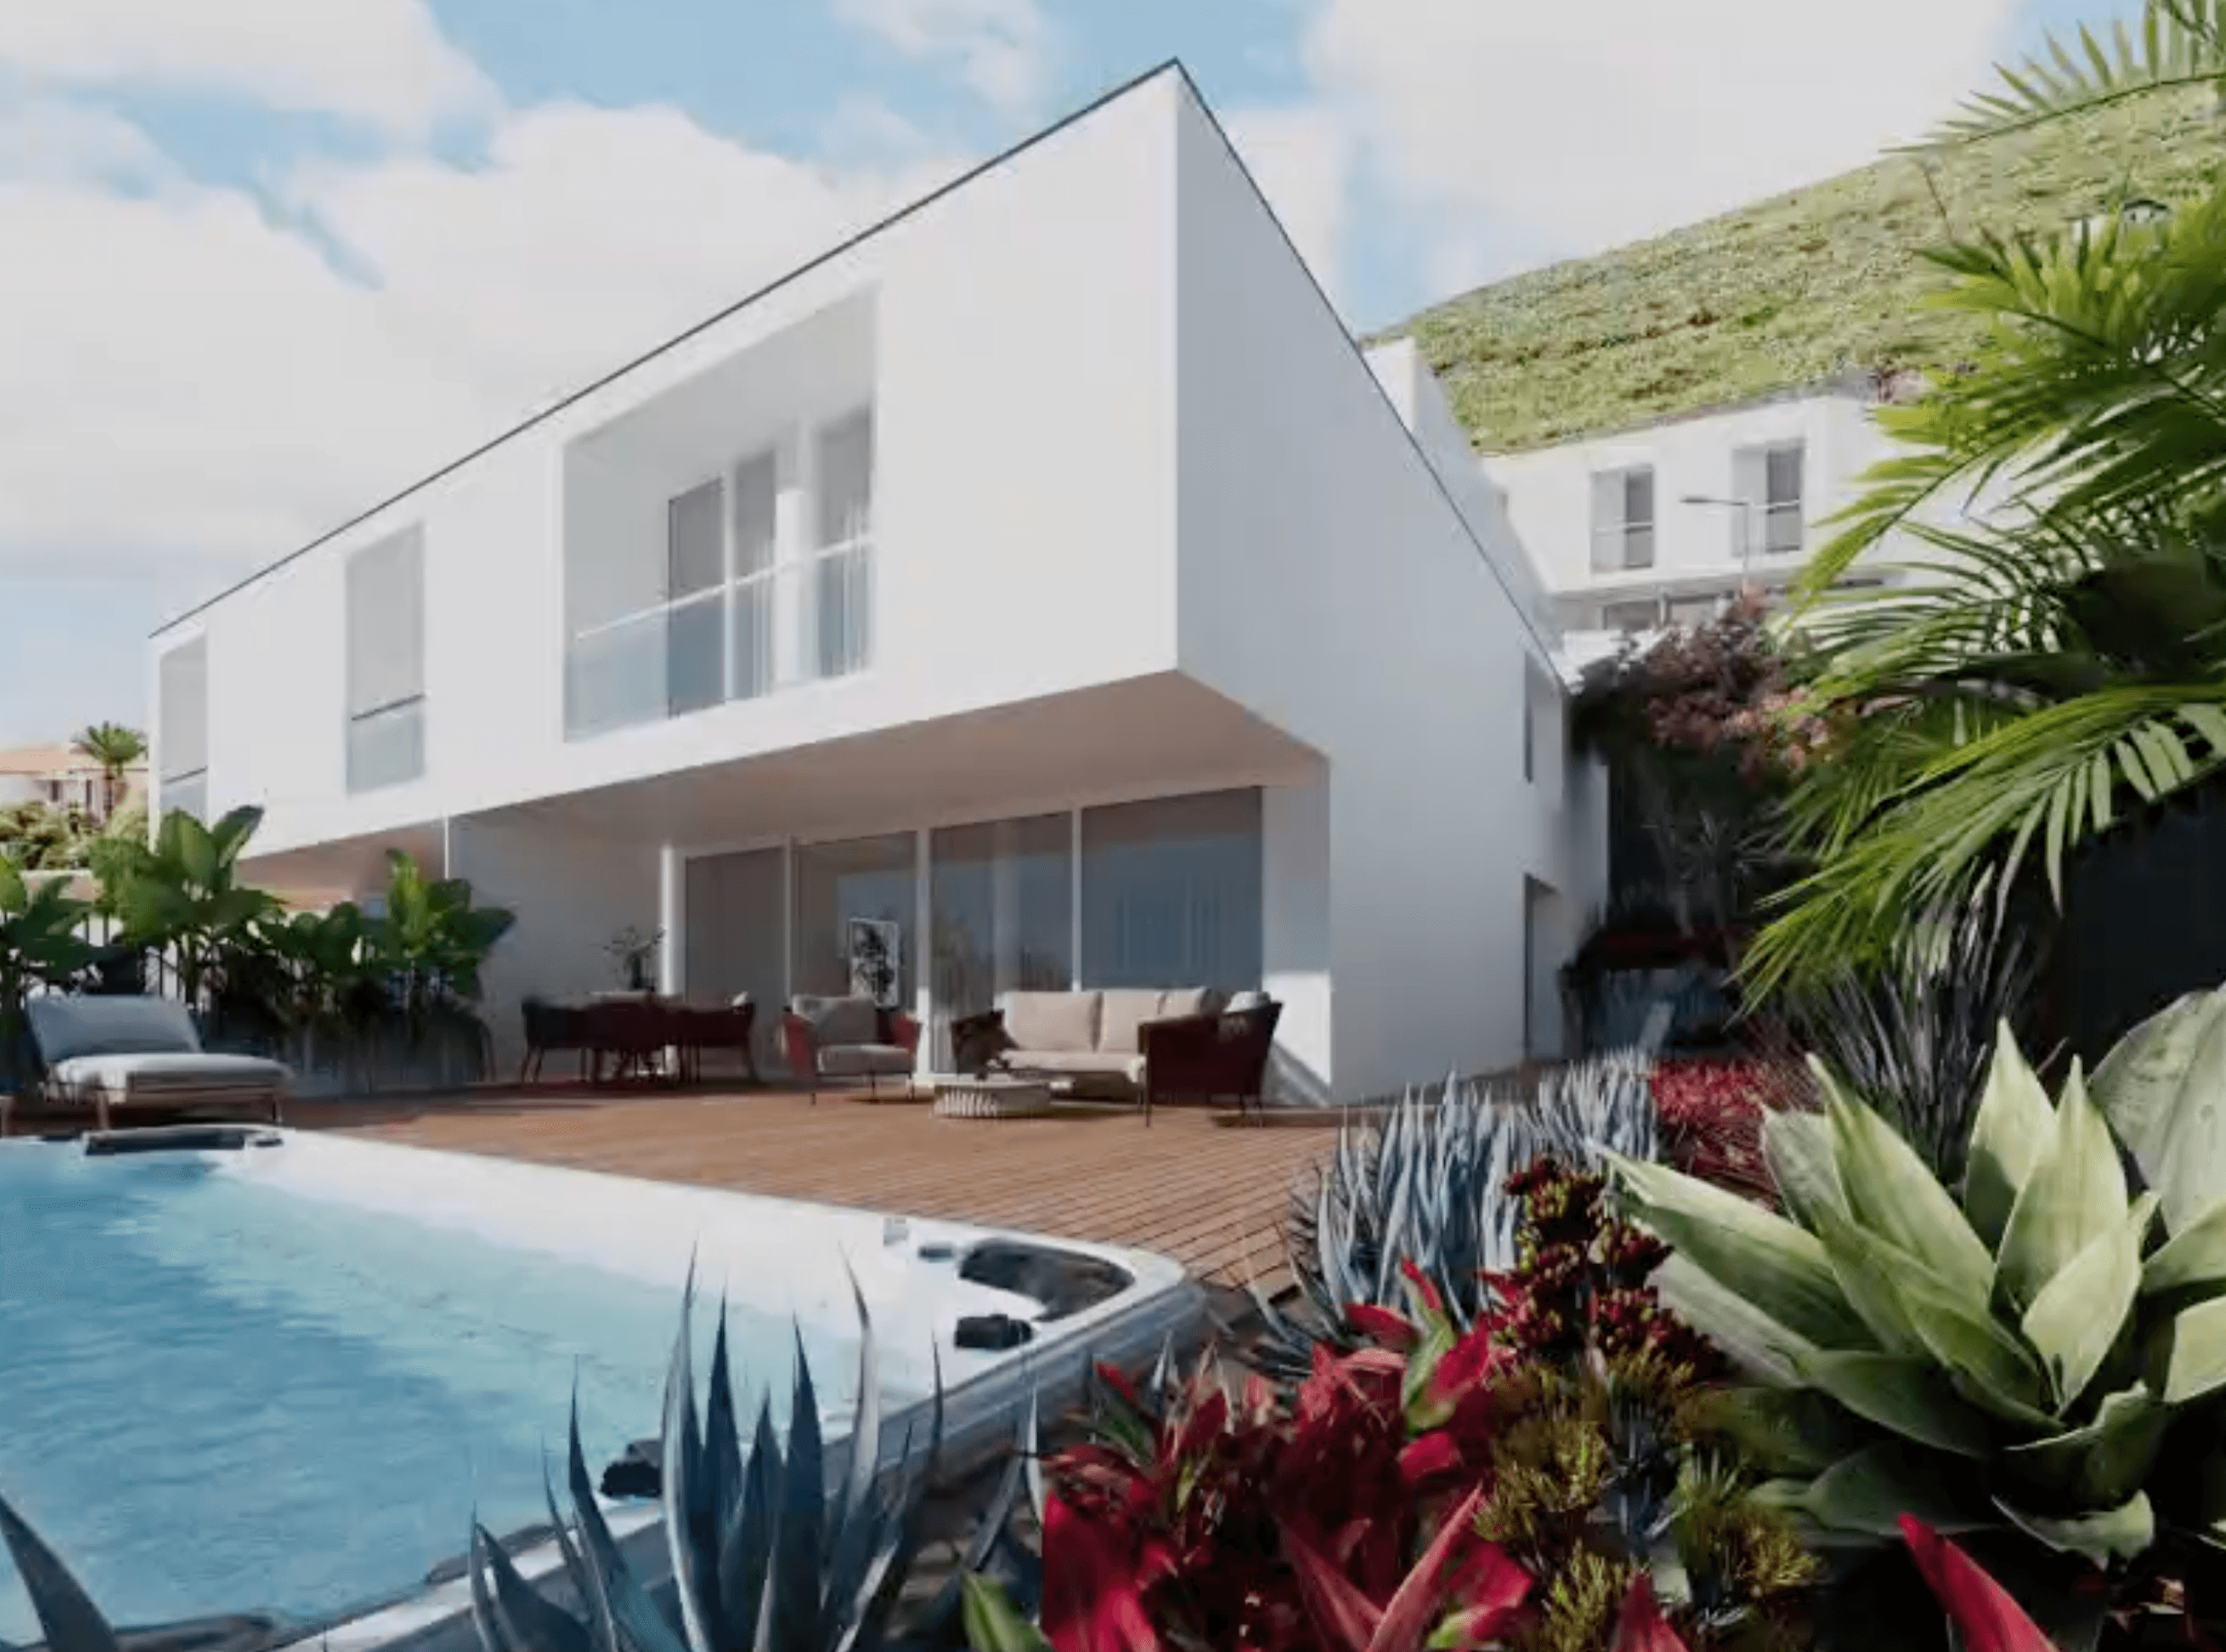

Portugal, Funchal
1 230 000 € — 1 500 000 €
Elegant House with sea view, Funchal
 273 m² — 313 m²
 3
 3
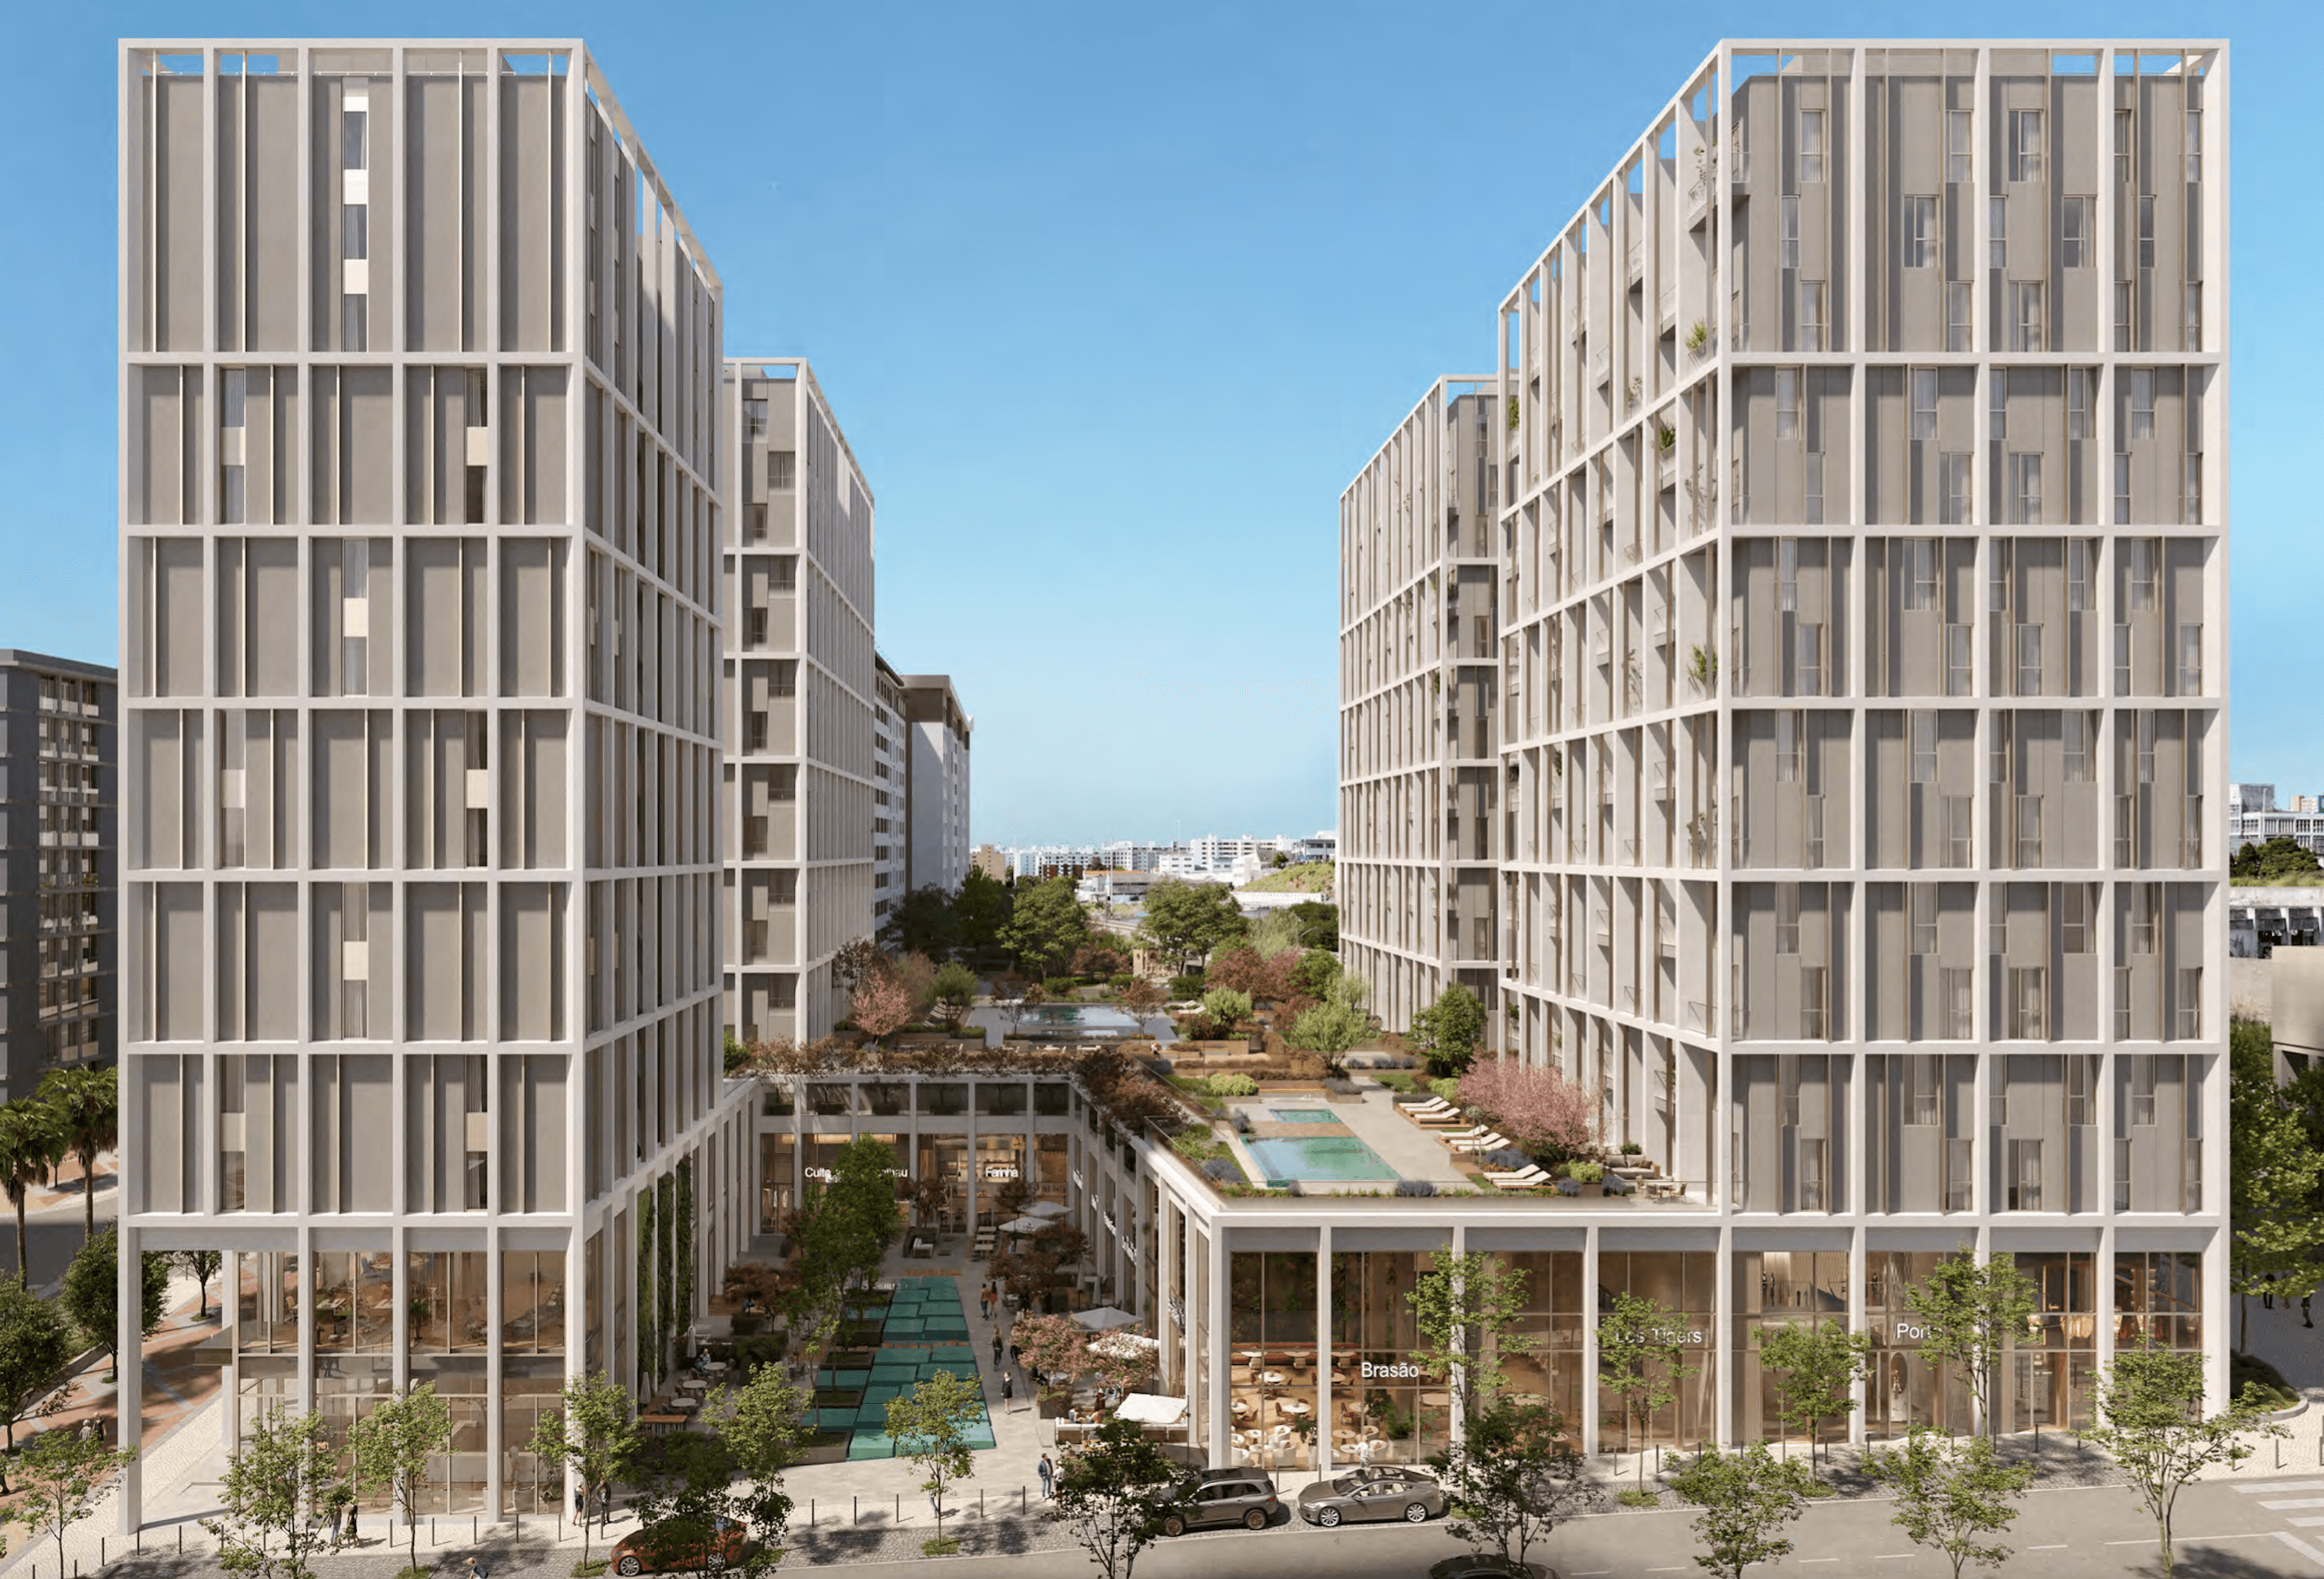
Portugal, Lisbon
405 000 € — 645 000 €
Serviced apartments, Park of the Nations, Lisbon
40 m² — 76 m²1—2 1—2 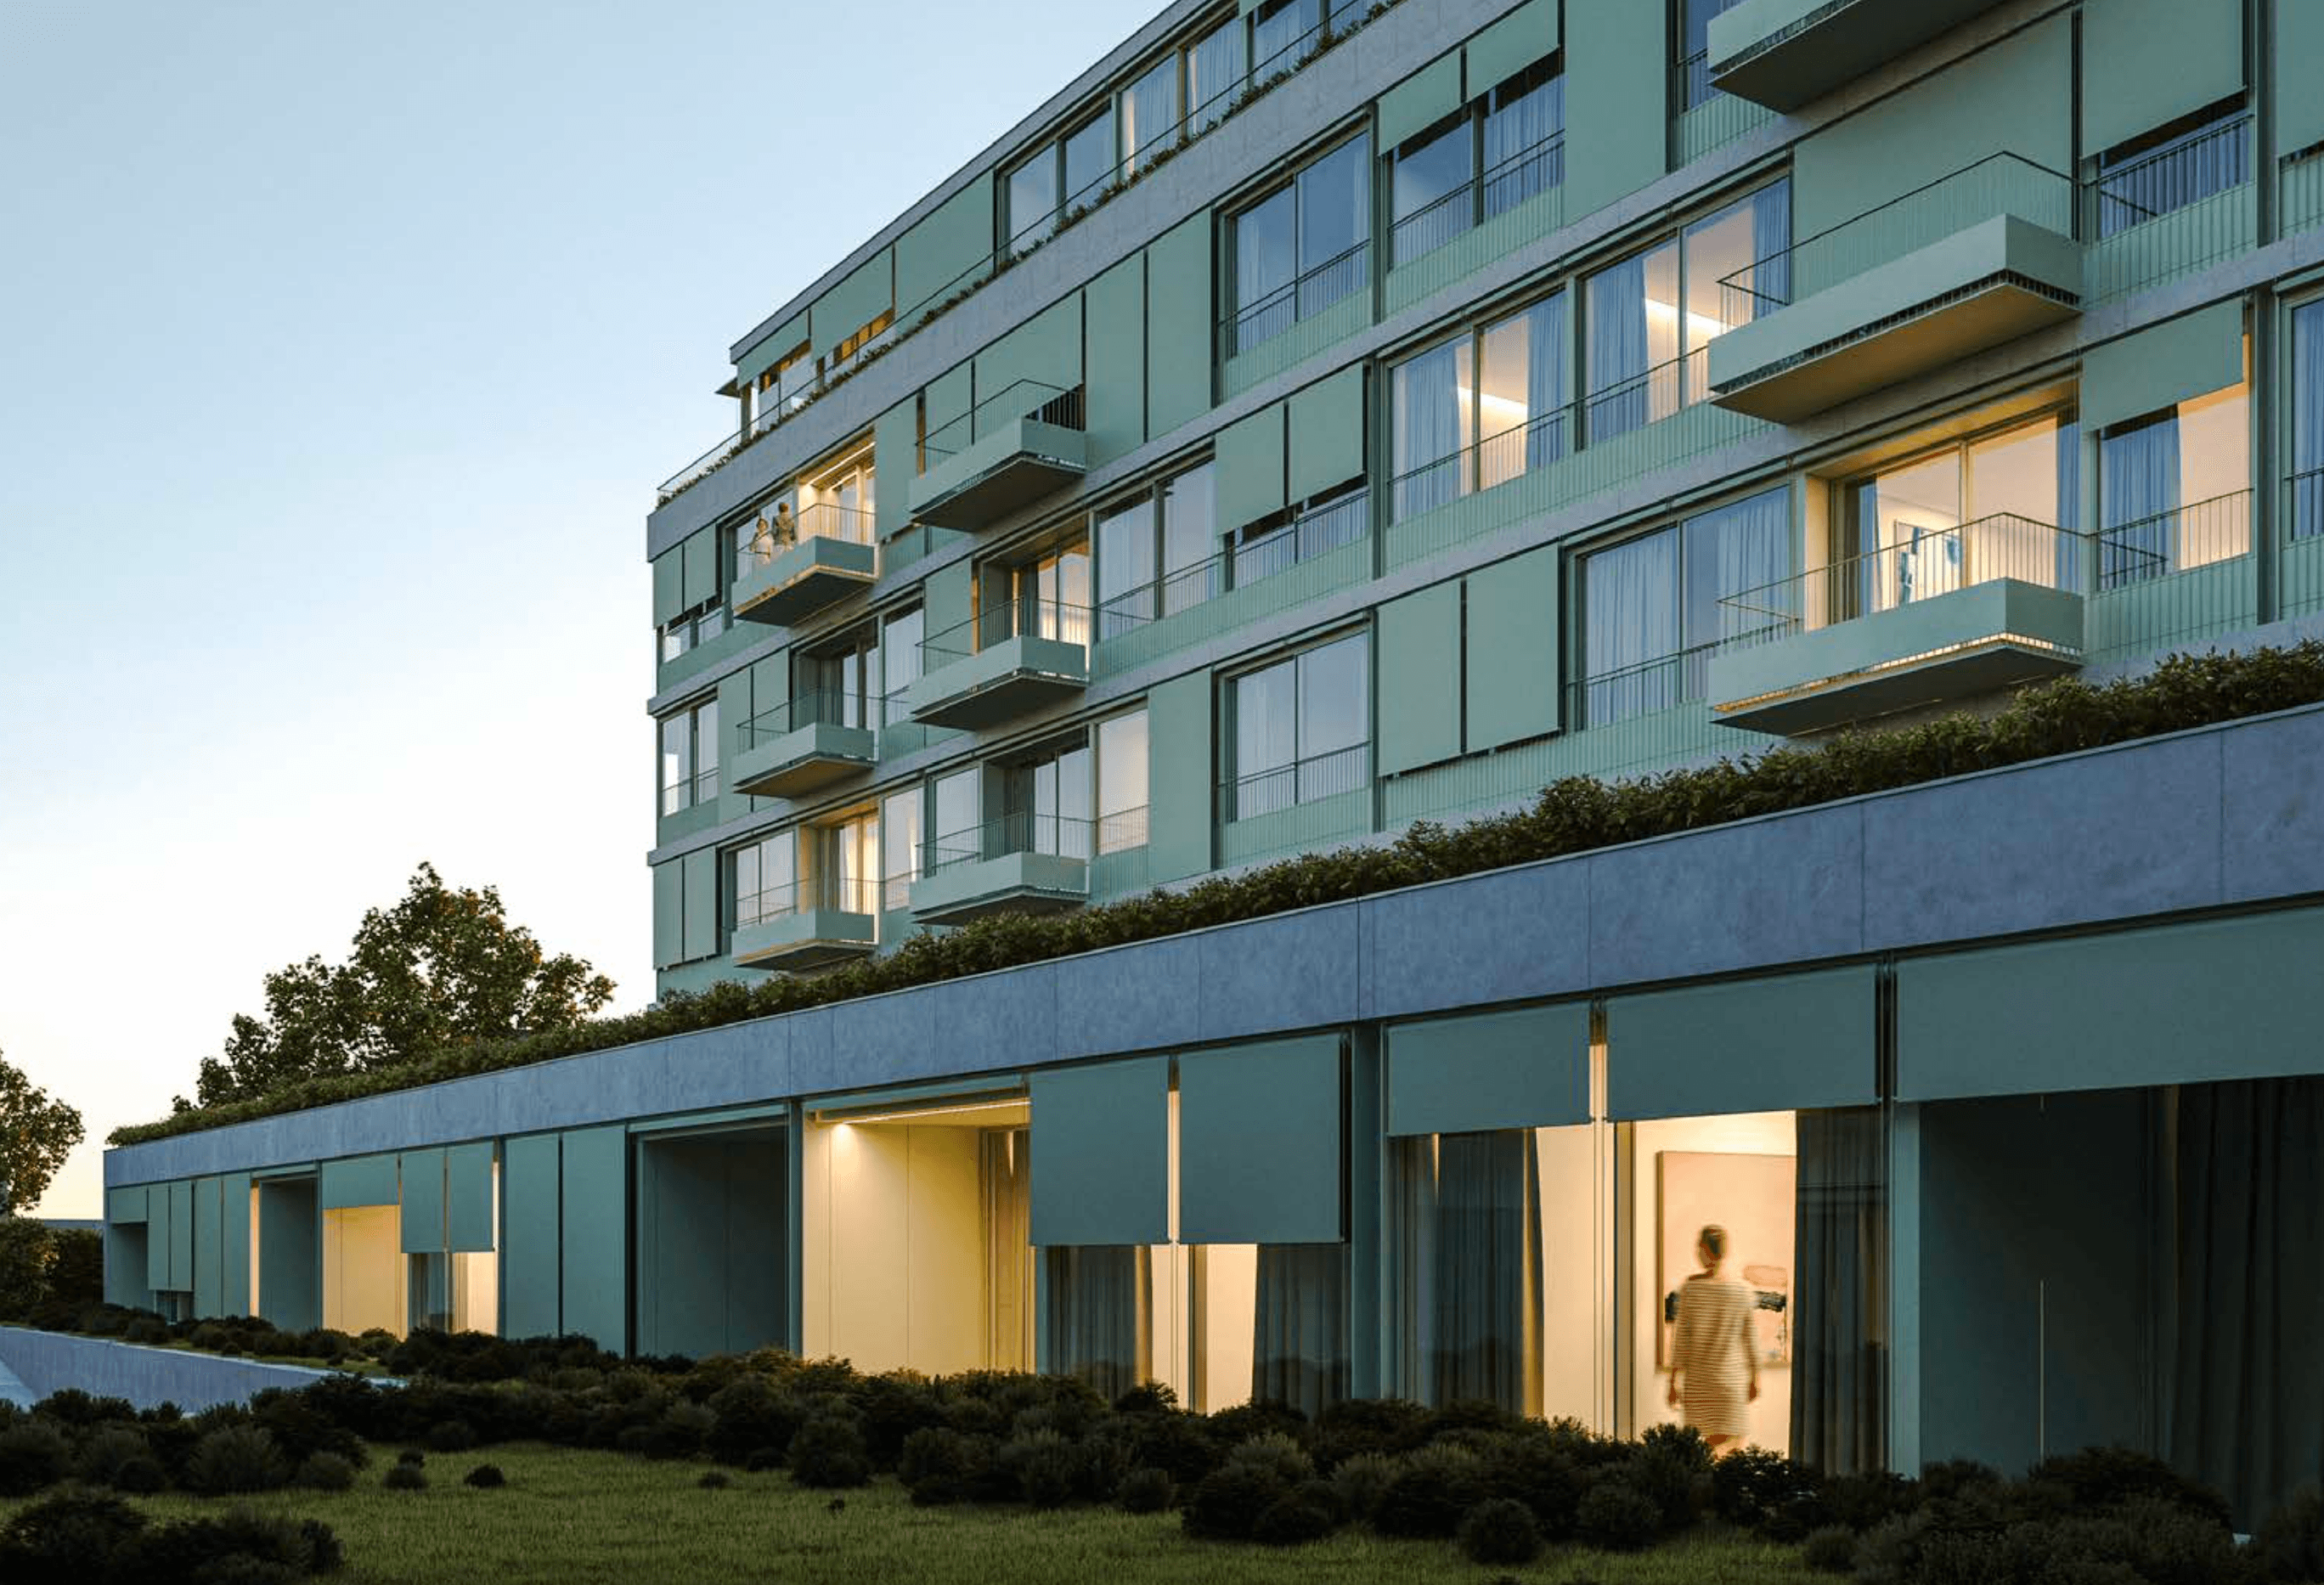
Portugal, Porto
400 000 € — 1 215 000 €
Apartments in modern style, central district, Porto
59 m² — 223 m²1—2 1—2 Impôt sur les plus-values au Portugal
Les plus-values issues de la cession d’actifs sont soumises à l’imposition au Portugal, avec des règles différentes pour les actions et les biens immobiliers selon le statut de résidence du payeur.
Plus-values sur la vente d’actions
Les plus-values réalisées lors de la cession d’actions sont imposées à un taux forfaitaire de 28 %. Ce taux s’applique aussi bien aux résidents qu’aux non-résidents.
Pour les actions non cotées, seuls 50 % de la plus-value sont soumis à l’impôt, ce qui réduit la charge fiscale effective[14]Source : PwC — Détermination du revenu des personnes physiques au Portugal.
Plus-values sur la vente de biens immobiliers au Portugal
Pour les résidents fiscaux portugais, la règle générale s’applique comme suit :
- 50 % de la plus-value nette sont inclus dans le revenu imposable ;
- cette part imposable est ajoutée aux autres revenus et imposée aux taux progressifs de l’IRS[26]Source : Portal das Finanças — CIRS, article 43, alinéa 2.
Pour certains résidents, une exonération alternative peut s’appliquer. Les personnes âgées de plus de 65 ans ou bénéficiant d’une pension de grande invalidité peuvent réinvestir le produit de la vente dans des régimes de retraite qualifiés ou des produits d’assurance et d’épargne-retraite éligibles dans un délai de 6 mois, sous réserve du respect des conditions légales[27]Source : Portal das Finanças — CIRS, article 10, alinéa 7.
Pour les non-résidents, l’approche standard est plus stricte[28]Source : Portal das Finanças — CIRS, article 72 :
- 100 % de la plus-value nette sont imposables, souvent à un taux forfaitaire ;
- les résidents de l’UE et de l’EEE peuvent opter pour une imposition équivalente à celle des résidents, permettant l’application de la règle d’inclusion de 50 % et des taux progressifs, sous réserve des conditions applicables.
Existe-t-il un impôt sur les successions au Portugal ?
Le Portugal ne prélève pas d’impôt général sur les successions. À la place, les transmissions d’actifs par succession ou donation sont soumises au droit de timbre — Imposto do Selo[29]Source : Gov.pt — Obligations fiscales relatives à la transmission de biens par décès.
Les transmissions aux membres de la famille directe — conjoints, enfants, petits-enfants, parents et grands-parents — sont entièrement exonérées de droit de timbre.
Pour les transmissions à d’autres bénéficiaires, y compris les parents éloignés et les personnes sans lien de parenté, le droit de timbre s’applique au taux de 10 %.
Comment s’applique la fiscalité des cryptomonnaies au Portugal ?
Les revenus issus de la vente de crypto-actifs conservés pendant une période inférieure à 1 an sont imposés au taux de 28 %. S’ils sont détenus depuis plus d’un an, le contribuable est exonéré de tout impôt.
Les détenteurs de cryptomonnaies au Portugal n’ont pas non plus à payer d’impôts sur les transactions de crypto à crypto et sur les crypto-actifs non fongibles, tels que les NFT.
Toutefois, les revenus issus de la vente de crypto-actifs doivent obligatoirement être déclarés dans le cadre de l’IRS, l’impôt sur le revenu des personnes physiques. La loi établissant ces conditions est entrée en vigueur en février 2024[30]Source : Diário da República — Publication officielle de la Portaria n° 39-B/2024.
Comment les taux d’imposition du Portugal se comparent-ils à ceux des États-Unis ?
Les États-Unis offrent un régime fiscal plus simple mais avec des taux d’imposition potentiellement plus élevés pour les hauts revenus ainsi que des impôts locaux d’État complexes.
Impôts américains
Les taux de l’impôt fédéral sur le revenu aux États-Unis s’élèvent à 10—37 %. De plus, la plupart des États imposent leurs propres impôts sur le revenu, qui peuvent varier considérablement. Les résidents sont imposés sur leur revenu mondial, de manière similaire au Portugal.
Le taux de l’impôt fédéral sur les sociétés est de 21 %, depuis le Tax Cuts and Jobs Act de 2017. Les impôts sur les sociétés au niveau des États varient, ce qui ajoute de la complexité à la charge fiscale totale.
Les plus-values sont imposées à 0 %, 15 % ou 20 %, selon la tranche de revenu du contribuable. Les plus-values à court terme sur les actifs détenus moins d’un an sont imposées comme des revenus ordinaires.
Impôt sur les successions. Il existe un impôt fédéral sur les successions pour les patrimoines évalués à plus de 15 millions de $ en 2026. L’impôt sur les donations s’applique également avec un exonération à vie du même montant. Les taux peuvent atteindre jusqu’à 40 %.
La taxe de sécurité sociale est de 6,2 % pour les salariés et de 6,2 % pour les employeurs, avec un plafond de revenu fixé à 184 500 $ en 2026. La taxe Medicare s’élève à 1,45 % supplémentaire pour le salarié et pour l’employeur, sans plafond de revenu.
Convention fiscale entre les États-Unis et le Portugal
La convention fiscale entre les États-Unis et le Portugal permet d’éviter la double imposition sur les revenus transfrontaliers en attribuant les droits d’imposition et en accordant des soulagements lorsque les deux pays peuvent imposer le même revenu. Cet allègement est accordé par le biais de crédits d’impôt étranger, afin que l’impôt payé dans un pays puisse être imputé sur l’impôt dû sur le même revenu dans l’autre pays.
Aux fins de la convention, un résident est une personne passible de l’impôt dans un pays en raison de critères tels que la résidence, le domicile ou le siège de direction. Si une personne est résidente dans les deux pays, des règles de départage déterminent une résidence unique aux fins de la convention, en utilisant des critères tels que le foyer d’habitation permanent, le centre des intérêts vitaux, le séjour habituel et la nationalité.
Accord de totalisation entre les États-Unis et le Portugal
Les États-Unis et le Portugal ont conclu un accord de totalisation en matière de sécurité sociale conçu pour éviter les doubles cotisations et protéger les droits aux prestations pour les personnes ayant travaillé dans les deux pays[31]Source : Administration de la sécurité sociale des États-Unis — Accord de totalisation avec le Portugal.
En vertu de cet accord :
- Les travailleurs peuvent cumuler les périodes de couverture dans les deux pays pour prétendre à des prestations de retraite, d’invalidité ou de réversion s’ils ne remplissent pas les conditions minimales dans un seul système.
- Les salariés relèvent du système de sécurité sociale du pays où ils travaillent.
- Les salariés détachés temporairement dans l’autre pays pour une durée maximale de 5 ans restent couverts uniquement par le système de leur pays d’origine et sont exonérés des cotisations dans le pays d’accueil.
Dans l’ensemble, cet accord garantit que les travailleurs ne sont pas tenus de payer des cotisations de sécurité sociale dans les deux pays sur le même revenu et contribue à préserver leurs droits aux prestations au-delà des frontières.
Élimination de la double imposition au Portugal
Le Portugal dispose de conventions de double imposition valides avec 79 pays. La liste comprend les États membres de l’UE, les États-Unis, le Canada, le Japon, la Chine, l’Inde et les Émirats arabes unis[32]Source : Portal das Finanças — Conventions de double imposition signées par le Portugal.
Outre les conventions de double imposition, le Portugal a conclu des accords d’échange d’informations fiscales avec :
- Andorre ;
- Antigua-et-Barbuda ;
- les Bermudes ;
- les Îles Vierges britanniques ;
- Gibraltar ;
- les Îles Caïmans ;
- le Liberia ;
- Saint-Kitts-et-Nevis ;
- Sainte-Lucie ;
- les Îles Turques-et-Caïques.
Les conventions de double imposition fixent des règles sur la manière dont deux pays imposent le même revenu, de sorte que les personnes physiques et morales risquent moins d’être imposées deux fois. En règle générale, le revenu est d’abord imposé dans le pays de la source, puis le pays de résidence accorde un allègement sous la forme d’un crédit d’impôt étranger. Si l’impôt du pays de résidence est plus élevé, le contribuable paie habituellement la différence après déduction de l’impôt déjà acquitté à l’étranger.
Les conventions établissent également des règles spécifiques et prévoient souvent des taux réduits de retenue à la source sur les paiements transfrontaliers tels que les dividendes, les intérêts et les redevances.
Comment transférer sa résidence fiscale au Portugal ?
Pour les personnes physiques, le changement de résidence fiscale implique de résider au Portugal pendant au moins 183 jours par an. En outre, le ressortissant étranger doit obtenir un numéro d’identification fiscale et s’enregistrer auprès du bureau des impôts.
183 jours ou plus par an
S’installer et vivre au Portugal
Un visa touristique ordinaire ne permet pas de vivre au Portugal 183 jours par an. Par conséquent, un permis de séjour est requis.
Les étrangers reçoivent d’abord un permis de séjour temporaire. Il est délivré lors de la demande d’un emploi dans une entreprise portugaise, d’études dans une université portugaise, d’un mariage avec un citoyen portugais, ou lors de la réalisation d’un investissement.
Un visa touristique ordinaire ne permet pas de vivre au Portugal 183 jours par an. Par conséquent, un permis de séjour est requis.
Les étrangers reçoivent d’abord un permis de séjour temporaire. Il est délivré lors de la demande d’un emploi dans une entreprise portugaise, d’études dans une université portugaise, d’un mariage avec un citoyen portugais, ou lors de la réalisation d’un investissement.
1 jour
Obtenir un NIF — un numéro d’identification fiscale
Le Número de Identificação Fiscal (NIF) est un numéro d’identification fiscale unique à neuf chiffres. Il est obligatoire pour toutes les transactions au Portugal, de l’achat d’un bien immobilier jusqu’aux courses au supermarché.
Le NIF est généralement obtenu avant ou juste après l’installation au Portugal avec un permis de séjour.
Pour obtenir un numéro d’identification fiscale, il suffit de s’adresser au bureau des impôts en personne ou par l’intermédiaire d’un représentant fiscal. La procédure ne prend pas plus d’une demi-heure, et le contribuable reçoit un certificat papier ou une carte en plastique comportant son NIF.
Le Número de Identificação Fiscal (NIF) est un numéro d’identification fiscale unique à neuf chiffres. Il est obligatoire pour toutes les transactions au Portugal, de l’achat d’un bien immobilier jusqu’aux courses au supermarché.
Le NIF est généralement obtenu avant ou juste après l’installation au Portugal avec un permis de séjour.
Pour obtenir un numéro d’identification fiscale, il suffit de s’adresser au bureau des impôts en personne ou par l’intermédiaire d’un représentant fiscal. La procédure ne prend pas plus d’une demi-heure, et le contribuable reçoit un certificat papier ou une carte en plastique comportant son NIF.
1 jour
S’inscrire en tant que résident fiscal
Le changement de résidence fiscale ne s’effectue pas automatiquement, même si une personne a vécu au Portugal plus de six mois. Pour ce faire, il est nécessaire de contacter le bureau des impôts. La demande indique le NIF et l’adresse d’enregistrement au Portugal.
Le changement de résidence fiscale ne s’effectue pas automatiquement, même si une personne a vécu au Portugal plus de six mois. Pour ce faire, il est nécessaire de contacter le bureau des impôts. La demande indique le NIF et l’adresse d’enregistrement au Portugal.
Principales voies d’accès à la résidence fiscale au Portugal
Pour obtenir la résidence fiscale au Portugal, une personne doit d’abord s’assurer d’un droit légal de séjourner dans le pays. La résidence fiscale dépend généralement du statut d’immigration et de la présence effective, c’est pourquoi le choix de la voie d’accès à la résidence constitue le point de départ.
Le Portugal propose plusieurs options de résidence conçues pour différents profils, notamment les investisseurs, les travailleurs à distance, les personnes financièrement indépendantes et les spécialistes hautement qualifiés. À l’exception du Visa Doré, ces voies font de leur titulaire un résident fiscal portugais, car le maintien du permis exige généralement de passer au moins la moitié de l’année au Portugal.
Visa Doré du Portugal pour les investisseurs
Le Visa Doré du Portugal est l’une des voies les plus prisées par les personnes fortunées. Il accorde la résidence grâce à un investissement éligible, avec des options débutant à 250 000 €. Pour maintenir le permis, le titulaire doit seulement passer 7 jours par an au Portugal.
Les membres de la famille peuvent être inclus, couvrant généralement le conjoint, les enfants de moins de 26 ans et les parents.
Visa D7 Portugal pour les personnes financièrement indépendantes
Le visa D7 Portugal s’adresse aux personnes disposant de revenus passifs stables provenant de l’extérieur du Portugal, tels que des pensions de retraite, des revenus locatifs, des dividendes, des redevances ou des rendements d’investissement. En 2026, l’exigence de revenu minimum pour le visa D7 est de 920 € par mois.
Le regroupement familial est accessible pour le conjoint, les enfants de moins de 21 ans et les parents, avec des capacités financières supplémentaires évaluées à +50 % pour le conjoint et +30 % par enfant à charge.
Visa D8 du Portugal pour les travailleurs à distance
Le visa nomade digital est conçu pour les personnes qui travaillent à distance pour des employeurs ou des clients basés hors du Portugal tout en vivant dans le pays. Les demandeurs doivent satisfaire aux critères d’éligibilité, notamment un revenu mensuel minimum, qui s’élève à 3 680 € en 2026.
L’inclusion de la famille est autorisée et couvre le conjoint, les enfants de moins de 21 ans et les parents.
Visa Global Talent Portugal pour les professionnels hautement qualifiés
Le visa Global Talent Portugal s’adresse aux professionnels hautement qualifiés capables de contribuer à l’écosystème universitaire et d’innovation du Portugal. Il nécessite une collaboration formelle avec une université ou un organisme de recherche portugais reconnu.
L’éligibilité repose généralement sur la détention d’au moins une licence et une expérience pertinente de 3 à 5 ans. Les frais de participation s’élèvent à 170 000 €, couvrant le demandeur principal et jusqu’à 3 personnes à charge, incluant le conjoint et les enfants de moins de 26 ans.
Comment Immigrant Invest vous accompagne dans l’obtention de la résidence au Portugal
Immigrant Invest accompagne ses clients dans l’obtention de permis de séjour grâce à un processus structuré incluant la sélection du programme, la préparation des documents et la gestion du dépôt. Nous opérons depuis 2006 et avons aidé plus de 10 000 clients à obtenir une résidence à l’étranger. Nous travaillons exclusivement avec des programmes approuvés par le gouvernement et agissons en tant qu’intermédiaire agréé lorsque l’accréditation est requise.
Immigrant Invest accompagne les demandeurs de permis de séjour du Portugal selon une approche axée sur la conformité qui couvre l’ensemble du cycle de vie du dossier, comprenant :
- Le filtrage d’éligibilité et l’évaluation des risques, incluant la vérification des revenus, l’analyse de l’historique bancaire, l’identification des lacunes documentaires, l’examen des antécédents judiciaires, l’évaluation des refus antérieurs ainsi que les vérifications LCB-FT et sanctions.
- La justification financière et la structuration des paiements, garantissant la traçabilité des fonds et la réalisation des paiements depuis le compte propre du demandeur.
- La préparation et la constitution du dossier de documents, comprenant des listes de contrôle détaillées, la mise en forme et le classement corrects, ainsi que la traduction certifiée et la légalisation si nécessaire.
- La gestion de dossier étape par étape avec des jalons clairs et une communication structurée avec les parties prenantes du programme concerné.
- Les démarches pratiques de réinstallation, incluant l’obtention d’un NIF, l’ouverture d’un compte bancaire, la recherche d’un logement conforme et la coordination de la collecte des données biométriques et des rendez-vous avec l’AIMA.
- L’assistance immobilière lorsque cela est pertinent pour la voie de résidence choisie.
- L’assistance en cas de refus, comprenant l’analyse des motifs de refus et la préparation d’un recours ou d’une stratégie de nouvelle demande.
- L’accompagnement post-acceptation pour les renouvellements et la planification à long terme, y compris les voies vers la résidence permanente et la citoyenneté le cas échéant.
Dans le cadre du processus de planification de la résidence, nous nous coordonnons également avec des conseillers fiscaux afin d’aider nos clients à évaluer les implications fiscales et à structurer leur réinstallation de manière appropriée.
Points clés sur la fiscalité au Portugal
- La résidence fiscale nécessite généralement un séjour légal au Portugal et plus de 183 jours de présence dans le pays au cours d’une année fiscale.
- Les résidents paient l’impôt sur le revenu des personnes physiques sur leur revenu mondial à des taux progressifs allant jusqu’à 48 %.
- Les non-résidents paient l’impôt sur les revenus de source portugaise à un taux forfaitaire de 25 %.
- L’impôt sur les sociétés standard sur le territoire continental est de 19 %, avec des surtaxes possibles.
- Il n’existe pas d’impôt général sur la fortune ou les successions au Portugal, mais les biens immobiliers résidentiels de grande valeur peuvent être imposés. Les transmissions entre membres de la famille proche sont généralement exonérées de droit de timbre.
- Les régimes spéciaux comprennent l’IFICI et le régime d’impôt sur les sociétés à 5 % de Madère pour les revenus qualifiés.
- Le Portugal dispose de 79 conventions fiscales qui permettent d’éviter la double imposition et de répartir les droits d’imposition entre les juridictions.
- Pour devenir résident fiscal au Portugal, il faut d’abord obtenir un permis de séjour, par exemple grâce au Visa Doré du Portugal.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de nos 15 ans d’expertise internationale — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance