
Créer une entreprise à l’étranger ne relève plus seulement d’une décision commerciale. Dans le bon pays, cette démarche peut également déboucher sur une résidence, une citoyenneté, un accès élargi au marché et une structure internationale plus flexible.
L’intérêt varie selon les juridictions. Certains pays se distinguent par une fiscalité sur les sociétés faible voire nulle, d’autres par des incitations aux startups, une immatriculation rapide ou une voie directe vers la résidence par l’activité commerciale.
Découvrez dans quels pays de l’UE, des Caraïbes, d’Océanie et du Moyen-Orient la création d’entreprise apporte la plus forte valeur combinée.
Créer et développer une entreprise à l’étranger : les éléments clés à savoir avant de se développer
L’expansion internationale a dépassé le stade de simple tactique de croissance. Il s’agit désormais d’une stratégie centrale pour les entreprises qui souhaitent se développer, réduire leur exposition aux risques réglementaires, politiques et économiques, et rester compétitives sur le marché mondial.
Échelle du commerce mondial et dynamique de croissance
Les données mondiales confirment l’expansion continue du commerce international. La CNUCED estime que le commerce mondial est passé d’environ 32 000 milliards de dollars en 2023 à près de 33 000 milliards de dollars en 2024, soit une croissance d’environ 3,3 %. En 2025, les flux commerciaux devaient dépasser 35 000 milliards de dollars, témoignant d’une accélération continue[1]Source : CNUCED — Mise à jour sur le commerce mondial, décembre 2024 et 2025.
Les volumes d’échanges restent également soutenus. Le commerce mondial de marchandises a progressé d’environ 4,9 % au cours du premier semestre 2025, avec une croissance annuelle estimée à 4,6 %, malgré les droits de douane et les pressions géopolitiques[2]Source : Organisation mondiale du commerce — Perspectives et statistiques du commerce mondial. Cela montre que les activités transfrontalières continuent de se développer, même dans un environnement moins stable.
Cette croissance constante est portée par plusieurs tendances structurelles :
- La digitalisation, qui réduit les barrières à l’entrée.
- La croissance du commerce des services, qui a apporté environ 500 milliards de dollars à l’expansion globale du commerce et illustre le rôle croissant des activités numériques et axées sur la connaissance[3]Source : CNUCED — Mise à jour sur le commerce mondial, octobre 2025.
- La restructuration des chaînes d’approvisionnement, les entreprises diversifiant leur production et leur approvisionnement.
- Les flux d’investissement : les IDE mondiaux ont augmenté de 14 % en 2025 pour atteindre 1 600 milliards de dollars après une baisse de 11 % en 2024, bien qu’une grande partie de cette hausse provienne des centres financiers plutôt que d’activités d’investissement sous-jacentes[4]Source : CNUCED — Les investissements directs étrangers mondiaux en hausse de 14 % en 2025.
Opportunités commerciales et avantages stratégiques
S’implanter à l’étranger offre plusieurs avantages pratiques à une entreprise :
- un potentiel de chiffre d’affaires accru grâce à l’accès à des marchés plus grands et en plus forte croissance ;
- une dépendance moindre à l’égard d’une seule économie, ce qui réduit l’exposition aux ralentissements locaux ;
- un accès plus large aux ressources, notamment aux chaînes d’approvisionnement mondiales, aux talents qualifiés et à des conditions d’exploitation plus favorables ;
- un positionnement sur le marché renforcé, susceptible d’accroître l’intérêt des investisseurs, d’améliorer les partenariats et de consolider la confiance des clients.
L’expansion internationale devient également plus aisée dans les secteurs qui se développent déjà au-delà des frontières. En 2024, le commerce des services a progressé d’environ 7 %, constituant l’un des principaux moteurs de la croissance du commerce mondial. Cela démontre que les services numériques, les technologies de l’information, le conseil et les autres modèles commerciaux à distance peuvent se développer à l’international plus rapidement qu’auparavant, y compris pour les moyennes entreprises.
Par conséquent, opérer dans plusieurs pays n’est pas seulement un moyen d’augmenter ses ventes. Cela contribue également à bâtir une entreprise plus résiliente, plus compétitive et mieux préparée pour une croissance à long terme.
Combiner la création d’entreprise avec un programme de résidence ou de citoyenneté
Créer une société à l’étranger peut aller au-delà de l’entrée sur un nouveau marché. Dans certaines juridictions, cela permet également d’ouvrir une voie vers la résidence ou la citoyenneté. La création d’entreprise devient ainsi non seulement un outil commercial, mais aussi un élément d’une stratégie de mobilité plus large.
Deux voies juridiques clés sont fréquemment utilisées :
- Visa Doré ou résidence par investissement — permet d’obtenir un permis de séjour renouvelable en échange d’un investissement éligible, tel que la création d’une entreprise, un apport en capital ou la création d’emplois.
- Citoyenneté par investissement — mène directement à la pleine citoyenneté et à l’obtention d’un passeport, sans période de résidence préalable.
Une société établie dans le pays cible offre à l’entreprise l’infrastructure dont elle a besoin pour fonctionner : un accès bancaire local, des contrats avec des partenaires, une immatriculation à la TVA, ainsi que la facturation et la gestion de la paie. Cela rend la création d’entreprise utile non seulement pour s’implanter sur un marché, mais aussi pour une planification de mobilité globale.
La mobilité croissante du patrimoine privé renforce la pertinence de cette démarche. Le déplacement des millionnaires est passé d’environ 120 000 personnes en 2023 à 128 000 en 2024 et 142 000 en 2025, avec une projection à 165 000 pour 2026. Cela reflète une demande accrue pour des pays disposant d’une réglementation stable, de conditions favorables aux affaires et d’options de résidence souples[5]Source : Forbes — Pourquoi certaines personnes très fortunées repensent leur lieu de résidence pour 2026.
Plus de 10 000 investisseurs nous font confiance
Citoyenneté ou résidence par investissement : comparez toutes les options
Comment choisir le bon pays pour créer une entreprise : critères de décision clés pour les investisseurs
Lorsqu’il s’agit d’évaluer les meilleurs pays pour faire des affaires tout en envisageant une migration d’investissement, les décisions s’appuient sur 5 facteurs clés : le régime d’imposition des sociétés, la facilité et la rapidité d’installation, les incitations commerciales disponibles, l’accès pour les non-résidents et la présence d’une voie d’accès claire à la résidence.
Environnement fiscal des sociétés
L’impôt sur les sociétés détermine la façon dont les bénéfices sont traités et la capacité d’une entreprise à réinvestir ses gains de manière efficiente. La structure du système fiscal importe souvent plus que le taux d’imposition nominal, en particulier pour les sociétés internationales générant des revenus transfrontaliers.
Certaines juridictions proposent des modèles particulièrement avantageux. La Lettonie applique une taxe de 0 % sur les bénéfices non distribués, n’imposant les bénéfices distribués qu’à hauteur de 20 %, ce qui favorise le réinvestissement. La Hongrie applique un taux forfaitaire d’impôt sur les sociétés de 9 %, le plus bas de l’UE. Hors de l’UE, le Vanuatu se distingue avec un impôt sur les sociétés de 0 %, constituant l’un des environnements les plus neutres sur le plan fiscal.
Facilité et rapidité d’immatriculation de l’entreprise
Le délai nécessaire à l’immatriculation d’une société influe sur la rapidité avec laquelle une entreprise peut faire son entrée sur un marché. En pratique, les délais dépendent de la préparation préalable des documents et du caractère entièrement numérique de la procédure.
Une fois l’ensemble des documents réuniss, certaines juridictions offrent un enregistrement très rapide. La Hongrie permet de créer une société en seulement 1 heure ouvrée grâce à son système électronique. Malte, le Vanuatu, la Dominique et la Türkiye réalisent généralement la constitution d’entreprise en 1 jour. Dans les délais plus longs, Antigua-et-Barbuda peut nécessiter jusqu’à 3 semaines.
Avantages et incitations commerciales
Au-delà des taux d’imposition, de nombreux pays proposent des incitations supplémentaires qui améliorent l’environnement général des affaires. Celles-ci peuvent inclure des remboursements d’impôts, des régimes spéciaux ou des avantages sectoriels.
Par exemple, Malte applique un système de remboursement d’impôt capable de réduire le taux effectif d’imposition des sociétés à environ 5 % pour les actionnaires étrangers. D’autres juridictions offrent des incitations par le biais de zones franches, de taux réduits pour certains secteurs ou d’exonérations sur des types spécifiques de revenus.
Création d’entreprise pour les non-résidents
Le Portugal, Malte, la Lettonie, l’Italie, la Hongrie, Chypre et la Türkiye représentent les options les plus simples : les fondateurs étrangers peuvent s’y immatriculer sous le régime standard des sociétés, généralement avec le soutien d’avocats locaux ou de prestataires de services aux entreprises.
Dans les Caraïbes et au Vanuatu, la création d’entreprise est également possible, mais les non-résidents doivent plus fréquemment respecter des conditions supplémentaires. Par exemple, Sainte-Lucie exige une licence commerciale pour les sociétés non nationales, tandis que le Vanuatu requiert une autorisation pour investissement étranger.
Options de résidence et de citoyenneté liées à l’investissement commercial
Tous les programmes de migration d’investissement ne comportent pas de volet commercial. Même des pays dotés d’un environnement d’affaires très développé, comme Malte et la Hongrie, n’en proposent pas.
En revanche, l’investissement commercial est accessible au Portugal, en Lettonie, en Italie, en Türkiye, à Antigua-et-Barbuda et à Sainte-Lucie, bien que chaque juridiction fixe ses propres seuils et conditions.
Meilleurs pays pour créer une entreprise : comparaison synthétique
Portugal — un écosystème solide pour les startups et l’innovation
Le Portugal bénéficie d’une solide réputation en tant qu’environnement attractif pour les startups et l’innovation. La Banque mondiale le classe parmi les 20 % de pays les plus performants dans son évaluation Business Ready, en soulignant en particulier la qualité de son cadre réglementaire et de ses infrastructures numériques[6]Source : Banque mondiale — Business Ready : Portugal. Pour les investisseurs, cet environnement d’affaires est renforcé par deux voies de résidence liées à la création d’entreprise.
Création d’entreprise
Formes d’immatriculation. Le Portugal propose l’un des systèmes de création d’entreprise les plus accessibles d’Europe. Une société peut être créée soit en ligne via Empresa 2.0, soit en personne auprès d’Empresa na Hora[7]Source : Ministère de la Justice du Portugal — Service de création d’entreprise en ligne.
La procédure en personne est conçue pour réaliser la création d’entreprise en un seul rendez-vous, tandis que la voie en ligne permet aux fondateurs d’immatriculer une société en quelques étapes à tout moment. Les résidents portugais peuvent effectuer la démarche en ligne à l’aide d’une carte de citoyen (Citizen Card) ou d’une clé mobile numérique (Digital Mobile Key).
Procédure, délais et frais. L’immatriculation en ligne s’effectue en renseignant les informations de la société, en téléchargeant ou en sélectionnant les documents constitutifs, puis en soumettant la demande par voie électronique.
Le coût de l’immatriculation d’une entreprise en ligne dépend du type de statuts et de la rapidité du traitement :
- 220 € avec des statuts types pré-approuvés ;
- 360 € avec des statuts personnalisés ;
- 440 € pour une demande urgente avec des statuts types pré-approuvés ;
- 720 € pour une demande urgente avec des statuts personnalisés.
Après le dépôt de la demande, le paiement doit être effectué sous 48 heures.
Si la demande est acceptée, les fondateurs reçoivent les codes d’accès au dossier électronique de la société, y compris au certificat commercial permanent. Ils doivent ensuite déposer le capital social dans un délai de 5 jours ouvrables, à moins qu’il n’ait déjà été déposé ou déclaré disponible avant la fin du premier exercice comptable[8]Source : Gouvernement portugais — Créer une entreprise en ligne.
Documents et informations requis. Les fondateurs doivent fournir les informations relatives :
- au type de société ;
- aux actionnaires et dirigeants ;
- à l’activité commerciale ;
- au siège social ;
- à la dénomination sociale ;
- au capital social ;
- aux informations sur le bénéficiaire effectif.
Tous les actionnaires doivent pouvoir s’authentifier numériquement et signer les documents constitutifs par voie électronique.
Principales formes juridiques. Le Portugal propose les principales formes de sociétés suivantes pour exercer une activité commerciale :
- société unipersonnelle à responsabilité limitée — sociedade unipessoal por quotas ;
- société à responsabilité limitée — sociedade por quotas ;
- société anonyme — sociedade anónima.
En pratique, les deux premières sont généralement les plus adaptées aux petites et moyennes entreprises, tandis que la société anonyme convient davantage aux projets de plus grande envergure dotés de structures de capital plus complexes.
Le Portugal dispose de l’un des régimes d’exigence de capital les plus souples de l’UE. Une société à responsabilité limitée peut être créée sans capital social minimum, tandis qu’une société anonyme exige au moins 50 000 € de capital social[9]Source : Code des sociétés commerciales du Portugal — Décret-loi n° 262/86.
Accès pour les non-résidents. Le Portugal autorise les fondateurs étrangers à immatriculer des entreprises, mais la procédure exige une préparation préalable. Les ressortissants étrangers ne peuvent utiliser la voie en ligne que s’ils disposent d’une clé mobile numérique liée à un passeport ou d’un accès via l’authentification européenne eIDAS.
Pour obtenir une clé mobile numérique, un fondateur étranger doit d’abord obtenir un numéro d’identification fiscale portugais — Número de Identificação Fiscal, NIF — et faire vérifier son identité auprès des autorités portugaises ou de prestataires de services agréés. En pratique, de nombreux non-résidents obtiennent leur NIF à l’avance ou font appel à des représentants locaux.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
Si l’un des actionnaires est une société étrangère, des exigences supplémentaires s’appliquent. Dans ce cas, l’entreprise doit posséder non seulement un NIF, mais aussi un numéro d’identification fiscale pour personne morale — Número de Identificação de Pessoa Coletiva, NIPC.
La demande doit également inclure les documents d’entreprise délivrés dans le pays d’immatriculation, notamment la preuve de son statut juridique et les statuts mis à jour. Si les documents originaux sont rédigés dans une autre langue, une traduction doit également être fournie.
Fiscalité des entreprises et avantages économiques
Imposition des sociétés. Le Portugal applique l’impôt sur les sociétés selon la localisation, la taille de l’entreprise et son activité[10]Source : PwC — Imposition du revenu des sociétés au Portugal. Les principaux taux sont :
- 19 % — taux standard d’impôt sur les sociétés au Portugal continental ;
- 13 % — taux standard à Madère et aux Açores ;
- 15 % — pour les PME et entreprises de taille intermédiaire sur la tranche des 50 000 premiers euros de bénéfice imposable ;
- 10,5 % — pour les PME à Madère et aux Açores sur les 50 000 premiers euros ;
- 12,5 % — pour les PME implantées dans les régions intérieures du Portugal continental ;
- 8,75 % — pour les PME situées dans des zones bénéficiaires spécifiques de Madère et des Açores sur les 50 000 premiers euros.
Des taxes additionnelles peuvent augmenter la charge fiscale effective :
- surtaxe municipale — jusqu’à 1,5 % du bénéfice imposable ;
- surtaxe d’État — 3 à 9 %, appliquée progressivement aux bénéfices élevés.
Ainsi, le taux effectif global au Portugal continental peut atteindre 29,5 % pour les grandes entreprises dont les bénéfices dépassent 35 millions €.
TVA. Le Portugal applique trois taux de TVA :
- normal — 23 % sur le continent, 22 % à Madère, 16 % aux Açores ;
- intermédiaire — 13 % sur le continent, 12 % à Madère, 9 % aux Açores ;
- réduit — 6 % sur le continent, 4 % à Madère et aux Açores.
Le taux intermédiaire concerne certains biens et services, comme les repas au restaurant, la vente à emporter, les instruments de musique et certains équipements agricoles. Le taux réduit s’applique aux biens de première nécessité et aux secteurs prioritaires, tels que certains produits alimentaires, les livres et périodiques, les médicaments, l’hébergement hôtelier, le transport de voyageurs, certains produits agricoles et les équipements d’énergie renouvelable[11]Source : PwC — Entreprises : autres impôts au Portugal.
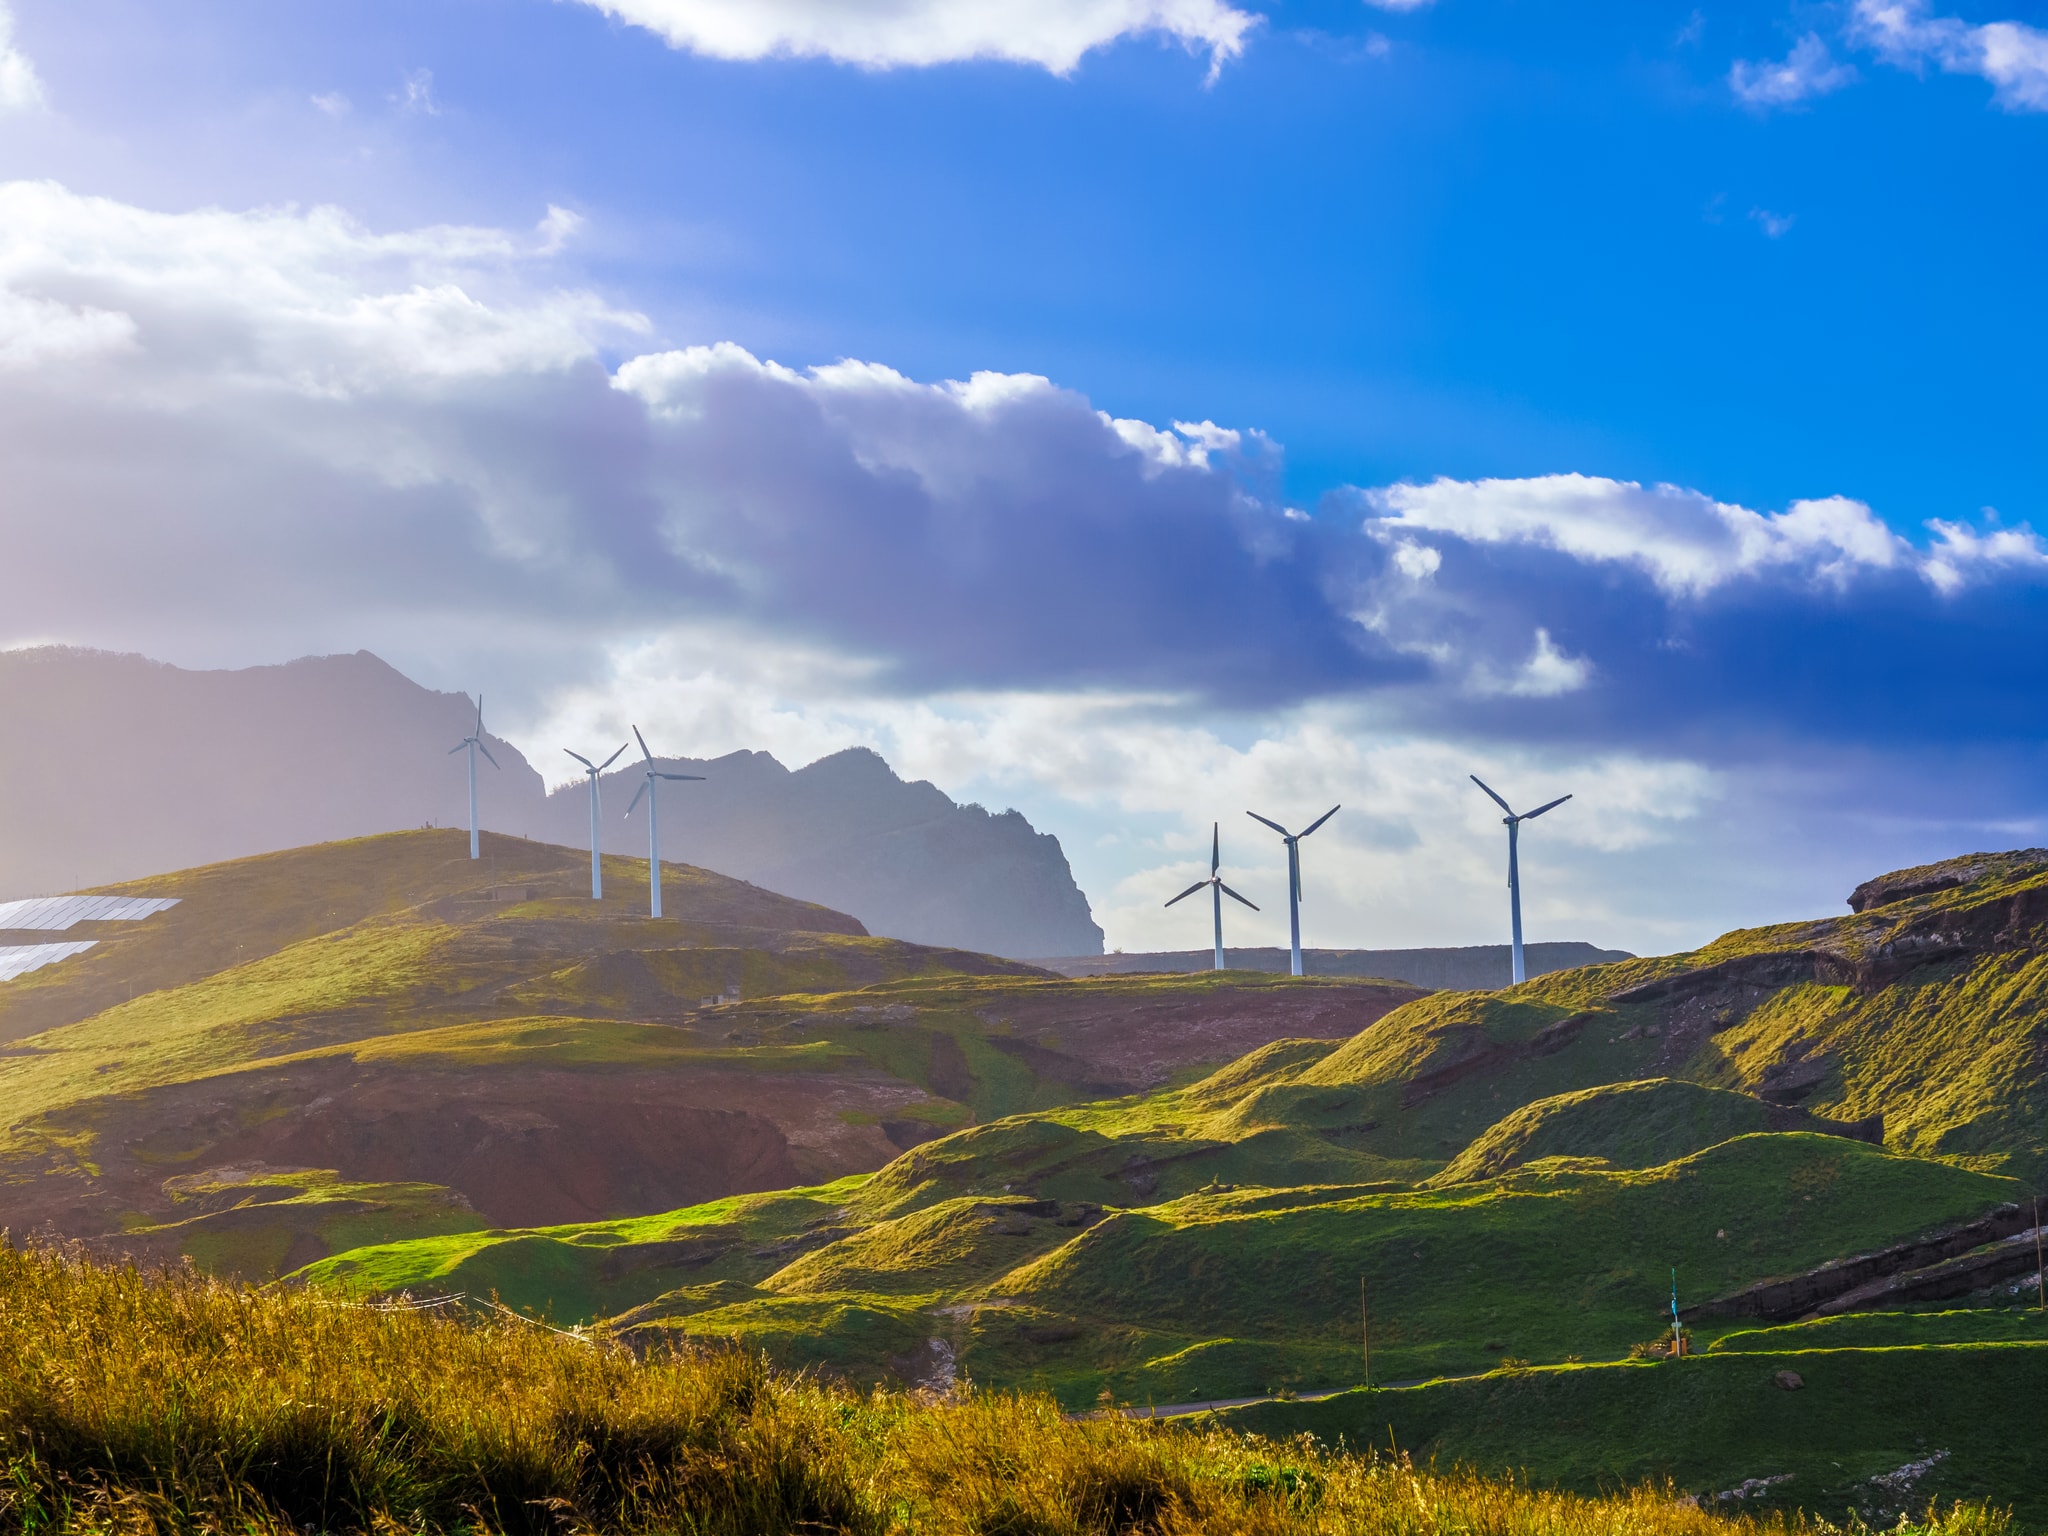
Les secteurs les plus consolidés au Portugal pour les investisseurs comprennent les énergies renouvelables, les TIC et services aux entreprises, la mobilité et la fabrication avancée, les sciences de la vie et de la santé, ainsi que l’agroalimentaire.
Imposition des revenus mondiaux et régime des établissements stables étrangers. Le Portugal impose les sociétés résidentes sur l’ensemble de leurs revenus mondiaux. Toutefois, un régime optionnel permet aux résidents fiscaux portugais d’exclure de l’imposition au Portugal les bénéfices et pertes des établissements stables (ES) situés à l’étranger.
L’exonération s’applique sous réserve que :
- l’ES soit soumis, sans en être exonéré, à un impôt similaire à l’IS portugais à un taux légal d’au moins 60 % du taux portugais ;
- l’ES ne soit pas situé dans une juridiction figurant sur liste noire ;
- l’impôt effectivement acquitté ne soit pas inférieur à 50 % de l’impôt qui aurait été dû au Portugal.
Cette option doit s’appliquer de manière uniforme à l’ensemble des ES situés dans la même juridiction et être maintenue pendant au moins 3 ans[12]Source : Portal das Finanças — Code des impôts sur les sociétés du Portugal.
Crédit d’impôt recherche et développement. Le Portugal soutient la recherche et développement (R&D) des entreprises à travers le régime SIFIDE, qui offre des incitations fiscales pour les activités de recherche et d’innovation.
Dans le cadre du SIFIDE, les entreprises peuvent déduire 32,5 % des dépenses de R&D éligibles, plus 50 % de l’augmentation des dépenses de R&D par rapport aux 2 années précédentes, dans la limite de 1,5 million €[13]Source : Agência Nacional de Inovação — SIFIDE : Système d’incitations fiscales pour la R&D des entreprises.
Régime fiscal spécial pour les activités internationales. Le Centre international d’affaires de Madère (IBC) propose un taux d’impôt sur les sociétés de 5 % sur les bénéfices tirés d’activités internationales réalisées avec des clients non-résidents ou d’autres sociétés relevant du régime de l’IBC de Madère[14]Source : Centre international d’affaires de Madère — Avantages fiscaux.
Pour être éligible, l’entreprise doit remplir l’une des conditions suivantes :
- Créer de 1 à 5 emplois au cours des 6 premiers mois d’activité et investir au moins 75 000 € dans des immobilisations corporelles ou incorporelles au cours des 2 premières années d’activité.
- Créer au moins 6 emplois au cours des 6 premiers mois d’activité.
Le taux d’imposition de 5 % ne s’applique pas sans limite. Il est accordé dans la limite d’un plafond de bénéfice imposable annuel, ce plafond dépendant du nombre d’employés.
Plafonds de revenus dans le cadre du régime du CIN de Madère
Options de résidence d’affaires au Portugal
Le Visa Doré du Portugal figure parmi les voies de résidence les plus recherchées du pays et constitue l’un des programmes les plus reconnus à l’échelle internationale, avec près de 40 000 permis de séjour délivrés depuis sa création. Il permet d’obtenir un permis de séjour d’une validité de 2 ans, renouvelable par périodes de 2 ans.
Le volet commercial du Visa Doré du Portugal offre deux options principales :
- un investissement de 500 000 € afin de créer une société commerciale au Portugal et de créer au moins 5 emplois permanents ;
- la création d’au moins 10 emplois permanents à temps plein au Portugal, sans montant minimum d’investissement.
D’autres options éligibles incluent l’investissement dans des fonds, les activités de recherche ainsi que la culture et le patrimoine.
Le demandeur principal peut inclure son conjoint ou partenaire, les enfants de moins de 26 ans et les parents.
Le Startup Visa Portugal constitue une autre voie de résidence, spécialement conçue pour les entrepreneurs souhaitant lancer un projet innovant dans le pays. Son exigence centrale repose sur la création d’une entreprise en partenariat avec un incubateur d’entreprises certifié. Ce volet ne fixe pas de seuil d’investissement prédéfini, bien que le demandeur doive justifier de ressources financières disponibles d’au moins 11 040 € pour couvrir ses frais de subsistance au Portugal.
L’entrepreneur peut également inclure son conjoint, ses enfants et ses parents dans la demande.
Après 5 ans, investisseurs et entrepreneurs peuvent solliciter la résidence permanente. L’accès à la citoyenneté requiert une durée minimale de résidence de 10 ans pour la majorité des demandeurs, réduite à 7 ans pour les citoyens de l’UE et les ressortissants des pays lusophones. La différence réside dans l’exigence de séjour : le Visa Doré impose une présence d’au moins 7 jours par an au Portugal, alors que le Startup Visa requiert une présence physique d’au moins 183 jours par an.
Pour prétendre à la citoyenneté, le demandeur doit également attester d’une maîtrise de la langue portugais au niveau A2, présenter un casier judiciaire vierge, justifier d’attaches suffisantes avec le Portugal, réussir des épreuves sur la langue, la culture, l’histoire et les institutions politiques du Portugal, et soumettre une déclaration écrite d’engagement envers les principes démocratiques.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré du Portugal
Malte — un faible taux effectif d’impôt sur les sociétés
Malte fait partie des pays où il est le plus facile de créer une entreprise, un choix privilégié non pour la taille de son territoire, mais pour son efficacité. En tant que hub européen anglophone, le pays offre un cadre juridique et commercial familier aux fondateurs internationaux. Son système de remboursement d’impôt permet de réduire significativement la charge fiscale effective sur les sociétés, ce qui vaut à Malte sa réputation en matière de structuration internationale, d’activités de holding et de commerce transfrontalier.
Création d’entreprise
Autorité d’immatriculation. À Malte, les sociétés sont immatriculées auprès du Malta Business Registry (MBR), qui gère la création des entreprises et tient à jour le registre du commerce[16]Source : MBR — Création et immatriculation des sociétés.
Procédure, délais et frais. Le processus d’immatriculation débute par la soumission des documents constitutifs. Dès que l’ensemble des informations requises est complet et conforme, le greffe peut délivrer le certificat d’immatriculation sous 24 heures.
Les frais d’immatriculation dépendent du capital social autorisé. Ils débutent entre 100 et 245 € pour les sociétés à faible capital et augmentent de manière progressive selon le montant du capital, atteignant environ 2 250 € pour les structures plus importantes[17]Source : MBR — Structure des frais et de l’immatriculation.
Éléments requis pour la demande. Pour immatriculer une société, les fondateurs doivent soumettre l’acte constitutif et les statuts (Memorandum and Articles of Association), qui définissent la structure et le fonctionnement de la société. Le dossier comprend la dénomination sociale, le siège social à Malte, l’activité commerciale, l’identité des actionnaires et dirigeants, le secrétaire de la société ainsi que le capital social.
Une société maltaise doit obligatoirement disposer d’un siège social à Malte, et l’acte constitutif doit être signé par l’ensemble des actionnaires.
L’immatriculation est finalisée dès la délivrance du certificat d’immatriculation. Une fois constituées, les sociétés sont tenues de respecter leurs obligations continues, notamment en matière de déclarations auprès du Malta Business Registry.
Principales formes juridiques. La structure la plus répandue est la société privée à responsabilité limitée (Ltd). Elle réunit généralement :
- un ou plusieurs actionnaires ;
- une responsabilité limitée des associés ;
- des restrictions sur la cession de parts sociales ;
- un nombre maximum de 50 actionnaires.
Les sociétés anonymes (Public Limited Companies) sont également prévues par la loi, mais sont principalement utilisées pour les projets de plus grande envergure.
Le capital social minimum varie selon la forme juridique :
- 1 164,69 € — société privée à responsabilité limitée ;
- 46 587,47 € — société anonyme.
Au moins 20 % du capital souscrit doit être libéré pour les sociétés privées avant l’immatriculation.
Accès pour les non-résidents. Les sociétés peuvent être créées par des personnes physiques ou morales étrangères, sous réserve de respecter l’ensemble des exigences légales et documentaires. Un siège social à Malte est obligatoire, et la création nécessite la transmission des informations relatives à la société et à ses bénéficiaires effectifs auprès du MBR.
Lorsqu’une personne morale étrangère est impliquée, les documents d’entreprise du pays d’origine peuvent également être exigés.
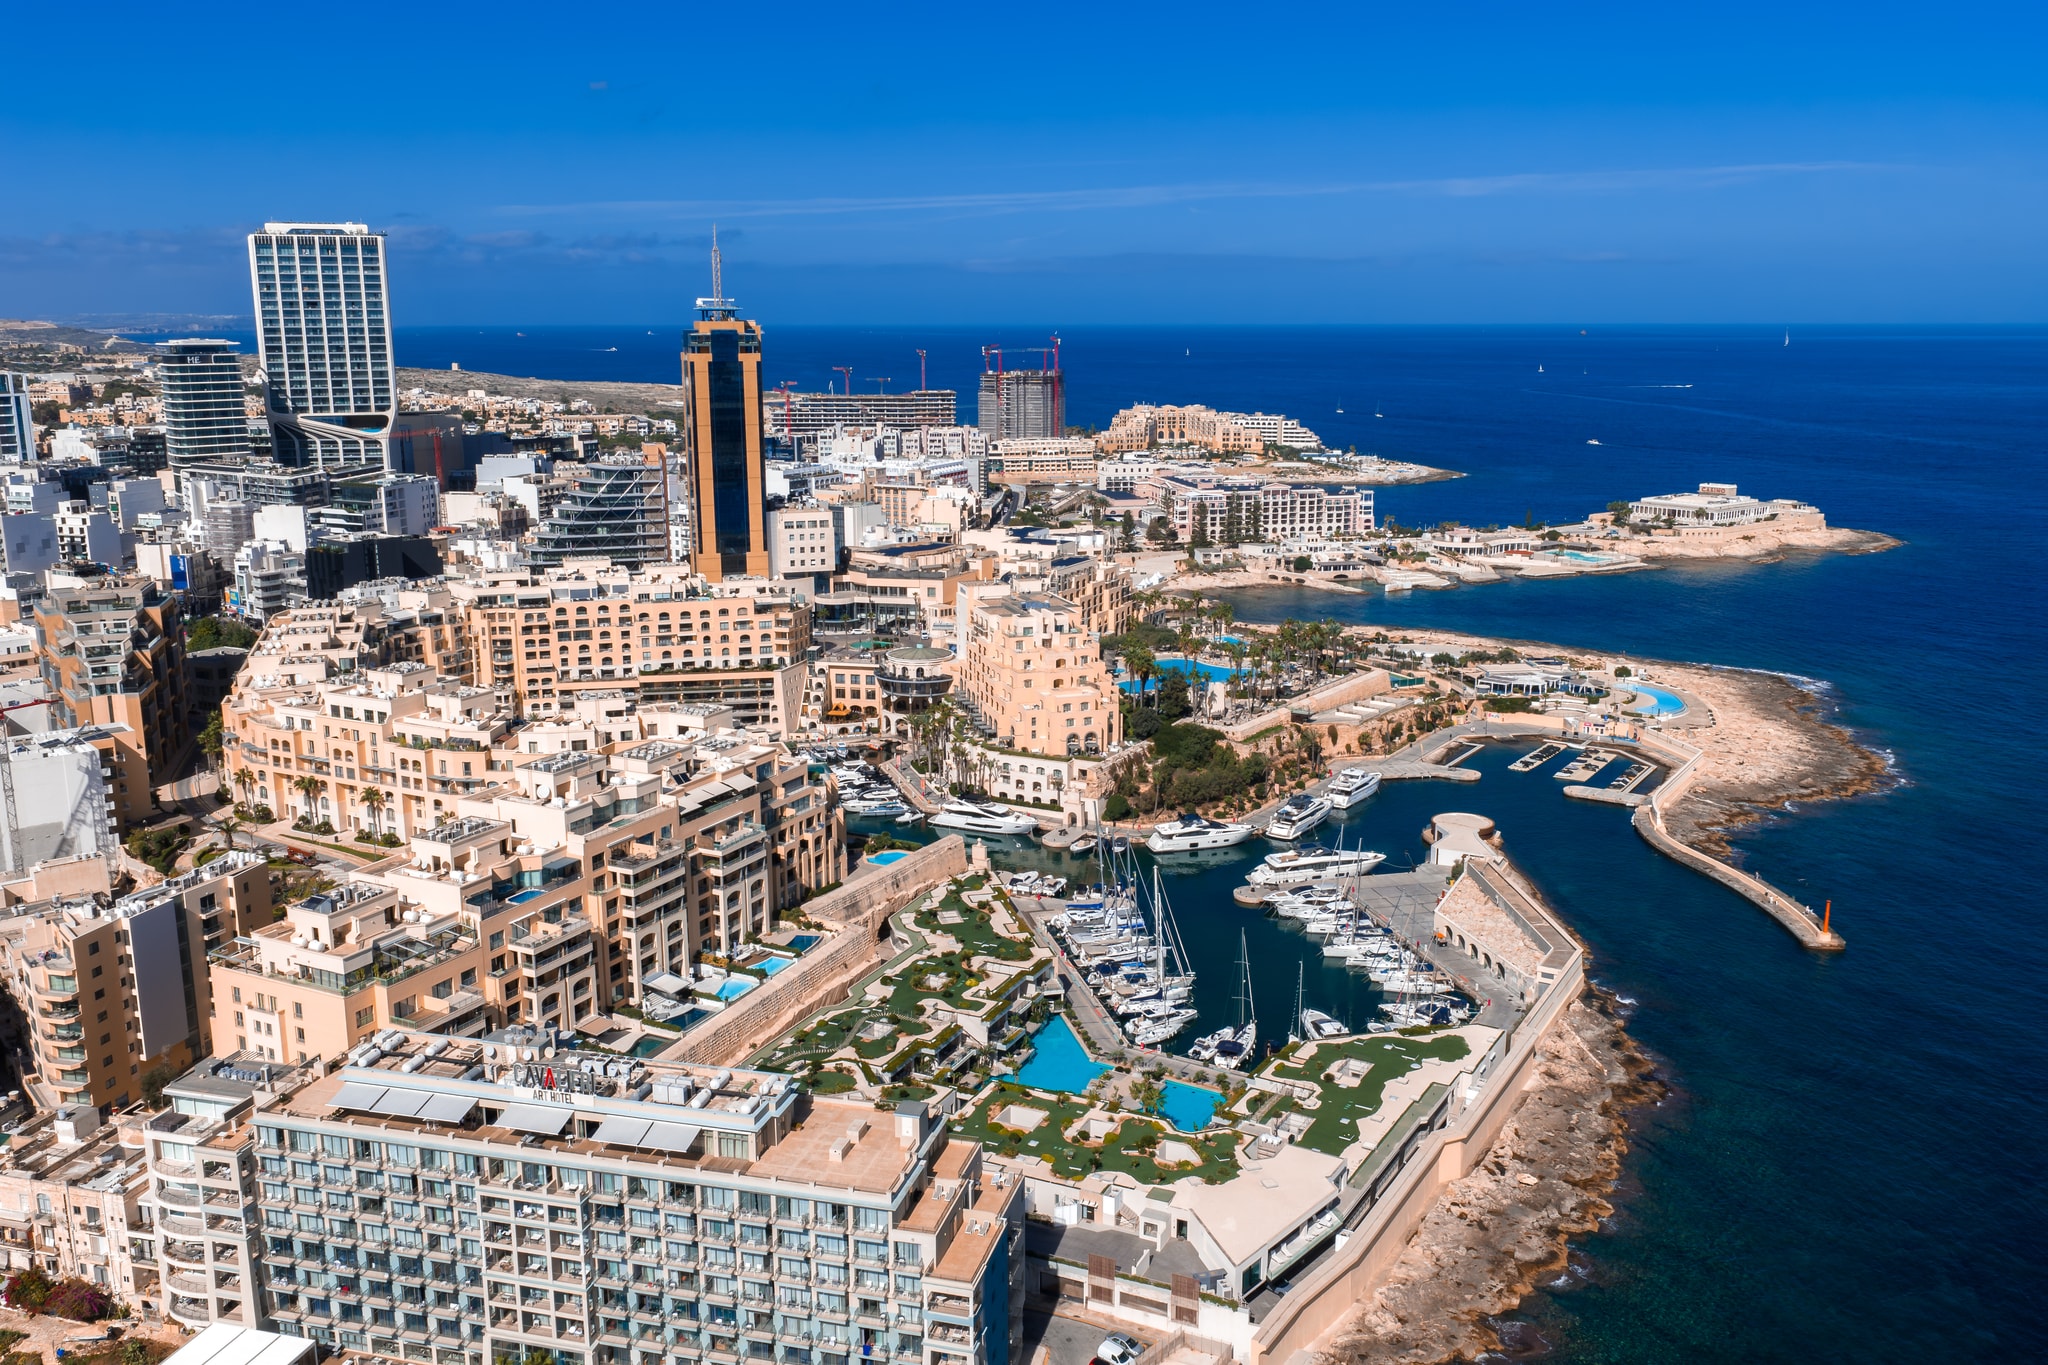
Pour les investisseurs, les secteurs les plus attractifs de Malte sont les jeux en ligne (iGaming), les services financiers, les services aéronautiques et maritimes, la production cinématographique, le tourisme et les entreprises numériques telles que le SaaS.
Fiscalité des entreprises et avantages commerciaux
Fiscalité des entreprises. Les sociétés à Malte sont soumises à un impôt sur les sociétés de 35 % sur leurs bénéfices, tandis que le système d’imputation intégrale du pays est conçu pour éviter la double imposition lors de la distribution des dividendes.
Dans de nombreuses structures commerciales, les actionnaires peuvent demander un remboursement de 6/7 de l’impôt acquitté au niveau de la société, ce qui peut réduire la charge fiscale effective à environ 5 %[18]Source : KPMG — Système fiscal de Malte.
TVA. Le taux standard de TVA est de 18 %. De plus, Malte propose un système de TVA souple offrant différentes options d’immatriculation selon la nature de l’entreprise et son chiffre d’affaires :
- L’immatriculation pour petites entreprises est accessible aux structures n’atteignant pas certains seuils de chiffre d’affaires, par exemple environ 35 000 € pour les biens. Elles ne facturent pas la TVA et ne peuvent pas la récupérer.
- Un traitement de TVA spécifique s’applique aux entités telles que les sociétés holding ou les entreprises recevant des services de l’étranger : la TVA est comptabilisée via le mécanisme de l’autoliquidation, sans appliquer le modèle de facturation classique[19]Source : MTCA — Immatriculations et radiations : Foire aux questions.
Avantages fiscaux internationaux. Pour les sociétés disposant de revenus internationaux, Malte offre deux avantages fiscaux majeurs :
- L’impôt n’est prélevé que sur les revenus de source maltaise et sur les revenus étrangers rapatriés à Malte pour les sociétés qui sont résidentes à Malte sans y être domiciliées.
- Les plus-values de source étrangère ne sont pas imposées à Malte, même lorsqu’elles y sont rapatriées[20]Source : PwC — Impôt sur les sociétés à Malte.
Ce traitement fiscal fait de Malte une option pratique pour les entreprises percevant des revenus issus d’activités transfrontalières ou détenant des actifs à l’étranger.
Exonération des revenus issus de participations éligibles. Malte propose une exonération des participations pour les revenus tirés d’une participation qualifiante. Les plus-values provenant de telles participations sont totalement exonérées. Les dividendes peuvent également être exonérés, sous réserve de remplir certaines conditions, par exemple si la filiale est située dans l’UE, soumise à un impôt d’au moins 15 %, ou tire principalement des revenus d’activités opérationnelles[21]Source : Loi sur l’impôt sur le revenu de Malte.
Programmes de financement. Malte soutient la croissance des entreprises au moyen de programmes axés sur l’investissement, l’innovation et l’expansion, qui bénéficient également aux entrepreneurs étrangers obtenant la résidence dans le pays, par exemple dans le cadre du Malta Permanent Residence Programme.
L’un des dispositifs les plus pratiques pour les petites entreprises est MicroInvest, qui octroie des crédits d’impôt pour les dépenses éligibles liées à la croissance et au développement[22]Source : Malta Enterprise — MicroInvest 2024. Le soutien peut atteindre 70 000 €, et le dispositif est ouvert aux entreprises comptant jusqu’à 50 salariés et réalisant jusqu’à 10 millions € de chiffre d’affaires ou de total de bilan annuel. En 2023—2024, un total de 13 millions € a été alloué aux entreprises de Gozo via MicroInvest[23]Source : Gouvernement de Malte — Communiqué de presse, 14 mars 2025.
Pour les entreprises en phase de démarrage, le programme Start-Up Finance aide à couvrir les coûts de lancement et de développement d’une activité. L’aide peut atteindre 400 000 € et peut être utilisée pour les salaires, les loyers, les machines, le développement de produits et la pénétration du marché[24]Source : Malta Enterprise — Start-up Finance.
Malte propose également un soutien plus large par le biais d’aides à l’investissement et d’incitations à la R&D, ce qui rend le pays attractif pour créer et développer une entreprise opérationnelle[25]Source : Malta Enterprise — Aide à l’investissement 2021, Directives sur les incitations à la recherche et au développement.
Programme de résidence permanente de Malte
Le Programme de résidence permanente de Malte, MPRP, accorde une résidence à vie sans aucune exigence de séjour minimum. Il est conçu pour les investisseurs recherchant un droit de résidence plutôt qu’une voie d'accès commerciale, car l’éligibilité est liée à des investissements immobiliers et des contributions gouvernementales, et non à la création d’une entreprise.
Condition d’investissement. Pour être éligible, le demandeur doit remplir l’ensemble des conditions suivantes :
- louer un bien immobilier résidentiel à Malte pendant au moins 5 ans pour un montant minimum de 14 000 € par an, ou acquérir un bien immobilier d’une valeur d’au moins 375 000 € ;
- verser une contribution gouvernementale de 37 000 € ;
- s’acquitter de frais administratifs de 60 000 € pour le demandeur principal, plus 7 500 € pour chaque personne à charge de plus de 18 ans, à l’exclusion du conjoint ;
- faire un don de 2 000 € à une ONG enregistrée à Malte ;
- justifier d’un capital d’au moins 500 000 €, dont 150 000 € d’actifs financiers liquides, ou d’au moins 650 000 €, dont 75 000 € d’actifs financiers liquides.
En pratique, la dépense minimale s’élève à environ 169 000 € dans le cadre de l’option de location, et à environ 474 000 € dans le cadre de l’option d’achat.
Inclusion de la famille. Une seule demande peut inclure le conjoint ou partenaire, les enfants de moins de 29 ans, ainsi que les parents et grands-parents.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la résidence permanente à Malte
Pays des Caraïbes — absence d’impôt sur les plus-values et exonérations temporaires d’impôt sur les sociétés
Les juridictions caribéennes offrent des conditions fiscales favorables aux entreprises, notamment l’absence d’impôt sur les plus-values et, dans certains cas, des exonérations temporaires d’impôt sur les sociétés. Parallèlement, elles proposent des programmes de citoyenneté par investissement, ce qui offre aux investisseurs un avantage supplémentaire au-delà de l’environnement d’affaires.
Création d’entreprise
Autorité d’immatriculation. L’immatriculation des sociétés dans les Caraïbes est gérée par différentes autorités selon les pays :
- Antigua-et-Barbuda — Office de la propriété intellectuelle et du commerce d’Antigua-et-Barbuda (ABIPCO) ;
- Saint-Kitts-et-Nevis — Registre des sociétés dépendant de la Commission de réglementation des services financiers (FSRC) ;
- Sainte-Lucie — Registre des sociétés et de la propriété intellectuelle (ROCIP) ;
- Dominique — Office des sociétés et de la propriété intellectuelle (CIPO) ;
- Grenade — Registre des sociétés via l’Office des affaires corporatives et de la propriété intellectuelle (CAIPO)[26]Source : Création d’entreprise dans les Caraïbes — ABIPCO, FSRC, ROCIP, CIPO, CAIPO.
Procédure, délais et frais. La procédure est globalement similaire dans les cinq pays : les fondateurs vérifient la disponibilité de la dénomination sociale ou la réservent lorsque cela est exigé, soumettent les documents constitutifs, puis reçoivent le certificat d’immatriculation délivré par le registre. Selon le pays, l’immatriculation peut prendre entre 1 et 21 jours.
Les frais d’immatriculation varient également selon la juridiction :
- Saint-Kitts-et-Nevis — 100 $ pour une société privée ordinaire, 200 $ pour une société privée internationale et 400 $ pour une société publique ordinaire ;
- Sainte-Lucie — 125 EC$, soit environ 46 $ ;
- Dominique — 750 EC$, soit environ 280 $, pour une société ordinaire et 150 EC$, soit environ 55 $, pour une organisation à but non lucratif[27]Source : Frais d’immatriculation d’entreprise dans les Caraïbes — Saint-Kitts-et-Nevis, Sainte-Lucie, Dominique.
À Antigua-et-Barbuda et à Grenade, les frais d’immatriculation sont fixés par la loi et payables au registre, mais ils ne sont pas présentés sous forme d’un tarif forfaitaire unique dans les documents d’orientation officiels publiés.
Documents et informations requis. Les exigences fondamentales sont très proches dans les cinq pays. De manière générale, l’immatriculation implique la soumission des statuts constitutifs ou de l’acte constitutif, accompagnés des informations sur les dirigeants et le siège social.
Capital social. L’exigence d’un capital social minimum fixe n’est pas clairement énoncée dans les guides publics des juridictions caribéennes. L’accent est plutôt mis sur la structure juridique que sur un seuil financier précis. Par exemple, à Saint-Kitts-et-Nevis, l’acte constitutif doit mentionner le capital social autorisé et la valeur par action, chaque souscripteur devant détenir au moins une action.
Accès pour les non-résidents. Les ressortissants étrangers peuvent immatriculer des entreprises dans les cinq pays caribéens. Toutefois, l’exploitation d’une activité commerciale au niveau local peut nécessiter des autorisations supplémentaires selon la juridiction.
Par exemple, à Antigua-et-Barbuda et à la Dominique, une société immatriculée à l’étranger doit s’enregistrer en tant que société externe avant d’exercer une activité locale. À Sainte-Lucie, les sociétés non nationales et les citoyens non issus de la CARICOM doivent obtenir une licence commerciale pour exercer des activités commerciales sur place[28]Source : Création d’entreprise par des non-résidents dans les Caraïbes — Antigua-et-Barbuda, Dominique, Sainte-Lucie.
À Grenade, les étrangers peuvent immatriculer tout type de société — mais les ressortissants étrangers ont généralement besoin d’un permis de travail pour exploiter une entreprise localement.
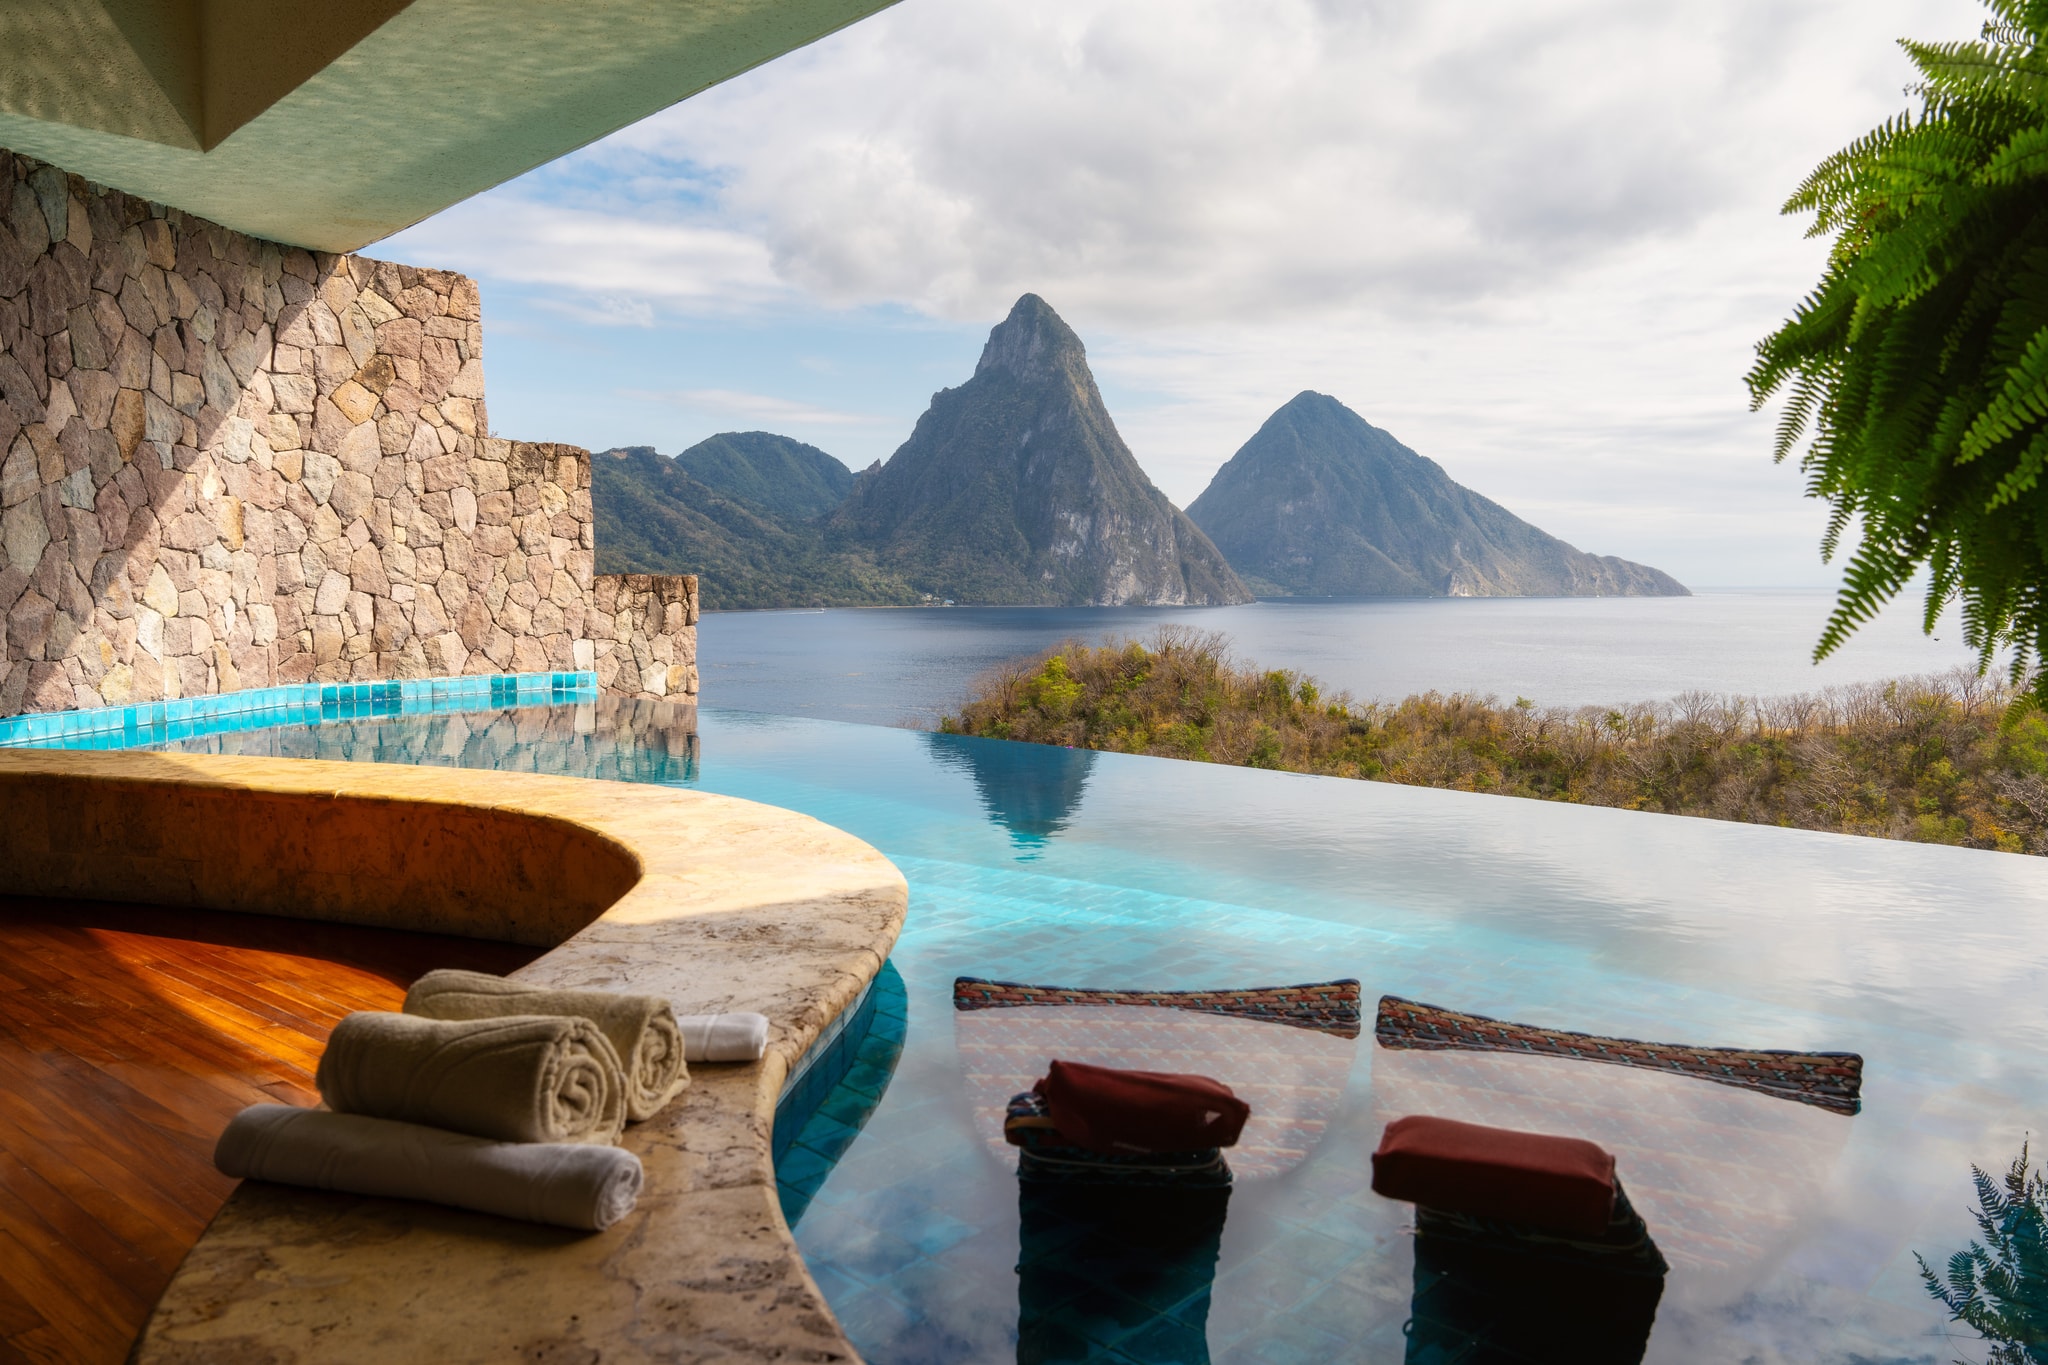
Les secteurs d’activité les plus dynamiques dans les cinq pays caribéens proposant la citoyenneté par investissement comprennent le tourisme, l’immobilier, l’agriculture et l’agroalimentaire, les énergies renouvelables, ainsi que les services financiers et professionnels.
Impôt sur les sociétés et avantages commerciaux
Impôt sur les sociétés. Les taux d’impôt sur les sociétés varient selon les cinq pays :
- Dominique et Antigua-et-Barbuda — 25 % ;
- Grenade — 28 % ;
- Saint-Kitts-et-Nevis — 33 % ;
- Sainte-Lucie — 33,3 %[29]Source : Impôt sur les sociétés dans les Caraïbes — Antigua-et-Barbuda, Dominique, Saint-Kitts-et-Nevis, Sainte-Lucie, Grenade.
TVA. Les taux d’imposition indirecte sont largement harmonisés dans la région à 15 %, Saint-Kitts-et-Nevis constituant la principale exception avec un taux de TVA plus élevé de 17 %[30]Source : TVA dans les Caraïbes — Antigua-et-Barbuda, Dominique, Saint-Kitts-et-Nevis, Sainte-Lucie, Grenade. Dans certains cas, les entreprises des pays caribéens peuvent récupérer la TVA remboursable ou la taxe sur les ventes au lieu de la traiter comme un coût définitif.
Avantages fiscaux. Dans l’ensemble des cinq pays des Caraïbes, il n’y a pas d’impôt sur les plus-values. À Antigua-et-Barbuda et à Saint-Kitts-et-Nevis, il n’y a pas non plus d’impôt sur le revenu des personnes physiques. Un autre avantage réside dans le fait que les dividendes ne sont pas imposés une seconde fois au niveau de l’actionnaire, de sorte que les bénéfices des entreprises ne sont généralement imposés qu’une seule fois au niveau de la société, sans imposition supplémentaire lors de la distribution.
Appartenance à la CARICOM. Les cinq pays sont membres de la CARICOM, la Communauté des Caraïbes, et participent au Marché et économie uniques de la CARICOM (CSME).
Le CSME favorise la libre circulation des marchandises, des capitaux, des services et des ressortissants de la CARICOM, ainsi que le droit d’établissement, ce qui rend ces juridictions plus attractives comme bases commerciales régionales que ne le suggérerait la seule taille de leur marché intérieur[31]Source : Communauté des Caraïbes CARICOM — Marché et économie uniques de la CARICOM.
Participation à l’OECE. Les cinq pays appartiennent également à l’OECE, l’Organisation des États de la Caraïbe orientale, ce qui renforce l’intégration régionale. Pour les entreprises, cela facilite les activités transfrontalières au sein de la Caraïbe orientale, en particulier lorsqu’elles opèrent sur plusieurs îles voisines plutôt que sur un seul marché.
Exonérations temporaires d’impôt. Certaines juridictions caribéennes accordent des exonérations fiscales temporaires (tax holidays), à savoir une exonération totale ou partielle temporaire de l’impôt sur les sociétés pour les projets approuvés. Ces incitations sont généralement accordées aux entreprises des secteurs prioritaires plutôt qu’à chaque société nouvellement créée.
Par exemple, la Dominique et Saint-Kitts-et-Nevis peuvent accorder une exonération fiscale temporaire allant jusqu’à 15 ans, la Dominique offrant également des exonérations de droits de douane à l’importation sur les équipements et les machines[32]Source : Exonérations fiscales temporaires en Dominique et à Saint-Kitts-et-Nevis.
Citoyenneté par investissement
Les cinq pays des Caraïbes proposent la citoyenneté par investissement, avec des délais de procédure s’étendant généralement sur 6 mois ou plus. Ces programmes se classent régulièrement parmi les options de citoyenneté par investissement les plus solides au monde en raison de leurs délais relativement rapides, de leurs règles souples concernant l’inclusion des membres de la famille et de leurs larges avantages en matière de mobilité.
Condition d’investissement. L’option d’investissement commercial n’est disponible qu’à Antigua-et-Barbuda et à Sainte-Lucie. À Antigua-et-Barbuda, le demandeur peut soit investir au moins 1,5 million $ en tant qu’investisseur unique dans un projet commercial, soit participer à un investissement collectif d’au moins 5 millions $, à condition que chaque participant contribue pour au moins 400 000 $.
À Sainte-Lucie, le demandeur peut investir au moins 3,5 millions $ dans une entreprise approuvée par le gouvernement ou participer à un investissement collectif de 6 millions $ avec une contribution individuelle minimale de 1 million $. Les secteurs éligibles comprennent le tourisme, l’éducation, la santé et le développement social.
Inclusion des membres de la famille. Les cinq programmes caribéens permettent aux investisseurs d’inclure des membres de leur famille. Dans la plupart des cas, cela comprend le conjoint, les enfants jusqu’à 25 ou 30 ans et les parents. Certains programmes permettent également d’inclure les grands-parents et les frères et sœurs.

Obtenez votre estimation personnalisée du coût de la citoyenneté des Caraïbes
Vanuatu — un environnement d’affaires totalement exonéré d’impôts
Le Vanuatu séduit par sa simplicité en offrant un environnement totalement exonéré d’impôts. Il n’y a ni impôt sur les sociétés, ni impôt sur le revenu des personnes physiques, ni impôt sur les plus-values dans le pays. Il bénéficie également d’un environnement anglophone et francophone et est réputé pour sa voie rapide vers la citoyenneté par investissement.
Création d’entreprise
Autorité d’enregistrement. Les sociétés au Vanuatu sont enregistrées auprès de la Commission des services financiers de Vanuatu (VFSC), agissant par l’intermédiaire du Registre[33]Source : Commission des services financiers de Vanuatu.
Procédure, délais et frais. La procédure d’enregistrement s’effectue en ligne via la VFSC et le Portail du commerce de Vanuatu. Elle comprend quatre étapes :
- création d’un compte utilisateur ;
- dépôt de la demande ;
- paiement des frais d’enregistrement ;
- obtention du certificat d’enregistrement de l’entreprise.
L’étape de demande prend généralement de 7 à 15 jours, tandis que le paiement et la délivrance du certificat ajoutent environ 0,5 à 1 jour[34]Source : Portail du commerce — Soumettre une demande d’enregistrement d’entreprise. Les frais d’enregistrement d’une entreprise en ligne s’élèvent à 30 000 VUV, soit ≈ 230 €. Ces frais sont payables annuellement pour maintenir le statut actif de la société[35]Source : Portail du commerce — Payer les frais d’enregistrement d’entreprise.
Documents requis pour le dépôt. Pour enregistrer une société locale, le demandeur doit généralement fournir :
- le formulaire de déclaration du bénéficiaire effectif ;
- une copie d’une pièce d’identité ou d’un passeport en cours de validité ;
- un justificatif de domicile datant de moins de 6 mois ;
- un relevé bancaire récent attestant de l’origine des fonds ;
- un certificat de casier judiciaire vierge datant de moins de 6 mois — pour les étrangers uniquement[36]Source : VFSC — Enregistrer une société locale.
Principal type de société. Les sociétés au Vanuatu peuvent être enregistrées en tant que sociétés privées, publiques ou communautaires. Une société privée ne peut pas proposer de titres au public et ne peut compter plus de 50 actionnaires. Il n’y a pas de capital social minimum fixe pour une société ordinaire. La société doit comporter au moins 1 action émise, et les actions n’ont pas de valeur nominale[37]Source : Portail du commerce — Loi sur les sociétés n° 25 de 2012.
Accès pour les non-résidents. Les étrangers peuvent enregistrer une société au Vanuatu, à condition d’obtenir un certificat d’enregistrement d’investissement et de respecter les conditions qui y sont rattachées. Ces conditions sont définies individuellement pour chaque projet et peuvent inclure des limites sur le type ou l’emplacement de l’entreprise, ainsi que des exigences visant à démontrer une capacité financière suffisante[38]Source : Investir au Vanuatu — Loi sur les investissements étrangers n° 25 de 2019.
Le Vanuatu définit également des activités réservées, accessibles uniquement à ses citoyens. Celles-ci couvrent les petites entreprises locales telles que les commerces de détail, la vente sur les marchés, les bars à kava, les petits points de restauration, les services de transport local ainsi que la pêche et l’agriculture à petite échelle.
Impôt sur les sociétés et avantages commerciaux
Impôt sur les sociétés. Le Vanuatu ne prélève aucun impôt sur les sociétés. Il n’y a pas non plus de retenue à la source sur les dividendes, les intérêts ou les redevances, ce qui permet de distribuer les bénéfices sans imposition supplémentaire[39]Source : Agence de promotion des investissements du Vanuatu — Investir au Vanuatu.
TVA. Le Vanuatu applique une TVA de 15 % sur la plupart des biens et services, y compris les importations. Les entreprises doivent s’immatriculer dès que leur chiffre d’affaires annuel dépasse 4 millions VUV, soit ≈ 30 000 €[40]Source : Département des douanes et des impôts indirects du Vanuatu — TVA.
Absence de restrictions sur le rapatriement des bénéfices. Les investisseurs étrangers peuvent transférer hors du Vanuatu leurs bénéfices, dividendes, remboursements de prêts, produits de cession, indemnités et même les revenus du personnel étranger. Cela signifie que les capitaux ne sont pas bloqués localement, ce qui donne aux propriétaires une plus grande flexibilité pour transférer des fonds vers une société mère ou les réinvestir ailleurs.
Exonérations de droits de douane à l’importation pour les secteurs clés. Le Vanuatu propose des exonérations de droits de douane à l’importation pour les biens utilisés dans la fabrication ou la transformation, l’agriculture, l’élevage et l’horticulture, l’exploration et l’extraction minières, ainsi que pour les équipements de pêche. Cela permet de réduire les coûts de démarrage et de fonctionnement des entreprises qui doivent faire venir des machines, des équipements ou des intrants de production depuis l’étranger.
Soutien gouvernemental aux investisseurs. Le certificat d’enregistrement d’investissement donne au projet une existence juridique officielle et donne accès aux protections prévues par le cadre d’investissement. L’agence d’investissement aide à orienter les investisseurs, à renforcer la confiance, à organiser des visites de sites et à établir des contacts avec des interlocuteurs des secteurs public et privé.
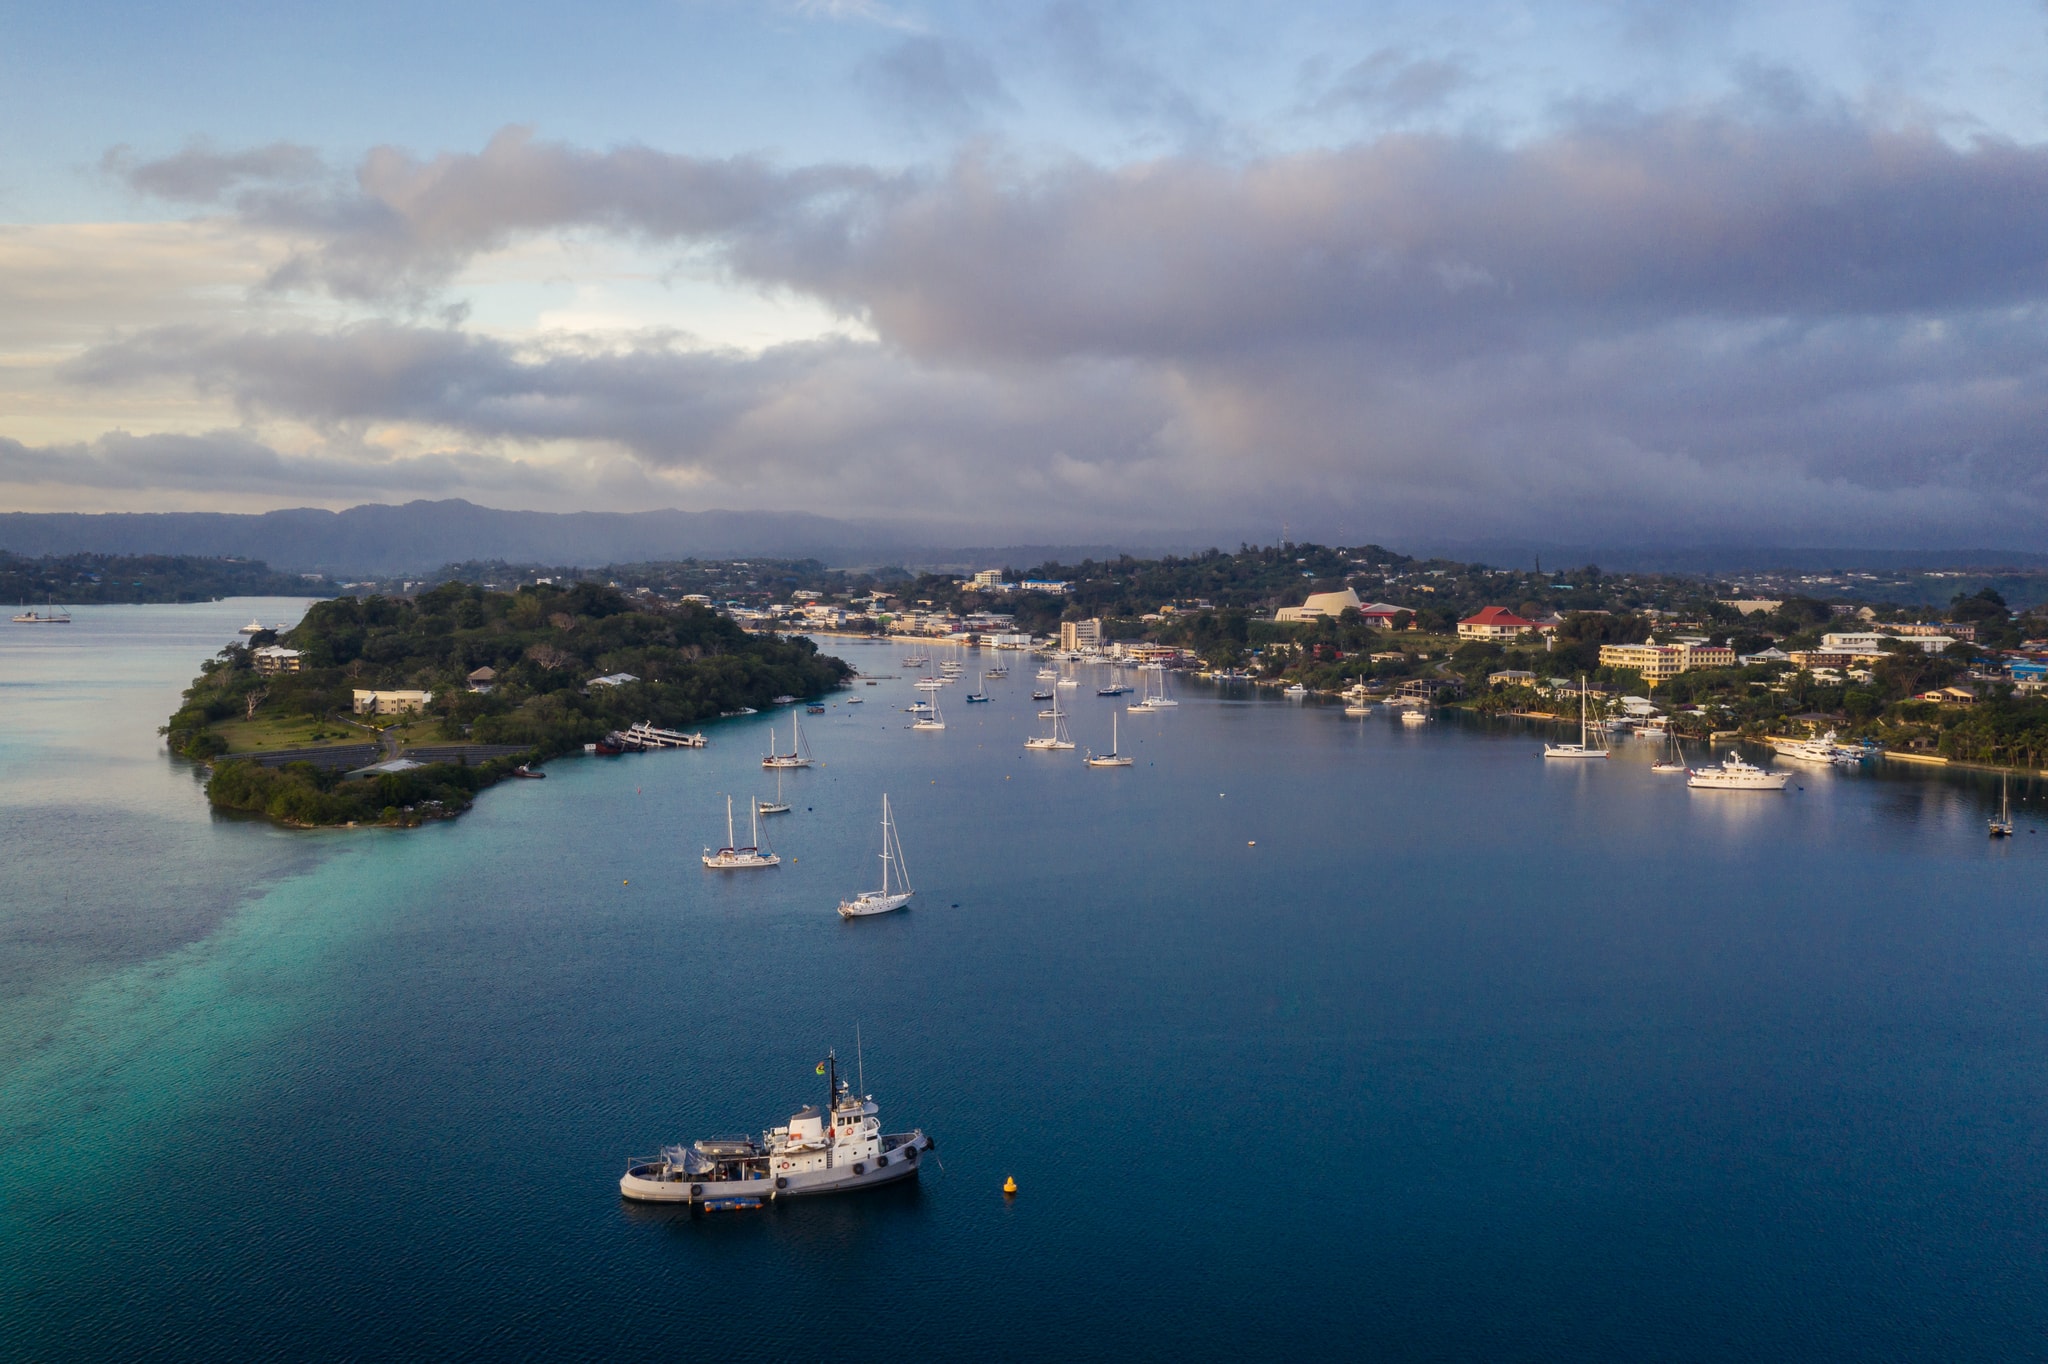
Le Vanuatu offre des opportunités d’affaires principalement dans les secteurs liés au tourisme, aux ressources naturelles et aux services internationaux
Citoyenneté de Vanuatu par investissement
La citoyenneté de Vanuatu par investissement ne comporte pas d’option d’investissement commercial. Le programme repose sur des options de contribution et compte parmi les programmes de citoyenneté par investissement les plus rapides au monde, avec un traitement débutant à 2 mois.
Conditions d’investissement. Le programme propose deux options de contribution :
- contribution non remboursable — À partir de 130 000 $ ;
- contribution au Fonds de développement durable du cacao — À partir de 165 000 $.
Dans le cadre de l’option du Fonds de développement durable du cacao, le demandeur reçoit une part de fonds d’une valeur de 50 000 $ après la délivrance du passeport. Ce montant peut être racheté après 5 ans, ce qui rend cette option partiellement récupérable.
Le demandeur doit également justifier d’une capacité financière d’au moins 250 000 $ sur un compte bancaire.
Inclusion des membres de la famille. La demande peut inclure le conjoint, les enfants de moins de 18 ans, les enfants âgés de 18 à 25 ans s’ils sont financièrement dépendants et poursuivent des études à temps plein, ainsi que les parents de plus de 50 ans financièrement dépendants et vivant avec l’investisseur.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la citoyenneté de Vanuatu
Italie — 8e économie mondiale et résidence d’affaires
L’Italie offre une dimension économique que peu de pays européens peuvent égaler. En tant que 3e économie de l’UE et 8e mondialement, elle offre un accès à un marché intérieur d’envergure[41]Source : Investopedia — Les 25 plus grandes économies du monde. Elle gagne également la confiance des investisseurs, se classant 8e sur 25 économies dans l’indice de confiance des IDE Kearney 2025, contre une 11e place l’année précédente.
L’activité d’investissement confirme cette tendance : l’Italie a enregistré 224 projets d’IDE en 2024, en hausse de 5 % sur un an, tandis que l’Europe enregistrait une baisse globale de 5 %. La croissance est particulièrement forte dans les services numériques et informatiques, les services professionnels, ainsi que les produits industriels et la mobilité[42]Source : Italian Trade Zone — L’Italie est industrieuse.
L’Italie propose également une voie de résidence liée aux affaires, ce qui la rend pertinente non seulement pour l’investissement, mais aussi pour une réinstallation.
Création d’entreprise
Autorité d’enregistrement. Les sociétés en Italie doivent être enregistrées au Registre des entreprises — Registro delle Imprese — tenu par les chambres de commerce locales. En pratique, il s’agit de l’autorité principale pour le dépôt des actes de constitution[43]Source : MIMIT — Registre des entreprises.
Procédure et délais. L’Italie utilise un système de dépôt numérique unique appelé Comunicazione Unica[44]Source : Gouvernement italien — Création d’entreprise et début des activités. En un seul dépôt en ligne, l’entreprise peut finaliser son enregistrement auprès du Registre des entreprises et effectuer les démarches connexes auprès de l’Agence des revenus, de l’Institut national d’assurance contre les accidents du travail et de l’Institut national de la prévoyance sociale.
La procédure est conçue pour simplifier la constitution, et dans certains cas, l’activité commerciale peut débuter le jour même, selon le type d’activité et le fait que des licences ou notifications supplémentaires soient requises ou non.
Documents requis pour le dépôt. L’entreprise doit fournir :
- les statuts et l’acte constitutif ;
- une adresse PEC — la boîte aux lettres numérique certifiée de l’entreprise ;
- une signature numérique pour le représentant légal ou l’intermédiaire agréé ;
- les informations d’immatriculation fiscale, y compris un numéro d’identification fiscale — codice fiscale.
Le numéro de TVA s’obtient en déposant le formulaire AA7/10 auprès de l’Agence italienne des revenus, généralement dans les 30 jours suivant le début de l’activité[45]Source : Agence italienne des revenus — Quand utiliser le formulaire AA7/10.
Principaux types de sociétés. Les principales formes que les investisseurs étrangers envisagent généralement sont :
- la SRL — la société à responsabilité limitée la plus courante pour les petites et moyennes entreprises, nécessitant un capital social de 10 000 €, pouvant être réduit jusqu’à 1 € ;
- la SRLS — une version simplifiée de la SRL, généralement utilisée pour les structures de plus petite taille ;
- la SPA — une société par actions, plus adaptée aux grandes entreprises et aux structures plus complexes, avec un capital social minimum de 50 000 €[46]Source : Invest in Italy — Créer une entreprise ;
- la SNC et la SAS — des formes de sociétés de personnes, généralement moins attractives pour les investisseurs étrangers car moins adaptées à la limitation de responsabilité.
Accès pour les non-résidents. Pour créer une entreprise en Italie, un non-résident doit d’abord obtenir un codice fiscale. Ce code fiscal peut être demandé auprès du consulat d’Italie du pays de résidence.
Pour les non-résidents effectuant leur demande par l’intermédiaire d’un consulat, la demande est normalement soumise avec le formulaire correspondant, une copie d’une pièce d’identité et le motif de la demande. Si la demande est faite en Italie, ils doivent également prouver qu’ils disposent du droit de séjourner en Italie[47]Source : Agence italienne des revenus — Numéro d’identification fiscale pour les citoyens étrangers.
Impôt sur les sociétés et avantages commerciaux
Impôt sur les sociétés. L’Italie applique un impôt sur le revenu des sociétés, l’IRES, au taux standard de 24 %. Les sociétés non-résidentes ne sont imposées que sur les revenus générés en Italie[48]Source : Agence italienne des revenus — IRES.
Une taxe régionale, l’IRAP, s’applique également. Le taux standard est de 3,9 %, mais il est plus élevé pour certains secteurs : 4,65 % pour les banques et institutions financières et 5,9 % pour les compagnies d’assurances. Les autorités régionales peuvent également augmenter ou réduire le taux applicable jusqu’à 0,92 point de pourcentage[49]Source : Agence italienne des revenus — IRAP.
TVA. Le taux de TVA standard en Italie est de 22 %. Des taux réduits de 10 % et 4 % s’appliquent à des catégories spécifiques telles que l’énergie, les médicaments, l’alimentation et les produits agricoles. Les sociétés résidentes et les entreprises non-résidentes immatriculées à la TVA en Italie, disposant d’un représentant fiscal ou opérant par l’intermédiaire d’un établissement stable peuvent demander des remboursements de TVA[50]Source : Agence italienne des revenus — TVA et Remboursements de TVA.
Incitations aux entreprises. L’Italie soutient le développement des entreprises grâce à divers dispositifs axés sur l’innovation, la R&D et les projets d’investissement à grande échelle :
- Patent Box — permet une déduction fiscale supplémentaire de 110 % sur les coûts de R&D liés aux actifs incorporels éligibles, ce qui s’avère particulièrement avantageux pour les entreprises développant des logiciels, brevets ou autres éléments de propriété intellectuelle en interne[51]Source : Agence italienne des revenus — Avantages de la Patent Box.
- Crédits d’impôt R&D et innovation — s’appliquent à un large éventail d’activités, notamment la recherche, l’innovation technologique, le design, le personnel et le matériel, avec un crédit standard de 5 % en 2025 plafonné à 2 millions €, sous réserve de révisions périodiques[52]Source : MIMIT — Crédit d’impôt pour la recherche et le développement.
- Contrat de développement — accessible aux entreprises de toutes tailles, y compris aux investisseurs étrangers, et soutient des projets combinés d’investissement et de R&D par des subventions, des prêts bonifiés et des réductions d’intérêts[53]Source : MIMIT — Plus de 1,1 milliard alloué au financement des contrats de développement.
Zones spéciales. L’Italie gère une Zone Économique Spéciale unifiée, la ZES Unica, couvrant les régions du Sud telles que la Sicile, la Sardaigne, la Campanie et les Pouilles[54]Source : Invest in Italy — Zones fiscales avantageuses.
Ce régime offre des crédits d’impôt, des procédures simplifiées et un guichet unique pour les investisseurs. Les entreprises doivent maintenir leur activité et leurs emplois pendant au moins 5 ans pour en bénéficier. Pour 2026, les crédits d’impôt pour investissement s’appliquent aux projets allant jusqu’à 100 millions €, avec un seuil d’investissement minimum de 200 000 €[55]Source : Agence italienne des revenus — Crédit d’impôt pour les investissements dans la ZES unique.
Zones franches douanières. L’Italie dispose de zones franches douanières où les marchandises peuvent être stockées, transformées ou commercialisées sans droits de douane lorsqu’elles sont placées sous ce régime. Ces zones sont principalement utilisées pour la logistique, le commerce et l’entreposage plutôt que pour des activités commerciales standard[56]Source : Agence italienne des douanes et des monopoles — Zones douanières franches.
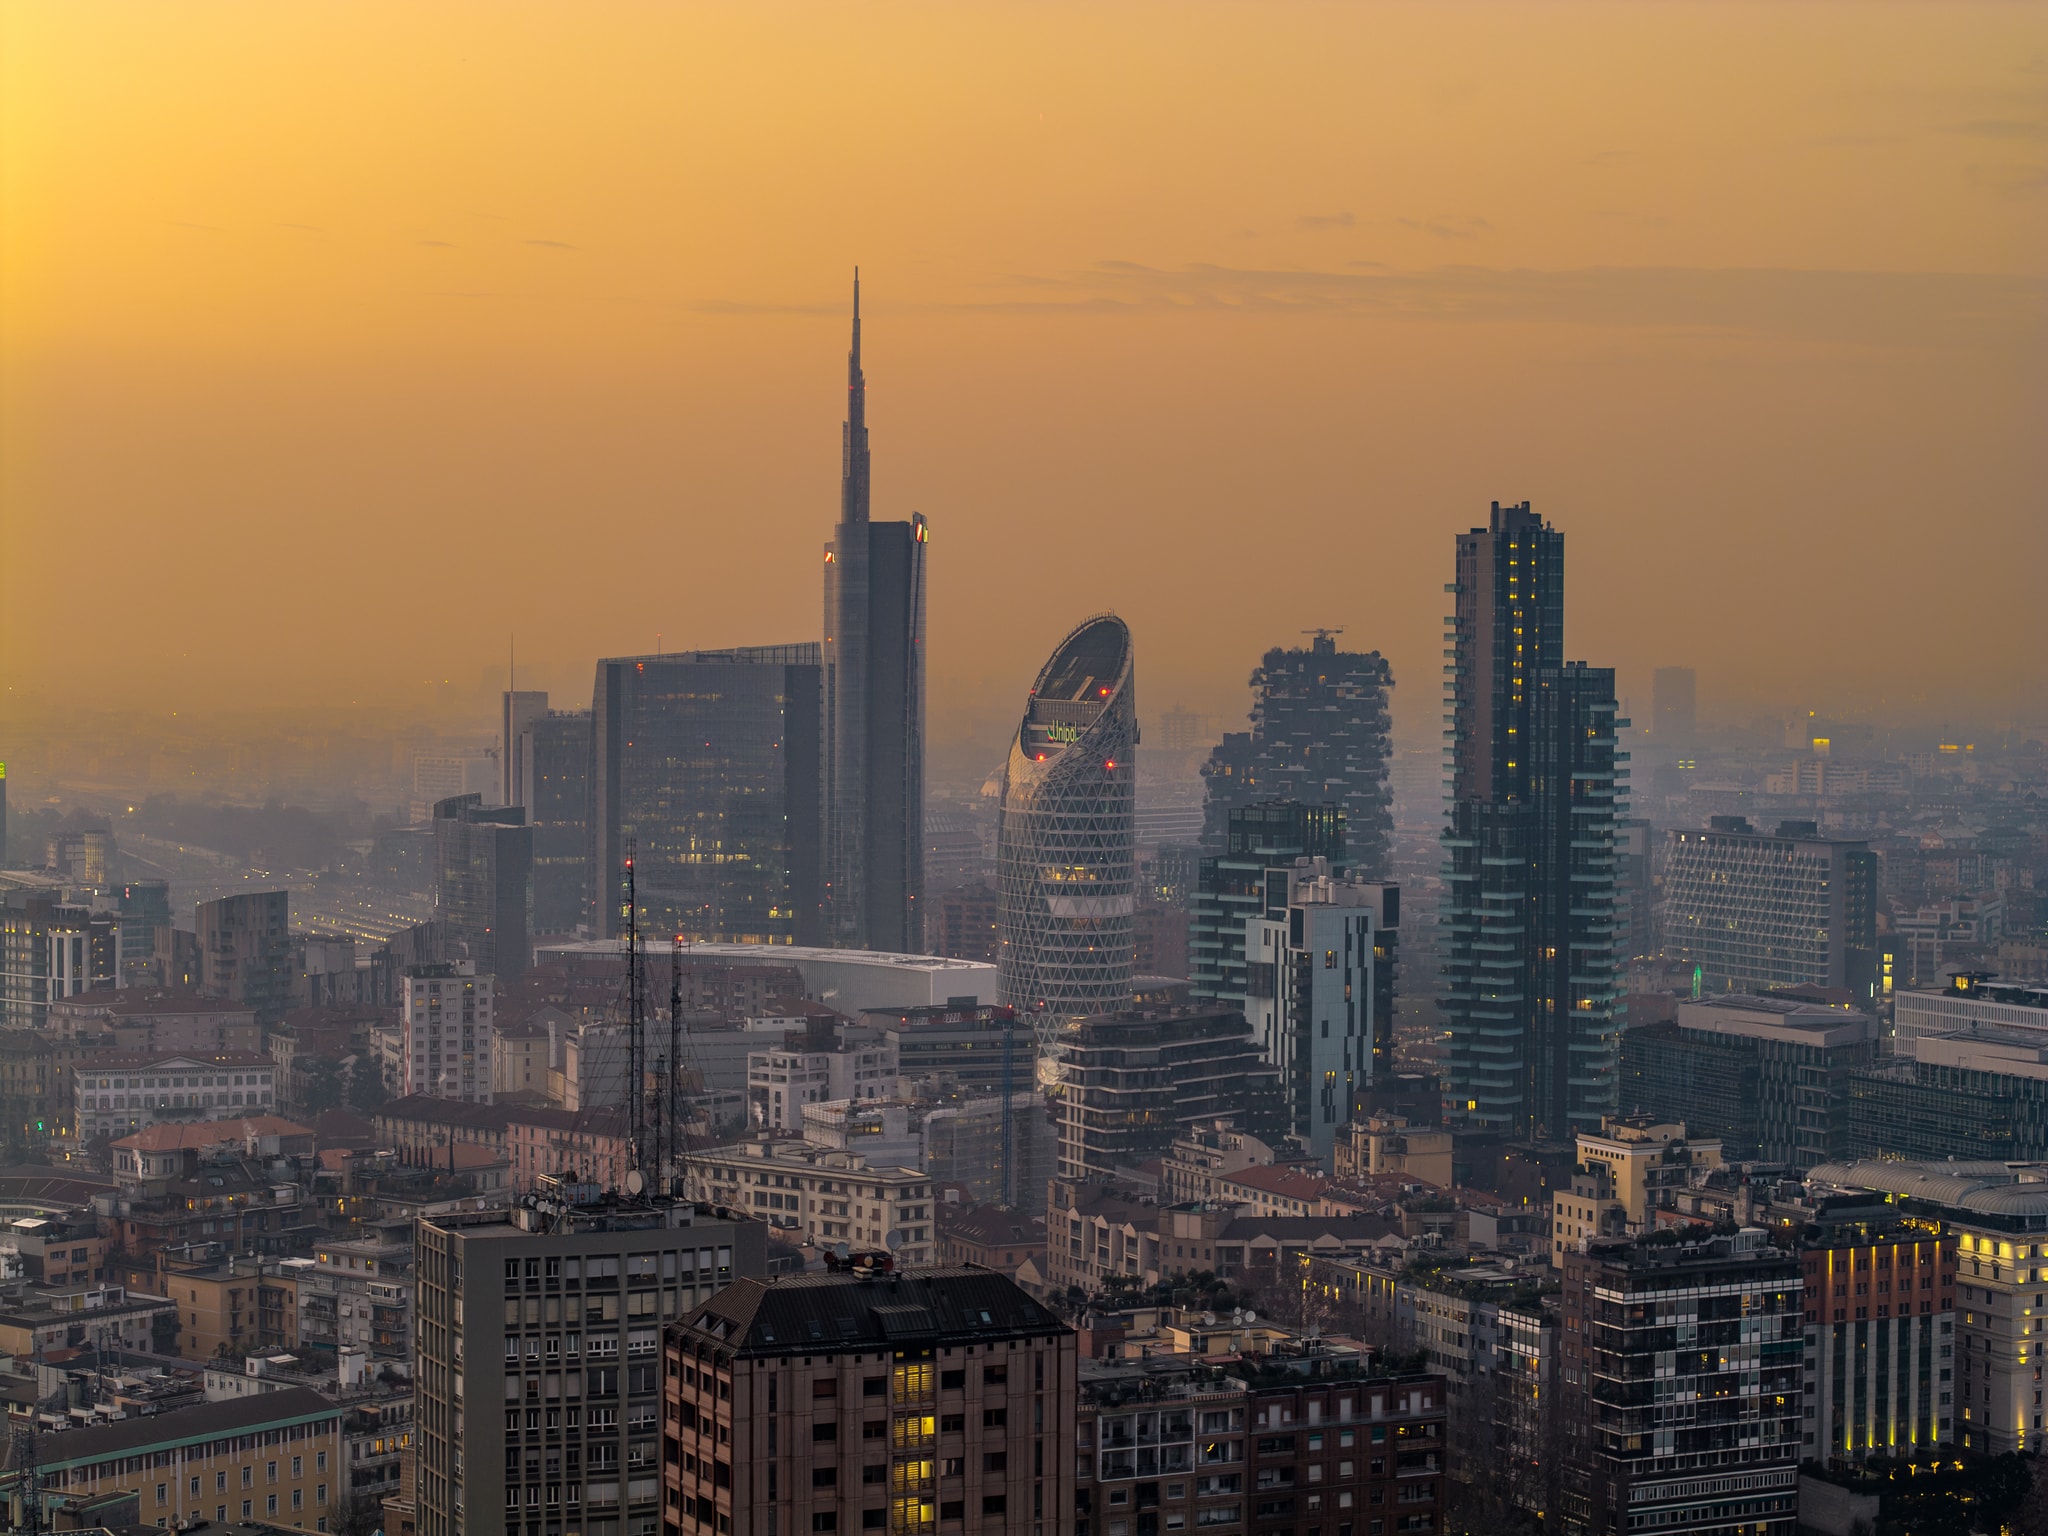
L’Italie offre de solides opportunités d’affaires dans les secteurs de l’industrie manufacturière, des machines, de la mode, de l’agroalimentaire, du tourisme, de la logistique, des énergies renouvelables, de la pharmacie et des services numériques
Visa investisseur Italie
Le visa investisseur Italie est initialement accordé pour 2 ans et peut ensuite être renouvelé par périodes de 3 ans.
Condition d’investissement. Le Visa Doré de l'Italie propose deux options d’investissement commercial :
- Investissement dans une entreprise italienne existante — À partir de 500 000 €. L’investisseur acquiert des actions ou des parts sociales dans une société à responsabilité limitée italienne active. Au moment de la demande de visa, l’entreprise doit être opérationnelle et disposer d’au moins un bilan financier.
- Investissement dans une startup innovante italienne — À partir de 250 000 €. L’investisseur acquiert des actions ou des parts sociales dans une startup innovante officiellement reconnue par le gouvernement italien. La liste des startups éligibles est mise à jour chaque semaine et publiée sur le portail géré par les chambres de commerce italiennes.
Les autres options éligibles comprennent une donation philanthropique et un investissement dans des obligations d’État italiennes.
Inclusion des membres de la famille. Le demandeur principal peut également inclure un conjoint, des enfants de moins de 18 ans et des parents à charge.
Établissement à long terme. Après 5 ans de résidence légale continue, l’investisseur peut demander la résidence permanente. La citoyenneté italienne peut être obtenue après 10 ans de résidence légale continue, sous réserve de remplir les conditions requises, notamment la maîtrise de la langue italienne au niveau B1.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré de l'Italie
Hongrie — le taux d’impôt sur les sociétés le plus bas de l’UE
La Hongrie affiche le taux d’impôt sur les sociétés le plus bas de l’UE et se classe 9e sur 38 pays de l’OCDE dans l’Indice international de compétitivité fiscale 2025, ce qui témoigne d’un environnement favorable à la croissance des entreprises[57]Source : Indice international de compétitivité fiscale 2025. Ceci est étayé par la structure de son économie : les exportations ont représenté 75,4 % du PIB en 2024, ce qui reflète une intégration profonde dans les chaînes d’approvisionnement européennes et mondiales[58]Source : Banque mondiale — Exportations de biens et services : Hongrie.
La Hongrie affiche également de solides performances en matière d’investissement. En 2025, elle présentait le 2e ratio IDE/PIB le plus élevé d’Europe centrale et orientale, soulignant sa capacité à attirer des capitaux étrangers par rapport à sa taille. En pratique, cela la rend particulièrement attractive pour les entreprises orientées vers l’exportation et les sociétés s’intégrant dans des réseaux de fabrication et de commerce transfrontalier établis[59]Source : CEIC Data — Hongrie Investissements directs étrangers : % du PIB.
Pour les entrepreneurs envisageant de s’installer, la Hongrie propose également une voie de résidence d’affaires valable jusqu’à 3 ans.
Création d’entreprise
Autorité d’enregistrement. Les sociétés en Hongrie sont enregistrées au Registre des sociétés, et la procédure est gérée par le Tribunal de commerce.
Le principal type de société en Hongrie est la Kft., une société à responsabilité limitée. C’est la forme la plus couramment utilisée par les petites et moyennes entreprises ; les règles de création d’entreprise présentées ci-dessous se concentrent donc sur cette structure[60]Source : Gouvernement hongrois — Création de société.
Procédure et délais. L’enregistrement d’une société est entièrement électronique et la représentation par un juriste ou un avocat est obligatoire. Pour une Kft., l’enregistrement est généralement effectué dans les 1 à 2 jours ouvrables suivant le dépôt de la demande et est exonéré de droits.
Documents requis pour le dépôt. Pour une Kft., les exigences principales comprennent l’acte constitutif ou les statuts de la société, la dénomination sociale, le siège social, les associés et leurs contributions, ainsi qu’un gérant.
Capital social. Le capital social minimum pour une Kft. est de 3 000 000 HUF, soit environ 7 500 à 8 000 €. Le capital doit être versé sur le compte bancaire ou dans la caisse de la société dans les 2 ans suivant l’enregistrement, et des apports en nature sont également possibles s’ils sont prévus dans l’acte constitutif.
Accès pour les non-résidents. Une Kft. peut être fondée par une ou plusieurs personnes physiques ou morales, sans restriction de nationalité.
Impôt sur les sociétés et avantages commerciaux
Impôt sur les sociétés. La Hongrie applique un impôt sur les sociétés au taux de 9 %, soit le taux le plus bas de l’UE. Les sociétés non-résidentes ne sont imposées que si elles disposent d’une présence commerciale locale, telle qu’une succursale[61]Source : NAV — Résumé synthétique de la fiscalité des sociétés.
En outre, une taxe professionnelle locale allant jusqu’à 2 % peut s’appliquer selon la municipalité.
TVA. Le taux de TVA standard est de 27 %, le plus élevé de l’UE. Des taux réduits de 18 % et 5 % s’appliquent à certains biens et services, notamment les denrées alimentaires, les produits pharmaceutiques et certains services publics[62]Source : PwC — Sociétés : autres taxes en Hongrie.
Les entreprises non-résidentes peuvent récupérer la TVA hongroise. Les entreprises basées dans l’UE déposent leur demande auprès de leur administration fiscale nationale, tandis que les entreprises hors UE effectuent leur demande directement en Hongrie. Les remboursements sont disponibles sur les dépenses professionnelles, à condition que l’activité soit taxable[63]Source : NAV — Remboursement de la TVA pour les assujettis non établis.
Réserve de développement. La Hongrie permet aux entreprises de transférer une partie de leurs bénéfices non distribués dans une réserve de développement destinée à de futurs investissements. Ce montant réduit le bénéfice avant impôt de l’exercice concerné, à hauteur du bénéfice avant impôt de cet exercice, et est ensuite traité comme un amortissement admis.
Abattements fiscaux. Le système d’imposition des sociétés en Hongrie comporte plusieurs déductions permettant de réduire la charge fiscale finale bien en dessous du taux nominal de 9 %. Par exemple, le crédit d’impôt R&D est fixé à 10 % des coûts éligibles. Dans certains cas, notamment pour la recherche menée conjointement, l’avantage peut atteindre jusqu’à 100 % des coûts éligibles[64]Source : NAV — Règles clés de l’imposition des sociétés.
Incitations financières. La Hongrie propose des subventions de trésorerie VIP non remboursables, ce qui signifie qu’une partie du coût de l’investissement peut être prise en charge par l’État sans obligation de remboursement. Ces subventions sont ouvertes aux projets dans le secteur manufacturier, la R&D et les centres de services partagés, avec un seuil d’investissement minimum compris entre 2 et 10 millions €.
Pour être éligibles, les entreprises doivent généralement respecter des engagements commerciaux pendant la période de suivi, notamment générer au moins 15 millions € de chiffre d’affaires supplémentaire et 2 millions € de masse salariale supplémentaire[65]Source : HIPA — Modifications importantes du système de subventions de trésorerie VIP non remboursables.
Incitations aux entreprises. Le soutien gouvernemental aux entreprises en Hongrie est assuré par l’Agence hongroise de promotion des investissements (HIPA), qui accompagne les investisseurs dans la création et l’expansion de leur entreprise. Un consultant dédié est attribué à chaque projet, et HIPA fonctionne comme un guichet unique proposant un accompagnement gratuit pour :
- la sélection des sites ;
- des informations sur mesure sur les aides d’État ;
- la recherche de fournisseurs ;
- les questions de raccordement aux services publics ;
- les démarches auprès des autorités publiques.
L’ampleur de cet accompagnement est visible dans les résultats. Entre 2014 et 2025, HIPA a soutenu 2 305 projets d’une valeur de plus de 66 milliards €, associés à près de 187 000 nouveaux emplois. Pour la seule année 2025, elle a accompagné 108 projets, apportant 7,069 milliards € de nouveaux capitaux et créant 18 227 emplois[66]Source : HIPA — Nos services.
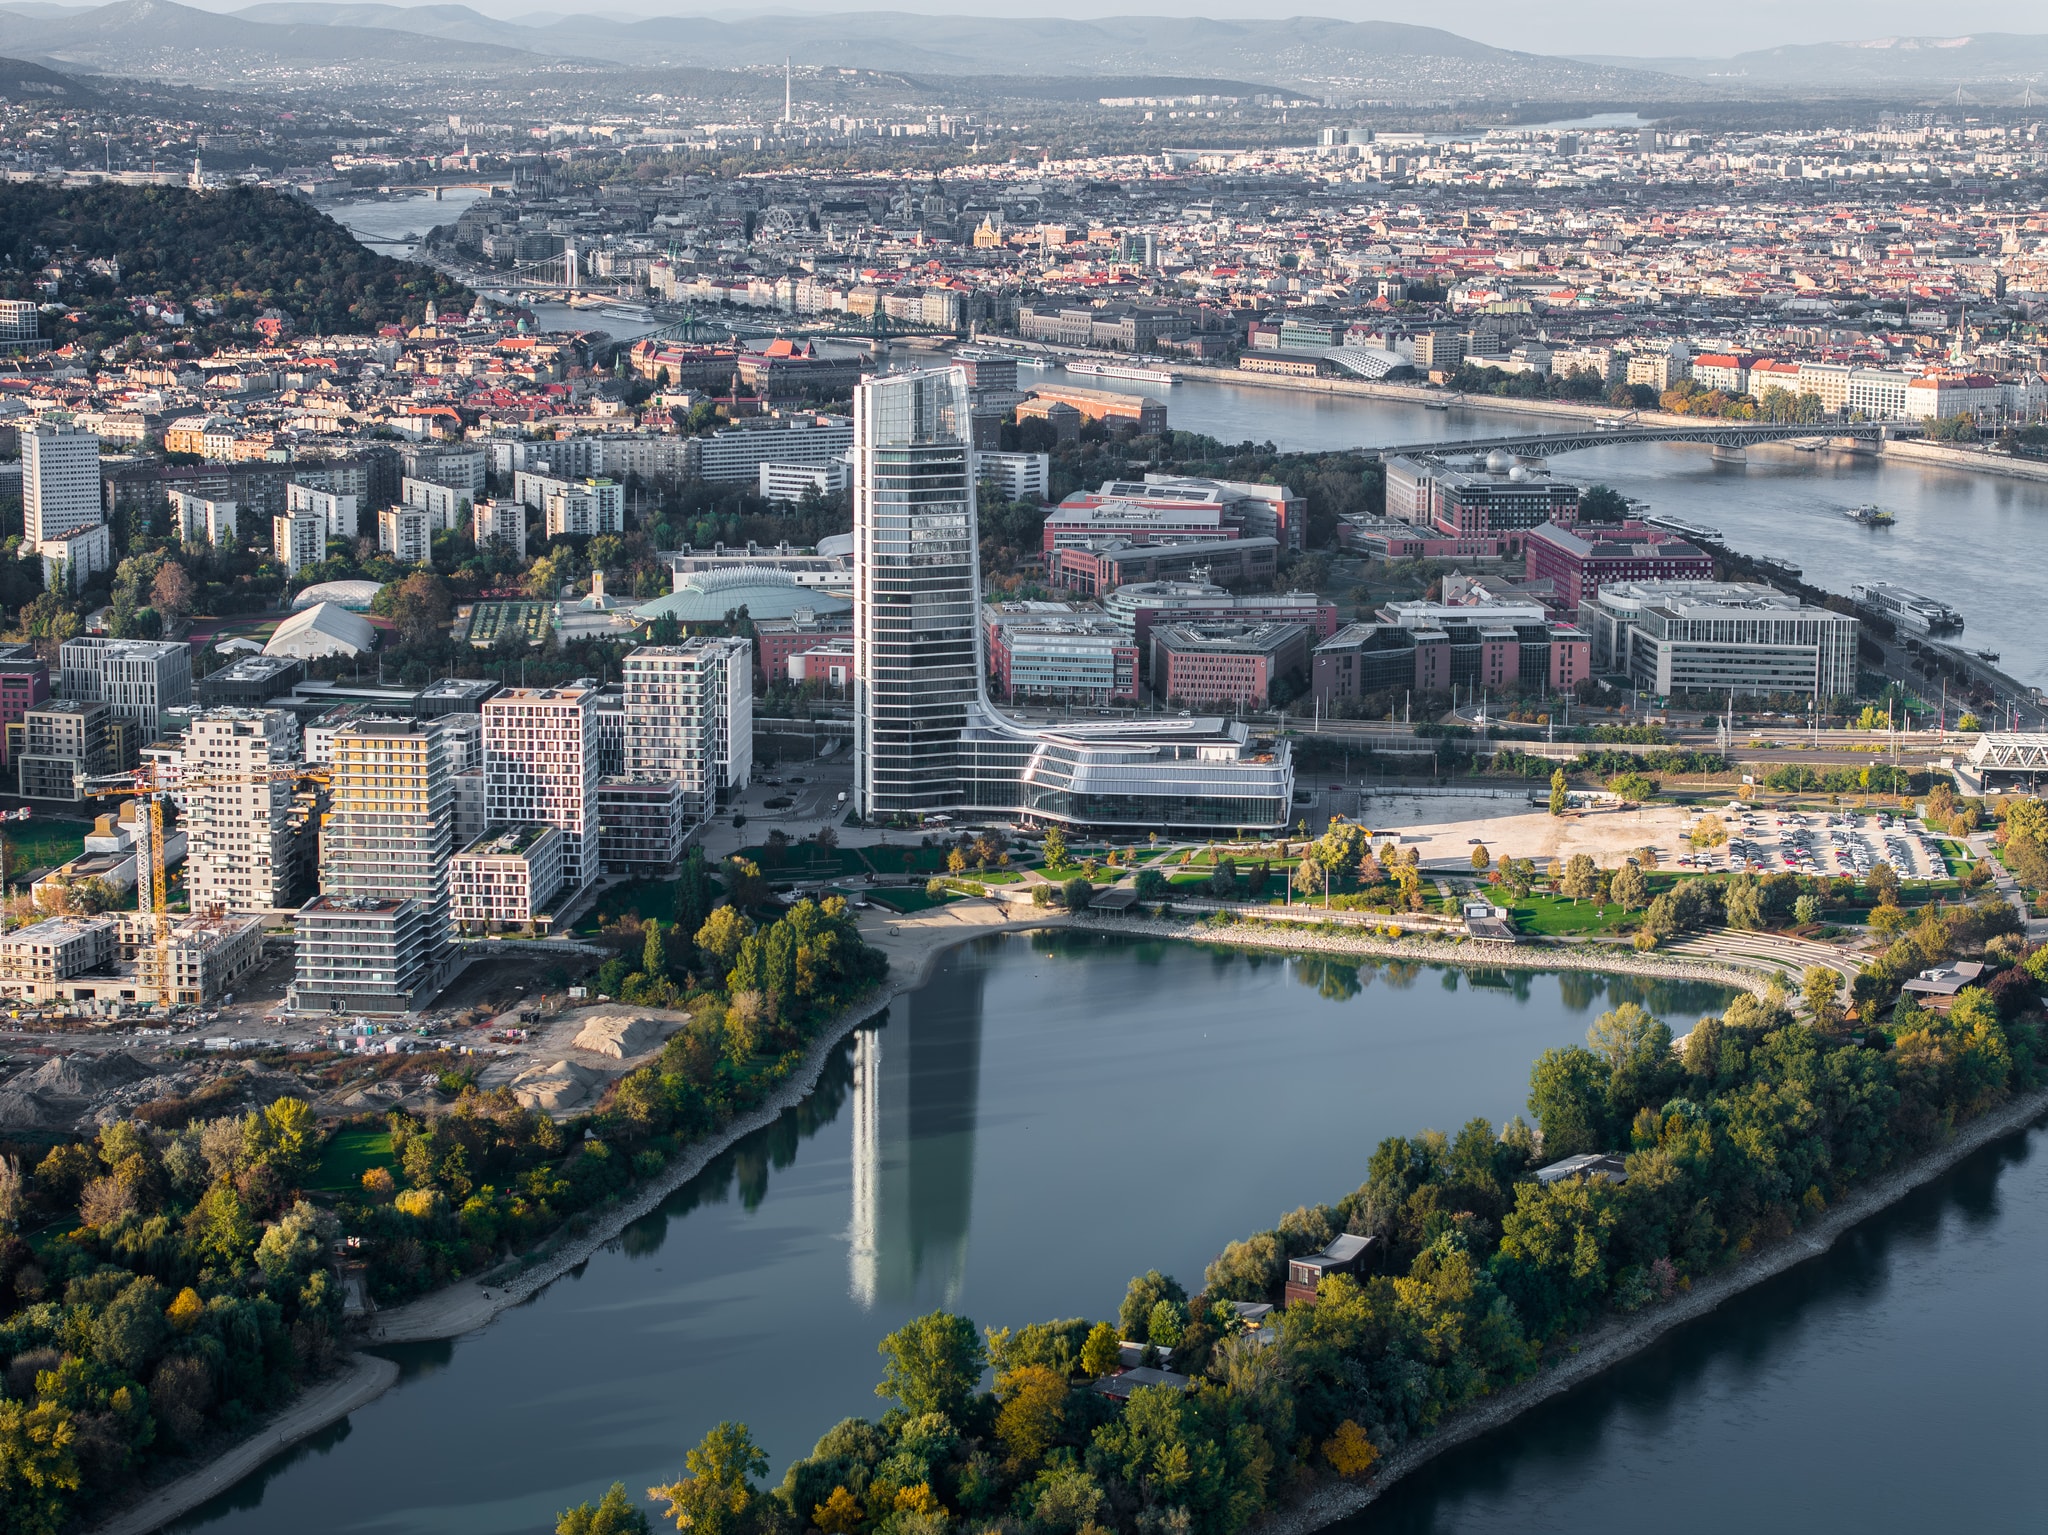
L’économie hongroise s’articule autour de l’automobile, de l’électronique, des batteries et de la mobilité électrique, des TIC et des logiciels, de la logistique, des sciences de la vie et des technologies médicales, ainsi que de la construction mécanique
Options de résidence d’affaires en Hongrie
Créer une entreprise en Hongrie peut permettre d’obtenir la résidence. Pour être éligible, un étranger doit immatriculer une personne morale dans le pays, telle que l’équivalent local d’une SARL ou d’une SA. Le statut d’entrepreneur individuel ne suffit pas, car il ne peut être obtenu que par les personnes détenant déjà un permis de séjour hongrois. Le capital social minimum est de 7 700 €.
La voie d’affaires ne conduit pas à un établissement à long terme. Le permis de séjour est accordé pour une durée maximale de 3 ans au total, et le regroupement familial est limité : le conjoint, les enfants et les parents ne peuvent rejoindre le demandeur principal qu’à partir de la deuxième année.
Le programme d’investisseur invité en Hongrie, connu sous le nom de Golden Visa Hongrie, constitue une alternative pour obtenir la résidence hongroise. Il est conçu pour les investisseurs plutôt que pour les entrepreneurs et ne comporte pas d’option d’investissement commercial. Cependant, il confère la résidence pour une durée de 10 ans dès le départ, peut être renouvelé une fois pour la même période et autorise l’exercice d’une activité commerciale dans le pays.
Actuellement, deux options sont éligibles au titre du Golden Visa Hongrie :
- 250 000 € pour l’achat de parts dans un fonds d’investissement immobilier ;
- 1 million € sous forme de don non remboursable à un établissement d’enseignement supérieur.
Le demandeur principal peut inclure un conjoint, des enfants de moins de 18 ans et des parents.
La résidence permanente peut devenir accessible après 3 ans. La citoyenneté hongroise est envisageable après 8 années supplémentaires, sous réserve de remplir les conditions de naturalisation. Celles-ci comprennent une intégration à long terme dans le pays et une maîtrise démontrée de la langue hongroise.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité pour le Golden Visa hongrois
Lettonie — 0 % d’impôt sur les bénéfices réinvestis et une voie d’accès à la résidence par les affaires abordable
Pour les investisseurs qui souhaitent développer une activité plutôt que simplement distribuer des bénéfices, la Lettonie offre une structure particulièrement efficace. Elle se classe 2e dans l’Indice international de compétitivité fiscale 2025, ce qui signifie que son système fiscal est considéré comme l’un des plus favorables à l’investissement au sein de l’OCDE.
Création d’entreprise
Autorité d’enregistrement. Les sociétés en Lettonie sont enregistrées auprès du Registre des entreprises — Uzņēmumu reģistrs, qui tient le Registre du commerce et gère les immatriculations. L’enregistrement des sociétés s’effectue par voie électronique via la plateforme officielle de l’État, ce qui rend la procédure plus rapide et plus standardisée[67]Source : République de Lettonie — Registre des entreprises.
Procédure, délais et frais. Les documents peuvent être préparés en quelques minutes à l’aide de modèles automatisés pour les structures simples. L’enregistrement par le Registre des entreprises est effectué dans un délai de 1 à 3 jours ouvrables après le dépôt. Les frais dépendent du type de société et de la procédure d’enregistrement et débutent à partir de 30 €[68]Source : Immatriculation de société en Lettonie — Personnes morales et frais d’État en Lettonie.
Documents requis pour le dépôt. Pour enregistrer une société en Lettonie, les fondateurs doivent soumettre des informations et documents au Registre des entreprises. Les éléments clés comprennent :
- la dénomination sociale ;
- l’adresse du siège social en Lettonie ;
- les actionnaires et membres du conseil d’administration ;
- les statuts ;
- les informations sur les bénéficiaires effectifs ;
- la preuve de libération du capital social, le cas échéant.
Tous les documents doivent être rédigés en letton, et des formulaires supplémentaires peuvent être requis pour les personnes physiques étrangères ne disposant pas d’un numéro d’identification personnel letton.
Principal type de société. La structure la plus courante est la société à responsabilité limitée — sabiedrība ar ierobežotu atbildību (SIA), qui présente les caractéristiques principales suivantes :
- elle peut être fondée par une ou plusieurs personnes ;
- elle offre une responsabilité limitée aux actionnaires ;
- elle propose une structure souple adaptée à la plupart des entreprises.
Cette forme est utilisée par la majorité des petites et moyennes entreprises en Lettonie.
Le capital social minimum standard pour une SIA est de 2 800 € — intégralement libéré avant l’enregistrement dans la plupart des cas[69]Source : Registre des entreprises de Lettonie — SIA sans exigence de capital minimum.
Accès pour les non-résidents. La Lettonie permet aux personnes physiques et morales étrangères d’enregistrer des entreprises. Il n’y a pas de condition stricte de résidence pour les fondateurs ou les membres du conseil d’administration, mais des justificatifs et documents d’identité supplémentaires peuvent être exigés.
Les demandeurs étrangers ne disposant pas d’un code personnel letton doivent soumettre des formulaires d’information complémentaires et se conformer aux exigences d’identification lors de la procédure d’enregistrement.
Impôt sur les sociétés et avantages commerciaux
Impôt sur les sociétés. Le système d’imposition des sociétés en Lettonie est conçu pour encourager le réinvestissement. Les bénéfices non distribués sont imposés à 0 %, et l’impôt sur les sociétés n’est prélevé que lorsque les bénéfices sont distribués sous forme de dividendes ou utilisés à des fins non professionnelles. Le taux standard d’impôt sur les sociétés (IS) est de 20 % sur les bénéfices distribués[70]Source : Service des revenus de l’État de Lettonie — Impôt sur les sociétés.
L’IS payable en Lettonie peut également être réduit au moyen de dons effectués au profit :
- d’organisations d’utilité publique en Lettonie ;
- d’institutions budgétaires ou d’entreprises publiques fournissant des services culturels ;
- d’ONG éligibles dans l’UE ou l’EEE, à condition qu’elles disposent d’un statut similaire à celui des organisations lettonnes d’utilité publique et que le pays ait conclu une convention de double imposition avec la Lettonie.
TVA. La Lettonie applique un taux de TVA standard de 21 %. Des taux réduits de TVA de 12 % et 5 % s’appliquent également à des catégories spécifiques de biens et services[71]Source : Service des revenus de l’État de Lettonie — TVA.
Zones économiques spéciales. La Lettonie compte cinq zones économiques spéciales — le port franc de Riga, le port franc de Ventspils, la zone économique spéciale de Liepaja, la zone économique spéciale de Rezekne et la zone économique spéciale de Latgale — créées pour promouvoir les activités entrepreneuriales dans ces régions.
Les entreprises qui y opèrent peuvent bénéficier de :
- 80 % de réduction sur l’impôt sur les sociétés et la taxe foncière ;
- réductions sur certaines retenues à la source sur les dividendes, les frais de gestion et les paiements pour l’utilisation de la propriété intellectuelle versés à des non-résidents[72]Source : Invest in Latvia — Zones économiques spéciales.
Soutien gouvernemental aux grands projets d’investissement. La Lettonie propose un soutien institutionnel pour les projets majeurs par l’intermédiaire du Conseil de coordination des projets d’investissement d’importance stratégique[73]Source : Ministère de l’Économie — Conseil de coordination des projets d’investissement. Il assure :
- une coordination plus rapide entre les ministères et les agences de l’État ;
- une assistance pour lever les obstacles administratifs et bureaucratiques ;
- un appui au niveau gouvernemental pour les projets ayant un impact économique significatif ;
- une procédure structurée pour résoudre les questions inter-agences susceptibles de retarder la mise en œuvre.
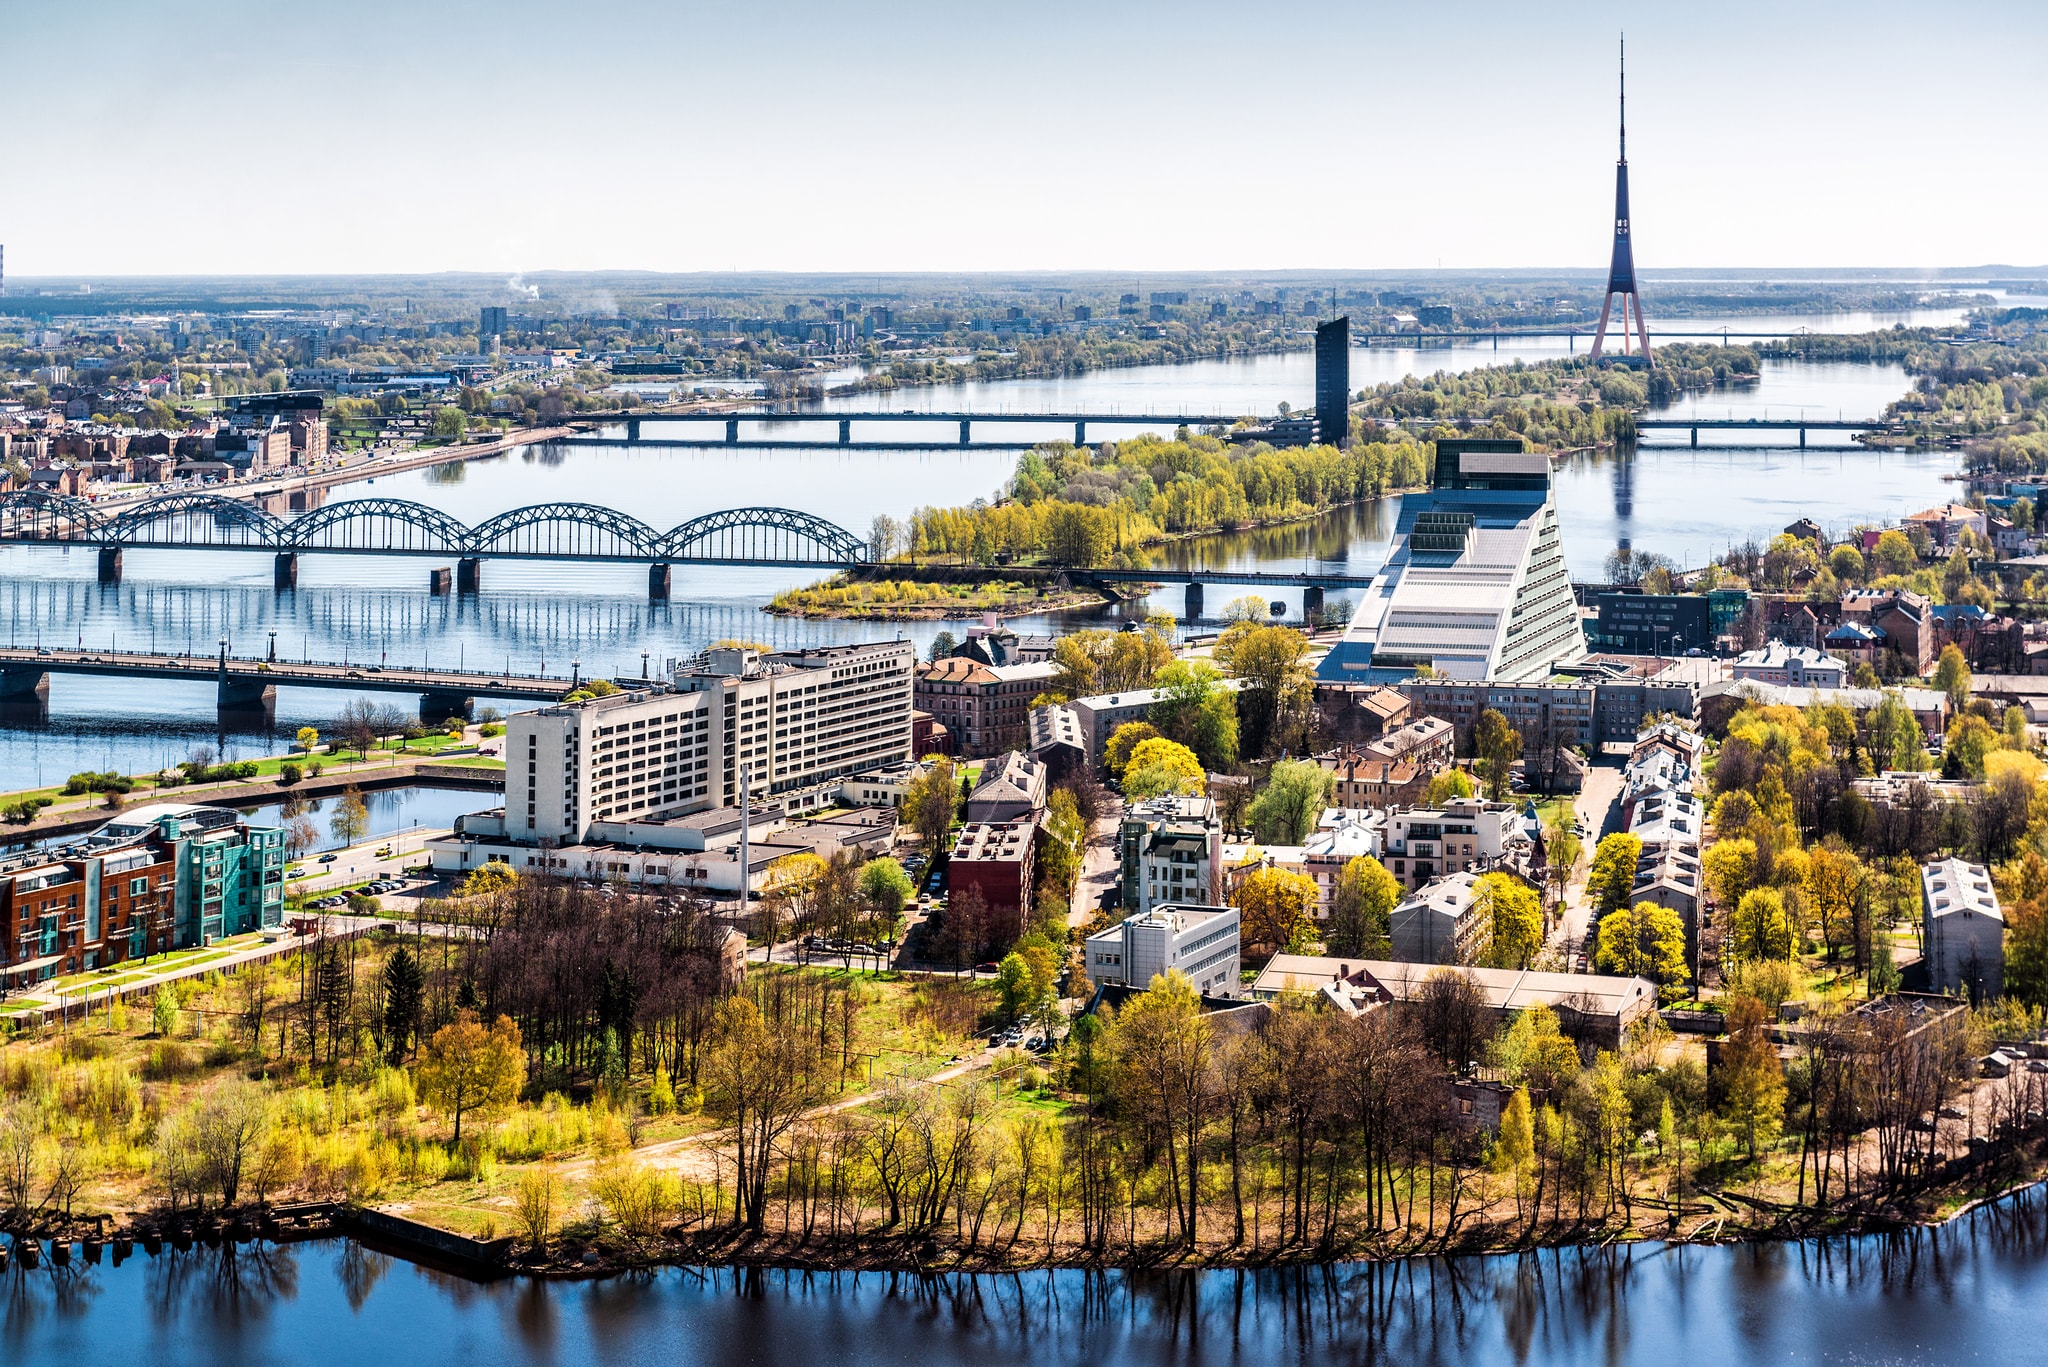
Les meilleurs secteurs dans lesquels investir en Lettonie sont les technologies de l’information et la tech, l’industrie manufacturière, la logistique et les transports, les énergies renouvelables, l’immobilier, l’agriculture et l’agroalimentaire, la fintech, le tourisme et l’hôtellerie
Visa Doré de la Lettonie
Le Visa Doré de la Lettonie constitue l’une des voies les plus abordables pour obtenir la résidence dans l’UE par l’entreprise. Il est accordé pour 2 ans et peut être renouvelé, sans aucune exigence de séjour minimum pour maintenir le permis de séjour temporaire.
Condition d’investissement. Dans le cadre de la voie d’affaires, l’investisseur contribue à hauteur de 50 000 € ou 100 000 € au capital d’une société lettonne pour une durée de 6 ou 8 ans. Le montant de l’investissement dépend du chiffre d’affaires de l’entreprise et de son nombre d’employés.
Inclusion des membres de la famille. Le conjoint et les enfants de moins de 18 ans peuvent être inclus dans la demande.
Établissement à long terme. Après 5 ans de résidence légale continue, l’investisseur peut demander la résidence permanente. La citoyenneté lettonne par naturalisation peut devenir accessible après une période supplémentaire de résidence permanente, de sorte que le délai total est d’environ 10 ans.
Pour être éligible, le demandeur doit démontrer des compétences en langue lettonne de niveau A2, réussir des examens sur la Constitution et les connaissances civiques, et prêter un serment d’allégeance. Une présence physique d’au moins 183 jours par an est requise tout au long de la période de 10 ans.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré de la Lettonie
Panama — des revenus de source étrangère exonérés d’impôt et de solides avantages liés aux zones franches
L’attractivité du Panama repose d’abord sur son modèle fiscal : les revenus de source étrangère n’y sont pas imposés. Associé à un régime avantageux de zones franches et à un rôle bien établi dans le commerce et la logistique, cela rend le pays particulièrement pertinent pour les activités internationales.
Création d’entreprise
Autorité d’enregistrement. Au Panama, les entreprises sont immatriculées auprès du Registre public du Panama. Pour démarrer une activité commerciale ou industrielle, l’entreprise utilise également PanamaEmprende, la plateforme officielle permettant d’obtenir l’Aviso de Operación[74]Source : Ministère du Commerce et des Industries — Portail d’immatriculation des entreprises en ligne PanamaEmprende.
Procédure, délais et frais. Le processus est largement numérisé. L’entreprise est immatriculée en :
- téléchargeant l’acte public ;
- remplissant les détails du dépôt ;
- s’acquittant des frais ;
- soumettant la demande via le système télématique du Registre[75]Source : PanamaEmprende — Manuel d’utilisation du système.
L’étape de la déclaration d’exploitation peut être réalisée en ligne en quelques minutes. Les frais sont de 15 $ si une personne ouvre une entreprise en son nom propre, et de 55 $ si l’entreprise est établie sous forme de société ou personne morale[76]Source : PanamaEmprende — Présentation du système.
Documents et informations requis. Le document d’incorporation clé est l’acte public déposé via le système du Registre public. Pour la phase d’avis d’exploitation, la demande doit inclure les informations nécessaires à l’identification de la société et de son activité commerciale.
Pour une personne morale, le système enregistre également les données sociales de l’entreprise et requiert la désignation d’au moins trois postes de direction.
Accès pour les non-résidents. Le Panama permet la création d’entreprises avec des capitaux nationaux et étrangers. Une société doit avoir un agent résident et un domicile enregistré au Panama.
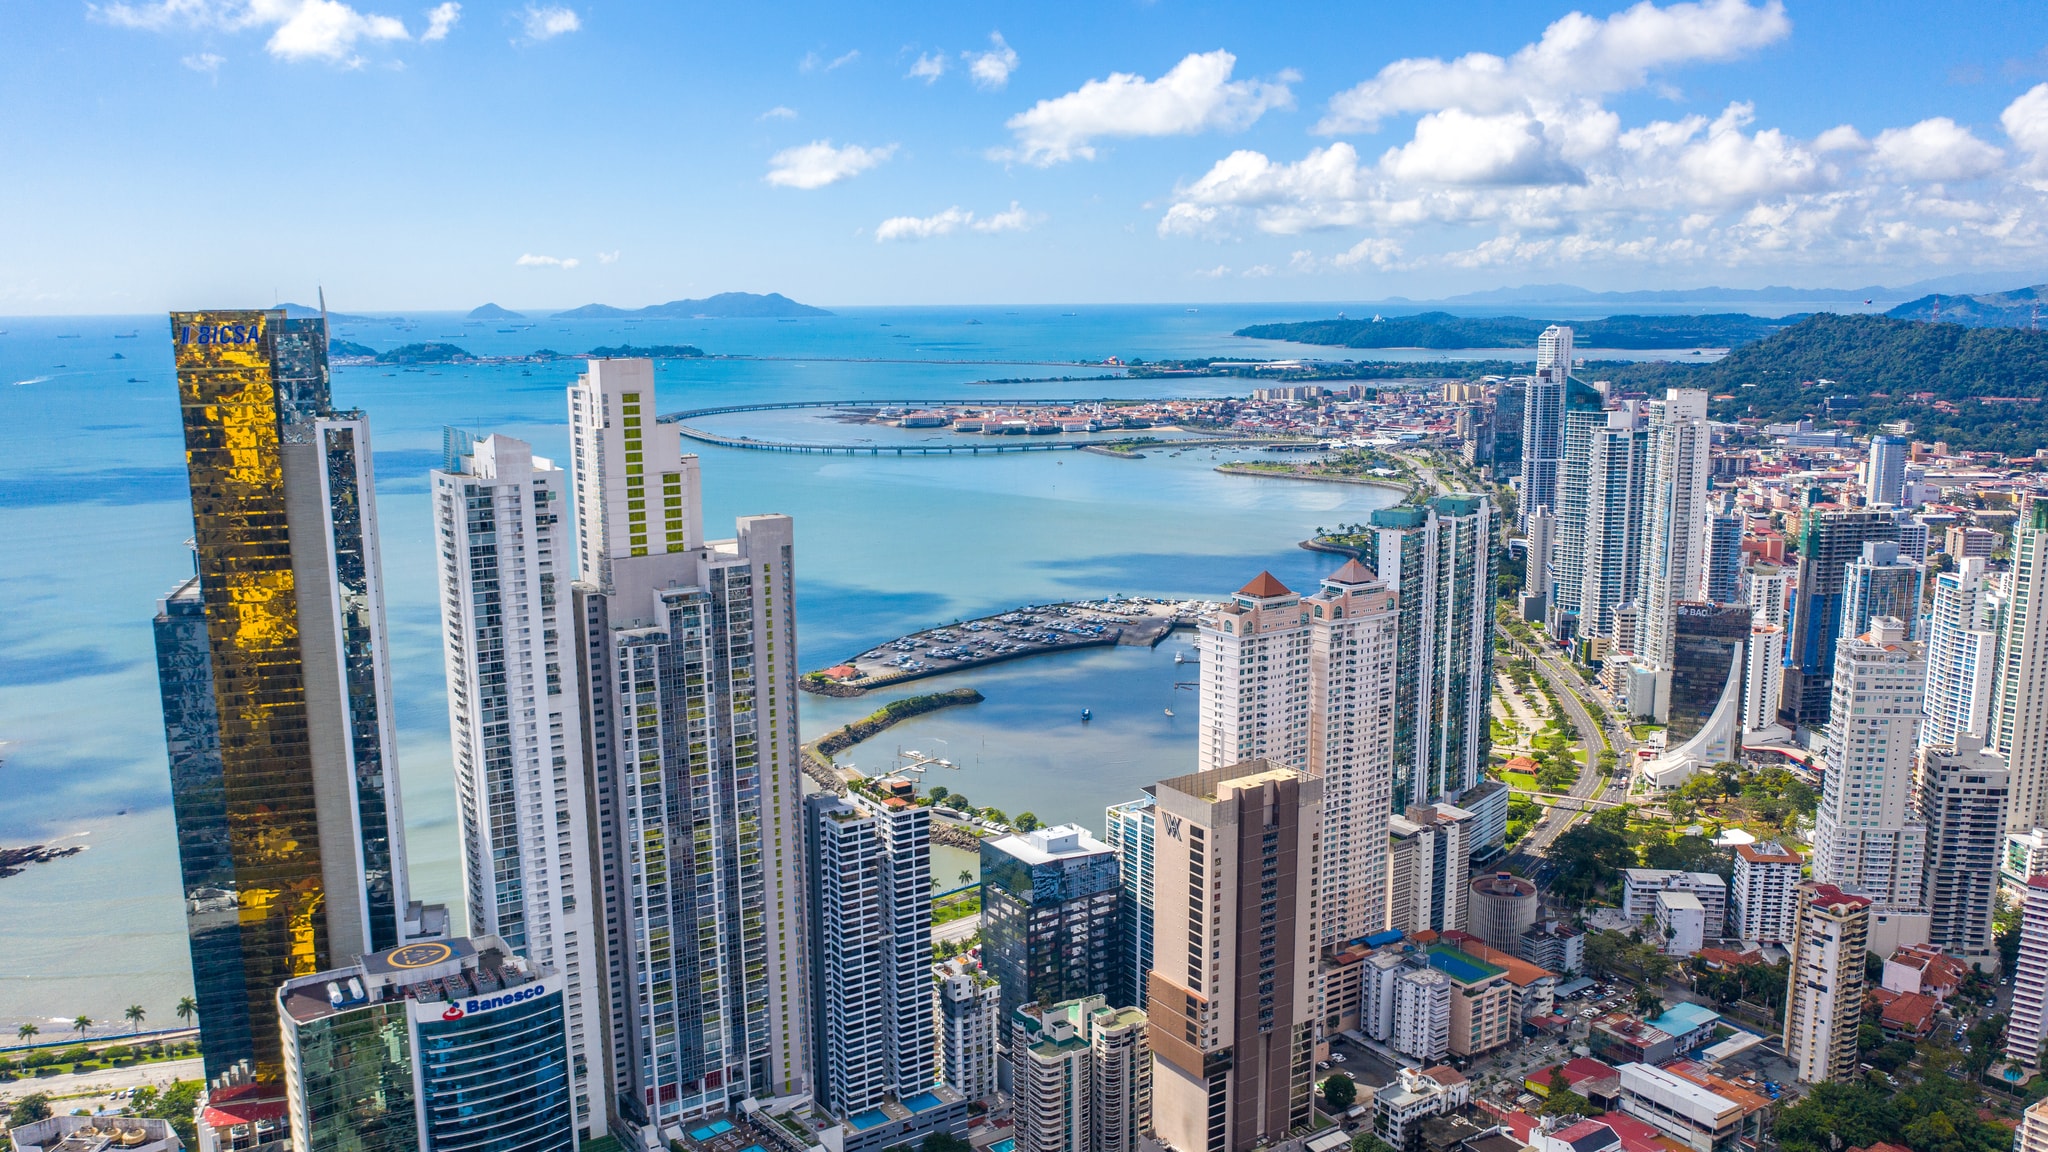
Les secteurs d’activité les plus attractifs au Panama comprennent la logistique et le transport maritime, le commerce et la réexportation, les services bancaires et financiers, le tourisme, l’immobilier et la construction.
Impôt sur les sociétés et avantages commerciaux
Impôt sur les sociétés. Le Panama applique un taux d’impôt sur les sociétés de 25 % aux personnes morales[77]Source : PwC — Impôt sur les sociétés au Panama. L’un de ses principaux atouts réside dans son système fiscal territorial : les revenus générés hors du Panama ne sont pas imposés, la fiscalité se concentrant uniquement sur les revenus de source panaméenne.
TVA. La TVA au Panama est prélevée au taux standard de 7 %, ce qui est relativement bas selon les normes internationales. De manière générale, une entreprise commence à facturer la TVA dès que son chiffre d’affaires annuel dépasse 36 000 $[78]Source : DGI — Taxe ITBMS au Panama.
Le Panama dispose d’un système officiel de remboursement et de compensation d’impôt administré par l’autorité fiscale. Lorsque la loi le permet, les entreprises peuvent récupérer l’excédent d’impôt au lieu de le traiter comme un coût définitif[79]Source : DGI — Remboursements de TVA.
Zones de libre-échange. Le Panama dispose d’un vaste régime de zones franches dans le cadre duquel les zones autorisées du pays fonctionnent avec des préférences fiscales, douanières, d’immigration et de travail. Les investisseurs peuvent soit demander la création de leur propre zone, soit opérer au sein d’une zone existante[80]Source : Chambre de commerce et d’industrie américaine du Panama — Faire des affaires au Panama. Le Panama compte actuellement 18 zones de ce type[81]Source : Organisation mondiale des zones franches — 12e Congrès mondial de la WFO.
Les principaux avantages comprennent :
- l’exonération des droits de douane à l’importation pour les biens introduits dans la zone ;
- des réductions fiscales pour les activités d’exportation et de réexportation éligibles, notamment sur l’impôt sur le revenu, la taxe sur les ventes, la taxe d’exportation et la taxe sélective à la consommation ;
- l’exonération de TVA sur les marchandises et autres biens introduits dans la zone ;
- des options d’immigration spécifiques, incluant la résidence permanente pour les étrangers investissant au moins 250 000 $ et des permis temporaires pour le personnel étranger clé ;
- un cadre de travail plus souple, offrant des options élargies pour la planification des jours de repos et des congés en fonction des besoins opérationnels.
La zone franche de Colón est la zone économique spéciale la plus grande et la mieux établie du Panama, ainsi que l’une des plus importantes zones de libre-échange au monde. Son avantage majeur est qu’elle permet aux entreprises d’importer, de stocker et de réexporter des marchandises en franchise de droits.
Autres régimes préférentiels. Le Panama propose également plusieurs régimes spécifiques à certains emplacements ou secteurs qui offrent aux entreprises des avantages fiscaux, douaniers et opérationnels supplémentaires :
-
Panama Pacifico — pour la logistique, le commerce, l’industrie manufacturière, l’aviation et les services régionaux, avec des réductions fiscales et douanières et un taux réduit d’impôt sur les sociétés de 5 % pour certaines activités.
-
Cité du Savoir — pour les universités, les ONG, les organisations internationales et les entreprises technologiques, avec des exonérations d’importation et de TVA, des incitations fiscales pour certaines activités de haute technologie et des visas spécifiques pour le personnel étranger.
-
Zone économique spéciale d’Aguadulce — pour l’agro-industrie, la logistique, le commerce, l’activité portuaire, le tourisme, l’immobilier et les services, avec de larges exonérations sur les importations, les exportations, les réexportations et les taxes liées au carburant.
-
Zone économique spéciale de Barú — axée sur l’investissement et la création d’emplois, en particulier dans l’agro-industrie et le raffinage du pétrole, avec des exonérations de TVA et de droits de timbre, des incitations sur la taxe foncière et un taux réduit d’impôt sur les dividendes de 5 %.
-
Zone de soutien touristique et logistique multimodal — pour le tourisme et la logistique à Barú, avec des exonérations sur les importations, certains transferts de biens et services, ainsi que sur certaines taxes foncières.
Soutien aux investisseurs. Les investisseurs étrangers peuvent s’appuyer sur un soutien étatique officiel. Le Panama fournit des services aux investisseurs par l’intermédiaire du ministère du Commerce et des Industries, ce qui contribue à rendre l’accès au marché plus structuré tant pour les fondateurs locaux qu’internationaux[82]Source : Direction générale des zones franches — Zones franches du Panama.
Visa Doré du Panama
Le programme d’investisseur qualifié du Panama offre une voie vers la résidence permanente par l’investissement, le statut étant accordé à vie. Il n’y a pas d’exigence de séjour minimum pour conserver la résidence permanente. Aucune option d’investissement commercial n’est disponible dans le cadre de ce programme.
Condition d’investissement. Les demandeurs peuvent choisir entre trois options :
- achat d’un bien immobilier — À partir de 300 000 $ ;
- investissement dans des valeurs mobilières — À partir de 500 000 $ ;
- dépôt bancaire — À partir de 750 000 $.
Inclusion des membres de la famille. Le programme permet au demandeur principal d’ajouter les membres de sa famille proche, notamment un conjoint, des enfants et des parents.
Établissement à long terme. Après 5 ans, les résidents permanents peuvent demander la citoyenneté. Cela nécessite 5 ans de résidence continue et la réussite d’un test de langue espagnole basé sur la communication de la vie quotidienne.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré du Panama
Türkiye — la citoyenneté par la création d’entreprise
La Turquie est l’un des rares pays où l’investissement commercial peut conduire directement à la citoyenneté. Ce seul élément la distingue. À cela s’ajoutent un vaste marché intérieur, une position stratégique entre l’Europe et l’Asie, ainsi de nombreuses opportunités dans le commerce, l’industrie manufacturière, les services et l’immobilier.
Création d’entreprise
Organisme d’immatriculation. Les sociétés en Turquie sont immatriculées auprès des directions du registre du commerce dépendant des chambres de commerce. En pratique, ces bureaux fonctionnent comme un guichet unique pour la création d’entreprise[83]Source : Présidence de la République de Turquie — Créer une entreprise.
Procédure et délais. La création d’entreprise s’effectue via le système central de registre, MERSİS, qui est la plateforme numérique officielle pour les formalités du registre du commerce.
La procédure comprend le dépôt en ligne des statuts, la législation notariale des documents requis et la finalisation de l’immatriculation au registre du commerce. Une fois les documents prêts, la création de la société peut être finalisée dans la journée.
Documents requis pour la demande. Les principales exigences comprennent :
- les statuts de la société ;
- les signatures légalisées par un notaire des fondateurs ;
- les copies des passeports et les numéros d’identification fiscale pour les actionnaires étrangers ;
- un justificatif du statut juridique pour les personnes morales étrangères, le cas échéant ;
- une procuration, si la procédure est effectuée par un représentant.
Principales formes juridiques. Selon le Code de commerce turc, les entreprises peuvent être créées sous forme de société à responsabilité limitée (LLC), de société par actions (JSC), de société en nom collectif ou de société en commandite. En pratique, la LLC et la JSC sont les structures les plus couramment utilisées.
Capital social. Le capital minimum dépend du type de société. Pour une LLC, le capital social minimum est de 50 000 TRY, soit ≈ 1 600 $. Pour une JSC, le minimum est de 250 000 TRY, soit ≈ 8 000 $[84]Source : ErsoyBilgehan — Conditions de capital minimum.
Accès pour les non-résidents. La Turquie applique le principe d’égalité de traitement aux investisseurs étrangers et locaux. Cela signifie que les ressortissants étrangers peuvent créer n’importe quel type de société prévu par le droit turc et exercer leurs activités sous les mêmes règles que les entreprises locales.
Fiscalité des sociétés et incitations commerciales
Fiscalité des sociétés. Le taux standard de l’impôt sur les sociétés en Turquie est de 25 %. Un taux d’impôt sur les sociétés plus élevé de 30 % s’applique aux institutions financières, telles que les banques, les sociétés de crédit-bail et d’affacturage, les établissements de paiement et de monnaie électronique, les bureaux de change agréés et les sociétés de gestion d’actifs[85]Source : PwC — Fiscalité des sociétés en Turquie.
Certaines entreprises bénéficient de taux effectifs réduits :
- Revenus d’exportation — 20 %.
- Sociétés possédant un certificat d’enregistrement industriel et exerçant une activité de fabrication réelle — 24 %[86]Source : EY — Agenda fiscal de la Turquie.
Les sociétés étrangères ne sont imposées en Turquie que sur les revenus générés dans le pays si leur siège social et leur centre de direction se trouvent en dehors de la Turquie.
TVA. Le taux de TVA standard en Turquie est de 20 %, avec des taux réduits de 1 % et 10 % applicables à certains biens et services spécifiques[87]Source : PwC — Sociétés : autres impôts en Turquie.
Le pays dispose d’un système structuré de remboursement de la TVA, particulièrement pertinent pour les exportateurs et les entreprises effectuant des opérations exonérées de TVA. En pratique, la TVA acquittée sur les achats peut être remboursée, ce qui préserve la trésorerie et empêche la TVA de devenir un coût définitif. Cela est particulièrement important pour les entreprises tournées vers l’exportation, dont les ventes sont soumises à un taux zéro mais qui supportent de la TVA déductible.
Incitations commerciales. La Turquie propose un vaste système d’incitations structuré selon la région, le secteur, la taille et le type de projet. Selon l’investissement, le soutien peut inclure :
- une exonération de TVA ;
- une exonération de droits de douane ;
- une réduction de l’impôt sur les sociétés ;
- une prise en charge des cotisations de sécurité sociale ;
- une prise en charge des intérêts ou du partage de bénéfices ;
- un soutien aux infrastructures ou à l’énergie.
Pour les projets plus importants ou prioritaires, l’aide peut être considérable. Dans le cadre du régime par projet, l’État peut apporter une contribution au capital allant jusqu’à 49 % du montant de l’investissement, ainsi que des mécanismes tels que des garanties d’achats publics, une aide au personnel qualifié et des aides à la formation[88]Source : Invest in Türkiye — Système d’incitations à l’investissement en Turquie.
Zones franches. Il existe 19 zones franches en Turquie, et les fabricants qui y opèrent peuvent bénéficier d’une exonération de 100 % de l’impôt sur les sociétés, de la TVA, des droits de douane, des droits de timbre et de la taxe foncière.
Il existe également une incitation fiscale sur les salaires : si au moins 85 % de la valeur Free On Board de la production est exportée, les salaires des employés peuvent être exonérés d’impôt sur le revenu. Les sociétés peuvent également transférer librement leurs bénéfices à l’étranger, et les marchandises peuvent séjourner dans les zones pour une durée illimitée[89]Source : Présidence de la République de Turquie — Zones d’investissement.
Zones industrielles organisées. Les entreprises situées dans ces zones bénéficient d’une exonération de TVA sur les acquisitions de terrains, d’une exonération de taxe foncière pendant 5 ans après l’achèvement des constructions, de coûts de services publics réduits et d’exonérations de plusieurs taxes municipales.
L’échelle est importante : la Turquie compte 392 zones industrielles organisées réparties dans 81 provinces, rassemblant plus de 67 000 entreprises et plus de 2 millions d’employés. Cela en fait une plateforme opérationnelle majeure et non un simple outil de niche.
Zones de développement technologique. La Turquie compte 92 zones de développement technologique, très attractives pour les entreprises de logiciels, de R&D et de conception. Les bénéfices issus de ces activités sont exonérés à 100 % d’impôt sur le revenu ou sur les sociétés, et les ventes de logiciels d’application produits dans ces zones sont exonérées de TVA à 100 %.
Une aide aux coûts de main-d’œuvre est également prévue. L’État prend en charge 50 % des cotisations patronales de sécurité sociale calculées sur le salaire minimum. De plus, l’exonération d’impôt sur le revenu pour le personnel de R&D et de conception peut atteindre :
- 95 % pour les titulaires d’un doctorat ;
- 90 % pour les salariés titulaires d’un master ;
- 80 % pour les autres personnels qualifiés[90]Source : Présidence de la République de Turquie — Système d’incitations à l’investissement en Turquie.
Soutien gouvernemental. Le Bureau de l’investissement fournit un accompagnement gratuit et confidentiel pour la sélection des sites, l’obtention des permis, la coordination avec les organismes publics, les services de facilitation des affaires et les demandes d’incitations[91]Source : Présidence de la République de Turquie — Stratégie d’investissement direct étranger en Turquie.
La Turquie offre de solides opportunités commerciales dans les secteurs de l’automobile, du textile et de la mode, de la construction et de l’immobilier, du tourisme, de la logistique, de l’industrie manufacturière, des énergies renouvelables, des technologies de l’information et des logiciels
Citoyenneté turque par investissement
La citoyenneté turque par investissement peut être obtenue via une option d’affaires, le processus nécessitant au moins 8 mois. La double citoyenneté est autorisée en Türkiye.
Condition d’investissement. Pour être éligible via l’investissement commercial, le demandeur doit investir au moins 500 000 $ dans le capital social d’une entreprise turque ou créer une entreprise générant au moins 50 emplois. Après 3 ans, l’investisseur peut céder sa participation dans l’entreprise.
Les autres options éligibles comprennent l’achat d’un bien immobilier, un dépôt bancaire, des obligations d’État ou des parts de fonds d’investissement.
Inclusion des membres de la famille. Le demandeur principal peut inclure son conjoint et ses enfants de moins de 18 ans dans la demande de citoyenneté turque par investissement.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la citoyenneté turque
Chypre — hub à haute efficacité fiscale pour les holdings et les structures de PI
Chypre associe un faible taux d’impôt sur les sociétés à un traitement fiscal favorable des dividendes, des plus-values sur titres et des revenus issus de la propriété intellectuelle. Pour les investisseurs souhaitant également obtenir une résidence de longue durée dans l’UE, Chypre propose une voie d’accès à la résidence permanente.
Création d’entreprise
Organisme d’immatriculation. Les sociétés à Chypre sont immatriculées auprès du Département du registre des sociétés et de la propriété intellectuelle[92]Source : République de Chypre — Créer une société.
Procédure, délais et frais. L’immatriculation d’une société s’effectue auprès du Registre des sociétés. La procédure consiste à déposer les documents de constitution et à accomplir les formalités d’immatriculation requises. Une fois la demande approuvée, le Registre délivre un certificat d’immatriculation, qui confirme que la société est légalement constituée.
Les frais d’immatriculation standard s’élèvent à 165 €. Un supplément de 100 € est perçu pour les procédures accélérées, tandis que l’immatriculation d’une société anonyme nécessite des frais supplémentaires de 20 €[93]Source : République de Chypre — Formulaires et frais.
Documents requis pour la demande. Pour immatriculer une société, le demandeur doit généralement fournir les éléments suivants :
- l’acte constitutif et les statuts de la société ;
- l’identité des actionnaires et des administrateurs ;
- l’adresse du siège social ;
- le capital social.
Principales formes juridiques. Les formes les plus courantes sont la société privée, la société anonyme et la société limitée par garantie. À Chypre, les sociétés privées ne sont pas soumises à une exigence de capital social minimum fixe selon les règles standard.
Accès pour les non-résidents. Chypre permet aux investisseurs étrangers de créer et d’être propriétaires de sociétés. Le Registre exige les documents de la société émis par le pays de constitution ; si ces documents ne sont pas rédigés en grec ou en anglais, une traduction certifiée et, dans certains cas, une apostille sont requises. Chypre encourage également activement les investissements directs étrangers par l’intermédiaire de son organisme national de promotion des investissements.
Les secteurs les plus porteurs à Chypre comprennent les technologies de l’information et les logiciels, les services financiers, les sociétés holding, le commerce et le commerce électronique, le tourisme, l’immobilier, le transport maritime et les services professionnels
Fiscalité des entreprises et avantages commerciaux
Fiscalité des entreprises. Chypre applique un taux d’impôt sur les sociétés de 15 %, ce qui en fait l’un des plus bas de l’UE[94]Source : Invest Cyprus — Régime fiscal.
TVA. Le taux de TVA standard à Chypre est de 19 %. Des taux réduits et des taux zéro s’appliquent également à des catégories spécifiques de biens et services[95]Source : Département fiscal de Chypre — TVA.
Chypre autorise le remboursement de la TVA lorsqu’une entreprise accumule un crédit de TVA en amont qui ne peut être imputé selon les règles ordinaires. Cela permet d’éviter que la TVA ne devienne un coût de trésorerie à long terme pour la société. Un mécanisme de remboursement existe également pour les entreprises d’autres pays de l’UE et, dans certains cas, pour les entreprises hors UE qui engagent de la TVA chypriote sur leurs dépenses locales[96]Source : Ministère des Finances — Remboursements de TVA aux opérateurs de l’Union européenne.
Traitement fiscal avantageux des revenus et plus-values. Chypre n’impose aucune retenue à la source sur les versements sortants de dividendes, d’intérêts ou de redevances. Le pays ne taxe pas non plus les gains issus de la cession de titres ni les gains de change, ce qui optimise la distribution des bénéfices et les transactions internationales.
Déduction d’intérêt notionnel. Chypre propose une déduction d’intérêt notionnel (NID) pour les nouveaux capitaux apportés à une société résidente fiscale chypriote. Dans une structure adaptée, cette déduction peut réduire le bénéfice imposable jusqu’à 80 % des bénéfices générés par ces nouveaux capitaux, rendant le financement par fonds propres plus efficace sur le plan fiscal que dans de nombreuses autres juridictions[97]Source : Invest Cyprus — Guide fiscal chypriote pour l’investissement.
Régime de l’IP Box. Chypre dispose d’un régime de propriété intellectuelle très compétitif, offrant un taux d’imposition effectif pouvant descendre jusqu’à 2,5 % sur les revenus de propriété intellectuelle éligibles. Cela s’avère particulièrement attractif pour les éditeurs de logiciels, les entreprises technologiques et les groupes qui développent et exploitent leur propre PI.
Soutien gouvernemental. Chypre fournit une assistance aux investisseurs par l’intermédiaire d’Invest Cyprus et du Business Support Center, un guichet unique destiné aux investisseurs locaux et étrangers. Cela garantit un accompagnement pratique pour la création, le développement et l’accès aux opportunités soutenues par l’État, notamment dans des secteurs prioritaires comme le tourisme, les énergies renouvelables, la santé et l’éducation[98]Source : Invest Cyprus — Le président inaugure le guichet unique pour les investisseurs chypriotes et étrangers.
Résidence permanente de Chypre
La résidence permanente de Chypre est une voie d’accès à la résidence de longue durée fondée sur l’investissement. Le statut est accordé à vie, à condition que le titulaire se rende sur l’île au moins une fois tous les 2 ans. Le programme ne comporte pas d’option d’investissement commercial.
Condition d’investissement. Toutes les options d’investissement pour la résidence permanente de Chypre nécessitent au moins 300 000 €. Les choix comprennent l’achat de biens immobiliers résidentiels ou commerciaux, l’acquisition de titres ou de parts dans des sociétés chypriotes.
Inclusion des membres de la famille. Le demandeur principal peut obtenir le statut avec son conjoint ou partenaire et ses enfants de moins de 25 ans.
Établissement à long terme. La citoyenneté chypriote par naturalisation nécessite 8 ans de résidence légale, dont 12 mois de résidence continue précédant la demande. Les demandeurs doivent également faire la preuve d’une maîtrise de la langue grecque au niveau A2 et d’une intégration dans la société chypriote, incluant la connaissance du système politique et social du pays.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la résidence permanente de Chypre
Implications fiscales dans les meilleurs pays pour créer une entreprise
Lors du choix d’un pays pour implanter son entreprise, il convient de regarder au-delà des formalités de création et des taux d’impôt sur les sociétés. Pour les entrepreneurs qui envisagent de s’installer à l’étranger, la fiscalité personnelle entre également en ligne de compte. Certains pays proposent des régimes spéciaux destinés aux nouveaux résidents, susceptibles de réduire la charge fiscale personnelle et de rendre l’expatriation plus attractive.
Déclencheurs de la résidence fiscale
Un permis de séjour ou une citoyenneté ne confère pas, en soi, la qualité de résident fiscal. Ce qui importe, c’est la manière dont la personne vit réellement et le lieu où elle séjourne. Dans la plupart des pays, la résidence fiscale est établie dès lors que l’on passe 183 jours ou plus par an dans le pays, que l’on y transfère le centre de ses intérêts vitaux, ou les deux.
Chypre propose une approche plus souple : une personne physique peut devenir résidente fiscale en séjournant au moins 60 jours à Chypre. Cette règle s’avère avantageuse pour les entrepreneurs, car elle leur permet d’établir leur résidence fiscale avec une présence physique réduite, tout en continuant à gérer des activités commerciales internationales.
Lorsqu’une personne devient résidente fiscale, elle est généralement imposée sur l’ensemble de ses revenus mondiaux, et pas seulement sur les revenus générés localement. Le Panama se distingue en appliquant un système fiscal territorial : seuls les revenus de source panaméenne sont imposés, tandis que les revenus de source étrangère échappent généralement à l’impôt.
Régimes fiscaux spéciaux
Certains pays proposent des régimes spécifiques conçus pour attirer de nouveaux résidents, investisseurs et entrepreneurs. Ces régimes permettent de réduire sensiblement l’exposition fiscale personnelle par rapport aux barèmes progressifs habituels.
Italie — régime d’impôt forfaitaire. L’Italie propose un régime d’imposition forfaitaire pour les personnes fortunées. Au lieu d’être imposées sur leurs revenus mondiaux, les personnes éligibles s’acquittent d’un montant fixe de 300 000 € par an. Ce régime peut s’appliquer pendant une durée maximale de 15 ans et peut être étendu aux membres de la famille moyennant 50 000 € par personne et par an[99]Source : Agenzia Entrate — Nouveaux résidents : Régime optionnel.
Portugal — régime IFICI. Le Portugal propose le régime IFICI, accessible aux nouveaux résidents fiscaux exerçant des activités de recherche et d’innovation. Il prévoit un taux d’imposition forfaitaire de 20 % sur les revenus éligibles issus d’un travail salarié ou indépendant pendant une durée maximale de 10 ans, contre des taux progressifs ordinaires pouvant atteindre 48 %[100]Source : Autoridade Tributária e Aduaneira — IFICI.
Malte — régime des non-domiciliés (non-dom). Malte applique un système basé sur la notion de non-domicilié plutôt qu’un régime à durée fixe. L’impôt est prélevé sur les revenus de source maltaise et sur les revenus de source étrangère uniquement s’ils sont rapatriés à Malte, tandis que les plus-values de source étrangère restent totalement exonérées d’impôt, même en cas de rapatriement dans le pays. Ce traitement n’est pas limité dans le temps[101]Source : MTCA — Le principe de l’imposition sur la base des remises pour les personnes physiques selon la loi relative à l’impôt sur le revenu.
Chypre — régime des non-domiciliés (non-dom). Chypre propose également un régime non-dom, dans le cadre duquel les dividendes et les revenus d’intérêts sont exonérés d’impôt. Cet avantage peut s’appliquer pendant une durée maximale de 17 ans. Au-delà, les personnes physiques sont réputées domiciliées si elles ont été résidentes fiscales pendant 17 ans sur une période de 20 ans[102]Source : Règles relatives à la résidence fiscale et au statut non-dom à Chypre.
Synthèse fiscale par pays

Comment créer une entreprise à l’étranger et obtenir la résidence ou la citoyenneté : la procédure étape par étape
La procédure de demande de résidence et de citoyenneté par investissement suit une structure globalement similaire selon les pays, bien que les délais varient considérablement — d’environ 2 mois au Vanuatu à 12 mois ou plus au Portugal, d’après l’expérience d’Immigrant Invest.
Des options de résidence et de citoyenneté liées aux affaires sont proposées par l’Italie, le Portugal, la Lettonie, la Hongrie, Antigua-et-Barbuda et Sainte-Lucie, la Lettonie s’imposant comme la solution la plus rapide et la plus accessible, avec des délais débutant à environ 3 mois et un investissement minimum à partir de 50 000 €.
Choisir le pays et l’option d’investissement
La première étape consiste à faire correspondre les objectifs personnels avec la juridiction appropriée. Les facteurs clés incluent l’efficacité fiscale, la mobilité, le délai d’obtention de la citoyenneté ou de la résidence, les exigences de présence physique et les règles d’inclusion de la famille.
La première étape consiste à faire correspondre les objectifs personnels avec la juridiction appropriée. Les facteurs clés incluent l’efficacité fiscale, la mobilité, le délai d’obtention de la citoyenneté ou de la résidence, les exigences de présence physique et les règles d’inclusion de la famille.
Effectuer la vérification diligente préliminaire
Avant la préparation de la demande officielle, Immigrant Invest réalise une évaluation préliminaire confidentielle. L’équipe conformité contrôle le profil auprès des bases de données internationales afin d’identifier tout facteur de risque susceptible d’entraîner un refus, tel qu’une exposition aux sanctions, une couverture médiatique défavorable ou toute autre préoccupation de conformité.
Cette vérification préalable est effectuée rapidement, ne laisse aucune trace officielle et contribue à réduire le risque de refus avant d’engager du temps et des capitaux importants.
Avant la préparation de la demande officielle, Immigrant Invest réalise une évaluation préliminaire confidentielle. L’équipe conformité contrôle le profil auprès des bases de données internationales afin d’identifier tout facteur de risque susceptible d’entraîner un refus, tel qu’une exposition aux sanctions, une couverture médiatique défavorable ou toute autre préoccupation de conformité.
Cette vérification préalable est effectuée rapidement, ne laisse aucune trace officielle et contribue à réduire le risque de refus avant d’engager du temps et des capitaux importants.
Préparer les documents
Une fois l’évaluation initiale terminée, l’étape de collecte des documents débute. Celle-ci comprend généralement des relevés bancaires personnels et d’entreprise, des déclarations fiscales, les comptes de la société ainsi que des pièces justificatives démontrant l’origine des fonds d’investissement. Les juristes et spécialistes conformité d’Immigrant Invest structurent cette partie du dossier au préalable, ce qui permet d’éviter tout retard lors de la procédure de vérification diligente officielle.
Une fois l’évaluation initiale terminée, l’étape de collecte des documents débute. Celle-ci comprend généralement des relevés bancaires personnels et d’entreprise, des déclarations fiscales, les comptes de la société ainsi que des pièces justificatives démontrant l’origine des fonds d’investissement. Les juristes et spécialistes conformité d’Immigrant Invest structurent cette partie du dossier au préalable, ce qui permet d’éviter tout retard lors de la procédure de vérification diligente officielle.
Créer l’entreprise ou réaliser l’investissement
Selon le programme, cette étape peut impliquer la création d’une société, l’ouverture d’un compte bancaire d’entreprise et le transfert des fonds éligibles, ou la réalisation d’un autre investissement éligible. Dans le cadre des démarches liées à une entreprise, les partenaires locaux et conseillers juridiques d’Immigrant Invest coordonnent les aspects fiscaux et juridiques de l’opération afin d’aligner cette étape avec la stratégie d’immigration.
Selon le programme, cette étape peut impliquer la création d’une société, l’ouverture d’un compte bancaire d’entreprise et le transfert des fonds éligibles, ou la réalisation d’un autre investissement éligible. Dans le cadre des démarches liées à une entreprise, les partenaires locaux et conseillers juridiques d’Immigrant Invest coordonnent les aspects fiscaux et juridiques de l’opération afin d’aligner cette étape avec la stratégie d’immigration.
Soumettre la demande
Après la réalisation de l’investissement et la finalisation des documents, la demande est soumise à l’autorité compétente. Cette étape comprend généralement le paiement des frais gouvernementaux, l’enregistrement des données biométriques le cas échéant, et le dépôt définitif du dossier complet.
Après la réalisation de l’investissement et la finalisation des documents, la demande est soumise à l’autorité compétente. Cette étape comprend généralement le paiement des frais gouvernementaux, l’enregistrement des données biométriques le cas échéant, et le dépôt définitif du dossier complet.
Obtenir le statut et respecter les conditions de maintien
Après approbation, l’investisseur obtient le statut de résidence ou de citoyenneté, selon le programme choisi. La dernière étape consiste à assurer le maintien du statut en respectant les règles du programme, ce qui peut inclure la conservation de l’investissement pendant une période définie, le renouvellement des permis de séjour ou le respect d’exigences de séjour minimum.
Immigrant Invest continue d’accompagner les clients après l’octroi du statut en assurant le suivi des échéances et obligations associées.
Après approbation, l’investisseur obtient le statut de résidence ou de citoyenneté, selon le programme choisi. La dernière étape consiste à assurer le maintien du statut en respectant les règles du programme, ce qui peut inclure la conservation de l’investissement pendant une période définie, le renouvellement des permis de séjour ou le respect d’exigences de séjour minimum.
Immigrant Invest continue d’accompagner les clients après l’octroi du statut en assurant le suivi des échéances et obligations associées.
Quels sont les avantages de la résidence et de la citoyenneté par investissement ?
Au-delà d’un accès facilité aux marchés commerciaux internationaux, la résidence et la citoyenneté par investissement offrent une grande souplesse pour vivre, travailler et structurer ses actifs. Pour les investisseurs, ces programmes réunissent mobilité, sécurité familiale et planification à long terme au sein d’une même solution.
1. Un Plan B pour toute la famille
Une deuxième résidence ou un deuxième passeport constitue une solution de sécurité en cas d’imprévu. Elle permet de s’installer à l’étranger si les conditions politiques ou économiques évoluent, si l’accès aux services bancaires devient restreint ou si des restrictions de déplacement apparaissent. Cela s’avère particulièrement utile en cas de contrôle des changes, d’exposition à des sanctions ou de révisions réglementaires soudaines.
2. Faible exigence de présence physique
L’un des avantages les plus pratiques réside dans la flexibilité du séjour. La plupart des programmes de résidence et de citoyenneté ne nécessitent pas de s’installer sur place pour maintenir son statut. Seuls quelques programmes imposent une condition de séjour minimum :
- Portugal — 7 jours par an ;
- Chypre — une fois tous les 2 ans ;
- Antigua-et-Barbuda — 5 jours au cours des 5 premières années suivant l’octroi de la citoyenneté.
Pour les personnes visant la citoyenneté par la résidence, les conditions sont plus strictes. Dans la plupart des pays, la naturalisation exige une présence physique de plus de 183 jours par an pendant plusieurs années. Le Portugal reste une exception notable, permettant un séjour très limité tout en préservant l’éligibilité.
3. Mobilité internationale
Les permis de séjour dans les pays de l’UE permettent de voyager sans visa dans l’espace Schengen jusqu’à 90 jours par période de 180 jours.
La citoyenneté caribéenne offre une mobilité internationale plus large, garantissant un accès sans visa ou avec visa à l’arrivée à plus de 140 pays. Cela inclut l’espace Schengen, Singapour, Hong Kong et la Corée du Sud, ainsi que la Chine pour les citoyens d’Antigua-et-Barbuda, de Grenade et de la Dominique. L’accès au Royaume-Uni est également possible via une autorisation électronique de voyage pour les citoyens d’Antigua-et-Barbuda, de Saint-Kitts-et-Nevis et de Grenade.
De plus, les citoyens de Grenade, de Sainte-Lucie, de Saint-Kitts-et-Nevis et de Turquie peuvent solliciter des visas américains B-1/B-2 à long terme. La Grenade et la Turquie offrent un avantage supplémentaire distinct : leurs citoyens sont éligibles au visa d’investisseur E-2 pour les États-Unis, permettant de résider aux États-Unis par le biais d’une activité commerciale.
4. Un accès élargi aux services bancaires internationaux
Une deuxième résidence ou citoyenneté peut faciliter l’établissement de relations bancaires, l’ouverture de comptes, l’immatriculation de sociétés et la gestion d’activités dans plusieurs juridictions. Cela s’avère particulièrement pertinent pour les investisseurs et entrepreneurs opérant à l’international ou cherchant à réduire leur dépendance à l’égard du système financier et réglementaire d’un seul pays.
5. Accès à l’éducation et aux soins de santé internationaux
La résidence dans des pays de l’UE tels que le Portugal, l’Italie, la Hongrie ou la Lettonie offre un accès aux systèmes publics de santé et aux soins d’urgence dans l’ensemble des autres États Schengen. Les enfants peuvent fréquenter gratuitement les écoles publiques. L’accès aux universités à des conditions préférentielles ou gratuites est réservé aux citoyens et non aux simples résidents.
Les pays des Caraïbes sont membres du Commonwealth, ce qui peut simplifier l’accès à l’enseignement supérieur au Royaume-Uni. Les universités britanniques connaissent bien les diplômes de ces pays, et les demandeurs peuvent bénéficier de procédures de reconnaissance simplifiées et de voies d’admission établies, bien que les frais de scolarité restent au niveau international.
Risques et pièges de l’obtention de la résidence et de la citoyenneté par la création d’une entreprise à l’étranger
La création d’une entreprise à l’étranger peut appuyer une stratégie de résidence ou de citoyenneté, mais la procédure comporte tout de même des risques juridiques, financiers et de conformité.
1. Modifications des règles en cours de procédure. Les conditions des programmes peuvent changer avant le dépôt de la demande. Les seuils d’investissement, les activités commerciales éligibles, les règles de création d’entreprise, voire l’intégralité du programme, peuvent être révisés ou fermés.
2. Coûts supérieurs aux prévisions. La création de la société ne représente qu’une partie du budget. Les investisseurs peuvent également faire face à des frais d’immatriculation, des honoraires juridiques, des frais gouvernementaux, des frais notariés, des traductions, des apostilles, des frais comptables, des dépenses liées aux locaux et des frais bancaires.
3. Problèmes d’éligibilité découverts trop tard. L’approbation n’est jamais automatique. Un casier judiciaire, une exposition à des sanctions, une couverture médiatique défavorable ou le statut de personne politiquement exposée peuvent entraîner un refus, même lorsque la société est prête à être immatriculée ou déjà constituée.
4. Difficultés liées aux justificatifs d’origine des fonds. Les demandes ralentissent souvent lorsque l’origine du capital n’est pas expliquée clairement. Ce risque est plus élevé lorsque l’entreprise est financée par des prêts, des structures de sociétés en cascades, des dividendes ou des ventes d’actifs.
5. Non-respect des exigences liées à la société. Dans certains cas, la création d’une entreprise ne suffit pas à elle seule. Les autorités peuvent exiger une activité réelle, du personnel local, une adresse commerciale, des déclarations fiscales ou la preuve que la société commercie effectivement et ne existe pas uniquement sur le papier.
6. Retards bancaires et de contrôle KYC. L’ouverture d’un compte bancaire professionnel dans le pays cible peut prendre plus de temps que prévu. La vérification diligente renforcée est fréquente, et les retards à ce stade peuvent freiner à la fois le lancement de l’activité et la procédure d’immigration.
7. Confusion concernant la résidence fiscale. Créer une société étrangère ou obtenir une résidence par une activité commerciale ne modifie pas automatiquement la résidence fiscale d’une personne. Des hypothèses erronées à ce sujet peuvent engendrer une exposition fiscale ou des obligations déclaratives dans plusieurs pays.
8. Engorgement administratif. Les délais officiels paraissent souvent plus courts que les délais réels. Les retards de traitement, les goulets d’étranglement administratifs et la lenteur des examens peuvent différer les autorisations liées à la société ainsi que la délivrance de la carte de séjour.
9. Expiration des documents et erreurs de calendrier. Les certificats de police, les registres d’entreprise, les procurations, les apostilles et les actes d’état civil ont souvent une durée de validité limitée. S’ils expirent avant la soumission du dossier ou la prise des données biométriques, ils doivent généralement être établis à nouveau.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
La plupart des risques deviennent plus faciles à gérer lorsque le dossier est correctement structuré dès le départ. Les demandes les plus solides reposent généralement sur des règles de programme vérifiées, une logique commerciale claire, une origine des fonds documentée et un budget réaliste couvrant à la fois l’investissement et les frais annexes.
Les retards et les problèmes de conformité tendent également à être moins importants lorsque les aspects juridiques, fiscaux et d’entreprise sont évalués ensemble plutôt que de manière isolée. En pratique, une vérification diligente précoce et une planification rigoureuse sont ce qui distingue le plus souvent une procédure fluide d’une démarche coûteuse.
Comment Immigrant Invest vous accompagne dans l’obtention de la résidence ou de la citoyenneté par investissement
Immigrant Invest est une société de conseil agréée spécialisée dans la résidence et la citoyenneté par investissement. Nous travaillons dans le secteur de la migration d’investissement depuis 2006 et avons accompagné nos clients dans l’obtention de plus de 10 000 passeports et permis de séjour.
Tout au long de la procédure de demande, Immigrant Invest propose les services suivants :
- Vérification diligente préliminaire pour identifier les risques d’éligibilité avant le dépôt de la demande.
- Représentation agréée dans le cadre des programmes pour lesquels la société est autorisée à agir au nom des clients.
- Calcul personnalisé des coûts afin de présenter à l’avance l’investissement prévu, les frais et les dépenses associées.
- Gestion de dossier étape par étape pour organiser la procédure en phases claires accompagnées d’estimations de délais.
- Assistance à la préparation des documents pour réduire les erreurs, omissions et problèmes de conformité.
- Expertise juridique et de conformité grâce à des spécialistes certifiés traitant les dossiers complexes.
- Coordination locale dans plusieurs pays lorsque des démarches en personne ou un soutien local sont requis.
Une approche structurée sur l’ensemble du processus permet de réduire les erreurs, d’améliorer la planification et de donner aux investisseurs une compréhension plus claire de ce à quoi s’attendre à chaque étape.
Points clés à retenir sur les meilleurs pays pour créer une entreprise
- Italie : 8e économie mondiale, idéale pour les secteurs établis tels que l’industrie manufacturière, la machinerie, la logistique et les services numériques, avec une voie directe de résidence liée aux affaires.
- Portugal : idéal pour les startups et les entreprises innovantes grâce à une solide infrastructure numérique, des incitations à la R&D, le régime à 5 % de Madère et deux voies de résidence liées aux affaires.
- Malte : idéale pour la structuration internationale et le commerce transfrontalier, offrant un environnement anglophone au sein de l’UE et un système de remboursement pouvant réduire l’impôt effectif sur les sociétés à environ 5 %.
- Hongrie : idéale pour les entreprises manufacturières et tournées vers l’exportation, avec le taux d’impôt sur les sociétés le plus bas de l’UE (9 %) et un visa d’affaires pouvant aller jusqu’à 3 ans.
- Lettonie : idéale pour les entreprises souhaitant réinvestir leurs bénéfices, avec une taxe de 0 % sur les bénéfices non distribués et l’une des voies d’affaires vers la résidence les plus abordables de l’UE.
- Chypre : idéale pour les structures de holding, de PI, de logiciels et de commerce international, combinant un taux d’impôt sur les sociétés de 15 % avec une exonération fiscale sur les plus-values de valeurs mobilières, aucune retenue à la source sur les paiements sortants et un régime IP box avec un taux effectif pouvant descendre jusqu’à 2,5 %.
- Panama : idéal pour le commerce, la logistique et les opérations de réexportation, car les revenus de source étrangère ne sont pas imposés et le pays offre d’importants avantages en zone franche.
- Vanuatu : idéal pour une structure simple à faible fiscalité, avec 0 % d’impôt sur les sociétés, sur le revenu des personnes physiques et sur les plus-values, un environnement anglophone et francophone, et une citoyenneté par investissement rapide.
- Türkiye : un grand marché entre l’Europe et l’Asie offrant de fortes incitations telles que des zones franches, des exonérations fiscales, de larges opportunités sectorielles et la citoyenneté par investissement commercial.
- Pays des Caraïbes : idéaux pour les affaires régionales avec des avantages de mobilité, combinant l’absence d’impôt sur les plus-values, des exonérations temporaires d’impôts dans certaines juridictions, un accès aux marchés de la CARICOM et de l’OECS, et des options de citoyenneté par investissement dans les cinq États.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise internationale de 15 ans — prenez rendez-vous avec nos experts en programmes d’investissement.