


Le Panama applique l’un des systèmes fiscaux les plus avantageux pour les investisseurs sur le continent américain. Selon son modèle territorial, les revenus perçus hors du pays ne sont pas imposés au Panama, que le bénéficiaire y possède ou non sa résidence fiscale.
Pour le titulaire d’un Visa Doré d’investisseur qualifié, l’effet fiscal est direct : le Panama ne taxe pas les revenus d’investissement de source étrangère, quel que soit le lieu de résidence du titulaire, à condition que ces revenus soient réellement générés hors du Panama.
Ce guide explique le fonctionnement de l’impôt sur le revenu au Panama, des plus-values, des taxes foncières, de la TVA, du traitement fiscal de chaque option d’investisseur qualifié, des principales implications pour les ressortissants des États-Unis, de l’UE et du Royaume-Uni, ainsi que des règles essentielles de conformité.
Ce qui rend le système fiscal du Panama unique : les éléments clés à connaître
Le Panama n’impose que les revenus de source panaméenne. Les revenus de source étrangère, quelle que soit leur nature ou leur montant, sont totalement exonérés, tant pour les résidents fiscaux que pour les non-résidents.
Points clés et base légale
Le Panama établit le principe de territorialité comme une règle fondamentale du système fiscal du pays, plutôt que comme une incitation temporaire ou un avantage conventionnel. C’est ce qui différencie fondamentalement la fiscalité au Panama des systèmes fiscaux mondiaux. La base légale du système fiscal est le Code fiscal du Panama, appelé Código Fiscal de la República de Panamá[1]Source : Dirección General de Ingresos — Règles générales relatives à l’impôt sur le revenu.
Dans la plupart des pays, l’assujettissement à l’impôt repose sur la résidence fiscale. Lorsqu’une personne devient résidente fiscale, elle est imposée sur l’ensemble de ses revenus mondiaux, et pas seulement sur les revenus perçus localement. C’est l’approche retenue dans toute l’UE et au Royaume-Uni, où le statut de résidence détermine si les revenus étrangers entrent dans l’assiette fiscale.
Les États-Unis font exception en appliquant une fiscalité fondée sur la citoyenneté : leurs citoyens sont imposés sur leurs revenus mondiaux, même s’ils résident à l’étranger.
Les revenus étrangers restent hors du champ d’application de l’impôt panaméen. Cela signifie qu’un ressortissant américain bénéficiant de la résidence pour investisseur qualifié peut toujours être redevable de l’impôt américain sur ses revenus mondiaux, mais le Panama n’impose pas ces revenus étrangers.
Le Panama n’est pas une juridiction à fiscalité nulle. Les revenus de source panaméenne, y compris les revenus salariés, les bénéfices commerciaux et les revenus locatifs issus de biens immobiliers panaméens, sont soumis à l’impôt sur le revenu des personnes physiques selon des taux progressifs allant jusqu’à 25 %.
Conformité fiscale au Panama
Année fiscale et date limite. Le Panama impose sur la base de l’année civile : du 1er janvier au 31 décembre. Les déclarations d’impôt sur le revenu des personnes physiques doivent être déposées au plus tard le 15 mars de l’année suivante[2]Source : Dirección General de Ingresos — Déclaration d’impôt sur le revenu.
Qui doit déclarer. La déclaration est obligatoire si une personne perçoit des revenus de source panaméenne issus d’un travail indépendant ou de plusieurs sources de revenus. Les salariés n’ayant qu’un seul employeur panaméen sont généralement couverts par le prélèvement à la source, bien que les avantages en nature ou les indemnités de représentation puissent tout de même donner lieu à une déclaration[3]PwC — Panama : administration fiscale des personnes physiques.
Numéro d’identification fiscale. Lorsque la déclaration est requise, le contribuable doit :
- obtenir un RUC, le numéro d’identification fiscale national délivré par la Dirección General de Ingresos ;
- et soumettre ses déclarations via eTax 2.0, la plateforme de déclaration fiscale en ligne utilisée par l’administration fiscale panaméenne[4]Source : Dirección General de Ingresos — Registro Único de Contribuyentes.
Avantages et considérations pour les investisseurs
Le programme d’investisseur qualifié du Panama, ou Visa Doré du Panama, offre une voie vers la résidence permanente grâce à un investissement approuvé. Pour les demandeurs dont la demande est acceptée, les dividendes, plus-values, revenus locatifs, pensions et intérêts issus d’actifs détenus hors du pays ne sont pas imposés au Panama, quel que soit le lieu de résidence de l’investisseur.
Si la personne ne possède aucun revenu de source panaméenne et passe moins de 183 jours par an dans le pays, elle n’a aucune obligation de déclaration d’impôt sur le revenu au Panama.
Les investisseurs peuvent également bénéficier du réseau de conventions de double imposition du Panama. Cela peut contribuer à réduire le risque de double imposition d’un même revenu. Le Panama compte actuellement 17 conventions de double imposition en vigueur, notamment avec l’Espagne, le Portugal, l’Italie, la France, les Pays-Bas et le Royaume-Uni.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré du Panama
Résidence fiscale au Panama vs résidence permanente et points clés concernant le certificat de résidence fiscale
L’erreur de planification la plus courante commise par les nouveaux investisseurs du programme d’investisseur qualifié consiste à traiter la carte de résidence permanente comme un document fiscal. Il s’agit de deux statuts juridiques totalement distincts, et les confondre engendre un risque de planification important.
Résidence au titre de l’immigration : basée sur l’investissement et le respect des conditions du visa
Le Panama établit une distinction claire entre résidence au titre de l’immigration et résidence fiscale. La résidence au titre de l’immigration s’établit en réalisant un investissement et en complétant la demande conformément au décret exécutif n° 722 de 2020, modifié par le décret exécutif n° 193 de 2024[5]Source : Ministère de la Sécurité publique de la République du Panama — Programme d’investisseur qualifié.
Le statut de résidence permanente est maintenu en conservant l’investissement pendant une durée minimale de 5 ans. Aucune exigence de séjour minimum ne s’applique, ce qui permet aux résidents de vivre au Panama ou à l’étranger tout en conservant leur statut.
Résidence fiscale : basée sur la présence ou le centre des intérêts vitaux
En revanche, la résidence fiscale est déterminée selon l’un des deux critères prévus à l’article 762-N du Code fiscal :
- plus de 183 jours, consécutifs ou non, de présence physique au Panama au cours d’une année civile ;
- ou l’établissement d’un centre d’intérêts vitaux — liens familiaux ou économiques — au Panama[6]Source : Dirección General de Ingresos — Article 762-N du Code fiscal.
La conséquence pratique est directe : les titulaires du Visa Doré au titre d’investisseur qualifié ne deviennent pas résidents fiscaux panaméens, à moins qu’ils ne délocalisent délibérément le centre de leur vie au Panama et n’y passent 183 jours ou plus par an.
Certificat de résidence fiscale : qu’est-ce que c’est et qui le délivre
Le Certificado de Residencia Fiscal est délivré par la Dirección General de Ingresos et constitue le document officiel établissant la résidence fiscale panaméenne[7]Source : Dirección General de Ingresos — FAQ sur le Certificado de Residencia Fiscal. Les documents requis pour obtenir le certificat comprennent :
- une copie de la carte nationale d’identité électronique, E-Cédula, ou de la carte de séjour ;
- des copies notariées du passeport ;
- un justificatif de domicile au Panama ;
- la preuve d’une activité économique générant des revenus au Panama ;
- la preuve du statut de résidence.
Le certificat fiscal est délivré sur une base annuelle et doit être renouvelé chaque année.
Les ressortissants de l’UE et du Royaume-Uni doivent obtenir le certificat s’ils ont besoin de confirmer que leur résidence fiscale a été transférée au Panama aux fins d’une convention fiscale ou de démontrer à l’administration fiscale de leur pays d’origine que leur domicile fiscal a changé.
Les titulaires du statut d’investisseur qualifié utilisant le Panama uniquement comme résidence de secours sans intention de s’y installer ne devraient pas obtenir ce certificat, car le faire sans planification préalable dans leur pays d’origine peut susciter des questions relatives à l’impôt de sortie (exit tax), en particulier pour les ressortissants américains, britannique et allemands.
Comparaison côte à côte : investisseur qualifié vs résidence fiscale au Panama
Impôt sur le revenu des personnes physiques au Panama et autres obligations fiscales des particuliers
Le Panama n’impose les personnes physiques que sur les revenus nets imposables de source panaméenne. Pour les investisseurs, cela signifie qu’il est important de prendre en compte non seulement l’impôt sur le revenu des personnes physiques applicable aux revenus d’emploi ou d’entreprise, mais aussi le traitement fiscal des plus-values, des dividendes, des intérêts et des cotisations sociales obligatoires.
Taux de l’impôt sur le revenu des personnes physiques
L’assiette fiscale panaméenne est évaluée en balboas panaméens ; en dollars américains, le montant est sensiblement le même, bien qu’il puisse varier légèrement selon les fluctuations des taux de change.
Le barème progressif de l’impôt sur le revenu des personnes physiques au Panama comprend trois tranches :
- jusqu’à 11 000 $ — 0 % ;
- de 11 001 $ à 50 000 $ — 15 % ;
- au-delà de 50 000 $ — 5 850 $ + 25 % sur l’excédent.
Ces tranches s’appliquent uniquement aux revenus de source panaméenne[8]Source : Dirección General de Ingresos — Barème des taux de l’impôt sur le revenu. Les revenus étrangers ne sont pas inclus dans l’assiette imposable selon le système fiscal territorial du Panama. Cela comprend les dividendes, les plus-values, les intérêts, les revenus locatifs ou les pensions perçus hors du Panama.
Un exemple simple illustre ce fonctionnement. Supposons qu’un investisseur perçoive 500 000 $ de dividendes et plus-values issus d’investissements étrangers, mais ne possède aucun revenu de source panaméenne. Même si l’investisseur détient une carte de résidence permanente au titre d’investisseur qualifié, aucun de ces 500 000 $ n’est considéré comme imposable au Panama. Par conséquent, l’impôt sur le revenu des personnes physiques dû par l’investisseur au Panama s’élève à 0 $.
Si le même investisseur gagnait également 40 000 $ grâce à une activité commerciale au Panama, seuls ces 40 000 $ entreraient dans le calcul de l’impôt selon les taux progressifs.
Cotisations de sécurité sociale
Les cotisations de sécurité sociale s’appliquent uniquement aux revenus d’emploi perçus au Panama[9]Source : PwC — Panama : autres impôts des personnes physiques. Les salariés cotisent à hauteur de 11 % de leur salaire au total, incluant :
- 9,75 % pour la sécurité sociale ;
- 1,25 % pour l’assurance éducation.
Les employeurs cotisent à hauteur de 13,25 %, avec des augmentations prévues à 14,25 % en 2027 et à 15,25 % en 2029.
En outre, la taxe d’assurance éducation est payée au taux de 1,25 % par les salariés et de 1,50 % par les employeurs sur les salaires versés.
Plus-values
Le Panama applique un taux forfaitaire d’impôt sur les plus-values de 10 % aux gains issus d’actifs de source panaméenne[9]Source : PwC — Panama : autres impôts des personnes physiques. Les actifs étrangers, y compris les actions, l’immobilier à l’étranger et les fonds offshore, échappent à l’impôt panaméen.
La cession de titres est soumise à un prélèvement à la source de 5 % appliqué par l’acheteur au moment de la transaction[10]Source : Dirección General de Ingresos — Formulaire 108.
Le vendeur peut traiter ce prélèvement de 5 % comme définitif ou calculer l’impôt réel de 10 % sur les plus-values sur le gain net et imputer le prélèvement de 5 % déjà retenu. Lorsque la retenue excède l’impôt réellement dû, l’excédent est remboursable.
Revenus d’investissement
Les intérêts perçus sur les comptes d’épargne et les dépôts à terme auprès de banques panaméennes sont explicitement exonérés d’impôt sur le revenu au Panama. Cela concerne directement l’option d’investissement qualifié par dépôt à terme de 750 000 $.
Les dividendes font l’objet d’une retenue à la source par la société distributrice :
- 10 % sur les actions nominatives distribuant des bénéfices de source panaméenne ;
- 20 % sur les actions au porteur ;
- 5 % sur les bénéfices issus de revenus exonérés ou de source étrangère[11]Source : Dirección General de Ingresos — Formulaire 07.
Le bénéficiaire individuel n’est pas redevable d’un impôt distinct sur les dividendes au niveau personnel au-delà des montants retenus.

Obtenez votre estimation personnalisée des coûts pour le Visa Doré du Panama
Taxes sur les biens immobiliers au Panama
La détention de biens immobiliers au Panama peut donner lieu à plusieurs taxes, tant durant la détention qu’au moment de la revente. Celles-ci comprennent la taxe foncière annuelle, les taxes et prélèvements lors de la cession, et, dans certains cas, des exonérations pouvant réduire la charge fiscale sur les nouvelles constructions.
Taux de la taxe foncière
Les biens immobiliers panaméens sont soumis à une taxe foncière annuelle sur les immeubles, appelée impuesto de inmuebles, qui est calculée sur la valeur cadastrale du bien telle qu’enregistrée auprès de l’Autorité nationale d’administration des terres du Panama — Autoridad Nacional de Administración de Tierras, ANATI.
La résidence principale au Panama est imposée comme suit :
- jusqu’à 120 000 $ — 0 % ;
- de 120 001 $ à 700 000 $ — 0,5 % ;
- au-delà de 700 000 $ — 0,7 %.
Les biens immobiliers secondaires, d’investissement et commerciaux sont imposés aux taux suivants :
- jusqu’à 30 000 $ — 0 % ;
- de 30 001 $ à 250 000 $ — 0,6 % ;
- de 250 001 $ à 500 000 $ — 0,8 % ;
- au-delà de 500 000 $ — 1 %[12]Source : Gaceta Oficial Digital — Loi 66 du 17 octobre 2017.
Impôt sur les plus-values
Lors de la vente d’un bien immobilier au Panama, le vendeur est soumis à deux prélèvements :
- les droits de mutation immobilière, Alcabala — 2 % ;
- un acompte au titre de l’impôt sur le revenu — 3 %[9]Source : PwC — Panama : autres impôts des personnes physiques.
Ces deux montants sont calculés sur la valeur la plus élevée entre le prix de vente indiqué lors de la transaction et la valeur cadastrale du bien enregistrée auprès de l’ANATI.
Une fois le prélèvement de 3 % effectué, le vendeur dispose de deux options :
- Traiter les 3 % comme un impôt définitif. Aucune déclaration supplémentaire d’impôt sur le revenu n’est requise pour la vente.
- Recalculer l’impôt sur la base du gain réel. Le vendeur peut soumettre un calcul séparé et payer 10 % sur le gain net, en utilisant les 3 % déjà retenus sous forme de crédit d’impôt.
Si le prélèvement de 3 % dépasse 10 % du gain net réel, le vendeur peut demander un remboursement.
Exemples de biens immobiliers au Panama
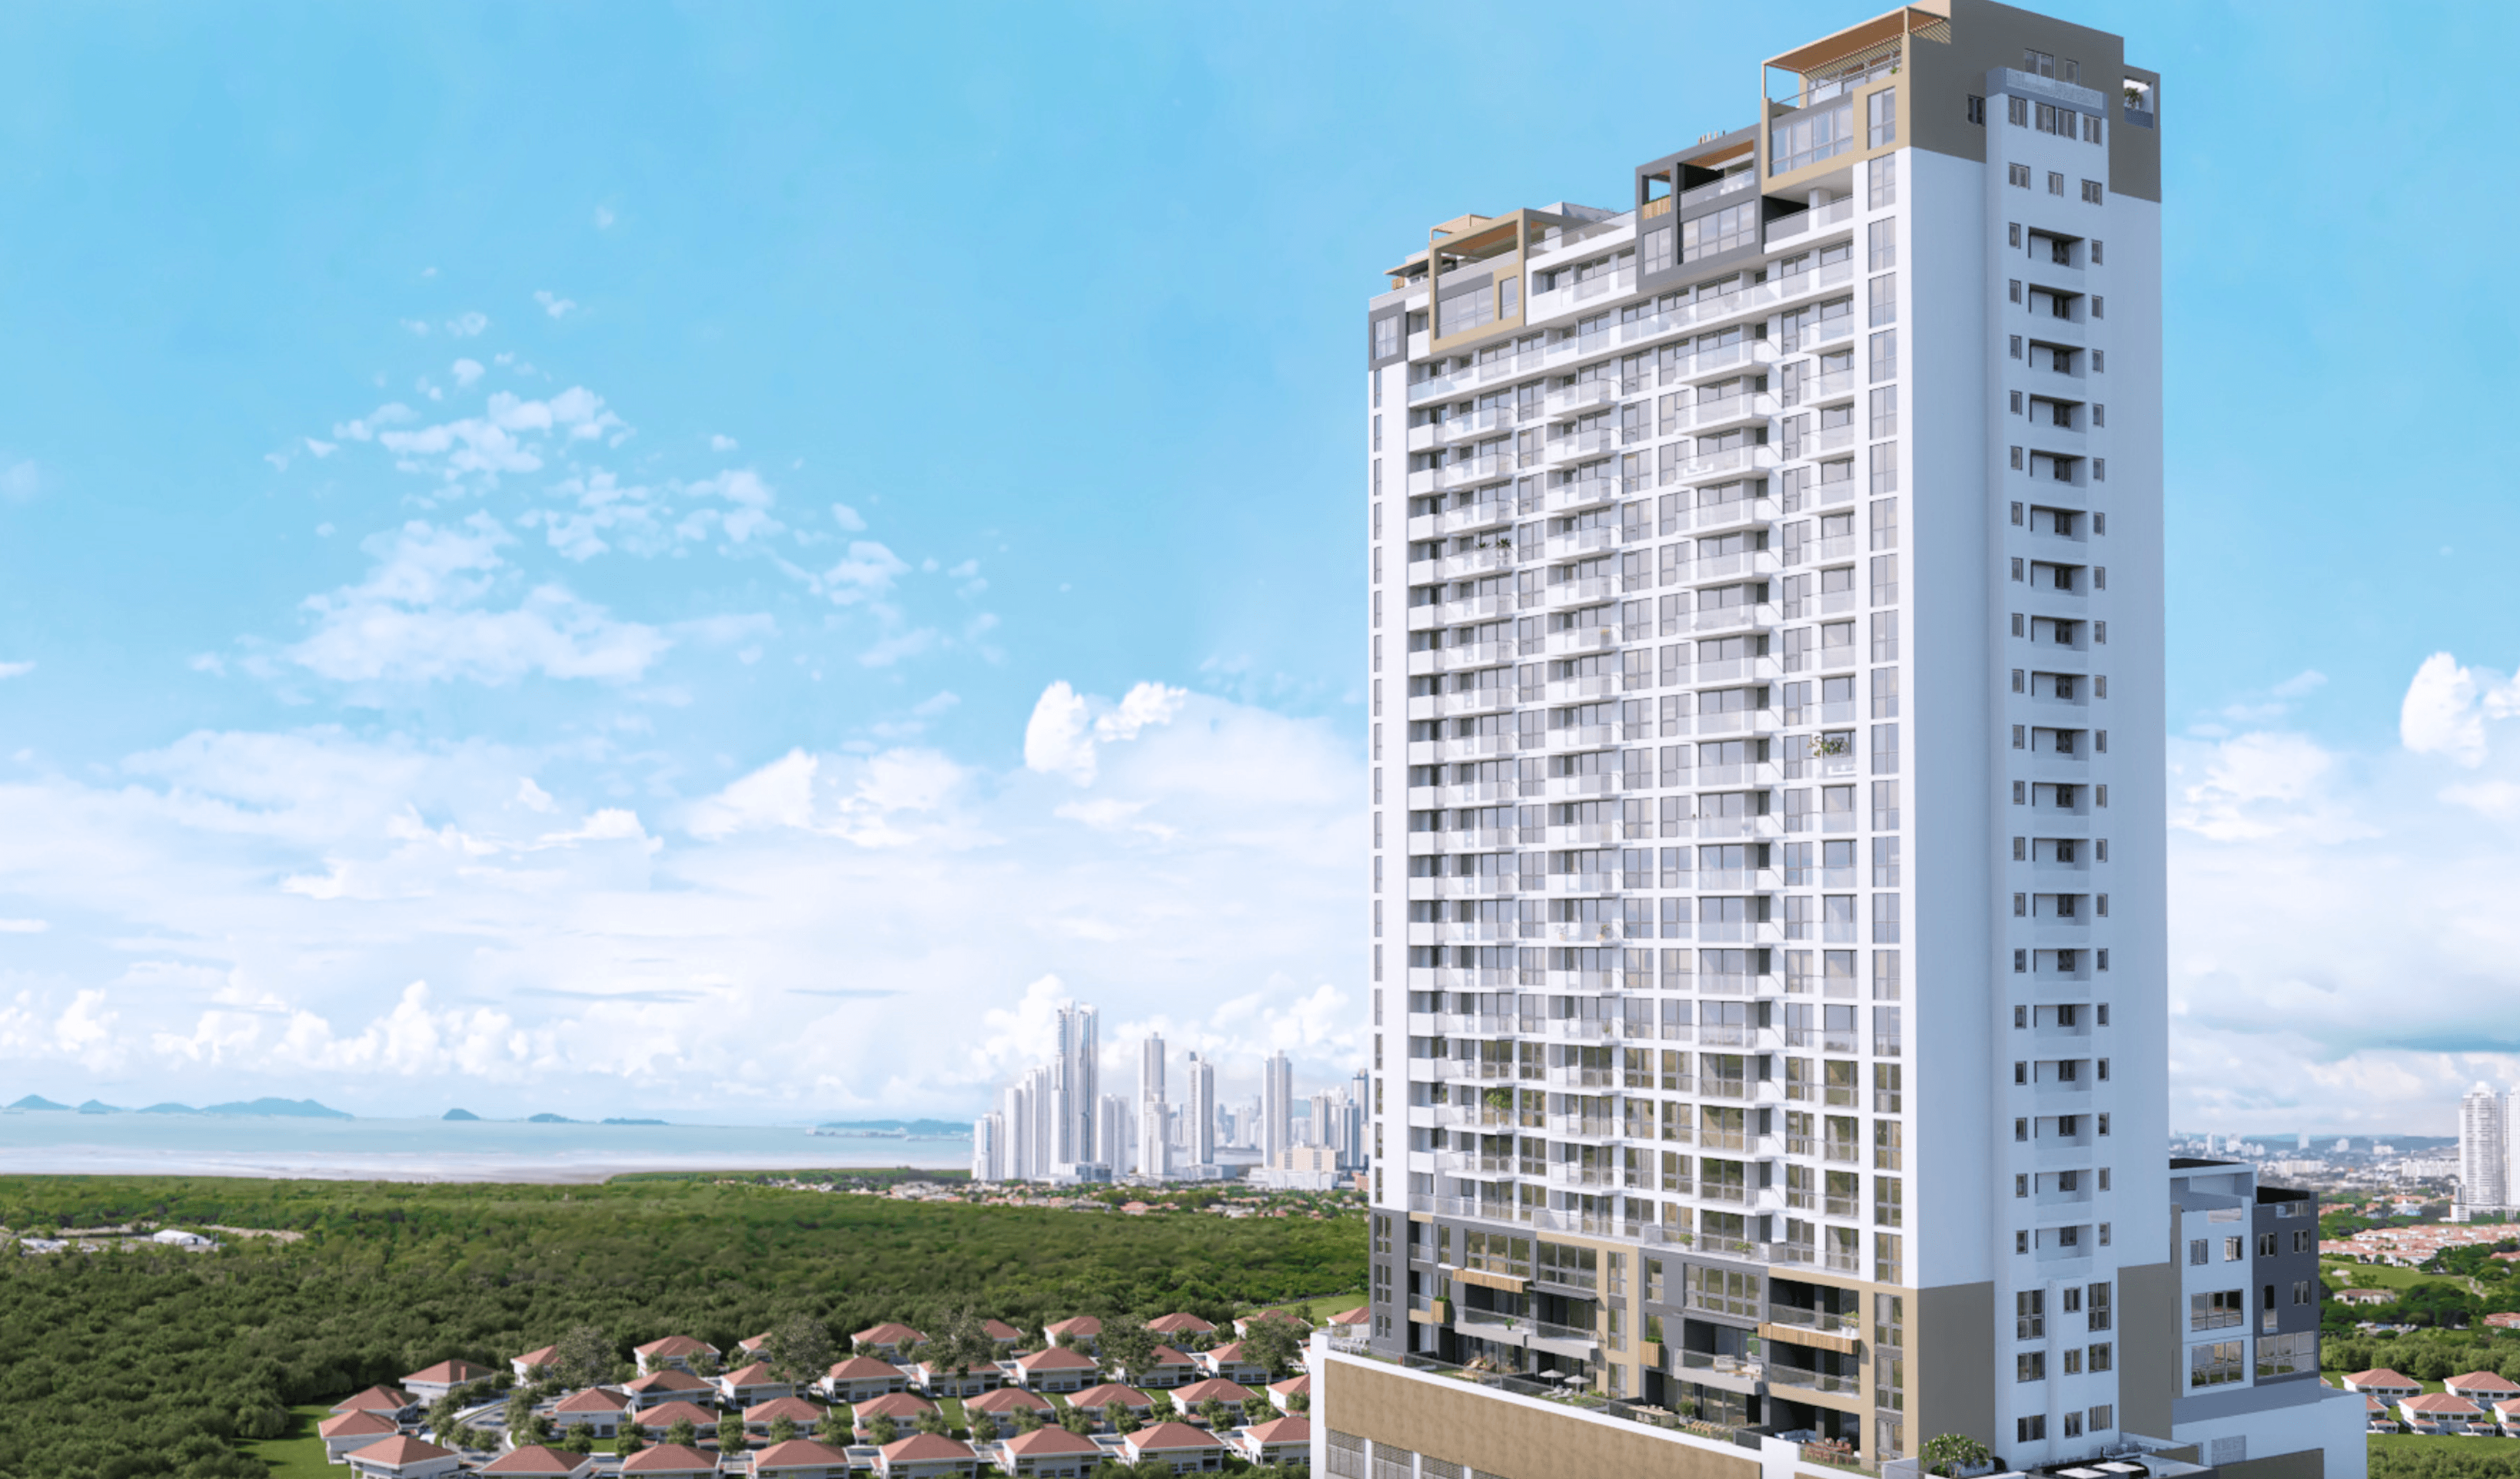

Panama, Panama City
447 000 $US — 1 043 000 $US
Luxury apartments and town houses, Panama City
 102 m² — 235 m²
 2—3
 2—3
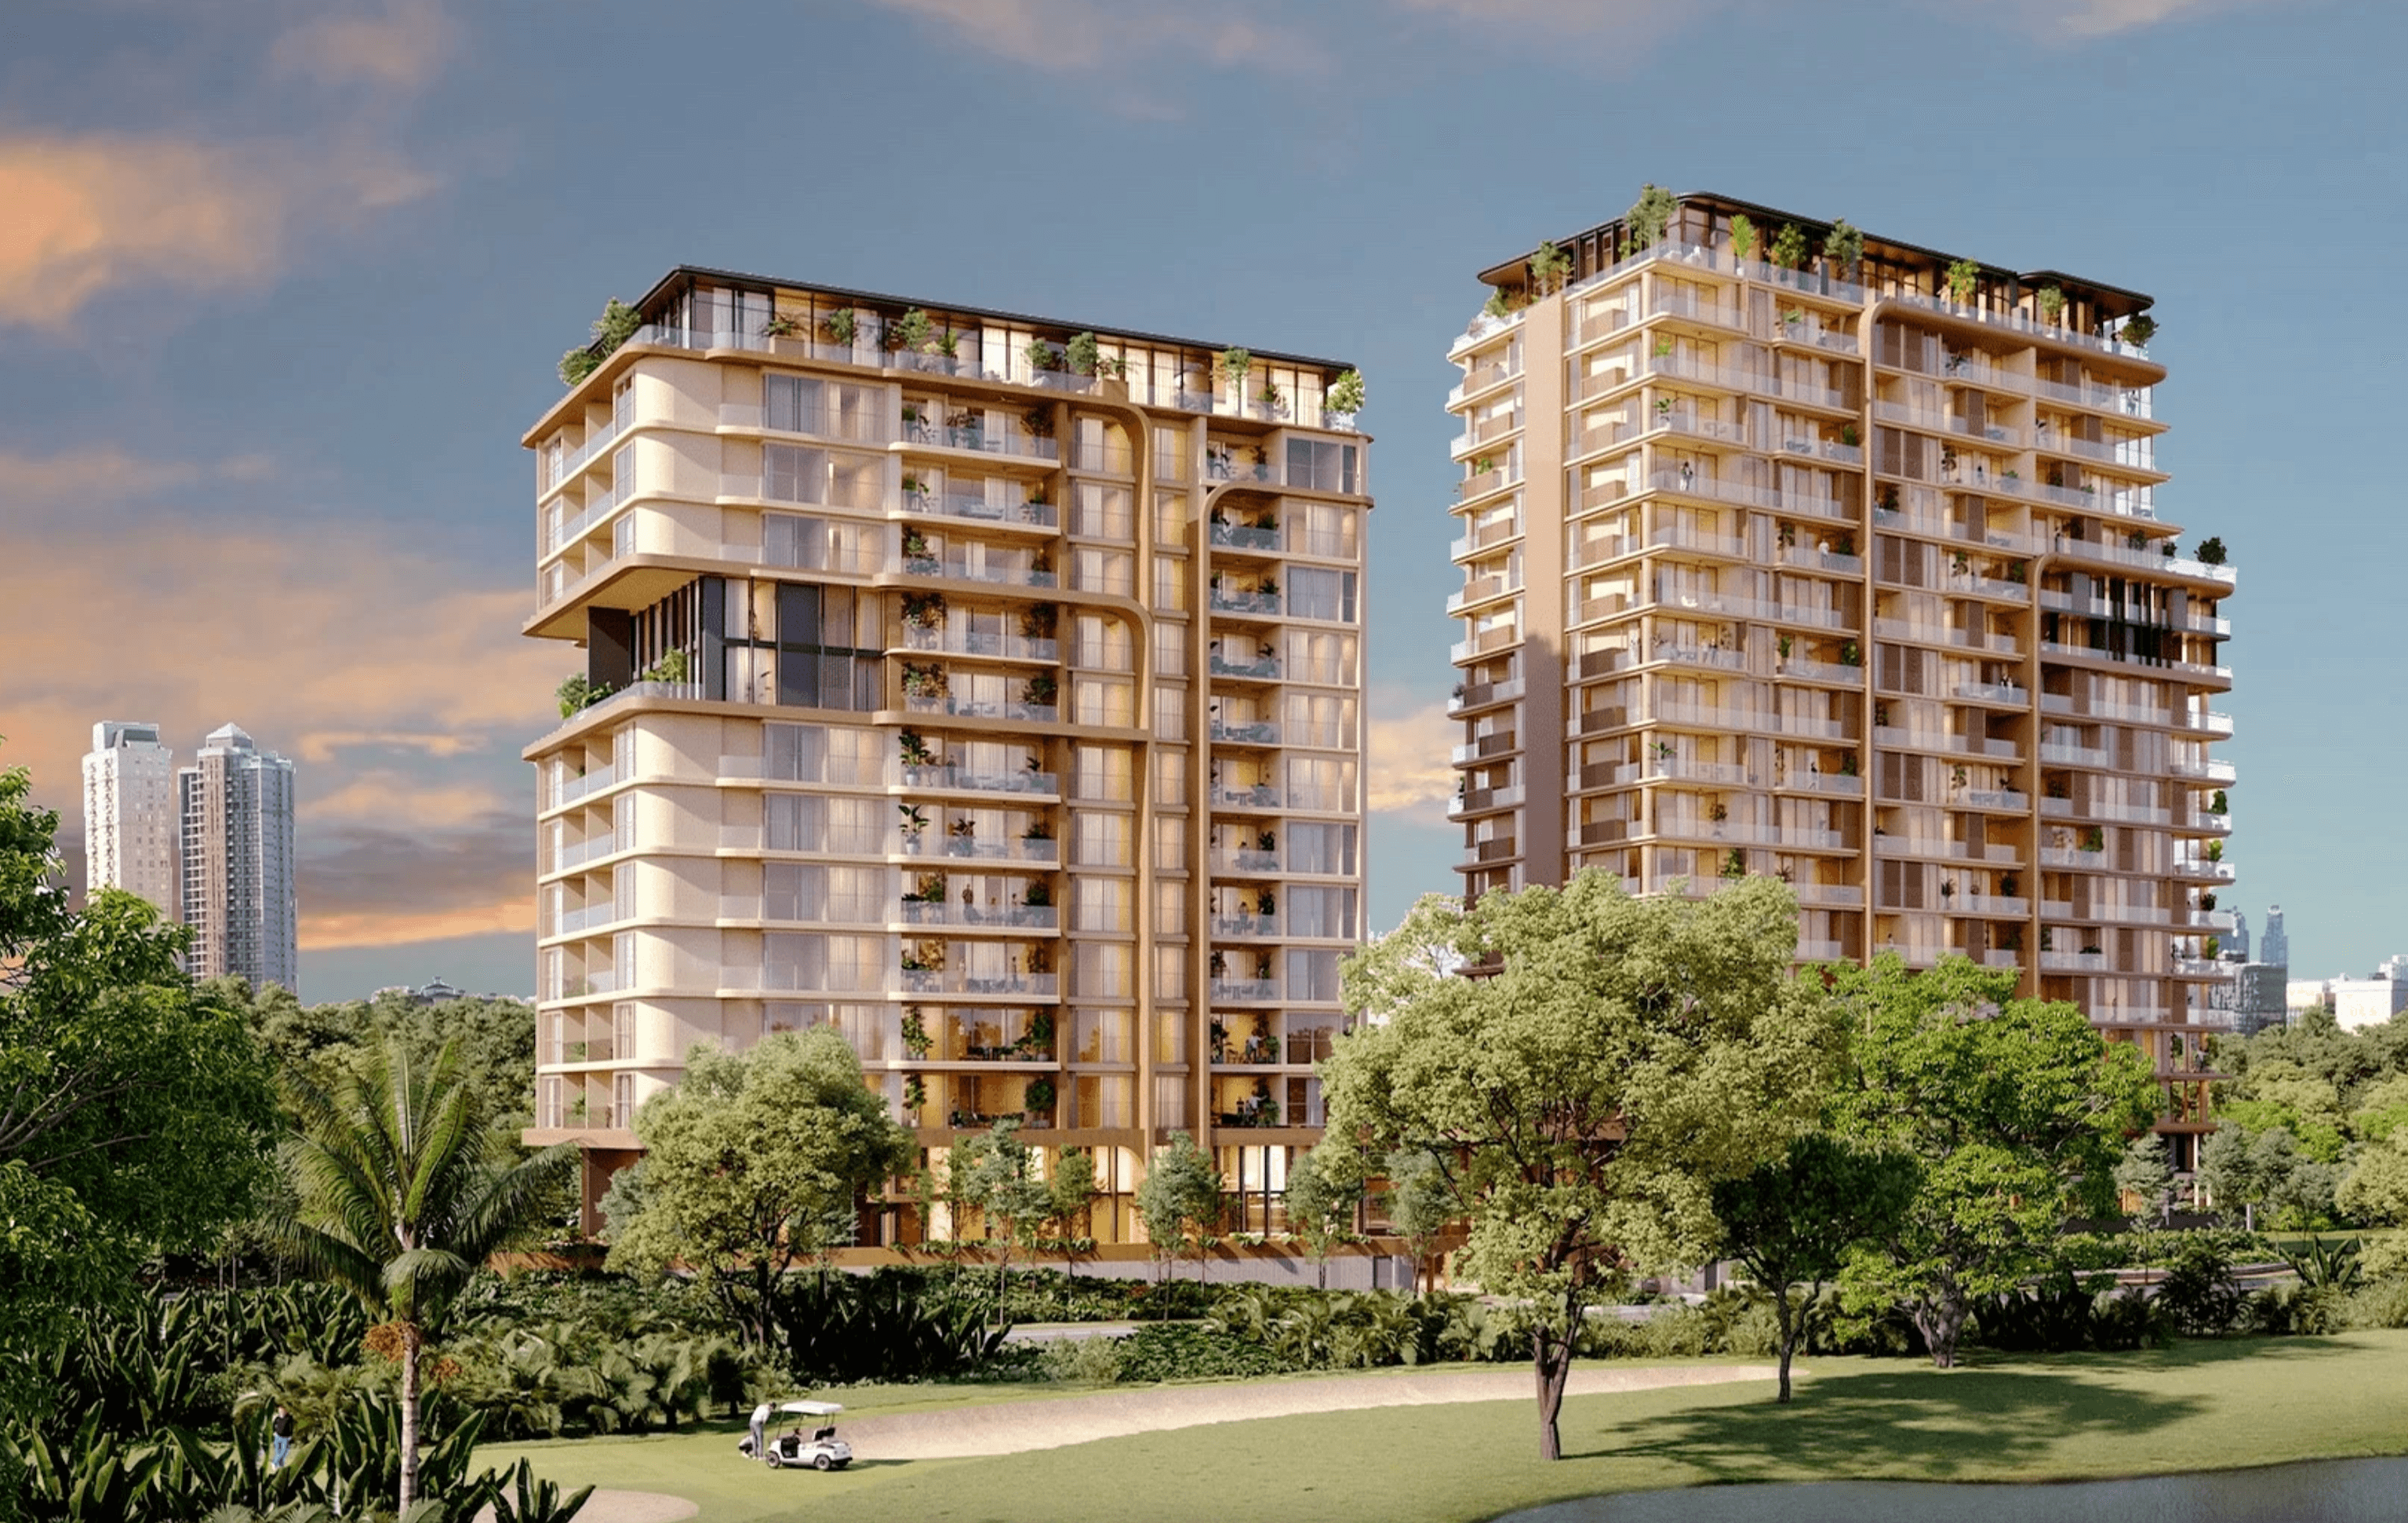
Panama, Panama City
628 000 $US+
Villas, apartments and houses with private pools, Santa Maria, Panama City
135 m²2—3 2—3 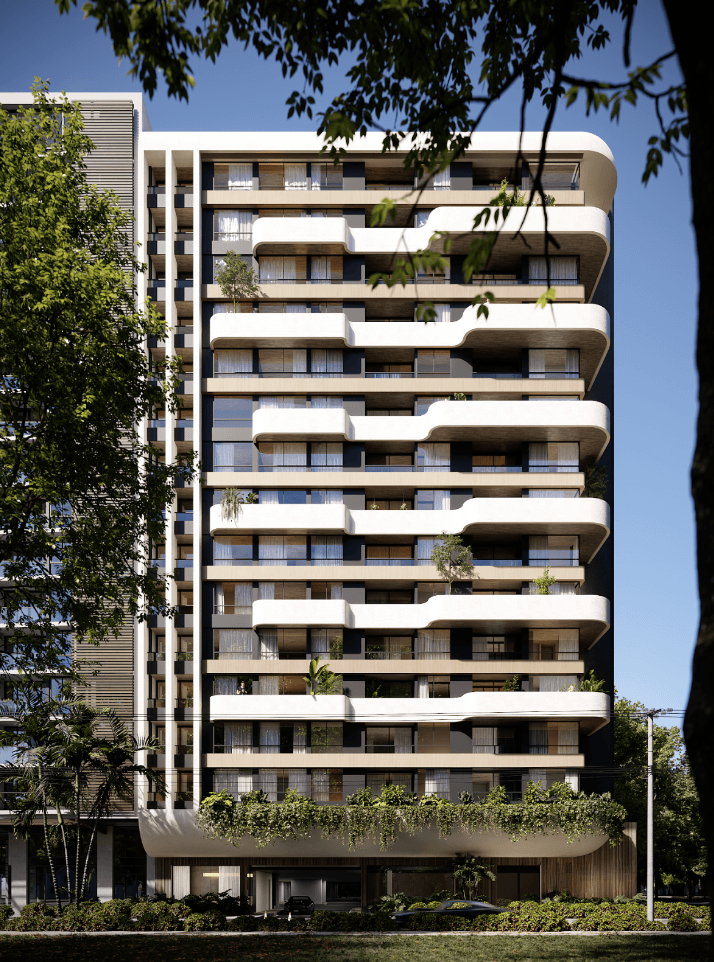
Panama, Distrito de Balboa
137 000 $US — 260 000 $US
Elegant apartments, Distrito de Balboa
22 m² — 54 m²1 1 Exonérations de la taxe foncière au Panama
Le Panama propose plusieurs exonérations de taxe foncière sur les immeubles, et elles ne fonctionnent pas toutes de la même manière. Les principales catégories sont :
- l’exonération sur les constructions et améliorations ;
- les exonérations spéciales ;
- le Patrimonio Familiar Tributario et la Vivienda Principal.
Avant de solliciter une exonération, le propriétaire doit mettre à jour les valeurs immobilières et les permis auprès de l’ANATI, y compris les permis de construire et d’habitabilité.
Exonération sur les constructions et améliorations
Ce que couvre l’exonération. Au Panama, certains biens immobiliers neufs peuvent bénéficier d’une exonération de la taxe foncière annuelle sur la valeur des constructions et améliorations uniquement, et non sur la valeur du terrain. Par améliorations, on entend la partie construite de l’immeuble, telle qu’une maison, un appartement ou d’autres travaux de construction permanente dûment enregistrés au Registre public[13]Gaceta Oficial Digital — Loi 28 du mardi 8 mai 2012.
Qui peut en bénéficier et pour quelle durée. L’exonération automatique actuelle s’applique pendant 20 ans à compter de la date de construction du logement et couvre les biens sous le régime de la Propiedad Horizontal, PH, ainsi que les résidences. La PH désigne globalement les biens de type copropriété, tels qu’un appartement au sein d’un ensemble résidentiel plus vaste.
Pour les biens en PH, l’exonération ne couvre pas la valeur du terrain, qui reste imposable. Le titulaire d’un bien en PH bénéficiant d’une exonération sur les constructions paye 1 % par an sur la valeur du terrain.
Date de prise d’effet et durée de l’exonération. Pour les biens dont les permis de construire ont été délivrés à compter du 1er janvier 2012, l’exonération prend effet à la première des deux dates suivantes : la date d’enregistrement des constructions au Registre public ou la date de délivrance du permis d’habitabilité. La durée de l’exonération dépend ensuite de la valeur déclarée des constructions, et non de la valeur totale du bien.
Pour les constructions résidentielles, l’exonération dure :
- jusqu’à 120 000 $ — 20 ans ;
- de 120 001 $ à 300 000 $ — 10 ans ;
- plus de 300 001 $ — 5 ans.
Pour les constructions non résidentielles, y compris les constructions commerciales, industrielles, agro-industrielles et similaires, l’exonération dure 10 ans, quelle que soit leur valeur.
Règle pour les biens plus anciens. Les constructions bénéficiant de permis délivrés avant le 1er juillet 2009 profitent d’une exonération de 20 ans.
Exonérations spéciales
Les exonérations spéciales ne correspondent pas au régime standard d’allègement pour constructions neuves et dépendent du régime juridique spécifique et de l’utilisation du bien, comme les activités agricoles, de reboisement ou touristiques, les zones franches, les associations à but non lucratif, les coopératives, les propriétés sans titres, etc.
Par exemple, les exonérations pour biens agricoles durent 5 ans. Une fois cette période écoulée, le propriétaire peut solliciter un seul renouvellement de 5 ans[14]Source : Dirección General de Ingresos — FAQ expliquant les exonérations de taxe foncière au Panama.
Patrimonio Familiar Tributario et Vivienda Principal
Le Panama offre également un allègement pour les logements résidentiels occupés par leur propriétaire. Pour bénéficier de cet allègement, le bien doit relever de l’une de ces deux catégories :
- Patrimonio Familiar Tributario — s’applique au bien utilisé de manière permanente par le propriétaire et sa famille à des fins résidentielles.
- Vivienda Principal — s’applique à un bien résidentiel utilisé de manière permanente par un propriétaire individuel comme résidence principale, lorsque le bien ne constitue pas un patrimoine familial.
Dans le cadre de ce régime, les biens dont la valeur cadastrale ne dépasse pas 120 000 $ sont exonérés de taxe foncière. Pour recevoir cet avantage, le propriétaire doit déposer une demande, et l’exonération s’applique à compter de la date de dépôt de cette demande[14]Source : Dirección General de Ingresos — FAQ expliquant les exonérations de taxe foncière au Panama.
Impôts pour les sociétés au Panama
Les sociétés panaméennes s’acquittent de l’impôt sur les sociétés au taux forfaitaire de 25 % sur le revenu net imposable de source panaméenne[15]Source : PwC — Impôt sur les sociétés au Panama. Ce revenu est soumis à l’impôt qu’il soit réalisé par une société résidente ou non résidente.
Impôt minimum alternatif : CAIR
Le Panama applique un impôt minimum alternatif appelé Cálculo Alternativo del Impuesto sobre la Renta, ou CAIR[15]Source : PwC — Impôt sur les sociétés au Panama. Il s’applique aux entreprises dont le revenu imposable dépasse 1,5 million de dollars.
Selon la règle du CAIR, l’impôt est calculé de deux manières :
- 25 % du revenu net imposable ;
- 4,67 % du revenu brut imposable.
Le contribuable paie ensuite le montant le plus élevé. Par exemple, si 25 % du revenu net imposable équivaut à 8 000 $ mais que 4,67 % du revenu brut imposable équivaut à 10 000 $, la société paie 10 000 $ au titre du CAIR. Si 25 % du revenu net imposable équivaut à 12 000 $ et que le calcul du CAIR donne 9 000 $, la société paie 12 000 $ selon les règles standard de l’impôt sur les sociétés.
Si l’application du CAIR entraînait une perte pour l’exercice fiscal, la société peut demander à la Dirección General de Ingresos d’être exclue de ce régime.
Taxe de franchise
Le véhicule de détention standard au Panama est une société panaméenne, généralement constituée sous la forme d’une Sociedad Anónima. Même en l’absence d’activité commerciale, chaque entité est soumise à une taxe de franchise annuelle appelée tasa única. Elle s’élève à 300 $ par an et doit être versée au Registre public en fonction de la date de constitution de la société[16]Source : PwC — Panama : autres impôts des sociétés.
Les organisations à but non lucratif, les coopératives et les sociétés civiles sont exonérées de la taxe de franchise.
TVA
La TVA au Panama est appelée Taxe sur le transfert de biens meubles et la prestation de services — Impuesto de Transferencia de Bienes Muebles y Prestación de Servicios, ITBMS. Le taux standard est de 7 %[16]Source : PwC — Panama : autres impôts des sociétés.
Des taux plus élevés s’appliquent à des catégories spécifiques :
- boissons alcoolisées et hébergement hôtelier — 10 % ;
- tabac et produits dérivés du tabac — 15 %.
Les exonérations courantes comprennent les exportations, les denrées alimentaires de base, les médicaments et certains services tels que les soins médicaux et le transport.
Les investisseurs passifs qui perçoivent des rendements d’investissement plutôt que de vendre des biens ou des services se trouvent hors du champ d’application de l’ITBMS.
Zones économiques spéciales
Le Panama compte plusieurs zones économiques spéciales qui permettent aux entreprises d’optimiser leur charge fiscale.
1. La zone franche de Colón est la zone économique spéciale la plus vaste et la plus ancienne du Panama, ainsi que l’une des plus grandes zones de libre-échange au monde. Elle a été créée pour les entreprises qui gèrent des opérations de commerce international, de logistique et de distribution depuis le Panama, en particulier pour la réexportation vers l’Amérique latine et les Caraïbes[17]Source : Chambre de commerce et d’industrie américaine au Panama — Faire des affaires au Panama.
Le régime de la zone franche de Colón offre les avantages suivants pour les activités commerciales :
- importation et réexportation de marchandises en exonération de droits de douane ;
- exonération des taxes sur les ventes et la production sur les transactions réalisées au sein de la zone ;
- pas d’impôt sur les sociétés pour les opérations éligibles ;
- exonération de la taxe foncière et des droits de mutation immobilière ;
- pas d’impôt complémentaire sur les dividendes ;
- traitement favorable pour les transferts d’actions et les plus-values étrangères associées ;
- taxe annuelle sur l’avis d’exploitation (Aviso de Operación) réduite à 0,5 % du capital au lieu des 2 % standards.
En pratique, ces incitations concernent principalement les entreprises opérationnelles utilisant le Panama comme hub régional, plutôt que les investisseurs passifs.
2. Panama Pacifico est une vaste zone économique spéciale située du côté pacifique du canal de Panama, conçue pour les entreprises actives dans la logistique, le commerce, l’industrie manufacturière, l’aviation et les services régionaux.
Les principaux avantages fiscaux de la zone comprennent :
- exonération d’impôt sur les sociétés ou taux réduit de 5 %, selon l’activité ;
- exonération sur les dividendes et l’impôt complémentaire ;
- pas de retenue à la source sur les redevances, commissions et services techniques ;
- taux réduit de licence commerciale ou industrielle pour les entités éligibles ;
- exonération de la taxe foncière et des droits de mutation immobilière sur les terrains et améliorations commerciales ou industrielles jusqu’en décembre 2029.
3. Cité du Savoir (Ciudad del Saber) est une zone de recherche, d’éducation et d’innovation située à proximité du canal de Panama, créée pour accueillir des universités, des organisations internationales, des ONG et des entreprises technologiques. Elle fonctionne comme un campus dédié à la science, à la technologie, au développement humain et à la culture.
Les principaux avantages de la zone comprennent l’exonération des droits d’importation et de la TVA sur les biens liés aux projets, l’exonération de l’impôt sur le revenu pour certaines activités de haute technologie, l’exonération de la taxe sur l’avis d’exploitation, des visas spéciaux pour le personnel étranger et l’accès à des infrastructures de recherche, d’éducation et numériques au sein du campus.
4. Zone économique spéciale d’Aguadulce est une zone d’investissement multimodale située dans le Coclé, conçue pour l’agro-industrie, la logistique, le commerce, l’activité portuaire, l’immobilier, le tourisme et les services. Le régime offre de larges exonérations sur les importations, exportations, réexportations, produits introduits dans la zone et frais liés au déplacement ou au stockage de carburant, d’hydrocarbures et de leurs dérivés. Il propose également un visa spécial pour les investisseurs engageant au moins 500 000 $ dans la zone, valable 5 ans avec entrées et sorties multiples.
5. Zone économique spéciale de Barú est un régime spécial dans le district de Barú, créé pour promouvoir la libre circulation des biens, des services et des capitaux, attirer les investissements et créer des emplois, avec une attention particulière portée à l’agro-industrie et au raffinage du pétrole.
Les principaux avantages de la zone comprennent :
- l’exonération de la taxe sur l’avis d’exploitation ;
- l’exonération du droit de timbre et de la TVA ;
- l’exonération de la taxe foncière et des droits de mutation immobilière sur les terrains et les améliorations commerciales ou industrielles ;
- aucune taxe ou prélèvement similaire sur certains paiements versés à des créanciers étrangers, notamment les intérêts, commissions, redevances et autres frais financiers liés au financement ou au refinancement des entreprises de la zone ;
- un taux d’imposition de 5 % sur les dividendes.
Le régime offre également un avantage en matière d’immigration : les investisseurs injectant au moins 300 000 $ dans le capital-risque d’une société établie dans la zone peuvent demander un permis de résidence permanente en tant qu’investisseur de la zone économique spéciale de Barú, valable 2 ans.
6. Zone touristique et de soutien logistique multimodal est un régime spécial ciblant le tourisme, la logistique et les activités commerciales connexes à Barú. Elle offre des exonérations sur les importations, les transferts de biens et services au sein de la zone, ainsi que sur certaines taxes foncières.
7. Zones franches représentent un régime spécial plus vaste permettant aux zones autorisées sur l’ensemble du territoire panaméen d’accueillir des entreprises sous un cadre fiscal, douanier, migratoire et social préférentiel. Il ne s’agit pas d’un emplacement unique, mais d’un cadre juridique sous lequel les investisseurs peuvent soit créer leur propre zone, sous réserve d’approbation, soit opérer au sein d’une zone existante.
Les principaux avantages comprennent :
- l’exonération des droits d’importation sur les marchandises introduites dans la zone ;
- des avantages en matière d’impôt sur le revenu, de taxe sur les ventes, de taxe à l’exportation et de taxe sélective à la consommation pour les opérations éligibles d’exportation et de réexportation ;
- l’exonération de la TVA sur les marchandises et autres biens introduits dans la zone ;
- des options d’immigration spéciales, notamment la résidence permanente pour les étrangers investissant au moins 250 000 $ et des permis temporaires pour le personnel étranger clé ;
- un régime du travail spécial offrant plus de flexibilité dans l’aménagement des congés et des jours de repos selon les besoins opérationnels.
Parmi les zones franches actives au Panama figurent notamment Panapark, Albrook, Panexport et Las Américas.

Le Panama compte actuellement 18 zones franches actives, fonctionnant comme des hubs intégrés reliant les marchés régionaux et mondiaux[18]Source : Organisation mondiale des zones franches — 12e Congrès mondial de la World FZO
Autres impôts applicables aux résidents étrangers au Panama
Le Panama n’applique aucun impôt sur les successions, les donations ou la fortune. Cela favorise la structuration des family offices et la transmission intergénérationnelle, le patrimoine détenu à l’échelle mondiale pouvant être transmis sans prélèvement au Panama[9]Source : PwC — Panama : autres impôts des personnes physiques.
Le droit de timbre s’élève à 0,10 $ par tranche de 100 $ sur certains contrats commerciaux notariés[19]Source : Dirección General de Ingresos — Formulaire 415.
Les taxes municipales s’appliquent aux activités commerciales et professionnelles locales et sont calculées sur les revenus bruts. Le montant dépend également du type d’activité exercée par la société. Dans la plupart des cas, la taxe est plafonnée à 2 000 $ par mois et par activité[15]Source : PwC — Impôt sur les sociétés au Panama.
Les investisseurs passifs percevant uniquement des rendements d’investissement éligibles sont hors du champ d’application, de sorte que les taxes municipales ne concernent généralement pas les titulaires du statut d’investisseur qualifié.
Plus de 10 000 investisseurs nous font confiance
Réglez vos obligations fiscales avant que cela ne devienne un problème
Considérations fiscales pour les citoyens américains résidant au Panama
Les citoyens américains sont soumis à l’imposition de l’IRS sur leurs revenus mondiaux, quel que soit leur lieu de résidence ou les impôts qu’ils doivent par ailleurs. Il n’existe pas de convention fiscale sur le revenu entre les États-Unis et le Panama, ni d’accord de totalisation de sécurité sociale entre les deux pays.
Exclusion des revenus du travail gagnés à l’étranger (FEIE)
L’exclusion des revenus du travail gagnés à l’étranger (Foreign Earned Income Exclusion - FEIE) permet aux citoyens américains et aux résidents fiscaux américains travaillant à l’étranger d’exclure une partie de leurs revenus du travail de source étrangère de l’impôt fédéral américain sur le revenu. Pour l’année fiscale 2026, l’exclusion maximale s’élève à 132 900 $ par personne éligible, montant ajusté annuellement en fonction de l’inflation[20]IRS — Calcul de l’exclusion des revenus du travail gagnés à l’étranger.
Pour être éligible, le contribuable doit avoir son domicile fiscal hors des États-Unis et remplir :
- soit le test de présence physique en passant 330 jours entiers à l’étranger au cours d’une période de 12 mois consécutifs ;
- soit le test de résidence de bonne foi (Bona Fide Residence Test), qui exige une résidence effective dans un pays étranger pendant une année fiscale complète.
Même lorsque l’exclusion s’applique, le contribuable américain doit toujours déclarer ces revenus et demander l’exclusion lors du dépôt de sa déclaration fiscale aux États-Unis.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Élément crucial, l’exclusion s’applique uniquement aux revenus du travail gagnés à l’étranger, tels que les salaires, traitements et revenus d’une activité indépendante. Elle ne s’applique pas aux revenus d’investissement passifs, y compris les dividendes, les plus-values ou les intérêts.
En conséquence, la plupart des investisseurs du programme d’investisseur qualifié percevant des rendements d’investissements ne pourront pas utiliser la FEIE pour soustraire ces revenus à l’impôt américain.
Crédit d’impôt étranger
Les investisseurs américains peuvent demander un crédit d’impôt dollar pour dollar sur les impôts panaméens effectivement acquittés[21]Source : IRS — Crédit d’impôt étranger pour les particuliers. Cela concerne principalement les situations où l’investisseur perçoit des revenus de source panaméenne imposés par le Panama — par exemple, des revenus locatifs issus d’un bien immobilier au Panama ou une plus-value sur la vente d’un bien immobilier panaméen.
Déclaration FBAR
Les contribuables américains détenant des comptes bancaires ou financiers à l’étranger peuvent avoir une obligation de déclaration annuelle au titre des règles américaines de déclaration des comptes étrangers, notamment :
- Obligation de déclaration FBAR. Toute personne américaine ayant un intérêt financier dans des comptes étrangers ou un pouvoir de signature sur ceux-ci doit déposer un FBAR.
- Formulaire utilisé. La déclaration est effectuée sur le formulaire FinCEN Form 114.
- Seuil de déclenchement. L’obligation s’applique si la valeur maximale cumulée de l’ensemble des comptes étrangers dépasse 10 000 $ à un moment quelconque de l’année civile[22]Source : Financial Crimes Enforcement Network — Rapport sur les comptes bancaires et financiers étrangers.
Pour un investisseur qualifié, ce seuil est dépassé dès que les fonds sont placés au Panama. Le virement de 300 000 $ à 750 000 $ vers un compte bancaire panaméen déclenchera l’obligation de déclaration FBAR pour cette année et pour toute année ultérieure au cours de laquelle les comptes étrangers dépasseront ce seuil.
Déclaration FATCA
Les contribuables américains résidant à l’étranger doivent déclarer certains actifs financiers étrangers sur le formulaire 8938 si :
- pour les déclarants célibataires, la valeur totale dépasse 200 000 $ en fin d’année ou 300 000 $ à tout moment de l’année ;
- pour les déclarants conjoints, la valeur totale dépasse 400 000 $ en fin d’année ou 600 000 $ à tout moment de l’année[23]Source : IRS — Résumé des déclarations FATCA pour les contribuables américains.
Un transfert d’investissement dans le cadre du programme d’investisseur qualifié déclenchera, dans la quasi-totalité des cas, ces seuils.
Dates limites de déclaration aux États-Unis
Les Américains résidant à l’étranger bénéficient d’une prolongation automatique de 2 mois pour déclarer leurs impôts, ce qui reporte la date limite standard au 15 juin au lieu du 15 avril. Une prolongation supplémentaire jusqu’au 15 octobre peut être obtenue en déposant le formulaire 4868[24]Source : IRS — Citoyens américains et résidents étrangers à l’étranger.
Tout impôt non acquitté au 15 avril continue de générer des intérêts à partir de cette date, même si la déclaration est déposée ultérieurement en vertu d’une prolongation.
Conventions fiscales du Panama et allègements transfrontaliers pour les résidents étrangers
Les conventions fiscales peuvent réduire ou éliminer la double imposition sur un même revenu et diminuer les retenues à la source sur certains paiements de source panaméenne. L’accès à ces avantages dépend de la résidence fiscale panaméenne, et non du simple fait de détenir une carte de résidence permanente d’investisseur qualifié.
Le réseau de conventions fiscales du Panama
Le Panama a actuellement conclu des conventions fiscales avec 17 pays, dont le Royaume-Uni, l’Espagne, la France, l’Irlande, les Pays-Bas, le Luxembourg, le Portugal, le Mexique, la Corée du Sud, Singapour, Israël, l’Italie, le Qatar, les Émirats arabes unis, le Viêt Nam, la République tchèque et la Barbade[25]OCDE — Accords couverts par la Convention.
Pour bénéficier des allègements fiscaux prévus par ces conventions, l’investisseur doit établir sa résidence fiscale au Panama en :
- remplissant la condition de présence de 183 jours au Panama ou en établissant sa résidence fiscale dans le pays par un autre critère reconnu ;
- obtenant un Certificado de Residencia Fiscal (attestation de résidence fiscale) ;
- fournissant ce certificat au débiteur panaméen, à l’agent payeur ou à l’autorité fiscale compétente lors de la demande d’allègement fiscal ;
- s’assurant que sa situation est cohérente avec les règles fiscales de son pays d’origine, afin qu’il y soit reconnu comme n’y étant plus résident fiscal ou qu’il puisse s’appuyer sur les règles de départage de la résidence prévues par la convention si les deux pays revendiquent la résidence fiscale.
Certains pays n’ont cependant conclu aucune convention fiscale sur le revenu avec le Panama. Cela signifie que les investisseurs ressortissants de juridictions telles que l’Australie, la Nouvelle-Zélande et l’Allemagne ne peuvent pas s’appuyer sur une convention pour réduire les retenues à la source sur les paiements de source panaméenne.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Pour les titulaires du statut d’investisseur qualifié, ce point revêt une importance particulière s’ils perçoivent des revenus de source panaméenne, comme des dividendes ou des revenus d’affaires. Si le Panama n’a pas signé de convention avec le pays d’origine de l’investisseur, l’allègement de retenue à la source peut ne pas être disponible.
Exigences de double conformité pour le Royaume-Uni
Pour un ressortissant britannique, la convention fiscale entre le Panama et le Royaume-Uni ne devient pertinente que si l’investisseur est traité comme résident fiscal au Panama, et pas seulement comme résident permanent au titre du programme d’investisseur qualifié. En pratique, cela exige généralement de respecter la règle des 183 jours au Panama et d’obtenir un Certificado de Residencia Fiscal.
L’investisseur doit également cesser d’être résident fiscal au Royaume-Uni selon les règles britanniques. Pour les investisseurs qualifiés, l’allègement fiscal conventionnel et le transfert de résidence fiscale nécessitent d’aligner correctement les deux volets : établir la résidence fiscale au Panama et y mettre fin au Royaume-Uni.
Risques et pièges lors de la gestion des impôts et de l’obtention de la résidence permanente au Panama
Les risques et pièges suivants sont les plus fréquemment rencontrés dans la pratique et méritent une attention particulière avant de finaliser une demande d’investisseur qualifié.
Confusion entre statut de résidence et statut fiscal
Une erreur fréquente consiste à considérer un permis de séjour d’investisseur qualifié comme une preuve de résidence fiscale au Panama. Il s’agit de deux statuts juridiques distincts régis par des règles différentes.
La résidence permanente accorde le droit de vivre au Panama. La résidence fiscale exige quant à elle de respecter la règle des 183 jours de présence ou de démontrer que le Panama constitue le centre des intérêts économiques.
Confondre ces deux notions peut créer des difficultés dans le pays d’origine de l’investisseur. Certaines juridictions ne reconnaissent la fin de la résidence fiscale que si une nouvelle résidence fiscale est effectivement établie ailleurs. Les investisseurs doivent déterminer le statut fiscal souhaité avant de restructurer leurs actifs ou de délocaliser leurs flux de revenus.
Absence de convention fiscale avec le pays d’origine
L’absence de convention fiscale peut limiter les allègements fiscaux transfrontaliers et accroître la complexité en matière de conformité pour les investisseurs étrangers. Les États-Unis en offrent un exemple concret. Le Panama n’ayant pas signé de convention relative à l’impôt sur le revenu avec les États-Unis, les citoyens américains résidant au Panama demeurent entièrement assujettis à l’impôt américain sur leur revenu mondial.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
En l’absence de convention, les mécanismes tels que les règles de départage de la résidence et la retenue à la source réduite sur certains revenus transfrontaliers ne s’appliquent pas. Les « US persons » envisagant d’obtenir la résidence au Panama doivent consulter un professionnel de la fiscalité américaine certifié ou un CPA avant de s’en remettre uniquement au cadre fiscal panaméen.
Exposition fiscale liée aux prestations de services réalisées au Panama
Les non-résidents fournissant des services physiquement au Panama peuvent être soumis à une retenue à la source sur leurs revenus de source panaméenne. Cette situation survient couramment pour les consultants, prestataires ou conseillers travaillant temporairement dans le pays pendant moins de 180 jours.
Le système fiscal territorial n’exonère pas les revenus issus d’activités exercées sur le territoire panaméen. Les investisseurs doivent analyser attentivement chaque source de revenus et déterminer si des prestations seront exécutées dans le pays.
Pénalités pour retard de déclaration et de paiement
Les investisseurs générant des revenus de source panaméenne sous-estiment parfois les démarches administratives nécessaires pour maintenir leur conformité. Les exigences habituelles comprennent :
- l’obtention d’un numéro d’identification fiscale au Panama ;
- l’accès au système de déclaration en ligne ;
- le recours à un expert-comptable agréé local ;
- la soumission des déclarations annuelles dans les délais légaux.
Les impôts au Panama doivent être acquittés au moment de la déclaration. Les retards de paiement entraînent des pénalités et des intérêts de retard. Mettre en place des procédures de conformité dès le départ évite les retards de dernière minute.
Exposition à l’impôt de sortie (exit tax) dans le pays d’origine
Quitter le système fiscal d’un pays peut parfois déclencher la perception d’un impôt avant même qu’un actif ne soit vendu. En Allemagne, par exemple, mettre fin à sa résidence fiscale peut déclencher un impôt de sortie sur certaines participations d’entreprises, comme si les actions avaient déjà été cédées.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Pour les investisseurs qualifiés, cela crée un risque concret : l’obtention d’un certificat de résidence fiscale au Panama sans planification préalable appropriée peut entraîner des conséquences fiscales imprévues dans le pays d’origine. Les investisseurs du Royaume-Uni doivent également examiner attentivement si la fin de leur résidence fiscale au Royaume-Uni pourrait poser des problèmes similaires.
Risque de perte des déductions fiscales
Le Panama autorise certaines déductions personnelles et professionnelles, mais certaines ne sont accessibles qu’aux résidents fiscaux. Les non-résidents percevant des revenus de source panaméenne sont souvent imposés par voie de retenue à la source sur le revenu brut, plutôt que sur la base d’un calcul du revenu net permettant des déductions.
Les investisseurs doivent vérifier s’ils relèvent du régime fiscal des résidents ou des non-résidents avant d’estimer leurs rendements après impôt.
Période de conservation obligatoire de l’investissement
Le programme pour investisseurs qualifiés exige le maintien de l’investissement éligible pendant 5 ans. Les biens immobiliers acquis pour répondre aux critères d’éligibilité ne peuvent être vendus, transférés ni restructurés en dessous du seuil éligible pendant cette période sans risquer de compromettre le permis de séjour.
Les investisseurs doivent donc évaluer les délais de revente potentiels, les risques liés au titre de propriété et la liquidité du marché avant de choisir un actif.
Évaluation du bien immobilier
Seule la valeur nette d’achat du bien immobilier est prise en compte dans le seuil d’investissement dans le cadre du programme pour investisseurs qualifiés. Les coûts supplémentaires tels que les taxes de transfert immobilier, les frais de notaire, les commissions d’agent et les frais juridiques ne sont pas pris en compte dans le montant éligible.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Les investisseurs qui ne prévoient un budget équivalent qu’au seuil minimum peuvent découvrir que la valeur de leur bien immobilier est légèrement inférieure à l’exigence requise ou que le coût d’acquisition total est plus élevé que prévu. Préparer une projection complète des coûts avant de choisir un bien immobilier permet de réduire ce risque.
Modifications des règles du programme
Le programme pour investisseurs qualifiés a évolué au fil du temps. Par exemple, le décret exécutif n° 193 d’octobre 2024 a modifié des aspects essentiels du cadre juridique, notamment en :
- rendant permanent le seuil d’investissement immobilier de 300 000 $ ;
- autorisant les demandes de résidence sur la base de certains compromis de vente immobiliers, avant même le transfert final de propriété, si la totalité du prix a déjà été versée au vendeur ou au promoteur ;
- acceptant la copropriété dans certains cas pour les conjoints et les personnes à charge.
Les seuils d’investissement, les catégories d’actifs éligibles et les règles relatives à la durée de détention peuvent de nouveau évoluer à l’avenir. Les investisseurs doivent vérifier les conditions du programme au moment du dépôt de leur demande, plutôt que de se fier à des informations plus anciennes.
Perspectives de naturalisation
Le programme pour investisseurs qualifiés permet aux investisseurs de demander la citoyenneté après 5 ans de résidence, mais l’éligibilité ne garantit pas l’acceptation de la demande. La naturalisation au Panama est une décision présidentielle discrétionnaire. L’acceptation n’est pas automatique, même lorsque les conditions de résidence sont remplies.
Devenir résident fiscal au Panama en tant qu’investisseur
Le programme d’investisseur qualifié du Panama permet d’obtenir la résidence permanente par l’investissement sans aucune exigence de séjour minimum pour maintenir ce statut. Les résidents peuvent vivre au Panama ou à l’étranger tout en conservant leur permis de séjour.
Les investisseurs ne sont pas tenus de devenir résidents fiscaux du Panama. Ceux qui conservent le centre de leur vie à l’étranger peuvent maintenir leur résidence sans déplacer leur domicile fiscal, tandis que ceux qui deviennent résidents fiscaux au Panama peuvent bénéficier d’une exonération totale d’impôt sur les revenus de source étrangère et, le cas échéant, de l’accès aux allègements conventionnels.
Éligibilité du demandeur principal
Pour être éligible en tant que demandeur principal au Visa Doré du Panama, un investisseur doit remplir les conditions suivantes :
- être âgé de plus de 18 ans ;
- avoir un casier judiciaire vierge ;
- être en bonne santé et fournir un certificat médical ;
- justifier de moyens financiers suffisants : 5 000 $ pour le demandeur principal et 2 000 $ par personne à charge.
Options d’investissement
1. Achat immobilier — À partir de 300 000 $. Les investisseurs peuvent se qualifier en achetant un bien immobilier résidentiel ou commercial au Panama et en conservant cet investissement pendant au moins 5 ans. Le bien peut générer des revenus locatifs : début 2026, le rendement locatif brut moyen des biens résidentiels au Panama s’établit à environ 7,6 % par an[26]Source : The Late Investor — Quel rendement locatif espérer au Panama ?.
Au terme des 5 ans, l’investisseur peut vendre l’actif ou le réinvestir, sous réserve des règles juridiques et fiscales applicables.
2. Valeurs mobilières — À partir de 500 000 $. Les investisseurs peuvent participer au programme en investissant dans des titres financiers par l’intermédiaire d’une société de courtage agréée au Panama. Cet investissement doit être conservé pendant au moins 5 ans.
Le respect de cette obligation est confirmé par des documents officiels démontrant que l’investissement est resté maintenu pendant toute la durée.
3. Dépôt bancaire — À partir de 750 000 $. Une autre option consiste à placer des fonds sur un dépôt à terme fixe dans une banque panaméenne pendant 5 ans. La banque doit confirmer le montant du dépôt, sa durée et l’origine étrangère des fonds. Retirer l’argent avant l’échéance du terme peut entraîner la perte du statut de résidence.
Éligibilité des membres de la famille
Le programme d’investisseur qualifié du Panama s’étend aux membres de la famille suivants :
- Conjoint — dans le cadre d’un mariage officiellement enregistré, couples de même sexe inclus.
- Enfants de moins de 18 ans.
- Enfants de plus de 18 ans — célibataires, financièrement dépendants et poursuivant des études universitaires.
- Parents — financièrement dépendants.
Validité et voie vers la citoyenneté
Le programme accorde la résidence permanente, qui peut rester valable sur le long terme. Après 5 ans, les résidents peuvent solliciter la citoyenneté.
La citoyenneté n’est pas automatique. Les demandeurs doivent justifier de 5 ans de résidence continue et réussir un test d’espagnol basé sur la communication quotidienne. Bien que la loi n’impose pas une règle stricte de présence physique de 183 jours pour la naturalisation, les autorités peuvent s’attendre à une résidence effective plutôt qu’à un statut purement formel.
Le Panama attire une vaste communauté internationale, comprenant des personnes fortunées, des retraités et des personnes percevant des revenus de source étrangère. Il offre un ensemble d’avantages financiers, juridiques et de mode de vie qui le rendent attractif pour y vivre à long terme.

Le Panama offre aux investisseurs une excellente qualité de vie, comme en témoigne sa 1re place dans l’enquête Expat Insider 2025 comme meilleure destination pour s’installer à l’étranger[27]Source : Internations — Enquête Expat Insider 2025
Comparaison des conséquences fiscales des différentes options d’investisseur qualifié au Panama
Chaque option d’investisseur qualifié génère un profil fiscal différent au Panama pendant la période de détention obligatoire de 5 ans et lors de la sortie. Les différences portent sur les revenus de source panaméenne, la fiscalité sur les cessions et les taxes locales récurrentes.
1. L’option du dépôt à terme présente le profil le plus simple. Les intérêts sur les dépôts bancaires éligibles sont exonérés, aucune plus-value ne survient lorsque le dépôt est remboursé à l’échéance et il n’y a aucune exposition à la taxe foncière.
2. L’option des titres financiers demeure également relativement simple. La principale considération concerne la retenue à la source sur les dividendes de source panaméenne, avec un traitement distinct des plus-values lors de la cession selon la structuration de la sortie.
3. L’option de l’investissement immobilier implique un éventail plus large d’obligations fiscales. Elle peut inclure les taxes liées au transfert, la taxe foncière annuelle pendant la détention et un mécanisme d’imposition des plus-values lors de la sortie. Dans le même temps, le seuil d’investissement immobilier minimum est nettement inférieur à celui du dépôt à terme, tout en offrant une exposition à un actif tangible doté d’un potentiel d’appréciation.
Comparaison des profils fiscaux selon la voie d’investissement

Comparaison du système fiscal du Panama avec les régimes fiscaux d’autres programmes de résidence par investissement
Pour les personnes très fortunées qui comparent les options de résidence par investissement, les juridictions les plus pertinentes comprennent Malte, Chypre, la Grèce, l’Italie, le Portugal et les Émirats arabes unis. Chacune d’entre elles propose son propre régime fiscal.
Régime des non-domiciliés à Malte et à Chypre
À l’instar du Panama, Malte et Chypre proposent une résidence permanente à vie aux investisseurs. Le seuil d’investissement minimum commence à :
Ces deux pays appliquent des régimes fiscaux pour non-domiciliés à l’intention des personnes qui y deviennent résidents fiscaux sans pour autant y transférer leur domicile légal. En pratique, la résidence fiscale indique le lieu où une personne est traitée comme résidente à des fins fiscales, tandis que le domicile désigne son foyer juridique à long terme. Lorsque ceux-ci se trouvent dans des pays différents, la charge fiscale peut être réduite.
Dans le cadre du régime maltais, l’impôt s’applique aux revenus de source maltaise et aux revenus étrangers uniquement lorsqu’ils sont rapatriés à Malte. Les plus-values étrangères restent exclues de la base imposable, même après rapatriement. Ce statut n’est pas limité dans le temps et reste accessible tant que la personne conserve son statut de non-domicilié[28]Source : MTCA — Base de taxation selon le principe de la remise pour les particuliers dans le cadre de la loi relative à l'impôt sur le revenu.
À Chypre, l’exonération principale concerne les revenus de dividendes et d’intérêts, qui peuvent rester exonérés jusqu’à 17 ans. Une fois cette période écoulée, les règles du domicile présumé peuvent s’appliquer si la personne a été résidente fiscale à Chypre pendant 17 ans sur 20[29]Source : KPMG — Règles relatives à la résidence fiscale et aux non-domiciliés à Chypre.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Malte et Chypre conviennent aux investisseurs qui prévoient de devenir résidents fiscaux et de structurer leurs revenus sous des régimes de non-domiciliés, en particulier ceux percevant des dividendes, des intérêts ou d’autres revenus passifs importants. Le Panama, en revanche, est mieux adapté aux investisseurs disposant de revenus commerciaux de source étrangère ou de revenus générés à l’échelle mondiale, car son système fiscal territorial n’impose généralement pas les revenus générés hors du pays.
Impôt forfaitaire du Visa Doré en Grèce et en Italie
La Grèce et l’Italie proposent des programmes de Visa Doré qui délivrent des permis de séjour et peuvent, avec le temps, ouvrir la voie vers la citoyenneté européenne. Dans les deux juridictions, l’investissement minimum commence à 250 000 € :
Ces deux pays proposent des régimes d’impôt forfaitaire sur les revenus étrangers, ce qui peut réduire l’exposition par rapport à leurs taux d’imposition domestiques progressifs plus élevés. Les revenus générés localement restent imposables selon les règles de droit commun.
En Grèce, le régime applique un forfait fiscal annuel de 100 000 € sur les revenus étrangers. Les membres de la famille peuvent être inclus pour un montant supplémentaire de 20 000 € par personne et par an. Le régime s’applique pendant une durée maximale de 15 ans.
L’éligibilité nécessite le transfert de la résidence fiscale en Grèce et le fait de ne pas avoir été résident fiscal grec pendant 7 des 8 années précédentes[30]Source : Autorité indépendante grecque des revenus publics — Incitations fiscales afin d'attirer de nouveaux résidents fiscaux.
En Italie, le régime applique un forfait fiscal annuel de 300 000 € sur les revenus étrangers. Les membres de la famille peuvent être inclus pour 50 000 € supplémentaires par personne et par an. Le régime dure également jusqu’à 15 ans.
Les demandeurs doivent transférer leur résidence fiscale en Italie et ne doivent pas avoir été résidents fiscaux italiens pendant 9 des 10 années précédentes[31]Source : Agenzia Entrate — Nouveaux résidents : Régime optionnel.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Pour un investisseur disposant d’un volume modéré de revenus étrangers, le Panama s'avère plus avantageux sur le plan financier. Pour les investisseurs percevant des revenus étrangers très élevés, dépassant 1 à 3 millions de dollars par an, les régimes d’impôt forfaitaire grec et italien peuvent offrir une plus grande prévisibilité à un coût fiscal global comparable ou inférieur.
Régime portugais pour les personnes hautement qualifiées
Le Portugal propose une voie d’accès au Visa Doré permettant d’obtenir la résidence par investissement, avec des seuils minimums débutant à 250 000 €. À l’instar de la Grèce et de l’Italie, cette voie peut également mener à la citoyenneté européenne à l’avenir.
Le régime fiscal IFICI du Portugal est conçu pour les professionnels hautement qualifiés et les personnes exerçant des activités éligibles de recherche, d’innovation et d’autres activités qualifiées. Dans le cadre de ce régime, les revenus d’emploi et de travail indépendant éligibles perçus au Portugal sont imposés au taux réduit de 20 % pendant 10 ans[32]Source : Autoridade Tributária e Aduaneira — IFICI.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Le Panama fonctionne différemment. Le traitement des revenus étrangers n’est pas limité à une période fixe et ne dépend pas d’une éligibilité professionnelle, ce qui rend le Panama plus simple pour la planification à long terme.
0 % d’impôt sur le revenu aux Émirats arabes unis
Les Émirats arabes unis proposent un programme de résidence Visa Doré pour les investisseurs, accessible via un investissement immobilier de 2 millions d’AED, soit environ 545 000 $, ou d’autres voies éligibles. Le permis de séjour est délivré pour 10 ans et est renouvelable.
Les Émirats arabes unis n’appliquent aucun impôt sur le revenu des personnes physiques sur les salaires, les revenus d’investissement ou les plus-values personnelles. Ils ne prélèvent pas non plus de droits de succession ni de droits de donation[33]Source : Portail officiel du gouvernement des ÉAU — Fiscalité.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Les Émirats arabes unis sont plus avantageux pour les personnes percevant des revenus d'activité, tels que des salaires ou des bénéfices commerciaux. Le Panama, à l’inverse, s'avère généralement plus attractif pour les investisseurs dont les revenus proviennent d’investissements réalisés à l’étranger.
Comment Immigrant Invest vous accompagne dans l'obtention du Visa Doré du Panama
Immigrant Invest est une société de conseil en migration d’investissement qui accompagne les programmes de résidence et de citoyenneté par investissement depuis près de 20 ans. Depuis 2006, nous avons aidé plus de 10 000 clients à obtenir un nouveau statut à l’étranger.
Pour les demandeurs du Visa Doré du Panama, Immigrant Invest offre un accompagnement à chaque étape clé, notamment :
- Vérification diligente préalable au dépôt. L’équipe conformité interne analyse le dossier avant le dépôt afin d’identifier rapidement les risques potentiels et de réduire le risque de refus.
- Origine licite des fonds et préparation des documents. Les spécialistes aident les demandeurs à rassembler, structurer et présenter les documents requis, y compris les pièces justificatives attestant de l’origine licite des fonds.
- Stratégie de demande pour les familles. L’équipe évalue l’éligibilité de la famille dès le départ, y compris les personnes à charge, afin que la demande s’appuie sur les critères appropriés dès l'origine.
- Assistance à la conformité axée sur la LCB-FT. L’équipe juridique et conformité comprend des spécialistes certifiés de la lutte contre le blanchiment d’argent qui maîtrisent les points susceptibles d'attirer une attention particulière lors des contrôles gouvernementaux.
- Planification multi-juridictionnelle. Si nécessaire, les consultants comparent le Panama avec d’autres options de résidence par investissement afin d’aider les investisseurs à choisir la voie la plus adaptée.
- Gestion personnalisée étape par étape. Les demandeurs bénéficient d’une procédure claire, d’estimations précises de délais et d’un accompagnement tout au long des démarches.
Lorsque des questions fiscales surviennent, Immigrant Invest se coordonne avec des conseillers juridiques et fiscaux afin de s’assurer que la procédure de résidence s’intègre dans la stratégie globale du client.
Points clés à retenir sur la fiscalité au Panama
- Le Panama ne taxe que les revenus de source panaméenne. Les dividendes, plus-values, revenus locatifs, pensions et intérêts étrangers sont exonérés aussi bien pour les résidents que pour les non-résidents.
- La résidence fiscale au Panama nécessite d'être présent physiquement dans le pays 183 jours ou plus au cours d’une année civile. Les titulaires du permis d’investisseur qualifié ne sont pas tenus de respecter cette durée et ne deviennent souvent pas résidents fiscaux.
- Pour obtenir un Visa Doré au Panama, les investisseurs doivent investir 300 000 $ dans l’immobilier, 500 000 $ dans des titres ou 750 000 $ dans un dépôt bancaire.
- Les investisseurs américains restent soumis aux obligations de déclaration auprès de l’IRS, de la FBAR et de la FATCA. Les montants d’investissement requis pour le Visa Doré dépassent les seuils de la FBAR et de la FATCA et doivent donc être déclarés aux autorités américaines. Il n’existe aucune convention fiscale sur le revenu entre les États-Unis et le Panama.
- L’option du dépôt bancaire à terme, avec un investissement minimum de 750 000 $, présente le profil fiscal le plus simple pendant la période de détention : les intérêts du dépôt sont exonérés et aucun fait générateur d’imposition sur les plus-values ne survient à l’échéance.
- Les particuliers au Panama sont soumis à l’impôt sur le revenu des personnes physiques, à l’impôt sur les plus-values, à la taxe de transfert immobilier, à l’impôt foncier, au droit de timbre et à la TVA lorsqu’ils exercent des activités commerciales ou professionnelles imposables.
- La législation fiscale panaméenne exonère les revenus de source étrangère, les plus-values sur les actifs étrangers, les successions, les patrimoines, les donations, la fortune ainsi que les dividendes issus de bénéfices réalisés à l’étranger.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise internationale de 15 ans — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance