

Chypre offre un système fiscal attrayant aussi bien pour les résidents que pour les non-résidents fiscaux. Le pays propose l’une des impositions les plus bas de l’UE pour les sociétés résidentes, soit 15 %.
De nombreuses exonérations existent également : par exemple, si votre revenu imposable annuel est inférieur ou égal à 22 000 €, vous êtes exonéré d’impôt sur le revenu des personnes physiques.
Consultez le guide complet de la fiscalité à Chypre, des exonérations et des avantages.
Système fiscal de Chypre
Le système fiscal de Chypre oblige ses résidents fiscaux à s’acquitter d’un ensemble spécifique d’impôts, y compris l’impôt sur leur revenu mondial, quel que soit leur statut de résidence.
Les étrangers qui passent plus de 183 jours dans le pays deviennent généralement ses résidents fiscaux : ils paient des impôts et bénéficient d’avantages. Le gouvernement de Chypre a simplifié cette règle : les personnes souhaitant devenir résidents fiscaux de Chypre peuvent désormais séjourner à Chypre au moins 60 jours au cours de l’année fiscale au lieu de 183.
La règle des 60 jours prévoit trois conditions :
- Ne pas résider dans un autre pays plus de 183 jours.
- Exercer une activité à Chypre, par exemple occuper un emploi au sein d’entreprises chypriotes.
- Être propriétaire ou locataire d’un bien immobilier résidentiel à Chypre.
Chypre offre à ses citoyens et expatriés d’excellentes politiques et incitations fiscales. Pour être résident fiscal, les étrangers peuvent obtenir la résidence permanente en investissant dans l’immobilier ou dans des fonds.
Une personne non-résidente fiscale n’est imposée que sur les revenus provenant de sources situées à Chypre.
Une société peut être considérée comme résidente fiscale si elle est immatriculée à Chypre.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la résidence permanente de Chypre
Imposition des personnes physiques
Les résidents fiscaux chypriotes paient un impôt sur le revenu selon un barème progressif, déposent une déclaration annuelle et peuvent bénéficier de déductions diverses.
Taux et déclaration
Les résidents fiscaux de Chypre sont soumis à un impôt sur le revenu des personnes physiques progressif sur leur revenu imposable. Le seuil d’exonération d’impôt est passé de 19 500 € à 22 000 €[1]Département des impôts de Chypre — taux de l’impôt sur le revenu des personnes physiques à partir de 2026. Les taux actuels de l’impôt sur le revenu des personnes physiques sont les suivants :
- jusqu’à 22 000 € — 0 % ;
- 22 001—32 000 € — 20 % ;
- 32 001—42 000 € — 25 % ;
- 42 001—72 000 € — 30 % ;
- plus de 72 000 € — 35 %.
Les résidents fiscaux de Chypre âgés de 25 à 70 ans doivent déposer une déclaration annuelle d’impôt sur le revenu quel que soit leur revenu, y compris s’ils n’en ont aucun. Les résidents de moins de 25 ans ou de plus de 70 ans doivent déposer une déclaration s’ils perçoivent un revenu brut couvert par la loi relative à l’impôt sur le revenu, tel qu’un salaire, un revenu professionnel, des pensions, des loyers, des dividendes ou des intérêts.
Déductions
En 2026, la réforme fiscale à Chypre a introduit des déductions supplémentaires pour les familles et les dépenses de logement. Sous réserve des conditions applicables et des plafonds de ressources, les déductions pour enfants à charge s’élèvent à 1 000 € pour le premier enfant, 1 250 € pour le deuxième, et 1 500 € pour le troisième et chaque enfant supplémentaire. La déduction est doublée pour les familles monoparentales éligibles.
Les contribuables peuvent également bénéficier de déductions allant jusqu’à 2 000 € pour le loyer ou les intérêts d’un prêt immobilier pour leur résidence principale, et jusqu’à 1 000 € pour les dépenses d’efficacité énergétique éligibles ou l’achat d’un véhicule électrique. Une déduction distincte pouvant atteindre 500 € est disponible pour l’assurance habitation contre les catastrophes naturelles.
Impôt sur les sociétés
Les sociétés résidentes fiscales de Chypre sont imposées sur les revenus réalisés à Chypre et à l’étranger. Depuis le 1er janvier 2026, le taux d’imposition forfaitaire sur les sociétés est passé de 12,5 à 15 %.
Les sociétés non-résidentes fiscales de Chypre ne sont pas automatiquement exonérées d’impôt sur les sociétés : le taux de 15 % s’applique également aux bénéfices imputables aux établissements stables à Chypre en vertu de la loi relative à l’impôt sur le revenu[2]Département des impôts de Chypre — Taux de l’impôt sur les sociétés.
L’ancienne taxe spéciale sur les primes d’assurance applicable aux compagnies d’assurance-vie a été supprimée dans le cadre de la réforme fiscale de 2026.
Les compagnies maritimes sont exonérées de toute imposition dans le cadre du régime de la taxe au tonnage prévu par la législation chypriote sur la marine marchande.
Taux de taxe sur la valeur ajoutée
La taxe sur la valeur ajoutée, ou TVA, est prélevée sur la fourniture de biens et de services à Chypre, l’importation de biens à Chypre et l’acquisition de biens en provenance de l’UE. Le taux de TVA standard est de 19 %.
Chypre applique également un taux de TVA réduit de 9 % sur les services de restauration, le traiteur, l’hébergement, l’hôtellerie et d’autres services.
Un taux de TVA réduit de 5 % s’applique à la rénovation et à la réparation de biens immobiliers.
Impôts immobiliers à Chypre
Les propriétaires et vendeurs de biens immobiliers paient généralement la TVA ou des droits de mutation et l’impôt sur les plus-values. Après la réforme de 2026, le droit de timbre ne s’applique plus.
Droit de timbre
Chypre a aboli les lois sur le droit de timbre à compter du 1er janvier 2026. Les documents, contrats et accords établis et signés à compter de cette date ne sont donc plus soumis au droit de timbre. Les documents signés par au moins une partie contractante avant le 31 décembre 2025 restent soumis aux règles antérieures relatives au droit de timbre.
TVA et droits de mutation immobilière
Les droits de mutation immobilière dépendent de l’application ou non de la TVA à l’achat. La TVA s’applique généralement lors de l’achat d’un bien neuf auprès d’un promoteur, tandis que les biens de revente sur le marché secondaire ne sont généralement pas soumis à la TVA.
La TVA standard est de 19 %. Elle peut être réduite à 5 % si le bien constitue la résidence principale du propriétaire.
Si la TVA est prélevée sur l’achat d’un bien immobilier, aucun droit de mutation n’est exigible. Si la TVA ne s’applique pas, comme c’est généralement le cas pour les biens de revente, les droits de mutation sont calculés de manière progressive :
- 3 % sur les premiers 85 000 € ;
- 5 % sur la tranche de 85 001 à 170 000 € ;
- et 8 % sur le montant supérieur à 170 000 €.
Le droit de mutation qui en résulte est ensuite généralement réduit de 50 %. Cette réduction s’applique aux transactions pour lesquelles des droits de mutation sont exigibles selon les règles légales standard de transfert de propriété, sous réserve de rares exceptions prévues par la loi.
Impôt sur les plus-values
Les plus-values sont imposées au taux de 20 %. Dans certains cas, des exonérations s’appliquent :
- exonération générale sur les plus-values issues de la cession de biens immobiliers — jusqu’à 30 000 € ;
- terres agricoles cédées par un agriculteur éligible — jusqu’à 50 000 € ;
- cession d’une résidence principale éligible — jusqu’à 150 000 €.
Un impôt sur les plus-values de 20 % est prélevé sur les revenus issus de la vente de biens immobiliers à Chypre ou d’actions de sociétés détenant directement des biens immobiliers à Chypre. Cet impôt s’applique uniquement au profit tiré de la vente d’un bien immobilier lorsque la cession n’est pas soumise à l’impôt sur le revenu.

Obtenez votre estimation personnalisée des coûts pour la résidence permanente de Chypre
Contribution spéciale pour la défense
La contribution spéciale pour la défense s’applique principalement aux revenus d’investissement. Pour les personnes physiques, cela concerne principalement les dividendes d’actions et les intérêts de l’épargne ou des investissements.
Chypre ne prélève cette contribution que lorsqu’une personne physique est à la fois résidente fiscale à Chypre et y a son domicile fiscal. Les résidents fiscaux de Chypre bénéficiant du statut non-dom ne paient pas cette contribution sur les dividendes ni sur les intérêts.
Les dividendes distribués sur les bénéfices sont soumis à la contribution au taux de 5 %. Les revenus d’intérêts sont généralement soumis à un taux de 17 %, mais certains types d’intérêts bénéficient d’un traitement plus favorable.
Les personnes physiques dont le revenu annuel total, intérêts compris, ne dépasse pas 12 000 € peuvent demander un remboursement afin de ne payer effectivement que 3 % sur leurs intérêts. Un taux de 3 % s’applique également aux intérêts issus de certaines obligations d’État de Chypre ou de l’UE, ainsi qu’à des titres de sociétés cotées ou de collectivités locales.
Chypre ne prélève aucune contribution spéciale pour la défense sur les intérêts versés à titre d’indemnisation pour invalidité, lésion corporelle grave ou décès.
Les revenus locatifs ne relèvent pas de la contribution spéciale pour la défense. De plus, les sociétés n’appliquent plus les règles de distribution réputée de dividendes aux bénéfices réalisés à partir de 2026.
Calendrier fiscal
Vous pouvez consulter le calendrier fiscal pour payer tous vos impôts à temps, être à jour et éviter des pénalités inutilement.
Les dates d’échéance fiscale pour les personnes physiques et les entreprises sont les suivantes :
- fin de chaque mois — les employeurs soumettent la déclaration mensuelle de retenue à la source (PAYE) et versent l’impôt sur le revenu et les contributions au système général de santé (GHS) retenus sur le salaire des employés pour le mois précédent. Les employeurs versent également leur propre contribution au GHS ;
- fin de chaque mois — les employeurs versent les cotisations de sécurité sociale pour le mois précédent ;
- fin de chaque mois — versement de la contribution spéciale pour la défense et du GHS retenus sur les dividendes ou intérêts versés aux personnes physiques au cours du mois précédent, le cas échéant ;
- fin de chaque mois — versement de l’impôt retenu sur certains paiements effectués à des non-résidents fiscaux de Chypre au cours du mois précédent ;
- 10 du mois suivant — soumission de la déclaration mensuelle Intrastat, si nécessaire ;
- 15 du mois suivant — soumission de l’état récapitulatif VIES pour les livraisons intracommunautaires de biens et de services éligibles ;
- 10 du deuxième mois suivant la fin de la période de TVA — soumission de la déclaration de TVA et paiement de la TVA due. Les périodes de TVA couvrent généralement trois mois ;
- 30 juin — paiement de la contribution spéciale pour la défense sur les dividendes et intérêts reçus de l’étranger au cours du premier semestre si la retenue à la source n’a pas été effectuée à Chypre. Paiement des contributions GHS correspondantes, le cas échéant. Les propriétaires immobiliers versent également le GHS sur les revenus locatifs pour le premier semestre si le locataire n’a pas effectué de retenue à la source ;
- 31 juillet — paiement du premier acompte de l’impôt provisoire sur le revenu pour l’année fiscale en cours. Cela concerne principalement les entreprises et les travailleurs indépendants qui prévoient de réaliser des revenus imposables ;
- 31 décembre — paiement du deuxième acompte de l’impôt provisoire sur le revenu. Les contribuables peuvent également réviser leur estimation d’impôt provisoire avant cette date ;
- 31 décembre — paiement de la contribution spéciale pour la défense sur les dividendes et intérêts étrangers pour le second semestre lorsque la retenue à la source n’a pas été effectuée à Chypre, ainsi que des contributions GHS applicables. Paiement du GHS sur les revenus locatifs le cas échéant. Les revenus locatifs eux-mêmes ne sont pas soumis à la contribution spéciale pour la défense à partir de 2026 ;
- 31 mars de l’année suivante — les employeurs soumettent leur déclaration annuelle PAYE couvrant les salaires, l’impôt et les cotisations retenus au cours de l’année fiscale précédente ;
- 31 juillet de l’année suivante — les personnes physiques soumettent généralement leur déclaration annuelle d’impôt sur le revenu. À partir de l’année fiscale 2026, les déclarations sont soumises via la plateforme Tax For All. Le gouvernement peut prolonger cette échéance pour une année donnée ;
- 31 janvier de la deuxième année suivant l’année fiscale — les sociétés et les travailleurs indépendants qui préparent des états financiers audités ou révisés soumettent leur déclaration d’impôt sur le revenu. Par exemple, la déclaration pour l’année fiscale 2026 est due le 31 janvier 2028.
La plupart des impôts sont payés via le système Tax For All. Les cotisations sociales sont versées via le portail des services d’assurance sociale.
Exonérations fiscales pour les non-résidents de Chypre
Le système fiscal chypriote offre de nombreuses exonérations et avantages aux non-résidents sur les plus-values, les revenus d’emploi, les exonérations de TVA, et bien d’autres.
Par exemple, les non-résidents de Chypre sont totalement exonérés d’impôt sur les intérêts et les dividendes. Les non-résidents sont également exonérés d’impôt sur le revenu sur la vente de valeurs mobilières et sur les sommes en capital versées à des personnes physiques au titre de paiements effectués à des fonds agréés.
Plus de 10 000 investisseurs nous font confiance
Réglez vos obligations fiscales avant que cela ne devienne un problème
Conventions de double imposition en vigueur
Le ministère des Finances de Chypre répertorie des conventions de double imposition avec 72 pays au total, mais les accords avec Curaçao, Hong Kong et le Viêt Nam ont été signés et ne sont pas encore entrés en vigueur.[3]Ministère des Finances de Chypre — Conventions de double imposition
La plupart des pays figurant sur la liste suivent le modèle de convention de l’OCDE, mais la convention fiscale conclue avec les États-Unis est également adaptée aux accords américains.
Liste complète des pays ayant signé une convention de double imposition avec Chypre

Comment obtenir la résidence permanente à Chypre par investissement pour devenir résident fiscal
La politique fiscale de Chypre est plus souple que celle de nombreux pays, c’est pourquoi de nombreux propriétaires d’entreprises et particuliers choisissent ce pays comme lieu de résidence. Participer au programme d’investissement est le moyen le plus rapide d’obtenir la résidence permanente de Chypre.
Le gouvernement de Chypre a lancé un programme permettant aux étrangers d’obtenir la résidence permanente par investissement. Le montant minimum d’investissement est de 300 000 €. Les demandeurs doivent également justifier d’un revenu annuel garanti d’au moins 50 000 €, majoré de 15 000 € pour le conjoint et de 10 000 € pour chaque enfant mineur à charge.
Vous pouvez investir dans un bien immobilier résidentiel, un bien immobilier commercial, des parts de fonds d’investissement locaux ou des actions de sociétés chypriotes. Huit ans après l’obtention de la résidence, vous pouvez demander la citoyenneté.
Achat d’un bien immobilier résidentiel. Les étrangers peuvent acheter un ou deux biens immobiliers à partir de 300 000 € dans des programmes neufs. Ils doivent également s’acquitter d’une taxe sur la valeur ajoutée de 19 % ; si le logement est acheté pour leur propre usage, la TVA est de 5 %.
Investissement dans l’immobilier commercial. Les étrangers peuvent acheter un ou deux biens commerciaux à partir de 300 000 € dans le neuf ou sur le marché secondaire.
Achat de parts de fonds locaux pour au moins 300 000 € et uniquement auprès de fonds de placement collectif de type RAIF, AIF ou AIF LNP.
Achat d’actions de sociétés chypriotes à partir de 300 000 €, employant au moins cinq salariés et réalisant des bénéfices sur l’île.
Exemples de biens immobiliers à acquérir pour obtenir la résidence par investissement
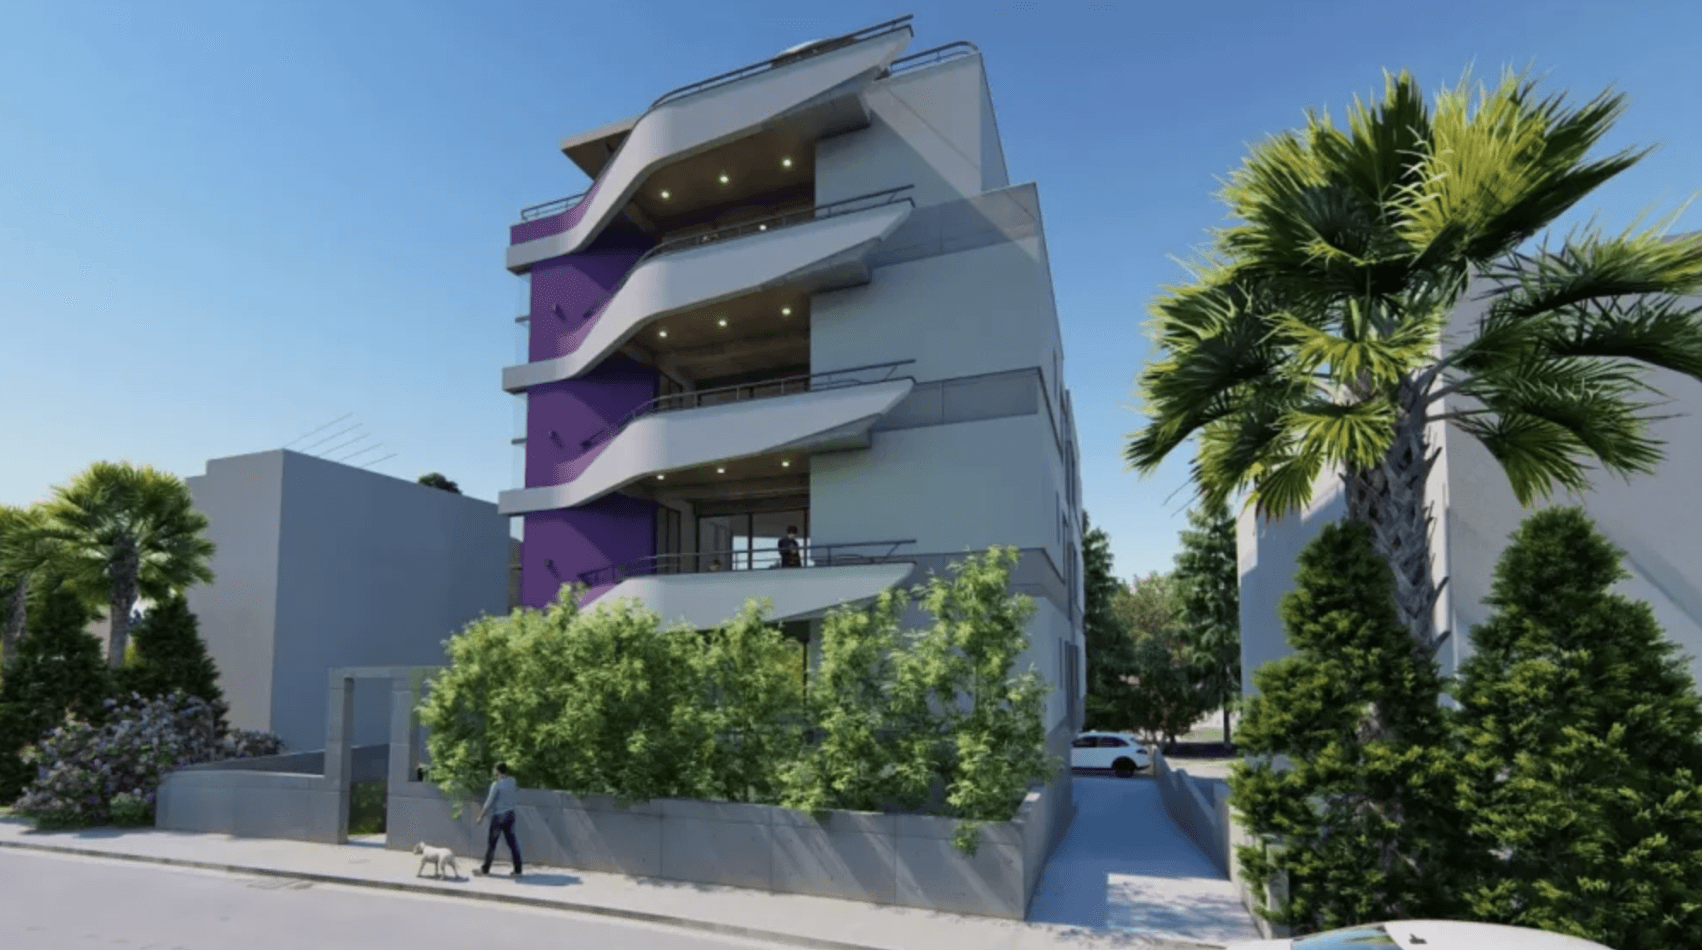

Chypre, Limassol
1 300 000 € — 2 200 000 €
Modern apartments with bright elements, Agios Athanasios, Limassol
 96 m² — 585 m²
 1—6
 1—6
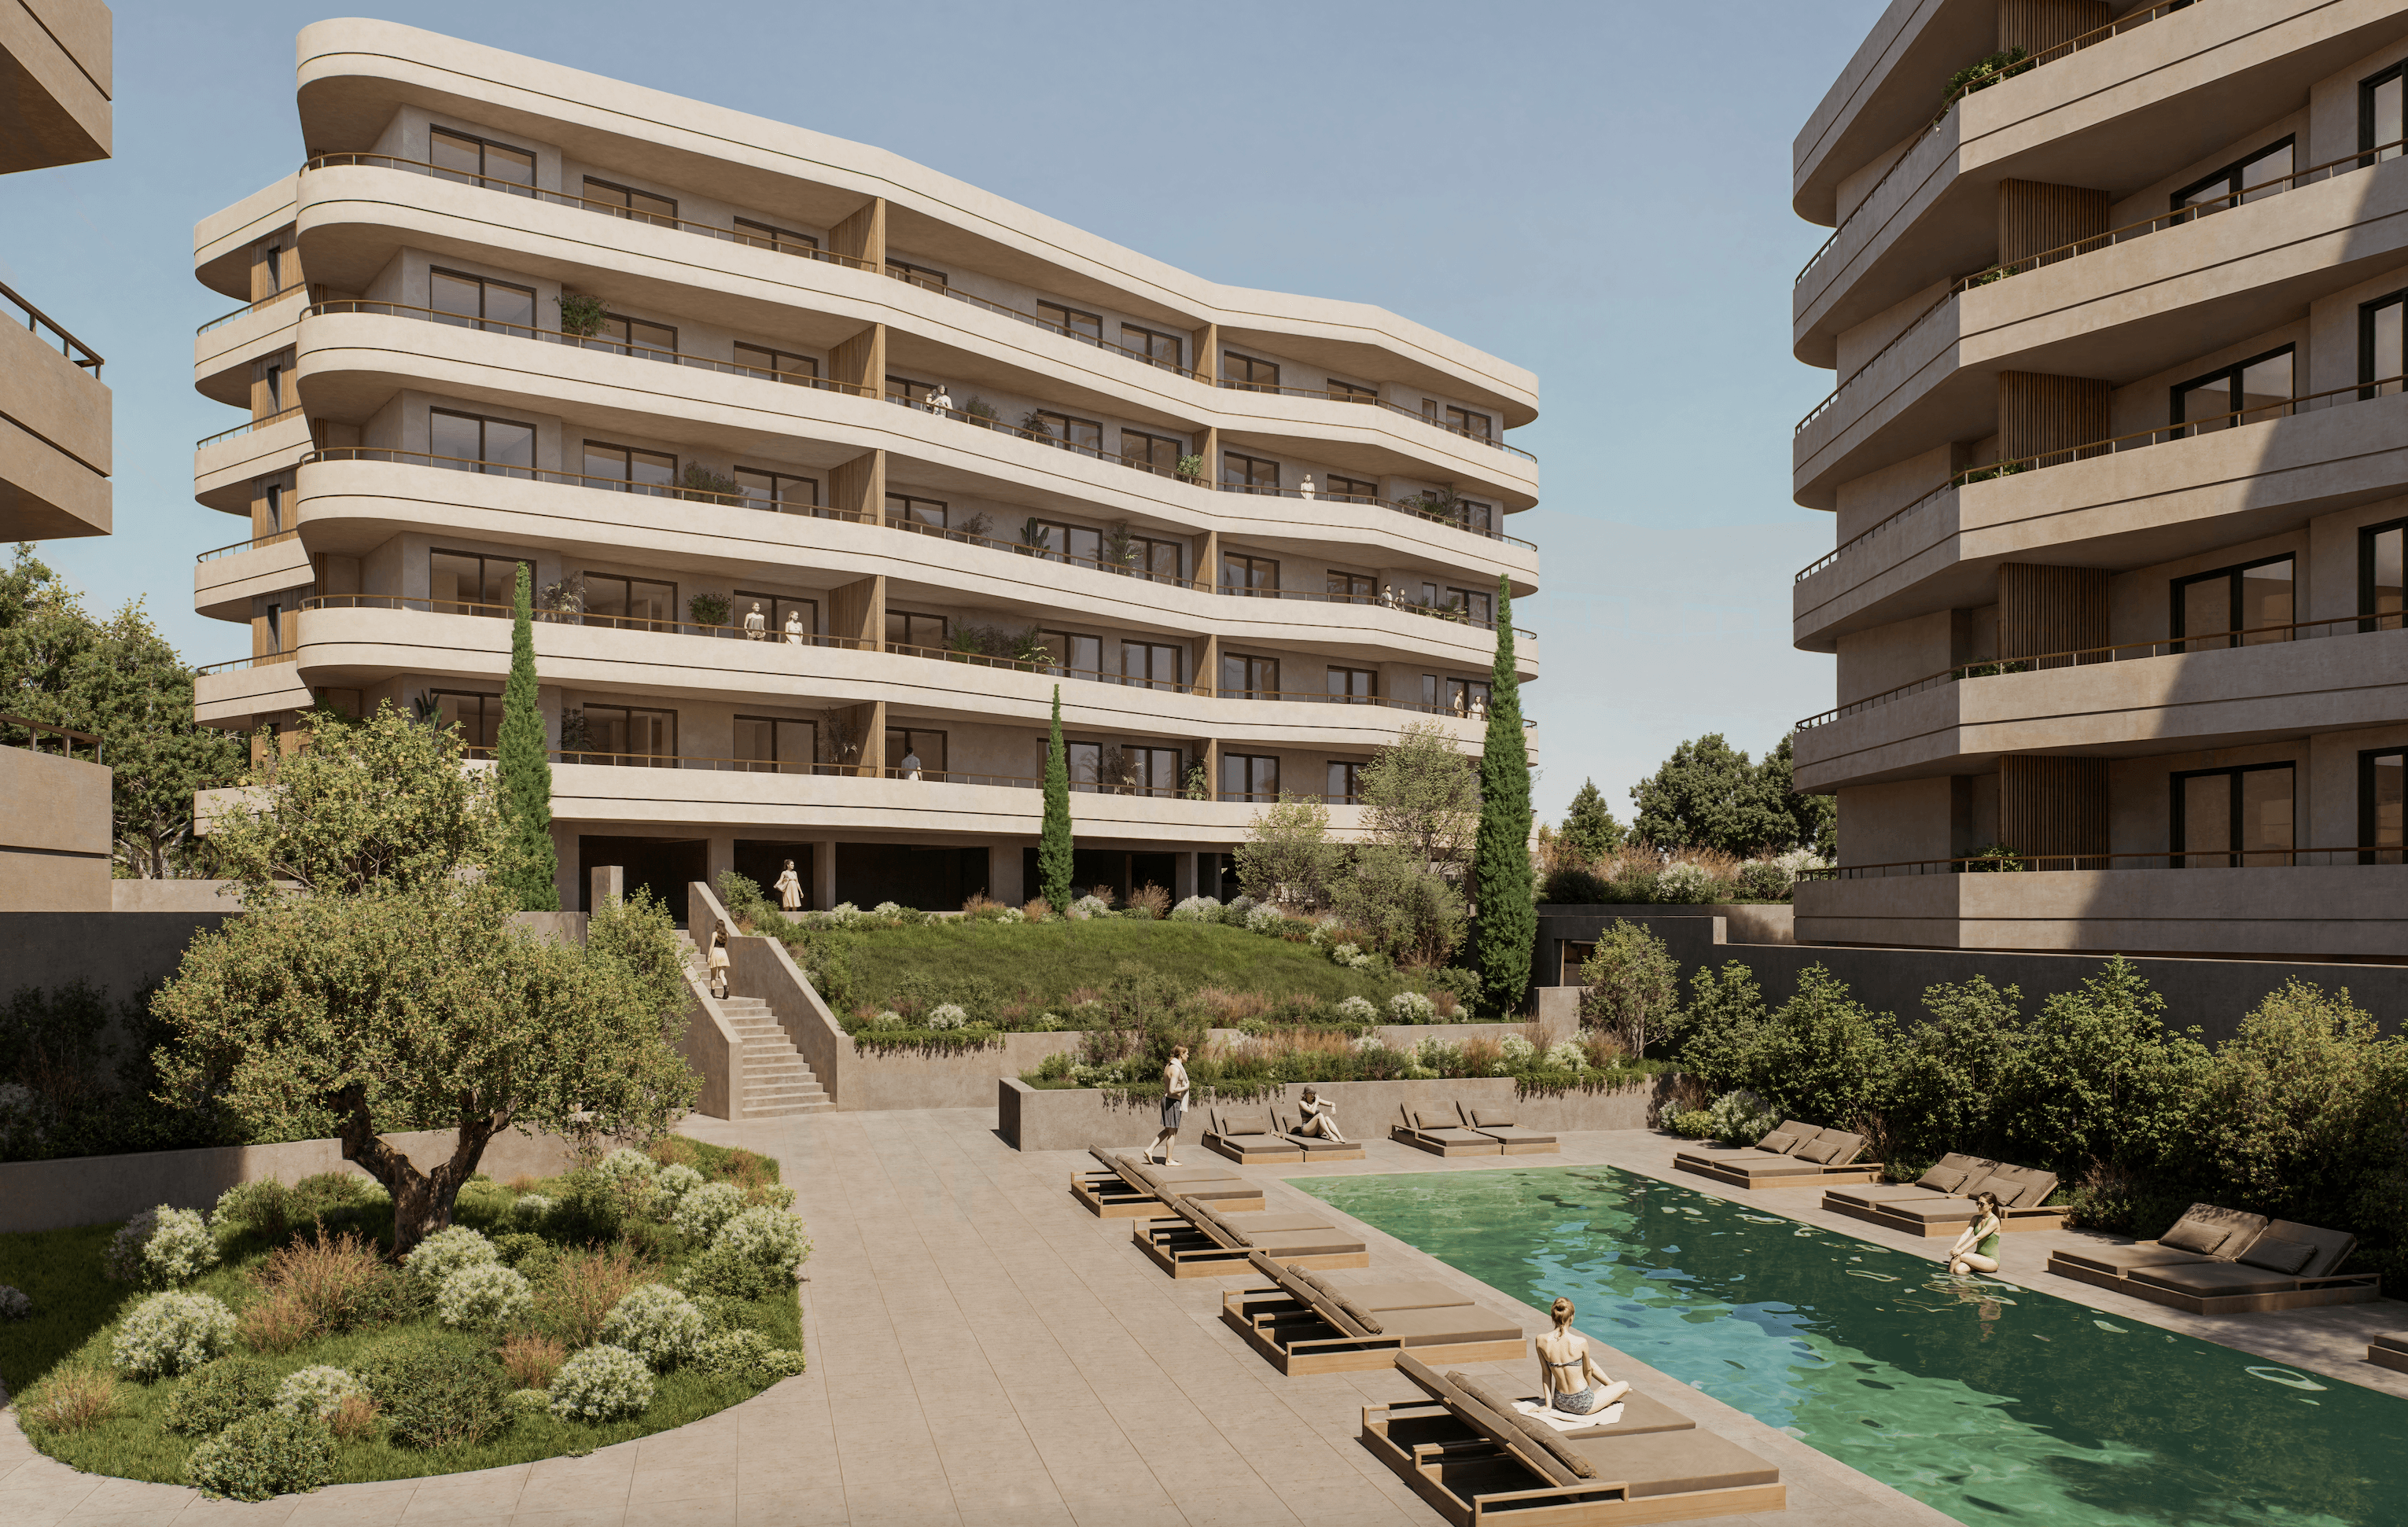
Chypre, Limassol
179 000 € — 508 000 €
Elegant and stylish apartments, Germasogeia, Limassol
49 m² — 145 m²1—4 1—4 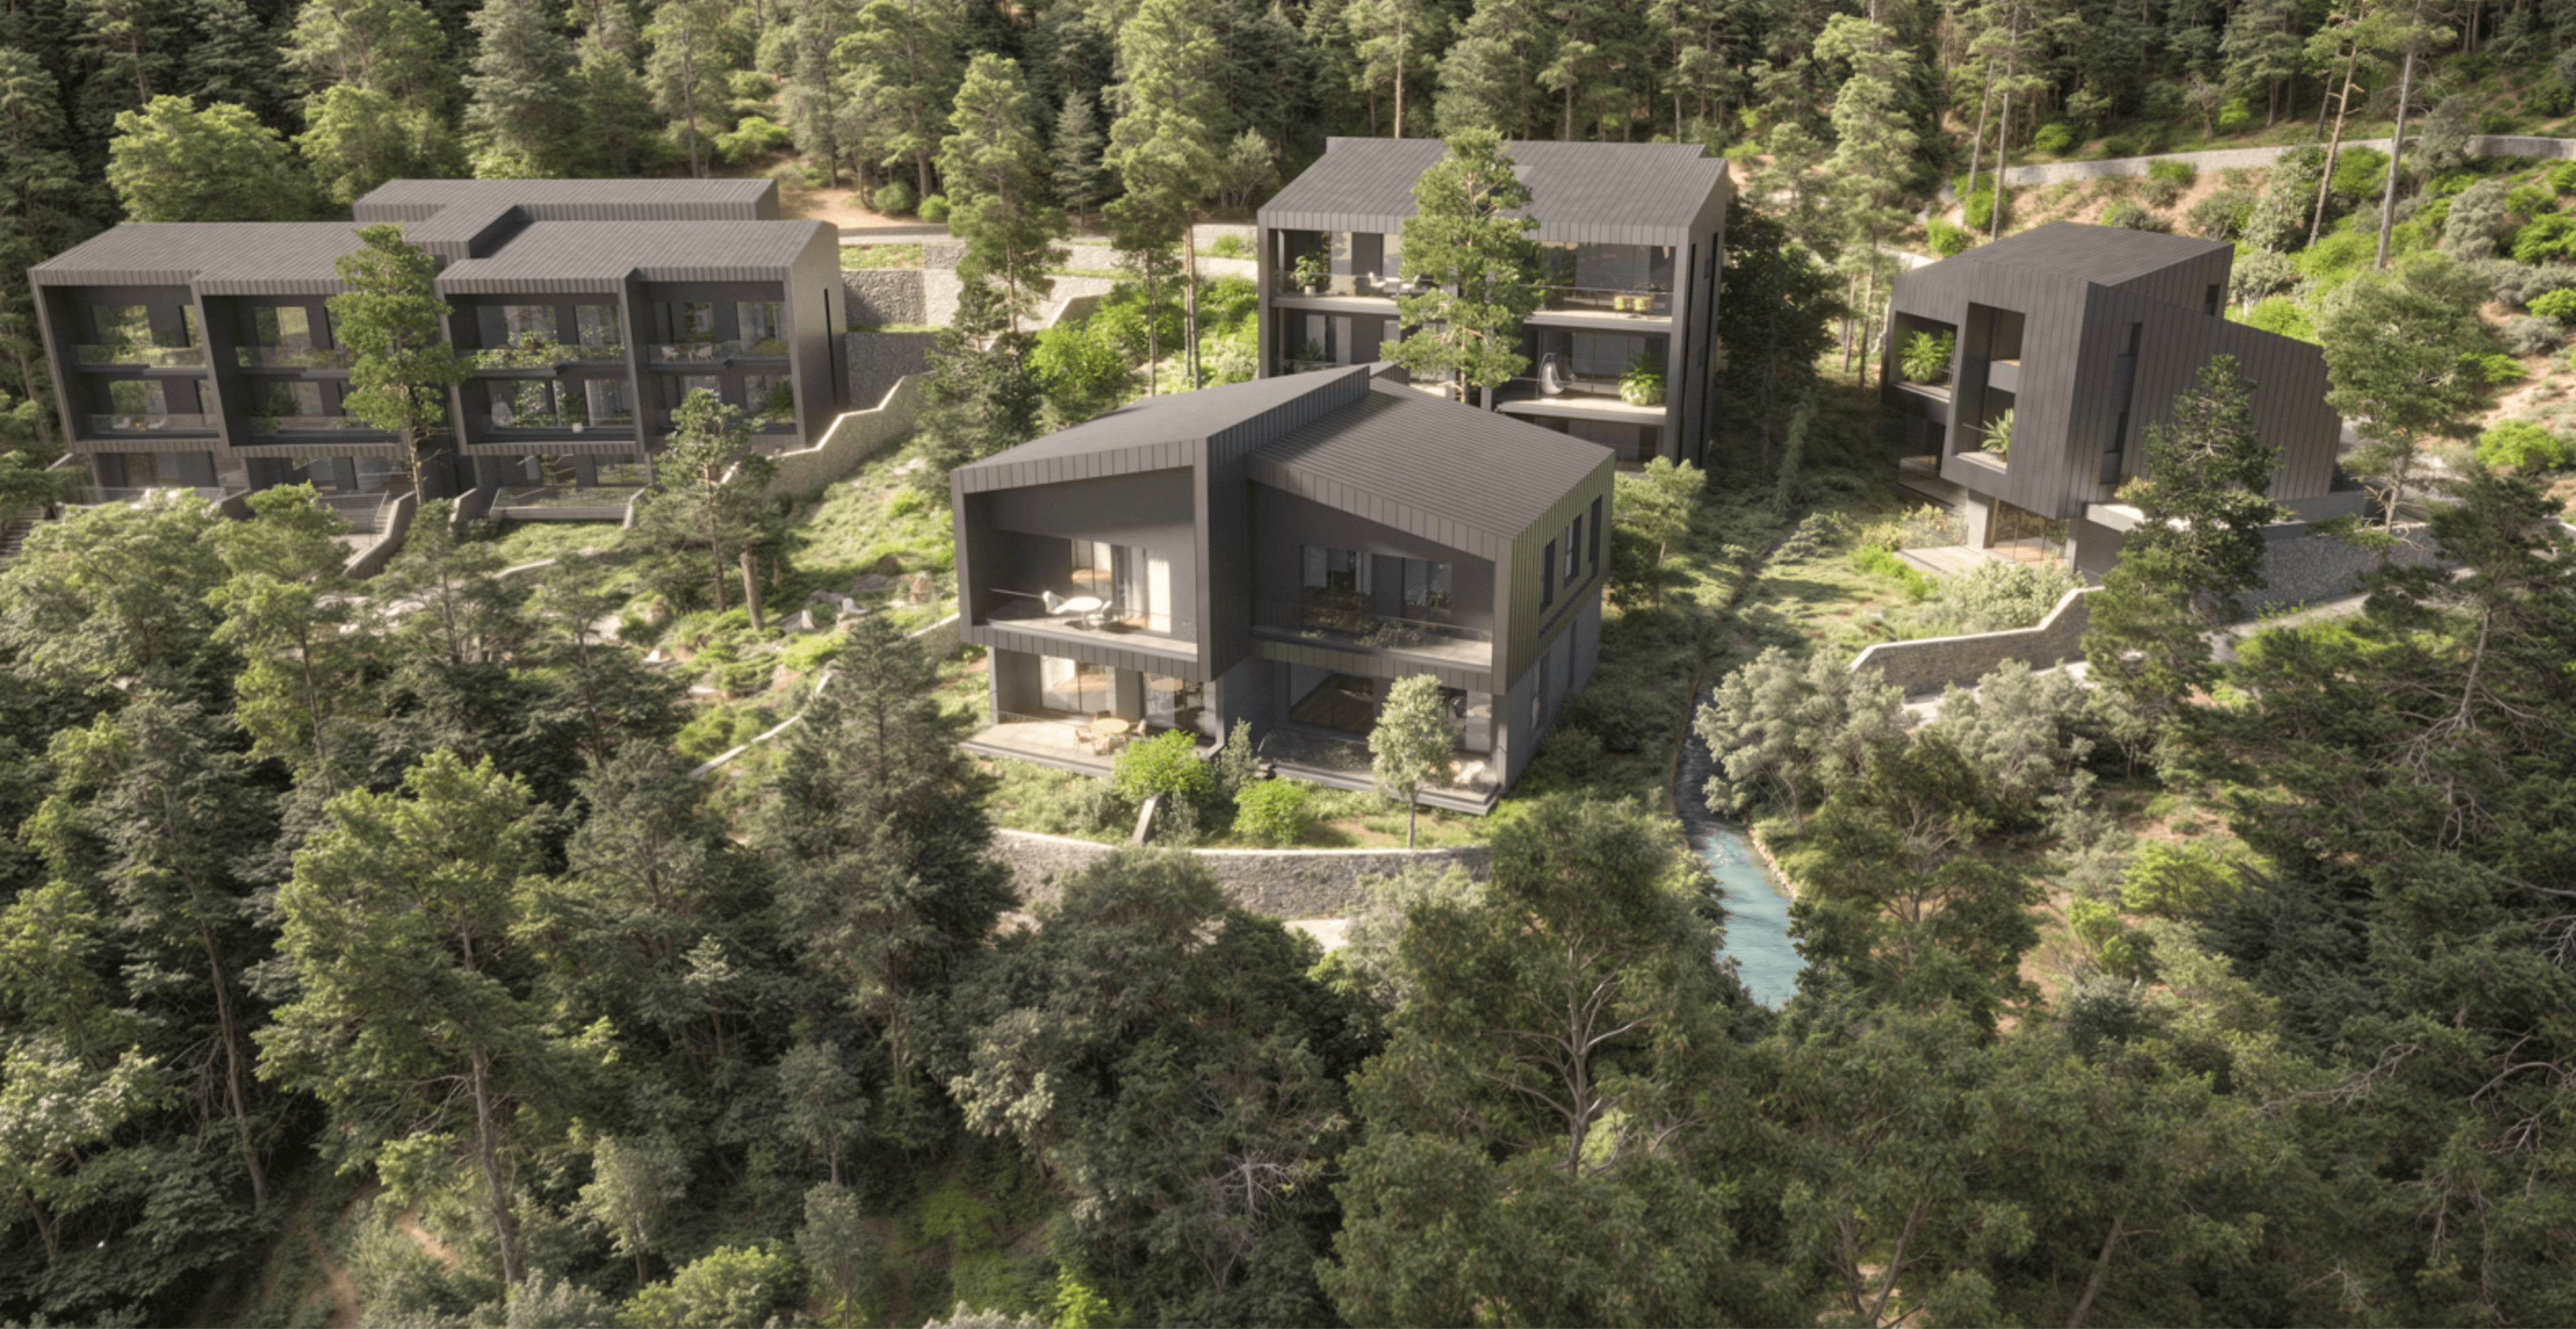
Chypre, Trodos
530 000 € — 1 300 000 €
Stylish apartments and houses with pine forest view, Prodromos, Trodos
97 m² — 205 m²1—3 1—3 Points clés sur les impôts à Chypre
- Les résidents fiscaux de Chypre paient généralement un impôt sur leur revenu mondial, tandis que les non-résidents sont imposés principalement sur leurs revenus de source chypriote. Une personne peut être qualifiée de résidente fiscale en vertu de la règle des 183 jours ou de celle des 60 jours.
- L’impôt sur le revenu des personnes physiques s’échelonne de 0 à 35 %. Les premiers 22 000 € de revenu imposable sont imposés à 0 %, tandis que le taux de 35 % s’applique au-delà de 72 000 €.
- Le taux standard de l’impôt sur les sociétés est de 15 %. Les sociétés résidentes fiscales de Chypre paient généralement l’impôt sur les revenus réalisés à Chypre et à l’étranger.
- Les résidents fiscaux non-dom à Chypre ne paient pas la contribution spéciale pour la défense sur les dividendes ou les intérêts. Pour les résidents fiscaux domiciliés, les dividendes sont généralement soumis à une contribution spéciale de 5 % et les intérêts à 17 %, avec certains taux réduits et exonérations.
- Les investisseurs étrangers peuvent obtenir la résidence permanente de Chypre avec un investissement à partir de 300 000 € dans des biens immobiliers, des fonds ou des sociétés chypriotes éligibles ; la résidence fiscale dépend distinctement du respect des règles de résidence fiscale de Chypre.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise internationale de 15 ans — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance