


La règle fiscale des 60 jours à Chypre permet aux particuliers de devenir résidents fiscaux avec une présence annuelle minimale. Associée au régime non-dom et à l’absence d’impôt sur les successions, elle offre un cadre fiscal stable et avantageux tout en préservant le caractère international des revenus et des actifs.
La résidence permanente par investissement y ajoute un droit de résidence à vie dans l’UE, faisant de Chypre un pôle pratique pour la perception optimisée de dividendes, la détention d’entreprises et la structuration successorale sans obligation de relocalisation à temps plein.
Comment fonctionne la résidence fiscale à Chypre et qu’est-ce que la règle des 60 jours ?
Chypre impose les personnes physiques en fonction de leur résidence fiscale personnelle, qui est déterminée par leur présence dans le pays et non par le lieu d’origine de leurs revenus, le siège de leurs sociétés ou l’emplacement de leurs actifs.
La voie classique pour devenir résident fiscal consiste à passer plus de 183 jours dans le pays au cours d’une année civile.
Chypre propose également la règle des 60 jours, une seconde option plus flexible qui convient aux personnes voyageant fréquemment ou vivant dans plusieurs pays. Elle permet de devenir résident fiscal à Chypre en y passant seulement 60 jours, sous réserve de remplir des conditions supplémentaires.[1]Source : PwC — Résidence fiscale à Chypre.
Le régime des 60 jours est particulièrement pertinent pour :
- Les investisseurs percevant principalement des dividendes et des intérêts, souhaitant obtenir une résidence fiscale dans l’UE sans avoir à transférer leurs portefeuilles ou sociétés holdings d’autres juridictions vers Chypre.
- Les entrepreneurs et dirigeants qui voyagent fréquemment tout en occupant un rôle au sein d’une société chypriote et souhaitent fixer leur résidence fiscale personnelle à Chypre sans y séjourner 183 jours.
- Les familles préparant leur transmission patrimoniale et préférant ancrer leur résidence fiscale dans un pays stable tout en maintenant leurs activités professionnelles et leur mode de vie ailleurs.
Les investisseurs souhaitant disposer d’une base sécurisée à Chypre peuvent également obtenir la résidence permanente en investissant au moins 300 000 €. Ce statut à vie élimine les obstacles migratoires et garantit un accès à long terme au pays, facilitant ainsi un séjour de 60 jours par an et la mise en place d’une planification fiscale et successorale stable.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la résidence permanente de Chypre
Résidence fiscale à Chypre : explication des règles des 183 et 60 jours
Chypre applique un système fondé sur la résidence : une personne physique devient résidente fiscale si elle passe plus de 183 jours dans le pays ou si elle remplit les conditions de la règle des 60 jours au cours de l’année civile.
Règle des 183 jours
En vertu de la règle traditionnelle, toute personne physiquement présente à Chypre pendant plus de 183 jours au cours de l’année fiscale, du 1er janvier au 31 décembre, est considérée comme résidente fiscale chypriote, quel que soit son statut fiscal ailleurs.
En pratique, cette voie reste pertinente lorsque :
- le mode de vie et le travail de la personne l’amènent déjà à séjourner à Chypre une grande partie de l’année, par exemple pour les retraités, les salariés à long terme et les familles installées sur l’île ;
- il est plus simple pour une personne de se fier à un décompte de jours direct plutôt que de gérer les conditions plus techniques des 60 jours ;
- il n’est pas nécessaire de gérer des déplacements importants ou un temps partagé dans plusieurs juridictions.
Critères de la règle des 60 jours
La règle des 60 jours est conçue pour les personnes à forte mobilité internationale qui maintiennent des liens substantiels avec Chypre sans pouvoir y passer la majeure partie de l’année.
Les demandeurs sont éligibles s’ils remplissent l’ensemble des conditions suivantes au cours de la même année fiscale[2]Source : Département des impôts de Chypre : Réforme fiscale 2026 — Personnes physiques :
- Passer au moins 60 jours de présence physique à Chypre au cours de l’année civile.
- Ne pas séjourner plus de 183 jours dans un seul autre pays au cours de cette même année.
- Exercer une activité commerciale, travailler à Chypre ou y occuper un poste d’administrateur de société, et maintenir cette activité jusqu’au 31 décembre.
- Disposer d’un bien immobilier résidentiel permanent à Chypre, en propriété ou en location, réservé à son usage personnel tout au long de l’année.
Depuis janvier 2026, il n’est plus nécessaire qu’une personne soit non-résidente fiscale dans tous les autres pays pour être éligible à la règle chypriote des 60 jours. Cela signifie qu’une personne peut potentiellement répondre simultanément aux règles internes de résidence fiscale de Chypre et d’un autre pays.
Règles de décompte des jours à Chypre
Pour les deux voies (183 jours et 60 jours), Chypre applique des règles spécifiques de décompte des jours[3]Source : KPMG — Résidence fiscale à Chypre et règles relatives aux non-domiciliés :
- le jour du départ de Chypre compte comme un jour hors de Chypre ;
- le jour de l’arrivée à Chypre compte comme un jour à Chypre ;
- une arrivée et un départ le même jour comptent comme un jour à Chypre ;
- un départ et une arrivée le même jour comptent comme un jour hors de Chypre.
Par exemple, une personne qui arrive le lundi et repart le vendredi est comptabilisée comme présente à Chypre pendant quatre jours. Les courts séjours à l’étranger ne réduisent le décompte chypriote que le jour du départ, tandis que chaque retour ajoute un jour.
Les personnes très mobiles doivent suivre attentivement leurs jours pour s’assurer qu’au moins 60 jours sont attribués à Chypre et qu’aucun autre pays n’atteint le seuil de 183 jours.
Comment bénéficier de la règle des 60 jours ?
Pour bénéficier de la règle des 60 jours, une personne doit posséder le droit légal de séjourner à Chypre et satisfaire à l’ensemble des conditions légales de résidence fiscale pour l’année concernée.
S’inscrire auprès des autorités fiscales
La première étape consiste à s’inscrire auprès du département des impôts de Chypre en tant que contribuable personne physique et à obtenir un numéro d’identification fiscale, TIN[4]Source: Cyprus Government: Registration to the National Tax Registry. Lors de l’inscription, le demandeur crée généralement un compte sur le système de déclaration en ligne, qui servira ultérieurement à soumettre les déclarations fiscales et à recevoir les avis du département des impôts[5]Source: Cyprus Government: Tax for All.
Pour les personnes physiques s’inscrivant dans le cadre de la règle des 60 jours, la liste officielle des documents requis comprend[6]Source: Domicile status in Cyprus — Ο Περί Έκτακτης Εισφοράς για την Άμυνα της Δημοκρατίας Νόμος του 2002 (117(I)/2002) :
- un document d’identité ;
- une courte lettre expliquant le motif de l’inscription ;
- une copie du titre de propriété, un contrat de vente timbré ou un contrat de bail timbré[4]Source: Cyprus Government: Registration to the National Tax Registry.
Le numéro d’identification fiscale est ensuite utilisé pour toutes les déclarations fiscales ultérieures et dans toute correspondance avec le département des impôts.
Soumettre les déclarations annuelles
Une fois inscrite, une personne utilisant la règle des 60 jours est soumise aux mêmes obligations fondamentales que tout résident fiscal à Chypre. Les résidents fiscaux à Chypre doivent soumettre une déclaration d’impôt sur le revenu des personnes physiques si :
- ils perçoivent un revenu brut entrant dans le champ d’application du revenu imposable, quel que soit leur âge ; cela inclut les revenus d’emploi, les bénéfices commerciaux, les pensions, les dividendes, les intérêts, les revenus locatifs ou les redevances ;
- ils sont âgés de 25 à 70 ans au cours de l’année fiscale, quel que soit le montant de leurs revenus, y compris lorsqu’ils n’en ont aucun.
Un résident fiscal à Chypre sans revenu brut est généralement dispensé de déclaration s’il a moins de 25 ans ou plus de 70 ans. Les déclarations d’impôt sur le revenu des personnes physiques sont soumises exclusivement via Tax For All[5]Source: Cyprus Government: Tax for All.
5 idées reçues fréquentes concernant la résidence fiscale de 60 jours à Chypre
1. La résidence fiscale équivaut à un permis de séjour. La résidence fiscale à Chypre ne donne pas en soi le droit d’y vivre, d’y travailler ou d’y exploiter une entreprise à long terme. Dans le même temps, la détention d’un permis de séjour temporaire ou permanent ne fait pas à elle seule d’une personne un résident fiscal.
2. 60 jours suffisent à eux seuls à garantir la résidence fiscale. Pour être éligible, la personne doit également maintenir un domicile permanent à Chypre, justifier du lien requis avec une entreprise, un emploi ou des fonctions de direction à Chypre, et ne pas passer plus de 183 jours dans un seul autre pays au cours de l’année.
3. Une présence sur le papier équivaut à une présence réelle. Si les mandats d’administrateur, les sociétés ou le « déménagement » n’existent que sur le papier, sans présence effective à Chypre ni gestion réelle sur place, les autorités fiscales étrangères peuvent ne pas reconnaître la résidence fiscale à Chypre.
4. Les obligations fiscales antérieures prennent fin dès que Chypre accorde la résidence. Les anciens pays de résidence fiscale peuvent continuer à imposer les revenus en vertu de règles de sortie ou de dispositions de départage des conventions, même si Chypre considère la personne comme résidente fiscale. Cela est fréquent dans les pays appliquant une fiscalité mondiale et des règles de sortie strictes.
5. Le régime des 60 jours supprime toute imposition. Certains types de revenus peuvent toujours être imposés à Chypre ; la règle des 60 jours ne signifie donc pas une exonération totale d’impôt sur les salaires, les bénéfices commerciaux ou les revenus immobiliers.
Plus de 10 000 investisseurs nous font confiance
Réglez vos obligations fiscales avant que cela ne devienne un problème
Comment fonctionnent le domicile et le statut non-dom à Chypre
Outre la résidence fiscale, deux autres concepts existent à Chypre : le domicile et le statut non-dom. Contrairement à la résidence fiscale, qui détermine où les revenus sont imposés au cours d’une année donnée, le domicile traduit le foyer permanent et les attaches à long terme d’une personne.
Le statut non-dom est un régime préférentiel accessible aux résidents fiscaux qui ne sont pas domiciliés à Chypre. Il permet aux résidents éligibles d’éviter la contribution spéciale pour la défense (SDC) sur les dividendes et les intérêts.
Le domicile comme statut de foyer à long terme
Le domicile reflète le foyer permanent et les intentions à long terme d’une personne, et non nécessairement le lieu où elle réside au cours d’une seule année fiscale. Il représente la juridiction avec laquelle la personne possède les liens les plus forts et les plus durables. Il n’est pas influencé par une résidence à court terme, des arrangements fiscaux annuels ou des habitudes de voyage.
Chypre reconnaît deux types de domicile[6]Source: Domicile status in Cyprus — Ο Περί Έκτακτης Εισφοράς για την Άμυνα της Δημοκρατίας Νόμος του 2002 (117(I)/2002) :
- Le domicile d’origine, généralement hérité du père et attribué à la naissance. Il reste en vigueur à moins qu’un nouveau domicile ne soit acquis.
- Le domicile de choix, obtenu lorsqu’une personne s’établit de manière permanente dans un autre pays avec l’intention claire et durable d’y demeurer indéfiniment.
Changer de domicile implique bien plus qu’un simple changement de résidence : cela exige une modification démontrée des liens personnels, économiques et sociaux à long terme. En pratique, un changement de domicile s’appuie généralement sur un faisceau d’indices, par exemple :
- logement et présence : achat ou location à long terme d’une résidence principale à Chypre ;
- famille et vie quotidienne : installation des proches et scolarisation des enfants dans des écoles ou universités à Chypre ;
- liens économiques : exercice d’une activité professionnelle ou gestion de l’entreprise principale depuis Chypre, ainsi que transfert des relations bancaires et des conseillers professionnels principaux ;
- démarches formelles et preuves d’intention : mise à jour des testaments afin que Chypre soit traitée comme le lieu principal de succession, et obtention puis utilisation de la résidence fiscale à Chypre sur une base durable plutôt que comme solution temporaire ;
- rupture des liens avec l’ancien domicile : fermeture d’entreprises, vente de biens immobiliers et résiliation des inscriptions à la sécurité sociale ou sur les listes électorales.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
Une personne peut être résidente fiscale à Chypre pendant de nombreuses années sans y être domiciliée, à condition que ses liens à long terme et ses intentions restent ancrés à l’étranger.
En pratique, cela concerne souvent les investisseurs étrangers et les professionnels qui obtiennent un permis de séjour à Chypre mais continuent de considérer un autre pays comme leur foyer principal pour les décisions majeures de leur vie. Tant qu’ils n’acquièrent pas le domicile chypriote, ces personnes peuvent généralement conserver le statut non-dom et bénéficier de l’exonération de SDC sur les dividendes et les intérêts.
Le statut de non-dom comme régime fiscal pour les résidents à Chypre
Le statut de non-dom s’applique aux personnes physiques résidant fiscalement à Chypre sans y être domiciliées. Il s’agit d’une catégorie fiscale plutôt que d’un statut juridique distinct, qui offre une exonération de SDC sur les dividendes et les intérêts, ce qui le rend particulièrement attractif pour les investisseurs et les entrepreneurs.
Pour être éligible au statut de non-dom, une personne doit d’abord être résidente fiscale à Chypre tout en n’étant pas considérée comme domiciliée à Chypre aux fins de la SDC. Cela concerne le plus souvent les personnes dont le domicile d’origine est situé hors de Chypre et qui n’ont pas acquis de domicile de choix à Chypre.
Le statut de non-dom est limité dans le temps. Une personne est réputée domiciliée à Chypre aux fins de la SDC dès lors qu’elle a été résidente fiscale à Chypre pendant au moins 17 des 20 années fiscales précédant immédiatement l’année fiscale concernée. Une fois le domicile présumé établi selon cette règle, la personne continue d’être traitée comme domiciliée jusqu’à ce qu’elle accomplisse une période de 20 ans de non-résidence fiscale à Chypre. Ces 20 années n’ont pas besoin d’être consécutives.
Les personnes dont le domicile légal d’origine est situé hors de Chypre peuvent choisir une autre modalité de paiement de la SDC une fois la limite de 17 ans atteinte. Au lieu de payer la SDC sur leurs revenus effectifs de dividendes et d’intérêts, elles peuvent demander à s’acquitter d’un montant forfaitaire de 250 000 € pour une période de 5 ans. Cette option peut être utilisée pour un maximum de deux périodes de 5 ans.
La demande doit généralement être soumise au plus tard le 30 juin de la première année de la période de 5 ans et peut être déposée jusqu’à 2 ans à l’avance. Le montant de 250 000 € est payable d’avance après acceptation et n’est pas remboursable.
Les investisseurs internationaux peuvent combiner la règle des 60 jours de résidence fiscale avec le statut de non-dom. Pour être éligible au titre de la règle des 60 jours, une personne doit séjourner au moins 60 jours à Chypre, ne pas passer plus de 183 jours dans un seul autre pays, conserver un logement permanent à Chypre et justifier du lien requis avec une entreprise, un emploi ou des fonctions de direction à Chypre.
L’obtention de la résidence fiscale à Chypre n’empêche pas automatiquement un autre pays de considérer également une personne comme son résident fiscal.
Une fois la résidence fiscale à Chypre obtenue, les investisseurs restent libres de voyager, bénéficient d’une base fiscale stable dans l’UE et, en tant que non-doms, ne paient aucune SDC sur les dividendes et les intérêts — seule la contribution standard au système de santé GESY s’applique.

Obtenez votre estimation personnalisée des coûts pour la résidence permanente de Chypre
Comment le domicile et le statut non-dom sont confirmés et suivis
Le domicile et le statut de non-dom ne sont pas accordés automatiquement.
Les personnes physiques demandent le statut de non-dom dans le cadre des procédures du Département des impôts, généralement en soumettant :
- le formulaire T.D. 38 — Déclaration de statut de domicile aux fins de la SDC[7]Source : Déclaration individuelle d’exonération pour non-domicilié ;
- des pièces justificatives attestant d’un centre de vie à l’étranger, telles que la preuve de la propriété ou de la location d’une résidence principale hors de Chypre.
Les documents soumis par le demandeur aident le Département des impôts à déterminer si la personne est traitée comme domiciliée à Chypre ou comme résident fiscal chypriote non-dom.
Le Département des impôts contrôle ces statuts de manière continue. Des vérifications ont généralement lieu lors du traitement de la SDC sur les dividendes ou les intérêts, lors de la délivrance d’un certificat de résidence fiscale ou de domicile, ou à l’occasion de contrôles et d’audits de routine.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
Un réexamen du domicile ou du statut de non-dom peut être déclenché lorsque les liens à long terme d’une personne se déplacent vers Chypre — par exemple en cas d’achat d’une résidence principale, d’installation de la famille à Chypre ou d’exercice d’une activité professionnelle permanente sur place.
Le statut peut également être modifié si le Département des impôts identifie de nouveaux éléments suggérant que la personne considère désormais Chypre comme son foyer à long terme, ou si elle approche de la limite de 17 ans de résidence fiscale à Chypre qui met fin au statut de non-dom.
Comment les dividendes sont-ils imposés pour les résidents domiciliés et non-doms à Chypre ?
L’imposition des dividendes dépend de deux éléments : la contribution spéciale pour la défense (SDC) et les contributions distinctes au système de santé GESY. La provenance des dividendes ne modifie pas les règles fiscales — ce sont votre résidence fiscale et votre statut de domicile qui importent.
Contribution spéciale pour la défense sur les dividendes
Qui paie la SDC. Seuls les résidents fiscaux à Chypre qui y sont domiciliés paient la SDC sur les revenus de dividendes. Les résidents non domiciliés en sont totalement exonérés, quelle que soit la provenance des dividendes[8]Source: Cyprus Tax Department — Special Defence Contribution.
Montant de la SDC. Le taux général de la SDC sur les revenus de dividendes perçus par des personnes physiques domiciliées et résidents fiscaux à Chypre est de 5 %.
Règles spéciales de SDC pour les sociétés
Dividendes réputés distribués. Le régime de distribution réputée de dividendes a été supprimé pour les bénéfices générés à compter de l'année fiscale 2026.
Dividendes déguisés. Certains avantages accordés par une société à un actionnaire peuvent être traités comme des dividendes, même si aucun dividende formel n’est déclaré. Par exemple, cela peut se produire lorsqu’un actionnaire ou une personne liée utilise un actif de la société ou reçoit un actif de la société pour une valeur inférieure à sa valeur de marché. Ces distributions de dividendes déguisées sont soumises à une SDC de 10 %.
Paiements à certaines sociétés étrangères. Des règles distinctes s’appliquent lorsqu’une société chypriote verse des dividendes à une société liée située dans certaines juridictions étrangères. Si les sociétés sont liées directement ou indirectement à plus de 50 %, les dividendes versés à une société établie dans une juridiction non coopérative sont généralement soumis à une SDC de 17 %, tandis que les paiements versés à une société établie dans une juridiction à faible fiscalité sont soumis à une SDC de 5 %.
Ces règles s’appliquent aux paiements de société à société et sont distinctes de la SDC prélevée sur les dividendes perçus à titre personnel par une personne physique.
Traitement des dividendes au titre de l’impôt sur le revenu
Dans la plupart des cas, les résidents fiscaux à Chypre ne paient pas d’impôt sur le revenu sur les dividendes, que ceux-ci proviennent de Chypre ou de l’étranger. L’imposition des dividendes pour les personnes physiques est normalement traitée par le biais de la SDC plutôt que par l’impôt sur le revenu.
Contribution au système de santé
Qui paie les contributions au système de santé. Les résidents fiscaux à Chypre sont généralement redevables des cotisations GESY sur les revenus concernés, sauf s’ils bénéficient d’une exonération. Des exonérations peuvent s’appliquer, par exemple, aux personnes assurées dans un autre pays de l’EEE ou en Suisse en vertu des règles applicables de coordination de la sécurité sociale[9]Source: Cyprus Tax Department: General Healthcare System — GESY.
Montant prélevé. Lorsque le GESY s’applique, les dividendes sont soumis à une contribution de 2,65 %. Les contributions s’appliquent aux revenus jusqu’à un plafond annuel global de 180 000 €. Le statut de domicile ou non-dom n’a pas d’incidence sur l’assujettissement au GESY.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
De nombreux investisseurs et chefs d’entreprise utilisent une société chypriote comme société holding pour percevoir les dividendes de leurs filiales étrangères. Les dividendes parviennent généralement à la société chypriote avec peu ou pas d’impôt chypriote, en s’appuyant sur les conventions de double imposition et les règles de l’UE qui réduisent les retenues à la source étrangères.
Lorsque la société chypriote distribue ensuite ces bénéfices à un actionnaire personne physique, la fiscalité dépend du statut de domicile de cette personne :
- les personnes domiciliées paient la SDC et le GESY ;
- les non-doms ne paient que le GESY.
Grâce à cette structure, Chypre constitue une base prisée pour l’investissement international : elle permet à la société holding de percevoir efficacement les dividendes et offre à la personne physique la possibilité de les recevoir avec une charge fiscale personnelle réduite.
Comment l’absence d’impôt sur les successions et les donations à Chypre fonctionne-t-elle en pratique ?
Les étrangers peuvent bénéficier à Chypre non seulement de la règle des 60 jours et du statut non-dom, mais aussi de l’absence de droits de succession et de donation[10]Source: Cyprus Tax Department — Individuals.
Chypre n’impose aucun droit de succession. Toutefois, certains frais subsistent :
- Impôt sur les plus-values lors d’une revente ultérieure. Si les héritiers revendent avec bénéfice un bien immobilier chypriote hérité, l’impôt sur les plus-values est prélevé au taux de 20 % sur la plus-value réalisée[11]Source: Cyprus Tax Department — Immovable Property.
- Frais de transfert. L’enregistrement d’un bien immobilier chypriote au nom d’un héritier légitime est exonéré de frais de transfert, bien que les frais habituels de demande et de certificat d’enregistrement s’appliquent. Des règles différentes s’appliquent aux légataires et aux héritiers non légitimes : les frais s’élèvent à 3 % sur la valeur jusqu’à 85 430,07 €, 5 % sur la tranche de 85 430,08 à 170 860,14 €, et 8 % sur le surplus.[12]Source: Cyprus Department of Lands and Surveys: Citizen’s Charter — Registration of immovable property by inheritance.
- Frais d’administration de la succession. L'homologation et la succession impliquent généralement des frais de dépôt auprès des tribunaux et des honoraires professionnels d’avocats, de notaires et de conseillers, qui représentent habituellement entre 3 et 5 % hors TVA.
L’absence d’impôt sur les successions s’applique, que le défunt ait été chypriote ou étranger. Les héritiers reçoivent les actifs chypriotes sans taxe supplémentaire liée au décès.
Donations entre vifs : comment les actifs sont-ils imposés lors d’une transmission
Les transferts entre proches parents — tels que parents et enfants ou conjoints — sont généralement exonérés d’impôt sur les donations et d’impôt sur les plus-values s’ils sont dûment documentés. Toutefois, des frais de transfert auprès du registre foncier peuvent s’appliquer, souvent à des taux réduits pouvant aller jusqu’à 0,1 % dans les cas éligibles[13]Source: PwC — Taxes in Cyprus.
Pourquoi les transmissions entre vifs sont courantes
Même en l’absence d’impôt sur les successions, de nombreuses familles préfèrent organiser des transmissions de leur vivant afin de :
- Simplifier la propriété. Les enfants ou les sociétés holdings familiales deviennent propriétaires plus tôt, ce qui laisse moins d’actifs à traiter lors de la succession et réduit les formalités postérieures au décès.
- Bénéficier des exonérations chypriotes. Les donations familiales peuvent souvent être effectuées sans impôt sur les plus-values et avec des frais de transfert réduits, permettant la transmission des actifs à la génération suivante à des conditions avantageuses.
- Séparer le contrôle et le bénéfice. Les parents peuvent conserver le contrôle par l’intermédiaire d’une société ou d’un pacte d’actionnaires, tandis que les enfants reçoivent progressivement la propriété et les droits aux revenus.
- Réduire les difficultés transfrontalières. Dans les situations où d’autres pays appliquent un impôt sur les successions ou le patrimoine ou disposent de règles strictes de réserve héréditaire, une structuration précoce au moyen de sociétés ou de véhicules de holding peut faciliter les transferts futurs.
Ainsi, bien que Chypre ne taxe pas le patrimoine lors du décès, les transmissions entre vifs sont largement utilisées pour clarifier la propriété, réduire les démarches administratives futures et répondre aux besoins familiaux et transfrontaliers.
Successions transfrontalières et impôts sur les successions étrangères
Si Chypre ne prélève pas d’impôt sur les successions ou les donations, cela n’empêche pas d’autres pays d’imposer les mêmes actifs ou transferts. Un impôt étranger sur les successions ou donations peut s’appliquer dans les cas suivants :
- le défunt résidait ou était domicilié à l’étranger ;
- la succession ou la donation comprend des actifs situés dans un pays qui prélève un impôt sur les successions ou les donations ;
- les règles fiscales locales sont basées sur la nationalité ou le domicile à long terme de la personne.
Les règles de l’UE déterminent le droit successoral applicable, généralement en fonction du dernier lieu de résidence de la personne, bien que les particuliers puissent choisir la loi de leur nationalité. Ces règles n’affectent que la répartition de la succession et non son imposition. La fiscalité est décidée indépendamment par chaque pays.
Comment la résidence permanente à Chypre par investissement peut-elle faciliter la planification fiscale et successorale ?
Les personnes fortunées étrangères choisissent souvent non seulement d’obtenir la résidence fiscale à Chypre, mais aussi d’obtenir la résidence permanente. Cela leur offre des avantages accrus, tels que le droit d’habiter à vie dans un pays de l’UE et une base solide pour la planification à long terme.
La résidence permanente à Chypre peut être obtenue par investissement. En investissant au moins 300 000 €, le demandeur et sa famille peuvent obtenir un statut à vie qui s'associe harmonieusement avec la règle fiscale des 60 jours, le régime des non-doms, l’impôt sur les sociétés de 15 % et l’absence d’imposition sur la plupart des revenus de dividendes.
Résidence permanente à Chypre par investissement : aperçu
Un investisseur peut choisir d’acheter ce qui suit :
- un bien immobilier résidentiel ;
- un bien immobilier commercial ;
- des actions d’une société chypriote ;
- des parts de fonds d’investissement locaux.
Si l’investissement choisi porte sur un bien non résidentiel, l’investisseur doit tout de même acheter ou louer un logement à Chypre. Dans ce cas, aucune exigence de valeur minimale ne s’applique au logement.
Les membres de la famille peuvent être inclus dans la demande : le conjoint, les enfants de moins de 18 ans, les enfants à charge jusqu’à 25 ans poursuivant des études, ainsi que les enfants en situation de handicap quel que soit leur âge.
L’investissement doit être maintenu aussi longtemps que le statut de résidence permanente est conservé. En pratique, les fonds ne peuvent être retirés qu’après renonciation à la résidence permanente ou après obtention de la citoyenneté. Pour obtenir un passeport chypriote, les investisseurs doivent résider à Chypre pendant au moins 8 ans.
Exemples de biens immobiliers à Chypre
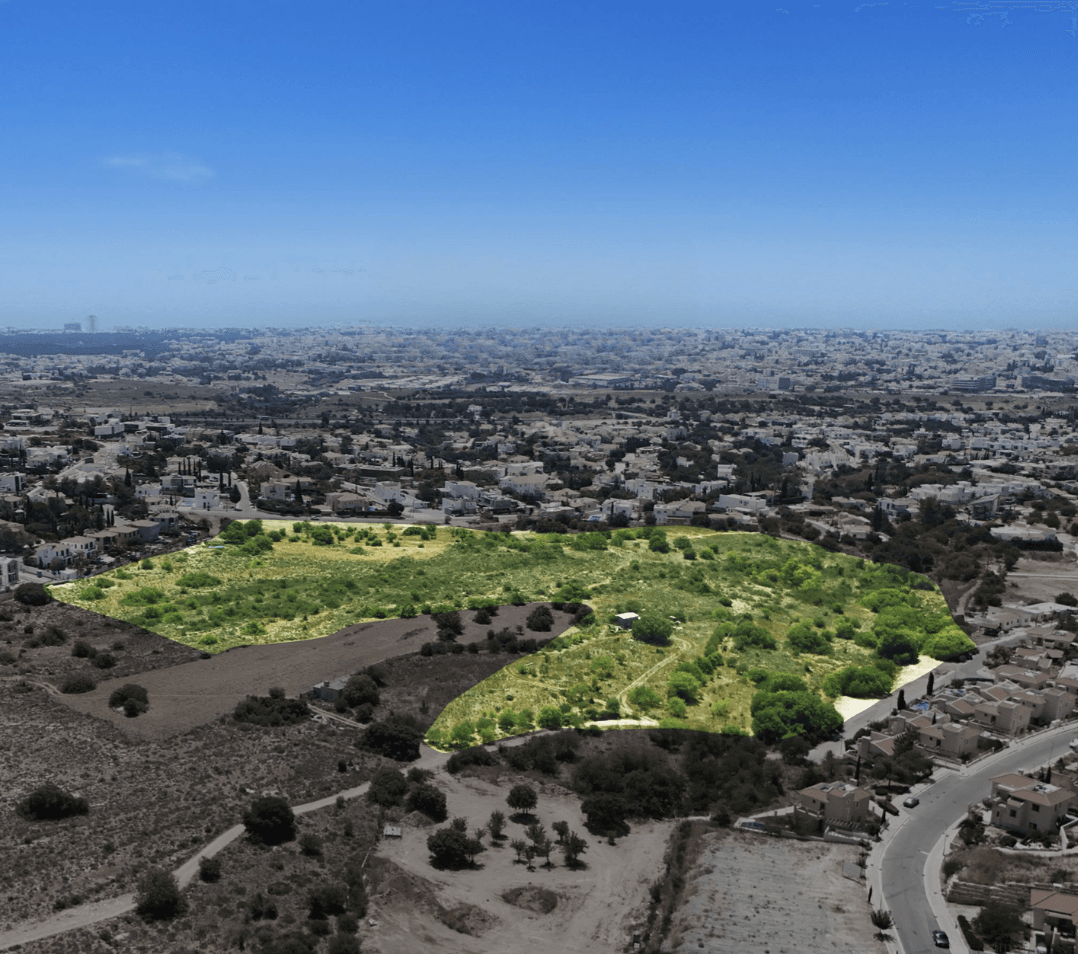

Chypre, Paphos
1 607 000 € — 2 239 000 €
Comfortable and stylish villas, Konia, Paphos
 452 m² — 630 m²
 4
 4
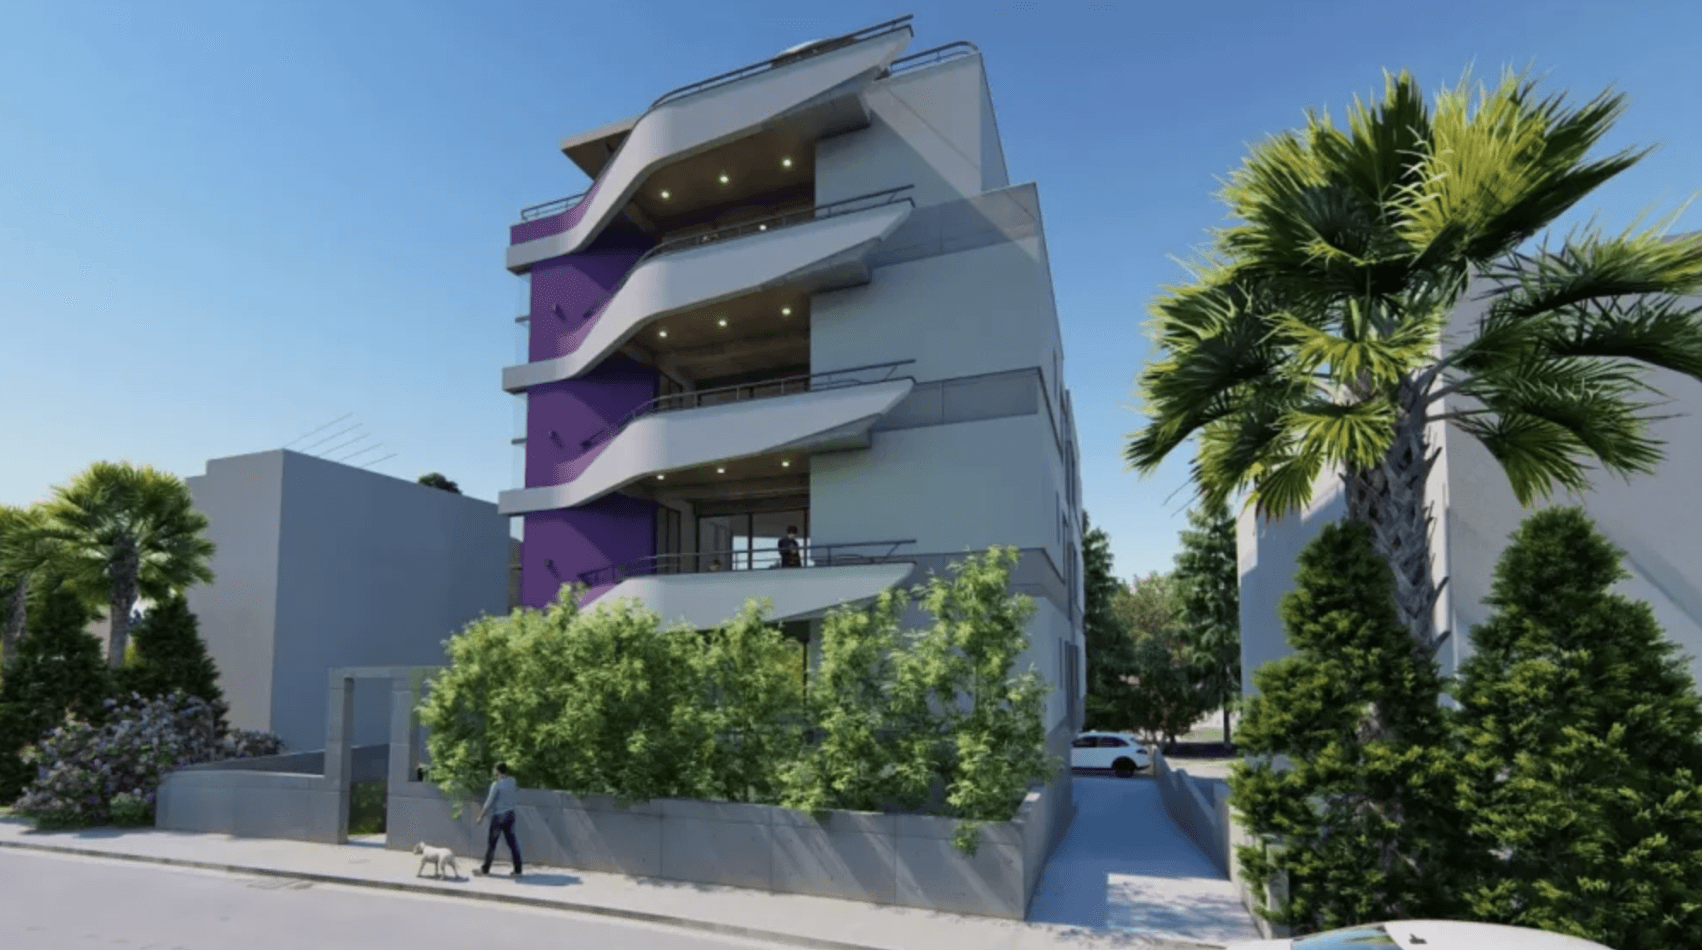
Chypre, Limassol
1 300 000 € — 2 200 000 €
Modern apartments with bright elements, Agios Athanasios, Limassol
96 m² — 585 m²1—6 1—6 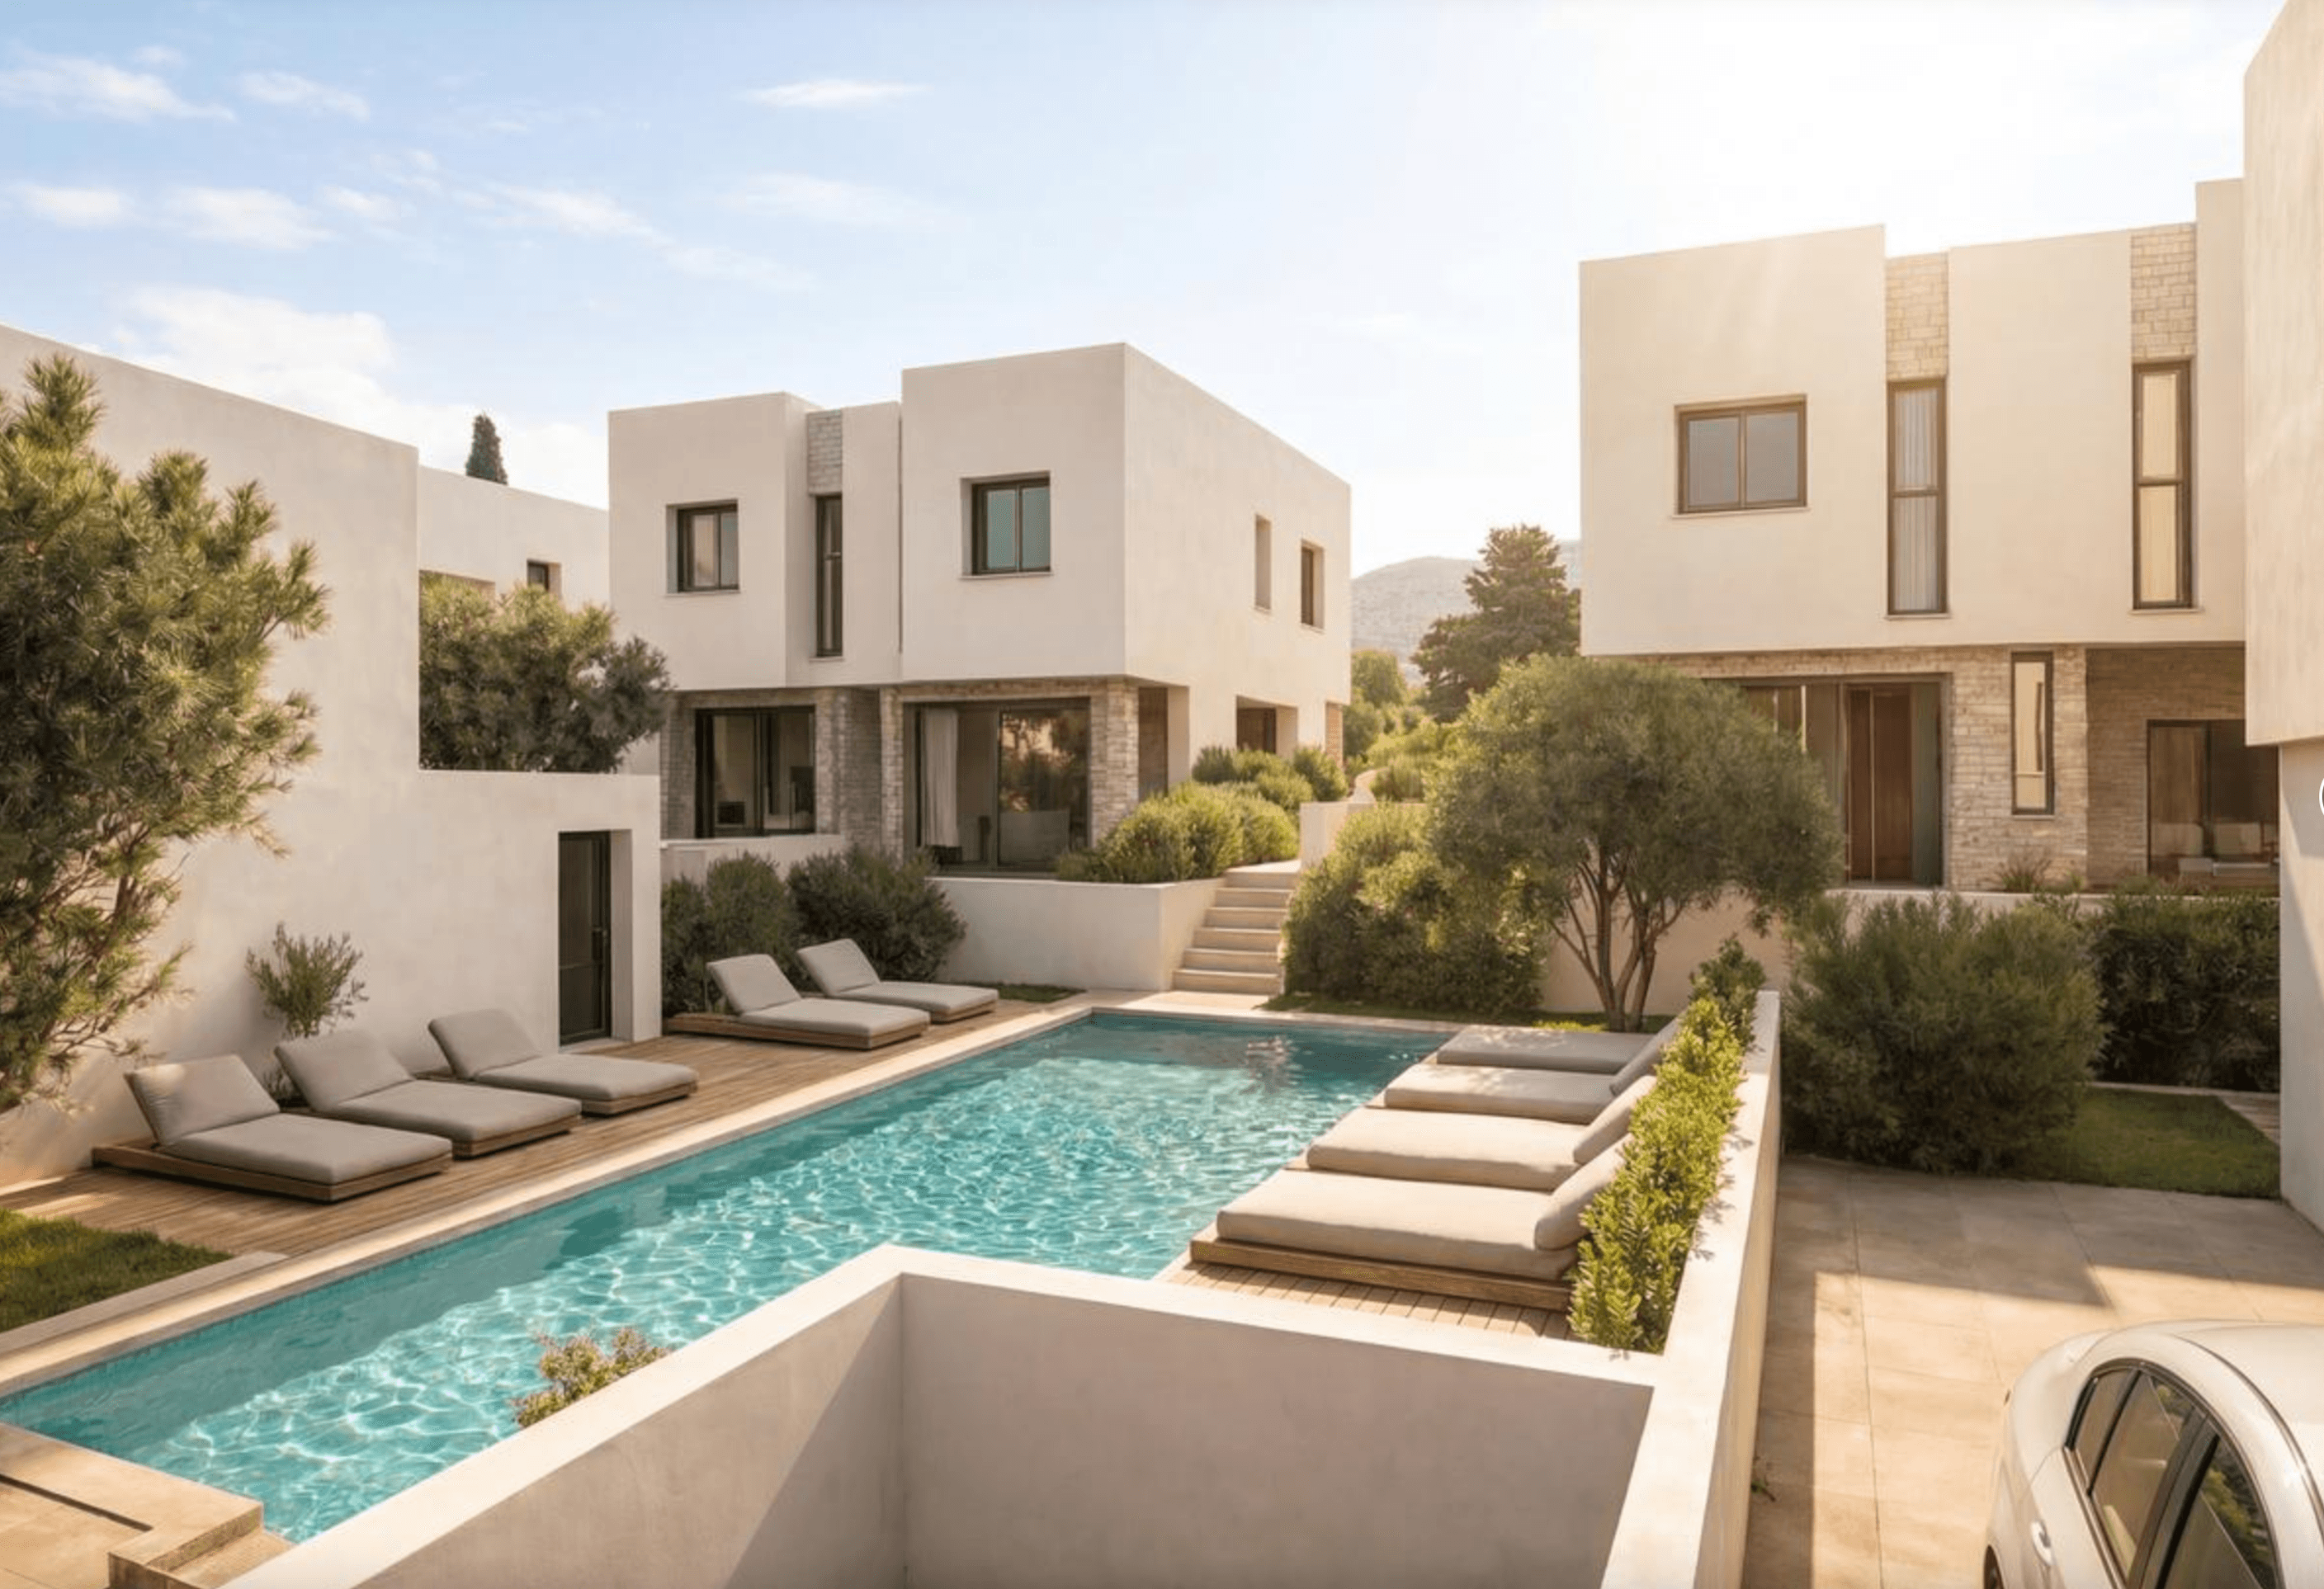
Chypre, Paphos
425 000 € — 575 000 €
Stylish villas with traditional elements, Pegeia, Paphos
118 m² — 155 m²3 3 Comment la résidence permanente renforce le modèle de résidence fiscale de 60 jours et le régime des non-doms
Présence physique à Chypre. La résidence permanente donne le droit de séjourner à Chypre sans restriction de visa, ce qui permet de réaliser facilement les 60 jours requis chaque année. Les investisseurs peuvent continuer à voyager et à vivre à l’international tout en conservant une base fiscale à Chypre.
Statut de non-dom et planification des dividendes. La résidence permanente ne rend pas une personne domiciliée à Chypre. Un investisseur étranger peut détenir la résidence permanente, devenir résident fiscal chypriote selon la règle des 60 jours et conserver le statut de non-dom pendant de nombreuses années. Durant cette période, les dividendes et la plupart des intérêts restent exonérés de SDC.
Protection de la famille et succession exonérée d’impôt. Chypre ne prélevant aucun impôt sur les successions, les actifs chypriotes, tels que les biens immobiliers ou les actions d’une société chypriote, peuvent être transmis aux héritiers sans frais de succession supplémentaires. La résidence permanente étant accessible aux conjoints et aux enfants, les familles peuvent s’installer à Chypre et transmettre leur patrimoine en toute sérénité au fil des générations.
Points clés sur la règle des 60 jours et les avantages fiscaux à Chypre
- La règle des 60 jours permet aux investisseurs et dirigeants mobiles d’obtenir la résidence fiscale à Chypre grâce à un court séjour annuel.
- En vertu de la règle des 60 jours, une personne doit séjourner au moins 60 jours à Chypre, y conserver un logement permanent, justifier du lien requis avec une entreprise, un emploi ou des fonctions de direction à Chypre, et ne pas passer plus de 183 jours dans un seul autre pays au cours de l’année.
- Le statut de non-dom signifie qu’une personne vit et paie ses impôts dans un pays sans que celui-ci ne soit considéré comme son foyer à long terme. Ce statut exonère les résidents fiscaux de Chypre de SDC sur les dividendes.
- Chypre ne prélève aucun impôt sur les successions et les donations.
- La résidence permanente à Chypre par investissement confère le droit d’habiter à vie à Chypre et offre une base stable pour soutenir le modèle des 60 jours, la gestion sous le statut de non-dom et la transmission familiale à long terme.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de nos 15 ans d’expertise internationale — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance