


L’obtention de la citoyenneté ou de la résidence européenne implique-t-elle automatiquement de payer des impôts dans l’UE ? Pas nécessairement. Un passeport européen offre la liberté de vivre et de travailler dans tous les États membres, tandis qu’un permis de séjour accorde le droit de séjourner dans un pays en particulier. Ni l’un ni l’autre n’établit automatiquement la résidence fiscale.
Les obligations fiscales dépendent du lieu où une personne réside réellement, du temps qu’elle passe dans un pays et de l’endroit où sont concentrés ses liens personnels et économiques.
Cet article examine les interactions entre citoyenneté européenne, résidence légale et résidence fiscale, compare les taux d’impôt sur le revenu des personnes physiques dans l’ensemble des 27 pays de l’UE, et explique comment les investisseurs et les nouveaux résidents peuvent bénéficier de régimes fiscaux préférentiels tout en planifiant leur accès à la citoyenneté.
Quelle est la différence entre citoyenneté européenne, résidence et résidence fiscale ?
La citoyenneté européenne, la résidence légale et la résidence fiscale sont trois statuts juridiques distincts. La citoyenneté détermine votre nationalité et les droits qui y sont associés, la résidence légale définit le lieu où vous êtes autorisé à vivre, et la résidence fiscale régit le lieu où vous êtes considéré comme résident à des fins fiscales.
La citoyenneté européenne s’accompagne de la nationalité de l’un des 27 États membres de l’UE. Elle confère le droit de vivre, de travailler et d’étudier dans toute l’UE, ainsi que la liberté de circulation, le droit de vote et la protection consulaire. La citoyenneté est un statut permanent qui ne dépend pas du lieu où vous passez la majeure partie de l’année[1]Source : Commission européenne — Droits liés à la citoyenneté européenne.
La résidence légale permet à des particuliers de vivre dans un pays sans en posséder la citoyenneté. Les ressortissants de pays non membres de l’UE peuvent obtenir des permis de séjour par l’emploi, les études, le regroupement familial ou des voies spécifiques pour les nomades digitaux et les personnes financièrement indépendantes, ainsi que par des programmes d’investissement, souvent appelés Visas Dorés.
Selon le pays, les permis peuvent être valides de 1 à 5 ans, avec des options de renouvellement ou d’accès à la résidence permanente. La résidence légale peut également constituer une voie vers la citoyenneté par naturalisation, généralement après plusieurs années de résidence. Les demandeurs doivent remplir des conditions relatives à la durée de résidence, aux compétences linguistiques, aux connaissances civiques et au casier judiciaire.
Plus de 10 000 investisseurs nous font confiance
Comparez tous les Visas Dorés en un coup d’œil
La résidence fiscale est indépendante de la citoyenneté comme du statut d’immigration. Elle est déterminée par les législations fiscales nationales, sur la base de la présence physique, du foyer permanent, des liens familiaux et des attaches économiques[2]Source : OCDE — Modèle de convention fiscale, article 4.
Le fait de posséder un passeport européen ou un permis de séjour ne fait pas automatiquement d’une personne un résident fiscal de ce pays. Par exemple, un investisseur peut détenir des droits de résidence au Portugal, en Grèce, à Malte ou à Chypre tout en restant résident fiscal ailleurs, à condition de ne pas résider de manière permanente dans le pays où il détient son droit de résidence et de ne pas remplir ses critères de résidence fiscale par d’autres moyens.
Citoyenneté européenne, résidence et résidence fiscale

Quels sont les taux de l’impôt sur le revenu des personnes physiques dans les pays de l’UE ?
Les taux de l’impôt sur le revenu des personnes physiques varient considérablement au sein de l’UE, allant d’un taux forfaitaire de 10 % en Bulgarie et en Roumanie à des taux progressifs dépassant 50 % dans certains pays[3]Source : Tax Foundation — Taux d’imposition maximaux du revenu des personnes physiques en Europe. Chaque pays définit ses propres tranches d’imposition, abattements et déductions, qui influent sur le montant final payé par les particuliers.
Dans les pays appliquant une fiscalité progressive, les taux les plus élevés s’appliquent uniquement aux revenus supérieurs à des seuils précis, et non à l’ensemble des gains. Certains pays, dont l’Espagne, le Danemark et la Suède, ne disposent pas d’un barème d’imposition national combiné unique, car les impôts régionaux ou municipaux varient selon le lieu. La charge fiscale effective dépend également des déductions et des crédits d’impôt disponibles.
Le tableau ci-dessous compare les taux de l’impôt sur le revenu des personnes physiques et les abattements de base non imposables dans les 27 États membres de l’UE, classés du taux maximal le plus bas au plus élevé. Il couvre la fiscalité standard avant l’application de régimes spéciaux pour les nouveaux résidents ou d’autres dispositifs préférentiels. Les cotisations de sécurité sociale sont exclues de cette comparaison.
Pays de l’UE : taux de l’impôt sur le revenu des personnes physiques et seuils d’exonération
Comment la résidence fiscale est-elle déterminée dans les pays de l’UE ?
Chaque pays de l’UE dispose de ses propres règles pour déterminer la résidence fiscale. La plupart prennent en compte le nombre de jours qu’une personne passe dans le pays et le lieu où se situe le centre de sa vie personnelle et économique. Le respect du seuil de présence physique ou d’autres critères de résidence interne peut déclencher la résidence fiscale, même sans citoyenneté ni permis de séjour.
La règle des 183 jours en pratique
Dans de nombreux pays de l’UE, passer plus de 183 jours au cours d’une année civile peut déclencher la résidence fiscale. Cela correspond environ à la moitié de l’année, mais le seuil exact, la méthode de calcul et la période d’évaluation varient selon les pays[4]Source : Commission européenne — Impôts sur le revenu à l’étranger.
Lors du calcul des jours de présence, plusieurs détails importent :
- Jours d’arrivée et de départ. Certains pays comptent les deux comme des jours de présence, même si seules quelques heures y sont passées.
- Courts séjours. Les week-ends, les vacances et les voyages d’affaires peuvent tous être comptabilisés dans le total.
- Période d’évaluation. Certains pays utilisent l’année civile, tandis que d’autres appliquent l’année fiscale ou une période glissante de 12 mois.
- Absences temporaires. Certains pays peuvent comptabiliser les courtes absences ou appliquer des règles spéciales pour les déplacements et les circonstances exceptionnelles.
Chypre constitue une exception notable, offrant une règle alternative de résidence fiscale de 60 jours pour les personnes qui remplissent des conditions spécifiques liées au logement, à l’emploi ou à l’activité commerciale, ainsi qu’au temps passé dans d’autres pays.
Il est essentiel de conserver un relevé précis de ses déplacements, en particulier pour les personnes qui voyagent régulièrement entre plusieurs pays. Le seuil de 183 jours ne constitue pas non plus une protection absolue : la résidence fiscale peut être établie avec un nombre de jours inférieur si d’autres critères internes sont remplis.
Centre des intérêts vitaux et autres facteurs
La présence physique n’est qu’un aspect de l’évaluation. Les autorités fiscales peuvent également examiner où se situe principalement la vie personnelle et économique d’une personne, notamment :
- Foyer permanent : où un logement est disponible pour un usage régulier.
- Liens familiaux : où résident le conjoint, les enfants ou d’autres membres de la famille proche.
- Intérêts économiques : où la personne travaille, gère des entreprises ou détient des liens financiers significatifs.
- Attaches personnelles : où se concentrent les activités quotidiennes et les relations sociales.
Aucun facteur ne détermine nécessairement le résultat à lui seul. Les autorités évaluent l’ensemble des circonstances, ce qui signifie que la possession d’un appartement ou la détention d’un compte bancaire ne suffit pas à elle seule à établir ou exclure la résidence fiscale.
Règles de départage des traités en cas de double résidence
Une personne peut être considérée comme résidente fiscale de deux pays simultanément en vertu de leurs législations internes respectives. Lorsqu’une convention de double imposition applicable suit le modèle de convention fiscale de l’OCDE, des règles de départage déterminent quel pays considère la personne comme résidente à des fins fiscales[5]Source : OCDE — Modèle de convention fiscale concernant le revenu et la fortune.
Les règles s’appliquent dans l’ordre suivant :
- Foyer d’habitation permanent : où un foyer d’habitation permanent est-il disponible ?
- Centre des intérêts vitaux : où les liens personnels et économiques sont-ils les plus forts ?
- Séjour habituel : où la personne séjourne-t-elle habituellement ?
- Nationalité : de quel pays la personne est-elle citoyenne ?
Si ces critères ne permettent pas d’obtenir une réponse claire, les autorités fiscales des deux pays doivent chercher un accord amiable. Même lorsque la résidence au sens de la convention est établie, des obligations fiscales peuvent subsister dans l’autre pays. Les personnes disposant de logements, d’entreprises ou de liens familiaux dans plusieurs juridictions doivent conserver des justificatifs précis de leurs déplacements et de leurs attaches personnelles.
Quels régimes fiscaux spéciaux existent pour les nouveaux résidents de l’UE ?
S’installer dans l’UE ne signifie pas nécessairement payer les taux d’imposition ordinaires sur le revenu. Plusieurs pays proposent des régimes spéciaux permettant aux nouveaux résidents de réduire leur charge fiscale grâce à des paiements annuels forfaitaires, des taux préférentiels ou des exonérations sur les revenus de source étrangère.
Ces incitations s’adressent à différents profils : la Grèce et l’Italie attirent les investisseurs fortunés, Chypre et Malte proposent des statuts de non-domicilié, tandis que le Portugal et les Pays-Bas ciblent les professionnels qualifiés. Les économies d’impôt potentielles peuvent être substantielles, mais l’éligibilité dépend des sources de revenus, de la résidence fiscale antérieure et d’autres conditions propres à chaque pays.
Grèce : régime d’imposition forfaitaire pour les nouveaux résidents
La Grèce propose aux nouveaux résidents fiscaux un régime spécial prévoyant un impôt annuel forfaitaire de 100 000 € sur les revenus de source étrangère, quel que soit le montant perçu à l’étranger. Les revenus de source grecque restent soumis aux taux ordinaires de l’impôt sur le revenu.
Pour être éligibles, les demandeurs ne doivent pas avoir été résidents fiscaux grecs pendant au moins 7 des 8 années précédentes. Ils doivent également investir au moins 500 000 € dans des actifs grecs, tels que des biens immobiliers, des entreprises ou des titres. Les titulaires d’un permis de séjour lié au Visa Doré de la Grèce sont dispensés de cette obligation d’investissement[6]Source : Autorité indépendante des recettes publiques grecques — Incitations fiscales pour les nouveaux résidents.
Ce régime est accessible pendant une durée maximale de 15 ans. Les membres de la famille éligibles peuvent également en bénéficier moyennant un montant additionnel de 20 000 € par personne et par an.
Grèce : régime fiscal à 7 % pour les retraités étrangers
La Grèce propose également un régime préférentiel pour les retraités étrangers qui transfèrent leur résidence fiscale dans le pays. Les personnes physiques paient un impôt forfaitaire de 7 % sur leurs revenus de source étrangère, y compris les pensions et autres revenus éligibles perçus à l’étranger, pendant une durée maximale de 15 années fiscales. Les revenus de source grecque restent soumis à l’imposition ordinaire.
Pour être éligibles, les demandeurs doivent percevoir une pension provenant de l’étranger et ne pas avoir été résidents fiscaux grecs pendant au moins 5 des 6 années précédentes. Ils doivent également transférer leur résidence fiscale depuis un pays ayant conclu un accord de coopération administrative fiscale avec la Grèce[6]Source : Autorité indépendante des recettes publiques grecques — Incitations fiscales pour les nouveaux résidents.
Grèce : exonération d’impôt sur le revenu de 50 % pour les salariés et entrepreneurs
La Grèce offre également aux nouveaux résidents fiscaux une exonération de 50 % de l’impôt sur le revenu sur les revenus d’emploi et d’entreprise générés dans le pays. Cet avantage s’applique pendant une durée maximale de 7 années fiscales, le solde des revenus étant imposé aux taux standards.
Pour être éligibles, les demandeurs ne doivent pas avoir été résidents fiscaux grecs pendant au moins 5 des 6 années précédentes. Ils doivent s’installer depuis un pays ayant conclu un accord de coopération fiscale avec la Grèce, y occuper un emploi ou y créer une entreprise, et s’engager à y résider pendant au moins 2 ans[6]Source : Autorité indépendante des recettes publiques grecques — Incitations fiscales pour les nouveaux résidents.
Selon l’autorité fiscale grecque, 4 566 personnes ont bénéficié des trois régimes fiscaux spéciaux du pays entre 2020 et 2024[7]Source : Parlement hellénique — Données officielles de l’AADE
Italie : régime d’imposition forfaitaire pour les nouveaux résidents
L’Italie permet aux nouveaux résidents fiscaux de s’acquitter d’un impôt annuel forfaitaire de 300 000 € sur les revenus de source étrangère, quel que soit le montant total perçu à l’étranger. Les revenus de source italienne restent soumis à l’imposition ordinaire.
Pour être éligibles, les demandeurs doivent transférer leur résidence fiscale en Italie et ne pas avoir été résidents fiscaux italiens pendant au moins 9 des 10 années précédentes.
Ce régime est accessible pendant une durée maximale de 15 ans et peut être étendu aux membres de la famille éligibles moyennant un montant additionnel de 50 000 € par personne et par an[8]Source : Agenzia delle Entrate — Impôt forfaitaire sur les revenus de source étrangère pour les nouveaux résidents fiscaux italiens.
Le montant de 300 000 € s’applique aux personnes s’installant à compter du 1er janvier 2026. Celles ayant satisfait aux conditions sous les règles antérieures conservent le montant annuel inférieur applicable lors de leur installation.
Chypre : régime fiscal des non-domiciliés
Chypre offre un traitement fiscal avantageux aux résidents bénéficiant du statut de non-domicilié[9]Source : Département des impôts de Chypre — Résidence fiscale et domicile. Ils sont exonérés de la contribution spéciale pour la défense sur les dividendes et les intérêts, ce qui rend ce régime particulièrement attractif pour les investisseurs disposant de portefeuilles internationaux. Les revenus d’emploi et d’entreprise restent soumis aux taux progressifs standards de l’impôt sur le revenu allant jusqu’à 35 %.
Pour en bénéficier, les personnes physiques doivent établir leur résidence fiscale à Chypre et être éligibles au statut de non-domicilié. Chypre propose deux voies pour devenir résident fiscal : passer plus de 183 jours dans le pays ou remplir les conditions de la règle des 60 jours. Cette dernière exige notamment de :
- Passer au moins 60 jours à Chypre au cours de l’année fiscale.
- Ne pas passer plus de 183 jours dans un autre pays.
- Posséder ou louer un logement permanent à Chypre.
- Exercer une activité commerciale, occuper un emploi ou exercer des fonctions de direction au sein d’une société à Chypre, l’activité devant être maintenue tout au long de l’année fiscale.
Les avantages du statut de non-domicilié s’appliquent pendant une durée maximale de 17 ans de résidence fiscale à Chypre. Conformément aux réformes de 2026, les résidents de longue durée éligibles peuvent prolonger ce traitement préférentiel pour un maximum de 2 périodes supplémentaires de 5 ans en s’acquittant de 250 000 € pour chaque période.
Malte : statut fiscal de non-domicilié
Malte propose une imposition basée sur la remise aux résidents non domiciliés dans le pays. Le domicile désigne le foyer permanent d’une personne, concept juridiquement distinct de la résidence fiscale. Les résidents non domiciliés bénéficient d’un traitement avantageux sur leurs revenus et plus-values de source étrangère :
- Les revenus étrangers conservés à l’étranger ne sont pas imposés à Malte.
- Les revenus étrangers transférés à Malte sont imposés aux taux ordinaires de l’impôt sur le revenu des personnes physiques, allant jusqu’à 35 %.
- Les plus-values réalisées à l’étranger ne sont pas imposées à Malte, même si elles y sont transférées.
- Les revenus de source maltaise restent soumis à l’imposition ordinaire.
Les résidents non domiciliés disposant de revenus étrangers d’au moins 35 000 € par an sont soumis à un impôt annuel minimum de 5 000 €, sous réserve d’exceptions pour les bénéficiaires de certains programmes fiscaux spécifiques[10]Source : Administration fiscale et douanière de Malte — Imposition sur la base de la remise.
Malte propose également aux nomades digitaux un taux d’imposition forfaitaire de 10 % au lieu d’un taux pouvant atteindre 35 %, mais son Nomad Residence Permit ne mène pas à la citoyenneté
Espagne : régime fiscal spécial pour les nomades digitaux
L’Espagne propose un régime fiscal préférentiel connu sous le nom de loi Beckham, qui permet aux nouveaux résidents de s’acquitter d’un impôt sur le revenu forfaitaire de 24 % sur les revenus allant jusqu’à 600 000 € par an. Les revenus supérieurs à ce seuil sont imposés au taux de 47 %. Ce régime s’applique pendant 6 ans.
Pour être éligibles, les demandeurs ne doivent pas avoir été résidents fiscaux espagnols au cours des 5 années fiscales précédentes[11]Source : Agence fiscale espagnole — Régime fiscal spécial pour les travailleurs impatriés. Ce régime est accessible à plusieurs catégories de personnes s’installant en Espagne :
- Les nomades digitaux travaillant à distance pour des employeurs étrangers.
- Les salariés recrutés par des entreprises espagnoles ou transférés en Espagne par des employeurs étrangers.
- Les dirigeants d’entreprise nommés pour gérer des sociétés espagnoles.
- Les entrepreneurs créant des entreprises innovantes en Espagne.
- Les professionnels hautement qualifiés travaillant pour des jeunes entreprises éligibles ou exerçant des activités qualifiées de formation, recherche, développement ou innovation.
Portugal : régime fiscal IFICI pour les professionnels hautement qualifiés
Le Portugal propose l’Incitation fiscale pour la recherche scientifique et l’innovation, l’IFICI. Il permet aux résidents de s’acquitter d’un impôt sur le revenu forfaitaire de 20 % sur les revenus éligibles issus d’un emploi salarié ou indépendant, au lieu des taux progressifs ordinaires allant jusqu’à 48 %.
Ce régime prévoit également des exonérations sur la plupart des revenus de source étrangère, notamment les dividendes, intérêts, revenus locatifs et plus-values. Les pensions étrangères et les revenus provenant de certaines juridictions figurant sur liste noire sont exclus de ces exonérations. Les avantages fiscaux sont accordés pour une durée maximale de 10 ans[12]Source : Diário da República — Article 58-A du Statut des avantages fiscaux.
Pour être éligibles, les demandeurs doivent remplir trois conditions principales :
- Devenir résidents fiscaux portugais après ne pas l’avoir été au cours des 5 années précédentes.
- Travailler dans un domaine éligible, comme la recherche scientifique, l’enseignement supérieur, la technologie ou l’innovation, ou occuper un poste qualifié dans une jeune entreprise ou société éligible.
- Ne pas avoir bénéficié de l’ancien régime RNH, de l’IFICI ou de certaines autres incitations fiscales.
Pays-Bas : décision de rescrit à 30 % pour les travailleurs étrangers qualifiés
Les Pays-Bas proposent la décision à 30 %, qui permet aux salariés étrangers de percevoir jusqu’à 30 % de leur salaire exonéré d’impôt[13]Source : Administration fiscale des Pays-Bas — Régime pour expatriés. Le solde du revenu est soumis à l’impôt sur le revenu néerlandais ordinaire. En 2026, cet avantage s’applique aux salaires annuels allant jusqu’à 262 000 €, permettant un versement exonéré maximal de 78 600 €.
Pour être éligibles à la règle des 30 %, les demandeurs doivent remplir les conditions suivantes :
- Emploi : être recruté depuis l’étranger ou transféré auprès d’un employeur néerlandais.
- Résidence antérieure : avoir résidé à plus de 150 km de la frontière néerlandaise pendant au moins 16 des 24 mois précédant le début de l’activité.
- Salaire minimum : percevoir un salaire imposable annuel supérieur à 48 013 € en 2026. Le seuil est fixé à 36 497 € pour les salariés de moins de 30 ans titulaires d’un diplôme de master éligible.
Cet avantage est accordé pour une durée maximale de 5 ans. À compter du 1er janvier 2027, la part maximale exonérée d’impôt passera à 27 % pour la plupart des salariés ayant commencé à bénéficier du dispositif en 2024 ou ultérieurement. Les personnes ayant commencé avant 2024 conserve le taux de 30 % en vertu de dispositions transitoires.
Plus de 10 000 investisseurs nous font confiance
Réglez vos obligations fiscales avant que cela ne devienne un problème
Comment conserver sa résidence fiscale hors de l’UE après être devenu citoyen européen : les éléments clés à connaître
Dans la plupart des pays de l’UE, la citoyenneté par naturalisation exige plusieurs années de résidence[14]Source : Commission européenne — Naturalisation et citoyenneté dans un pays de l’UE. Les demandeurs peuvent devoir vivre dans le pays, y maintenir un domicile permanent et démontrer des liens personnels ou économiques. Par conséquent, ils deviennent souvent résidents fiscaux au cours de la procédure de naturalisation.
Une fois la citoyenneté accordée, il est possible de s’installer à l’étranger et d’établir sa résidence fiscale dans un autre pays sans perdre son passeport européen. Le déménagement doit être réel : le simple fait d’obtenir un permis de résidence étranger ou de passer moins de 183 jours dans l’UE ne suffit pas nécessairement pour mettre fin à une résidence fiscale existante.
Conditions pour maintenir une résidence fiscale hors de l’UE
Pour demeurer résident fiscal hors de l’UE, il faut respecter la législation fiscale de son pays de résidence ainsi que celle de tout pays de l’UE avec lequel on maintient des liens significatifs.
Trois facteurs sont particulièrement importants :
- Présence physique. Passer suffisamment de temps dans le pays non membre de l’UE pour satisfaire à ses exigences de résidence fiscale, tout en surveillant le décompte des jours passés dans les pays pertinents de l’UE.
- Centre des intérêts vitaux. Maintenir de véritables liens personnels et économiques à l’étranger, tels qu’un domicile permanent, la résidence de la famille, des activités professionnelles ou commerciales.
- Résidence fiscale documentée. Obtenir un certificat de résidence fiscale lorsque cela est possible et conserver des pièces justificatives attestant du lieu effectif de résidence.
Documents prouvant la résidence fiscale hors de l’UE
Les personnes qui s’installent hors de l’UE doivent conserver des justificatifs prouvant le lieu où elles vivent et exercent réellement leurs activités. Les preuves utiles comprennent :
- Un certificat de résidence fiscale délivré par l’administration fiscale compétente du pays non membre de l’UE.
- Des justificatifs de déplacement, notamment les tampons de passeport, les billets d’avion et les relevés d’entrée et de sortie.
- Un justificatif de domicile, tel qu’un titre de propriété, un contrat de location ou des factures de services publics.
- Des documents professionnels ou commerciaux confirmant le lieu d’exercice des activités professionnelles.
- Des preuves de liens personnels et financiers, notamment la résidence de la famille, les arrangements bancaires et les déclarations fiscales locales.
Ces documents permettent de répondre aux questions des administrations fiscales, en particulier lorsqu’une personne possède des biens immobiliers, perçoit des revenus ou passe un temps considérable dans plusieurs pays.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
Conserver une résidence fiscale hors de l’UE ne signifie pas échapper à tous les impôts dans l’UE. Les revenus provenant de biens immobiliers, d’un emploi ou d’activités commerciales dans l’UE peuvent rester imposables dans l’État membre concerné. Toute résidence fiscale existante dans l’UE doit également être clôturée conformément au droit interne. Certains pays imposent une taxe de sortie sur certains actifs ou plus-values non réalisées lorsque des personnes transfèrent leur résidence fiscale à l’étranger. Les conventions de double imposition applicables doivent également être prises en compte.
Pays européens proposant la résidence par investissement et une voie vers la citoyenneté
Les ressortissants de pays non membres de l’UE ne peuvent plus obtenir directement la citoyenneté européenne par investissement, les anciens programmes de citoyenneté par investissement ayant été fermés pour des raisons de sécurité. À la place, les investisseurs peuvent obtenir un permis de résidence européen dans le cadre de programmes de Visa Doré et de résidence par investissement, avec la possibilité de demander la citoyenneté à l’avenir.
Les demandeurs doivent avoir plus de 18 ans, présenter un casier judiciaire vierge, prouver l’origine licite de leurs fonds d’investissement et réussir les vérifications diligentes. Les seuils d’investissement, l’éligibilité de la famille, les conditions d’obtention de la citoyenneté et les conséquences fiscales varient selon le pays.
Grèce
Le Visa Doré de la Grèce permet aux ressortissants de pays non membres de l’UE d’obtenir un permis de séjour renouvelable de 5 ans. Les investisseurs peuvent maintenir leur statut sans vivre en Grèce, à condition de conserver leurs actifs.
Options d’investissement. Le montant minimum débute à 250 000 € pour des biens immobiliers convertis en usage résidentiel ou des bâtiments historiques nécessitant une restauration. L’achat immobilier classique exige 400 000 € ou 800 000 €, selon l’emplacement. Les options alternatives incluent des obligations d’État, des fonds, des dépôts bancaires et des titres financiers.
Inclusion des membres de la famille. Une seule demande peut inclure le demandeur principal, son conjoint ou partenaire enregistré, ses enfants non mariés de moins de 21 ans et les parents des deux conjoints.
Voie vers la citoyenneté. Les titulaires du Visa Doré peuvent demander la citoyenneté grecque après 7 ans de résidence légale et continue. Les demandeurs doivent vivre réellement en Grèce et démontrer qu’il s’agit de leur résidence principale. Ils doivent également prouver leur maîtrise de la langue grecque au niveau B1, réussir un examen portant sur l’histoire, la géographie, la culture et les institutions politiques grecques, et démontrer leur intégration sociale et économique[15]Source : Gouvernement grec — Certificat d’aptitude aux connaissances pour les examens de naturalisation.
Exposition à la résidence fiscale. Les personnes sollicitant la citoyenneté par naturalisation deviendront résidents fiscaux grecs, car elles doivent établir une résidence réelle dans le pays. Les résidents fiscaux grecs sont imposés sur leurs revenus mondiaux, bien qu’ils puissent bénéficier du régime spécial non-dom, qui prévoit un impôt forfaitaire annuel de 100 000 € sur les revenus de source étrangère.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré de la Grèce
Portugal
Le Visa Doré du Portugal accorde aux ressortissants non membres de l’UE un permis de séjour renouvelable par investissement. Pour maintenir leur statut, les titulaires doivent passer 7 jours au Portugal au cours de l’année.
Options d’investissement. La contribution minimale commence à 250 000 € pour des projets soutenant les arts ou le patrimoine culturel portugais, réduite à 200 000 € dans les zones à faible densité. D’autres voies incluent les fonds d’investissement, la recherche scientifique et le développement d’entreprises, nécessitant 500 000 €.
Inclusion des membres de la famille. La demande peut inclure le conjoint du demandeur principal ou son partenaire reconnu, les enfants non mariés de moins de 25 ans et les parents financièrement dépendants de l’un ou l’autre des conjoints.
Voie vers la citoyenneté. En vertu de la loi sur la nationalité en vigueur depuis mai 2026, les titulaires d’un Visa Doré peuvent demander la citoyenneté portugaise après 7 ans de résidence légale pour les ressortissants de pays lusophones, ou 10 ans pour les autres nationalités. Les demandeurs doivent démontrer leur maîtrise de la langue portugaise ainsi que leurs connaissances de l’histoire, de la culture et des institutions civiques du pays[16]Source : Diário da República — Loi sur la nationalité portugaise, article 6, modifiée en 2026.
La nouvelle loi ne précise pas de durée minimale de séjour pour l’obtention de la citoyenneté, mais met davantage l’accent sur les liens réels avec le Portugal. Les demandeurs peuvent donc devoir prouver des liens plus étroits avec le pays, potentiellement par le biais de périodes de présence physique plus longues.
Exposition à la résidence fiscale. Les personnes deviennent résidents fiscaux portugais après avoir passé plus de 183 jours au Portugal au cours d’une période de 12 mois concernée ou si elles y maintiennent un logement destiné à être leur résidence habituelle. Les résidents fiscaux portugais sont imposés sur leurs revenus mondiaux, bien que les professionnels éligibles puissent bénéficier du régime IFICI.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré du Portugal
Chypre
Le programme de résidence permanente par investissement à Chypre permet aux ressortissants non membres de l’UE d’obtenir la résidence permanente dès le départ. Ce statut n’a pas de date d’expiration. Pour conserver leurs droits, les titulaires d’un permis doivent seulement se rendre à Chypre au moins une fois tous les 2 ans.
Options d’investissement. Un montant minimum de 300 000 € est requis. Les demandeurs peuvent choisir entre un bien immobilier résidentiel neuf, de l’immobilier commercial, des actions de sociétés basées à Chypre ou des fonds d’investissement. Ils doivent également prouver un revenu annuel stable d’au moins 50 000 €, des revenus supplémentaires étant exigés pour les membres de la famille.
Inclusion des membres de la famille. Le conjoint et les enfants de moins de 18 ans peuvent être inclus dans la demande. Les enfants non mariés et financièrement dépendants âgés de 18 à 25 ans qui étudient dans des universités à l’étranger peuvent également être éligibles.
Voie vers la citoyenneté. La citoyenneté chypriote devient accessible après 8 ans de résidence légale sur une période de 11 ans. Les 12 derniers mois précédant la demande doivent être passés en continu à Chypre, des absences allant jusqu’à 90 jours étant autorisées.
La naturalisation exige également la maîtrise du grec au niveau B1, des connaissances de la vie politique et sociale de Chypre, une stabilité financière, un logement adapté et un casier judiciaire vierge. Les demandeurs doivent démontrer leur intention de continuer à résider sur l’île[17]Source : Ministère de l’Intérieur de Chypre — Acquisition de la citoyenneté chypriote par naturalisation.
Exposition à la résidence fiscale. Les personnes qui sollicitent la citoyenneté chypriote deviendront résidents fiscaux en raison des exigences de résidence physique. Leurs revenus mondiaux deviennent soumis à l’imposition chypriote, avec des taux allant jusqu’à 35 % sur les revenus d’emploi et d’affaires. Les personnes éligibles peuvent conserver les avantages fiscaux des non-domiciliés tout en vivant à Chypre et en poursuivant la citoyenneté, à condition de remplir les conditions de domicile.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la résidence permanente de Chypre
Italie
Le programme de visa investisseur Italie offre aux ressortissants non membres de l’UE un permis de séjour de 2 ans, avec la possibilité de le renouveler pour des périodes successives de 3 ans. Le programme ne comporte aucune exigence fixe de séjour minimum.
Options d’investissement. La voie la plus accessible exige 250 000 € dans une startup innovante italienne. Les demandeurs peuvent alternativement apporter 500 000 € à une entreprise italienne, faire un don de 1 million d’euros à une initiative philanthropique ou acheter 2 millions d’euros d’obligations d’État italiennes.
Inclusion des membres de la famille. Le conjoint, les enfants mineurs, les enfants adultes souffrant d’un handicap grave et les parents à charge peuvent rejoindre le demandeur principal.
Voie vers la citoyenneté. La naturalisation est possible après 10 ans de résidence légale et continue en Italie. Les candidats doivent démontrer un niveau d’italien B1, des revenus suffisants, un casier judiciaire vierge et une vie établie dans le pays[18]Source : Ministero dell’Interno — Guide de la citoyenneté italienne.
Exposition à la résidence fiscale. S’installer en Italie dans le but d’obtenir la citoyenneté déclenchera la résidence fiscale italienne, intégrant les revenus mondiaux dans le système fiscal du pays. Les personnes éligibles au régime spécial italien peuvent s’acquitter d’un montant annuel de 300 000 € sur leurs revenus de source étrangère pendant une durée maximale de 15 ans.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré de l'Italie
Lettonie
Le Visa Doré de la Lettonie donne accès aux citoyens non membres de l’UE à un permis de séjour renouvelable d’une durée maximale de 5 ans. Les titulaires d’un permis ne sont pas tenus de passer un nombre minimum de jours en Lettonie chaque année.
Options d’investissement. Le programme propose deux options d’investissement : apporter au moins 50 000 € au capital social d’une entreprise lettonne éligible ou investir au moins 150 000 € dans un fonds d’investissement alternatif d’État.
Inclusion des membres de la famille. Les droits de résidence peuvent être étendus au conjoint du demandeur et à ses enfants de moins de 18 ans.
Voie vers la citoyenneté. Le parcours vers un passeport letton prend au moins 10 ans : 5 ans de résidence avant d’obtenir la résidence permanente, suivis de 5 ans sous le statut de résident permanent. Les demandeurs doivent démontrer leur maîtrise de la langue lettonne, leur connaissance de la Constitution, de l’histoire, de la culture et de l’hymne national, ainsi qu’une source de revenus légale. Ils doivent également satisfaire aux exigences relatives au casier judiciaire[19]Source : Bureau de la citoyenneté et des affaires de migration de Lettonie — Naturalisation.
La Lettonie autorise la double citoyenneté avec les pays de l’UE, de l’OTAN et de l’AELE, ainsi qu’avec l’Australie, le Brésil et la Nouvelle-Zélande. Les ressortissants d’autres pays doivent renoncer à leur citoyenneté antérieure lors de leur naturalisation.
Exposition à la résidence fiscale. S’installer en Lettonie en vue d’obtenir la citoyenneté entraînera la résidence fiscale lettonne. Les résidents fiscaux sont redevables de l’impôt sur leurs revenus mondiaux, sous réserve des dispositions conventionnelles applicables.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Visa Doré de la Lettonie
Malte
Malte propose deux voies de résidence par investissement offrant des avantages différents. Le Malta Permanent Residence Programme, MPRP, accorde une résidence à vie sans exigence de séjour minimum. Le Malta Global Residence Programme, GRP, associe des droits de résidence à une fiscalité préférentielle. Les participants au GRP ne doivent pas passer plus de 183 jours par an dans un autre pays.
Options d’investissement. Les deux programmes exigent des demandeurs qu’ils louent ou achètent un bien immobilier et s’acquittent de frais et contributions supplémentaires.
Coût total des programmes d’investissement à Malte
Inclusion des membres de la famille. Les deux voies permettent aux demandeurs d’inclure leur conjoint ou partenaire, leurs enfants, leurs parents et leurs grands-parents, sous réserve de remplir les conditions de dépendance. La principale différence concerne les enfants adultes : le MPRP accepte les enfants éligibles de moins de 29 ans, tandis que le GRP couvre ceux de moins de 25 ans.
Exposition à la résidence fiscale. Passer plus de 183 jours par an à Malte établit la résidence fiscale. L’étendue de l’imposition dépend toutefois du statut de domicile. Les résidents domiciliés à Malte sont imposés sur leurs revenus mondiaux. Les résidents non domiciliés ne paient des impôts que sur les revenus de source maltaise et les revenus étrangers transférés dans le pays ; les plus-values étrangères restent exonérées d’impôt maltais, même lorsqu’elles sont transférées à Malte.

Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité au Malta Global Residence Programme
Le GRP offre un avantage fiscal plus direct : les revenus étrangers transférés à Malte sont imposés à 15 %, sous réserve d’un impôt annuel minimum obligatoire de 15 000 €. Il est déjà inclus dans les estimations des coûts minimaux du programme ci-dessus. Les revenus étrangers conservés à l’étranger et les plus-values étrangères sont exonérés de l’impôt maltais, tandis que les revenus de source maltaise sont imposés séparément.
L’obtention du statut GRP ne fait pas automatiquement d’une personne un résident fiscal maltais. La résidence fiscale dépend de sa situation réelle, notamment de sa présence physique et de ses liens personnels.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
À compter du 1er janvier 2027, le GRP sera remplacé par l’Individual Tax Programme. Le montant minimum pour l’achat d’un bien immobilier passera à 700 000 €, le loyer annuel à 14 000 € et l’impôt annuel minimum à 35 000 €. Les demandeurs dont les documents seront reçus avant le 31 décembre 2026 pourront conserver les conditions précédentes jusqu’à la fin de l’année 2031. Le MPRP n’est pas affecté.
Quelles sont les voies alternatives vers la résidence et la citoyenneté dans l’UE ?
L’investissement n’est pas le seul moyen d’obtenir la résidence dans l’UE et, à terme, la citoyenneté. Du télétravail aux revenus passifs, en passant par l’emploi, les études et le regroupement familial, plusieurs voies permettent aux ressortissants de pays non membres de l’UE de s’installer en Europe et de solliciter la naturalisation. Chacune comporte ses propres conditions de résidence et ses conséquences fiscales potentielles.
Visas pour nomades digitaux
Les visas pour nomades digitaux permettent aux ressortissants non membres de l’UE de vivre en Europe tout en travaillant à distance pour des employeurs ou clients étrangers. Les demandeurs doivent satisfaire à des exigences de revenus minimaux et disposer d’un logement dans leur pays de destination. Le Portugal, l’Espagne et l’Italie proposent des parcours pouvant mener à terme à la citoyenneté européenne.
Le visa pour nomade numérique au Portugal exige un revenu mensuel d’au moins 3 680 € et une épargne de 11 040 €.
Le permis de séjour initial est valable 2 ans, un renouvellement de 3 ans étant possible pour les personnes ayant passé au moins 18 mois consécutifs ou 16 mois au total au Portugal. Au cours des 3 années suivantes, les titulaires doivent passer au moins 30 mois consécutifs ou 28 mois au total dans le pays pour pouvoir prétendre à un nouveau renouvellement ou à la résidence permanente.
Ces conditions de résidence établissent la résidence fiscale portugaise. Les nomades digitaux peuvent demander la citoyenneté après 7 à 10 ans de résidence légale, selon leur nationalité.
Le visa nomade digital Espagne exige un revenu d’au moins 2 849 € par mois. Il ne comporte aucune exigence fixe de séjour annuel minimum pour être maintenu, ce qui permet à ses titulaires de continuer à vivre à l’étranger. Les nomades digitaux qui passent la majeure partie de l’année dans le pays deviennent résidents fiscaux espagnols et peuvent bénéficier de la loi Beckham. Celle-ci impose les revenus de l’emploi à 24 % jusqu’à 600 000 € par an et à 47 % au-delà de ce seuil.
Le permis de séjour est délivré pour 3 ans et peut être prolongé de 2 ans. La résidence permanente nécessite 5 ans de résidence éligible, tandis que la citoyenneté devient accessible après 10 ans de résidence légale et continue.
Les personnes qui sollicitent la naturalisation doivent établir une résidence réelle en Espagne, réussir un examen de langue espagnole de niveau A2 et un test sur la culture et les lois espagnoles. Les demandeurs doivent également renoncer à leur nationalité antérieure, sauf exception.
Le visa pour nomade digital en Italie exige des demandeurs qu’ils gagnent au moins 28 000 € par an de source étrangère et justifient d’une épargne de 10 000 €.
Le permis de séjour est initialement valable 1 an, avec possibilité de prolongation pour 2 années supplémentaires. Les titulaires doivent démontrer une présence physique substantielle en Italie, supérieure à 183 jours par an, ce qui établit la résidence fiscale.
Après 5 ans de résidence, les nomades digitaux peuvent demander la résidence permanente. La citoyenneté nécessite 5 années supplémentaires, ce qui porte le total à 10 ans. Les demandeurs doivent maintenir une résidence réelle et faire preuve d’une maîtrise de la langue italienne au niveau B1.

Plus de 10 000 investisseurs nous font confiance
Comparer les visas de nomade numérique en un coup d'œil
Visas pour personnes financièrement indépendantes
Les visas pour personnes financièrement indépendantes offrent aux ressortissants non membres de l’UE la possibilité de vivre dans l’UE grâce à des revenus passifs, tels que des pensions de retraite, des revenus locatifs ou des rendements d’investissements. Les demandeurs doivent prouver qu’ils peuvent subvenir à leurs besoins et disposer d’un logement dans le pays de destination. Toute activité professionnelle ou commerciale active est interdite sous ces régimes de résidence.
Le visa D7 Portugal exige des revenus passifs d’au moins 920 € par mois. Les conditions de séjour sont identiques à celles appliquées aux nomades digitaux, avec une voie vers la citoyenneté après 7 ou 10 ans de résidence. Le respect de ces exigences fait des titulaires du visa D7 des résidents fiscaux portugais.
Les demandeurs du visa non lucratif Espagne doivent justifier d’au moins 28 800 € de revenus passifs annuels. Contrairement aux nomades digitaux, ils doivent passer plus de 183 jours par an en Espagne pour renouveler leur permis. Cela établit la résidence fiscale, sans accès à des régimes fiscaux préférentiels.
Le permis de résidence FIP en Grèce est accessible aux personnes percevant au moins 3 500 € par mois de revenus passifs ou détenant 126 000 € d’épargne. Le permis de séjour est valable 3 ans et peut être renouvelé, à condition que ses titulaires passent au moins 183 jours par an en Grèce.
Cette présence physique déclenche la résidence fiscale grecque. Les retraités éligibles peuvent bénéficier d’un taux d’imposition de 7 % sur leurs revenus de source étrangère, tandis que les personnes fortunées peuvent opter pour le régime de l’impôt forfaitaire de 100 000 € par an.
Plus de 10 000 investisseurs nous font confiance
Découvrez vos options de résidence dans l’UE en tant que personne financièrement indépendante
Programme Global Talent au Portugal
Le programme Global Talent Portugal offre la résidence à des professionnels expérimentés, des entrepreneurs et des innovateurs qui collaborent avec des universités portugaises dans le cadre de recherches, de mecenat ou d’activités académiques.
Les demandeurs doivent être titulaires d’au moins un diplôme de licence, posséder 3 à 5 ans d’expérience professionnelle, disposer de 15 000 € d’épargne, d’un logement et d’une assurance maladie. Les frais du programme débutent à 170 000 €.
Le permis de séjour initial est valable 2 ans, et les titulaires peuvent demander la citoyenneté portugaise après 7 ou 10 ans de résidence légale. Aucune exigence de séjour obligatoire n’est imposée.
Les participants qui deviennent résidents fiscaux portugais peuvent bénéficier du régime IFICI, à condition que leurs activités remplissent ses critères. Celui-ci prévoit un taux d’imposition de 20 % sur les revenus du travail ou de l’activité commerciale éligibles perçus au Portugal, ainsi que des exonérations sur la plupart des revenus de source étrangère pendant une durée maximale de 10 ans.
Emploi et Carte bleue européenne
Les 27 pays de l’UE proposent des permis de séjour fondés sur l’emploi pouvant mener à la citoyenneté. Les demandeurs doivent disposer d’une offre d’emploi, de qualifications adaptées et de revenus suffisants.
Les professionnels hautement qualifiés peuvent également obtenir une Carte bleue européenne, disponible dans 25 pays de l’UE. Le Danemark et l’Irlande proposent des programmes de permis de travail distincts. Les demandeurs de la Carte bleue doivent présenter une offre d’emploi, des qualifications reconnues et un salaire respectant les seuils nationaux.
Après plusieurs années de résidence légale, les salariés peuvent prétendre à la citoyenneté, sous réserve de remplir les conditions de langue, d’intégration et autres exigences de naturalisation. Vivre et travailler dans le pays établit la résidence fiscale, soumettant les revenus mondiaux à son système fiscal.
Études
Les 27 pays de l’UE proposent des permis de séjour pour les étudiants internationaux inscrits dans des établissements d’enseignement reconnus. Les demandeurs doivent présenter une preuve d’admission, des ressources financières suffisantes, un logement et une assurance maladie.
La résidence étudiante peut éventuellement mener à la citoyenneté, mais les diplômés doivent d’abord passer à un permis de travail ou un autre statut de résidence. La prise en compte des années d’études pour la naturalisation dépend des règles nationales.
Les étudiants qui passent la majeure partie de l’année dans leur pays d’accueil peuvent devenir résidents fiscaux, mais cela ne signifie pas automatiquement qu’ils doivent payer l’impôt sur le revenu. Le soutien financier des parents et les bourses d’études sont exonérés d’impôt, tandis que les revenus tirés d’un emploi ou d’autres sources peuvent être imposables.
Regroupement familial
Les 27 pays de l’UE proposent des voies de résidence pour les ressortissants non membres de l’UE rejoignant des membres de leur famille éligibles, notamment les conjoints, partenaires et enfants à charge. Les demandeurs doivent prouver leur lien de parenté et satisfaire aux exigences de logement et de ressources financières.
Le mariage avec un citoyen européen peut raccourcir considérablement le parcours vers la citoyenneté. En Espagne, par exemple, les conjoints de citoyens espagnols peuvent demander la naturalisation après seulement 1 an de résidence légale, à condition d’être mariés depuis au moins 1 an.
Le mariage n’accorde pas automatiquement la citoyenneté. Les demandeurs doivent toujours satisfaire aux conditions linguistiques, d’intégration, de casier judiciaire et à d’autres exigences légales.
La résidence fiscale dépend du lieu où le couple vit réellement, et non du mariage lui-même. Les personnes qui s’installent dans un pays de l’UE peuvent devenir résidents fiscaux et être soumises à l’imposition sur leurs revenus mondiaux.
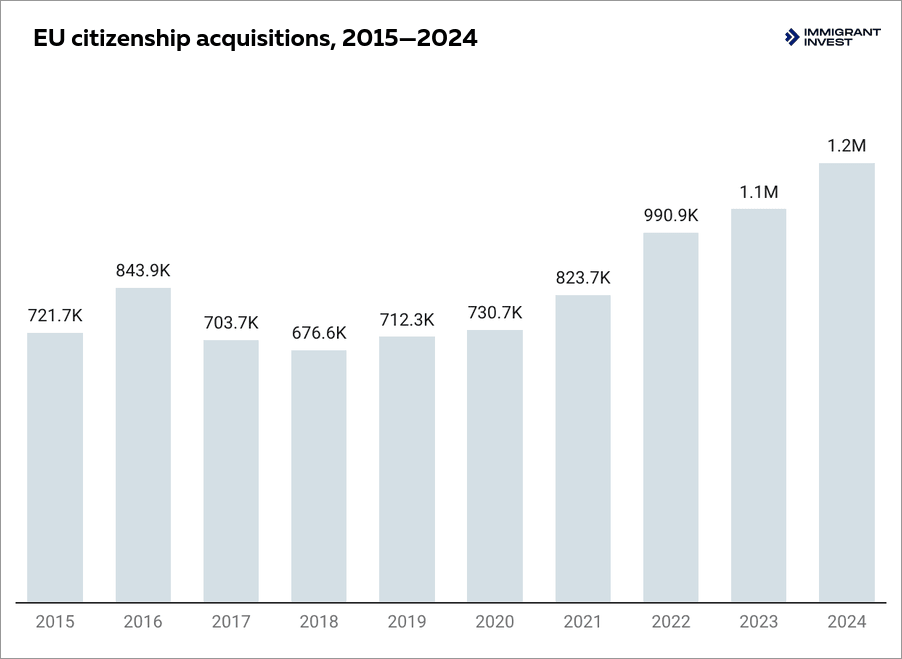
Les acquisitions de la citoyenneté européenne ont augmenté d’environ 63 % au cours de la dernière décennie, passant de 721 700 en 2015 à près de 1,18 million en 2024
Comment obtenir un Visa Doré, établir sa résidence fiscale et acquérir la citoyenneté européenne étape par étape
Obtenir un Visa Doré et, à terme, la citoyenneté européenne implique 10 étapes clés, du contrôle initial d’éligibilité à la naturalisation. D’après l’expérience d’Immigrant Invest, le traitement de la demande de permis de séjour peut prendre environ 3 mois en Lettonie et plus de 12 mois au Portugal. La citoyenneté nécessite plusieurs années supplémentaires, selon les règles de résidence et de naturalisation du pays.
Les demandeurs doivent également prendre en compte les conditions de résidence physique et les obligations fiscales, la seule détention d’un Visa Doré ne suffisant pas pour la naturalisation.
Réussir la vérification diligente préliminaire
Immigrant Invest évalue l’éligibilité du demandeur avant que des dépenses importantes ne soient engagées. Des spécialistes de la conformité examinent ses antécédents, son historique financier et l’origine de son capital afin d’identifier les risques potentiels. Cela permet de sélectionner un programme adapté et d’élaborer une stratégie de demande personnalisée.
Immigrant Invest évalue l’éligibilité du demandeur avant que des dépenses importantes ne soient engagées. Des spécialistes de la conformité examinent ses antécédents, son historique financier et l’origine de son capital afin d’identifier les risques potentiels. Cela permet de sélectionner un programme adapté et d’élaborer une stratégie de demande personnalisée.
Choisir le pays et l’option d’investissement
Le choix dépend du budget du demandeur, de ses objectifs à long terme et de ses projets de citoyenneté. Les options disponibles peuvent inclure des achats immobiliers, des fonds d’investissement, des obligations d’État ou des contributions à des entreprises. Immigrant Invest compare les programmes, évalue les conditions de naturalisation et aide à sélectionner les actifs.
Le choix dépend du budget du demandeur, de ses objectifs à long terme et de ses projets de citoyenneté. Les options disponibles peuvent inclure des achats immobiliers, des fonds d’investissement, des obligations d’État ou des contributions à des entreprises. Immigrant Invest compare les programmes, évalue les conditions de naturalisation et aide à sélectionner les actifs.
Rassemblement des documents
Les juristes préparent une liste personnalisée et organisent les documents nécessaires. Les pièces habituelles comprennent un passeport, un certificat de casier judiciaire vierge, des justificatifs de revenus et d’origine du capital, ainsi qu’une assurance maladie. La traduction, la législation notariale et l’apostille sont organisées si nécessaire.
Les juristes préparent une liste personnalisée et organisent les documents nécessaires. Les pièces habituelles comprennent un passeport, un certificat de casier judiciaire vierge, des justificatifs de revenus et d’origine du capital, ainsi qu’une assurance maladie. La traduction, la législation notariale et l’apostille sont organisées si nécessaire.
Respect de la condition d’investissement
Le demandeur réalise la transaction conformément au calendrier de paiement du programme. Certains pays exigent le versement de la totalité du montant avant le dépôt de la demande, tandis que d’autres autorisent des paiements échelonnés ou un investissement après une acceptation préliminaire.
Le demandeur réalise la transaction conformément au calendrier de paiement du programme. Certains pays exigent le versement de la totalité du montant avant le dépôt de la demande, tandis que d’autres autorisent des paiements échelonnés ou un investissement après une acceptation préliminaire.
Déposer une demande de Visa Doré
La demande complétée est soumise à l’autorité d’immigration compétente. Selon le pays, des juristes peuvent gérer la procédure en vertu d’une procuration. Une présence physique peut toutefois être requise pour la vérification de l’identité ou l’enregistrement des données biométriques.
La demande complétée est soumise à l’autorité d’immigration compétente. Selon le pays, des juristes peuvent gérer la procédure en vertu d’une procuration. Une présence physique peut toutefois être requise pour la vérification de l’identité ou l’enregistrement des données biométriques.
Réussir la vérification diligente gouvernementale
Les autorités examinent la situation financière du demandeur, l’origine de son capital et le respect des règles d’immigration. Les vérifications peuvent porter sur le casier judiciaire, les refus antérieurs de visa, les sanctions et d’autres risques potentiels. Des pièces justificatives supplémentaires peuvent être demandées avant qu’une décision ne soit prise.
Les autorités examinent la situation financière du demandeur, l’origine de son capital et le respect des règles d’immigration. Les vérifications peuvent porter sur le casier judiciaire, les refus antérieurs de visa, les sanctions et d’autres risques potentiels. Des pièces justificatives supplémentaires peuvent être demandées avant qu’une décision ne soit prise.
Obtenir la carte de séjour
Après acceptation et respect des conditions du programme, le demandeur fournit ses données biométriques si nécessaire. La carte de séjour est ensuite délivrée, les modalités de retrait dépendant du pays.
Après acceptation et respect des conditions du programme, le demandeur fournit ses données biométriques si nécessaire. La carte de séjour est ensuite délivrée, les modalités de retrait dépendant du pays.
Maintenir et renouveler le statut de résidence
Les permis de séjour sont valables de 2 à 5 ans, tandis que certains programmes accordent immédiatement la résidence permanente. Le renouvellement exige le maintien de l’investissement et le respect continu des conditions du programme.
Les demandeurs qui envisagent la naturalisation doivent également satisfaire aux exigences du pays relatives à la résidence légale continue, ce qui implique une présence physique substantielle plutôt que des visites occasionnelles.
Les permis de séjour sont valables de 2 à 5 ans, tandis que certains programmes accordent immédiatement la résidence permanente. Le renouvellement exige le maintien de l’investissement et le respect continu des conditions du programme.
Les demandeurs qui envisagent la naturalisation doivent également satisfaire aux exigences du pays relatives à la résidence légale continue, ce qui implique une présence physique substantielle plutôt que des visites occasionnelles.
Établir et gérer sa résidence fiscale
Les investisseurs qui sollicitent la citoyenneté par naturalisation devront établir une résidence réelle dans le pays, ce qui déclenche souvent la résidence fiscale. Cela peut résulter d’une présence physique, du maintien d’un domicile permanent ou du développement de liens personnels et économiques significatifs.
Avant de s’installer, les demandeurs doivent examiner les règles applicables à la clôture de leur résidence fiscale antérieure, évaluer les avantages fiscaux disponibles et préparer la documentation nécessaire pour prouver leur statut fiscal.
Les investisseurs qui sollicitent la citoyenneté par naturalisation devront établir une résidence réelle dans le pays, ce qui déclenche souvent la résidence fiscale. Cela peut résulter d’une présence physique, du maintien d’un domicile permanent ou du développement de liens personnels et économiques significatifs.
Avant de s’installer, les demandeurs doivent examiner les règles applicables à la clôture de leur résidence fiscale antérieure, évaluer les avantages fiscaux disponibles et préparer la documentation nécessaire pour prouver leur statut fiscal.
Demander la citoyenneté par naturalisation
Après avoir accompli la durée de résidence requise, les investisseurs peuvent demander la citoyenneté. Une fois la demande acceptée, le demandeur prête le serment ou accomplit les formalités requises et peut obtenir ses documents de citoyenneté et demander un passeport européen.
Après avoir accompli la durée de résidence requise, les investisseurs peuvent demander la citoyenneté. Une fois la demande acceptée, le demandeur prête le serment ou accomplit les formalités requises et peut obtenir ses documents de citoyenneté et demander un passeport européen.
Risques et pièges dans la planification fiscale et de résidence au sein de l’UE
Les risques les plus importants en matière de planification de résidence, de fiscalité et de citoyenneté dans l’UE proviennent souvent du non-respect d’exigences légales essentielles. Une mauvaise compréhension des obligations fiscales, le non-respect des délais de demande ou le manquement aux conditions de résidence physique peuvent entraîner des coûts inattendus, le rejet des demandes ou des retards dans l’obtention de la citoyenneté.
Confondre résidence, résidence fiscale et citoyenneté
Un permis de séjour ne fait pas automatiquement de son titulaire un résident fiscal et ne garantit pas la citoyenneté future. Chaque statut obéit à des conditions distinctes.
Par exemple, les titulaires du Visa Doré de la Grèce peuvent maintenir leur permis sans vivre dans le pays, mais l’obtention de la citoyenneté exige une résidence réelle. Passer un temps considérable en Grèce peut également déclencher la résidence fiscale, soumettant les revenus mondiaux au système fiscal grec.
Avant de choisir un programme, les investisseurs doivent vérifier trois éléments : comment maintenir la résidence, quelles sont les conditions requises pour la naturalisation et quand débutent les obligations fiscales locales.
Ne pas mettre fin à sa résidence fiscale antérieure
Établir sa résidence fiscale dans un nouveau pays ne met pas automatiquement fin à la résidence fiscale dans le pays précédent. Une personne peut continuer à remplir les critères nationaux de résidence au travers d’un domicile permanent, de liens familiaux ou d’intérêts commerciaux.
Cela peut entraîner une double résidence fiscale, des obligations déclaratives supplémentaires et un risque de double imposition. Avant de déménager, les investisseurs doivent vérifier les conditions de sortie de leur pays actuel, documenter leur installation et déterminer si des taxes de sortie s’appliquent.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
Les pays de l’UE ont conclu des conventions de double imposition avec d’autres juridictions. Ces accords permettent de déterminer quel pays est en droit d’imposer certains types de revenus et prévoient des mécanismes pour éviter que les mêmes revenus ne soient imposés deux fois.
Selon la convention applicable, les personnes physiques peuvent bénéficier d’exonérations fiscales ou de crédits d’impôt pour les impôts déjà acquittés à l’étranger. L’examen de la convention pertinente constitue donc une étape essentielle de la planification d’un déménagement international.
Échange automatique d’informations financières
Vivre hors de l’UE ou détenir des comptes à l’étranger ne met pas nécessairement les informations financières hors de portée des administrations fiscales européennes. Les pays échangent des informations d’ordre fiscal au travers de systèmes internationaux de déclaration, aidant ainsi les autorités à vérifier les revenus transfrontaliers et les actifs financiers.
Deux cadres sont particulièrement importants :
- Norme commune de déclaration (CRS). Développée par l’OCDE, elle exige des institutions financières participantes qu’elles identifient la résidence fiscale des titulaires de comptes et communiquent des informations telles que les soldes de comptes, les intérêts et les dividendes. Les administrations fiscales échangent ensuite annuellement les informations pertinentes avec les pays participants[20]Source : OCDE — Norme commune de déclaration.
- Directive relative à la coopération administrative (DAC). Ce cadre européen permet aux autorités fiscales des différents États membres de partager automatiquement des informations sur les revenus et les comptes financiers des contribuables. Sa dernière extension, DAC8, couvre également les transactions sur crypto-actifs, permettant aux autorités de suivre plus facilement les activités imposables en cryptomonnaies à travers les frontières[21]Source : Commission européenne — DAC8.
La transmission des données financières est basée sur la résidence fiscale, et non sur la citoyenneté. La détention d’un passeport ou d’un permis de séjour européen ne détermine pas quel pays reçoit les informations. Les personnes doivent déclarer avec exactitude leur résidence fiscale auprès des institutions financières, y compris lorsqu’elle concerne plusieurs pays.
Pour éviter les divergences de déclaration et les sanctions fiscales potentielles, il convient d’assurer la cohérence entre les déclarations de résidence fiscale et la situation réelle, de déclarer les revenus et actifs étrangers lorsque cela est requis, et de mettre à jour ses coordonnées bancaires en cas de changement de résidence fiscale.
Négliger les risques fiscaux liés au télétravail
Un visa nomade digital autorise à vivre et à travailler à distance dans un pays donné, mais il ne donne pas automatiquement droit à des exonérations fiscales.
Les travailleurs à distance peuvent devenir résidents fiscaux là où ils vivent physiquement, même lorsque leur salaire provient d’un employeur étranger. Leurs activités pourraient également créer un établissement stable pour l’employeur, entraînant d’éventuelles obligations en matière d’impôt sur les sociétés et de déclaration dans le pays d’accueil.
Les investisseurs qui détiennent des entreprises ou travaillent à l’échelle internationale doivent donc évaluer leur exposition fiscale personnelle et sociale avant de s’installer.
Manquer les délais pour les régimes fiscaux préférentiels
Les avantages fiscaux spéciaux ne sont pas toujours accordés automatiquement lorsqu’une personne devient résidente. Beaucoup exigent une demande distincte dans un délai précis.
Par exemple, le régime non-dom de la Grèce exige le dépôt d’une demande avant le 31 mars de l’année fiscale concernée. En Italie, les personnes qui deviennent résidents fiscaux en 2026 doivent opter pour le régime d’impôt forfaitaire avant la date limite de dépôt de leur déclaration de revenus de 2026, généralement le 31 octobre 2027.
Le non-respect d’un délai de demande peut entraîner la perte du traitement préférentiel pour l’année fiscale visée. Les investisseurs doivent évaluer leur éligibilité et préparer la documentation requise avant leur installation plutôt qu’après l’établissement de leur résidence fiscale.
Documentation insuffisante et problèmes de conformité
Les autorités d’immigration, les banques et les administrations fiscales peuvent demander des preuves détaillées de la situation financière du demandeur, de ses sources de revenus et de l’historique de sa résidence.
Des documents incomplets sur l’origine du capital peuvent retarder une demande d’investissement ou conduire à un rejet. De même, des justificatifs de déplacement manquants ou des déclarations de résidence contradictoires peuvent compliquer l’évaluation fiscale. Des déclarations fiscales exactes et des pièces justificatives probantes sont donc essentielles.
Comment Immigrant Invest vous aide à planifier conjointement votre citoyenneté européenne et votre résidence fiscale
L’obtention de la résidence dans l’UE n’est qu’une partie du projet. Les investisseurs doivent également examiner la manière dont le programme choisi influence leur éligibilité future à la citoyenneté, leurs conditions de résidence physique et leurs obligations fiscales. Immigrant Invest aide à aligner ces décisions dès le départ, afin que ses clients puissent poursuivre leurs objectifs à long terme sans négliger d’importantes conséquences juridiques ou financières.
Nous travaillons dans le secteur de la migration d’investissement depuis 2006, accompagnant plus de 10 000 clients à travers le monde grâce à nos 11 bureaux. Nous associons une expertise en matière d’immigration, un département conformité interne et des réseaux professionnels locaux pour accompagner nos clients tout au long du processus.
Nos services comprennent :
- Sélection personnalisée des programmes. Comparaison des voies de résidence et de citoyenneté en fonction des objectifs du client, de son budget, de ses projets de déplacement et des conditions futures de naturalisation.
- Vérification diligente préliminaire. Examen des antécédents du demandeur et de l’origine de son capital afin d’identifier les risques potentiels avant de soumettre une demande.
- Accompagnement à l’investissement et aux documents. Aide aux investissements, préparation des documents, coordination des traductions et dépôt des demandes auprès des autorités compétentes.
- Coordination de la planification fiscale. Aide à la compréhension des implications en matière de résidence fiscale et mise en relation des clients avec des experts fiscaux pour évaluer leurs obligations, les conventions de double imposition et les régimes préférentiels.
- Assistance continue. Suivi des renouvellements de permis de séjour, des exigences de conformité et des demandes ultérieures de citoyenneté le cas échéant.
Immigrant Invest n’est pas un cabinet de conseil fiscal et ne remplace pas un conseil fiscal indépendant et réglementé. Notre rôle est de coordonner la planification de l’immigration avec des spécialistes en fiscalité qualifiés, en aidant les clients à traiter les questions fiscales avant leur installation et à aligner les procédures et délais pertinents.
Points clés à retenir : ce qui change réellement lorsque vous devenez citoyen européen
- La citoyenneté européenne ne crée pas automatiquement d’obligations fiscales. La citoyenneté et la résidence fiscale sont régies par des règles juridiques distinctes.
- Les taux de l’impôt sur le revenu des personnes physiques varient considérablement entre les pays de l’UE. Certains pays appliquent des taux forfaitaires, le plus bas étant de 10 % en Bulgarie, tandis que d’autres utilisent des barèmes d’imposition progressifs atteignant environ 60 % au Danemark.
- Les régimes fiscaux spéciaux en Italie, en Grèce, en Espagne, à Chypre et à Malte peuvent réduire les charges fiscales grâce à des versements annuels fixes, des taux préférentiels ou des exonérations.
- Le CRS et la DAC permettent l’échange automatique d’informations financières entre les administrations fiscales participantes, indépendamment de la citoyenneté.
- La citoyenneté européenne peut être obtenue par naturalisation après une période de résidence fondée sur un emploi, des études, le regroupement familial, des visas pour nomades digitaux ou personnes financièrement indépendantes, ou des programmes d’investissement.
- Les citoyens européens peuvent conserver leur résidence fiscale hors de l’UE s’ils respectent les règles nationales applicables, établissent de véritables liens personnels et économiques à l’étranger et conservent les pièces justificatives.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise internationale de 15 ans — prenez rendez-vous avec nos experts en programmes d’investissement.