Malte reste l’un des rares pays de l’espace Schengen où un véritable régime réservé aux personnes non domiciliées demeure accessible aux résidents éligibles.
Pour les entrepreneurs disposant de structures internationales, les investisseurs détenant des portefeuilles mondiaux, les family offices et les professionnels travaillant à distance, le cadre des non-domiciliés de Malte peut offrir une base d’implantation pérenne et pratique.
Ce guide explique son fonctionnement concret : éligibilité, mécanismes fiscaux, conformité, articulation avec les voies de résidence, pièges essentiels à éviter et comparaison de Malte avec d’autres juridictions.
En quoi consiste le régime fiscal des non-domiciliés à Malte ?
Le régime non-dom de Malte est un système basé sur le principe de la remise (remittance basis) qui s’applique aux personnes physiques qui sont résidents fiscaux à Malte sans y être domiciliées[1]Source : Income Tax Act — Chapitre 123 des lois de Malte. Dans ce cadre :
- les revenus de source maltaise sont imposés aux taux progressifs de 0 à 35 % ;
- les revenus de source étrangère ne sont imposés que s’ils sont remis à Malte ;
- les plus-values de source étrangère réalisées hors de Malte ne sont pas imposables, même si elles sont remises à Malte.
L’éligibilité dépend de l’établissement de la résidence fiscale à Malte. En pratique, cela correspond souvent à passer au moins 183 jours à Malte ou à y maintenir un logement permanent, tandis que le domicile d’origine de la personne reste situé en dehors de Malte.
Le régime des personnes non domiciliées peut convenir aux personnes fortunées, aux entrepreneurs, aux investisseurs et aux travailleurs à distance, sans les faire basculer dans une imposition mondiale intégrale. L’articulation avec les programmes de permis de séjour de Malte renforce cette position, notamment grâce au Malta Permanent Residence Programme.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la résidence permanente à Malte
Régime des non-domiciliés à Malte vs résidence fiscale et domicile
Le statut de non-domicilié à Malte repose sur deux concepts distincts : la résidence fiscale et le domicile. Le seuil clé est la résidence fiscale. Malte n’impose pas de règle stricte de 183 jours dans sa législation. Au contraire, une personne est considérée comme résidente dès lors que Malte constitue son lieu de vie habituel et que toute période passée à l’étranger reste courte sans rompre cette continuité.
Résidence fiscale
L’établissement de la résidence fiscale maltaise repose sur trois facteurs, chacun d’eux pouvant être déterminant :
- Présence physique. Un séjour de 183 jours ou plus au cours d’une année civile est généralement considéré comme établissant la résidence fiscale pour cette année.
- Foyer permanent et usage habituel. Un logement disponible à Malte et utilisé de manière habituelle peut étayer la résidence même avec moins de 183 jours de présence, en particulier lorsqu’il est combiné à d’autres liens.
- Centre des intérêts vitaux. Les liens personnels et économiques les plus forts — famille, activité professionnelle et patrimoine — peuvent l’emporter sur un simple décompte de jours. La résidence fiscale peut découler d’une présence régulière sur plusieurs années, même sans dépasser 183 jours au cours d’une année donnée[2]Source : MTCA — Résidence fiscale à Malte.
Un permis de séjour maltais ne crée pas automatiquement la résidence fiscale. Celle-ci dépend des liens réels de la personne avec Malte et non de son statut d’immigration. De même, une personne peut devenir résidente fiscale même sans permis de séjour si elle remplit les critères de résidence fiscale.
Domicile
Le domicile est distinct de la résidence fiscale. Il reflète le foyer juridique permanent d’une personne et est plus difficile à modifier que la résidence. Le droit maltais reconnaît deux principaux types de domicile : le domicile d’origine et le domicile de choix.
Le domicile d’origine est acquis à la naissance et suit le domicile du père à ce moment-là. Il se maintient automatiquement sauf s’il est remplacé par un domicile de choix.
Le domicile de choix ne survient que si deux éléments sont réunis : la présence physique dans la nouvelle juridiction et la volonté claire d’y résider de façon permanente et indéfinie. Cette intention doit être étayée par des preuves objectives, telles que :
- la propriété et l’utilisation à long terme d’un bien immobilier à titre de résidence principale ;
- le déménagement des membres de la famille proche ;
- la localisation des intérêts commerciaux et de la gestion patrimoniale ;
- les dispositions prises en matière de testaments et de planification successorale ;
- un comportement constant démontrant l’absence d’intention de retourner dans le précédent domicile.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Pour les personnes mobiles à l’échelle internationale, changer de domicile s’avère difficile en pratique. Même une résidence de longue durée à Malte peut ne pas suffire si des liens étroits subsistent ailleurs — par exemple une résidence principale à l’étranger, une entreprise active ou des membres de la famille proche installés hors de Malte. Ces facteurs témoignent souvent d’une intention de retour, rendant peu probable la reconnaissance d’un domicile de choix à Malte.
En conséquence, de nombreux résidents de longue durée conservent le statut de non-domicilié au sens fiscal maltais et sont donc plus susceptibles de bénéficier du régime de l’imposition sur la base des remises.
Pourquoi le régime des non-domiciliés à Malte est-il attractif pour les contribuables internationaux ?
Le régime des non-domiciliés à Malte séduit les personnes mobiles à l’échelle internationale car il permet au patrimoine étranger de rester hors du champ d’imposition maltais, tout en conservant une fiscalité locale prévisible. Les avantages majeurs sont d’ordre pratique et structurel, et ne se résument pas aux seuls taux d’imposition affichés.
1. Pas d’impôt sur les revenus et plus-values d’origine étrangère conservés à l’étranger
Le régime des non-domiciliés à Malte n’impose les revenus de source maltaise et les revenus de source étrangère que dans la mesure où ils sont reçus à Malte. Les plus-values d’origine étrangère réalisées hors de Malte ne sont pas soumises à l’impôt maltais, même si elles sont rapatriées à Malte.
2. Protection des revenus de source étrangère
Les revenus de source étrangère qui restent hors de Malte et ne s’y trouvent pas rapatriés ne sont pas soumis à l’impôt maltais. Cela permet aux personnes physiques de détenir des portefeuilles d’investissement internationaux, des sociétés et des structures patrimoniales sans basculer automatiquement dans une imposition mondiale intégrale.
En pratique, cela crée une séparation claire entre les revenus imposables liés à Malte et les actifs détenus à l’étranger, ce qui peut réduire sensiblement la pression fiscale globale par rapport aux systèmes de résidence à forte fiscalité.
3. Maîtrise des rapatriements de fonds
La taxation sur la base du rapatriement à Malte permet de contrôler la matière imposable qui entre dans l’assiette fiscale maltaise et le moment de son intégration. En pratique, cela repose sur une séparation des comptes, une traçabilité rigoureuse entre capital et revenus, ainsi qu’une gestion méthodique des flux de trésorerie.
Cette souplesse est particulièrement adaptée aux fondateurs qui perçoivent des dividendes, aux investisseurs qui rééquilibrent des portefeuilles pluri-juridictionnels et aux retraités qui effectuent des retraits ciblés sur des pensions ou comptes de courtage étrangers.
4. Interaction avec le réseau de conventions fiscales de Malte
Malte dispose de 74 conventions de double imposition couvrant des juridictions clés telles que le Royaume-Uni, les États-Unis, le Canada, l’Australie, Singapour, la Suisse, la Chine, les Émirats arabes unis et la plupart des grandes économies européennes[3]Source : OCDE — Conventions fiscales de Malte.
Les conventions fiscales prévoient des allègements de retenue à la source, des mécanismes de crédit d’impôt, des règles de départage de résidence fondées sur le modèle de convention de l’OCDE et des procédures d’accord amiable. Combiné au statut de non-domicilié, ce réseau favorise la structuration transfrontalière et limite les risques de double imposition.
5. Intégration dans la planification successorale
Malte ne prélève pas d’impôt traditionnel sur les successions ou les mutations à titre gratuit et n’applique pas d’impôt sur la fortune nette. Cela simplifie la détention de patrimoine à long terme et la planification successorale, en particulier lorsque les actifs stratégiques sont situés à l’étranger[4]Source : Income Tax Act — Chapitre 364 des lois de Malte.
Parallèlement, les actifs situés à Malte — en particulier les biens immobiliers — peuvent être soumis au droit de timbre maltais selon les règles locales de transfert. Pour cette raison, les actifs maltais sont fréquemment détenus séparément des avoirs étrangers afin de gérer l’exposition aux droits locaux.
6. Adéquation avec les voies d’accès à la résidence
Les voies d’accès à la résidence à Malte sont fréquemment combinées à la planification fiscale pour les non-domiciliés. Pour les titulaires de permis éligibles, ce statut facilite les déplacements à travers les 29 pays de l’espace Schengen, ce qui s’avère précieux pour les entrepreneurs, investisseurs et professionnels à distance opérant à l’international.

L’anglais étant une langue officielle utilisée dans les affaires juridiques et fiscales, Malte est une destination fonctionnelle pour la planification transfrontalière
Quelles sont les règles d’imposition pour les résidents non domiciliés à Malte ?
L’imposition des résidents non domiciliés à Malte est régie par des règles légales spécifiques déterminant le traitement des revenus maltais et étrangers.
Revenus de source maltaise : entièrement imposables
Sous le régime d’imposition fondé sur le rapatriement, l’ensemble des revenus générés à Malte est imposable, quel que soit le lieu de leur perception. L’impôt sur le revenu est prélevé selon des taux progressifs qui varient selon la situation familiale.
Les barèmes réservés aux parents s’appliquent lorsqu’une personne physique a la garde d’un enfant ou verse une pension alimentaire pour cet enfant. L’enfant doit être âgé de moins de 18 ans, ou être âgé de 18 à 23 ans et suivre des études à temps plein. Le statut d’emploi de l’enfant n’affecte pas l’éligibilité[5]Source : PwC — Impôt sur le revenu des personnes physiques à Malte.
Barèmes progressifs de l’impôt sur le revenu à Malte

Revenus de source étrangère : base du rapatriement
Sous le régime fiscal des non-domiciliés à Malte, les revenus de source étrangère ne sont imposables que dans la mesure où ils sont rapatriés à Malte. Si les revenus étrangers restent en dehors de Malte et ne sont pas introduits dans le pays, ils ne sont pas soumis à l’impôt maltais[6]Source : MTCA — L’imposition des personnes physiques sur la base du rapatriement selon la loi relative à l’impôt sur le revenu.
Les revenus de source étrangère comprennent :
- les revenus d’emploi versés par un employeur étranger hors de Malte ;
- les dividendes provenant de sociétés étrangères ;
- les intérêts perçus sur des comptes bancaires ou obligations à l’étranger ;
- les revenus locatifs issus de biens immobiliers situés à l’étranger ;
- les plus-values réalisées lors de la cession d’actifs étrangers ;
- les pensions versées par des organismes de retraite étrangers.
Un revenu est considéré comme reçu à Malte si :
- il est versé au bénéficiaire à Malte ;
- ou s’il est versé sur un compte à l’étranger puis transféré ultérieurement à Malte.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Les fonds transférés à Malte pour subvenir aux dépenses quotidiennes sont généralement traités comme des revenus imposables, à moins de prouver qu’ils proviennent du capital. Les mouvements de capital, tels qu’un héritage ou le produit de la vente d’un actif, ne sont pas imposés du seul fait de leur transfert à Malte, mais leur origine doit être clairement justifiée.
Traitement des plus-values
Les plus-values issues de la cession d’actifs situés à Malte — y compris les biens immobiliers, les actifs professionnels ou les titres maltais — sont imposables selon les barèmes progressifs de l’impôt sur le revenu.
À l’inverse, les plus-values réalisées hors de Malte ne sont pas soumises à l’impôt maltais dans le cadre de l’imposition sur la base des remises, même si les fonds sont rapatriés à Malte. Cette distinction est fondamentale : un non-domicilié peut réaliser des plus-values sur des actions étrangères, de l’immobilier ou d’autres investissements et transférer ces sommes à Malte sans déclencher d’impôt maltais sur les plus-values.
Impôt minimum pour les personnes non domiciliées
L’imposition sur la base des remises est assujettie à une règle spécifique d’impôt minimum. Si les revenus de source étrangère s’élèvent à au moins 35 000 € au cours de l’année et ne sont pas intégralement rapatriés à Malte, un impôt annuel minimum de 5 000 € s’applique.
Cet impôt minimum ne constitue pas un système fiscal alternatif et ne remplace pas l’imposition progressive. Il garantit simplement que les personnes bénéficiant du régime de la remise acquittent un montant de base d’impôt maltais dans certaines situations.
Le minimum de 5 000 € :
- inclut tout impôt maltais déjà retenu à la source ;
- exclut l’impôt exigible sur les transferts de biens immobiliers maltais ;
- est réduit du montant des crédits d’impôt accordés au titre des conventions de double imposition.
L’impôt minimum ne s’applique pas lorsque les revenus étrangers sont inférieurs à 35 000 € par an. Pour les couples mariés, le seuil de 35 000 € concerne leurs revenus étrangers cumulés, et le minimum de 5 000 € s’applique au couple dans son ensemble.
Un contribuable peut opter pour une imposition sur l’ensemble de ses revenus mondiaux au lieu du régime de la remise si cette option génère une charge fiscale totale inférieure au minimum de 5 000 €.
Quelles sont les obligations fiscales de conformité et de déclaration à Malte ?
Les résidents fiscaux non domiciliés à Malte sont soumis à des obligations spécifiques de déclaration, de tenue de registres et de transmission d’informations en vertu du droit fiscal maltais et des cadres internationaux de transparence.
Déclaration fiscale annuelle
Les personnes assujetties à l’impôt à Malte ou recevant une notification de déclaration doivent soumettre une déclaration annuelle de revenus. Cette déclaration doit préciser :
- l’ensemble des revenus et plus-values de source maltaise ;
- l’ensemble des revenus de source étrangère reçus à Malte au cours de l’année ;
- tous les allègements pour double imposition demandés.
La date limite de dépôt est généralement fixée par le Commissioner for Revenue — habituellement le 30 juin pour les déclarations papier, avec des délais prolongés pour la soumission électronique[7]Source : PwC — Administration fiscale à Malte.
Obligations de conservation des documents
Les contribuables maltais doivent conserver des pièces justificatives étayant les informations figurant dans leur déclaration fiscale. Ces documents doivent être conservés pendant au moins 6 ans[8]Source : Income Tax Act — Chapitre 372 des lois de Malte.
Les pièces justificatives doivent prouver les revenus perçus, les impôts payés et les montants reçus à Malte. La législation ne fixe pas de liste fermée de documents, mais le matériel conservé doit suffire à justifier la situation fiscale déclarée en cas de contrôle.
Certificat de résidence fiscale
Les résidents fiscaux à Malte peuvent solliciter un certificat de résidence fiscale auprès du Commissioner for Revenue afin de faire valoir des avantages conventionnels ou d’attester leur résidence fiscale maltaise auprès d’institutions étrangères.
La résidence s’apprécie au regard des faits et peut s’établir par la présence physique ou d’autres facteurs de rattachement, conformément aux directives officielles. Le Commissioner peut exiger des documents étayant la demande de résidence ainsi que la confirmation que les obligations de conformité fiscale ont été remplies.
Norme commune de déclaration (CRS) et FATCA
Malte applique la Norme commune de déclaration de l’OCDE (CRS) et dispose d’une législation mettant en œuvre l’accord FATCA signé avec les États-Unis[9]Source : MTCA — Échange automatique de renseignements relatifs aux comptes financiers via la CRS et le FATCA. Selon ces règles, les institutions financières maltaises doivent :
- obtenir des auto-certifications de résidence fiscale de la part des titulaires de comptes ;
- déclarer les soldes de comptes et certains revenus au Commissioner for Revenue ;
- transmettre les informations requises via des mécanismes d’échange automatique.
Les personnes physiques ne sont pas tenues de déposer elles-mêmes des déclarations CRS ou FATCA, mais doivent fournir des informations exactes sur leur résidence fiscale aux banques et autres intermédiaires financiers lorsqu’elles sont sollicitées.
Plus de 10 000 investisseurs nous font confiance
Obtenez votre numéro d’identification fiscale à Malte en 1—2 semaines sans vous rendre au bureau des impôts
Comment demander et prouver le statut de non-domicilié à Malte ?
Le traitement réservé aux non-domiciliés à Malte est la conséquence juridique d’une situation de fait, et non un permis ou une immatriculation spécifique. Il découle de la distinction opérée par le droit fiscal maltais entre résidence et domicile et des règles d’application du rapatriement aux personnes remplissant ces conditions.
Le statut de non-domicilié n’est pas accordé au moyen d’une autorisation distincte. Il résulte de la qualité de résident fiscal à Malte tout en conservant un domicile hors de Malte.
Établir un fondement légal pour résider à Malte
Un permis de séjour confère le droit de séjourner à Malte et permet d’y passer du temps. Le statut au regard de l’immigration simplifie la gestion opérationnelle, mais ne crée pas à lui seul la résidence fiscale ni le traitement de non-domicilié.
Un permis de séjour confère le droit de séjourner à Malte et permet d’y passer du temps. Le statut au regard de l’immigration simplifie la gestion opérationnelle, mais ne crée pas à lui seul la résidence fiscale ni le traitement de non-domicilié.
Établir la résidence fiscale à Malte sur la base des faits
La résidence fiscale s’apprécie sur la base d’éléments factuels. Elle s’établit généralement par :
- une présence à Malte de plus de 183 jours au cours d’une année ;
- ou une installation visant à fixer sa résidence, appuyée par un logement et un mode de vie stable.
Les preuves habituelles comprennent des justificatifs d’hébergement, des factures de services publics, des relevés bancaires et des justificatifs de déplacement.
La résidence fiscale s’apprécie sur la base d’éléments factuels. Elle s’établit généralement par :
- une présence à Malte de plus de 183 jours au cours d’une année ;
- ou une installation visant à fixer sa résidence, appuyée par un logement et un mode de vie stable.
Les preuves habituelles comprennent des justificatifs d’hébergement, des factures de services publics, des relevés bancaires et des justificatifs de déplacement.
Confirmer que le domicile demeure hors de Malte
Le traitement des non-domiciliés exige d’être résident fiscal tout en conservant un domicile non maltais. Les éléments de preuve doivent démontrer que Malte n’est pas considérée comme le foyer permanent et que des liens significatifs sont maintenus ailleurs.
Le traitement des non-domiciliés exige d’être résident fiscal tout en conservant un domicile non maltais. Les éléments de preuve doivent démontrer que Malte n’est pas considérée comme le foyer permanent et que des liens significatifs sont maintenus ailleurs.
Préparer le dossier de pièces justificatives
Il n’existe pas de formulaire officiel de demande de statut de non-domicilié. Toutefois, le Commissioner for Revenue — la direction de l’administration fiscale à Malte — peut demander des pièces justificatives attestant à la fois de la résidence et du domicile.
Il est donc prudent de conserver des documents tels que :
- un acte de naissance mentionnant le lieu de naissance et le domicile des parents, justifiant le domicile d’origine ;
- les documents de passeport et de citoyenneté démontrant le lien avec la juridiction d’origine ;
- une déclaration d’intention précisant l’absence de projet d’installation permanente à Malte et le maintien de liens ailleurs ;
- les preuves de liens continus avec le pays d’origine, tels que la propriété foncière, des intérêts professionnels, la résidence de la famille, des inscriptions professionnelles ou d’autres indicateurs équivalents.
Ces documents sont généralement conservés au dossier et présentés sur demande ou lors de l’application pour un certificat de résidence fiscale.
Il n’existe pas de formulaire officiel de demande de statut de non-domicilié. Toutefois, le Commissioner for Revenue — la direction de l’administration fiscale à Malte — peut demander des pièces justificatives attestant à la fois de la résidence et du domicile.
Il est donc prudent de conserver des documents tels que :
- un acte de naissance mentionnant le lieu de naissance et le domicile des parents, justifiant le domicile d’origine ;
- les documents de passeport et de citoyenneté démontrant le lien avec la juridiction d’origine ;
- une déclaration d’intention précisant l’absence de projet d’installation permanente à Malte et le maintien de liens ailleurs ;
- les preuves de liens continus avec le pays d’origine, tels que la propriété foncière, des intérêts professionnels, la résidence de la famille, des inscriptions professionnelles ou d’autres indicateurs équivalents.
Ces documents sont généralement conservés au dossier et présentés sur demande ou lors de l’application pour un certificat de résidence fiscale.
Appliquer la base du rapatriement dans la déclaration fiscale annuelle
Le statut de non-domicilié s’exerce à travers les modalités de calcul et de déclaration des revenus dans la déclaration annuelle. La base du rapatriement s’applique en déterminant le revenu imposable selon les règles légales.
En pratique, cela implique :
- Les revenus de source maltaise sont intégralement déclarés et imposés selon les taux progressifs applicables.
- Les revenus de source étrangère ne sont intégrés au calcul de l’impôt que dans la mesure où ils ont été rapatriés à Malte au cours de l’année.
- Les plus-values de source étrangère sont exclues du calcul de l’impôt maltais, même si le produit a été introduit à Malte.
Le contribuable doit donc identifier, pour chaque catégorie de revenus, sa provenance et la réalité de sa réception à Malte au cours de l’année d’imposition. Le calcul de l’impôt est ensuite établi en conséquence.
Aucune décision d’agrément séparée n’est délivrée pour le statut de non-domicilié. La situation fiscale découle de la résidence et du domicile réels ainsi que de l’application correcte des règles de rapatriement dans la déclaration.
Le statut de non-domicilié s’exerce à travers les modalités de calcul et de déclaration des revenus dans la déclaration annuelle. La base du rapatriement s’applique en déterminant le revenu imposable selon les règles légales.
En pratique, cela implique :
- Les revenus de source maltaise sont intégralement déclarés et imposés selon les taux progressifs applicables.
- Les revenus de source étrangère ne sont intégrés au calcul de l’impôt que dans la mesure où ils ont été rapatriés à Malte au cours de l’année.
- Les plus-values de source étrangère sont exclues du calcul de l’impôt maltais, même si le produit a été introduit à Malte.
Le contribuable doit donc identifier, pour chaque catégorie de revenus, sa provenance et la réalité de sa réception à Malte au cours de l’année d’imposition. Le calcul de l’impôt est ensuite établi en conséquence.
Aucune décision d’agrément séparée n’est délivrée pour le statut de non-domicilié. La situation fiscale découle de la résidence et du domicile réels ainsi que de l’application correcte des règles de rapatriement dans la déclaration.
Maintenir la situation d’année en année
Le maintien du statut de non-domicilié à Malte repose essentiellement sur la cohérence :
- les éléments factuels de résidence continuent d’étayer la résidence fiscale maltaise ;
- et les démarches ainsi que les documents continuent de démontrer l’absence d’intention arrêtée d’établir à Malte un foyer permanent.
Le maintien du statut de non-domicilié à Malte repose essentiellement sur la cohérence :
- les éléments factuels de résidence continuent d’étayer la résidence fiscale maltaise ;
- et les démarches ainsi que les documents continuent de démontrer l’absence d’intention arrêtée d’établir à Malte un foyer permanent.
Quelles options de résidence existent pour les personnes recherchant la résidence fiscale à Malte ?
Malta propose plusieurs programmes de résidence structurés destinés aux ressortissants hors UE, EEE et Suisse âgés de plus de 18 ans et disposant d’un patrimoine suffisant. Chacun comporte ses propres critères d’éligibilité et spécificités, notamment dans son articulation avec le traitement fiscal des non-domiciliés.
Malta Permanent Residence Programme
Le Malta Permanent Residence Programme (MPRP) s’adresse aux investisseurs souhaitant obtenir la résidence permanente à Malte et disposer d’options de planification familiale à long terme.
La condition centrale du MPRP consiste à se procurer un logement à Malte via l’une des deux options :
- En location : louer un bien immobilier pendant au moins 5 ans pour un loyer annuel minimum de 14 000 €, soit un total à partir de 70 000 € sur 5 ans.
- En achat : acquérir un bien immobilier d’une valeur à partir de 375 000 € et le conserver pendant 5 ans, à quoi s’ajoutent des frais d’acquisition d’environ 7 %, soit à partir de 26 250 €.
Au terme des 5 premières années, le maintien d’une adresse résidentielle à Malte demeure obligatoire, mais les seuils stricts de loyer ou d’achat minimum ne s’appliquent plus de la même manière.
De plus, le demandeur doit :
- Verser une contribution gouvernementale de 37 000 €.
- S’acquitter de frais administratifs de 60 000 € pour lui-même, plus 7 500 € pour chaque personne à charge de plus de 18 ans, à l’exclusion du conjoint.
- Effectuer un don de 2 000 € à une ONG maltaise enregistrée.
- Justifier d’un capital d’au moins 500 000 €, dont au moins 150 000 € en actifs financiers liquides, ou d’au moins 650 000 €, dont au moins 75 000 € en actifs financiers liquides.
L’investissement minimum s'élève à environ 169 000 € via l’option locative et à environ 474 000 € via l’achat immobilier, hors frais de vie personnelle.
La résidence permanente est accordée pour une durée indéfinie. La carte de séjour doit être renouvelée tous les 5 ans.
Inclusion des membres de la famille. Le MPRP permet d’inclure la famille proche : le conjoint, les enfants de moins de 29 ans, ainsi que les parents et grands-parents de l’investisseur. Les enfants de plus de 18 ans doivent être célibataires et principalement à la charge de l’investisseur ou du conjoint, une condition de dépendance similaire s’appliquant aux parents et grands-parents.
Statut de non-domicilié. Le MPRP n’est pas en soi un régime fiscal, mais il s'intègre dans une planification pour non-domiciliés. Si le titulaire d’un MPRP devient résident fiscal à Malte et reste non domicilié selon le droit maltais, il peut relever du régime d’imposition maltais fondé sur le rapatriement.

Obtenez votre estimation personnalisée des coûts pour la résidence permanente à Malte
Malta Nomad Residence Permit
Le Malta Nomad Residence Permit s’adresse aux travailleurs à distance et aux nomades digitaux qui gagnent leur vie à l’étranger et souhaitent vivre à Malte. Le revenu annuel brut minimum est fixé à 42 000 €.
Les profils éligibles comprennent les salariés d’un employeur étranger, les associés ou actionnaires d’une entreprise étrangère, ou les travailleurs indépendants fournissant des services à des clients étrangers. Le travail consistant à fournir des services à une filiale maltaise n’est pas éligible.
Le permis est délivré pour 1 ans et peut être renouvelé jusqu’à trois fois, pour une durée totale allant jusqu’à 4 ans, à la discrétion de la Residency Malta Agency.
Inclusion des membres de la famille. Le conjoint et les enfants de tout âge peuvent être inclus dans la demande. Les enfants âgés de 18 ans et plus doivent être célibataires et financièrement dépendants du demandeur principal.
Logement et assurance maladie. Les nomades digitaux doivent justifier d’un logement pour la durée du permis, tel qu’un contrat de location ou d’achat, et souscrire une assurance maladie couvrant Malte.
Statut non-dom. Les nomades digitaux à Malte relèvent d’un cadre fiscal spécial pour le travail à distance éligible. Pendant les 12 premiers mois, les revenus éligibles peuvent bénéficier d’une exonération fiscale. Par la suite, les revenus issus de l’activité approuvée sont imposés à Malte au taux forfaitaire de 10 %[10]Source : MTCA — Nomad Residence Permits: Income Tax Rules.
Si la personne devient ultérieurement résidente fiscale à Malte tout en conservant le statut de non-domicilié au regard du droit maltais, les règles de la territorialité de l’impôt (remittance basis) peuvent également s’appliquer aux autres revenus étrangers distincts des revenus du travail à distance éligible.
Malta Global Residence Programme
Le Malta Global Residence Programme, GRP, s’adresse aux investisseurs qui souhaitent obtenir la résidence fiscale maltaise à des taux réduits dans le cadre d’un régime fiscal dédié aux personnes non domiciliées.
Le GRP repose sur deux piliers pratiques : disposer d’un logement éligible et s’acquitter des frais administratifs :
- Location immobilière. Le loyer annuel minimum dépend de la localisation : 8 750 € dans le sud de Malte ou à Gozo, et 9 600 € dans le nord ou le centre.
- Achat immobilier. La valeur d’achat minimale dépend également de la localisation : 220 000 € dans le sud de Malte ou à Gozo, et 275 000 € dans le nord ou le centre.
- Les frais administratifs standards s’élèvent à 6 000 €, réduits à 5 500 € lorsque le bien immobilier éligible se situe à Gozo ou dans le sud de Malte.
Dépense totale. En incluant la traduction, l'assurance et les frais annexes, la dépense totale est généralement présentée à 34 150 € en cas d’option pour la location et à 270 200 € en cas d’achat.
Exemples de biens immobiliers à Malte
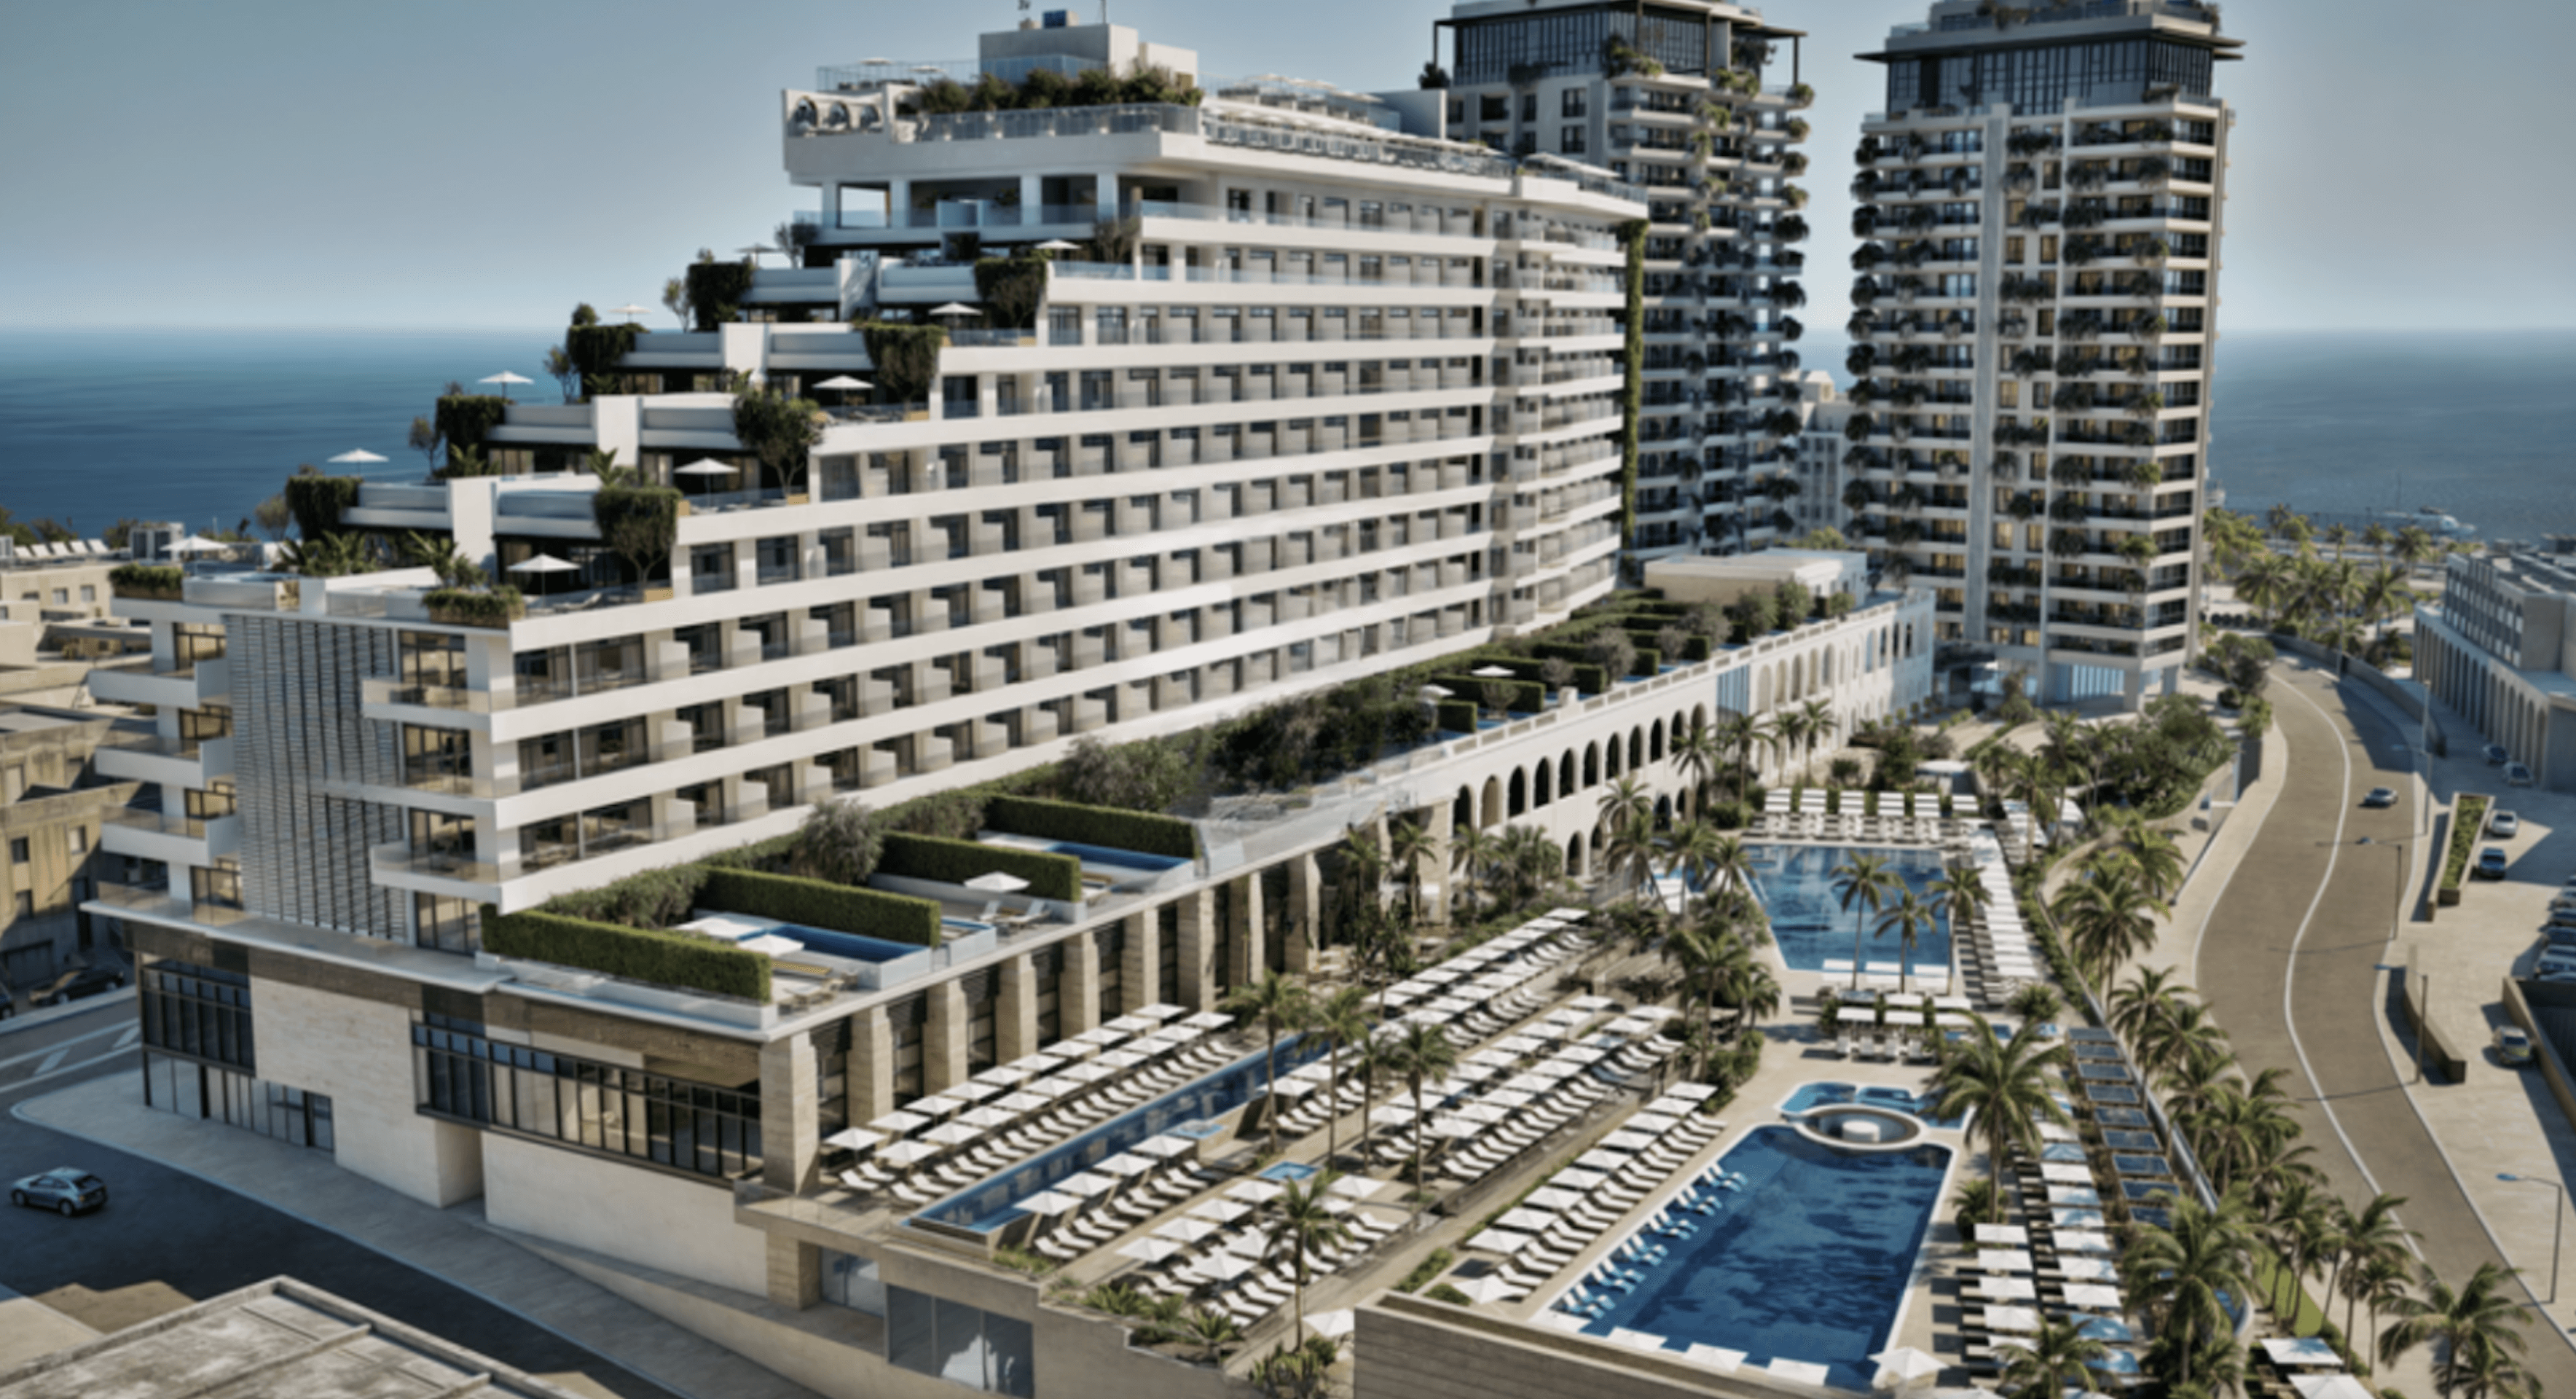

Malte, St Julian's
950 000 € — 2 290 000 €
Elegant apartments, St. Julians, Malta
 98 m² — 193 m²
 1—3
 1—3
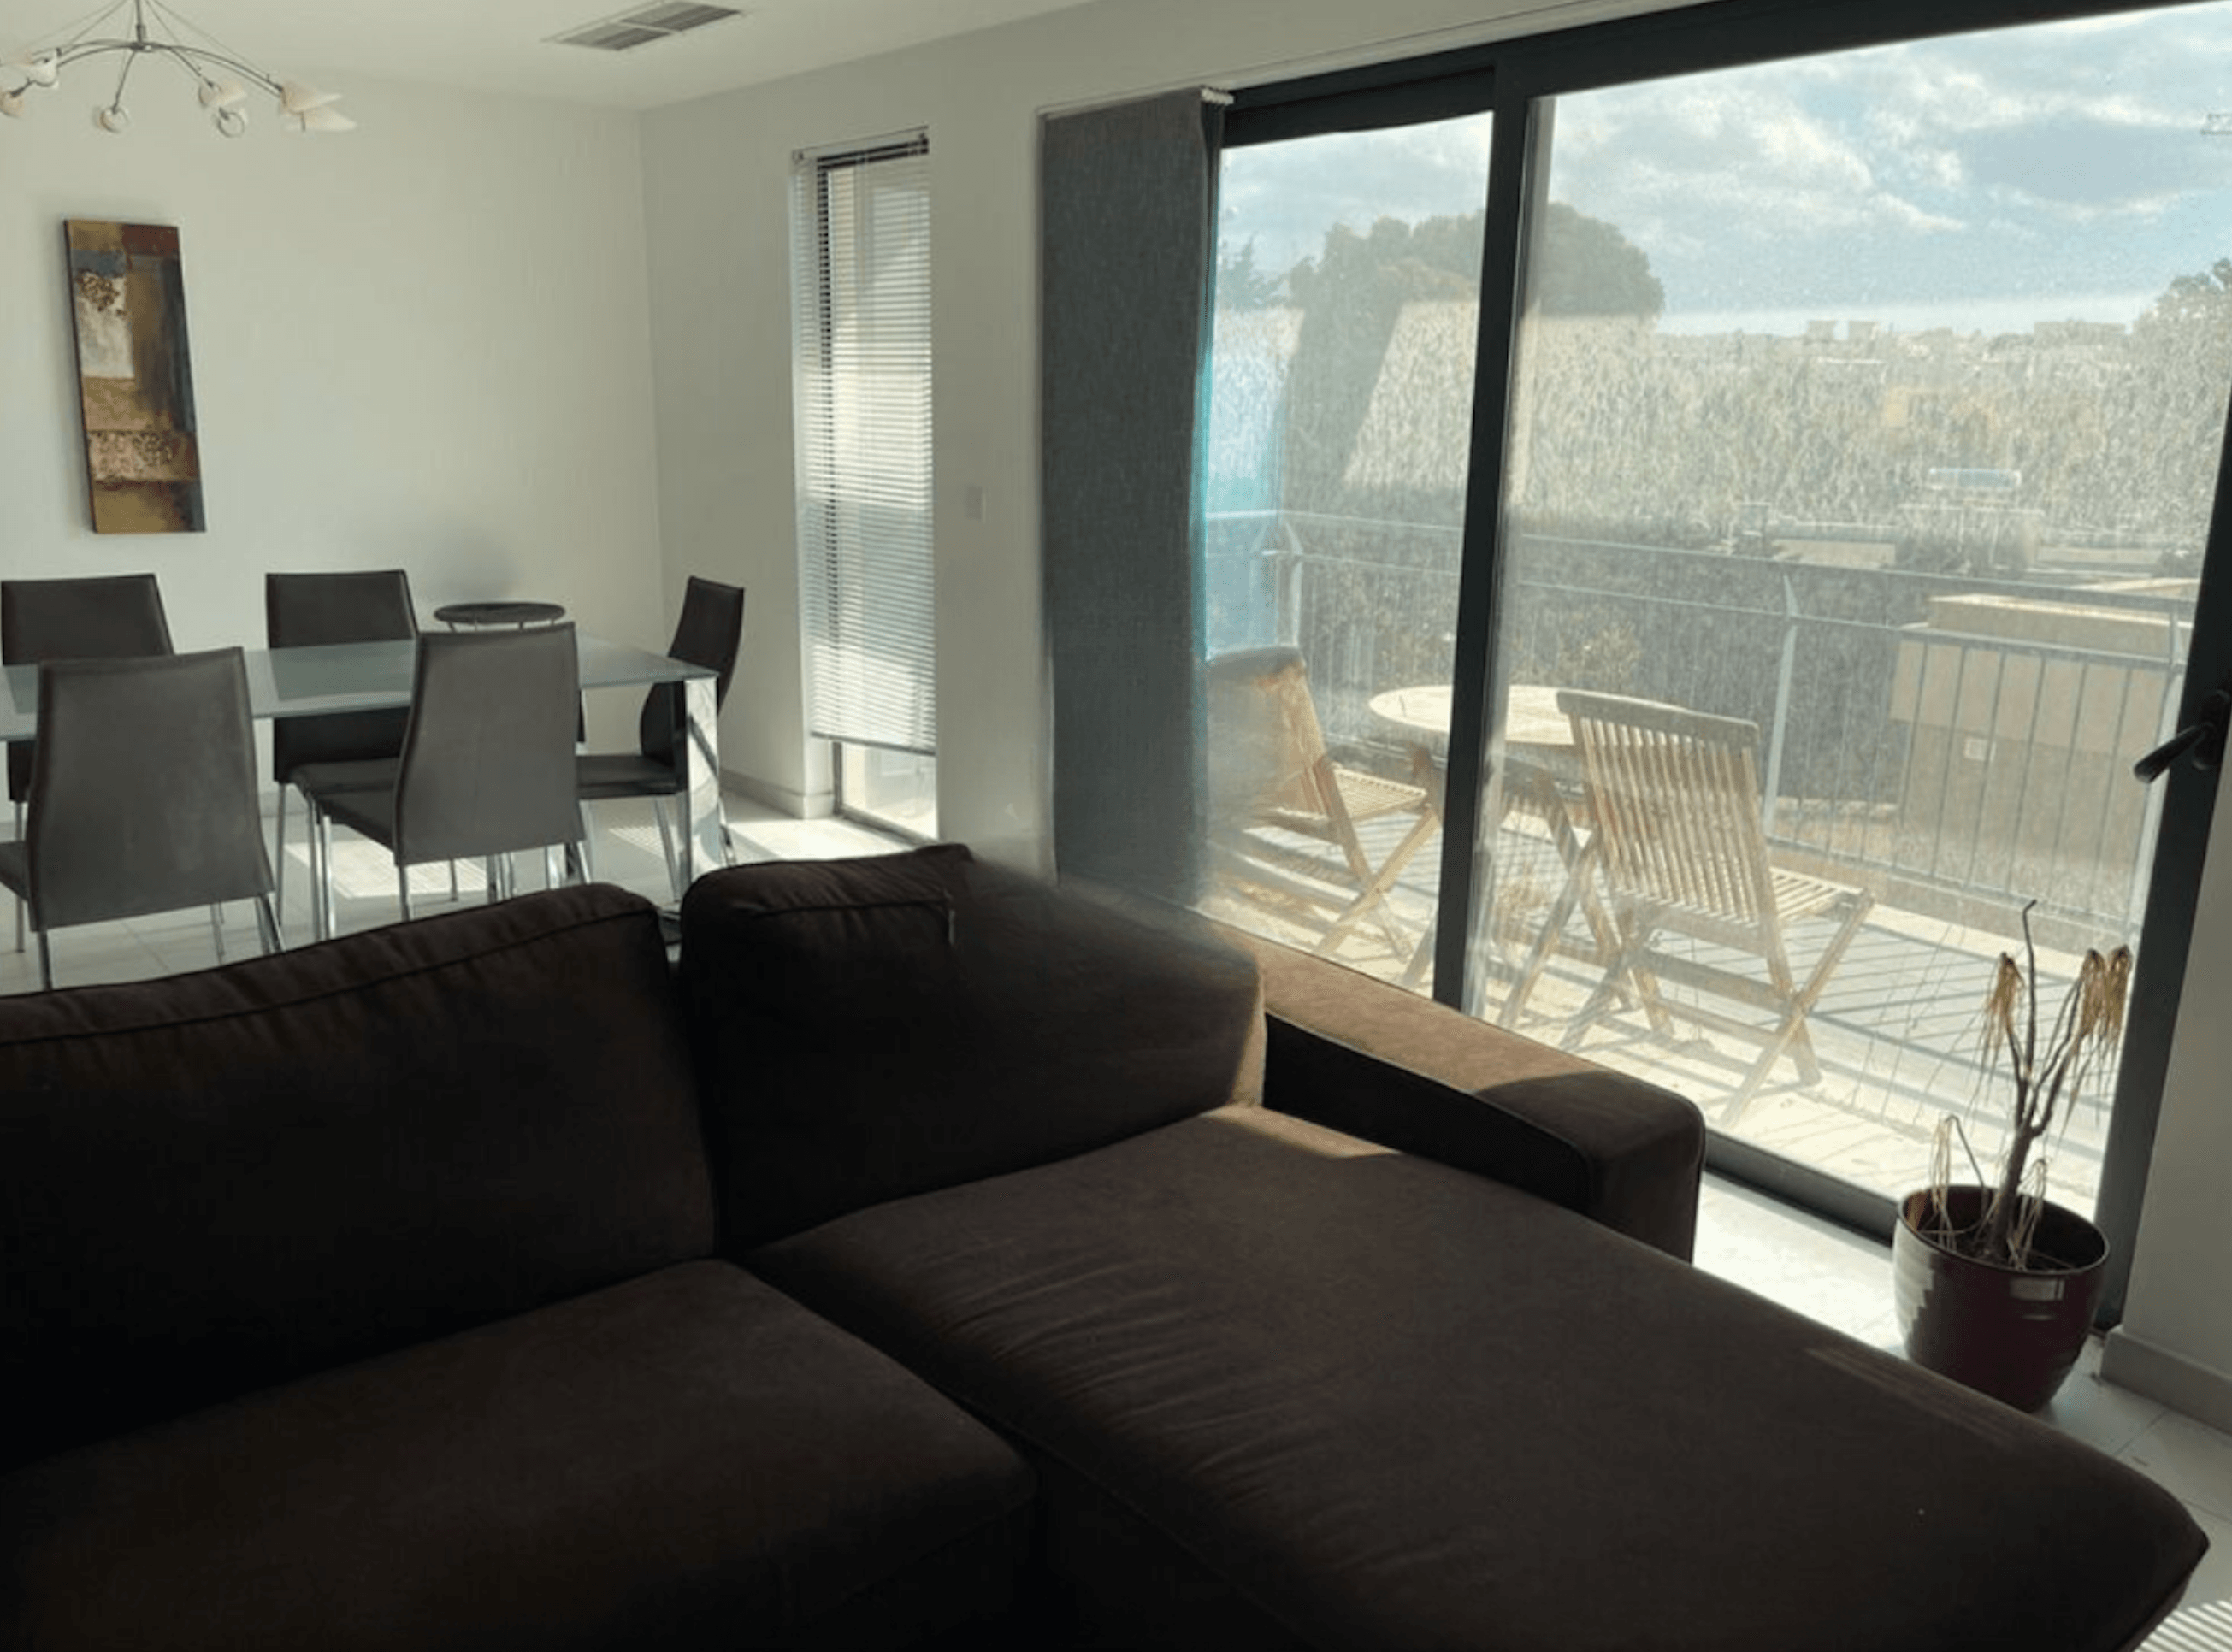
Malte, St Julian's
750 000 €+
Apartments in modern style, St. Julians
172 m²3 2 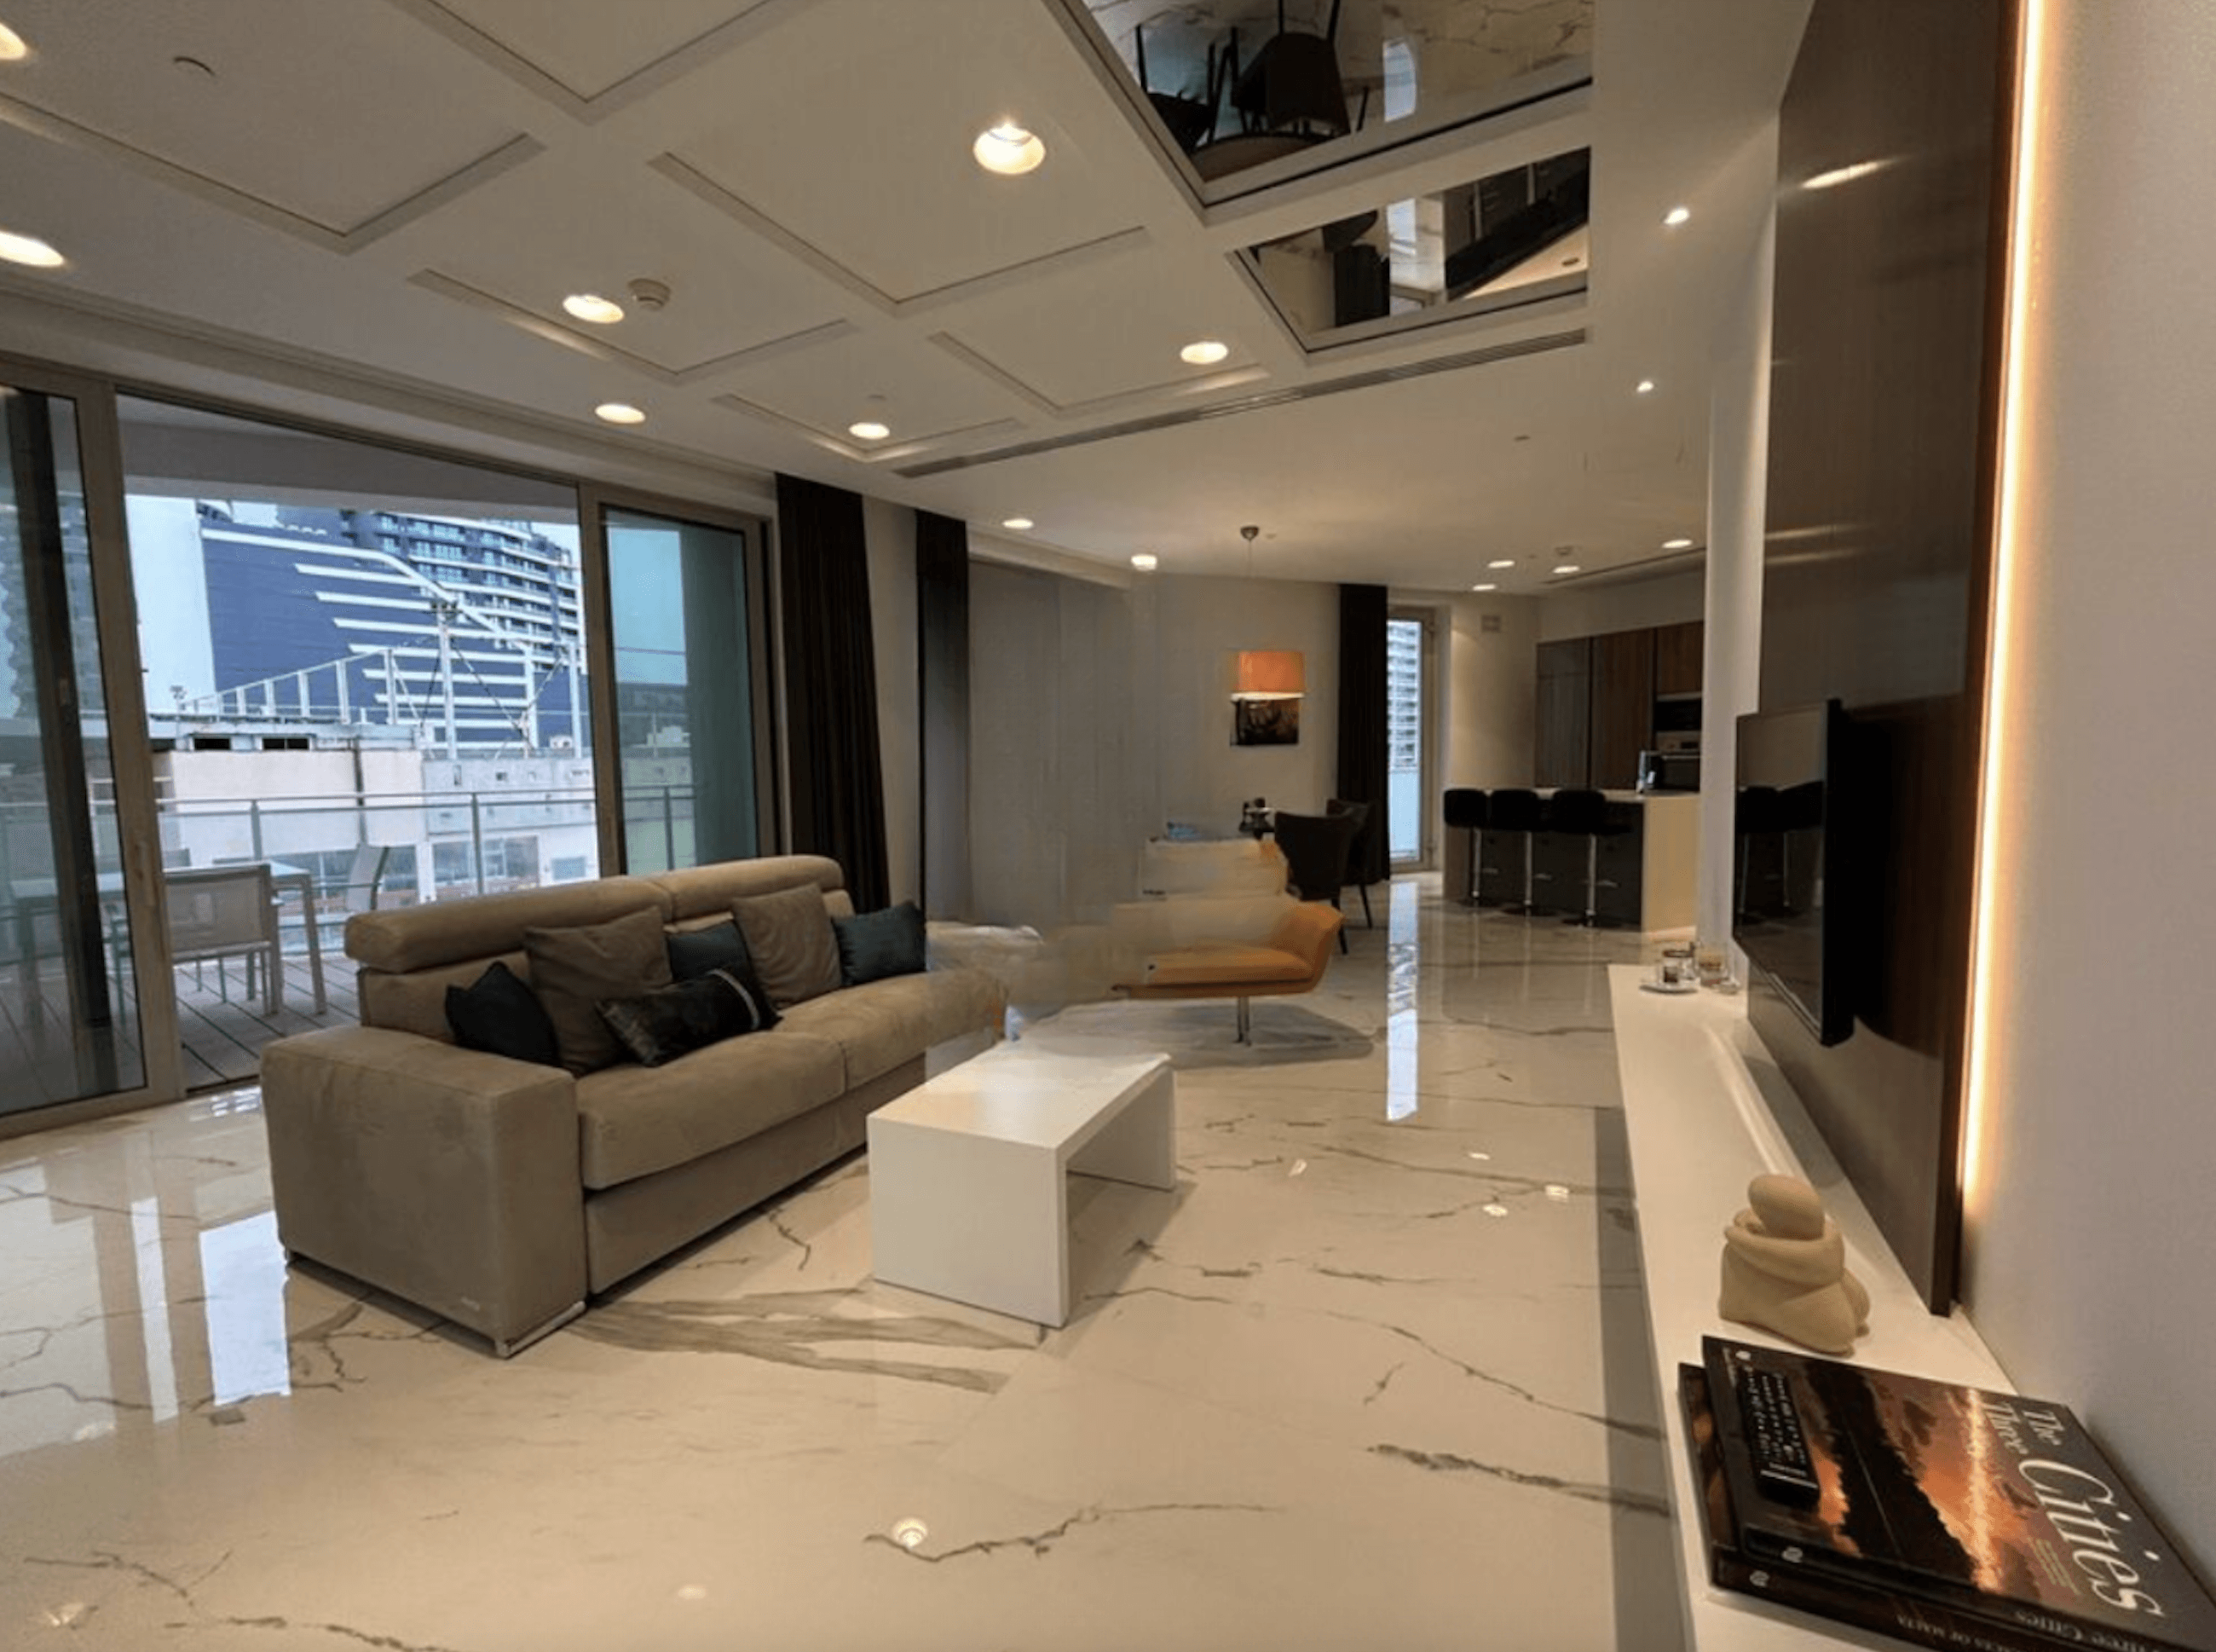
Malte, Sliema
1 170 000 €+
Apartments in modern style, Sliema
116 m²1 1 Le titre de séjour est délivré initialement pour 1 an, avec des renouvellements généralement accordés pour 2 ans. Pour maintenir ce statut, le titulaire ne doit pas passer plus de 183 jours dans un autre pays au cours d’une année donnée.
Inclusion des membres de la famille. Les proches éligibles comprennent le conjoint, les enfants, ainsi que les parents, grands-parents et frères et sœurs lorsqu’ils répondent aux critères de dépendance du programme.
Statut non-dom. Le GRP possède son propre régime fiscal. Il ne repose pas sur les règles ordinaires des non-domiciliés et n’applique pas le mécanisme standard de la remise de la même manière[11]Source : MTCA — The Global Residence Programme.
Dans le cadre du GRP, le résultat fiscal dépend de la provenance des revenus et de leur transfert ou non à Malte :
- 15 % sur les revenus de source étrangère transférés à Malte, sous réserve d’un impôt annuel minimum de 15 000 € ;
- aucun impôt maltais sur les revenus étrangers non transférés à Malte, et aucun impôt maltais sur les gains en capital réalisés à l’étranger ;
- 35 % sur les revenus provenant de Malte.
Comparaison des options de résidence à Malte
Qui devrait envisager le régime non-dom de Malte ?
Le régime non-dom de Malte est particulièrement adapté lorsque les revenus étrangers sont élevés, que les revenus de source maltaise sont limités et que les transferts de fonds peuvent être contrôlés avec une ségrégation stricte. Il est peu adapté lorsque l’imposition mondiale s’applique déjà ou lorsque la majorité des revenus sera générée à Malte.
Familles et entrepreneurs du Royaume-Uni cherchant une base post-Brexit
Profil. Ressortissants britanniques ou résidents de longue date au Royaume-Uni souhaitant une plateforme de résidence stable après le Brexit et détenant des sociétés britanniques ou internationales générant principalement des revenus étrangers.
Fonctionnement. Obtenir la résidence via le MPRP et devenir résident fiscal à Malte tout en restant non domicilié. Les dividendes et plus-values peuvent rester sur des comptes étrangers, seuls les frais de subsistance étant transférés à Malte, par exemple entre 50 000 € et 100 000 € par an, imposés aux barèmes progressifs allant jusqu’à 35 %.
Pourquoi cette option convient. Particulièrement efficace lorsque les revenus de source maltaise sont faibles et les revenus étrangers significatifs. Le MPRP nécessite environ 169 000 € dans le cadre de la location, plus 7 500 € par personne à charge de plus de 18 ans.
Non adapté si. Les revenus de source maltaise sont élevés, la résidence fiscale ne peut pas être étayée par des faits, ou si une juridiction avec un régime d'exonération des dividendes correspond mieux.
Fondateurs, dirigeants et investisseurs
Profil. Ressortissants disposant d’un salaire étranger, de revenus de conseil ou de portefeuilles d’investissement qui souhaitent une base méditerranéenne et une flexibilité de structuration internationale.
Fonctionnement. Recourir au Malta Global Residence Programme lorsque les conditions sont remplies. Les revenus étrangers transférés à Malte sont imposés à 15 %, sous réserve d’un minimum annuel de 15 000 €, tandis que les revenus étrangers conservés à l’étranger et non transférés ne sont pas imposés à Malte.
Pourquoi cette option convient. Une imposition prévisible de 15 % peut être efficace lorsque les transferts annuels sont importants, et le minimum de 15 000 € offre de la certitude. La structure soutient la diversification internationale des portefeuilles.
Non adapté si. L’imposition sur les revenus mondiaux s’applique indépendamment de votre lieu de résidence, ou si les règles de résidence de votre pays d’origine risquent de continuer à vous considérer comme résident fiscal après le déménagement.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Le GRP est généralement préférable lorsque les transferts annuels sont élevés et prévisibles. Si vous prévoyez de transférer plus d’environ 100 000 € par an, un taux forfaitaire de 15 % peut s’avérer plus efficace et plus certain que les taux progressifs allant jusqu’à 35 % appliqués dans le cadre des règles ordinaires des non-domiciliés.
En revanche, le traitement ordinaire des non-domiciliés peut être plus avantageux lorsque les transferts sont faibles et irréguliers, car il n’y a pas de minimum fixe de 15 000 € selon les règles générales. Seuls 5 000 € peuvent être dus si les revenus étrangers dépassent 35 000 € et que le montant total de l’impôt maltais dû serait autrement inférieur à ce montant.
Professionnels travaillant à distance
Profil. Ressortissants travaillant à distance pour des employeurs ou clients étrangers et gagnant au moins 42 000 € par an.
Fonctionnement. Demander le Malta Nomad Residence Permit et travailler exclusivement pour des clients ou employeurs non maltais. Les revenus agréés issus du travail à distance peuvent être exonérés pendant les 12 premiers mois. Ensuite, ils sont imposés au taux forfaitaire de 10 % selon les règles fiscales applicables aux nomades. Si la résidence fiscale à Malte est établie tout en conservant le statut de non-domicilié, les revenus d’investissements étrangers extérieurs à l’activité de travail à distance peuvent être imposés sur la base de la remise.
Pourquoi cette option convient. Faible coût d’entrée et aucune obligation d’achat immobilier. L’exonération de 12 mois et le taux ultérieur de 10 % offrent un traitement prévisible pour les revenus du travail à distance, tandis que les plus-values d’investissement étrangères peuvent rester hors du champ de l’impôt maltais si elles ne sont pas transférées.
Non adapté si. Des services sont fournis à des clients maltais, une résidence permanente de longue durée dépassant les limites du permis est requise, ou les conditions de présence physique ne peuvent pas être respectées.
Familles très fortunées et family offices
Profil. Familles détenant 10 millions d’euros ou plus d’actifs à l’étranger, utilisant des trusts, des sociétés holdings et des structures multi-juridictionnelles.
Fonctionnement. Établir la résidence fiscale à Malte via le MPRP ou le GRP tout en conservant le patrimoine étranger dans des entités étrangères correctement structurées et dotées d’une substance réelle. Seuls les revenus sélectionnés sont transférés, tandis que la majorité des gains étrangers reste exclue de l’imposition maltaise.
Pourquoi cette option convient. Pas d’impôt sur les successions ou le patrimoine, un vaste réseau de conventions fiscales et aucun forfait annuel de 100 000 € ou 300 000 € comme dans certaines autres juridictions. Le cadre peut se poursuivre indéfiniment à condition que le domicile d'origine soit préservé.
Non adapté si. Le secret bancaire absolu est requis, les structures internationales manquent de substance économique réelle, ou l’exposition réputationnelle crée un risque de conformité accru.

Malte est attrayante pour les entreprises en raison de son système de remboursement aux actionnaires, qui peut réduire l’impôt effectif sur les sociétés sur les bénéfices commerciaux de 35 % à environ 5 %[12]Source : PwC — Corporate tax in Malta
Comment le régime non-dom de Malte se compare-t-il aux autres régimes fiscaux européens ?
Les régimes fiscaux européens pour non-domiciliés et nouveaux résidents varient considérablement dans leur structure : certains offrent des exonérations limitées dans le temps sur les revenus étrangers, d’autres proposent des exonérations de SDC sur les revenus passifs, et certains remplacent l’imposition étrangère par un forfait annuel fixe.
Malte se distingue par son approche basée sur la remise (remittance basis), qui peut rester accessible à long terme tant que le statut de non-domicilié est maintenu.
Royaume-Uni : exonération des revenus étrangers
Le Royaume-Uni a remanié son régime historique des non-domiciliés avec effet au 6 avril 2025, le remplaçant par un régime de revenus et gains étrangers basés sur la résidence (Foreign Income and Gains, FIG).
L’élément central du régime FIG est une exonération de 4 ans pour les nouveaux arrivants. Les personnes qui deviennent résidents fiscaux au Royaume-Uni après 10 années fiscales consécutives de non-résidence britannique peuvent bénéficier d’une exonération de 100 % sur les revenus et gains étrangers éligibles pour leurs 4 premières années fiscales britanniques[13]Source : Le gouvernement du Royaume-Uni — Changes to the taxation of non-UK domiciled individuals.
Pour les personnes qui utilisaient auparavant la remittance basis, le Royaume-Uni a également introduit des mesures transitoires afin d’assouplir le passage aux nouvelles règles, notamment :
- une exonération de 50 % sur certains revenus étrangers ;
- des revenus et gains étrangers imposés au taux de 12 % s’ils sont transférés jusqu’en 2027, puis de 15 % en 2027‑2028.
Par comparaison avec Malte, le régime FIG du Royaume-Uni est strictement limité dans le temps et la remittance basis ne s’applique plus indéfiniment aux résidents britanniques. Le cadre maltais des non-domiciliés continue en revanche de fonctionner sur la base de la remise tant que l’individu reste non domicilié.
Chypre : statut non-dom avec exonération de la SDC
Le statut non-dom à Chypre se caractérise par les éléments suivants :
- Exonération de la contribution spéciale pour la défense (SDC) sur les dividendes et les intérêts.
- Validité pouvant aller jusqu’à 17 ans.
- Statut de domicile réputé (deemed domicile) après 17 années de résidence fiscale à Chypre sur les 20 dernières années.
- Perte de l’exonération de la SDC sur les dividendes et intérêts lors de l’acquisition du domicile réputé[14]Source : KPMG — Cyprus Tax Residency and Non-Dom Rules.
Par comparaison avec Malte, le statut non-dom chypriote est plus ciblé, mais il peut convenir aux profils percevant principalement des dividendes et des intérêts, tels que les entrepreneurs percevant des dividendes de sociétés holdings ou les investisseurs vivant de leurs portefeuilles.
Irlande : statut non-dom avec remittance basis
L’Irlande impose les résidents qui ne sont pas domiciliés en Irlande sur la base de la remise (remittance basis)[15]Source : Irish Revenue Commissioners — Guidance on foreign rental income and remittance basis. Son régime non-dom se définit par :
- Des revenus étrangers imposés uniquement s’ils sont transférés en Irlande.
- Aucune date d’expiration fixe.
- Des taux marginaux élevés sur les revenus de source irlandaise. Le taux supérieur de l’impôt sur le revenu est de 40 %, et des prélèvements supplémentaires peuvent porter la charge marginale au-delà de 50 %.
Par comparaison avec Malte, le principal arbitrage concerne le niveau des taux. Les taux personnels à Malte plafonnent à 35 %, et son principe de la remise peut être plus simple à utiliser comme cadre de planification à long terme lorsque les revenus étrangers restent hors de Malte.
Italie et Grèce : régimes d’impôt forfaitaire pour nouveaux résidents
L’Italie et la Grèce proposent des régimes d’imposition forfaitaires pour les nouveaux résidents fiscaux, basés sur un paiement annuel fixe. Les deux régimes peuvent s’étendre aux membres de la famille et s’appliquent à l’ensemble des revenus de source étrangère.
La Grèce propose un impôt forfaitaire de 100 000 € pour les personnes qui transfèrent leur résidence fiscale en Grèce et n’ont pas été résidents fiscaux grecs pendant 7 des 8 années précédentes[16]Source : Greek Independent Authority for Public Revenue — Tax incentives in order to attract new tax residents. Il se caractérise par les éléments suivants :
- 100 000 € par an couvrent l’ensemble des revenus de source étrangère, quel qu’en soit le montant ;
- les membres de la famille peuvent y adhérer pour 20 000 € par personne et par an ;
- les revenus de source grecque sont imposés selon les règles ordinaires ;
- accessible pendant une durée maximale de 15 ans.
L’Italie propose un régime d’impôt forfaitaire de 300 000 € pour les personnes qui deviennent résidents fiscaux italiens et ne l’ont pas été pendant 9 des 10 années précédentes[17]Source : Agenzia Entrate — Neo residenti: Regime opzionale. Ses caractéristiques principales sont :
- 300 000 € par an couvrent l’ensemble des revenus de source étrangère, quel qu’en soit le montant ;
- les membres de la famille peuvent y adhérer pour 50 000 € par personne et par an ;
- les revenus de source italienne sont imposés selon les règles ordinaires ;
- accessible pendant une durée maximale de 15 ans.
Par comparaison avec Malte, les régimes forfaitaires italien et grec sont plus attractifs pour les personnes très fortunées et les familles disposant de revenus étrangers considérables. Pour les personnes ayant des revenus étrangers modérés, situés entre 200 000 € et 500 000 €, l’approche non-dom de Malte est nettement moins coûteuse.
Quels sont les pièges et risques courants pour les non-domiciliés à Malte ?
Le régime non-dom de Malte est attrayant, mais il est technique et très sensible aux faits. De petites erreurs de structuration ou de documentation peuvent modifier considérablement le résultat fiscal.
Risque lié au domicile de choix (domicile of choice)
L’erreur la plus lourde de conséquences consiste à se constituer involontairement un domicile de choix à Malte. Si cela se produit, Malte impose les revenus et gains mondiaux sur la base de leur réalisation (arising basis), et non plus seulement sur ce qui est transféré.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Pour réduire le risque d’acquérir un domicile de choix à Malte, veillez à ce que vos démarches et vos documents n’indiquent pas une intention définitive d’y résider à vie. En pratique :
- Supprimez toute formulation indiquant une intention permanente des contrats, demandes et documents de gestion patrimoniale.
- Conservez des liens clairs ailleurs : biens immobiliers, intérêts commerciaux, affiliations professionnelles, liens familiaux étroits.
- Prenez des décisions immobilières mesurées ; la détention de plusieurs logements peut traduire une volonté d'établissement permanent.
- Rédigez vos testaments avec précaution ; limitez les testaments maltais aux seuls actifs situés à Malte plutôt qu’à l’ensemble du patrimoine mondial.
- Conservez une option de sortie et abstenez-vous d’engagements irréversibles à long terme.
Pièges de la remise de fonds et risque de qualification des revenus
Dans le cadre du régime non-dom de Malte, les revenus étrangers ne sont imposables que lorsqu’ils sont transférés à Malte, mais la remise de fonds peut également se produire de manière indirecte. Le risque principal réside dans un manque de traçabilité : perdre la capacité de démontrer quelles sommes représentent du capital et quelles sommes constituent des revenus.
Parmi les pièges fréquents :
- régler des dépenses à Malte au moyen d’une carte étrangère remboursée ultérieurement avec des revenus étrangers ;
- transférer à Malte le produit d’un prêt garanti par des actifs étrangers ;
- mélanger du capital et des revenus sur un même compte.
Le transfert de revenus étrangers l’année même de leur réalisation est clairement imposable, tandis que le transfert de revenus des années antérieures ou de capital nécessite des preuves solides. La solution pratique est simple : séparer les comptes et n’acheminer des fonds vers Malte qu’à partir d’une source clairement documentée, en conservant les justificatifs de chaque transfert significatif.
Double imposition et risque lié à la règle de départage des conventions fiscales
Le statut de non-domicilié à Malte n’empêche pas un autre pays d’imposer le même revenu. Ce cas de figure survient fréquemment lorsque l’autre pays impose sur la base de la nationalité ou maintient une imposition basée sur des notions de domicile.
Les conventions fiscales peuvent réduire les doubles impositions, mais seulement si Malte constitue clairement la résidence principale au sens des critères de la convention. Des difficultés apparaissent lorsque :
- un foyer d’habitation permanent reste disponible ailleurs ;
- le temps passé à Malte est trop faible ;
- ou que les liens personnels et économiques essentiels restent hors de Malte.
Avant tout déménagement, la situation fiscale doit être modélisée, le décompte des jours suivi et le certificat de résidence fiscale maltais obtenu uniquement lorsque les faits le justifient, afin de faire valoir correctement les conventions fiscales et les crédits d’impôt étranger.
Exposition aux règles relatives aux sociétés étrangères contrôlées (SEC / CFC)
Malte peut imposer les bénéfices d’une société étrangère même si aucun dividende n’est distribué. Cela s’applique lorsque :
- un résident fiscal maltais contrôle plus de 50 % de la société ;
- la société est imposée à un taux inférieur à 17,5 % à l’étranger ;
- et qu’elle génère principalement des revenus passifs sans substance économique réelle.
Des exonérations limitées existent. Les règles peuvent ne pas s’appliquer lorsque les bénéfices annuels ne dépassent pas 750 000 €, lorsque les revenus non commerciaux ne dépassent pas 75 000 € ou lorsque les bénéfices représentent 10 % ou moins des coûts d’exploitation[18]Source : Transposition maltaise de la directive sur la lutte contre l’évasion fiscale.
Le constat pratique est direct : les sociétés internationales faiblement imposées et dotées d’une substance minimale peuvent déclencher l’impôt maltais même sans transferts de fonds. Les structures doivent être examinées avant de devenir résident fiscal à Malte.
Risque de conformité bancaire
Les revenus étrangers peuvent n’être imposables à Malte que lorsqu’ils sont transférés, mais ils doivent tout de même être déclarés. Les déclarations fiscales, l’ouverture de comptes bancaires et l’échange automatique d’informations exigent un suivi rigoureux conformément à la Norme commune de déclaration et au Foreign Account Tax Compliance Act (FATCA).
Les banques maltaises appliquent des contrôles stricts en matière de connaissance du client et de lutte contre le blanchiment d’argent. L’ouverture de compte peut être ralentie ou échouer lorsque les structures étrangères sont complexes, qu’une personne est politiquement exposée ou que les fonds proviennent de juridictions à haut risque. Un dossier complet est nécessaire : déclarations fiscales sur plusieurs années, organigrammes de détention, états financiers, contrats de vente ou preuves de succession, et évaluations le cas échéant.
Risque de mauvaise interprétation des programmes et de l’impôt minimum
Dans le cadre du régime ordinaire des non-domiciliés à Malte, un impôt annuel minimum de 5 000 € peut s’appliquer lorsqu’une personne non domiciliée dispose de revenus étrangers dépassant 35 000 € et demande à bénéficier de la remise de fonds. Cette disposition est souvent confondue avec une règle universelle s’appliquant à tous les non-domiciliés, alors qu’elle ne concerne que des cas précis.
Cette obligation d’impôt minimum ne s’applique pas aux personnes bénéficiant de l’un des programmes suivants :
- Residence Programme ;
- Global Residence Programme ;
- Malta Retirement Programme.
Par exemple, dans le cadre du Global Residence Programme, les bénéficiaires sont soumis au minimum propre au programme : 15 000 € par an, quel que soit le montant transféré.
Risque de conformité continue
Le bénéfice du régime des non-domiciliés repose sur une conformité constante. Les déclarations fiscales annuelles doivent être soumises dans les temps et avec exactitude, les permis de séjour doivent être renouvelés dans les délais et les changements d’adresse doivent être dûment mis à jour.
Plus de 10 000 investisseurs nous font confiance
Ouvrir un compte bancaire maltais avec un accompagnement complet en matière de conformité
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Les faits traduisant l’intention de domicile et les modalités de transfert des fonds doivent être révisés régulièrement, car de petites erreurs de documentation peuvent engendrer une exposition fiscale disproportionnée. La planification du statut non-dom doit être traitée comme un suivi de conformité continu, et non comme un montage ponctuel.
Comment Immigrant Invest vous accompagne pour bénéficier du régime fiscal des non-domiciliés à Malte
Immigrant Invest est une société de conseil agréée en migration d’investissement qui accompagne les demandes liées aux programmes de résidence et de citoyenneté et dispose de ses propres bureaux à Malte. La société n’est pas un cabinet de conseil fiscal, mais soutient la planification fiscale des non-domiciliés à Malte en coordonnant le parcours de résidence avec des professionnels de la fiscalité maltaise dûment habilités et, si nécessaire, des conseillers dans le pays d’origine du client.
De plus, Immigrant Invest assure :
- la vérification diligente préalable, incluant le filtrage LAB et les vérifications au titre des sanctions ;
- la préparation des listes de contrôle des documents ;
- la gestion du dossier étape par étape avec des objectifs clairs ;
- la coordination des rendez-vous et des données biométriques ;
- l’accompagnement dans les démarches immobilières ;
- la gestion des échanges avec les organismes officiels des programmes.
Immigrant Invest propose également un accompagnement après l’obtention du statut, incluant le renouvellement des permis, la mise à jour des adresses et l’ajout de membres de la famille.
Points clés à retenir sur le régime fiscal non-dom de Malte
- Le statut non-dom à Malte s’applique automatiquement dès lors que la résidence fiscale y est établie et que des liens continus à l’étranger démontrent que le domicile permanent reste situé hors de Malte.
- Le régime des non-domiciliés à Malte impose les revenus de source maltaise aux taux ordinaires pouvant atteindre 35 %, tandis que les revenus étrangers n’entrent dans le champ de l’impôt que lorsqu’ils sont transférés à Malte.
- Un impôt minimum de 5 000 € peut s’appliquer lorsque les revenus étrangers dépassent 35 000 € et que l’impôt autrement dû à Malte serait inférieur.
- Les plus-values d’origine étrangère ne sont pas soumises à l’impôt maltais sous le régime non-dom, même lorsqu’elles sont introduites à Malte.
- Ce cadre peut s’appliquer sur le long terme, tant que la personne n’acquiert pas un domicile de choix à Malte.
- Les titulaires du Malta Permanent Residence Programme peuvent opter pour le régime non-dom, en conservant leurs revenus étrangers à l’étranger et en ne transférant que leurs dépenses de subsistance.

 Plus de 10 000 investisseurs nous font confiance