

لم يعد تأسيس شركة في الخارج مجرد قرار تجاري فحسب. بل يمكن أن يؤدي، في الدولة المناسبة، إلى الحصول على الإقامة والجنسية، والوصول إلى أسواق أوسع، وبناء هيكل دولي أكثر مرونة.
وتعتمد الميزة على الولاية القضائية. حيث تتميز بعض الدول بضرائب شركوية منخفضة أو حتى معدومة، بينما تقدم دول أخرى حوافز للشركات الناشئة، أو إجراءات تأسيس سريعة، أو مساراً مباشراً للإقامة من خلال النشاط التجاري.
استكشف الدول في الاتحاد الأوروبي ومنطقة الكاريبي وأوقيانوسيا والشرق الأوسط التي يقدم فيها تأسيس الأعمال أعلى قيمة مضافة مجتمعة.
ممارسة الأعمال التجارية في الخارج: أمور رئيسية يجب معرفتها قبل التوسع
تجاوز التوسع الدولي كونَه مجرد تكتيك نمو؛ بل أصبح الآن استراتيجية جوهرية للشركات التي ترغب في التوسع، وتقليل التعرض للمخاطر التنظيمية والسياسية والاقتصادية، والحفاظ على قدرتها التنافسية في السوق العالمية.
حجم التجارة العالمية وديناميكيات النمو
تؤكد البيانات العالمية التوسع المستمر للأعمال الدولية. وتُقدّر أونكتاد (UNCTAD) أن التجارة العالمية ارتفعت من حوالي 32 تريليون دولار في عام 2023 إلى ما يقرب من 33 تريليون دولار في عام 2024، أي بنمو يقارب 3٫3٪. وفي عام 2025، كان من المتوقع أن تتجاوز التدفقات التجارية 35 تريليون دولار، مما يظهر تسارعاً مستمراً[1]المصدر: أونكتاد (UNCTAD) — تحديث التجارة العالمية، ديسمبر 2024 و2025.
كما تظل أحجام التجارة قوية؛ حيث نمت تجارة البضائع العالمية بنسبة 4٫9٪ تقريباً في النصف الأول من عام 2025، مع تقدير النمو للعام بأكمله بنسبة 4٫6٪، على الرغم من التعرفات الجمركية والضغوط الجيوسياسية[2]المصدر: منظمة التجارة العالمية — آفاق وإحصاءات التجارة العالمية. وهذا يوضح أن الأعمال العابرة للحدود تواصل التوسع حتى في الظروف الأكثر تقلباً.
ويرجع هذا النمو المستمر إلى عدة اتجاهات هيكلية:
- التحول الرقمي، الذي يقلل من حواجز الدخول.
- النمو في تجارة الخدمات، التي أضافت حوالي 500 مليار دولار إلى التوسع التجاري الإجمالي وتظهر الدور المتزايد للأنشطة الرقمية والقائمة على المعرفة[3]المصدر: أونكتاد (UNCTAD) — تحديث التجارة العالمية، أكتوبر 2025.
- إعادة هيكلة سلاسل التوريد، حيث تقوم الشركات بتنويع الإنتاج والمصادر.
- تدفقات الاستثمار: ارتفع الاستثمار الأجنبي المباشر العالمي بنسبة 14٪ في عام 2025 ليصل إلى 1٫6 تريليون دولار بعد انخفاضه بنسبة 11٪ في عام 2024، على الرغم من أن معظم الزيادة جاءت من المراكز المالية بدلاً من النشاط الاستثماري الأساسي[4]المصدر: أونكتاد (UNCTAD) — ارتفاع الاستثمار الأجنبي العالمي بنسبة 14٪ في عام 2025.
الفرص التجارية والمزايا الاستراتيجية
يمنح التوسع في الخارج الأعمال التجارية العديد من المزايا العملية:
- إمكانيات إيرادات أكبر من خلال الوصول إلى أسواق أكبر وأسرع نمواً؛
- اعتماد أقل على اقتصاد واحد، مما يقلل التعرض للانكماش الاقتصادي المحلي؛
- وصول أوسع إلى الموارد، بما في ذلك سلاسل التوريد العالمية، والمواهب الماهرة، وظروف التشغيل الأكثر ملاءمة؛
- مكانة أقوى في السوق، مما قد يعزز اهتمام المستثمرين والشراكات وثقة العملاء.
كما يصبح التوسع الدولي أسهل في القطاعات التي تنمو بالفعل عبر الحدود. وفي عام 2024، زادت التجارة في الخدمات بنسبة 7٪ تقريباً، مما جعلها أحد المحركات الرئيسية لنمو التجارة العالمية. وهذا يوضح أن الخدمات الرقمية وتكنولوجيا المعلومات والاستشارات ونماذج الأعمال الأخرى عن بُعد يمكن أن تتوسع دولياً بشكل أسرع من ذي قبل، بما في ذلك الشركات متوسطة الحجم.
ونتيجة لذلك، فإن العمل في عدة دول ليس مجرد وسيلة لزيادة المبيعات فحسب، بل يساعد أيضاً في بناء شركة أكثر مرونة وأكثر قدرة على المنافسة وأفضل استعداداً للنمو على المدى الطويل.
الجمع بين تأسيس الشركات وبرامج الإقامة أو الجنسية
يمكن لفتح شركة في الخارج أن يقدم ما هو أكثر من مجرد المساعدة في دخول سوق جديد. ففي بعض الولايات القضائية، يمكن أن ينشئ أيضاً مساراً للحصول على الإقامة أو الجنسية. وهذا يجعل تأسيس الشركات ليس مجرد أداة تجارية فحسب، بل جزءاً من استراتيجية تنقل أوسع.
وعادة ما يتم استخدام مسارين قانونيين رئيسيين:
- الإقامة الذهبية، أو الإقامة عن طريق الاستثمار — تتيح الحصول على تصريح إقامة قابل للتجديد مقابل استثمار مؤهل، مثل تأسيس شركة، أو استثمار رأس المال، أو خلق فرص عمل.
- الجنسية عن طريق الاستثمار — تؤدي إلى الحصول على الجنسية الكاملة وجواز السفر دون الحاجة إلى فترة إقامة سابقة.
تمنح الشركة في الدولة المستهدفة البنية التحتية التي تحتاجها ممارسة الأعمال التجارية: كإمكانية الوصول إلى المعاملات المصرفية المحلية، والعقود مع الشركاء، والتسجيل في ضريبة القيمة المضافة، والفتورة وكشوف المرتبات. وهذا يجعل تأسيس الشركة مفيداً ليس فقط لدخول السوق، ولكن أيضاً لتخطيط التنقل بشكل أوسع.
ومع تزايد حركة الثروات الخاصة، يصبح هذا النهج أكثر أهمية. فقد ارتفعت هجرة المليونيرات من حوالي 120,000 في عام 2023 إلى 128,000 في عام 2024 و142,000 في عام 2025، مع توقع وصول العدد إلى 165,000 في عام 2026. ويعكس هذا الطلب المتزايد على الدول ذات التنظيم المستقر والظروف المشجعة للأعمال وخيارات الإقامة المرنة[5]المصدر: فوربس — لماذا يعيد بعض أصحاب الثروات الفائقة التفكير في موطن إقامتهم في عام 2026.
موثوق به من قبل أكثر من 10,000 مستثمر
مقارنة بين برامج المواطنة والإقامة عن طريق الاستثمار
كيفية اختيار الدولة المناسبة لتأسيس شركة: معايير القرار الرئيسية للمستثمرين
عند تقييم أفضل الدول لتأسيس الأعمال التجارية بالتزامن مع السعي للحصول على الإقامة أو الجنسية عبر الاستثمار، تعتمد القرارات على 5 عوامل رئيسية: نظام ضريبة الشركات، وسهولة وسرعة التأسيس، والحوافز الاستثمارية المتاحة، وإمكانية وصول غير المقيمين، ووجود مسار واضح للإقامة.
البيئة الضريبية للشركات
تحدد ضريبة الشركات كيفية التعامل مع الأرباح ومدى كفاءة الشركة في إعادة استثمار إيراداتها. وغالباً ما تشكل هيكلية النظام الضريبي أهمية أكبر من النسبة الاسمية المعلنة، ولا سيما بالنسبة للشركات الدولية ذات الدخل العابر للحدود.
تقدم بعض الدول نماذج جاذبة بشكل خاص؛ إذ تطبق لاتفيا ضريبة بنسبة 0% على الأرباح المبقاة، وتفرض ضريبة بنسبة 20% فقط على الأرباح الموزعة، مما يدعم إعادة الاستثمار. وتفرض هنغاريا ضريبة دخل شركات مقطوعة بنسبة 9%، وهي الأدنى في الاتحاد الأوروبي. وخارج الاتحاد الأوروبي، تبرز فانواتو بفرض ضريبة دخل شركات بنسبة 0%، مما يجعلها واحدة من أكثر البيئات ملاءمة من الناحية الضريبية.
سهولة وسرعة تسجيل الشركات
تؤثر المدة المطلوبة لتسجيل الشركة على سرعة دخول الأعمال إلى السوق. وتعتمد هذه المدة عملياً على ما إذا كانت الوثائق معدّة مسبقاً وما إذا كانت الإجراءات رقمية بالكامل.
وبمجرد تجهيز جميع الوثائق، توفر بعض الدول إجراءات تسجيل سريعة للغاية؛ إذ تتيح هنغاريا تسجيل الشركات خلال ساعة عمل واحدة فقط عبر النظام الإلكتروني. وتكمل مالطا وفانواتو ودومينيكا وتركيا إجراءات التأسيس عادةً في غضون يوم واحد. وعلى الجانب الآخر، قد تتطلب أنتيغوا وبربودا مدة تصل إلى 3 أسابيع.
المزايا والحوافز الاستثمارية
بصرف النظر عن المعدلات الضريبية، تقدم العديد من الدول حوافز إضافية تحسّن بيئة الأعمال العامة. وقد تشمل هذه الحوافز الاسترداد الضريبي، أو الأنظمة الخاصة، أو المزايا المخصصة لقطاعات معينة.
على سبيل المثال، تطبق مالطا نظام استرداد ضريبي يمكنه خفض سعر ضريبة الشركات الفعلي إلى حوالي 5% للمساهمين الأجانب. وتوفر دول أخرى حوافز من خلال المناطق الحرة، أو خفض المعدلات لقطاعات محددة، أو الإعفاء من أنواع معينة من الدخل.
تأسيس الشركات لغير المقيمين
تعد البرتغال ومالطا ولاتفيا وإيطاليا وهنغاريا وقبرص وتركيا الخيارات الأكثر سلاسة: إذ يمكن للمؤسسين الأجانب تأسيس شركات هناك بموجب القواعد العامة للشركات، وعادة ما يتم ذلك بدعم من محامين محليين أو مزودي خدمات الشركات.
وفي دول الكاريبي وفانواتو، يكون تأسيس الشركات ممكناً أيضاً، لكن غير المقيمين يواجهون شروطاً إضافية في أغلب الأحيان. على سبيل المثال، تتطلب سانت لوسيا الحصول على رخصة تجارية للشركات المملوكة لغير المواطنين، بينما تتطلب فانواتو الحصول على موافقة الاستثمار الأجنبي.
خيارات الإقامة والجنسية المرتبطة بالاستثمار التجاري
لا تتضمن جميع برامج الاستثمار الخيار التجاري. وحتى الدول التي تتمتع ببيئة أعمال قوية، مثل مالطا وهنغاريا، لا توفر مساراً استثمارياً تجارياً ضمن برامجها.
وفي المقابل، يتوفر الاستثمار التجاري في البرتغال ولاتفيا وإيطاليا وتركيا وأنتيغوا وبربودا وسانت لوسيا، على الرغم من أن كل دولة تضع حدودها وشروطها الخاصة.
أفضل الدول لتأسيس شركة: مقارنة سريعة
البرتغال — منظومة قوية للشركات الناشئة والابتكار
بنت البرتغال سمعة قوية كبيئة جذابة للشركات الناشئة والابتكار. ويضعها البنك الدولي ضمن أعلى 20٪ من الاقتصادات في تقييم جاهزية الأعمال، مع تسليط الضوء بشكل خاص على قوة إطارها التنظيمي وبنيتها التحتية الرقمية[6]المصدر: البنك الدولي — جاهزية الأعمال: البرتغال. بالنسبة للمستثمرين، تحظى بيئة الأعمال هذه بدعم إضافي من خلال مسارين للإقامة مرتبطين بتأسيس الشركات.
تأسيس الشركات
صيغ التسجيل. تقدم البرتغال واحدًا من أكثر أنظمة تسجيل الشركات تيسيراً في أوروبا؛ حيث يمكن تأسيس شركة إما عبر الإنترنت من خلال Empresa 2.0 أو شخصياً من خلال Empresa na Hora[7]المصدر: وزارة العدل البرتغالية — خدمة تسجيل الشركات عبر الإنترنت.
تم تصميم المسار الشخصي لإكمال إجراءات التأسيس في زيارة واحدة، بينما يتيح المسار عبر الإنترنت للمؤسسين تسجيل شركة في خطوات قليلة وفي أي وقت. ويمكن للمقيمين في البرتغال إكمال العملية عبر الإنترنت باستخدام بطاقة المواطن (Citizen Card) أو المفتاح الرقمي للمحمول (Digital Mobile Key).
العملية والمدد والرسوم. يتم تسجيل الشركة عبر الإنترنت من خلال تعبئة تفاصيل الشركة، وتحميل أو اختيار وثائق التأسيس، وتقديم الطلب إلكترونياً.
تعتمد تكلفة تسجيل الشركة عبر الإنترنت على نوع وثائق التأسيس وسرعة تقديم الطلب:
- 220 يورو مع نموذج مسبق الاعتماد للنظام الأساسي للشركة؛
- 360 يورو مع نظام أساسي مخصص للشركة؛
- 440 يورو للتقديم العاجل مع نموذج مسبق الاعتماد؛
- 720 يورو للتقديم العاجل مع نظام أساسي مخصص.
بعد تقديم الطلب، يجب دفع الرسوم في غضون 48 ساعة.
في حال الموافقة على الطلب، يتلقى المؤسسون رموز الوصول إلى السجلات الإلكترونية للشركة، بما في ذلك السجل التجاري الدائم. ويجب عليهم بعد ذلك إيداع رأس المال في غضون 5 أيام عمل، ما لم يكن قد تم إيداعه بالفعل أو الإعلان عن توفره بحلول نهاية السنة المالية الأولى[8]المصدر: الحكومة البرتغالية — تأسيس شركة عبر الإنترنت.
الوثائق والمعلومات المطلوبة للتقديم. يجب على المؤسسين تحديد المعلومات المتعلقة بـ:
- نوع الشركة؛
- المساهمين والمديرين؛
- النشاط التجاري؛
- المقر المسجل؛
- اسم الشركة؛
- رأس المال؛
- معلومات المستفيد الفعلي.
يجب أن يكون جميع المساهمين قادرين على إثبات الهوية رقمياً والتوقيع على وثائق التأسيس إلكترونياً.
أنواع الشركات الرئيسية. تقدم البرتغال الأشكال الرئيسية التالية للشركات المستخدمة للنشاط التجاري:
- شركة ذات مسؤولية محدودة من شخص واحد — sociedade unipessoal por quotas؛
- شركة ذات مسؤولية محدودة — sociedade por quotas؛
- شركة مساهمة عامة — sociedade anónima.
في الممارسة العملية، عادة ما يكون النوعان الأولان هما الأكثر ملاءمة للشركات الصغيرة والمتوسطة، بينما تُعد الشركة المساهمة العامة أكثر ملاءمة للمشاريع الأكبر ذات الهياكل الرأسمالية الأكثر تعقيداً.
تمتلك البرتغال واحداً من أكثر أنظمة متطلبات رأس المال مرونة في الاتحاد الأوروبي؛ حيث يمكن تأسيس شركة ذات مسؤولية محدودة دون حد أدنى لرأس المال، بينما تتطلب الشركة المساهمة العامة رأس مال لا يقل عن 50,000 يورو[9]المصدر: قانون الشركات البرتغالي — المرسوم بقانون رقم 262/86.
إمكانية التأسيس لغير المقيمين. تسمح البرتغال للمؤسسين الأجانب بتسجيل الشركات، لكن العملية تتطلب إعداداً إضافياً. ويمكن للمواطنين الأجانب استخدام المسار عبر الإنترنت فقط إذا كان لديهم مفتاح رقمي للمحمول (Digital Mobile Key) مرتبط بجواز سفر أو عبر نظام الهوية الرقمية الأوروبي eIDAS.
وللحصول على المفتاح الرقمي للمحمول، يجب على المؤسس الأجنبي الحصول أولاً على رقم التعريف الضريبي البرتغالي (Número de Identificação Fiscal - NIF)، وإكمال التحقق من الهوية من خلال السلطات البرتغالية أو مزودي الخدمات المعتمدين. وفي الممارسة العملية، يقوم العديد من غير المقيمين بترتيب استخراج رقم NIF مسبقاً أو استخدام ممثلين محليين.
فلادلينا بارانوفا,
رئيسة قسم الشؤون القانونية والامتثال لمكافحة غسل الأموال، CAMS، IMCM
إذا كان أحد المساهمين شركة أجنبية، فتطبق شروط إضافية؛ إذ تتطلب الحالة الحصول ليس فقط على الرقم الضريبي NIF، بل وأيضاً على الرقم التعريفي للضريبة على الشركات في البرتغال — Número de Identificação de Pessoa Coletiva, NIPC.
كما يجب أن يتضمن الطلب الوثائق المؤسسية الصادرة في دولة التأسيس، بما في ذلك إثبات الوضع القانوني والوثائق التأسيسية المحدثة. وإذا كانت الأصول بلغة أخرى، فيجب تقديم ترجمة معتمدة لها أيضاً.
الضرائب على الشركات والمزايا التجارية
الضرائب على الشركات. تفرض البرتغال ضريبة الشركات اعتماداً على الموقع وحجم الشركة والنشاط التجاري[10]المصدر: PwC — الضرائب على دخل الشركات في البرتغال. والمعدلات الرئيسية هي:
- 19% — ضريبة دخل الشركات القياسية في البر الرئيسي للبرتغال؛
- 13% — المعدل القياسي في ماديرا وجزر الآزور؛
- 15% — للشركات الصغيرة والمتوسطة والشركات ذات رأس المال المتوسط الصغير على أول 50٬000 يورو من الدخل الخاضع للضريبة؛
- 10٫5% — للشركات الصغيرة والمتوسطة في ماديرا وجزر الآزور على أول 50٬000 يورو؛
- 12٫5% — للشركات الصغيرة والمتوسطة العاملة في المناطق الداخلية من البر الرئيسي للبرتغال؛
- 8٫75% — للشركات الصغيرة والمتوسطة في مناطق الاستفادة المحددة في ماديرا وجزر الآزور على أول 50٬000 يورو.
وقد تزيد الضرائب الإضافية من العبء الضريبي الفعلي على الشركات:
- الضريبة البلدية الإضافية — تصل إلى 1٫5% من الدخل الخاضع للضريبة؛
- الضريبة الحكومية الإضافية — من 3 إلى 9%، تطبق بشكل تصاعدي على الأرباح الكبيرة.
وبذلك يمكن أن يصل المعدل الفعلي المدمج في البر الرئيسي للبرتغال إلى 29٫5% للشركات الكبرى التي تتجاوز أرباحها 35 مليون يورو.
ضريبة القيمة المضافة. تطبق البرتغال ثلاثة معدلات لضريبة القيمة المضافة:
- القياسي — 23% في البر الرئيسي، 22% في ماديرا، 16% في جزر الآزور؛
- المتوسط — 13% في البر الرئيسي، 12% في ماديرا، 9% في جزر الآزور؛
- المخفض — 6% في البر الرئيسي، 4% في ماديرا وجزر الآزور.
يطبق المعدل المتوسط على سلع وخدمات مختارة، بما في ذلك وجبات المطاعم، والوجبات الجاهزة، والآلات الموسيقية، وبعض الأدوات الزراعية. بينما يطبق المعدل المخفض على السلع الأساسية والقطاعات ذات الأولوية، مثل بعض المنتجات الغذائية، والكتب والدوريات، والأدوية، والإقامة الفندقية، ونقل الركاب، وبعض المنتجات الزراعية، ومعدات الطاقة المتجددة[11]المصدر: PwC — الشركات: الضرائب الأخرى في البرتغال.
تشمل القطاعات الأكثر ترسيخاً للمستثمرين في البرتغال الطاقة المتجددة، وتكنولوجيا المعلومات والاتصالات وخدمات الأعمال، والتنقل والتصنيع المتقدم، والعلوم الصحية والحياتية، والأغذية الزراعية
الضرائب العالمية ونظام المنشآت الدائمة الأجنبية. تفرض البرتغال الضريبة على الشركات المقيمة على دخلها العالمي. ومع ذلك، يوجد نظام اختياري يتيح للمقيمين الضريبين في البرتغال استبعاد أرباح وخسائر المنشآت الدائمة الأجنبية (PEs) من الخضوع للضريبة في البرتغال.
ويطبق الإعفاء بشرط أن:
- تكون المنشأة الدائمة خاضعة وغير معفاة من ضريبة مماثلة لضريبة دخل الشركات البرتغالية بمعدل قانوني لا يقل عن 60% من المعدل البرتغالي؛
- لا تقع المنشأة الدائمة في دولة مدرجة في القائمة السوداء؛
- لا تقل الضريبة المدفوعة فعلياً عن 50% من الضريبة التي كانت تستحق في البرتغال.
ويجب تطبيق هذا الخيار بشكل متسق على جميع المنشآت الدائمة في نفس الدولة والحفاظ عليه لمدة 3 سنوات على الأقل[12]المصدر: بورتال داس فينانساس — قانون ضريبة الدخل على الشركات البرتغالي.
الائتمان الضريبي للبحث والتطوير. تدعم البرتغال البحث والتطوير في الشركات من خلال نظام SIFIDE، الذي يقدم حوافز ضريبية لأنشطة البحث والابتكار.
وبموجب نظام SIFIDE، يمكن للشركات خصم 32٫5% من مصاريف البحث والتطوير المؤهلة، بالإضافة إلى 50% من الزيادة في الإنفاق على البحث والتطوير مقارنة بالسنتين السابقين، وبحد أقصى يصل إلى 1٫5 مليون يورو[13]المصدر: الوكالة الوطنية للابتكار — SIFIDE: نظام الحوافز الضريبية للبحث والتطوير في الشركات.
النظام الضريبي الخاص للأعمال الدولية. يقدم مركز الأعمال الدولي في ماديرا (IBC) معدل ضريبة شركات بنسبة 5% على الأرباح المحققة من الأنشطة الدولية مع عملاء غير مقيمين أو مع شركات أخرى تعمل ضمن نظام IBC في ماديرا[14]المصدر: IBC في ماديرا — المزايا الضريبية.
وللتأهل، يجب على الشركة استيفاء أحد هذه الشروط:
- توفير وظيفة واحدة إلى 5 وظائف خلال أول 6 أشهر من التشغيل واستثمار ما لا يقل عن 75٬000 يورو في أصول ملموسة أو غير ملموسة ثابتة خلال أول سنتين من التشغيل.
- توفير 6 وظائف أو أكثر خلال أول 6 أشهر من التشغيل.
ولا يطبق معدل الضريبة 5% دون حد أقصى؛ بل يتوفر فقط حتى سقف محدد من الدخل السنوي الخاضع للضريبة، ويعتمد هذا السقف على عدد الموظفين.
أسقف الدخل في ظل نظام IBC بماديرا
خيارات الإقامة للأعمال في البرتغال
تُعد الإقامة الذهبية في البرتغال أحد أكثر مسارات الإقامة شعبية في البلاد وأحد أكثر البرامج شهرة على مستوى العالم، حيث تم إصدار ما يقرب من 40٬000 تصريح إقامة منذ إطلاقها. وتمنح تصريح إقامة صالحاً لمدة سنتين، يمكن تجديده كل سنتين بعد ذلك.
يوفر مسار الأعمال الخاص بالإقامة الذهبية في البرتغال خيارين رئيسيين:
- استثمار بقيمة 500٬000 يورو لتأسيس شركة تجارية في البرتغال وخلق ما لا يقل عن 5 وظائف دائمة؛
- خلق ما لا يقل عن 10 وظائف دائمة بدوام كامل في البرتغال، دون حد أدنى لمبلغ الاستثمار.
وتشمل المسارات المؤهلة الأخرى الاستثمار في الصناديق، وأنشطة البحث، والفنون والثقافة.
يمكن لـمقدم الطلب الرئيسي إضافة الزوج/الزوجة أو الشريك، والأطفال دون سن 26 عاماً، والوالدين.
تُعد تأشيرة الشركات الناشئة في البرتغال خيار إقامة آخر، مصمماً خصيصاً لرواد الأعمال الذين يرغبون في إطلاق مشروع مبتكر في البلاد. ويتمثل شرطها الأساسي في تأسيس شركة بالتعاون مع حاضنة أعمال معتمدة. لا يحدد هذا المسار حداً أدنى ثابتاً للاستثمار، على الرغم من أنه يجب على مقدم الطلب إثبات توفر ما لا يقل عن 11٬040 يورو لتغطية نفقات المعيشة في البرتغال.
يجوز لرائد الأعمال تضمين الزوج/الزوجة والأطفال والوالدين في الطلب.
بعد 5 سنوات، يجوز لكل من المستثمرين ورواد الأعمال التقدم بطلب للحصول على الإقامة الدائمة، لكن الأهلية للحصول على الجنسية تبدأ بعد 10 سنوات لمعظم المتقدمين وبعد 7 سنوات لمواطني الاتحاد الأوروبي ومواطني الدول الناطقة باللغة البرتغالية. ويكمن الفرق في شرط الإقامة: إذ تتطلب الإقامة الذهبية 7 أيام فقط في السنة في البرتغال، بينما يتطلب مسار تأشيرة الشركات الناشئة عادةً التواجد الفعلي لمدة 183 يوماً على الأقل في السنة.
وللتأهل للحصول على الجنسية، يجب على مقدم الطلب أيضاً إثبات إتقان اللغة البرتغالية بالمستوى A2، وعدم وجود سوابق جنائية لديه، وإظهار روابط كافية بالبرتغال، واجتياز امتحانات في اللغة والثقافة والتاريخ والنظام السياسي البرتغالي، وتقديم إعلان خطي بالالتزام بالمبادئ الديمقراطية.

موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في البرتغال؟
مالطا — ضريبة فعالة منخفضة على الشركات
تعد مالطا من أسهل الدول لتأسيس شركة، حيث يقع الاختيار عليها ليس لحجمها، بل لكفاءتها. وبصفتها مركزاً ناطقاً باللغة الإنجليزية في الاتحاد الأوروبي، تتيح مالطا بيئة قانونية وتجارية مألوفة للمؤسسين الدوليين. ويمكن لنظام الاسترداد الضريبي فيها أن يقلل بشكل كبير من عبء ضريبة الشركات الفعلي، مما جعل الدولة معروفة على نطاق واسع في مجالات الهيكلة الدولية، وأنشطة الشركات القابضة، والأعمال العابرة للحدود.
تأسيس الشركات
جهة التسجيل. يتم تسجيل الشركات في مالطا لدى سجل الأعمال في مالطا، MBR، الذي يتولى عملية التأسيس ويحتفظ بسجلات الشركات[20]المصدر: MBR — تأسيس وتسجيل الشركات.
الإجراءات، والتوقيت، والرسوم. تبدأ عملية التسجيل بتقديم وثائق التأسيس. وبمجرد اكتمال جميع المعلومات المطلوبة واستيفائها للشروط، يجوز للمسجل إصدار شهادة التأسيس خلال 24 ساعة.
تعتمد رسوم التسجيل على رأس المال المصرح به. وتبدأ من 100—245 يورو للشركات ذات رأس المال المنخفض وتزداد وفق تصاعد تدريجي كلما زاد رأس المال، لتصل إلى نحو 2٬250 يورو للهياكل الأكبر حجماً[21]المصدر: MBR — التسجيل وهيكل الرسوم.
المستندات المطلوبة للتقديم. لتسجيل شركة، يجب على المؤسسين تقديم عقد التأسيس والنظام الأساسي، اللذين يحددان هيكل الشركة وقواعدها. ويتضمن الطلب اسم الشركة، والمقر المسجل في مالطا، والنشاط التجاري، والمساهمين والمديرين، وأمين سر الشركة، ورأس المال.
يجب أن يكون للشركة المالطية مقر مسجل في مالطا، ويجب أن يوقع جميع المساهمين على عقد التأسيس.
يكتمل التسجيل بمجرد إصدار شهادة التأسيس. وبعد التأسيس، يجب على الشركات الالتزام بالالتزامات المستمرة، بما في ذلك متطلبات تقديم التقارير إلى سجل الأعمال في مالطا.
الأنواع الرئيسية للشركات. الهيكل الأكثر شيوعاً هو الشركة ذات المسؤولية المحدودة، Ltd. وتتضمن عادةً:
- مساهماً واحداً أو أكثر؛
- مسؤولية محدودة للأعضاء؛
- قيوداً على نقل الأسهم؛
- حد أقصى يبلغ 50 مساهماً.
تتوفر أيضاً الشركات المساهمة العامة ولكنها تُستخدم عموماً للهياكل الأكبر حجماً.
يعتمد الحد الأدنى لرأس المال على نوع الشركة:
- 1٬164٫69 يورو — شركة ذات مسؤولية محدودة؛
- 46٬587٫47 يورو — شركة مساهمة عامة.
يجب دفع 20% على الأقل من رأس المال المكتتب به للشركات الخاصة قبل التسجيل.
إمكانية وصول غير المقيمين. يمكن تأسيس الشركات من قبل أفراد أو كيانات أجنبية، بشرط استيفاء المتطلبات القانونية والتوثيقية. يُعد وجود مقر مسجل في مالطا أمراً إلمزامياً، ويتطلب التأسيس تقديم معلومات الشركة والمستفيد الفعلي من خلال MBR.
في حال مشاركة كيان قانوني أجنبي، قد يلزم أيضاً تقديم وثائق الشركة من بلد الإقامة الأصلية.
بالنسبة للمستثمرين، فإن أكثر القطاعات جاذبية في مالطا هي الألعاب الإلكترونية عبر الإنترنت (iGaming)، والخدمات المالية، وخدمات الطيران والملاحة البحرية، وإنتاج الأفلام، والسياحة، والأعمال الرقمية مثل البرمجيات كخدمة (SaaS)
الضرائب على الشركات والمزايا التجارية
الضرائب على الشركات. تدفع الشركات في مالطا ضريبة دخل على أرباح الشركات بنسبة 35%، بينما تم تصميم نظام الأقتطاع الكامل في البلاد لتجنب الازدواج الضريبي عند توزيع أرباح الأسهم.
في العديد من الهياكل التجارية، يجوز للمساهمين المطالبة باسترداد 6/7 من الضريبة المدفوعة على مستوى الشركة، مما قد يخفض العبء الضريبي الفعلي إلى حوالي 5%[22]المصدر: KPGM — نظام الضرائب في مالطا.
ضريبة القيمة المضافة. يبلغ المعدل القياسي لضريبة القيمة المضافة 18%. إلى جانب ذلك، تقدم مالطا نظاماً مرناً لضريبة القيمة المضافة مع خيارات تسجيل مختلفة اعتماداً على نوع النشاط التجاري وحجم أعماله:
- يتوفر تسجيل الشركات الصغيرة للمؤسسات التي تقل عن حد معين لحجم الأعمال، على سبيل المثال، حوالي 35,000 يورو للبضائع. ولا تفرض هذه الشركات ضريبة القيمة المضافة ولا يمكنها استردادها.
- ينطبق معاملة خاصة لضريبة القيمة المضافة على الكيانات مثل الشركات القابضة أو الشركات التي تتلقى خدمات من الخارج: حيث يتم حساب ضريبة القيمة المضافة من خلال آلية التكليف العكسي، دون تطبيق نموذج التحصيل القياسي[23]المصدر: MTCA — التسجيلات وإلغاء التسجيلات: الأسئلة الشائعة.
المزايا الضريبية الدولية. بالنسبة للشركات التي لديها دخل دولي، تقدم مالطا ميزتين ضريبيتين مهمتين:
- تُفرض الضريبة فقط على الدخل من مصدر مالطي وعلى الدخل الأجنبي المحول إلى مالطا بالنسبة للشركات المقيمة في مالطا ولكن ليس لديها موطن دائم فيها.
- لا تُفرض ضريبة على الأرباح الرأسمالية الأجنبية في مالطا، حتى عند تحويلها إلى البلاد[24]المصدر: PwC — الضرائب على دخل الشركات في مالطا.
تجعل هذه المعاملة الضريبية من مالطا خياراً عملياً للشركات التي تتلقى دخلاً من أنشطة عابرة للحدود أو تمتلك أصولاً في الخارج.
الإعفاء على الدخل من حصص الأسهم المؤهلة. تقدم مالطا إعفاءً للمشاركة على الدخل المستمد من حصة أسهم مؤهلة. وتكون الأرباح الرأسمالية من هذه الحصص معفاة بالكامل. كما قد تُعفى أرباح الأسهم أيضاً، بشرط استيفاء شروط معينة، مثل وقوع الشركة التابعة في الاتحاد الأوروبي، وخضوعها لضريبة لا تقل عن 15%، أو تحقيقها دخلاً نشطاً بشكل أساسي[25]المصدر: قانون ضريبة الدخل في مالطا.
برامج التمويل. تدعم مالطا نمو الأعمال التجارية من خلال برامج تستهدف الاستثمار والابتكار التكنولوجي والتوسع، والتي يستفيد منها أيضاً رواد الأعمال الأجانب الذين يحصلون على الإقامة في البلاد، على سبيل المثال من خلال برنامج الإقامة الدائمة في مالطا.
يُعد برنامج MicroInvest أحد أكثر المخططات عملية للشركات الأصغر حجماً، حيث يمنح ائتمانات ضريبية للإنفاق المؤهل على النمو والتطوير[26]المصدر: Malta Enterprise — ميكرو إينفست 2024. يمكن أن يصل الدعم إلى 70,000 يورو، والمخطط مفتوح للشركات التي تضم ما يصل إلى 50 موظفاً وحجم أعمال أو إجمالي ميزانية عمومية سنوية يصل إلى 10 ملايين يورو. وفي عامي 2023—2024، تم تخصيص إجمالي 13 مليون يورو لشركات غوزو عبر برنامج MicroInvest[27]المصدر: حكومة مالطا — بيان صحفي، 14 مارس 2025.
بالنسبة للشركات في مراحلها الأولى، يساعد برنامج Start-Up Finance في تغطية تكاليف إطلاق وتطوير الأعمال التجارية. يمكن أن يصل الدعم إلى 400,000 يورو ويمكن استخدامه للرواتب والإيجار الآلات وتطوير المنتجات ودخول السوق[28]المصدر: Malta Enterprise — تمويل الشركات الناشئة.
تقدم مالطا أيضاً دعماً أوسع من خلال مساعدات الاستثمار وحوافز البحث والتطوير، مما يجعل البلاد جاذبة لبناء وتوسيع نطاق الأعمال التجارية التشغيلية[29]المصدر: Malta Enterprise — مساعدات الاستثمار 2021، المبادئ التوجيهية لحوافز البحث والتطوير.
برنامج الإقامة الدائمة في مالطا
يمنح برنامج الإقامة الدائمة في مالطا، MPRP، إقامة مدى الحياة دون شرط حد أدنى للإقامة. وهو مصمم للمستثمرين الذين يبحثون عن حقوق الإقامة بدلاً من مسار قائم على الأعمال التجارية، حيث يتطلب التأهل شراء عقارات وتقديم مساهمات حكومية وليس تأسيس شركة.
متطلبات الاستثمار. للتأهل، يجب على مقدم الطلب استيفاء جميع المتطلبات التالية:
- استئجار عقار سكني في مالطا لمدة 5 سنوات على الأقل بمبلغ لا يقل عن 14,000 يورو سنوياً، أو شراء عقار بقيمة لا تقل عن 375,000 يورو؛
- تقديم مساهمة حكومية بقيمة 37,000 يورو؛
- دفع الرسوم الإدارية بقيمة 60,000 يورو لمقدم الطلب الرئيسي، بالإضافة إلى 7,500 يورو لكل فرد معال تجاوز سن 18 عاماً، باستثناء الزوج/الزوجة؛
- التبرع بمبلغ 2,000 يورو لمنظمة غير حكومية مسجلة في مالطا؛
- امتلاك رأس مال لا يقل عن 500,000 يورو، بما في ذلك 150,000 يورو في شكل أصول مالية سائلة، أو ما لا يقل عن 650,000 يورو، بما في ذلك 75,000 يورو في شكل أصول مالية سائلة.
من الناحية العملية، يبدأ الحد الأدنى للنفقات من حوالي 169,000 يورو بموجب خيار الاستئجار وحوالي 474,000 يورو بموجب خيار الشراء.
شمول الأسرة. يمكن لطلب واحد أن يشمل الزوج أو الشريك، والأطفال دون سن 29 عاماً، بالإضافة إلى الوالدين والأجداد.
دول الكاريبي — عدم وجود ضريبة على الأرباح الرأسمالية وإعفاءات ضريبية مؤقتة للشركات
تقدم الدول الكاريبية شروطاً ضريبية مواتية للأعمال التجارية، بما في ذلك عدم وجود ضريبة على الأرباح الرأسمالية وفي بعض الحالات إعفاءات ضريبية مؤقتة للشركات. وفي الوقت نفسه، تقدم هذه الدول الجنسية عن طريق الاستثمار، مما يمنح المستثمرين ميزة إضافية تتجاوز بيئة الأعمال التجارية.
تأسيس الشركات
جهة التسجيل. تتولى جهات مختلفة تسجيل الشركات في منطقة الكاريبي حسب الدولة:
- انتيغوا وبربودا — مكتب الملكية الفكرية والتجارة في انتيغوا وبربودا، ABIPCO؛
- سانت كيتس ونيفيس — مسجل الشركات التابع لهيئة تنظيم الخدمات المالية، FSRC؛
- سانت لوسيا — سجل الشركات والملكية الفكرية، ROCIP؛
- دومينيكا — مكتب الشركات والملكية الفكرية، CIPO؛
- غرينادا — مسجل الشركات من خلال مكتب شؤون الشركات والملكية الفكرية، CAIPO[30]المصدر: تأسيس الشركات في الكاريبي — ABIPCO، FSRC، ROCIP، CIPO، CAIPO.
العملية والمدة والرسوم. تتشابه العملية إلى حد كبير في جميع الدول الخمس: حيث يقوم المؤسسون بالتحقق من اسم الشركة أو حجزه عند الحاجة، وتقديم وثائق التأسيس، ثم استلام شهادة التأسيس من السجل. وتستغرق عملية التسجيل من يوم واحد إلى 21 يوماً حسب الدولة.
تختلف رسوم التسجيل أيضاً حسب الدولة:
- سانت كيتس ونيفيس — 100 دولار للشركة الخاصة العادية، و200 دولار للشركة الخاصة الدولية، و400 دولار للشركة العامة العادية؛
- سانت لوسيا — 125 دولار شرق كاريبي، أو ≈ 46 دولاراً؛
- دومينيكا — 750 دولار شرق كاريبي، أو ≈ 280 دولاراً للشركة العادية و150 دولار شرق كاريبي، أو ≈ 55 دولاراً للشركة غير الربحية[31]المصدر: رسوم تسجيل الشركات في الكاريبي — سانت كيتس ونيفيس، سانت لوسيا، دومينيكا.
في انتيغوا وبربودا وغرينادا، يتم تحديد رسوم التأسيس بموجب القانون وتُدفع للسجل، ولكن لا يتم عرضها كرسوم معيارية موحدة في الإرشادات العامة الرسمية.
الوثائق المطلوبة لتقديم الطلب. تتوافق المتطلبات الأساسية بشكل عام عبر جميع الدول الخمس. ويتضمن التأسيس عادةً تقديم عقد التأسيس أو النظام الأساسي، إلى جانب تفاصيل أعضاء مجلس الإدارة والمقر المسجل.
رأس المال. لا تنص الإرشادات العامة بوضوح على شرط حد أدنى ثابت لرأس المال في جميع دول الكاريبي. وبدلاً من ذلك، ينصب التركيز على الهيكل بدلاً من حد محدد. على سبيل المثال، في سانت كيتس ونيفيس، يجب أن ينص عقد التأسيس على رأس المال المصرح به والقيمة الاسمية للسهم، ويجب على كل مكتتب أن يأخذ سهماً واحداً على الأقل.
تأسيس الشركات لغير المقيمين. يمكن للأجانب تأسيس شركات في جميع دول الكاريبي الخمس. ومع ذلك، قد يتطلب تشغيل نشاط تجاري محلي موافقات إضافية اعتماداً على الدولة.
على سبيل المثال، في انتيغوا وبربودا ودومينيكا، يجب تسجيل الشركة المكتتبة في الخارج كشركة خارجية قبل ممارسة الأعمال التجارية محلياً. وفي سانت لوسيا، تحتاج الشركات غير الوطنية ومواطنو دول غير التابعة للجماعة الكاريبية إلى رخصة تجارية لممارسة التجارة محلياً[32]المصدر: تأسيس الشركات في الكاريبي لغير المقيمين — انتيغوا وبربودا، دومينيكا، سانت لوسيا.
تشمل أقوى القطاعات التجارية في دول الكاريبي الخمس التي تمنح الجنسية عن طريق الاستثمار السياحةَ والعقارات والزراعة والصناعات الزراعية والطاقة المتجددة والخدمات المالية والمهنية
الضرائب على الشركات والمزايا التجارية
الضرائب على الشركات. تختلف معدلات الضريبة على الشركات بين الدول الخمس:
- دومينيكا وانتيغوا وبربودا — 25%؛
- غرينادا — 28%؛
- سانت كيتس ونيفيس — 33%؛
- سانت لوسيا — 33٫3%[33]المصدر: الضرائب على الشركات في الكاريبي — انتيغوا وبربودا، دومينيكا، سانت كيتس ونيفيس، سانت لوسيا، غرينادا.
ضريبة القيمة المضافة. تتوافق معدلات الضرائب غير المباشرة بشكل كبير عبر المنطقة عند 15%، وتُعد سانت كيتس ونيفيس الاستثناء الرئيسي بتطبيق معدل أعلى يبلغ 17% لضريبة القيمة المضافة[34]المصدر: ضريبة القيمة المضافة في الكاريبي — انتيغوا وبربودا، دومينيكا، سانت كيتس ونيفيس، سانت لوسيا، غرينادا. ويمكن للشركات في دول الكاريبي استرداد ضريبة القيمة المضافة القابلة للاسترداد أو ضريبة المبيعات في حالات معينة بدلاً من التعامل معها ككلفة دائمة.
المزايا الضريبية. لا تفرض أي من دول الكاريبي الخمس ضريبة على الأرباح الرأسمالية. وفي انتيغوا وبربودا وسانت كيتس ونيفيس، لا توجد ضريبة دخل شخصي. وهناك ميزة أخرى تتمثل في عدم فرض ضريبة على أرباح الأسهم مرة أخرى على مستوى المساهمين، لذا تُفرض الضريبة عادةً على أرباح الأعمال مرة واحدة على مستوى الشركة دون طبقة ضريبية ثانية عند التوزيع.
العضوية في الجماعة الكاريبية (CARICOM). تملك جميع الدول الخمس عضوية في الجماعة الكاريبية (CARICOM)، وتشارك في السوق والاقتصاد الموحد للجماعة الكاريبية (CSME).
يدعم نظام CSME حرية حركة البضائع ورؤوس الأموال والخدمات ومواطني الجماعة الكاريبية وحق التأسيس، مما يجعل هذه الدول أكثر جاذبية كمراكز أعمال إقليمية مما يوحي به حجم أسواقها المحلية وحدها[35]المصدر: الجماعة الكاريبية (CARICOM) — السوق والاقتصاد الموحد للجماعة الكاريبية.
المشاركة في منظمة دول شرق الكاريبي (OECS). تنتمي جميع الدول الخمس أيضاً إلى منظمة دول شرق الكاريبي (OECS)، مما يضيف طبقة أخرى من التكامل الإقليمي. وبالنسبة للشركات، يساعد هذا في جعل النشاط العابر للحدود داخل شرق الكاريبي أكثر عملية، خاصة عند العمل عبر عدة جزر مجاورة بدلاً من سوق واحدة فقط.
الإعفاءات الضريبية المؤقتة. تقدم بعض دول الكاريبي إعفاءات ضريبية مؤقتة، والتي تعني إعفاءً كلياً أو جزئياً مؤقتاً من ضريبة الدخل على الشركات للمشاريع المعتمدة. وتُمنح هذه الحوافز عادةً للشركات في القطاعات ذات الأولوية بدلاً من منحها لكل شركة حديثة التأسيس.
على سبيل المثال، يمكن لدومينيكا وسانت كيتس ونيفيس منح إعفاء ضريبي مؤقت لمدة تصل إلى 15 عاماً، مع تقديم دومينيكا أيضاً إعفاءات من الرسوم الجمركية على الواردات للمعدات والآلات[36]المصدر: الإعفاءات الضريبية المؤقتة في دومينيكا وسانت كيتس ونيفيس.
الجنسية عن طريق الاستثمار
تقدم جميع الدول الكاريبية الخمس الجنسية عن طريق الاستثمار، وتستغرق العملية عادةً 6 أشهر أو أكثر. وتصنّف هذه البرامج باستمرار بين أقوى خيارات الجنسية عن طريق الاستثمار في العالم نظراً لمددها الزمنية السريعة نسبياً، وقواعد شمول الأسرة المرنة، ومزايا التنقل الواسعة.
متطلبات الاستثمار. يتوفر مسار الأعمال التجارية فقط في انتيغوا وبربودا وسانت لوسيا. في انتيغوا وبربودا، يجوز لمقدم الطلب إما استثمار ما لا يقل عن 1٫5 مليون دولار كمستثمر بمفرده في مشروع تجاري أو الانضمام إلى استثمار جماعي لا يقل عن 5 ملايين دولار، بشرط أن يساهم كل مشارك بـ 400,000 دولار على الأقل.
في سانت لوسيا، يجوز لمقدم الطلب استثمار ما لا يقل عن 3٫5 مليون دولار في مشروع تجاري معتمد من الحكومة أو المشاركة في استثمار جماعي بقيمة 6 ملايين دولار بمساهمة فردية لا تقل عن مليون دولار واحد. وتشتمل القطاعات المؤهلة السياحة والتعليم والرعاية الصحية والتنمية الاجتماعية.
شمول الأسرة. تسمح جميع البرامج الكاريبية الخمس للمستثمرين بشمول أفراد الأسرة. وفي معظم الحالات، يشمل ذلك الزوج/الزوجة، والأطفال حتى سن 25 أو 30 عاماً، والوالدين. كما تسمح بعض البرامج بشمول الأجداد والأشقاء.

فانواتو — بيئة أعمال ذات نظام ضريبي صفري
تتميز فانواتو ببساطتها، حيث توفر بيئة ذات نظام ضريبي صفري. إذ لا تفرض الدولة ضريبة دخل على الشركات، أو ضريبة دخل شخصي، أو ضريبة على الأرباح الرأسمالية. كما تتميز ببيئة ناطقة باللغتين الإنجليزية والفرنسية، وتُعرف بمسارها السريع للحصول على الجنسية عن طريق الاستثمار.
تأسيس الشركات
سلطة التسجيل. تُسجل الشركات في فانواتو لدى هيئة الخدمات المالية في فانواتو (VFSC) من خلال مسجل الشركات[37]المصدر: هيئة الخدمات المالية في فانواتو.
الإجراءات والجدول الزمني والرسوم. تُجرى عملية التسجيل عبر الإنترنت من خلال هيئة الخدمات المالية وبوابة فانواتو التجارية، وتتكون من أربع خطوات:
- إنشاء حساب مستخدم؛
- تقديم الطلب؛
- دفع رسوم التسجيل؛
- الحصول على شهادة تسجيل الشركة.
تستغرق مرحلة تقديم الطلب عادةً من 7 إلى 15 يوماً، بينما يتطلب دفع الرسوم وإصدار الشهادة نحو 0٫5 إلى 1 يوم إضافي[38]المصدر: البوابة التجارية — تقديم طلب تسجيل شركة. تبلغ رسوم تسجيل الشركة عبر الإنترنت 30,000 فافو، أو ≈ 230 يورو. وتُدفع هذه الرسوم سنوياً للحفاظ على النشاط القانوني للشركة[39]المصدر: البوابة التجارية — دفع رسوم تسجيل الشركة.
المستندات المطلوبة لتقديم الطلب. لتسجيل شركة محلية، يحتاج مقدم الطلب عادةً إلى:
- نموذج إقرار المستفيد الفعلي (UBO)؛
- نسخة من وثيقة هوية أو جواز سفر سارٍ؛
- إثبات عنوان السكن لآخر 6 أشهر؛
- كشف حساب مصرفي حديث يوضح مصدر الأموال؛
- شهادة خلو من السوابق الجنائية لا يتجاوز تاريخ إصدارها 6 أشهر — للأجانب فقط[40]المصدر: هيئة الخدمات المالية في فانواتو — تسجيل شركة محلية.
النوع الرئيسي للشركات. يمكن تسجيل الشركات في فانواتو كشركات خاصة، أو عامة، أو مجتمعية. لا يجوز للشركة الخاصة طرح أوراق مالية للاكتتاب العام، ولا يمكن أن يتجاوز عدد المساهمين فيها 50 مساهماً. لا يوجد حد أدنى محدد لرأس المال للشركة العادية، بل يجب أن يكون لدى الشركة سهم واحد مُصدر على الأقل، ولا تحمل الأسهم قيمة اسمية[41]المصدر: البوابة التجارية — قانون الشركات رقم 25 لعام 2012.
إمكانية الوصول لغير المقيمين. يمكن للأجانب تسجيل شركة في فانواتو، بشرط الحصول على شهادة تسجيل الاستثمار والالتزام بالشروط المرفقة بها. تُحدد هذه الشروط بشكل فردي لكل مشروع، وقد تشمل قيوداً على نوع العمل أو موقعه، بالإضافة إلى متطلبات لإثبات القدرة المالية الكافية[42]المصدر: الاستثمار في فانواتو — قانون الاستثمار الأجنبي رقم 25 لعام 2019.
تحدد فانواتو أيضاً أنشطة محجوزة يقتصر ممارستها على مواطنيها فقط. وتشمل هذه الأنشطة الأعمال التجارية المحلية صغيرة الحجم مثل المتاجر بالتجزئة، والبيع في الأسواق، ومقاهي الكافا، ومنافذ المأكولات الصغيرة، وخدمات النقل المحلي، والصيد الزراعي وصيد الأسماك صغير الحجم.
الضرائب على الشركات والمزايا التجارية
الضرائب على الشركات. لا تفرض فانواتو ضريبة دخل على الشركات. كما لا توجد ضريبة اقتطاع من المصدر على أرباح الأسهم أو الفوائد أو الإتاوات، مما يسمح بتوزيع الأرباح دون طبقات ضريبية إضافية[43]المصدر: هيئة ترويج الاستثمار في فانواتو — الاستثمار في فانواتو.
ضريبة القيمة المضافة. تفرض فانواتو ضريبة قيمة مضافة بنسبة %15 على معظم البضائع والخدمات، بما في ذلك الواردات. يجب على الشركات التسجيل بمجرد تجاوز حجم الأعمال السنوي 4 ملايين فافو، أو ≈ 30,000 يورو[44]المصدر: إدارات الجمارك والإيرادات الداخلية في فانواتو — ضريبة القيمة المضافة.
عدم وجود قيود على إعادة تحويل الأرباح إلى الخارج. يمكن للمستثمرين الأجانب تحويل الأرباح، وأرباح الأسهم، وسداد القروض، وحصائل البيع، والتعويضات، وحتى أجور الموظفين الأجانب إلى خارج فانواتو. هذا يعني أن رأس المال ليس محتجزاً محلياً، مما يمنح المالكين مرونة أكبر لإعادة تحويل الأموال إلى الشركة الأم أو إعادة استثمارها في مكان آخر.
إعفاءات من الرسوم الجمركية للقطاعات الرئيسية. تقدم فانواتو إعفاءات من الرسوم الجمركية على البضائع المستخدمة في التصنيع أو المعالجة، والزراعة، والثروة الحيوانية والبتن، والتنقيب عن المعادن واستخراجها، ومعدات صيد الأسماك. ويمكن أن يؤدي ذلك إلى خفض تكاليف التأسيس والتشغيل للشركات التي تحتاج إلى استيراد الآلات أو المعدات أو مستلزمات الإنتاج من الخارج.
الدعم الحكومي للمستثمرين. تمنح شهادة تسجيل الاستثمار المشروع وضعاً قانونياً رسمياً وإمكانية الوصول إلى الحمايات المتاحة بموجب إطار الاستثمار. وتساعد وكالة الاستثمار في إرشاد المستثمرين، وبناء الثقة، وتنظيم الزيارات الميدانية، والتعريف بالشركاء في القطاعين العام والخاص.
تقدم فانواتو فرصاً تجارية بشكل أساسي في القطاعات المرتبطة بالسياحة والموارد الطبيعية والخدمات الدولية
برنامج الجنسية عن طريق الاستثمار في فانواتو
لا يتضمن برنامج الجنسية عن طريق الاستثمار في فانواتو مساراً استثمارياً تجارياً. وبدلاً من ذلك، يعتمد البرنامج على خيارات المساهمة المالية، ويُعد من أسرع برامج الحصول على الجنسية عن طريق الاستثمار في العالم، حيث تبدأ معالجة الطلب من شهرين.
متطلبات الاستثمار. يقدم البرنامج خيارين للمساهمة المالية:
- مساهمة غير قابلة للاسترداد — ابتداءً من 130,000 دولار أمريكي؛
- مساهمة في صندوق التنمية المستدامة للكاكاو — ابتداءً من 165,000 دولار أمريكي.
بموجب خيار المساهمة في صندوق التنمية المستدامة للكاكاو، يحصل مقدم الطلب على وحدة صندوق بقيمة 50,000 دولار أمريكي بعد إصدار جواز السفر. ويمكن استرداد هذا المبلغ بعد 5 سنوات، مما يجعل هذا المسار استردادياً جزئياً.
كما يجب على مقدم الطلب إثبات القدرة المالية، بوجود 250,000 دولار أمريكي على الأقل في حساب مصرفي.
إدراج أفراد الأسرة. يمكن أن يشمل الطلب الزوج أو الزوجة، والأبناء دون سن 18 عاماً، والأبناء الذين تتراوح أعمارهم بين 18 و25 عاماً إذا كانوا معالين مالياً ويدرسون بنظام الدوام الكامل، والوالدين فوق سن 50 عاماً بشرط أن يكونوا معالين مالياً ويقيمون مع المستثمر.
إيطاليا — ثامن أكبر اقتصاد في العالم والإقامة عن طريق الاستثمار التجاري
تقدم إيطاليا حجماً لا تستطيع إلا دول أوروبية قليلة منافسته. وباعتبارها ثالث أكبر اقتصاد في الاتحاد الأوروبي وثامن أكبر اقتصاد على مستوى العالم، فإنها توفر الوصول إلى سوق محلية واسعة[45]المصدر: إنفيستوبيديا — أكبر 25 اقتصاداً في العالم. كما أنها تكتسب ثقة المستثمرين، حيث احتلت المرتبة 8 من بين 25 اقتصاداً في مؤشر كيرني لثقة الاستثمار الأجنبي المباشر لعام 2025، متقدمة من المرتبة 11 في العام السابق.
ويدعم نشاط الاستثمار هذا الاتجاه: إذ سجلت إيطاليا 224 مشروعاً للاستثمار الأجنبي المباشر في عام 2024، بزيادة قدرها %5 على أساس سنوي، في حين انخفضت أوروبا بشكل عام بنسبة %5. ويكون النمو قريباً بشكل خاص في خدمات التكنولوجيا والخدمات الرقمية، والخدمات المهنية، والمنتجات الصناعية والنقل[46]المصدر: منطقة التجارة الإيطالية — إيطاليا دولة صناعية.
كما تقدم إيطاليا أيضاً مسار إقامة مرتبط بالأعمال التجارية، مما يجعلها خياراً مهماً ليس فقط للاستثمار ولكن أيضاً للانتقال والعيش.
تأسيس الشركات
سلطة التسجيل. يجب تسجيل الشركات في إيطاليا لدى سجل الشركات — Registro delle Imprese — الذي تحتفظ به الغرف التجارية المحلية. وعملياً، تُعد هذه السلطة الرئيسية لإيداعات التأسيس[47]المصدر: MIMIT — سجل الشركات.
الإجراءات والجدول الزمني. تستخدم إيطاليا نظام إيداع رقمي موحد يُسمى Comunicazione Unica[48]المصدر: الحكومة الإيطالية — تأسيس شركة وبدء العمليات. ومن خلال تقديم إلكتروني واحد، يمكن للشركة إكمال التسجيل في سجل الشركات وإدارة الخطوات ذات الصلة مع وكالة الإيرادات، والمعهد الوطني للتأمين ضد حوادث العمل، والمعهد الوطني للضمان الاجتماعي.
صُممت هذه العملية لتبسيط التأسيس، وفي بعض الحالات يمكن بدء النشاط التجاري في اليوم نفسه، وذلك اعتماداً على نوع النشاط وما إذا كانت هناك حاجة إلى تراخيص أو إخطارات إضافية.
المستندات المطلوبة لتقديم الطلب. تحتاجة الشركة إلى:
- وثائق التأسيس؛
- عنوان PEC — البريد الإلكتروني الرقمي المعتمد للشركة؛
- التوقيع الرقمي للممثل القانوني أو الوسيط المخول؛
- تفاصيل التسجيل الضريبي، بما في ذلك الرقم الضريبي — codice fiscale.
يتم الحصول على رقم ضريبة القيمة المضافة عن طريق تقديم النموذج AA7/10 إلى وكالة الإيرادات الإيطالية، عادةً في غضون 30 يوماً من بدء النشاط[49]المصدر: وكالة الإيرادات الإيطالية — متى يُستخدم النموذج AA7/10.
الأنواع الرئيسية للشركات. تشمل الأشكال الرئيسية التي يأخذها المستثمرون الأجانب بعين الاعتبار عادةً ما يلي:
- SRL — شركة ذات مسؤولية محدودة وهي الأكثر شيوعاً للشركات الصغيرة والمتوسطة، وتتطلب رأس مال قدره 10,000 يورو، ويمكن تخفيضه حتى 1 يورو؛
- SRLS — نسخة مبسطة من شركة SRL، وتُستخدم عادةً للمشروعات الأصغر حجماً؛
- SPA — شركة مساهمة، وهي أكثر ملاءمة للشركات الكبرى والهياكل الأكثر تعقيداً، بحد أدنى لرأس المال يبلغ 50,000 يورو[50]المصدر: الاستثمار في إيطاليا — تأسيس شركة؛
- SNC و SAS — شركات التضامن والتوصية، وعادةً ما تكون أقل جاذبية للمستثمرين الأجانب لأنها ليست مباشرة للتخطيط للبيئة ذات المسؤولية المحدودة.
إمكانية الوصول لغير المقيمين. لتأسيس شركة في إيطاليا، يحتاج الشخص غير المقيم أولاً إلى الحصول على codice fiscale. يمكن طلب هذا الرقم الضريبي من خلال القنصلية الإيطالية في بلد الإقامة.
بالنسبة لغير المقيمين الذين يتقدمون بطلبات من خلال القنصلية، يُقدم الطلب عادةً مع النموذج المعني، ونسخة من وثيقة الهوية، وسبب الطلب. وفي حال تقديم الطلب داخل إيطاليا، يجب عليهم أيضاً إثبات حقهم في الإقامة في إيطاليا[51]المصدر: وكالة الإيرادات الإيطالية — الرقم الضريبي للمواطنين الأجانب.
الضرائب على الشركات والمزايا التجارية
الضرائب على الشركات. تفرض إيطاليا ضريبة دخل على الشركات (IRES) بمعدل قياسي يبلغ %24. وتُفرض الضريبة على الشركات غير المقيمة على الدخل المحقق داخل إيطاليا فقط[52]المصدر: وكالة الإيرادات الإيطالية — ضريبة دخل الشركات (IRES).
كما تُطبق ضريبة إقليمية (IRAP). تبلغ النسبة القياسية %3.9، لكنها أعلى لقطاعات معينة: %4.65 للبنوك والمؤسسات المالية و%5.9 لشركات التأمين. ويجوز للسلطات الإقليمية زيادة النسبة المطبقة أو خفضها بنسبة تصل إلى 0٫92 نقطة مئوية[53]المصدر: وكالة الإيرادات الإيطالية — ضريبة الأنشطة الإنتاجية الإقليمية (IRAP).
ضريبة القيمة المضافة. النسبة القياسية لضريبة القيمة المضافة في إيطاليا هي %22. وتُطبق نسب مخفضة تشمل %10 و%4 لفئات محددة مثل الطاقة والأدوية والأغذية والمنتجات الزراعية. يمكن للشركات المقيمة والشركات غير المقيمة المسجلة في ضريبة القيمة المضافة في إيطاليا، أو التي لديها ممثل ضريبي، أو تعمل من خلال منشأة دائمة التقدم بطلب لاسترداد ضريبة القيمة المضافة[54]المصدر: وكالة الإيرادات الإيطالية — ضريبة القيمة المضافة واسترداد ضريبة القيمة المضافة.
الحوافز التجارية. تدعم إيطاليا تطوير الأعمال التجارية من خلال مجموعة من الحوافز التي تركز على الإبداع والبحث والتطوير والمشاريع الاستثمارية الكبرى:
- Patent Box — يسمح بخصم ضريبي إضافي بنسبة %110 على تكاليف البحث والتطوير المرتبطة بالأصول غير الملموسة المؤهلة، مما يجعله مفيداً بشكل خاص للشركات التي تطور البرامج أو براءات الاختراع أو الملكية الفكرية الأخرى داخلياً[55]المصدر: وكالة الإيرادات الإيطالية — مزايا صندوق براءات الاختراع.
- الائتمان الضريبي للبحث والتطوير والابتكار — يُطبق على مجموعة واسعة من الأنشطة، بما في ذلك البحث، والابتكار التكنولوجي، والتصميم، والموظفين، والمواد، مع ائتمان قياسي بنسبة %5 في عام 2025 بحد أقصى يبلغ 2 مليون يورو، يخضع لمراجعات دورية[56]المصدر: MIMIT — الائتمان الضريبي للبحث والتطوير.
- عقد التنمية — يتاح للشركات من أي حجم، بما في ذلك المستثمرون الأجانب، ويدعم مشاريع الاستثمار والبحث والتطوير المشتركة من خلال المنح، والقروض الميسرة، ودعم الفوائد[57]المصدر: MIMIT — تخصيص أكثر من 1٫1 مليار يورو لتمويل عقود التنمية.
المناطق الخاصة. تدير إيطاليا منطقة اقتصادية خاصة موحدة (ZES Unica) تغطي المناطق الجنوبية مثل صقلية وسردينيا وكامبانيا وبوليا[58]المصدر: الاستثمار في إيطاليا — المناطق ذات التسهيلات الضريبية.
يوفر النظام ائتمانات ضريبية، وإجراءات مبسطة، ونظام الشباك الواحد للمستثمرين. يجب على الشركات الحفاظ على النشاط والوظائف لمدة 5 سنوات على الأقل للاستفادة. لعام 2026، تُطبق الائتمانات الضريبية الاستثمارية على المشاريع التي تصل قيمتها إلى 100 مليون يورو، مع حد أدنى للاستثمار يبلغ 200,000 يورو[59]المصدر: وكالة الإيرادات الإيطالية — الائتمان الضريبي للاستثمارات في المنطقة الاقتصادية الخاصة الموحدة.
المناطق الجمركية الحرة. تضم إيطاليا مناطق جمركية حرة حيث يمكن تخزين البضائع أو معالجتها أو تداولها دون رسوم جمركية أثناء خضوعها لهذا النظام. وتُستخدم هذه المناطق بشكل أساسي للخدمات اللوجستية والتجارة وعمليات التخزين بدلاً من الأنشطة التجارية العادية[60]المصدر: وكالة الجمارك والاحت كارات الإيطالية — المناطق الجمركية الحرة.
تقدم إيطاليا فرصاً قوية للأعمال التجارية في مجالات التصنيع والآلات والموضة وإنتاج الأغذية والسياحة والخدمات اللوجستية والطاقة المتجددة والصناعات الدوائية والخدمات الرقمية
تأشيرة المستثمر في إيطاليا
تُمنح تأشيرة المستثمر في إيطاليا لمدة سنتين في البداية، ويمكن تجديدها بعد ذلك لفترات مدتها 3 سنوات.
شرط الاستثمار. يوفر برنامج الإقامة الذهبية في إيطاليا خيارين للاستثمار التجاري:
- الاستثمار في شركة إيطالية قائمة — ابتداءً من 500,000 يورو. يشتري المستثمر أسهماً أو حصصاً في شركة إيطالية ذات مسؤولية محدودة نشطة. وفي وقت تقديم طلب التأشيرة، يجب أن تكون الشركة تعمل بالفعل ولديه القوائم المالية المتاحة لعام واحد على الأقل.
- الاستثمار في شركة ناشئة مبتكرة في إيطاليا — ابتداءً من 250,000 يورو. يشتري المستثمر أسهماً أو حصصاً في شركة ناشئة مبتكرة معترف بها رسمياً من قبل الحكومة الإيطالية. تُحدث قائمة الشركات الناشئة المؤهلة أسبوعياً وتُنشر على البوابة التي تديرها الغرف التجارية الإيطالية.
تشمل الخيارات المؤهلة الأخرى التبرع الخيري والاستثمار في السندات الحكومية الإيطالية.
إدراج أفراد الأسرة. يمكن لمقدم الطلب الرئيسي أيضاً إدراج الزوج أو الزوجة، والأبناء دون سن 18 عاماً، والوالدين المعالين.
الإقامة طويلة الأجل. بعد 5 سنوات من الإقامة القانونية المستمرة، يمكن للمستثمر التقدم بطلب للحصول على الإقامة الدائمة. وتصبح الجنسية الإيطالية متاحة بعد 10 سنوات من الإقامة القانونية المستمرة، بشرط استيفاء الشروط ذات الصلة، بما في ذلك إتقان اللغة الإيطالية بالمستوى B1.

موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في إيطاليا؟
هنغاريا — أدنى معدل لضريبة الشركات في الاتحاد الأوروبي
تمتلك هنغاريا أدنى معدل لضريبة الشركات في الاتحاد الأوروبي وتتحصل على المرتبة 9 من بين 38 دولة في منظمة التعاون الاقتصادي والتنمية في المؤشر الدولي للتنافسية الضريبية لعام 2025، مما يشير إلى بيئة مواتية لنمو الأعمال[61]المصدر: المؤشر الدولي للتنافسية الضريبية لعام 2025. ويدعم ذلك هيكل اقتصادها: حيث شكلت الصادرات 75٫4٪ من الناتج المحلي الإجمالي في عام 2024، مما يعكس اندماجاً عميقاً في سلاسل التوريد الأوروبية والعالمية[62]المصدر: البنك الدولي — صادرات السلع والخدمات: هنغاريا.
تظهر هنغاريا أيضاً أداءً استثمارياً قوياً. ففي عام 2025، سجلت ثاني أعلى نسبة استثمار أجنبي مباشر إلى الناتج المحلي الإجمالي في وسط وشرق أوروبا، مما يسلط الضوء على قدرتها على جذب رأس المال الأجنبي بالنسبة لحجمها. وفي الممارسة العملية، يجعلها هذا جذابة بشكل خاص للأعمال الموجهة نحو التصدير والشركات التي تدخل شبكات التصنيع والتجارة عبر الحدود القائمة[63]المصدر: CEIC Data — الاستثمار الأجنبي المباشر في هنغاريا: ٪ من الناتج المحلي الإجمالي.
لرواد الأعمال الذين يخططون للانتقال، تقدم هنغاريا أيضاً مسار إقامة عن طريق تأسيس شركة صالحاً لمدة تصل إلى 3 سنوات.
تأسيس الشركة
جهة التسجيل. تُسجل الشركات في هنغاريا في سجل الشركات، وتتولى محكمة التسجيل إدارة هذه الإجراءات.
النوع الرئيسي للشركات في هنغاريا هو Kft.، وهي شركة ذات مسؤولية محدودة. وهو الشكل الأكثر استخداماً من قبل الشركات الصغيرة والمتوسطة، لذا تركز القواعد الرئيسية لتأسيس الشركات أدناه على هذا الهيكل[64]المصدر: الحكومة الهنغارية — تأسيس الشركات.
الإجراءات والجدول الزمني. يكون تسجيل الشركات إلكترونياً بالكامل، والتمثيل القانوني إلزامي. بالنسبة لشركة Kft.، عادةً ما يُستكمل التسجيل خلال 1—2 يوم عمل بعد تقديم الطلب، ويكون معفياً من الرسوم.
المستندات المطلوبة للتقديم. بالنسبة لشركة Kft.، تشمل المتطلبات الرئيسية عقد التأسيس أو وثيقة الشركة، واسم الشركة، والمقر المسجل، والأعضاء ومساهماتهم، والمدير التنفيذي.
رأس المال. الحد الأدنى لرأس المال المسجل لشركة Kft. هو 3٬000٬000 فورينت مجري، أو حوالي 7٬500—8٬000 يورو. يجب دفع رأس المال في الحساب المصرفي للشركة أو الصندوق النقدي خلال سنتين بعد التسجيل، وتكون المساهمات غير النقدية ممكنة أيضاً إذا ينص عليها في وثيقة التأسيس.
إمكانية التأسيس لغير المقيمين. يمكن تأسيس شركة Kft. من قبل شخص واحد أو أكثر من الأشخاص الطبيعيين أو الاعتباريين، ولا يفرض القانون قيوداً على ذلك بناءً على الجنسية.
الضرائب على الشركات والمزايا التجارية
ضرائب الشركات. تطبق هنغاريا ضريبة دخل على الشركات بنسبة 9٪، وهي أدنى معدل في الاتحاد الأوروبي. تُفرض الضرائب على الشركات غير المقيمة فقط إذا كان لديها وجود تجاري محلي، مثل فرع للشركة[65]المصدر: NAV — ملخص قصير عن فرض الضرائب على الجمعيات التجارية.
بالإضافة إلى ذلك، قد تُفرض ضريبة أعمال محلية تصل إلى 2٪، وذلك حسب البلدية.
ضريبة القيمة المضافة. المعدل القياسي لضريبة القيمة المضافة هو 27٪، وهو الأعلى في الاتحاد الأوروبي. وتُطبق معدلات مخفضة بنسبة 18٪ و5٪ على سلع وخدمات محددة، بما في ذلك الأغذية والمستحضرات الصيدلانية وبعض المرافق[66]المصدر: PwC — الشركات: الضرائب الأخرى في هنغاريا.
يمكن للشركات غير المقيمة استرداد ضريبة القيمة المضافة الهنغارية. تتقدم الشركات التي يقع مقرها في الاتحاد الأوروبي بطلب من خلال هيئة الضرائب في بلدها، بينما تتقدم الشركات من خارج الاتحاد الأوروبي مباشرة في هنغاريا. تتوفر عمليات الاسترداد للنفقات المتعلقة بالأعمال التجارية، بشرط أن يكون النشاط خاضعاً للضريبة[67]المصدر: NAV — استرداد ضريبة القيمة المضافة للأشخاص الخاضعين للضريبة غير المقيمين.
احتياطي التطوير. تسمح هنغاريا للشركات بنقل جزء من أرباحها المحتجزة إلى احتياطي التطوير للاستثمارات المستقبلية. ويقلل هذا المبلغ من الأرباح قبل الخصم الضريبي في نفس السنة الضريبية، بحد أقصى يعادل مبلغ أرباح تلك السنة قبل الخصم الضريبي، ثم يُعامل كإهلاك معترف به.
الإعفاءات الضريبية. يتيح نظام ضريبة الشركات في هنغاريا عدة إعفاءات لتخفيض الفاتورة الضريبية النهائية إلى ما دون المعدل الأساسي البالغ 9٪. على سبيل المثال، تم تحديد الخصم الضريبي للبحث والتطوير بنسبة 10٪ من التكاليف المؤهلة. وفي حالات معينة، خاصة بالنسبة للبحوث المشتركة، قد تصل الفائدة إلى 100٪ من التكاليف المؤهلة[68]المصدر: NAV — القواعد الرئيسية لفرض الضرائب على الجمعيات التجارية.
الحوافز النقدية. تقدم هنغاريا إعانات نقدية لكبار المستثمرين (VIP) غير قابلة للاسترداد، مما يعني أن الدولة يمكن أن تغطي جزءاً من تكلفة الاستثمار دون الحاجة إلى ردها. وتتوفر هذه الإعانات للمشاريع في مجالات التصنيع والبحث والتطوير ومراكز الخدمات المشتركة، حيث يتراوح الحد الأدنى للاستثمار بين 2—10 ملايين يورو.
وللتأهل، تحتاج الشركات عادةً إلى تلبية التزامات تجارية خلال فترة المراقبة، بما في ذلك تحقيق إيرادات إضافية بقيمة 15 مليون يورو على الأقل و2 مليون يورو كأجور إضافية[69]المصدر: HIPA — تعديلات هامة في نظام الإعانات النقدية VIP غير القابلة للاسترداد.
الحوافز التجارية. يُقدم الدعم الحكومي للأعمال التجارية في هنغاريا من خلال وكالة ترويج الاستثمار الهنغارية (HIPA)، التي تساعد المستثمرين في تأسيس الشركات وتوسيعها. ويُخصص لكل مشروع مستشار خاص، وتعمل HIPA كمركز خدمات متكامل، حيث تقدم دعماً مجانياً في:
- اختيار الموقع؛
- معلومات مخصصة حول المساعدات الحكومية؛
- البحث عن الموردين؛
- قضايا تطوير المرافق العامة؛
- التعامل مع السلطات العامة.
ويتضح حجم هذا الدعم في النتائج. فبين عامي 2014 و2025، دعمت HIPA نحو 2٬305 مشاريع بقيمة تتجاوز 66 مليار يورو، وارتبطت بإنشاء ما يقرب من 187٬000 وظيفة جديدة. وفي عام 2025 وحده، دعمت 108 مشاريع، مما جلب 7٫069 مليارات يورو من رؤوس الأموال الجديدة وأسفر عن خلق 18٬227 وظيفة[70]المصدر: HIPA — خدماتنا.
يقوم اقتصاد هنغاريا على قطاعات السيارات، والإلكترونيات، والبطاريات والتنقل الكهربائي، وتكنولوجيا المعلومات والاتصالات والبرمجيات، واللوجستيات، والعلوم الحياتية والتكنولوجيا الطبية، والآلات
خيارات إقامة الأعمال في هنغاريا
يمكن لتأسيس شركة في هنغاريا أن يؤدي إلى الحصول على الإقامة. للتأهل، يجب على الأجنبي تسجيل كيان قانوني في البلاد، مثل المكون المحلي المقابل لشركة ذات مسؤولية محدودة أو شركة مساهمة. ووضع رائد الأعمال الفردي ليس كافياً، حيث لا يمكن الحصول عليه إلا من قبل أولئك الذين يحملون بالفعل تصريح إقامة هنغاري. الحد الأدنى لرأس المال المصرح به هو 7٬700 يورو.
لا يؤدي مسار الأعمال التجارية إلى الاستقرار طويل الأجل. يُمنح تصريح الإقامة لمدة تصل إلى 3 سنوات في المجمل، ويكون لمّ شمل الأسرة محدو داً: إذ يمكن للزوج والأطفال والوالدين الانضمام في السنة الثانية فقط.
برنامج المستثمر الضيف في هنغاريا، المعروف باسم الإقامة الذهبية في هنغاريا، هو طريقة بديلة للحصول على الإقامة الهنغارية. صُمم للمستثمرين وليس لرواد الأعمال ولا يتضمن مسار استثمار تجاري. ومع ذلك، فإنه يمنح الإقامة لمدة 10 سنوات منذ البداية، ويمكن تجديده مرة واحدة لنفس الفترة، ويسمح بالنشاط التجاري في البلاد.
في الوقت الحالي، هناك خياران مؤهلان بموجب الإقامة الذهبية في هنغاريا:
- 250٬000 يورو لشراء وحدات صندوق استثماري عقاري؛
- 1 مليون يورو كـ مساهمة غير قابلة للاسترداد لمؤسسة تعليم عالي.
يمكن لـ مقدم الطلب الرئيسي تضمين الزوج والأطفال دون سن 18 عاماً والوالدين.
قد تصبح الإقامة الدائمة متاحة بعد 3 سنوات. والجنسية الهنغارية ممكنة بعد 8 سنوات أخرى، بشرط استيفاء متطلبات التجنيس. وتشمل هذه الاستقرار طويل الأجل في البلاد وإثبات إتقان اللغة الهنغارية.
موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في المجر؟
لاتفيا — ضريبة بنسبة 0٪ على الأرباح المعاد استثمارها ومسار أعمال موفر للتكلفة للإقامة
للمستثمرين الذين يرغبون في بناء الأعمال بدلاً من سحب الأرباح، تقدم لاتفيا بيئة ممتازة وفعالة. حيث تحتل المرتبة 2 في المؤشر الدولي للتنافسية الضريبية لعام 2025، مما يعني أن نظامها الضريبي يُعد واحداً من أكثر الأنظمة المشجعة للاستثمار في منظمة التعاون الاقتصادي والتنمية.
تأسيس الشركة
جهة التسجيل. تُسجل الشركات في لاتفيا لدى سجل المؤسسات — Uzņēmumu reģistrs، الذي يتولى إدارة السجل التجاري وعمليات التأسيس. وتُنفذ عملية تسجيل الشركات إلكترونياً عبر المنصة الحكومية الرسمية، مما جعل الإجراءات أسرع وأكثر تناسقاً[71]المصدر: جمهورية لاتفيا — سجل المؤسسات.
الإجراءات والجدول الزمني والرسوم. يمكن إعداد الوثائق في بضع دقائق باستخدام نماذج مؤتمتة للهياكل البسيطة. ويُكتمل التسجيل بواسطة سجل المؤسسات خلال 1—3 أيام عمل بعد تقديم الطلب. تعتمد الرسوم على نوع الشركة وإجراءات التسجيل وتبدأ من 30 يورو[72]المصدر: تسجيل الشركات في لاتفيا — الكيانات القانونية والرسوم الحكومية في لاتفيا.
المستندات المطلوبة للتقديم. لتسجيل شركة في لاتفيا، يجب على المؤسسين تقديم معلومات ووثائق إلى سجل المؤسسات. وتشمل التفاصيل الرئيسية ما يلي:
- اسم الشركة؛
- العنوان المسجل في لاتفيا؛
- المساهمين وأعضاء مجلس الإدارة؛
- النظام الأساسي؛
- معلومات عن المستفيدين الفعليين؛
- إثبات دفع رأس المال، إذا كان ذلك متاحاً.
يجب إعداد جميع الوثائق باللغة اللاتفية، وقد تتطلب بعض الحالات استمارات إضافية للأفراد الأجانب الذين لا يملكون رقماً تعريفياً شخصياً لاتفياً.
النوع الرئيسي للشركات. الهيكل الأكثر شيوعاً هو الشركة ذات المسؤولية المحدودة — sabiedrība ar ierobežotu atbildību، أو SIA، وتتميز بالخصائص الرئيسية التالية:
- يمكن تأسيسها من قبل شخص واحد أو أكثر؛
- توفر مسؤولية محدودة للمساهمين؛
- تقدم هيكلاً مرناً مناسباً لمعظم الأعمال التجارية.
يُستخدم هذا الشكل لغالبية الشركات الصغيرة والمتوسطة في لاتفيا.
الحد الأدنى القياسي لرأس المال لشركة SIA هو 2٬800 يورو — مدفوع بالكامل قبل التسجيل في معظم الحالات[73]المصدر: سجل المؤسسات اللاتفي — شركة SIA بدون حد أدنى لرأس المال.
إمكانية التأسيس لغير المقيمين. تسمح لاتفيا للأفراد والشركات الأجنبية بتسجيل الأعمال التجارية. ولا توجد شروط إقامة صارمة للمؤسسين أو أعضاء مجلس الإدارة، ولكن قد يلزم تقديم مستندات وهويات إضافية.
يجب على المتقدمين الأجانب الذين لا يملكون رقماً شخصياً لاتفياً تقديم نماذج معلومات إضافية والامتثال لمتطلبات إثبات الهوية خلال عملية التسجيل.
الضرائب على الشركات والمزايا التجارية
ضرائب الشركات. صُمم نظام ضريبة الشركات في لاتفيا لتشجيع إعادة الاستثمار. حيث تُفرض ضريبة بنسبة 0٪ على الأرباح المحتجزة، وتُفرض ضريبة الدخل على الشركات فقط عند توزيع الأرباح كأرباح أسهم أو استخدامها لأغراض غير متعلقة بالأعمال التجارية. ويبلغ معدل ضريبة الشركات القياسي (CIT) نسبة 20٪ على الأرباح الموزعة[74]المصدر: خدمة الإيرادات الحكومية في لاتفيا — ضريبة الدخل على الشركات.
كما يمكن تخفيض ضريبة الدخل على الشركات المستحقة في لاتفيا من خلال التبرعات لـ:
- منظمات المنفعة العامة في لاتفيا؛
- المؤسسات الميزانية أو الشركات المملوكة للدولة التي تقدم خدمات ثقافية؛
- المنظمات غير الحكومية المؤهلة في الاتحاد الأوروبي أو المنطقة الاقتصادية الأوروبية، بشرط أن تتمتع بوضع مماثل لمنظمات المنفعة العامة اللاتفية وأن تكون الدولة مرتبطة باتفاقية تجنب الازدواج الضريبي مع لاتفيا.
ضريبة القيمة المضافة. تطبق لاتفيا معدل ضريبة قيمة مضافة قياسي بنسبة 21٪. كما تُطبق معدلات ضريبة قيمة مضافة مخفضة بنسبة 12٪ و5٪ على فئات محددة من السلع والخدمات[75]المصدر: خدمة الإيرادات الحكومية في لاتفيا — ضريبة القيمة المضافة.
المناطق الاقتصادية الخاصة. توجد خمس مناطق اقتصادية خاصة في لاتفيا — ميناء ريغا الحر، وميناء فينتسبيلس الحر، ومنطقة لييبايا الاقتصادية الخاصة، ومنطقة ريزكني الاقتصادية الخاصة، ومنطقة لاتغالي الاقتصادية الخاصة، والتي أُنشئت لتعزيز الأنشطة الاستثمارية داخل الأقاليم.
قد تحصل الشركات العاملة هناك على:
- خصم بنسبة 80٪ على ضريبة الدخل على الشركات وضريبة العقارات؛
- إعفاء من بعض الضرائب المقتطعة عند المصدر على أرباح الأسهم، ورسوم الإدارة، ومدفوعات استخدام الملكية الفكرية لغير المقيمين[76]المصدر: الاستثمار في لاتفيا — المناطق الاقتصادية الخاصة.
الدعم الحكومي للمشاريع الاستثمارية الكبرى. تقدم لاتفيا دعماً مؤسسياً للمشاريع الكبرى من خلال مجلس التنسيق للمشاريع الاستثمارية الكبيرة والستراتيجية[77]المصدر: وزارة الاقتصاد — مجلس التنسيق للمشاريع الاستثمارية. ويوفر هذا المجلس:
- تنسيقاً أسرع بين الوزارات والهيئات الحكومية؛
- المساعدة في إزالة العقبات الإدارية والبيروقراطية؛
- دعماً على المستوى الحكومي للمشاريع ذات الأثر الاقتصادي الكبير؛
- عملية منظمة لحل المشكلات المتبادلة بين الهيئات والتي قد تؤدي إلى تأخير التنفيذ.
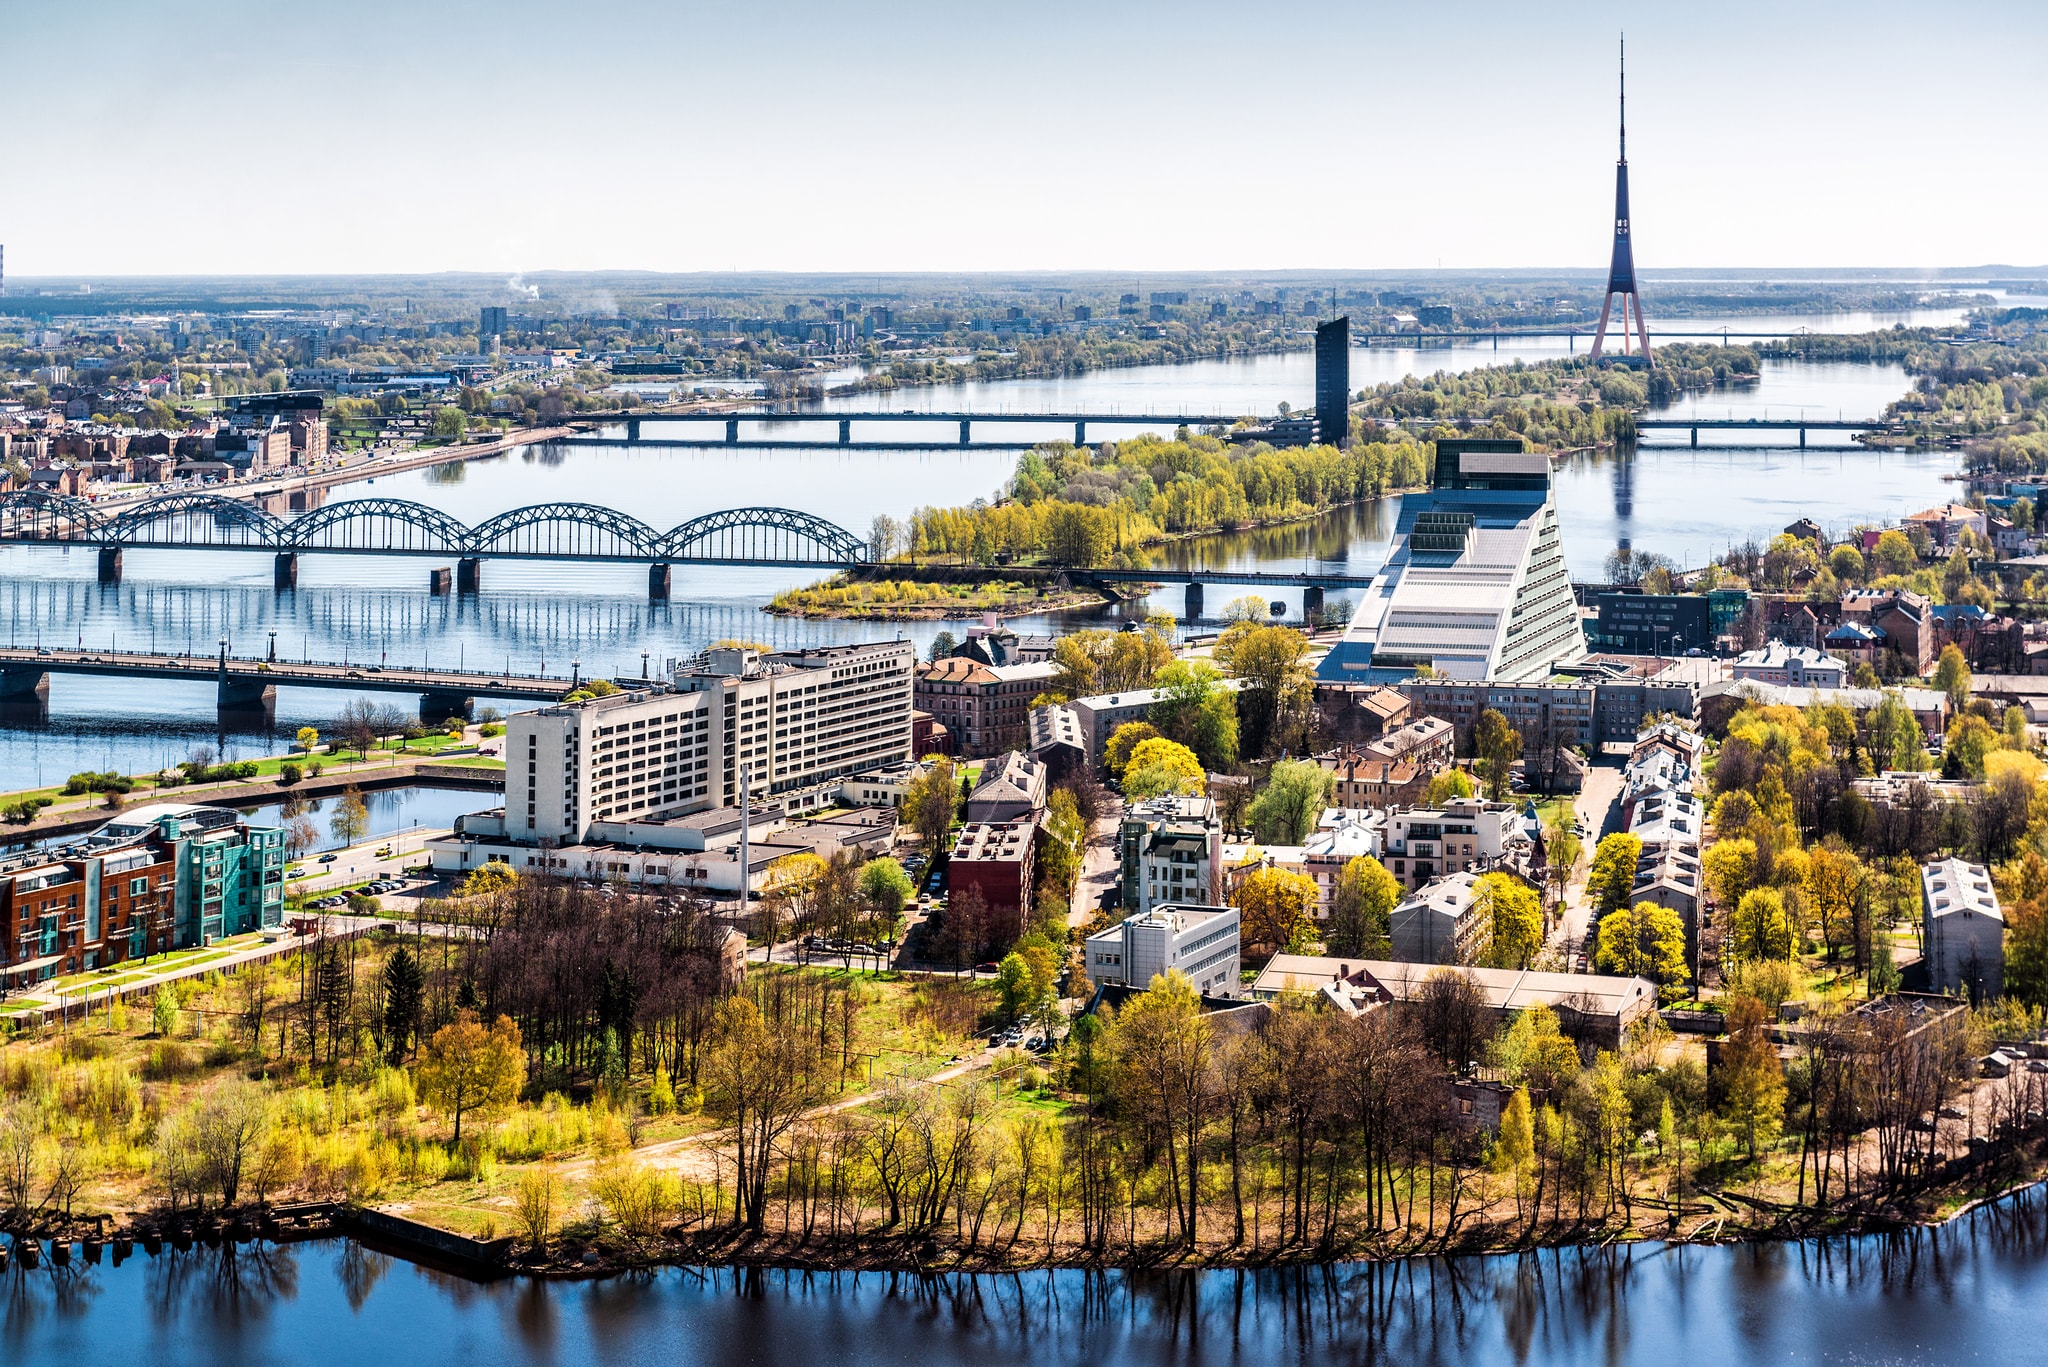
أفضل القطاعات للاستثمار في لاتفيا هي تكنولوجيا المعلومات والتقنية، والتصنيع، والخدمات اللوجستية والنقل، والطاقة المتجددة، والعقارات، والزراعة وإنتاج الأغذية، والتكنولوجيا المالية، والسياحة والضيافة
الإقامة الذهبية في لاتفيا
تُعد الإقامة الذهبية في لاتفيا إحدى أكثر الطرق ملاءمة للحصول على الإقامة في الاتحاد الأوروبي من خلال الأعمال التجارية. وتُمنح لمدة سنتين ويمكن تجديدها، دون وجود شرط للحد الأدنى للإقامة للحفاظ على تصريح الإقامة المؤقتة.
شرط الاستثمار. بموجب خيار الأعمال التجارية، يساهم المستثمر بمبلغ 50,000 يورو أو 100,000 يورو في شركة لاتفية لمدة 6 أو 8 سنوات. وتعتمد قيمة الاستثمار على حجم أرباح الشركة وعدد موظفيها.
ضم أفراد الأسرة. يمكن ضم الزوج/الزوجة والأطفال دون سن 18 عاماً في الطلب.
الإقامة طويلة الأجل. بعد 5 سنوات من الإقامة القانونية المستمرة، يجوز للمستثمر التقدم بطلب للحصول على الإقامة الدائمة. وقد تصبح الجنسية اللاتفية عن طريق التجنيس متاحة بعد فترة إضافية من الإقامة الدائمة، ليصبح إجمالي الجدول الزمني نحو 10 سنوات.
وللتأهل، يجب على مقدم الطلب إثبات مهارات اللغة اللاتفية بمستوى A2، واجتياز اختبارات في الدستور والمعرفة المدنية، وأداء قسم الولاء. ويتطلب الأمر الحضور الفعلي لمدة 183 يوماً على الأقل في السنة طوال فترة الـ 10 سنوات كاملة.
موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في لاتفيا؟
بنما — دخل خارجي معفى من الضرائب ومزايا قوية للمناطق الحرة
تبدأ جاذبية بنما من نموذجها الضريبي: حيث لا يُفرض أي ضريبة على الدخل الأجنبي المصدر هناك. وهذا، إلى جانب نظام المناطق الحرة القوي والدور الراسخ في التجارة والخدمات اللوجستية، يجعل البلاد ذات أهمية خاصة للأعمال التجارية الدولية.
تأسيس الشركة
سلطة التسجيل. تُسجل الشركات في بنما لدى السجل العام في بنما. ولبدء النشاط التجاري أو الصناعي، تقتضي الأعمال التجارية أيضاً استخدام PanamaEmprende، وهي المنصة الرسمية للحصول على إشعار التشغيل (Aviso de Operación)[78]المصدر: وزارة التجارة والصناعة — بوابة PanamaEmprende الإلكترونية لتسجيل الأعمال{.
الإجراءات والجدول الزمني والرسوم. تتم العملية بشكل إلكتروني غالباً. وتُسجل الشركة عن طريق:
- تحميل السند الموثق؛
- استكمال تفاصيل التقديم؛
- دفع الرسوم؛
- تقديم الطلب عبر النظام الإلكتروني للسجل[79]المصدر: PanamaEmprende — دليل مستخدم النظام{.
يمكن إكمال مرحلة إشعار التشغيل عبر الإنترنت في بضع دقائق فقط. والرسوم هي 15 دولار أمريكي إذا فتح الشخص عملاً باسمه الشخصي، و55 دولار أمريكي إذا تم تأسيس العمل كشركة أو كيان قانوني[80]المصدر: PanamaEmprende — نظرة عامة على النظام{.
المستندات والطلبات المطلوبة. الوثيقة الرئيسية للتأسيس هي السند الموثق المقدم عبر نظام السجل العام. وبالنسبة لمرحلة إشعار التشغيل، يجب أن يتضمن الطلب التفاصيل اللازمة لتحديد الشركة ونشاطها التجاري.
بالنسبة للكيان القانوني، يسجل النظام أيضاً البيانات المؤسسية للشركة ويتطلب ما لا يقل عن ثلاثة مناصب تنفيذية في الشركة.
وصول غير المقيمين. تسمح بنما بتأسيس الأعمال التجارية برأس مال وطني وأجنبي. ويجب أن يكون للشركة وكيل مقيم ومقر مسجل في بنما.
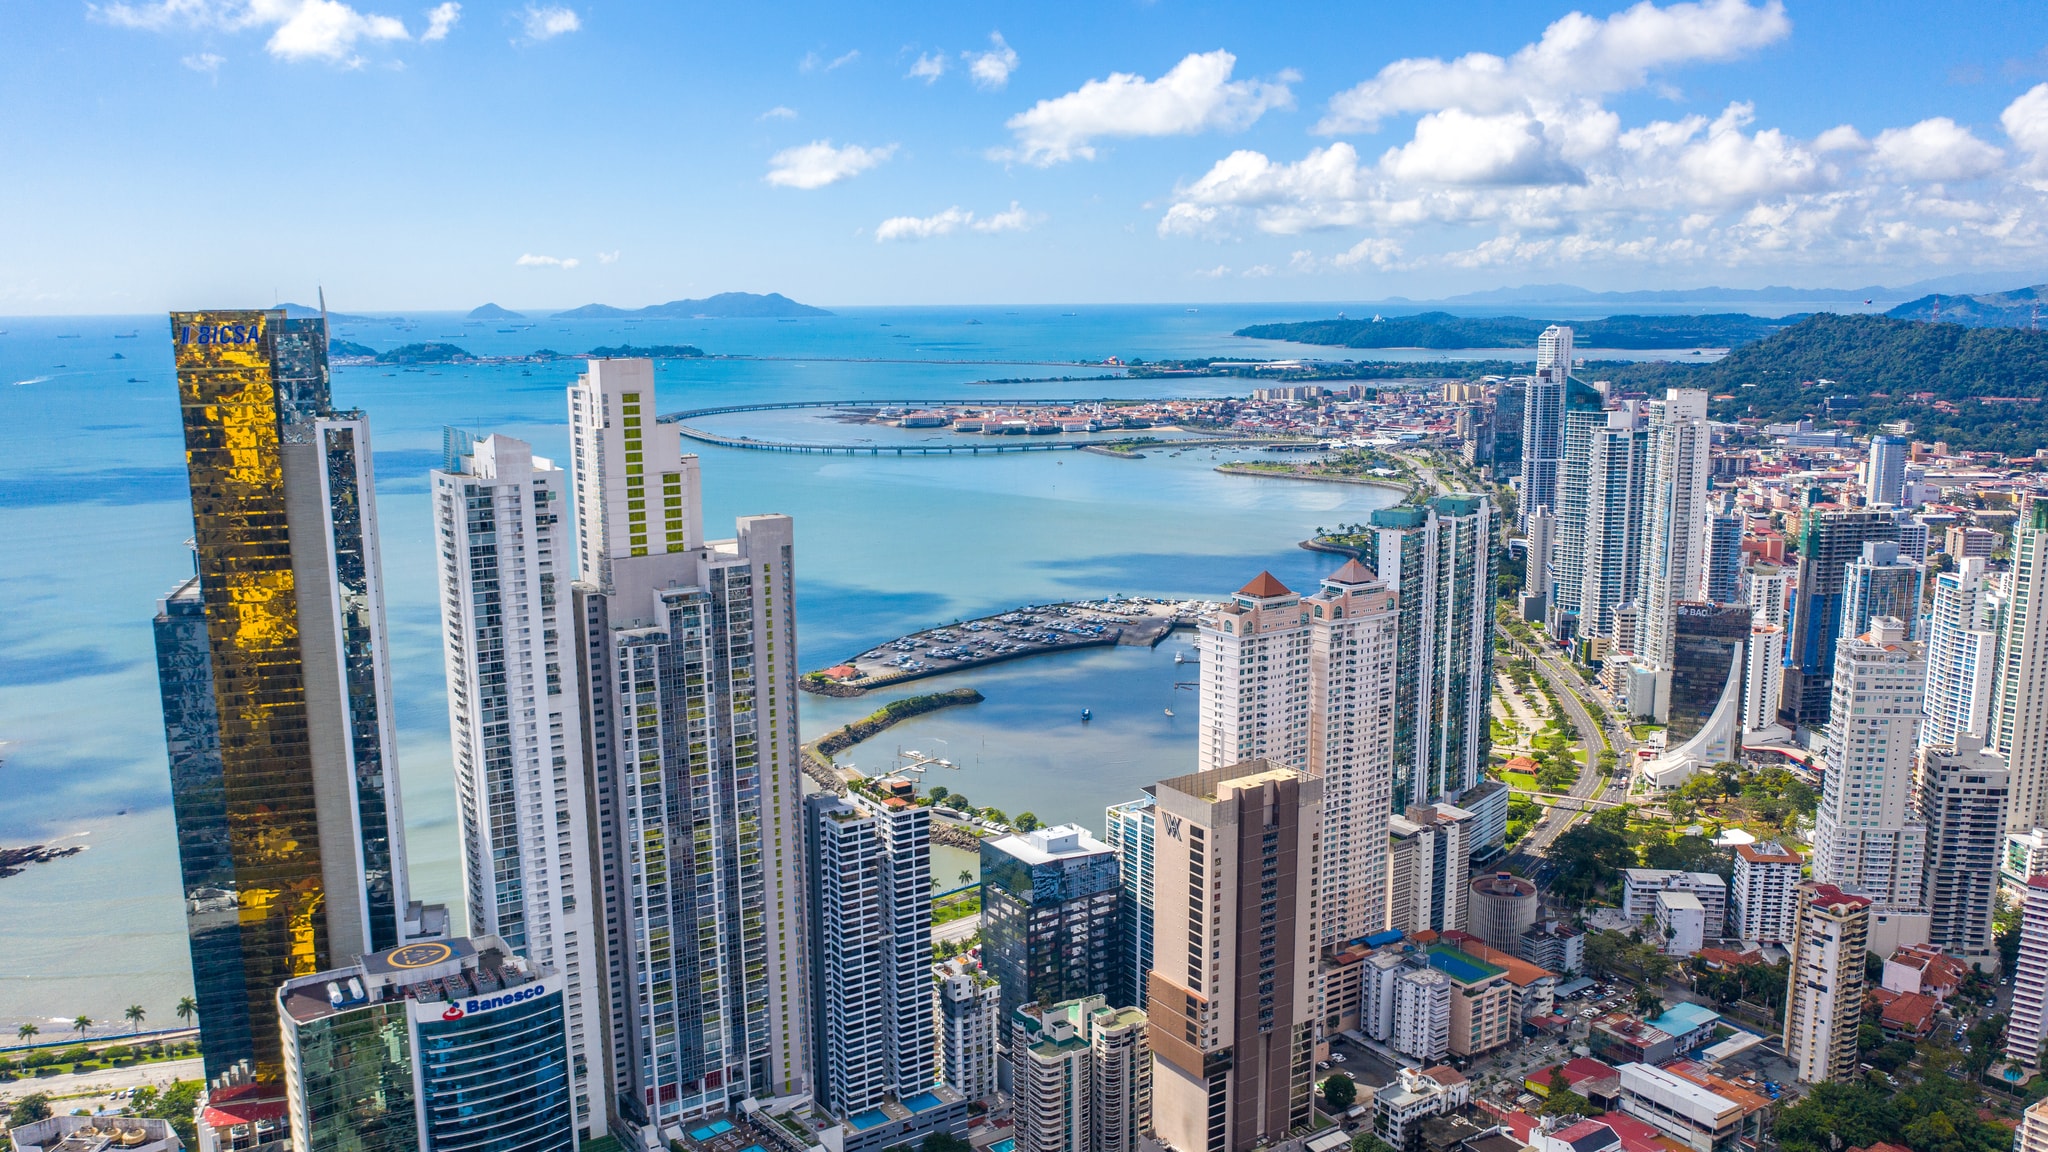
تشمل أكثر قطاعات الأعمال جاذبية في بنما الخدمات اللوجستية والشحن، والتجارة وإعادة التصدير، والخدمات المصرفية والمالية، والسياحة، والعقارات، والبناء
ضرائب الشركات والمزايا التجارية
ضرائب الشركات. تفرض بنما ضريبة دخل على الشركات بنسبة 25٪ على الكيانات القانونية[81]المصدر: PwC — ضرائب دخل الشركات في بنما. وتعد إحدى المزايا الرئيسية لبنما هي النظام الضريبي الإقليمي: حيث لا تُفرض ضرائب على الدخل المكتسب خارج بنما، بينما يتركز التكليف الضريبي على الدخل المكتسب من مصادر داخل بنما.
ضريبة القيمة المضافة. تُفرض ضريبة القيمة المضافة في بنما بمعدل قياسي يبلغ 7٪، وهو معدل منخفض نسبياً وفقاً للمعايير الدولية. وبشكل عام، تبدأ الشركة في تحصيل ضريبة القيمة المضافة بمجرد أن يتجاوز حجم أعمالها السنوي 36٬000 دولار أمريكي[82]المصدر: DGI — ضريبة ITBMS في بنما.
تتمتع بنما بنظام رسمي لاسترداد الضرائب والمقاصة الإدارة وتديره الهيئة الضريبية. وحيثما يسمح القانون، يجوز للشركات استرداد الضريبة الزائدة بدلاً من معاملتها كلفة نهائية[83]المصدر: DGI — استرداد ضريبة القيمة المضافة.
مناطق التجارة الحرة. تمتلك بنما نظاماً واسعاً لمناطق التجارة الحرة تعمل بموجبه المناطق المعتمدة في جميع أنحاء البلاد بتفضيلات ضريبية وجمركية وهجرة وعمالية. ويمكن للمستثمرين إما تقديم طلب لتأسيس منطقتهم الخاصة أو العمل داخل منطقة قائمة بالفعل[84]المصدر: غرفة التجارة والصناعة الأمريكية في بنما — ممارسة الأعمال في بنما. وتضم بنما حالياً 18 منطقة من هذا النوع[85]المصدر: المنظمة العالمية للمناطق الحرة — المؤتمر العالمي الثاني عشر للمناطق الحرة.
وتشمل المزايا الرئيسية ما يلي:
- الإعفاء من الرسوم الجمركية على البضائع المجلوبة إلى المنطقة؛
- الإعفاء الضريبي لأنشطة التصدير وإعادة التصدير المؤهلة، بما في ذلك ضريبة الدخل وضريبة المبيعات وضريبة التصدير وضريبة الاستهلاك الانتقائي؛
- الإعفاء من ضريبة القيمة المضافة على البضائع والسلع الأخرى المفتوحة في المنطقة؛
- خيارات هجرة خاصة، بما في ذلك تصريح الإقامة الدائمة للأجانب الذين يستثمرون 250٬000 دولار أمريكي على الأقل وتصاريح مؤقتة للموظفين الأجانب الرئيسيين؛
- إطار عمل عمالي أكثر مرونة، بما في ذلك خيارات أوسع لجدولة أيام الراحة والعطلات بناءً على الاحتياجات التشغيلية.
تعد منطقة كولون الحرة أكبر منطقة اقتصادية خاصة وأكثرها عراقة في بنما، وواحدة من أكبر مناطق التجارة الحرة في العالم. وتتمثل أسرع مزاياها وضوحاً في أنها تسمح للشركات باستيراد البضائع وتخزينها وإعادة تصديرها معفاة من الرسوم الجمركية.
الأنظمة التفضيلية الأخرى. تقدم بنما أيضاً العديد من الأنظمة الخاصة بمواقع وقطاعات معينة والتي تمنح الشركات مزايا ضريبية وجمركية وتشغيلية إضافية:
- بنما باسيفيكو — للخدمات اللوجستية والتجارة والتصنيع والطيران والخدمات الإقليمية، مع إعفاء ضريبي وجمركي ومعدل ضريبة شركات مخفض يبلغ 5٪ لبعض الأنشطة.
- مدينة المعرفة — للمؤتمرات والمنظمات غير الحكومية والمنظمات الدولية وشركات التكنولوجيا، مع إعفاءات من الاستيراد وضريبة القيمة المضافة، وحوافز ضريبية لبعض أنشطة التكنولوجيا العالية، وتأشيرات خاصة للموظفين الأجانب.
- منطقة أغوادولسي الاقتصادية الخاصة — للصناعات الزراعية واللوجستية والتجارة وأنظمة الموانئ والسياحة والعقارات والخدمات، مع إعفاءات واسعة على الواردات والصادرات وإعادة التصدير والرسوم المتعلقة بالوقود.
- منطقة بارو الاقتصادية الخاصة — تركز على الاستثمار وخلق فرص العمل، لا سيما في الصناعات الزراعية وتكرير النفط، مع إعفاء من ضريبة القيمة المضافة ورسوم الدمغة، وحوافز ضريبية على العقارات، ومعدل ضريبة مخفض بنسبة 5٪ على أرباح الأسهم.
- المنطقة السياحية واللوجستية متعددة الوسائط — للسياحة والخدمات اللوجستية في بارو، مع إعفاءات من الواردات وبعض تحويلات السلع والخدمات وبعض الضرائب العقارية.
دعم المستثمرين. يمكن للمستثمرين الأجانب الاعتماد على الدعم الحكومي الرسمي. تقدم بنما خدمات للمستثمرين من خلال وزارة التجارة والصناعة، مما يساعد في جعل دخول السوق أكثر تنظيماً لكل من المؤسسين المحليين والدوليين[86]المصدر: المديرية العامة للمناطق الحرة — المناطق الحرة في بنما.
الإقامة الذهبية في بنما
يوفر برنامج المستثمر المؤهل في بنما مساراً للحصول على تصريح الإقامة الدائمة عن طريق الاستثمار، مع منح الوضع مدى الحياة. لا يوجد شرط للحد الأدنى للإقامة للحفاظ على تصريح الإقامة الدائمة. خيار الاستثمار التجاري غير متاح بموجب هذا البرنامج.
متطلبات الاستثمار. يمكن للمتقدمين الاختيار بين ثلاثة خيارات:
- شراء عقار — 300٬000 دولار أمريكي فأكثر؛
- الاستثمار في الأوراق المالية — 500٬000 دولار أمريكي فأكثر؛
- إيداع وديعة مصرفية — 750٬000 دولار أمريكي فأكثر.
إدراج الأسرة. يتيح البرنامج لمقدم الطلب الرئيسي إضافة أفراد الأسرة المقربين، بما في ذلك الزوج والأطفال والوالدين.
الاستقرار طويل الأجل. بعد مرور 5 سنوات، يجوز للحاصلين على تصريح الإقامة الدائمة التقدم بطلب للحصول على الجنسية. ويتطلب ذلك الإقامة المستمرة لمدة 5 سنوات واجتياز اختبار اللغة الإسبانية القائم على التواصل اليومي.
موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في بنما؟
تركيا — الحصول على الجنسية مقابل تأسيس شركة
تركيا هي واحدة من الدول القليلة التي يمكن أن يؤدي فيها الاستثمار التجاري مباشرة إلى الحصول على الجنسية. هذا وحده يجعلها تمتاز عن غيرها. ويضاف إلى ذلك سوق محلي ضخم، وموقع استراتيجي بين أوروبا وآسيا، وفرص واسعة في التجارة والتصنيع والخدمات والعقارات.
تأسيس الشركات
جهة التسجيل. تُسجل الشركات في تركيا لدى مديريات السجل التجاري العاملة داخل غرف التجارة. وفي الممارسة العملية، تعمل هذه المكاتب كمركز خدمة موحد لتأسيس الشركات[87]المصدر: رئاسة الجمهورية التركية — تأسيس شركة.
الإجراءات والجدول الزمني. يتم تأسيس الشركات من خلال نظام السجل المركزي MERSİS، وهو المنصة الرقمية الرسمية لإجراءات السجل التجاري.
وتتضمن العملية تقديم النظام الأساسي عبر الإنترنت، وتوثيق الوثائق المطلوبة لدى الكاتب العدل، واستكمال التسجيل لدى السجل التجاري. وبمجرد تجهيز الوثائق، يمكن إتمام التأسيس في اليوم نفسه.
الوثائق المطلوبة للتقديم. تشمل المتطلبات الأساسية ما يلي:
- عقد التأسيس والنظام الأساسي؛
- توقيعات المؤسسين الموثقة لدى الكاتب العدل؛
- صور جوازات السفر والأرقام الضريبية للمساهمين الأجانب؛
- إثبات الوضع القانوني للكيانات القانونية الأجنبية، إن وجد؛
- وكالة رسمية، إذا جرت العملية عن طريق ممثل.
أنواع الشركات الرئيسية. بموجب قانون التجارة التركي، يجوز تأسيس الأعمال كشركة ذات مسؤولية محدودة (LLC)، أو شركة مساهمة (JSC)، أو شركة تضامن، أو شركة توصية بسيطة. وفي الممارسة العملية، تعد الشركة ذات المسؤولية المحدودة والشركة المساهمة هما الهيكلان الأكثر استخداماً.
رأس المال. يعتمد الحد الأدنى لرأس المال على نوع الشركة. بالنسبة للشركة ذات المسؤولية المحدودة، يبلغ الحد الأدنى لرأس المال 50٬000 ليرة تركية، أو نحو 1٬600 دولار أمريكي. وبالنسبة للشركة المساهمة، يبلغ الحد الأدنى 250٬000 ليرة تركية، أو نحو 8٬000 دولار أمريكي[88]المصدر: ErsoyBilgehan — الحد الأدنى لمتطلبات رأس المال.
وصول غير المقيمين. تطبق تركيا مبدأ المعاملة بالمثل والتكافؤ بين المستثمرين الأجانب والمحليين. وهذا يعني أنه يمكن للرعايا الأجانب تأسيس أي نوع من الشركات المتاحة بموجب القانون التركي والعمل بموجب القواعد نفسها التي تخضع لها الشركات المحلية.
ضرائب الشركات والحوافز التجارية
ضرائب الشركات. يبلغ معدل ضريبة دخل الشركات القياسي في تركيا 25٪. ويطبق معدل أعلى لضريبة الشركات بنسبة 30٪ على المؤسسات المالية، مثل البنوك، وشركات التأجير المالي والخصم، ومؤسسات الدفع والأموال الإلكترونية، ومؤسسات الصرف الأجنبي المعتمدة، وشركات إدارة الأصول[89]المصدر: PwC — ضرائب الشركات في تركيا.
تستفيد بعض الشركات من معدلات فعلية أقل:
- دخل التصدير — 20٪.
- الشركات الحاصلة على شهادة سجل صناعي والمشاركة بفعالية في التصنيع — 24٪[90]المصدر: EY — أجندة الضرائب في تركيا.
تُفرض الضرائب على الشركات الأجنبية في تركيا فقط على الدخل المكتسب داخل الدولة إذا كان مقرها القانوني ومركز إدارتها يقعان خارج تركيا.
ضريبة القيمة المضافة. يبلغ المعدل القياسي لضريبة القيمة المضافة في تركيا 20٪، مع تطبيق معدلات مخفضة بنسبة 1٪ و10٪ على سلع وخدمات محددة[91]Source: PwC — الشركات: ضرائب أخرى في تركيا.
تعتمد الدولة نظاماً مهيكلاً لاسترداد ضريبة القيمة المضافة، وهو أمر مهم للغاية للمصدرين والشركات التي تنفذ معاملات معفاة من ضريبة القيمة المضافة. وفي الممارسة العملية، يمكن استرداد ضريبة القيمة المضافة المدفوعة على المدخلات، مما يحمي التدفق النقدي ويمنع تحول ضريبة القيمة المضافة إلى تكلفة نهائية. وهذا أمر بالغ الأهمية للشركات الموجهة للتصدير، حيث تكون المبيعات ذات معدل صفر بينما تظل ضريبة القيمة المضافة على المدخلات مستحقة.
حوافز الأعمال. تقدم تركيا نظام حوافز واسع النطاق مبنياً على المنطقة والقطاع والحجم ونوع المشروع. وبناءً على الاستثمار، قد يشمل الدعم ما يلي:
- الإعفاء من ضريبة القيمة المضافة؛
- الإعفاء من الرسوم الجمركية؛
- تخفيض ضريبة الشركات؛
- دعم أقساط الضمان الاجتماعي؛
- دعم الفوائد أو حصص الأرباح؛
- دعم البنية التحتية أو الطاقة.
بالنسبة للمشاريع الكبرى أو ذات الأولوية، يمكن أن يكون الدعم كبيراً. وفي النظام القائم على المشاريع، قد تقدم الدولة مساهمة في رأس المال تصل إلى 49٪ من مبلغ الاستثمار، إلى جانب أدوات مثل ضمانات الشراء الحكومي، ودعم الموظفين المؤهلين، ودعم التدريب[92]المصدر: Invest in Türkiye — نظام حوافز الاستثمار في تركيا.
المناطق الحرة. توجد 19 منطقة حرة في تركيا، ويمكن للمصنعين العاملين هناك الاستفادة من إعفاء بنسبة 100٪ من ضريبة دخل الشركات، وضريبة القيمة المضافة، والرسوم الجمركية، ورسوم الدمغة، والضريبة العقارية.
وهناك أيضاً حافز متعلق بالأجور: إذا تم تصدير 85٪ على الأقل من قيمة الإنتاج مجاناً على ظهر السفينة (FOB)، فيمكن إعفاء أجور الموظفين من ضريبة الدخل. ويمكن للشركات أيضاً تحويل الأرباح إلى الخارج بحرية، ويمكن أن تبقى البضائع في المناطق لمدد غير محدودة[93]المصدر: رئاسة الجمهورية التركية — مناطق الاستثمار.
المناطق الصناعية المنظمة. يمكن للشركات في هذه المناطق الاستفادة من عدم وجود ضريبة قيمة مضافة على عمليات الاستحواذ على الأراضي، وإعفاء لمدة 5 سنوات من الرسوم العقارية بعد اكتمال البناء، وتكاليف مرافق أقل، وإعفاءات من عدة رسوم بلدية.
حجم العمليات كبير: تضم تركيا 392 منطقة صناعية منظمة في 81 محافظة، وتضم أكثر من 67٬000 شركة وأكثر من مليوني موظف. وهذا يجعلها منصة تشغيلية جادة وليست مجرد أداة متخصصة.
مناطق تطوير التكنولوجيا. تضم تركيا 92 منطقة لتطوير التكنولوجيا، وهي مناطق جاذبة لشركات البرمجيات والبحث والتطوير والتصميم. الأرباح الناتجة عن هذه الأنشطة معفاة بنسبة 100٪ من ضريبة الدخل أو الشركات، كما أن مبيعات تطبيق البرمجيات المنتجة في هذه المناطق معفاة بنسبة 100٪ من ضريبة القيمة المضافة.
وهناك أيضاً دعم لتكاليف العمالة. تغطي الدولة 50٪ من اشتراكات الضمان الاجتماعي لصاحب العمل المحسوبة على أساس الحد الأدنى للأجور. بالإضافة إلى ذلك، يمكن أن يصل دعم ضريبة الدخل لموظفي البحث والتطوير والتصميم إلى:
- 95٪ لحملة الدكتوراه؛
- 90٪ للموظفين الحاصلين على درجة الماجستير؛
- 80٪ للموظفين المؤهلين الآخرين[94]المصدر: رئاسة الجمهورية التركية — نظام حوافز الاستثمار في تركيا.
الدعم الحكومي. يقدم مكتب الاستثمار دعماً مجانياً وسرياً في اختيار المواقع والتصاريح والتنسيق مع الجهات العامة وخدمات تسهيل الأعمال وتطبيقات الحوافز[95]المصدر: رئاسة الجمهورية التركية — استراتيجية الاستثمار الأجنبي المباشر في تركيا.
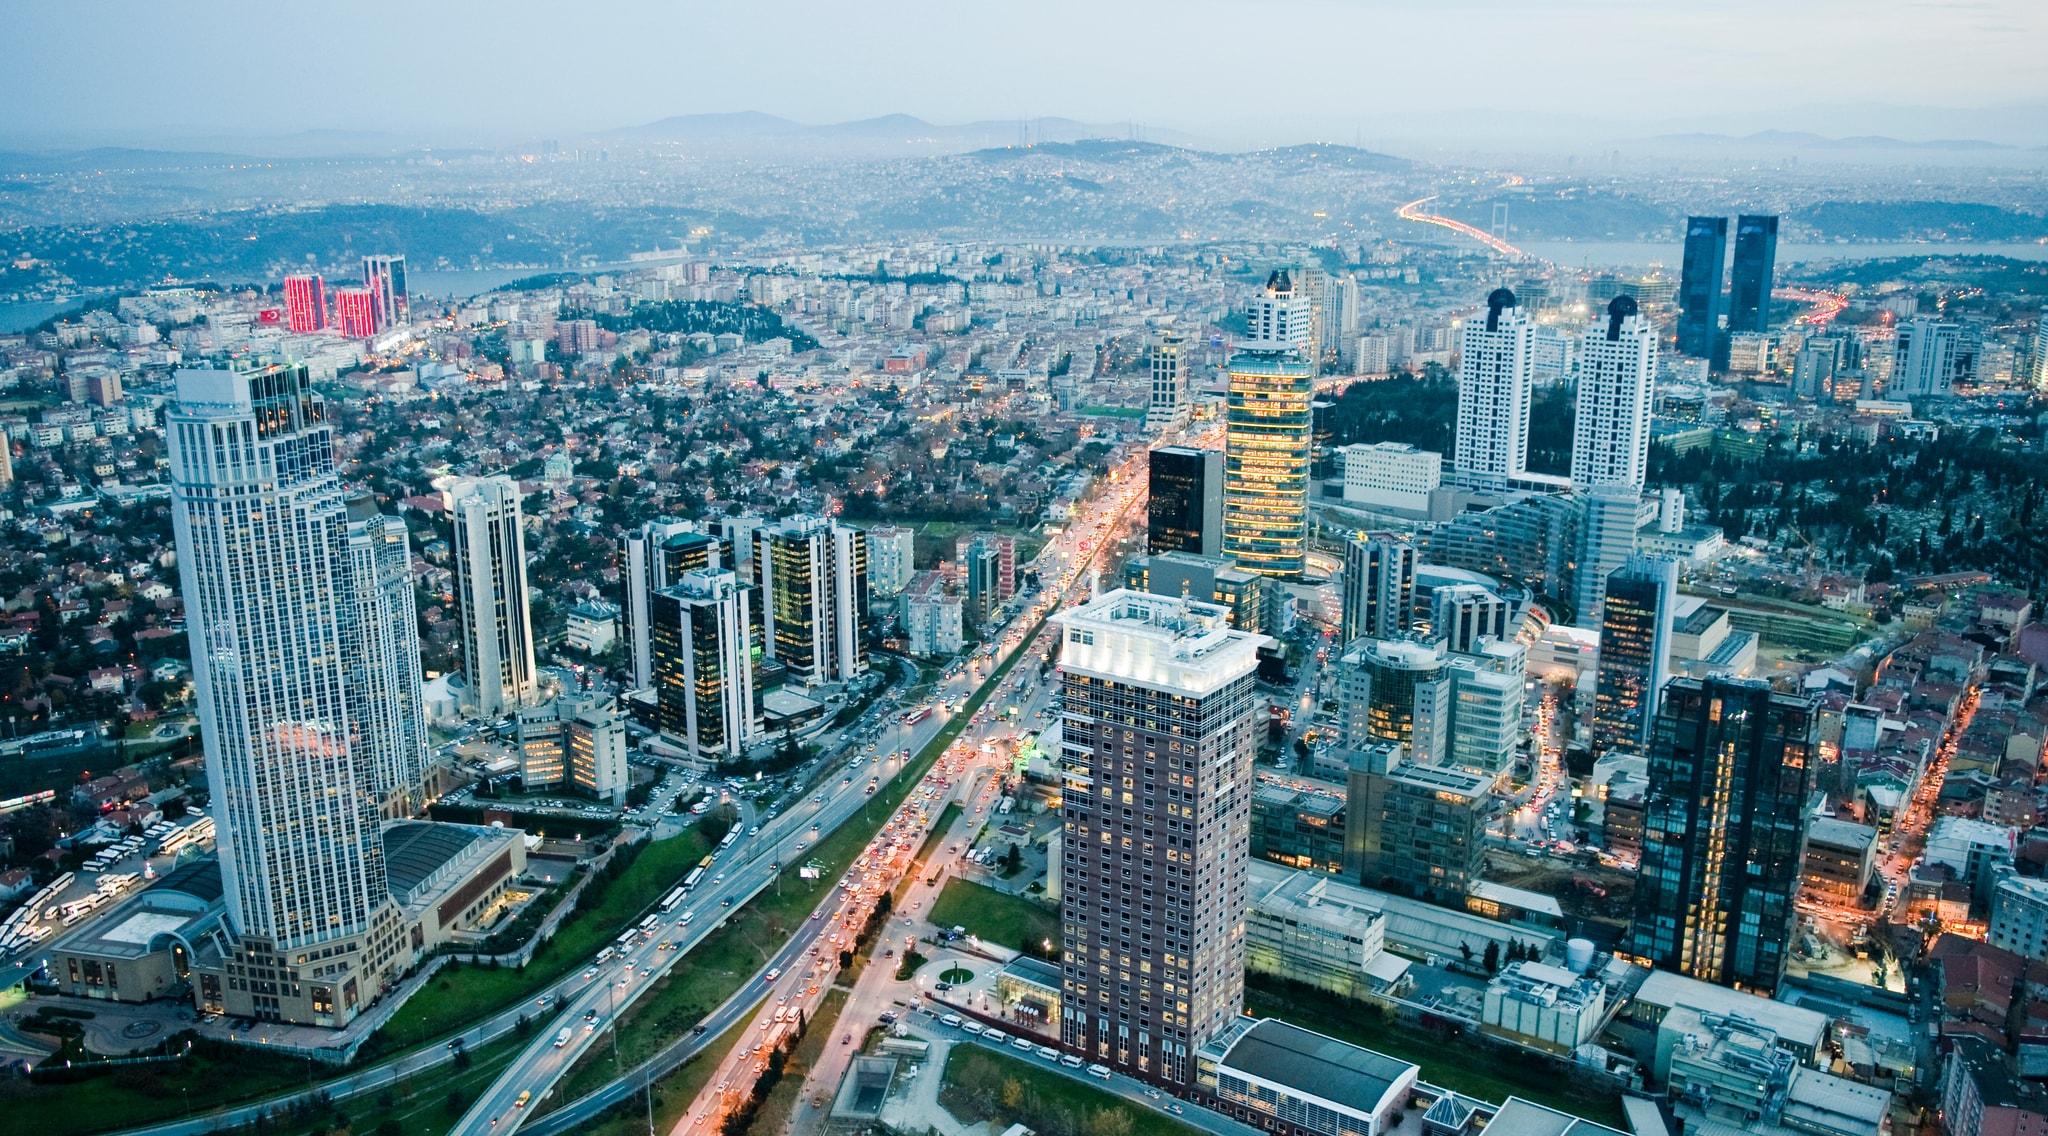
تقدم تركيا فرصاً تجارية قوية في مجالات السيارات، والمنسوجات والأزياء، والبناء والعقارات، والسياحة، والخدمات اللوجستية، والتصنيع، والطاقة المتجددة، وتكنولوجيا المعلومات، والبرمجيات.
الجنسية التركية عن طريق الاستثمار
يمكن الحصول على الجنسية التركية عن طريق الاستثمار من خلال مسار الاستثمار التجاري، وتستغرق العملية 8 أشهر على الأقل. يسمح بازدواج الجنسية في تركيا.
متطلبات الاستثمار. للتأهل من خلال الاستثمار التجاري، يجب على مقدم الطلب استثمار 500٬000 دولار أمريكي على الأقل في رأس مال شركة تركية أو تأسيس شركة توفر 50 فرصة عمل على الأقل. وبعد مرور 3 سنوات، يجوز للمستثمر بيع الحصة في الشركة.
وتشمل الخيارات الأخرى المؤهلة شراء عقارات، أو إيداع وديعة مصرفية، أو شراء سندات حكومية، أو شراء وحدات في صندوق استثماري.
إدراج الأسرة. يمكن لمقدم الطلب الرئيسي إدراج الزوج والأطفال دون سن 18 عاماً في طلب الحصول على الجنسية التركية عن طريق الاستثمار.
قبرص — مركز ذو كفاءة ضريبية للشركات القابضة وهيئات الملكية الفكرية
تجمع قبرص بين معدل ضريبة الشركات المنخفض والمعاملة التفضيلية لأرباح الأسهم والأرباح الرأسمالية من الأوراق المالية ودخل الملكية الفكرية. وللمستثمرين الذين يرغبون أيضاً في الحصول على إقامة طويلة الأجل في الاتحاد الأوروبي، توفر قبرص مساراً للحصول على تصريح الإقامة الدائمة.
تأسيس الشركات
جهة التسجيل. تُسجل الشركات في قبرص لدى إدارة مسجل الشركات والملكية الفكرية[96]المصدر: جمهورية قبرص — تأسيس شركة.
العملية والجدول الزمني والرسوم. يتم تأسيس الشركة من خلال مسجل الشركات. وتتضمن العملية تقديم وثائق التأسيس واستكمال إجراءات التسجيل المطلوبة. وبمجرد الموافقة، يصدر المسجل شهادة التأسيس، والتي تؤكد أنه قد تم تأسيس الشركة قانوناً.
تبلغ رسم تأسيس الشركة القياسية 165 يورو. وتفرض رسوم إضافية بقيمة 100 يورو للتسجيل السريع، بينما يتطلب تأسيس شركة عامة رسوماً إضافية بقيمة 20 يورو[97]المصدر: جمهورية قبرص — النماذج والرسوم.
الوثائق المطلوبة للتقديم. لتسجيل شركة، يحتاج مقدم الطلب عادةً إلى تقديم ما يلي:
- عقد التأسيس والنظام الأساسي؛
- تفاصيل المساهمين والمديرين؛
- عنوان المكتب المسجل؛
- رأس المال.
أنواع الشركات الرئيسية. الخيارات الأكثر شيوعاً هي الشركات الخاصة، والشركات العامة، والشركات المحدودة بضمان. ولا يوجد حد أدنى لمتطلبات رأس المال للشركات الخاصة في قبرص بموجب القواعد القياسية.
وصول غير المقيمين. تسمح قبرص للمستثمرين الأجانب بتأسيس وتملك الشركات. ويتطلب المسجل وثائق الشركة من بلد التأسيس، وإذا لم تكن تلك الوثائق باللغة اليونانية أو الإنجليزية، فيلزم تقديم ترجمة معتمدة، وفي بعض الحالات توثيقها بالشهادة المعتمدة (الأبوستيل). كما تعزز قبرص بنشاط الاستثمار الأجنبي المباشر من خلال هيئة الاستثمار الوطنية.
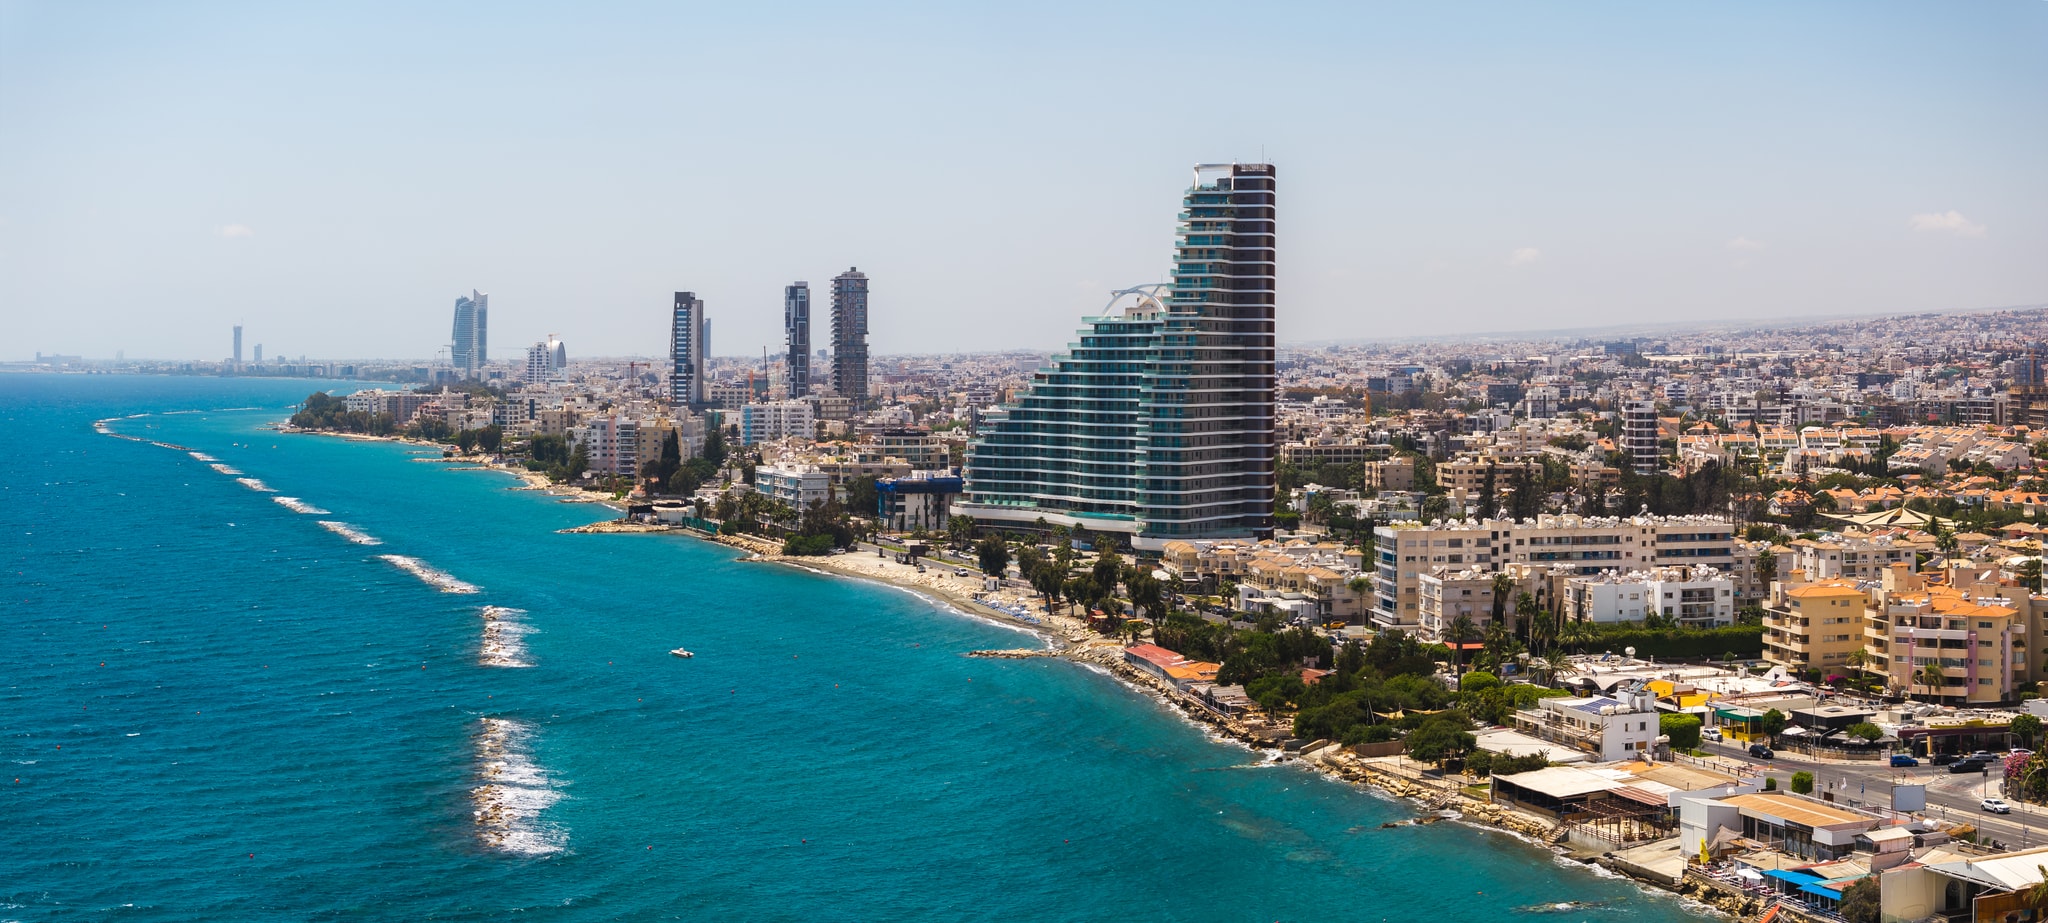
تشمل القطاعات الأكثر واعدية في قبرص تكنولوجيا المعلومات والبرمجيات، والخدمات المالية، والشركات القابضة، والتجارة والتجارة الإلكترونية، والسياحة، والعقارات، والشحن البحري، والخدمات المهنية.
الضرائب على الشركات والمزايا التجارية
الضرائب على الشركات. تطبق قبرص نسبة ضريبة دخل على الشركات تبلغ 15٪، وهي واحدة من أدنى النسب في الاتحاد الأوروبي[98]المصدر: استثمر في قبرص — النظام الضريبي.
ضريبة القيمة المضافة. تبلغ النسبة القياسية لضريبة القيمة المضافة في قبرص 19٪. وتطبق أيضاً نسب مخفضة ونسبة صفرية على سلع وخدمات محددة[99]المصدر: إدارة الضرائب القبرصية — ضريبة القيمة المضافة.
تسمح قبرص باسترداد ضريبة القيمة المضافة عندما تتراكم لدى الشركة ضريبة قيمة مضافة مدخلة فائضة لا يمكن تسويتها بالطريقة العادية. ويساعد ذلك في منع تحول ضريبة القيمة المضافة إلى تكلفة تدفق نقدي طويلة الأجل للشركة. كما يوجد مسار استرداد للشركات من دول الاتحاد الأوروبي الأخرى، وفي بعض الحالات للشركات من خارج الاتحاد الأوروبي التي تتحمل ضريبة قيمة مضافة قبرصية على النفقات المحلية[100]المصدر: وزارة المالية — استرداد ضريبة القيمة المضافة للتجار في الاتحاد الأوروبي.
معاملة ضريبية تفضيلية للدخل والأرباح. لا تفرض قبرص ضريبة اقتطاع على أرباح الأسهم الموزعة للخارج أو مدفوعات الفوائد أو الإتاوات. كما أنها لا تفرض ضريبة على الأرباح المحققة من التصرف في الأوراق المالية أو أرباح فروق العملات الأجنبية، مما يجعل توزيع الأرباح والمعاملات الدولية أكثر كفاءة.
خصم الفائدة المفترضة. تقدم قبرص خصماً للفائدة المفترضة على رأس المال الجديد المُدخل إلى شركة مقيمة ضريبياً في قبرص. وفي الهيكل المناسب، يمكن أن يقلل ذلك الأرباح الخاضعة للضريبة بنسبة تصل إلى 80٪ من الأرباح المحققة بواسطة رأس المال الجديد، مما يجعل التمويل بالأسهم أكثر كفاءة ضريبياً مقارنة بالعديد من الولايات القضائية الأخرى[101]المصدر: استثمر في قبرص — دليل الضرائب للاستثمار في قبرص.
نظام صندوق الملكية الفكرية (IP Box). تمتلك قبرص نظاماً تنافسياً للملكية الفكرية بمعدل ضريبي فعالي ينخفض إلى 2٫5٪ على دخل الملكية الفكرية المؤهل. ويعد هذا جذاباً بشكل خاص لشركات البرمجيات والتكنولوجيا والمجموعات التي تطور ملكيتها الفكرية وتستغلها.
الدعم الحكومي. تقدم قبرص الدعم للمستثمرين من خلال هيئة "استثمر في قبرص" ومركز دعم الأعمال، وهو نافذة موحدة للمستثمرين المحليين والأجانب. ويقتضي ذلك تقديم مساعدة عملية في التأسيس والتوسع والربط بالفرص المدعومة من الحكومة، بما في ذلك المشاريع ذات الأولوية في قطاعات مثل السياحة والطاقة المتجددة والرعاية الصحية والتعليم[102]المصدر: استثمر في قبرص — الرئيس يفتتح مركز الخدمة الموحدة للمستثمرين القبارصة والأجانب.
الإقامة الدائمة في قبرص
تُعد الإقامة الدائمة في قبرص مساراً قائماً على الاستثمار للحصول على الإقامة طويلة الأجل في قبرص. وتُمنح هذه الصفة مدى الحياة، بشرط أن يزور حاملها الجزيرة مرة واحدة على الأقل كل عامين. ولا يتضمن البرنامج خيار الاستثمار التجاري.
متطلبات الاستثمار. تتطلب جميع مسارات الاستثمار للحصول على الإقامة الدائمة في قبرص 300٬000 يورو على الأقل. وتشمل الخيارات شراء عقار سكني أو عقار تجاري، أو أوراق مالية، أو أسهم في شركات قبرصية.
إدراج الأسرة. يمكن لمقدم الطلب الرئيسي الحصول على الوضع القانوني جنباً إلى جنب مع الزوج أو الشريك والأبناء دون سن 25 عاماً.
الاستقرار طويل الأجل. تتطلب الجنسية القبرصية عن طريق التجنيس الإقامة القانونية لمدة 8 سنوات، بما في ذلك 12 شهراً من الإقامة المتواصلة قبل تقديم الطلب. ويجب على المتقدمين أيضاً إثبات معرفة اللغة اليونانية عند المستوى A2 والاندماج في المجتمع القبرصي، بما في ذلك معرفة النظام السياسي والاجتماعي للبلاد.

الآثار الضريبية في أفضل الدول لممارسة الأعمال التجارية
عند اختيار دولة لممارسة الأعمال التجارية، يجدر النظر إلى ما هو أبعد من تأسيس الشركات ومعدلات الضرائب على الشركات. بالنسبة لرواد الأعمال الذين يخططون للانتقال، يمكن أن تصبح الضريبة الشخصية ذات أهمية أيضاً. تقدم بعض الدول أنظمة خاصة للمقيمين الجدد يمكنها تخفيف العبء الضريبي الشخصي وجعل الانتقال أكثر جاذبية.
محفزات الإقامة الضريبية
لا يجعل تصريح الإقامة أو الجنسية الشخص مقيماً ضريبياً بمفرده. بل إن ما يهم هو كيف وأين يعيش الشخص فعلياً. في معظم الدول، تتحقق الإقامة الضريبية عن طريق قضاء 183 يوماً أو أكثر سنوياً في الدولة، أو نقل مركز المصالح الحيوية إليها، أو كلاهما.
تقدم قبرص نهجاً أكثر مرونة: يمكن للفرد أن يتأهل كمقيم ضريبي من خلال قضاء 60 يوماً على الأقل في قبرص. ويعد هذا مفيداً لرواد الأعمال، حيث يتيح لهم إثبات الإقامة الضريبية مع تواجد فعلي أقل، مع الاستمرار في إدارة الأنشطة التجارية الدولية.
بمجرد أن يصبح الشخص مقيماً ضريبياً، خضع عادةً للضريبة على دخله العالمي، وليس فقط على الدخل المكتسب محلياً. وتبرز بنما لأنها تطبق نظاماً ضريبياً إقليمياً: يُفرض الضريب فقط على الدخل ذي المصدر البنمي، بينما يقع الدخل الأجنبي عادةً خارج الوعاء الضريبي.
الأنظمة الضريبية الخاصة
تقدم بعض الدول أنظمة خاصة مصممة لجذب مقيمين ومستثمرين ورواد أعمال جدد. ويمكن لهذه الأنظمة أن تقلل التعرض للضرائب الشخصية بشكل كبير مقارنة بالمعدلات التصاعدية القياسية.
إيطاليا — نظام الضريبة المقطوعة. تقدم إيطاليا نظام ضريبة مقطوعة لأصحاب الثروات الكبيرة. وبدلاً من دفع الضريبة على الدخل العالمي، يدفع الأفراد المؤهلون مبلغاً ثابتاً قدره 300٬000 يورو سنوياً. ويمكن تطبيق هذا النظام لمدة تصل إلى 15 عاماً ويمكن تمديده لأفراد الأسرة مقابل 50٬000 يورو لكل شخص سنوياً[103]المصدر: وكالة الإيرادات الإيطالية — المقيمون الجدد: النظام الاختياري.
البرتغال — نظام IFICI. تقدم البرتغال نظام IFICI، المتاح للمقيمين الضريبيين الجدد المشاركين في البحث والابتكار. ويوفر نسبة ضريبة مقطوعة تبلغ 20٪ على دخل التوظيف والعمل الحر المؤهل لمدة تصل إلى 10 سنوات، مقارنة بالمعدلات التصاعدية القياسية التي تصل إلى 48٪[104]المصدر: هيئة الضرائب والجمارك — IFICI.
مالطا — نظام غير المقيمين الدائمين (non-dom). تطبق مالطا نظام غير المقيمين الدائمين بدلاً من نظام ذي مدة محددة. تُفرض الضريبة على الدخل ذي المصدر المالطي وعلى الدخل الأجنبي فقط إذا تم تحويله إلى مالطا، بينما تظل الأرباح الرأسمالية الأجنبية معفاة من الضرائب، حتى لو أُدخلت إلى البلاد. ولا ترتبط هذه المعاملة بمدة محددة[105]المصدر: هيئة الضرائب والجمارك المالطية — أساس التحويل في فرض الضريبة على الأفراد بموجب قانون ضريبة الدخل.
قبرص — نظام غير المقيمين الدائمين (non-dom). تقدم قبرص أيضاً نظام غير المقيمين الدائمين، والذي تُعفى بموجبه أرباح الأسهم ودخل الفوائد من الضرائب. ويمكن أن تستمر هذه الميزة لمدة تصل إلى 17 عاماً. بعد ذلك، قد يُعتبر الأفراد موطنين حكمياً إذا كانوا مقيمين ضريبيين لمدة 17 عاماً من أصل 20 عاماً[106]المصدر: قواعد الإقامة الضريبية وغير المقيمين في قبرص.
ملخص الضرائب حسب الدولة

كيفية فتح شركة في الخارج والحصول على الإقامة أو الجنسية: الإجراءات خطوة بخطوة
تتبع عملية تقديم طلبات الإقامة والجنسية عن طريق الاستثمار هيكلاً متشابهاً بشكل عام عبر مختلف الدول، على الرغم من أن الجداول الزمنية تختلف بوضوح — من شهرين تقريباً في فانواتو إلى 12 شهراً أو أكثر في البرتغال، بناءً على خبرة ايمجرنت انفيست.
تتوفر مسارات الإقامة والجنسية المرتبطة بالأعمال التجارية في إيطاليا والبرتغال ولاتفيا وهنغاريا وانتيغوا وبربودا وسانت لوسيا، وتبرز لاتفيا باعتبارها الخيار الأسرع والأقل تكلفة، بدءاً من 3 أشهر تقريباً وحد أدنى للاستثمار يبلغ 50,000 يورو.
اختيار الدولة والخيار الاستثماري
تتمثل الخطوة الأولى في التوفيق بين الأهداف الشخصية والولاية القضائية المناسبة. وتتضمن العوامل الرئيسية الكفاءة الضريبية، وحرية التنقل، والإطار الزمني للحصول على الجنسية أو الإقامة، ومتطلبات التواجد الفعلي، وقواعد إدراج أفراد الأسرة.
تتمثل الخطوة الأولى في التوفيق بين الأهداف الشخصية والولاية القضائية المناسبة. وتتضمن العوامل الرئيسية الكفاءة الضريبية، وحرية التنقل، والإطار الزمني للحصول على الجنسية أو الإقامة، ومتطلبات التواجد الفعلي، وقواعد إدراج أفراد الأسرة.
الخضوع لإجراءات العناية الواجبة الأولية
قبل إعداد الطلب الرسمي، تجري ايمجرنت انفيست تقييماً أولياً سرياً. حيث يفحص فريق الامتثال الملف الشخصي استناداً إلى قواعد البيانات الدولية لتحديد أي عوامل خطر قد تؤدي إلى الرفض، مثل التعرض للعقوبات، أو التغطية الإعلامية السلبية، أو غيرها من مخاوف الامتثال.
تُستكمل عملية التدقيق المسبق هذه بسرعة، ولا تترك أي سجل رسمي، وتساعد في تقليل مخاطر الرفض قبل الالتزام بإنفاق وقت ومبالغ مالية كبيرة.
إعداد الوثائق
بمجرد اكتمال التقييم الأولي، تبدأ مرحلة جمع الوثائق. ويتضمن ذلك عادةً كشوف الحسابات المصرفية الشخصية والخاصة بالشركات، والإقرارات الضريبية، وحسابات الشركة، والوثائق التي توضح مصدر أموال الاستثمار. يقوم محامو ايمجرنت انفيست ومتخصصو الامتثال بتنظيم هذا الجزء من الملف مسبقاً، مما يساعد على تجنب التأخير أثناء إجراءات العناية الواجبة الرسمية.
بمجرد اكتمال التقييم الأولي، تبدأ مرحلة جمع الوثائق. ويتضمن ذلك عادةً كشوف الحسابات المصرفية الشخصية والخاصة بالشركات، والإقرارات الضريبية، وحسابات الشركة، والوثائق التي توضح مصدر أموال الاستثمار. يقوم محامو ايمجرنت انفيست ومتخصصو الامتثال بتنظيم هذا الجزء من الملف مسبقاً، مما يساعد على تجنب التأخير أثناء إجراءات العناية الواجبة الرسمية.
تأسيس الشركة أو القيام بالاستثمار
اعتماداً على البرنامج، قد تتضمن هذه الخطوة تأسيس الشركة، وفتح حساب مصرفي للشركة، وتحويل الأموال المؤهلة، أو القيام باستثمار آخر مؤهل. وفي الحالات القائمة على الأعمال التجارية، ينسق الشركاء المحليون والمستشارون القانونيون لشركة ايمجرنت انفيست الجانب الخاص بالشركات في هذه العملية ويساعدون في ملاءمته مع استراتيجية الهجرة.
اعتماداً على البرنامج، قد تتضمن هذه الخطوة تأسيس الشركة، وفتح حساب مصرفي للشركة، وتحويل الأموال المؤهلة، أو القيام باستثمار آخر مؤهل. وفي الحالات القائمة على الأعمال التجارية، ينسق الشركاء المحليون والمستشارون القانونيون لشركة ايمجرنت انفيست الجانب الخاص بالشركات في هذه العملية ويساعدون في ملاءمته مع استراتيجية الهجرة.
تقديم الطلب
بعد اكتمال الاستثمار وجاهزية الوثائق، يُقدم الطلب إلى السلطة المعنية. وتتضمن هذه المرحلة عادةً دفع الرسوم الحكومية، وإجراءات البصمات البيومترية عند الاقتضاء، وإيداع حزمة الوثائق الكاملة بشكل نهائي.
بعد اكتمال الاستثمار وجاهزية الوثائق، يُقدم الطلب إلى السلطة المعنية. وتتضمن هذه المرحلة عادةً دفع الرسوم الحكومية، وإجراءات البصمات البيومترية عند الاقتضاء، وإيداع حزمة الوثائق الكاملة بشكل نهائي.
الحصول على الوضع القانوني والالتزام بالمتطلبات
بعد الموافقة، يحصل المستثمر على صفة الإقامة أو الجنسية، اعتماداً على البرنامج المختار. وتتمثل المرحلة الأخيرة في الحفاظ على الامتثال لقواعد البرنامج، والتي قد تشمل الاحتفاظ بالاستثمار لفترة محددة، أو تجديد تصاريح الإقامة، أو استيفاء الحد الأدنى من متطلبات الإقامة.
تواصل ايمجرنت انفيست دعم العملاء بعد الموافقة من خلال تتبع المواعيد النهائية والالتزامات الرئيسية المرتبطة بهذه الصفة.
ما هي مزايا الإقامة والجنسية عن طريق الاستثمار؟
إلى جانب تسهيل الوصول إلى بيئات الأعمال الدولية، توفر الإقامة والجنسية عن طريق الاستثمار المرونة في اختيار مكان العيش والعمل وهيكلة الأصول. وبالنسبة للمستثمرين، تجمع هذه البرامج بين التنقل وأمان الأسرة والتخطيط طويل الأجل في حل واحد.
1. الخطة (ب) للأسرة بأكملها
تُتيح الإقامة الثانية أو الحصول على جواز سفر ثانٍ خياراً احتياطياً في المواقف غير المستقرة. وتسمح بالانتقال في حال تغيرت الظروف السياسية أو الاقتصادية، أو في حال فرض قيود على المعاملات المصرفية، أو ظهور قيود على السفر. ويصبح هذا الأمر ذا أهمية أثناء فرض قيود على العملات، أو التعرض للعقوبات، أو التحولات التنظيمية المفاجئة.
2. متطلبات إقامة فعلية منخفضة
إحدى أكثر المزايا عملانية هي المرونة في الإقامة. لا تتطلب معظم برامج الإقامة والجنسية الانتقال للحفاظ على الصفة. وتفرض عدد قليل فقط من البرامج شرط الحد الأدنى للإقامة:
- البرتغال — 7 أيام في السنة؛
- قبرص — مرة كل سنتين؛
- أنتيغوا وبربودا — 5 أيام خلال الـ 5 سنوات الأولى بعد منح الجنسية.
بالنسبة لأولئك الذين يهدفون إلى الحصول على الجنسية عن طريق الإقامة، تكون المتطلبات أكثر صرامة. ففي معظم الدول، يتطلب التجنيس الحضور الفعلي لأكثر من 183 يوماً في السنة على مدى عدة سنوات. وتظل البرتغال استثناءً بارزاً، حيث تسمح بحد أدنى من الإقامة مع الحفاظ على الأهلية.
3. التنقل العالمي
تتيح تصاريح الإقامة في دول الاتحاد الأوروبي السفر دون تأشيرة عبر منطقة شنغن لمدة تصل إلى 90 يوماً خلال أي فترة 180 يوماً.
وتوفر جنسية دول الكاريبي تنقلاً عالمياً أوسع، حيث تتيح الدخول دون تأشيرة أو الحصول على تأشيرة عند الوصول إلى أكثر من 140 دولة. ويشمل ذلك منطقة شنغن وسنغافورة وهونغ كونغ وكوريا الجنوبية، بالإضافة إلى الصين لمواطني أنتيغوا وبربودا وغرينادا ودومينيكا. كما يتوفر إمكانية الدخول إلى المملكة المتحدة عبر تصريح السفر الإلكتروني لمواطني أنتيغوا وبربودا وسانت كيتس ونيفيس وغرينادا.
بالإضافة إلى ذلك، يمكن لمواطني غرينادا وسانت لوسيا وسانت كيتس ونيفيس وتركيا التقدم بطلب للحصول على تأشيرات B-1/B-2 الأمريكية طويلة الأجل. وتقدم غرينادا وتركيا ميزة إضافية أخرى: حيث يحق لمواطنيهما الحصول على تأشيرة المستثمر E-2 الأمريكية، التي تسمح بالإقامة في الولايات المتحدة من خلال النشاط التجاري.
4. إمكانية أوسع للوصول إلى الخدمات المصرفية الدولية
يمكن أن تؤدي الإقامة الثانية أو الجنسية الثانية إلى تسهيل بناء العلاقات المصرفية، وفتح الحسابات، وتسجيل الشركات، والعمل عبر ولايات قضائية متعددة. وهذا أمر مهم للمستثمرين وأصحاب الأعمال الذين يعملون على المستوى الدولي أو يسعون إلى تقليل الاعتماد على النظام المالي والتنظيمي لبلد واحد.
5. إمكانية الحصول على التعليم والرعاية الصحية الدولية
توفر الإقامة في دول الاتحاد الأوروبي مثل البرتغال أو إيطاليا أو هنغاريا أو لاتفيا إمكانية الحصول على خدمات الرعاية الصحية العامة والرعاية الطارئة عبر دول شنغن الأخرى. ويمكن للأطفال الالتحاق بالمدارس العامة مجاناً. بينما يُحفظ خيار الالتحاق بالجامعات بشروط تفضيلية أو مجانية للمواطنين بدلاً من المقيمين.
تُعد دول الكاريبي أعضاءً في رابطة الكومنولث، مما قد يسهل الوصول إلى التعليم في المملكة المتحدة. فالجامعات في المملكة المتحدة على دراية بالمؤهلات الصادرة عن هذه الدول، وقد يستفيد المتقدمون من إجراءات اعتراف مبسطة ومسارات قبول محددة، على الرغم من أن رسوم الدراسة تظل عند المستويات الدولية.
مخاطر وعقبات الحصول على الإقامة والجنسية عن طريق تأسيس شركة في الخارج
يمكن لتأسيس شركة في الخارج أن يدعم استراتيجية الحصول على الإقامة أو الجنسية، ولكن العملية تظل منطوية على مخاطر قانونية ومالية ومخاطر امتثال.
1. تغير القواعد أثناء العملية. يمكن أن تتغير شروط البرنامج قبل تقديم الطلب. وقد يتم تعديل أو إغلاق الحد الأدنى للاستثمار، أو الأنشطة التجارية المؤهلة، أو قواعد تأسيس الشركات، أو حتى البرنامج بأكمله.
2. تكاليف أعلى من المتوقع. لا يشكل تأسيس الشركة سوى جزء من الميزانية. إذ قد يواجه المستثمرون أيضاً تكاليف التسجيل، والرسوم القانونية، والرسوم الحكومية، ورسوم التوثيق، والترجمة، والأبوستيل، وتكاليف المحاسبة، والمصروفات المتعلقة بالمكتب، والرسوم المصرفية.
3. اكتشاف مشكلات الأهلية متأخراً جداً. لا تنفذ الموافقة بشكل تلقائي أبداً. إذ يمكن أن تؤدي السوابق الجنائية، أو التعرض للعقوبات، أو التغطية الإعلامية السلبية، أو صفة الشخص المعرض للتقلبات السياسية إلى الرفض حتى عندما تكون الشركة جاهزة للتسجيل أو تم تأسيسها بالفعل.
4. مشكلات في وثائق مصدر الأموال. غالباً ما تبطئ معالجة الطلبات عندما لا يتم إثبات مصدر رأس المال بشكل واضح. وتزداد هذه المخاطر عندما يُموَّل النشاط التجاري من خلال القروض، أو الهياكل المؤسسية المتعددة الطبقات، أو أرباح الأسهم، أو بيع الأصول.
5. عدم استيفاء المتطلبات المتعلقة بالشركة. في بعض الحالات، لا يكون فتح شركة كافياً بمفرده. إذ قد تتوقع السلطات وجود عمليات نشطة، أو موظفين محليين، أو عنوان تجاري، أو تقديم إقرارات ضريبية، أو إثبات أن الشركة تمارس نشاطاً تجارياً حقيقياً بدلاً من وجودها على الورق فقط.
6. تأخيرات إجراءات البنوك والتعرف على العميل (KYC). قد يستغرق فتح حساب مصرفي للشركة في الدولة المستهدفة وقتاً أطول من المتوقع. وتعد إجراءات العناية الواجبة المشددة شائعة، ويمكن للتأخير في هذه المرحلة أن يعطل انطلاق النشاط التجاري وإجراءات الهجرة معا.
7. الالتباس بشأن الإقامة الضريبية. لا يؤدي تأسيس شركة أجنبية أو الحصول على الإقامة من خلال النشاط التجاري إلى تغيير الإقامة الضريبية للشخص تلقائياً. ويمكن للافتراضات الخاطئة في هذه المرحلة أن تتسبب في التزامات ضريبية أو متطلبات الإفصاح في أكثر من دولة.
8. تراكم طلبات المعالجة. غالباً ما تبدو الجداول الزمنية الرسمية أقصر من الفترات الحقيقية. إذ يمكن لتراكم الطلبات، والاختناقات الإدارية، والمراجعات البطئية أن تؤخر الموافقات المتعلقة بالشركة وإصدار بطاقة الإقامة.
9. انتهاء صلاحية الوثائق وأخطاء التوقيت. غالباً ما تكون لشهادات خلو من السوابق الجنائية، والسجلات المؤسسية، والتوكيلات، والأبوستيل، ووثائق الحالة المدنية صلاحية محددة. وإذا انتهت صلاحيتها قبل تقديم الطلب أو أخذ البصمات البيومترية، فإنه يلزم استخراجها من جديد في العادة.
ألبرت يوف,
مسؤول قانوني ومسؤول امتثال، أخصائي CAMS معتمد
تصبح معظم المخاطر أكثر قابلية للإدارة عندما تُبنى الحالة بشكل صحيح منذ البداية. وتستند أقوى الطلبات عادةً إلى قواعد برنامج موثوقة، ومنطق تجاري واضح، ومصدر أموال موثق، وميزانية واقعية تغطي كلاً من الاستثمار والتكاليف المرتبطة به.
كما تميل التأخيرات ومكلات الامتثال إلى أن تكون أقل حدة عندما تُقيَّم الجوانب القانونية والضريبية والمؤسسية معاً بدلاً من تقييمها بشكل منفصل. وفي الممارسة العملية، تُعد العناية الواجبة المبكرة والتخطيط الدقيق هما الفارق الأغلب بين عملية سلسة وأخرى مكلفة.
كيف يمكن لشركة ايمجرنت انفيست المساعدة في الحصول على الإقامة أو الجنسية عن طريق الاستثمار
ايمجرنت انفيست هي شركة استشارات مرخصة تتخصص في الإقامة والجنسية عن طريق الاستثمار. نعمل في مجال الهجرة الاستثمارية منذ عام 2006 وساعدنا العملاء في الحصول على أكثر من 10٬000 جواز سفر وتصريح إقامة.
وعلى مدار مراحل تقديم الطلب، تقدم ايمجرنت انفيست الخدمات التالية:
- العناية الواجبة الأولية لتحديد مخاطر الأهلية قبل تقديم الطلب.
- التمثيل المرخص في البرامج حيث تكون الشركة مخولة بالعمل نيابة عن العملاء.
- احتساب التكاليف لكل حالة على حدة لبيان الاستثمار والرسوم والمصاريف المرتبطة المتوقعة مسبقاً.
- إدارة الحالة خطوة بخطوة لتنظيم العملية في مراحل واضحة وفق جداول زمنية تقديرية.
- الدعم في إعداد الوثائق للحد من الأخطاء والإغفالات ومكلات الامتثال.
- الخبرة القانونية والامتثال من خلال متخصصين معتمدين يتعاملون مع الحالات المعقدة.
- التنسيق المحلي في دول متعددة حيث تتطلب الإجراءات الحضور الشخصي أو الدعم المحلي.
يساعد النهج المنظم عبر العملية بأكملها في تقليل الأخطاء، وتحسين التخطيط، ومنح المستثمرين فهماً أوسع لما يمكن توقعه في كل مرحلة.
أبرز النقاط الرئيسية حول أفضل الدول لممارسة الأعمال التجارية
- إيطاليا: ثامن أكبر اقتصاد في العالم والأفضل للقطاعات الراسخة مثل التصنيع والآلات واللوجستيات والخدمات الرقمية، مع مسار إقامة مباشر مرتبط بالأعمال التجارية.
- البرتغال: الأفضل للشركات الناشئة والشركات المبتكرة بفضل البنية التحتية الرقمية القوية، وحوافز البحث والتطوير، ونظام مادير الضريبي بنسبة 5٪، ومسارين للإقامة المرتبطة بالأعمال التجارية.
- مالطا: الأفضل للهيكلة الدولية والأعمال التجارية عبر الحدود، حيث توفر بيئة عمل في الاتحاد الأوروبي تتحدث الإنجليزية ونظام استرداد يمكنه خفض الضريبة الفعلية على الشركات إلى حوالي 5٪.
- هنغاريا: الأفضل للأعمال الموجهة للتصدير والتصنيع، مع أدنى ضريبة شركات في الاتحاد الأوروبي بنسبة 9٪ وتأشيرة أعمال تصل إلى 3 سنوات.
- لاتفيا: الأفضل للشركات التي ترغب في إعادة استثمار الأرباح، مع ضريبة بنسبة 0٪ على الأرباح المحتجزة وواحداً من أصل أرخص المسارات التجارية للإقامة في الاتحاد الأوروبي.
- قبرص: الأفضل لهياكل الشركات القابضة والملكية الفكرية والبرمجيات والتجارة الدولية، حيث تجمع بين ضريبة شركات بنسبة 15٪ مع عدم وجود ضريبة على أرباح الأوراق المالية، وعدم وجود ضريبة اقتطاع على المدفوعات الخارجية، ونظام صندوق الملكية الفكرية بمعدل فعلي يصل إلى 2٫5٪.
- بنما: الأفضل لعمليات التجارة واللوجستيات وإعادة التصدير، حيث لا يُفرض دخل المصادر الأجنبية للضريبة وتوفر الدولة مزايا كبيرة في المناطق الحرة.
- فانواتو: الأفضل لتأسيس بسيط منخفض الضرائب، مع ضريبة بنسبة 0٪ على الشركات والدخل الشخصي وأرباح رأس المال، وبيئة تتحدث الإنجليزية والفرنسية، وجنسية سريعة عن طريق الاستثمار.
- تركيا: سوق كبير بين أوروبا وآسيا مع حوافز قوية مثل المناطق الحرة، والإعفاءات الضريبية، وفرص القطاعات الواسعة، والجنسية من خلال الاستثمار التجاري.
- دول الكاريبي: الأفضل للأعمال الإقليمية مع مزايا التنقل، حيث تجمع بين عدم وجود ضريبة على أرباح رأس المال، والإعفاءات الضريبية المؤقتة في بعض الولايات القضائية، وإمكانية الوصول إلى أسواق الكاريكوم (CARICOM) ومنظمة دول شرق الكاريبي (OECS)، وخيارات الجنسية عن طريق الاستثمار في جميع الدول الخمس.
ايمجرنت انفيست هي وكيل معتمد لبرامج الجنسية والإقامة عن طريق الاستثمار في الاتحاد الأوروبي ومنطقة الكاريبي وآسيا والشرق الأوسط. استفد من خبرتنا العالمية الممتدة لـ 15 عاماً — حدد موعداً مع خبرائنا في برامج الاستثمار.