


هل يعني الحصول على جنسية الاتحاد الأوروبي أو الإقامة دفع الضرائب تلقائيًا في الاتحاد الأوروبي؟ ليس بالضرورة. يمنحك جواز السفر الأوروبي حرية العيش والعمل عبر الدول الأعضاء، بينما يمنح تصريح الإقامة الحق في البقاء في دولة معينة. ولا يحدد أي منهما الإقامة الضريبية تلقائيًا.
تعتمد الالتزامات الضريبية على المكان الذي يعيش فيه الشخص فعليًا، ومقدار الوقت الذي يقضيه في البلاد، وأين تتركز روابطه الشخصية والاقتصادية.
استكشف في هذا المقال التفاعل بين جنسية الاتحاد الأوروبي والإقامة القانونية والإقامة الضريبية، ويقارن معدلات ضريبة الدخل الشخصي عبر جميع دول الاتحاد الأوروبي الـ 27، ويوضح كيف يمكن للمستثمرين والمقيمين الجدد الاستفادة من الأنظمة الضريبية التفضيلية أثناء تخطيط مسارهم نحو الحصول على الجنسية.
ما الفرق بين جنسية الاتحاد الأوروبي والإقامة والإقامة الضريبية؟
تُعد جنسية الاتحاد الأوروبي والإقامة القانونية والإقامة الضريبية ثلاثة أوضاع قانونية مختلفة. وتحدد الجنسية جنسيتك والحقوق المرتبطة بها، بينما تحدد الإقامة القانونية المكان الذي يُسمح لك بالعيش فيه، وتحدد الإقامة الضريبية المكان الذي تُعامل فيه كمقيم لأغراض ضريبية.
تأتي جنسية الاتحاد الأوروبي مع الحصول على جنسية إحدى الدول الـ 27 الأعضاء في الاتحاد الأوروبي. وهي تمنح الحق في العيش والعمل والدراسة في جميع أنحاء الاتحاد الأوروبي، إلى جانب حرية التنقل وحقوق التصويت والحماية القنصلية. والجنسية هي وضع دائم ولا تعتمد على المكان الذي تقضي فيه معظم أوقات السنة[1]المصدر: المفوضية الأوروبية — حقوق جنسية الاتحاد الأوروبي.
تسمح الإقامة القانونية للأفراد بالعيش في بلد ما دون الحصول على جنسيته. ويمكن لمواطني الدول من خارج الاتحاد الأوروبي الحصول على تصاريح إقامة من خلال التوظيف أو التعليم أو لمّ شمل الأسرة أو المسارات المخصصة للرحّالة الرقميين والأفراد المستقلين مالياً، فضلاً عن برامج الاستثمار، التي غالباً ما تُسمى الإقامة الذهبية.
اعتماداً على الدولة، قد تكون التصاريح صالحة لمدة تتراوح بين سنة واحدة و5 سنوات، مع خيارات للتجديد أو الحصول على الإقامة الدائمة. كما يمكن للإقامة القانونية أن توفر مساراً للحصول على الجنسية عن طريق التجنيس، وذلك عادةً بعد عدة سنوات من الإقامة. ويجب على المتقدمين استيفاء المتطلبات المتعلقة بمدة الإقامة، وإتقان اللغة، والمعرفة المدنية، والسجل الجنائي.
تُعد الإقامة الضريبية مستقلة عن كل من الجنسية ووضع الهجرة. وتُحدد بموجب قوانين الضرائب الوطنية، بناءً على التواجد الفعلي، والمنزل الدائم، والروابط الأسرية، والروابط الاقتصادية[2]المصدر: منظمة التعاون الاقتصادي والتنمية — اتفاقية النموذج الضريبي، المادة 4.
إن حيازة جواز سفر من الاتحاد الأوروبي أو تصريح إقامة لا يجعل الشخص تلقائياً مقيماً ضريبياً في تلك الدولة. على سبيل المثال، قد يحمل المستثمر حقوق إقامة برتغالية أو يونانية أو مالطية أو قبرصية مع بقائه مقيماً ضريبياً في مكان آخر، بشرط ألا يعيش بشكل دائم في الدولة التي يحمل إقامتها وألا يستوفي بأي شكل آخر معايير الإقامة الضريبية الخاصة بها.
جنسية الاتحاد الأوروبي مقابل الإقامة مقابل الإقامة الضريبية

ما هي معدلات ضريبة الدخل الشخصي عبر دول الاتحاد الأوروبي؟
تختلف معدلات ضريبة الدخل الشخصي بشكل كبير في جميع أنحاء الاتحاد الأوروبي، من ضرائب بنسبة ثابتة تبلغ 10% في بلغاريا ورومانيا إلى معدلات تصاعدية تتجاوز 50% في بعض الدول[3]المصدر: Tax Foundation — أعلى معدلات ضريبة الدخل الشخصي في أوروبا. وتحدد كل دولة الشرائح الضريبية والخصومات والإعفاءات الخاصة بها، مما يؤثر على المبلغ النهائي الذي يدفعه الأفراد.
في الدول التي تعتمد الضرائب التصاعدية، تُطبق المعدلات الأعلى فقط على الدخل الذي يتجاوز حدوداً محددة، وليس على إجمالي الأرباح. ولا تمتلك بعض الدول، بما في ذلك إسبانيا والدنمارك والسويد، مقياساً ضريبياً موحداً ومدمجاً على مستوى الدولة بأكملها، حيث تختلف الضرائب الإقليمية أو البلدية حسب الموقع. كما يعتمد العبء الضريبي الفعلي على الخصومات والتخفيضات الضريبية المتاحة.
يقارن الجدول أدناه بين معدلات ضريبة الدخل الشخصي والإعفاءات الضريبية الأساسية في جميع الدول الـ 27 الأعضاء في الاتحاد الأوروبي، مرتبة من أدنى إلى أعلى معدل ضريبي أقصى. ويغطي الضرائب القياسية قبل تطبيق الأنظمة الخاصة للمقيمين الجدد أو الترتيبات التفضيلية الأخرى. وتُستثنى اشتراكات الضمان الاجتماعي من هذه المقارنة.
دول الاتحاد الأوروبي: معدلات ضريبة الدخل الشخصي والخصومات المعفاة من الضريبة
كيف يتم تحديد الإقامة الضريبية عبر دول الاتحاد الأوروبي؟
تحدد كل دولة في الاتحاد الأوروبي قواعدها الخاصة لتحديد الإقامة الضريبية. وتأخذ معظم الدول بعين الاعتبار عدد الأيام التي يقضيها الشخص في الدولة والمكان الذي تتركز فيه حياته الشخصية والاقتصادية. وقد يؤدي استيفاء حد التواجد الفعلي أو معايير الإقامة المحلية الأخرى إلى التسبب في الإقامة الضريبية، حتى دون الحصول على جنسية أو تصريح إقامة.
قاعدة 183 يوماً في الممارسة العملية
في العديد من دول الاتحاد الأوروبي، يمكن أن يؤدي قضاء أكثر من 183 يوماً في السنة التقويمية إلى التسبب في الإقامة الضريبية. وتساوي هذه المدة نصف السنة تقريباً، لكن الحد الأدنى المظبوط وطريقة الاحتساب وفترة التقييم تختلف حسب الدولة[4]المصدر: المفوضية الأوروبية — ضرائب الدخل في الخارج.
عند احتساب أيام التواجد، هناك عدة تفاصيل مهمة:
- أيام الوصول والمغادرة. تحسب بعض الدول كلا اليومين كأيام تواجد، حتى لو تم قضاء بضع ساعات فقط هناك.
- الزيارات القصيرة. قد تُحسب عطلات نهاية الأسبوع والإجازات ورحلات العمل ضمن المجموع.
- فترة التقييم. تُطبق بعض الدول السنة التقويمية، بينما تطبق دول أخرى سنة ضريبية أو فترة 12 شهراً متتالية.
- الغيايات المؤقتة. قد تحسب بعض الدول الغيابات القصيرة أو تطبق قواعد خاصة للسفر والظروف الاستثنائية.
وتُعد قبرص استثناءً بارزاً، حيث توفر قاعدة بديلة للإقامة الضريبية مدتها 60 يوماً للأفراد الذين يستوفون شروطاً محددة تتعلق بالسكن، أو التوظيف، أو النشاط التجاري، والوقت المقضي في دول أخرى.
يُعد الاحتفاظ بسجلات سفر دقيقة أمراً ضرورياً، خاصة للأفراد الذين ينتقلون بانتظام بين الدول. كما أن حد 183 يوماً ليس ملاذاً آمناً عالمياً: فقد تنشأ الإقامة الضريبية بعدد أيام أقل إذا تم استيفاء معايير محليّة أخرى.
مركز المصالح الحيوية وعوامل أخرى
التواجد الفعلي ليس سوى جزء واحد من التقييم. وقد تفحص السلطات الضريبية أيضاً المكان الذي تتركز فيه الحياة الشخصية والاقتصادية للفرد بشكل أساسي، بما في ذلك:
- المسكن الدائم: حيث يتوفر سكن للاستخدام المنتظم.
- الروابط الأسرية: حيث يعيش الزوج أو الأطفال أو أفراد الأسرة المقربون الآخرون.
- المصالح الاقتصادية: حيث يعمل الفرد أو يدير أعمالاً تجارية أو يحتفظ بروابط مالية هامة.
- الروابط الشخصية: حيث تتركز الأنشطة اليومية والعلاقات الاجتماعية.
لا يحدد أي عامل بمفرده النتيجة بالضرورة. وتقيم السلطات الظروف العامة، مما يعني أن ملكية شقة أو الاحتفاظ بحساب مصرفي بمفرده لا يثبت الإقامة الضريبية أو يستبعدها.
قواعد حسم التعارض في المعاهدات لحالات ازدواج الإقامة
يمكن للفرد أن يتأهل كمقيم ضريبي في دولتين في وقت واحد بموجب قوانينهما المحلية. وحيثما تنص معاهدة تجنب الازدواج الضريبي المعمول بها على اتباع نموذج اتفاقية الضريبة الصادر عن منظمة التعاون الاقتصادي والتنمية (OECD)، فإن قواعد حسم التعارض تحدد الدولة التي تعامل الفرد كمقيم لأغراض الضريبة[5]المصدر: OECD — النموذج الاتفاقي لضريبة الدخل ورأس المال.
تُطبق القواعد بالترتيب التالي:
- المسكن الدائم: أين يتوفر مسكن دائم؟
- مركز المصالح الحيوية: أين تكون الروابط الشخصية والاقتصادية هي الأقوى؟
- المقر المعتاد: أين يقضي الفرد وقته عادةً؟
- الجنسية: ما هي الدولة التي يحمل الفرد جنسيتها؟
إذا لم تقدم هذه المعايير إجابة واضحة، فيجب على السلطات الضريبية في الدولتين السعي للتوصل إلى اتفاق متبادل. وحتى عند ثبوت الإقامة بموجب المعاهدة، قد تظل الالتزامات الضريبية قائمة في الدولة الأخرى. ويجب على الأفراد الذين لديهم منازل أو أعمال تجارية أو روابط أسرية عبر ولايات قضائية متعددة الاحتفاظ بسجلات دقيقة لسفرهم وروابطهم الشخصية.
ما هي الأنظمة الضريبية الخاصة الموجودة للمقيمين الجدد في الاتحاد الأوروبي؟
لا يعني الانتقال إلى الاتحاد الأوروبي بالضرورة دفع معدلات ضريبة الدخل القياسية. إذ تقدم عدة دول أنظمة خاصة تسمح للمقيمين الجدد بتقليل عبئهم الضريبي من خلال مدفوعات سنوية ثابتة، أو معدلات تفضيلية، أو إعفاءات على الدخل الأجنبي.
وتلبي هذه الحوافز فئات مختلفة: حيث تجذب اليونان وإيطاليا المستثمرين الأثرياء، وتوفر قبرص ومالطا وضع غير المقيم، بينما تستهدف البرتغال وهولندا المهنيين المهرة. ويمكن أن تكون وفورات الضريبة المحتملة كبيرة، لكن الأهلية تعتمد على مصادر الدخل، والإقامة الضريبية السابقة، ومتطلبات أخرى خاصة بكل دولة.
اليونان: نظام الضريبة المقطوعة للمقيمين الجدد
تقدم اليونان للمقيمين الضريبين الجدد نظاماً خاصاً بضريبة سنوية ثابتة قدرها 100٬000 يورو على الدخل من مصدر أجنبي، بغض النظر عن المبلغ المكتسب في الخارج. ويظل الدخل من مصدر يوناني خاضعاً لمعدلات ضريبة الدخل العادية.
وللتأهل، يجب ألا يكون المتقدمون مقيمين ضريبيين في اليونان لمدة 7 سنوات على الأقل من السنوات الثماني السابقة. كما يجب عليهم استثمار ما لا يقل عن 500٬000 يورو في أصول يونانية، مثل العقارات أو الأعمال التجارية أو الأوراق المالية. ويُعفى حاملو تصاريف الإقامة الخاصة بـ [الإقامة الذهبية في اليونان] من استيفاء شرط الاستثمار هذا[6]المصدر: الهيئة المستقلة للإيرادات العامة اليونانية — الحوافز الضريبية للمقيمين الجدد.
يتوفر النظام لمدة تصل إلى 15 سنة. ويمكن لأفراد الأسرة المؤهلين الاستفادة أيضاً من النظام مقابل 20٬000 يورو إضافية لكل شخص سنوياً.
اليونان: نظام ضريبي بنسبة 7٪ للمتقاعدين الأجانب
تقدم اليونان أيضاً نظاماً تفضيلياً للمتقاعدين الأجانب الذين ينقلون إقامتهم الضريبية إلى الدولة. حيث يدفع الأفراد ضريبة مقطوعة بنسبة 7٪ على دخلهم من مصدر أجنبي، بما في ذلك المعاشات التقاعدية والدخل المؤهل الآخر المكتسب في الخارج، لمدة تصل إلى 15 سنة ضريبية. ويظل الدخل من مصدر يوناني خاضعاً للضريبة العادية.
وللتأهل، يجب أن يتلقى المتقدمون معاشاً تقاعدياً من الخارج وألا يكونوا مقيمين ضريبيين في اليونان لمدة 5 سنوات على الأقل من السنوات الست السابقة. كما يجب عليهم نقل إقامتهم الضريبية من دولة ترتبط مع اليونان باتفاقية تعاون ضريبي إداري[6]المصدر: الهيئة المستقلة للإيرادات العامة اليونانية — الحوافز الضريبية للمقيمين الجدد.
اليونان: إعفاء بنسبة 50٪ من ضريبة الدخل للموظفين ورواد الأعمال
تقدم اليونان أيضاً للمقيمين الضريبيين الجدد إعفاءً بنسبة 50٪ من ضريبة الدخل على دخل التوظيف والأعمال التجارية المكتسب في الدولة. يُطبق هذا الخصم لمدة تصل إلى 7 سنوات ضريبية، مع فرض ضريبة على الدخل المتبقي بالمعدلات القياسية.
وللتأهل، يجب ألا يكون المتقدمون مقيمين ضريبيين في اليونان لمدة 5 سنوات على الأقل من السنوات الست السابقة. كما يجب عليهم الانتقال من دولة ترتبط باتفاقية تعاون ضريبي مع اليونان، وشغل وظيفة أو بدء عمل تجاري في الدولة، والالتزام بالبقاء لمدة سنتين على الأقل[6]المصدر: الهيئة المستقلة للإيرادات العامة اليونانية — الحوافز الضريبية للمقيمين الجدد.
وفقاً للسلطة الضريبية في اليونان، استفاد 4٬566 شخصاً من الأنظمة الضريبية الخاصة الثلاثة في البلاد بين عامي 2020 و2024[7]المصدر: البرلمان اليوناني — بيانات AADE الرسمية
إيطاليا: نظام الضريبة المقطوعة للمقيمين الجدد
تسمح إيطاليا للمقيمين الضريبيين الجدد بدفع ضريبة سنوية ثابتة قدرها 300٬000 يورو على الدخل من مصدر أجنبي، بغض النظر عن إجمالي المبلغ المكتسب في الخارج. ويظل الدخل من مصدر إيطالي خاضعاً للضريبة العادية.
وللتأهل، يجب على المتقدمين نقل إقامتهم الضريبية إلى إيطاليا وألا يكونوا مقيمين ضريبيين في إيطاليا لمدة 9 سنوات على الأقل من السنوات العشر السابقة.
يتوفر النظام لمدة تصل إلى 15 سنة ويمكن تمديده لأفراد الأسرة المؤهلين مقابل 50٬000 يورو إضافية لكل شخص سنوياً[8]المصدر: Agenzia delle Entrate — الضريبة المقطوعة على الدخل من مصدر أجنبي للمقيمين الضريبيين الجدد في إيطاليا.
يُطبق معدل 300٬000 يورو على الأفراد الذين ينتقلون اعتباراً من 1 يناير 2026. أما أولئك الذين تأهلوا بموجب القواعد السابقة، فيمكنهم الاحتفاظ بالضريبة السنوية الأقل التي كانت سارية وقت انتقالهم.
قبرص: نظام غير المقيمين ضريبياً (Non-Dom)
تقدم قبرص معاملة ضريبية تفضيلية للمقيمين ذوي وضع غير المقيم (Non-Dom)[9]المصدر: إدارة الضرائب القبرصية — الإقامة الضريبية وموطن الإقامة. وهم معفون من المساهمة الدفاعية الخاصة على أرباح الأسهم ودخل الفوائد، مما يجعل هذا النظام جذاباً بشكل خاص للمستثمرين الذين لديهم محافظ استثمارية دولية. ويظل دخل التوظيف والأعمال التجارية خاضعاً لمعدلات ضريبة الدخل التصاعدية القياسية التي تصل إلى 35٪.
وللاستفادة، يجب على الأفراد إثبات الإقامة الضريبية في قبرص والتأهل لوضع غير المقيم. وتوفر قبرص طريقين لتصبح مقيماً ضريبياً: قضاء أكثر من 183 يوماً في الدولة أو التأهل بموجب قاعدة 60 يوماً. وتتطلب الأخيرة من الأفراد:
- قضاء 60 يوماً على الأقل في قبرص خلال السنة الضريبية.
- عدم قضاء أكثر من 183 يوماً في أي دولة أخرى بمفردها.
- امتلاك أو استئجار مسكن دائم في قبرص.
- ممارسة أعمال تجارية أو العمل أو شغل منصب في شركة في قبرص، مع الحفاظ على النشاط المعني طوال السنة الضريبية.
تستمر مزايا وضع غير المقيم لمدة تصل إلى 17 سنة من الإقامة الضريبية في قبرص. وبموجب إصلاحات عام 2026، يمكن للمقيمين مؤهلين على المدى الطويل تمديد المعاملة التفضيلية لمدة تصل إلى فترتين إضافيتين مدة كل منهما 5 سنوات من خلال دفع 250٬000 يورو عن كل فترة.
مالطا: وضع غير المقيم ضريبياً (Non-Dom)
تقدم مالطا تحصيلاً ضريبياً قائماً على تحويل الأموال للمقيمين الذين لا يملكون موطن إقامة في الدولة. ويشير موطن الإقامة إلى المسكن الدائم للشخص، وهو متميز قانوناً عن الإقامة الضريبية. ويمكن للمقيمين غير المقيمين الاستفادة من المعاملة التفضيلية للدخل الأجنبي والأرباح الرأسمالية:
- لا يُفرض ضريبة في مالطا على الدخل الأجنبي المتبقي في الخارج.
- يُفرض ضريبة على الدخل الأجنبي المحول إلى مالطا بمعدلات ضريبة الدخل الشخصي العادية التي تصل إلى 35٪.
- لا يُفرض ضريبة على الأرباح الرأسمالية الأجنبية في مالطا، حتى لو حُوّلت إلى الدولة.
- يظل الدخل من مصدر مالطي خاضعاً للضريبة العادية.
يخضع المقيمون غير المقيمين الذين لديهم دخل أجنبي لا يقل عن 35٬000 يورو سنوياً لضريبة سنوية أدنى قدرها 5٬000 يورو، مع وجود استثناءات والمستفيدين من برامج ضريبية خاصة معينة[10]المصدر: إدارة الضرائب والجمارك المالطية — أساس تحويل الأموال للفرض الضريبي.
تقدم مالطا أيضاً للرحالة الرقميين معدل ضريبة مقطوعاً بنسبة 10٪ بدلاً من نسبة تصل إلى 35٪، لكن تصريح إقامة الرحّال الرقمي الخاص بها لا يؤدي إلى الحصول على الجنسية
إسبانيا: نظام ضريبي خاص للرحالة الرقميين
تقدم إسبانيا نظاماً ضريبياً تفضيلياً يُعرف باسم قانون بيكهام، والذي يسمح للمقيمين الجدد بدفع ضريبة دخل مقطوعة بنسبة 24٪ على الأرباح التي تصل إلى 600٬000 يورو سنوياً. وتُفرض ضريبة بنسبة 47٪ على الدخل الذي يتجاوز هذا الحد. ويُطبق هذا النظام لمدة 6 سنوات.
وللتأهل، يجب ألا يكون المتقدمون مقيمين ضريبيين في إسبانيا خلال السنوات الضريبية الخمس السابقة[11]المصدر: وكالة الضرائب الإسبانية — النظام الضريبي الخاص للعمال المنقولين. ويتوفر النظام لعدة فئات من الأفراد الذين ينتقلون إلى إسبانيا:
- الرحالة الرقميون الذين يعملون عن بُعد لحساب أصحاب عمل أجانب.
- الموظفون الذين توظفهم شركات إسبانية أو الذين ينقلهم أصحاب عمل أجانب إلى إسبانيا.
- مدراء الشركات المعينون لإدارة شركات إسبانية.
- رواد الأعمال الذين يؤسسون أعمالاً تجارية مبتكرة في إسبانيا.
- المهنيون ذوو المؤهلات العالية الذين يعملون لدى شركات ناشئة مؤهلة أو يجرون أنشطة تدريبية أو بحثية أو تطويرية أو مبتكرة مؤهلة.
البرتغال: النظام الضريبي IFICI للمهنيين ذوي المؤهلات العالية
تقدم البرتغال حافزاً ضريبياً للبحث العلمي والابتكار، IFICI. فهو يسمح للمقيمين بدفع ضريبة دخل مقطوعة بنسبة 20٪ على دخل التوظيف والعمل الحر المؤهل، بدلاً من المعدلات التصاعدية القياسية التي تصل إلى 48٪.
كما يوفّر النظام إعفاءات على معظم الدخل من مصدر أجنبي، بما في ذلك أرباح الأسهم، والفوائد، ودخل الإيجار، والأرباح الرأسمالية. وتُستثنى المعاشات التقاعدية الأجنبية والدخل القادم من ولايات قضائية مدرجة في القائمة السوداء من هذه الإعفاءات. وتتوفر المزايا الضريبية لمدة تصل إلى 10 سنوات[12]المصدر: الجريدة الرسمية البرتغالية Diário da República — المادة 58-أ من نظام الحوافز الضريبية.
وللتأهل، يجب على المتقدمين استيفاء ثلاثة متطلبات رئيسية:
- أن يصبحوا مقيمين ضريبيين في البرتغال بعد ألا يكونوا مقيمين ضريبيين فيها خلال السنوات الخمس السابقة.
- العمل في مجال مؤهل، مثل البحث العلمي، أو التعليم العالي، أو التكنولوجيا والابتكار، أو شغل منصب مؤهل في شركة ناشئة أو شركة مؤهلة.
- ألا يكونوا قد استفادوا من نظام المقيم غير المعتاد (NHR) السابق أو نظام IFICI أو حوافز ضريبية أخرى معينة.
هولندا: القاعدة الضريبية 30٪ للعمال الأجانب المهرة
تقدم هولندا قاعدة 30٪، والتي تسمح للموظفين الأجانب بالحصول على ما يصل إلى 30٪ من رواتبهم معفاه من الضريبة[13]المصدر: إدارة الضرائب الهولندية — برنامج المغتربين. ويخضع الدخل المتبقي لضريبة الدخل الهولندية العادية. وفي عام 2026، يُطبق الخصم على الرواتب السنوية التي تصل إلى 262٬000 يورو، مما يسمح بحد أقصى للمدفوعات المعفاة من الضريبة قدره 78٬600 يورو.
وللتأهل لقاعدة 30٪، يجب على المتقدمين استيفاء المتطلبات التالية:
- التوظيف: التوظيف من الخارج أو النقل إلى صاحب عمل هولندي.
- الإقامة السابقة: العيش على بعد أكثر من 150 كم من الحدود الهولندية لمدة 16 شهراً على الأقل من أصل 24 شهراً قبل بدء العمل.
- الحد الأدنى للراتب: كسب أكثر من 48٬013 يورو سنوياً كراتب خاضع للضريبة في عام 2026. والحد الأدنى هو 36٬497 يورو للموظفين الذين تقل أعمارهم عن 30 عاماً والحاصلين على درجة الماجستير المؤهلة.
تتوفر هذه الميزة لمدة تصل إلى 5 سنوات. واعتباراً من 1 يناير 2027، سينخفض الحد الأقصى للجزء المعفى من الضريبة إلى 27٪ لمعظم الموظفين الذين بدأوا في استخدام هذا نظام في عام 2024 أو أحدث. ويمكن لأولئك الذين بدأوا قبل عام 2024 الاحتفاظ بمعدل 30٪ بموجب قواعد انتقالية.
موثوق به من قبل أكثر من 10,000 مستثمر
سوِّ التزاماتك الضريبية قبل أن تتحول إلى مشكلة
كيفية الحفاظ على الإقامة الضريبية خارج الاتحاد الأوروبي بعد الحصول على جنسية الاتحاد الأوروبي: أمور رئيسية يجب معرفتها
في معظم دول الاتحاد الأوروبي، تتطلب الجنسية عن طريق التجنيس عدة سنوات من الإقامة[14]المصدر: المفوضية الأوروبية — التجنيس والجنسية في إحدى دول الاتحاد الأوروبي. قد يحتاج مقدمو الطلبات إلى العيش في الدولة، والحفاظ على منزل دائم، وإثبات وجود روابط شخصية أو اقتصادية. ونتيجة لذلك، غالباً ما يصبحون مقيمين ضريبياً أثناء عملية التجنيس.
وبمجرد منح الجنسية، يمكن للأفراد الانتقال إلى الخارج وتأسيس إقامة ضريبية في دولة أخرى دون فقدان جواز سفر الاتحاد الأوروبي الخاص بهم. ويجب أن يكون الانتقال حقيقياً: فمجرد الحصول على تصريح إقامة أجنبي أو قضاء أقل من 183 يوماً في الاتحاد الأوروبي ليس بالضرورة كافياً لأنهائ الإقامة الضريبية الحالية.
متطلبات الحفاظ على الإقامة الضريبية خارج الاتحاد الأوروبي
للبقاء مقيماً ضريبياً خارج الاتحاد الأوروبي، يجب على الأفراد الامتثال للقوانين الضريبية لكل من بلد إقامتهم وأي دولة في الاتحاد الأوروبي يحتفظون معها بروابط إقامة وثيقة.
تكتسب ثلاثة عوامل أهمية خاصة:
- التواجد الفعلي. قضاء وقت كافٍ في الدولة غير التابعة للاتحاد الأوروبي لاستيفاء متطلبات الإقامة الضريبية الخاصة بها، مع مراقبة حدود عدد الأيام في دول الاتحاد الأوروبي ذات الصلة.
- مركز المصالح الحيوية. الحفاظ على روابط شخصية واقتصادية حقيقية في الخارج، مثل المنزل الدائم، أو إقامة الأسرة، أو العمل، أو الأنشطة التجارية.
- الإقامة الضريبية الموثقة. الحصول على شهادة إقامة ضريبية حيثما أمكن والاحتفاظ بالأدلة التي تدعم مكان الإقامة الفعلي.
الوثائق التي تثبت الإقامة الضريبية خارج الاتحاد الأوروبي
يجب على الأفراد الذين ينتقلون إلى خارج الاتحاد الأوروبي الاحتفاظ بالسجلات التي توضح أين يعيشون ويتمارسون أنشطتهم بالفعل. وتشمل الأدلة المفيدة ما يلي:
- شهادة إقامة ضريبية صادرة عن السلطة الضريبية المعنية في الدولة غير التابعة للاتحاد الأوروبي.
- سجلات السفر، بما في ذلك أختام جواز السفر، وتذاكر الطيران، وسجلات الدخول والخروج.
- إثبات السكن، مثل سند ملكية العقار، أو عقد الإيجار، أو فواتير المرافق.
- وثائق العمل أو الأعمال التجارية التي تؤكد مكان ممارسة الأنشطة المهنية.
- إثبات الروابط الشخصية والمالية، بما في ذلك إقامة الأسرة، والترتيبات المصرفية، والإقرارات الضريبية المحلية.
يمكن أن تساعد هذه السجلات في حل الأسئلة التي تطرحها السلطات الضريبية، خاصة عندما يمتلك الفرد عقارات، أو يكسب دخلاً، أو يقضي وقتاً طويلاً في دول متعددة.
فلادلينا بارانوفا,
رئيسة قسم الشؤون القانونية والامتثال لمكافحة غسل الأموال، CAMS، IMCM
لا يعني الحفاظ على الإقامة الضريبية خارج الاتحاد الأوروبي تجنب جميع ضرائب الاتحاد الأوروبي. فالدخل من عقارات الاتحاد الأوروبي أو التوظيف أو الأنشطة التجارية قد يظل خاضعاً للضريبة في الدولة العضو المعنية. كما يجب إنهاء أي إقامة ضريبية حالية في الاتحاد الأوروبي بشكل صحيح بموجب القانون المحلي. وتفرض بعض الدول ضرائب خروج على أصول معينة أو أرباح رأسمالية غير محققة عندما ينقل الأفراد إقامتهم الضريبية إلى الخارج. كما ينبغي مراعاة اتفاقيات تجنب الازدواج الضريبي المعمول بها.
دول أوروبية تمنح الإقامة عن طريق الاستثمار ومساراً للحصول على الجنسية
لم يعد بإمكان مواطني الدول غير التابعة للاتحاد الأوروبي الحصول على جنسية الاتحاد الأوروبي مباشرة عن طريق الاستثمار، حيث تم إغلاق برامج الجنسية عن طريق الاستثمار السابقة بسبب مخاوف أمنية. وبدلاً من ذلك، يمكن للمستثمرين الحصول على تصارح إقامة أوروبية من خلال الإقامة الذهبية وبرامج الإقامة عن طريق الاستثمار، مع إمكانية التقدم بطلب للحصول على الجنسية في المستقبل.
يجب أن تتجاوز أعمار المتقدمين 18 عاماً، وأن تكون لديهم سجلات جنائية نظيفة، وأن يثبتوا المصدر القانوني لرأس مال استثمارهم، وأن يجتازوا فحوصات العناية الواجبة. وتختلف الحدود الأدنى للاستثمار، وأهلية الأسرة، ومتطلبات الجنسية، والآثار الضريبية حسب الدولة.
اليونان
تتيح الإقامة الذهبية في اليونان لمواطني الدول غير التابعة للاتحاد الأوروبي الحصول على تصريح إقامة لمدة 5 سنوات قابل للتجديد. ويمكن للمستثمرين الحفاظ على وضعهم دون العيش في اليونان، بشرط الاحتفاظ بأصولهم.
خيارات الاستثمار. يبدأ الحد الأدنى للمبلغ من 250,000 يورو للعقارات المحولة إلى الاستخدام السكني أو المباني التاريخية التي تتطلب الترميم. وتتطلب عمليات شراء العقارات القياسية 400,000 يورو أو 800,000 يورو، اعتماداً على الموقع. وتشمل الخيارات البديلة السندات الحكومية، والصناديق، والودائع المصرفية، والأوراق المالية.
أهلية الأسرة. يمكن لطلب واحد أن يشمل مقدم الطلب الرئيسي، وزوجه أو شريكه المسجل، والأطفال غير المتزوجين الذين تقل أعمارهم عن 21 عاماً، ووالدي كلا الزوجين.
مسار الجنسية. يجوز لحاملي الإقامة الذهبية التقدم بطلب للحصول على الجنسية اليونانية بعد 7 سنوات من الإقامة القانونية والمستمرة. ويجب على المتقدمين العيش بالفعل في اليونان وإثبات أنها منزلهم الرئيسي. كما يجب عليهم إثبات إتقان اللغة اليونانية عند المستوى B1، واجتياز امتحان يغطي التاريخ والتاريخ الجغرافي والثقافة والمؤسسات السياسية اليونانية، وإثبات التآزر الاجتماعي والاقتصادي[15]المصدر: حكومة اليونان — امتحانات شهادة الكفاءة المعرفية للتجنيس.
التعرض للإقامة الضريبية. سيصبح أولئك الذين يسعون للحصول على الجنسية عن طريق التجنيس مقيمين ضريبياً في اليونان، حيث يجب عليهم تأسيس إقامة حقيقية في الدولة. ويخضع المقيمون الضريبيون في اليونان للضريبة على دخلهم العالمي، على الرغم من أن الأفراد قد يستفيدون من نظام غير المقيمين الخاص، والذي يوفر ضريبة سنوية ثابتة قدرها 100,000 يورو على الدخل من أصول أجنبية.
موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في اليونان؟
البرتغال
تمنح الإقامة الذهبية في البرتغال مواطني الدول غير التابعة للاتحاد الأوروبي تصريح إقامة قابل للتجديد عن طريق الاستثمار. وللحفاظ على وضعهم، يحتاج الحاملون إلى قضاء 7 أيام في البرتغال خلال العام.
خيارات الاستثمار. تبدأ المساهمة الأدنى من 250,000 يورو للمشاريع التي تدعم الفنون أو التراث الثقافي البرتغالي، وتخفض إلى 200,000 يورو في المناطق ذات الكثافة السكانية المنخفضة. وتتضمن المسارات الأخرى صناديق الاستثمار، والبحث العلمي، وتطوير الأعمال، والتي تتطلب 500,000 يورو.
أهلية الأسرة. يمكن أن يشمل الطلب زوج مقدم الطلب الرئيسي أو شريكه المعترف به، والأطفال غير المتزوجين الذين تقل أعمارهم عن 25 عاماً، والوالدين المعالين مالياً لأي من الزوجين.
مسار الجنسية. بموجب قانون الجنسية الساري منذ مايو 2026، يجوز لحاملي الإقامة الذهبية التقدم بطلب للحصول على الجنسية البرتغالية بعد 7 سنوات من الإقامة القانونية لمواطني الدول الناطقة باللغة البرتغالية، أو 10 سنوات للجنسيات الأخرى. ويجب على المتقدمين إثبات إتقان اللغة البرتغالية والمعرفة بتاريخ الدولة وثقافتها ومؤسساتها المدنية[16]المصدر: Diário da República — قانون الجنسية البرتغالي، المادة 6، المعدل في عام 2026.
لا يحدد القانون الجديد حداً أدنى للإقامة للحصول على الجنسية، ولكنه يولي اهتماماً أكبر للروابط الحقيقية بالبرتغال. ولذلك، قد يحتاج المتقدمون إلى إثبات روابط أقوى بالدولة، ربما من خلال فترات أطول من الإقامة الفعلية.
التعرض للإقامة الضريبية. يصبح الأفراد مقيمين ضريبياً في البرتغال بعد قضاء أكثر من 183 يوماً في البرتغال خلال فترة 12 شهراً ذات صلة أو الحفاظ على مكان إقامة مخصص كمنزلهم المعتاد. ويخضع المقيمون الضريبيون في البرتغال للضريبة على الدخل العالمي، على الرغم من أن المهنيين المؤهلين قد يستفيدون من نظام IFICI.

موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في البرتغال؟
قبرص
يتيح برنامج الإقامة الدائمة في قبرص عن طريق الاستثمار لمواطني الدول غير التابعة للاتحاد الأوروبي الحصول على الإقامة الدائمة منذ البداية. وليس لهذا الوضع تاريخ انتهاء. وللحفاظ على حقوقهم، يحتاج حاملو التصريح فقط إلى زيارة قبرص مرة واحدة على الأقل كل سنتين.
خيارات الاستثمار. يتطلب حد أدنى قدره 300,000 يورو. ويمكن للمتقدمين الاختيار بين عقار سكني جديد، أو عقارات تجارية، أو أسهم في شركات مقرها قبرص، أو صناديق استثمار. كما يجب عليهم إثبات دخل سنوي مستقر لا يقل عن 50,000 يورو، مع اشتراط دخل إضافي لأفراد الأسرة.
أهلية الأسرة. يمكن تضمين الزوج والأطفال الذين تقل أعمارهم عن 18 عاماً في الطلب. كما يمكن للأطفال غير المتزوجين والمعالين مالياً الذين تتراوح أعمارهم بين 18 و25 عاماً والذين يدرسون في جامعات بالخارج التأهل أيضاً.
مسار الجنسية. تصبح الجنسية القبرصية متاحة بعد 8 سنوات من الإقامة القانونية خلال فترة 11 عاماً. ويجب قضاء الأشهر الـ 12 الأخيرة قبل تقديم الطلب بشكل مستمر في قبرص، مع السماح بغياب يصل إلى 90 يوماً.
يتطلب التجنيس أيضاً إتقان اللغة اليونانية عند المستوى B1، والمعرفة بالحياة السياسية والاجتماعية في قبرص، والاستقرار المالي، والسكن المناسب، وسجلاً جنائياً نظيفاً. ويجب على المتقدمين إثبات نيتهم في الاستمرار في الإقامة على الجزيرة[17]المصدر: وزارة الداخلية القبرصية — الحصول على الجنسية القبرصية عن طريق التجنيس.
التعرض للإقامة الضريبية. سيصبح أولئك الذين يسعون للحصول على الجنسية القبرصية مقيمين ضريبيين بسبب متطلبات الإقامة الفعلية. ويصبح دخلهم العالمي خاضعاً للضريبة القبرصية، بمعدلات تصل إلى 35% على دخل التوظيف والأعمال. ويمكن للأفراد المؤهلين الاحتفاظ بالمزايا الضريبية لغير المقيمين أثناء العيش في قبرص والسعي للحصول على الجنسية، بشرط استيفاء متطلبات الموطن.

إيطاليا
يقدم برنامج تأشيرة المستثمر في إيطاليا لمواطني الدول غير التابعة للاتحاد الأوروبي تصريح إقامة لمدة سنتين، مع خيار تجديده لفترات متتالية مدتها 3 سنوات. ولا يتطلب البرنامج حداً أدنى ثابتاً للإقامة.
خيارات الاستثمار. يتطلب المسار الأقل تكلفة 250,000 يورو في شركة ناشئة إيطالية مبتكرة. ويجوز للمتقدمين بدلاً من ذلك المساهمة بمبلغ 500,000 يورو في شركة إيطالية، أو التبرع بمبلغ 1 مليون يورو لمبادرة خيرية، أو شراء سندات حكومية إيطالية بمبلغ 2 مليون يورو.
أهلية الأسرة. يمكن للزوج والأطفال القصر والأطفال البالغين ذوي الإعاقات الشديدة والوالدين المعالين الانضمام إلى مقدم الطلب الرئيسي.
مسار الجنسية. التجنيس ممكن بعد 10 سنوات من الإقامة القانونية المستمرة في إيطاليا. ويجب على المرشحين إثبات إتقان اللغة الإيطالية عند المستوى B1، والدخل الكافي، والسجل الجنائي النظيف، والحياة المستقرة في الدولة[18]المصدر: وزارة الداخلية — دليل الجنسية الإيطالية.
التعرض للإقامة الضريبية. سيؤدي الانتقال إلى إيطاليا لغرض الحصول على الجنسية إلى إحداث إقامة ضريبية إيطالية، مما يجلب الدخل العالمي ضمن النظام الضريبي للدولة. ويمكن للأولئك المؤهلين للنظام الخاص في إيطاليا دفع 300,000 يورو سنوياً على الدخل من أصول أجنبية لمدة تصل إلى 15 عاماً.

موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في إيطاليا؟
لاتفيا
تمنح الإقامة الذهبية في لاتفيا مواطني الدول غير التابعة للاتحاد الأوروبي إمكانية الحصول على تصريح إقامة قابل للتجديد لمدة تصل إلى 5 سنوات. ولا يُطلب من حاملي التصريح قضاء حد أدنى من الأيام في لاتفيا كل عام.
خيارات الاستثمار. يقدم البرنامج خيارين للاستثمار: المساهمة بمبلغ لا يقل عن 50,000 يورو في رأس مال أسهُم شركة لاتفية مؤهلة أو استثمار 150,000 يورو على الأقل في صندوق استثمار بديل دولي.
أهلية الأسرة. يمكن تمديد حقوق الإقامة لتشمل زوج مقدم الطلب وأطفاله دون سن 18 عاماً.
مسار الجنسية. تستغرق رحلة الحصول على جواز سفر لاتفيا 10 سنوات على الأقل: 5 سنوات من الإقامة قبل الحصول على الإقامة الدائمة، تليها 5 سنوات بوضع مقيم دائم. ويجب على المتقدمين إثبات إتقان اللغة اللاتفية، والمعرفة بالدستور والتاريخ والثقافة النشيد الوطني، ومصدر دخل قانوني. كما يجب عليهم استيفاء متطلبات السجل الجنائي[19]المصدر: مكتب لاتفيا لشؤون الجنسية والهجرة — التجنيس.
تسمح لاتفيا بازدواج الجنسية مع دول الاتحاد الأوروبي وحلف الناتو وإفتا، بالإضافة إلى أستراليا والبرافيل ونيوزيلندا. ويجب على مواطني الدول الأخرى التخلي عن جنسيتهم السابقة عند التجنيس.
التعرض للإقامة الضريبية. سيؤدي الانتقال إلى لاتفيا للحصول على الجنسية إلى الإقامة الضريبية اللاتفية. والمقيمون الضريبيون مسؤولون عن الضريبة على الدخل العالمي، خاضعين لأحكام المعاهدات المعمول بها.
موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في لاتفيا؟
تقدم مالطا مسارين للإقامة عن طريق الاستثمار بمزايا مختلفة. يمنح برنامج الإقامة الدائمة في مالطا إقامة مدى الحياة دون اشتراط حد أدنى للإقامة. ويجمع برنامج الإقامة العالمية بين حقوق الإقامة والمعاملة الضريبية التفضيلية. ويجب ألا يقضي المشاركون في برنامج الإقامة العالمية أكثر من 183 يوماً في السنة في أي دولة أخرى بمفردها.
خيارات الاستثمار. يتطلب كلا البرنامجين من المتقدمين استئجار أو شراء عقار ودفع رسوم ومساهمات إضافية.
إجمالي تكلفة برامج الاستثمار في مالطا
أهلية الأسرة. يسمح كلا المسارين للمتقدمين بتضمين زوجه أو شريكه، وأطفاله، ووالديه، وأجداده، بشرط استيفاء متطلبات التبعية. ويتعلق الاختلاف الرئيسي بالأطفال البالغين: يقبل برنامج الإقامة الدائمة في مالطا الأطفال المؤهلين دون سن 29 عاماً، بينما يغطي برنامج الإقامة العالمية أولئك الذين تقل أعمارهم عن 25 عاماً.
التعرض للإقامة الضريبية. يؤدي قضاء أكثر من 183 يوماً في السنة في مالطا إلى إثبات الإقامة الضريبية. ومع ذلك، ينطوي مدى الخضوع للضريبة على وضع الموطن. فالمقيمون الموطنون في مالطا يخضعون للضريبة على الدخل العالمي. بينما يدفع المقيمون غير الموطنين الضريبة فقط على الدخل الناتج في مالطا والدخل الأجنبي المحول إلى الدولة؛ وتظل الأرباح الرأسمالية الأجنبية معفاة من الضريبة المالطية، حتى عند تحويلها إلى مالطا.

موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في مالطا؟
يقدم برنامج الإقامة العالمية ميزة ضريبية أكثر مباشرة: يخضع الدخل الأجنبي المحول إلى مالطا للضريبة بنسبة 15%، بشرط دفع حد أدنى إجباري للضريبة السنوية قدره 15,000 يورو. وهو مشمول بالفعل في تقديرات التكلفة الأدنى للبرنامج أعلاه. ويُعفى الدخل الأجنبي المحتفظ به في الخارج والأرباح الرأسمالية الأجنبية من الضريبة المالطية، بينما يُفرض على الدخل من أصول مالطية ضريبة بشكل منفصل.
ولا يؤدي الحصول على وضع برنامج الإقامة العالمية تلقائياً إلى جعل الفرد مقيماً ضريبياً في مالطا. إذ تعتمد الإقامة الضريبية على ظروفه الفعلية، بما في ذلك التواجد الفعلي والروابط الشخصية.
فلادلينا بارانوفا,
رئيسة قسم الشؤون القانونية والامتثال لمكافحة غسل الأموال، CAMS، IMCM
اعتباراً من 1 يناير 2027، سيتم استبدال برنامج الإقامة العالمية ببرنامج الضريبة الفردية. ويرتفع الحد الأدنى لشراء العقار إلى 700,000 يورو، والإيجار السنوي إلى 14,000 يورو، والحد الأدنى للضريبة السنوية إلى 35,000 يورو. ويمكن للمتقدمين الذين تُستلم وثائقهم بحلول 31 ديسمبر 2026 الاحتفاظ والشروط السابقة حتى نهاية عام 2031. ولا يتأثر برنامج الإقامة الدائمة في مالطا.
ما هي المسارات البديلة للحصول على الإقامة والجنسية في الاتحاد الأوروبي؟
الاستثمار ليس الطريقة الوحيدة لتأمين الإقامة في الاتحاد الأوروبي والجنسية في النهاية. فمن العمل عن بُعد والدخل السلبي إلى التوظيف والتعليم ولمّ شمل الأسرة، تتيح عدة مسارات لمواطني الدول غير التابعة للاتحاد الأوروبي الاستقرار في أوروبا ومتابعة التجنيس. ويأتي كل مسار مع متطلبات الإقامة والآثار الضريبية المحتملة الخاصه به.
تأشيرات الرحالة الرقميين
تسمح تأشيرات الرحّال الرقمي لمواطني الدول غير التابعة للاتحاد الأوروبي بالعيش في أوروبا أثناء العمل عن بُعد لأصحاب أرباب عمل أو عملاء أجانب. ويجب على المتقدمين استيفاء متطلبات الحد الأدنى للدخل وتأمين السكن في وجهتهم. وتوفر البرتغال وإسبانيا وإيطاليا مسارات يمكن أن تؤدي في النهاية إلى جنسية الاتحاد الأوروبي.
تتطلب تأشيرة الرحّال الرقمي في البرتغال دخلاً شهرياً لا يقل عن 3,680 يورو ومدخرات بقيمة 11,040 يورو.
وتصريح الإقامة الأولي صالحة لمدة سنتين، مع تجديد لمدة 3 سنوات متاح لأولئك الذين قضوا ما لا يقل عن 18 شهراً متتالياً أو 16 شهراً إجمالاً في البرتغال. وخلال السنوات الـ 3 التالية، يجب على الحاملين قضاء ما لا يقل عن 30 شهراً متتالياً أو 28 شهراً إجمالاً في الدولة للتأهل لمزيد من التجديد أو الإقامة الدائمة.
وتنشئ متطلبات الإقامة هذه إقامة ضريبية برتغالية. ويجوز للرحالة الرقميين التقدم بطلب للحصول على الجنسية بعد 7 إلى 10 سنوات من الإقامة القانونية، اعتماداً على جنسيتهم.
تتطلب تأشيرة الرحّال الرقمي في إسبانيا دخلاً لا يقل عن 2,849 يورو شهرياً. ولا يوجد حد أدنى ثابت للإقامة السنوية للحفاظ عليها، مما يسمح للحاملين بالاستمرار في العيش في الخارج. ويصبح الرحالة الرقميون الذين يقضون معظم العام في الدولة مقيمين ضريبين في إسبانيا وقد يستفيدون من قانون بيكهام. وتفرض ضريبة على دخل التوظيف بنسبة 24% حتى 600,000 يورو سنوياً و47% فوق ذلك الحد.
ويُصدر تصريح الإقامة لمدة 3 سنوات ويمكن تمديده لمدة سنتين أخريين. وتتطلب الإقامة الدائمة 5 سنوات من الإقامة المؤهلة، بينما تصبح الجنسية متاحة بعد 10 سنوات من الإقامة القانونية المستمرة.
ويجب على أولئك الذين يسعون للحصول على التجنيس تأسيس إقامة حقيقية في إسبانيا، واجتياز امتحان اللغة الإسبانية عند المستوى A2، واختبار حول الثقافة والقوانين الإسبانية. كما يجب على المتقدمين التخلي عن جنسيتهم السابقة، ما لم ينطبق استثناء.
تتطلب تأشيرة الرحّال الرقمي في إيطاليا من المتقدمين كسب 28,000 يورو سنوياً على الأقل من مصادر أجنبية وإثبات مدخرات بقيمة 10,000 يورو.
وتصريح الإقامة صالح في البداية لمدة سنة واحدة، مع إمكانية التمديد لمدة سنتين أخريين. ويجب على الحاملين إثبات حضور فعلي كبير في إيطاليا، يتجاوز 183 يوماً سنوياً، مما يثبت الإقامة الضريبية.
وبعد 5 سنوات من الإقامة، يجوز للرحالة الرقميين التقدم بطلب للحصول على الإقامة الدائمة. وتتطلب الجنسية 5 سنوات أخرى، مما يرفع المجموع إلى 10 سنوات. ويجب على المتقدمين الحفاظ على إقامة حقيقية وإثبات إتقان اللغة الإيطالية عند المستوى B1.

تأشيرات الأشخاص المستقلين مالياً
تتيح تأشيرات الأشخاص المستقلين مالياً (FIP) لمواطني الدول من خارج الاتحاد الأوروبي فرصة العيش في الاتحاد الأوروبي باكتفاء عبر الدخل السلبي، مثل معاشات التقاعد أو عوائد الإيجار أو أرباح الاستثمار. يجب على المتقدمين إثبات قدرتهم على إعالة أنفسهم وتوفير سكن في بلد المقصد. ويُحظر العمل الفعلي أو النشاط التجاري بموجب مسارات الإقامة هذه.
تتطلب تأشيرة D7 في البرتغال دخلاً سلبياً لا يقل عن 920 يورو شهرياً. تتطابق متطلبات الإقامة مع تلك الخاصة بالرحالة الرقميين، مع إمكانية الحصول على الجنسية بعد 7 أو 10 سنوات من الإقامة. واستيفاء هذه المتطلبات يجعل حاملي تأشيرة D7 مقيمين ضريبيين في البرتغال.
يجب على المتقدمين لـ تأشيرة الإقامة غير الربحية في إسبانيا إثبات الحصول على 28٬800 يورو على الأقل كدخل سلبي سنوي. وبخلاف الرحالة الرقميين، يتعين عليهم قضاء أكثر من 183 يوماً في السنة في إسبانيا لتجديد تصاريحهم. ويؤدي ذلك إلى نشوء الإقامة الضريبية، دون الاستفادة من الأنظمة الضريبية التفضيلية.
تتوفر تأشيرة الأشخاص المستقلين مالياً في اليونان للأفراد الذين يكسبون 3٬500 يورو على الأقل شهرياً كدخل سلبي أو يملكون 126٬000 يورو في صورة مدخرات. يستمر تصريح الإقامة لمدة 3 سنوات ويمكن تجديده، بشرط أن يقضي الحاصلون عليه 183 يوماً على الأقل سنوياً في اليونان.
يؤدي هذا التواجد الفعلي إلى نشوء الإقامة الضريبية في اليونان. ويمكن للمتقاعدين المؤهلين الاستفادة من معدل ضريبة بنسبة 7% على الدخل من مصادر أجنبية، بينما يجوز للأفراد أصحاب الثروات اختيار نظام الضريبة الثابتة السنوية بمبلغ 100٬000 يورو.
موثوق به من قبل أكثر من 10,000 مستثمر
اعثر على أفضل إقامة في الاتحاد الأوروبي تناسب الأشخاص المستقلين مادياً
برنامج المواهب العالمية في البرتغال
يوفر برنامج المواهب العالمية في البرتغال الإقامة للخبراء المتمرسين وراد الأعمال والمبتكرين الذين يتعاونون مع الجامعات البرتغالية من خلال البحث أو التوجيه أو الأنشطة الأكاديمية.
يحتاج المتقدمون إلى الحصول على درجة البكالوريوس على الأقل، وخبرة مهنية تتراوح بين 3 و5 سنوات، ومدخرات بقيمة 15٬000 يورو، وسكن، وتأمين صحي. تبدأ رسوم البرنامج من 170٬000 يورو.
يسري تصريح الإقامة الأولي لمدة سنتين، ويجوز للحاصلين عليه التقدم بطلب للحصول على الجنسية البرتغالية بعد 7 أو 10 سنوات من الإقامة القانونية. ولا توجد متطلبات إقامة إجبارية.
قد يتأهل المشاركون الذين يصبحون مقيمين ضريبيين في البرتغال لنظام IFICI، بشرط أن تستوفي أنشطتهم معاييره. ويقدم هذا النظام معدل ضريبة بنسبة 20% على دخل التوظيف أو الأعمال التجارية المؤهل في البرتغال، وإعفاءات على معظم الدخل من مصادر أجنبية لمدة تصل إلى 10 سنوات.
التوظيف والبطاقة الزرقاء للاتحاد الأوروبي
تقدم جميع دول الاتحاد الأوروبي الـ 27 تصاريح إقامة قائمة على التوظيف يمكن أن تؤدي إلى الجنسية. يحتاج المتقدمون إلى عرض عمل ومؤهلات ذات صلة ودخل كافٍ.
يمكن للمهنيين ذوي المؤهلات العالية أيضاً الحصول على البطاقة الزرقاء للاتحاد الأوروبي، المتاحة في 25 دولة من دول الاتحاد الأوروبي. وتقدم الدنمارك وأيرلندا برنامجين منفصلين لتصاريح العمل. يحتاج المتقدمون للحصول على البطاقة الزرقاء إلى عرض عمل ومؤهلات معترف بها وراتب يستوفي الحد الأدنى الوطني.
بعد عدة سنوات من الإقامة القانونية، قد يتأهل الموظفون للحصول على الجنسية، بشرط استيفاء متطلبات اللغة والاندماج والمتطلبات الأخرى للتجنيس. ويؤدي العيش والعمل في البلد إلى نشوء الإقامة الضريبية، مما يدخل الدخل العالمي ضمن نظامها الضريبي.
التعليم
تقدم جميع دول الاتحاد الأوروبي الـ 27 تصاريح إقامة للطلاب الدوليين المسجلين في مؤسسات تعليمية معترف بها. يحتاج المتقدمون إلى إثبات القبول، وموارد مالية كافية، وسكن، وتأمين صحي.
يمكن أن تؤدي إقامة الطالب في النهاية إلى الحصول على الجنسية، لكن يتعين على الخريجين أولاً التحويل إلى تصريح عمل أو حالة إقامة أخرى. ويعتمد احتساب سنوات الدراسة ضمن التجنيس على القواعد الوطنية.
قد يصبح الطلاب الذين يقضون معظم العام في البلد المضيف مقيمين ضريبيين، لكن هذا لا يعني تلقائياً دفع ضريبة الدخل. فالدعم المالي من الوالدين والمنح الدراسية معفاة من الضرائب، في حين قد تخضع الأرباح من التوظيف أو المصادر الأخرى للضريبة.
لمّ شمل الأسرة
تقدم جميع دول الاتحاد الأوروبي الـ 27 مسارات إقامة لمواطني الدول من خارج الاتحاد الأوروبي الذين ينضمون إلى أفراد الأسرة المؤهلين، بما في ذلك الأزواج والشركاء والأطفال المعالين. يحتاج المتقدمون إلى إثبات علاقتهم الأسرية واستيفاء متطلبات السكن والمتطلبات المالية.
يمكن للزواج من مواطن في الاتحاد الأوروبي أن يختصر مسار الحصول على الجنسية بشكل كبير. في إسبانيا، على سبيل المثال، يمكن لأزواج المواطنين الإسبان التقدم بطلب للحصول على التجنيس بعد سنة واحدة فقط من الإقامة القانونية، بشرط أن يكونوا متزوجين لمدة سنة واحدة على الأقل.
الزواج لا يمنح الجنسية تلقائياً. إذ يجب على المتقدمين استيفاء متطلبات اللغة والاندماج وعدم وجود سوابق جنائية والمتطلبات القانونية الأخرى ذات الصلة.
تعتمد الإقامة الضريبية على المكان الذي يعيش فيه الزوجان بالفعل، وليس على الزواج نفسه. وقد يصبح أولئك الذين يستقرون في إحدى دول الاتحاد الأوروبي مقيمين ضريبيين ويواجهون فرض الضرائب على دخلهم العالمي.
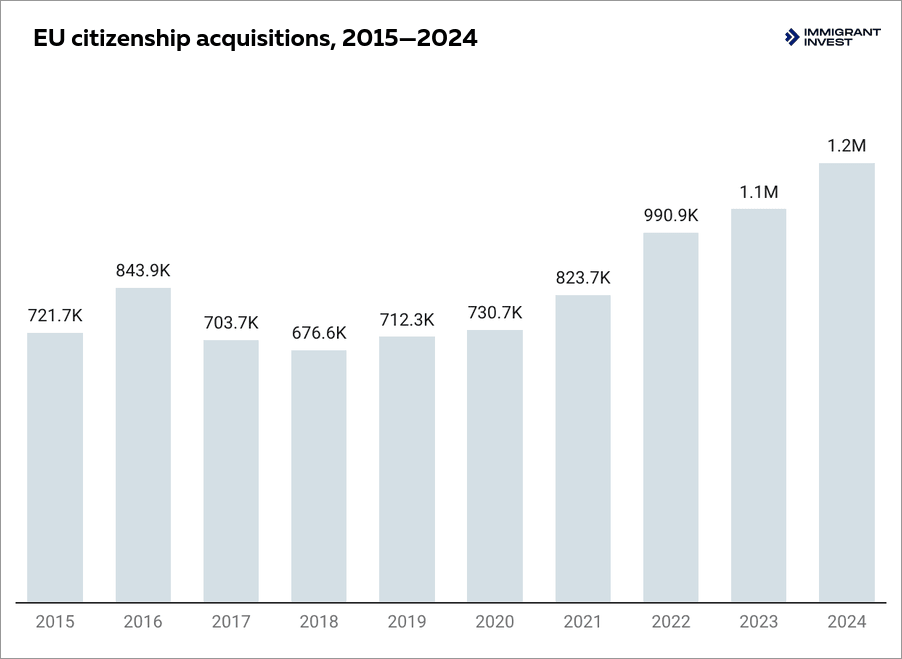
ارتفعت عمليات الحصول على جنسية الاتحاد الأوروبي بنسبة 63% تقريباً خلال العقد الماضي، حيث ارتفعت من 721٬700 في عام 2015 إلى ما يقرب من 1٫18 مليون في عام 2024
كيفية الحصول على الإقامة الذهبية وتأسيس الإقامة الضريبية واكتساب جنسية الاتحاد الأوروبي خطوة بخطوة
يتضمن الحصول على الإقامة الذهبية وفي النهاية جنسية الاتحاد الأوروبي 10 خطوات رئيسية، بدءاً من التحقق الأولي من الأهلية ووصولاً إلى التجنيس. وبناءً على خبرة ايمجرنت انفيست، يمكن أن تستغرق معالجة تصريح الإقامة حوالي 3 أشهر في لاتفيا وأكثر من 12 شهراً في البرتغال. وتتطلب الجنسية عدة سنوات إضافية، اعتماداً على قواعد الإقامة والتجنيس في الدولة.
كما يجب على المتقدمين مراعاة متطلبات الإقامة الفعلية والالتزامات الضريبية، حيث إن الحصول على الإقامة الذهبية بمفرده ليس كافياً للتجنيس.
اجتياز العناية الواجبة الأولية
تقيم ايمجرنت انفيست أهلية مقدم الطلب قبل نشوء أي مصاريف كبيرة. ويفحص متخصصو الامتثال خلفية مقدم الطلب وتاريخه المالي ومصدر رأس المال لتحديد المخاطر المحتملة. ويساعد ذلك في اختيار برنامج مناسب وتطوير إستراتيجية تقديم مخصصة.
تقيم ايمجرنت انفيست أهلية مقدم الطلب قبل نشوء أي مصاريف كبيرة. ويفحص متخصصو الامتثال خلفية مقدم الطلب وتاريخه المالي ومصدر رأس المال لتحديد المخاطر المحتملة. ويساعد ذلك في اختيار برنامج مناسب وتطوير إستراتيجية تقديم مخصصة.
اختيار الدولة والخيار الاستثماري
يعتمد الاختيار على ميزانية مقدم الطلب وأهدافه طويلة الأجل وخطط الحصول على الجنسية. وقد تشمل الخيارات المتاحة شراء العقارات أو صناديق الاستثمار أو السندات الحكومية أو المساهمات في الأعمال التجارية. تقارن ايمجرنت انفيست بين البرامج وتقيم متطلبات التجنيس وتساعد في اختيار الأصول.
يعتمد الاختيار على ميزانية مقدم الطلب وأهدافه طويلة الأجل وخطط الحصول على الجنسية. وقد تشمل الخيارات المتاحة شراء العقارات أو صناديق الاستثمار أو السندات الحكومية أو المساهمات في الأعمال التجارية. تقارن ايمجرنت انفيست بين البرامج وتقيم متطلبات التجنيس وتساعد في اختيار الأصول.
جمع الوثائق
يُعد المحامون قائمة مراجعة مخصصة وينظمون المعاملات الورقية اللازمة. وتشمل الوثائق النموذجية جواز السفر وشهادة خلو من السوابق الجنائية وإثبات الدخل ومصدر رأس المال والتأمين الصحي. ويتم الترتيب للترجمة والتصديق والتصديق الدولي (الأبوستيل) عند الضرورة.
يُعد المحامون قائمة مراجعة مخصصة وينظمون المعاملات الورقية اللازمة. وتشمل الوثائق النموذجية جواز السفر وشهادة خلو من السوابق الجنائية وإثبات الدخل ومصدر رأس المال والتأمين الصحي. ويتم الترتيب للترجمة والتصديق والتصديق الدولي (الأبوستيل) عند الضرورة.
استيفاء شرط الاستثمار
يستكمل مقدم الطلب المعاملة وفقاً لجدول السداد الخاص بالبرنامج. وتتطلب بعض الدول دفع المبلغ بالكامل قبل تقديم الطلب، بينما تسمح دول أخرى بالدفع على مراحل أو الاستثمار بعد الحصول على الموافقة الأولية.
يستكمل مقدم الطلب المعاملة وفقاً لجدول السداد الخاص بالبرنامج. وتتطلب بعض الدول دفع المبلغ بالكامل قبل تقديم الطلب، بينما تسمح دول أخرى بالدفع على مراحل أو الاستثمار بعد الحصول على الموافقة الأولية.
التقدم بطلب للحصول على الإقامة الذهبية
يُقدم الطلب المكتمل إلى سلطة الهجرة المعنية. ووفقاً للبلد، قد يتولى المحامون المعاملة بموجب توكيل رسمي. وقد يظل الحضور الشخصي مطلوباً للتحقق من الهوية أو أخذ البيانات البيومترية.
يُقدم الطلب المكتمل إلى سلطة الهجرة المعنية. ووفقاً للبلد، قد يتولى المحامون المعاملة بموجب توكيل رسمي. وقد يظل الحضور الشخصي مطلوباً للتحقق من الهوية أو أخذ البيانات البيومترية.
اجتياز العناية الواجبة الحكومية
تفحص السلطات الخلفية المالية لمقدم الطلب ومصدر رأس المال ومدى الامتثال لقواعد الهجرة. وقد تغطي الفحوصات السوابق الجنائية ورفض التأشيرات السابق والعقوبات والمخاطر المحتملة الأخرى. وقد تُطلب وثائق داعمة إضافية قبل اتخاذ القرار.
تفحص السلطات الخلفية المالية لمقدم الطلب ومصدر رأس المال ومدى الامتثال لقواعد الهجرة. وقد تغطي الفحوصات السوابق الجنائية ورفض التأشيرات السابق والعقوبات والمخاطر المحتملة الأخرى. وقد تُطلب وثائق داعمة إضافية قبل اتخاذ القرار.
استلام بطاقة الإقامة
بعد الموافقة واستيفاء متطلبات البرنامج، يقدم مقدم الطلب البيانات البيومترية عند الضرورة. ثم تُصدر بطاقة الإقامة، وتعتمد إجراءات الاستلام على الدولة.
بعد الموافقة واستيفاء متطلبات البرنامج، يقدم مقدم الطلب البيانات البيومترية عند الضرورة. ثم تُصدر بطاقة الإقامة، وتعتمد إجراءات الاستلام على الدولة.
الحفاظ على حالة الإقامة وتجديدها
تكون تصاريح الإقامة صالحة لمدة 2 إلى 5 سنوات، بينما تمنح بعض البرامج الإقامة الدائمة فوراً. ويتطلب التجديد الإبقاء على الاستثمار واستيفاء شروط البرنامج المستمرة.
كما يجب على المتقدمين الذين يخططون للتجنيس استيفاء متطلبات الدولة الخاصة بالإقامة القانونية المستمرة، والتي تتضمن تواجداً فعلياً ملموساً بدلاً من الزيارات العارضة.
تكون تصاريح الإقامة صالحة لمدة 2 إلى 5 سنوات، بينما تمنح بعض البرامج الإقامة الدائمة فوراً. ويتطلب التجديد الإبقاء على الاستثمار واستيفاء شروط البرنامج المستمرة.
كما يجب على المتقدمين الذين يخططون للتجنيس استيفاء متطلبات الدولة الخاصة بالإقامة القانونية المستمرة، والتي تتضمن تواجداً فعلياً ملموساً بدلاً من الزيارات العارضة.
تأسيس الإقامة الضريبية وإدارتها
سيتعين على المستثمرين الذين يسعون للحصول على الجنسية عن طريق التجنيس تأسيس إقامة حقيقية في الدولة، وهو ما يؤدي غالباً إلى نشوء الإقامة الضريبية. وقد ينشأ ذلك من خلال التواجد الفعلي أو الاحتفاظ بمسكن دائم أو تطوير روابط شخصية واقتصادية وثيقة.
وقبل الانتقال، ينبغي للمتقدمين مراجعة قواعد إنهاء إقامتهم الضريبية السابقة، وتقييم الحوافز الضريبية المتاحة، وإعداد الوثائق اللازمة لإثبات وضعهم الضريبي.
سيتعين على المستثمرين الذين يسعون للحصول على الجنسية عن طريق التجنيس تأسيس إقامة حقيقية في الدولة، وهو ما يؤدي غالباً إلى نشوء الإقامة الضريبية. وقد ينشأ ذلك من خلال التواجد الفعلي أو الاحتفاظ بمسكن دائم أو تطوير روابط شخصية واقتصادية وثيقة.
وقبل الانتقال، ينبغي للمتقدمين مراجعة قواعد إنهاء إقامتهم الضريبية السابقة، وتقييم الحوافز الضريبية المتاحة، وإعداد الوثائق اللازمة لإثبات وضعهم الضريبي.
التقدم بطلب للحصول على الجنسية عن طريق التجنيس
بعد إكمال فترة الإقامة المطلوبة، يمكن للمستثمرين التقدم بطلب للحصول على الجنسية. وبمجرد الموافقة، يستكمل مقدم الطلب أي قسم أو إجراءات شكلية مطلوبة ويمكنه الحصول على وثائق الجنسية والتقدم بطلب للحصول على جواز سفر الاتحاد الأوروبي.
بعد إكمال فترة الإقامة المطلوبة، يمكن للمستثمرين التقدم بطلب للحصول على الجنسية. وبمجرد الموافقة، يستكمل مقدم الطلب أي قسم أو إجراءات شكلية مطلوبة ويمكنه الحصول على وثائق الجنسية والتقدم بطلب للحصول على جواز سفر الاتحاد الأوروبي.
المخاطر والعثرات في تخطيط الإقامة والضرائب في الاتحاد الأوروبي
تأتي أكبر المخاطر في تخطيط الإقامة والضرائب والجنسية في الاتحاد الأوروبي غالباً من إغفال المتطلبات القانونية الهامة. وإن الفهم الخاطئ للالتزامات الضريبية أو تفويت المواعيد النهائية لتقديم الطلبات أو الفشل في استيفاء شروط الإقامة الفعلية قد يؤدي إلى تكاليف غير متوقعة أو رفض الطلبات أو تأخير الحصول على الجنسية.
الخلط بين الإقامة والإقامة الضريبية والجنسية
لا يجعل تصريح الإقامة حامله مقيماً ضريبياً تلقائياً ولا يضمن الحصول على الجنسية في المستقبل. فلكل صفة متطلبات منفصلة.
على سبيل المثال، يمكن للحاصلين على الإقامة الذهبية في اليونان الاحتفاظ بتصاريحهم دون العيش في البلاد، ولكن الحصول على الجنسية يتطلب إقامة حقيقية. كما أن قضاء وقت ملموس في اليونان يمكن أن يؤدي إلى نشوء الإقامة الضريبية، مما يدخل الدخل العالمي ضمن النظام الضريبي اليوناني.
وقبل اختيار البرنامج، ينبغي للمستثمرين التحقق من ثلاثة أمور: كيفية الحفاظ على الإقامة، والمتطلبات اللازمة للتجنيس، ومتى تبدأ الالتزامات الضريبية المحلية.
عدم إنهاء الإقامة الضريبية السابقة
إن تأسيس الإقامة الضريبية في بلد جديد لا ينهيها تلقائياً في البلد السابق. وقد يستمر الفرد في استيفاء معايير الإقامة المحلية من خلال مسكن دائم أو روابط أسرية أو مصالح تجارية.
وقد يؤدي ذلك إلى ازدواج الإقامة الضريبية، والتزامات إبلاغ إضافية، وازدواج ضريبي محتمل. وقبل الانتقال، ينبغي للمستثمرين التحقق من متطلبات المغادرة في بلدهم الحالي، وثائق انتقالهم، وتحديد ما إذا كانت هناك أي ضرائب مغادرة أو خروج تُطبق عليهم.
فلادلينا بارانوفا,
رئيسة قسم الشؤون القانونية والامتثال لمكافحة غسل الأموال، CAMS، IMCM
تتمتع دول الاتحاد الأوروبي باتفاقيات تجنب الازدواج الضريبي مع دول أخرى. وتساعد هذه الاتفاقيات في تحديد الدولة التي لها الحق في فرض الضرائب على أنواع معينة من الدخل وتوفر آليات لمنع فرض الضريبة على الدخل نفسه مرتين.
وفقاً للاتفاقية، قد يتأهل الأفراد للحصول على إعفاءات ضريبية أو ائتمانات ضريبية للضرائب المدفوعة بالفعل في الخارج. وهذا يجعل مراجعة الاتفاقية المعنية جزءاً أساسياً من تخطيط الانتقال الدولي.
التبادل التلقائي للمعلومات المالية
إن العيش خارج الاتحاد الأوروبي أو امتلاك حسابات في الخارج لا يبقي المعلومات المالية بالضرورة بعيداً عن متناول السلطات الضريبية الأوروبية. إذ تتبادل الدول المعلومات المتعلقة بالضرائب من خلال أنظمة إبلاغ دولية، مما يساعد السلطات في التحقق من الدخل والأصول المالية عبر الحدود.
وهناك إطاران مهمان بشكل خاص:
- معيار الإبلاغ المشترك (CRS). تم تطويره بواسطة منظمة التعاون الاقتصادي والتنمية (OECD)، ويتطلب من المؤسسات المالية المشاركة تحديد الإقامة الضريبية لأصحاب الحسابات والإبلاغ عن معلومات مثل أرصدة الحسابات والفوائد وأرباح الأسهم. ثم تتبادل السلطات الضريبية المعلومات ذات الصلة سنوياً مع الدول المشاركة[20]المصدر: منظمة التعاون الاقتصادي والتنمية — معيار الإبلاغ المشترك.
- توجيه التعاون الإداري (DAC). يتيح هذا الإطار الخاص بالاتحاد الأوروبي للسلطات الضريبية في الدول الأعضاء المختلفة المشاركة التلقائية للمعلومات حول دخل المكلفين بحساباتهم المالية. كما يغطي أحدث تمديد له، DAC8، معاملات العملات المشفرة، مما يسهل على السلطات تتبع أنشطة التشفير الخاضعة للضريبة عبر الحدود[21]المصدر: المفوضية الأوروبية — DAC8.
يعتمد الإبلاغ المالي على الإقامة الضريبية وليس على الجنسية. فحمل جواز سفر أو تصريح إقامة في الاتحاد الأوروبي لا يحدد الدولة التي تتلقى المعلومات. ويجب على الأفراد الإفصاح بدقة عن إقامتهم الضريبية للمؤسسات المالية، بما في ذلك دول متعددة إن أمكن.
ولتجنب التضارب في الإبلاغ والعقوبات الضريبية المحتملة، ينبغي للأفراد الحفاظ على اتساق إقرارات إقامتهم الضريبية مع ظروفهم الفعلية، والإبلاغ عن الدخل والأصول الأجنبية عند اللزوم، وتحديث بياناتهم المصرفية عند تغير إقامتهم الضريبية.
إغفال المخاطر الضريبية للعمل عن بُعد
تمنح تأشيرة الرحّال الرقمي الإذن بالعيش والعمل عن بُعد في دولة معينة، لكنها لا توفر إعفاءات ضريبية تلقائياً.
قد يصبح العاملون عن بُعد مقيمين ضريبيين حيث يعيشون فعلياً، حتى عندما يأتي راتبهم من صاحب عمل أجنبي. وقد تنشئ أنشطتهم أيضاً منشأة دائمة لصاحب العمل، مما قد يؤدي إلى فرض ضريبة الشركات والتزامات الإبلاغ في الدولة المضيفة.
لذلك، ينبغي للمستثمرين الذين يملكون أعمالاً تجارية أو يعملون دولياً تقييم التعرض الضريبي الشخصي والشركي قبل الانتقال.
تفويت المواعيد النهائية للأنظمة الضريبية التفضيلية
لا تُمنح المزايا الضريبية الخاصة دائماً تلقائياً عندما يصبح الفرد مقيماً. إذ يتطلب العديد منها تقديم طلب منفصل خلال إطار زمني محدد.
على سبيل المثال، يتطلب نظام غير المقيمين (non-dom) في اليونان تقديم طلب بحلول 31 مارس من السنة الضريبية المعنية. وفي إيطاليا، يجب على الأفراد الذين يصبحون مقيمين ضريبيين في عام 2026 اختيار نظام الضريبة الثابتة بحلول الموعد النهائي لتقديم إقرار ضريبة الدخل لعام 2026، وهو عموماً 31 أكتوبر 2027.
وقد يعني تفويت الموعد النهائي لتقديم الطلب فقدان المعاملة التفضيلية للسنة الضريبية المستهدفة. ويجب على المستثمرين تقييم الأهلية وإعداد الأوراق اللازمة قبل الانتقال بدلاً من الانتظار إلى ما بعد تأسيس الإقامة الضريبية.
ضعف التوثيق ومشاكل الامتثال
قد تطلب سلطات الهجرة والبنوك والإدارات الضريبية أدلة تفصيلية عن الخلفية المالية لمقدم الطلب ومصادر دخله وتاريخ إقامته.
ويمكن أن تؤدي وثائق مصدر رأس المال غير المكتملة إلى تأخير طلب الاستثمار أو رفضه. وبالمثل، فإن سجلات السفر المفقودة أو إقرارات الإقامة المتضاربة قد تعقد التقييمات الضريبية. لذا فإن الإقرارات الضريبية الدقيقة والوثائق الداعمة أمر بالغ الأهمية.
كيف تساعدك ايمجرنت انفيست في تخطيط جنسية الاتحاد الأوروبي والإقامة الضريبية معاً
إن الحصول على الإقامة في الاتحاد الأوروبي ليس سوى جزء من الخطة. إذ يحتاج المستثمرون أيضاً إلى النظر في كيفية تأثير البرنامج المختار على الأهلية المستقبلية للحصول على الجنسية، ومتطلبات الإقامة الفعلية، والالتزامات الضريبية. تساعد ايمجرنت انفيست في المواءمة بين هذه القرارات منذ البداية، حتى يتمكن العملاء من السعي لتحقيق أهدافهم طويلة الأجل دون إغفال الآثار القانونية أو المالية الهامة.
نعمل في مجال الهجرة الاستثمارية منذ عام 2006، حيث قدمنا خدماتنا لأكثر من 10٬000 عميل حول العالم من خلال 11 مكتاً. ونجمع بين الخبرة في مجال الهجرة، وقسم الامتثال الداخلي، والشبكات المهنية المحلية لدعم العملاء طوال العملية.
وتشمل خدماتنا ما يلي:
- اختيار البرنامج المخصص. مقارنة مسارات الإقامة والجنسية بناءً على أهداف العميل وميزانيته وخطط سفره ومتطلبات التجنيس المستقبلية.
- العناية الواجبة الأولية. مراجعة خلفية مقدم الطلب ومصدر رأس المال لتحديد المخاطر المحتملة قبل تقديم الطلب.
- دعم الاستثمار والوثائق. المساعدة في الاستثمارات، وإعداد الوثائق، وتنسيق التراجم، وتقديم الطلبات إلى السلطات المعنية.
- تنسيق التخطيط الضريبي. مساعدة العملاء على فهم الآثار المحتملة للإقامة الضريبية وتوصيلهم بمهنيي الضرائب لتقييم الالتزامات، واتفاقيات الازدواج الضريبي، والأنظمة التفضيلية.
- المساعدة المستمرة. دعم تجديدات تصريح الإقامة، ومتطلبات الامتثال، وطلبات الجنسية اللاحقة عند الأهلية.
ايمجرنت انفيست ليست شركة استشارات ضريبية ولا تحل محل الاستشارات الضريبية المستقلة والتنظيمية. ويتمثل دورنا في تنسيق تخطيط الهجرة مع أخصائيي الضرائب المؤهلين، لمساعدة العملاء في معالجة الأسئلة الضريبية قبل الانتقال والمواءمة بين الإجراءات والمواعيد النهائية ذات الصلة.
النقاط الرئيسية: ما الذي يتغير بالفعل عندما تصبح مواطناً في الاتحاد الأوروبي
- لا تنشئ جنسية الاتحاد الأوروبي التزامات ضريبية تلقائياً. إذ تُحدد الجنسية والإقامة الضريبية بموجب قواعد قانونية منفصلة.
- تتفاوت معدلات ضريبة الدخل الشخصي بشكل كبير عبر دول الاتحاد الأوروبي. وتطبق بعض الدول معدلات ثابتة، بأدناها بنسبة 10% في بلغاريا، بينما تستخدم دول أخرى معدلات ضريبية تصاعدية تصل إلى حوالي 60% في الدنمارك.
- يمكن للأنظمة الضريبية الخاصة في إيطاليا واليونان وإسبانيا وقبرص ومالطا خفض الالتزامات الضريبية من خلال مدفوعات سنوية ثابتة أو معدلات تفضيلية أو إعفاءات.
- يتيح معيار الإبلاغ المشترك (CRS) وتوجيه التعاون الإداري (DAC) التبادل التلقائي للمعلومات المالية بين السلطات الضريبية المشاركة، بغض النظر عن الجنسية.
- يمكن الحصول على جنسية الاتحاد الأوروبي عن طريق التجنيس بعد الإقامة القائمة على التوظيف، أو التعليم، أو لمّ شمل الأسرة، أو تأشيرات الرحالة الرقميين أو المستقلين مالياً، أو برامج الاستثمار.
- يمكن لمواطني الاتحاد الأوروبي الاحتفاظ بالإقامة الضريبية خارج الاتحاد الأوروبي إذا استوفوا القواعد الوطنية المعنية، وأسسوا روابط شخصية واقتصادية حقيقية في الخارج، واحتفظوا بالوثائق الداعمة.
ايمجرنت انفيست هي وكيل معتمد لبرامج الجنسية والإقامة عن طريق الاستثمار في الاتحاد الأوروبي ومنطقة الكاريبي وآسيا والشرق الأوسط. استفد من خبرتنا العالمية الممتدة لـ 15 عاماً — حدد موعداً مع خبرائنا في برامج الاستثمار.