


لا تفرض معظم دول الاتحاد الأوروبي ضريبة على صافي الثروة، مما يجعلها جذابة للمستثمرين من أصحاب الثروات الكبيرة. يمكن أن يؤدي الحصول على الإقامة عن طريق الاستثمار في إحدى هذه الدول إلى تحسين الكفاءة الضريبية مع توفير إقامة ثانية آمنة قانونياً.
يشرح هذا الدليل ماهية ضريبة صافي الثروة وكيف تختلف عن الضرائب الأخرى القائمة على الأصول، ويقارن بين الولايات القضائية الرئيسية في الاتحاد الأوروبي، ويفحص الدول الرئيسية للمستثمرين، ويحدد القضايا العابرة للحدود في الولايات المتحدة والمملكة المتحدة، ويصف عملية الانتقال.
ما هي ضريبة الثروة وكيف تعمل في أوروبا؟
ضريبة صافي الثروة هي ضريبة سنوية تُفرض على إجمالي الأصول العالمية للفرد، مطروحاً منها الالتزامات. غالباً ما يُستخدم المصطلح بشكل فضفاض، لذا من المهم التمييز بين ضريبة صافي الثروة الحقيقية والضرائب الأخرى القائمة على الأصول التي قد تبدو مماثلة ولكنها تعمل بشكل مختلف.
ما الذي يُعتبر ضريبة صافي ثروة
تُطبق ضريبة صافي الثروة على القيمة الإجمالية لأصول الشخص في جميع أنحاء العالم، بما في ذلك النقد والأوراق المالية والعقارات والمصالح التجارية، بعد خصم الالتزامات القائمة. وعلى عكس ضريبة الأرباح الرأسمالية، التي تنشأ فقط عند بيع أحد الأصول، تُفرض ضريبة صافي الثروة كل عام سواء كانت الأصول تدر دخلاً أو تم إجراء أي عملية بيع.
تجعل الطبيعة السنوية لضريبة صافي الثروة منها عبئاً خاصاً على أصحاب الثروات الكبيرة. فالمرء قد يمتلك أصولاً غير سائلة، مثل شركة خاصة أو محفظة عقارية أو صندوق ائتمان عائلي، ومع ذلك يواجه التزاماً نقدياً سنوياً حتى بدون وجود حدث سيولة.
غالباً ما يتم الخلط بين العديد من الضرائب في الاتحاد الأوروبي وضرائب صافي الثروة، على الرغم من أنها لا تستوفي التعريف الرسمي لضريبة صافي الثروة. تشمل الأمثلة ضريبة فرنسا على الأصول العقارية، وضريبة بلجيكا على حسابات الأوراق المالية، وضريبة هولندا على العوائد المفترضة من المدخرات والاستثمارات.
لماذا ألغت معظم الدول الأوروبية ضريبة صافي الثروة
على مدى العقود الثلاثة الماضية، ابتعدت معظم دول الاتحاد الأوروبي عن ضريبة صافي الثروة لأن الضريبة أنتجت إيرادات محدودة مع خلق تشوهات اقتصادية كبيرة. وجدت منظمة التعاون الاقتصادي والتنمية أن ضريبة صافي الثروة في معظم البلدان التي طُبقت فيها، ولدت أقل من %1 من إجمالي الإيرادات الضريبية[1]المصدر: منظمة التعاون الاقتصادي والتنمية — دور وتصميم ضرائب صافي الثروة في منظمة التعاون الاقتصادي والتنمية.
يمكن رؤية هذا التحول في العديد من الإصلاحات الوطنية:
- علقت ألمانيا الضريبة في عام 1997 بعد صدور حكم من المحكمة الدستورية بشأن التقييم غير المتكافئ.
- ألغت السويد ضريبة الثروة في عام 2007 بعد مخاوف بشأن هروب رؤوس الأموال.
- قلصت فرنسا النظام في عام 2018 في محاولة لتقليل تدفقات رؤوس الأموال الخارجة.
يستفيد الأثرياء الذين يسعون للحصول على إقامة عن طريق الاستثمار من هذا التحول الواسع في الاتحاد الأوروبي، حيث تجمع المزيد من الولايات القضائية الآن بين الكفاءة الضريبية والأساس القانوني المستقر للإقامة طويلة الأمد.
أي الدول الأوروبية ليس لديها ضريبة ثروة في عام 2026؟
لا تفرض معظم الدول الأوروبية ضريبة على صافي الثروة. في العديد من الولايات القضائية، يتزامن غيابها أيضاً مع قواعد تركات مواتية لأفراد الأسرة المباشرين وضرائب معتدلة نسبياً على الأرباح الرأسمالية.
من بين الدول التي لا تفرض ضريبة ثروة إلى جانب عدم وجود ضريبة تركات لأفراد الأسرة المباشرين: قبرص ومالطا ولاتفيا والبرتغال وهنغاريا وأندورا. كما تقدم هذه الدول مسارات نشطة للإقامة عن طريق الاستثمار، مما يجعلها ملائمة للمستثمرين الباحثين عن حقوق الإقامة والاستقرار الضريبي طويل الأمد.
قائمة الدول الأوروبية التي لا تفرض ضريبة ثروة لعام 2026

أفضل الدول التي لا تفرض ضريبة ثروة للإقامة عن طريق الاستثمار في أوروبا
تجمع العديد من الدول الأوروبية بين غياب ضريبة صافي الثروة وخيارات الإقامة عن طريق الاستثمار. في جميع هذه الولايات القضائية باستثناء قبرص، تتيح الإقامة أيضاً السفر قصير الأمد عبر منطقة شنغن لمدة تصل إلى 90 يوماً في أي فترة 180 يوماً.
تُصدر تصاريح الإقامة لمدة تتراوح بين سنتين إلى 10 سنوات، مع خيار تجديدها والتقدم لاحقاً بطلب للحصول على الإقامة الدائمة أو الجنسية. يمكن إدراج أفراد الأسرة في الطلب، وتقدم بعض الولايات القضائية معاملة ضريبية مواتية لضرائب التركات لمستحقيها من أفراد الأسرة المباشرين.
البرتغال
يُمنح برنامج الإقامة الذهبية في البرتغال لمدة سنتين ويمكن تجديده. بعد 5 سنوات، قد يصبح المتقدمون مؤهلين للحصول على الإقامة الدائمة، وبعد 10 سنوات من تاريخ إصدار أول تصريح إقامة — للجنسية البرتغالية.
متطلبات الاستثمار. للتأهل للإقامة عن طريق الاستثمار في البرتغال، يجب على الأفراد اختيار أحد الخيارات التالية:
- دعم الثقافة والتراث — بمبلغ 250,000 يورو فأكثر؛
- شراء وحدات صندوق استثماري — بمبلغ 500,000 يورو فأكثر؛
- الاستثمار في أنشطة بحثية — بمبلغ 500,000 يورو فأكثر؛
- تأسيس شركة وخلق ما لا يقل عن 5 فرص عمل — بمبلغ 500,000 يورو فأكثر؛
- تأسيس شركة وخلق ما لا يقل عن 10 فرص عمل.
الضرائب على الثروة والتركات. لا تفرض البرتغال ضريبة على صافي الثروة. كما أن التركات بين الأقارب المباشرين معفاة. في الحالات الأخرى، تُطبق رسوم دمغة بنسبة %10[2]المصدر: حكومة البرتغال — الالتزامات الضريبية على نقل الملكية من خلال الميراث.

موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في البرتغال؟
اليونان
تُمنح الإقامة الذهبية في اليونان لمدة 5 سنوات، مع إمكانية التجديد. بعد هذه الفترة، قد يتأهل الحاملون لوضع مقيم طويل الأمد، وبعد سنتين إضافيتين، يمكنهم التقدم بطلب للحصول على الجنسية.
متطلبات الاستثمار. تتاح الإقامة الذهبية في اليونان من خلال أحد الخيارات التالية:
- شراء عقارات — بمبلغ من 250,000 يورو فأكثر إلى 800,000 يورو فأكثر، اعتماداً على نوع العقار وموقعه؛
- شراء وحدات صندوق استثماري — بمبلغ 350,000 يورو فأكثر؛
- إيداع بنكي — بمبلغ 500,000 يورو فأكثر؛
- تأسيس شركة — بمبلغ 500,000 يورو فأكثر؛
- شراء السندات الحكومية — بمبلغ 800,000 يورو فأكثر.
الضرائب على الثروة والتركات. لا تفرض اليونان ضريبة على صافي الثروة. الترکات التي يتلقاها الورثة المباشرون معفاة حتى مبلغ 150,000 يورو. وتُفرض ضريبة على المبالغ التي تتجاوز هذا الحد بمعدلات تصاعدية من %1 إلى %10. بالنسبة للأقارب الأبعد، يمكن أن تصل ضريبة التركات إلى %40[3]المصدر: PwC — اليونان: الضرائب الأخرى للأفراد.
موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في اليونان؟
مالطا
يمنح برنامج الإقامة الدائمة في مالطا، المعروف بـ MPRP، إقامة دائمة مدى الحياة، على عكس مسارات الإقامة الذهبية القياسية. ومع ذلك، يجب تجديد بطاقة الإقامة نفسها كل 5 سنوات.
متطلبات الاستثمار. يرتبط برنامج MPRP بالعقارات ويتطلب أيضاً العديد من المدفوعات الإضافية. يجب على المتقدمين استيفاء الشروط الإلزامية التالية:
- استئجار عقار سكني لمدة 5 سنوات بمبلغ 14,000 يورو أو أكثر سنوياً، أو شراء عقار بقيمة 375,000 يورو على الأقل بالإضافة إلى ما لا يقل عن 26,250 يورو كرسوم؛
- دفع مساهمة حكومية قدرها 37,000 يورو؛
- دفع رسوم إدارية قدرها 60,000 يورو؛
- تقديم تبرع قدره 2,000 يورو.
الضرائب على الثروة والتركات. لا تفرض مالطا ضريبة على صافي الثروة أو ضريبة تركات.
قبرص
تمنح الإقامة الدائمة في قبرص، مثل برنامج مالطا، إقامة مدى الحياة منذ البداية. للحماية على الوضع، يجب على الحامل زيارة قبرص مرة واحدة على الأقل كل سنتين. قد تصبح الجنسية متاحة بعد 8 سنوات من الإقامة في قبرص.
متطلبات الاستثمار. يتطلب برنامج الإقامة الدائمة في قبرص عن طريق الاستثمار حداً أدنى للاستثمار قدره 300,000 يورو فأكثر بموجب أحد الخيارات التالية:
- شراء عقار سكني أو تجاري؛
- الاستحواذ على أسهم في شركات قبرصية؛
- الاستثمار في الأوراق المالية.
كما يجب على مقدم الطلب إثبات دخل سنوي مستقر من الخارج لا يقل عن 50,000 يورو.
الضرائب على الثروة والتركات. لا تفرض قبرص ضريبة على صافي الثروة ولا ضريبة تركات.

إيطاليا
تُمنح الإقامة الذهبية في إيطاليا لمدة سنتين ويمكن تجديدها بعد ذلك لمدة 3 سنوات إضافية. بعد 5 سنوات، قد يصبح حامل الإقامة مؤهلاً للحصول على الإقامة الدائمة، وبعد 5 سنوات أخرى، للجنسية.
متطلبات الاستثمار. تقدم تأشيرة المستثمر في إيطاليا الخيارات التالية:
- 250,000 يورو فأكثر في شركة ناشئة إيطالية مبتكرة؛
- 500,000 يورو فأكثر في شركة إيطالية؛
- مليون يورو في مشروع خيري ذو منفعة عامة؛
- مليونا يورو في سندات حكومية إيطالية.
الضرائب على الثروة والتركات. لا تفرض إيطاليا ضريبة واسعة على صافي الثروة. ومع ذلك، قد يخضع الأفراد الذين يصبحون مقيمين ضريبين في إيطاليا لضريبتين محددتين بالأصول على الحيازات الأجنبية:
- ضريبة IVAFE سنوية بنسبة %0٫2 على الأصول المالية الأجنبية.
- ضريبة IVIE سنوية بنسبة %1٫06 على العقارات الأجنبية[4]المصدر: وكالة الإيرادات — القاعدة الضريبية والمعدلات: IVAFE و IVIE.
لا تُصنف هذه الضرائب كضريبة على صافي الثروة وفقاً لتعريف منظمة التعاون الاقتصادي والتنمية، ولكن بالنسبة للمستثمرين الأثرياء بالأصول، يمكن أن يكون لها أثر عملي مماثل.
بالنسبة للأقارب المباشرين، تُعفى التركات حتى مليون يورو لكل مستفيد. تُفرض ضريبة على المبالغ التي تتجاوز هذا الحد بنسبة %4. وتُفرض ضريبة على التحويلات إلى أفراد الأسرة الآخرين بنسبة %6 أو %8، حسب درجة القرابة[5]المصدر: PwC — إيطاليا: الضرائب الأخرى للأفراد.

موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في إيطاليا؟
هنغاريا
تتميز الإقامة الذهبية في هنغاريا بصلاحيتها الأولية لمدة 10 سنوات، وهي الأطول بين برامج الإقامة الذهبية. يمكن تجديد التصريح مرة واحدة لمدة 10 سنوات أخرى. قد تصبح الإقامة الدائمة متاحة بعد 3 سنوات، والجنسية بعد 8 سنوات أخرى.
متطلبات الاستثمار. يقدم برنامج المستثمر الضيف في هنغاريا مسارين:
- شراء وحدات صندوق استثماري — بمبلغ 250,000 يورو؛
- تقديم تبرع لمؤسسة تعليم عالي هنغارية — بمبلغ مليون يورو.
الضرائب على الثروة والتركات. لا تفرض هنغاريا ضريبة على صافي الثروة. التركات بين الأقارب المباشرين معفاة. في الحالات الأخرى، تبلغ ضريبة التركات %18، بينما يُطبق معدل تفضيلي بنسبة %9 على العقارات السكنية[6]المصدر: PwC — هنغاريا: الضرائب الأخرى للأفراد.
موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في المجر؟
لاتفيا
تُمنح الإقامة الذهبية في لاتفيا لمدة سنتين أو 5 سنوات، اعتماداً على الخيار الاستثماري، ويمكن تجديدها لنفس المدة. بعد 5 سنوات، قد يصبح حامل الإقامة مؤهلاً للحصول على الإقامة الدائمة، وبعد 10 سنوات للحصول على الجنسية.
متطلبات الاستثمار. تقدم لاتفيا واحداً من أدنى حدود الاستثمار بين برامج الإقامة عن طريق الاستثمار. حالياً، الخيار المتاح هو استثمار بقيمة 50,000 يورو أو 100,000 يورو في شركة لاتفية، بالإضافة إلى رسوم حكومية بقيمة 10,000 يورو. ويصدر تصريح الإقامة لمدة سنتين ويمكن تجديده لأجل غير مسمى طالما تم الحفاظ على الاستثمار.
اعتباراً من 15 سبتمبر 2026، تم إلغاء مساري العقارات والودائع المصرفية للمتقدمين الجدد. وتم تقديم مسار استثماري جديد في الصناديق بقيمة 150,000 يورو أو أكثر، بالإضافة إلى رسوم حكومية بقيمة 10,000 يورو، ولكنه ليس متاحاً بعد للمتقدمين. بموجب هذا الخيار، يُمنح تصريح الإقامة لمدة 5 سنوات ويمكن تجديده.
الضرائب على الثروة والميراث. لا تفرض لاتفيا ضريبة على صافي الثروة أو ضريبة الميراث.
موثوق به من قبل أكثر من 10,000 مستثمر
هل ستحصل على الإقامة عن طريق الاستثمار في لاتفيا؟
أندورا
يقدم تصريح الإقامة في أندورا تصريح إقامة لمدة سنتين قابل للتجديد لأصحاب الثروات الكبيرة جداً. أندورا ليست عضواً في الاتحاد الأوروبي، ولكنها تسمح بالسفر دون تأشيرة إلى فرنسا وإسبانيا المجاورتين.
متطلبات الاستثمار. يتطلب مسار الإقامة السلبي في أندورا حداً أدنى للاستثمار قدره مليون يورو، إما في العقارات أو في الأصول المالية.
الضرائب على الثروة والتركات. أندورا هي ملاذ آمن ضريبي، ولا تفرض ضريبة على صافي الثروة أو ضريبة تركات. علاوة على ذلك، يتم تحديد سقف لضريبة الدخل الشخصي عند %10[7]المصدر: النشرة الرسمية لإمارة أندورا — القانون 5/2014. تُفرض ضريبة على الأرباح الرأسمالية بنسبة %10، مع توفر إعفاءات لبعض الأصول المملوكة لفترة طويلة.
لمحة سريعة عن الدول الأوروبية التي لا تفرض ضريبة ثروة مع الإقامة عن طريق الاستثمار
دول في أوروبا تفرض ضريبة ثروة وضرائب مماثلة
ما زالت عدة دول أوروبية تفرض ضرائب على الثروة، بما في ذلك النرويج وإسبانيا وسويسرا. وفي الوقت نفسه، تطبق فرنسا وبلجيكا وهولندا أنظمة أخرى لا تصل إلى حد ضريبة صافي الثروة التقليدية، ولكنها قد تخلق مع ذلك عبئاً ضريبياً متكرراً.
النرويج
تفرض النرويج ضريبة ثروة تصاعدية على صافي الأصول العالمية للمقيمين ضريبياً. وتُفرض الضريبة بنسبة 1٪ على صافي الثروة التي تتجاوز 1٫9 مليون كرونة نرويجية وبنسبة 1٫1٪ على الثروة التي تتجاوز 21٫5 مليون كرونة نرويجية[8]المصدر: PwC — النرويج: الضرائب الأخرى على الأفراد. وتفرض كل من الدولة والبلديات هذه الضريبة، مما يرفع إجمالي الالتزام الضريبي الفعلي للأفراد الذين يمتلكون أصولاً صافية كبيرة.
إسبانيا
تفرض إسبانيا ضريبة ثروة إقليمية. وتجوز لكل مجتمع مستقل الموافقة على مقياسه الخاص، وفي حال عدم قيامه بذلك، يُطبق المقياس الحكومي المحدد في المادة 30 من القانون 19/1991[9]المصدر: الجريدة الرسمية للدولة — القانون 19/1991 بشأن ضريبة الثروة.
بموجب القواعد الحكومية الافتراضية، يحصل كل مكلف ضريبي على إعفاء شخصي قدره 700٬000 يورو قبل تطبيق مقياس الضريبة التصاعدي. وبعد الاستقطاعات، تُفرض الضريبة على الثروة الخاضعة للضريبة المتبقية بنسبة تتراوح بين 0٫2 و3٫5٪، اعتماداً على الشريحة:
- 0٫2٪ — حتى 167٬129٫45 يورو؛
- 0٫3٪ — بين 167٬129٫45 و334٬252٫88 يورو؛
- 0٫5٪ — بين 334٬252٫88 و668٬499٫75 يورو؛
- 0٫9٪ — بين 668٬499٫75 و1٬336٬999٫51 يورو؛
- 1٫3٪ — بين 1٬336٬999٫51 و2٬673٬999٫01 يورو؛
- 1٫7٪ — بين 2٬673٬999٫01 و5٬347٬998٫03 يورو؛
- 2٫1٪ — بين 5٬347٬998٫03 و10٬695٬996٫06 يورو؛
- 3٫5٪ — أكثر من 10٬695٬996٫06 يورو.
بالإضافة إلى ذلك، فرضت إسبانيا رسماً إضافياً للتضامن بنسبة:
- 1٫7٪ على صافي الأصول البالغة بين 3٬000٬000 و5٬347٬998 يورو؛
- 2٫1٪ على المبالغ بين 5٬347٬998 و10٬695٬996 يورو؛
- 3٫5٪ على المبالغ التي تتجاوز 10٬695٬996 يورو[10]المصدر: Euronews — ضرائب الثروة في أوروبا.
سويسرا
تفرض سويسرا ضرائب الثروة على مستوى الكانتونات والبلديات وليس على المستوى الاتحادي، وتطبقها على الأصول العالمية مطروحاً منها الديون للمقيمين. ولذلك تتفاوت المعدلات بشكل كبير اعتماداً على كانتون الإقامة.
على سبيل المثال، في الكانتونات ذات الضرائب المنخفضة مثل نيدفالدن، يبلغ معدل ضريبة الثروة الفعلي حوالي 0٫0665٪، بينما تستفيد حصص الأسهم المؤهلة التي لا تقل عن 10٪ في الشركات من معدل مخفض قدره 0٫0532٪[11]المصدر: هيئة ضريبة الثروة — فرض ضريبة الثروة في سويسرا. وتسجل تسوغ وشويز معدلات فعلية تتراوح بين 0٫27 و0٫37٪ عند مستويات أصول أصحاب الثروات الكبيرة النموذجية[12]المصدر: TaxRep — معدلات ضريبة الثروة في تسوغ وشويز.
فرنسا
استبدلت فرنسا ضريبة الثروة السابقة بضريبة الثروة العقارية (Impôt sur la Fortune Immobilière)، أو IFI، والتي تُطبق على الصافي الخاضع للضريبة من الأصول العقارية غير المهنية بعد خصم الديون المؤهلة. ويصبح الشخص ملزماً بضريبة IFI عندما يتجاوز صافي محفظته العقارية الخاضعة للضريبة 1٫3 مليون يورو.
ثم تُفرض الضريبة وفق مقياس تصاعدي:
- 0٪ حتى 800٬000 يورو؛
- 0٫5٪ بين 800٬001 و1٫3 مليون يورو؛
- 0٫7٪ بين 1٬300٬001 و2٫57 مليون يورو؛
- 1٪ بين 2٬570٬001 و5 ملايين يورو؛
- 1٫25٪ بين 5٬000٬001 و10 ملايين يورو؛
- 1٫5٪ أكثر من 10 ملايين يورو[13]المصدر: البوابة الحكومية الفرنسية — رسوم التركات: تقييم التركة واحتساب الرسوم.
بلجيكا
لا تفرض بلجيكا ضريبة على صافي الثروة، ولكنها تطبق ضريبة حسابات الأوراق المالية (Taxe sur les Comptes-Titres) بنسبة 0٫15٪ سنوياً على حسابات الأوراق المالية التي يتجاوز متوسط قيمتها السنوية 1 مليون يورو[14]المصدر: الخدمة العامة الاتحادية للمالية في بلجيكا — الضريبة السنوية على حسابات الأوراق المالية.
بالنسبة للمستثمر الذي يمتلك محفظة أوراق مالية بقيمة 5 ملايين يورو، فإن هذا يمثل 7٬500 يورو سنوياً — وهو مبلغ منخفض بالأرقام المطلقة ولكنه مهم هيكلياً كفرض ضريبي متكرر على الثروة.
هولندا
لا تفرض هولندا ضريبة مستقلة على صافي الثروة. وبدلاً من ذلك، يشكل الصندوق 3 (Box 3) جزءاً من نظام ضريبة الدخل الشخصي ويفرض ضريبة على العائد المفترض على المدخرات والاستثمارات بدلاً من إجمالي صافي الثروة الفعلي[15]المصدر: PwC — هولندا: الضرائب الأخرى على الأفراد.
تُقسّم الأصول إلى ثلاث فئات: الودائع المصرفية، والأصول الأخرى، والديون. وتُخصص لكل فئة نسبة عائد افتراضي ثابتة بناءً على قيمتها في 1 يناير من السنة الضريبية المعنية.
لعام 2026، تم تحديد العائد المفترض للأصول الأخرى بنسبة 6٪. ولم تكن المعدلات الخاصة بالودائع المصرفية والديون قد حُسمت بعد.
ثم يُحسب العائد المفترض المجمع على صافي الأصول التي تتجاوز الإعفاء الشخصي البالغ 59٬357 يورو لكل شخص في عام 2026. ويُفرض على ذلك الدخل المفترض ضريبة بمعدل ثابت يبلغ 36٪.
موثوق به من قبل أكثر من 10,000 مستثمر
سوِّ التزاماتك الضريبية قبل أن تتحول إلى مشكلة
وضع عدم فرض ضريبة ثروة مقابل إقامة البرنامج الذهبي والأنظمة الضريبية الخاصة في الاتحاد الأوروبي
لا تجعل الإقامة الذهبية بح ذاتها صاحبها مقيماً ضريبياً في دولة الوجهة. في معظم الحالات، تمنح الحق في الإقامة مع عدم فرض شرط إقامة أو فرض حد أدنى فقط.
دواعي الإقامة الضريبية
نظراً لأن معظم دول الإقامة الذهبية لا تفرض ضريبة ثروة عامة، فإن القضية الرئيسية للمستثمرين عادة لا تكون ضريبة الثروة نفسها، بل الإقامة الضريبية ومعاملة أصول معينة.
تتحقق الإقامة الضريبية عادةً من خلال التواجد الفعلي لأكثر من 183 يوماً، بالإضافة إلى عوامل ارتباط أخرى مثل السكن المعتاد أو مركز المصالح الحيوية. تقدم قبرص أيضاً طريقة بديلة لتصبح مقيماً ضريبياً فيها من خلال قاعدة الإقامة الضريبية لمدة 60 يوماً.
الأنظمة الضريبية الخاصة
تقدم العديد من دول الاتحاد الأوروبي أنظمة ضريبية خاصة قد تجعل الإقامة أكثر جاذبية لحاملي الإقامة الذهبية الذين يختارون أن يصبحوا مقيمين ضريبيين.
في البرتغال، يوفر نظام IFICI، وهو إطار ضريبي خاص متاح للمقيمين الضريبيين الجدد المشاركين في البحث والابتكار، ضريبة مقطوعة بنسبة 20% على دخل التوظيف والعمل الحر لمدة 10 سنوات[16]المصدر: السلطة الضريبية والجمركية — IFICI. بالنسبة للمكلفين الآخرين، تُفرض ضريبة الدخل الشخصي بمعدلات تصاعدية تصل إلى 48%[17]المصدر: PwC — ضريبة الدخل الشخصي في البرتغال.
تقدم اليونان وإيطاليا أنظمة ضريبية مقطوعة يدفع بموجبها الأفراد المؤهلون مبلغاً سنوياً ثابتاً بدلاً من ضريبة الدخل الشخصي بمعدلاتها التصاعدية العادية، والتي تصل إلى 44% في اليونان و43% في إيطاليا[18]المصدر: PwC — ضريبة الدخل الشخصي في اليونان وإيطاليا.
في اليونان، تبلغ الضريبة المقطوعة السنوية 100,000 يورو على الدخل من أصول أجنبية[19]المصدر: الهيئة المستقلة للإيرادات العامة في اليونان — الحوافز الضريبية لجذب المقيمين الضريبيين الجدد. وفي إيطاليا، تبلغ 300,000 يورو. وفي كلا البلدين، قد يطبق النظام لمدة تصل إلى 15 سنة[20]المصدر: وكالة الإيرادات الإيطالية — المقيمون الجدد: النظام الاختياري.
يمكن أيضاً تمديد النظام ليشمل أفراد الأسرة: في اليونان بمبلغ 20,000 يورو لكل شخص سنوياً، وفي إيطاليا بمبلغ 50,000 يورو لكل شخص سنوياً.
تتبع مالطا نهجاً مختلفاً. حيث تعمل بموجب نظام غير المقيمين بشكل دائم بدلاً من نظام خاص محدد المدة. بموجب هذا النظام، تطبق الضريبة على الدخل الناشئ في مالطا وعلى الدخل الأجنبي فقط إذا تم تحويله إلى مالطا. وتظل الأرباح الرأس مالية الأجنبية خارج الوعاء الضريبي حتى عند تحويلها. لا تقتصر هذه المعاملة على عدد محدد من السنوات[21]المصدر: MTCA — أساس تحويل الأموال لفرض الضرائب على الأفراد بموجب قانون ضريبة الدخل.
تقدم قبرص أيضاً نظام غير المقيمين بشكل دائم والذي قد يكون جذاباً بشكل خاص للمستثمرين من ذوي الثروات الكبيرة. الميزة الرئيسية له هي الإعفاء من أرباح الأسهم ودخل الفوائد، والذي قد يطبق لمدة تصل إلى 17 سنة. بعد ذلك، قد تطبق قواعد الإقامة الدائمة المترتبة إذا كان الفرد مقيماً ضريبياً في قبرص لمدة 17 سنة من أصل 20 سنة[22]المصدر: KPMG — قواعد الإقامة الضريبية وغير المقيمين بشكل دائم في قبرص.
الإقامة الضريبية والأنظمة الضريبية الخاصة في دول الإقامة الذهبية بالاتحاد الأوروبي
الإجراءات خطوة بخطوة: كيفية الانتقال إلى دولة في الاتحاد الأوروبي لا تفرض ضريبة ثروة عبر الإقامة الذهبية
بناءً على خبرة ايمجرنت انفيست في برامج الإقامة الذهبية في الاتحاد الأوروبي، تتراوح الجداول الزمنية الشاملة عادةً من حوالي 3 أشهر في لاتفيا إلى 12 شهر فأكثر في البرتغال.
بالنسبة للمستثمرين الذين يفكرون في الانتقال إلى دول أوروبية لا تفرض ضريبة ثروة، فإن الخطوات المبكرة الإضافية المتعلقة بالتخطيط الضريبي ضرورية. الخطوات أدناه متسلسلة بشكل عام، ولكن يجب أن تجري الاستشارة الضريبية وإعداد مصدر الثروة بالتوازي مع التخطيط في المراحل المبكرة.
اجتياز العناية الواجبة الأولية
قبل أن يتحمل مقدم الطلب تكاليف باهظة، تجري ايمجرنت انفيست فحص العناية الواجبة الأولية لتقييم الأهلية وتحديد المخاطر المحتملة. يراجع الفريق خلفية مقدم الطلب، وملف الامتثال، ومصدر الأموال بناءً على المجموعة الأولية من الوثائق.
تؤدي هذه المرحلة إلى تقييم المخاطر ووضع خطة عمل مخصصة تغطي كلاً من الأوراق المطلوبة ومسار البرنامج الأكثر ملاءمة.
تقييم وضعك الضريبي الحالي والتزامات الخروج
قبل اختيار الوجهة، يحصل المستثمر على رأي رسمي بشأن الإقامة الضريبية من مستشار مؤهل في بلده الأصلي. يجب أن يؤكد هذا الرأي:
- اللحظة الدقيقة التي تنتهي فيها الإقامة الضريبية في البلد الأم بعد المغادرة؛
- حجم أي التزام بضريبة الخروج؛
- كيفية التعامل مع صناديق الائتمان والشركات القابضة والهياكل الخارجية بموجب القواعد الضريبية للبلد المقصد؛
- ما إذا كان سيبقى أي من التزامات إعداد التقارير الجارية بعد الانتقال.
يجب استكمال هذه المراجعة قبل القيام بأي استثمار، وليس بعده. يمكن لشركة ايمجرنت انفيست ربط العملاء بمستشار ضريبي مرخص للحصول على التقييم المطلوب.
تحديد أهدافك واختيار الدولة
قبل تقييم البرامج، يجب على المستثمر تحديد النتيجة الدقيقة التي يريد تحقيقها. ويشمل ذلك توضيح أهدافه، والمعاملة الضريبية المفضلة لديه، والميزانية، ومتطلبات الإقامة، وأفراد الأسرة المؤهلين، ومدة المعالجة المقبولة.
يجب أيضاً اختبار القائمة المختصرة مقابل عوامل ضريبية مثل ضريبة التركات، ومعالجة الأرباح الرأسمالية الخارجية، وتوفر نظام ضريبي خاص. والهدف هو تقليص القائمة إلى دولتين أو 3 دول للنمذجة التفصيلية.
اختيار مسار الاستثمار
حيثما يُسمح بالاستثمار العقاري، يختار العديد من المتقدمين هذا الخيار، بينما تتركز البرامج الأخرى حول الاكتتاب في الصناديق أو الاستثمارات التجارية. تقوم ايمجرنت انفيست بتحليل أهداف المستثمر وظروفه وأولوياته من أجل التوصية بالولاية القضائية والمسار الأنسب.
إذا اختار المستثمر خيار العقارات، يساعد فريق العقارات في اختيار العقارات المناسبة واستكمال الصفقة.
إعداد الوثائق
يعد الفريق القانوني قائمة وثائق فردية بناءً على الدولة والبرنامج المختارين. يتضمن ذلك عادةً جواز السفر، وشهادة خلو من السوابق الجنائية، وسجلات الحالة المدنية، وإثبات الأموال، والسيرة الذاتية، ووثائق التأمين الصحي، إلى جانب نسخ موثقة وترجمات معتمدة عند الاقتضاء.
يعد الفريق القانوني قائمة وثائق فردية بناءً على الدولة والبرنامج المختارين. يتضمن ذلك عادةً جواز السفر، وشهادة خلو من السوابق الجنائية، وسجلات الحالة المدنية، وإثبات الأموال، والسيرة الذاتية، ووثائق التأمين الصحي، إلى جانب نسخ موثقة وترجمات معتمدة عند الاقتضاء.
استيفاء شرط الاستثمار
يقوم المستثمر باستكمال المساهمة المطلوبة وفقاً لقواعد البرنامج المختار. وبناءً على المسار، قد يعني هذا شراء عقار، أو الاكتتاب في صندوق استثماري، أو وضع أموال في عمل تجاري. في بعض الولايات القضائية، بما في ذلك اليونان، يجب دفع جزء فقط من المبلغ في هذه المرحلة، بينما يتم تحويل الباقي لاحقاً بموجب شروط الصفقة.
في بعض البلدان، مثل هنغاريا، يمكن إجراء الاستثمار فقط بعد حصول الطلب على الموافقة.
تقديم طلب الإقامة الذهبية
يتم تقديم ملف الطلب إلى سلطة الهجرة المختصة أو وكالة البرنامج. في بعض الحالات، قد يقوم محامٍ بتقديم الوثائق بموجب توكيل رسمي، على الرغم من أن مقدم الطلب قد يضطر للحضور شخصياً في مرحلة لاحقة.
يتم تقديم ملف الطلب إلى سلطة الهجرة المختصة أو وكالة البرنامج. في بعض الحالات، قد يقوم محامٍ بتقديم الوثائق بموجب توكيل رسمي، على الرغم من أن مقدم الطلب قد يضطر للحضور شخصياً في مرحلة لاحقة.
الخضوع للعناية الواجبة
تفحص سلطات البلد المختار أهلية مقدم الطلب، وتتحقق من مصدر الأموال، وتبحث عن أي إشارات تحذيرية مثل سوابق جنائية، أو ملاحقات قضائية جارية، أو حالات رفض تأشيرة سابقة، أو التعرض للعقوبات. غالباً ما تستمر هذه المراجعة من أسابيع عدة إلى أشهر عدة وتلعب دوراً حاسماً في القرار النهائي.
تفحص سلطات البلد المختار أهلية مقدم الطلب، وتتحقق من مصدر الأموال، وتبحث عن أي إشارات تحذيرية مثل سوابق جنائية، أو ملاحقات قضائية جارية، أو حالات رفض تأشيرة سابقة، أو التعرض للعقوبات. غالباً ما تستمر هذه المراجعة من أسابيع عدة إلى أشهر عدة وتلعب دوراً حاسماً في القرار النهائي.
استلام بطاقة تصريح الإقامة
بمجرد الموافقة على الطلب، يسافر المستثمر إلى الدولة لتقديم البيانات البيومترية. يتم إصدار بطاقة الإقامة بشكل عام في غضون 2—4 أسابيع ويمكن استلامها شخصياً، أو من خلال ممثل، أو إرسالها إلى العنوان المسجل، حسب إجراءات الدولة.
بمجرد الموافقة على الطلب، يسافر المستثمر إلى الدولة لتقديم البيانات البيومترية. يتم إصدار بطاقة الإقامة بشكل عام في غضون 2—4 أسابيع ويمكن استلامها شخصياً، أو من خلال ممثل، أو إرسالها إلى العنوان المسجل، حسب إجراءات الدولة.
تجديد بطاقة تصريح الإقامة
تختلف مدة الصلاحية باختلاف برامج الإقامة الذهبية وقد تتراوح بين سنتين و10 سنوات. يتطلب التجديد من المستثمر الاحتفاظ بالاستثمار المؤهل، والبقاء ممتثلاً لشروط البرنامج، وتقديم البيانات البيومترية مرة أخرى، وفي بعض الحالات، إثبات استيفاء شرط الحد الأدنى للإقامة.
تختلف مدة الصلاحية باختلاف برامج الإقامة الذهبية وقد تتراوح بين سنتين و10 سنوات. يتطلب التجديد من المستثمر الاحتفاظ بالاستثمار المؤهل، والبقاء ممتثلاً لشروط البرنامج، وتقديم البيانات البيومترية مرة أخرى، وفي بعض الحالات، إثبات استيفاء شرط الحد الأدنى للإقامة.
5 أسباب للحصول على إقامة عن طريق الاستثمار في دولة أوروبية لا تفرض ضريبة ثروة
يمكن أن توفر الإقامة الأوروبية عن طريق الاستثمار أكثر من مجرد حقوق الانتقال: ففي البلدان التي لا تفرض ضريبة ثروة، قد تدعم أيضاً الحفاظ على رأس المال، وتخطيط الأعمال، وإدارة الثروات على المدى الطويل.
1. حماية الأصول
يمكن للإقامة عن طريق الاستثمار في ولاية قضائية أوروبية لا تفرض ضريبة ثروة أن تحمي رأس المال من التآكل السنوي. فعندما لا تفرض دولة ما ضريبة على قيمة الأصول غير المحققة، لا يحتاج المستثمرون إلى تمويل التزامات ضريبية لمجرد أن قيمة محفظة أو حصة في شركة أو أصل آخر قد ارتفعت قيمتها على الورق. يهم هذا الأمر أكثر عندما تتركز الثروة في أصول تزيد قيمتها ولكنها لا تدر تدفقاً نقدياً فورياً.
2. شروط أفضل لحيازة الأصول المرتبطة بالأعمال التجارية
يمكن للإقامة في الاتحاد الأوروبي مع عدم وجود ضريبة ثروة أن تحمي رأس المال الشخصي وتدعم النشاط التجاري. فعلى سبيل المثال، تقدم هنغاريا أدنى معدل لضريبة دخل الشركات في الاتحاد الأوروبي بنسبة %9، بينما تطبق قبرص معدلاً تنافسياً بنسبة %15[23]المصدر: PwC — معدل ضريبة الشركات في هنغاريا و قبرص.
تقدم مالطا ميزة مختلفة: بموجب نظام التنسيب الكامل، يمكن أن تنخفض ضريبة الشركات الاسمية البالغة %35 إلى معدل فعلي يبلغ حوالي %5 على أرباح التداول الموزعة المؤهلة بعد استرداد المساهمين[24]المصدر: PwC — ضريبة الشركات في مالطا.
يتم تعزيز الإمكانات التجارية بقطاعات قوية مثل السياحة: في عام 2025، بلغت الليالي التي قضاها السياح في أماكن الإقامة السياحية عبر الاتحاد الأوروبي رقماً قياسياً قدره 3٫09 مليار ليلة، مع تسجيل مالطا ولاتفيا بعضاً من أسرع معدلات النمو السنوية، بينما صنفت إيطاليا واليونان بين أفضل الوجهات[25]المصدر: يوروستات — إحصاءات السياحة و إقامات السياحة في الاتحاد الأوروبي تسجل رقماً قياسياً قدره 3.08 مليار في عام 2025.
3. قاعدة استراتيجية لإدارة الأصول عبر الحدود
يمكن للإقامة عن طريق الاستثمار أيضاً أن تخلق قاعدة أوروبية عملية لهيكلة وإدارة الأصول الدولية. تمتلك إيطاليا واحدة من أكبر شبكات المعاهدات الضريبية في أوروبا، مع وجود أكثر من 100 اتفاقية لمنع الازدواج الضريبي سارية المفعول، بينما تمتلك هنغاريا أكثر من 80 والبرتغال ليست بعيدة بـ 79 اتفاقية[26]المصدر: معاهدات الازدواج الضريبي في إيطاليا و البرتغال و هنغاريا.
بالإضافة إلى التخطيط الضريبي، توفر القاعدة في الاتحاد الأوروبي أيضاً مزايا لوجستية، مع وجود موانئ بحرية ومطارات كبرى تدعم التجارة والسفر والوصول الإقليمي. تعزز اليونان وإيطاليا ومالطا والبرتغال تلك الميزة، حيث تُصنف موانئها ضمن أكثر 15 ميناء حاويات ازدحاماً في الاتحاد الأوروبي[27]المصدر: Port Economics — أهم 15 ميناء حاويات في الاتحاد الأوروبي، الربع الثالث 2025.
4. الاستقرار القانوني والمالي في الاتحاد الأوروبي
توفر الإقامة في ولاية قضائية تابعة للاتحاد الأوروبي إمكانية الوصول إلى بيئة قانونية يمكن التنبؤ بها، وحماية قوية لحقوق الملكية، وأنظمة مالية خاضعة لرقابة صارمة. هذا أمر يمكن قياسه، وليس مجرد وصف: في مؤشر سيادة القانون الصادر عن مشروع العدالة العالمية لعام 2025، احتلت لاتفيا المرتبة 21 عالمياً، والبرتغال 29، وقبرص 30، ومالطا 31، وإيطاليا 34 من أصل 143 ولاية قضائية[28]المصدر: مؤشر سيادة القانون لمشروع العدالة العالمية 2025.
تستفيد دول الاتحاد الأوروبي أيضاً من الإطار المالي المشترك لمنطقة اليورو. بالنسبة لأعضاء منطقة اليورو، تلغي العملة الموحدة مخاطر أسعار الصرف داخل منطقة اليورو وتدعم التجارة والاستثمار. ويشرف البنك المركزي الأوروبي والسلطات الوطنية مجتمعة على البنوك بموجب آلية الإشراف الموحدة.
5. الوصول إلى إدارة الثروات والخدمات المصرفية الخاصة في الاتحاد الأوروبي
يمكن أن تسهل الإقامة في دول الاتحاد الأوروبي إنشاء وحماية العلاقات المصرفية داخل سوق إدارة الثروات في أوروبا. بلغت الأصول المدارة في أوروبا 33 تريليون يورو في عام 2024، وهي أعلى بنسبة %12 تقريباً مما كانت عليه في عام 2023. ويُقدر أن هذا الرقم قد ارتفع إلى 34٫4 تريليون يورو بحلول نهاية سبتمبر 2025. وتركز ما يقرب من %85 من هذا النشاط في ست دول، بما في ذلك إيطاليا[29]المصدر: الجمعية الأوروبية لإدارة الصناديق والأصول — إدارة الأصول في أوروبا.
تتنافس البنوك الخاصة ومديرو الثروات الأوروبيون ليس فقط على نتائج الاستثمار، ولكن أيضاً على نطاق الدعم الذي يقدمونه. يمكن أن يشمل هذا الدعم حلول المكاتب العائلية، وتخطيط التعاقب، وإدارة المحافظ التقديرية، وأدوات الثروة الرقمية، والوصول إلى الاستثمارات البديلة.
التخطيط لضريبة الثروة لمواطني الولايات المتحدة والمملكة المتحدة الذين يحصلون على الإقامة عن طريق الاستثمار في الاتحاد الأوروبي
يمكن أن تدعم الإقامة عن طريق الاستثمار في الاتحاد الأوروبي التخطيط الضريبي، ولكن بالنسبة لمواطني الولايات المتحدة والمملكة المتحدة، تعتمد النتيجة على قواعد بلدهم الأصلي بقدر ما تعتمد على بلد المقصد. حتى بعد الحصول على الإقامة الذهبية، لا يزال المستثمرون بحاجة إلى تقييم كيفية استمرار انطباق التزاماتهم الضريبية الحالية.
اعتبارات ضريبية لمواطني الولايات المتحدة
تفرض الولايات المتحدة ضرائب على مواطنيها على الدخل والمكاسب العالمية بغض النظر عن مكان إقامتهم. كما أنها لا تفرض حالياً ضريبة فيدرالية على صافي الثروة. إن الانتقال إلى دولة في الاتحاد الأوروبي لا تفرض ضريبة ثروة من خلال الإقامة الذهبية يمكن أن يقلل التعرض لضرائب الثروة المحلية، لكنه لا يلغي واجبات تقديم الإقرارات الضريبية الفيدرالية الأمريكية.
تظل قاعدتان للتقارير مهمتين بشكل خاص لمواطني الولايات المتحدة في الخارج:
- ينطبق تقرير FBAR عندما تتجاوز القيمة الإجمالية للحسابات المالية الأجنبية 10,000 دولار في أي وقت خلال السنة التقويمية[25]المصدر: يوروستات — إحصاءات السياحة و إقامات السياحة في الاتحاد الأوروبي تسجل رقماً قياسياً قدره 3.08 مليار في عام 2025.
- قد يتطلب قانون FATCA تقديم النموذج 8938. بالنسبة لمقدم الطلب المنفرد الذي يعيش في الخارج، فإن حد التقديم هو أكثر من 200,000 دولار في اليوم الأخير من السنة الضريبية أو أكثر من 300,000 دولار في أي وقت خلال السنة. وتستمر هذه الالتزامات حتى بعد أن يصبح الشخص مقيماً في الاتحاد الأوروبي[26]المصدر: معاهدات الازدواج الضريبي في إيطاليا و البرتغال و هنغاريا.
قد يؤدي اختيار دولة في الاتحاد الأوروبي لا تفرض ضريبة ثروة إلى تحسين الجانب الأوروبي من الوضع الضريبي، ولكنه لا يوقف الضرائب الأمريكية. عادة ما تكون الفائدة محدودة وعملية بشكل أكبر: اعتماداً على الحقائق، قد لا يزال بإمكان مواطن الولايات المتحدة تقليل الازدواج الضريبي من خلال استبعاد الدخل المكتسب في الخارج، والائتمانات الضريبية الأجنبية، وحيثما توفرت، الإعفاءات بموجب المعاهدات الضريبية.
تحتفظ الولايات المتحدة بمعاهدات ضريبة الدخل مع أكثر من 60 دولة، بما في ذلك البرتغال واليونان ومالطا وقبرص وإيطاليا ولاتفيا[27]المصدر: Port Economics — أهم 15 ميناء حاويات في الاتحاد الأوروبي، الربع الثالث 2025. يقلل الإعفاء بموجب المعاهدات من الاستقطاع على توزيعات الأرباح والفوائد والإتاوات ولكنه لا يلغي التزامات التقارير الخاصة بـ FBAR وFATCA.
يجب على الأشخاص الذين يفكرون في التخلي عن الجنسية الأمريكية أو إنهاء وضع البطاقة الخضراء طويل الأمد وضع ضريبة الخروج في الاعتبار. قد تعامل الولايات المتحدة الشخص على أنه باع أصوله العالمية في اليوم السابق للاغتراب وتفرض ضريبة على المكاسب المقدرة. يمكن أن تنطبق هذه القاعدة على المغتربين المشمولين، بما في ذلك الأفراد:
- الذين تتجاوز ثروتهم الصافية 2 مليون دولار؛
- الذين تتجاوز التزاماتهم الضريبية السنوية المتوسطة في الولايات المتحدة للسنوات الخمس السابقة العتبة المعدلة حسب التضخم؛
- الذين لا يمكنهم التصديق على الامتثال الضريبي الكامل للولايات المتحدة للسنوات الخمس السابقة[28]المصدر: مؤشر سيادة القانون لمشروع العدالة العالمية 2025.
فلادلينا بارانوفا,
رئيسة القسم القانوني وامتثال مكافحة غسل الأموال، CAMS، IMCM
يستخدم بعض المستثمرين الإقامة الذهبية كمرحلة واحدة من إستراتيجية انتقال أوسع قد تشمل في النهاية التخلي عن الجنسية الأمريكية أو إنهاء الإقامة الدائمة طويلة الأجل. في مثل هذه الحالات، يجب نمذجة ضريبة الخروج المحتملة قبل اتخاذ أي قرار استثماري، حيث يمكن أن تؤثر بشكل مادي على التكلفة الإجمالية للانتقال.
اعتبارات ضريبية لمواطني المملكة المتحدة
ضريبة الميراث. بالنسبة لمواطني المملكة المتحدة الذين يفكرون في الحصول على الإقامة الذهبية، فإن القضية الضريبية الرئيسية عادة ما تكون ضريبة الميراث، وليست ضريبة الثروة. لا تفرض المملكة المتحدة ضريبة عامة على صافي الثروة، ولكنها تفرض ضريبة ميراث بنسبة %40 على التركات التي تتجاوز 325,000 جنيه إسترليني. قد ينطبق إعفاء إضافي قدره 175,000 جنيه إسترليني عندما ينتقل السكن الرئيسي إلى الورثة المباشرين. وكلا العتبتين مجمدتان حتى أبريل 2031، مما يعني أنهما لن ترتفعا بمرور الوقت[29]المصدر: الجمعية الأوروبية لإدارة الصناديق والأصول — إدارة الأصول في أوروبا.
لا تؤدي الإقامة الذهبية بحد ذاتها إلى تقليل التعرض للضرائب في المملكة المتحدة. ومع ذلك، فإن المستثمرين الذين يصبحون مقيمين ضريبين في الخارج قد يستفيدون من العيش في دولة لا تفرض ضريبة ثروة عامة.
نظام غير المقيمين (non-dom) في المملكة المتحدة. يعد الإصلاح الضريبي الأخير في المملكة المتحدة ذا صلة أيضاً بالتخطيط للانتقال. اعتباراً من 6 أبريل 2025، لن ينطبق نظام غير المقيمين القديم وأساس التحويل. لقد تم استبدالهما بنظام الدخل والمكاسب الأجنبية لمدة 4 سنوات للأشخاص الذين يصبحون مقيمين ضريبين في المملكة المتحدة بعد 10 سنوات ضريبية من الإقامة خارج المملكة المتحدة. بعد تلك السنوات الأربع، يتم فرض ضريبة على الدخل والمكاسب الأجنبية في المملكة المتحدة على أساس الاستحقاق[30]المصدر: شبكة إنفاذ الجرائم المالية — تقرير حسابات البنوك والحسابات المالية الأجنبية.
فلادلينا بارانوفا,
رئيسة القسم القانوني وامتثال مكافحة غسل الأموال، CAMS، IMCM
بالنسبة للمتقدمين للحصول على الإقامة الذهبية، تكون هذه النقطة عملية. فالانتقال إلى الخارج لا يلغي تلقائياً التعرض الضريبي في المملكة المتحدة، وقد تظل ضريبة الميراث ذات صلة بعد المغادرة بموجب قواعد الإقامة طويلة الأجل في المملكة المتحدة. لهذا السبب يجب تقييم دول مثل مالطا وقبرص واليونان كجزء من خطة ضريبية أوسع عبر الحدود، وليس كحل مستقل.
المخاطر والعقبات في الانتقال من خلال برامج الإقامة الذهبية في دول لا تفرض ضريبة ثروة
قد يبدو الانتقال إلى بلد لا يفرض ضريبة ثروة من خلال الإقامة الذهبية أمراً بسيطاً على الورق، ولكنه يتطلب في عملياً اهتماماً دقيقاً بالمخاطر التنظيمية والضريبية والاستثمارية.
التغييرات في قواعد البرنامج
تم تشديد قواعد الإقامة الذهبية وحدود الاستثمار مراراً وتكراراً في جميع أنحاء أوروبا. ولاتفيا هي أحدث الدول التي قامت بمراجعة برنامجها. اعتباراً من 15 سبتمبر 2026، تم إلغاء مساري العقارات والودائع المصرفية للمتقدمين الجدد، في حين تم تقديم خيار استثماري جديد في الصناديق ولكنه ليس متاحاً بعد. واتبعت البرتغال اتجاهاً مماثلاً: حيث تم إلغاء المسار العقاري في عام 2023.
واليونان مثال واضح آخر. فما كان في السابق حداً أدنى موحداً قدره 250,000 يورو للعقارات أصبح نظاماً متدرجاً بقيمة 400,000 يورو أو 800,000 يورو اعتماداً على الموقع، بينما يطبق خيار 250,000 يورو الآن فقط على حالات التحويل والترميم المحددة.
قد يجد المستثمرون الذين يعتمدون على أرقام قديمة أن العقار المختار لم يعد مؤهلاً أو أن رأس المال المطلوب قد ارتفع. والتحقق من الإطار القانوني الحالي وفئات الاستثمار المؤهلة قبل المتابعة يساعد في تجنب التخطيط القائم على قواعد ملغاة.
تكاليف إضافية
يعكس الحد الأدنى للاستثمار المعلن عنه المبلغ المؤهل فقط. وفي الواقع، تكون التكلفة الإجمالية للمشاركة أعلى. وقد تشمل المصاريف الإضافية ضرائب نقل الملكية، ورسوم التوثيق، والخدمات القانونية، وعمولات الوكلاء العقاريين، ورسوم تقديم الطلبات الحكومية، والترجمات، والتصديقات، وتكاليف إدارة العقارات.
يتيح طلب تفصيل دقيق للتكاليف يغطي مصاريف الاستحواذ والرسوم الحكومية والتكاليف المستمرة للمستثمرين مقارنة الخيارات بدقة وتجنب التقدير المنخفض لرأس المال المطلوب.
أهلية العقار ومخاطر الملكية
في بعض برامج الإقامة الذهبية، لا تنشأ المخاطر فقط من الوضع القانوني للعقار، بل وأيضاً من موقعه واستخدامه. على سبيل المثال، في اليونان، يعتمد الحد الأدنى المطلوب على مكان وجود العقار وما إذا كان شراءً عادياً أو حالة تحويل أو تجديد.
في الوقت نفسه، قد يحمل العقار نفسه مشكلات قانونية، مثل الرهونات، أو مطالبات الميراث غير المحسومة، أو الهياكل غير المسجلة، أو المخالفات التنظيمية. تتطلب أصول فئة التجديد فحوصات إضافية، بما في ذلك تراخيص التخطيط والامتثال بعد إتمام الأعمال.
لذلك، فإن العقار الذي يبدو مناسباً بناءً على السعر وحده قد يتبين أنه غير مؤهل أو ينطوي على مشكلات قانونية. يجب دائماً إجراء العناية الواجبة القانونية المستقلة، بما في ذلك البحث في سند الملكية ومراجعة وثائق التخطيط، قبل توقيع عقد الشراء.
للحد من المخاطر، تعمل ايمجرنت انفيست فقط مع العقارات المعتمدة التي تلبي متطلبات البرنامج وتساعد المستثمرين على اختيار خيار يتوافق مع جميع المعايير المطبقة.
أمثلة على العقارات في اليونان
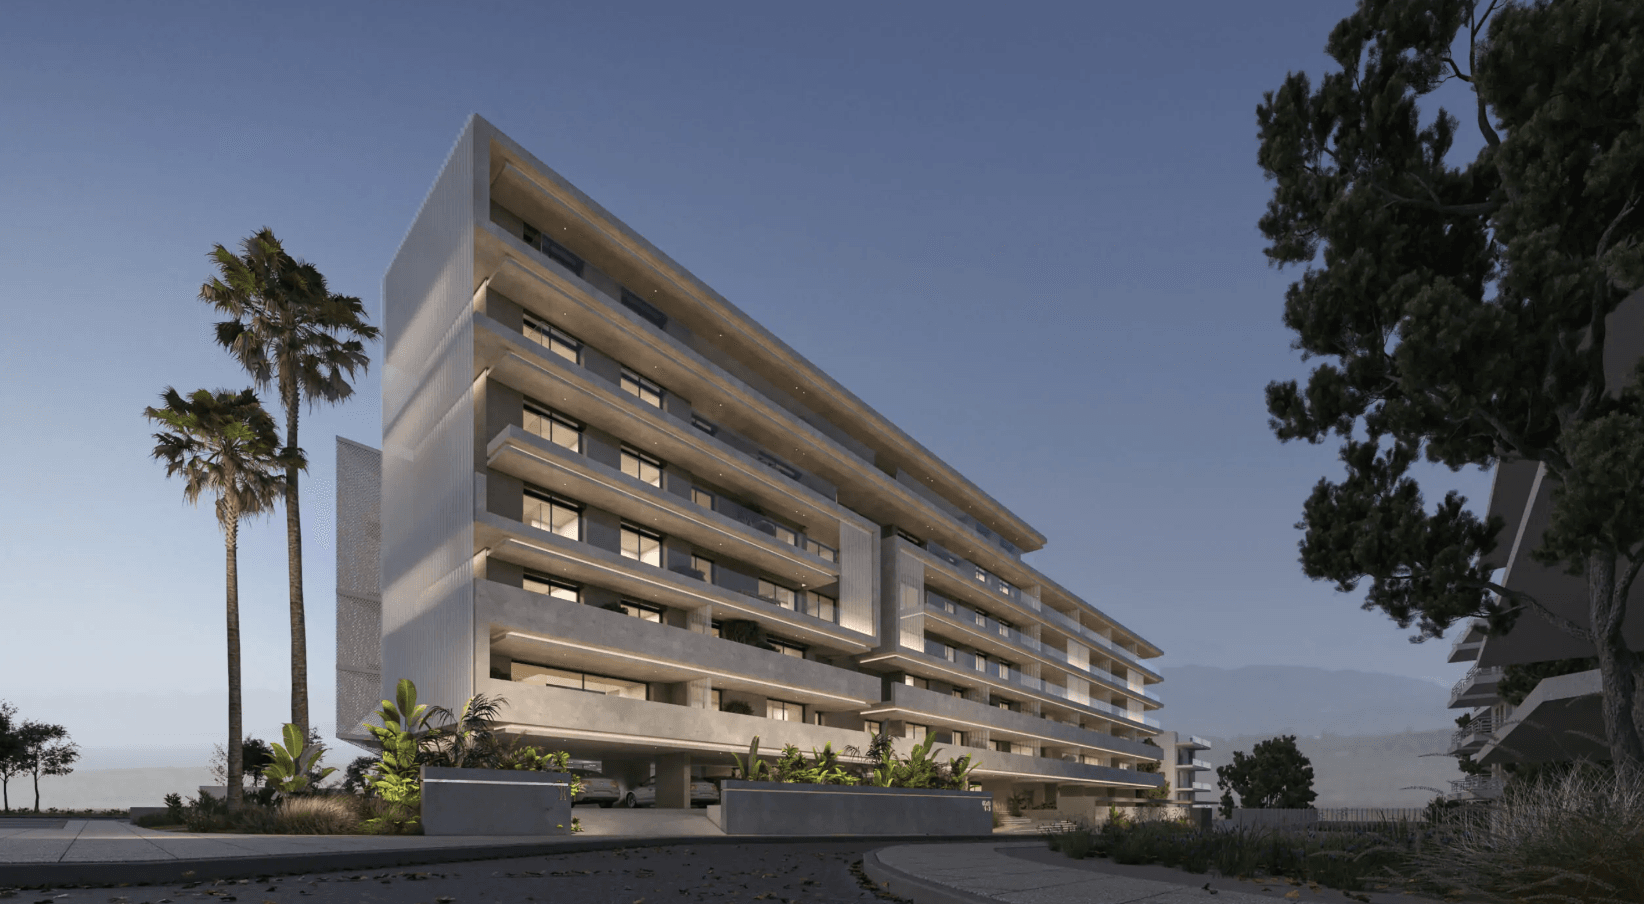

اليونان, Athens
720,000 €+
Cosy and stylish apartments in modern style, Glyfada, Athens
 98 مترًا²
 2
 2
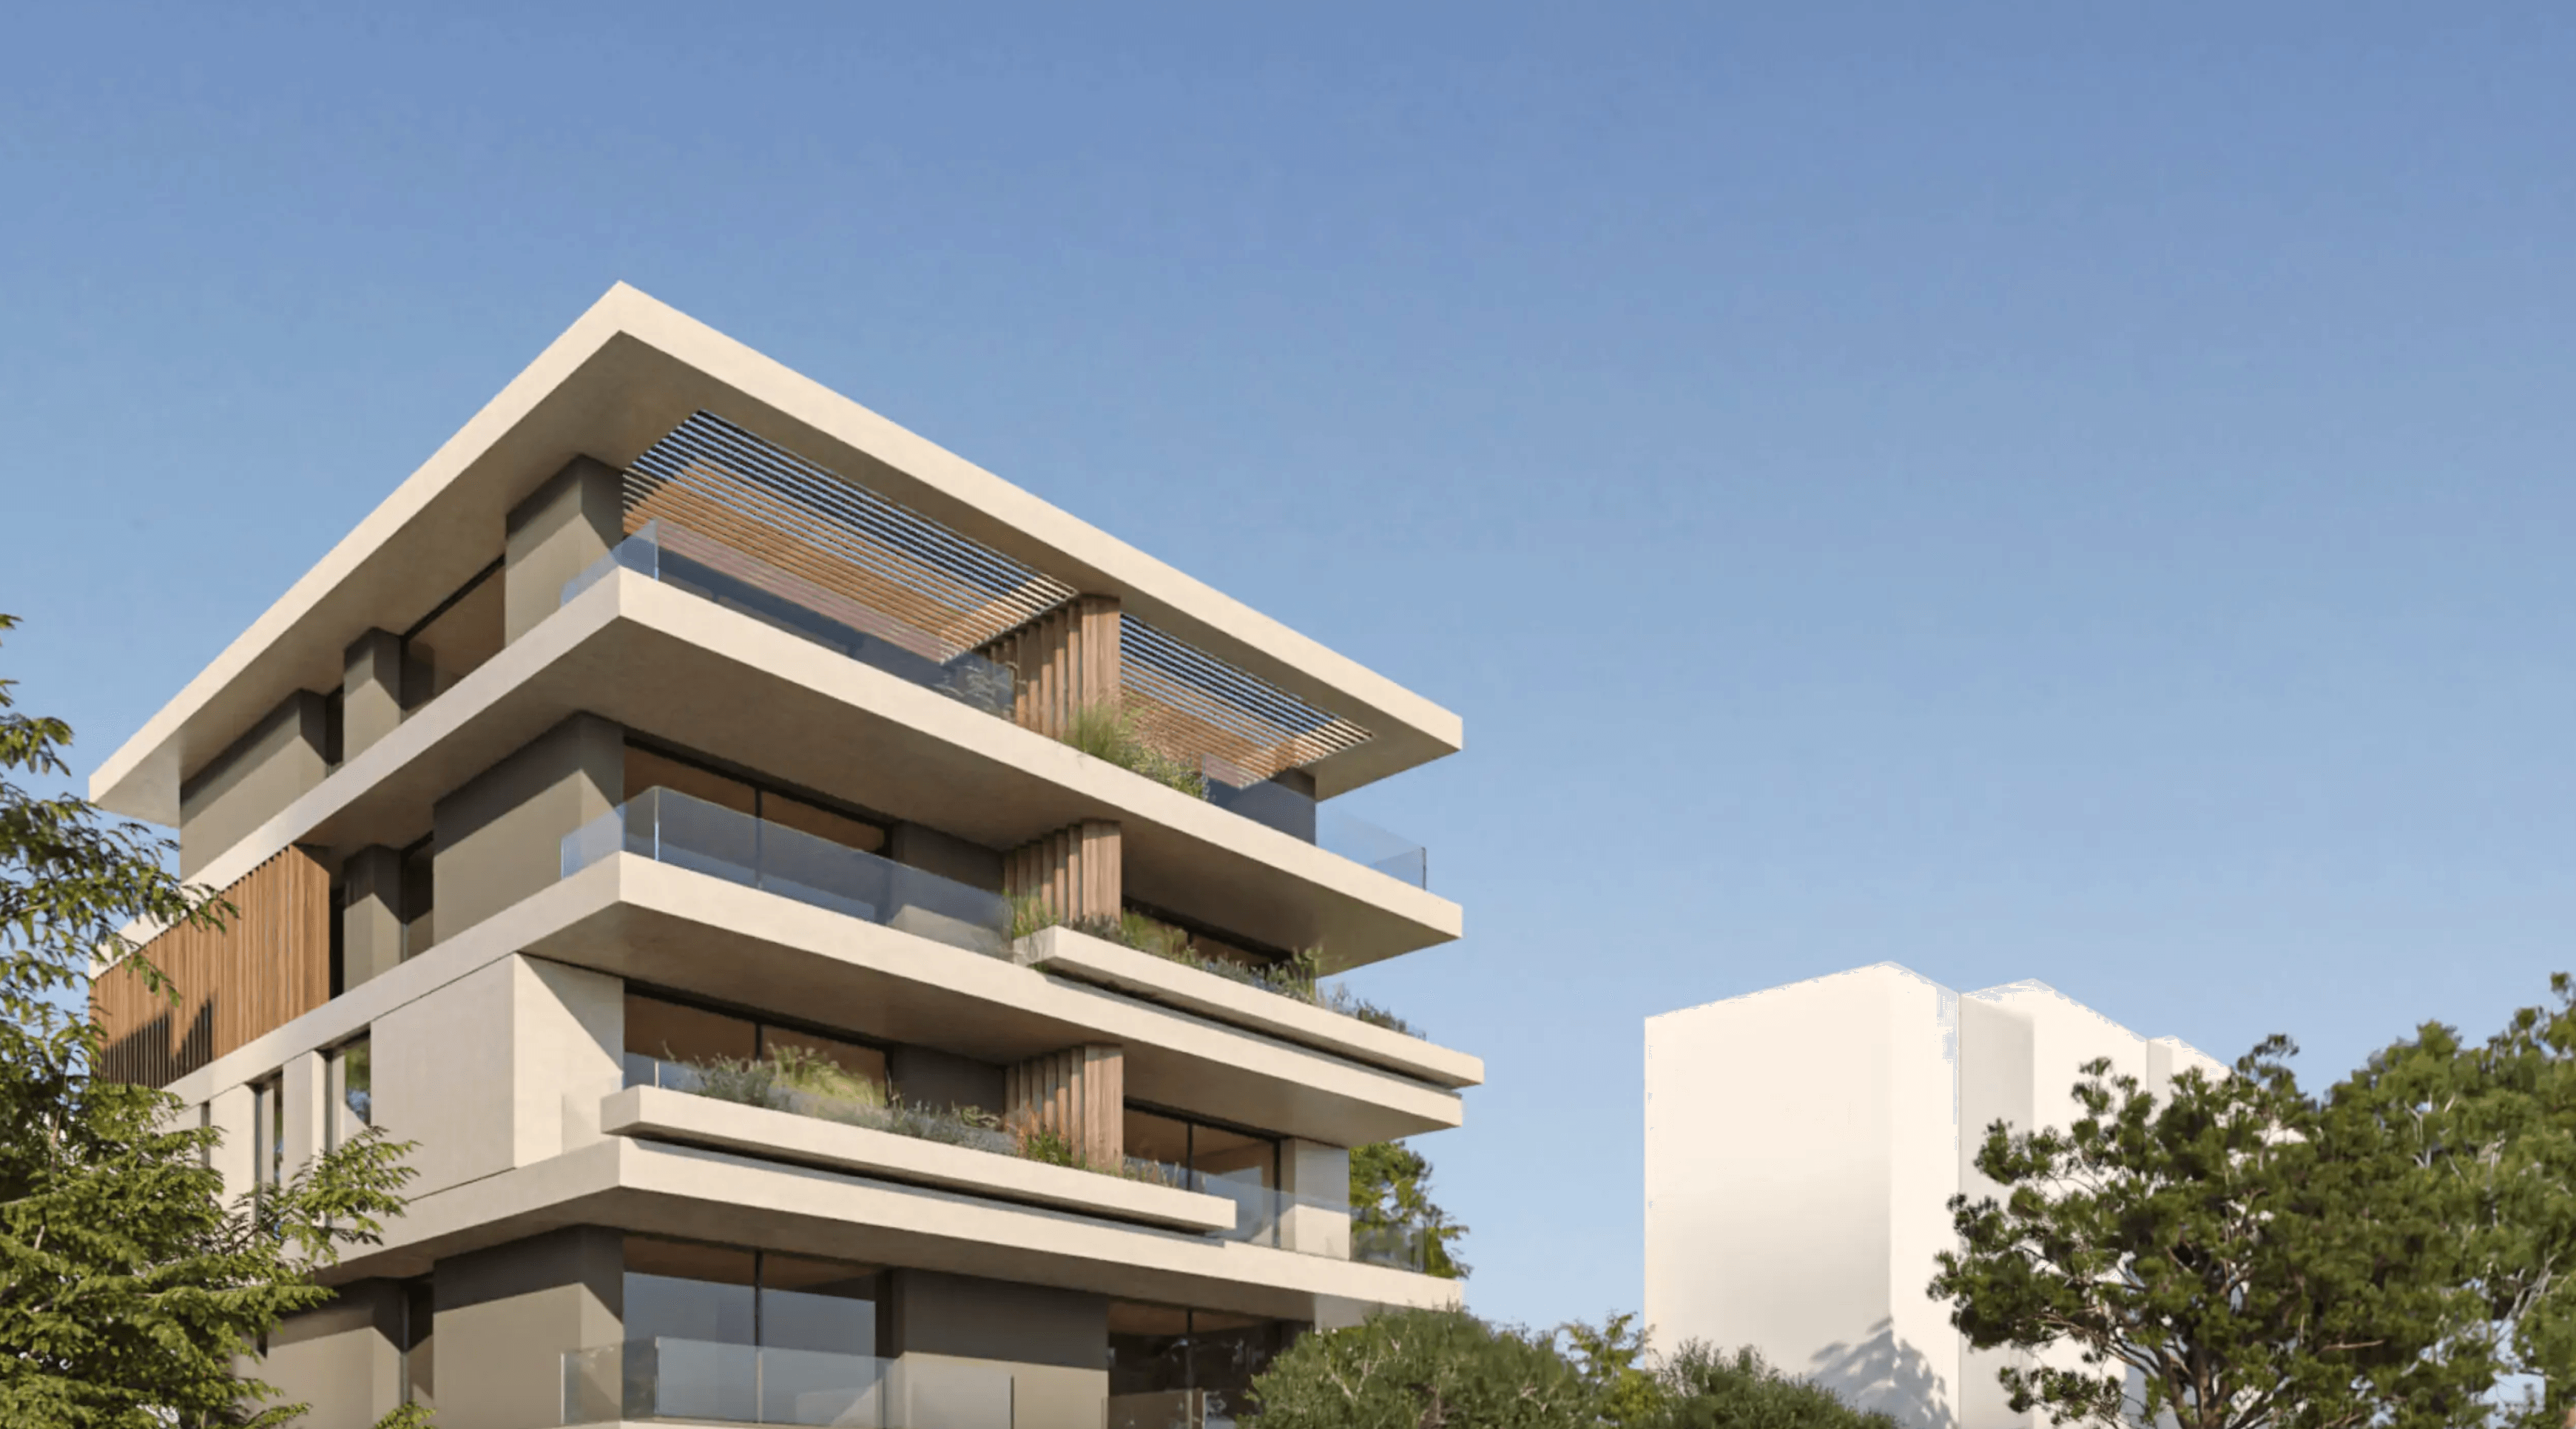
اليونان, Athens
1,185,000 €+
Luxury apartments, Varkiza, Athens
207 أمتار²4 4 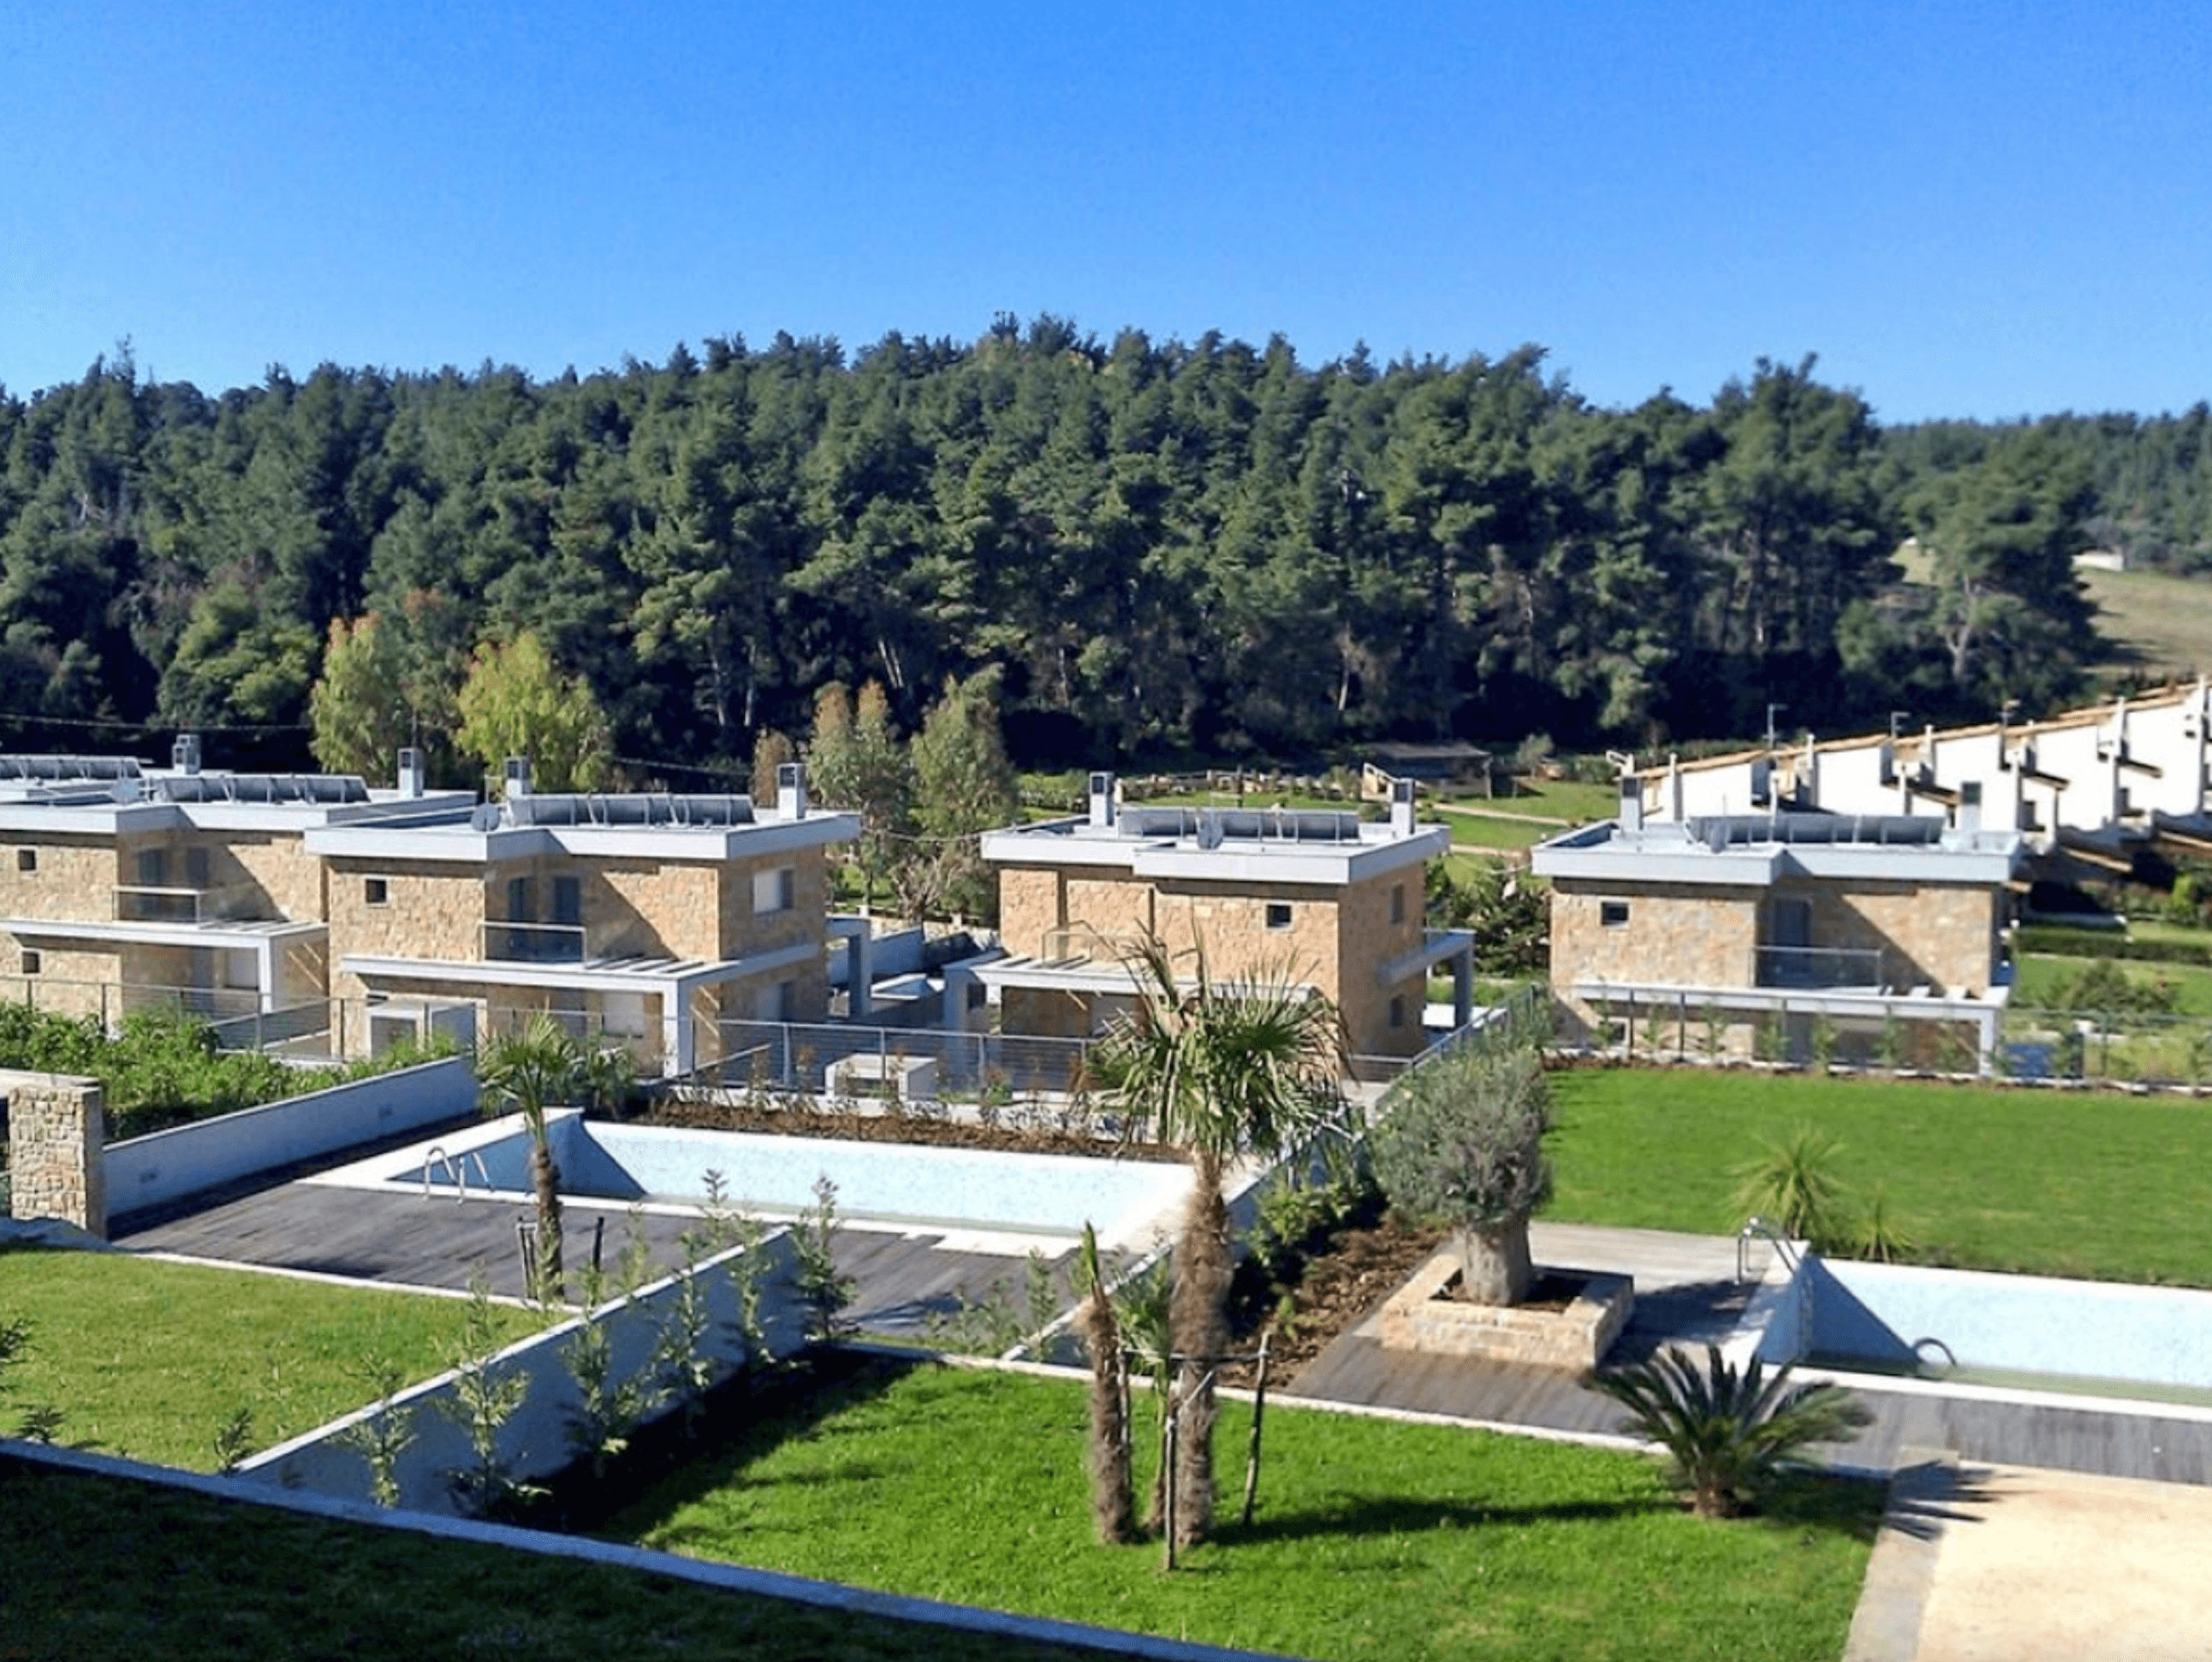
اليونان, Kassandra
505,000 €+
Modern villa, Sani, Kassandra
170 مترًا²4 3 التأخيرات وانتهاء صلاحية الوثائق
تعتمد الجداول الزمنية جزئياً على عوامل خارجة عن إرادة مقدم الطلب، مثل طوابير معالجة الطلبات ومواعيد البيانات الحيوية (البيومتريكس). العديد من الوثائق صالحة لمدة تتراوح بين 3 إلى 6 أشهر فقط، لذا فإن التأخير قد يعني الحصول عليها مرة أخرى، غالباً مع تصديقات وترجمات جديدة.
يزيد إعداد الوثائق في وقت مبكر جداً من خطر انتهاء الصلاحية والتكاليف الإضافية ومزيد من التأخير، خاصة في الطلبات العائلية.
الخلط بين الإقامة والجنسية
تمنح الإقامة الذهبية تصريح إقامة قابلاً للتجديد وليس الجنسية. يتطلب التجنيس في دول الاتحاد الأوروبي استيفاء شروط منفصلة، بما في ذلك عدة سنوات من الإقامة القانونية، ومتطلبات الاندماج، وإتقان اللغة.
يجب على المستثمرين الذين يتمثل هدفهم طويل الأمد في الحصول على جنسية الاتحاد الأوروبي تقييم مسارات تصريح الإقامة والتجنيس معاً. إن اعتبار الجنسية استمراراً تلقائياً للإقامة الذهبية يمكن أن يؤدي إلى توقعات غير واقعية بشأن الجداول الزمنية والأهلية.
عدم اليقين بشأن الإقامة الضريبية
لا تشترط عدة برامج للإقامة الذهبية على المستثمرين الإقامة في الدولة المضيفة. ورغم أن هذه المرونة غالباً ما تكون جذابة، فإن حيازة تصريح إقامة لا ينشئ تلقائياً إقامة ضريبية.
تعتمد الإقامة الضريبية على القواعد الوطنية، والتي تتضمن عادةً عتبات التواجد الفعلي مثل قاعدة 183 يوماً أو عوامل ربط أخرى مثل مركز المصالح الحيوية. وعلى العكس من ذلك، قد يتسبب المستثمرون الذين يقضون وقتاً طويلاً في بلد المقصد في تفعيل الإقامة الضريبية دون قصد.
تدقيق مصدر الأموال
تتطلب برامج الإقامة الذهبية من المتقدمين إثبات المنشأ القانوني لأموال الاستثمار. وتقوم البنوك وكتاب العدل وسلطات البرنامج بإجراء فحوصات اعرف عميلك (KYC) ومكافحة غسل الأموال (AML) الخاصة بهم.
قد يواجه المتقدمون ذوو السجلات المالية المعقدة — مثل الأصول المتعددة في ولايات قضائية مختلفة، أو الثروة المستمدة من الأعمال، أو رأس المال الموروث — تدقيقاً إضافياً. وقد لا تفي الوثائق المقبولة في البلد الأصلي بالمعايير المصرفية المحلية.
يمكن أن يؤدي إعداد حزمة وثائق منظمة لمصدر الثروة تتبع أصل الأموال من المصدر الأولي إلى معاملة الاستثمار النهائية إلى تقليل التأخيرات بشكل كبير.
توقعات العوائد المبالغ فيها
قد تولد مسارات الإقامة الذهبية عوائد استثمارية. على سبيل المثال، يمكن للمستثمرين الحصول على دخل إيجار من العقارات، أو زيادة في رأس المال عند بيع الأصل، أو عوائد من صناديق الاستثمار حيث تتوفر مثل هذه الخيارات. وعادةً ما تقدم المواد الترويجية التي تذكر العوائد المتوقعة أو أرقام الأداء تقديرات وليس نتائج مضمونة.
فلادلينا بارانوفا,
رئيسة القسم القانوني وامتثال مكافحة غسل الأموال، CAMS، IMCM
يعتمد دخل الإيجار الفعلي على موقع العقار، والطلب، ونسبة الإشغال، وجودة الإدارة. ويعتمد أداء الصندوق على ظروف السوق، وإستراتيجية الاستثمار، والرسوم. وبعد المصاريف، وفترات الشغور، والضرائب المحلية، قد يكون العائد النهائي أقل بكثير من الأرقام المعروضة في البداية.
كيف يمكن لشركة ايمجرنت انفيست المساعدة في الحصول على الإقامة في الاتحاد الأوروبي عن طريق الاستثمار
ايمجرنت انفيست هي شركة هجرة استثمارية مرخصة تعمل في هذا القطاع منذ عام 2006. نحن نجمع بين أكثر من 70 متخصصاً معتمداً في 11 دولة وساعدنا أكثر من 10,000 عميل في حلول الإقامة والجنسية.
بالنسبة للمستثمرين الذين يفكرون في الإقامة في الاتحاد الأوروبي في دول لا تفرض ضريبة ثروة، توفر ايمجرنت انفيست دعماً شاملاً يغطي:
- العناية الواجبة الأولية قبل تقديم الطلب لتحديد المخاطر المحتملة.
- المشورة بشأن اختيار الدولة الأكثر ملاءمة ومسار الاستثمار بناءً على أهداف العميل وتكوين الأسرة والميزانية والجدول الزمني.
- الدعم القانوني الكامل طوال عملية تقديم الطلب بما يتماشى مع القواعد الحالية لكل برنامج.
- إعداد الوثائق، بما في ذلك قوائم مرجعية مخصصة، وتنسيق الترجمات، والتوثيق وتصديقات الأبوستيل، بالإضافة إلى الدعم في توثيق مصدر الأموال للامتثال والفحوصات المصرفية.
- المساعدة في العقارات وخيارات الاستثمار المؤهلة الأخرى، حسب البرنامج.
- تقديم الطلب والدعم في كل مرحلة إجرائية حتى إصدار بطاقة الإقامة.
- الدعم في التجديدات والتخطيط طويل الأمد المتعلق بالحفاظ على وضع الإقامة.
تتم دعوة محامي ايمجرنت انفيست بانتظام من قبل وسائل الإعلام الرائدة للتعليق على تطورات هجرة الاستثمار، مما يعكس المكانة المهنية للشركة في السوق.
أهم النتائج حول دول الاتحاد الأوروبي التي لا تفرض ضريبة ثروة
- لا تفرض معظم الدول الأوروبية ضريبة على صافي الثروة. في أوروبا، لا تزال ضرائب الثروة العامة موجودة فقط في إسبانيا والنرويج وسويسرا.
- لا تفرض إيطاليا وفرنسا وبلجيكا وهولندا ضريبة على صافي الثروة بحد ذاتها ولكنها تطبق ضرائب أخرى قد تؤدي إلى تأثير مماثل في الواقع.
- بالنسبة للمستثمرين، يمكن الجمع بين الانتقال إلى دولة لا تفرض ضريبة ثروة ومزايا أخرى، مثل عدم وجود ضريبة ميراث، أو نظام ضريبي ملائم للأرباح الرأسمالية، أو التمتع بنظام ضريبي خاص.
- تتوفر خيارات الإقامة عن طريق الاستثمار في البرتغال واليونان ومالطا وقبرص وهنغاريا وإيطاليا ولاتفيا وأندورا.
- لا تجعل الإقامة الذهبية حاملها مقيماً ضريبياً بشكل تلقائي. يتم تفعيل الإقامة الضريبية عادةً من خلال التواجد الفعلي — عادةً 183 يوماً في السنة — وروابط أخرى مثل السكن الدائم أو مركز المصالح الحيوية.
ايمجرنت انفيست هي وكيل معتمد لبرامج الجنسية والإقامة عن طريق الاستثمار في الاتحاد الأوروبي ومنطقة الكاريبي وآسيا والشرق الأوسط. استفد من خبرتنا العالمية الممتدة لـ 15 عاماً — حدد موعداً مع خبرائنا في برامج الاستثمار.
 موثوق به من قبل أكثر من 10,000 مستثمر