Au Portugal, il existe des types d’assurance obligatoires et facultatifs. L’assurance obligatoire comprend les systèmes publics de santé et de sécurité sociale. Ceux-ci sont accessibles aux citoyens et aux résidents légaux du pays et sont financés par l’impôt.
En outre, les propriétaires de véhicules sont tenus de souscrire au moins une couverture de base pour chacun de leurs véhicules. De plus, les propriétaires immobiliers doivent protéger leurs biens à l’aide d’une assurance habitation.
Types d’assurances : obligatoires et facultatives
Les résidents du Portugal peuvent souscrire différents types d’assurances ; certaines sont obligatoires, d’autres sont facultatives.
Tout d’abord, l’ensemble des citoyens et des résidents bénéficient d’une couverture de santé publique, financée par l’impôt. Le système de sécurité sociale est également obligatoire et financé par des cotisations mensuelles obligatoires des citoyens et des entreprises.
Les propriétaires de véhicules et de biens immobiliers sont tenus de souscrire au moins une couverture minimale pour protéger leurs biens.
D’autres types de garanties sont facultatifs : il est possible de payer un supplément pour assurer sa vie, la santé de son animal de compagnie ou bénéficier d’une couverture supplémentaire pour son véhicule. Il existe également des assurances santé privées payantes et des couvertures garantissant contre la perte d’emploi.

Êtes-vous le candidat idéal pour le visa D7 Portugal ?
Découvrez votre éligibilité grâce à notre quiz simple !
Quels sont les types d’assurances obligatoires au Portugal ?
Assurance santé. L’État fournit une couverture obligatoire au Portugal — les citoyens et résidents la financent par les impôts. La couverture santé universelle n’est pas accessible aux visiteurs du pays ne possédant pas de permis de séjour au Portugal.
Assurance automobile. Tout véhicule au Portugal doit être assuré au minimum au tiers. En cas d’accident, ce type d’assurance ne couvre que les tiers impliqués — les autres véhicules endommagés, et non le souscripteur.
Assurance incendie habitation. Les propriétaires doivent souscrire une assurance protégeant leur bien immobilier contre les risques d’incendie. Ils peuvent également obtenir une couverture complémentaire pour d’autres risques liés aux logements et à leur contenu.
Assurance sociale. La sécurité sociale au Portugal est assurée par l’État ; les citoyens y contribuent par l’intermédiaire de leur employeur. Cette assurance obligatoire couvre le chômage, les congés de maternité et de paternité, la maladie, etc.
Système de santé public : qui est éligible à l’assurance publique et que couvre-t-elle ?
Le système de santé au Portugal propose deux options de couverture médicale aux résidents du pays : publique et privée.
Le Serviço Nacional de Saúde (SNS), le service national de santé, fournit l’assurance santé publique et est financé principalement par l’impôt. Il est accessible à tous les résidents du Portugal, quelle que soit leur nationalité.
L’assurance santé publique au Portugal couvre tous les types d’actes médicaux, y compris les diagnostics, les soins préventifs et le traitement des situations d’urgence ou non urgentes. Elle ne comprend toutefois pas les soins dentaires ni la chirurgie esthétique.
La santé universelle couvre également les médicaments sur ordonnance. Si un médecin prescrit un médicament spécifique, un citoyen ou résident portugais peut l’obtenir en pharmacie gratuitement ou moyennant un faible ticket modérateur.
La plupart des patients bénéficiant de la santé publique paient un léger reste à charge pour chaque prestation. Il s’élève généralement à environ 5—10 €, selon l’acte médical.
Certaines catégories de patients sont exonérées du ticket modérateur pour les services inclus dans le système de santé universel :
-
les femmes enceintes ;
-
les enfants de moins de 18 ans ;
-
les personnes en situation de handicap ;
-
les personnes à charge et les demandeurs d’emploi ;
-
les donneurs de sang et d’organes ;
-
les pompiers ;
-
les militaires ;
-
les réfugiés.
L’assurance publique est réservée exclusivement aux citoyens et résidents du pays. Les titulaires d’un visa de résidence n’ayant pas encore reçu leur carte de séjour ne peuvent pas bénéficier de la santé publique. Cela s’applique également aux titulaires d’un visa de séjour temporaire et aux touristes.
Les citoyens de l’UE munis de la carte européenne d’assurance maladie bénéficient également de la santé publique au Portugal. Pour eux, elle n’est accessible que pour les traitements nécessaires ne pouvant être reportés jusqu’à leur retour dans leur pays de nationalité.
En outre, les citoyens de l’UE peuvent recevoir des soins programmés au moyen du formulaire S2 — il est accordé aux patients lorsque la commission médicale reconnaît que leur état sera mieux traité dans un autre pays de l’UE.
Des soins de santé gratuits sont dispensés dans les hôpitaux et cliniques publics de chaque région du Portugal. De plus, chaque municipalité dispose d’un centre de santé assurant les soins médicaux primaires. Au total, le Portugal compte plus de 100 hôpitaux publics.

Chaque municipalité dispose de son centre médical — le plus grand établissement public de santé de la zone pour recevoir des soins. À Porto, il s’agit du centre hospitalier universitaire Centro Hospitalar Universitário de São João
Comment s’installer au Portugal
Les étrangers ne peuvent bénéficier de la santé publique et des prestations sociales au Portugal qu’une fois munis d’une carte de séjour. Ceux qui souhaitent s’installer dans ce pays d’Europe sans y avoir de liens familiaux, professionnels ou académiques disposent néanmoins de solutions pour obtenir un visa de résidence.
Résidence pour personnes financièrement indépendantes. Les étrangers disposant d’un revenu passif stable de plus de 920 € par mois peuvent demander un visa de résidence D7 et s’installer au Portugal.
Presque tout type de revenu légal perçu à distance depuis des sources extérieures au pays est éligible au visa D7. Il peut s’agir de pensions de retraite, de redevances, d’intérêts, de revenus locatifs ou d’un salaire issu d’un emploi à distance.
Startup visa . Les entrepreneurs souhaitant créer une entreprise innovante au Portugal peuvent y obtenir un Startup Visa et la résidence. Pour cela, ils doivent soumettre leur demande à l’IAPMEI, l’agence de financement des startups, et collaborer avec un incubateur d’entreprises portugais.
Il n’y a pas de seuil d’investissement minimum pour participer au programme. Cependant, les demandeurs doivent prouver qu’ils louent ou possèdent un logement au Portugal et qu’ils disposent de fonds suffisants pour leurs dépenses quotidiennes.

Obtenez votre estimation de coûts personnelle pour le Visa Startup Portugal
Visa nomade digital. Les travailleurs à distance gagnant au moins 3 680 € par mois peuvent obtenir un visa nomade digital.
Il existe deux types de visas : un visa de séjour temporaire et un visa de long séjour. La première option permet de séjourner au Portugal jusqu’à un an. Le visa nomade digital de long séjour permet d’obtenir un permis de séjour au Portugal et d’y résider pendant toute sa durée de validité.
En règle générale, le visa nomade digital permet d’obtenir un permis de séjour d’une durée de deux ans, renouvelable par la suite.
Obtenez votre estimation de coût personnel pour le Visa Nomade Numérique au Portugal
Caractéristiques de l’assurance santé privée au Portugal
Des compagnies privées et des cliniques privées proposent des assurances santé facultatives. Elles nécessitent une cotisation mensuelle fixe et un reste à charge pour chaque acte médical. Il est également possible de consulter dans des cliniques privées sans assurance payante — dans ce cas, les prestations seront plus coûteuses.
La couverture santé payante au Portugal se présente sous deux formes : l’assurance santé (Seguro de Saúde) et les plans de santé (Plano de Saúde).
L’assurance santé offre un ensemble de prestations médicales au sein d’un réseau spécifique d’hôpitaux et de cliniques rattachés à l’assureur. Le coût d’une couverture médicale privée dépend de l’âge du client, de ses antécédents médicaux et de la formule choisie.
L’assurance santé payante couvre systématiquement l’hospitalisation et les interventions chirurgicales. Les tarifs débutent à partir d’environ 10—20 € par mois, avec une couverture minimale de 15 000 € pour une personne seule. Des formules plus complètes peuvent coûter entre 30 € et 100 € par mois et couvrir jusqu’à 500 000 € de frais médicaux.
Dans les formules de base, les consultations, examens et traitements comportent un ticket modérateur. Le patient peut ajouter des garanties complémentaires à son contrat, comme les soins dentaires, la santé mentale, la maternité, etc.
En général, les contrats d’assurance santé prévoient un délai de carence. Cela signifie que le patient ne peut pas utiliser sa couverture immédiatement après la souscription. Les prestations médicales lui seront accessibles après cette période de carence, qui est généralement de 90 jours.
Une autre contrainte de l’assurance santé réside dans la limite d’âge : la plupart des formules ne sont plus accessibles à partir d’un certain âge. Les principaux assureurs n’incluent généralement pas de couverture pour les personnes de plus de 65—70 ans dans leurs offres de base.
Les principaux fournisseurs d’assurance santé privée au Portugal sont :
-
Multicare,
-
Medis,
-
AdvanceCare,
-
Allianz.
Les plans de santé sont essentiellement des adhésions à des réseaux de professionnels de santé. En règle générale, un plan de santé permet à son titulaire de bénéficier de réductions sur les prestations de cliniques privées appartenant à un réseau donné.
Habituellement, les plans de santé intègrent des actes tels que les consultations et les examens plutôt que l’hospitalisation et la chirurgie.
Un exemple de plan de santé est l’offre +CUF au sein du réseau de cliniques privées portugaises CUF. Ce plan coûte 14 € par mois pour une personne seule et offre des tarifs préférentiels sur les actes de la clinique. Le plan comprend également trois consultations gratuites.
Contrairement aux assurances santé, les plans de santé ne comportent pas de limite d’âge et sont actifs dès l’achat. En revanche, un plan de santé n’offre pas une couverture médicale complète, car il exclut des prestations essentielles comme l’hospitalisation.
Santé publique ou santé privée : quelle option choisir au Portugal ?
Concernant la qualité de la médecine, la prise en charge dans les hôpitaux publics et privés est très similaire. En choisissant une assurance privée, les Portugais paient avant tout pour un confort supérieur et une prise en charge plus rapide.
Les plannings pour les consultations programmées dans les cliniques et hôpitaux publics sont très chargés. Si le cas n’est pas urgent, l’attente peut atteindre plusieurs mois. Par exemple, un rendez-vous ordinaire chez un dermatologue peut être fixé 3 à 4 mois à l’avance. Toutefois, cela ne s’applique pas aux cas graves nécessitant une hospitalisation immédiate.
Il arrive que des médecins de cliniques privées réorientent leurs patients vers des hôpitaux publics — c’est généralement le cas pour des diagnostics complexes comme la leucémie. Les hôpitaux publics disposent en effet d’équipements plus pointus et d’un accès plus simple aux banques de donneurs.
Avantages de la santé publique au Portugal :
-
soins médicaux de haute qualité ;
-
gratuité et accessibilité pour tous ;
-
option optimale pour les urgences ;
-
équipements de pointe et accès facilité aux banques de donneurs.
Avantages de la santé privée au Portugal :
-
prise de rendez-vous rapide pour les actes non urgents ;
-
pas de files d’attente ;
-
conditions d’accueil confortables.
Couverture médicale pour les expatriés et les touristes au Portugal
Tout étranger prévoyant un séjour de courte ou longue durée au Portugal doit posséder une assurance médicale valide dans le pays — c’est l’une des conditions obligatoires pour obtenir un visa.
Assurance pour les expatriés. Lorsqu’un étranger entre au Portugal avec un visa de résidence, il utilise son assurance privée payante jusqu’à l’obtention de sa carte de séjour, ce qui peut prendre de quelques semaines à quelques mois.
Après avoir reçu leur permis de séjour, les ressortissants étrangers ont accès au système de santé public. Pour y accéder, ils doivent demander leur numéro SNS auprès du centre de santé de leur quartier. Il est possible de trouver le centre de santé adéquat sur le site web ePortugal.
Assurance touristique. Les étrangers planifiant un court séjour au Portugal doivent souscrire une assurance voyage couvrant au moins 30 000 € de frais pour obtenir un visa. Ils peuvent acheter cette couverture auprès de compagnies de leur pays de résidence, d’assureurs internationaux ou de prestataires locaux au Portugal.
Au Portugal, Portinsurance et Bonus Seguros comptent parmi les fournisseurs de couverture médicale pour voyageurs.
Les voyageurs souhaitant pratiquer des activités sportives ou extrêmes doivent souscrire une extension de garantie, car les formules de base ne couvrent généralement pas les blessures résultant de ces activités.
Assurance automobile au Portugal
L’assurance automobile au Portugal est similaire à celle des autres pays européens. Tout véhicule circulant sur le territoire national doit disposer au minimum d’une couverture de base. Si une personne possède plusieurs véhicules, chacun doit être assuré.
L’assurance automobile obligatoire au Portugal correspond à la formule minimale couvrant uniquement les tiers en cas d’accident. Si un sinistre survient, elle indemnisera seulement les dommages corporels et matériels causés aux tiers, et non ceux du souscripteur.
Le tarif d’une assurance au tiers débute aux alentours de 150 € par an. Elle doit couvrir au moins 6 millions d’€ pour les dommages corporels et 1,22 million d’€ pour les dommages matériels.
Extension de garantie au tiers. La formule minimale peut être étendue pour garantir le véhicule du propriétaire. Cela s’applique généralement au vol, à l’incendie et aux dommages causés par la tempête.
Les propriétaires de véhicules souhaitant une assurance au tiers étendue paient environ 200 € par an. Les tarifs et garanties des politiques complémentaires varient selon les assureurs.
Assurance tous risques. Ce type d’assurance protège le véhicule contre l’ensemble des risques. En cas d’accident, elle couvrira également les dommages corporels et matériels subis par le souscripteur.
Les tarifs d’une couverture tous risques débutent à partir de 350 €. Le coût est calculé individuellement en fonction de l’historique de conduite et de sinistralité de l’assuré, de l’âge et de la valeur du véhicule, ainsi que d’autres facteurs.
Assurances habitation obligatoires et facultatives au Portugal
L’assurance incendie est obligatoire pour tous les immeubles en copropriété. Chaque partie du bâtiment est concernée — cela inclut non seulement les appartements, mais aussi les ascenseurs, les escaliers, les parties communes et autres. Généralement, cette assurance couvre les dommages causés par l’incendie, la chaleur, la fumée, la vapeur, la foudre, les explosions, les tempêtes et autres événements naturels.
La couverture de base coûte environ 80 € par an. L’assurance est payée par le propriétaire, même si le bien est mis en location.
L’assurance habitation multirisque est une couverture facultative et plus coûteuse pour ceux qui souhaitent protéger leur bien contre d’autres risques, tels que les dégâts des eaux, le vol, les tempêtes et les inondations. Dans certains cas, elle protège également le contenu du logement.
Le tarif d’une assurance multirisque débute à 100 € par an et dépend de la valeur du logement et de son contenu. Les formules abordables offrent une couverture d’au moins 50 000 €. Les tarifs plus étendus coûtent plus de 300 € et garantissent un capital allant jusqu’à 500 000 €.
Exemples de biens immobiliers au Portugal
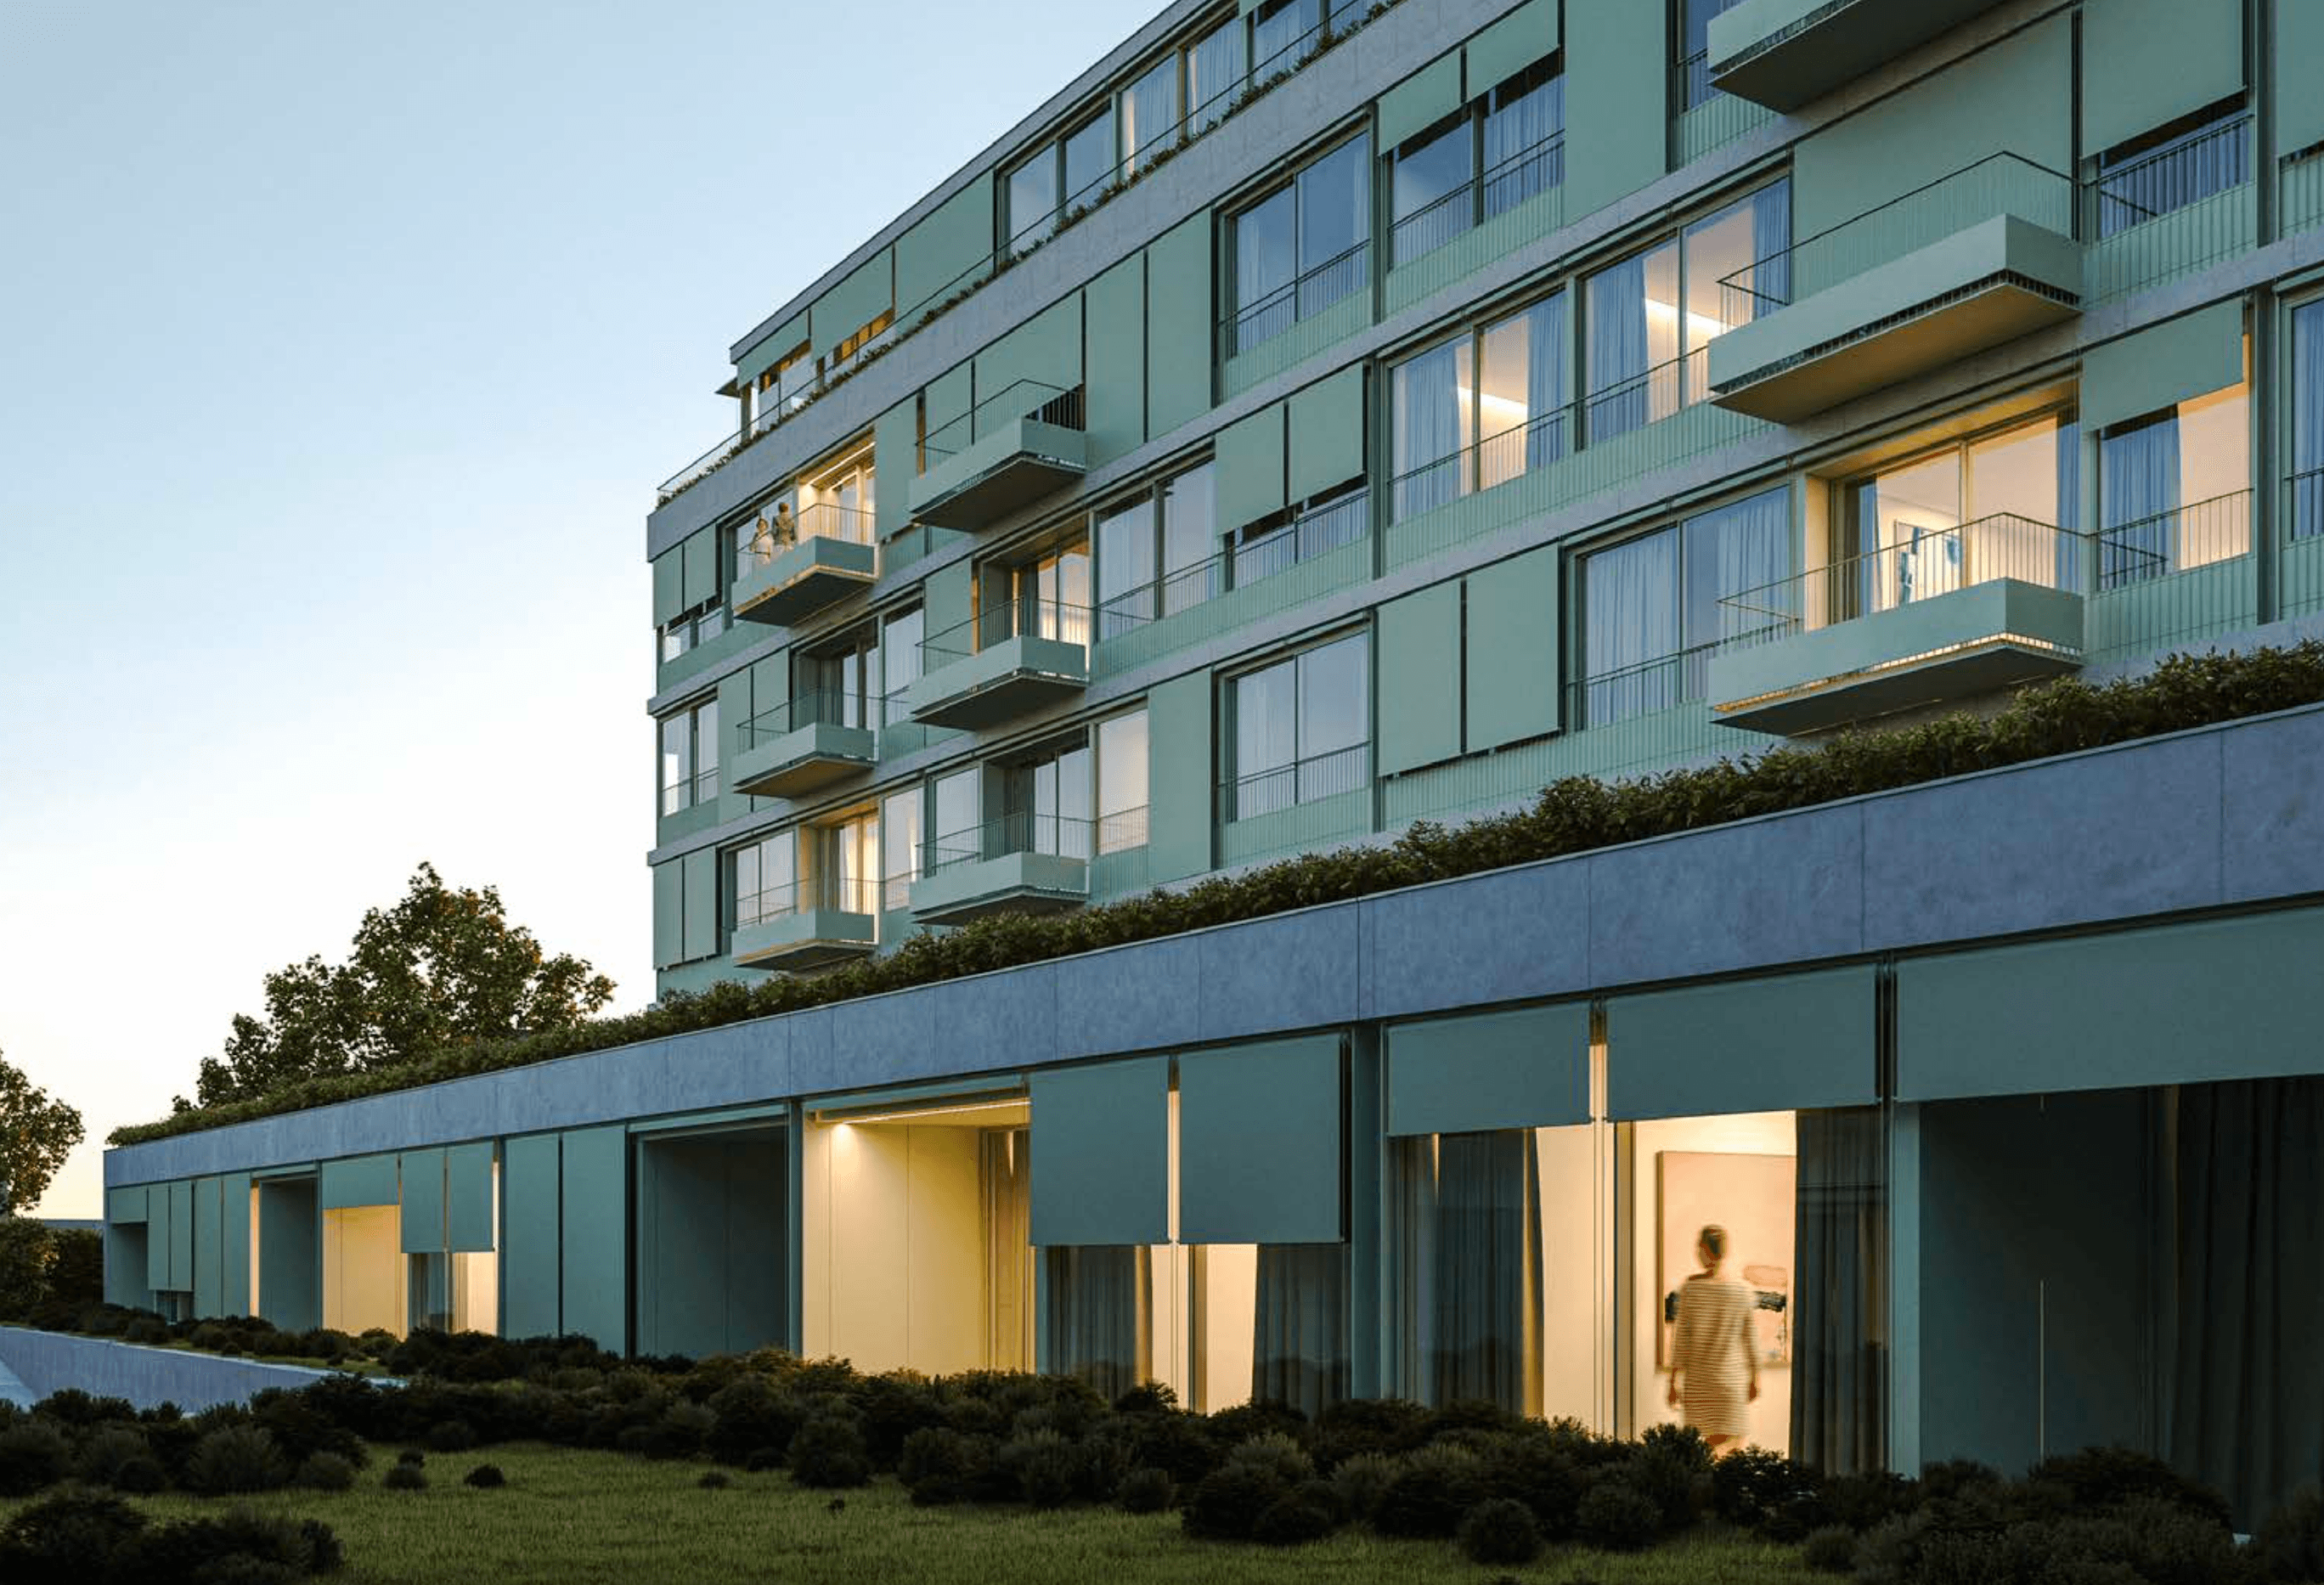

Portugal, Porto
400 000 € — 1 215 000 €
Apartments in modern style, central district, Porto
 59 m² — 223 m²
 1—2
 1—2

Portugal, Lisbon
415 000 € — 650 000 €
Elegant Apartments, Campo Grande, Lisbon
62 m² — 98 m²1—2 1—2 
Portugal, Porto
335 000 € — 660 000 €
Stylish apartments, Cedofeita, Porto
56 m² — 419 m²1—2 1—2 Assurance commerciale au Portugal
Les personnes qui gèrent une entreprise au Portugal peuvent souscrire une assurance pour protéger leur société contre les risques potentiels. Il existe des assurances obligatoires pour toutes les entreprises, des assurances requises uniquement pour certains types de sociétés et des formules de couverture facultatives.
Couvertures obligatoires :
-
l’assurance des salariés — elle fait partie du système de sécurité sociale ; elle est obligatoire si une entreprise emploie des salariés, car elle garantit des prestations sociales telles que les congés parentaux ;
-
l’assurance responsabilité civile — elle protège les entreprises contre les réclamations de tiers résultant de dommages à la réputation, de pertes financières ou de préjudices corporels.
Assurances facultatives :
-
l’assurance des biens — elle protège les biens immobiliers contre les dégâts d’incendie, les catastrophes naturelles et parfois le vol ;
-
l’assurance des équipements — elle protège les équipements contre les dommages ou le vol ;
-
l’assurance automobile commerciale — elle couvre les véhicules en cas de dommages pouvant survenir dans le cadre des activités de l’entreprise ;
-
l’assurance perte d’exploitation — elle apporte un soutien en cas de perte de revenus due à une situation d’urgence.
Les compagnies d’assurance proposent souvent plusieurs types de couvertures regroupés dans un même contrat.
Le système de sécurité sociale au Portugal
Le Portugal dispose d’un système public de sécurité sociale qui protège les citoyens et les résidents en cas de chômage, de maladie, d’invalidité et dans d’autres situations. Le système est financé par des cotisations obligatoires allant de 11 % à 21,4 %, prélevées sur le salaire du résident.
La sécurité sociale verse des prestations aux résidents du Portugal se trouvant dans une situation vulnérable. Celles-ci comprennent des allocations pour :
-
le chômage ;
-
la maladie ;
-
les congés de maternité et de paternité ;
-
les enfants ;
-
les personnes veuves.
Les travailleurs indépendants et les freelancers bénéficient également des prestations de sécurité sociale, à condition de verser une cotisation mensuelle s’élevant à 21,4 % de leurs revenus.
Types d’assurances facultatives
En dehors des assurances obligatoires, les compagnies proposent également aux particuliers toutes sortes de garanties facultatives. Voici quelques exemples d’assurances volontaires qu’il est possible de souscrire au Portugal.
L’assurance vie protège les personnes à charge du souscripteur en cas de décès ou d’invalidité de l’assuré. Si la personne assurée ne peut plus subvenir aux besoins des membres de sa famille, cette couverture garantit la prise en charge de ses proches.
Le tarif d’une assurance vie dépend de l’âge du souscripteur, de sa profession et de sa composition familiale.
L’assurance chômage constitue une couverture complémentaire pour les personnes souhaitant une protection supérieure à celle offerte par le système de sécurité sociale. En cas de perte d’emploi involontaire, le souscripteur est protégé. Ce type d’assurance est parfois exigé par les banques lorsqu’une personne souhaite contracter un prêt important.
L’assurance pour animaux de compagnie offre une couverture vétérinaire pour les animaux domestiques — elle s’applique généralement aux chiens et aux chats. Certains assureurs proposent également des formules pour les chevaux. L’assurance pour animaux peut être annuelle ou valoir pour toute la durée de vie de l’animal. Les tarifs des formules annuelles commencent à 300 €.
Avantages et inconvénients de l’assurance au Portugal
Parmi les principaux avantages de l’assurance au Portugal, on compte notamment :
-
une couverture complète — le marché portugais de l’assurance propose un large éventail d’options de couverture, notamment la vie, la santé, l’automobile, l’habitation et le voyage, offrant ainsi aux assurés les moyens de se protéger contre divers risques ;
-
un marché concurrentiel — il existe de nombreux prestataires locaux et internationaux. Cette concurrence peut se traduire par des tarifs et des services plus avantageux pour les clients, les compagnies s’efforçant d’attirer et de fidéliser leur clientèle ;
-
un secteur réglementé — le secteur de l’assurance au Portugal est encadré par l’Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF). Cela permet de veiller à ce que les organismes d’assurance respectent des pratiques équitables et proposent une couverture adéquate.
Toutefois, certains inconvénients existent :
-
la barrière de la langue — pour les expatriés, la langue peut représenter un obstacle important. Même si de nombreuses compagnies disposent d’un personnel et de documents en anglais, la majorité de la documentation et des termes juridiques sont en portugais, ce qui peut engendrer des malentendus ;
-
une réglementation complexe — les lois et règlements relatifs aux assurances peuvent s’avérer difficiles à comprendre pour une personne non spécialisée, en particulier lorsque certains niveaux ou types d’assurance sont légalement obligatoires ;
-
un coût potentiellement élevé — selon le type spécifique et l’étendue de la couverture, l’assurance au Portugal peut s’avérer onéreuse. Cela s’applique notamment à l’assurance santé, dont les contrats privés peuvent représenter un budget conséquent.
Points clés à retenir
-
Il existe au Portugal des types d’assurance obligatoires et facultatifs.
-
Les couvertures obligatoires comprennent le système public de santé, la sécurité sociale, l’assurance automobile de base et la protection contre l’incendie pour l’habitation.
-
Le système de santé portugais combine assurance publique et assurance privée.
-
L’assurance publique couvre l’ensemble des soins médicaux, à l’exception de la chirurgie esthétique et de la stomatologie. Elle est réservée aux citoyens et aux résidents du pays.
-
L’assurance maladie payante au Portugal est accessible aux visiteurs séjournant à court ou long terme dans le pays.
-
Les personnes souhaitant obtenir la résidence au Portugal peuvent solliciter l’un des visas de long séjour. Par exemple, les personnes disposant de revenus passifs stables d’au moins 760 € par mois peuvent obtenir un visa D7 pour personnes financièrement indépendantes.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de nos 15 ans d’expertise internationale — prenez rendez-vous avec nos experts en programmes d’investissement.

 Plus de 10 000 investisseurs nous font confiance