


En Turquie, l’impôt sur le revenu des personnes physiques est progressif, avec des taux s’échelonnant de 15 % à 40 %. Les contribuables peuvent bénéficier de déductions sous réserve de remplir les conditions prévues par la loi.
La Turquie compte 19 zones franches en activité. L’immatriculation d’une entreprise dans une zone franche ne l’exonère pas automatiquement de l’impôt sur les sociétés, mais des allégements fiscaux s’appliquent à certaines activités, notamment la fabrication et les prestations de services fournies intégralement à l’étranger.
Le taux standard de TVA en Turquie est de 20 %. Des taux réduits de 10 % et 1 % s’appliquent à des biens et services spécifiques.
Qui paie des impôts en Turquie ?
La résidence fiscale est un facteur clé pour déterminer l’assujettissement à l’impôt en Turquie. Les personnes ayant la qualité de résident fiscal sont généralement imposées sur leur revenu mondial, tandis que les non-résidents ne sont généralement imposés que sur les revenus provenant de sources situées en Turquie.
Personnes physiques
Une personne physique est résidente fiscale de Turquie si son domicile se trouve dans le pays ou si elle y séjourne de manière continue pendant plus de 6 mois au cours d’une année civile. Ces personnes paient l’impôt sur le revenu sur leur revenu mondial. Toutes les autres personnes ne le paient que sur les revenus de source turque.
Un séjour de plus de 6 mois en Turquie est possible avec un permis de séjour ou une citoyenneté, par exemple obtenue par investissement.
Certains étrangers conservent le statut de non-résident même après plus de 6 mois en Turquie. Cela s’applique aux personnes qui viennent pour une mission ou un travail temporaire spécifique. Cela concerne également les personnes qui séjournent pour étudier, recevoir des soins médicaux, se reposer ou voyager[1]Source : GIB — Règles et exceptions relatives à la résidence fiscale des personnes physiques.
Entreprises
Une entreprise a une obligation fiscale illimitée à l’impôt sur les sociétés en Turquie si son siège légal ou son siège d’exploitation se trouve dans le pays[2]Source : GIB — Définitions de la résidence fiscale des sociétés :
- le siège légal est l’adresse indiquée dans les statuts de la société ;
- le siège d’exploitation est le lieu où la société concentre et gère effectivement ses affaires.
Si les deux sièges sont situés hors de Turquie, la société a une obligation fiscale limitée et ne paie l’impôt sur les sociétés que sur les revenus gagnés en Turquie[3]Source : GIB — Obligation fiscale limitée à l’impôt sur les sociétés.
Plus de 10 000 investisseurs nous font confiance
Réglez vos obligations fiscales avant que cela ne devienne un problème
Impôts pour les personnes physiques
La Turquie ne prélève aucun impôt annuel sur la fortune nette globale des personnes physiques. Les particuliers s’acquittent de l’impôt sur le revenu des personnes physiques, qui inclut l’imposition des dividendes et des intérêts, ainsi que des droits de succession et de donation. Les salariés versent également des cotisations de sécurité sociale et d’assurance chômage.
Impôt sur le revenu des personnes physiques
L’impôt sur le revenu des personnes physiques (IRPP) est régi par la loi n° 193 relative à l’impôt sur le revenu[4]Source : LEXPERA — Loi n° 193 relative à l’impôt sur le revenu — texte consolidé.
La loi divise le revenu imposable en sept catégories :
- Traitements et salaires — sommes en numéraire, avantages en nature et autres prestations à valeur pécuniaire perçus par un salarié pour un travail exécuté pour le compte d’un employeur. Cela comprend le salaire, les primes, les allocations, les gratifications et les indemnités. Certaines pensions de retraite, d’invalidité, de veuvage et d’orphelinat sont également assimilées à des salaires, bien que des exonérations puissent s’appliquer[5]Source : GIB — Guide 2026 de l’impôt sur le revenu des salaires.
- Revenus des professions non commerciales — revenus issus de prestations professionnelles exercées à titre indépendant, où les compétences personnelles priment sur le capital. Il s’agit par exemple des rédacteurs indépendants, avocats, experts-comptables, médecins, architectes et consultants.
- Revenus des biens immobiliers et droits réels — loyers tirés d’immeubles, de terrains, de droits réels immobiliers permanents, de mines et de carrières. Cette catégorie couvre également les revenus de la location de certains biens meubles et droits : navires, bateaux et aéronefs ; machines et équipements ; propriété intellectuelle telle que brevets, droits d’auteur, marques, noms commerciaux, dessins, modèles, plans, films et enregistrements ; savoir-faire, formules secrètes et procédés de fabrication.
- Revenus de capitaux mobiliers — dividendes, intérêts et revenus similaires tirés de capitaux liquides et d’autres actifs financiers, à condition qu’ils ne proviennent pas de l’activité commerciale, agricole ou professionnelle du contribuable. Il s’agit par exemple des dividendes d’actions, de certaines parts de bénéfices, des intérêts de dépôts bancaires et des intérêts obligataires[6]Source : GIB — Guide 2026 de l’impôt sur les revenus de capitaux mobiliers.
- Bénéfices commerciaux — revenus de toute activité commerciale ou industrielle, telle que le commerce de biens et de services, la fabrication, le transport, la gestion de magasins, de restaurants, d’écoles privées ou d’hôpitaux, l’exploitation minière, ainsi que l’achat, la vente ou la construction réguliers de biens immobiliers. Un non-résident ne paie l’impôt turc sur ces revenus que s’ils sont réalisés par l’intermédiaire d’un établissement stable ou d’un représentant permanent en Turquie[7]Source : GIB — Guide 2026 de l’impôt sur les bénéfices commerciaux.
- Bénéfices agricoles — revenus de l’exploitation agricole sur terre, en mer, dans les lacs et rivières : culture, plantation, élevage de bétail, pêche et activités similaires.
- Autres gains et revenus — principalement les plus-values et les revenus occasionnels. Exemples : gains issus de la vente de certains actifs et droits ; opérations commerciales ponctuelles, prestations d’intermédiaire ou services professionnels ; indemnités pour cessation d’une activité commerciale, agricole ou professionnelle ; sommes reçues pour non-participation à des appels d’offres ; indemnités de transfert de bail ou de libération d’un bien loué ; certains revenus perçus après la fermeture d’une entreprise[8]Source : GIB — FAQ sur les autres gains et revenus.
Les taux de l’IRPP sont progressifs. Les tranches s’établissent comme suit :
- 15 % sur la tranche de revenu annuel jusqu’à 190 000 TRY ;
- 20 % — de 190 000 à 400 000 TRY ;
- 27 % — de 400 000 à 1 000 000 TRY ;
- 35 % — de 1 000 000 à 5 300 000 TRY ;
- 40 % — au-delà de 5 300 000 TRY.
Pour les salaires, la tranche à 27 % est portée jusqu’à 1 500 000 TRY, et le taux de 35 % ne s’applique qu’au-delà de ce montant[9]Source : GIB — Taux 2026 de l’impôt sur le revenu des traitements et salaires.
Cotisations de sécurité sociale
Les cotisations de sécurité sociale sont calculées sur la rémunération du salarié, dans la limite d’un plafond et d’un plancher. En 2026, l’assiette pour les salariés du secteur privé est comprise entre 33 030 et 297 270 TRY par mois, soit 1 101 à 9 909 TRY par jour[10]Source : SGK — Assiettes de cotisation 2026.
Les taux de cotisation pour les salariés ordinaires sont les suivants :
- 14 % — sécurité sociale ;
- 1 % — assurance chômage.
L’État ajoute 1 % supplémentaire au titre de l’assurance chômage. Dans certains cas éligibles, des incitations patronales réduisent la part contributive de l’employeur[11]Source : SGK — Taux de cotisation patronaux et salariaux.
Un salarié étranger détaché temporairement en Turquie par un employeur étranger peut demeurer affilié à son régime d’origine et être dispensé du régime de sécurité sociale turc pendant une durée maximale de 3 mois. Pour en bénéficier, le salarié doit remplir les conditions légales et justifier d’une couverture d’assurance à l’étranger[12]Source : SGK — Règles de sécurité sociale pour les salariés étrangers. Si la Turquie a conclu une convention bilatérale de sécurité sociale avec le pays d’origine du salarié, cette convention fixe les conditions et la durée de la dispense[13]Source : SGK — Conventions bilatérales de sécurité sociale de la Turquie.
Imposition des dividendes
Les dividendes distribués par une société résidente en Turquie sont généralement soumis à une retenue à la source de 15 %. Pour les dividendes éligibles perçus par des personnes physiques, 50 % du montant brut du dividende est exonéré d’impôt sur le revenu des personnes physiques.
Pour les revenus perçus en 2026, la fraction imposable restante doit faire l’objet d’une déclaration annuelle dès lors que le seuil de déclaration applicable de 400 000 TRY est dépassé. La retenue à la source prélevée lors de la distribution du dividende est généralement imputable sur l’impôt sur le revenu calculé dans la déclaration annuelle[14]Source : GIB — Fiscalité des dividendes et seuils de déclaration.
Impôt sur les plus-values
Les intérêts et les plus-values sur les valeurs mobilières en Turquie sont imposés selon deux régimes distincts. Le premier est le régime spécial de retenue à la source prévu par l’article provisoire 67 de la loi n° 193 relative à l’impôt sur le revenu[4]Source : LEXPERA — Loi n° 193 relative à l’impôt sur le revenu — texte consolidé. Le second correspond aux règles de droit commun de cette même loi.
L’article provisoire 67 couvre les revenus de valeurs mobilières et autres instruments du marché financier perçus par l’intermédiaire de banques et de sociétés de courtage établies en Turquie. La banque ou le courtier opère la retenue à la source. Pour les personnes physiques, cette retenue est libératoire, et ces revenus n’ont pas à être portés sur la déclaration annuelle.
Le taux appliqué dépend de l’instrument financier et parfois de sa date d’acquisition ou d’émission :
- actions — les plus-values sur actions cotées à Borsa Istanbul acquises à compter du 1er janvier 2006 sont imposées au taux de 0 % pour les personnes physiques résidentes et non résidentes ;
- obligations d’État et bons du Trésor — le taux standard est de 10 % pour les titres émis à compter du 1er janvier 2006. Un taux temporaire de 0 % a été appliqué aux titres acquis entre le 22 décembre 2021 et le 30 juin 2026 ;
- produits dérivés sur actions et warrants — les contrats à terme et options sur actions ou indices boursiers, ainsi que certains warrants sur actions, sont imposés au taux de 0 % ;
- fonds d’investissement — le taux dépend de la catégorie du fonds et de la date d’achat des parts. Les fonds investis principalement en actions peuvent bénéficier d’un taux de 0 %, tandis que les autres fonds sont soumis à des taux plus élevés.
Les revenus ne relevant pas de l’article provisoire 67 sont imposés selon le droit commun et déclarés dans la déclaration annuelle d’impôt sur le revenu. C’est le cas, par exemple, des intérêts et plus-values sur les obligations d’État et bons du Trésor émis avant le 1er janvier 2006.
Droits de succession et de donation
Les droits de succession et de donation sont progressifs. Les successions sont imposées à un taux variant de 1 à 10 %, tandis que les donations et autres transferts à titre gratuit sont imposés à des taux allant de 10 à 30 %.
Des abattements et des règles particulières peuvent réduire le montant exigible. Les gains issus de concours, loteries et jeux d’argent sont imposés par voie de retenue à la source selon des règles spécifiques.
L’impôt est payable en six versements égaux échelonnés sur 3 ans, chaque année aux mois de mai et de novembre[15]Source : GIB — Droits de succession et de donation 2026.

Déductions fiscales pour les personnes physiques
En Turquie, les personnes physiques peuvent réduire leur revenu imposable grâce à diverses déductions soumises à des conditions et plafonds spécifiques.
Les salariés déduisent certains éléments de leur salaire brut avant le calcul de l’impôt, notamment leurs cotisations de sécurité sociale. Les contribuables qui déposent une déclaration annuelle peuvent également déduire les primes d’assurance, les frais de scolarité et de santé, les dépenses de mécénat ainsi que les dons :
- jusqu’à 15 % du revenu déclaré, sans dépasser le salaire minimum brut annuel de 396 360 TRY — déduction globale au titre des assurances[16]Source : GIB — Revenu salarial et déductions ;
- jusqu’à 10 % du revenu déclaré — frais d’éducation et de santé ;
- jusqu’à 5 % du revenu déclaré, ou 10 % dans les régions de développement prioritaire — dons et versements caritatifs ;
- 100 % — dons et dépenses en faveur de la culture et du tourisme ;
- 100 % — dons destinés aux établissements scolaires, structures de santé, résidences universitaires, crèches et autres équipements publics éligibles ;
- 100 % — dons versés dans le cadre de campagnes d’aide de la Présidence de la République ;
- 100 % — dons en numéraire au Croissant-Rouge turc et au Croissant-Vert turc ;
- 50 % — parrainage du sport professionnel ;
- 100 % — parrainage du sport amateur[17]Source : GIB — Guide 2026 relatif aux déductions pour dons, assurances et dépenses d’éducation/santé ;
- 50 % de déduction — primes d’assurance vie[18]Source : GIB — Guide 2026 relatif aux déductions de primes d’assurance vie et individuelle ;
- 100 % — primes d’assurance décès, accident, maladie, santé, invalidité, maternité, naissance et éducation.
Exonération fiscale de 20 ans pour les nouveaux résidents
La Turquie accorde des avantages fiscaux à trois catégories : les ressortissants étrangers s’installant en Turquie, les entreprises et les détenteurs d’avoirs à l’étranger[19]Source : Loi sur les avantages fiscaux, Resmî Gazete.
Un ressortissant étranger peut bénéficier du congé fiscal s’il :
- n’a pas été résident fiscal en Turquie au cours des 3 années précédentes ;
- s’est installé en Turquie et y est devenu résident fiscal.
Les revenus perçus en Turquie avant l’installation n’affectent pas l’éligibilité à ce régime.
Exonérations applicables aux personnes physiques
Pendant une période de 20 ans, le nouveau résident ne paie aucun impôt turc sur ses revenus de source étrangère : dividendes, bénéfices commerciaux, rendements d’investissements et revenus issus d’avoirs détenus hors de Turquie. Aucun de ces revenus n’a besoin d’être inclus dans la déclaration annuelle.
Les revenus de source turque restent imposés aux taux progressifs de 15 à 40 %. Deux restrictions s’appliquent : les charges liées aux revenus étrangers ne peuvent pas être déduites de ces derniers, et les impôts acquittés à l’étranger ne peuvent pas être imputés sur l’impôt turc.
Pendant la durée de ce congé fiscal, les droits de succession et de donation sont perçus au taux forfaitaire de 1 % au lieu des taux standard de 1 à 30 %.
Amnistie sur les avoirs détenus à l’étranger
Jusqu’au 31 juillet 2027, les contribuables peuvent déclarer les liquidités, l’or, les devises étrangères et les valeurs mobilières détenus hors de Turquie par l’intermédiaire de banques et de sociétés de courtage turques. Les actifs doivent ensuite être repatriés en Turquie dans un délai de 2 mois.
Plus les avoirs sont conservés longtemps dans des instruments financiers turcs, plus le taux d’imposition est réduit :
- moins d’un an — 5 % ;
- 1 an — 4 % ;
- 2 ans — 3 % ;
- 3 ans — 2 % ;
- 4 ans — 1 % ;
- 5 ans — 0 %.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la citoyenneté turque
Taux d’imposition des sociétés en Turquie
Les principaux impôts applicables aux entreprises en Turquie sont l’impôt sur les sociétés et la taxe sur la valeur ajoutée (TVA). Selon le secteur d’activité, une entreprise peut également être redevable de la taxe sur les opérations bancaires et d’assurance, de la taxe sur les services numériques, de la taxe spéciale sur la consommation, ainsi que des cotisations patronales de sécurité sociale et d’assurance chômage.
Impôt sur les sociétés
L’impôt sur les sociétés s’applique aux :
- sociétés de capitaux, telles que les sociétés anonymes et les sociétés à responsabilité limitée, ainsi que leurs équivalents étrangers ;
- coopératives ;
- entreprises publiques à caractère économique ;
- exploitations commerciales appartenant à des associations ou fondations ;
- sociétés en participation.
Le taux standard est de 25 %. Les banques et autres établissements financiers, ainsi que certaines entreprises participant à des projets de partenariat public-privé, sont imposés au taux de 30 %[20]Source : GIB — Taux de l’impôt sur les sociétés selon l’article 32.
Taxe sur la valeur ajoutée
La taxe sur la valeur ajoutée (TVA) s’applique aux livraisons de biens et prestations de services effectuées en Turquie, ainsi qu’aux importations. Les exportations de biens et certaines prestations de services liées aux exportations sont exonérées.
Le taux standard est de 20 %. Des taux réduits s’appliquent aux biens et services suivants :
- 10 % — vêtements et textiles, produits pharmaceutiques et médicaux, services de santé, d’enseignement et d’hébergement, restauration, certains services culturels et de divertissement ;
- 1 % — denrées alimentaires de base, produits agricoles et semences certifiées, certaines ventes d’immeubles résidentiels, crédit-bail de machines et d’équipements bénéficiant de certificats d’incitation à l’investissement.
Le taux exact dépend de la classification des biens ou services sur les listes réglementaires de la TVA et du respect des conditions associées[21]Source : GIB — Taux de TVA en vigueur : 20 %, 10 % et 1 %.
Autres taxes pour les entreprises
La taxe sur les opérations bancaires et d’assurance s’applique aux opérations des banques et compagnies d’assurance hors du champ de la TVA. Le taux général est de 5 %, avec des taux réduits ou des exonérations pour certaines opérations. La taxe est calculée sur le montant perçu par la banque ou l’assureur sur l’opération[22]Source : GIB — Taxe sur les opérations bancaires et d’assurance.
La taxe sur les services numériques s’applique au taux de 5 % sur les contenus numériques, la publicité en ligne et certains services d’intermédiation sur plateforme[23]Source : GIB — Réduction du taux 2026 de la taxe sur les services numériques à 5 %.
La taxe spéciale sur la consommation n’est perçue qu’une seule fois dans la chaîne de distribution, sur les biens figurant dans quatre listes légales :
- produits pétroliers, gaz naturel, huiles lubrifiantes, solvants et leurs dérivés ;
- véhicules terrestres, aériens et maritimes ;
- boissons alcoolisées, sodas au cola, cigarettes et autres produits du tabac ;
- produits de luxe, tels que caviar, fourrures, téléphones portables, etc.
Le montant de la taxe est défini par kilogramme, litre, mètre cube ou unité de produit.
Cotisations de sécurité sociale et d’assurance chômage dues par l’employeur pour les salariés réguliers :
- 21,75 % — sécurité sociale ;
- 2 % — assurance chômage.
Avantages fiscaux pour les entreprises en Turquie
Les entreprises turques peuvent bénéficier de taux d’impôt sur les sociétés réduits pour les activités de fabrication et d’exportation, ainsi que de régimes fiscaux privilégiés au sein des zones franches.
Avantages au titre de l’impôt sur les sociétés
La Turquie réduit le taux d’impôt sur les sociétés de 25 % à :
- 12,5 % pour les entreprises industrielles (fabricants) ;
- 9 % pour les entreprises industrielles exportatrices ;
- 11 % pour les autres exportateurs.
Les entreprises implantées dans le Centre financier d’Istanbul sont totalement exonérées d’impôt sur les sociétés sur les revenus du commerce de transit et, jusqu’en 2047, sur les revenus tirés de l’exportation de services financiers[24]Source : Resmî Gazete — Loi relative au Centre financier d’Istanbul.
Zones franches
La Turquie compte 19 zones franches actuellement opérationnelles[25]Source : Ministère du Commerce — 19 zones franches opérationnelles en Turquie. Elles offrent des avantages douaniers, fiscaux et administratifs destinés principalement à encourager la production orientée vers l’exportation, le commerce et les investissements.
L’immatriculation dans une zone franche ne dispense pas en soi une entreprise de l’impôt sur le revenu ou de l’impôt sur les sociétés. Les avantages accordés dépendent de son activité, de sa licence et des conditions fixées par la loi.
Principaux avantages dans les zones franches :
- impôt sur le revenu et impôt sur les sociétés — des exonérations couvrent des activités spécifiques. Par exemple, une entreprise manufacturière titulaire d’une licence de production ne paie aucun impôt sur les bénéfices tirés de la vente de biens fabriqués dans la zone franche, que ces produits soient vendus à l’étranger, dans la même zone ou dans d’autres zones franches turques ;
- droit de timbre et redevances — les opérations et documents relatifs aux activités en zone franche sont exonérés du droit de timbre et de certaines redevances ;
- taxe foncière — les règles relatives aux zones franches prévoient une exonération de la taxe foncière ;
- TVA — les services exécutés en zone franche sont exonérés, tout comme certaines prestations de services liées aux exportations et les services de transport de fret[26]Source : GIB — Régime de TVA des services et des transports en zone franche ;
- droits de douane — les marchandises entrant, stockées ou sortant d’une zone franche peuvent bénéficier de régimes douaniers préférentiels[27]Source : Ministère du Commerce — Avantages fiscaux et autres privilèges des zones franches.
Pour exercer une activité dans une zone franche turque, une personne physique ou une société doit obtenir une licence d’activité (Faaliyet Ruhsatı) auprès de la Direction générale des zones franches du ministère du Commerce[28]Source : Ministère du Commerce — Procédure de demande de licence d’activité. Selon la zone concernée, la licence peut couvrir la fabrication, le négoce, l’entreposage, la logistique, l’assemblage et le conditionnement, le développement de logiciels ainsi que d’autres prestations de services.
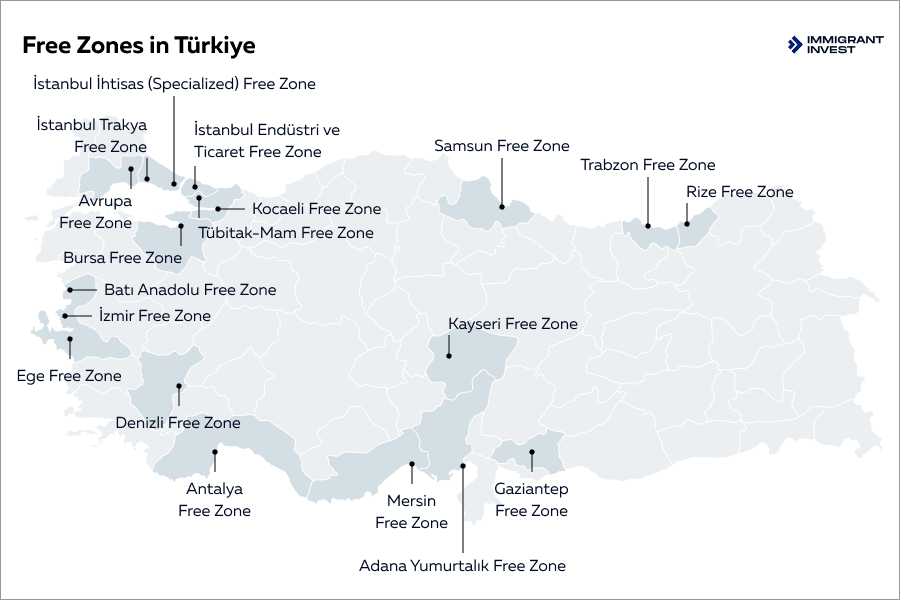
Les zones franches sont situées à proximité des grands ports turcs sur la mer Noire, la mer Égée et la mer Méditerranée. Cet emplacement stratégique permet un accès rapide aux grands axes du commerce international[25]Source : Ministère du Commerce — 19 zones franches opérationnelles en Turquie
Taxe foncière et impôts immobiliers en Turquie
Les acquéreurs, propriétaires, bailleurs et vendeurs de biens immobiliers en Turquie sont soumis à différents impôts et taxes. Chacun possède sa propre assiette fiscale : pour certains, il s’agit du prix de vente, pour d’autres, de la valeur fiscale du bien.
Achat d’un bien immobilier
L’acquéreur règle les droits de mutation immobilière (transfert de titre de propriété) ainsi que la redevance du registre foncier. Selon la nature de la transaction, la TVA et le droit de timbre peuvent également s’appliquer.
Les droits de mutation immobilière s’élèvent à 4 % du prix de vente, répartis à parts égales : 2 % payés par l’acheteur et 2 % par le vendeur. Le prix de vente déclaré pour le calcul des droits ne peut être inférieur à la valeur fiscale du bien.
La TVA s’applique principalement lors d’achats auprès de promoteurs immobiliers. Le taux varie selon la typologie du bien, la date du permis de construire et la nature du projet.
Pour les logements dont le permis de construire a été délivré après le 1er avril 2022 :
- un taux de 10 % s’applique à la fraction de surface nette inférieure ou égale à 150 m² ;
- un taux de 20 % s’applique à la fraction excédant 150 m² ;
- un taux de 1 % s’applique dans certains cas particuliers, tels que les projets de rénovation urbaine et certaines transactions soumises à des dispositions transitoires.
Pour les permis de construire antérieurs, des règles transitoires s’appliquent et le taux dépend de la municipalité, de la catégorie de construction et de la valeur du terrain.
Les locaux commerciaux sont soumis au taux standard de 20 %[29]Source : GIB — Taux de TVA actuels et règles transitoires pour l’immobilier résidentiel.
Exonération de TVA pour les acquéreurs étrangers. Les ressortissants étrangers et les citoyens turcs résidant à l’étranger ne paient pas de TVA lors du premier achat d’un logement ou d’un local professionnel s’ils effectuent le paiement au moyen de devises étrangères introduites en Turquie. Au moins 50 % du prix doit être transféré avant l’émission de la facture, et le solde dans les délais légaux.
L’acquéreur doit conserver le bien pendant au moins 3 ans. En cas de revente prématurée, la TVA exonérée devient exigible, assortie d’intérêts de retard[30]Source : GIB — Communiqué général TVA 2026 — TVA résidentielle et exonération pour acquéreurs étrangers.
Droit de timbre. Le transfert de propriété au registre foncier n’est pas soumis au droit de timbre, mais les compromis et promesses de vente écrits peuvent l’être.
Le taux général applicable aux contrats prévoyant un montant déterminé est de 0,948 %. Les promesses de vente notariées et certains contrats de vente en l’état futur d’achèvement sont imposés au taux de 0 %[31]Source : GIB — Taux du droit de timbre.
Redevance Döner Sermaye. La Direction générale du registre foncier et du cadastre perçoit cette redevance de service selon un barème annuel.
Détention d’un bien immobilier
Le taux annuel de la taxe foncière dépend du type de bien et de sa localisation dans ou hors des limites d’une municipalité métropolitaine[32]Source : GIB — Taux de la taxe foncière.
La Turquie compte 30 municipalités métropolitaines, incluant Istanbul, Ankara, Izmir, Antalya et Muğla. Chacune couvre l’ensemble de sa province administrative, de sorte que les villes balnéaires telles qu’Alanya et Bodrum sont également soumises à des taux plus élevés[33]Source : Mevzuat — Loi n° 5216 sur les municipalités métropolitaines.
Taux d’imposition foncière annuelle en Turquie

Impôt sur les revenus locatifs. Les personnes physiques ne paient aucun impôt sur les revenus locatifs résidentiels jusqu’à 58 000 TRY par an.
Pour les revenus locatifs commerciaux, le seuil de déclaration dépend du prélèvement d’une retenue à la source :
- 400 000 TRY de loyer brut si une retenue à la source a été effectuée ;
- 22 000 TRY si aucune retenue n’a été effectuée et que le revenu n’est pas exonéré.
Les revenus excédant l’abattement et les déductions sont imposés aux taux progressifs de 15 à 40 %. Une société intègre les revenus locatifs dans son résultat imposable et s’acquitte de l’impôt sur les sociétés au taux de 25 %[34]Source : GIB — Seuils 2026 applicables aux revenus locatifs.
Taxe sur les logements de grande valeur. Les propriétaires de logements dont la valeur fiscale dépasse 17 711 000 TRY sont redevables d’une taxe annuelle selon des taux progressifs :
- 0,3 % sur la tranche de valeur comprise entre 17 711 000 et 26 567 000 TRY ;
- 0,6 % de 26 567 000 à 35 425 000 TRY ;
- 1 % sur la fraction supérieure à 35 425 000 TRY.
Chaque taux ne s’applique qu’à la tranche de valeur correspondante et non à la valeur totale du bien[35]Source : GIB — Seuils et taux 2026 de la taxe sur les logements de grande valeur.
Vente d’un bien immobilier
Une personne physique qui revend un bien immobilier dans un délai de 5 ans suivant son acquisition est soumise à l’impôt sur le revenu au titre de la plus-value réalisée. La plus-value se calcule comme suit : prix de vente − prix d’achat indexé − frais de vente et taxes.
Le prix d’acquisition est réévalué selon l’indice des prix à la consommation industrielle (Yİ-ÜFE) si cet indice a progressé d’au moins 10 % sur la période de détention.
La première tranche de 150 000 TRY de plus-value est exonérée d’impôt. Le surplus est imposé aux taux progressifs de 15 à 40 %. Une société intègre la plus-value dans son bénéfice imposable et s’acquitte de l’impôt sur les sociétés au taux de 25 %.
Exemples de biens immobiliers en Turquie

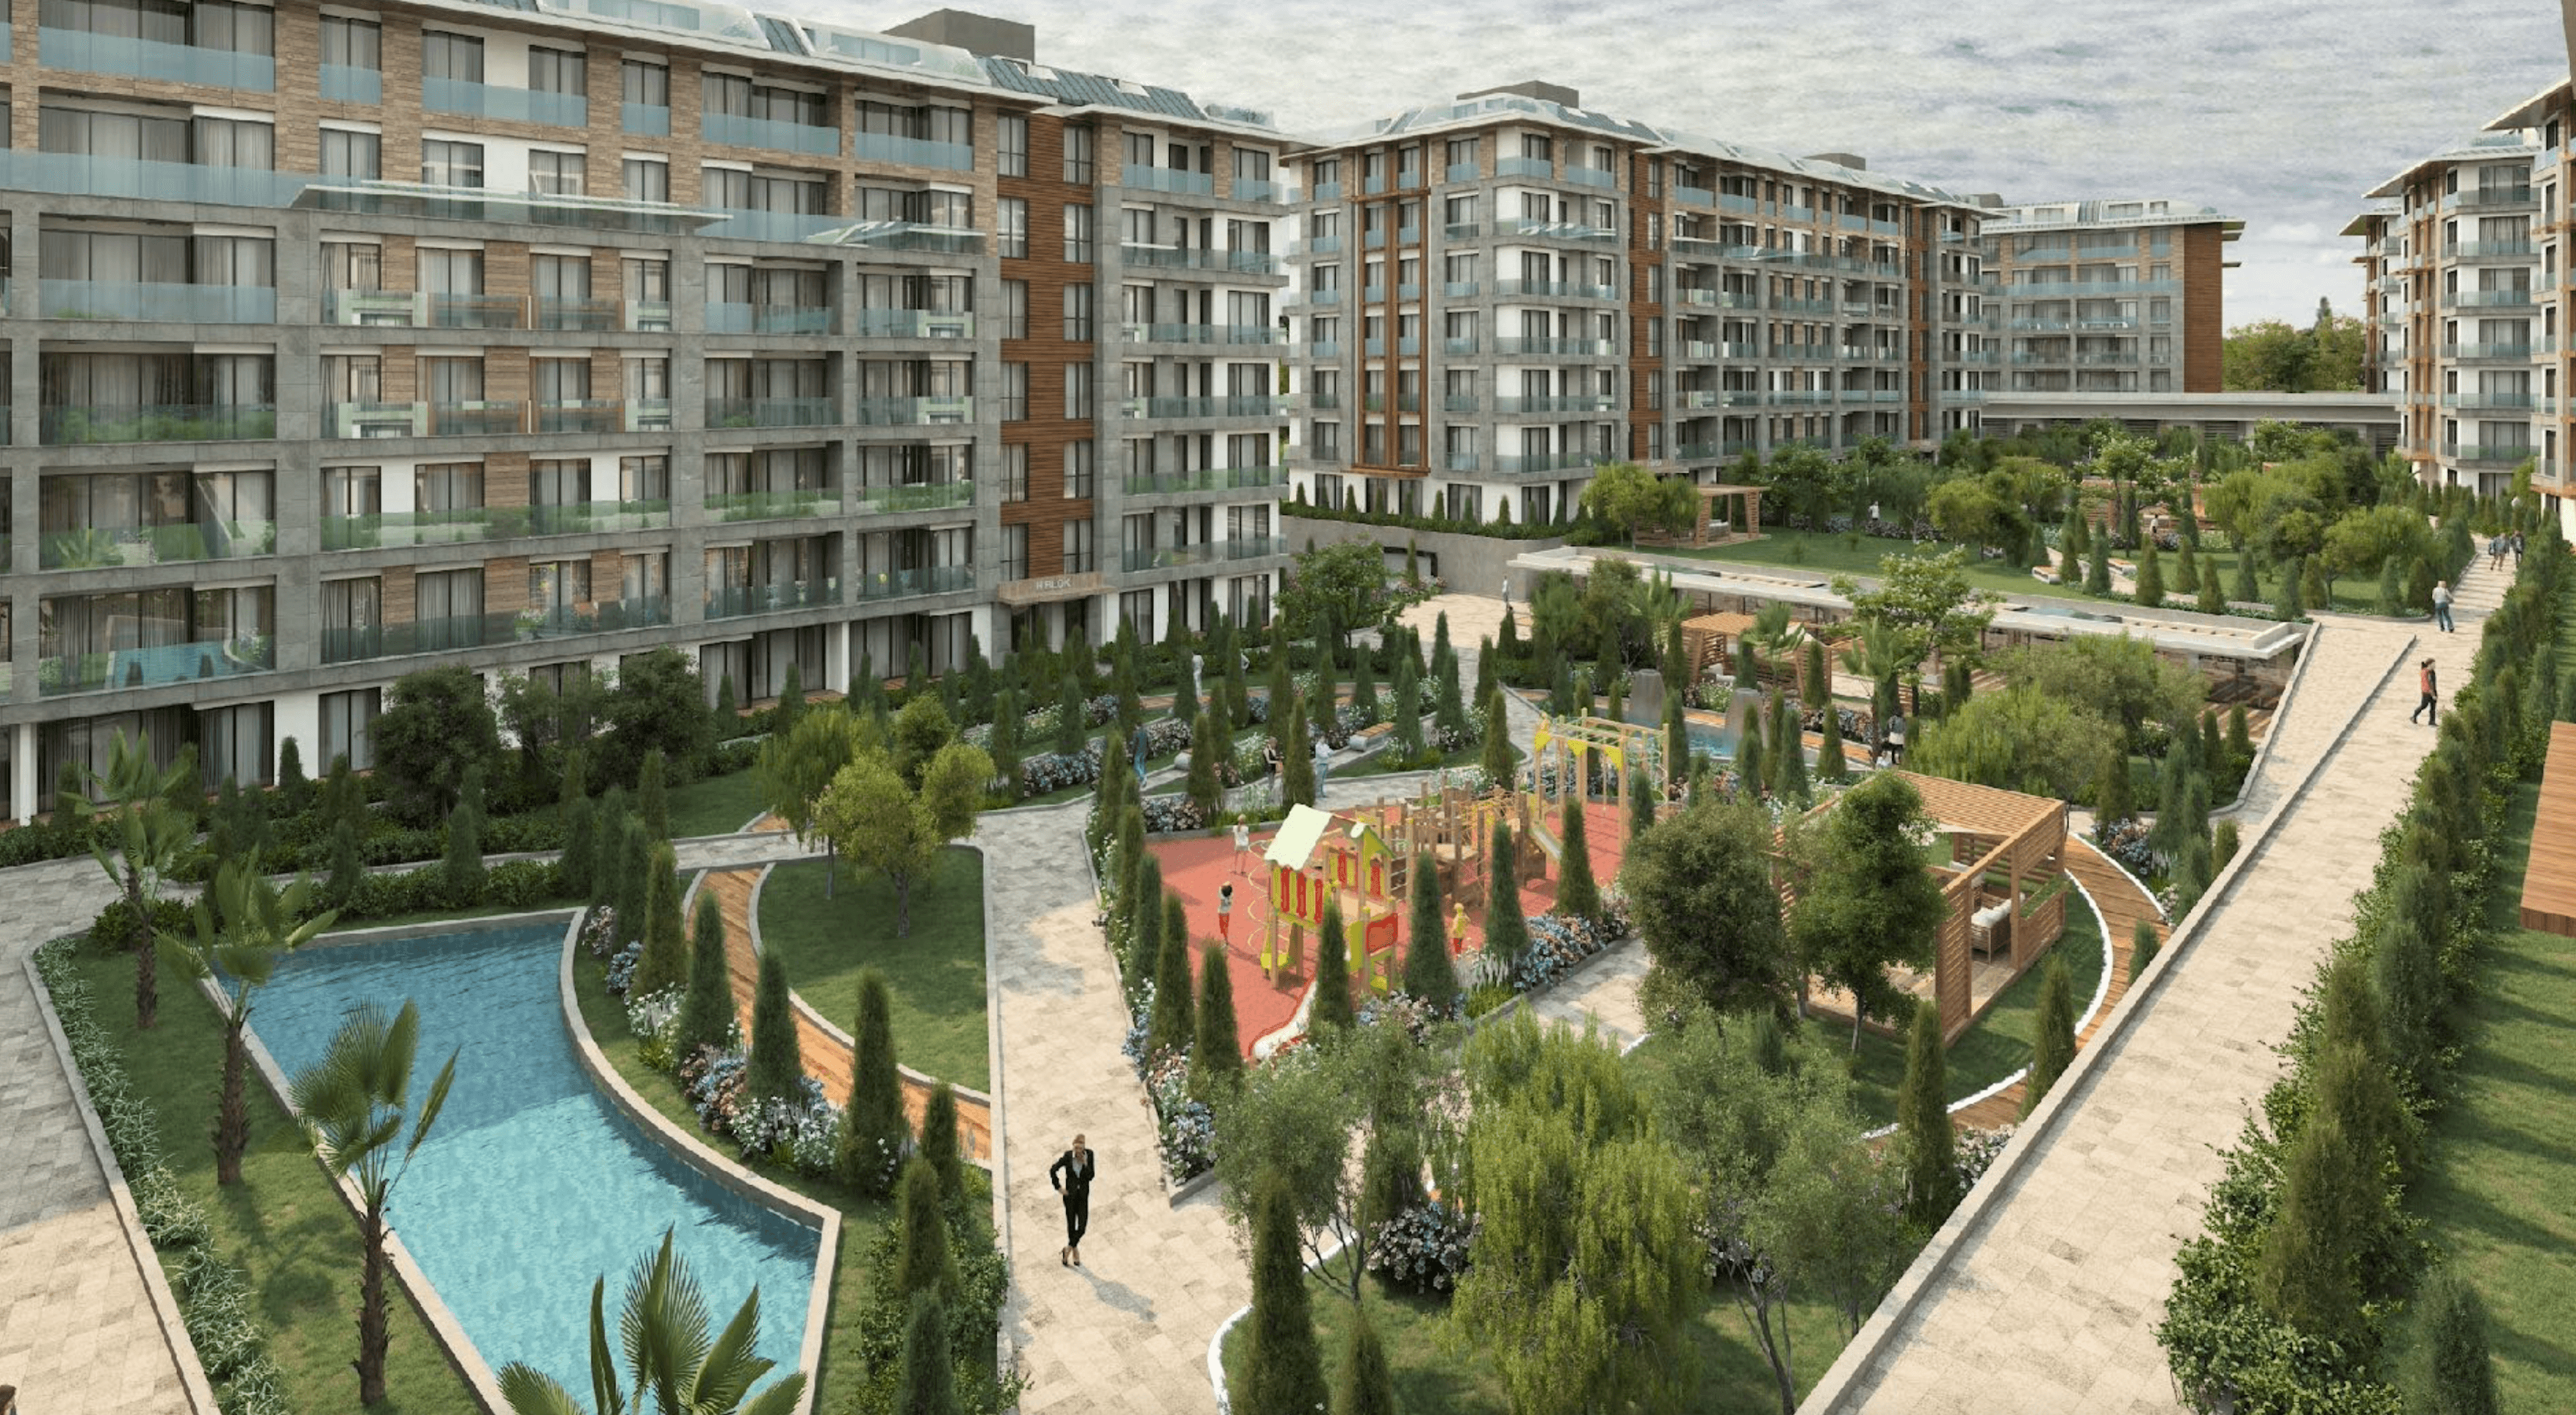
Turquie, Istanbul
420 000 $US+
Elegant apartments, Beylikduzu, Istanbul
 177 m²
 3
 1
Turquie, Istanbul
475 000 $US+
Elegant and stylish apartments, Istanbul
149 m²3 2 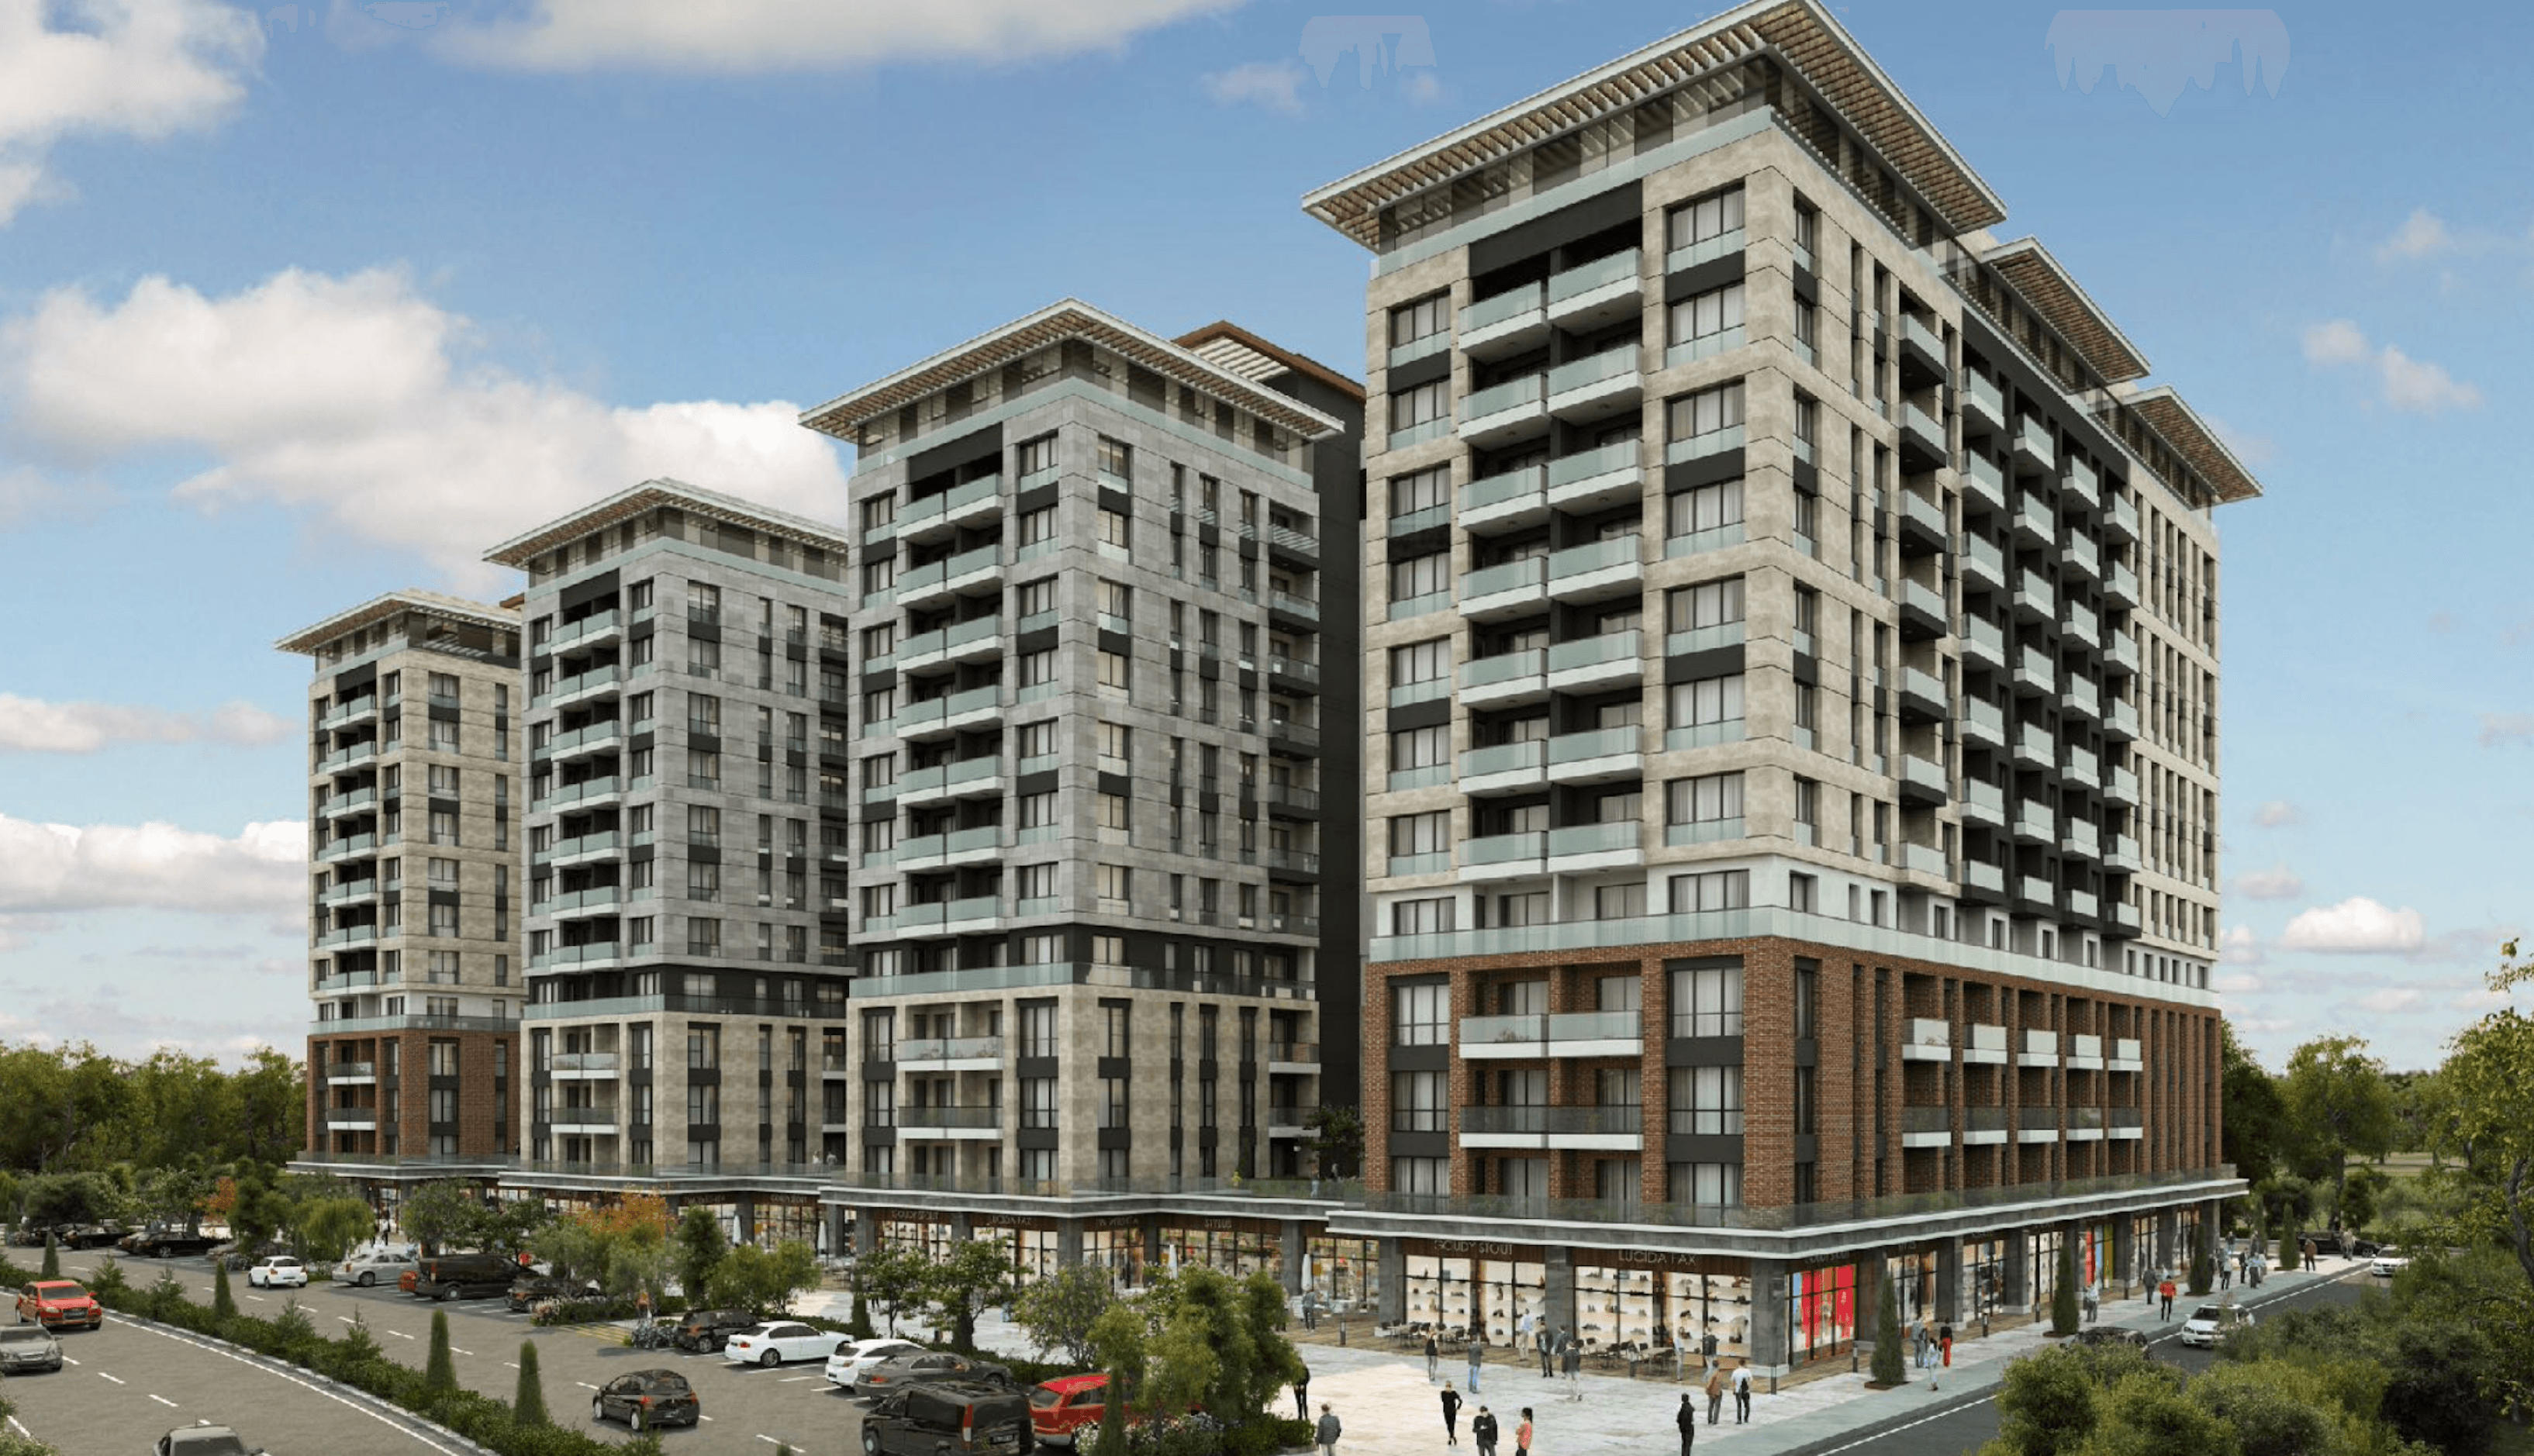
Turquie, Istanbul
455 000 $US+
Cosy apartments, Zeytinburnu, Istanbul
53 m²2 3 Comment déclarer et payer ses impôts en Turquie
La plupart des démarches peuvent être effectuées en ligne sur le bureau fiscal numérique (Dijital Vergi Dairesi) de l’administration fiscale turque.
L’année fiscale correspond à l’année civile, du 1er janvier au 31 décembre. Avec une autorisation, une entreprise peut utiliser un exercice comptable particulier.
S’immatriculer auprès des autorités fiscales turques
Un ressortissant étranger demande un numéro d’identification fiscale virtuel sur le portail du bureau fiscal numérique. La demande nécessite un passeport, des coordonnées de contact et une adresse.
Les personnes physiques exerçant une activité commerciale ou une profession libérale, ainsi que les sociétés, s’immatriculent également pour les impôts applicables à leur activité. Cela concerne aussi les sociétés non résidentes opérant via un établissement stable ou un représentant permanent en Turquie[36]Source : GIB — Bureau fiscal numérique — numéro d’identification fiscale virtuel pour les étrangers.
Un ressortissant étranger demande un numéro d’identification fiscale virtuel sur le portail du bureau fiscal numérique. La demande nécessite un passeport, des coordonnées de contact et une adresse.
Les personnes physiques exerçant une activité commerciale ou une profession libérale, ainsi que les sociétés, s’immatriculent également pour les impôts applicables à leur activité. Cela concerne aussi les sociétés non résidentes opérant via un établissement stable ou un représentant permanent en Turquie[36]Source : GIB — Bureau fiscal numérique — numéro d’identification fiscale virtuel pour les étrangers.
Payer l’impôt provisoire au cours de l’année
Les personnes physiques réalisant des bénéfices commerciaux ou des revenus de professions non commerciales versent un impôt sur le revenu provisoire au taux de 15 % de leur résultat imposable provisoire. Les sociétés s’acquittent de l’impôt provisoire sur les sociétés, généralement au taux standard de 25 %[37]Source : GIB — Taux d’imposition provisoires 2026.
L’impôt provisoire constitue un acompte sur l’impôt annuel. Il est déclaré et payé trois fois par an, le calcul reprenant chaque fois à compter du 1er janvier :
- au 17 mai au plus tard, le contribuable déclare ses revenus de janvier à mars et s’acquitte de l’impôt correspondant ;
- au 17 août au plus tard, il déclare ses revenus de janvier à juin. L’impôt est calculé sur l’ensemble du semestre, puis le montant versé en mai est déduit, de sorte que seule la différence est due ;
- au 17 novembre au plus tard, il déclare ses revenus de janvier à septembre. L’impôt est calculé sur les 9 mois cumulés, et les acomptes réglés en mai et en août sont déduits.
Les revenus d’octobre à décembre ne sont pas couverts par l’impôt provisoire. Ils sont intégrés dans la déclaration annuelle, où l’ensemble des acomptes versés pendant l’année vient s’imputer sur l’impôt final.
Les salariés ne sont pas concernés par cette étape : leur employeur prélève l’impôt sur le revenu à la source directement sur leur bulletin de paie.
Les personnes physiques réalisant des bénéfices commerciaux ou des revenus de professions non commerciales versent un impôt sur le revenu provisoire au taux de 15 % de leur résultat imposable provisoire. Les sociétés s’acquittent de l’impôt provisoire sur les sociétés, généralement au taux standard de 25 %[37]Source : GIB — Taux d’imposition provisoires 2026.
L’impôt provisoire constitue un acompte sur l’impôt annuel. Il est déclaré et payé trois fois par an, le calcul reprenant chaque fois à compter du 1er janvier :
- au 17 mai au plus tard, le contribuable déclare ses revenus de janvier à mars et s’acquitte de l’impôt correspondant ;
- au 17 août au plus tard, il déclare ses revenus de janvier à juin. L’impôt est calculé sur l’ensemble du semestre, puis le montant versé en mai est déduit, de sorte que seule la différence est due ;
- au 17 novembre au plus tard, il déclare ses revenus de janvier à septembre. L’impôt est calculé sur les 9 mois cumulés, et les acomptes réglés en mai et en août sont déduits.
Les revenus d’octobre à décembre ne sont pas couverts par l’impôt provisoire. Ils sont intégrés dans la déclaration annuelle, où l’ensemble des acomptes versés pendant l’année vient s’imputer sur l’impôt final.
Les salariés ne sont pas concernés par cette étape : leur employeur prélève l’impôt sur le revenu à la source directement sur leur bulletin de paie.
Déposer la déclaration annuelle
L’impôt provisoire payé pendant l’année s’impute sur le montant d’impôt dû au titre de la déclaration annuelle.
Les personnes physiques déposent leur déclaration entre le 1er et le 31 mars de l’année suivante. L’obligation de déclaration pour un salarié dépend du montant et de la nature de ses revenus[38]Source : GIB — Calendrier 2026 de déclaration et de paiement de l’impôt sur le revenu des personnes physiques.
Les sociétés dont l’exercice coïncide avec l’année civile déposent leur déclaration entre le 1er et le 30 avril de l’année suivante. Les entreprises ayant un exercice comptable décalé déposent leur déclaration au plus tard le dernier jour du 4e mois suivant la clôture de l’exercice.
L’impôt provisoire payé pendant l’année s’impute sur le montant d’impôt dû au titre de la déclaration annuelle.
Les personnes physiques déposent leur déclaration entre le 1er et le 31 mars de l’année suivante. L’obligation de déclaration pour un salarié dépend du montant et de la nature de ses revenus[38]Source : GIB — Calendrier 2026 de déclaration et de paiement de l’impôt sur le revenu des personnes physiques.
Les sociétés dont l’exercice coïncide avec l’année civile déposent leur déclaration entre le 1er et le 30 avril de l’année suivante. Les entreprises ayant un exercice comptable décalé déposent leur déclaration au plus tard le dernier jour du 4e mois suivant la clôture de l’exercice.
Payer l’impôt
Les personnes physiques s’acquittent de leur impôt en deux versements égaux : le premier au plus tard le 31 mars et le second au plus tard le 31 juillet. Une personne physique tenue de déposer une déclaration en raison de son départ définitif de Turquie doit déclarer ses revenus et régler l’impôt dans les 15 jours précédant son départ.
Les sociétés doivent s’acquitter de l’impôt au plus tard à la date limite de dépôt de leur déclaration annuelle.
Les personnes physiques s’acquittent de leur impôt en deux versements égaux : le premier au plus tard le 31 mars et le second au plus tard le 31 juillet. Une personne physique tenue de déposer une déclaration en raison de son départ définitif de Turquie doit déclarer ses revenus et régler l’impôt dans les 15 jours précédant son départ.
Les sociétés doivent s’acquitter de l’impôt au plus tard à la date limite de dépôt de leur déclaration annuelle.
Comment éviter la double imposition et ne pas payer d’impôts dans deux pays
La Turquie a conclu 93 conventions de double imposition actuellement en vigueur[39]Source : GIB — Conventions de double imposition en vigueur. Ces accords empêchent qu’un même revenu soit imposé deux fois dans des pays différents.
Une convention peut néanmoins autoriser à la fois la Turquie et l’autre pays à imposer certains types de revenus. Dans ce cas, la double imposition est éliminée de l’une des manières suivantes :
- le pays de résidence impute l’impôt payé dans l’autre pays, y compris l’impôt retenu à la source ;
- l’un des pays exonère le revenu d’impôt ;
- une autre méthode prévue par la convention s’applique.
Les conventions plafonnent également la retenue à la source que le pays de provenance des revenus peut prélever sur les dividendes, intérêts et redevances.
Le mécanisme d’élimination applicable dépend de la convention spécifique, du statut de résidence du contribuable et du type de revenu.
Pays ayant conclu une convention fiscale prévenant la double imposition avec la Turquie
- Albanie
- Algérie
- Argentine
- Australie
- Autriche
- Azerbaïdjan
- Bahreïn
- Bangladesh
- Biélorussie
- Belgique
- Bosnie-Herzégovine
- Brésil
- Bulgarie
- Cambodge
- Canada
- Tchad
- Chine
- Croatie
- République tchèque
- Danemark
- Égypte
- Estonie
- Éthiopie
- Finlande
- France
- Gambie
- Géorgie
- Allemagne
- Grèce
- Hongrie
- Inde
- Indonésie
- Iran
- Irlande
- Israël
- Italie
- Japon
- Jordanie
- Kazakhstan
- Kosovo
- Koweït
- Kirghizistan
- Lettonie
- Liban
- Lituanie
- Luxembourg
- Malaisie
- Malte
- Mexique
- Moldavie
- Mongolie
- Monténégro
- Maroc
- Pays-Bas
- Nouvelle-Zélande
- Macédoine du Nord
- Norvège
- Oman
- Pakistan
- Philippines
- Pologne
- Portugal
- Qatar
- Roumanie
- Russie
- Rwanda
- Arabie saoudite
- Serbie
- Sierra Leone
- Singapour
- Slovaquie
- Slovénie
- Afrique du Sud
- Corée du Sud
- Espagne
- Sri Lanka
- Soudan
- Suède
- Suisse
- Syrie
- Tadjikistan
- Thaïlande
- Tunisie
- République turque de Chypre du Nord
- Turkménistan
- Ukraine
- Émirats arabes unis
- Royaume-Uni
- États-Unis
- Ouzbékistan
- Venezuela
- Viêt Nam
- Yémen
Comment vivre légalement en Turquie pour devenir contribuable du pays
Un ressortissant étranger peut séjourner en Turquie sous couvert d’un visa ou d’une exemption de visa jusqu’à 90 jours par période de 180 jours. Les règles exactes dépendent de sa nationalité et du type de visa.
Pour séjourner plus longtemps, il doit obtenir un permis de séjour ou disposer d’un autre fondement légal, tel qu’un permis de travail, le statut de résident de longue durée ou la nationalité turque. Néanmoins, aucun de ces titres ne confère automatiquement la qualité de résident fiscal en Turquie. La résidence fiscale dépend du domicile effectif ou d’un séjour continu en Turquie supérieur à 6 mois au cours d’une année civile.
Les options d’investissement pour obtenir la citoyenneté turque comprennent :
- l’acquisition immobilière — un bien d’une valeur minimale de 400 000 $ pouvant être revendu après 3 ans ;
- l’apport au capital fixe d’une entreprise — au moins 500 000 $ ;
- le dépôt bancaire — au moins 500 000 $, conservés dans une banque en Turquie pendant 3 ans ;
- l’achat d’obligations d’État — au moins 500 000 $, détenues pendant 3 ans ;
- la souscription de parts de fonds — au moins 500 000 $ en parts de fonds d’investissement immobilier ou de capital-risque, conservées pendant 3 ans.
Le conjoint du demandeur et ses enfants mineurs peuvent obtenir la citoyenneté dans le cadre de la même procédure.
Le délai d’obtention de la citoyenneté par investissement est de 8 mois et plus et ne requiert aucune obligation de résidence préalable ou postérieure.
L’essentiel à retenir sur la fiscalité en Turquie
- Les résidents fiscaux paient l’impôt sur leur revenu mondial, tandis que les non-résidents ne sont imposés que sur leurs revenus de source turque. Une personne devient résidente fiscale en établissant son domicile en Turquie ou en y séjournant plus de 6 mois au cours d’une année civile.
- L’impôt sur le revenu des personnes physiques est progressif, de 15 à 40 %.
- Les étrangers qui deviennent résidents fiscaux après 3 ans de non-résidence sont exonérés d’impôt turc sur leurs revenus de source étrangère pendant 20 ans. Durant cette période, les droits de succession et de donation sont réduits à 1 %.
- Le taux standard de l’impôt sur les sociétés est de 25 %. Les entreprises industrielles et exportatrices bénéficient de taux réduits de 9 à 12,5 %. Une entreprise implantée en zone franche n’obtient d’avantages fiscaux que pour des activités spécifiques.
- Le taux standard de TVA est de 20 %, avec des taux réduits de 10 % et 1 %.
- Lors de l’achat d’un bien immobilier, l’acheteur et le vendeur s’acquittent chacun d’un droit de mutation de 2 %. Les propriétaires paient une taxe foncière annuelle de 0,1 à 0,6 %. Un acquéreur étranger peut bénéficier d’une exonération de TVA sur un bien neuf en réglant en devises étrangères et en conservant le bien pendant 3 ans.
- La Turquie a conclu des conventions de double imposition avec 93 pays.
- La citoyenneté turque par investissement s’obtient à partir de 400 000 $ dans l’immobilier ou 500 000 $ dans d’autres options. Le délai d’obtention est de 8 mois et plus, sans exigence de résidence physique.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise internationale de 15 ans — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance