Antigua-et-Barbuda possède l’un des systèmes fiscaux les plus attractifs au monde. Il n’existe aucun impôt sur la fortune, sur les successions ou sur les plus-values au titre du revenu mondial.
Les sociétés commerciales internationales (IBC) bénéficient de congés fiscaux sur l’impôt sur le revenu et sont exonérées de droits de douane.
Découvrez en détail les principaux impôts à Antigua-et-Barbuda ainsi que les taxes payées par les propriétaires, acheteurs et vendeurs de biens immobiliers. Examinez de plus près la taxe sur les ventes et découvrez les risques liés à la double imposition.
Qui paie des impôts à Antigua-et-Barbuda ?
Les taux d’imposition dépendent de la résidence fiscale des contribuables.
Les personnes physiques deviennent résidents fiscaux d’Antigua-et-Barbuda si elles :
-
résident légalement dans le pays pendant au moins 183 jours par an ;
-
disposent d’une adresse enregistrée ;
-
exercent des activités sociales, économiques ou culturelles à Antigua-et-Barbuda.
Séjourner légalement à Antigua-et-Barbuda pendant plus de 183 jours est possible si vous possédez un permis de séjour ou la citoyenneté.
Les étrangers peuvent obtenir la citoyenneté d’Antigua-et-Barbuda par investissement dans l’économie du pays. Le montant minimum d’investissement est de 100 000 $. Les investisseurs peuvent choisir l’une des quatre options : contributions à un fonds d’État ou universitaire, achats immobiliers ou investissements commerciaux.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
Le passeport d’Antigua-et-Barbuda ne fait pas automatiquement de son titulaire un résident fiscal. Pour le devenir, un citoyen doit vivre dans le pays pendant plus de 183 jours par an.
Les personnes morales deviennent résidents fiscaux si elles sont immatriculées et gérées à Antigua-et-Barbuda.
Les non-résidents peuvent être des personnes physiques ou morales. Ils paient des impôts à Antigua-et-Barbuda s’ils possèdent des sources de revenus dans le pays.
La perception des impôts et la mise en œuvre de la loi sur la procédure et l’administration fiscales (Tax Administration and Procedure Act) relèvent de la responsabilité de la direction des impôts directs (Inland Revenue Department ou IRD) du ministère des Finances d’Antigua-et-Barbuda.
L’IRD prélève des impôts sur :
-
les personnes physiques,
-
les trusts,
-
les sociétés et sociétés de personnes,
-
les entreprises,
-
les entreprises publiques,
-
et le conseil de Barbuda.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la citoyenneté d’Antigua-et-Barbuda
Avantages fiscaux à Antigua-et-Barbuda
Les résidents fiscaux d’Antigua-et-Barbuda ne paient pas d’impôts sur la fortune, les successions et les plus-values. Par exemple, le taux de l’impôt sur le revenu peut atteindre 45 % en Allemagne et au Royaume-Uni. Au Canada, les résidents fiscaux paient 29 % d’impôt sur le revenu.
L’impôt est prélevé sur l’achat de biens immobiliers et de terrains. Les étrangers qui achètent un bien immobilier dans le pays paient des droits de licence. Cependant, les investisseurs étrangers qui obtiennent la citoyenneté d’Antigua-et-Barbuda par investissement en sont exonérés.
Il existe un taux forfaitaire d’impôt sur les sociétés de 25 %. Un taux réduit d’impôt sur les sociétés de 10 % est fixé pour les banques commerciales, les sociétés d’assurance, pétrolières et de télécommunications.
L’ABST (Antigua and Barbuda Sales Tax) est un analogue de la TVA, qui est incluse dans le coût des biens et des services. Son taux est fixe à 15 %.
Impôt sur le revenu à Antigua-et-Barbuda
Les revenus des personnes physiques, les dividendes, les redevances, les intérêts, les successions, la fortune et les plus-values ne sont pas imposés pour les résidents d’Antigua-et-Barbuda.
Si des non-résidents perçoivent des dividendes, des intérêts ou des redevances à Antigua-et-Barbuda, ils paient une retenue à la source de 25 %.
Les principaux impôts pour les personnes physiques sont les cotisations sociales ainsi que les taxes et droits immobiliers — lors de la détention, de l’achat et de la vente de biens immobiliers ou de terrains.
Si des personnes physiques vendent des biens ou fournissent des services pour plus de 300 000 EC$ par an (environ 111 000 $), elles doivent s’enregistrer en tant que redevables de la taxe sur les ventes d’Antigua-et-Barbuda (ABST).
Principaux impôts et taxes pour les personnes physiques à Antigua-et-Barbuda
Les résidents fiscaux sont des personnes physiques qui vivent à Antigua-et-Barbuda pendant plus de 183 jours par an.
Les non-résidents sont des personnes physiques qui perçoivent des revenus à Antigua-et-Barbuda.
Impôt sur les sociétés pour les personnes morales à Antigua-et-Barbuda
Le gouvernement d’Antigua-et-Barbuda a mis en œuvre des réformes fiscales au cours des dernières décennies afin de rendre l’environnement économique favorable aux affaires et d’attirer les entreprises et les investisseurs.
Les personnes morales, résidents fiscaux du pays, ne paient pas d’impôts sur les dividendes, intérêts et redevances. Il n’y a pas d’impôts sur les plus-values, la fortune et les successions.
Les principaux impôts pour les personnes morales à Antigua-et-Barbuda sont l’impôt sur les sociétés, la taxe sur les ventes et les taxes sur la détention, l’achat et la vente de biens immobiliers. Les succursales sont imposées de la même manière que les filiales.
L’impôt sur les sociétés, ou impôt sur le revenu des sociétés, est payé par les organisations enregistrées et exerçant leurs activités à Antigua-et-Barbuda. Le taux est fixe à 25 % des revenus de la société.
Les banques paient l’impôt sur les sociétés à un taux réduit de 22,5 %. Pour bénéficier de ce taux réduit, les banques doivent accorder des prêts hypothécaires et maintenir un taux d’intérêt inférieur ou égal à 7 % au cours de l’année.
Les sociétés d’assurance, pétrolières et de télécommunications paient l’impôt sur les sociétés à un taux préférentiel de 10 %.
Si une société est résidente fiscale d’Antigua-et-Barbuda, elle paie l’impôt sur les sociétés sur les bénéfices provenant de toutes les sources dans le monde entier. Les sociétés non-résidentes ne paient l’impôt que sur les bénéfices réalisés à Antigua-et-Barbuda.
La taxe sur les ventes d’Antigua-et-Barbuda (ABST) s’élève à 15 %. Le taux est plus bas pour les services hôteliers et de restauration : 14 %. Certaines activités sont imposées à 0 %, par exemple l’exportation, le ravitaillement alimentaire, l’électricité, le carburant et l’eau à usage domestique.
Les taxes sur l’achat, la détention et la vente de biens immobiliers sont payées par les propriétaires de biens immobiliers résidentiels et commerciaux ou de terrains. Les taux de la taxe foncière sont identiques pour les résidents et non-résidents fiscaux : de 0,1 à 0,5 % de la valeur évaluée du bien.
La retenue à la source de 25 % est prélevée si une société non-résidente perçoit des dividendes, des intérêts ou des redevances de sources situées à Antigua-et-Barbuda. Les sociétés paient cette taxe sur les transferts de fonds vers leurs succursales étrangères.
Les résidents fiscaux sont des sociétés immatriculées ou gérées à Antigua-et-Barbuda.
Les non-résidents sont des sociétés étrangères exerçant leurs activités à Antigua-et-Barbuda.
Principaux impôts et taxes pour les personnes morales à Antigua-et-Barbuda
Taxes foncières pour les acheteurs, vendeurs et propriétaires d’immobiliers
Lors de l’achat, de la vente et de la détention d’un bien immobilier à Antigua-et-Barbuda, les impôts sont calculés en pourcentage de la valeur évaluée du bien.
L’évaluation reflète la valeur marchande du bien au moment de l’achat. Elle est réalisée par un évaluateur agréé lors de la préparation de la vente d’un bien immobilier ou d’un terrain.
Achat. Lors de l’achat d’un bien immobilier résidentiel ou commercial, le futur propriétaire paie :
- un droit de timbre de 2,5 % ;
- une taxe d’assurance de 0,2 % ;
- des droits de licence de propriété foncière de 5 %. Ils sont payés si un non-résident achète une parcelle de terrain. Ces frais ne s’appliquent pas à l’achat immobilier dans le cadre du programme de citoyenneté par investissement.
Plus de 10 000 investisseurs nous font confiance
Trouver le bon investissement immobilier dans les Caraïbes à partir de 200 000 $
Détention. Les propriétaires de biens immobiliers résidentiels ou commerciaux ou de terrains paient une taxe foncière. Le Property Tax Act n° 15 de 2000 fixe les règles de calcul et de paiement de l’impôt.
Les taux de la taxe foncière sont identiques pour les résidents et les non-résidents, qu’il s’agisse de personnes morales ou physiques : de 0,1 à 0,5 % de la valeur évaluée du bien. Le taux exact dépend de l’emplacement du bien.
L’exception concerne les non-résidents étrangers propriétaires de terrains non bâtis. Pour eux, le taux d’imposition est plus élevé et dépend de la durée de détention du terrain : de 10 % à 20 %.
Si un bâtiment se trouve sur un terrain appartenant à un autre propriétaire, le propriétaire du terrain paie la taxe foncière sur le terrain et le propriétaire du bâtiment paie la taxe sur le bâtiment. Le propriétaire du bâtiment et le propriétaire du terrain peuvent signer un accord pour le paiement conjoint de l’impôt par un seul propriétaire. Dans ce cas, le second est exonéré du paiement des impôts.
Si l’ancien propriétaire du bien n’a pas payé ses taxes foncières, le nouveau propriétaire doit les régler lors du transfert de propriété.
La taxe foncière peut être payée en deux versements de 50 %. Le premier versement est effectué avant le 31 mars et le solde est payé au plus tard le 30 juin de l’année au titre de laquelle l’impôt est calculé. Si l’exigibilité du paiement survient après le 31 mars, l’impôt doit être payé au plus tard le 30 juin.
Si l’impôt n’est pas payé pendant plus de 60 jours, une amende de 5 % du montant de l’impôt est facturée. Si l’amende n’est pas payée avant la fin du mois civil suivant la date de comptabilisation, des intérêts de 2 % par mois sont ajoutés au montant total de la dette et de l’amende.
Le tribunal peut décider de compenser légalement les amendes et intérêts accumulés sur les biens du propriétaire. Dans ce cas, le bien peut être saisi et vendu aux enchères.
Vente. Si le propriétaire souhaite vendre une maison ou un appartement à Antigua-et-Barbuda, il ne paie qu’un droit de timbre de 7,5 %. Il n’a pas à payer d’impôt sur les revenus issus de la vente.
Les vendeurs non-résidents paient une taxe sur la plus-value de 5 % de la valeur évaluée du bien.
Exemples de biens immobiliers à Antigua-et-Barbuda
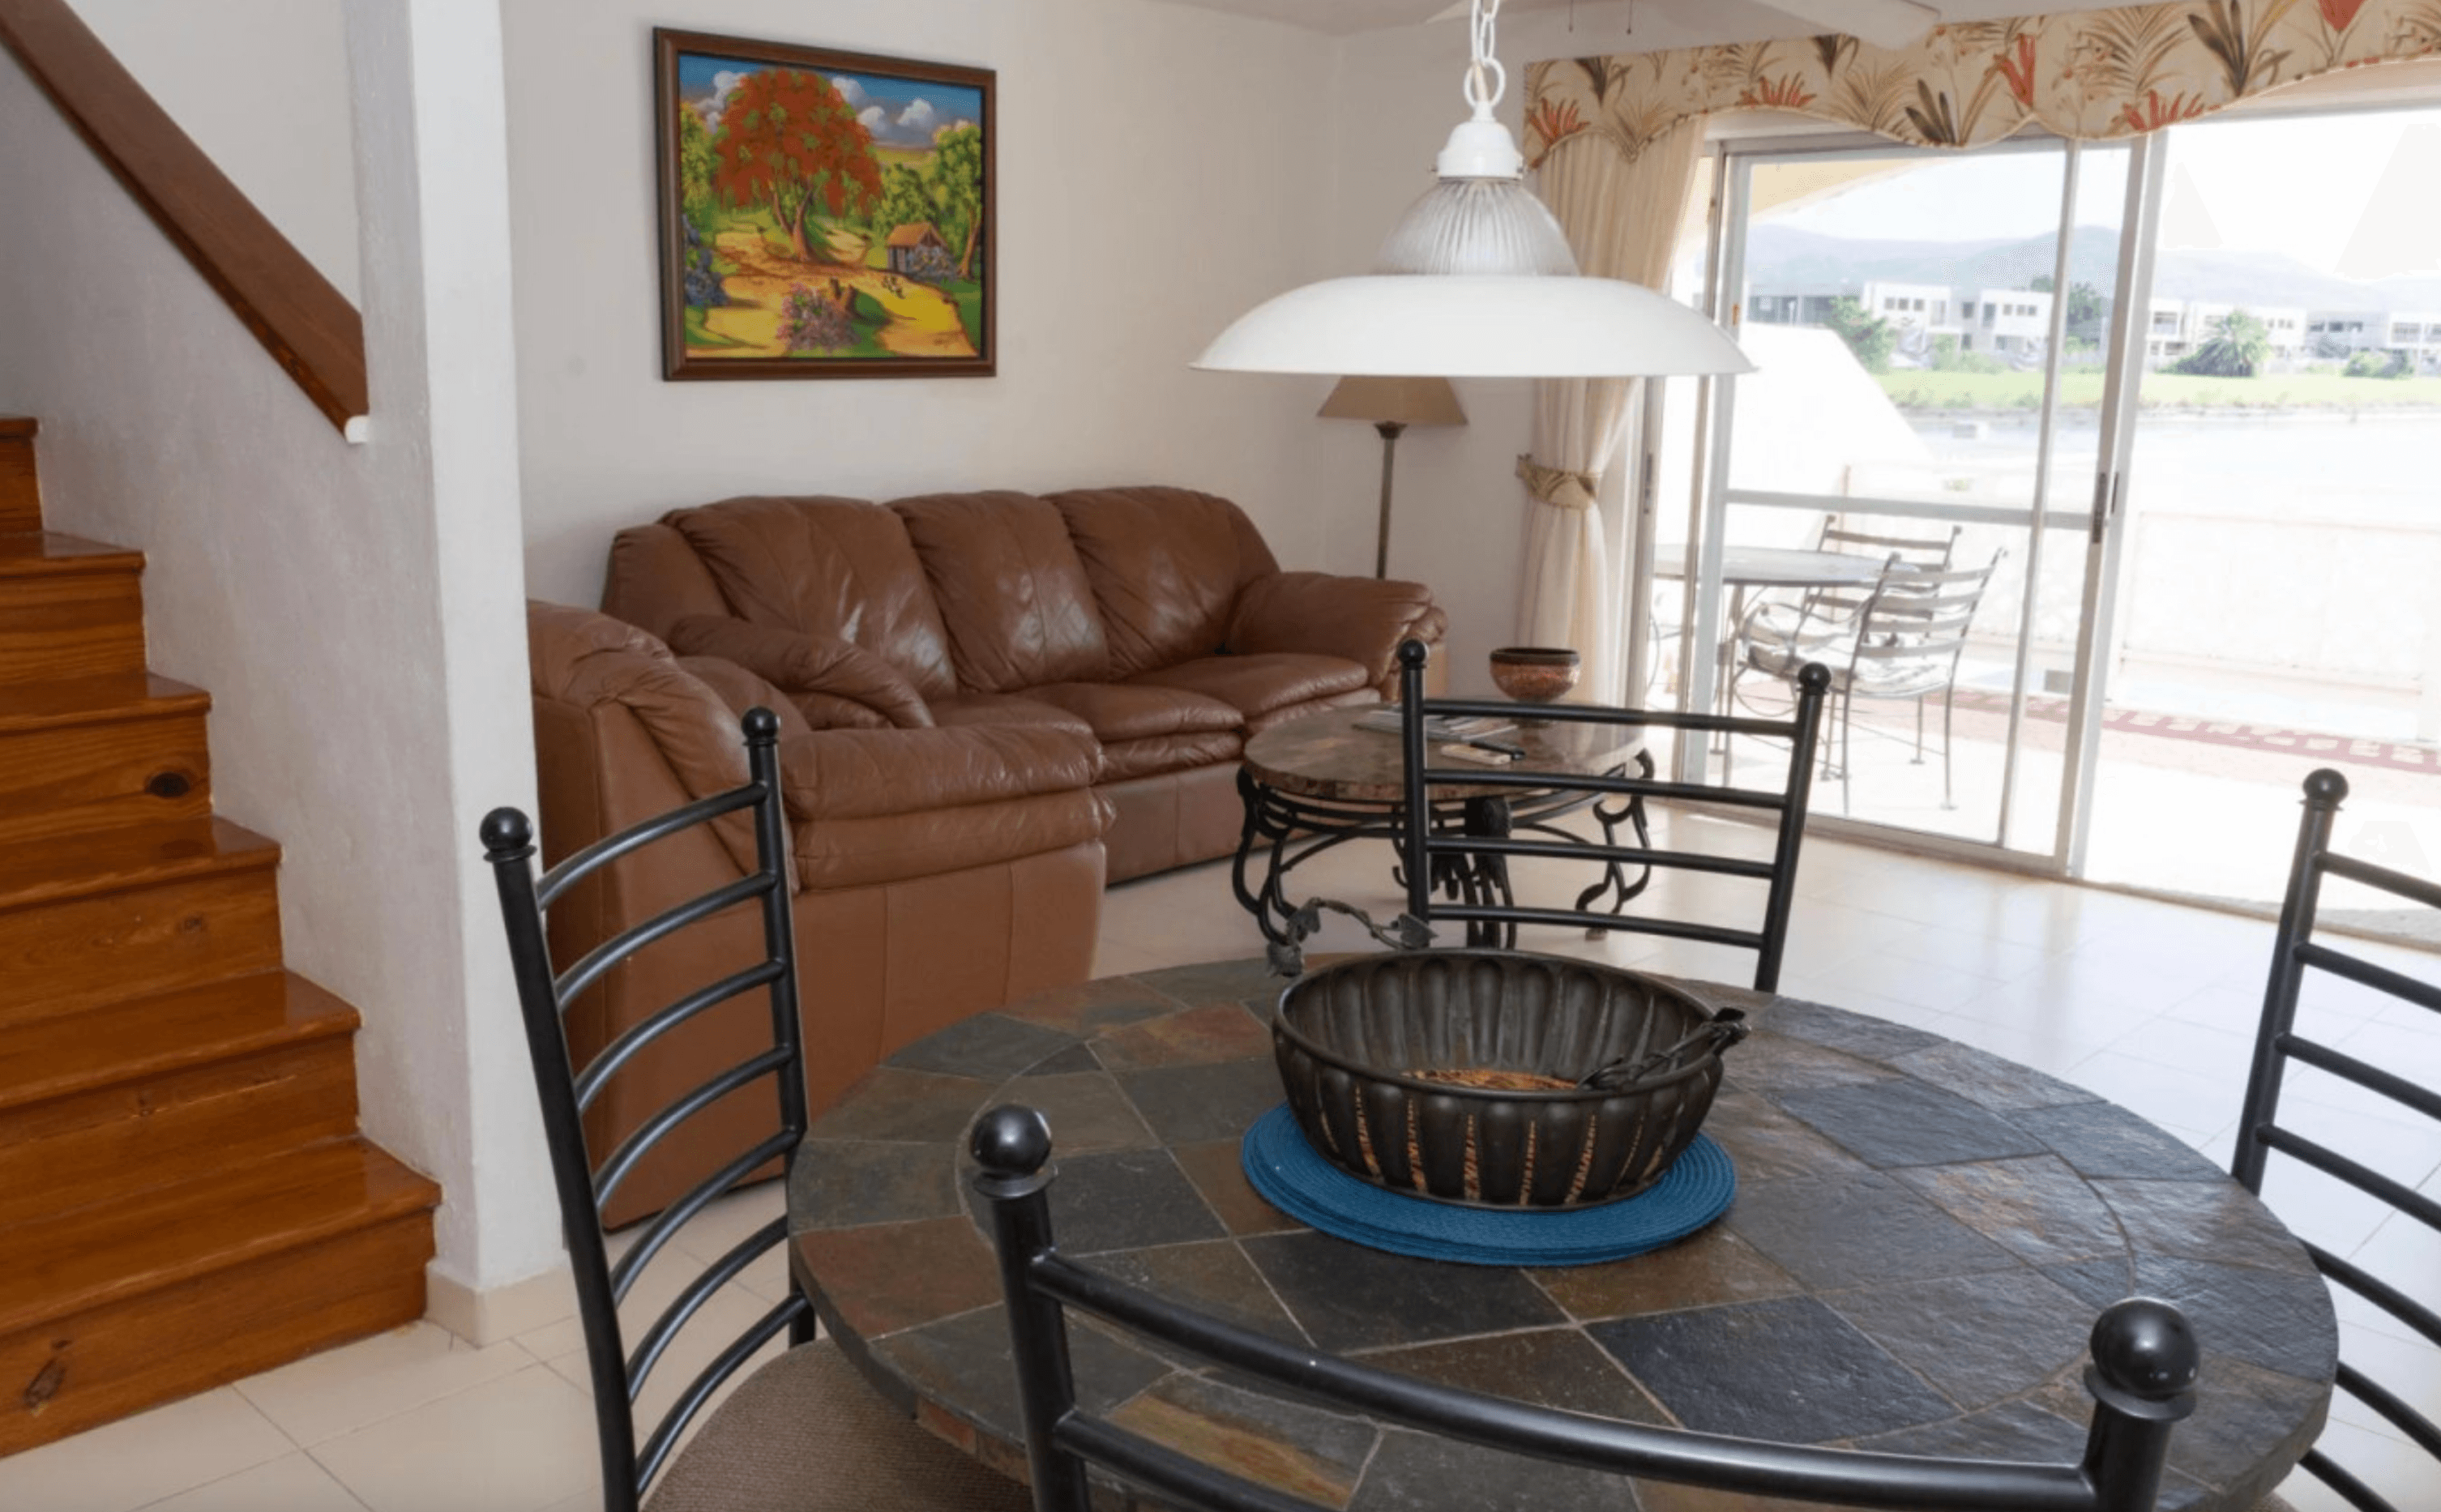

Antigua-et-Barbuda, Jolly Harbour
350 000 $US+
Elegant villa, Jolly Harbour
 100 m²
 2
 3
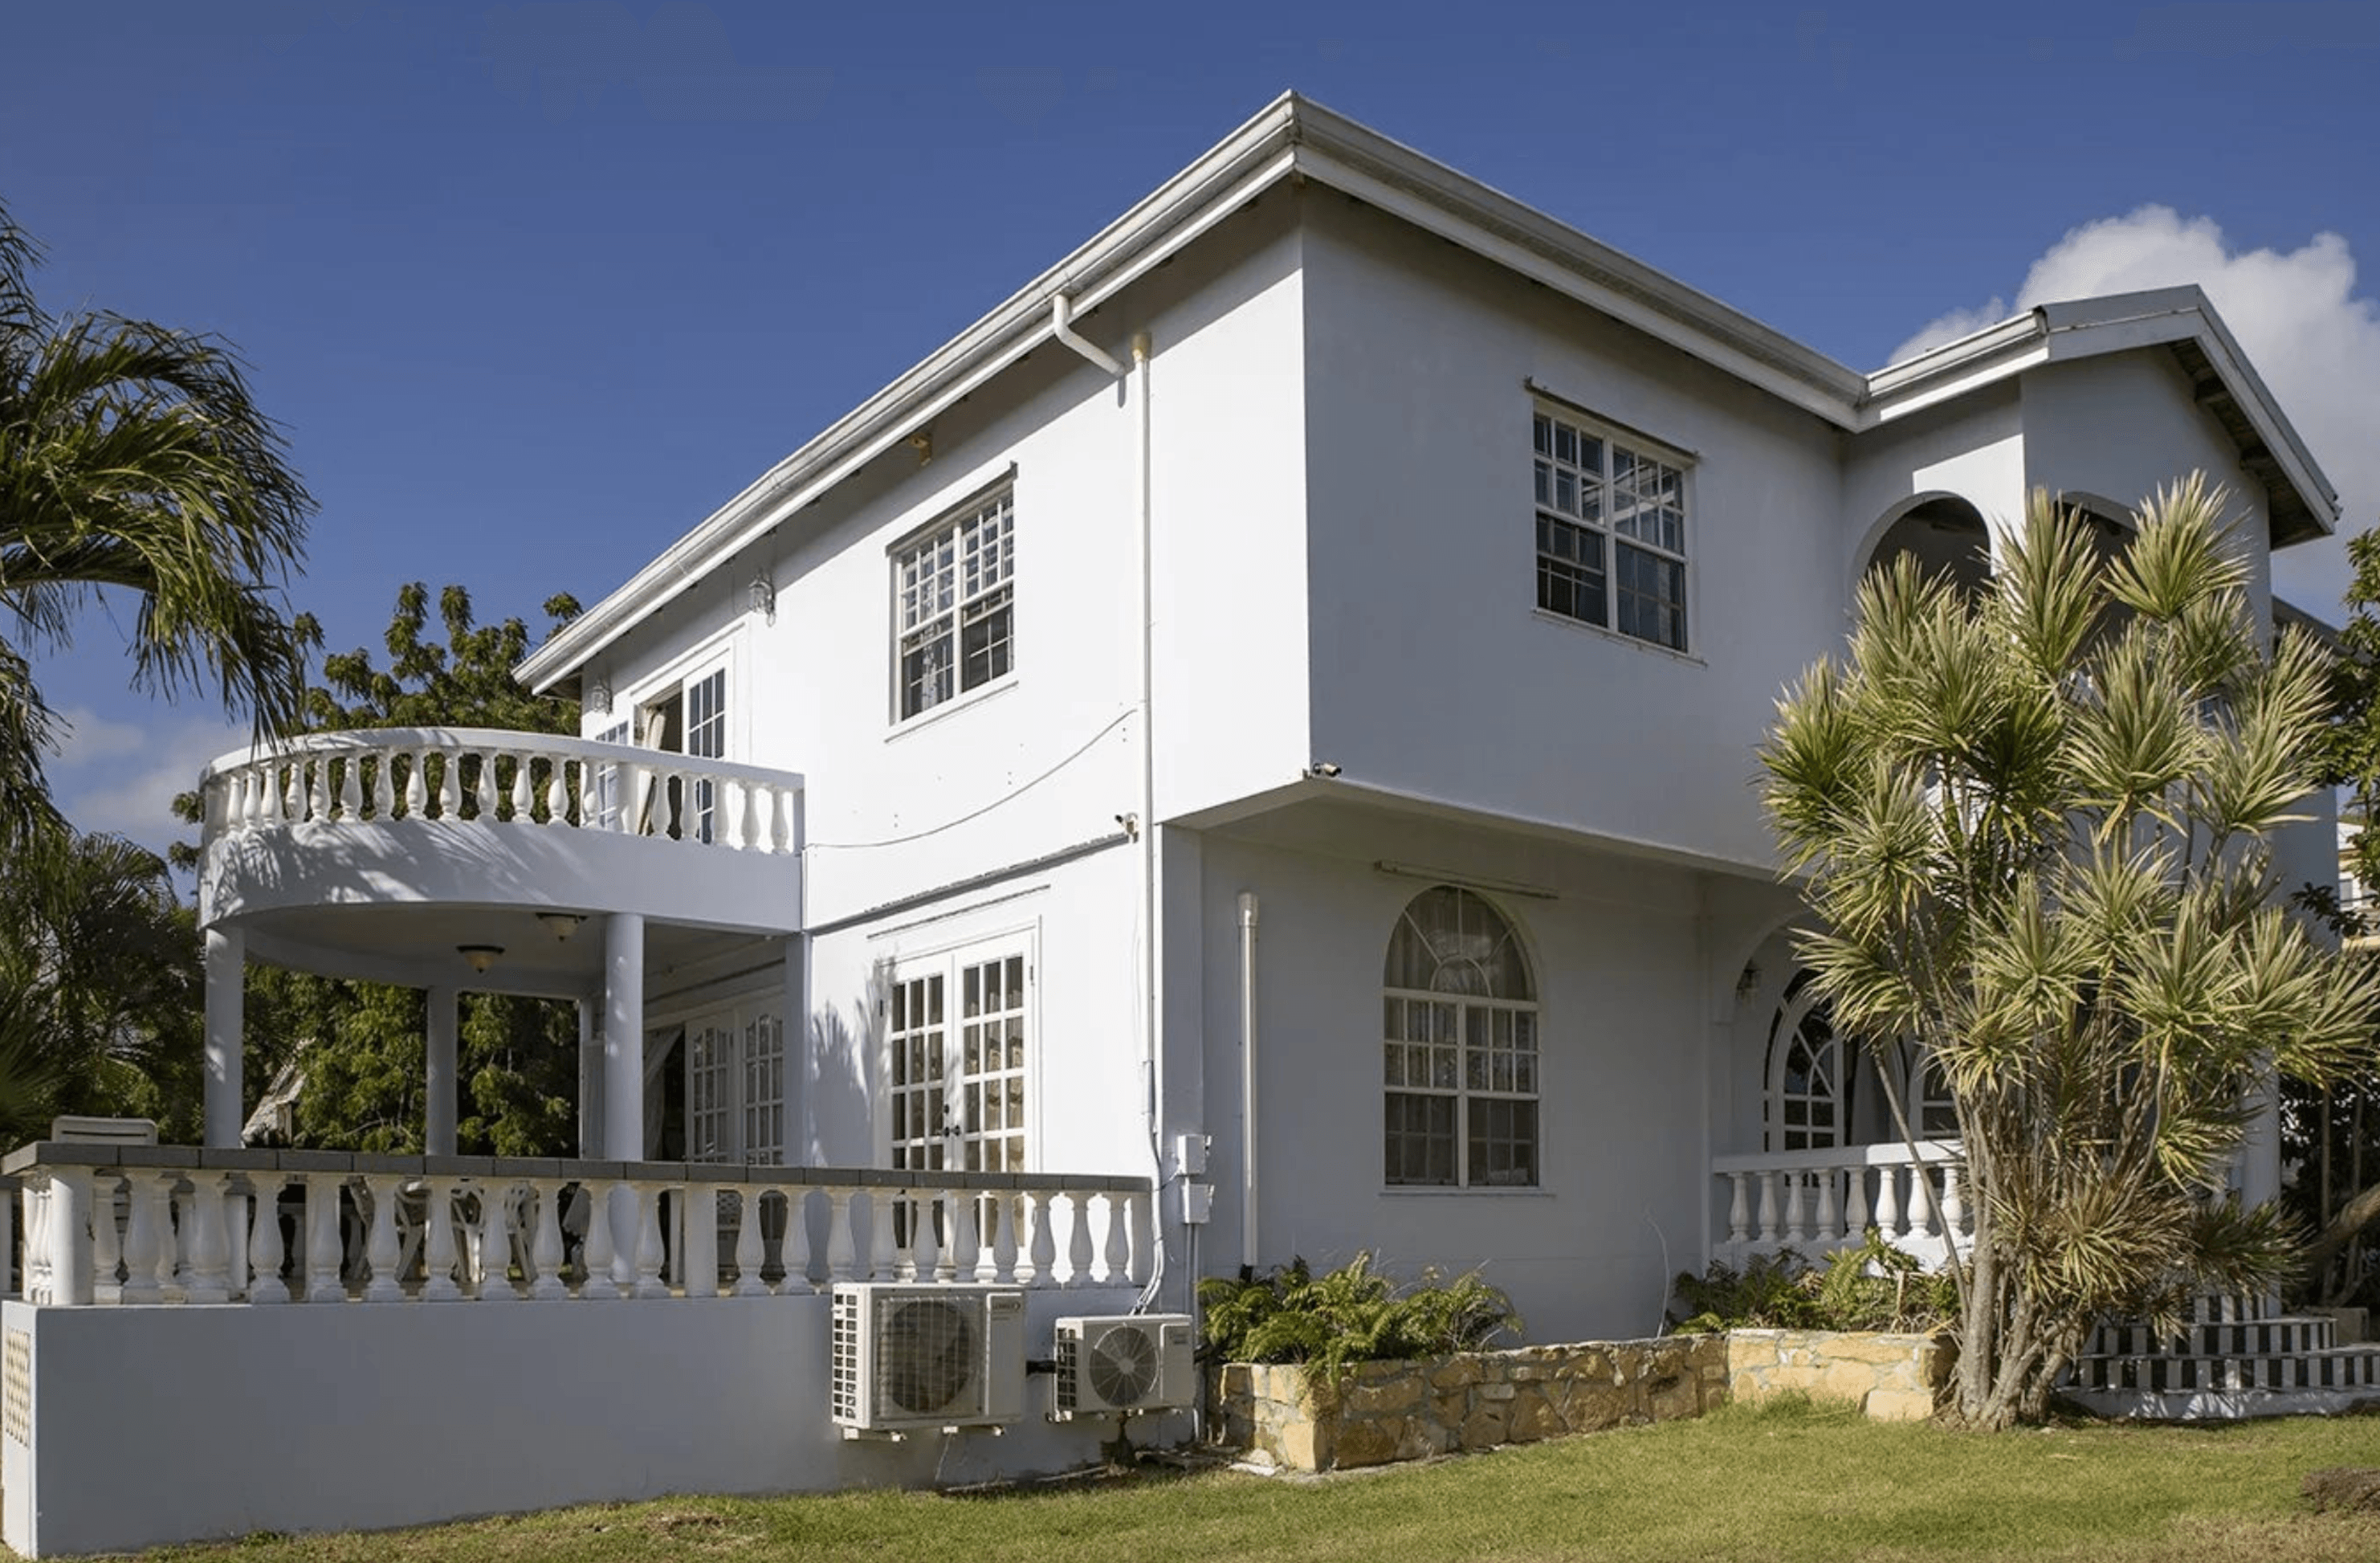
Antigua-et-Barbuda, Saint John's
550 000 $US+
Family house, Fitches Creek, St. Johns
120 m²3 2 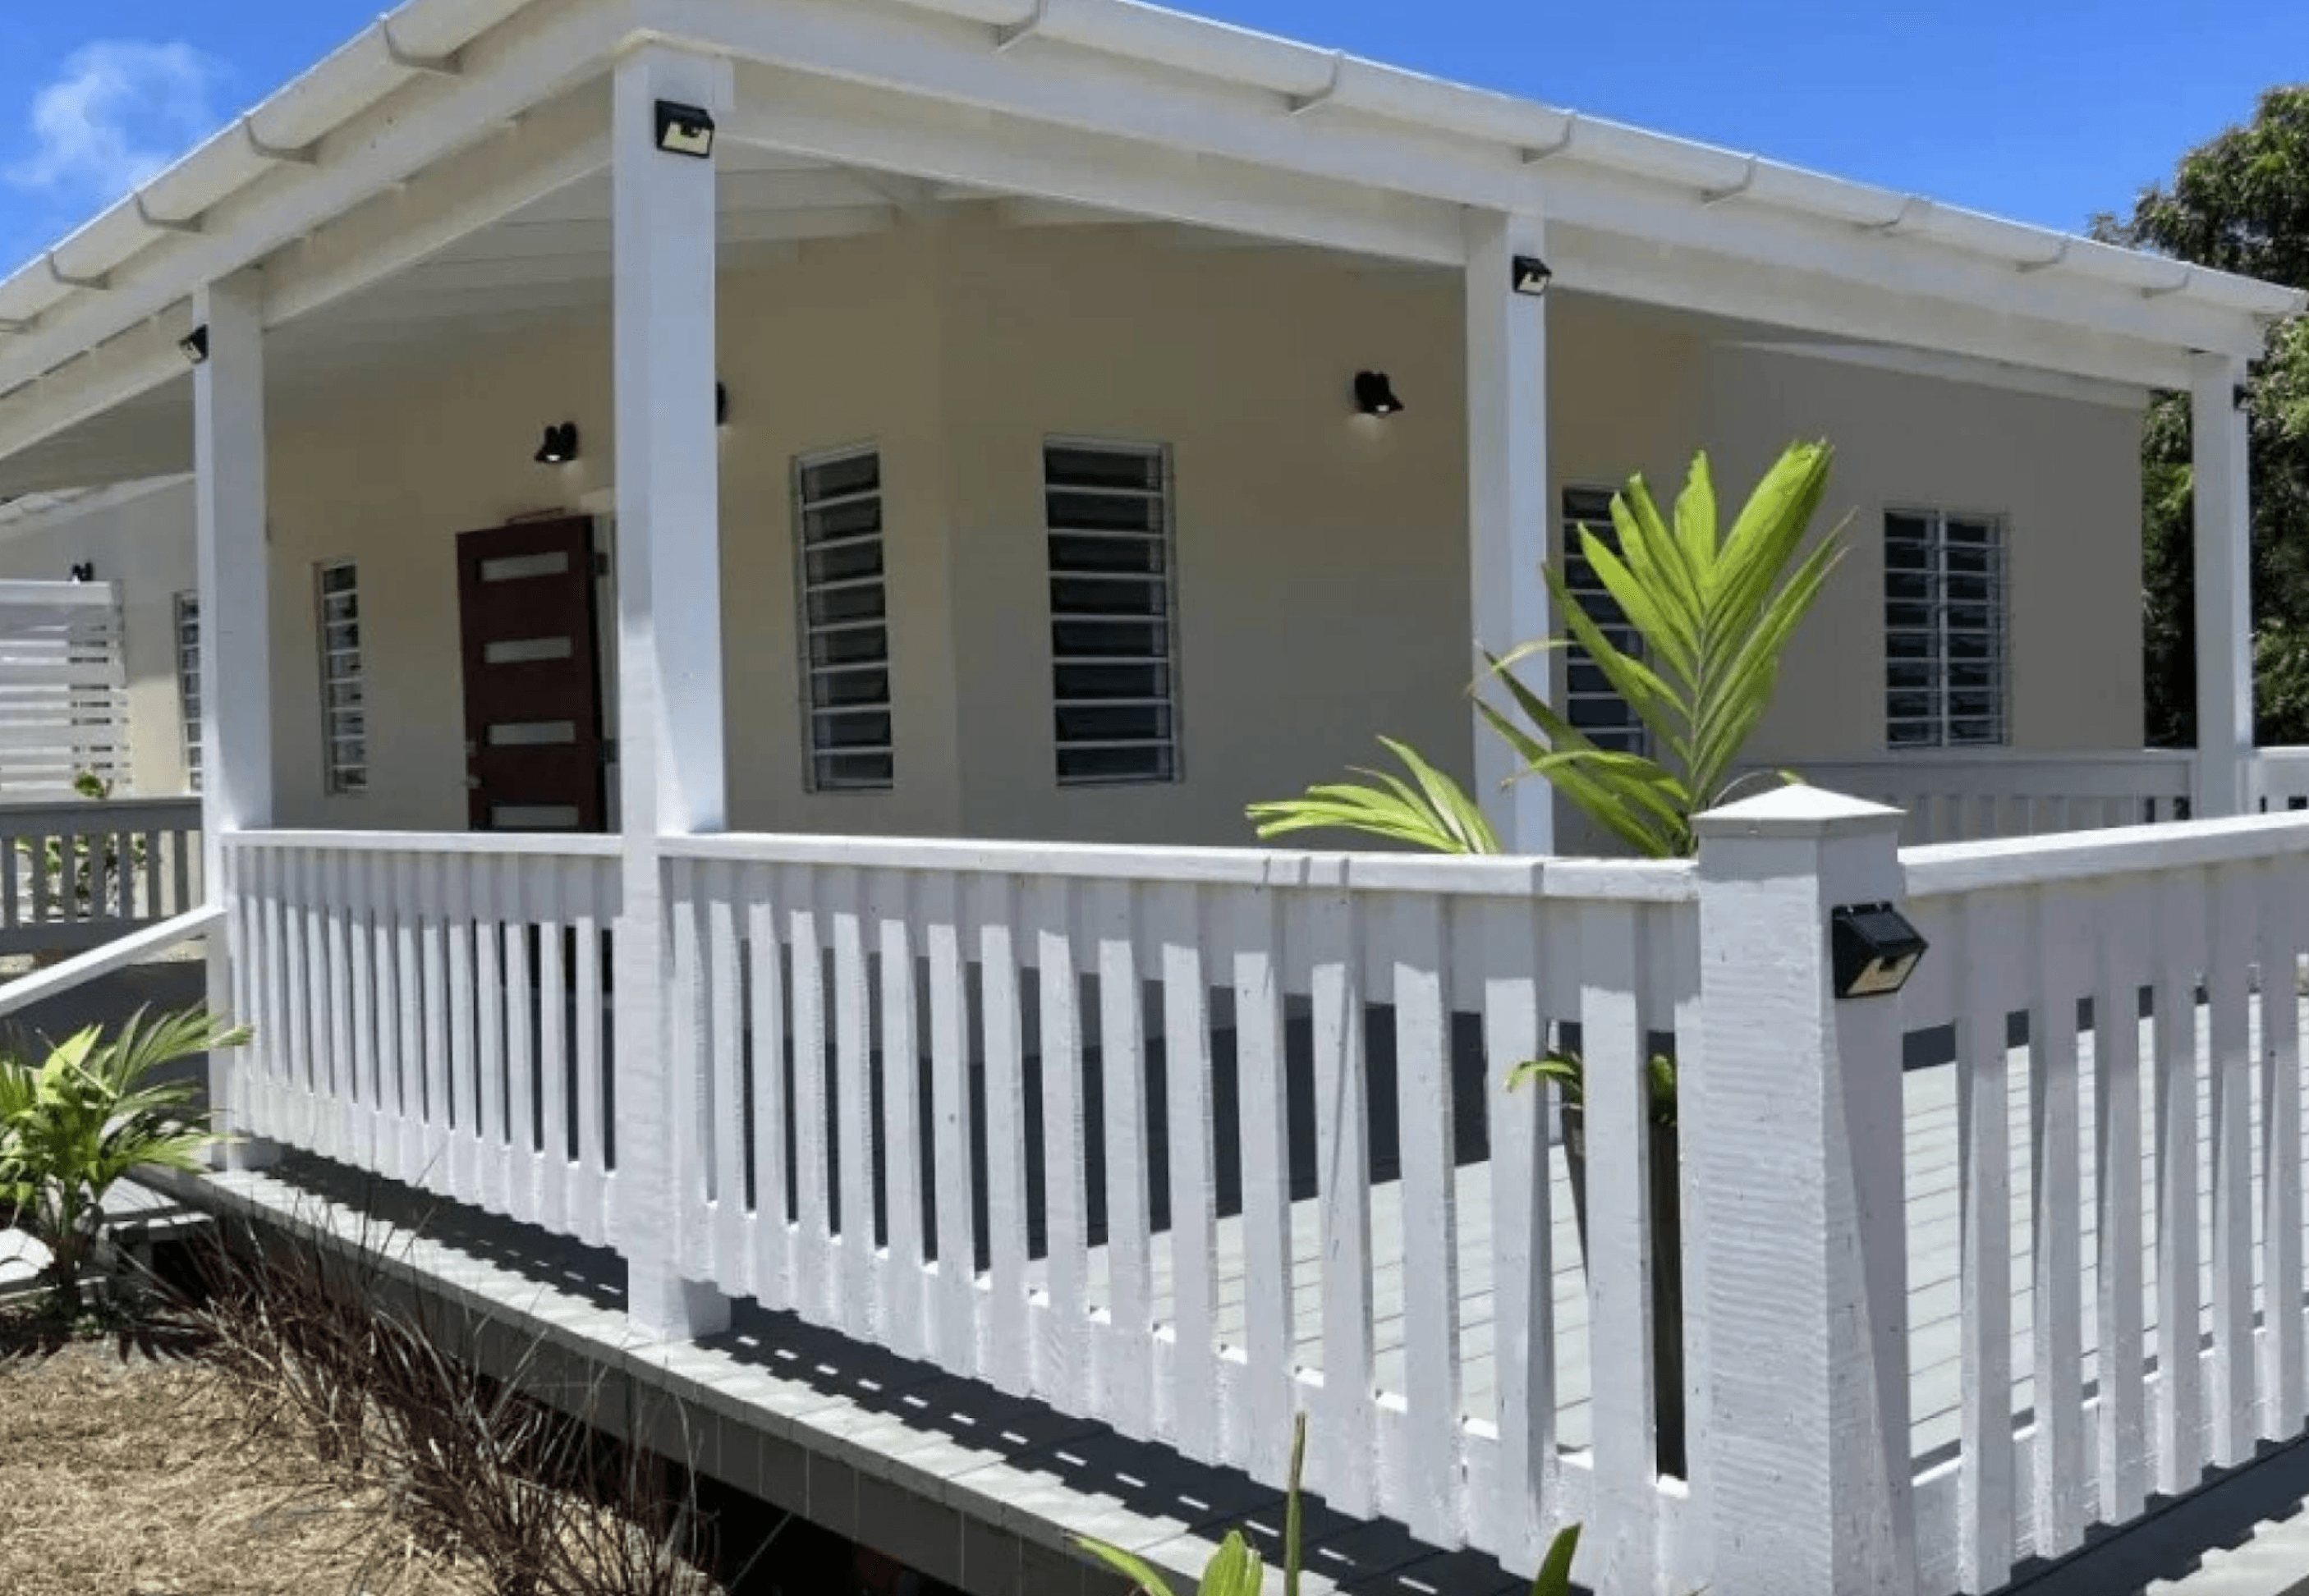
Antigua-et-Barbuda, Saint John's
575 000 $US+
Stylish home, Saint Johns
827 m²3 2 Comment payer la taxe sur les ventes d’Antigua-et-Barbuda
L’ABST est un impôt indirect, équivalent de la TVA. L’ABST est incluse dans le prix final et est perçue auprès des acheteurs lors de l’achat de biens, de services ou de produits d’importation à la douane. Par conséquent, les redevables de l’ABST sont tous ceux qui achètent des biens et des services.
Déclaration et immatriculation. Si une personne physique ou morale fournit des services ou vend des biens pour une valeur supérieure à 300 000 EC$ par an, elle doit s’immatriculer auprès de la direction des impôts directs d’Antigua-et-Barbuda et déposer des déclarations de taxe sur les ventes.
L’immatriculation à l’ABST doit être effectuée dès le début d’une activité s’il est prévu que le montant des ventes de biens ou de services dépasse 300 000 EC$ par an. Ou si, au cours de quatre mois de l’année fiscale, des biens ont été vendus ou des services ont été fournis pour plus de 100 000 EC$.
La déclaration de taxe sur les ventes est soumise chaque mois, au plus tard à la fin du mois suivant le mois déclaré. Par exemple, si la déclaration fiscale est établie pour le mois de septembre, le rapport doit être soumis au plus tard le 31 octobre.
Une entreprise ou une personne physique doit indiquer son numéro d’immatriculation à la taxe sur les ventes dans tous les documents de règlement. Par exemple, sur une facture, un chèque ou une lettre de voiture.
Le taux de l’ABST est de 15 %. Le taux est inférieur pour les services d’hôtellerie et de restauration : 14 %. Certaines activités sont imposées à 0 %, par exemple l’exportation, le ravitaillement alimentaire, l’électricité, le carburant et l’eau à usage domestique.
Une liste complète des activités avec les taux d’imposition correspondants est disponible dans la loi Antigua and Barbuda Sales Tax Act et ses amendements.
Les prestations exonérées sont les biens et services qui ne sont pas soumis à l’ABST. Les prestations exonérées comprennent :
-
les services financiers et d’assurance,
-
les services médicaux, y compris les soins dentaires, optiques et vétérinaires,
-
les médicaments vendus en pharmacie et dans les établissements médicaux,
-
les services de soins continus dans les maisons de retraite,
-
les services éducatifs, privés ou publics,
-
la location de logements et la vente de biens immobiliers résidentiels,
-
les manuels scolaires approuvés par le ministère de l’Éducation,
-
les services de garde d’enfants,
-
le transport de passagers par voie terrestre, maritime ou aérienne à Antigua-et-Barbuda,
-
les services de transport international,
-
les services de pompes funèbres,
-
les jeux d’argent et loteries organisés par des organisations à but non lucratif,
-
les produits agricoles non transformés par le producteur,
-
l’exportation de produits agricoles non transformés.
Remboursement de la taxe d’amont. La taxe sur les ventes accumulée au cours de la période déclarée peut être déduite du montant de la taxe sur les ventes payée sur les biens et services que la société ou la personne physique a achetés pour ses activités.
Par exemple, une entreprise fournit des services juridiques pour 150 000 EC$ par mois. La taxe sur les ventes perçue sur les services rendus sera de 115 000 EC$ × 15 % ÷ 115 % = 15 000 EC$.
Cette même entreprise a acheté des fournitures de bureau pour une valeur de 11 500 EC$ pour son travail. Le montant de l’achat comprend une taxe sur les ventes de 1 500 EC$, qui peut réduire la taxe à payer.
Le montant total de la taxe sur les ventes à payer sera de 15 000 EC$ – 1 500 EC$ = 13 500 EC$.

Obtenez votre calcul personnalisé du coût de la citoyenneté d’Antigua-et-Barbuda
Formes de sociétés les plus fréquemment immatriculées à Antigua-et-Barbuda
Deux formes de personnes morales sont le plus fréquemment immatriculées à Antigua-et-Barbuda :
-
IBC — une société commerciale internationale qui émet des actions. Une exigence obligatoire pour une telle société est de disposer d’un bureau ou d’un représentant agréé dans le pays.
-
LLC — une société à responsabilité limitée qui n’émet pas d’actions. Pour immatriculer une LLC, il suffit de désigner un administrateur et un actionnaire.
La loi Antigua and Barbuda International Business Corporation Act prévoit une procédure d’immatriculation simple pour les sociétés internationales, des exigences minimales en matière de déclaration et une stricte confidentialité pour les propriétaires.
Il n’y a pas de montant minimum de capital social autorisé pour une IBC, à l’exception des sociétés soumises à licence. Les exigences de contrôle des changes ne s’appliquent pas ; il est autorisé d’effectuer des opérations bancaires dans le monde entier.
Pour immatriculer une société à Antigua-et-Barbuda, vous devez remplir un formulaire et télécharger les numérisations des documents sur le portail de l’État :
-
Statuts de la société.
-
Acte constitutif.
-
Copies des passeports des actionnaires.
-
Procès-verbal de l’assemblée générale des actionnaires.
-
Justificatif de domicile des actionnaires.
-
Preuve du capital social autorisé déclaré.
-
Certificat d’actions au porteur.
-
Certificat de composition du conseil d’administration.
-
Approbation de la dénomination sociale.
Les documents doivent être certifiés par un notaire et traduits en anglais.
La société doit compter au moins deux fondateurs possédant la citoyenneté ou la résidence d’Antigua-et-Barbuda. L’un d’entre eux doit exercer la profession de juriste ou d’avocat devant les tribunaux.
Le demandeur reçoit le certificat d’immatriculation de la société par e-mail. Le délai de traitement de la demande est de un à trois jours ouvrables.
La loi exonère une IBC d’impôts pendant 50 ans, y compris l’impôt sur les sociétés et l’impôt sur les revenus tirés de biens immobiliers, de titres, d’actifs, de dividendes et d’intérêts.
Les IBC paient une taxe annuelle de licence, dont le montant dépend du capital autorisé. Par exemple, une IBC avec un capital social de 60 000 $ paiera 6 000 $ sous forme de taxe fixe.
Comment éviter la double imposition si les revenus sont perçus dans différents pays
Si un entrepreneur possède plusieurs citoyennetés, il ne doit payer des impôts que dans le pays où il est reconnu comme résident fiscal.
Parfois, les revenus peuvent être imposés deux fois. La double imposition se produit lorsqu’une personne doit payer des impôts sur ses revenus dans son lieu de résidence habituel, dans son pays de résidence fiscale et dans son pays de citoyenneté, par exemple sur les revenus locatifs, les redevances ou les dividendes.
Les gouvernements concluent des conventions de double imposition (CDI) afin d'éviter la double imposition. Si l’investisseur possède la citoyenneté d’un pays qui n’a pas conclu de CDI avec Antigua-et-Barbuda, un risque de double imposition peut survenir. Par exemple, lorsqu’un investisseur réside à Antigua-et-Barbuda tandis que son entreprise fonctionne dans son pays de première citoyenneté.
Si un investisseur devient résident fiscal d’Antigua-et-Barbuda sans y transférer son entreprise, il paiera des impôts sur ses revenus cumulés dans les deux pays.
Échange d’informations fiscales entre Antigua-et-Barbuda et d’autres pays
Comme d’autres pays des Caraïbes, Antigua-et-Barbuda échange des informations dans le cadre du système d’échange automatique selon la norme commune de déclaration (CRS).
Pays des Caraïbes qui échangent des informations fiscales
-
Anguilla
-
Antigua-et-Barbuda
-
Aruba
-
Bahamas
-
Barbade
-
Îles Caïmans
-
Curaçao
-
Dominique
-
Grenade
-
Montserrat
-
Saint-Kitts-et-Nevis
-
Sainte-Lucie
-
Saint-Vincent-et-les-Grenadines
-
Saint-Martin (Sint Maarten)
-
Trinité-et-Tobago
-
Îles Vierges
Comment obtenir la résidence fiscale à Antigua-et-Barbuda
Un permis de séjour, la résidence permanente ou la citoyenneté est nécessaire pour devenir résident fiscal et vivre à Antigua-et-Barbuda pendant au moins 183 jours par an. La voie la plus rapide consiste à obtenir la citoyenneté par investissement en 6 mois ou plus.
Les investisseurs internationaux peuvent obtenir un passeport pour un investissement à partir de 230 000 $. Le programme permet au conjoint, aux enfants, aux parents et aux frères et sœurs de l’investisseur de participer. La procédure s’effectue à distance. Aucune justification de maîtrise de la langue n’est requise.
Le gouvernement d’Antigua-et-Barbuda propose quatre options d’investissement :
- À partir de 230 000 $ — une contribution au Fonds national de transformation.
- À partir de 300 000 $ — un achat de parts dans des biens immobiliers approuvés par le gouvernement. La durée minimale de détention est de 5 ans.
- À partir de 260 000 $ — une contribution au Fonds de l’Université des Indes occidentales pour les familles de six personnes ou plus. Un membre de la famille âgé de moins de 29 ans bénéficie d’une année d’études gratuite à l’université.
- À partir de 1 500 000 $ — des investissements dans des projets commerciaux à Antigua-et-Barbuda. Les investissements collectifs de plus de 5 millions de dollars réduisent le montant par investisseur à 400 000 $.
En contrepartie de l’investissement, les investisseurs bénéficient d’avantages fiscaux à Antigua-et-Barbuda et de voyages sans visa vers les pays de l’espace Schengen et le Royaume-Uni. Avec un passeport d’Antigua-et-Barbuda, il est plus facile d’obtenir un visa de 10 ans pour les États-Unis ainsi qu’un visa pour le Canada, l’Australie et Singapour.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise mondiale de 15 ans — prenez rendez-vous avec nos experts des programmes d’investissement.

 Plus de 10 000 investisseurs nous font confiance