


L’optimisation fiscale légale par la relocalisation liée à l’investissement s’impose comme l’une des décisions financières les plus déterminantes pour les personnes fortunées. Elle leur permet d’accéder à des régimes proposant des taux d’imposition réduits ou un forfait annuel fixe, tout comme d’immatriculer une entreprise dans une juridiction fiscalement attractive.
Cet article présente l’ensemble des stratégies légales disponibles et détaille les options de citoyenneté et de résidence par investissement susceptibles de contribuer à alléger votre charge fiscale.
Qu’est-ce que l’optimisation fiscale et à qui s’adresse-t-elle ?
L’optimisation fiscale consiste à utiliser des mesures légales pour réduire le montant de l’impôt payé par une personne physique ou une entreprise, libérant ainsi des ressources pour le réinvestissement, l’épargne ou d’autres objectifs. Elle comprend le choix de la juridiction fiscale la plus favorable, la demande de régimes fiscaux spéciaux pour résidents, l’utilisation des protections issues des conventions fiscales, la réalisation d’investissements et la structuration efficace des entités commerciales.
Optimisation légale ou fraude fiscale
La différence essentielle réside dans le fait que l’optimisation fiscale est entièrement légale et repose sur des mécanismes licites tels que les régimes fiscaux spéciaux, les déductions, les abattements et les conventions de double imposition pour les activités transfrontalières.
À l’inverse, la fraude fiscale consiste à dissimuler illégalement des revenus ou des actifs, à falsifier des comptes ou à créer des transactions fictives. Dans la plupart des pays, il s’agit d’une infraction pénale pouvant entraîner des amendes, des peines de prison et l’interdiction de gérer des sociétés.
En pratique, cette distinction est également renforcée par les normes internationales de transparence et les exigences de substance économique, qui s’appliquent différemment aux particuliers et aux entreprises.
Pour les personnes physiques, la planification fiscale est de plus en plus limitée par le déclin du secret bancaire et l’échange automatique d’informations financières. Pour les entreprises, les structures transfrontalières sont examinées de près dans le cadre des initiatives de l’OCDE visant à prévenir le transfert de bénéfices et à garantir une substance économique réelle.
Règles d’optimisation fiscale pour les personnes physiques
La norme commune de déclaration de l’OCDE, NCD[1]Source : OCDE : Statut de mise en œuvre de la norme EAR par juridiction, exige des institutions financières qu’elles communiquent automatiquement les informations relatives aux titulaires de comptes étrangers aux autorités fiscales du pays dont ils sont résidents fiscaux. Par conséquent, les autorités fiscales sont mieux en mesure de comparer la résidence fiscale déclarée d’une personne avec sa situation financière réelle.
Si un investisseur transfère sa résidence fiscale dans un pays à faible fiscalité mais conserve ses liens principaux, tels que son logement, sa famille et ses activités professionnelles, dans un pays à forte fiscalité, ce dernier peut continuer à le considérer comme résident fiscal et exiger le paiement d’impôts sur son territoire. L’optimisation fiscale doit refléter une réinstallation réelle et ne pas constituer une simple démarche administrative.
Règles d’optimisation fiscale pour les entreprises
Le cadre BEPS de l’OCDE sur l’érosion de la base d’imposition et le transfert de bénéfices[2]Source : OCDE : Érosion de la base d’imposition et transfert de bénéfices établit des normes minimales de transparence fiscale pour les entreprises et limite les structures qui transfèrent des bénéfices vers des pays à faible fiscalité sans substance économique réelle.
La conformité avec les règles BEPS signifie qu’une planification fiscale légitime doit s’appuyer sur une activité économique réelle, telle qu’une gestion effective, du personnel, des locaux professionnels ou des fonctions opérationnelles dans la juridiction où un avantage fiscal est revendiqué.
Qui peut bénéficier de l’optimisation fiscale
L’optimisation fiscale s’adresse principalement aux personnes dont les revenus, le patrimoine ou l’activité commerciale dépassent les frontières et peuvent être restructurés légalement dans le cadre d’une relocalisation ou d’une planification internationale.
1. Les entrepreneurs et chefs d’entreprise figurent parmi les principaux utilisateurs des stratégies d’optimisation fiscale. Ils peuvent rechercher une juridiction offrant un impôt sur les sociétés plus faible, des règles plus efficaces pour la distribution des bénéfices ou un environnement plus adapté à la détention et à la gestion d’une activité internationale.
2. Les professionnels et investisseurs mobiles à l’international bénéficient également de l’optimisation fiscale. Ce groupe comprend les travailleurs à distance, les consultants, les entrepreneurs du numérique et les investisseurs qui ne sont pas liés à un seul pays et peuvent choisir une résidence fiscale offrant un traitement plus favorable des revenus personnels, des dividendes ou des plus-values.
3. Les personnes fortunées et les retraités originaires de pays à forte fiscalité ont souvent recours à la planification fiscale pour protéger leur patrimoine de manière plus efficace. Leurs objectifs ne se limitent généralement pas à l’impôt sur le revenu, mais englobent aussi l’impôt sur les plus-values, les droits de succession, la fiscalité des dividendes et le traitement à long terme des revenus et actifs étrangers.
Ces catégories d’investisseurs et d’entrepreneurs se tournent fréquemment vers des destinations à fiscalité faible ou nulle, ou proposant des régimes fiscaux spéciaux. Parmi les juridictions les plus prisées figurent le Panama, le Vanuatu et les États des Caraïbes.
L’optimisation fiscale est également possible dans certains pays européens, comme l’Italie, la Grèce ou Chypre, qui proposent des régimes spéciaux permettant à leurs résidents de réduire légalement leur charge fiscale.
Plus de 10 000 investisseurs nous font confiance
Réglez vos obligations fiscales avant que cela ne devienne un problème
Plus de 10 000 investisseurs nous font confiance
Citoyenneté ou résidence par investissement : comparez toutes les options
Quelles sont les méthodes légales pour réduire sa charge fiscale ?
Une stratégie d’optimisation fiscale cohérente combine généralement plusieurs instruments plutôt que de reposer sur une mesure unique.
Changer de pays de résidence fiscale
Les taux d’imposition varient considérablement d’une juridiction à l’autre. Par exemple, la Hongrie applique un taux forfaitaire d’impôt sur le revenu des personnes physiques de 15 %, tandis qu’au Royaume-Uni, les revenus de l’emploi sont généralement imposés selon des taux progressifs allant jusqu’à 45 %, en fonction du niveau de revenu. Le changement de résidence fiscale peut constituer une forme d’optimisation fiscale s’il permet à un particulier de bénéficier de taux plus bas ou de règles fiscales plus favorables dans une autre juridiction.
Dans la plupart des pays, une personne devient résidente fiscale — et donc redevable de l’impôt sur le revenu mondial ou territorial dans ce pays — dès lors qu’elle y séjourne au moins 183 jours au cours d’une année civile. Il s’agit du seuil standard appliqué dans la majorité des États membres de l’UE et des juridictions des Caraïbes.
Pour qu’une entreprise soit considérée comme résidente fiscale d’un pays, elle doit généralement y être immatriculée ou y avoir le siège de sa direction effective.
Choisir un régime fiscal spécial avantageux
Les régimes fiscaux spéciaux constituent l’un des critères de choix d’un pays pour l’obtention d’une deuxième citoyenneté ou résidence et la mise en œuvre d’une optimisation fiscale. Certains pays proposent des régimes appliquant des taux forfaitaires réduits, une imposition forfaitaire annuelle ou de larges exonérations à des catégories spécifiques de résidents fiscaux. On peut citer par exemple les trois régimes alternatifs de la Grèce pour les nouveaux résidents, le statut de non-domicilié à Chypre ou l’impôt forfaitaire annuel en Italie.
Ces régimes fiscaux spéciaux s’appliquent souvent aux nouveaux résidents fiscaux et sont limités dans le temps.
Utiliser les déductions, crédits d’impôt et dons caritatifs
Les déductions réduisent le revenu imposable avant l’application du taux d’imposition, tandis que les crédits d’impôt diminuent directement le montant final de l’impôt dû. Ces mécanismes existent dans la plupart des pays, bien que leur portée et leurs conditions varient. Les déductions fiscales peuvent s’appliquer aussi bien aux personnes physiques qu’aux personnes morales.
La Hongrie accorde des allégements fiscaux aux personnes de moins de 25 ans, aux jeunes mariés, aux familles avec enfants et aux personnes en situation de handicap.
Aux États-Unis, les contribuables peuvent déduire leurs dons en numéraire à des organismes de bienfaisance éligibles jusqu’à hauteur de 60 % de leur revenu brut ajusté[3]Source : US Internal Revenue Service : Règles relatives aux dons caritatifs.
Stratégies d’investissement fiscalement avantageuses
Certains types d’instruments permettent aux investisseurs de réduire leur revenu imposable sans changer de juridiction.
Les obligations municipales génèrent des intérêts exonérés d’impôt national sur le revenu dans certaines juridictions. Aux États-Unis, par exemple, les rendements des obligations municipales sont généralement exonérés de l’impôt fédéral sur le revenu.
La planification des plus-values consiste à choisir des investissements générant des plus-values à long terme imposées à un taux inférieur à celui des revenus ordinaires, ou à réaliser des pertes pour compenser des gains (technique dite de compensation des pertes fiscales). Ces approches sont accessibles dans des juridictions telles que les États-Unis, où un taux d’imposition réduit peut s’appliquer aux plus-values nettes à long terme.
Les comptes d’épargne à fiscalité avantageuse permettent d’effectuer des versements issus de revenus prélevés avant impôt ou des retraits exonérés d’impôt pour des objectifs éligibles comme la santé ou la retraite. On retrouve par exemple les Individual Savings Accounts au Royaume-Uni ou le PEA (Plan d’Épargne en Actions) en France, qui offrent tous deux des avantages fiscaux pour l’épargne et l’investissement à long terme.
Planification successorale
Pour le patrimoine transmis par succession, le choix de la nationalité revêt une importance majeure. Par exemple, cinq États des Caraïbes — Antigua-et-Barbuda, la Dominique, Grenade, Sainte-Lucie et Saint-Kitts-et-Nevis — ne prélevaient pas de droits de succession, ce qui les rend pertinents sur le plan structurel pour la planification successorale parallèlement aux objectifs de citoyenneté.
Immatriculer une entreprise à l’étranger
Les investisseurs qui transfèrent leurs activités commerciales dans un pays où ils détiennent également une résidence ou une citoyenneté peuvent bénéficier du taux d’impôt sur les sociétés de ce pays ainsi que des exonérations applicables aux sociétés internationales (International Business Companies - IBC).
Antigua-et-Barbuda accorde par exemple aux IBC une exonération de 50 ans sur l’impôt sur le revenu mondial.
Le Vanuatu offre une exonération de l’impôt sur les sociétés de 20 ans aux entités enregistrées, qui s’acquittent à la place d’un droit annuel d’immatriculation gouvernemental.
Pour qu’une structure d’entreprise résiste au contrôle réglementaire au titre des règles BEPS et relatives aux sociétés étrangères contrôlées (SEC), elle doit faire la preuve d’une activité économique réelle dans la juridiction concernée.
Quels pays offrent les meilleures opportunités d’optimisation fiscale pour les investisseurs ?
La réponse dépend de l’objectif principal de l’investisseur : réduire l’impôt sur le revenu des personnes physiques, bénéficier d’une exonération pour sa société, obtenir un taux forfaitaire sur les revenus étrangers ou convenir d’un montant forfaitaire annuel fixe. Toutefois, la décision repose souvent sur la simplicité et la rapidité avec lesquelles les investisseurs peuvent accéder à ces avantages fiscaux en obtenant la résidence ou la citoyenneté.
Les pays des Caraïbes proposant des programmes de citoyenneté par investissement
Les pays des Caraïbes — Antigua-et-Barbuda, la Dominique, Grenade, Sainte-Lucie et Saint-Kitts-et-Nevis — figurent parmi les options les plus prisées pour optimiser sa fiscalité.
Les investisseurs qui s’installent dans l’un de ces pays et en deviennent résidents fiscaux peuvent bénéficier d’une exonération sur les revenus, les plus-values, les successions ou la fortune, selon l’État choisi.
Pays disposant de programmes de citoyenneté par investissement aux règles fiscales attractives

Pays
Investissement
À partir de 230 000 $
Délai de traitement
Plus de 6 mois
Principal avantage fiscal
Aucun impôt sur le revenu
Pays
Investissement
À partir de 200 000 $
Délai de traitement
Plus de 6 mois
Principal avantage fiscal
Pas d’impôt sur les plus-values, la fortune ou les successions
Pays
Investissement
À partir de 235 000 $
Délai de traitement
Plus de 8 mois
Principal avantage fiscal
Pas d’impôt sur les plus-values ni sur les successions
Pays
Investissement
À partir de 250 000 $
Délai de traitement
Plus de 4 mois
Principal avantage fiscal
Pas d’impôt sur le revenu, les plus-values et les successions
Pays
Investissement
À partir de 240 000 $
Délai de traitement
Plus de 6 mois
Principal avantage fiscal
Aucun impôt sur les gains en capital ni sur les successions
Pays | Investissement | Délai de traitement | Principal avantage fiscal |
|---|---|---|---|
À partir de 230 000 $ | Plus de 6 mois | Aucun impôt sur le revenu | |
À partir de 200 000 $ | Plus de 6 mois | Pas d’impôt sur les plus-values, la fortune ou les successions | |
À partir de 235 000 $ | Plus de 8 mois | Pas d’impôt sur les plus-values ni sur les successions | |
À partir de 250 000 $ | Plus de 4 mois | Pas d’impôt sur le revenu, les plus-values et les successions | |
À partir de 240 000 $ | Plus de 6 mois | Aucun impôt sur les gains en capital ni sur les successions |
Pays européens proposant la résidence par investissement
Les pays européens ne proposent pas de citoyenneté par investissement, mais accordent des permis de séjour en contrepartie d’apports financiers. Les investisseurs qui s’installent dans le pays choisi et y deviennent résidents fiscaux peuvent bénéficier de certains avantages, comme des régimes fiscaux spéciaux ou des taux d’imposition réduits.
En règle générale, la résidence fiscale dans les pays européens est accessible à ceux qui séjournent dans le pays au moins 183 jours par an. Chypre et Malte font exception à cet égard.
Chypre permet aux étrangers de fixer leur résidence fiscale après seulement 60 jours de présence dans le pays. Malte propose le Malta Global Residence Programme, qui permet aux investisseurs d’obtenir un permis de séjour et la résidence fiscale par investissement, sans aucune obligation de vivre à Malte.
Pays européens proposant des règles fiscales favorables ou des régimes fiscaux spéciaux
Pays

Investissement
À partir de 250 000 €
Délai de traitement
Plus de 4 mois
Principal avantage fiscal
Impôt forfaitaire annuel fixe de 100 000 €
Impôt forfaitaire de 7 % sur les revenus de source étrangère
Exonération de 50 % d’impôt sur le revenu
Pays

Investissement
À partir de 300 000 €
Délai de traitement
Plus de 9 mois
Principal avantage fiscal
Statut de non-domicilié (non-dom)
Règle de résidence des 60 jours
Pays

Investissement
À partir de 30 000 €
Délai de traitement
Plus de 3 mois
Principal avantage fiscal
Taux forfaitaire de 15 % sur les revenus étrangers rapatriés
Remboursements de l’impôt sur les sociétés pouvant atteindre 100 %
Pays

Investissement
À partir de 250 000 €
Délai de traitement
Plus de 5 mois
Principal avantage fiscal
Impôt sur le revenu des personnes physiques au taux forfaitaire de 15 %
Impôt sur les sociétés de 9 %
Pays

Investissement
À partir de 250 000 €
Délai de traitement
Plus de 4 mois
Principal avantage fiscal
Impôt forfaitaire annuel de 300 000 €
Pays | Investissement | Délai de traitement | Principal avantage fiscal |
|---|---|---|---|
À partir de 250 000 € | Plus de 4 mois | Impôt forfaitaire annuel fixe de 100 000 € Impôt forfaitaire de 7 % sur les revenus de source étrangère Exonération de 50 % d’impôt sur le revenu | |
À partir de 300 000 € | Plus de 9 mois | Statut de non-domicilié (non-dom) Règle de résidence des 60 jours | |
À partir de 30 000 € | Plus de 3 mois | Taux forfaitaire de 15 % sur les revenus étrangers rapatriés Remboursements de l’impôt sur les sociétés pouvant atteindre 100 % | |
À partir de 250 000 € | Plus de 5 mois | Impôt sur le revenu des personnes physiques au taux forfaitaire de 15 % Impôt sur les sociétés de 9 % | |
À partir de 250 000 € | Plus de 4 mois | Impôt forfaitaire annuel de 300 000 € |
Autres pays offrant des statuts pour les investisseurs internationaux
Le Vanuatu et São Tomé-et-Príncipe proposent des programmes de citoyenneté par investissement similaires à ceux des Caraïbes. Dans ces pays, les étrangers peuvent également obtenir un passeport en contrepartie d’un investissement.
Le Panama est aussi une destination très prisée, mais plutôt que la citoyenneté, il propose une résidence permanente valable à vie.
L’ensemble de ces pays peut se révéler particulièrement avantageux pour les entrepreneurs. São Tomé-et-Príncipe offre un impôt réduit sur les sociétés de 10 % dans certains cas précis, tandis que le Vanuatu peut exonérer les entreprises d’impôt sur les sociétés pendant 20 ans. Le Panama propose également des exonérations fiscales dans ses zones économiques spéciales.
Pays

Investissement
À partir de 90 000 $
Délai de traitement
Plus de 2 mois
Principal avantage fiscal
Taux réduit d’impôt sur les sociétés de 10 %
Pays

Investissement
À partir de 300 000 $
Délai de traitement
Plus de 3 mois
Principal avantage fiscal
Système fiscal territorial
Exonérations d’impôts dans les zones économiques spéciales
Pays

Investissement
À partir de 130 000 $
Délai de traitement
Plus de 2 mois
Principal avantage fiscal
Pas d’impôt sur le revenu des personnes physiques
Exonération d’impôt sur les sociétés pendant 20 ans
Pays | Investissement | Délai de traitement | Principal avantage fiscal |
|---|---|---|---|
À partir de 90 000 $ | Plus de 2 mois | Taux réduit d’impôt sur les sociétés de 10 % | |
À partir de 300 000 $ | Plus de 3 mois | Système fiscal territorial Exonérations d’impôts dans les zones économiques spéciales | |
À partir de 130 000 $ | Plus de 2 mois | Pas d’impôt sur le revenu des personnes physiques Exonération d’impôt sur les sociétés pendant 20 ans |
À quels impôts les investisseurs sont-ils confrontés dans les pays des Caraïbes ?
Les 5 pays des Caraïbes — Antigua-et-Barbuda, la Dominique, Grenade, Sainte-Lucie et Saint-Kitts-et-Nevis — proposent des programmes de citoyenneté par investissement qui permettent une optimisation fiscale. Ces pays partagent plusieurs caractéristiques fiscales qui les distinguent des juridictions à forte pression fiscale.
Les investisseurs parviennent à optimiser leurs impôts grâce à une deuxième citoyenneté obtenue dans les Caraïbes grâce à la combinaison d’un impôt sur le revenu nul ou faible, de l’absence d’impôt sur les gains en capital et sur les successions, ainsi que de la disponibilité des structures IBC.
Impôt sur le revenu des personnes physiques
Antigua-et-Barbuda et Saint-Kitts-et-Nevis ne prélèvent aucun impôt sur le revenu, quelle que soit la résidence fiscale du citoyen. La Dominique, Grenade et Sainte-Lucie appliquent des barèmes progressifs d’impôt sur le revenu, selon que la personne est résidente fiscale ou non.
Les taux d’imposition sont évalués et perçus en dollars des Caraïbes orientales (EC$), qui bénéficient d’un taux de change fixe de 2,70 EC$ pour 1,00 $.
Taux d’imposition sur le revenu dans les pays des Caraïbes dotés de programmes de citoyenneté par investissement
Pays
 Antigua-et-Barbuda
Impôt sur le revenu pour les résidents
0 %
Impôt sur le revenu pour les non-résidents
0 %
Pays
 Grenade
Impôt sur le revenu pour les résidents
0 % sur le revenu mondial
10 à 28 % sur le revenu de source locale (Grenade)
Impôt sur le revenu pour les non-résidents
0 % sur le revenu mondial
15 % sur le revenu de source locale (Grenade)
Pays
 La Dominique
Impôt sur le revenu pour les résidents
15 à 35 % sur le revenu mondial
Impôt sur le revenu pour les non-résidents
0 % sur le revenu mondial
15 à 35 % sur le revenu de source locale (Dominique)
Pays
 Saint-Kitts-et-Nevis
Impôt sur le revenu pour les résidents
0 %
Impôt sur le revenu pour les non-résidents
0 %
Pays
 Sainte-Lucie
Impôt sur le revenu pour les résidents
0 % sur le revenu mondial
0 à 30 % sur le revenu de source locale (Sainte-Lucie)
Impôt sur le revenu pour les non-résidents
0 % sur le revenu mondial
10 à 30 % sur le revenu de source locale (Sainte-Lucie)
Pays | Impôt sur le revenu pour les résidents | Impôt sur le revenu pour les non-résidents |
|---|---|---|
| 0 % | 0 % |
| 0 % sur le revenu mondial 10 à 28 % sur le revenu de source locale (Grenade) | 0 % sur le revenu mondial 15 % sur le revenu de source locale (Grenade) |
| 15 à 35 % sur le revenu mondial | 0 % sur le revenu mondial 15 à 35 % sur le revenu de source locale (Dominique) |
| 0 % | 0 % |
| 0 % sur le revenu mondial 0 à 30 % sur le revenu de source locale (Sainte-Lucie) | 0 % sur le revenu mondial 10 à 30 % sur le revenu de source locale (Sainte-Lucie) |
Taxe foncière et droits immobiliers
Taxe foncière annuelle. En règle générale, les taxes foncières dans les pays des Caraïbes sont relativement faibles. À titre de comparaison, la taxe foncière annuelle peut atteindre jusqu’à 2 % au Royaume-Uni et environ 2,5 % aux États-Unis.
Les taux de taxe sur les biens immobiliers résidentiels dans les pays des Caraïbes s’établissent comme suit :
- Antigua-et-Barbuda — 0,2 à 0,5 % ;
- La Dominique — 0 % ;
- Grenade — 0,1 à 0,5 % ;
- Sainte-Lucie — 0,25 % ;
- Saint-Kitts-et-Nevis — 0,2 à 0,3 %.
Droits de timbre ou taxe de transfert. Les investisseurs qui achètent un bien immobilier dans les Caraïbes s’acquittent généralement d’un droit de timbre ou d’une taxe de transfert.
À Antigua-et-Barbuda, l’acheteur paye 2,5 % de droit de timbre lors de l’acquisition, tandis que le vendeur s’acquitte de 7,5 % lors de la cession.
À la Dominique, le droit de timbre sur le transfert de propriété s’élève à 4,5 % au total, réparti entre 2,5 % payés par le vendeur et 2 % par l’acheteur.
À Grenade, les principaux taux de la taxe de transfert sont de 5 % pour un vendeur citoyen, 10 % pour un acheteur non-citoyen et 15 % pour un vendeur non-citoyen.
À Saint-Kitts-et-Nevis, le droit de timbre s’élève à 10 % de la valeur du marché et est à la charge du vendeur ou du cédant. Dans les zones de développement spécial (Special Development Areas), le taux applicable au vendeur est de 12 %.
À Sainte-Lucie, l’acheteur s’acquitte de 2 % sur les biens immobiliers et le vendeur non-résident paye 10 %. Les taux pour un vendeur résident dépendent de la valeur du bien :
- 2,5 % — 50 000 à 75 000 EC$ ;
- 3,5 % — 75 001 à 150 000 EC$ ;
- 5 % — au-delà de 150 000 EC$.
Plus-values. Les pays des Caraïbes ne prélèvent pas d’impôt sur la vente de biens immobiliers. Toutefois, à Antigua-et-Barbuda, un vendeur non-résident peut être soumis à la Land Value Appreciation Tax (taxe sur la plus-value foncière) de 5 % de la valeur évaluée du bien.
Droits de succession. Aucun des pays des Caraïbes ne prélevait de droits de succession.
Exemples de biens immobiliers éligibles pour les participants aux programmes de citoyenneté par investissement
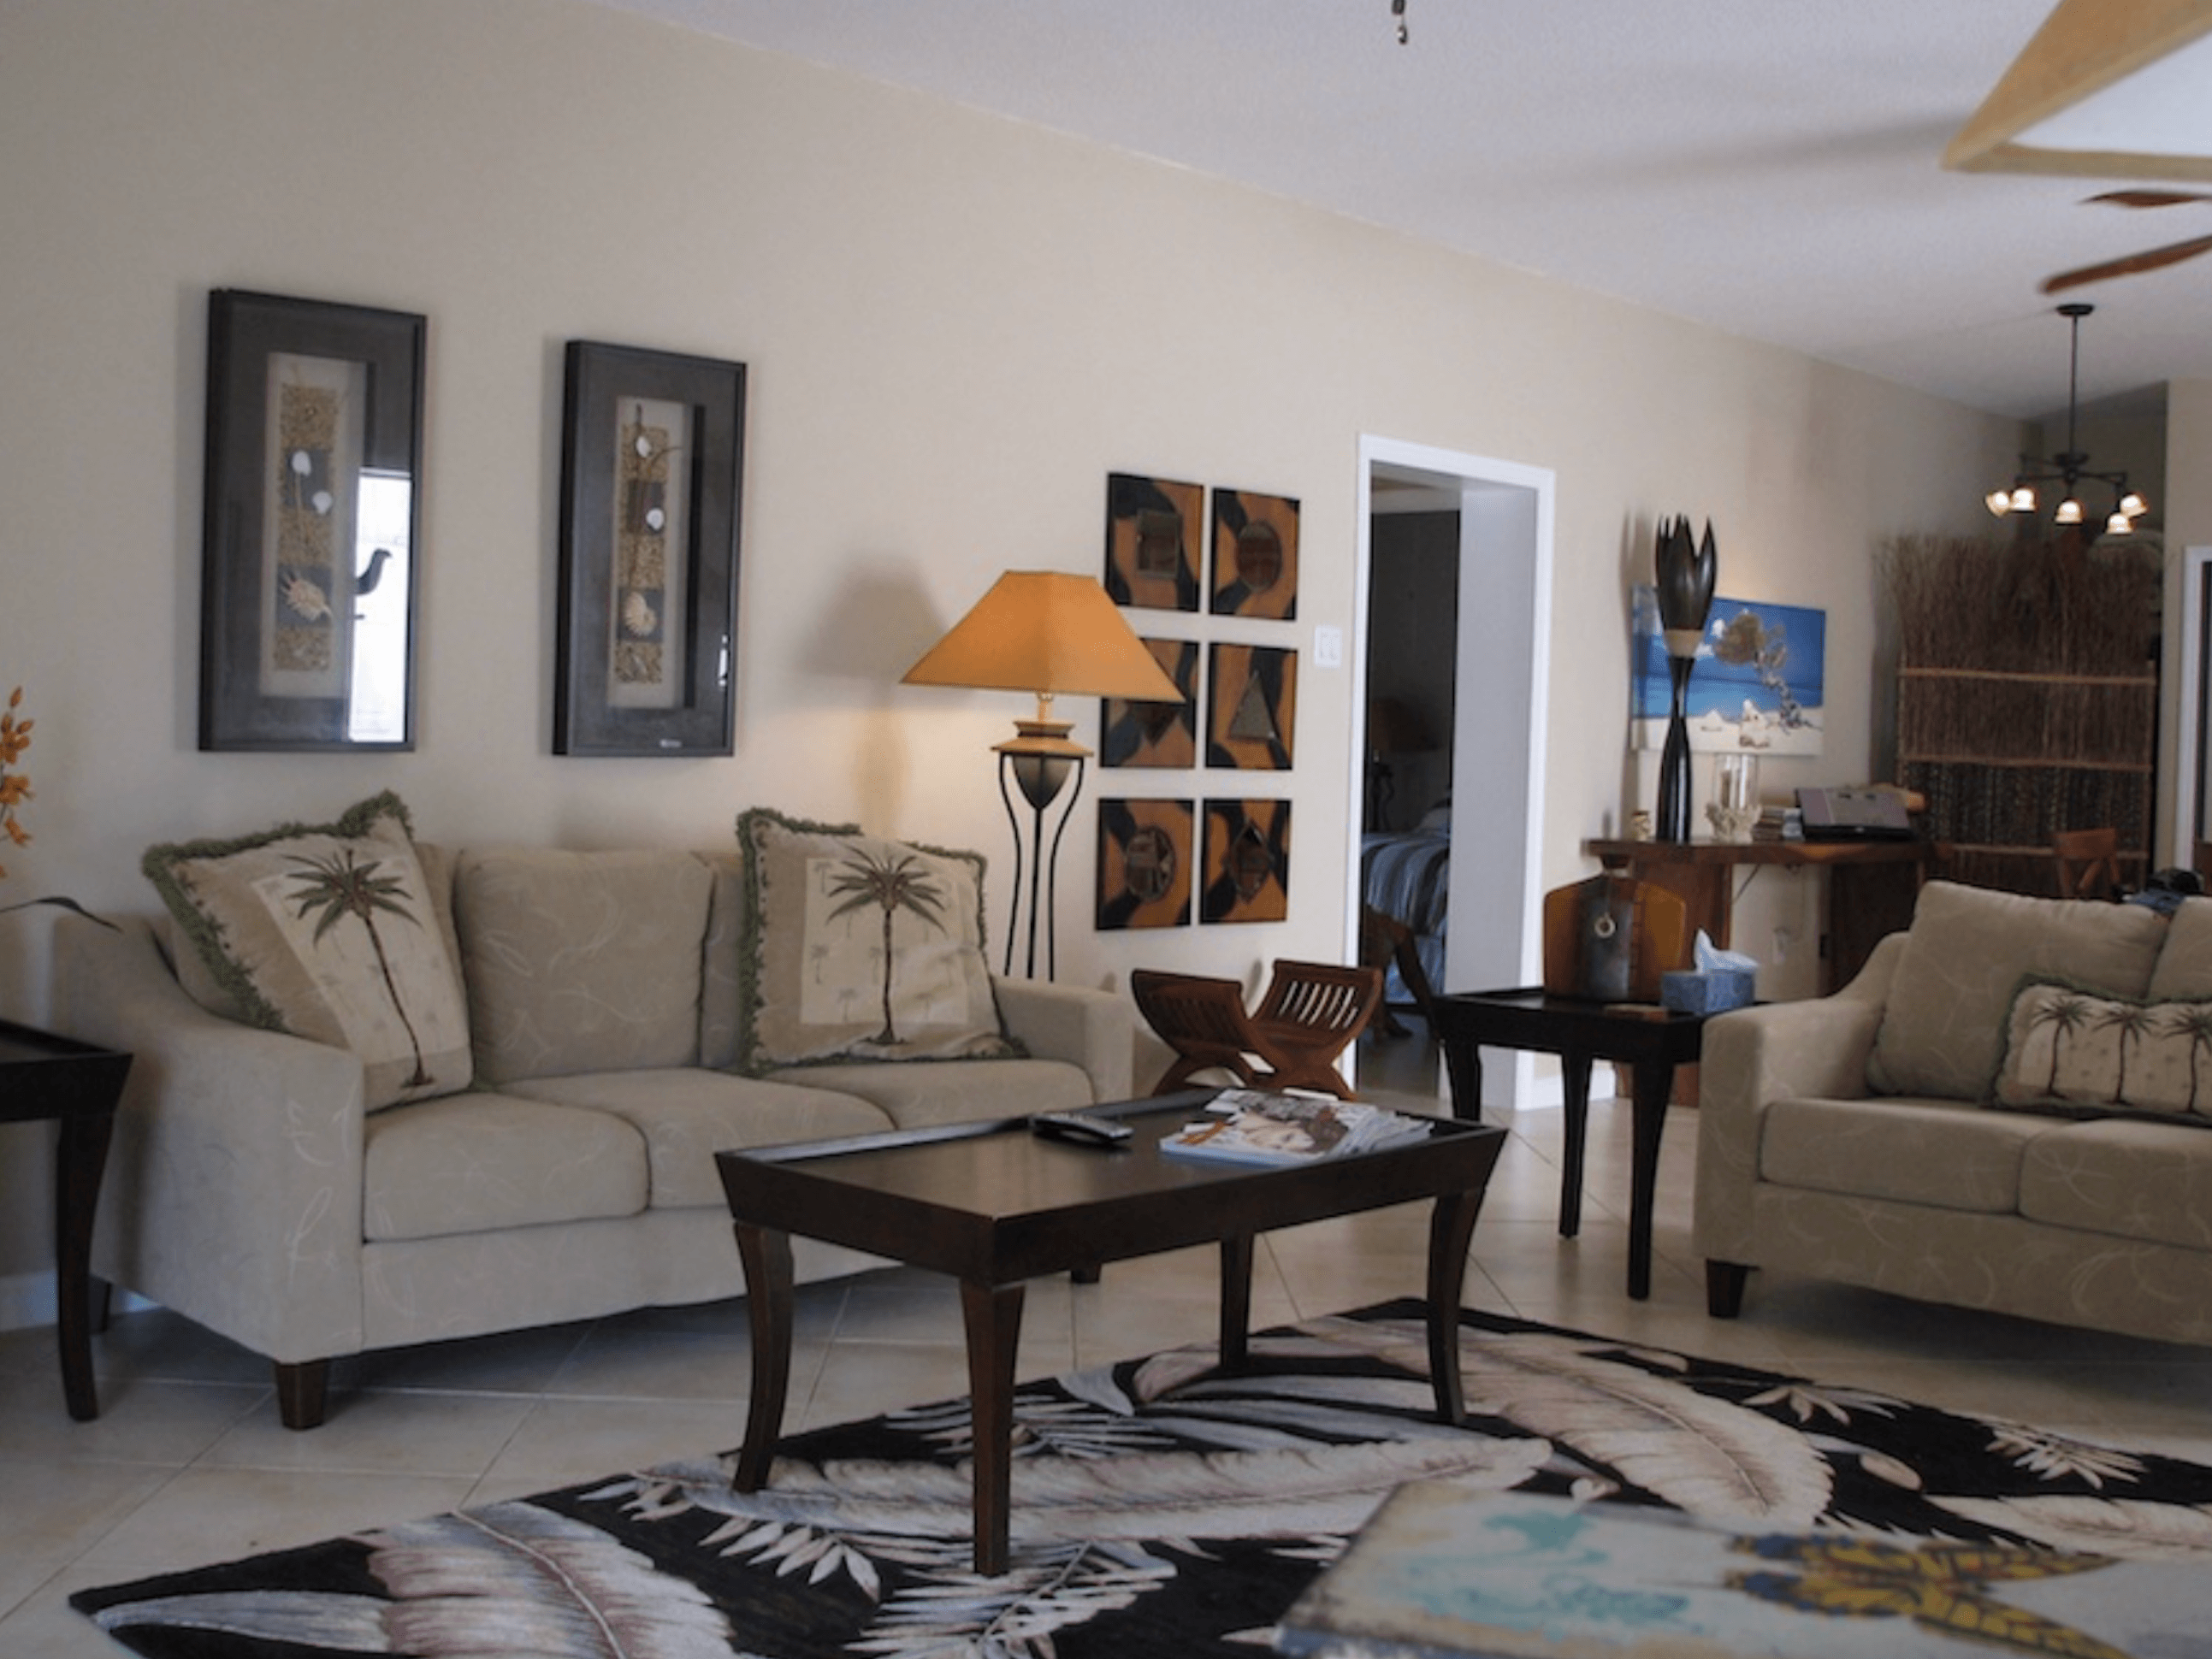

Saint-Kitts-et-Nevis, Basseterre
350 000 $US+
Apartments in modern style, Basseterre
 223 m²
 3
 2
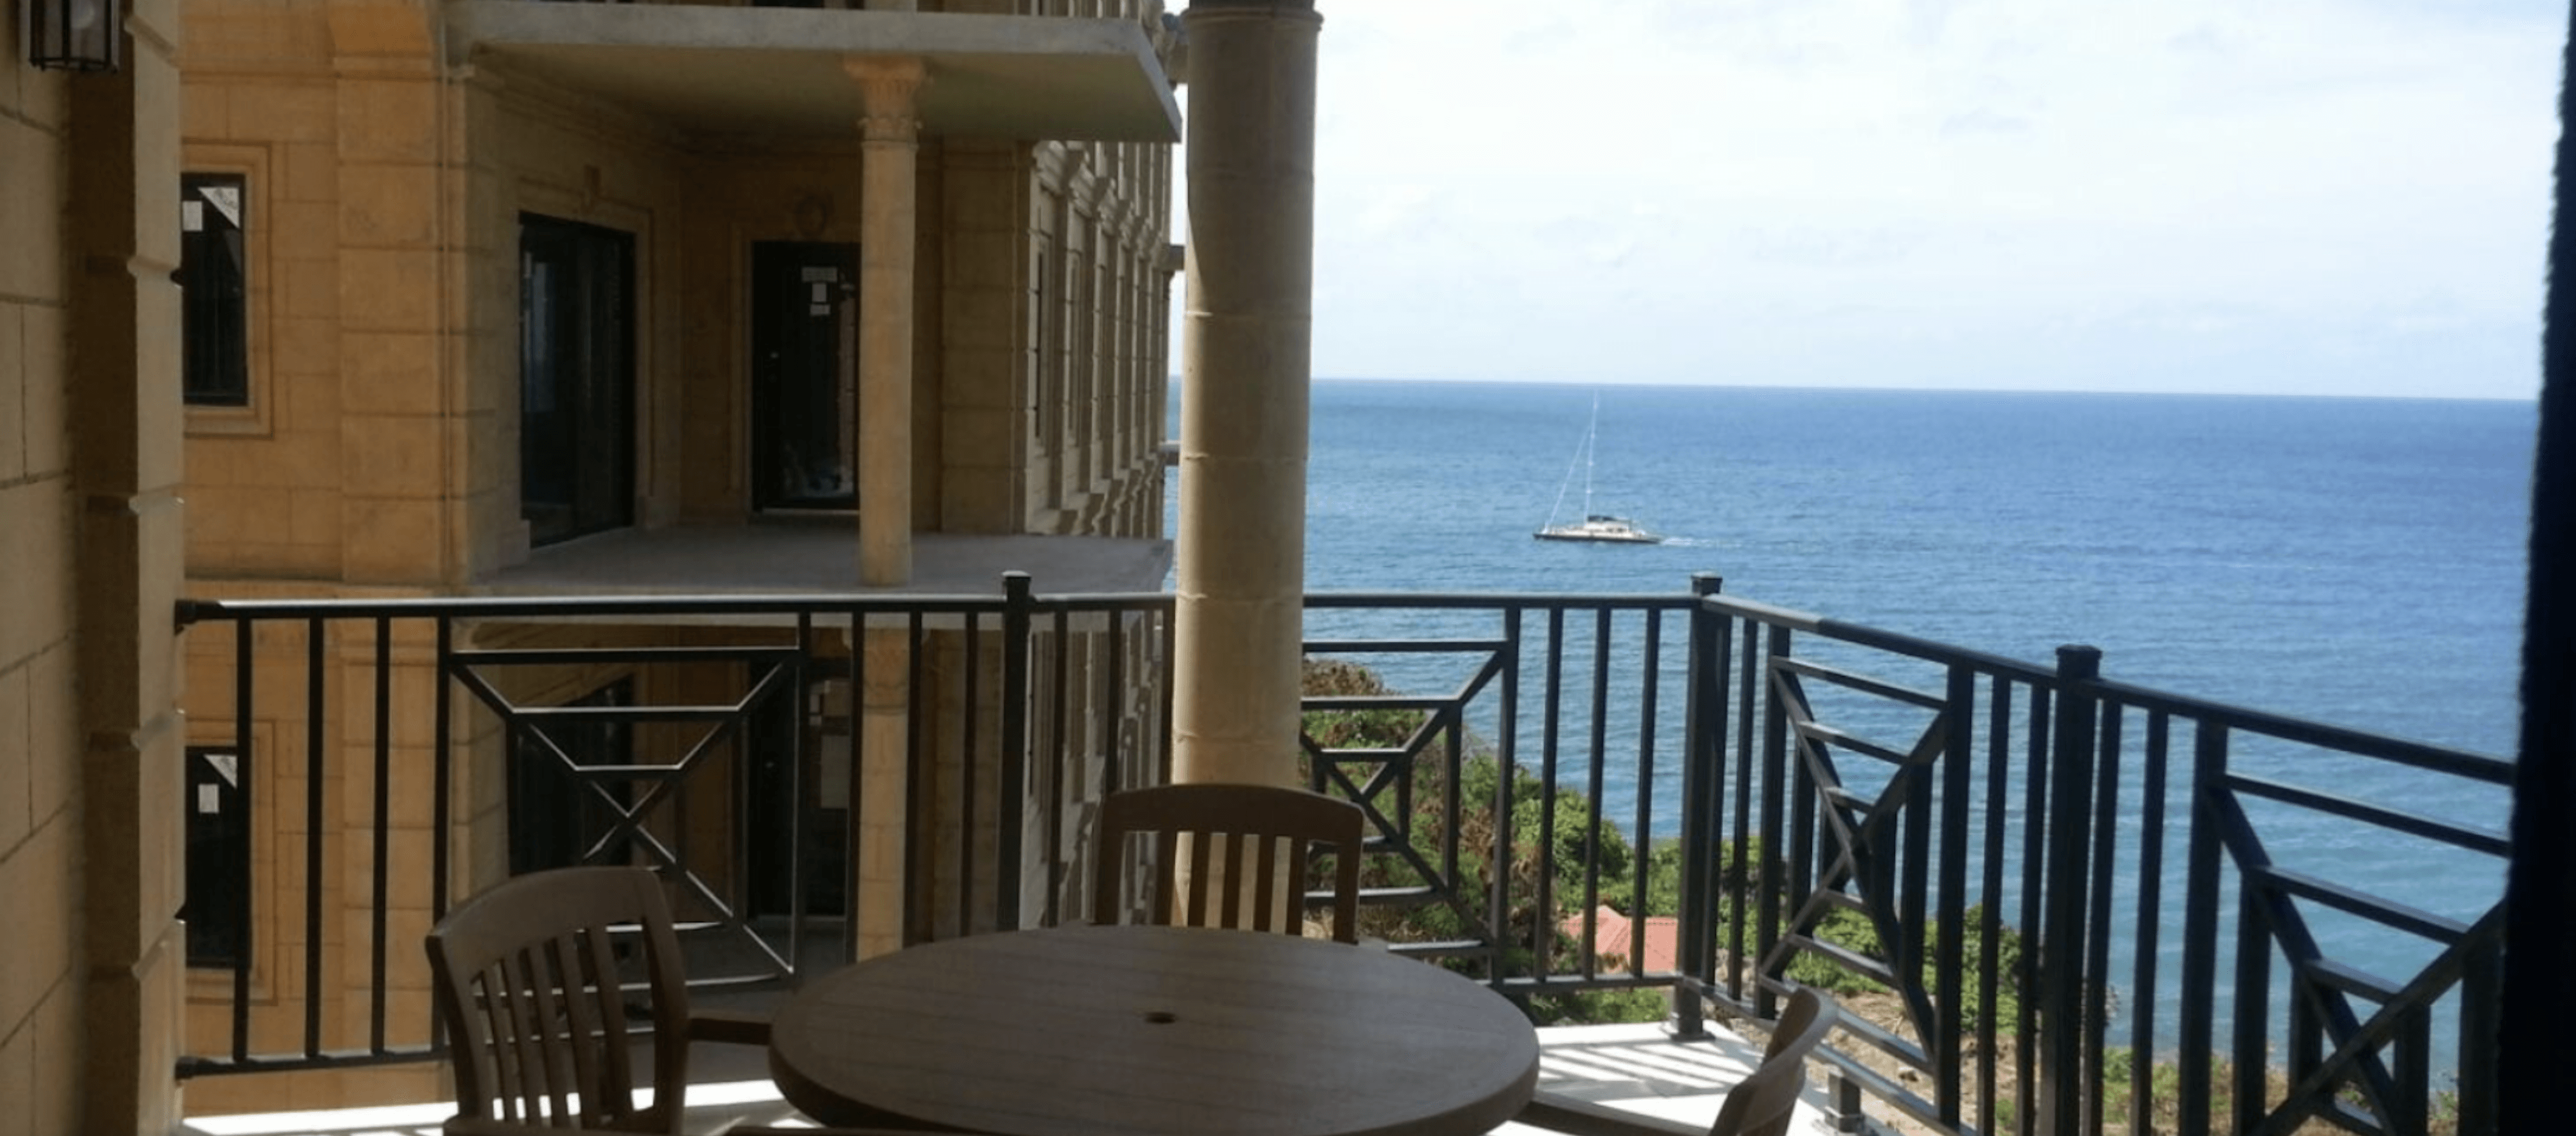
Saint-Kitts-et-Nevis, Basseterre
385 000 $US+
Elegant apartments, Basseterre, St Kitts and Nevis
149 m²3 3 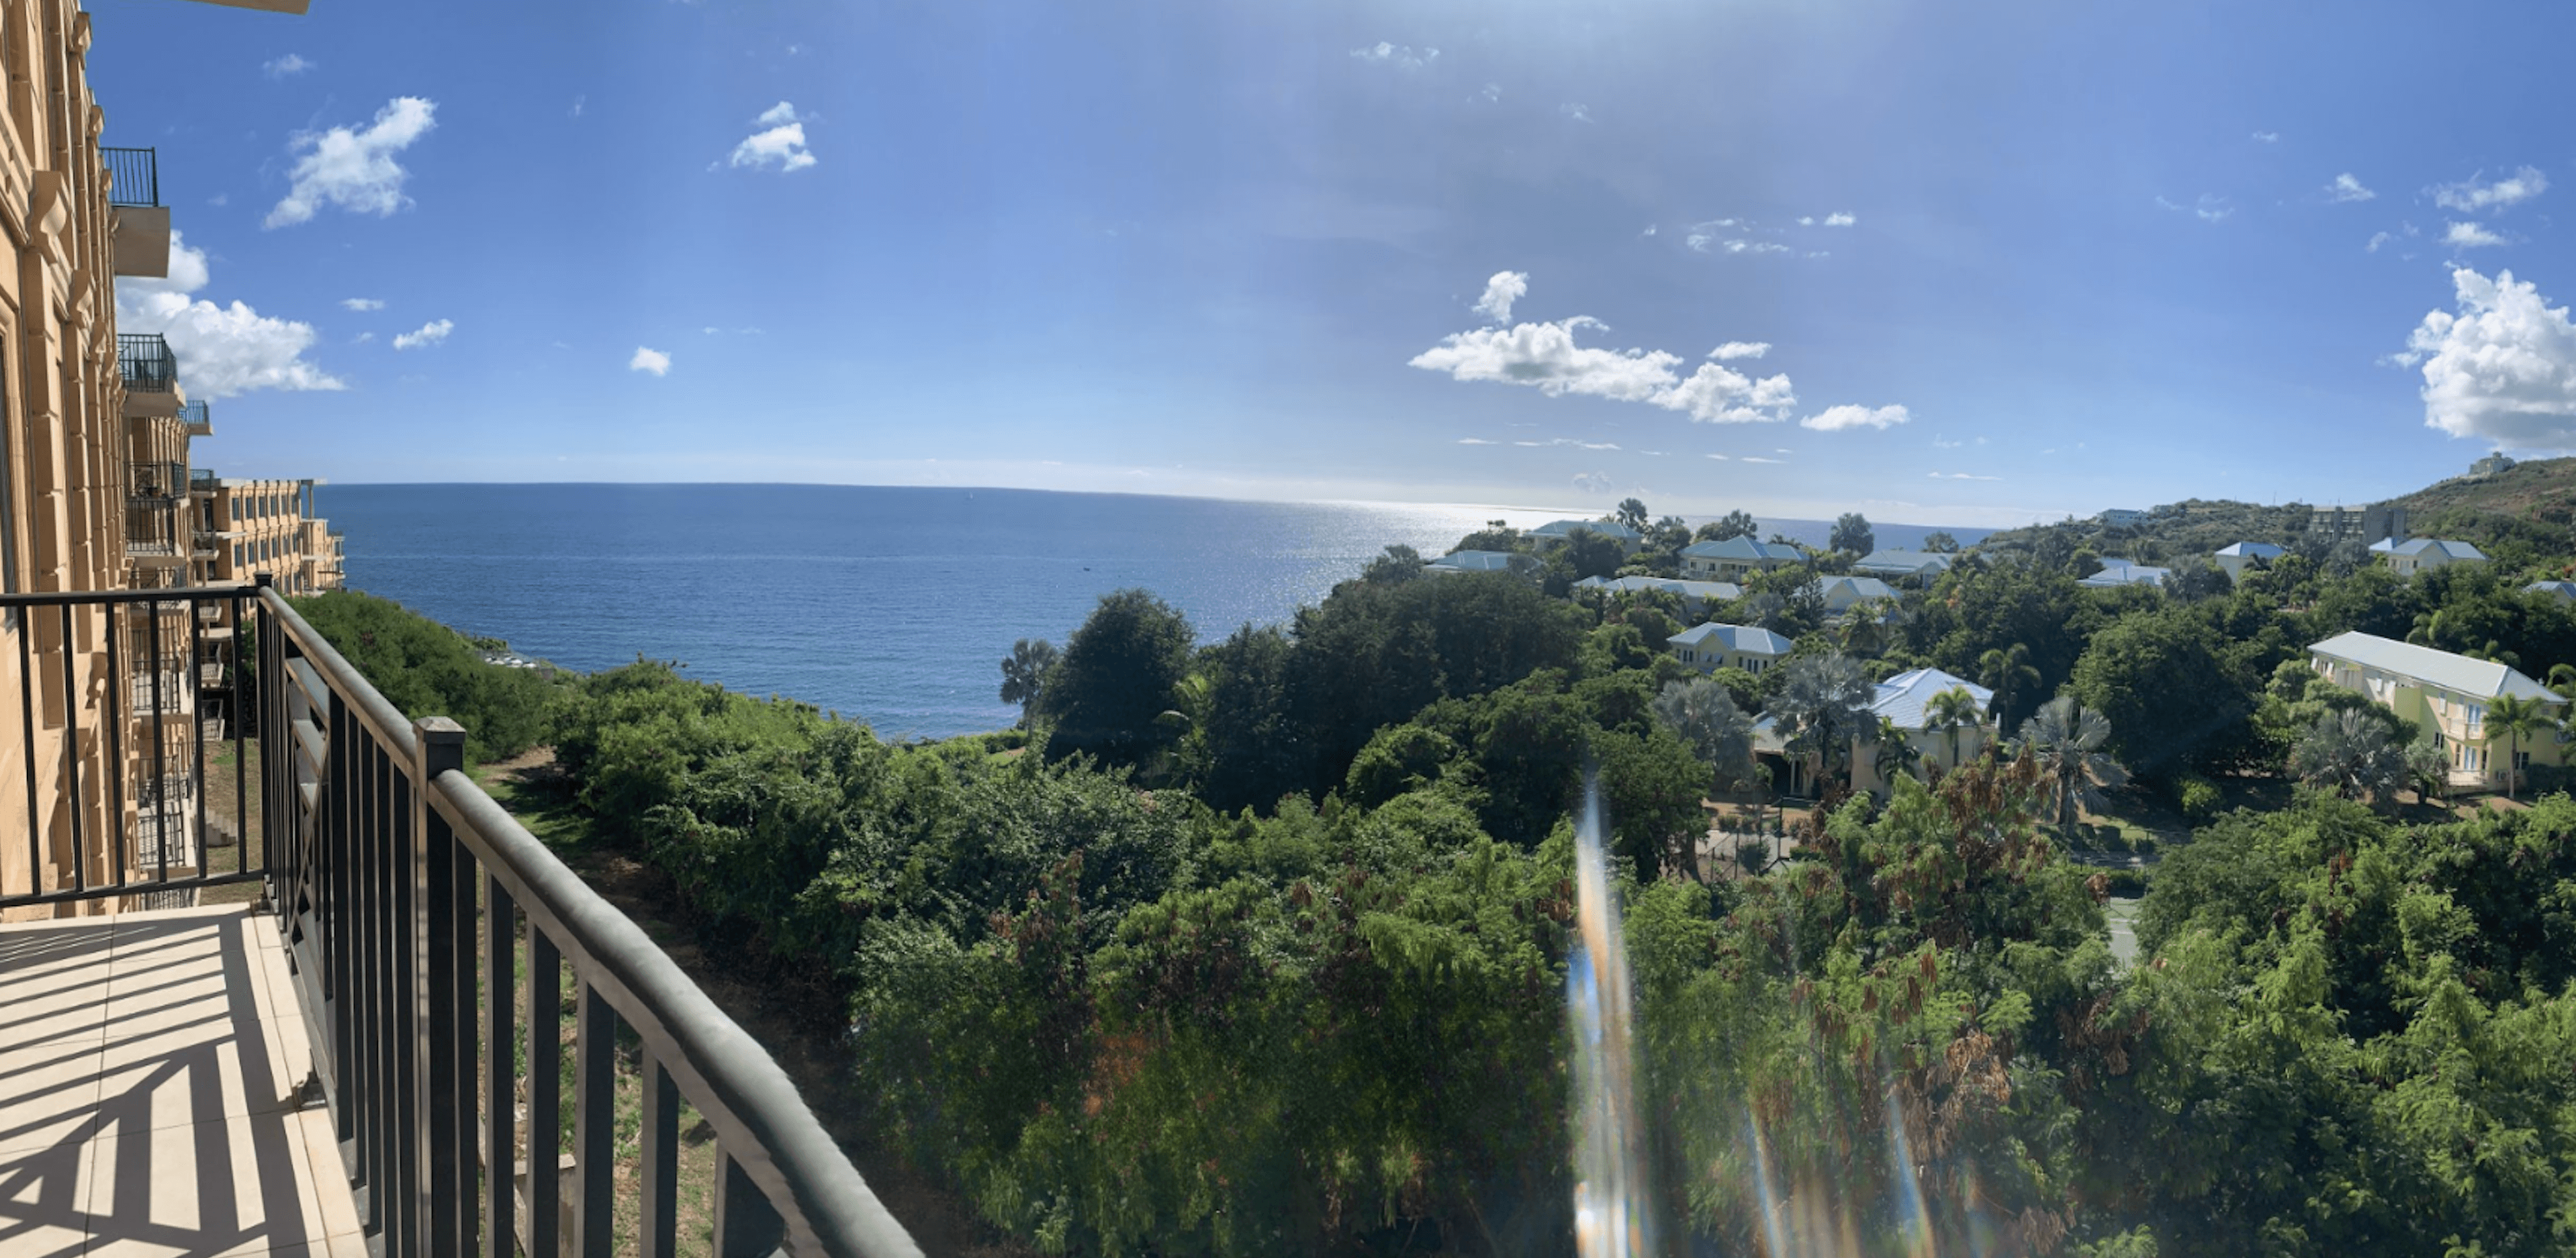
Saint-Kitts-et-Nevis, Basseterre
400 000 $US+
Stylish apartments, Basseterre
149 m²3 3 Impôts sur les sociétés
Antigua-et-Barbuda permet aux entrepreneurs d’immatriculer des International Business Companies (IBC), une forme juridique spécifique de société. Les IBC sont conçues pour exercer des activités commerciales en dehors du pays d’immatriculation. Pour être éligibles, ces sociétés doivent maintenir un siège social enregistré ou un représentant agréé dans la juridiction.
Les IBC à Antigua-et-Barbuda bénéficient d’une exonération sur le revenu mondial. Un investisseur qui devient résident fiscal du pays et y enregistre une société internationale ne paiera pas d’impôt sur le revenu mondial de l’entreprise pendant 50 ans[4]Source : Antigua-et-Barbuda Loi sur les sociétés internationales (International Business Corporations Act).
À Saint-Kitts-et-Nevis, la structure équivalente est la Nevis Business Corporation. Les sociétés immatriculées sous ce régime qui n’opèrent pas localement et ne perçoivent que des revenus de source étrangère peuvent bénéficier d’un taux d’imposition de 0 % sur ces revenus.
En outre, à Saint-Kitts-et-Nevis, certaines sociétés non structurées sous forme de Nevis Business Corporations peuvent obtenir des réductions d’impôt sur les sociétés ou des exonérations totales. Ces incitations sont généralement accordées pour une durée maximale de 15 ans, en particulier dans des secteurs tels que le tourisme, l’industrie manufacturière et les projets de développement.
Les sociétés enregistrées dans d’autres pays des Caraïbes sont soumises à l’impôt sur les sociétés standard et, dans la plupart des cas, à la TVA sur les livraisons locales selon les règles habituelles.
Taux d’impôt sur les sociétés et de TVA par pays
Pays | Impôt sur les sociétés | TVA |
|---|---|---|
| 25 % | 0 à 17 % |
| 28 % | 0 à 20 % |
| 25 % | 0 à 15 % |
| 33 % | 0 à 17 % |
| 30 % | 0 à 12,5 % |
Les pays des Caraïbes ne prélèvent pas de retenues à la source sur les dividendes, les redevances et les intérêts lorsqu’ils sont versés à des résidents du pays. Seule Sainte-Lucie fait exception avec une taxe de 10 % sur les intérêts et redevances.
Les versements de dividendes aux non-résidents sont totalement exonérés d’impôt à Sainte-Lucie. Dans les 4 autres pays, les dividendes versés aux non-résidents sont soumis à des retenues à la source comprises entre 15 et 25 %.

Obtenez votre estimation personnalisée du coût de la citoyenneté des Caraïbes
Pays européens proposant des voies de résidence par investissement qui aident à réduire les impôts
Les pays européens prélevaient généralement des impôts plus élevés que les juridictions des Caraïbes et du Pacifique, mais plusieurs pays proposant des programmes d’immigration d’investissement offrent des régimes spéciaux conçus pour les nouveaux résidents qui investissent et s’y installent.
L’optimisation fiscale en Europe peut s’avérer pertinente pour les entrepreneurs ciblant le marché de l’UE, les personnes résidant déjà en Europe souhaitant améliorer leur situation fiscale, ainsi que pour les investisseurs et les personnes fortunées disposant de revenus internationaux.
Malte
Global Residence Programme. L’impôt sur le revenu standard à Malte est prélevé selon un barème progressif de 0 à 35 %[5]Source : Administration fiscale et douanière de Malte : Barèmes de l’impôt sur le revenu 2026, mais le pays propose un programme pour les investisseurs permettant de bénéficier de taux d’imposition réduits.
La condition principale du Global Residence Programme (GRP)[6]Source : Directives du Malta Global Residence Programme pour le demandeur est d’obtenir la résidence fiscale à Malte. Ainsi, il est essentiel que le participant étranger ne devienne pas résident fiscal d’un autre pays au cours de l’année fiscale en cours. Cela signifie qu’il ne doit pas passer plus de 183 jours dans un pays autre que Malte.
Dans le cadre du GRP, les ressortissants étrangers paient un taux forfaitaire de 15 % sur les revenus générés hors de Malte et rapatriés sur l’île. Les revenus perçus à l’étranger et non rapatriés à Malte sont exonérés d’impôt. Les revenus générés à Malte sont imposés au taux standard de 35 %.
Albert Ioffe,
Juriste et responsable conformité, spécialiste certifié CAMS
Dans le cadre du Global Residence Programme, les revenus étrangers rapatriés à Malte par le demandeur principal, son conjoint et les enfants financièrement dépendants de moins de 25 ans sont imposés au taux forfaitaire de 15 %.
Le programme impose également une obligation fiscale annuelle minimale de 15 000 € sur les revenus de source étrangère, ce qui signifie que le montant total de l’impôt à payer ne peut être inférieur à ce seuil. Ce minimum s’applique à l’ensemble de la famille et non au demandeur principal à titre individuel.
Ce traitement spécial prend effet à partir de l’année au cours de laquelle le statut particulier est accordé jusqu’à l’année où il prend fin, ces deux années incluses. L’impôt doit être réglé au plus tard le 30 avril de l’année suivante. Si le statut fiscal spécial est accordé après cette date, le paiement doit être effectué avant la délivrance du statut. Les bénéficiaires du programme doivent également déposer une déclaration fiscale annuelle.
Remboursements d’impôt sur les sociétés. Le système d’imposition des sociétés à Malte fonctionne avec un taux facial de 35 %[7]Source : Administration fiscale et douanière de Malte : Impôt sur les sociétés. Cependant, les actionnaires de sociétés maltaises ont le droit de demander le remboursement d’une partie substantielle de l’impôt payé par la société lorsque les bénéfices sont distribués sous forme de dividendes.
Les règles de remboursement suivantes s’appliquent :
- remboursement intégral lorsque la société détient une participation qualifiée dans une société étrangère ;
- remboursement de 6/7 lorsque la société est une entité commerciale ;
- remboursement de 5/7 lorsque les revenus proviennent de redevances ou d’intérêts ;
- remboursement de 2/3 lorsque les revenus proviennent d’un pays avec lequel Malte a conclu une convention de double imposition.
Obtenez votre estimation de coût personnalisée pour le Malta Global Residence Programme
Grèce
Le taux d’impôt sur le revenu des personnes physiques standard le plus élevé de la Grèce est de 44 %[8]Source : Autorité indépendante des revenus publics de Grèce : Barèmes de l’impôt sur le revenu, mais il peut être réduit dans le cadre de régimes fiscaux spéciaux, introduits par les articles 5A, 5B et 5C du Code de l’impôt sur le revenu[9]Source : Autorité indépendante des revenus publics de Grèce : Avantages fiscaux. Tous trois exigent que le demandeur n’ait pas été résident fiscal grec avant sa demande.
Les personnes fortunées qui réalisent un investissement d’au moins 500 000 € en Grèce peuvent, en vertu de l’article 5A, choisir de payer un impôt annuel fixe de 100 000 € sur leurs revenus de source étrangère pendant une durée maximale de 15 ans. Pour être éligible, la personne ne doit pas avoir été résidente fiscale en Grèce pendant 7 des 8 années précédant le transfert.
Les retraités étrangers qui transfèrent leur résidence fiscale en Grèce peuvent, en vertu de l’article 5B, choisir de payer un impôt forfaitaire de 7 % sur leurs revenus de source étrangère pendant une durée maximale de 15 ans. Pour être éligible, la personne ne doit pas avoir été résidente fiscale en Grèce pendant 5 des 6 années précédant le transfert.
Les nouveaux résidents emploies en Grèce ou y exerçant une activité commerciale peuvent, en vertu de l’article 5C, bénéficier d’une exonération de 50 % d’impôt sur le revenu sur les revenus d'emploi ou commerciaux éligibles de source grecque pendant 7 ans. Pour être éligible, la personne ne doit pas avoir été résidente fiscale en Grèce pendant 5 des 6 années précédant le transfert de sa résidence fiscale en Grèce.
Obtenez votre estimation personnalisée du coût pour le Visa Doré de la Grèce
Chypre
Chypre offre deux mécanismes pour optimiser ses impôts : le statut de non-domicilié et la règle des 60 jours. Ils sont accessibles aux investisseurs qui obtiennent la résidence permanente dans le pays.
Statut de non-domicilié. Les résidents fiscaux chypriotes qui possèdent le statut de non-domicilié sont exonérés de la contribution spéciale pour la défense (Special Defence Contribution - SDC)[10]Source : Vue d’ensemble des règles de résidence fiscale et de non-domiciliation à Chypre, qui est prélevée sur les dividendes, les intérêts passifs et les revenus locatifs.
En pratique, les résidents non domiciliés ne paient pas d’impôt à Chypre sur les dividendes mondiaux et les intérêts passifs. Les plus-values issues de la vente de titres et de droits sociaux sont également exonérées pour les résidents bénéficiant du statut non-dom.
Le statut de non-domicilié s’applique aux personnes qui n’ont pas eu leur domicile à Chypre et n’y ont pas été résidentes fiscales pendant plus de 17 des 20 dernières années. Ce statut est confirmé par un certificat de non-domiciliation délivré par le service fiscal de Chypre.
Règle des 60 jours. Elle permet aux étrangers d’établir leur résidence fiscale à Chypre après y avoir séjourné au moins 60 jours par an. Pour être éligibles, ils doivent[11]Source : Worldwide Tax Summaries : Règles de résidence fiscale à Chypre :
- séjourner au moins 60 jours à Chypre au cours de l’année fiscale ;
- ne pas séjourner plus de 183 jours dans un autre pays quel qu’il soit ;
- disposer d’un logement permanent à Chypre, en propriété ou en location ;
- exercer une activité salariée, être dirigeant ou exploiter une entreprise immatriculée à Chypre.
Obtenez votre estimation personnalisée des coûts pour la résidence permanente de Chypre
Italie
L’Italie propose un régime fiscal spécial pour les nouveaux résidents fiscaux ciblant les personnes fortunées qui s'installent dans le pays. Sous ce régime, les contribuables éligibles peuvent payer un impôt substitutif annuel fixe sur leurs revenus de source étrangère au lieu de l’impôt sur le revenu italien ordinaire sur ces revenus, tandis que les revenus de source italienne restent imposables selon les règles standard à un taux pouvant atteindre 43 %.
À compter du 1er janvier 2026, l’impôt substitutif annuel s’élève à 300 000 €, et le régime peut être utilisé pendant une durée maximale de 15 ans. Il peut également être étendu aux membres éligibles de la famille pour un montant supplémentaire de 50 000 € par personne et par an.
Pour être éligible, la personne doit transférer sa résidence fiscale en Italie et ne pas avoir été résidente fiscale italienne pendant au moins 9 des 10 années fiscales précédentes.
Ce régime est particulièrement attractif pour les personnes disposant de revenus étrangers substantiels, car il offre une prévisibilité et simplifie la planification fiscale après le déménagement.
Hongrie
La Hongrie prélève un impôt sur le revenu des personnes physiques au taux forfaitaire de 15 % sur le revenu mondial pour tous les résidents, ce qui constitue l’un des taux forfaitaires d’impôt sur le revenu les plus bas de l’Union européenne. Les non-résidents sont imposés au même taux de 15 % sur leurs revenus de source hongroise.
Plusieurs exonérations ciblées réduisent ou éliminent l’obligation fiscale pour des groupes spécifiques[12]Source : Administration nationale des impôts et des douanes de Hongrie : Allègements fiscaux :
- Les mères élevant au moins 4 enfants peuvent prétendre à un allègement d’impôt sur le revenu des personnes physiques sur les revenus éligibles inclus dans la base imposable consolidée, tels que les revenus d’emploi.
- Les personnes de moins de 25 ans peuvent bénéficier d’un allègement fiscal jusqu’à un plafond mensuel lié au salaire brut moyen national.
- Les jeunes mariés ont droit à une déduction mensuelle de la base imposable pendant une période pouvant aller jusqu’à 24 mois à compter du mois suivant le mariage.
Le taux de l’impôt sur les sociétés en Hongrie, fixé à 9 %, est le plus bas de l’Union européenne. Ce taux s’applique à toutes les sociétés résidentes sur leurs bénéfices mondiaux et aux sociétés non-résidentes sur leurs bénéfices de source hongroise.
Pour ceux qui sont attirés par le faible taux d’impôt sur les sociétés en Hongrie, le pays propose un permis de séjour spécial pour les entrepreneurs
Portugal
Le 1er janvier 2024, le Portugal a introduit le régime IFICI (Incentivo Fiscal à Investigação Científica e Inovação). Il a remplacé le régime des résidents non habituels (NHR), qui avait été largement utilisé par les investisseurs du Visa Doré.
Il convient de noter que le nouveau régime IFICI ne s’adresse plus aux investisseurs. Il est conçu pour les personnes exerçant des activités éligibles dans les domaines de la science, de la recherche, de l’innovation, des startups ou d’autres activités professionnelles hautement qualifiées.
Un investisseur ne peut être éligible que s’il exerce également à titre personnel une fonction éligible entrant dans l’une des catégories légales. Par exemple, un investisseur peut être éligible s’il exerce activement des fonctions de fondateur de startup, de membre du conseil d’administration, de professeur d’université, de chercheur scientifique ou de cadre hautement qualifié ou spécialiste au sein d’une entreprise portugaise éligible, plutôt que d’agir uniquement en tant qu’investisseur passif.
L’IFICI applique un taux d’imposition forfaitaire de 20 % sur les revenus de source portugaise issus d’activités éligibles, pour une période de 10 années consécutives non renouvelable. Les demandeurs éligibles ne doivent pas avoir été résidents fiscaux au Portugal au cours des 5 années précédentes.
Contrairement au NHR initial, l’IFICI n’accorde pas d’exonération forfaitaire pour les pensions de retraite étrangères ; les pensions provenant de l’étranger sont imposées aux taux progressifs standards portugais dans le cadre du nouveau régime.
Plus de 10 000 investisseurs nous font confiance
Comparez tous les Visas Dorés en un coup d’œil
Quels avantages fiscaux le Vanuatu, São Tomé-et-Príncipe et le Panama offrent-ils ?
Le Vanuatu, São Tomé-et-Príncipe et le Panama proposent différentes approches en matière d’optimisation fiscale, allant de régimes à fiscalité nulle à des incitations ciblées et une fiscalité territoriale. Les avantages dépendent de la nature des revenus, de l’activité commerciale et du fait que l’investisseur devienne ou non résident fiscal.
Vanuatu
Le système fiscal du Vanuatu figure parmi les plus souples accessibles aux demandeurs de citoyenneté par investissement. Les recettes de l’État reposent principalement sur les impôts indirects plutôt que sur l’impôt sur le revenu, ce qui profite tant aux personnes physiques résidantes qu’aux sociétés.
Fiscalité pour les personnes physiques. Les catégories de revenus qui ne sont soumises à aucun impôt au Vanuatu comprennent :
- le revenu personnel — emploi, travail indépendant ou revenus de placements ;
- la propriété immobilière ;
- la fortune et le patrimoine net ;
- les successions et donations ;
- les plus-values ;
- les sorties de capitaux.
Les résidents et non-résidents bénéficient du même traitement à cet égard : les citoyens du Vanuatu qui passent la majeure parte de l’année à l’étranger conservent le même traitement fiscal.
Fiscalité pour les personnes morales. Les sociétés immatriculées au Vanuatu sont exonérées d’impôt sur les sociétés pendant les 20 années suivant leur date d’immatriculation.
Pendant la période d’exonération, les sociétés s’acquittent d’un droit annuel d’immatriculation auprès du gouvernement au lieu de l’impôt sur les sociétés. En 2026, ce droit s’élève à 300 $. Toutefois, il peut être révisé par les autorités, de sorte qu’il est conseillé aux investisseurs de vérifier ce montant au moment de la constitution de la société. Pour bénéficier de cette exonération d’impôt sur les sociétés, les entreprises doivent faire la preuve d’un lien économique réel avec le Vanuatu.
Cette combinaison — aucun impôt sur le revenu des personnes physiques et 20 ans d’exonération pour les sociétés — rend le Vanuatu particulièrement attractif pour les entrepreneurs qui créent de nouvelles entreprises opérationnelles ou des structures de détention.
Obtenez votre estimation personnalisée des coûts pour la citoyenneté de Vanuatu
São Tomé-et-Príncipe
São Tomé-et-Príncipe propose des incitations pour les investisseurs d’affaires. Les projets agréés d’un montant d’au moins 50 000 € créant de nouvelles activités peuvent prétendre à un taux d’impôt sur les sociétés réduit de 10 % au lieu du taux standard de 25 %.
Le régime peut également inclure des déductions du revenu imposable et de l’impôt dû, des amortissements accélérés, des crédits d’impôt ainsi que des exonérations ou réductions de droits de douane pour les marchandises importées approuvées.
Panama
Le principal avantage fiscal du Panama réside dans son système territorial. Seuls les revenus de source panaméenne y sont imposés, tandis que les revenus de source étrangère restent hors du champ de la fiscalité panaméenne, aussi bien pour les résidents fiscaux que pour les non-résidents.
Pour les investisseurs, cela s’avère particulièrement attrayant car les dividendes, plus-values, intérêts, revenus locatifs et pensions de retraite provenant de l’étranger ne sont généralement pas imposés au Panama, même s’ils en deviennent résidents fiscaux.
Zones économiques spéciales. Le Panama accorde des réductions fiscales dans ses zones économiques spéciales. Par exemple, dans la zone franche de Colón, les entreprises éligibles peuvent ne payer aucun impôt sur les sociétés sur leurs activités qualifiées. Elles peuvent également bénéficier d’exonérations sur la taxe foncière et les droits de mutation, ne payer aucun impôt complémentaire sur les dividendes et utiliser un droit annuel d’avis d’opération réduit à 0,5 % au lieu de 2 %.
À Panama Pacifico, les entreprises éligibles peuvent bénéficier d’un allégement de l’impôt sur les sociétés ou payer un taux réduit de 5 %. Les autres avantages peuvent inclure des exonérations sur les dividendes, l’absence de retenue à la source sur les redevances, commissions et prestations techniques, des droits de licence réduits ainsi qu’une exonération de la taxe foncière et des droits de transfert sur certains terrains et aménagements jusqu’en décembre 2029.
Exonération de taxe foncière. Certains biens immobiliers nouvellement construits peuvent bénéficier d’une exonération de la taxe foncière annuelle sur la valeur des aménagements. En d’autres termes, l’exonération s’applique au bâtiment et non au terrain. Selon la valeur des aménagements, l’exonération peut durer 20, 10 ou 5 ans.
Les logements occupés par leur propriétaire au titre de résidence principale peuvent être exonérés de la taxe foncière si leur valeur cadastrale n’excède pas 120 000 $ et que le propriétaire formule la demande requise.
Obtenez votre estimation personnalisée des coûts pour le Visa Doré du Panama
Comment les conventions de double imposition protègent-elles les investisseurs ?
Une convention de double imposition est un accord bilatéral entre deux pays qui détermine quel pays a le droit d’imposer des catégories spécifiques de revenus, et dans quelle mesure. Les conventions préviennent le risque pour un investisseur d’être imposé au taux plein sur le même revenu à la fois dans le pays où il est généré et dans le pays dont il est résident fiscal.
Imaginons qu’un résident fiscal d’un pays perçoive des revenus à l’étranger. Dans ce cas, le pays de source peut imposer ce revenu parce qu’il y est généré, tandis que le pays de résidence peut également l’imposer selon ses règles relatives au revenu mondial. Sans convention fiscale, le même revenu risquerait d’être imposé deux fois.
Lorsqu’une convention de double imposition s’applique, l’investisseur paie généralement l’impôt d’abord dans le pays où le revenu est généré, puis bénéficie d’un allégement dans son pays de résidence pour l’impôt déjà payé à l’étranger, souvent sous la forme d’un crédit d’impôt. Si le taux d’imposition national est plus élevé, l’investisseur ne paie que la différence. S’il est identique ou inférieur, aucun impôt supplémentaire n’est dû.
Conventions de double imposition des pays proposant la citoyenneté ou la résidence par investissement
Parmi l’ensemble des pays disposant de programmes de migration par investissement, les États européens possèdent le réseau le plus étendu de conventions de double imposition. Ils disposent tous d’accords avec les autres pays de l’UE et le Royaume-Uni. Tous, à l’exception de la Hongrie, ont signé des conventions avec les États-Unis.
Les pays de l’UE disposant de programmes de résidence par investissement comptent le nombre suivant de conventions de double imposition :
- Malte — environ 81[13]Source : Conventions de double imposition de Malte ;
- Grèce — 58 [14]Source : Conventions de double imposition de la Grèce ;
- Italie — environ 100 [15]Source : Conventions de double imposition de l’Italie ;
- Portugal — 79 [16]Source : Conventions de double imposition du Portugal ;
- Hongrie — environ 80 [17]Source : Conventions de double imposition de la Hongrie ;
- Chypre — environ 70 [18]Source : Conventions de double imposition de Chypre.
Le Panama a signé 17 conventions de double imposition.
Les États des Caraïbes disposent de réseaux de conventions de double imposition beaucoup plus restreints que les pays de l’UE. Parmi eux, Saint-Kitts-et-Nevis détient le réseau le plus vaste, qui est aussi le seul à inclure une convention avec les États-Unis[19]Source : Conventions de double imposition de Saint-Kitts-et-Nevis. Antigua-et-Barbuda, Grenade et Saint-Kitts-et-Nevis ont conclu des conventions avec le Royaume-Uni.
São Tomé-et-Príncipe ne compte qu’une seule convention en vigueur avec le Portugal, tandis que le Vanuatu ne dispose d’aucune convention de double imposition en vigueur.
Que se passe-t-il en l’absence de convention fiscale ?
Si le pays de source du revenu et le pays de résidence fiscale sont différents et qu’aucune convention de double imposition n’existe, les deux pays peuvent appliquer leurs règles fiscales nationales au même revenu. Cela peut conduire à ce qu’une même personne ou entreprise soit imposée deux fois, notamment lorsque l’un des pays impose le revenu à la source et l’autre selon la résidence.
Un allégement peut toutefois rester accessible en vertu du droit interne. Certains pays accordent un crédit d’impôt étranger ou une exonération même en l’absence de convention, mais cela dépend entièrement des règles locales. En pratique, le contribuable devra prouver sa résidence fiscale et démontrer que l’impôt a déjà été acquitté à l’étranger. En l’absence de convention, les outils pour résoudre les litiges sur le lieu d’imposition du revenu sont également plus limités.
Pour les investisseurs, la conclusion pratique est simple : si aucune convention fiscale n’existe, les revenus transfrontaliers risquent davantage de subir une double imposition, et la planification fiscale devient plus dépendante des règles internes de chaque pays que des protections offertes par les traités.
Quel est l’impact d’une seconde citoyenneté sur les impôts des citoyens américains ?
Les États-Unis comptent parmi les rares pays qui imposent leurs citoyens sur leur revenu mondial, quel que soit leur lieu de résidence. En conséquence, l’obtention d’une deuxième citoyenneté ne réduit pas en soi les obligations fiscales d’un citoyen américain envers les États-Unis.
Fiscalité américaine fondée sur la nationalité et la FEIE
Un citoyen américain vivant à l’étranger et percevant des revenus d’origine étrangère peut prétendre à l’exclusion des revenus professionnels gagnés à l’étranger (Foreign Earned Income Exclusion - FEIE)[20]Source : US Internal Revenue Service : Foreign earned income exclusion. Pour l’année fiscale 2025, la FEIE permet aux personnes physiques d’exonérer jusqu’à 130 000 $ de revenus professionnels étrangers de l’impôt fédéral américain sur le revenu.
Pour être éligible, une personne doit avoir son domicile fiscal dans un pays étranger et répondre soit au test de résidence de bonne foi (une période ininterrompue de résidence à l’étranger couvrant une année fiscale entière), soit au test de présence physique (exigeant au moins 330 jours complets dans des pays étrangers au cours de 12 mois consécutifs).
La FEIE s’applique uniquement aux revenus professionnels (salaires et revenus d’une activité indépendante). Elle ne s’applique pas aux revenus passifs tels que les dividendes, les intérêts ou les plus-values.
Même si une personne remplit les conditions d’éligibilité à la FEIE, elle reste tenue de souscrire une déclaration fiscale aux États-Unis.
Obligations déclaratives FATCA pour les binationaux américains
La loi sur le respect des obligations fiscales sur les comptes étrangers (Foreign Account Tax Compliance Act - FATCA) exige des institutions financières étrangères qu’elles signalent à l’IRS les comptes détenus par des citoyens et résidents américains, sous peine d’une retenue à la source sur certains paiements de source américaine[21]Source : US Internal Revenue Service : Foreign Account Tax Compliance Act, FATCA.
Pour les contribuables américains individuels, la loi FATCA impose une obligation distincte : le formulaire 8938 doit être déposé lorsque la valeur globale des actifs financiers étrangers dépasse des seuils déterminés, à partir de 50 000 $ pour les déclarants célibataires vivant aux États-Unis. Le défaut de déclaration entraîne des pénalités substantielles.
Les citoyens américains doivent également soumettre séparément un rapport sur les comptes bancaires et financiers étrangers (FBAR) si la valeur globale de leurs comptes financiers à l’étranger dépasse 10 000 $ à un moment quelconque de l’année civile[22]Source : US Financial Crimes Enforcement Network : Déclaration des comptes bancaires et financiers étrangers. Ces obligations déclaratives s’imposent quel que soit le lieu de résidence du citoyen américain ou la nationalité supplémentaire qu’il détient.
Renonciation à la citoyenneté américaine : exit tax et conséquences
Certains citoyens américains disposant de revenus mondiaux élevés choisissent de renoncer à leur nationalité afin d’éliminer définitivement leurs obligations fiscales envers les États-Unis. La renonciation à la citoyenneté américaine est une procédure juridique formelle qui s’effectue devant un officier consulaire ou diplomatique américain et doit ensuite être approuvée par le département d’État.
Certaines personnes sont classées comme « expatriés visés » (covered expatriates) si leurs revenus ou leur patrimoine net dépassent les seuils fixés par l’IRS. Dans ce cas, une taxe de sortie (exit tax) peut s’appliquer[23]Source : US Internal Revenue Service : Règles relatives à l’impôt sur l’expatriation. En vertu de cette règle, tous les actifs sont réputés avoir été vendus à la valeur de marché la veille de la renonciation à la citoyenneté. Les gains dépassant le seuil d’exonération sont alors imposés dans la dernière déclaration fiscale américaine de l’intéressé.
Il est recommandé aux investisseurs de vérifier le seuil de revenu s’appliquant aux expatriés visés pour l’année en cours directement auprès de l’IRS lors de leur planification, ce montant étant ajusté chaque année.
Une seconde citoyenneté constitue une condition préalable indispensable à la renonciation, car renoncer à la nationalité américaine sans posséder une autre nationalité rendrait la personne apatride. Les pays des Caraïbes ou le Vanuatu figurent parmi les voies les plus rapides pour obtenir une citoyenneté alternative avant une renonciation projetée.
Plus de 10 000 investisseurs nous font confiance
Vous envisagez de quitter les États-Unis ? Découvrez vos options
Comment obtenir la résidence ou la citoyenneté par investissement à des fins fiscales ?
Le processus d’obtention d’un statut fondé sur l’investissement et d’établissement de la résidence fiscale suit une séquence standard pour l’ensemble des programmes, bien que les délais et les exigences documentaires varient selon les pays.
Sélection du programme
Les investisseurs définissent leur objectif fiscal principal : suppression de l’impôt sur le revenu des personnes physiques, accès à une exonération pour les entreprises, réduction forfaitaire sur les revenus étrangers ou montant forfaitaire annuel fixe en contrepartie de revenus illimités. Ils mettent ensuite cet objectif en adéquation avec les programmes disponibles et leur budget.
Il est recommandé de consulter des experts en migration d’investissement, tels qu’Immigrant Invest. Nous aidons à évaluer les objectifs de l’investisseur, son budget et la composition de sa famille, et l’accompagnons dans le choix du pays le plus adapté à ses besoins.
Les investisseurs définissent leur objectif fiscal principal : suppression de l’impôt sur le revenu des personnes physiques, accès à une exonération pour les entreprises, réduction forfaitaire sur les revenus étrangers ou montant forfaitaire annuel fixe en contrepartie de revenus illimités. Ils mettent ensuite cet objectif en adéquation avec les programmes disponibles et leur budget.
Il est recommandé de consulter des experts en migration d’investissement, tels qu’Immigrant Invest. Nous aidons à évaluer les objectifs de l’investisseur, son budget et la composition de sa famille, et l’accompagnons dans le choix du pays le plus adapté à ses besoins.
Vérification diligente préliminaire
À ce stade, Immigrant Invest effectue une vérification diligente préliminaire afin d’identifier les éventuels risques de conformité avant que le demandeur n’engage des dépenses liées aux documents, aux frais administratifs ou aux modalités d’investissement.
À ce stade, Immigrant Invest effectue une vérification diligente préliminaire afin d’identifier les éventuels risques de conformité avant que le demandeur n’engage des dépenses liées aux documents, aux frais administratifs ou aux modalités d’investissement.
Préparation des documents
À l’issue de l’évaluation préliminaire, Immigrant Invest aide le client à réunir et à préparer les documents requis. Ceux-ci comprennent généralement le passeport, les justificatifs de revenus ou de patrimoine, le certificat de casier judiciaire vierge, les actes d’état civil, l’assurance maladie et les preuves de l’origine des fonds.
Les spécialistes juridiques coordonnent également les traductions, les légalisations notariales et les apostilles si nécessaire.
À l’issue de l’évaluation préliminaire, Immigrant Invest aide le client à réunir et à préparer les documents requis. Ceux-ci comprennent généralement le passeport, les justificatifs de revenus ou de patrimoine, le certificat de casier judiciaire vierge, les actes d’état civil, l’assurance maladie et les preuves de l’origine des fonds.
Les spécialistes juridiques coordonnent également les traductions, les légalisations notariales et les apostilles si nécessaire.
Investissement
Une fois le programme et l’option d’investissement choisis, le client réalise l’investissement éligible. Dans certains pays, l’investissement doit être effectué avant le dépôt de la demande de résidence ou de citoyenneté, tandis que dans d’autres, il est finalisé après l’approbation initiale ou à une étape ultérieure de la procédure.
Immigrant Invest accompagne le client afin de structurer correctement cette étape et de veiller à ce que l’investissement réponde aux conditions du programme.
Une fois le programme et l’option d’investissement choisis, le client réalise l’investissement éligible. Dans certains pays, l’investissement doit être effectué avant le dépôt de la demande de résidence ou de citoyenneté, tandis que dans d’autres, il est finalisé après l’approbation initiale ou à une étape ultérieure de la procédure.
Immigrant Invest accompagne le client afin de structurer correctement cette étape et de veiller à ce que l’investissement réponde aux conditions du programme.
Soumission de la demande
Lorsque les documents sont prêts et que la phase d’investissement a été réalisée ou engagée, Immigrant Invest dépose la demande auprès de l’autorité compétente ou assiste le client tout au long de cette étape.
Dans certains cas, la demande peut être déposée à distance par l’intermédiaire d’un représentant juridique. Dans d’autres, l’investisseur peut d’abord devoir obtenir un visa, entrer dans le pays, puis poursuivre la demande de résidence ou de citoyenneté.
Lorsque les documents sont prêts et que la phase d’investissement a été réalisée ou engagée, Immigrant Invest dépose la demande auprès de l’autorité compétente ou assiste le client tout au long de cette étape.
Dans certains cas, la demande peut être déposée à distance par l’intermédiaire d’un représentant juridique. Dans d’autres, l’investisseur peut d’abord devoir obtenir un visa, entrer dans le pays, puis poursuivre la demande de résidence ou de citoyenneté.
Examen par les autorités
Après le dépôt, les autorités examinent la demande et procèdent à leurs propres vérifications diligentes. Immigrant Invest suit les étapes de la procédure, répond aux demandes des autorités et aide à fournir tout document ou éclaircissement complémentaire si nécessaire.
Après le dépôt, les autorités examinent la demande et procèdent à leurs propres vérifications diligentes. Immigrant Invest suit les étapes de la procédure, répond aux demandes des autorités et aide à fournir tout document ou éclaircissement complémentaire si nécessaire.
Obtention de la résidence ou de la citoyenneté
Une fois la demande acceptée, l’investisseur accomplit les dernières formalités, telles que la fourniture des données biométriques ou la présence à un rendez-vous en personne lorsque cela est requis.
Après cela, l’investisseur obtient ses documents selon le programme choisi : un permis de séjour, ou un certificat de naturalisation et un passeport.
Une fois la demande acceptée, l’investisseur accomplit les dernières formalités, telles que la fourniture des données biométriques ou la présence à un rendez-vous en personne lorsque cela est requis.
Après cela, l’investisseur obtient ses documents selon le programme choisi : un permis de séjour, ou un certificat de naturalisation et un passeport.
Relocalisation et établissement de la résidence fiscale
L’obtention de la citoyenneté ou d’un permis de séjour ne fait pas automatiquement d’un investisseur un résident fiscal du nouveau pays. Pour établir la résidence fiscale, des démarches supplémentaires sont généralement nécessaires.
Dans la plupart des cas, l’investisseur doit passer suffisamment de temps dans le pays, effectuer les formalités d’enregistrement fiscal et, si nécessaire, en informer le pays de départ.
Si un investisseur envisage d’optimiser ses impôts par l’intermédiaire d’une société, l’obtention de la résidence ou de la citoyenneté ne suffit pas non plus. Il peut également devoir créer une entité locale et veiller à ce que la société dispose d’une substance économique réelle dans la nouvelle juridiction. Dans le cas contraire, la structure pourrait être contestée au titre des règles anti-évitement.
Les exigences exactes variant selon les pays, la résidence fiscale et la structuration d’entreprise doivent être planifiées indépendamment du processus d’immigration.
Immigrant Invest peut fournir une assistance supplémentaire, notamment la création d’entreprise, l’obtention d’un numéro d’identification fiscale local ou la mise en relation de l’investisseur avec un conseiller fiscal dans le pays choisi.
L’obtention de la citoyenneté ou d’un permis de séjour ne fait pas automatiquement d’un investisseur un résident fiscal du nouveau pays. Pour établir la résidence fiscale, des démarches supplémentaires sont généralement nécessaires.
Dans la plupart des cas, l’investisseur doit passer suffisamment de temps dans le pays, effectuer les formalités d’enregistrement fiscal et, si nécessaire, en informer le pays de départ.
Si un investisseur envisage d’optimiser ses impôts par l’intermédiaire d’une société, l’obtention de la résidence ou de la citoyenneté ne suffit pas non plus. Il peut également devoir créer une entité locale et veiller à ce que la société dispose d’une substance économique réelle dans la nouvelle juridiction. Dans le cas contraire, la structure pourrait être contestée au titre des règles anti-évitement.
Les exigences exactes variant selon les pays, la résidence fiscale et la structuration d’entreprise doivent être planifiées indépendamment du processus d’immigration.
Immigrant Invest peut fournir une assistance supplémentaire, notamment la création d’entreprise, l’obtention d’un numéro d’identification fiscale local ou la mise en relation de l’investisseur avec un conseiller fiscal dans le pays choisi.
Risques et pièges de l’optimisation fiscale par l’obtention d’une résidence ou d’une citoyenneté à l’étranger
Recourir à la résidence ou à la citoyenneté par investissement à des fins de planification fiscale est légal, mais cela exige davantage que l’obtention d’un simple statut formel. Les investisseurs doivent évaluer à la fois les risques fiscaux et de conformité, ainsi que les risques pratiques liés au programme d’investissement lui-même.
Certains risques découlent des règles internationales de déclaration et des critères de résidence fiscale, tandis que d’autres sont liés aux modifications des programmes, à la vérification diligente des biens immobiliers, aux coûts et aux conditions de renouvellement.
Risques fiscaux et de conformité
Déclarations CRS et transparence financière. Un deuxième passeport ou permis de séjour ne protège pas en soi un investisseur des obligations de déclaration fiscale. Dans le cadre de la Norme commune de déclaration (CRS), les institutions financières de plus de 100 juridictions déclarent chaque année les soldes de comptes, les revenus et les gains aux autorités fiscales compétentes[24]Source : OCDE : Transparence fiscale et coopération internationale.
Détenir un deuxième passeport d’un pays des Caraïbes ou du Pacifique ne dissimule pas les comptes financiers aux yeux de la juridiction fiscale d’origine de l’investisseur. Si un investisseur demeure résident fiscal de son pays d’origine, la norme CRS entraînera la communication de ses comptes offshore à l’administration fiscale de son pays d’origine.
BEPS et substance économique. Les structures d’entreprise font face à un niveau d’exigence similaire à celui imposé aux personnes physiques. Dans le cadre du projet BEPS de l’OCDE[2]Source : OCDE : Érosion de la base d’imposition et transfert de bénéfices, les avantages fiscaux sont plus difficiles à justifier lorsqu’une société est immatriculée dans une juridiction à faible fiscalité mais gérée depuis un autre pays. En pratique, les investisseurs doivent disposer d’une substance économique réelle dans la juridiction choisie.
Exposition à la liste noire de l’UE. Les investisseurs utilisant des structures transfrontalières doivent suivre la liste de l’UE des pays et territoires non coopératifs à des fins fiscales[25]Source : Conseil de l’Union européenne : Liste de l’UE des pays et territoires non coopératifs à des fins fiscales, car l’inclusion sur cette liste peut entraîner des contrôles renforcés et des restrictions lors de transactions impliquant des contribuables de l’UE.
Examen de l’origine des fonds. Les vérifications de l’origine des fonds peuvent être exigeantes, en particulier lorsque le patrimoine provient de ventes d’entreprises, d’héritages, de virements inter-entreprises ou de plusieurs juridictions. Des documents insuffisants ou incomplets peuvent soulever des questions de conformité supplémentaires, ralentissant la procédure de demande.
Contrôles bancaires et KYC. Les banques peuvent appliquer des mesures de vérification diligente renforcée, notamment lorsqu’un investisseur semble détenir une résidence principalement sur le papier plutôt qu’à travers un véritable déménagement. Cela peut entraîner des demandes de documents complémentaires, des retards ou des difficultés d’ouverture de compte.
Résidence fictive (« paper relocation »). Les avantages fiscaux nécessitent généralement une réelle réinstallation, incluant une présence physique, des liens personnels et économiques réels dans le nouveau pays et, si nécessaire, la fin de la résidence fiscale dans le pays précédent. Une résidence purement formelle sur le papier peut être contestée si l’investisseur continue de vivre ou de gérer ses affaires principalement ailleurs.
Permis de séjour ou résidence fiscale. Les investisseurs doivent garder à l’esprit que le droit de séjour et la résidence fiscale ne sont pas identiques. Détenir un permis de séjour ne fait pas automatiquement d’une personne un résident fiscal et n’éteint pas non plus à lui seul les obligations fiscales dans le pays précédent. De même, la seule résidence fiscale ne rend pas automatiquement une personne éligible à la citoyenneté.
Risques liés aux programmes et aux investissements
Modifications des programmes et hausse des seuils. Les programmes de résidence et de citoyenneté par investissement peuvent évoluer rapidement. Par exemple, l’Espagne a mis fin à son programme de Visa Doré en 2025. Les seuils d’investissement, les actifs éligibles et les règles de procédure peuvent tous être révisés, parfois avec un préavis très court ; les investisseurs doivent donc vérifier les conditions en vigueur au moment de la demande.
Risque de refus. L’acceptation n’est pas garantie, même si toutes les conditions formelles sont remplies. Les demandes peuvent être rejetées en raison de problèmes liés à l’origine des fonds, de documents incomplets ou de réserves sur les antécédents du demandeur. Effectuer une vérification diligente préliminaire avant de soumettre sa demande permet d’identifier les risques potentiels et de réduire la probabilité de refus.
Frais cachés au-delà du minimum. Les investisseurs doivent également prendre en compte le fait que le coût réel dépasse généralement le montant minimum affiché, car les impôts, les frais juridiques, les frais gouvernementaux, les coûts de traduction et les dépenses liées à la demande pour les membres de la famille peuvent augmenter considérablement le budget global.
Perte du statut de résidence. La planification à long terme importe également. De nombreux programmes de résidence par investissement exigent le maintien de l’investissement pour renouveler le permis de séjour. Vendre l’actif trop tôt peut entraîner la perte du statut.
Dans la plupart des cas, toute perspective d’obtenir la citoyenneté dépend d’exigences distinctes de résidence et de présence physique auxquelles l’investissement seul ne suffit pas à répondre.
Pourquoi faire confiance à Immigrant Invest
Obtenir une résidence ou une citoyenneté par investissement à des fins fiscales comporte des risques juridiques, financiers et de conformité, d’où l’importance d’un accompagnement spécialisé.
Immigrant Invest accompagne les investisseurs tout au long de la procédure. Nous commençons par une vérification diligente préliminaire avant même la préparation des documents ou l’engagement de fonds. Ce filtrage préalable permet d’identifier des risques tels que l’exposition aux sanctions, le statut de PPE, les antécédents judiciaires, les procédures contentieuses et la couverture médiatique défavorable avant que des coûts majeurs ne soient engagés. Cela contribue à notre taux d’acceptation de 99 %.
Notre société dispose également d’une équipe interne composée de juristes et de spécialistes de la conformité et de la lutte contre le blanchiment d’argent, détient les licences gouvernementales requises pour représenter les clients et fournit un calcul détaillé des coûts couvrant l’ensemble des frais principaux et dépenses associées. Pour les options de fonds et de dépôt, les paiements sont effectués directement sur les comptes des fonds agréés ou du gouvernement, et non par l’intermédiaire de l’agent.
Immigrant Invest intervient dans le domaine de la migration d’investissement depuis 2006, exerce dans 11 pays, emploie plus de 70 experts certifiés et a permis l’obtention de plus de 10 000 passeports et permis de séjour.
Points clés à retenir sur l’optimisation fiscale pour les investisseurs
- L’optimisation fiscale correspond à la réduction légale de la charge fiscale au moyen des règles, allègements et structures disponibles. Elle peut inclure le changement de résidence fiscale, le recours à des régimes fiscaux spéciaux, l’immatriculation d’une entreprise dans une juridiction plus favorable ou l’utilisation de conventions fiscales.
- Pour utiliser une deuxième citoyenneté ou résidence aux fins de planification fiscale, les investisseurs doivent devenir résidents fiscaux du nouveau pays et y établir des liens réels. Un passeport ou un permis seul ne suffit pas.
- Certains pays, comme la Grèce ou l’Italie, proposent des régimes fiscaux spéciaux pour les nouveaux résidents afin de réduire la charge fiscale effective.
- Certains investisseurs intègrent une société étrangère à leur stratégie fiscale. Cela ne s’avère efficace que si l’entreprise dispose d’une substance économique réelle, comme une direction, du personnel ou une activité commerciale dans le pays.
- L’optimisation fiscale peut également soutenir la planification de la retraite, la gestion des gains en capital et la transmission patrimoniale. C’est l’une des raisons pour lesquelles certains investisseurs privilégient les juridictions sans impôt sur les successions ni sur les gains en capital.
- Pour les citoyens américains, une deuxième citoyenneté ne met pas fin à l’impôt américain sur le revenu mondial. La FEIE peut réduire l’impôt sur les revenus du travail, mais les obligations déclaratives subsistent.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise internationale de 15 ans — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance