


Zypern verfügt sowohl für Steueransässige als auch für Nicht-Steueransässige über ein attraktives Steuersystem. Es bietet eine der niedrigsten Unternehmensbesteuerungen in der EU für alle ansässigen Unternehmen, die 15% beträgt.
Es gibt auch verschiedene Befreiungen: Wenn Ihr jährliches steuerpflichtiges Einkommen beispielsweise €22,000 oder weniger beträgt, sind Sie von der persönlichen Besteuerung befreit.
Lesen Sie den vollständigen Leitfaden zur Besteuerung in Zypern, Befreiungen und Vergünstigungen.
Steuersystem Zyperns
Das Steuersystem Zyperns verpflichtet seine Steueransässigen zur Zahlung einer Reihe von Steuern, darunter die Einkommensteuer auf ihr weltweites Einkommen, unabhängig von ihrem Aufenthaltsstatus.
Ausländer, die sich mehr als 183 Tage im Land aufhalten, werden in der Regel steueransässig: Sie zahlen Steuern und erhalten Vergünstigungen. Die Regierung Zyperns hat diese Regel vereinfacht: Personen, die in Zypern steueransässig werden möchten, können sich jetzt für mindestens 60 Tage während des Steuerjahres statt 183 Tage in Zypern aufhalten.
Die 60-Tage-Regel sieht drei Anforderungen vor:
- Sich in keinem anderen Land länger als 183 Tage aufzuhalten.
- Eine Tätigkeit in Zypern auszuüben, beispielsweise eine Anstellung bei zyprischen Unternehmen zu haben.
- Eine Wohnimmobilie in Zypern zu besitzen oder zu mieten.
Zypern bietet seinen Bürgern und Expatriates eine hervorragende Steuerpolitik und Anreize. Um steueransässig zu sein, können Ausländer einen Daueraufenthalt durch Investitionen in Immobilien oder Fonds erhalten.
Eine Person, die nicht steueransässig ist, wird nur auf Einkünfte aus Quellen in Zypern besteuert.
Ein Unternehmen kann als steueransässig angesehen werden, wenn es in Zypern registriert ist.

Von 10.000+ Investoren geschätzt
Werden Sie eine dauerhafte Aufenthaltserlaubnis in Zypern erhalten?
Persönliche Besteuerung
Zyprische Steueransässige zahlen Einkommensteuer nach einem progressiven Tarif, reichen eine jährliche Steuererklärung ein und können verschiedene Abzüge in Anspruch nehmen.
Sätze und Berichterstattung
Zyprische Steueransässige unterliegen einer progressiven persönlichen Einkommensteuer auf ihr steuerpflichtiges Einkommen. Der Steuerfreibetrag wurde von €19,500 auf €22,000 erhöht[1]Steuerbehörde Zyperns — persönliche Einkommensteuersätze ab 2026. Die aktuellen persönlichen Einkommensteuersätze betragen:
- bis zu €22,000 — 0%;
- €22,001—32,000 — 20%;
- €32,001—42,000 — 25%;
- €42,001—72,000 — 30%;
- über €72,000 — 35%.
Zyprische Steueransässige im Alter von 25 bis 70 Jahren müssen eine jährliche Einkommensteuererklärung einreichen, unabhängig von ihrem Einkommen, auch wenn sie kein Einkommen haben. Ansässige unter 25 oder über 70 Jahren müssen eine Erklärung einreichen, wenn sie Bruttoeinkünfte beziehen, die unter das Einkommensteuergesetz fallen, wie Gehalt, Geschäftseinkommen, Renten, Miete, Dividenden oder Zinsen.
Abzüge
Im Jahr 2026 führte die Steuerreform in Zypern zusätzliche Abzüge für Familien und Wohnkosten ein. Unter Vorbehalt der geltenden Bedingungen und Einkommensgrenzen betragen die Abzüge für unterhaltsberechtigte Kinder €1,000 für das erste Kind, €1,250 für das zweite und €1,500 für das dritte und jedes weitere Kind. Für qualifizierte Alleinerziehende verdoppelt sich der Abzug.
Steuerzahler können auch Abzüge von bis zu €2,000 für Miete oder Zinsen für ein bedientes Wohnungsbaudarlehen für ihren Hauptwohnsitz sowie bis zu €1,000 für qualifizierte Energieeffizienzausgaben oder den Kauf eines Elektrofahrzeugs in Anspruch nehmen. Ein separater Abzug von bis zu €500 steht für die Wohngebäudeversicherung gegen Naturkatastrophen zur Verfügung.
Körperschaftsteuer
In Zypern steueransässige Unternehmen werden auf in Zypern und im Ausland erzielte Einkünfte besteuert. Ab dem 1. Januar 2026 stieg der Standardsatz der Körperschaftsteuer von 12,5 auf 15%.
Nicht in Zypern steueransässige Unternehmen sind nicht automatisch von der Körperschaftsteuer befreit: Der Satz von 15% gilt nach dem Einkommensteuergesetz auch für Gewinne, die Betriebsstätten in Zypern zuzurechnen sind[2]Steuerbehörde Zyperns — Körperschaftsteuersätze.
Die bisherige besondere Versicherungsprämiensteuer für Lebensversicherungsunternehmen wurde im Rahmen der Steuerreform 2026 abgeschafft.
Schifffahrtsgesellschaften sind nach der Tonnagesteuerregelung des zyprischen Seeschifffahrtsgesetzes von jeglicher Besteuerung befreit.
Mehrwertsteuersätze
Die Mehrwertsteuer (MwSt.) wird auf die Lieferung von Dienstleistungen und Waren in Zypern, die Einfuhr von Waren nach Zypern und den Erwerb von Waren aus der EU erhoben. Der Standard-MwSt.-Satz beträgt 19%.
Zypern wendet außerdem einen ermäßigten MwSt.-Satz von 9% auf Restaurant- und Cateringleistungen, Beherbergung, Gastgewerbe und andere Dienstleistungen an.
Ein ermäßigter MwSt.-Satz von 5% gilt für die Renovierung und Reparatur einer Immobilie.
Immobiliensteuern in Zypern
Immobilieneigentümer und -verkäufer zahlen in der Regel MwSt. oder Eigentumsübertragungsgebühr sowie Kapitalertragsteuer. Nach der Reform von 2026 fällt die Stempelsteuer nicht mehr an.
Stempelsteuer
Zypern hat die Stempelsteuergesetze mit Wirkung zum 1. Januar 2026 aufgehoben. Dokumente, Verträge und Vereinbarungen, die ab diesem Datum aufgesetzt und unterzeichnet werden, unterliegen daher keiner Stempelsteuer mehr. Dokumente, die bis zum 31. Dezember 2025 von mindestens einer Vertragspartei unterzeichnet wurden, unterliegen weiterhin den bisherigen Stempelsteuerregeln.
MwSt. und Eigentumsübertragungsgebühr
Eigentumsübertragungsgebühren hängen davon ab, ob für den Kauf MwSt. anfällt. MwSt. fällt in der Regel beim Kauf einer Neubauimmobilie von einem Bauträger an, während Wiederverkaufsimmobilien auf dem Sekundärmarkt im Allgemeinen nicht der MwSt. unterliegen.
Die Standard-MwSt. beträgt 19%. Sie kann auf 5% gesenkt werden, wenn die Immobilie der Hauptwohnsitz des Eigentümers ist.
Wird auf einen Immobilienkauf MwSt. erhoben, ist keine Eigentumsübertragungsgebühr zu zahlen. Fällt keine MwSt. an, was bei Wiederverkaufsimmobilien in der Regel der Fall ist, werden die Übertragungsgebühren progressiv berechnet:
- 3% auf die ersten €85,000;
- 5% auf den Teil von €85,001 bis 170,000;
- und 8% auf den Betrag über €170,000.
Die resultierende Übertragungsgebühr wird dann in der Regel um 50% reduziert. Diese Ermäßigung gilt für Transaktionen, bei denen Übertragungsgebühren nach den Standardregeln für Grundstücksübertragungen zu zahlen sind, vorbehaltlich gewisser gesetzlicher Ausnahmen.
Kapitalertragsteuer
Kapitalerträge werden mit einem Satz von 20% besteuert. In bestimmten Fällen gelten Befreiungen:
- allgemeine Befreiung für Gewinne aus der Veräußerung von Eigentum — bis zu €30,000;
- landwirtschaftliche Flächen, die von einem qualifizierten Landwirt veräußert werden — bis zu €50,000;
- Veräußerung eines qualifizierten Hauptwohnsitzes — bis zu €150,000.
Eine Kapitalertragsteuer von 20% wird auf Einkünfte aus dem Verkauf von Immobilien in Zypern oder von Anteilen an Gesellschaften erhoben, die direkt Immobilienobjekte in Zypern besitzen. Diese Steuer fällt nur auf den Gewinn aus dem Verkauf einer Immobilie an, wenn die Veräußerung nicht der Einkommensteuer unterliegt.

Sonderverteidigungsbeitrag
Der Sonderverteidigungsbeitrag (SDC) gilt hauptsächlich für Kapitalerträge. Für Einzelpersonen umfasst dies vor allem Dividenden aus Aktien und Zinsen aus Ersparnissen oder Investitionen.
Zypern erhebt den SDC nur, wenn eine Einzelperson sowohl in Zypern steueransässig ist als auch ihren Wohnsitz (Domicile) in Zypern hat. Steueransässige in Zypern mit Non-Dom-Status zahlen keinen SDC auf Dividenden oder Zinsen.
Aus Gewinnen ausgeschüttete Dividenden unterliegen dem SDC von 5%. Zinseinkünfte unterliegen in der Regel dem SDC von 17%, aber einige Zinsarten werden günstiger behandelt.
Einzelpersonen, deren gesamtes Jahreseinkommen einschließlich Zinsen €12,000 nicht übersteigt, können eine Rückerstattung beantragen, sodass sie effektiv 3% SDC auf ihre Zinsen zahlen. Ein Satz von 3% gilt auch für Zinsen aus bestimmten Staatsanleihen Zyperns oder der EU sowie aus börsennotierten Unternehmens- oder Kommunalanleihen.
Zypern erhebt keinen SDC auf Zinsen, die als Entschädigung für Invalidität, schwere Körperverletzung oder Tod gezahlt werden.
Mieteinnahmen fallen nicht unter den SDC. Unternehmen wenden ab 2026 auch keine Regeln zur fiktiven Dividendenausschüttung mehr auf Gewinne an.
Steuerkalender
Sie können einen Steuerkalender konsultieren, um alle Steuern pünktlich zu zahlen, auf dem Laufenden zu bleiben und unnötige Strafen zu vermeiden.
Die Fälligkeitstermine für Steuern für Einzelpersonen und Unternehmen sind wie folgt:
- Ende jedes Monats — Arbeitgeber reichen die monatliche PAYE-Erklärung ein und führen die im Vormonat von den Arbeitnehmern einbehaltene Einkommensteuer und GHS-Beiträge ab. Arbeitgeber zahlen auch ihren eigenen GHS-Beitrag;
- Ende jedes Monats — Arbeitgeber zahlen die Sozialversicherungsbeiträge für den Vormonat;
- Ende jedes Monats — Zahlung von SDC und GHS, die auf im Vormonat an Einzelpersonen gezahlte Dividenden oder Zinsen einbehalten wurden, sofern zutreffend;
- Ende jedes Monats — Zahlung der Steuer, die auf bestimmte Zahlungen an nicht in Zypern steueransässige Personen im Vormonat einbehalten wurde;
- 10. Tag des folgenden Monats — Einreichung der monatlichen Intrastat-Erklärung, falls erforderlich;
- 15. Tag des folgenden Monats — Einreichung der VIES-Meldung für qualifizierte innergemeinschaftliche Lieferungen von Waren und Dienstleistungen;
- 10. Tag des zweiten Monats nach Ende des MwSt.-Zeitraums — Einreichung der MwSt.-Erklärung und Zahlung etwaiger geschuldeter MwSt. MwSt.-Zeiträume umfassen in der Regel drei Monate;
- 30. Juni — Zahlung des SDC auf im ersten Halbjahr aus dem Ausland erhaltene Dividenden und Zinsen, wenn Zypern diese nicht an der Quelle einbehalten hat. Zahlung der entsprechenden GHS-Beiträge, sofern zutreffend. Immobilieneigentümer zahlen auch GHS auf Mieteinnahmen für das erste Halbjahr, wenn der Mieter diese nicht einbehalten hat;
- 31. Juli — Zahlung der ersten Rate der vorläufigen Einkommensteuer für das laufende Steuerjahr. Dies gilt hauptsächlich für Unternehmen und Selbstständige, die steuerpflichtiges Einkommen erwarten;
- 31. Dezember — Zahlung der zweiten Rate der vorläufigen Einkommensteuer. Steuerzahler können ihre vorläufige Steuerschätzung bis zu diesem Datum korrigieren;
- 31. Dezember — Zahlung des SDC auf ausländische Dividenden und Zinsen für das zweite Halbjahr, sofern Zypern diese nicht an der Quelle einbehalten hat, zusammen mit den entsprechenden GHS-Beiträgen. Zahlung von GHS auf Mieteinnahmen, sofern zutreffend. Mieteinnahmen selbst unterliegen ab 2026 nicht mehr dem SDC;
- 31. März des folgenden Jahres — Arbeitgeber reichen ihre jährliche PAYE-Erklärung ein, die Gehälter sowie im vorangegangenen Steuerjahr einbehaltene Steuern und Beiträge abdeckt;
- 31. Juli des folgenden Jahres — Einzelpersonen reichen in der Regel ihre jährliche Einkommensteuererklärung ein. Ab dem Steuerjahr 2026 werden Erklärungen über Tax For All eingereicht. Die Regierung kann diese Frist für ein bestimmtes Jahr verlängern;
- 31. Januar des zweiten Jahres nach dem Steuerjahr — Unternehmen und Selbstständige, die geprüfte oder überprüfte Finanzberichte erstellen, reichen ihre Einkommensteuererklärung ein. Beispielsweise ist die Erklärung für das Steuerjahr 2026 am 31. Januar 2028 fällig.
Die meisten Steuern werden über das System Tax For All gezahlt. Sozialbeiträge werden über das Portal der Sozialversicherungsdienste gezahlt.
Steuerbefreiungen für Nicht-Ansässige in Zypern
Das Steuersystem Zyperns bietet zahlreiche Befreiungen und Vergünstigungen für Nicht-Ansässige bei Kapitalerträgen, Erwerbseinkommen, MwSt.-Befreiungen und vielem mehr.
Beispielsweise sind Personen ohne Steuerwohnsitz in Zypern vollständig von der Steuer auf Zinsen und Dividenden befreit. Nicht-Ansässige sind auch von der Einkommensteuer auf den Verkauf von Wertpapieren und auf Kapitalbeträge befreit, die Einzelpersonen aufgrund von Zahlungen an genehmigte Fonds zufließen.
Von 10.000+ Investoren geschätzt
Erfüllen Sie Ihre steuerlichen Pflichten, bevor sie zum Problem werden
Gültige Doppelbesteuerungsabkommen
Das Finanzministerium Zyperns führt Doppelbesteuerungsabkommen mit insgesamt 72 Ländern auf, jedoch wurden die Abkommen mit Curaçao, Hongkong und Vietnam zwar unterzeichnet, sind aber noch nicht in Kraft getreten.[3]Finanzministerium Zyperns — Doppelbesteuerungsabkommen
Die meisten Länder auf der Liste folgen dem OECD-Musterabkommen, aber ein Steuerabkommen mit den Vereinigten Staaten ist auch an die US-Abkommen angepasst.
Vollständige Liste der Länder, die mit Zypern Abkommen zur Vermeidung der Doppelbesteuerung unterzeichnet haben

So erhalten Sie einen Daueraufenthalt auf Zypern durch Investition, um steueransässig zu werden
Die Steuerpolitik Zyperns ist moderater als in vielen anderen Ländern, weshalb zahlreiche Unternehmensinhaber und Einzelpersonen dieses Land als ihren Wohnsitz wählen. Die Teilnahme am Investitionsprogramm ist der schnellste Weg, einen Daueraufenthalt auf Zypern zu erhalten.
Die Regierung Zyperns hat ein Programm aufgelegt, das Ausländern den Erwerb eines Daueraufenthalts durch Investition ermöglicht. Der Mindestinvestitionsbetrag beträgt €300,000. Antragsteller müssen außerdem ein gesichertes Jahreseinkommen von mindestens €50,000 nachweisen, das sich für einen Ehepartner um €15,000 und für jedes unterhaltsberechtigte minderjährige Kind um €10,000 erhöht.
Sie können in Wohnimmobilien, Gewerbeimmobilien, lokale Investmentfondsanteile oder Aktien zyprischer Unternehmen investieren. Acht Jahre nach Erhalt des Aufenthaltsrechts können Sie die Staatsbürgerschaft beantragen.
Kauf einer Wohnimmobilie. Ausländer können eine oder zwei Immobilien für €300,000+ in Neubauten kaufen. Sie müssen außerdem eine Mehrwertsteuer von 19% zahlen; wird die Wohnimmobilie für den Eigenbedarf erworben, beträgt die MwSt. 5%.
Investition in Gewerbeimmobilien. Ausländer können eine oder zwei Gewerbeimmobilien für €300,000+ in Neubauten oder auf dem Sekundärmarkt kaufen.
Kauf von Anteilen lokaler Fonds für mindestens €300,000 und nur von organisierten Investmentfonds der Typen RAIF, AIF und AIF LNP.
Kauf von Aktien zyprischer Unternehmen für €300,000 und mehr, die mindestens fünf Mitarbeiter beschäftigen und auf der Insel Gewinn erzielen.
Beispiele für Immobilien zum Kauf zum Erwerb einer Aufenthaltserlaubnis durch Investition
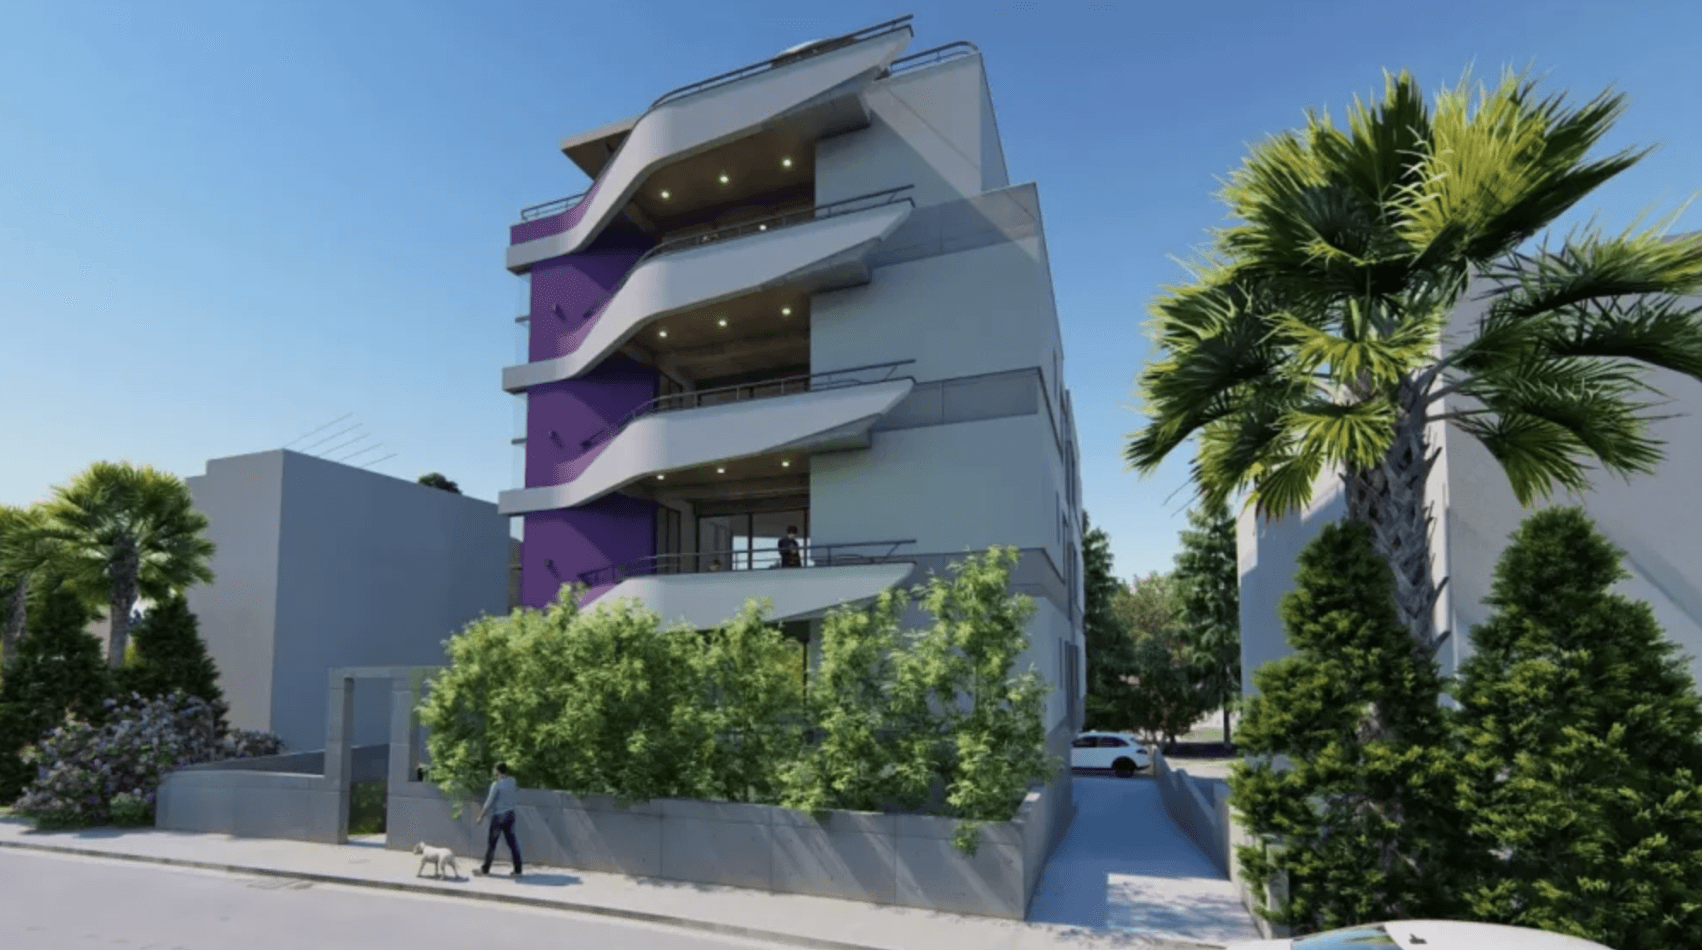

Zypern, Limassol
1.300.000 € — 2.200.000 €
Modern apartments with bright elements, Agios Athanasios, Limassol
 96 m² — 585 m²
 1—6
 1—6
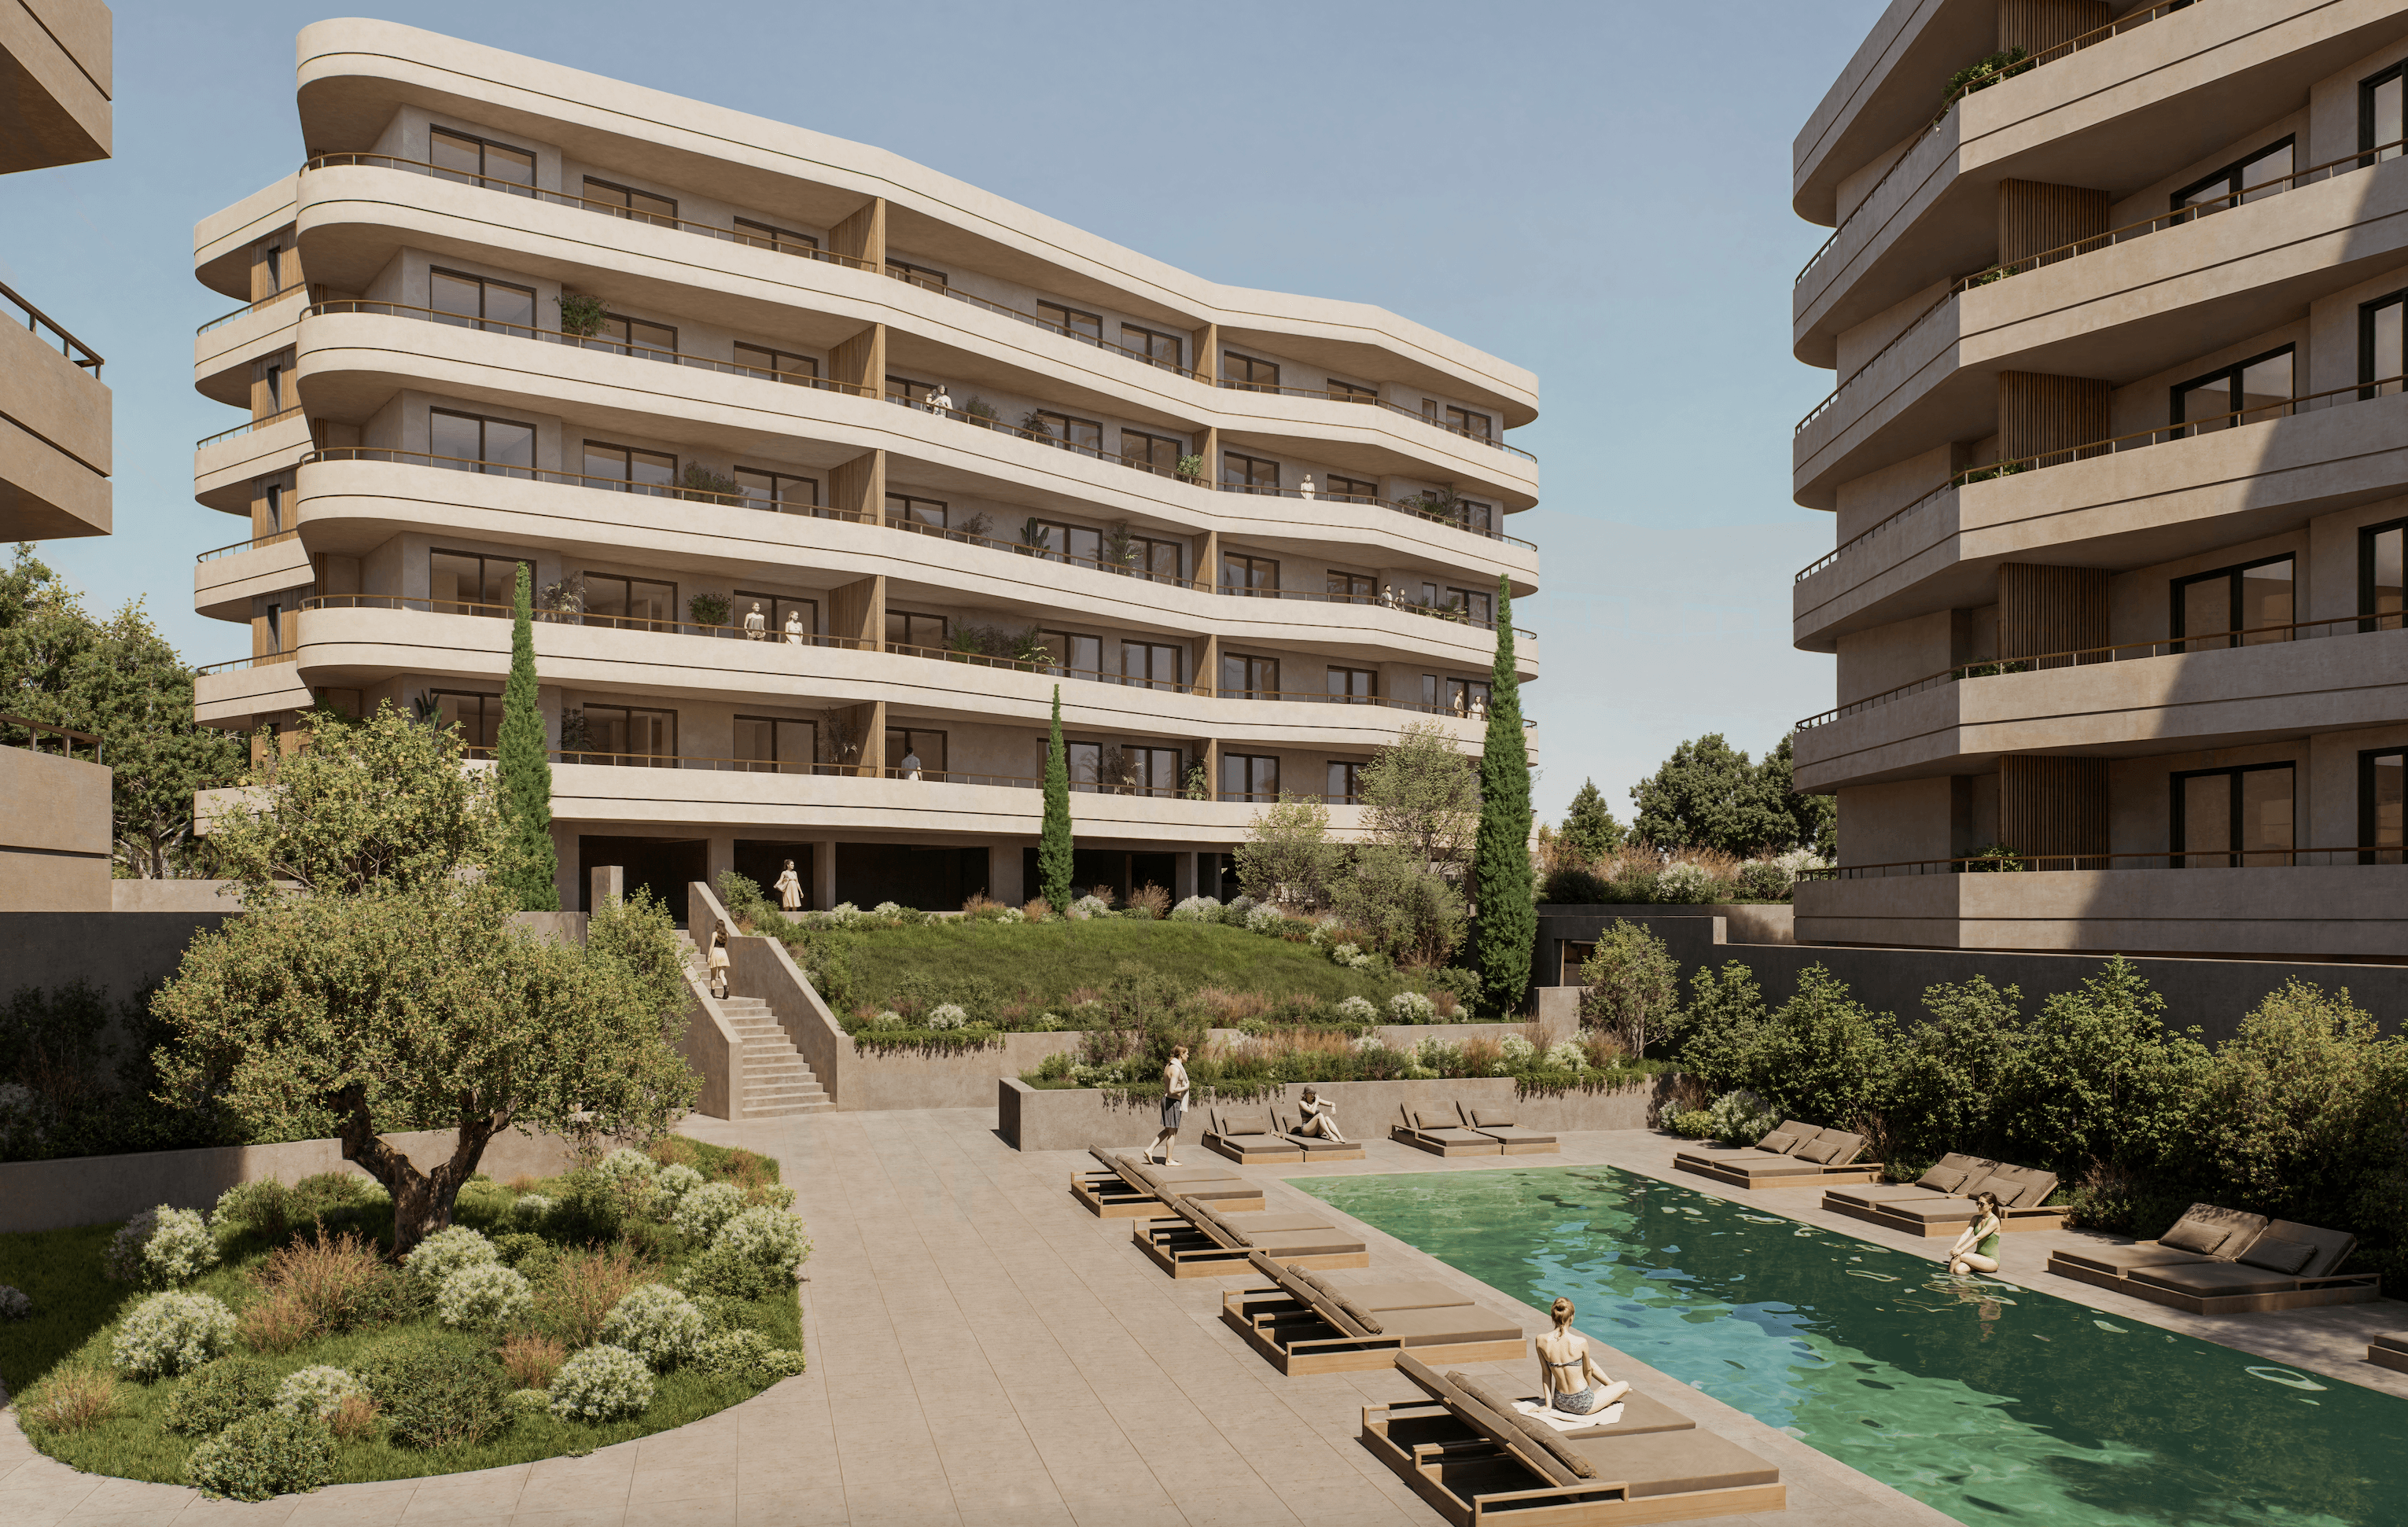
Zypern, Limassol
179.000 € — 508.000 €
Elegant and stylish apartments, Germasogeia, Limassol
49 m² — 145 m²1—4 1—4 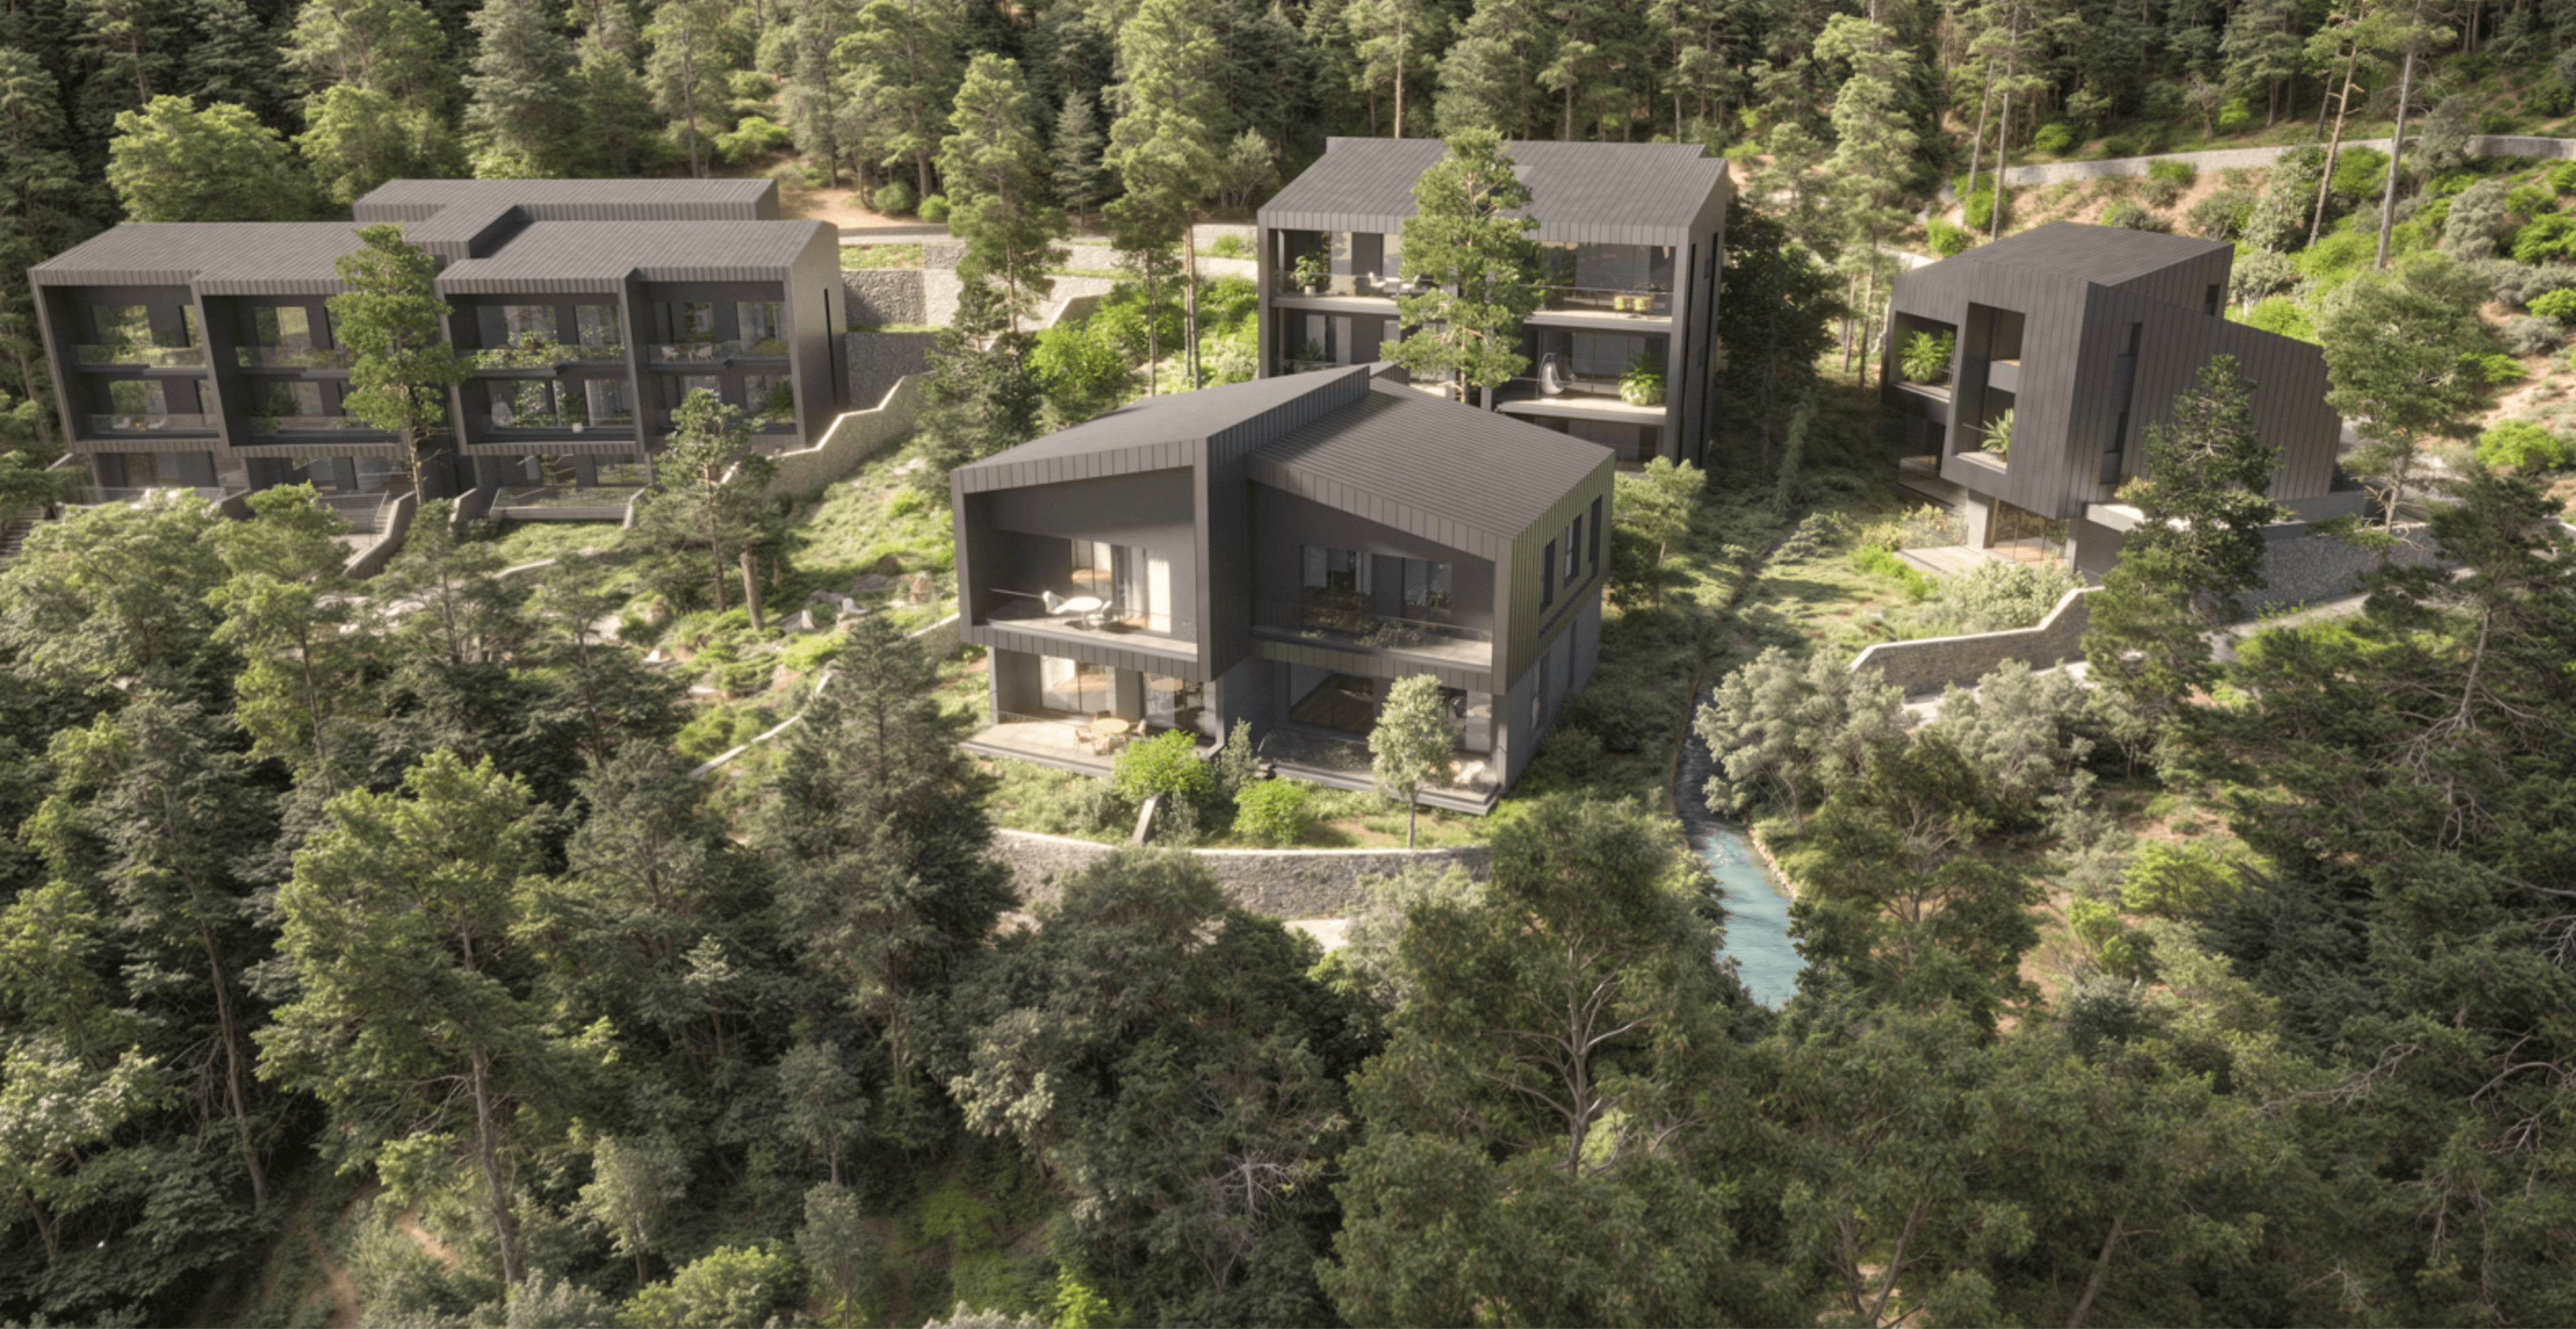
Zypern, Trodos
530.000 € — 1.300.000 €
Stylish apartments and houses with pine forest view, Prodromos, Trodos
97 m² — 205 m²1—3 1—3 Wichtige Erkenntnisse zu Steuern in Zypern
- Steueransässige in Zypern zahlen in der Regel Steuer auf ihr weltweites Einkommen, während Nicht-Ansässige hauptsächlich auf Einkünfte aus zyprischen Quellen besteuert werden. Eine Person kann sich entweder nach der 183-Tage- oder nach der 60-Tage-Regel als steueransässig qualifizieren.
- Die persönliche Einkommensteuer liegt zwischen 0 und 35%. Die ersten €22,000 des steuerpflichtigen Einkommens werden mit 0% besteuert, während der Satz von 35% ab €72,000 gilt.
- Der Standard-Körperschaftsteuersatz beträgt 15%. In Zypern steueransässige Unternehmen zahlen in der Regel Steuer auf Einkünfte, die sowohl in Zypern als auch im Ausland erzielt werden.
- Steueransässige in Zypern mit Non-Dom-Status zahlen keinen Sonderverteidigungsbeitrag auf Dividenden oder Zinsen. Für Ansässige mit Domicile unterliegen Dividenden im Allgemeinen 5% SDC und Zinsen 17%, mit einigen ermäßigten Sätzen und Befreiungen.
- Ausländische Investoren können einen Daueraufenthalt auf Zypern mit einer Investition von €300,000+ in qualifizierte Immobilien, Fonds oder zyprische Unternehmen erhalten; der Steuerwohnsitz hängt separat von der Erfüllung der zyprischen Regeln für den Steuerwohnsitz ab.
Immigrant Invest ist ein lizenzierter Agent für Staatsbürgerschaft durch Investition Programme und Aufenthaltsprogramme in der EU, der Karibik, Asien und dem Nahen Osten. Profitieren Sie von unserer weltweiten 15-jährigen Expertise — vereinbaren Sie einen Termin mit unseren Experten für Investmentprogramme.
 Von 10.000+ Investoren geschätzt