


Die meisten EU-Länder erheben keine Netto-Vermögensteuer, was sie für vermögende Investoren attraktiv macht. Der Erhalt einer Aufenthaltserlaubnis durch Investition in einem dieser Länder kann die steuerliche Effizienz verbessern und gleichzeitig einen rechtlich sicheren Zweitwohnsitz bieten.
Dieser Leitfaden erklärt, was eine Netto-Vermögensteuer ist und wie sie sich von anderen vermögensbezogenen Steuern unterscheidet, vergleicht die wichtigsten EU-Jurisdiktionen, untersucht die für Investoren zentralen Länder, beleuchtet grenzüberschreitende Themen für die USA und das Vereinigte Königreich und beschreibt den Umzugsprozess.
Was ist eine Vermögensteuer und wie funktioniert sie in Europa?
Eine Netto-Vermögensteuer ist eine jährliche Abgabe auf das weltweite Gesamtvermögen einer Person abzüglich der Verbindlichkeiten. Der Begriff wird oft ungenau verwendet, daher ist es wichtig, eine echte Netto-Vermögensteuer von anderen vermögensbezogenen Steuern zu unterscheiden, die ähnlich aussehen, aber anders funktionieren.
Was als Netto-Vermögensteuer gilt
Eine Netto-Vermögensteuer bezieht sich auf den Gesamtwert des weltweiten Vermögens einer Person, einschließlich Bargeld, Wertpapiere, Immobilien und Unternehmensbeteiligungen, nach Abzug bestehender Verbindlichkeiten. Im Gegensatz zur Kapitalertragsteuer, die nur beim Verkauf eines Vermögenswerts anfällt, wird eine Netto-Vermögensteuer jedes Jahr erhoben, unabhängig davon, ob die Vermögenswerte Erträge abwerfen oder ein Verkauf stattfindet.
Der jährliche Charakter der Netto-Vermögensteuer macht sie für vermögende Privatpersonen besonders belastend. Ein Investor kann illiquide Vermögenswerte halten, wie ein privates Unternehmen, ein Immobilienportfolio oder einen Family Trust, und dennoch jährlich zur Kasse gebeten werden, auch wenn keine Liquidität freigesetzt wurde.
Mehrere Steuern in der EU werden oft fälschlicherweise für Netto-Vermögensteuern gehalten, obwohl sie die offizielle Definition einer Netto-Vermögensteuer nicht erfüllen. Beispiele hierfür sind die französische Immobiliensteuer, die belgische Steuer auf Wertpapierdepots und die niederländische Steuer auf fiktive Renditen aus Ersparnissen und Investitionen.
Von 10.000+ Investoren geschätzt
Ultimativer Vergleich der Golden Visa Programme
Welche europäischen Länder haben im Jahr 2026 keine Vermögensteuer?
Die meisten europäischen Länder erheben keine Netto-Vermögensteuer. In vielen Rechtsordnungen geht deren Fehlen auch mit günstigen Erbschaftsregeln für direkte Familienmitglieder und einer relativ moderaten Kapitalertragbesteuerung einher.
Zu den Ländern, in denen keine Vermögensteuer und keine Erbschaftsteuer für die direkte Familie kombiniert werden, gehören Zypern, Malta, Lettland, Portugal, Ungarn und Andorra. Sie bieten zudem aktive Wege für einen Aufenthalt durch Investition an, was sie für Investoren relevant macht, die sowohl Aufenthaltsrechte als auch langfristige steuerliche Stabilität suchen.
Liste der europäischen Länder ohne Vermögenssteuer 2026

Beste Länder ohne Vermögensteuer für einen Aufenthalt durch Investition in Europa
Mehrere europäische Länder kombinieren das Fehlen einer Netto-Vermögensteuer mit Optionen für einen Aufenthalt durch Investition. In all diesen Ländern außer Zypern ermöglicht der Aufenthalt zudem visafreies Reisen in den Schengen‑Raum für bis zu 90 Tage innerhalb eines Zeitraums von 180 Tagen.
Aufenthaltstitel werden für 2 bis 10 Jahre ausgestellt, mit der Option auf Verlängerung und späterer Beantragung eines Daueraufenthalts oder der Staatsbürgerschaft. Familienmitglieder können in den Antrag einbezogen werden, und einige Länder bieten eine Vorzugsbehandlung bei der Erbschaftsteuer für direkte Familienmitglieder.
Portugal
Das Portugal Golden Visa wird für 2 Jahre ausgestellt und kann verlängert werden. Nach 5 Jahren können Antragsteller berechtigt sein, den Daueraufenthalt oder die portugiesische Staatsbürgerschaft zu erhalten.
Investitionsanforderungen. Um sich für hne portugiesische Aufenthaltserlaubnis durch Investition zu qualifizieren, müssen Personen eine der folgenden Optionen wählen:
- Unterstützung von Kultur und Kulturerbe — €250,000+;
- Kauf von Investmentfondsanteile — €500,000+;
- Investition in Forschungsaktivitäten — €500,000+;
- Gründung eines Unternehmens und Schaffung von mindestens 5 Arbeitsplätzen — €500,000+;
- Gründung eines Unternehmens und Schaffung von mindestens 10 Arbeitsplätzen.
Steuern auf Vermögen und Erbschaft. Portugal erhebt keine Netto-Vermögensteuer. Erbschaften zwischen Verwandten in direkter Linie sind befreit. In anderen Fällen fällt eine Stempelsteuer von 10% an[1]Quelle: Portugiesische Regierung — Steuerpflicht bei der Übertragung von Eigentum durch Erbschaft.
Von 10.000+ Investoren geschätzt
Werden Sie eine Aufenthaltserlaubnis durch Investition in Portugal erhalten?
Griechenland
Das Griechenland Golden Visa wird für 5 Jahre gewährt, mit der Möglichkeit der Verlängerung. Nach diesem Zeitraum können Inhaber den Status eines langfristig Aufenthaltsberechtigten erlangen und nach weiteren 2 Jahren die Staatsbürgerschaft beantragen.
Investitionsanforderungen. Das Griechenland Golden Visa ist über eine der folgenden Optionen erhältlich:
- Immobilienkauf — €250,000+ bis €800,000+, je nach Art und Lage der Immobilie;
- Kauf von Investmentfondsanteile — €350,000+;
- Bankeinlage — €500,000+;
- Unternehmensgründung — €500,000+;
- Kauf von Staatsanleihen — €800,000+.
Steuern auf Vermögen und Erbschaft. Griechenland erhebt keine Netto-Vermögensteuer. Erbschaften, die von direkten Erben erhalten werden, sind bis zu €150,000 steuerfrei. Beträge über dieser Schwelle werden mit progressiven Sätzen von 1 bis 10% besteuert. Für entferntere Verwandte kann die Erbschaftsteuer bis zu 40% betragen[2]Quelle: PwC — Griechenland: Sonstige Steuern für Privatpersonen.

Von 10.000+ Investoren geschätzt
Werden Sie eine Aufenthaltserlaubnis durch Investition in Griechenland erhalten?
Malta
Das Daueraufenthaltprogram in Malta, MPRP, gewährt einen lebenslangen Daueraufenthalt, anders als standardmäßige Golden Visa Routen. Die Aufenthaltstitelkarte selbst muss dennoch alle 5 Jahre erneuert werden.
Investitionsanforderungen. Das MPRP ist an Immobilien gebunden und erfordert zudem mehrere zusätzliche Zahlungen. Antragsteller müssen die folgenden obligatorischen Bedingungen erfüllen:
- Miete einer Wohnimmobilie für 5 Jahre für €14,000 oder mehr pro Jahr, oder Kauf einer Immobilie im Wert von mindestens €375,000 zuzüglich mindestens €26,250 an Gebühren;
- Zahlung eines staatlichen Beitrags von €37,000;
- Zahlung einer Verwaltungsgebühr von €60,000;
- Tätigen einer Wohltätigkeitsspende von €2,000.
Steuern auf Vermögen und Erbschaft. Malta erhebt weder eine Netto-Vermögensteuer noch eine Erbschaftsteuer.

Von 10.000+ Investoren geschätzt
Werden Sie eine dauerhafte Aufenthaltserlaubnis in Malta erhalten?
Zypern
Daueraufenthalt auf Zypern gewährt, wie das Programm Maltas, von Beginn an einen lebenslangen Aufenthalt. Um den Status zu behalten, muss der Inhaber Zypern mindestens einmal alle 2 Jahre besuchen. Eine Staatsbürgerschaft kann nach 8 Jahren Aufenthalt in Zypern möglich werden.
Investitionsanforderungen. Das Programm Dauerhaftes in Zypern durch Investition erfordert eine Mindestinvestition von €300,000+ unter einer der folgenden Optionen:
- Kauf einer Wohn- oder Gewerbeimmobilie;
- Erwerb von Anteilen an zyperischen Unternehmen;
- Investition in Wertpapiere.
Der Antragsteller muss zudem ein stabiles jährliches Mindesteinkommen aus dem Ausland von mindestens €50,000 nachweisen.
Steuern auf Vermögen und Erbschaft. Zypern erhebt weder eine Netto-Vermögensteuer noch eine Erbschaftsteuer.

Von 10.000+ Investoren geschätzt
Werden Sie eine dauerhafte Aufenthaltserlaubnis in Zypern erhalten?
Italien
Das Italien Golden Visa wird für 2 Jahre gewährt und kann dann um weitere 3 Jahre verlängert werden. Nach 5 Jahren kann der Inhaber für einen Daueraufenthalt berechtigt sein und nach weiteren 5 Jahren für die Staatsbürgerschaft.
Investitionsanforderungen. Das Investorenvisum Italiens bietet folgende Optionen:
- €250,000+ in ein innovatives italienisches Start-up;
- €500,000+ in ein italienisches Unternehmen;
- €1 Million in ein philanthropisches Projekt von öffentlichem Interesse;
- €2 Millionen in italienische Staatsanleihen.
Steuern auf Vermögen und Erbschaft. Italien erhebt keine breite Netto-Vermögensteuer. Personen, die in Italien steueransässig werden, können jedoch zwei vermögensspezifischen Abgaben auf ausländische Bestände unterliegen:
- Jährliche IVAFE von 0,2% auf ausländische Finanzanlagen.
- Jährliche IVIE von 1,06% auf ausländische Immobilien[3]Quelle: Agenzia delle Entrate — Bemessungsgrundlage und Steuersätze: IVAFE und IVIE.
Diese Abgaben gelten nach der OECD-Definition nicht als Netto-Vermögensteuer, können aber für vermögende Investoren einen ähnlichen praktischen Effekt haben.
Für Verwandte in direkter Linie ist das Erbe bis zu €1 Million pro Begünstigtem steuerfrei. Beträge über dieser Schwelle werden mit 4% besteuert. Übertragungen an andere Familienmitglieder werden mit 6% oder 8% besteuert, je nach Verwandtschaftsgrad[4]Quelle: PwC — Italien: Sonstige Steuern für Privatpersonen.
Von 10.000+ Investoren geschätzt
Werden Sie eine Aufenthaltserlaubnis durch Investition in Italien erhalten?
Ungarn
Das Ungarn Golden Visa zeichnet sich durch seine 10-jährige Erstgültigkeit aus, die längste unter den Golden Visa Programmen. Das Visum kann einmal um weitere 10 Jahre verlängert werden. Ein Daueraufenthalt kann nach 3 Jahren möglich werden, die Staatsbürgerschaft nach weiteren 8 Jahren.
Investitionsanforderungen. Das Gastinvestorenvisum Ungarns bietet zwei Wege:
- Kauf von Investmentfondsanteile — €250,000;
- Spende an eine ungarische Hochschuleinrichtung — €1 Million.
Steuern auf Vermögen und Erbschaft. Ungarn erhebt keine Netto-Vermögensteuer. Erbschaften zwischen Verwandten in direkter Linie sind befreit. In anderen Fällen beträgt die Erbschaftsteuer 18%, während für Wohnimmobilien ein Vorzugssatz von 9% gilt[5]Quelle: PwC — Ungarn: Sonstige Steuern für Privatpersonen.

Von 10.000+ Investoren geschätzt
Werden Sie eine Aufenthaltserlaubnis durch Investition in Ungarn erhalten?
Lettland
Das Golden Visa für Lettland wird je nach Investitionsoption für 2 oder 5 Jahre erteilt und kann um denselben Zeitraum verlängert werden. Nach 5 Jahren kann der Inhaber Anspruch auf einen Daueraufenthalt erhalten und nach 10 Jahren auf die Staatsbürgerschaft.
Investitionsanforderungen. Lettland bietet eine der niedrigsten Investitionsschwellen unter den Programmen für Aufenthalt durch Investitionen. Derzeit ist die aktive Option eine Investition von €50.000 oder €100.000 in ein lettisches Unternehmen zuzüglich einer Staatsgebühr von €10.000. Die Erlaubnis wird für 2 Jahre erteilt und kann unbegrenzt verlängert werden, solange die Investition aufrechterhalten wird.
Seit dem 15. September 2026 wurden die Optionen über Immobilienkauf und Bankeinlagen für Neuantragsteller abgeschafft. Eine neue Route für Fondsinvestitionen ab €150.000 zuzüglich einer Staatsgebühr von €10.000 wurde eingeführt, steht Antragstellern jedoch noch nicht zur Verfügung. Bei dieser Option wird die Erlaubnis für 5 Jahre erteilt und kann verlängert werden.
Steuern auf Vermögen und Erbschaften. Lettland erhebt weder eine Nettovermögenssteuer noch eine Erbschaftssteuer.
Von 10.000+ Investoren geschätzt
Erhalten Sie eine Aufenthaltsgenehmigung in Lettland durch Investition?
Andorra
Andorra Aufenthaltserlaubnis bietet einen verlängerbaren 2-jährigen Aufenthaltstitel für extrem vermögende Privatpersonen. Andorra ist kein EU-Mitgliedstaat, ermöglicht aber visafreies Reisen in die Nachbarländer Frankreich und Spanien.
Investitionsanforderungen. Der Weg des passiven Aufenthalts in Andorra erfordert eine Mindestinvestition von €1 Million, entweder in Immobilien oder in Finanzanlagen.
Steuern auf Vermögen und Erbschaft. Andorra ist ein Steuerparadies und erhebt keine Netto-Vermögensteuer oder Erbschaftsteuer. Zudem ist die Einkommensteuer auf 10% begrenzt[6]Quelle: Butlletí Oficial del Principat d’Andorra — Llei 5/2014. Kapitalerträge werden mit 10% besteuert, wobei für bestimmte langjährig gehaltene Vermögenswerte Ausnahmen bestehen.
Europäische Länder ohne Vermögenssteuer mit Aufenthalt durch Investition auf einen Blick
Länder in Europa mit einer Vermögensteuer und ähnlichen Abgaben
Einige europäische Länder erheben nach wie vor eine Vermögensteuer, darunter Norwegen, Spanien und die Schweiz. Gleichzeitig wenden Frankreich, Belgien und die Niederlande andere Systeme an, die zwar keiner klassischen Nettovermögensteuer entsprechen, aber dennoch eine wiederkehrende Steuerbelastung erzeugen können.
Norwegen
Norwegen erhebt eine progressive Vermögensteuer auf das weltweite Nettovermögen von Steueransässigen. Die Steuer beträgt 1% auf das Nettovermögen über NOK 1,9 Millionen und 1,1% auf Vermögen über NOK 21,5 Millionen[7]Quelle: PwC — Norwegen: Sonstige Steuern für Einzelpersonen. Sowohl der Staat als auch die Gemeinden erheben die Steuer, was die effektive Gesamtsteuerbelastung für Personen mit erheblichem Nettovermögen erhöht.
Spanien
Spanien erhebt eine regionale Vermögensteuer. Jede Autonome Gemeinschaft kann ihre eigene Skala genehmigen, und wo dies nicht der Fall ist, gilt die in Artikel 30 des Gesetzes 19/1991 festgelegte staatliche Skala[8]Quelle: Boletín Oficial del Estado — Gesetz 19/1991 über die Vermögensteuer.
Nach den standardmäßigen staatlichen Regeln erhält jeder Steuerzahler einen persönlichen Freibetrag von €700.000, bevor die progressive Steuerskala greift. Nach Abzügen wird das verbleibende steuerpflichtige Vermögen je nach Stufe mit 0,2 bis 3,5% besteuert:
- 0,2% — bis zu €167.129,45;
- 0,3% — €167.129,45—334.252,88;
- 0,5% — €334.252,88—668.499,75;
- 0,9% — €668.499,75—1.336.999,51;
- 1,3% — €1.336.999,51—2.673.999,01;
- 1,7% — €2.673.999,01—5.347.998,03;
- 2,1% — €5.347.998,03—10.695.996,06;
- 3,5% — über €10.695.996,06.
Zusätzlich hat Spanien einen Solidaritätszuschlag eingeführt mit:
- 1,7% auf Nettovermögen von €3.000.000—5.347.998;
- 2,1% auf €5.347.998—10.695.996;
- 3,5% über €10.695.996[9]Quelle: Euronews — Vermögensteuern in Europa.
Schweiz
Die Schweiz erhebt Vermögensteuern eher auf kantonaler und kommunaler Ebene als auf Bundesebene und wendet diese für Gebietsansässige auf das weltweite Vermögen abzüglich Schulden an. Die Steuersätze variieren daher je nach Wohnsitzkanton erheblich.
So beträgt der effektive Vermögensteuersatz in steuergünstigen Kantonen wie Nidwalden etwa 0,0665%, während qualifizierte Beteiligungen von mindestens 10% an Kapitalgesellschaften von einem ermäßigten Satz von 0,0532% profitieren[10]Quelle: Wealth Tax Commission — Vermögensbesteuerung in der Schweiz. Zug und Schwyz weisen bei typischen Vermögenswerten von vermögenden Privatpersonen effektive Steuersätze von 0,27—0,37% auf[11]Quelle: TaxRep — Steuersätze für die Vermögensteuer in Zug und Schwyz.
Frankreich
Frankreich hat die frühere Vermögensteuer durch die Impôt sur la Fortune Immobilière (IFI) ersetzt, die auf den steuerpflichtigen Nettowert von nicht betrieblich genutzten Immobilienvermögen nach Abzug förderfähiger Schulden erhoben wird. Eine Person wird IFI-pflichtig, wenn das steuerpflichtige Nettoimmobilienportfolio €1,3 Millionen übersteigt.
Die Steuer wird dann nach einer progressiven Skala erhoben:
- 0% bis zu €800.000;
- 0,5% zwischen €800.001—1,3 Millionen;
- 0,7% zwischen €1.300.001—2,57 Millionen;
- 1% zwischen €2.570.001—5 Millionen;
- 1,25% zwischen €5.000.001—10 Millionen;
- 1,5% über €10 Millionen[12]Quelle: Französisches Regierungsportal — Erbschaftsteuer: Bewertung des Nachlasses und Berechnung der Abgaben.
Belgien
Belgien hat keine Nettovermögensteuer, erhebt jedoch die Taxe sur les Comptes-Titres in Höhe von jährlich 0,15% auf Wertpapierdepots mit einem durchschnittlichen Jahreswert von über €1 Million[13]Quelle: Föderaler Öffentlicher Dienst Finanzen Belgien — Jährliche Steuer auf Wertpapierkonten.
Für einen Investor mit einem Wertpapierportfolio von €5 Millionen entspricht dies €7.500 pro Jahr — absolut gesehen gering, aber als wiederkehrende Abgabe auf Vermögen strukturell bedeutsam.
Niederlande
Die Niederlande erheben keine eigenständige Nettovermögensteuer. Stattdessen bildet Box 3 einen Teil des Einkommensteuersystems für Einzelpersonen und besteuert eine angenommene Rendite auf Ersparnisse und Anlagen anstelle des tatsächlichen Gesamtnettovermögens[14]Quelle: PwC — Niederlande: Sonstige Steuern für Einzelpersonen.
Vermögenswerte werden in drei Kategorien unterteilt: Bankguthaben, sonstige Vermögenswerte und Schulden. Jeder Kategorie wird eine feste fiktive Rendite zugewiesen, die auf ihrem Wert am 1. Januar des jeweiligen Steuerjahres basiert.
Für 2026 ist die angenommene Rendite für sonstige Vermögenswerte auf 6% festgelegt. Die Sätze für Bankguthaben und Schulden standen noch nicht fest.
Die kombinierte angenommene Rendite wird dann auf das Nettovermögen berechnet, das den persönlichen Freibetrag von €59.357 pro Person im Jahr 2026 übersteigt. Dieses angenommene Einkommen wird mit einem Pauschalsatz von 36% besteuert.
Von 10.000+ Investoren geschätzt
Erfüllen Sie Ihre steuerlichen Pflichten, bevor sie zum Problem werden
Status ohne Vermögensteuer vs. Golden Visa Aufenthalt und EU-Sondersteuerregime
Ein Golden Visa macht den Inhaber nicht automatisch zum Steuerinländer des Ziellandes. In den meisten Fällen gewährt es das Aufenthaltsrecht, ohne eine Aufenthaltsverpflichtung oder nur eine minimale festzulegen.
Auslöser für den Steuerwohnsitz
Da die meisten Golden-Visa-Länder keine allgemeine Vermögenssteuer erheben, ist das Hauptthema für Investoren gewöhnlich nicht die Vermögensbesteuerung selbst, sondern der Steuerwohnsitz und die Behandlung bestimmter Vermögenswerte.
Der Steuerwohnsitz wird in der Regel durch eine physische Anwesenheit von mehr als 183 Tagen sowie durch andere Anknüpfungspunkte wie den gewöhnlichen Aufenthalt oder den Mittelpunkt der Lebensinteressen begründet. Zypern bietet auch eine alternative Möglichkeit, dort steueransässig zu werden, über die 60-Tage-Regelung für den Steuerwohnsitz.
Sondersteuerregime
Mehrere EU-Länder bieten Sondersteuerregime an, die den Aufenthalt für Golden-Visa-Inhaber, die sich für einen Steuerwohnsitz entscheiden, attraktiver machen können.
In Portugal sieht das IFICI-Regime, ein spezieller Steuerrahmen für neue Steuerinländer, die in Forschung und Innovation tätig sind, eine Pauschalsteuer von 20% auf Einkünfte aus nichtselbstständiger und selbstständiger Arbeit für 10 Jahre vor[15]Quelle: Autoridade Tributária e Aduaneira — IFICI. Für andere Steuerzahler wird die Einkommensteuer mit progressiven Sätzen von bis zu 48% erhoben[16]Quelle: PwC — Einkommensteuer in Portugal.
Griechenland und Italien bieten Pauschalsteuerregelung an, bei denen berechtigte Personen einen festen jährlichen Betrag anstelle der regulären progressiven Einkommensteuersätze zahlen, die in Griechenland bis zu 44% und in Italien bis zu 43% erreichen[17]Quelle: PwC — Einkommensteuer in Griechenland und Italien.
In Griechenland beträgt die jährliche Pauschalsteuer €100.000 auf Einkünfte aus ausländischen Quellen[18]Quelle: Griechische Unabhängige Behörde für öffentliche Einnahmen — Steuerliche Anreize zur Gewinnung neuer Steuerinländer. In Italien beträgt sie €300.000. In beiden Ländern kann die Regelung für bis zu 15 Jahre angewendet werden[19]Quelle: Agenzia delle Entrate — Neuinsassen: Optionale Regelung.
Die Regelung kann auch auf Familienmitglieder ausgeweitet werden: in Griechenland mit €20.000 pro Person und Jahr und in Italien mit €50.000 pro Person und Jahr.
Malta verfolgt einen anderen Ansatz. Es arbeitet nach dem Non-Domiciled-System anstelle eines befristeten Sonderregimes. Unter diesem System fällt Steuer auf in Malta entstehendes Einkommen an sowie auf ausländisches Einkommen nur dann, wenn es nach Malta überwiesen wird. Ausländische Kapitalerträge bleiben auch bei Überweisung außerhalb der Steuerbemessungsgrundlage. Diese Behandlung ist nicht auf eine bestimmte Anzahl von Jahren beschränkt[20]Quelle: MTCA — Die Besteuerung auf Remittance-Basis für Einzelpersonen nach dem Einkommensteuergesetz.
Zypern bietet ebenfalls ein Non-Dom-Regime an, das für vermögende Investoren besonders attraktiv sein kann. Sein Hauptvorteil ist die Befreiung von Dividenden- und Zinseinkünften, die für bis zu 17 Jahre gelten kann. Danach können Fiktionsregeln zum Wohnsitz greifen, wenn die Person in 17 von 20 Jahren zypriotischer Steuerinländer war[21]Quelle: KPMG — Steuerwohnsitz- und Non-Dom-Regeln in Zypern.
Steuerwohnsitz und besondere Steuerregelungen in EU Golden Visa Ländern
Schritt‑für‑Schritt‑Verfahren: Wie man mit einem Golden Visa in ein EU-Land ohne Vermögensteuer umzieht
Basierend auf der Erfahrung von Immigrant Invest mit den EU Golden Visa Programmen reichen die Zeiträume für den gesamten Prozess von etwa 3 Monaten in Lettland bis zu über 12 Monaten in Portugal.
Für Investoren, die einen Umzug in europäische Länder ohne Vermögensteuer in Betracht ziehen, sind zusätzliche frühe Schritte zur Steuerplanung unerlässlich. Die unten aufgeführten Schritte erfolgen weitgehend nacheinander, aber die Steuerberatung und die Vorbereitung der Unterlagen zur Herkunft des Vermögens sollten parallel zur Planung in der Frühphase verlaufen.
Vorläufige Due‑Diligence‑Prüfung bestehen
Bevor dem Antragsteller erhebliche Kosten entstehen, führt Immigrant Invest eine vorläufige Due‑Diligence‑Prüfung durch, um die Förderfähigkeit zu bewerten und mögliche Risiken zu identifizieren. Das Team prüft den Hintergrund des Antragstellers, sein Compliance-Profil und die Herkunft der Mittel auf Grundlage eines ersten Satzes von Dokumenten.
Diese Phase mündet in eine Risikobeurteilung und einen personalisierten Aktionsplan, der sowohl die erforderlichen Unterlagen als auch den am besten geeigneten Programmweg abdeckt.
Bewertern Sie Ihre aktuelle steuerliche Position und Exit-Verpflichtungen
Bevor ein Ziel gewählt wird, holt der Investor ein formelles Gutachten zum Steuerwohnsitz von einem qualifizierten Berater im Heimatland ein. Dieses sollte bestätigen:
- den exakten Zeitpunkt, zu dem die Steueransässigkeit im Heimatland nach der Abreise endet;
- die Höhe einer etwaigen Wegzugsteuerlast;
- wie Trusts, Holdinggesellschaften und Offshore-Strukturen nach den Steuerregeln des Ziellandes behandelt werden;
- ob nach dem Umzug weiterhin laufende Meldepflichten bestehen.
Diese Prüfung sollte vor der Tätigung einer Investition abgeschlossen sein, nicht erst danach. Immigrant Invest kann Kunden mit einem lizenzierten Steuerberater zusammenbringen, um die erforderliche Bewertung zu erhalten.
Ziele definieren und Land wählen
Vor der Evaluierung von Programmen sollte der Investor genau definieren, welches Ergebnis er erzielen möchte. Dazu gehört die Klärung der Ziele, der bevorzugten steuerlichen Behandlung, des Budgets, der Aufenthaltsanforderungen, der berechtigten Familienmitglieder und der akzeptablen Bearbeitungszeit.
Die engere Auswahl sollte zudem gegen steuerliche Faktoren wie die Erbschaftsteuer, die Behandlung von Kapitalerträgen aus Übersee und die Verfügbarkeit eines speziellen Steuerregimes geprüft werden. Ziel ist es, die Liste für eine detaillierte Modellierung auf 2 oder 3 Länder zu reduzieren.
Investitionsweg wählen
Dort, wo Immobilieninvestitionen zulässig sind, wählen viele Antragsteller diese Option, während andere Programme auf Fondsbeteiligungen oder Unternehmensinvestitionen basieren. Immigrant Invest analysiert die Ziele, Umstände und Prioritäten des Investors, um die Gerichtsbarkeit und den Weg zu empfehlen, die am besten passen.
Wählt der Investor die Immobilienoption, unterstützt das Immobilienteam bei der Auswahl geeigneter Objekte und beim Abschluss der Transaktion.
Dokumentenvorbereitung
Das juristische Team erstellt eine individuelle Dokumentenliste basierend auf dem gewählten Land und Programm. Diese umfasst in der Regel einen Reisepass, ein Führungszeugnis, Personenstandsurkunden, einen Investitionsnachweis, einen Lebenslauf und Krankenversicherungsunterlagen sowie gegebenenfalls notariell beglaubigte Kopien und zertifizierte Übersetzungen.
Das juristische Team erstellt eine individuelle Dokumentenliste basierend auf dem gewählten Land und Programm. Diese umfasst in der Regel einen Reisepass, ein Führungszeugnis, Personenstandsurkunden, einen Investitionsnachweis, einen Lebenslauf und Krankenversicherungsunterlagen sowie gegebenenfalls notariell beglaubigte Kopien und zertifizierte Übersetzungen.
Erfüllung der Investitionsbedingung
Der Investor erbringt den erforderlichen Beitrag gemäß den Regeln des gewählten Programms. Je nach Weg kann dies den Kauf einer Immobilie, die Zeichnung eines Investmentfonds oder die Einlage in ein Unternehmen bedeuten. In einigen Ländern, darunter Griechenland, muss zu diesem Zeitpunkt nur ein Teil des Betrags gezahlt werden, während der Rest später gemäß den Vertragsbedingungen überwiesen wird.
In bestimmten Ländern, wie Ungarn, kann die Investition erst nach Genehmigung des Antrags getätigt werden.
Einreichung des Golden Visa Antrags
Das Antragspaket wird bei der zuständigen Migrationsbehörde oder Programmagentur eingereicht. In einigen Fällen kann ein Anwalt die Unterlagen per Vollmacht einreichen, wobei der Antragsteller zu einem späteren Zeitpunkt unter Umständen dennoch persönlich erscheinen muss.
Das Antragspaket wird bei der zuständigen Migrationsbehörde oder Programmagentur eingereicht. In einigen Fällen kann ein Anwalt die Unterlagen per Vollmacht einreichen, wobei der Antragsteller zu einem späteren Zeitpunkt unter Umständen dennoch persönlich erscheinen muss.
Due‑Diligence‑Prüfung durchlaufen
Die Behörden des gewählten Landes prüfen die Berechtigung des Antragstellers, verifizieren die Herkunft der Mittel und suchen nach Warnsignalen wie Vorstrafen, laufenden Ermittlungen, früheren Visumablehnungen oder Sanktionsrisiken. Diese Überprüfung dauert oft mehrere Wochen bis Monate und spielt eine entscheidende Rolle für die endgültige Entscheidung.
Die Behörden des gewählten Landes prüfen die Berechtigung des Antragstellers, verifizieren die Herkunft der Mittel und suchen nach Warnsignalen wie Vorstrafen, laufenden Ermittlungen, früheren Visumablehnungen oder Sanktionsrisiken. Diese Überprüfung dauert oft mehrere Wochen bis Monate und spielt eine entscheidende Rolle für die endgültige Entscheidung.
Erhalt der Aufenthaltstitelkarte
Sobald der Antrag genehmigt ist, reist der Investor in das Land, um biometrische Daten abzugeben. Die Aufenthaltstitelkarte wird in der Regel innerhalb von 2—4 Wochen ausgestellt und kann je nach Verfahren des Landes persönlich abgeholt, durch einen Vertreter entgegengenommen oder an die registrierte Adresse gesendet werden.
Sobald der Antrag genehmigt ist, reist der Investor in das Land, um biometrische Daten abzugeben. Die Aufenthaltstitelkarte wird in der Regel innerhalb von 2—4 Wochen ausgestellt und kann je nach Verfahren des Landes persönlich abgeholt, durch einen Vertreter entgegengenommen oder an die registrierte Adresse gesendet werden.
Verlängerung des Aufenthaltstitels
Die Gültigkeitsdauer variiert je nach Golden Visa Programm und kann zwischen 2 und 10 Jahren liegen. Eine Verlängerung erfordert, dass der Investor die qualifizierende Investition beibehält, die Programmbedingungen weiterhin erfüllt, erneut biometrische Daten abgibt und in einigen Fällen nachweist, dass die Mindestaufenthaltsdauer eingehalten wurde.
Die Gültigkeitsdauer variiert je nach Golden Visa Programm und kann zwischen 2 und 10 Jahren liegen. Eine Verlängerung erfordert, dass der Investor die qualifizierende Investition beibehält, die Programmbedingungen weiterhin erfüllt, erneut biometrische Daten abgibt und in einigen Fällen nachweist, dass die Mindestaufenthaltsdauer eingehalten wurde.
5 Gründe für einen Aufenthalt durch Investition in einem europäischen Land ohne Vermögensteuer
Ein europäischer Aufenthalt durch Investition kann mehr als nur Umzugsrechte bieten: In Ländern ohne Vermögensteuer kann er auch den Kapitalerhalt, die Geschäftsplanung und das langfristige Vermögensmanagement unterstützen.
1. Vermögensschutz
Ein Aufenthalt durch Investition in einem europäischen Land ohne Vermögensteuer kann Kapital vor jährlicher Erosion schützen. Wenn ein Land den nicht realisierten Wert von Vermögenswerten nicht besteuert, müssen Investoren keine Steuerverbindlichkeiten finanzieren, nur weil ein Portfolio, eine Unternehmensbeteiligung oder ein anderer Vermögenswert auf dem Papier an Wert gewonnen hat. Das ist besonders wichtig, wenn das Vermögen in Anlagen gebunden ist, die im Wert steigen, aber keinen sofortigen Cashflow generieren.
2. Bessere Bedingungen für das Halten von geschäftlichen Vermögenswerten
Ein Aufenthalt ohne Vermögensteuer in der EU kann persönliches Kapital schützen und geschäftliche Aktivitäten unterstützen. Beispielsweise bietet Ungarn mit 9% den niedrigsten Körperschaftsteuersatz der EU, während Zypern einen wettbewerbsfähigen Satz von 15% anwendet[22]Quelle: PwC — Körperschaftsteuersatz in Ungarn und Zypern.
Malta bietet einen anderen Vorteil: Unter seinem Vollanrechnungssystem kann die nominale Körperschaftsteuer von 35% auf einen effektiven Satz von etwa 5% auf qualifizierte ausgeschüttete Handelsgewinne nach Rückerstattungen an die Anteilseigner sinken[23]Quelle: PwC — Körperschaftsteuer in Malta.
Das Geschäftspotenzial wird durch starke Sektoren wie den Tourismus verstärkt: Im Jahr 2025 erreichten die Übernachtungen in touristischen Unterkünften in der gesamten EU einen Rekordwert von 3,09 Milliarden, wobei Malta und Lettland einige der schnellsten jährlichen Zuwächse verzeichneten, während Italien und Griechenland zu den Top-Destinationen gehörten[24]Quelle: Eurostat — Tourismusstatistik und EU-Tourismusübernachtungen auf Rekordhoch von 3,08 Milliarden im Jahr 2025.
3. Strategische Basis für grenzüberschreitendes Asset Management
Ein Aufenthalt durch Investition kann zudem eine praktische europäische Basis für die Strukturierung und Verwaltung internationaler Vermögenswerte schaffen. Italien unterhält eines der größten Netzwerke an Steuerabkommen in Europa mit mehr als 100 geltenden Doppelbesteuerungsabkommen, während Ungarn mehr als 80 hat und Portugal mit 79 nicht weit dahinter liegt[25]Quelle: Doppelbesteuerungsabkommen in Italien, Portugal und Ungarn.
Über die Steuerplanung hinaus bietet eine EU-Basis auch logistische Vorteile, wobei bedeutende Seehäfen und Flughafen-Drehkreuze Handel, Reisen und regionalen Zugang unterstützen. Griechenland, Italien, Malta und Portugal stärken diesen Vorteil, da ihre Häfen zu den 15 geschäftigsten Containerhäfen in der EU zählen[26]Quelle: Port Economics — Top-15 EU-Containerhäfen, 3. Quartal 2025.
4. Rechtliche und finanzielle Stabilität in der EU
Der Aufenthalt in einem EU-Land bietet Zugang zu einem berechenbaren rechtlichen Umfeld, starkem Schutz von Eigentumsrechten und hochregulierten Finanzsystemen. Dies ist messbar: Im World Justice Project Rule of Law Index 2025 belegte Lettland weltweit Platz 21, Portugal Platz 29, Zypern Platz 30, Malta Platz 31 und Italien Platz 34 von 143 Ländern[27]Quelle: The World Justice Project Rule of Law Index 2025.
EU-Länder profitieren zudem vom gemeinsamen Finanzrahmen des Euroraums. Für Mitglieder des Euroraums beseitigt eine einheitliche Währung das Wechselkursrisiko innerhalb des Euros und unterstützt Handel sowie Investitionen. Die Europäische Zentralbank und nationale Behörden beaufsichtigen Banken gemeinsam im Rahmen des einheitlichen Aufsichtsmechanismus.
5. Zugang zum EU-Vermögensmanagement und Private Banking
Ein Aufenthalt in EU-Ländern kann es erleichtern, Bankbeziehungen innerhalb des europäischen Marktes für Vermögensverwaltung aufzubauen und zu pflegen. Das verwaltete Vermögen in Europa erreichte im Jahr 2024 die Summe von €33 Billionen, fast 12% mehr als im Jahr 2023. Schätzungen zufolge ist dieser Wert bis Ende September 2025 auf €34,4 Billionen gestiegen. Fast 85% dieser Aktivitäten konzentrierten sich auf sechs Länder, darunter Italien[28]Quelle: The European Fund and Asset Management Association — Asset Management in Europa.
Europäische Privatbanken und Vermögensverwalter konkurrieren nicht nur bei den Anlageergebnissen, sondern auch bei der Breite ihrer Unterstützung. Diese kann Family-Office-Lösungen, Nachfolgeplanung, diskretionäre Portfolioverwaltung, digitale Vermögens-Tools und Zugang zu alternativen Anlagen umfassen.
Planung der Vermögensteuer für US-amerikanische und britische Staatsbürger, die einen Aufenthalt durch Investition in der EU erhalten
Ein Aufenthalt durch Investition in der EU kann die Steuerplanung unterstützen, aber für Bürger der USA und des Vereinigten Königreichs hängt das Ergebnis ebenso sehr von den Regeln des Heimatlandes wie von denen des Ziellandes ab. Auch nach Erhalt eines Golden Visa müssen Investoren prüfen, wie ihre bestehenden steuerlichen Verpflichtungen weiterhin gelten.
Steuerliche Überlegungen für US-Bürger
Die USA besteuern ihre Bürger auf weltweite Einkünfte und Gewinne, ungeachtet ihres Wohnorts. Zudem erheben sie derzeit keine bundesweite Netto-Vermögensteuer. Ein Umzug in ein EU-Land ohne Vermögensteuer über ein Golden Visa kann die Belastung durch lokale Vermögenssteuern reduzieren, befreit jedoch nicht von den US-Bundesmeldepflichten.
Zwei Melderegeln bleiben für US-Bürger im Ausland besonders wichtig:
- FBAR gilt, wenn der Gesamtwert ausländischer Finanzkonten zu irgendeinem Zeitpunkt im Kalenderjahr $10,000 übersteigt[24]Quelle: Eurostat — Tourismusstatistik und EU-Tourismusübernachtungen auf Rekordhoch von 3,08 Milliarden im Jahr 2025.
- FATCA kann die Einreichung des Formulars 8938 erfordern. Für einen alleinstehenden Steuerzahler mit Wohnsitz im Ausland liegt die Schwelle bei über $200,000 am letzten Tag des Steuerjahres oder über $300,000 zu einem beliebigen Zeitpunkt während des Jahres. Diese Verpflichtungen bestehen auch dann fort, wenn die Person in der EU ansässig wird[25]Quelle: Doppelbesteuerungsabkommen in Italien, Portugal und Ungarn.
Die Wahl eines EU-Landes ohne Vermögensteuer mag die europäische Seite der steuerlichen Situation verbessern, schaltet die US-Besteuerung jedoch nicht aus. Der Vorteil ist meist begrenzter und praktischer Natur: Je nach Sachlage kann ein US-Bürger die Doppelbesteuerung durch den Ausschluss ausländischer Erwerbseinkünfte, ausländische Steuergutschriften und, sofern vorhanden, Abkommensvorteile reduzieren.
Die USA unterhalten Einkommensteuerabkommen mit über 60 Ländern, darunter Portugal, Griechenland, Malta, Zypern, Italien und Lettland[26]Quelle: Port Economics — Top-15 EU-Containerhäfen, 3. Quartal 2025. Abkommensvorteile reduzieren Quellensteuern auf Dividenden, Zinsen und Lizenzen, setzen aber die FBAR- und FATCA-Meldepflichten nicht außer Kraft.
Personen, die die Aufgabe der US-Staatsbürgerschaft oder das Ende des Status eines langfristigen Green-Card-Inhabers in Betracht ziehen, müssen eine Wegzugsteuer berücksichtigen. Die USA können die Person so behandeln, als hätte sie ihr weltweites Vermögen am Tag vor der Ausbürgerung verkauft, und den fiktiven Gewinn besteuern. Diese Regel kann für bestimmte Personen gelten, darunter jene:
- mit einem Nettovermögen von über $2 Millionen;
- deren durchschnittliche jährliche US-Einkommensteuerlast für die vorangegangenen 5 Jahre die inflationsbereinigte Schwelle überschreitet;
- die keine vollständige Einhaltung der US-Steuervorschriften für die letzten 5 Jahre bescheinigen können[27]Quelle: The World Justice Project Rule of Law Index 2025.
Vladlena Baranova,
Leiterin der Rechts- & AML-Compliance-Abteilung, CAMS, IMCM
Einige Investoren nutzen ein Golden Visa als Etappe einer umfassenderen Relokationsstrategie, die schließlich auch den Verzicht auf die US-Staatsbürgerschaft oder die Beendigung eines langfristigen Daueraufenthalts umfassen kann. In solchen Fällen sollte eine potenzielle Wegzugssteuer modelliert werden, bevor eine Investitionsentscheidung getroffen wird, da sie die Gesamtkosten des Umzugs erheblich beeinflussen kann.
Steuerliche Überlegungen für britische Staatsbürger
Erbschaftsteuer. Für britische Staatsangehörige, die ein Golden Visa in Erwägung ziehen, ist das Hauptsteuerthema meist die Erbschaftsteuer, nicht die Vermögensteuer. Das Vereinigte Königreich hat keine allgemeine Netto-Vermögensteuer, erhebt aber Erbschaftsteuer von 40% auf Nachlässe über £325,000. Ein zusätzlicher Freibetrag von £175,000 kann gelten, wenn das Hauptheim an direkte Nachkommen übergeht. Beide Schwellenwerte sind bis April 2031 eingefroren, was bedeutet, dass sie im Laufe der Zeit nicht steigen werden[28]Quelle: The European Fund and Asset Management Association — Asset Management in Europa.
Ein Golden Visa reduziert für sich genommen nicht die britische Steuerbelastung. Investoren, die im Ausland steueransässig werden, können jedoch davon profitieren, in einem Land zu leben, das keine allgemeine Vermögensteuer erhebt.
Britisches Non-Dom-Regime. Die jüngste britische Steuerreform ist ebenfalls für die Umzugsplanung relevant. Ab dem 6. April 2025 gelten das alte Non-Dom-Regime und die Remittance-Basis nicht mehr. Sie wurden durch ein 4-jähriges Regime für ausländische Einkünfte und Gewinne ersetzt für Personen, die britische Steueransässige werden, nachdem sie 10 Jahre lang nicht im Vereinigten Königreich ansässig waren. Nach diesen 4 Jahren werden ausländische Einkünfte und Gewinne im Vereinigten Königreich nach dem Welteinkommensprinzip besteuert[29]Quelle: Financial Crimes Enforcement Network — Meldung ausländischer Bank- und Finanzkonten (FBAR).
Vladlena Baranova,
Leiterin der Rechts- & AML-Compliance-Abteilung, CAMS, IMCM
Für Golden-Visa-Antragsteller ist dieser Punkt von praktischer Bedeutung. Ein Umzug ins Ausland hebt die britische Steuerpflicht nicht automatisch auf, und die Erbschaftssteuer kann nach den Regeln für langfristigen Aufenthalt im Vereinigten Königreich auch nach der Abreise relevant bleiben. Aus diesem Grund sollten Länder wie Malta, Zypern und Griechenland als Teil eines umfassenderen grenzüberschreitenden Steuerplans und nicht als isolierte Lösung bewertet werden.
Risiken und Fallstricke beim Umzug über Golden Visa Programme in Länder ohne Vermögensteuer
Ein Umzug in ein Land ohne Vermögenssteuer über ein Golden Visa mag auf dem Papier einfach erscheinen, erfordert in der Praxis jedoch sorgfältige Aufmerksamkeit für regulatorische, steuerliche und investitionsbezogene Risiken.
Änderungen der Programmregeln
Die Regeln und Investitionsschwellen für Golden Visa wurden in ganz Europa wiederholt verschärft. Lettland gehört zu den neuesten Ländern, die ihr Programm überarbeitet haben. Seit dem 15. September 2026 wurden die Optionen über Immobilienkauf und Bankeinlagen für Neuantragsteller abgeschafft, während eine neue Option für Fondsinvestitionen eingeführt wurde, jedoch noch nicht zur Verfügung steht. Portugal ist einer ähnlichen Richtung gefolgt: Die Option über Immobilienkauf wurde 2023 abgeschafft.
Griechenland ist ein weiteres deutliches Beispiel. Was einst eine einheitliche Schwelle von €250.000 für Immobilienkauf war, ist zu einem gestaffelten System von €400.000 oder €800.000 je nach Standort geworden, während die Option von €250.000 nun nur noch für bestimmte Umnutzungs- und Restaurierungsfälle gilt.
Investoren, die sich auf veraltete Zahlen verlassen, stellen möglicherweise fest, dass eine gewählte Immobilie nicht mehr qualifiziert ist oder dass das erforderliche Kapital gestiegen ist. Die Überprüfung des aktuellen Rechtsrahmens und der berechtigten Investitionskategorien vor dem Fortfahren hilft, Planungen auf der Grundlage veralteter Regeln zu vermeiden.
Zusätzliche Kosten
Die angegebene Investitionsschwelle spiegelt nur den erforderlichen Mindestbetrag wider. In Wirklichkeit sind die Gesamtkosten der Teilnahme höher. Zu den zusätzlichen Ausgaben gehören Grunderwerbsteuern, Notargebühren, Rechtsdienstleistungen, Maklerprovisionen, staatliche Antragsgebühren, Übersetzungen, Apostillen und Immobilienverwaltungskosten.
Die Anforderung einer detaillierten Kostenaufstellung, die Erwerbskosten, Staatsgebühren und laufende Kosten abdeckt, ermöglicht es Investoren, Optionen genau zu vergleichen und eine Unterzonung des erforderlichen Kapitals zu vermeiden.
Eignung der Immobilie und Eigentumsrisiko
Bei einigen Golden-Visa-Programmen entstehen Risiken nicht nur aus dem rechtlichen Status der Immobilie, sondern auch aus ihrem Standort und ihrer Nutzung. In Griechenland hängt das erforderliche Minimum beispielsweise sowohl vom Standort der Immobilie als auch davon ab, ob es sich um einen Standardkauf oder einen Umnutzungs- oder Renovierungsfall handelt.
Gleichzeitig kann die Immobilie selbst rechtliche Probleme aufweisen, wie Belastungen, ungeklärte Erbanprüche, nicht registrierte Bauten oder baurechtliche Unregelmäßigkeiten. Objekte der Kategorie Renovierung erfordern zusätzliche Prüfungen, einschließlich Baugenehmigungen und Einhaltung von Vorschriften nach Abschluss der Arbeiten.
Eine Immobilie, die allein vom Preis her geeignet erscheint, kann sich daher als unzulässig oder rechtlich problematisch herausstellen. Eine unabhängige rechtliche Due‑Diligence‑Prüfung, einschließlich einer Grundbucheinsicht und der Überprüfung von Planungsdokumenten, sollte immer vor der Unterzeichnung des Kaufvertrags erfolgen.
Um das Risiko zu verringern, arbeitet Immigrant Invest nur mit geprüften Immobilien zusammen, die die Programmanforderungen erfüllen, und hilft Investoren bei der Auswahl einer Option, die alle anwendbaren Kriterien erfüllt.
Immobilienbeispiele in Griechenland
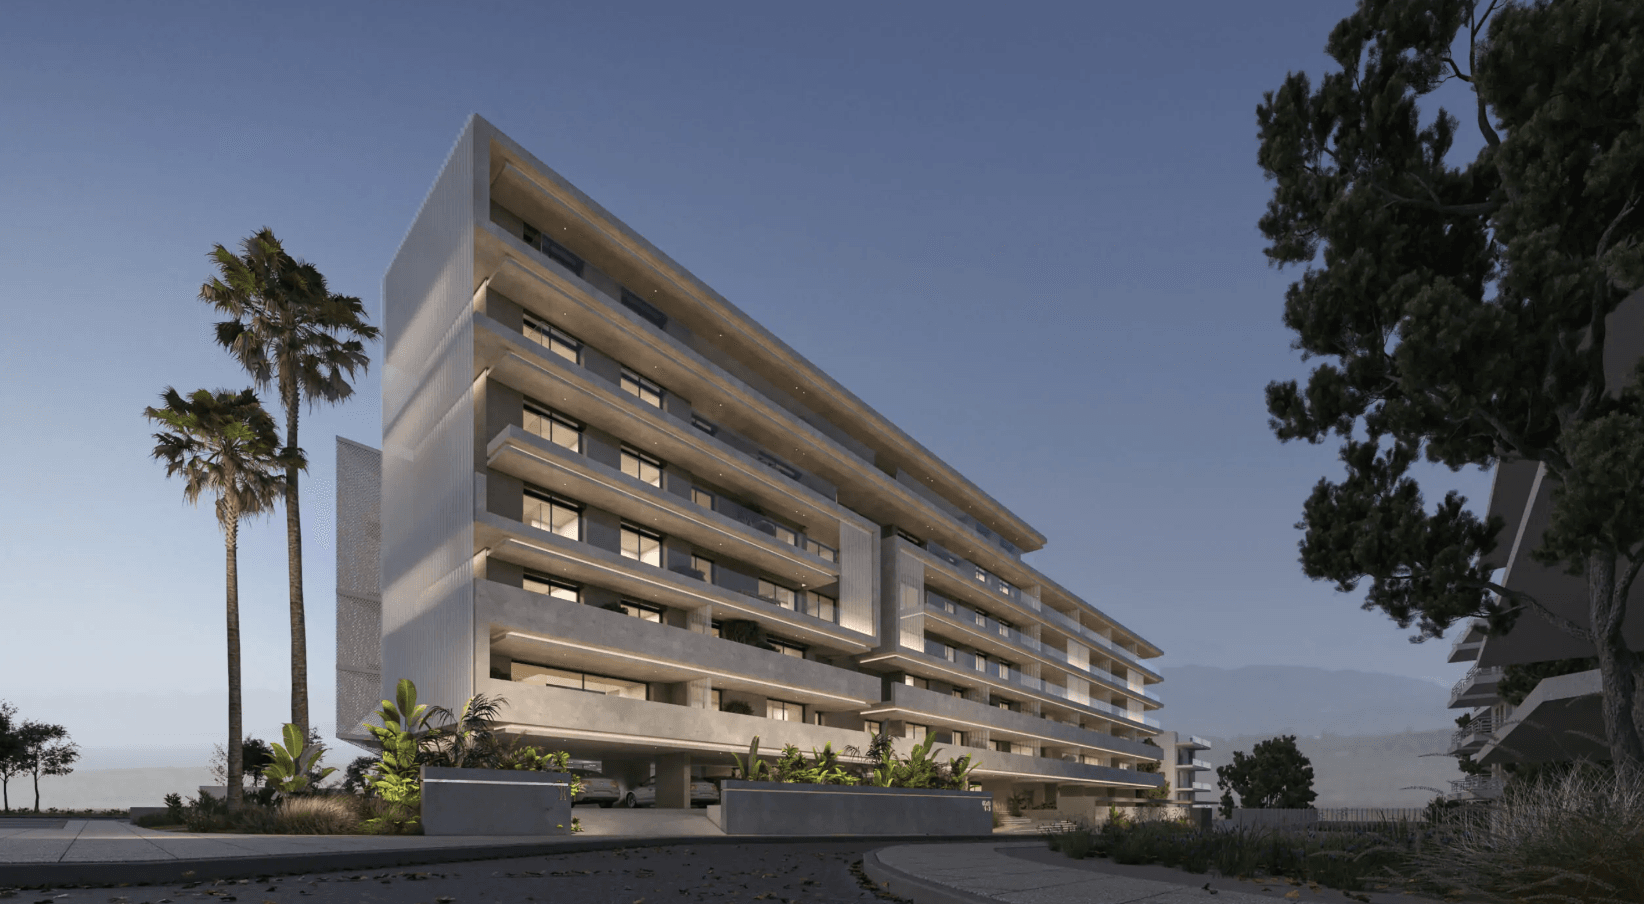

Griechenland, Athens
720.000 €+
Cosy and stylish apartments in modern style, Glyfada, Athens
 98 m²
 2
 2
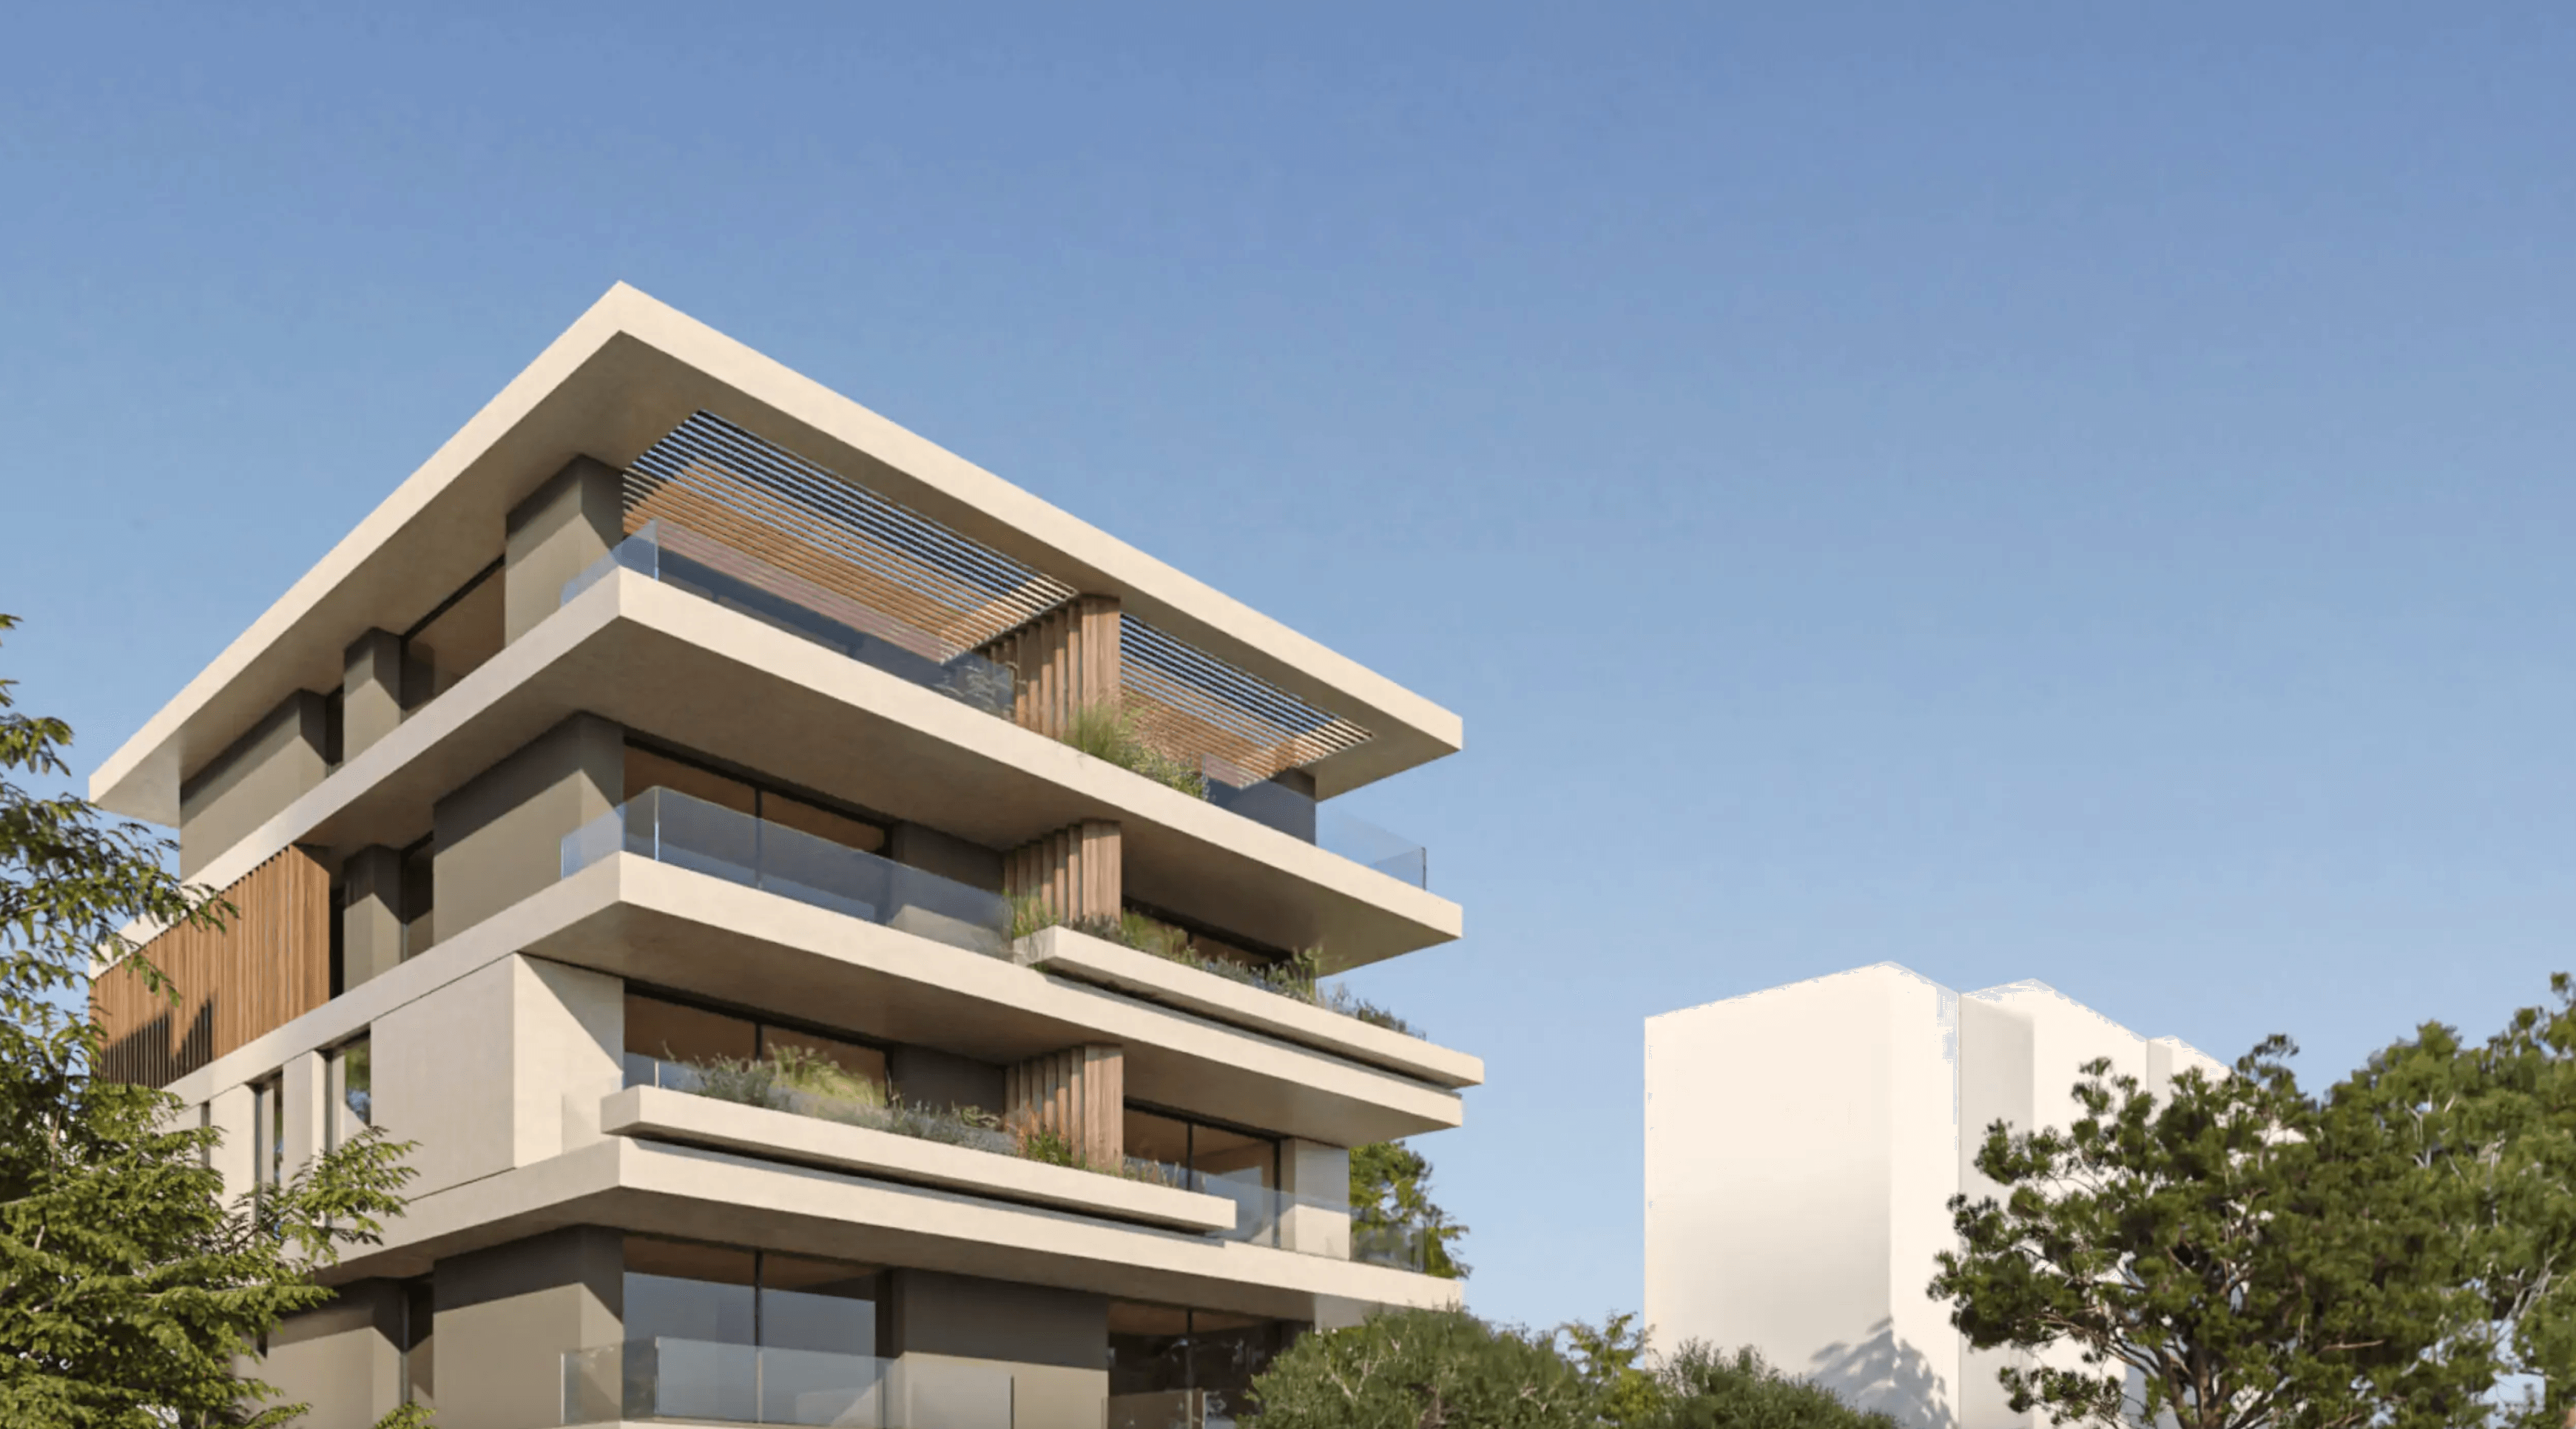
Griechenland, Athens
1.185.000 €+
Luxury apartments, Varkiza, Athens
207 m²4 4 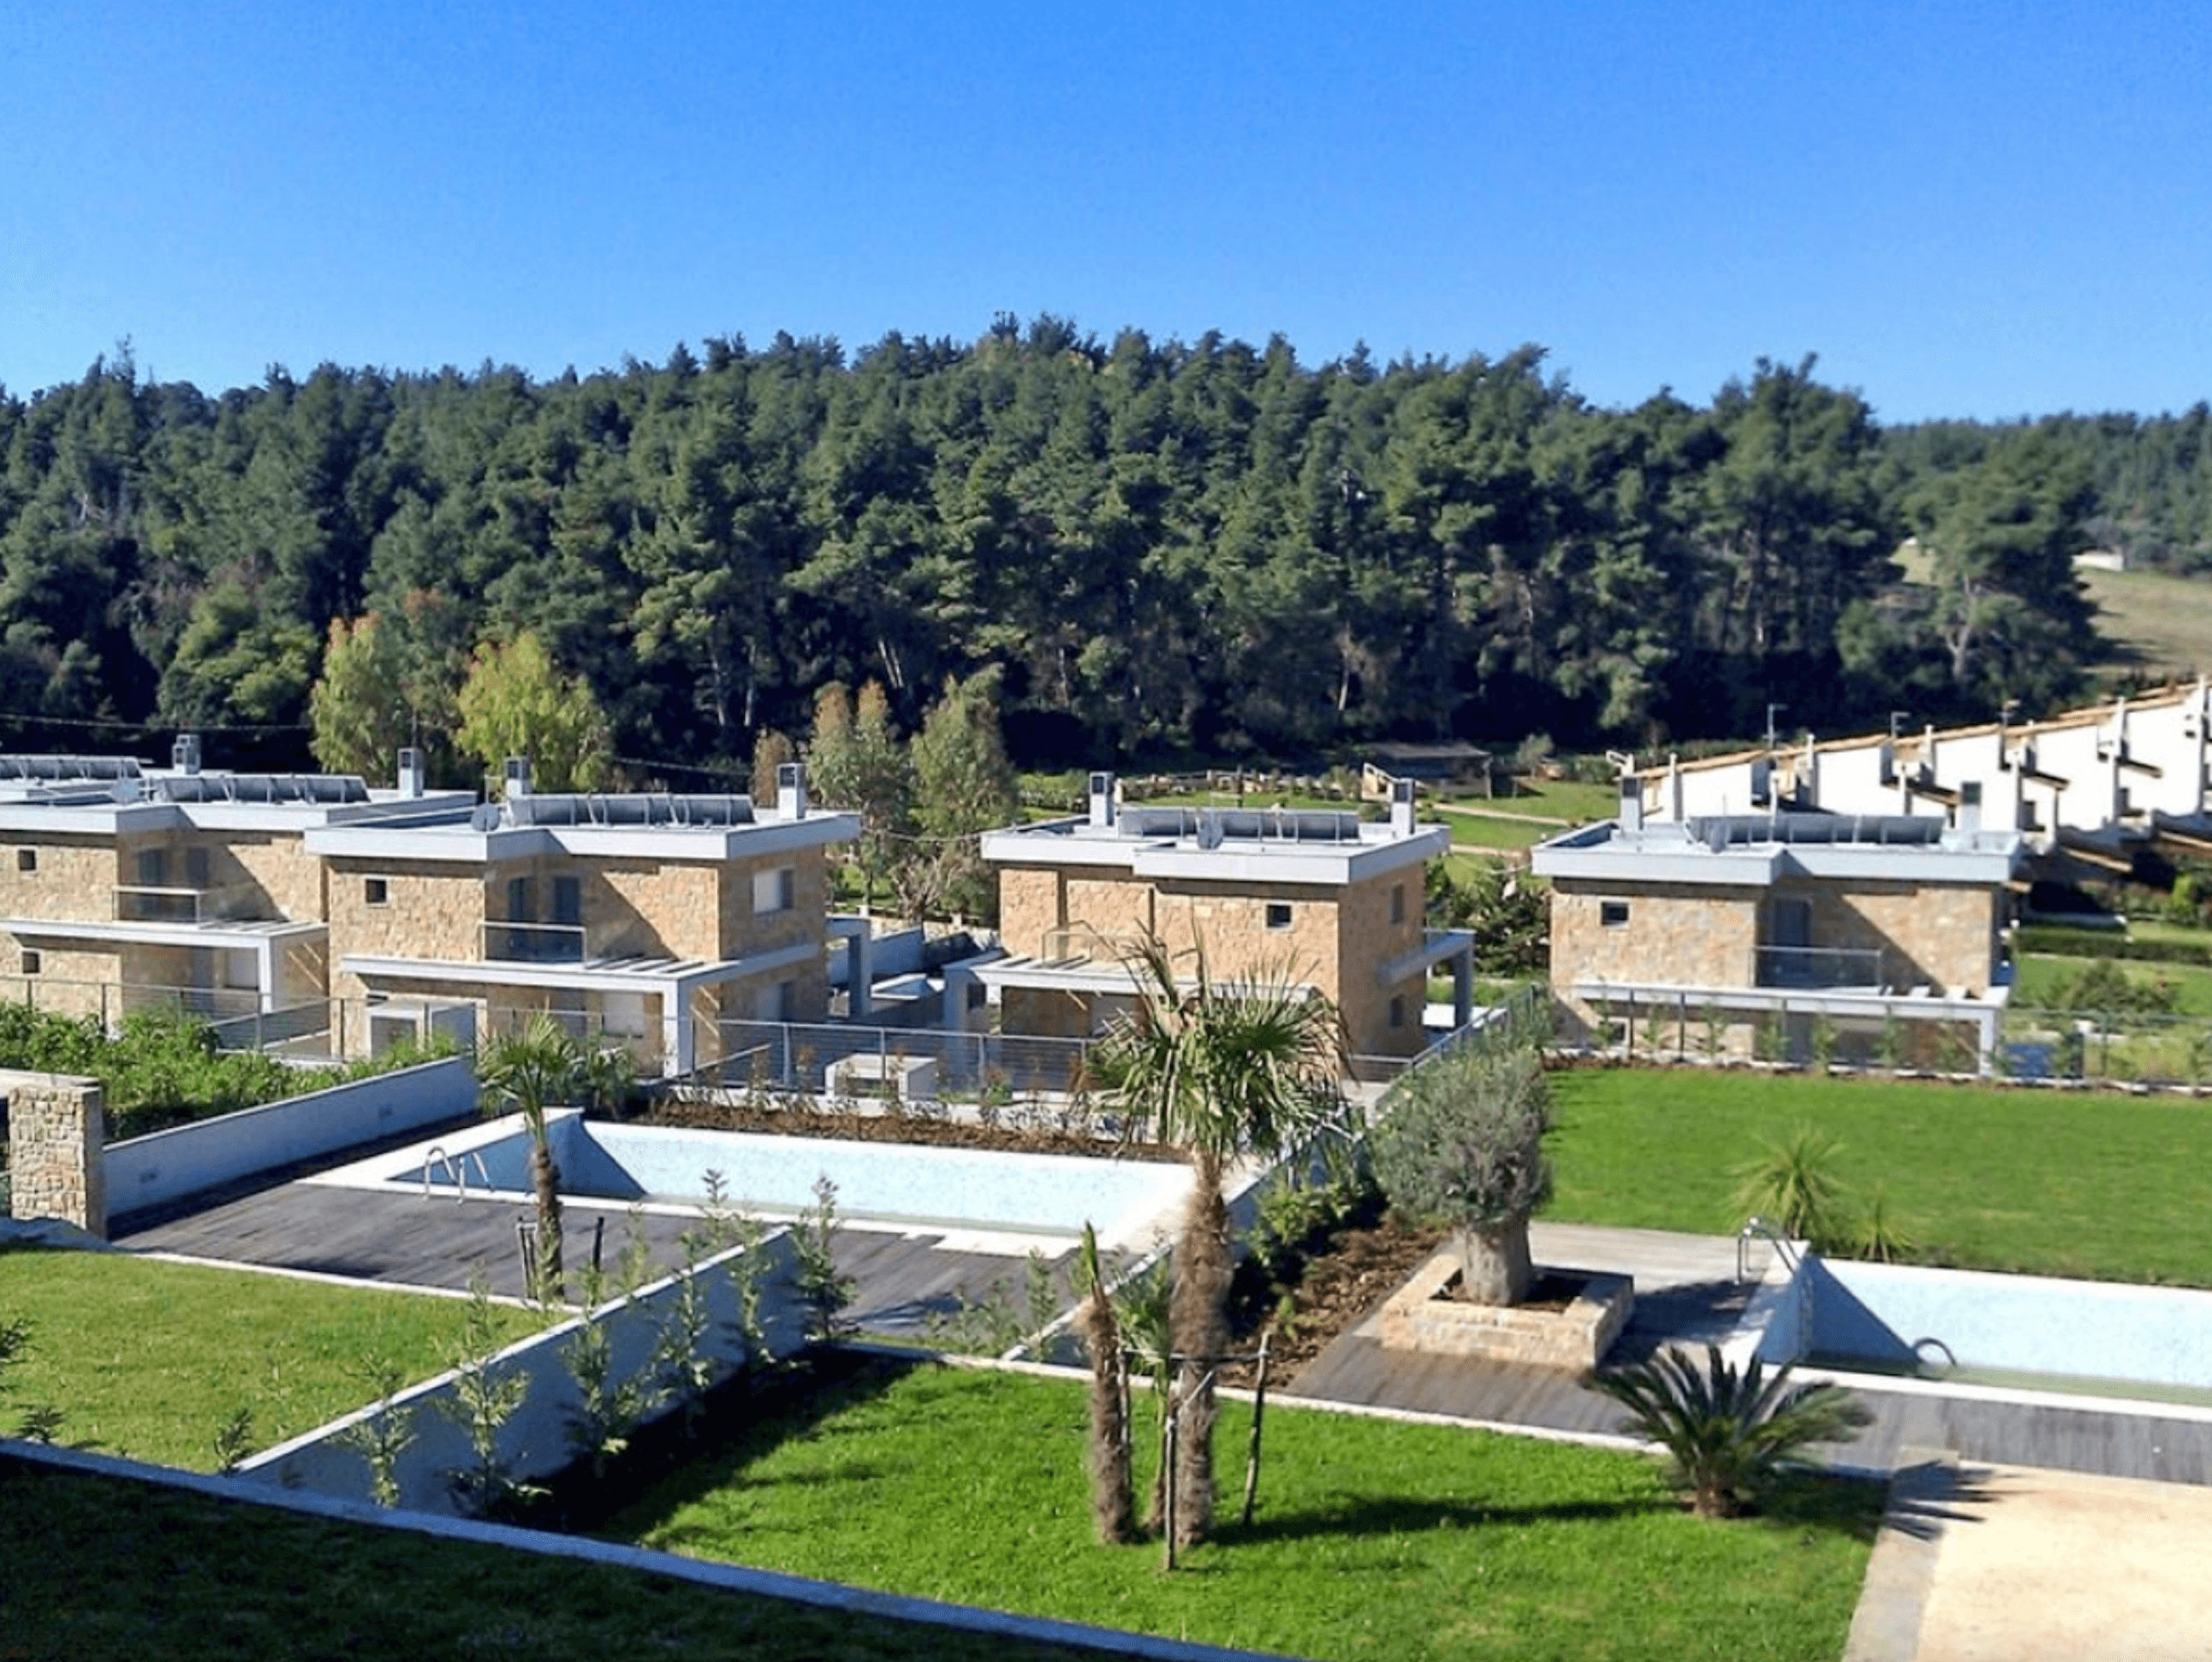
Griechenland, Kassandra
505.000 €+
Modern villa, Sani, Kassandra
170 m²4 3 Verzögerungen und Ablauf von Dokumenten
Zeitpläne hängen teilweise von Faktoren außerhalb der Kontrolle des Antragstellers ab, wie Bearbeitungsschlangen und Terminen für Biometrie. Viele Dokumente sind nur 3 bis 6 Monate gültig, sodass Verzögerungen bedeuten können, sie erneut beschaffen zu müssen, oft mit neuen Apostillen und Übersetzungen.
Eine zu frühe Vorbereitung von Dokumenten erhöht das Risiko des Ablaufs, zusätzlicher Kosten und weiterer Verzögerungen, insbesondere bei Familienanträgen.
Verwechslung von Aufenthalt und Staatsbürgerschaft
Ein Golden Visa gewährt einen verlängerbaren Aufenthaltstitel und keine Staatsbürgerschaft. Die Einbürgerung in EU-Ländern erfordert die Erfüllung separater Bedingungen, darunter mehrere Jahre legalen Aufenthalts, Integrationsanforderungen und Sprachkenntnisse.
Investoren, deren langfristiges Ziel die EU-Staatsbürgerschaft ist, sollten den Aufenthaltstitel und die Einbürgerungswege zusammen bewerten. Die Staatsbürgerschaft als automatische Fortsetzung des Golden Visa zu betrachten, kann zu unrealistischen Erwartungen hinsichtlich Zeitplänen und Berechtigung führen.
Unsicherheit beim Steuerwohnsitz
Mehrere Golden Visa Programme verlangen nicht, dass Investoren im Gastland wohnen. Während diese Flexibilität oft attraktiv ist, begründet das Halten eines Aufenthaltstitels nicht automatisch eine Steueransässigkeit.
Die Steueransässigkeit hängt von nationalen Regeln ab, die üblicherweise physische Präsenzschwellen wie die 183-Tage-Regel oder andere Anknüpfungspunkte wie den Mittelpunkt der lebenswichtigen Interessen beinhalten. Umgekehrt können Investoren, die viel Zeit im Zielland verbringen, unbeabsichtigt eine Steueransässigkeit auslösen.
Prüfung der Herkunft der Mittel
Golden Visa Programme verlangen von Antragstellern den Nachweis der rechtmäßigen Herkunft der Investitionsmittel. Banken, Notare und Programmbehörden führen ihre eigenen KYC- und AML-Prüfungen durch.
Antragsteller mit komplexen Finanzgeschichten — wie Vermögenswerte in mehreren Gerichtsbarkeiten, geschäftlich erworbenes Vermögen oder geerbtes Kapital — können auf zusätzliche Prüfungen stoßen. Im Heimatland akzeptierte Dokumentationen entsprechen möglicherweise nicht den lokalen Bankstandards.
Die Vorbereitung eines strukturierten Dokumentenpakets zur Herkunft des Vermögens, das den Weg der Mittel von der ursprünglichen Quelle bis zur finalen Investitionstransaktion nachzeichnet, kann Verzögerungen erheblich reduzieren.
Überhöhte Renditeerwartungen
Golden Visa Wege können Investitionsrenditen generieren. Investoren können beispielsweise Mieteinnahmen aus Immobilien erhalten, Kapitalzuwachs beim Verkauf des Vermögenswerts oder Renditen aus Investmentfonds, sofern solche Optionen bestehen. Werbematerialien, die erwartete Renditen oder Performance-Zahlen nennen, stellen in der Regel Schätzungen und keine garantierten Ergebnisse dar.
Vladlena Baranova,
Leiterin der Rechts- & AML-Compliance-Abteilung, CAMS, IMCM
Die tatsächlichen Mieteinnahmen hängen vom Standort der Immobilie, der Nachfrage, der Auslastung und der Verwaltungsqualität ab. Die Wertentwicklung von Fonds hängt von den Marktbedingungen, der Investitionsstrategie und den Gebühren ab. Nach Abzug von Ausgaben, Leerstandszeiten und lokalen Steuern kann die endgültige Rendite deutlich niedriger ausfallen als die ursprünglich präsentierten Zahlen.
Wie Immigrant Invest beim EU-Aufenthalt durch Investition helfen kann
Immigrant Invest ist ein lizenziertes Unternehmen für Investitionsmigration, das seit 2006 in der Branche tätig ist. Wir vereinen mehr als 70 zertifizierte Fachleute in 11 Ländern und haben über 10,000 Kunden bei Aufenthalts- und Staatsbürgerschaftslösungen unterstützt.
Für Investoren, die einen EU-Aufenthalt in Ländern ohne Vermögensteuer in Betracht ziehen, bietet Immigrant Invest umfassende Unterstützung bei:
- Vorläufiger Due‑Diligence‑Prüfung vor dem Antrag, um mögliche Risiken zu identifizieren.
- Beratung bei der Auswahl des am besten geeigneten Landes und Investitionsweges basierend auf den Zielen des Kunden, der Familienzusammensetzung, dem Budget und dem Zeitplan.
- Voller rechtlicher Unterstützung während des gesamten Antragsprozesses gemäß den aktuellen Regeln jedes Programms.
- Dokumentenvorbereitung, einschließlich maßgeschneiderter Checklisten, Koordination von Übersetzungen, Notarisierungen und Apostillen sowie Unterstützung bei der Dokumentation der Herkunft der Mittel für Compliance- und Bankprüfungen.
- Unterstützung bei Immobilien und anderen qualifizierenden Investitionsoptionen, je nach Programm.
- Einreichung des Antrags und Unterstützung in jeder Verfahrensphase bis zur Ausstellung der Aufenthaltstitelkarte.
- Unterstützung bei Verlängerungen und der langfristigen Planung im Zusammenhang mit der Aufrechterhaltung des Aufenthaltsstatus.
Anwälte von Immigrant Invest werden regelmäßig von führenden Medien eingeladen, um Entwicklungen in der Investitionsmigration zu kommentieren, was das professionelle Ansehen des Unternehmens am Markt widerspiegelt.
Wichtige Erkenntnisse über EU-Länder ohne Vermögensteuer
- Die meisten europäischen Länder erheben keine Netto-Vermögensteuer. In Europa verbleiben allgemeine Vermögenssteuern nur in Spanien, Norwegen und der Schweiz.
- Italien, Frankreich, Belgien und die Niederlande erheben keine Netto-Vermögensteuer als solche, wenden aber andere Steuern an, die in der Praxis einen ähnlichen Effekt erzielen können.
- Für Investoren kann ein Umzug in ein Land ohne Vermögensteuer mit anderen Vorteilen kombiniert werden, wie dem Fehlen einer Erbschaftsteuer, einem günstigen Kapitalertragsregime oder dem Zugang zu einem speziellen Steuerregime.
- Optionen für einen Aufenthalt durch Investition sind in Portugal, Griechenland, Malta, Zypern, Ungarn, Italien, Lettland und Andorra verfügbar.
- Ein Golden Visa macht den Inhaber nicht automatisch zu einem Steueransässigen. Die Steueransässigkeit wird in der Regel durch physische Präsenz — typischerweise 183 Tage im Jahr — und andere Bindungen wie einen festen Wohnsitz oder den Mittelpunkt der lebenswichtigen Interessen ausgelöst.
Immigrant Invest ist ein lizenzierter Agent für Staatsbürgerschaft durch Investition Programme und Aufenthaltsprogramme in der EU, der Karibik, Asien und dem Nahen Osten. Profitieren Sie von unserer weltweiten 15-jährigen Expertise — vereinbaren Sie einen Termin mit unseren Experten für Investmentprogramme.
 Von 10.000+ Investoren geschätzt