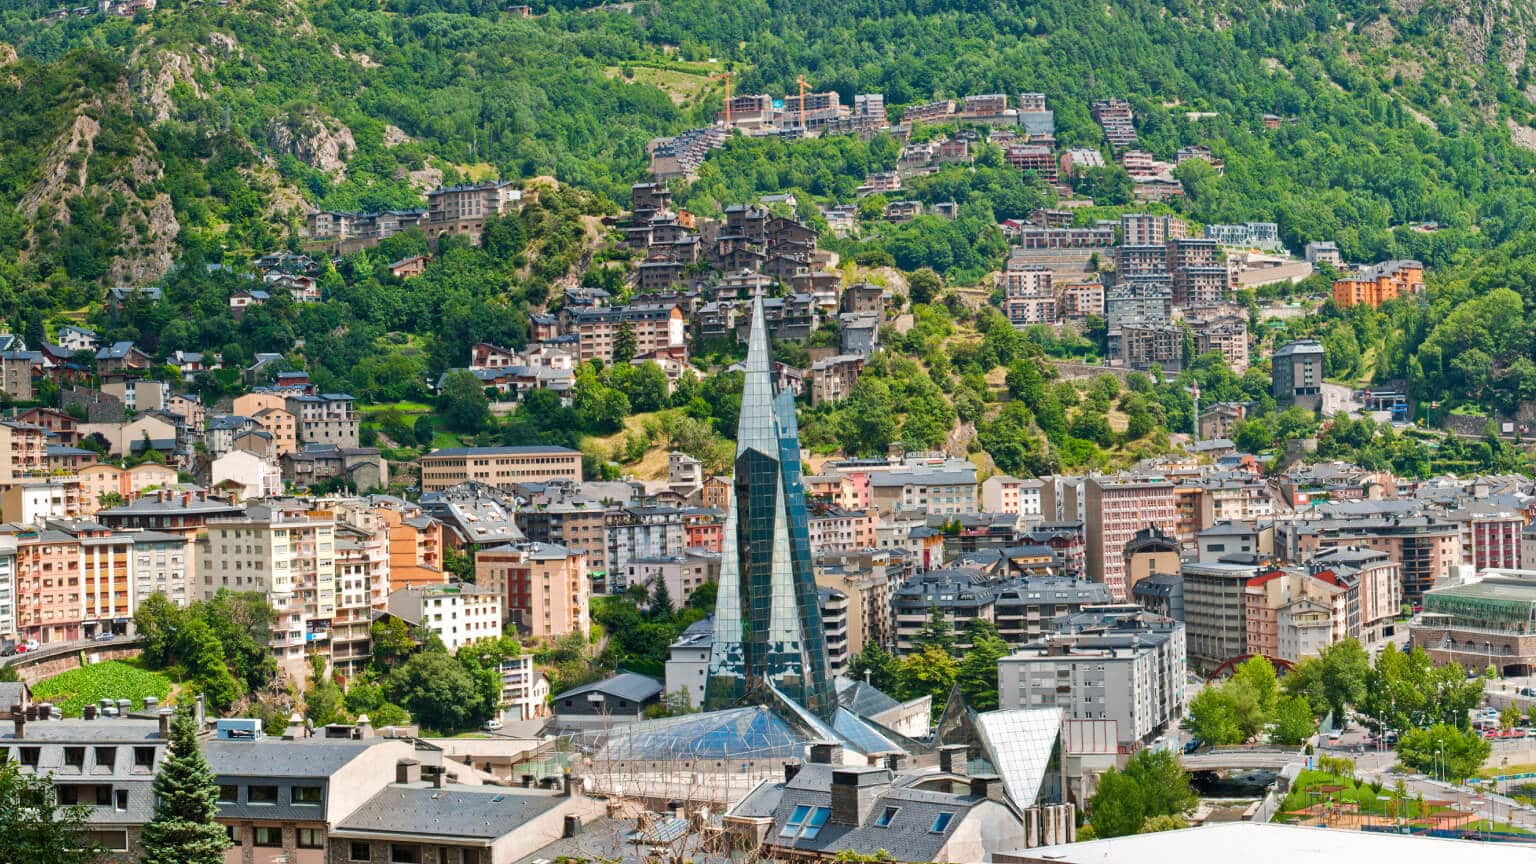



La Principauté d’Andorre est un petit État des Pyrénées, souvent considéré comme un véritable paradis fiscal, en particulier par comparaison avec ses voisins espagnol et français.
Cette réputation est très proche de la réalité. Ainsi, les premiers 24 000 € de revenus sont exonérés d’impôt, et le surplus est imposé jusqu’à 10 %. L’impôt sur les sociétés ne dépasse pas 10 %, tandis que la TVA n’est que de 4,5 %. De plus, l’Andorre n’impose ni la fortune ni les successions.
Toutefois, une ombre au tableau demeure : l’Andorre n’a conclu des conventions de double imposition qu’avec 10 pays.
Découvrez-en plus sur les taux effectifs, les exonérations et les régimes fiscaux spéciaux pour déterminer si l’Andorre peut alléger votre charge fiscale.
Aperçu du système fiscal andorran
Les contribuables andorrans sont des personnes physiques et des personnes morales. Ils peuvent être considérés comme résidents fiscaux ou non-résidents du pays. Ce statut détermine les impôts applicables et leurs taux.
Les personnes physiques peuvent devenir résidents fiscaux andorrans si elles passent plus de 183 jours sur une période de 12 mois dans le pays. Un autre motif pour devenir résident fiscal est d’avoir en Andorre le centre de ses activités économiques et de ses intérêts vitaux.
Cependant, une personne n’est pas considérée comme résident fiscal andorran s’il s’agit d’un travailleur frontalier qui se rend quotidiennement en Andorre depuis l’Espagne ou la France voisine. Cette règle s’applique même si ces travailleurs frontaliers ont été embauchés par une personne morale résidente fiscale en Andorre.
Une entreprise doit remplir au moins l’un des critères suivants pour être considérée comme résidente fiscale :
-
être constituée en Andorre ;
-
avoir son siège social en Andorre ;
-
la direction effective de l’entité se trouve en Andorre.
Les impôts sont perçus par les municipalités et le gouvernement. Les municipalités, ou comús, sont responsables des impôts sur la propriété, des revenus locatifs, de l’établissement d’activités commerciales ou professionnelles et de la construction. Le gouvernement perçoit l’impôt sur le revenu des personnes physiques et l’impôt sur les sociétés, la TVA, les impôts sur les plus-values, les retenues à la source et les taxes sur la possession de véhicules.
L’année fiscale pour les personnes physiques coïncide avec l’année civile. Pour les personnes morales, elle correspond à la période comptable de la société, sans pouvoir dépasser 12 mois.
Devise. L’Andorre utilise l’euro comme monnaie officielle, bien que le pays ne soit pas un État membre de l’UE. Tous les impôts sont donc calculés et payés en euros.
Contrôle des changes. La législation andorrane ne prévoit aucune réglementation sur le contrôle des changes.
Échange de renseignements fiscaux. Depuis 2014, l’Andorre s’est engagée à respecter la Déclaration de l’OCDE sur l’échange automatique de renseignements en matière fiscale. La Norme commune de déclaration est mise en œuvre depuis 2018.
L’Andorre a conclu des accords valides d’échange de renseignements fiscaux avec 24 pays et territoires :
Le Parlement ukrainien a approuvé un accord d’échange de renseignements fiscaux avec l’Andorre, mais cet accord n’est pas encore entré en vigueur.
De nouveaux accords d’échange de renseignements fiscaux devraient être signés avec l’Équateur, Hong Kong, Macao, les Maldives, le Maroc, le Pérou et les Samoa. Toutefois, la date de leur entrée en vigueur n’est pas encore connue.
Plus de 10 000 investisseurs nous font confiance
Réglez vos obligations fiscales avant que cela ne devienne un problème
Taux d’impôt sur le revenu en Andorre pour les résidents et non-résidents
Les résidents et les non-résidents paient des impôts sur le revenu différents en Andorre, avec des taux et des types de revenus imposables variables. L’imposition des revenus des personnes physiques est régie par la Loi 5/2014 du 24 avril.
L’Impost sobre la renda de les persones físiques (IRPF) est un impôt sur le revenu payé par les résidents fiscaux andorrans. Il est prélevé selon un barème progressif en fonction du montant du revenu annuel, les premiers 24 000 € étant exonérés d’impôt.
L’Impost sobre la renda dels no-residents fiscals (IRNR) est un impôt sur le revenu destiné aux non-résidents. Un taux forfaitaire de 10 % s’applique quel que soit le montant du revenu annuel.
Taux d’impôt sur le revenu pour les résidents et non-résidents fiscaux en Andorre
Les résidents paient des impôts sur leur revenu mondial, tandis que les non-résidents ne paient des impôts que sur les revenus tirés d’Andorre.
Le revenu imposable comprend :
-
les revenus d’emploi tels que les salaires ;
-
les revenus issus d’activités entrepreneuriales ou commerciales, y compris les revenus perçus par un propriétaire ou dirigeant d’entreprise ;
-
les redevances et les revenus issus de l’utilisation de biens immobiliers, comme les rendements locatifs ;
-
les dividendes et intérêts ;
-
les pensions et les prestations au titre de l’assurance vie ou d’une invalidité ;
-
les plus-values et moins-values.
Veuillez noter que si des dividendes sont perçus d’une entité résidente fiscale en Andorre, ils ne sont pas imposés. En revanche, si une société non résidente verse des dividendes à des résidents fiscaux andorrans, ces dividendes sont soumis à l’impôt sur le revenu en Andorre.
L’impôt sur le revenu des personnes physiques doit être déclaré et payé entre le 1er avril et le 30 septembre de l’année suivant la période d’imposition. Chaque contribuable doit soumettre une déclaration fiscale individuelle ; les déclarations conjointes, par exemple pour les couples mariés, ne sont pas autorisées.
La déclaration fiscale se fait en ligne sur le site web du gouvernement. Le formulaire ainsi que des informations utiles sur la base imposable y sont également publiés.
En cas de défaut de déclaration et de paiement de l’impôt, une amende est appliquée : elle varie entre 150 € et 3 000 € en l’absence de préjudice pour le Trésor public. Si le contribuable a sous-payé l’impôt, l’amende s’élève à 50 à 150 % du montant non acquitté.
Impôt sur les sociétés appliqué aux bénéfices des entreprises
L’Impost de societats (IS) est l’impôt sur les sociétés andorran. Les entités résidentes fiscales tout comme les entités non-résidentes paient cet impôt au taux de 10 %.
Le taux d’imposition de 0 % s’applique aux organismes de placement collectif andorrans, conformément à la Loi 10/2008 du 12 juin.
Les sociétés résidentes paient l’impôt sur leur revenu mondial conformément à leurs états financiers.
Les non-résidents ne sont imposés que sur leurs bénéfices de source andorrane. Si une entité non résidente ne dispose pas d’un établissement stable en Andorre, l’impôt est prélevé transaction par transaction.
Les sociétés andorranes peuvent bénéficier de diverses compensations et déductions. Elles peuvent ainsi réduire leur base imposable à l’impôt sur les sociétés à 0 %. Toutefois, cela n’est plus tout à fait possible depuis le 1er janvier 2023 : selon la nouvelle réforme fiscale, si une société réalise des bénéfices, son taux effectif minimum pour l’impôt sur les sociétés sera de 3 %.
Les sociétés doivent soumettre une déclaration fiscale au cours du mois suivant la période de six mois après la fin de la période comptable. Un acompte pour la période comptable en cours doit être versé le premier jour du neuvième mois à compter du début de la période comptable.
Supposons que la période comptable de l’entreprise commence en janvier et dure 12 mois. Le bénéfice mensuel est de 1 000 000 €. Ainsi, le revenu annuel est de 12 000 000 €. Voyons quand la société doit payer l’impôt sur les sociétés et sur quelle partie des bénéfices.
Exemple d’échéancier de paiement de l’impôt sur les sociétés sur 12 000 000 € de bénéfice annuel
1er janvier
Début de la période comptable, c’est-à-dire l’année fiscale
1er septembre
Acompte : 10 % des 8 000 000 € générés du 1er janvier au 31 août de la même année
31 décembre
Fin de la période comptable, c’est-à-dire l’année fiscale
Au cours du mois de juillet suivant
Six mois après la fin de l’année fiscale : 10 % des 4 000 000 € générés entre le 1er septembre et le 31 décembre de la période comptable
Les formulaires requis pour les états financiers et les déclarations fiscales sont publiés sur le site web du gouvernement. De plus, les entités se connectent et soumettent leurs déclarations fiscales en ligne.
Tout comme les personnes physiques, les personnes morales encourent les mêmes pénalités en cas de violation du régime fiscal. Elles paient de 150 € à 3 000 € si elles ne soumettent pas de déclaration fiscale et ne paient pas d’impôts sans qu’il y ait eu de préjudice pour le Trésor public. L’insuffisance de versement est sanctionnée par une amende de 50 à 150 % du montant dû.

L’Andorre affiche le taux de TVA le plus bas d’Europe
L’Impost general indirecte (IGI), la taxe sur la valeur ajoutée andorrane, est prélevée sur les biens, les services et leurs importations. Toutefois, un entrepreneur ou un professionnel n’est pas considéré comme un assujetti à la TVA si la valeur annuelle des biens livrés et des services rendus n’atteint pas 40 000 €. Pour les activités agricoles, le seuil est de 150 000 € par an.
Le taux normal de TVA est de 4,5 % en Andorre. Il s’agit du taux normal le plus bas d’Europe : le deuxième plus bas est de 7,7 % en Suisse.
Dans l’UE, le taux normal ne peut pas être inférieur à 15 %. Par exemple, l’Espagne et la France, pays voisins de l’Andorre, appliquent respectivement un taux de TVA de 21 % et 20 %.
Outre le taux normal, l’Andorre applique plusieurs taux réduits à certains biens et services. Un taux majoré s’applique aux services financiers et bancaires.
Taux de TVA et leur application
Pour commencer à payer la TVA, il faut s’inscrire auprès des services fiscaux d’Andorre. La déclaration d’impôts est accessible en ligne.
Le calendrier de paiement prévoit plusieurs versements sur une base semestrielle, trimestrielle ou mensuelle. La fréquence des versements dépend du chiffre d’affaires annuel du contribuable :
-
jusqu’à 250 000 € — deux fois par an, en janvier et en juillet, pour le semestre précédent ;
-
de 250 000 € à 3 600 000 € — quatre fois par an, en janvier, avril, juillet et octobre, pour le trimestre précédent ;
-
plus de 3 600 000 € — chaque mois pour le mois précédent.
Impôts immobiliers en Andorre
L’achat immobilier implique le paiement d’une taxe de transfert immobilier, Impuestos transmisiones patrimoniales (ITP). Le taux total s’élève à 4 % de la valeur du bien : 1,75 à 2,5 % vont au gouvernement andorran et environ 2 % de plus à la municipalité où se situe le bien.
L’acheteur paie la taxe de transfert au notaire lors de la conclusion du contrat d’achat.
Outre la taxe de transfert, l’acheteur d’un bien paie des honoraires notariés représentant 0,5 à 1 % du montant de la transaction. Les services d’une agence immobilière coûtent environ 5 à 10 % du prix du bien.
La détention d’un bien immobilier implique le paiement d’une taxe foncière annuelle. Elle est perçue par les municipalités locales et traditionnellement appelée « Foc i lloc » (« feu et lieu »).
La municipalité fixe le taux, mais il reste très peu élevé : un propriétaire paie en moyenne 0,75 € par mètre carré. De plus, seuls les propriétaires âgés de 18 à 65 ans doivent s’acquitter de cette taxe.
Les biens immobiliers bâtis sont imposés entre 0,3 et 3 € par mètre carré.
La municipalité peut également facturer aux propriétaires des frais d’entretien des infrastructures d’un montant de 500 à 1 000 € par an.
La mise en location d’un bien immobilier est soumise à l’impôt, dont le taux dépend du statut de résidence fiscale. Si les résidents fiscaux d’Andorre perçoivent des revenus de la location de biens, ils paient un impôt de 0,4 à 4 %. Les non-résidents paient un taux forfaitaire de 7,5 % sur les revenus locatifs bruts.
À compter du 1er janvier 2023, le taux d’imposition sur les revenus locatifs sera réduit de 2 %. Cette règle s’appliquera dans les cas où les revenus locatifs ne dépassent pas 900 € par personne.
L’impôt dû dépend de la municipalité dans laquelle se situe le bien loué :
- Andorra la Vella — mai ;
- Encamp — du 1er janvier au 30 mars ;
- Ordino — du 3 février au 1er avril ;
- La Massana — mai ;
- Escaldes-Engordany — mai ;
- Sant Julià de Lòria — novembre.
Si un bien immobilier est resté inoccupé et vacant pendant plus de deux ans, il est soumis à une taxe spéciale, conformément à la loi 3/2019.
La taxe sur les logements vacants s’élève à 5,05 € par mètre carré de surface utile totale.
Lors de la déclaration d’un tel bien, le propriétaire doit être en mesure de confirmer qu’il remplit au moins l’une des conditions suivantes :
- le bien est vacant en raison d’un changement d’adresse ou de problèmes de santé ;
- le bien n’est pas la résidence principale mais la résidence secondaire ou tertiaire du propriétaire, par exemple utilisée comme résidence de vacances ;
- l’adresse du bien est utilisée comme adresse fiscale ou commerciale aux fins d’imposition ;
- le bien est lié à des activités commerciales ;
- le bien est mis en vente par l’intermédiaire d’une agence immobilière.
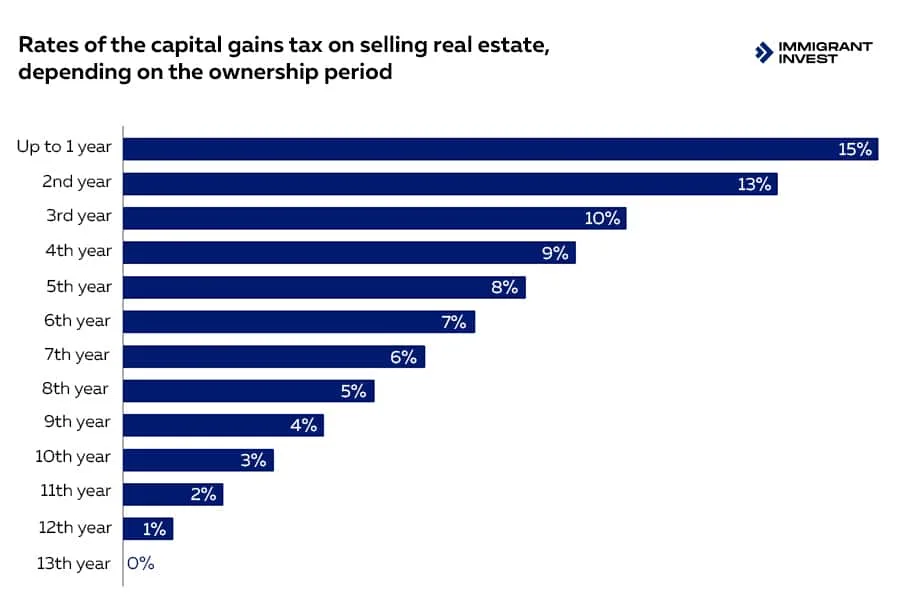
La vente de biens immobiliers est soumise à l’impôt sur les plus-values, qui est payé par le vendeur. Le taux varie de 0 à 15 %. Nous examinons en détail les taux d’imposition dans le chapitre ci-dessous.
Il n’y a pas de droit de timbre, ni pour le vendeur ni pour l’acheteur.
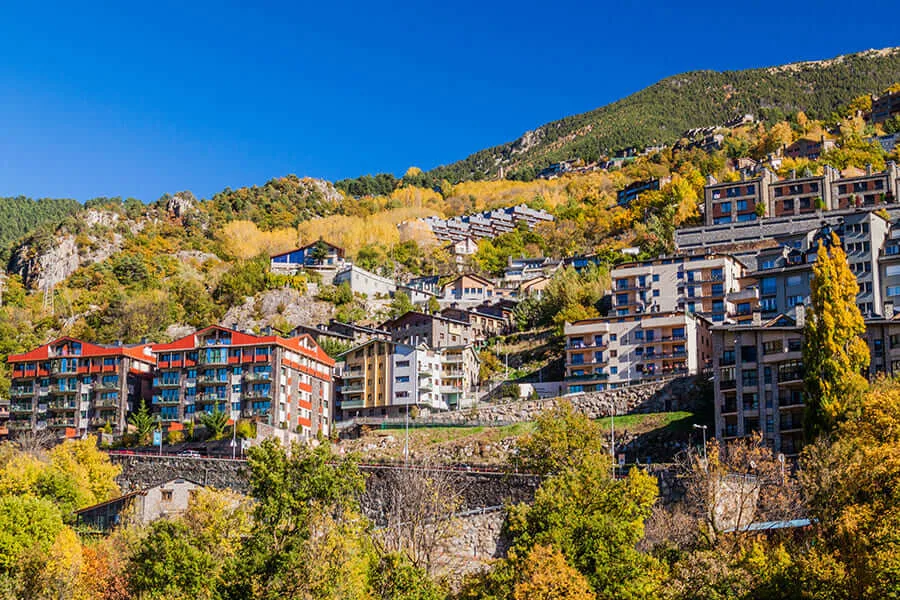
Les biens immobiliers les plus chers se trouvent à Escaldes-Engordany : le prix au mètre carré commence à 3 000 €. Ainsi, lors de l’achat d’un appartement de 100 m², vous paierez en moyenne 12 000 € de taxe de transfert. La taxe foncière annuelle s’élèvera à environ 75 €.
L’impôt sur les plus-values en Andorre pour les personnes physiques et morales
Sur les plus-values issues de valeurs mobilières et de parts sociales. Toutes les plus-values ne provenant pas du transfert de biens immobiliers sont imposées au taux de 10 %. Ces plus-values sont incluses dans la base de l’impôt sur le revenu des personnes physiques ou de l’impôt sur les sociétés.
Cependant, si les actions ou parts sociales sont détenues depuis plus de 10 ans, elles sont exonérées d’impôt. Il en va de même lorsqu’une personne physique ou morale détient moins de 25 % des parts d’une société.
Sur le transfert de participation qualifiée. Les personnes physiques et les sociétés ne paient pas l’impôt sur les plus-values dans ce cas.
Sur le transfert de biens immobiliers. Les personnes physiques et les sociétés paient l’impôt si elles vendent un bien immobilier.
Les plus-values des personnes physiques issues de la vente d’un bien immobilier peuvent être exonérées d’impôt en Andorre si :
-
Le bien a servi de résidence principale et l’ancien propriétaire a acheté un autre bien avec les fonds obtenus dans un délai de 6 mois.
-
Le bien est situé hors d’Andorre et a été détenu pendant plus de 10 ans.
Lorsqu’il s’applique, le taux est progressif et dépend de la durée de détention : plus la durée de détention du bien est longue, plus le taux est bas. Si vous détenez le bien depuis 13 ans ou plus, le taux d’imposition est de 0 %.
Retenue à la source sur les dividendes, intérêts et redevances
Le taux forfaitaire de la retenue à la source est de 10 %, avec un taux additionnel de 1,5 % sur les opérations de réassurance.
Toutefois, des règles spécifiques s’appliquent aux revenus tirés des dividendes, des intérêts et des redevances. En outre, la retenue à la source s’applique aux frais de services techniques.
Les dividendes sont exonérés d’impôt, qu’ils soient versés à des personnes physiques ou à des personnes morales, à des résidents fiscaux ou à des non-résidents.
Les intérêts sont imposés à 10 % uniquement s’ils sont versés à une personne physique qui est résidente fiscale en Andorre. Dans le cas des intérêts sur les comptes d’épargne, les premiers 3 000 € sont exonérés d’impôt.
Les redevances sont soumises à un impôt de 5 % si elles sont versées à une personne physique ou une société non-résidente. Si les redevances sont versées à une personne physique résidente, le taux d’imposition est de 10 %. Les redevances versées aux sociétés résidentes sont exonérées d’impôt.
Les frais de services techniques sont imposés à 10 %, à l’exception de ceux versés aux sociétés résidentes.
Taux de la retenue à la source en Andorre
Autres impôts sur les personnes physiques et les entreprises en Andorre
Les cotisations sociales sont versées au profit de la Caixa Andorrana de la Seguretat Social, CASS. Elles couvrent les prestations médicales et les retraites.
Si une personne perçoit un salaire d’une entreprise andorrane, les cotisations sociales s’élèvent à 22 % du salaire brut. Sur ce total, la part de l’employé est de 6,5 %, et l’employeur paie le reste, soit 15,5 %.
Les travailleurs indépendants paient également des cotisations sociales. Ils sont toutefois soumis à un versement forfaitaire : en 2021, il s’élevait à 457,88 € par mois. Par ailleurs, il est possible d’obtenir une réduction de 50 % et de ramener les cotisations sociales à 228,94 € par mois :
-
au cours des 12 premiers mois d’assujettissement à l’impôt ;
-
si les résultats de l’exercice fiscal précédent ont fait apparaître un bénéfice inférieur à 12 000 € et un chiffre d’affaires inférieur à 150 000 €.
La taxe sur la détention de véhicules. Si vous importez une voiture depuis un pays de l’UE, vous pairez une TVA de 4,5 %. Si la voiture est fabriquée hors de l’UE, elle est soumise à une taxe de 10 %.
De plus, le propriétaire d’un véhicule paie des frais de 200 € pour l’immatriculation. La plaque d’immatriculation coûte 60 € supplémentaires.
Seuls les titulaires d’un permis de résidence pouvant justifier d’une adresse en Andorre peuvent immatriculer un véhicule dans le pays.
Les jeux d’argent sont imposés entre 3 et 25 %, selon le type d’activité et le montant du gain remporté. Par exemple, si vous gagnez au poker en ligne, le gain sera soumis au régime des plus-values sur l’épargne : les premiers 3 000 € seront exonérés, et le reste sera imposé au taux de 10 %.
L’exit tax est prélevée lorsqu’une personne physique ou une société transfère sa résidence fiscale d’Andorre vers un autre pays. Les plus-values latentes sont soumises à l’impôt. Le montant de l’impôt pour les sociétés prend également en compte la valeur de marché juste et la valeur fiscale de leurs actifs.
Autres avantages et exonérations fiscaux
L’Andorre ne prélève aucun impôt sur la fortune et les successions. Il n’y a ni droit de timbre ni taxe sur le capital.
Des déductions fiscales sont accessibles aux personnes morales et physiques. Les sociétés peuvent réduire le montant de l’impôt sur les sociétés lorsqu’elles embauchent de nouveaux salariés ou réalisent de nouveaux investissements. Les personnes physiques peuvent bénéficier de déductions si elles ont des personnes à charge ou des prêts hypothécaires.
Régime fiscal spécial pour les holdings. Si une société holding andorrane se contente de gérer et de détenir des participations dans des sociétés non-résidentes situées hors du pays, cette holding est exonérée d’impôts sur :
-
les dividendes reçus de filiales ou de sociétés étrangères ;
-
les dividendes versés aux actionnaires de la holding, qu’ils résident en Andorre ou à l’étranger ;
-
les gains en capital réalisés lors de la cession d’actions.
Un actionnaire, qu’il s’agisse d’une personne physique ou d’une société, ne paie pas d’impôt sur le revenu ni d’impôt sur les sociétés sur les dividendes reçus d’une holding.
Pour être soumise à ce régime fiscal spécial, une société holding doit en faire la demande et obtenir l’autorisation des services fiscaux andorrans.
Pertes d’exploitation. Une société peut les reporter en avant sur une période maximale de 10 ans, sans possibilité de report en arrière.
Moyens de commencer à payer des impôts en Andorre
S’installer en Andorre est le moyen de devenir résident fiscal : il faut passer plus de 183 jours par an dans le pays pour s’inscrire en tant que contribuable.
Vivre en Andorre plus de la moitié de l’année n’est possible qu’avec un permis de séjour ou un passeport du pays. Un étranger doit obtenir le statut de résidence active ou passive pour s’installer en Andorre.
La résidence active implique que le titulaire vivra et travaillera dans le pays. Elle est accordée aux :
-
Demandeurs indépendants qui doivent détenir au moins 11 % d’une société enregistrée en Andorre et exercer les fonctions de dirigeant. Il existe un quota de 900 permis de séjour par an pour les indépendants. De plus, les membres de leur famille ne peuvent obtenir un permis de séjour que 12 mois après le demandeur principal.
-
Spécialistes embauchés par une entreprise locale.
Le premier permis de séjour actif est valable un an, avec droit de prolongation. Après 20 ans de résidence en Andorre, un résident peut demander la citoyenneté.
La résidence passive est conçue pour ceux qui souhaitent vivre dans le pays, mais dont le centre d’activité économique restera à l’étranger. Cette voie peut convenir aux hommes d’affaires internationaux, athlètes, artistes, scientifiques et autres professionnels.
Les investisseurs se voient proposer une voie unique vers la résidence en Andorre. Des investissements d’au moins 400 000 € doivent être réalisés dans l’économie du pays :
-
À partir de 350 000 € — Investissements dans l’immobilier, des valeurs mobilières, des fonds d’investissement, des entreprises ou des dépôts non rémunérés ;
-
À partir de 50 000 € — Dépôt auprès de l’Autoritat Financera Andorrana, AFA.
Toutefois, le montant de l’investissement pourrait augmenter à l’avenir si le gouvernement d’Andorre adopte les modifications proposées aux règles de délivrance des permis de séjour aux investisseurs immobiliers. Selon les nouvelles conditions, un investissement minimum de 400 000 € sera exigé pour l’achat de logements sociaux. Dans les autres cas, le montant de l’investissement sera de 600 000 €.
Les conjoints et les enfants de moins de 25 ans peuvent obtenir un permis de séjour en même temps que l’investisseur.
Le premier permis de séjour passif est accordé pour deux ans avec droit de prolongation. Les investisseurs doivent passer au moins 90 jours par an en Andorre pour maintenir leur résidence. Cependant, la demande de citoyenneté ne devient accessible qu’après 20 ans de résidence permanente dans le pays.
L’immatriculation d’une société en Andorre prend environ deux mois. Après cela, la société devient un résident fiscal andorran.
Il existe deux types de sociétés que vous pouvez immatriculer :
-
Société Anonyme — Societat anònima, SA. Le capital social minimum est de 60 000 €. Le capital peut être réparti entre les actionnaires ou détenu par une seule personne. Dans ce dernier cas, la forme juridique est une société anonyme unipersonnelle — Sociedad anónima unipersonal, SAU.
-
Société à Responsabilité Limitée — Societat limitada, SL. Le capital social minimum est de 3 000 €. Il peut également s’agir d’une société à responsabilité limitée unipersonnelle — Societat limitada unipersonal, SLU.
Tout d’abord, vous adressez une demande au gouvernement pour réserver une dénomination sociale : le certificat de réservation est valable six mois. Pendant cette période, vous obtenez l’autorisation d’effectuer le transfert d’investissements étrangers vers l’Andorre, vous ouvrez un compte bancaire local, puis vous préparez et faites certifier par notaire l’acte constitutif de la société.
Lorsque toutes les conditions sont remplies et que les documents sont prêts, vous immatriculez l’entreprise auprès du registre des sociétés d’Andorre et du registre du commerce et de l’industrie.
Si vous souhaitez établir un bureau en Andorre, un certificat d’inspection électrique et un contrat valide pour les extincteurs sont requis.
Est-il possible de ne pas payer d’impôts deux fois après être devenu résident fiscal en Andorre ?
L’Andorre a conclu des conventions de double imposition (CDI) avec 10 pays :
-
La France.
-
L’Espagne.
-
Le Portugal.
-
Le Luxembourg.
-
Le Liechtenstein.
-
Les Émirats arabes unis.
-
Malte.
-
Chypre.
-
Saint-Marin.
-
La Hongrie.
Les CDI fixent les règles de crédit d’impôt étranger en cas d’impôt sur le revenu, d’impôt sur les sociétés, d’impôt sur les plus-values et de retenue à la source.
Ainsi, supposons qu’une personne soit résidente fiscale andorrane mais perçoive des revenus de l’un des pays énumérés, par exemple la France. Elle paie l’impôt sur le revenu des personnes physiques dans le pays source, c’est-à-dire en France, et fournit aux services fiscaux andorrans une preuve documentaire des impôts acquittés. L’Andorre considérera l’impôt comme déjà payé, et aucune double imposition ne surviendra.
Si le pays source n’a pas signé de CDI avec l’Andorre, une personne physique ou une société doit payer des impôts deux fois, à la fois dans le pays source et en Andorre.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, dans les Caraïbes, en Asie et au Moyen-Orient. Profitez de nos 15 ans d’expertise internationale — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance