


ضريبة الدخل الشخصي في تركيا تصاعدية، حيث تتراوح معدلاتها بين 15٪ و40٪. ويمكن للأفراد المطالبة بالخصومات الضريبية إذا استوفوا الشروط التي يحددها القانون.
تضم تركيا 19 منطقة حرة قيد التشغيل. ولا يعفي تسجيل الشركة في منطقة حرة بحد ذاته من ضريبة دخل الشركات، ولكن الإعفاء يمكن أن يشمل أنشطة معينة، مثل بعض أنواع التصنيع والخدمات المقدمة بالكامل في الخارج.
المعدل القياسي لضريبة القيمة المضافة في تركيا هو 20٪. وتطبق معدلات مخفضة بنسبة 10٪ و1٪ على بضائع وخدمات محددة.
من يدفع الضرائب التركية؟
تُعد الإقامة الضريبية عاملاً رئيسياً في تحديد الالتزام الضريبي في تركيا. وبشكل عام، يُفرض على الأفراد المقيمين ضريبياً ضريبة على دخلهم العالمي، بينما يُفرض على غير المقيمين ضريبة فقط على الدخل المستمد من مصادر في تركيا.
الأفراد
يُعتبر الفرد مقيماً ضريبياً في تركيا إذا كان موطنه في البلاد أو إذا أقام فيها بشكل مستمر لأكثر من 6 أشهر خلال السنة التقويمية. ويدفع هؤلاء الأفراد ضريبة الدخل على دخلهم العالمي. بينما يدفعها الجميع الآخرون فقط على الدخل من المصادر التركية.
وتُعد الإقامة في تركيا لأكثر من 6 أشهر ممكّنة بفضل تصريح إقامة أو جنسية تُكتسب عن طريق الاستثمار مثلاً.
ويحتفظ بعض الأجانب بصفة غير المقيم حتى بعد قضاء أكثر من 6 أشهر في تركيا. وينطبق هذا على الأشخاص الذين يأتون لمهمة أو وظيفة مؤقتة محددة. كما يشمل أيضاً أولئك الذين يقيمون للدراسة أو تلقي العلاج الطبي أو الراحة أو السفر[1]المصدر: رئاسة إدارة الإيرادات (GIB) — قواعد واستثناءات الإقامة الضريبية للأفراد.
الشركات
تخضع الشركة لالتزام ضريبي كامل لضريبة الشركات في تركيا إذا كان مركزها القانوني أو مركز أعمالها في البلاد[2]المصدر: رئاسة إدارة الإيرادات (GIB) — تعريفات الإقامة الضريبية للشركات:
- المركز القانوني هو العنوان المذكور في عقد تأسيس الشركة؛
- مركز الأعمال هو المكان الذي تركّز فيه الشركة أعمالها وتديرها فعلياً.
وإذا كان كلا المركزين خارج تركيا، فإن الشركة تخضع لالتزام ضريبي محدود وتدفع ضريبة الشركات فقط على الدخل المكتسب في تركيا[3]المصدر: رئاسة إدارة الإيرادات (GIB) — الالتزام الضريبي المحدود للشركات.
موثوق به من قبل أكثر من 10,000 مستثمر
سوِّ التزاماتك الضريبية قبل أن تتحول إلى مشكلة
الضرائب على الأفراد
لا تفرض تركيا ضريبة سنوية على إجمالي صافي ثروة الفرد. ويدفع الأفراد ضريبة الدخل الشخصي، بما في ذلك الضريبة على أرباح الأسهم والفوائد، بالإضافة إلى ضريبة التركات والهبات. كما يدفع الموظفون اشتراكات الضمان الاجتماعي والتأمين ضد البطالة.
ضريبة الدخل الشخصي
تخضع ضريبة الدخل الشخصي لقانون ضريبة الدخل رقم 193[4]المصدر: LEXPERA — قانون ضريبة الدخل رقم 193 — النص الموحد.
يقسّم القانون الدخل الخاضع للضريبة إلى سبع فئات:
- الأجور والمرتبات — المبالغ النقدية والمزايا العينية والمزايا الأخرى ذات القيمة المالية التي يتلقاها الموظف مقابل عمل يقدمه لصاحب العمل. ويشمل ذلك الراتب والمكافآت والبدلات والعلاوات والتعويضات. كما تُعد بعض معاشات التقاعد والعجز والأرامل واليتامى ضمن الأجور، على الرغم من إمكانية تطبيق بعض الإعفاءات[5]المصدر: رئاسة إدارة الإيرادات (GIB) — دليل ضريبة دخل الأجور لعام 2026.
- أرباح العمل الحر — الدخل المستمد من الخدمات المهنية المؤداة بشكل مستقل، حيث تكون الخبرة الشخصية أكثر أهمية من رأس المال. ومن الأمثلة على ذلك الكتاب المستقلون والمحامون والمحاسبون والأطباء والمهندسون المعماريون والاستشاريون.
- الدخل من العقارات والحقوق — الإيجارات من المباني والأراضي والحقوق الدائمة على العقارات والمناجم والمقالع. وتغطي هذه الفئة أيضاً الدخل من تأجير بعض الأصول والحقوق المنقولة: السفن والقوارب والطائرات؛ الآلات والمعدات؛ الملكية الفكرية مثل براءات الاختراع وحقوق النشر والعلامات التجارية والأسماء التجارية والتصاميم والنماذج والخطط والأفلام والتسجيلات؛ المعرفة الفنية والفيلمية والصيغ السرية وطرق الإنتاج.
- الدخل من رأس المال المنقول — أرباح الأسهم والفوائد والدخل المماثل من رأس المال النقدي والأصول المالية الأخرى، بشرط ألا تأتي من النشاط التجاري أو الزراعي أو المهني للمكلف. ومن الأمثلة على ذلك أرباح الأسهم، وبعض حصص الأرباح، وفوائد الودائع المصرفية، وفوائد السندات[6]المصدر: رئاسة إدارة الإيرادات (GIB) — دليل ضريبة دخل رأس المال المنقول لعام 2026.
- الأرباح التجارية — الدخل من أي نشاط تجاري أو صناعي، مثل التجارة في البضائع والخدمات، والتصنيع، والنقل، وإدارة المتاجر والمطاعم والمدارس الخاصة أو المستشفيات، والتعدين والمقالع، وشراء العقارات أو بيعها أو بناؤها بانتظام. ويدفع غير المقيم الضريبة التركية على هذا الدخل فقط إذا تم كسبه من خلال منشأة دائمة أو ممثل دائم في تركيا[7]المصدر: رئاسة إدارة الإيرادات (GIB) — دليل ضريبة الأرباح التجارية لعام 2026.
- الأرباح الزراعية — الدخل من الزراعة على الأرض أو في البحر أو في البحيرات والأنهار: زراعة المحاصيل والغرس وتربية المواشي وصيد الأسماك والأعمال المماثلة.
- الأرباح والإيرادات الأخرى — الأرباح الرأسمالية والإيرادات العرضية بشكل رئيسي. أمثلة: الأرباح من بيع بعض الأصول والحقوق؛ الصفقات التجارية لمرة واحدة، الخدمات الوسيطة أو الخدمات المهنية؛ المبالغ المدفوعة لإنهاء نشاط تجاري أو زراعي أو مهني؛ المبالغ المدفوعة لعدم تقديم عروض في المناقصات؛ المبالغ المدفوعة لنقل عقد الإيجار أو إخلاء العقار المؤجر؛ بعض الدخل المكتسب بعد إغلاق النشاط التجاري[8]المصدر: رئاسة إدارة الإيرادات (GIB) — الأسئلة الشائعة حول الأرباح والإيرادات الأخرى.
معدلات ضريبة الدخل الشخصي تصاعدية. وتكون الشرائح كالتالي:
- 15% على الدخل السنوي الذي يصل إلى 190٬000 ليرة تركية؛
- 20% — على 190٬000—400٬000 ليرة تركية؛
- 27% — على 400٬000—1٬000٬000 ليرة تركية؛
- 35% — على 1٬000٬000—5٬300٬000 ليرة تركية؛
- 40% — على الدخل الذي يزيد عن 5٬300٬000 ليرة تركية.
بالنسبة للأجور، تمتد شريحة 27% إلى 1٬500٬000 ليرة تركية، ولا يُطبق معدل 35% إلا على المبالغ التي تتجاوز ذلك[9]المصدر: رئاسة إدارة الإيرادات (GIB) — معدلات ضريبة الدخل على أجور العمل لعام 2026.
اشتراكات الضمان الاجتماعي
تُحتسب اشتراكات الضمان الاجتماعي على أرباح الموظف، ولكن ضمن حد أدنى وأقصى للوعاء التأميني. في عام 2026، يكون الوعاء التأميني لموظفي القطاع الخاص الأساسيين بين 33٬030—297٬270 ليرة تركية شهرياً، أو 1٬101—9٬909 ليرة تركية يومياً[10]المصدر: مؤسسة الضمان الاجتماعي (SGK) — أوعية الاشتراك لعام 2026.
وتكون معدلات الاشتراك للموظفين الأساسيين كالتالي:
- 14% — الضمان الاجتماعي؛
- 1% — التأمين ضد البطالة.
وتضيف الدولة 1% أخرى للتأمين ضد البطالة. وفي الحالات المستوفية للشروط، تُخفض حوافز أصحاب العمل حصة صاحب العمل[11]المصدر: مؤسسة الضمان الاجتماعي (SGK) — معدلات اشتراك صاحب العمل والموظف.
يمكن للموظف الأجنبي الموفد إلى تركيا مؤقتاً من قبل صاحب عمل خارجي أن يظل خارج نظام الضمان الاجتماعي التركي لمدة تصل إلى 3 أشهر. وللتأهل، يجب على الموظف استيفاء الشروط القانونية وتوثيق التغطية التأمينية الخارجية[12]المصدر: مؤسسة الضمان الاجتماعي (SGK) — قواعد الضمان الاجتماعي للموظفين الأجانب. وإذا كانت لتركيا اتفاقية ثنائية للضمان الاجتماعي مع بلد الموظف، فإن الاتفاقية تحدد فترة الإعفاء وشروطه[13]المصدر: مؤسسة الضمان الاجتماعي (SGK) — اتفاقيات الضمان الاجتماعي الثنائية لتركيا.
الضريبة على أرباح الأسهم
يخضع دخل أرباح الأسهم الموزعة من قبل شركة مقيمة في تركيا بشكل عام لاقتطاع ضريبي بنسبة 15%. وبالنسبة لأرباح الأسهم المؤهلة التي يتلقاها الأفراد، يُعفى 50% من إجمالي أرباح الأسهم من ضريبة الدخل الشخصي.
بالنسبة للدخل المكتسب في عام 2026، يصبح المبلغ المتبقي الخاضع للضريبة يخضع بشكل عام للإقرار السنوي عند تجاوز حد الإقرار المطبق البالغ 400٬000 ليرة تركية. ويجوز عموماً خصم الضريبة المقتطعة عند توزيع أرباح الأسهم من ضريبة الدخل المحتسبة في الإقرار السنوي[14]المصدر: رئاسة إدارة الإيرادات (GIB) — فرض الضريبة على أرباح الأسهم وحدود الإقرار.
ضريبة الأرباح الرأسمالية
تُفرض الضريبة على الفوائد والأرباح الرأسمالية للأوراق المالية في تركيا بموجب أحد نظامين. الأول هو نظام الاقتطاع الضريبي الخاص المنصوص عليه في المادة المؤقتة 67 من قانون ضريبة الدخل رقم 193[4]المصدر: LEXPERA — قانون ضريبة الدخل رقم 193 — النص الموحد. والثاني هو القواعد العامة للقانون نفسه.
تغطي المادة المؤقتة 67 الدخل من الأوراق المالية وأدوات سوق المال الأخرى التي يتم استلامها من خلال البنوك وشركات الوساطة في تركيا. ويقوم البنك أو الوسيط باقتطاع الضريبة. بالنسبة للأفراد، تكون هذه هي الضريبة النهائية، ولا يقرون عن هذا الدخل في الإقرار الضريبي.
ويعتمد المعدل على الأداة المالية، وأحياناً على تاريخ شرائها أو إصدارها:
- الأسهم — الأرباح من الأسهم المدرجة في بورصة إسطنبول والمكتسبة في أو بعد 1 يناير 2006 تُفرض عليها ضريبة بنسبة 0% للأفراد المقيمين وغير المقيمين؛
- السندات الحكومية وأذون الخزينة — المعدل القياسي هو 10% للسندات والأذون الصادرة في أو بعد 1 يناير 2006. وتُطبق نسبة مؤقتة قدرها 0% على السندات والأذون المكتسبة بين 22 ديسمبر 2021 و 30 يونيو 2026؛
- المشتقات المالية للأسهم وحقوق الاكتتاب — العقود الآجلة والخيارات على الأسهم أو مؤشرات الأسهم، بالإضافة إلى بعض حقوق اكتتاب الأسهم، تُفرض عليها ضريبة بنسبة 0%؛
- صناديق الاستثمار — يعتمد المعدل على نوع الصندوق وتاريخ شراء الوحدات. الصناديق التي تستثمر بشكل رئيسي في الأسهم يمكن أن تتأهل لنسبة 0%، بينما تُفرض على الصناديق الأخرى معدلات أعلى.
الدخل الخارج عن المادة المؤقتة 67 يُفرض عليه الضريبة بموجب القواعد العامة ويُقر عنه في الإقرار الضريبي السنوي. ويشمل ذلك، على سبيل المثال، الفوائد والأرباح من السندات الحكومية وأذون الخزينة الصادرة قبل 1 يناير 2006.
ضرائب التركات والهبات
ضريبة التركات والهبات تصاعدية. تُفرض ضريبة التركات بنسبة تتراوح بين 1 و 10%، بينما تُفرض ضريبة الهبات والتنقلات المجانية الأخرى بنسبة تتراوح بين 10 و 30%.
وقد تؤدي الإعفاءات والقواعد الخاصة إلى تقليل المبلغ المستحق. أما جوائز المسابقات واليانصيب وألعاب المصادفة فتُفرض عليها الضريبة من خلال الاقتطاع بموجب قواعد منفصلة.
وتُدفع الضريبة على ستة أقساط متساوية على مدى 3 سنوات، في شهري مايو ونوفمبر من كل عام[15]المصدر: رئاسة إدارة الإيرادات (GIB) — ضريبة التركات والهبات لعام 2026.

الخصومات الضريبية للأفراد
يمكن للأفراد في تركيا تخفيض دخلهم الخاضع للضريبة من خلال الخصومات، ولكل منها شروطه وحدوده الخاصة.
يخصم الموظفون بنوداً معينة من أجورهم قبل احتساب الضريبة، مثل اشتراكات الضمان الاجتماعي الخاصة بهم. كما يمكن للمكلفين الذين يقدمون إقراراً سنوياً خصم أقساط التأمين، ونفقات التعليم والرعاية الصحية، ونفقات الرعاية، والتبرعات:
- ما يصل إلى 15% من الدخل المعلن، بما لا يتجاوز الحد الأدنى السنوي لإجمالي الأجور البالغ 396٬360 ليرة تركية — إجمالي خصم التأمين[16]المصدر: رئاسة إدارة الإيرادات (GIB) — دخل الأجور والخصومات؛
- ما يصل إلى 10% من الدخل المعلن — نفقات التعليم والرعاية الصحية؛
- ما يصل إلى 5% من الدخل المعلن، أو 10% في مناطق التنمية ذات الأولوية — التبرعات والمساهمات الخيرية؛
- 100% — التبرعات والإنفاق على الثقافة والسياحة؛
- 100% — التبرعات للمدارس والمرافق الصحية وسكن الطلاب ومراكز رعاية الأطفال وبعض المرافق العامة الأخرى؛
- 100% — التبرعات لحملات المساعدة الرئاسية؛
- 100% — التبرعات النقدية للهلال الأحمر التركي والأخضر الإبريزي (الجهود المناهضة للإدمان) التركي؛
- 50% — رعاية الرياضة الاحترافية؛
- 100% — رعاية الرياضة غير الاحترافية[17]المصدر: رئاسة إدارة الإيرادات (GIB) — إرشادات عام 2026 بشأن التبرعات الخاضعة للخصم والتأمين ونفقات التعليم/الصحة؛
- 50% خصم — أقساط التأمين على الحياة[18]المصدر: رئاسة إدارة الإيرادات (GIB) — دليل 2026 لخصومات أقساط التأمين على الحياة والتأمين الشخصي؛
- 100% — أقساط التأمين ضد الوفاة والحوادث والمرض والصحة والعجز والأمومة والولادة والتعليم.
عطلة ضريبية لمدة 20 عاماً للمقيمين الجدد
تمنح تركيا مزايا ضريبية لثلاث فئات: الأجانب الذين ينتقلون إلى تركيا، والشركات، وملاّك الأصول المحتفظ بها في الخارج[19]المصدر: قانون المزايا الضريبية، الجريدة الرسمية Resmî Gazete.
يمكن للمواطن الأجنبي الاستفادة من العطلة الضريبية إذا كان:
- لم يكن مقيماً ضريبياً في تركيا خلال السنوات الثلاث السابقة؛
- قد انتقل إلى تركيا وأصبح مقيماً ضريبياً.
ولا يؤثر الدخل المستلم في تركيا قبل الانتقال على الأهلية.
ما يُعفى للأفراد
لمدة 20 عاماً، لا يدفع المقيم الجديد أي ضريبة دخل تركية على الدخل الخارجي المصدر: أرباح الأسهم، وأرباح الأعمال التجارية، وعوائد الاستثمار، والأرباح من الأصول في الخارج. ولا يلزم إدراج أي من ذلك في الإقرار السنوي.
أما الدخل من المصادر التركية فيظل خاضعاً للضريبة بمعدلات تصاعدية من 15 إلى 40%. ويُطبق قيدان: لا يمكن خصم النفقات المتعلقة بالدخل الخارجي منه، ولا يمكن خصم الضريبة المدفوعة في الخارج من الضريبة التركية.
وخلال العطلة الضريبية، تُفرض ضريبة التركات والهبات بنسبة مقطوعة قدرها 1% بدلاً من المعدلات القياسية من 1 إلى 30%.
العفو الضريبي عن الأصول الخارجية
حتى 31 يوليو 2027، يمكن للمكلفين الإقرار عن الأموال والذهب والعملات الأجنبية والأوراق المالية المحتفظ بها خارج تركيا من خلال البنوك وشركات الوساطة التركية. ويجب بعد ذلك نقل الأصول إلى تركيا خلال شهرين.
وكلما زادت مدة بقاء الأصول في الأدوات المالية التركية، انخفضت الضريبة:
- أقل من سنة — 5%؛
- سنة واحدة — 4%؛
- سنتان — 3%؛
- 3 سنوات — 2%؛
- 4 سنوات — 1%؛
- 5 سنوات — 0%.
معدلات الضرائب على الأعمال التجارية في تركيا
الضرائب الرئيسية للشركات في تركيا هي ضريبة دخل الشركات وضريبة القيمة المضافة (VAT). وبحسب طبيعة النشاط التجاري، قد تدفع الشركة أيضاً ضريبة المعاملات المصرفية والتأمين، وضريبة الخدمات الرقمية، وضريبة الاستهلاك الخاص، واشتراكات الضمان الاجتماعي والتأمين ضد البطالة الخاصة برب العمل.
ضريبة الشركات
تُفرض ضريبة دخل الشركات على:
- شركات الأموال، مثل شركات المساهمة والشركات ذات المسؤولية المحدودة، وما يعادلها من الشركات الأجنبية؛
- الجمعيات التعاونية؛
- المؤسسات الاقتصادية العامة؛
- الأعمال المملوكة للجمعيات أو المؤسسات؛
- الشراكات التجارية.
المعدل القياسي هو 25٪. بينما تدفع البنوك والمؤسسات المالية الأخرى، بالإضافة إلى بعض الشركات في مشاريع الشراكة بين القطاعين العام والخاص، ضريبة بنسبة 30٪[20]المصدر: رئاسة إدارة الإيرادات (GIB) — معدل ضريبة الشركات بموجب المادة 32.
ضريبة القيمة المضافة
تُفرض ضريبة القيمة المضافة على السلع والخدمات الموردة في تركيا وعلى الواردات. وتُعفى صادرات السلع وبعض الخدمات المرتبطة بالتصدير.
المعدل القياسي هو 20٪. وتُطبق معدلات مخفضة على السلع والخدمات التالية:
- 10٪ — الملابس والمنسوجات، والمستحضرات الصيدلانية والمنتجات الطبية، وخدمات الرعاية الصحية والتعليم والإقامة، والمطاعم وتقديم الأطعمة، وبعض الخدمات الثقافية والترفيهية؛
- 1٪ — الأغذية الأساسية، والمنتجات الزراعية والبذور المعتمدة، وبعض مبيعات العقارات السكنية، والتأجير التمويلي للآلات والمعدات بموجب شهادات حوافز الاستثمار.
يعتمد المعدل الدقيق على كيفية تصنيف السلع أو الخدمات في قوائم ضريبة القيمة المضافة ومدى استيفاء شروط هذه القوائم[21]المصدر: رئاسة إدارة الإيرادات (GIB) — معدلات ضريبة القيمة المضافة الحالية: 20٪ و10٪ و1٪.
الضرائب الأخرى للشركات
ضريبة المعاملات المصرفية والتأمين تُفرض على معاملات البنوك وشركات التأمين التي لا تخضع لضريبة القيمة المضافة. المعدل العام هو 5٪، مع وجود معدلات خاصة وإعفاءات لبعض المعاملات. تُحسب الضريبة على المبلغ الذي تحققه البنوك أو شركات التأمين من المعاملة[22]المصدر: رئاسة إدارة الإيرادات (GIB) — ضريبة المعاملات المصرفية والتأمين.
ضريبة الخدمات الرقمية تُفرض بنسبة 5٪ على المحتوى الرقمي والإعلانات الرقمية وبعض خدمات المنصات الوسيطة[23]المصدر: رئاسة إدارة الإيرادات (GIB) — تخفيض معدل ضريبة الخدمات الرقمية لعام 2026 إلى 5٪.
ضريبة الاستهلاك الخاص تُفرض مرة واحدة فقط في سلسلة التوريد على السلع المدرجة في أربع قوائم بالقانون:
- المنتجات البترولية، والغاز الطبيعي، وزيوت التشحيم، والمذيبات، ومشتقات المذيبات؛
- المركبات البرية والجوية والبحرية؛
- المشروبات الكحولية ومشروبات الكولا الغازية، والسجائر ومنتجات التبغ الأخرى؛
- المنتجات الفاخرة، مثل الكافيار، والفراء، والهواتف المحمولة، وغيرها.
يُحدد مبلغ الضريبة بحسب الكيلوغرام أو اللتر أو المتر المكعب أو الوحدات الأخرى للسلع.
اشتراكات الضمان الاجتماعي والتأمين ضد البطالة للموظفين العاديين التي يدفعها رب العمل:
- 21٫75٪ — الضمان الاجتماعي؛
- 2٪ — التأمين ضد البطالة.
المزايا الضريبية للشركات في تركيا
قد تستفيد الشركات التركية من معدلات مخفضة لضريبة الشركات للمصنعين والمصدرين، بالإضافة إلى الأنظمة الخاصة المطبقة في المناطق الحرة.
مزايا ضريبة الشركات
تخفض تركيا معدل ضريبة الشركات من 25٪ إلى:
- 12٫5٪ للمصنعين؛
- 9٪ للمصدرين المصنعين؛
- 11٪ للمصدرين الآخرين.
لا تدفع الشركات في مركز إسطنبول المالي أي ضريبة شركات على دخل التجارة العابرة (الترانزيت)، وحتى عام 2047 على الدخل الناتج من تصدير الخدمات المالية[24]المصدر: الجريدة الرسمية Resmî Gazete — قانون مركز إسطنبول المالي الخاص.
المناطق الحرة
تضم تركيا 19 منطقة حرة قيد التشغيل[25]المصدر: وزارة التجارة — 19 منطقة حرة عاملة في تركيا. وتوفر هذه المناطق مزايا جمركية وضريبية وإدارية تُصمم أساساً لجذب الإنتاج والتجارة والاستثمار الموجه نحو التصدير.
لا يؤدي التسجيل في منطقة حرة بحد ذاته إلى إعفاء الشركة من ضريبة الدخل أو ضريبة الشركات. وتعتمد المزايا التي تحصل عليها الشركة على نشاطها وترخيصها والشروط التي يحددها القانون.
المزايا الرئيسية في المناطق الحرة:
- ضريبة الدخل وضريبة الشركات — تغطي الإعفاءات أنشطة محددة. على سبيل المثال، لا يدفع المصنع الذي يحمل ترخيص إنتاج أي ضريبة على الدخل الناتج من بيع البضائع المصنعة في المنطقة الحرة، سواء بيعت البضائع في الخارج أو داخل المنطقة نفسها أو إلى مناطق حرة تركية أخرى؛
- رسوم الدمغة والرسوم الأخرى — تُعفى المعاملات والوثائق المتعلقة بنشاط المنطقة الحرة من رسوم الدمغة وبعض الرسوم الأخرى؛
- ضريبة العقارات — تنص قواعد المناطق الحرة على الإعفاء من ضريبة العقارات؛
- ضريبة القيمة المضافة — تُعفى الخدمات المؤداة في المناطق الحرة، كما تُعفى بعض التوريدات المتعلقة بالتصدير وخدمات الشحن[26]المصدر: رئاسة إدارة الإيرادات (GIB) — معاملة ضريبة القيمة المضافة للخدمات والشحن المتعلقة بالمناطق الحرة؛
- الرسوم الجمركية — قد تستفيد البضائع التي تدخل المنطقة الحرة أو تُخزن فيها أو تغادرها من مزايا جمركية[27]المصدر: وزارة التجارة — المزايا الضريبية والمزايا الأخرى للمناطق الحرة.
للعمل في منطقة حرة تركية، يحتاج الفرد أو الشركة إلى ترخيص نشاط (Faaliyet Ruhsatı) من المديرية العامة للمناطق الحرة بوزارة التجارة[28]المصدر: وزارة التجارة — إجراءات تقديم طلب ترخيص النشاط. وبحسب المنطقة، يمكن أن يغطي الترخيص التصنيع والتجارة والتخزين والخدمات اللوجستية والتجميع والتغليف وتطوير البرمجيات والخدمات الأخرى.
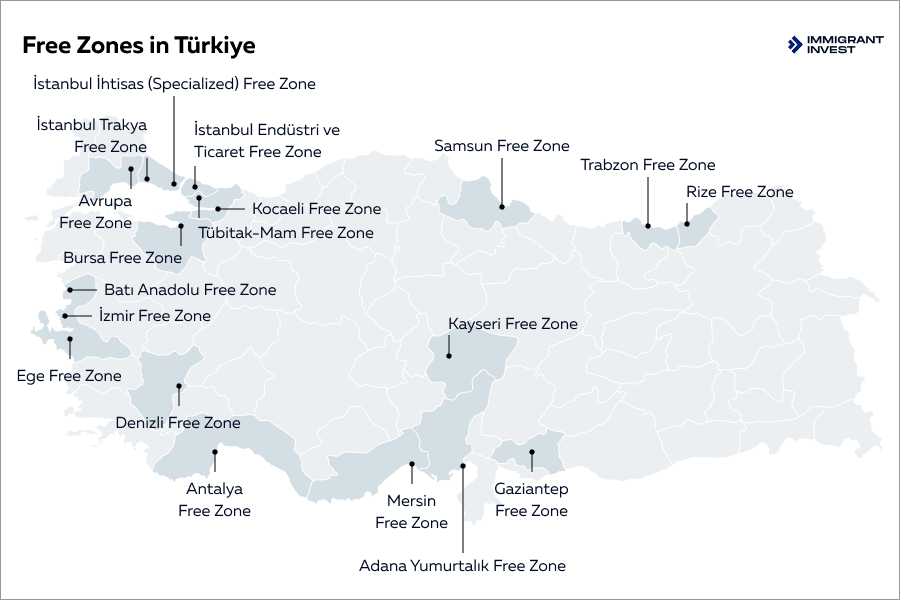
تقع المناطق الحرة بالقرب من الموانئ التركية الرئيسية على امتداد البحر الأسود وبحر إيجة والبحر الأبيض المتوسط. ويوفر هذا الموقع وصولاً سريعاً إلى التجارة الدولية الرئيسية[25]المصدر: وزارة التجارة — 19 منطقة حرة عاملة في تركيا
الضرائب العقارية في تركيا
يدفع مشترو العقارات ومالكوها والمؤجرون والبائعون في تركيا ضرائب ورسوماً مختلفة. ولكل منها وعاؤه الضريبي الخاص: فبالنسبة للبعض يكون سعر البيع، وللبعض الآخر القيمة الضريبية للعقار.
شراء العقارات
يدفع المشتري رسوم نقل سند الملكية ورسوم خدمة السجل العقاري. وبحسب المعاملة، قد تنطبق أيضاً ضريبة القيمة المضافة وضريبة الدمغة.
رسوم نقل سند الملكية تبلغ 4٪ من سعر البيع، تُقسم بالتساوي: 2٪ يدفعها المشتري و2٪ يدفعها البائع. ولا يمكن أن يكون سعر البيع المصرح به لاحتساب الرسوم أقل من القيمة الضريبية للعقار.
ضريبة القيمة المضافة تُفرض أساساً على عمليات الشراء من المطورين العقاريين. ويعتمد المعدل على نوع العقار وتاريخ رخصة البناء والمشروع.
بالنسبة للمساكن التي صدرت لها رخصة بناء بعد 1 أبريل 2022:
- ينطبق معدل 10٪ على الجزء من المنزل الذي يصل إلى 150 متراً مربعاً صافياً؛
- ينطبق معدل 20٪ على الجزء الذي يزيد عن 150 متراً مربعاً؛
- ينطبق معدل 1٪ في بعض الحالات، مثل مشاريع التحول الحضري وبعض المعاملات بموجب القواعد الانتقالية.
بالنسبة لرخص البناء الأقدم، تنطبق القواعد الانتقالية، وقد يعتمد المعدل على البلدية وفئة البناء وقيمة الأرض.
تُفرض الضريبة على العقارات التجارية بالمعدل القياسي البالغ 20٪[29]المصدر: رئاسة إدارة الإيرادات (GIB) — معدلات ضريبة القيمة المضافة الحالية والقواعد الانتقالية للعقارات السكنية.
الإعفاء من ضريبة القيمة المضافة للمشترين الأجانب. لا يدفع الأجانب والمواطنون الأتراك المقيمون في الخارج ضريبة القيمة المضافة عند الشراء الأول لمنزل أو مكان عمل إذا دفعوا بالعملة الأجنبية التي يُدخلونها إلى تركيا. ويجب تحويل 50٪ على الأقل من السعر قبل إصدار الفاتورة، والباقي خلال المدة التي يحددها القانون.
يجب على المشتري الاحتفاظ بالعقار لمدة 3 سنوات على الأقل. وإذا بيع العقار قبل ذلك، يدفع المشتري ضريبة القيمة المضافة مع الفوائد[30]المصدر: رئاسة إدارة الإيرادات (GIB) — بيان التطبيق العام لضريبة القيمة المضافة لعام 2026 — ضريبة القيمة المضافة السكنية وإعفاء المشترين الأجانب.
ضريبة الدمغة. لا يخضع نقل الملكية في السجل العقاري لضريبة الدمغة، ولكن الاتفاقيات الكتابية المنفصلة قد تخضع لها.
المعدل العام للعقود ذات المبلغ المحدد هو 0٫948٪. وتخضع الوعود الموثقة لبيع العقارات وبعض اتفاقيات بيع المساكن مسبقة الدفع لضريبة بنسبة 0٪[31]المصدر: رئاسة إدارة الإيرادات (GIB) — معدلات ضريبة الدمغة.
رسوم صندوق رأس المال العامل (Döner Sermaye). تفرض مديرية السجل العقاري والمسح العقاري هذه الرسوم الخدمية بموجب تعريفتها السنوية.
ملكية العقارات
معدل ضريبة العقارات السنوية يعتمد على نوع العقار وما إذا كان يقع ضمن حدود بلدية كبرى[32]المصدر: رئاسة إدارة الإيرادات (GIB) — معدلات ضريبة العقارات.
تضم تركيا 30 بلدية كبرى، بما في ذلك إسطنبول وأنقرة وإزمير وأنتاليا وموغلا. وتغطي كل منها الولاية بأكملها، لذا فإن المدن المنتشرة مثل ألانيا وبودروم تُفرض عليها الضرائب أيضاً بالمعدلات الأعلى[33]المصدر: التشريعات Mevzuat — قانون البلدية الكبرى رقم 5216.
معدلات ضريبة العقارات السنوية في تركيا

الضريبة على دخل الإيجار. لا يدفع الأفراد أي ضريبة على دخل الإيجار السكني الذي يصل إلى 58,000 ليرة تركية سنوياً.
بالنسبة لدخل الإيجار التجاري، يعتمد حد الإقرار على ما إذا كانت الضريبة قد قُطعت من المصدر:
- 400,000 ليرة تركية من إجمالي الإيجار إذا تم اقتطاع الضريبة من المصدر؛
- 22,000 ليرة تركية إذا لم تُقتطع الضريبة ولم يكن الدخل معفياً.
يُفرض على الدخل الذي يزيد عن الإعفاء والخصومات ضريبة بمعدلات تصاعدية تراوح بين 15 و40٪. وتدرج الشركة دخل الإيجار ضمن دخلها الخاضع للضريبة وتدفع ضريبة الشركات بنسبة 25٪[34]المصدر: رئاسة إدارة الإيرادات (GIB) — حدود دخل الإيجار لعام 2026.
ضريبة المساكن الثمينة. يدفع مالكو المساكن التي تزيد قيمتها الضريبية عن 17,711,000 ليرة تركية ضريبة سنوية بمعدلات تصاعدية:
- 0٫3٪ على الجزء من القيمة بين 17,711,000 ليرة تركية و26,567,000 ليرة تركية؛
- 0٫6٪ على المبلغ من 26,567,000 إلى 35,425,000 ليرة تركية؛
- 1٪ على الجزء الذي يزيد عن 35,425,000 ليرة تركية.
ينطبق كل معدل فقط على الجزء من القيمة الواقع ضمن شريحته، وليس على القيمة الإجمالية[35]المصدر: رئاسة إدارة الإيرادات (GIB) — حدود ومعدلات ضريبة المساكن الثمينة لعام 2026.
بيع العقارات
يدفع الفرد الذي يبيع عقاراً خلال 5 سنوات من شرائه ضريبة الدخل على الأرباح الرأسمالية. وتُحسب الأرباح كما يلي: سعر البيع − سعر الشراء المعدل حسب التضخم − مصاريف البيع والضرائب.
يُعدل سعر الشراء باستخدام مؤشر أسعار المنتج المحلي (Yİ-ÜFE) إذا ارتفع المؤشر بنسبة 10٪ على الأقل خلال فترة الملكية.
تكون أول 150,000 ليرة تركية من الأرباح معفاة من الضريبة. ويُفرض على الباقي ضريبة بمعدلات تصاعدية تراوح بين 15 و40٪. وتدرج الشركة الأرباح ضمن دخلها الخاضع للضريبة وتدفع ضريبة الشركات بنسبة 25٪.
أمثلة على العقارات في تركيا

تركيا, Istanbul
420,000 US$+
Elegant apartments, Beylikduzu, Istanbul
 177 مترًا²
 3
 1
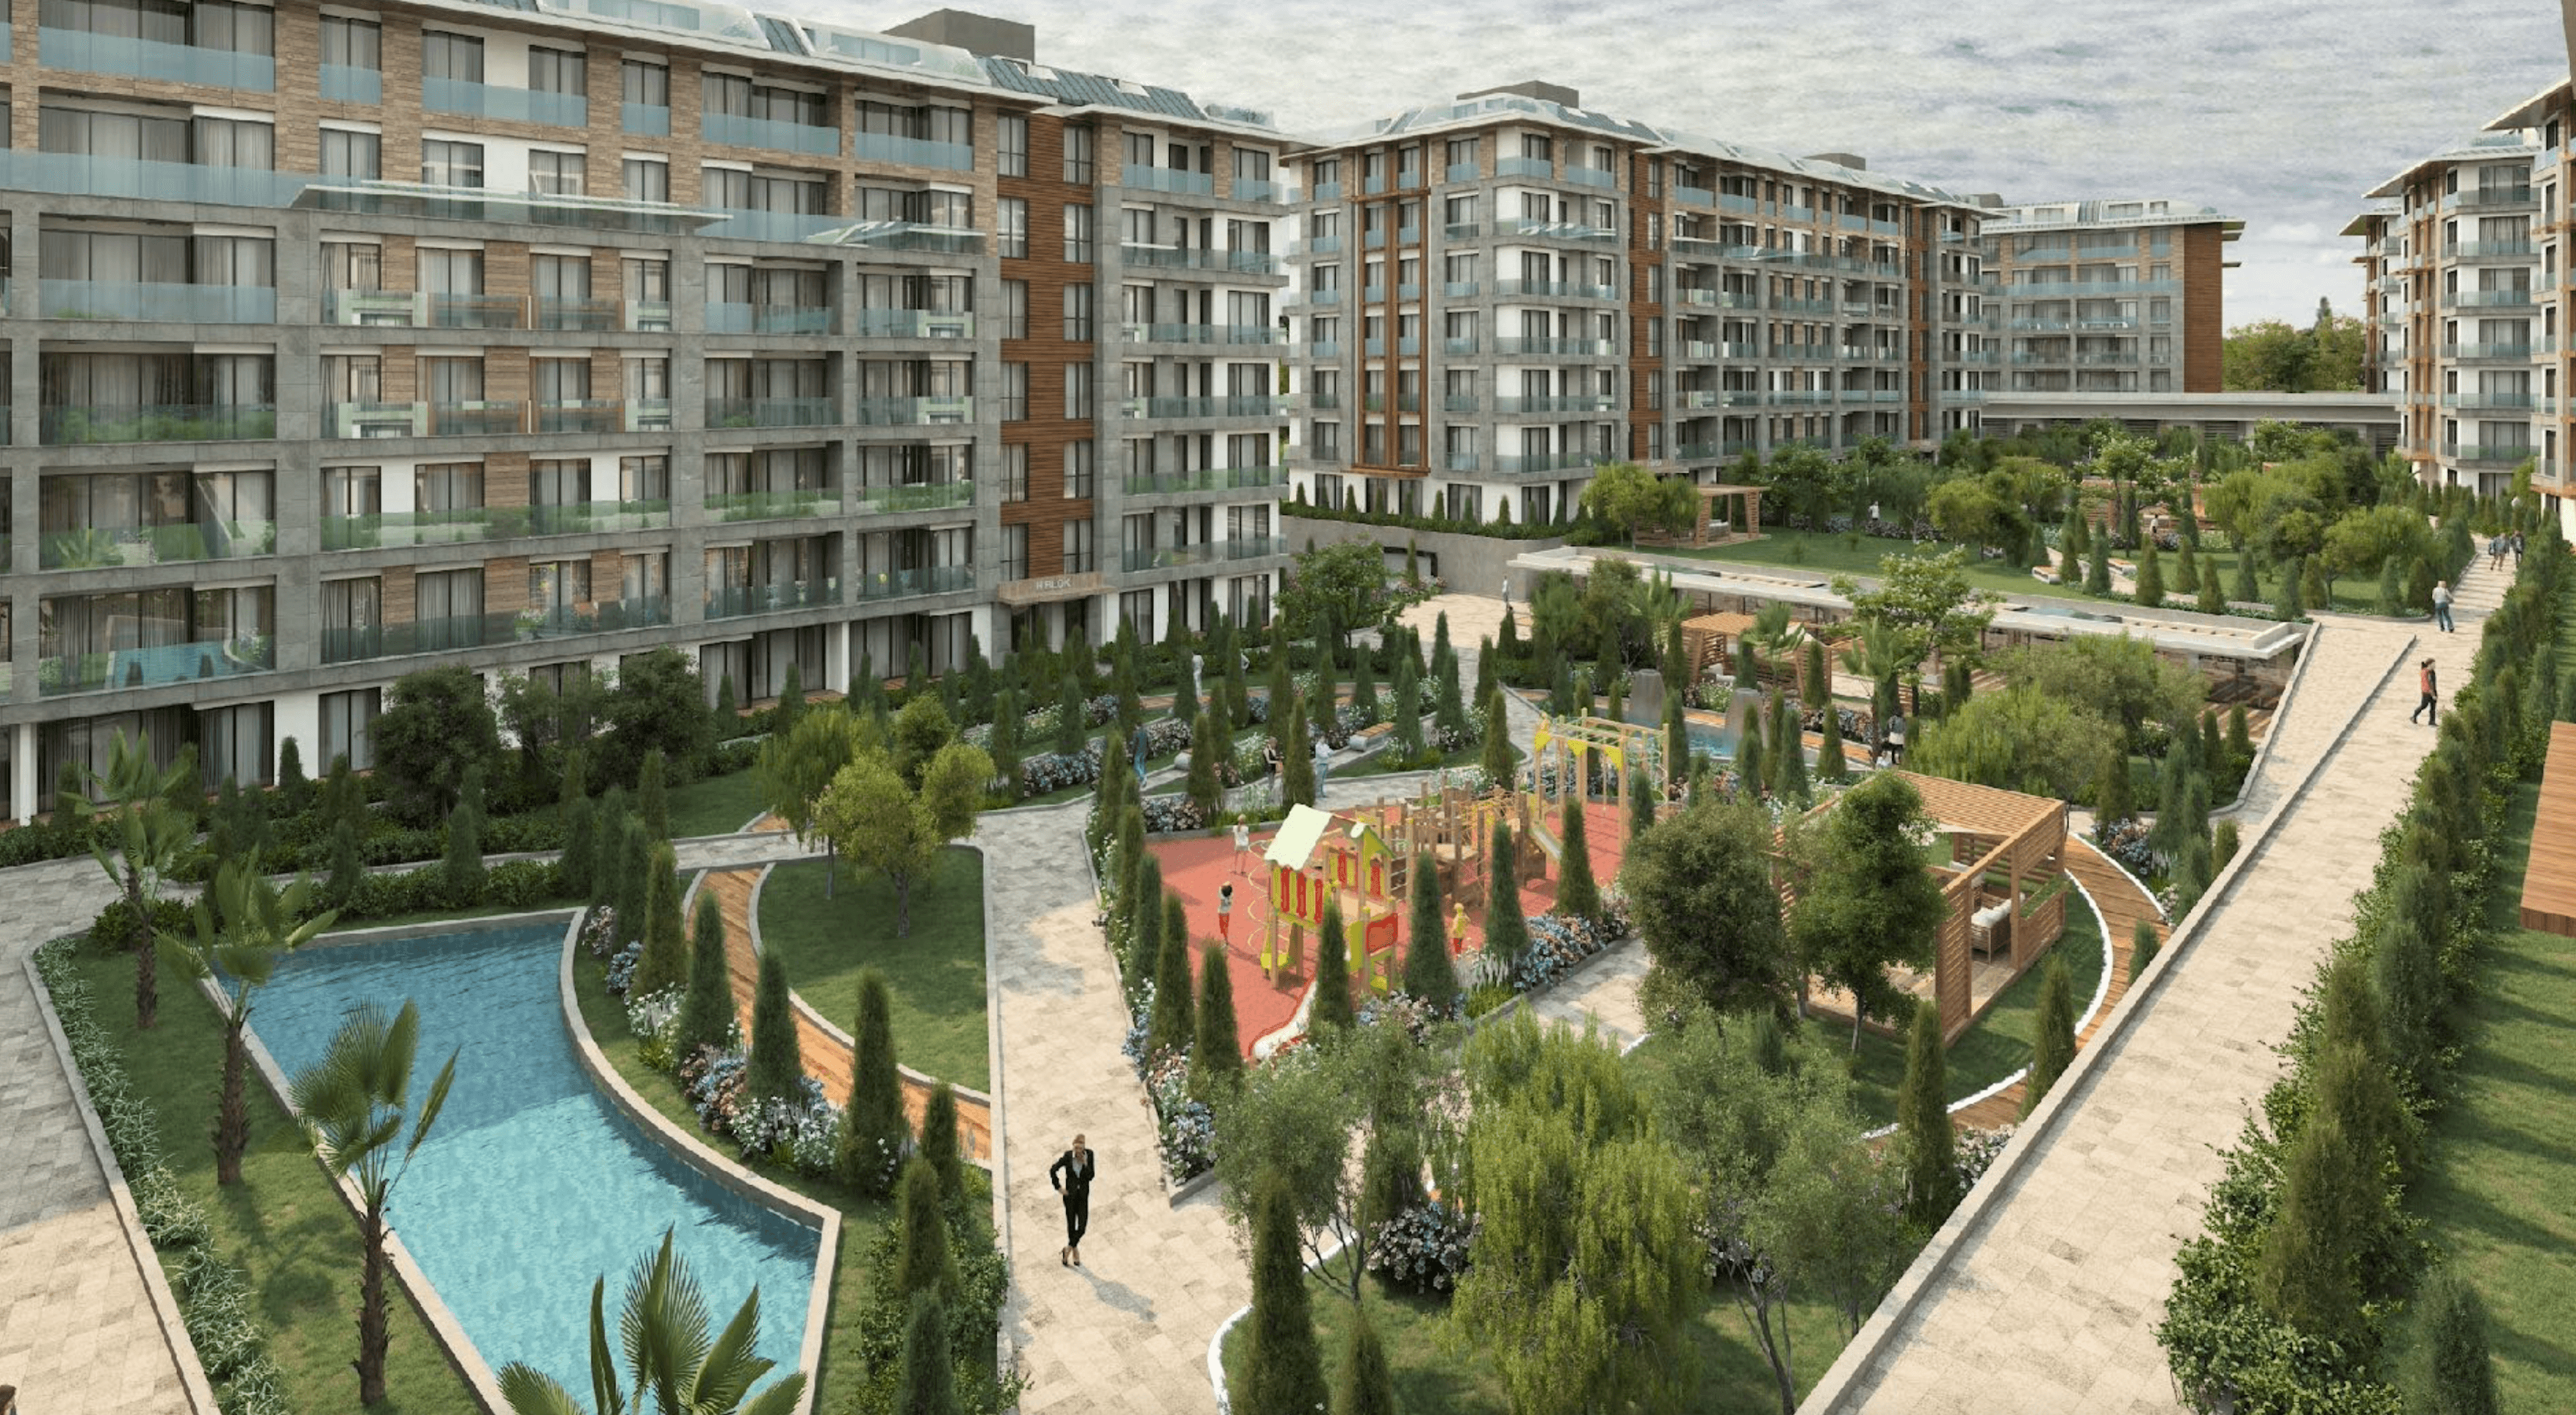
تركيا, Istanbul
475,000 US$+
Elegant and stylish apartments, Istanbul
149 مترًا²3 2 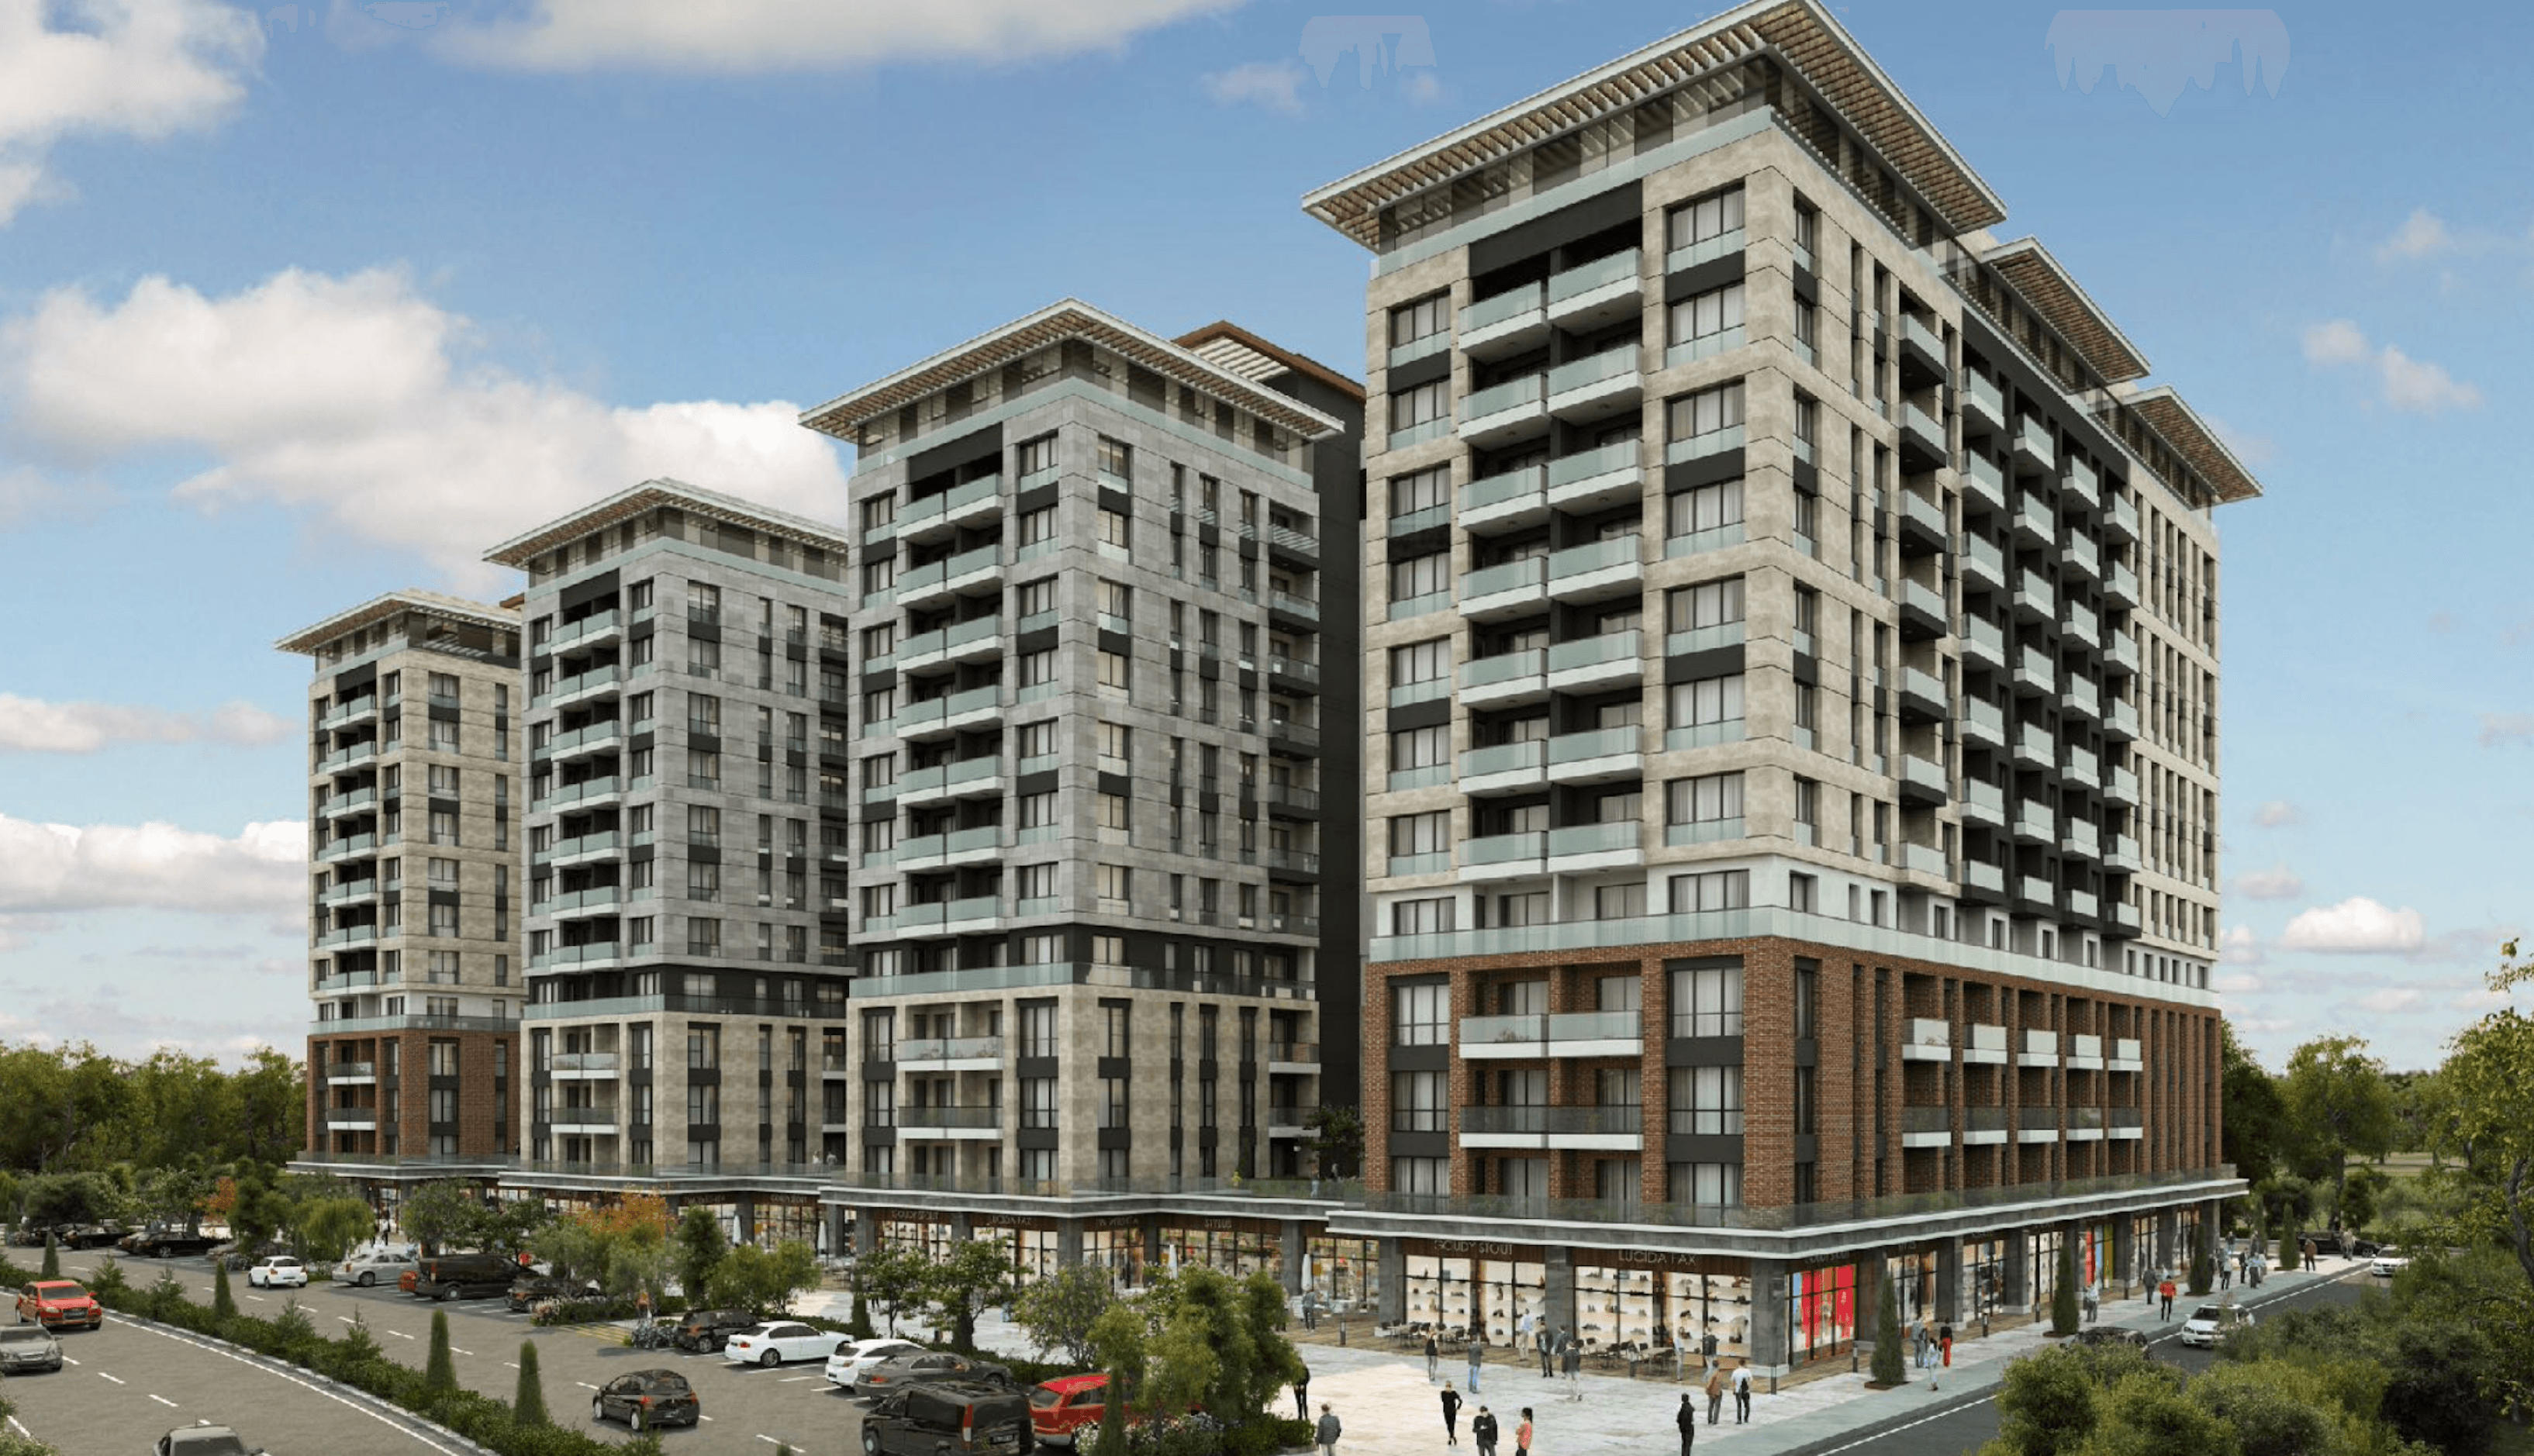
تركيا, Istanbul
455,000 US$+
Cosy apartments, Zeytinburnu, Istanbul
53 مترًا²2 3 كيفية تقديم الإقرارات الضريبية في تركيا
يمكن إكمال معظم الخطوات عبر الإنترنت من خلال مكتب الضرائب الرقمي (Dijital Vergi Dairesi) التابع لرئاسة إدارة الإيرادات التركية.
السنة الضريبية هي السنة التقويمية، من 1 يناير إلى 31 ديسمبر. ويمكن للشركة، بعد الحصول على الموافقة، استخدام فترة محاسبية خاصة.
التسجيل لدى السلطات الضريبية التركية
يقدم الأجنبي طلباً للحصول على رقم ضريبي محتمل عبر مكتب الضرائب الرقمي. ويتطلب الطلب جواز سفر وبيانات اتصال وعنواناً.
كما يسجل الأفراد الذين يديرون أعمالاً تجارية أو يمارسون مهنة، وكذلك الشركات، في الضرائب المطبقة على نشاطهم. ويشمل ذلك الشركات غير المقيمة التي تعمل من خلال منشأة دائمة أو ممثل دائم في تركيا[36]المصدر: إدارة الضرائب (GIB) — مكتب الضرائب الرقمي — الرقم التعريفي الضريبي المحتمل للأجانب.
دفع الضريبة المؤقتة خلال العام
يدفع الأفراد الذين يملكون دخلاً تجارياً أو دخلاً من المهن الحرة ضريبة دخل مؤقتة بنسبة 15٪ من دخلهم الخاضع للضريبة المؤقتة. وتدفع الشركات ضريبة شركات مؤقتة، عادة بالمعدل القياسي البالغ 25٪[37]المصدر: رئاسة إدارة الإيرادات (GIB) — معدلات الضريبة المؤقتة لعام 2026.
الضريبة المؤقتة هي دفعة مقدمة على الضريبة السنوية. ويتم الإفصاح عنها ودفعها ثلاث مرات في السنة، وتبدأ الحسابات في كل مرة من 1 يناير:
- بحلول 17 مايو، يقدم المكلف إقراراً بالدخل للفترة من يناير إلى مارس ويدفع الضريبة عليه؛
- بحلول 17 أغسطس، يقدم المكلف إقراراً بالدخل للفترة من يناير إلى يونيو. وتُحسب الضريبة على فترة الـ 6 أشهر كاملة، ويُخصم المبلغ المدفوع في مايو، بحيث يستحق الفرق فقط؛
- بحلول 17 نوفمبر، يقدم المكلف إقراراً بالدخل للفترة من يناير إلى سبتمبر. وتُحسب الضريبة على فترة الـ 9 أشهر كاملة، وتُخصم المبالغ المدفوعة في مايو وأغسطس.
لا تغطي الضريبة المؤقتة الدخل للفترة من أكتوبر إلى ديسمبر. بل يُدرج في الإقرار السنوي، حيث تُخصم جميع الضرائب المؤقتة المدفوعة خلال العام من الضريبة النهائية.
يتخطي الموظفون هذه الخطوة: حيث يستقطع رب العمل ضريبة الدخل من رواتبهم من خلال نظام كشف الرواتب.
تقديم الإقرار السنوي
تُخصم الضريبة المؤقتة المدفوعة خلال العام من الضريبة المستحقة في الإقرار.
يقدم الأفراد إقراراتهم بين 1 مارس و31 مارس من العام التالي. ويعتمد ما إذا كان الموظف ملزماً بتقديم إقرار على مقدار مصادر دخله وتنوعها[38]المصدر: رئاسة إدارة الإيرادات (GIB) — مواعيد تقديم ودفع ضريبة الدخل الشخصي السنوية.
تقدم الشركات التي تستخدم السنة التقويمية إقراراتها بين 1 أبريل و30 أبريل من العام التالي. أما الشركات التي لديها فترة محاسبية خاصة فتقدم إقراراتها بحلول اليوم الأخير من الشهر الرابع بعد انتهاء الفترة.
دفع الضريبة
يدفع الأفراد الضريبة على قسطين متساويين: بحلول 31 مارس وبحلول 31 يوليو. أما الفرد الملزم بتقديم إقرار بسبب مغادرته تركيا، فيقدمه ويدفع الضريبة خلال الـ 15 يوماً التي تسبق المغادرة.
تدفع الشركات الضريبة بحلول الموعد النهائي لتقديم الإقرار السنوي.
يدفع الأفراد الضريبة على قسطين متساويين: بحلول 31 مارس وبحلول 31 يوليو. أما الفرد الملزم بتقديم إقرار بسبب مغادرته تركيا، فيقدمه ويدفع الضريبة خلال الـ 15 يوماً التي تسبق المغادرة.
تدفع الشركات الضريبة بحلول الموعد النهائي لتقديم الإقرار السنوي.
كيفية تجنب الازدواج الضريبي وعدم دفع الضرائب في دولتين
توجد في تركيا 93 اتفاقية لتجنب الازدواج الضريبي سارية المفعول[39]المصدر: إدارة الضرائب (GIB) — اتفاقيات الازدواج الضريبي سارية المفعول. وتمنع هذه الاتفاقيات فرض الضريبة على الدخل نفسه مرتين في بلدان مختلفة.
قد تسمح الاتفاقية مع ذلك لكل من تركيا والدولة الأخرى بفرض ضريبة على أنواع معينة من الدخل. وفي هذه الحالة، يُخفف الازدواج الضريبي بإحدى الطرق التالية:
- تمنح بلد الإقامة ائتماناً ضريبياً للضريبة المدفوعة في الدولة الأخرى، بما في ذلك الضريبة المستقطعة من المصدر؛
- تعفي إحدى الدولتين الدخل من الضريبة؛
- يُطبق أسلوب آخر تنص عليه الاتفاقية.
كما تضع الاتفاقيات حداً أقصى لضريبة الاقتطاع من المصدر التي يمكن للبلد الذي ينشأ فيه الدخل فرضها على أرباح الأسهم والفوائد والإتاوات.
ويعتمد خيار التخفيف المطبق على الاتفاقية المحددة وحالة إقامة المكلف ونوع الدخل.
الدول التي تربطها بتركيا اتفاقيات تجنب الازدواج الضريبي
- ألبانيا
- الجزائر
- الأرجنتين
- أستراليا
- النمسا
- أذربيجان
- البحرين
- بنغلاديش
- بيلاروسيا
- بلجيكا
- البوسنة والهرسك
- البرازيل
- بلغاريا
- كمبوديا
- كندا
- تشاد
- الصين
- كرواتيا
- جمهورية التشيك
- الدنمارك
- مصر
- إستونيا
- إثيوبيا
- فنلندا
- فرنسا
- غامبيا
- جورجيا
- ألمانيا
- اليونان
- هنغاريا
- الهند
- إندونيسيا
- إيران
- أيرلندا
- إسرائيل
- إيطاليا
- اليابان
- الأردن
- كازاخستان
- كوسوفو
- الكويت
- قيرغيزستان
- لاتفيا
- لبنان
- ليتوانيا
- لوكسمبورغ
- ماليزيا
- مالطا
- المكسيك
- مولدوفا
- منغوليا
- الجبل الأسود
- المغرب
- هولندا
- نيوزيلندا
- مقدونيا الشمالية
- النرويج
- عُمان
- باكستان
- الفلبين
- بولندا
- البرتغال
- قطر
- رومانيا
- روسيا
- رواندا
- المملكة العربية السعودية
- صربيا
- سيراليون
- سنغافورة
- سلوفاكيا
- سلوفينيا
- جنوب إفريقيا
- كوريا الجنوبية
- إسبانيا
- سريلانكا
- السودان
- السويد
- سويسرا
- سوريا
- طاجيكستان
- تايلاند
- تونس
- جمهورية شمال قبرص التركية
- تركمنستان
- أوكرانيا
- الإمارات العربية المتحدة
- المملكة المتحدة
- الولايات المتحدة
- أوزبكستان
- فنزويلا
- فيتنام
- اليمن
كيفية الإقامة في تركيا بصفة قانونية لتصبح مكلفاً ضريبياً في البلاد
يمكن للأجنبي عادة البقاء في تركيا بموجب تأشيرة أو إعفاء من التأشيرة لمدة تصل إلى 90 يوماً خلال أي فترة 180 يوماً. وتعتمد القواعد الدقيقة على الجنسية ونوع التأشيرة.
وللبقاء لمدة أطول، يحتاج الأجنبي إلى تصريح إقامة أو أساس قانوني آخر، مثل تصريح العمل أو إقامة طويلة الأجل أو الجنسية التركية. ومع ذلك، لا يجعل أي من هذه الأمور الشخص مقيماً ضريبياً في تركيا تلقائياً. وتعتمد الإقامة الضريبية على الموطن أو على الإقامة في تركيا بشكل مستمر لأكثر من 6 أشهر في السنة التقويمية.
يمكن للمواطن الأجنبي التقدم بطلب للحصول على الجنسية التركية عن طريق الاستثمار في:
- العقارات — عقار بقيمة لا تقل عن 400,000 دولار أمريكي يمكن بيعه بعد 3 سنوات؛
- الاستثمار في رأس المال الثابت للشركة — لا يقل عن 500,000 دولار أمريكي؛
- الوديعة المصرفية — لا تقل عن 500,000 دولار أمريكي، تُحفظ في بنك في تركيا لمدة 3 سنوات؛
- السندات الحكومية — لا تقل عن 500,000 دولار أمريكي، يُحتفظ بها لمدة 3 سنوات؛
- الصناديق — 500,000 دولار أمريكي على الأقل في وحدات صندوق استثماري عقاري أو رأس مال مخاطر، يُحتفظ بها لمدة 3 سنوات.
يمكن لزوجة مقدم الطلب وأطفاله دون سن 18 عاماً الحصول على الجنسية في الإجراء نفسه.
تستغرق عملية الحصول على الجنسية عن طريق الاستثمار 8 أشهر أو أكثر ولا تتطلب الانتقال للإقامة سواء قبل أن تصبح مواطناً أو بعد ذلك.
النقاط الرئيسية حول الضرائب في تركيا
- يدفع المقيمون الضريبيون الضريبة على الدخل العالمي، بينما يدفع غير المقيمين الضريبة فقط على الدخل من مصادر تركية. يصبح الشخص مقيماً ضريبياً إذا كان له موطن إقامة في تركيا أو من خلال الإقامة لأكثر من 6 أشهر في السنة التقويمية.
- ضريبة الدخل الشخصي تصاعدية، وتتراوح بين 15 و40٪.
- الأجانب الذين يصبحون مقيمين ضريبيين بعد 3 سنوات من عدم الإقامة لا يدفعون أي ضريبة تركية على الدخل من مصادر خارجية لمدة 20 عاماً. وخلال تلك الفترة، تكون ضريبة التركات والهبات 1٪.
- يبلغ المعدل القياسي لضريبة الشركات 25٪. ويدفع المصنّعون والمصدرون من 9 إلى 12٫5٪. وتحصل الشركة في المنطقة الحرة على مزايا ضريبية فقط لأنشطة معينة.
- يبلغ المعدل القياسي لضريبة القيمة المضافة 20٪، مع معدلات مخفضة بنسبة 10٪ و1٪.
- عند شراء عقار، يدفع كل من المشتري والبائع رسم سند الملكية بنسبة 2٪. ويدفع الملاك ضريبة عقارية سنوية بنسبة 0٫1 إلى 0٫6٪. ويمكن للمشتري الأجنبي تجنب ضريبة القيمة المضافة على العقار الجديد عن طريق الدفع بالعملة الأجنبية والاحتفاظ بالعقار لمدة 3 سنوات.
- ترتبط تركيا باتفاقيات تجنب الازدواج الضريبي مع 93 دولة.
- تبدأ الجنسية التركية عن طريق الاستثمار من 400٬000 دولار في العقارات أو 500٬000 دولار في الخيارات الأخرى. تستغرق العملية 8 أشهر أو أكثر ولا تتطلب الانتقال للإقامة.
ايمجرنت انفيست هي وكيل معتمد لبرامج الجنسية والإقامة عن طريق الاستثمار في الاتحاد الأوروبي ومنطقة الكاريبي وآسيا والشرق الأوسط. استفد من خبرتنا العالمية الممتدة لـ 15 عاماً — حدد موعداً مع خبرائنا في برامج الاستثمار.
 موثوق به من قبل أكثر من 10,000 مستثمر