

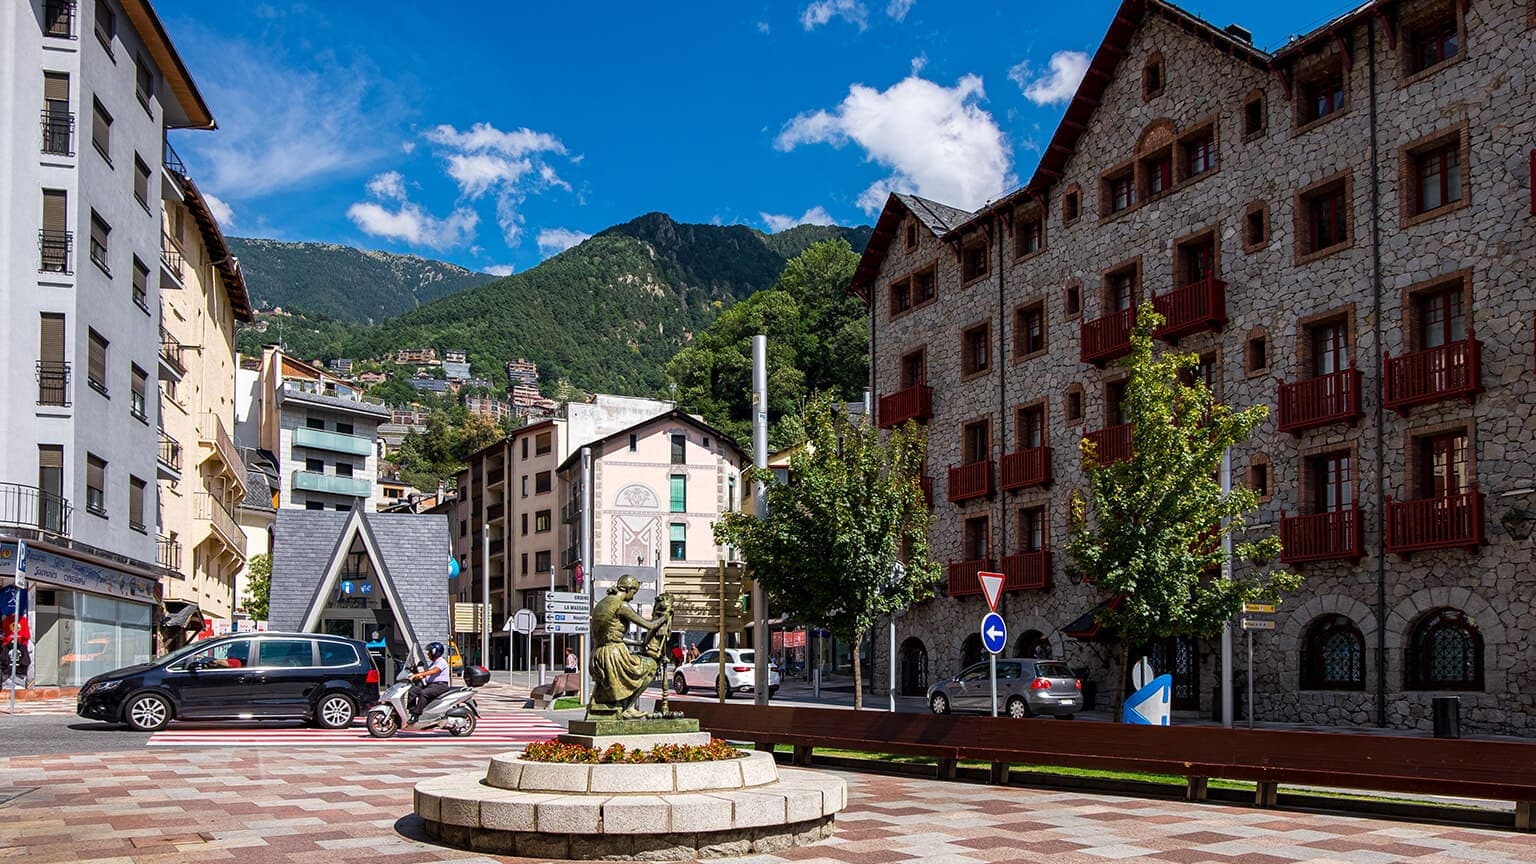

إمارة أندورا هي دولة صغيرة في جبال البرنس، يُعتقد أنها ملاذ ضريبي حقيقي، خاصة بالمقارنة مع جارتيها إسبانيا وفرنسا.
هذه الأسطورة قريبة جداً من الواقع. إذ تُعفى أول 24٬000 يورو من الدخل من الضريبة، بينما يُفرض على الباقي ضريبة تصل إلى 10٪. ولا تتجاوز ضريبة الشركات 10٪، في حين تبلغ ضريبة القيمة المضافة 4٫5٪ فقط. بالإضافة إلى ذلك، لا تفرض أندورا ضريبة على الثروة والميراث.
ومع ذلك، يخيم ظل على هذه الصورة المثالية لأن أندورا تمتلك اتفاقيات تجنب الازدواج الضريبي مع 10 دول فقط.
تعرّف على المزيد حول المعدلات الفعلية والإعفاءات والأنظمة الضريبية الخاصة لمعرفة ما إذا كانت أندورا يمكنها تخفيف عبئك الضريبي أم لا.
نظرة عامة على النظام الضريبي في أندورا
المكلفون بالضريبة في أندورا هم أفراد وكيانات قانونية. ويمكن اعتبارهم إما مقيمين ضريبيين في الدولة أو غير مقيمين. ويحدد هذا الوضع الضرائب المطبقة ومعدلاتها.
يمكن للأفراد أن يصبحوا مقيمين ضريبيين في أندورا إذا قضوا أكثر من 183 يوماً خلال 12 شهراً في البلاد. وهناك سبب آخر لاكتساب صفة المقيم الضريبي وهو أن تكون أندورا مركز أنشطتك الاقتصادية والحيوية.
ومع ذلك، لا يُعتبر الشخص مقيماً ضريبياً في أندورا إذا كان من عمال الحدود الذين يأتون يومياً إلى أندورا من إسبانيا أو فرنسا المجاورتين. وتُطبق هذه القاعدة حتى لو تم توظيف هؤلاء العمال الحدوديين من قِبل كيان قانوني يُعد مقيماً ضريبياً في أندورا.
يجب أن تستوفي الشركة معياراً واحداً على الأقل من المعايير التالية لتُعتبر مقيمة ضريبياً:
-
أن تكون مؤسسة في أندورا؛
-
أن يكون لها مقر مسجل في أندورا؛
-
أن تكون الإدارة الفعلية للكيان في أندورا.
تُحصل الضرائب من قِبل البلديات والحكومة. وتتولى البلديات (أو الكومونس comús) مسؤولية الضرائب على العقارات، ودخل الإيجار، وتأسيس الأنشطة التجارية، والبناء. بينما تُحصل الحكومة ضريبة الدخل الشخصي وضريبة الشركات، وضريبة القيمة المضافة، وضريبة الأرباح الرأسمالية، والضرائب المقتطعة من المصدر، والضرائب على ملكية المركبات.
السنة الضريبية للأفراد تتطابق مع السنة التقويمية. بالنسبة للكيانات القانونية، هي نفسها الفترة المحاسبية للشركة ولكن لا تتجاوز 12 شهراً.
العملة. تستخدم أندورا اليورو كعملة رسمية لها، على الرغم من أن الدولة ليست عضواً في الاتحاد الأوروبي. وبذلك، يتم احتساب وسداد جميع الضرائب باليورو.
الرقابة على النقد الأجنبي. لا ينص قانون أندورا على أي لوائح للرقابة على النقد الأجنبي.
تبادل المعلومات الضريبية. منذ عام 2014، التزمت أندورا بإعلان منظمة التعاون الاقتصادي والتنمية بشأن التبادل الآلي للمعلومات في الأمور الضريبية. وتم تطبيق معيار الإبلاغ المشترك منذ عام 2018.
تمتلك أندورا اتفاقيات سارية لتبادل المعلومات الضريبية مع 24 دولة وإقليماً:
وافق البرلمان الأوكراني على اتفاقية تبادل المعلومات الضريبية مع أندورا، لكن الاتفاقية لم تدخل دخل التنفيذ بعد.
ومن المخطط توقيع اتفاقيات جديدة لتبادل المعلومات الضريبية مع الإكوادور وهونغ كونغ وماكاو وجزر المالديف والمغرب وبيرو وساموا. ومع ذلك، لم يُعرف بعد متى ستدخل دخل التنفيذ.
موثوق به من قبل أكثر من 10,000 مستثمر
سوِّ التزاماتك الضريبية قبل أن تتحول إلى مشكلة
معدلات ضريبة الدخل في أندورا للمقيمين وغير المقيمين
يدفع المقيمون وغير المقيمين ضرائب دخل مختلفة في أندورا، بمعدلات وأنواع دخل خاضعة للضريبة متغيرة. وتنظم ضريبة الدخل الشخصي بموجب القانون 5/2014 المؤرخ 24 أبريل.
Impost sobre la renda de les persones físiques (IRPF) هي ضريبة دخل يدفعها المقيمون الضريبيون في أندورا. وتُفرض بنسبة تصاعدية تعتمد على قيمة الدخل السنوي، حيث تعفى أول 24,000 يورو من الضريبة.
Impost sobre la renda dels no-residents fiscals (IRNR) هي ضريبة دخل لغير المقيمين. ينطبق المعدل الثابت بنسبة %10 بغض النظر عن قيمة الدخل السنوي.
معدلات ضريبة الدخل للمقيمين الضريبيين وغير المقيمين في أندورا
يدفع المقيمون الضرائب على دخلهم العالمي، بينما يدفع غير المقيمين الضرائب فقط على الدخل المكتسب داخل أندورا.
ويشمل الدخل الخاضع للضريبة ما يلي:
-
مدفوعات التوظيف مثل الأجور؛
-
الدخل من الأنشطة الريادية أو التجارية، بما في ذلك الدخل الذي يكسبه مالك الشركة أو مديرها؛
-
الإتاوات والدخل الناتج عن استخدام العقارات، مثل عائدات الإيجار؛
-
أرباح الأسهم والفوائد؛
-
المعاشات التقاعدية والمدفوعات بموجب التأمين على الحياة أو العجز؛
-
الأرباح الرأسمالية والخسائر.
لاحظ أنه إذا تم استلام أرباح الأسهم من كيان مقيم ضريبياً في أندورا، فإن هذه الأرباح لا تخضع للضريبة. ولكن إذا كانت شركة غير مقيمة تدفع أرباح أسهم لمقيمين ضريبيين في أندورا، فإن أرباح الأسهم تخضع لضريبة الدخل في أندورا.
يجب تقديم إقرار ضريبة الدخل الشخصي وسدادها في الفترة بين 1 أبريل و30 سبتمبر من العام التالي لفترة الإبلاغ. ويجب على كل مكلف بالضريبة تقديم إقرار ضريبي فردي؛ ولا يُسمح بالإقرارات المشتركة، على سبيل المثال، للأزواج.
يتم تقديم الإقرار الضريبي عبر الإنترنت على الموقع الإلكتروني الحكومي. كما يتم نشر النموذج والمعلومات الأساسية الضريبية المفيدة هناك.
تفرض غرامة عن عدم تقديم الإقرار الضريبي وعدم سداد الضريبة: وتتراوح بين 150 و3,000 يورو في حال عدم وجود خسارة للسلطات الضريبية. وإذا نقص دفع الضريبة من قِبل الشخص، فتكون الغرامة من 50 إلى %150 من مبلغ الضريبة غير المدفوع.
ضريبة الشركات على أرباح الشركات
Impost de societats (IS) هي ضريبة الشركات في أندورا. ويدفع كل من المقيمين الضريبيين والكيانات غير المقيمة الضريبة بنسبة %10.
ينطبق معدل الضريبة %0 على مؤسسات الاستثمار الجماعي في أندورا، وفقاً لـ القانون 10/2008 المؤرخ 12 يونيو.
تدفع الشركات المقيمة الضريبة على دخلها العالمي وفقاً للقوائم المالية الخاصة بها.
تُفرض الضريبة على غير المقيمين على أرباحهم الصادرة من أندورا فقط. وإذا لم يكن للكيان غير المقيم منشأة دائمة في أندورا، تُفرض الضريبة على أساس كل معاملة على حدة.
يمكن للشركات في أندورا التأهل للحصول على تعويضات وخصومات مختلفة. وبذلك، يمكنها تخفيض وعائها الضريبي للشركات إلى %0. ومع ذلك، لن يكون ذلك ممكناً تماماً منذ 1 يناير 2023: وفقاً للإصلاح الضريبي الجديد، إذا حققت الشركة أرباحاً، فإن الحد الأدنى للمعدل الفعلي لضريبة الشركات سيكون %3.
يجب على الشركات تقديم إقرار ضريبي خلال شهر يلي فترة الستة أشهر بعد نهاية الفترة المحاسبية. ويجب تقديم دفعة مقدمة للفترة المحاسبية الحالية في اليوم الأول من الشهر التاسع من بداية الفترة المحاسبية.
نفترض أن الفترة المحاسبية للشركة تبدأ في يناير وتستمر 12 شهراً. والربح الشهري هو 1,000,000 يورو. وبذلك، فإن الدخل السنوي هو 12,000,000 يورو. لنرَ متى يجب على الشركة دفع ضريبة الشركات وأي جزء من الربح.
مثال لجدول سداد ضريبة الشركات على أرباح سنوية بقيمة 12,000,000 يورو
1 يناير
بداية الفترة المحاسبية، أي السنة الضريبية
1 سبتمبر
الدفعة المقدمة: %10 من مبلغ 8,000,000 يورو المكتسب من 1 يناير حتى 31 أغسطس من نفس العام
31 ديسمبر
نهاية الفترة المحاسبية، أي السنة الضريبية
خلال شهر يوليو التالي
بعد ستة أشهر من نهاية السنة الضريبية: %10 من مبلغ 4,000,000 يورو المكتسب من 1 سبتمبر و31 ديسمبر من الفترة المحاسبية
تُنشر النماذج المطلوبة للسجلات المالية والإقرارات الضريبية على الموقع الإلكتروني الحكومي. بالإضافة إلى ذلك، تسجل الكيانات دخولها وتقدم إقراراتها الضريبية عبر الإنترنت.
ومثل الأفراد، تتحمل الكيانات القانونية نفس العقوبات على انتهاكات النظام الضريبي. حيث تدفع من 150 إلى 3,000 يورو إذا فشلت في تقديم الإقرار الضريبي وسداد الضرائب، ولكن لم تكن هناك خسارة للسلطات الضريبية. ويتم فرض رسوم على نقص الدفع بنسبة من 50 إلى %150 من التزامات الضريبة غير المدفوعة.

تضم أندورا أدنى نسبة لضريبة القيمة المضافة في أوروبا
Impost general indirecte (IGI)، وهي ضريبة القيمة المضافة في أندورا، تُفرض على البضائع والخدمات والواردات منها. ومع ذلك، لا يُعتبر رائد الأعمال أو المهني مكلفاً بضريبة القيمة المضافة إذا لم تصل القيمة السنوية للبضائع المسلمة والخدمات المقدمة إلى 40,000 يورو. وبالنسبة للأنشطة الزراعية، فإن الحد الأدنى هو 150,000 يورو سنوياً.
تبلغ نسبة ضريبة القيمة المضافة القياسية 4٫5٪ في أندورا. وهي أدنى نسبة قياسية في أوروبا: وتأتي سويسرا في المرتبة الثانية بأدنى نسبة تبلغ 7٫7٪.
في الاتحاد الأوروبي، لا يمكن أن تقل النسبة القياسية عن 15٪. على سبيل المثال، تفرض إسبانيا وفرنسا، جاراتا أندورا، ضريبة قيمة مضافة بنسبة 21٪ و20٪ على التوالي.
بالإضافة إلى النسبة القياسية، تفرض أندورا عدة نسب مخفضة تنطبق على سلع وخدمات محددة. كما تنطبق نسبة تصاعدية على الخدمات المالية والمصرفية.
نسب ضريبة القيمة المضافة وتطبيقها
للبدء في دفع ضريبة القيمة المضافة، يجب التسجيل لدى مصلحة الضرائب في أندورا. يتوفر تقديم الإقرارات الضريبية عبر الإنترنت.
يتكون جدول السداد من عدة أقساط إما على أساس نصف سنوي أو ربع سنوي أو شهري. وتعتمد دورية المدفوعات على رقم الأعمال السنوي للمكلف بالضريبة:
-
حتى 250٬000 يورو — مرتان في السنة في يناير ويوليو عن النصف المالي السابق؛
-
من 250٬000 يورو إلى 3٬600٬000 يورو — أربع مرات في يناير وأبريل ويوليو وأكتوبر عن الربع المالي السابق؛
-
أكثر من 3٬600٬000 يورو — شهرياً عن الشهر السابق.
الضرائب العقارية في أندورا
يتطلب شراء العقارات دفع ضريبة نقل الملكية العقارية (Impuestos transmisiones patrimoniales - ITP). يبلغ إجمالي النسبة 4٪ من قيمة العقار: يذهب 1٫75 إلى 2٫5٪ منها إلى حكومة أندورا ونحو 2٪ إضافية إلى البلدية التي يقع فيها العقار.
يدفع المشتري ضريبة نقل الملكية لكاتب العدل عند إبرام عقد الشراء.
وإلى جانب ضريبة نقل الملكية، يدفع مشتري العقار رسوم خدمات كاتب العدل التي تمثل 0٫5 إلى 1٪ من قيمة الصفقة. وتكلف خدمات الوكالة العقارية نحو 5 إلى 10٪ من سعر العقار.
يتطلب امتلاك العقارات دفع ضريبة عقارية سنوية. وتفرضها البلديات المحلية وتُسمى تقليدياً "Foc i lloc" — أي "النار والمكان".
تحدد البلدية النسبة، لكنها منخفضة للغاية على أي حال: إذ يدفع المالك ما متوسطه 0٫75 يورو لكل متر مربع. كما يجب فقط على المالكين الذين تتراوح أعمارهم بين 18 و65 عاماً دفع هذه الضريبة.
تُفرض ضريبة على العقارات المبنية بمعدل 0٫3 إلى 3 يورو لكل متر مربع.
وقد تفرض البلدية أيضاً على المالكين رسوم صيانه البنية التحتية تتراوح بين 500 و1٬000 يورو سنوياً.
يخضع تأجير العقارات للضريبة، حيث تعتمد النسبة على حالة الإقامة الضريبية. إذا حقق المقيمون الضريبيون في أندورا دخلاً من تأجير العقارات، فإنهم يدفعون الضريبة بنسبة 0٫4 إلى 4٪. بينما يدفع غير المقيمين نسبة ثابته تبلغ 7٫5٪ على إجمالي دخل الإيجار.
ابتداءً من 1 يناير 2023، ستنخفض نسبة الضريبة على دخل الإيجار بمقدار 2٪. وسينطبق هذا الحكم على الحالات التي لا يتجاوز فيها دخل الإيجار 900 يورو للشخص الواحد.
تعتمد الضريبة المستحقة على البلدية التي يقع فيها العقار المؤجر:
- أندورا لا فيلا — مايو؛
- إنكامب — من 1 يناير إلى 30 مارس؛
- أوردينو — من 3 فبراير إلى 1 أبريل؛
- لا ماسانا — مايو؛
- إسكالديس إنجورداني — مايو؛
- سانت خوليا دي لوريا — نوفمبر.
إذا كان العقار غير مشغول وشاغراً لأكثر من عامين، تُفرض عليه ضريبة خاصة، وفقاً للقانون رقم 3/2019.
تُفرض الضريبة على العقارات الشاغرة بمعدل 5٫05 يورو لكل متر مربع من إجمالي المساحة الصالحة للاستخدام.
عند الإقرار عن مثل هذا العقار، يجب أن يكون المالك قادراً على تأكيد استيفاء شرط واحد على الأقل من الشروط التالية:
- العقار شاغر بسبب تغيير العنوان أو لمشاكل صحية؛
- العقار ليس الإقامة الرئيسية بل الإقامة الثانية أو الثالثة للمالك، كأن يُستخدم مثلاً كمنزل للعطلات؛
- يُستخدم عنوان العقار كعنوان ضريبي أو تجاري لأغراض الضرائب؛
- العقار مرتبط ببعض الأنشطة التجارية؛
- العقار معروض للبيع عن طريق وكالة عقارية.
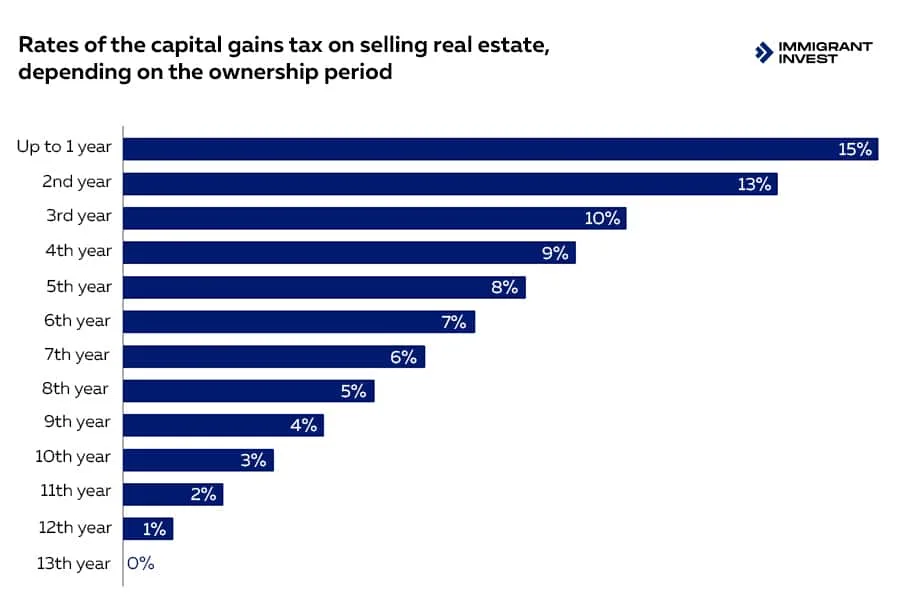
تخضع عملية بيع العقارات لضريبة الأرباح الرأسمالية التي يدفعها البائع. وتتراوح النسبة بين 0 و15٪. ونتناول نسب الضريبة بالتفصيل في الفصل أدناه.
لا توجد رسوم دمغة لا على البائع ولا على المشتري.
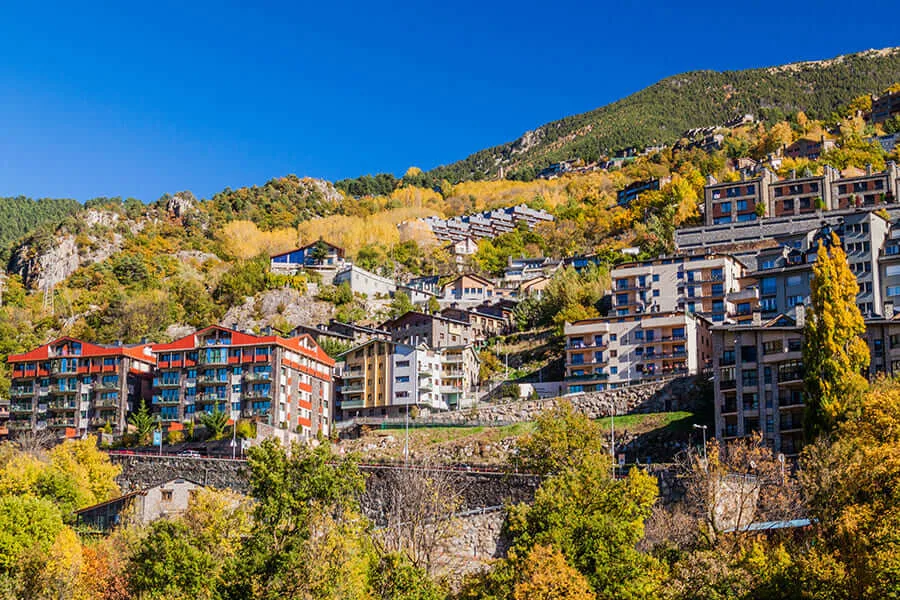
تقع أثمن العقارات في إسكالديس إنجورداني: حيث يبدأ سعر المتر المربع من 3٬000 يورو. وبذلك، عند شراء شقة بمساحة 100 متر مربع، ستدفع ما متوسطه 12٬000 يورو كضريبة نقل الملكية. وستبلغ الضريبة العقارية السنوية نحو 75 يورو
ضريبة الأرباح الرأسمالية في أندورا للأفراد والكيانات القانونية
على الأرباح الرأسمالية الناجمة عن الأوراق المالية والحصص التجارية. تخضع جميع الأرباح الرأسمالية غير الناتجة عن نقل ملكية العقارات للضريبة بنسبة 10٪. وتُدرج هذه الأرباح ضمن الوعاء الضريبي لضريبة الدخل الشخصي أو ضريبة الشركات.
ومع ذلك، إذا تم الاحتفاظ بالأسهم لأكثر من 10 سنوات، فإنها تُعفى من الضريبة. وينطبق الشيء نفسه على الحالات التي يمتلك فيها الفرد أو الكيان القانوني أقل من 25٪ من أسهم الشركة.
على نقل ملكية المساهمات المؤهلة. لا يدفع الأفراد والشركات ضريبة الأرباح الرأسمالية في هذه الحالة.
على نقل ملكية العقارات. يدفع الأشخاص الطبيعيون والشركات الضريبة على حد سواء عند بيع العقارات.
قد تُعفى الأرباح الرأسمالية للأفراد الناتجة عن بيع العقارات من الضريبة في أندورا في الحالات التالية:
-
إذا كان العقار هو الإقامة الرئيسية، وقام المالك السابق بشراء عقار آخر بالأموال المحصلة خلال 6 أشهر.
-
إذا كان العقار يقع خارج أندورا وتم امتلاكه لأكثر من 10 سنوات.
عند تطبيق الضريبة، تكون النسبة تصاعدية وتعتمد على فترة الملكية: كلما طالت فترة امتلاكك للعقار، انخفضت النسبة. وإذا احتفظت بالعقار لمدة 13 عاماً أو أكثر، تكون نسبة الضريبة 0٪.
الضريبة المقتطعة من المصدر على أرباح الأسهم والفوائد والإتاوات
تبلغ نسبة الاستقطاع الضريبي من المصدر القياسية 10٪، مع نسبة إضافية قدرها 1٫5٪ على معاملات إعادة التأمين.
ومع ذلك، تنطبق قواعد محددة على الدخل المستمد من أرباح الأسهم والفوائد والإتاوات. بالإضافة إلى ذلك، تُطبق الضريبة المقتطعة من المصدر على رسوم الخدمات الفنية.
أرباح الأسهم معفاة من الضريبة سواءً دُفعت لأشخاص طبيعيين أم كيانات قانونية، وسواءً كانوا مقيمين ضريبيين أم غير مقيمين.
تُفرض ضريبة على الفوائد بنسبة 10٪ فقط إذا دُفعت لفرد مقيم ضريبي في أندورا. وفي حالة فوائد حسابات التوفير، يُعفى أول 3٬000 يورو من الضريبة.
تخضع الإتاوات لضريبة بنسبة 5٪ إذا دُفعت لفرد أو شركة غير مقيمة. وإذا دُفعت الإتاوات لفرد مقيم، فإن نسبة الضريبة تكون 10٪. وتُعفى الإتاوات المدفوعة للشركات المقيمة من الضريبة.
تُفرض ضريبة على رسوم الخدمات الفنية بنسبة 10٪، باستثناء تلك المدفوعة للشركات المقيمة.
معدلات الضريبة المقتطعة من المصدر في أندورا
ضرائب شخصية وتجارية أخرى في أندورا
تُدفع الاشتراكات الاجتماعية لصالح صندوق الضمان الاجتماعي في أندورا (Caixa Andorrana de la Seguretat Social - CASS). وتغطي الخدمات الطبية والمعاشات التقاعدية.
إذا كان الشخص يتقاضى راتباً من شركة في أندورا، تبلغ الاشتراكات الاجتماعية 22٪ من إجمالي الأجر. وتبلغ حصة الموظف منها 6٫5٪، بينما يدفع صاحب العمل الباقي وهو 15٫5٪.
يدفع العاملون لحسابهم الخاص الاشتراكات الاجتماعية أيضاً. ومع ذلك، فإنهم يخضعون لمبلغ ثابت: بلغ في عام 2021 قيمة 457٫88 يورو شهرياً. بالإضافة إلى ذلك، يمكن الحصول على خصم بنسبة 50٪ وتخفيض الاشتراكات الاجتماعية إلى 228٫94 يورو شهرياً:
-
خلال أول 12 شهراً من الالتزام الضريبي؛
-
إذا أظهرت نتائج السنة المالية السابقة أرباحاً أقل من 12٬000 يورو ورقم أعمال أقل من 150٬000 يورو.
ضريبة ملكية المركبات. إذا قمت باستيراد سيارة من أي دولة في الاتحاد الأوروبي، فإنك تدفع ضريبة قيمة مضافة بنسبة 4٫5٪. أما السيارة المصنعة خارج الاتحاد الأوروبي فتخضع لضريبة بنسبة 10٪.
بالإضافة إلى ذلك، يدفع مالك المركبة رسماً قدره 200 يورو لتسجيل السيارة. وتتكلف لوحة الترخيص 60 يورو إضافية.
يحق فقط لحاملي تصريح الإقامة الذين يمكنهم إثبات عنوان سكن في أندورا تسجيل مركبة في البلاد.
تُفرض ضريبة على ألعاب المقامرة بنسبة تتراوح بين 3 و25٪، وذلك حسب نوع النشاط وقيمة الجائزة الفائزة. على سبيل المثال، إذا فزت في اللعب عبر الإنترنت (البوكر الإلكتروني)، فستخضع الجائزة لضريبة الأرباح الرأسمالية للمدخرات: حيث يُعفى أول 3٬000 يورو، ويُفرض على الباقي ضريبة بنسبة 10٪.
تُفرض ضريبة المغادرة عندما يغير شخص أو شركة إقامتهم الضريبية من أندورا إلى أي دولة أخرى. وتخضع الأرباح الرأسمالية غير المحققة للضريبة. كما يأخذ مبلغ الضريبة بالنسبة للشركات في الاعتبار القيمة السوقية العادلة والقيم الضريبية لأصولها.
المزيد من المزايا والإعفاءات الضريبية
لا تفرض أندورا أي ضرائب على الثروة والميراث. ولا توجد ضريبة على رأس المال أو رسوم دمغة.
تتوفر الخصومات الضريبية للأشخاص الاعتباريين والأفراد. يمكن للشركات تخفيض مبالغ ضريبة الشركات عند توظيف موظفين جدد أو القيام باستثمارات جديدة. وقد يحق للأفراد الحصول على خصومات إذا كان لديهم معالون أو قروض عقارية.
نظام ضريبي خاص للشركات القابضة. إذا كانت الشركة القابضة في أندورا تقوم فقط بإدارة الشركات غير المقيمة والمشاركة فيها خارج البلاد، فإن هذه الشركة القابضة تُعفى من الضرائب على:
-
أرباح الأسهم المستلمة من شركات تابعة أو شركات أجنبية؛
-
أرباح الأسهم المدفوعة للمساهمين في الشركة القابضة، سواء كانوا في أندورا أو في الخارج؛
-
الأرباح الرأسمالية المحققة من نقل ملكية الأسهم.
لا يدفع المساهم، سواء كان فرداً أو شركة، ضريبة دخل أو ضريبة شركات على أرباح الأسهم المستلمة من شركة قابضة.
وللخضوع لهذا النظام الضريبي الخاص، يجب على الشركة القابضة تقديم طلب والحصول على ترخيص من مصلحة الضرائب في أندورا.
الخسائر التشغيلية. يمكن للشركة ترحيلها إلى الأمام لمدة تصل إلى 10 سنوات دون ترحيل عكسي.
طرق البدء في دفع الضرائب في أندورا
الانتقال إلى أندورا هو الطريقة لتصبح مقيماً ضريبياً: يجب على الشخص قضاء أكثر من 183 يوماً في السنة في البلاد للتسجيل كمكلف بالضريبة.
لا يمكن العيش في أندورا لأكثر من نصف سنة إلا عبر الحصول على تصريح إقامة في البلاد أو جواز سفرها. ويجب على الأجنبي الحصول على وضع الإقامة النشطة أو غير النشطة للانتقال إلى أندورا.
تعني الإقامة النشطة أن صاحبها سيعيش ويعمل في البلاد. وتُمنح لـ:
-
المتقدمين الأحرار الذين يجب أن يمتلكوا 11٪ على الأقل من شركة مسجلة في أندورا ويعملون كمديرين تنفيذيين. هناك حصة سنوية قدرها 900 تصريح إقامة لأصحاب الأعمال المستقلة. بالإضافة إلى ذلك، يمكن لأفراد أسرهم الحصول على تصاريح إقامة فقط بعد 12 شهراً من مقدم الطلب الرئيسي.
-
المتخصصين الذين يتم توظيفهم من قبل شركة محلية.
يسري تصريح الإقامة النشطة الأول لمدة سنة واحدة، مع الحق في تمديده. وبعد 20 سنة من العيش في أندورا، يمكن للمقيم التقدم بطلب للحصول على الجنسية.
صُممت الإقامة غير النشطة لأولئك الذين يرغبون في العيش في البلاد، لكن مركز نشاطهم الاقتصادي سيبقى في الخارج. قد يناسب هذا المسار رجال الأعمال الدوليين والرياضيين والفنانين والعلماء وغيرهم من المهنيين.
يُتاح للمستثمرين مسار فريد للحصول على الإقامة في أندورا. إذ يجب استثمار 400٬000 يورو على الأقل في اقتصاد البلاد:
-
350٬000 يورو فأكثر — استثمارات في العقارات أو الأوراق المالية أو صندوق استثماري أو الشركات أو الودائع بفوائد صفرية؛
-
50٬000 يورو فأكثر — وديعة لدى هيئة أندورا المالية (Autoritat Financera Andorrana - AFA).
ومع ذلك، قد تزداد قيمة الاستثمار في المستقبل إذا قبلت حكومة أندورا التغييرات المقترحة على القواعد الخاصة بإصدار تصاريح إقامة للمستثمرين العقاريين. وبموجب الشروط الجديدة، سيكون الحد الأدنى للاستثمار 400٬000 يورو عند شراء مساكن عامة. وفي الحالات الأخرى، ستكون قيمة الاستثمار 600٬000 يورو.
يمكن للأزواج والأطفال دون سن 25 عاماً الحصول على تصاريح إقامة بالتزامن مع المستثمر.
تُمنح أول إقامة غير نشطة لمدة عامين مع الحق في تمديدها. ويجب على المستثمرين قضاء 90 يوماً على الأقل سنوياً في أندورا للحفاظ على الإقامة. ومع ذلك، لا يصبح طلب الحصول على الجنسية متاحاً إلا بعد 20 سنة من العيش الدائم في البلاد.
تستغرق تسجيل شركة في أندورا حوالي شهرين. وبعد ذلك، تصبح الشركة مقيمة ضريبياً في أندورا.
هناك نوعان من الشركات التي يمكن تسجيلها:
-
شركة مساهمة عامة — Societata anònima, SA. الحد الأدنى لرأس المال الإسمي هو 60٬000 يورو. ويمكن توزيع رأس المال بين المساهمين أو حيازته من قبل شخص واحد. وفي الحالة الأخيرة، يكون نوع الشركة شركة مساهمة عامة ذات شخص واحد — Sociedad anónima unipersonal, SAU.
-
شركة ذات مسؤولية محدودة — Societat limitada, SL. الحد الأدنى لرأس المال الإسمي هو 3٬000 يورو. ويمكن أيضاً أن تكون شركة ذات مسؤولية محدودة ذات شخص واحد — Societat limitada unipersonal, SLU.
أولاً، ترسل طلباً إلى الحكومة لحجز اسم تجاري للشركة: تكون شهادة الحجز صالحة لمدة ستة أشهر. خلال هذه الفترة، تحصل على موافقة لتحويل الاستثمارات الأجنبية إلى أندورا، وتفتح حساباً مصرفياً محلياً، وتعد عقد تأسيس الشركة وتوثقه لدى الكاتب العدل.
عند استيفاء جميع المتطلبات وإعداد الوثائق، تقوم بتسجيل الشركة لدى السجل التجاري في أندورا وسجل التجارة والصناعة.
إذا كنت ترغب في إنشاء مكتب في أندورا، فيلزم الحصول على شهادة فحص كهربائي وعقد ساري المفعول لمطفآت الحريق.
هل من الممكن عدم دفع الضرائب مرتين بعد الحصول على الإقامة الضريبية في أندورا؟
تتمتع أندورا باتفاقيات تجنب الازدواج الضريبي (DTTs) مع 10 دول:
-
فرنسا.
-
إسبانيا.
-
البرتغال.
-
لوكسمبورغ.
-
ليختنشتاين.
-
الإمارات العربية المتحدة.
-
مالطا.
-
قبرص.
-
سان مارينو.
-
هنغاريا.
تحدد اتفاقيات تجنب الازدواج الضريبي قواعد الائتمان الضريبي الأجنبي في حالة ضرائب الدخل والشركات والأرباح الرأسمالية والاطقتطاع من المصدر.
وبالتالي، لنفترض أن شخصاً ما مقيم ضريبي في أندورا ولكنه يتلقى دخلاً من إحدى الدول المدرجة، على سبيل المثال، فرنسا. يدفع ضريبة الدخل الشخصي في بلد المصدر، أي في فرنسا، ويقدم لمصلحة الضرائب في أندورا إثباتاً مستندياً للضرائب المدفوعة. وستعتبر أندورا الضريبة مدفوعة بالفعل، ولن ينشأ أي ازدواج ضريبي.
إذا لم تكن لدى بلد المصدر اتفاقية تجنب ازدواج ضريبي مع أندورا، يتوجب على الفرد أو الشركة دفع الضرائب مرتين، في بلد المصدر وفي أندورا على حد سواء.
ايمجرنت انفيست هي وكيل معتمد لبرامج الجنسية والإقامة عن طريق الاستثمار في الاتحاد الأوروبي والكاريبي وآسيا والشرق الأوسط. استفد من خبرتنا العالمية الممتدة لـ 15 عاماً — حدد موعداً مع خبرائنا في برامج الاستثمار.
 موثوق به من قبل أكثر من 10,000 مستثمر