


Bedeutet der Erhalt einer EU‑Staatsbürgerschaft oder einer Aufenthaltserlaubnis automatisch, dass Sie Steuern in der EU zahlen müssen? Nicht zwingend. Ein EU‑Pass bietet die Freiheit, in allen Mitgliedstaaten zu leben und zu arbeiten, während eine Aufenthaltserlaubnis das Recht verleiht, sich in einem bestimmten Land aufzuhalten. Keines von beiden begründet automatisch einen Steuerwohnsitz.
Steuerpflichten hängen davon ab, wo eine Person tatsächlich lebt, wie viel Zeit sie in einem Land verbringt und wo sich ihre persönlichen und wirtschaftlichen Bindungen konzentrieren.
Dieser Artikel untersucht das Zusammenspiel von EU‑Staatsbürgerschaft, rechtmäßigem Aufenthalt und Steuerwohnsitz, vergleicht die Einkommensteuersätze in allen 27 EU‑Ländern und erklärt, wie Investoren und neue Einwohner von steuerlichen Sonderregelungen profitieren können, während sie ihren Weg zur Staatsbürgerschaft planen.
Was ist der Unterschied zwischen EU‑Staatsbürgerschaft, Aufenthalt und Steuerwohnsitz?
EU‑Staatsbürgerschaft, rechtmäßiger Aufenthalt und Steuerwohnsitz sind drei verschiedene rechtliche Status. Die Staatsbürgerschaft bestimmt Ihre Nationalität und die damit verbundenen Rechte, der rechtmäßige Aufenthalt legt fest, wo Sie leben dürfen, und der Steuerwohnsitz regelt, wo Sie für Steuerzwecke als ansässig behandelt werden.
Die EU‑Staatsbürgerschaft ist mit der Staatsangehörigkeit eines der 27 EU‑Mitgliedstaaten verbunden. Sie gewährt das Recht, in der gesamten EU zu leben, zu arbeiten und zu studieren, zusammen mit Freizügigkeit, Stimmrecht und konsularischem Schutz. Die Staatsbürgerschaft ist ein dauerhafter Status und hängt nicht davon ab, wo Sie den Großteil des Jahres verbringen[1]Quelle: Europäische Kommission — EU-Bürgerrechte.
Ein rechtmäßiger Aufenthalt ermöglicht es Einzelpersonen, in einem Land zu leben, ohne dessen Staatsbürgerschaft zu besitzen. Nicht-EU-Bürger können eine Aufenthaltserlaubnis durch Beschäftigung, Bildung, Familienzusammenführung oder spezielle Wege für digitale Nomaden und finanziell unabhängige Personen sowie durch Investitionsprogramme, oft Golden Visa genannt, erhalten.
Je nach Land können die Genehmigungen für 1 bis 5 Jahre gültig sein, mit Optionen zur Verlängerung oder zum Daueraufenthalt. Ein rechtmäßiger Aufenthalt kann über die Einbürgerung auch einen Weg zur Staatsbürgerschaft eröffnen, gewöhnlich nach mehreren Jahren des Aufenthalts. Antragsteller müssen Anforderungen in Bezug auf Aufenthaltsdauer, Sprachkenntnisse, staatsbürgerliches Wissen und Führungszeugnis erfüllen.
Von 10.000+ Investoren geschätzt
Ultimativer Vergleich der Golden Visa Programme
Der Steuerwohnsitz ist sowohl von der Staatsbürgerschaft als auch vom Einwanderungsstatus unabhängig. Er wird nach nationalem Steuerrecht auf der Grundlage der physischen Präsenz, des ständigen Wohnsitzes, der familiären Bindungen und der wirtschaftlichen Beziehungen bestimmt[2]Quelle: OECD — Musterabkommen, Artikel 4.
Der Besitz eines EU-Passes oder einer Aufenthaltserlaubnis macht jemanden nicht automatisch zum Steuerinländer dieses Landes. Ein Investor kann beispielsweise portugiesische, griechische, maltesische oder zyprische Aufenthaltsrechte besitzen und gleichzeitig andernorts steuerlich ansässig bleiben, vorausgesetzt, er lebt nicht dauerhaft in dem Land, in dem er ein Aufenthaltsrecht besitzt, und erfüllt auch sonst nicht dessen Kriterien für den Steuerwohnsitz.
EU‑Staatsbürgerschaft vs. Aufenthalt vs. Steuerwohnsitz

Wie hoch sind die Einkommensteuersätze in den EU-Ländern?
Die Steuersätze für die persönliche Einkommensteuer variieren innerhalb der EU erheblich, von einer pauschalen Steuer von 10% in Bulgarien und Rumänien bis hin zu progressiven Sätzen von über 50% in einigen Ländern[3]Quelle: Tax Foundation — Spitzensätze der Einkommensteuer in Europa. Jedes Land legt seine eigenen Steuerklassen, Freibeträge und Abzüge fest, die sich darauf auswirken, wie viel der Einzelne letztendlich zahlt.
In Ländern mit progressiver Besteuerung gelten höhere Sätze nur für Einkünfte oberhalb bestimmter Schwellenwerte, nicht für das Gesamteinkommen. Einige Länder, darunter Spanien, Dänemark und Schweden, verfügen nicht über einen einheitlichen landesweiten kombinierten Steuertarif, da die regionalen oder kommunalen Steuern je nach Standort variieren. Die tatsächliche Steuerbelastung hängt auch von den verfügbaren Abzügen und Steuergutschriften ab.
Die folgende Tabelle vergleicht die Einkommensteuersätze und die grundlegenden Steuerfreibeträge in allen 27 EU‑Mitgliedstaaten, geordnet vom niedrigsten bis zum höchsten Spitzensteuersatz. Sie deckt die Standardbesteuerung ab, bevor Sonderregelungen für neue Einwohner oder andere Vorzugsregelungen angewendet werden. Sozialversicherungsbeiträge sind von dem Vergleich ausgeschlossen.
EU-Länder: Einkommensteuersätze und Steuerfreibeträge
Wie wird der Steuerwohnsitz in den EU-Ländern bestimmt?
Jedes EU-Land hat eigene Regeln zur Bestimmung des Steuerwohnsitzes. Die meisten berücksichtigen, wie viele Tage eine Person im Land verbringt und wo sich der Mittelpunkt ihres persönlichen und wirtschaftlichen Lebens befindet. Das Erreichen der Schwelle für die physische Präsenz oder anderer nationaler Wohnsitzkriterien kann einen Steuerwohnsitz begründen, selbst ohne Staatsbürgerschaft oder Aufenthaltserlaubnis.
183-Tage-Regel in der Praxis
In vielen EU-Ländern kann ein Aufenthalt von mehr als 183 Tagen in einem Kalenderjahr einen Steuerwohnsitz begründen. Dies entspricht etwa dem halben Jahr, aber die genaue Schwelle, die Zählmethode und der Beurteilungszeitraum variieren je nach Land[4]Quelle: Europäische Kommission — Einkommensteuern im Ausland.
Bei der Berechnung der Anwesenheitstage sind mehrere Details von Bedeutung:
- An- und Abreisetage. Einige Länder zählen beide als Anwesenheitstage, selbst wenn dort nur wenige Stunden verbracht werden.
- Kurzbesuche. Wochenenden, Feiertage und Geschäftsreisen können alle zur Gesamtzahl hinzugerechnet werden.
- Beurteilungszeitraum. Einige Länder nutzen das Kalenderjahr, während andere ein Steuerjahr oder einen gleitenden 12-Monats-Zeitraum anwenden.
- Vorübergehende Abwesenheiten. Bestimmte Länder können kurze Abwesenheiten mitzählen oder Sonderregeln für Reisen und außergewöhnliche Umstände anwenden.
Zypern bildet eine bemerkenswerte Ausnahme und bietet eine alternative 60-Tage-Regel für den Steuerwohnsitz für Personen, die bestimmte Bedingungen in Bezug auf Unterkunft, Beschäftigung oder Geschäftstätigkeit sowie in anderen Ländern verbrachte Zeit erfüllen.
Führen genauer Reiseaufzeichnungen ist unerlässlich, insbesondere für Personen, die regelmäßig zwischen Ländern reisen. Die 183-Tage-Schwelle ist zudem kein universeller sicherer Hafen: Ein Steuerwohnsitz kann auch bei weniger Anwesenheitstagen entstehen, wenn andere nationale Kriterien erfüllt sind.
Mittelpunkt der Lebensinteressen und weitere Faktoren
Physische Präsenz ist nur ein Teil der Beurteilung. Steuerbehörden können auch prüfen, wo sich das persönliche und wirtschaftliche Leben einer Person primär abspielt, einschließlich:
- Ständiger Wohnsitz: wo eine Unterkunft zur regelmäßigen Nutzung zur Verfügung steht.
- Familienbande: wo Ehepartner, Kinder oder andere nahe Familienangehörige leben.
- Wirtschaftliche Interessen: wo die Person arbeitet, Unternehmen führt oder bedeutende finanzielle Verbindungen unterhält.
- Persönliche Beziehungen: wo alltägliche Aktivitäten und soziale Beziehungen ihren Mittelpunkt haben.
Kein einzelner Faktor entscheidet zwangsläufig über das Ergebnis. Die Behörden beurteilen die Gesamtumstände, was bedeutet, dass der alleinige Besitz einer Wohnung oder die Führung eines Bankkontos einen Steuerwohnsitz weder begründet noch ausschließt.
Tie-Breaker-Regeln in Doppelbesteuerungsabkommen bei doppeltem Wohnsitz
Eine Person kann nach dem jeweiligen nationalen Recht gleichzeitig in zwei Ländern als steueransässig gelten. Wenn ein anwendbares Doppelbesteuerungsabkommen dem OECD-Musterabkommen folgt, bestimmen Tie-Breaker-Regeln, welches Land die Person für Steuerzwecke als ansässig behandelt[5]Quelle: OECD — Musterabkommen auf dem Gebiet der Steuern vom Einkommen und vom Vermögen.
Die Regeln gelten in folgender Reihenfolge:
- Ständiger Wohnsitz: Wo steht ein ständiger Wohnsitz zur Verfügung?
- Mittelpunkt der Lebensinteressen: Wo sind die persönlichen und wirtschaftlichen Beziehungen am stärksten?
- Gewöhnlicher Aufenthalt: Wo verbringt die Person gewöhnlich ihre Zeit?
- Staatsangehörigkeit: Welches Landes ist die Person Staatsbürger?
Führen diese Kriterien zu keiner eindeutigen Antwort, müssen die Steuerbehörden der beiden Länder eine gegenseitige Einigung anstreben. Selbst wenn die Ansässigkeit nach dem Abkommen feststeht, können im anderen Land weiterhin Steuerpflichten bestehen. Personen mit Wohnsitzen, Unternehmen oder Familienverbindungen in mehreren Jurisdiktionen sollten genaue Aufzeichnungen über ihre Reisen und persönlichen Bindungen führen.
Welche speziellen Steuerregelungen gibt es für neue EU‑Einwohner?
Ein Umzug in die EU bedeutet nicht zwangsläufig, dass Standard-Einkommensteuersätze gezahlt werden müssen. Mehrere Länder bieten Sonderregelungen, die es neuen Einwohnern ermöglichen, ihre Steuerlast durch feste Jahreszahlungen, Präferenzsätze oder Befreiungen auf ausländische Einkünfte zu reduzieren.
Die Anreize richten sich an unterschiedliche Profile: Griechenland und Italien ziehen vermögende Investoren an, Zypern und Malta bieten Non-Dom-Statusse an, während Portugal und die Niederlande auf qualifizierte Fachkräfte abzielen. Die potenziellen Steuerersparnisse können erheblich sein, aber die Berechtigung hängt von Einkommensquellen, früheren Steuerwohnsitzen und anderen länderspezifischen Anforderungen ab.
Griechenland: Pauschalsteuerregelung für neue Einwohner
Griechenland bietet neuen Steueransässigen eine Sonderregelung mit einer festen jährlichen Steuer von €100,000 auf ausländische Einkünfte, unabhängig von der im Ausland erzielten Summe. Einkünfte aus griechischen Quellen unterliegen weiterhin den ordentlichen Einkommensteuersätzen.
Um sich zu qualifizieren, dürfen Antragsteller in mindestens 7 der letzten 8 Jahre nicht in Griechenland steuerlich ansässig gewesen sein. Sie müssen außerdem mindestens €500,000 in griechische Vermögenswerte wie Immobilien, Unternehmen oder Wertpapiere investieren. Inhaber einer Aufenthaltserlaubnis für das Griechenland Golden Visa sind von dieser Investitionsbedingung befreit[6]Quelle: Griechische Unabhängige Behörde für öffentliche Einnahmen — Steuerliche Anreize für neue Einwohner.
Die Regelung steht für bis zu 15 Jahre zur Verfügung. Berechtigte Familienangehörige können ebenfalls für zusätzlich €20,000 pro Person und Jahr von der Regelung profitieren.
Griechenland: 7% Steuerregelung für ausländische Rentner
Griechenland bietet auch eine Präferenzregelung für ausländische Rentner, die ihren Steuerwohnsitz in das Land verlegen. Einzelpersonen zahlen für bis zu 15 Steuerjahre eine pauschale Steuer von 7% auf ihre ausländischen Einkünfte, einschließlich Renten und anderer im Ausland erzielter berechtigter Einkünfte. Einkünfte aus griechischen Quellen unterliegen weiterhin der ordentlichen Besteuerung.
Um sich zu qualifizieren, müssen Antragsteller eine Rente aus dem Ausland beziehen und dürfen in mindestens 5 der letzten 6 Jahre nicht in Griechenland steuerlich ansässig gewesen sein. Sie müssen zudem ihren Steuerwohnsitz aus einem Land verlegen, das ein Abkommen über die administrative Zusammenarbeit in Steuersachen mit Griechenland geschlossen hat[6]Quelle: Griechische Unabhängige Behörde für öffentliche Einnahmen — Steuerliche Anreize für neue Einwohner.
Griechenland: 50% Einkommensteuerbefreiung für Arbeitnehmer und Unternehmer
Griechenland bietet neuen Steueransässigen außerdem eine 50-prozentige Befreiung von der Einkommensteuer auf im Land erzielte Einkünfte aus unselbständiger und selbständiger Arbeit. Der Vorteil gilt für bis zu 7 Steuerjahre, wobei das verbleibende Einkommen mit den Standard-Steuersätzen besteuert wird.
Um sich zu qualifizieren, dürfen Antragsteller in mindestens 5 der letzten 6 Jahre nicht in Griechenland steuerlich ansässig gewesen sein. Sie müssen aus einem Land mit einem Steuerkooperationsabkommen mit Griechenland umziehen, eine Beschäftigung aufnehmen oder ein Unternehmen im Land gründen und sich verpflichten, mindestens 2 Jahre zu bleiben[6]Quelle: Griechische Unabhängige Behörde für öffentliche Einnahmen — Steuerliche Anreize für neue Einwohner.
Nach Angaben der griechischen Steuerbehörde profitierten zwischen 2020 und 2024 insgesamt 4,566 Personen von den drei Sondersteuerregelungen des Landes[7]Quelle: Griechisches Parlament — Offizielle AADE-Daten
Italien: Pauschalsteuerregelung für neue Einwohner
Italien ermöglicht neuen Steueransässigen die Zahlung einer festen jährlichen Steuer von €300,000 auf ausländische Einkünfte, unabhängig von dem im Ausland erzielten Gesamtbetrag. Einkünfte aus italienischen Quellen unterliegen weiterhin der ordentlichen Besteuerung.
Um sich zu qualifizieren, müssen Antragsteller ihren Steuerwohnsitz nach Italien verlegen und dürfen in mindestens 9 der letzten 10 Jahre nicht in Italien steuerlich ansässig gewesen sein.
Die Regelung steht für bis zu 15 Jahre zur Verfügung und kann für berechtigte Familienangehörige um zusätzlich €50,000 pro Person und Jahr verlängert werden[8]Quelle: Agenzia delle Entrate — Pauschalsteuer auf ausländische Einkünfte für neue italienische Steueransässige.
Der Satz von €300,000 gilt für Personen, die ab dem 1. Januar 2026 umziehen. Diejenigen, die sich nach früheren Regeln qualifiziert haben, können die zum Zeitpunkt ihres Umzugs geltende niedrigere Jahressteuer beibehalten.
Zypern: Non-Dom-Steuerregelung
Zypern bietet Einwohnern mit Non-Dom-Status eine günstige steuerliche Behandlung[9]Quelle: Zyprische Steuerbehörde — Steuerwohnsitz und Domicile. Sie sind vom Sonderbeitrag zur Verteidigung auf Dividenden- und Zinseinkünfte befreit, was die Regelung für Investoren mit internationalen Portfolios besonders attraktiv macht. Einkünfte aus Beschäftigung und Geschäftstätigkeit unterliegen weiterhin den regulären progressiven Einkommensteuersätzen von bis zu 35%.
Um zu profitieren, müssen Personen einen Steuerwohnsitz in Zypern begründen und sich für den Non-Dom-Status qualifizieren. Zypern bietet zwei Wege, um steueransässig zu werden: Mehr als 183 Tage im Land zu verbringen oder sich nach der 60-Tage-Regel zu qualifizieren. Letzteres erfordert von Personen:
- Mindestens 60 Tage während des Steuerjahres in Zypern zu verbringen.
- Nicht mehr als 183 Tage in einem anderen einzelnen Land zu verbringen.
- Eine ständige Unterkunft in Zypern zu besitzen oder zu mieten.
- Eine Geschäftstätigkeit, Arbeit oder eine Unternehmensposition in Zypern auszuüben, wobei die entsprechende Tätigkeit während des gesamten Steuerjahres aufrechterhalten werden muss.
Die Vorteile des Non-Dom-Status gelten für bis zu 17 Jahre des zyprischen Steuerwohnsitzes. Im Rahmen der Reformen von 2026 können berechtigte Langzeitansässige die günstige Behandlung um bis zu 2 zusätzliche Zeiträume von jeweils 5 Jahren verlängern, indem sie €250,000 für jeden Zeitraum zahlen.
Malta: Non-Dom-Steuerstatus
Malta bietet eine Besteuerung auf Remittance-Basis für Einwohner, die keinen Wohnsitz (Domicile) im Land haben. Domicile bezieht sich auf den ständigen Wohnsitz einer Person, der sich rechtlich vom Steuerwohnsitz unterscheidet. Non-Dom-Einwohner können von einer günstigen Behandlung von ausländischen Einkünften und Kapitalgewinnen profitieren:
- Im Ausland verbleibendes ausländisches Einkommen wird in Malta nicht besteuert.
- Nach Malta überwiesenes ausländisches Einkommen wird mit den ordentlichen persönlichen Einkommensteuersätzen von bis zu 35% besteuert.
- Ausländische Kapitalgewinne werden in Malta nicht besteuert, selbst wenn sie ins Land überwiesen werden.
- Einkünfte aus maltesischen Quellen unterliegen weiterhin der ordentlichen Besteuerung.
Non-Dom-Einwohner mit ausländischen Einkünften von mindestens €35,000 jährlich unterliegen einer Mindestjahressteuer von €5,000, mit Ausnahmen für Begünstigte bestimmter Sondersteuerprogramme[10]Quelle: Maltesische Steuer- und Zollbehörde — Besteuerung auf Remittance-Basis.
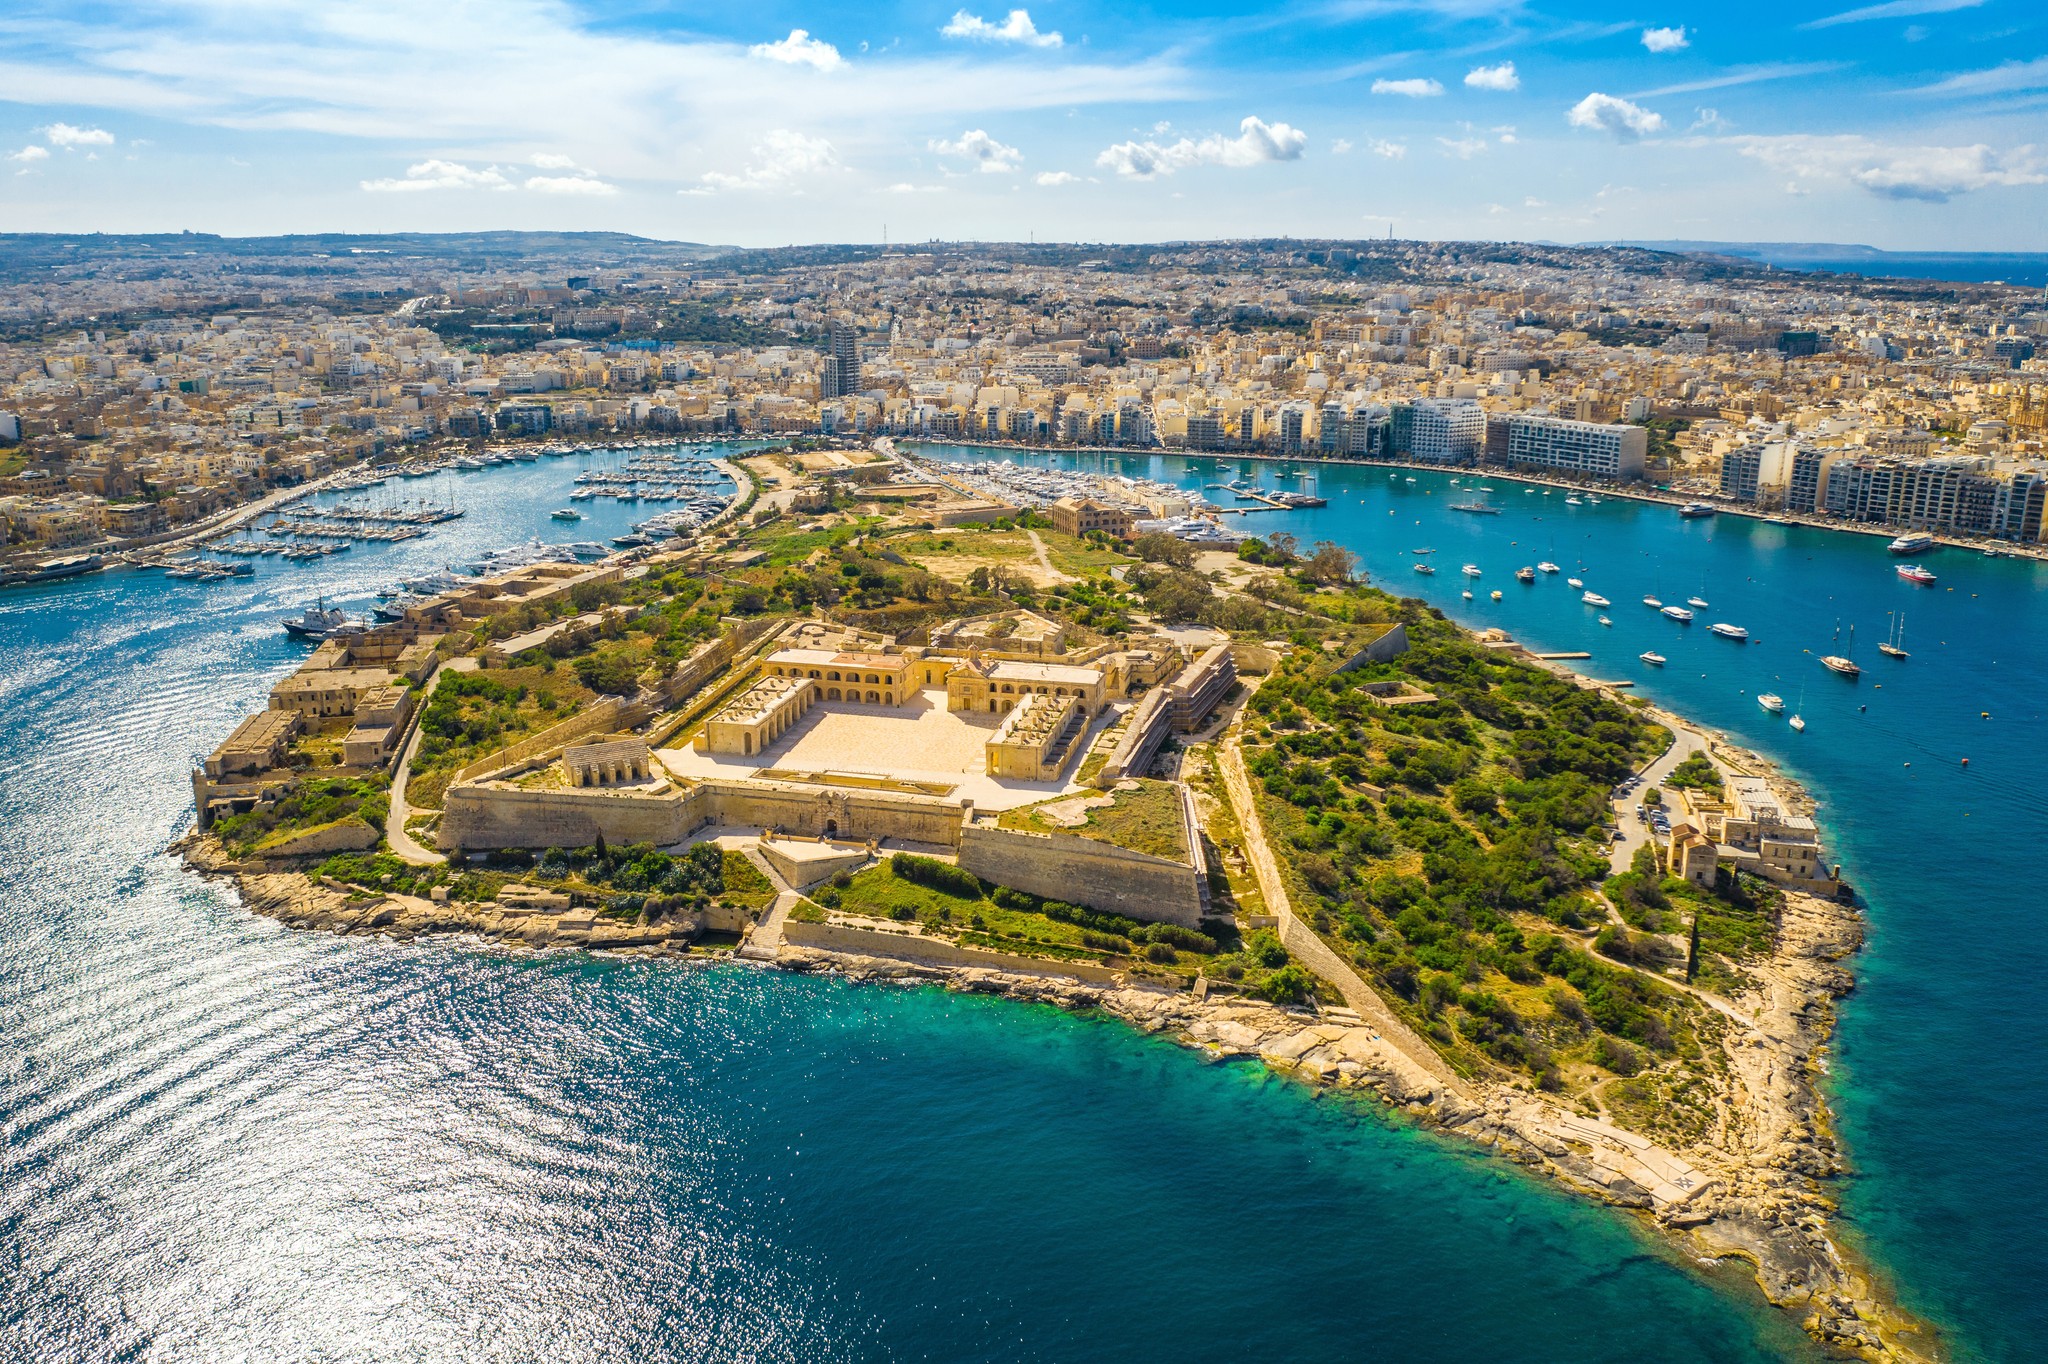
Malta bietet digitalen Nomaden ebenfalls einen pauschalen Steuersatz von 10% statt bis zu 35%, allerdings führt die Nomad Residence Permit nicht zur Staatsbürgerschaft
Spanien: Sondersteuerregelung für digitale Nomaden
Spanien bietet eine Präferenzsteuerregelung, die als Lex Beckham bekannt ist und es neuen Einwohnern ermöglicht, eine pauschale Einkommensteuer von 24% auf Einkünfte von bis zu €600,000 jährlich zu zahlen. Einkünfte über dieser Schwelle werden mit 47% besteuert. Die Regelung gilt für 6 Jahre.
Um sich zu qualifizieren, dürfen Antragsteller in den vorangegangenen 5 Steuerjahren nicht in Spanien steuerlich ansässig gewesen sein[11]Quelle: Spanische Steuerbehörde — Sondersteuerregelung für entsandte Arbeitnehmer. Die Regelung steht verschiedenen Kategorien von Personen offen, die nach Spanien umziehen:
- Digitale Nomaden, die aus der Ferne für ausländische Arbeitgeber arbeiten.
- Arbeitnehmer, die von spanischen Unternehmen eingestellt oder von ausländischen Arbeitgebern nach Spanien versetzt werden.
- Unternehmensleiter, die zur Leitung spanischer Unternehmen bestellt werden.
- Unternehmer, die innovative Unternehmen in Spanien gründen.
- Hochqualifizierte Fachkräfte, die für berechtigte Start-ups arbeiten oder qualifizierende Ausbildungs-, Forschungs-, Entwicklungs- oder Innovationsaktivitäten ausüben.
Portugal: IFICI-Steuerregelung für hochqualifizierte Fachkräfte
Portugal bietet den Steueranreiz für wissenschaftliche Forschung und Innovation, IFICI. Er ermöglicht es Einwohnern, eine pauschale Einkommensteuer von 20% auf berechtigte Einkünfte aus unselbständiger und selbständiger Arbeit zu zahlen, anstelle der regulären progressiven Sätze von bis zu 48%.
Die Regelung bietet zudem Befreiungen für die meisten ausländischen Einkünfte, einschließlich Dividenden, Zinsen, Mieterträgen und Kapitalgewinnen. Ausländische Renten und Einkünfte aus bestimmten Jurisdiktionen auf der schwarzen Liste sind von diesen Befreiungen ausgenommen. Steuervorteile stehen für bis zu 10 Jahre zur Verfügung[12]Quelle: Diário da República — Artikel 58-A des Steuervergünstigungsstatuts.
Um sich zu qualifizieren, müssen Antragsteller drei Hauptanforderungen erfüllen:
- Portugiesische Steueransässige werden, nachdem sie in den vorangegangenen 5 Jahren nicht in Portugal steuerlich ansässig waren.
- In einem berechtigten Bereich arbeiten, wie wissenschaftliche Forschung, Hochschulbildung, Technologie oder Innovation, oder eine qualifizierte Position in einem berechtigten Start-up oder Unternehmen innehaben.
- Nicht vom früheren NHR-Regime oder IFICI oder bestimmten anderen Steueranreizen profitiert haben.
Niederlande: 30%-Steuerregelung für qualifizierte ausländische Arbeitskräfte
Die Niederlande bieten die 30%-Regelung, die es ausländischen Arbeitnehmern ermöglicht, bis zu 30% ihres Gehalts steuerfrei zu erhalten[13]Quelle: Niederländische Steuerverwaltung — Expat-Regelung. Das verbleibende Einkommen unterliegt der ordentlichen niederländischen Einkommensteuer. Im Jahr 2026 gilt der Vorteil für Jahresgehälter von bis zu €262,000, was eine maximale steuerfreie Zahlung von €78,600 ermöglicht.
Um sich für die 30%-Regelung zu qualifizieren, müssen Antragsteller folgende Anforderungen erfüllen:
- Beschäftigung: aus dem Ausland rekrutiert oder zu einem niederländischen Arbeitgeber versetzt werden.
- Früherer Wohnsitz: in mindestens 16 der 24 Monate vor Arbeitsbeginn mehr als 150 km von der niederländischen Grenze entfernt gelebt haben.
- Mindestgehalt: im Jahr 2026 mehr als €48,013 jährlich an steuerpflichtigem Gehalt verdienen. Die Schwelle liegt bei €36,497 für Arbeitnehmer unter 30 Jahren mit einem qualifizierenden Master-Abschluss.
Der Vorteil steht für bis zu 5 Jahre zur Verfügung. Ab dem 1. Januar 2027 sinkt der maximale steuerfreie Anteil für die meisten Arbeitnehmer, die die Regelung 2024 oder später in Anspruch genommen haben, auf 27%. Diejenigen, die vor 2024 begonnen haben, können den 30%-Satz im Rahmen von Übergangsregeln beibehalten.
Von 10.000+ Investoren geschätzt
Erfüllen Sie Ihre steuerlichen Pflichten, bevor sie zum Problem werden
Wie Sie nach dem Erwerb der EU‑Staatsbürgerschaft Ihren Steuerwohnsitz außerhalb der EU beibehalten: Wichtige Fakten
In den meisten EU‑Ländern erfordert die Staatsbürgerschaft durch Einbürgerung einen mehrjährigen Aufenthalt[14]Quelle: Europäische Kommission — Einbürgerung und Staatsbürgerschaft in einem EU‑Land. Antragsteller müssen möglicherweise im Land leben, einen ständigen Wohnsitz unterhalten und persönliche oder wirtschaftliche Bindungen nachweisen. Infolgedessen werden sie während des Einbürgerungsverfahrens häufig steuerlich ansässig.
Sobald die Staatsbürgerschaft gewährt wurde, können Personen ins Ausland ziehen und ihren Steuerwohnsitz in einem anderen Land begründen, ohne ihren EU‑Pass zu verlieren. Der Umzug muss echt sein: Der bloße Erwerb einer ausländischen Aufenthaltserlaubnis oder ein Aufenthalt von weniger als 183 Tagen in der EU reicht nicht unbedingt aus, um den bestehenden Steuerwohnsitz zu beenden.
Voraussetzungen für die Beibehaltung eines Steuerwohnsitzes außerhalb der EU
Um weiterhin außerhalb der EU steuerlich ansässig zu bleiben, müssen Personen die Steuergesetze sowohl ihres Wohnsitzlandes als auch aller EU‑Länder einhalten, zu denen sie bedeutende Verbindungen unterhalten.
Drei Faktoren sind besonders wichtig:
- Physische Präsenz. Verbringen Sie ausreichend Zeit im Nicht‑EU‑Land, um dessen Anforderungen an den Steuerwohnsitz zu erfüllen, und überwachen Sie gleichzeitig die Schwellenwerte für die Anzahl der Tage in den relevanten EU‑Ländern.
- Mittelpunkt der lebenswichtigen Interessen. Pflegen Sie echte persönliche und wirtschaftliche Verbindungen im Ausland, wie einen ständigen Wohnsitz, einen Familiensitz, eine Beschäftigung oder Geschäftstätigkeiten.
- Dokumentierter Steuerwohnsitz. Lassen Sie sich gegebenenfalls eine Steuerwohnsitzbescheinigung ausstellen und bewahren Sie Nachweise auf, die den tatsächlichen Wohnsitz belegen.
Dokumente zum Nachweis eines Steuerwohnsitzes außerhalb der EU
Personen, die ihren Wohnsitz außerhalb der EU verlegen, sollten Unterlagen aufbewahren, die belegen, wo sie tatsächlich leben und ihren Aktivitäten nachgehen. Nützliche Nachweise sind unter anderem:
- Eine vom zuständigen Finanzamt des Nicht‑EU‑Landes ausgestellte Steuerwohnsitzbescheinigung.
- Reiseunterlagen, einschließlich Passstempeln, Flugtickets sowie Ein‑ und Ausreiseaufzeichnungen.
- Nachweis einer Unterkunft, wie ein Eigentumstitel, ein Mietvertrag oder Nebenkostenabrechnungen.
- Beschäftigungs‑ oder Geschäftsunterlagen, die bestätigen, wo berufliche Aktivitäten ausgeübt werden.
- Nachweise über persönliche und finanzielle Bindungen, einschließlich Familiensitz, Bankverbindungen und lokaler Steuererklärungen.
Diese Unterlagen können helfen, Fragen von Steuerbehörden zu klären, insbesondere wenn eine Person Immobilien besitzt, Einkommen erzielt oder erhebliche Zeit in mehreren Ländern verbringt.
Vladlena Baranova,
Leiterin der Rechts- und AML-Compliance-Abteilung, CAMS, IMCM
Die Beibehaltung eines Steuerwohnsitzes außerhalb der EU bedeutet nicht, dass alle EU‑Steuern vermieden werden. Einkünfte aus EU‑Immobilien, Beschäftigungen oder Geschäftstätigkeiten können im jeweiligen Mitgliedstaat weiterhin steuerpflichtig sein. Ein bestehender Steuerwohnsitz in der EU muss zudem nach nationalem Recht ordnungsgemäß beendet werden. Einige Länder erheben Wegzugsteuern auf bestimmte Vermögenswerte oder nicht realisierte Veräußerungsgewinne, wenn Personen ihren Steuerwohnsitz ins Ausland verlegen. Anwendbare Doppelbesteuerungsabkommen sollten ebenfalls berücksichtigt werden.
Europäische Länder, die Aufenthalt durch Investition und einen Weg zur Staatsbürgerschaft bieten
Nicht‑EU‑Bürger können die EU‑Staatsbürgerschaft nicht mehr direkt durch Investitionen erlangen, da frühere Programme für Staatsbürgerschaft durch Investition aus Sicherheitsbedenken eingestellt wurden. Stattdessen können Investoren europäische Aufenthaltstitel über Golden Visa und Programme für Aufenthalt durch Investitionen erwerben, mit der Möglichkeit, in Zukunft die Staatsbürgerschaft zu beantragen.
Antragsteller müssen über 18 Jahre alt sein, ein einwandfreies Führungszeugnis vorweisen, die legale Herkunft ihres Investitionskapitals nachweisen und die Due‑Diligence‑Prüfung bestehen. Investitionsschwellen, Familienberechtigung, Voraussetzungen für die Staatsbürgerschaft und steuerliche Auswirkungen variieren je nach Land.
Griechenland
Griechenland Golden Visa ermöglicht Nicht‑EU‑Bürgern den Erwerb einer verlängerbaren 5‑jährigen Aufenthaltserlaubnis. Investoren können ihren Status beibehalten, ohne in Griechenland zu leben, solange sie ihre Vermögenswerte behalten.
Investitionsoptionen. Der Mindestbetrag beginnt bei €250,000 für Immobilien, die in Wohnzwecke umgewandelt werden, oder für historische Gebäude, die restauriert werden müssen. Standardmäßige Immobilienkäufe erfordern je nach Lage €400,000 oder €800,000. Alternative Optionen umfassen Staatsanleihen, Fonds, Bankeinlagen und Wertpapiere.
Familienberechtigung. Ein einziger Antrag kann den Hauptantragsteller, seinen Ehepartner oder eingetragenen Partner, unverheiratete Kinder unter 21 Jahren und die Eltern beider Ehepartner abdecken.
Weg zur Staatsbürgerschaft. Inhaber eines Golden Visa können nach 7 Jahren rechtmäßigen und ununterbrochenen Aufenthalts die griechische Staatsbürgerschaft beantragen. Antragsteller müssen tatsächlich in Griechenland leben und nachweisen, dass es ihr Hauptwohnsitz ist. Sie müssen außerdem griechische Sprachkenntnisse auf B1‑Niveau nachweisen, eine Prüfung über griechische Geschichte, Geographie, Kultur und politische Institutionen bestehen sowie eine soziale und wirtschaftliche Integration nachweisen[15]Quelle: Regierung von Griechenland — Zertifikat über ausreichende Kenntnisse für Einbürgerungsprüfungen.
Risiko bezüglich des Steuerwohnsitzes. Wer die Staatsbürgerschaft durch Einbürgerung anstrebt, wird in Griechenland steuerlich ansässig, da ein tatsächlicher Wohnsitz im Land begründet werden muss. Griechische Steuerinländer werden mit ihrem weltweiten Einkommen besteuert, obwohl Einzelpersonen vom speziellen Non‑Dom‑Regime profitieren können, das eine feste jährliche Steuer von €100,000 auf Einkünfte aus ausländischen Quellen vorsieht.

Von 10.000+ Investoren geschätzt
Werden Sie eine Aufenthaltserlaubnis durch Investition in Griechenland erhalten?
Portugal
Portugal Golden Visa gewährt Nicht‑EU‑Bürgern eine verlängerbare Aufenthaltserlaubnis durch Investition. Um ihren Status aufrechtzuerhalten, müssen sich Inhaber im Laufe des Jahres 7 Tage in Portugal aufhalten.
Investitionsoptionen. Der Mindestbeitrag beginnt bei €250,000 für Projekte zur Unterstützung von portugiesischer Kunst oder Kulturerbe, reduziert auf €200,000 in Gebieten mit geringer Bevölkerungsdichte. Andere Wege umfassen Investmentfonds, wissenschaftliche Forschung und Unternehmensentwicklung, die €500,000 erfordern.
Familienberechtigung. Der Antrag kann den Ehepartner oder anerkannten Partner des Hauptantragstellers, unverheiratete Kinder unter 25 Jahren und finanziell abhängige Eltern beider Ehepartner umfassen.
Weg zur Staatsbürgerschaft. Nach dem seit Mai 2026 geltenden Staatsangehörigkeitsrecht können Inhaber eines Golden Visa die portugiesische Staatsbürgerschaft nach 7 Jahren rechtmäßigen Aufenthalts für Staatsangehörige portugiesischsprachiger Länder oder nach 10 Jahren für andere Staatsangehörigkeiten beantragen. Antragsteller müssen portugiesische Sprachkenntnisse sowie Kenntnisse der Geschichte, Kultur und der staatsbürgerlichen Institutionen des Landes nachweisen[16]Quelle: Diário da República — Portugiesisches Staatsangehörigkeitsgesetz, Artikel 6, in der Fassung von 2026.
Das neue Gesetz legt keinen Mindestaufenthalt für die Staatsbürgerschaft fest, legt jedoch größeren Wert auf echte Bindungen zu Portugal. Antragsteller müssen daher möglicherweise stärkere Verbindungen zum Land nachweisen, unter Umständen durch längere Phasen physischer Präsenz.
Risiko bezüglich des Steuerwohnsitzes. Personen werden in Portugal steuerlich ansässig, wenn sie innerhalb eines relevanten 12‑Monats‑Zeitraums mehr als 183 Tage in Portugal verbringen oder eine Unterkunft unterhalten, die als ihr gewöhnlicher Wohnsitz vorgesehen ist. Portugiesische Steuerinländer werden mit ihrem weltweiten Einkommen besteuert, wobei qualifizierte Fachkräfte vom IFICI‑Regime profitieren können.
Von 10.000+ Investoren geschätzt
Werden Sie eine Aufenthaltserlaubnis durch Investition in Portugal erhalten?
Zypern
Das Programm für den Daueraufenthalt auf Zypern durch Investition ermöglicht Nicht‑EU‑Bürgern, von Anfang an einen Daueraufenthalt zu sichern. Der Status hat kein Ablaufdatum. Um ihre Rechte aufrechtzuerhalten, müssen Inhaber der Erlaubnis Zypern nur mindestens einmal alle 2 Jahre besuchen.
Investitionsoptionen. Ein Mindestbetrag von €300,000 ist erforderlich. Antragsteller können zwischen neuen Wohnimmobilien, Gewerbeimmobilien, Anteilen an Unternehmen mit Sitz auf Zypern oder Investmentfonds wählen. Sie müssen außerdem ein stabiles Jahreseinkommen von mindestens €50,000 nachweisen, wobei für Familienmitglieder ein zusätzliches Einkommen erforderlich ist.
Familienberechtigung. Ehepartner und Kinder unter 18 Jahren können in den Antrag aufgenommen werden. Unverheiratete, finanziell abhängige Kinder im Alter von 18 bis 25 Jahren, die an Universitäten im Ausland studieren, können sich ebenfalls qualifizieren.
Weg zur Staatsbürgerschaft. Die zyprische Staatsbürgerschaft wird nach 8 Jahren rechtmäßigen Aufenthalts innerhalb eines Zeitraums von 11 Jahren zugänglich. Die letzten 12 Monate vor der Antragstellung müssen ununterbrochen auf Zypern verbracht werden, wobei Abwesenheiten von bis zu 90 Tagen zulässig sind.
Die Einbürgerung erfordert zudem Griechischkenntnisse auf B1‑Niveau, Kenntnisse des politischen und sozialen Lebens auf Zypern, finanzielle Stabilität, eine angemessene Unterkunft und ein einwandfreies Führungszeugnis. Antragsteller müssen ihre Absicht nachweisen, weiterhin auf der Insel zu leben[17]Quelle: Innenministerium von Zypern — Erwerb der zyprischen Staatsbürgerschaft durch Einbürgerung.
Risiko bezüglich des Steuerwohnsitzes. Wer die zyprische Staatsbürgerschaft anstrebt, wird aufgrund der physischen Aufenthaltspflichten steuerlich ansässig. Das weltweite Einkommen unterliegt dann der zyprischen Besteuerung mit Steuersätzen von bis zu 35% auf Einkünfte aus Nichtselbständigkeit und Gewerbebetrieb. Qualifizierte Personen können Non‑Dom‑Steuervorteile beibehalten, während sie auf Zypern leben und die Staatsbürgerschaft anstreben, sofern sie die Kriterien für den Wohnsitzstatus erfüllen.

Von 10.000+ Investoren geschätzt
Werden Sie eine dauerhafte Aufenthaltserlaubnis in Zypern erhalten?
Italien
Italiens Investorenvisum-Programm bietet Nicht‑EU‑Bürgern eine 2‑jährige Aufenthaltserlaubnis mit der Option, diese um aufeinanderfolgende Zeiträume von 3 Jahren zu verlängern. Das Programm hat keine feste Mindestaufenthaltspflicht.
Investitionsoptionen. Die günstigste Option erfordert €250,000 in ein innovatives italienisches Start‑up. Antragsteller können stattdessen €500,000 in ein italienisches Unternehmen einbringen, €1,000,000 für eine philanthropische Initiative spenden oder €2,000,000 in italienische Staatsanleihen investieren.
Familienberechtigung. Ehepartner, minderjährige Kinder, volljährige Kinder mit schweren Behinderungen und abhängige Eltern können sich dem Hauptantragsteller anschließen.
Weg zur Staatsbürgerschaft. Eine Einbürgerung ist nach 10 Jahren ununterbrochenen rechtmäßigen Aufenthalts in Italien möglich. Kandidaten müssen Italienischkenntnisse auf B1‑Niveau, ein ausreichendes Einkommen, ein einwandfreies Führungszeugnis und einen etablierten Lebensmittelpunkt im Land nachweisen[18]Quelle: Ministerium des Innern — Leitfaden zur italienischen Staatsbürgerschaft.
Risiko bezüglich des Steuerwohnsitzes. Ein Umzug nach Italien zum Zweck des Erwerbs der Staatsbürgerschaft löst einen italienischen Steuerwohnsitz aus, wodurch das weltweite Einkommen in das Steuersystem des Landes einbezogen wird. Diejenigen, die für das Sonderregime Italiens in Frage kommen, können bis zu 15 Jahre lang jährlich €300,000 auf Einkünfte aus ausländischen Quellen zahlen.
Von 10.000+ Investoren geschätzt
Werden Sie eine Aufenthaltserlaubnis durch Investition in Italien erhalten?
Lettland
Latvia Golden Visa verschafft Nicht‑EU‑Bürgern Zugang zu einer verlängerbaren Aufenthaltserlaubnis für bis zu 5 Jahre. Inhaber einer Aufenthaltserlaubnis sind nicht verpflichtet, jedes Jahr eine Mindestanzahl von Tagen in Lettland zu verbringen.
Investitionsoptionen. Das Programm bietet zwei Investitionsoptionen: einen Beitrag von mindestens €50,000 zum Stammkapital eines berechtigten lettischen Unternehmens oder eine Investition von mindestens €150,000 in einen staatlichen alternativen Investmentfonds.
Familienberechtigung. Aufenthaltsrechte können auf den Ehepartner des Antragstellers und Kinder unter 18 Jahren ausgeweitet werden.
Weg zur Staatsbürgerschaft. Der Weg zu einem lettischen Pass dauert mindestens 10 Jahre: 5 Jahre Aufenthalt vor dem Erhalt eines Daueraufenthalts, gefolgt von 5 Jahren mit Daueraufenthaltsstatus. Antragsteller müssen lettische Sprachkenntnisse, Kenntnisse der Verfassung, Geschichte, Kultur und Nationalhymne sowie eine legale Einkommensquelle nachweisen. Sie müssen außerdem die Anforderungen an das Führungszeugnis erfüllen[19]Quelle: Lettisches Amt für Staatsbürgerschafts- und Migrationsangelegenheiten — Einbürgerung.
Lettland erlaubt die doppelte Staatsbürgerschaft mit EU‑, NATO‑ und EFTA‑Ländern sowie Australien, Brasilien und Neuseeland. Staatsangehörige anderer Länder müssen bei der Einbürgerung ihre bisherige Staatsbürgerschaft aufgeben.
Risiko bezüglich des Steuerwohnsitzes. Ein Umzug nach Lettland zwecks Staatsbürgerschaft führt zu einem lettischen Steuerwohnsitz. Steuerinländer sind für die Besteuereung ihres weltweiten Einkommens haftbar, vorbehaltlich anwendbarer Abkommensbestimmungen.
Von 10.000+ Investoren geschätzt
Erhalten Sie eine Aufenthaltsgenehmigung in Lettland durch Investition?
Malta
Malta bietet zwei Wege für einen Aufenthalt durch Investitionen mit unterschiedlichen Vorteilen. Das Malta Permanent Residence Programme (MPRP) gewährt lebenslangen Aufenthalt ohne Mindestaufenthaltspflicht. Das Global Residence Programme (GRP) kombiniert Aufenthaltsrechte mit einer bevorzugten Besteuerung. GRP‑Teilnehmer dürfen sich in keinem anderen einzelnen Land mehr als 183 Tage im Jahr aufhalten.
Investitionsoptionen. Beide Programme erfordern von den Antragstellern das Mieten oder Kaufen von Immobilien sowie die Zahlung zusätzlicher Gebühren und Beiträge.
Gesamtkosten der Investitionsprogramme in Malta
Familienberechtigung. Beide Wege ermöglichen es Antragstellern, ihren Ehepartner oder Partner, Kinder, Eltern und Großeltern einzubeziehen, vorbehaltlich von Abhängigkeitsanforderungen. Der Hauptunterschied betrifft volljährige Kinder: Das MPRP akzeptiert berechtigte Kinder unter 29 Jahren, während das GRP Kinder unter 25 Jahren abdeckt.
Risiko bezüglich des Steuerwohnsitzes. Wer sich mehr als 183 Tage im Jahr in Malta aufhält, begründet einen Steuerwohnsitz. Der Umfang der Besteuerung hängt jedoch vom Domicile‑Status ab. Inwohner mit Domicile in Malta werden mit ihrem weltweiten Einkommen besteuert. Gebietsansässige Personen ohne Domicile zahlen nur Steuer auf Einkünfte aus maltesischen Quellen und ins Land überwiesene ausländische Einkünfte; ausländische Kapitalgewinne bleiben von der maltesischen Steuer befreit, selbst wenn sie nach Malta überwiesen werden.

Von 10.000+ Investoren geschätzt
Werden Sie eine Aufenthaltserlaubnis durch Investition in Malta erhalten?
Das GRP bietet einen direkteren Steuervorteil: Nach Malta überwiesene ausländische Einkünfte werden mit 15% besteuert, vorbehaltlich einer obligatorischen jährlichen Mindeststeuer von €15,000. Diese ist bereits in den oben genannten Mindestkostenschätzungen des Programms enthalten. Im Ausland belassene ausländische Einkünfte und ausländische Veräußerungsgewinne sind von der maltesischen Steuer befreit, während Einkünfte aus maltesischen Quellen separat besteuert werden.
Der Erhalt des GRP‑Status macht eine Person nicht automatisch zu einem maltesischen Steuerinländer. Der Steuerwohnsitz hängt von den tatsächlichen Umständen ab, einschließlich der physischen Präsenz und der persönlichen Bindungen.
Vladlena Baranova,
Leiterin der Rechts- und AML-Compliance-Abteilung, CAMS, IMCM
Ab dem 1. Januar 2027 wird das GRP durch das Individual Tax Programme ersetzt. Die Mindestanforderung für den Immobilienkauf steigt auf €700,000, die Jahresmiete auf €14,000 und die jährliche Mindeststeuer auf €35,000. Antragsteller, deren Unterlagen bis zum 31. Dezember 2026 eingehen, können die bisherigen Bedingungen bis Ende 2031 beibehalten. Das MPRP ist davon nicht betroffen.
Welche alternativen Wege gibt es zum EU‑Aufenthalt und zur EU‑Staatsbürgerschaft?
Eine Investition ist nicht der einzige Weg, um einen EU‑Aufenthalt und schließlich die Staatsbürgerschaft zu sichern. Von Fernarbeit und passivem Einkommen bis hin zu Beschäftigung, Bildung und Familienzusammenführung ermöglichen mehrere Wege Nicht‑EU‑Bürgern, sich in Europa niederzulassen und eine Einbürgerung anzustreben. Jeder Weg bringt eigene Aufenthaltsanforderungen und potenzielle steuerliche Auswirkungen mit sich.
Visa für digitale Nomaden
Visa für digitale Nomaden ermöglichen es Nicht‑EU‑Bürgern, in Europa zu leben und gleichzeitig aus der Ferne für ausländische Arbeitgeber oder Kunden zu arbeiten. Antragsteller müssen Mindesteinkommensanforderungen erfüllen und eine Unterkunft im Zielland sichern. Portugal, Spanien und Italien bieten Wege, die schließlich zur EU‑Staatsbürgerschaft führen können.
Das Portugal Digital Nomad Visum erfordert ein monatliches Einkommen von mindestens €3,680 und Ersparnisse von €11,040.
Die erste Aufenthaltserlaubnis ist für 2 Jahre gültig, wobei eine Verlängerung um 3 Jahre für diejenigen verfügbar ist, die mindestens 16 aufeinanderfolgende Monate oder insgesamt 18 Monate in Portugal verbracht haben. In den folgenden 3 Jahren müssen sich Inhaber mindestens 30 aufeinanderfolgende Monate oder insgesamt 28 Monate im Land aufhalten, um sich für eine weitere Verlängerung oder einen Daueraufenthalt zu qualifizieren.
Diese Aufenthaltsanforderungen begründen einen portugiesischen Steuerwohnsitz. Digitale Nomaden können nach 7 bis 10 Jahren rechtmäßigen Aufenthalts, je nach Staatsangehörigkeit, die Staatsbürgerschaft beantragen.
Das Spanien Digital Nomad Visum erfordert ein Einkommen von mindestens €2,849 pro Monat. Es gibt keinen festen Mindestjahresaufenthalt zur Beibehaltung, sodass Inhaber weiterhin im Ausland leben können. Digitale Nomaden, die den Großteil des Jahres im Land verbringen, werden in Spanien steuerpflichtig und können vom Beckham‑Gesetz profitieren. Dieses besteuert Arbeitseinkommen mit 24% bis zu €600,000 jährlich und mit 47% oberhalb dieser Schwelle.
Die Aufenthaltserlaubnis wird für 3 Jahre ausgestellt und kann um weitere 2 Jahre verlängert werden. Ein Daueraufenthalt erfordert 5 Jahre anrechenbaren Aufenthalt, während die Staatsbürgerschaft nach 10 Jahren ununterbrochenen rechtmäßigen Aufenthalts möglich wird.
Wer die Einbürgerung anstrebt, muss einen tatsächlichen Wohnsitz in Spanien begründen, eine Spanischprüfung auf A2‑Niveau und einen Test zu spanischer Kultur und Gesetzen bestehen. Antragsteller müssen zudem ihre bisherige Staatsangehörigkeit aufgeben, sofern keine Ausnahme gilt.
Italiens Digital Nomad Visum erfordert von den Antragstellern ein jährliches Einkommen von mindestens €28,000 aus ausländischen Quellen und den Nachweis von Ersparnissen in Höhe von €10,000.
Die Aufenthaltserlaubnis ist zunächst für 1 Jahr gültig, mit der Möglichkeit einer Verlängerung um weitere 2 Jahre. Inhaber müssen eine erhebliche physische Präsenz in Italien nachweisen, die 183 Tage jährlich übersteigt, was einen Steuerwohnsitz begründet.
Nach 5 Jahren Aufenthalt können digitale Nomaden einen Daueraufenthalt beantragen. Für die Staatsbürgerschaft sind weitere 5 Jahre erforderlich, was insgesamt 10 Jahre ergibt. Antragsteller müssen einen echten Wohnsitz beibehalten und Italienischkenntnisse auf B1‑Niveau nachweisen.

Von 10.000+ Investoren geschätzt
Praktischer Vergleich von Digital-Nomaden-Visa
Visa für finanziell unabhängige Personen
Visa für finanziell unabhängige Personen (FIP) bieten Nicht‑EU‑Bürgern die Möglichkeit, mit passivem Einkommen wie Pensionen, Mieteinnahmen oder Kapitalerträgen in der EU zu leben. Antragsteller müssen nachweisen, dass sie ihren Lebensunterhalt bestreiten können und über eine Unterkunft im Zielland verfügen. Eine aktive Erwerbstätigkeit oder Geschäftstätigkeit ist unter diesen Aufenthaltswegen untersagt.
Das Portugal D7 Visum erfordert ein passives Einkommen von mindestens €920 pro Monat. Die Aufenthaltserfordernisse entsprechen denen für digitale Nomaden mit einem Weg zur Staatsbürgerschaft nach 7 oder 10 Jahren Aufenthalt. Die Erfüllung dieser Anforderungen macht D7‑Inhaber in Portugal steuerpflichtig.
Das Visum für finanziell Unabhängige in Spanien verlangt von Antragstellern den Nachweis von mindestens €28,800 an jährlichem passivem Einkommen. Im Gegensatz zu digitalen Nomaden müssen sie sich mehr als 183 Tage im Jahr in Spanien aufhalten, um ihre Aufenthaltserlaubnisse zu verlängern. Dies begründet einen Steuerwohnsitz ohne Zugang zu steuerlichen Sonderregimen.
Das FIP-Visum für Griechenland steht Personen zur Verfügung, die mindestens €3,500 pro Monat an passivem Einkommen erzielen oder €126,000 an Ersparnissen halten. Die Aufenthaltserlaubnis gilt für 3 Jahre und kann verlängert werden, sofern sich Inhaber mindestens 183 Tage jährlich in Griechenland aufhalten.
Diese physische Präsenz löst einen griechischen Steuerwohnsitz aus. Qualifizierte Rentner können von einem Steuersatz von 7% auf ausländische Einkünfte profitieren, während vermögende Personen sich für das jährliche Pauschalsteuerregime von €100,000 entscheiden können.

Von 10.000+ Investoren geschätzt
Finden Sie Ihren am besten geeigneten EU-Aufenthaltsort für finanziell unabhängige Personen
Global Talent Programme in Portugal
Das Portugal Global Talent Programme bietet erfahrenen Fachkräften, Unternehmern und Innovatoren, die mit portugiesischen Universitäten durch Forschung, Mentoring oder akademische Aktivitäten zusammenarbeiten, ein Aufenthaltsrecht.
Antragsteller benötigen mindestens einen Bachelor‑Abschluss, 3–5 Jahre Berufserfahrung, €15,000 an Ersparnissen, eine Unterkunft und eine Krankenversicherung. Die Programmgebühren beginnen bei €170,000.
Die erste Aufenthaltserlaubnis ist für 2 Jahre gültig, und Inhaber können nach 7 oder 10 Jahren rechtmäßigen Aufenthalts die portugiesische Staatsbürgerschaft beantragen. Es gibt keine obligatorische Mindestaufenthaltspflicht.
Teilnehmer, die in Portugal steuerpflichtig werden, können sich für das IFICI‑Regime qualifizieren, sofern ihre Aktivitäten dessen Kriterien erfüllen. Es bietet einen Steuersatz von 20% auf berechtigte portugiesische Einkünfte aus Beschäftigung oder Geschäftstätigkeit sowie Befreiungen für die meisten ausländischen Einkünfte für bis zu 10 Jahre.
Beschäftigung und EU Blue Card
Alle 27 EU‑Länder bieten aufnahmebasierte Aufenthaltstitel für Beschäftigte an, die zur Staatsbürgerschaft führen können. Antragsteller benötigen ein Stellenangebot, entsprechende Qualifikationen und ein ausreichendes Einkommen.
Hochqualifizierte Fachkräfte können auch eine EU Blue Card erwerben, die in 25 EU‑Ländern verfügbar ist. Dänemark und Irland bieten separate Arbeitserlaubnisprogramme an. Inhaber einer Blue Card benötigen ein Stellenangebot, anerkannte Qualifikationen und ein Gehalt, das die nationalen Schwellenwerte erfüllt.
Nach mehreren Jahren rechtmäßigen Aufenthalts können sich Arbeitnehmer für die Staatsbürgerschaft qualifizieren, vorbehaltlich von Sprach‑, Integrations‑ und anderen Einbürgerungsanforderungen. Das Leben und Arbeiten im Land begründet einen Steuerwohnsitz, wodurch das weltweite Einkommen im Steuersystem erfasst wird.
Bildung
Alle 27 EU‑Länder bieten Aufenthaltserlaubnisse für internationale Studierende an, die an anerkannten Bildungseinrichtungen eingeschrieben sind. Antragsteller benötigen den Nachweis der Zulassung, ausreichende finanzielle Mittel, eine Unterkunft und eine Krankenversicherung.
Ein Aufenthalt zu Studienzwecken kann schließlich zur Staatsbürgerschaft führen, aber Absolventen müssen zuerst in eine Beschäftigungserlaubnis oder einen anderen Aufenthaltsstatus wechseln. Ob Studienjahre für die Einbürgerung angerechnet werden, hängt von den nationalen Vorschriften ab.
Studierende, die den Großteil des Jahres in ihrem Gastland verbringen, können steuerlich ansässig werden, aber das bedeutet nicht automatisch, dass sie Einkommensteuer zahlen müssen. Finanzielle Unterstützung von Eltern und Stipendien sind steuerfrei, während Einkünfte aus Beschäftigung oder anderen Quellen steuerpflichtig sein können.
Familienzusammenführung
Alle 27 EU‑Länder bieten Aufenthaltswege für Nicht‑EU‑Bürger, die sich berechtigten Familienmitgliedern anschließen, einschließlich Ehepartnern, Partnern und abhängigen Kindern. Antragsteller müssen ihre Familienbeziehung nachweisen und Anforderungen an Unterkunft und Finanzen erfüllen.
Die Heiratsurkunde bzw. die Ehe mit einem EU‑Bürger kann den Weg zur Staatsbürgerschaft erheblich verkürzen. In Spanien beispielsweise können Ehepartner spanischer Staatsbürger bereits nach 1 Jahr rechtmäßigen Aufenthalts eine Einbürgerung beantragen, sofern sie seit mindestens 1 Jahr verheiratet sind.
Eine Eheschließung gewährt nicht automatisch die Staatsbürgerschaft. Antragsteller müssen weiterhin die jeweiligen sprachlichen, integrativen, strafrechtlichen und sonstigen gesetzlichen Anforderungen erfüllen.
Der Steuerwohnsitz hängt davon ab, wo das Paar tatsächlich lebt, nicht von der Ehe selbst. Wer sich in einem EU‑Land niederlässt, kann steuerlich ansässig werden und mit seinem weltweiten Einkommen besteuert werden.
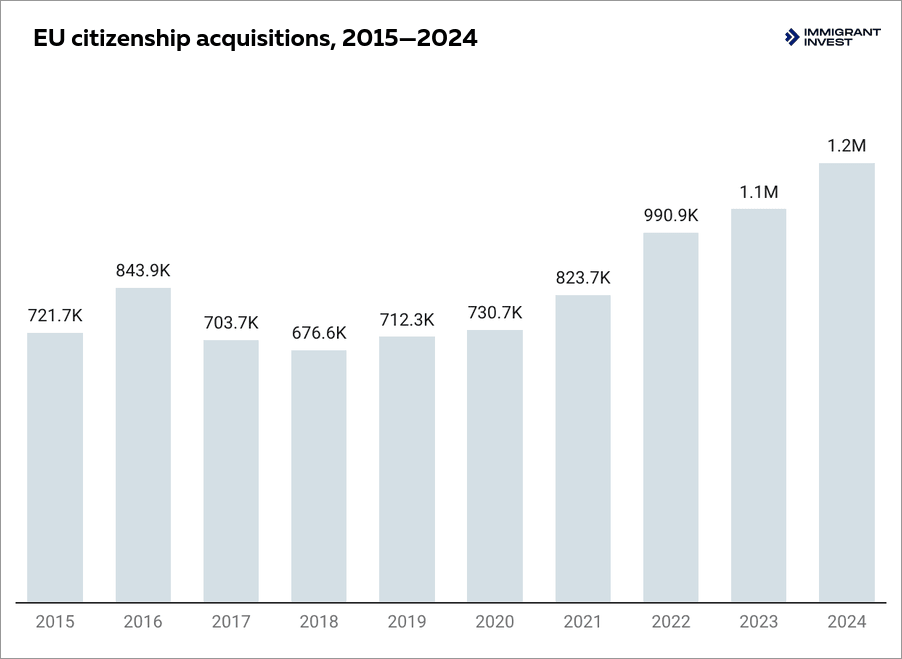
Die Erwerbe der EU‑Staatsbürgerschaft stiegen im letzten Jahrzehnt um rund 63% – von 721,700 im Jahr 2015 auf fast 1.18 Millionen im Jahr 2024
Wie Sie Schritt für Schritt ein Golden Visa erhalten, einen Steuerwohnsitz begründen und die EU‑Staatsbürgerschaft erwerben
Der Erwerb eines Golden Visa und schließlich der EU‑Staatsbürgerschaft umfasst 10 Schlüsselschritte, von ersten Berechtigungsprüfungen bis hin zur Einbürgerung. Basierend auf den Erfahrungen von Immigrant Invest kann die Bearbeitung einer Aufenthaltserlaubnis in Lettland etwa 3 Monate und in Portugal über 12 Monate dauern. Die Staatsbürgerschaft erfordert je nach den Aufenthalts‑ und Einbürgerungsregeln des Landes mehrere zusätzliche Jahre.
Antragsteller müssen auch physische Aufenthaltsanforderungen und steuerliche Pflichten berücksichtigen, da der bloße Besitz eines Golden Visa für eine Einbürgerung nicht ausreicht.
Vorläufige Due‑Diligence‑Prüfung bestehen
Immigrant Invest bewertet die Berechtigung des Antragstellers, bevor größere Kosten entstehen. Compliance‑Spezialisten überprüfen den Hintergrund, die Finanzhistorie und die Kapitalquelle, um potenzielle Risiken zu identifizieren. Dies hilft bei der Auswahl eines geeigneten Programms und der Entwicklung einer individuellen Antragsstrategie.
Immigrant Invest bewertet die Berechtigung des Antragstellers, bevor größere Kosten entstehen. Compliance‑Spezialisten überprüfen den Hintergrund, die Finanzhistorie und die Kapitalquelle, um potenzielle Risiken zu identifizieren. Dies hilft bei der Auswahl eines geeigneten Programms und der Entwicklung einer individuellen Antragsstrategie.
Land und Investitionsoption auswählen
Die Wahl hängt vom Budget, den langfristigen Zielen und den Plänen zur Staatsbürgerschaft des Antragstellers ab. Verfügbare Optionen können Immobilienkäufe, Investmentfonds, Staatsanleihen oder Unternehmensbeiträge umfassen. Immigrant Invest vergleicht Programme, bewertet die Einbürgerungsvoraussetzungen und hilft bei der Auswahl der Vermögenswerte.
Die Wahl hängt vom Budget, den langfristigen Zielen und den Plänen zur Staatsbürgerschaft des Antragstellers ab. Verfügbare Optionen können Immobilienkäufe, Investmentfonds, Staatsanleihen oder Unternehmensbeiträge umfassen. Immigrant Invest vergleicht Programme, bewertet die Einbürgerungsvoraussetzungen und hilft bei der Auswahl der Vermögenswerte.
Dokumente sammeln
Anwälte erstellen eine maßgeschneiderte Checkliste und organisieren die erforderlichen Unterlagen. Zu den typischen Dokumenten gehören ein Reisepass, ein Führungszeugnis, ein Nachweis über Einkommen und Kapitalquelle sowie eine Krankenversicherung. Übersetzungen, Beglaubigungen und Apostillen werden bei Bedarf veranlasst.
Anwälte erstellen eine maßgeschneiderte Checkliste und organisieren die erforderlichen Unterlagen. Zu den typischen Dokumenten gehören ein Reisepass, ein Führungszeugnis, ein Nachweis über Einkommen und Kapitalquelle sowie eine Krankenversicherung. Übersetzungen, Beglaubigungen und Apostillen werden bei Bedarf veranlasst.
Erfüllung der Investitionsbedingung
Der Antragsteller schließt die Transaktion gemäß dem Zahlungsplan des Programms ab. Einige Länder verlangen den vollen Betrag vor der Einreichung, während andere gestaffelte Zahlungen oder Investitionen nach einer vorläufigen Genehmigung gestatten.
Der Antragsteller schließt die Transaktion gemäß dem Zahlungsplan des Programms ab. Einige Länder verlangen den vollen Betrag vor der Einreichung, während andere gestaffelte Zahlungen oder Investitionen nach einer vorläufigen Genehmigung gestatten.
Ein Golden Visa beantragen
Der ausgefüllte Antrag wird bei der zuständigen Einwanderungsbehörde eingereicht. Je nach Land können Anwälte das Verfahren unter Nutzung einer Vollmacht abwickeln. Eine persönliche Anwesenheit kann zur Identitätsprüfung oder für Biometriedaten weiterhin erforderlich sein.
Der ausgefüllte Antrag wird bei der zuständigen Einwanderungsbehörde eingereicht. Je nach Land können Anwälte das Verfahren unter Nutzung einer Vollmacht abwickeln. Eine persönliche Anwesenheit kann zur Identitätsprüfung oder für Biometriedaten weiterhin erforderlich sein.
Behördliche Due‑Diligence‑Prüfung bestehen
Die Behörden prüfen den finanziellen Hintergrund, die Herkunft des Kapitals und die Einhaltung der Einwanderungsbestimmungen des Antragstellers. Die Überprüfungen können Führungszeugnisse, frühere Visablehnungen, Sanktionen und andere potenzielle Risiken abdecken. Weitere unterstützende Dokumente können angefordert werden, bevor eine Entscheidung getroffen wird.
Die Behörden prüfen den finanziellen Hintergrund, die Herkunft des Kapitals und die Einhaltung der Einwanderungsbestimmungen des Antragstellers. Die Überprüfungen können Führungszeugnisse, frühere Visablehnungen, Sanktionen und andere potenzielle Risiken abdecken. Weitere unterstützende Dokumente können angefordert werden, bevor eine Entscheidung getroffen wird.
Aufenthaltstitelkarte erhalten
Nach der Genehmigung und Erfüllung der Programmbedingungen gibt der Antragsteller gegebenenfalls biometrische Daten ab. Die Aufenthaltstitelkarte wird anschließend ausgestellt, wobei das Abholverfahren vom jeweiligen Land abhängt.
Nach der Genehmigung und Erfüllung der Programmbedingungen gibt der Antragsteller gegebenenfalls biometrische Daten ab. Die Aufenthaltstitelkarte wird anschließend ausgestellt, wobei das Abholverfahren vom jeweiligen Land abhängt.
Aufenthaltsstatus beibehalten und verlängern
Aufenthaltserlaubnisse sind für 2–5 Jahre gültig, während einige Programme sofort einen Daueraufenthalt gewähren. Eine Verlängerung erfordert die Beibehaltung der Investition und die Erfüllung der laufenden Programmbedingungen.
Antragsteller, die eine Einbürgerung planen, müssen zudem die Anforderungen des Landes an einen ununterbrochenen rechtmäßigen Aufenthalt erfüllen, was eine wesentliche physische Präsenz anstelle von gelegentlichen Besuchen erfordert.
Aufenthaltserlaubnisse sind für 2–5 Jahre gültig, während einige Programme sofort einen Daueraufenthalt gewähren. Eine Verlängerung erfordert die Beibehaltung der Investition und die Erfüllung der laufenden Programmbedingungen.
Antragsteller, die eine Einbürgerung planen, müssen zudem die Anforderungen des Landes an einen ununterbrochenen rechtmäßigen Aufenthalt erfüllen, was eine wesentliche physische Präsenz anstelle von gelegentlichen Besuchen erfordert.
Steuerwohnsitz begründen und verwalten
Investoren, die die Staatsbürgerschaft durch Einbürgerung anstreben, müssen einen tatsächlichen Wohnsitz im Land begründen, was häufig einen Steuerwohnsitz auslöst. Dies kann sich aus physischer Präsenz, dem Unterhalt eines ständigen Wohnsitzes oder der Entwicklung wesentlicher persönlicher und wirtschaftlicher Bindungen ergeben.
Vor dem Umzug sollten Antragsteller die Regeln zur Beendigung ihres bisherigen Steuerwohnsitzes überprüfen, verfügbare steuerliche Anreize bewerten und die erforderlichen Unterlagen zum Nachweis ihres Steuerstatus vorbereiten.
Investoren, die die Staatsbürgerschaft durch Einbürgerung anstreben, müssen einen tatsächlichen Wohnsitz im Land begründen, was häufig einen Steuerwohnsitz auslöst. Dies kann sich aus physischer Präsenz, dem Unterhalt eines ständigen Wohnsitzes oder der Entwicklung wesentlicher persönlicher und wirtschaftlicher Bindungen ergeben.
Vor dem Umzug sollten Antragsteller die Regeln zur Beendigung ihres bisherigen Steuerwohnsitzes überprüfen, verfügbare steuerliche Anreize bewerten und die erforderlichen Unterlagen zum Nachweis ihres Steuerstatus vorbereiten.
Staatsbürgerschaft durch Einbürgerung beantragen
Nach Ablauf der erforderlichen Aufenthaltsdauer können Investoren die Staatsbürgerschaft beantragen. Nach der Genehmigung legt der Antragsteller alle erforderlichen Eide oder Formalitäten ab, erhält die Staatsbürgerschaftsdokumente und kann einen EU‑Pass beantragen.
Nach Ablauf der erforderlichen Aufenthaltsdauer können Investoren die Staatsbürgerschaft beantragen. Nach der Genehmigung legt der Antragsteller alle erforderlichen Eide oder Formalitäten ab, erhält die Staatsbürgerschaftsdokumente und kann einen EU‑Pass beantragen.
Risiken und Fallstricke bei der EU‑Steuer‑ und Aufenthaltsplanung
Die größten Risiken bei der Planung von EU‑Aufenthalt, Steuern und Staatsbürgerschaft ergeben sich häufig aus dem Übersehen wichtiger rechtlicher Anforderungen. Das Missverständnis von Steuerpflichten, das Versäumen von Antragsfristen oder das Nichterfüllen von physischen Aufenthaltsbedingungen kann zu unerwarteten Kosten, abgelehnten Anträgen oder Verzögerungen bei der Erlangung der Staatsbürgerschaft führen.
Verwechslung von Aufenthalt, Steuerwohnsitz und Staatsbürgerschaft
Eine Aufenthaltserlaubnis macht ihren Inhaber nicht automatisch zu einem Steuerinländer und garantiert keine zukünftige Staatsbürgerschaft. Jeder Status hat getrennte Anforderungen.
Inhaber eines Golden Visa in Griechenland können beispielsweise ihre Erlaubnisse beibehalten, ohne im Land zu leben, aber der Erwerb der Staatsbürgerschaft erfordert einen tatsächlichen Wohnsitz. Ein erheblicher Aufenthalt in Griechenland kann auch einen Steuerwohnsitz auslösen, wodurch das weltweite Einkommen im griechischen Steuersystem erfasst wird.
Vor der Auswahl eines Programms sollten Investoren drei Dinge prüfen: wie der Aufenthalt aufrechterhalten wird, was für die Einbürgerung erforderlich ist und wann lokale Steuerpflichten beginnen.
Versäumnis, den bisherigen Steuerwohnsitz zu beenden
Die Begründung eines Steuerwohnsitzes in einem neuen Land beendet diesen nicht automatisch im bisherigen Land. Eine Person kann weiterhin inländische Wohnsitzkriterien durch einen ständigen Wohnsitz, Familienverbindungen oder geschäftliche Interessen erfüllen.
Dies kann zu einem doppelten Steuerwohnsitz, zusätzlichen Berichtspflichten und einer potenziellen Doppelbesteuerung führen. Vor einem Umzug sollten Investoren die Ausreiseanforderungen ihres aktuellen Landes prüfen, ihren Umzug dokumentieren und feststellen, ob Wegzugs‑ oder Ausreisesteuer anfällt.
Vladlena Baranova,
Leiterin der Rechts- und AML-Compliance-Abteilung, CAMS, IMCM
EU‑Länder haben Doppelbesteuerungsabkommen mit anderen Staaten geschlossen. Diese Abkommen helfen zu bestimmen, welches Land das Recht hat, bestimmte Einkunftsarten zu besteuern, und bieten Mechanismen, um zu verhindern, dass dieselben Einkünfte zweimal besteuert werden.
Je nach Abkommen können sich Personen für Steuerbefreiungen oder Anrechnungen für im Ausland bereits gezahlte Steuern qualifizieren. Dies macht die Überprüfung des relevanten Abkommens zu einem wesentlichen Bestandteil der Planung eines internationalen Umzugs.
Automatischer Austausch von Finanzinformationen
Das Leben außerhalb der EU oder das Halten von Konten im Ausland stellt Finanzinformationen nicht zwangsläufig außerhalb der Reichweite europäischer Steuerbehörden. Länder tauschen steuerbezogene Informationen über internationale Berichtssysteme aus, was Behörden hilft, grenzüberschreitende Einkünfte und Finanzvermögen zu überprüfen.
Zwei Regelwerke sind besonders wichtig:
- Common Reporting Standard (CRS). Von der OECD entwickelt, verpflichtet er teilnehmende Finanzinstitute, den Steuerwohnsitz von Kontoinhabern zu identifizieren und Informationen wie Kontostände, Zinsen und Dividenden zu melden. Die Steuerbehörden tauschen die relevanten Informationen dann jährlich mit den teilnehmenden Ländern aus[20]Quelle: OECD — Common Reporting Standard.
- Richtlinie über die Zusammenarbeit der Verwaltungsbehörden (DAC). Dieser EU‑Rahmen ermöglicht es Steuerbehörden in verschiedenen Mitgliedstaaten, Informationen über Einkünfte und Finanzkonten von Steuerzahlern automatisch auszutauschen. Seine neueste Erweiterung, DAC8, deckt auch Kryptowährungstransaktionen ab, was es den Behörden erleichtert, steuerpflichtige Kryptoaktivitäten grenzüberschreitend zu verfolgen[21]Quelle: Europäische Kommission — DAC8.
Die Finanzberichterstattung basiert auf dem Steuerwohnsitz, nicht auf der Staatsbürgerschaft. Der Besitz eines EU‑Passes oder einer Aufenthaltserlaubnis entscheidet nicht darüber, welches Land die Informationen erhält. Personen müssen ihren Steuerwohnsitz gegenüber Finanzinstituten korrekt angeben, gegebenenfalls einschließlich mehrerer Länder.
Um Abweichungen in der Berichterstattung und potenzielle Steuerstrafen zu vermeiden, sollten Personen ihre Steuerwohnsitzerklärungen im Einklang mit ihren tatsächlichen Umständen halten, ausländische Einkünfte und Vermögenswerte bei Bedarf melden und ihre Bankdaten aktualisieren, wenn sich ihr Steuerwohnsitz ändert.
Steuerliche Risiken der Fernarbeit übersehen
Ein Digital Nomad Visum erteilt die Erlaubnis, in einem bestimmten Land zu leben und aus der Ferne zu arbeiten, bietet jedoch nicht automatisch Steuerbefreiungen.
Fernarbeiter können dort steuerlich ansässig werden, wo sie physisch leben, selbst wenn ihr Gehalt von einem ausländischen Arbeitgeber stammt. Ihre Aktivitäten könnten auch eine Betriebsstätte für den Arbeitgeber begründen, was potenziell Körperschaftsteuer‑ und Berichtspflichten im Gastland auslöst.
Investoren, die Unternehmen besitzen oder international arbeiten, sollten daher vor einem Umzug sowohl die persönliche als auch die unternehmerische Steuerbelastung bewerten.
Fristen für steuerliche Sonderregime verpassen
Besondere Steuervorteile werden nicht immer automatisch gewährt, wenn eine Person ansässig wird. Viele erfordern einen separaten Antrag innerhalb eines bestimmten Zeitrahmens.
Griechenlands Non‑Dom‑Regime erfordert beispielsweise einen Antrag bis zum 31. März des jeweiligen Steuerjahres. In Italien müssen Personen, die 2026 steuerlich ansässig werden, das Pauschalsteuerregime bis zur Frist für die Einreichung ihrer Einkommensteuererklärung für 2026 wählen, im Allgemeinen bis zum 31. Oktober 2027.
Das Versäumen einer Antragsfrist kann den Verlust der Vorzugsbehandlung für das vorgesehene Steuerjahr bedeuten. Investoren sollten die Berechtigung prüfen und die erforderlichen Unterlagen vor dem Umzug vorbereiten und nicht erst nach Begründung des Steuerwohnsitzes.
Mangelhafte Dokumentation und Compliance-Probleme
Einwanderungsbehörden, Banken und Steuerverwaltungen können detaillierte Nachweise über den finanziellen Hintergrund, die Einkommensquellen und die Aufenthaltsgeschichte eines Antragstellers anfordern.
Unvollständige Unterlagen zur Kapitalquelle können einen Investitionsantrag verzögern oder zur Ablehnung führen. Ebenso können fehlende Reiseaufzeichnungen oder widersprüchliche Aufenthaltserklärungen Steuerfestsetzungen verkomplizieren. Genaue Steuererklärungen und unterstützende Unterlagen sind daher unerlässlich.
Wie Immigrant Invest Ihnen hilft, die EU‑Staatsbürgerschaft und den Steuerwohnsitz gemeinsam zu planen
Der Erhalt einer EU‑Aufenthaltserlaubnis ist nur ein Teil des Plans. Investoren müssen auch berücksichtigen, wie sich das von ihnen gewählte Programm auf die zukünftige Berechtigung zur Staatsbürgerschaft, physische Aufenthaltsanforderungen und Steuerpflichten auswirkt. Immigrant Invest hilft dabei, diese Entscheidungen von Anfang an aufeinander abzustimmen, sodass Kunden ihre langfristigen Ziele verfolgen können, ohne wichtige rechtliche oder finanzielle Auswirkungen zu übersehen.
Wir sind seit 2006 in der Investitionsmigration tätig und betreuen mehr als 10.000 Kunden weltweit über 11 Standorte. Wir kombinieren Expertise im Einwanderungsrecht, eine hauseigene Compliance‑Abteilung und lokale professionelle Netzwerke, um Kunden während des gesamten Prozesses zu unterstützen.
Unsere Dienstleistungen umfassen:
- Individuelle Programmauswahl. Vergleich von Aufenthalts‑ und Staatsbürgerschaftswegen basierend auf den Zielen, dem Budget, den Reiseplänen und den künftigen Einbürgerungsanforderungen des Kunden.
- Vorläufige Due‑Diligence‑Prüfung. Überprüfung des Hintergrunds und der Kapitalquelle des Antragstellers zur Identifizierung potenzieller Risiken vor Einreichung eines Antrags.
- Investitions‑ und Dokumentenunterstützung. Unterstützung bei Investitionen, Vorbereitung von Dokumenten, Koordinierung von Übersetzungen und Einreichung von Anträgen bei den zuständigen Behörden.
- Koordinierung der Steuerplanung. Unterstützung der Kunden beim Verständnis potenzieller Auswirkungen auf den Steuerwohnsitz und Vermittlung von Steuerberatern zur Bewertung von Pflichten, Doppelbesteuerungsabkommen und Sonderregimen.
- Laufende Betreuung. Unterstützung bei der Verlängerung von Aufenthaltstiteln, Compliance‑Anforderungen und nachfolgenden Anträgen auf Staatsbürgerschaft, sofern berechtigt.
Immigrant Invest ist keine Steuerberatungsgesellschaft und ersetzt keine unabhängige, regulierte Steuerberatung. Unsere Rolle besteht darin, die Einwanderungsplanung mit qualifizierten Steuerspezialisten zu koordinieren, um Kunden dabei zu helfen, Steuerfragen vor dem Umzug zu klären und die relevanten Verfahren und Fristen aufeinander abzustimmen.
Wichtige Erkenntnisse: Was sich tatsächlich ändert, wenn Sie EU‑Bürger werden
- Die EU‑Staatsbürgerschaft begründet nicht automatisch Steuerpflichten. Staatsbürgerschaft und Steuerwohnsitz werden nach getrennten Rechtsvorschriften bestimmt.
- Die Einkommensteuersätze für Einzelpersonen variieren in den EU‑Ländern erheblich. Einige Länder wenden Pauschalsätze an, mit dem niedrigsten von 10% in Bulgarien, während andere progressive Steuersätze verwenden, die in Dänemark rund 60% erreichen.
- Sondersteuerregime in Italien, Griechenland, Spanien, Zypern und Malta können Steuerverbindlichkeiten durch feste jährliche Zahlungen, Vorzugssätze oder Befreiungen reduzieren.
- CRS und DAC ermöglichen den automatischen Austausch von Finanzinformationen zwischen teilnehmenden Steuerbehörden unabhängig von der Staatsbürgerschaft.
- Die EU‑Staatsbürgerschaft kann durch Einbürgerung nach einem Aufenthalt aufgrund von Beschäftigung, Bildung, Familienzusammenführung, Visa für digitale Nomaden oder finanziell Unabhängige oder Investitionsprogramme erworben werden.
- EU‑Bürger können ihren Steuerwohnsitz außerhalb der EU beibehalten, wenn sie die entsprechenden nationalen Vorschriften erfüllen, echte persönliche und wirtschaftliche Bindungen im Ausland aufbauen und unterstützende Unterlagen aufbewahren.
Immigrant Invest ist ein lizenzierter Agent für Staatsbürgerschaft durch Investition Programme und Aufenthaltsprogramme in der EU, der Karibik, Asien und dem Nahen Osten. Profitieren Sie von unserer weltweiten 15-jährigen Expertise — vereinbaren Sie einen Termin mit unseren Experten für Investmentprogramme.