Les citoyens de Sainte-Lucie sont exonérés d’impôts sur les plus-values, les dividendes et les successions. Les personnes morales ne paient pas d’impôts sur les plus-values, les dividendes et, dans certains cas, la taxe sur la valeur ajoutée.
Cet article présente l’ensemble des opportunités offertes par le statut de résident fiscal à Sainte-Lucie.
Qui paie des impôts à Sainte-Lucie ?
À Sainte-Lucie, les impôts sont payés par les résidents fiscaux et les non-résidents qui perçoivent des revenus de sources situées dans le pays.
Les résidents fiscaux de Sainte-Lucie sont les personnes physiques qui passent au moins 183 jours dans le pays au cours d’une année. Sainte-Lucie établit une distinction entre les résidents simples et les personnes résidant de manière habituelle[1]Source : Loi relative à l’impôt sur le revenu de Sainte-Lucie — Income Tax Act. Celles qui disposent d’un foyer permanent dans le pays et y passent un certain temps au cours de l’année sont considérées comme résidant de manière habituelle et sont imposées sur l’ensemble de leurs revenus mondiaux.
Les résidents qui ne remplissent pas ces conditions paient l’impôt sur leurs revenus de source sainte-lucienne ainsi que sur leurs revenus étrangers perçus dans le pays.
Les sociétés peuvent également être traitées comme des résidents fiscaux si elles sont constituées à Sainte-Lucie ou si elles y sont gérées et contrôlées. Les sociétés résidentes sont imposées sur les revenus tirés de Sainte-Lucie, tandis que les revenus éligibles de source étrangère sont exonérés.
Les non-résidents de Sainte-Lucie sont les personnes physiques qui passent moins de 183 jours par an dans le pays. Ils peuvent tout de même être tenus de payer des impôts, mais généralement uniquement sur les revenus de source sainte-lucienne.
Les titulaires de la citoyenneté par investissement à Sainte-Lucie ne sont soumis à aucune exigence de séjour minimum, il leur appartient donc de décider de devenir résidents fiscaux ou non. Cela dépend du temps qu’ils passent dans le pays.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la citoyenneté de Sainte-Lucie
Fiscalité des personnes physiques à Sainte-Lucie
Les principaux impôts payés par les personnes physiques à Sainte-Lucie sont l’impôt sur le revenu des personnes physiques et les cotisations de sécurité sociale. Certains types de revenus, comme les intérêts et les redevances, peuvent également être soumis à une retenue à la source. Sainte-Lucie ne prélève pas d’impôt sur les successions ni d’impôt sur les plus-values.
Impôt sur le revenu
L’impôt sur le revenu à Sainte-Lucie est prélevé sur :
- le travail salarié ;
- les bénéfices commerciaux ;
- les redevances ;
- les intérêts ;
- les loyers.
Les résidents fiscaux de Sainte-Lucie sont imposés selon un barème progressif de l’impôt sur le revenu des personnes physiques. L’impôt est calculé sur le revenu imposable après déduction des abattements et exonérations applicables.
En 2026, les taux d’imposition à Sainte-Lucie sont les suivants :
- jusqu’à 15 000 EC$, soit ≈ 5 550 $ — 15 % ;
- de 15 001 à 30 000 EC$, soit ≈ 5 550 à 11 100 $ — 20 % ;
- au-delà de 30 000 EC$, soit ≈ 11 100 $ — 30 %[2]Source : Département des impôts — Tax facts calculations.
Les non-résidents sont imposés sur les revenus générés à Sainte-Lucie aux mêmes taux progressifs. Les intérêts versés aux non-résidents sont soumis à une retenue à la source de 15 %, tandis que les redevances sont soumises à un taux de 25 %. Pour les ressortissants de la CARICOM, la retenue à la source sur les redevances est réduite à 15 %[3]Source : Gouvernement de Sainte-Lucie — St Lucia’s Budget Address.
Cotisations sociales
Les salariés à Sainte-Lucie versent 5 % de leurs gains assurables à la National Insurance Corporation. Le même taux s’applique aux résidents et aux non-résidents employés dans le pays[4]Source : Loi sur la National Insurance Corporation de Sainte-Lucie, Cap. 16.01.
Les employeurs déduisent la cotisation du salarié de son salaire et la transfèrent à la National Insurance Corporation avec la propre cotisation de l’employeur. Ces paiements aident à financer les retraites, les indemnités de maladie et de maternité, ainsi que les prestations d’invalidité.
Taxes immobilières à Sainte-Lucie
Lors de l’achat et de la détention d’un bien immobilier à Sainte-Lucie, les personnes physiques et morales peuvent être confrontées à plusieurs taxes immobilières. Les acquéreurs paient un droit de timbre lors du transfert de propriété, tandis que les propriétaires sont également soumis à une taxe foncière annuelle[5]Source : PwC — Sainte-Lucie : personnes physiques — autres impôts.
Taxe de transfert immobilier
Sainte-Lucie ne prélève pas de taxe de transfert immobilier distincte. À la place, les acheteurs paient un droit de timbre de 2 % lors du transfert de propriété immobilière.
Le même taux s’applique aux résidents et aux non-résidents.
Droit de timbre
Les vendeurs à Sainte-Lucie paient également un droit de timbre lors de la cession d’un bien immobilier. Le taux applicable dépend du statut de résident ou de non-résident du vendeur.
Les taux d’imposition à Sainte-Lucie pour les vendeurs résidents sont progressifs et dépendent de la valeur du bien :
- de 50 000 à 75 000 EC$, soit ≈ 18 500 à 27 750 $ — 2,5 % ;
- de 75 001 à 150 000 EC$, soit ≈ 27 750 à 55 500 $ — 3,5 % ;
- plus de 150 000 EC$, soit ≈ 55 500 $ — 5 %.
Pour les vendeurs non-résidents, le droit de timbre est prélevé au taux forfaitaire de 10 %.
Taxe foncière annuelle
La taxe foncière annuelle s’élève à 0,25 % de la valeur marchande pour les biens immobiliers résidentiels et à 0,4 % pour les biens immobiliers commerciaux[6]Source : PwC — Sainte-Lucie : entreprises — autres impôts. Les taux ne dépendent pas du fait que le propriétaire soit une personne physique ou une société, ni de son statut de résidence fiscale.
Exemples de biens immobiliers à Sainte-Lucie
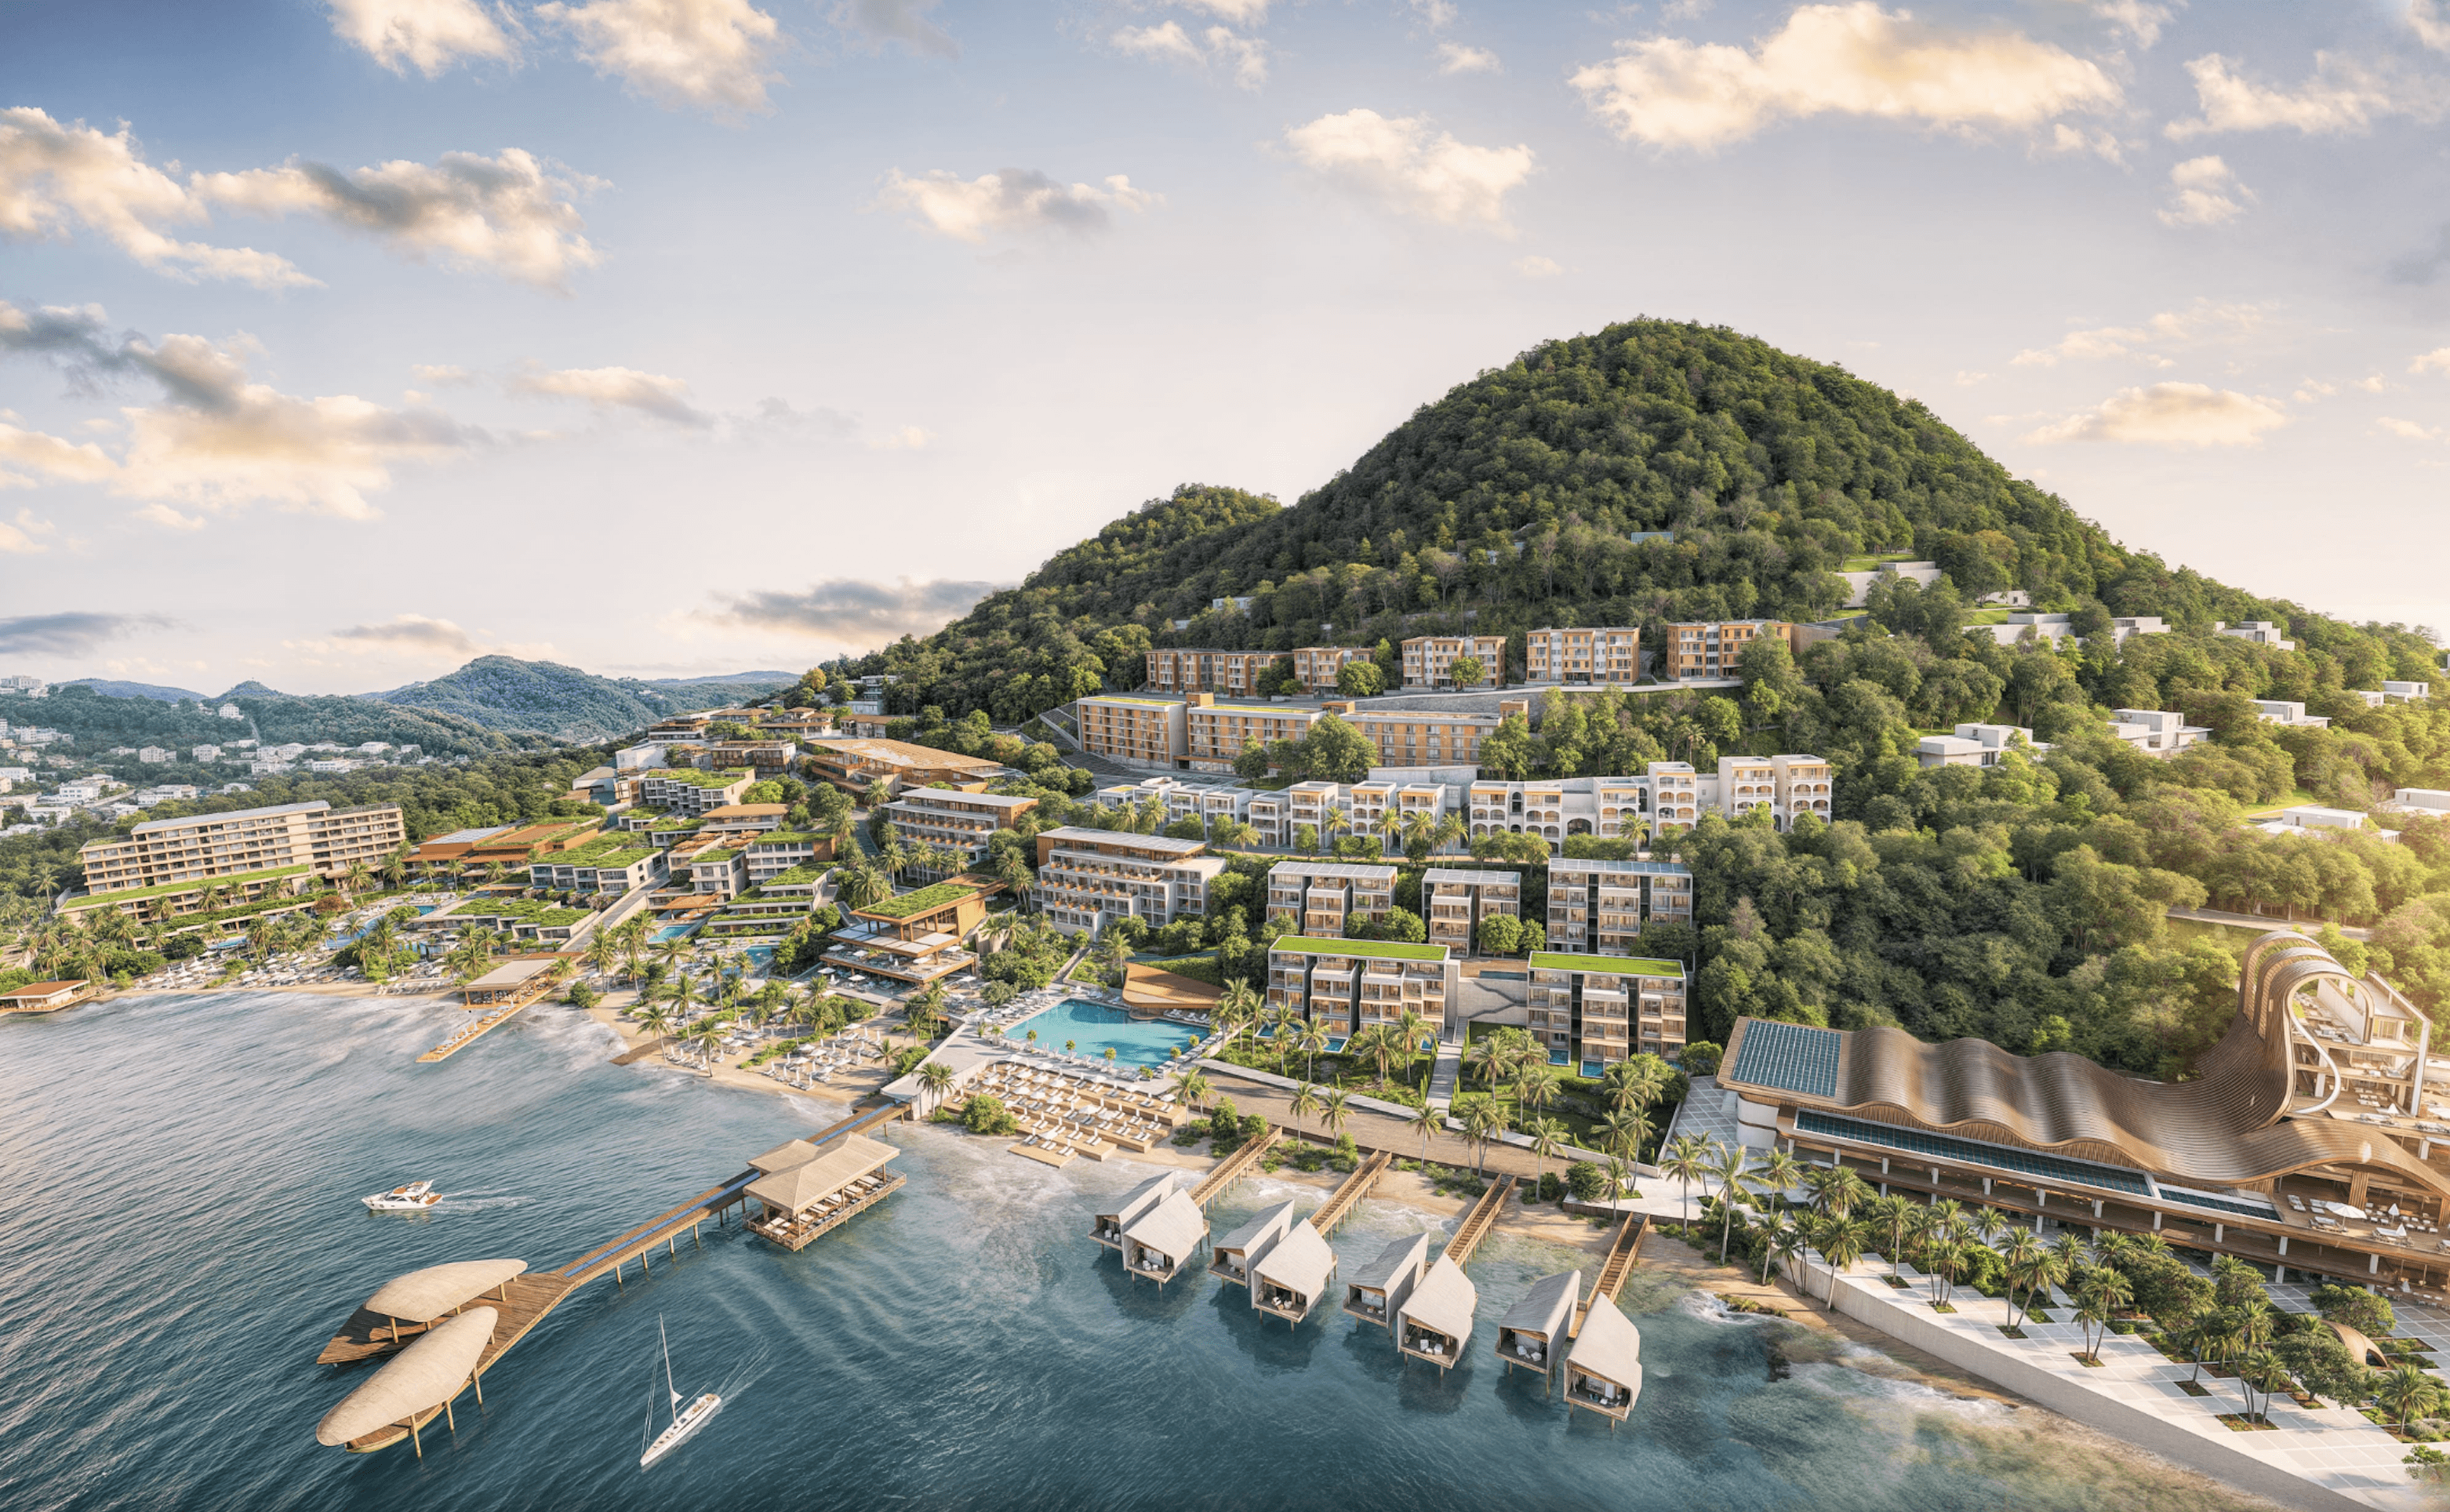

Sainte-Lucie, Rodney Bay
559 000 $US — 15 000 000 $US
Apartments and villas in luxury resort on the seaside
 93 m² — 300 m²
 1—8
 1—8
Sainte-Lucie, Castri
290 000 $US+
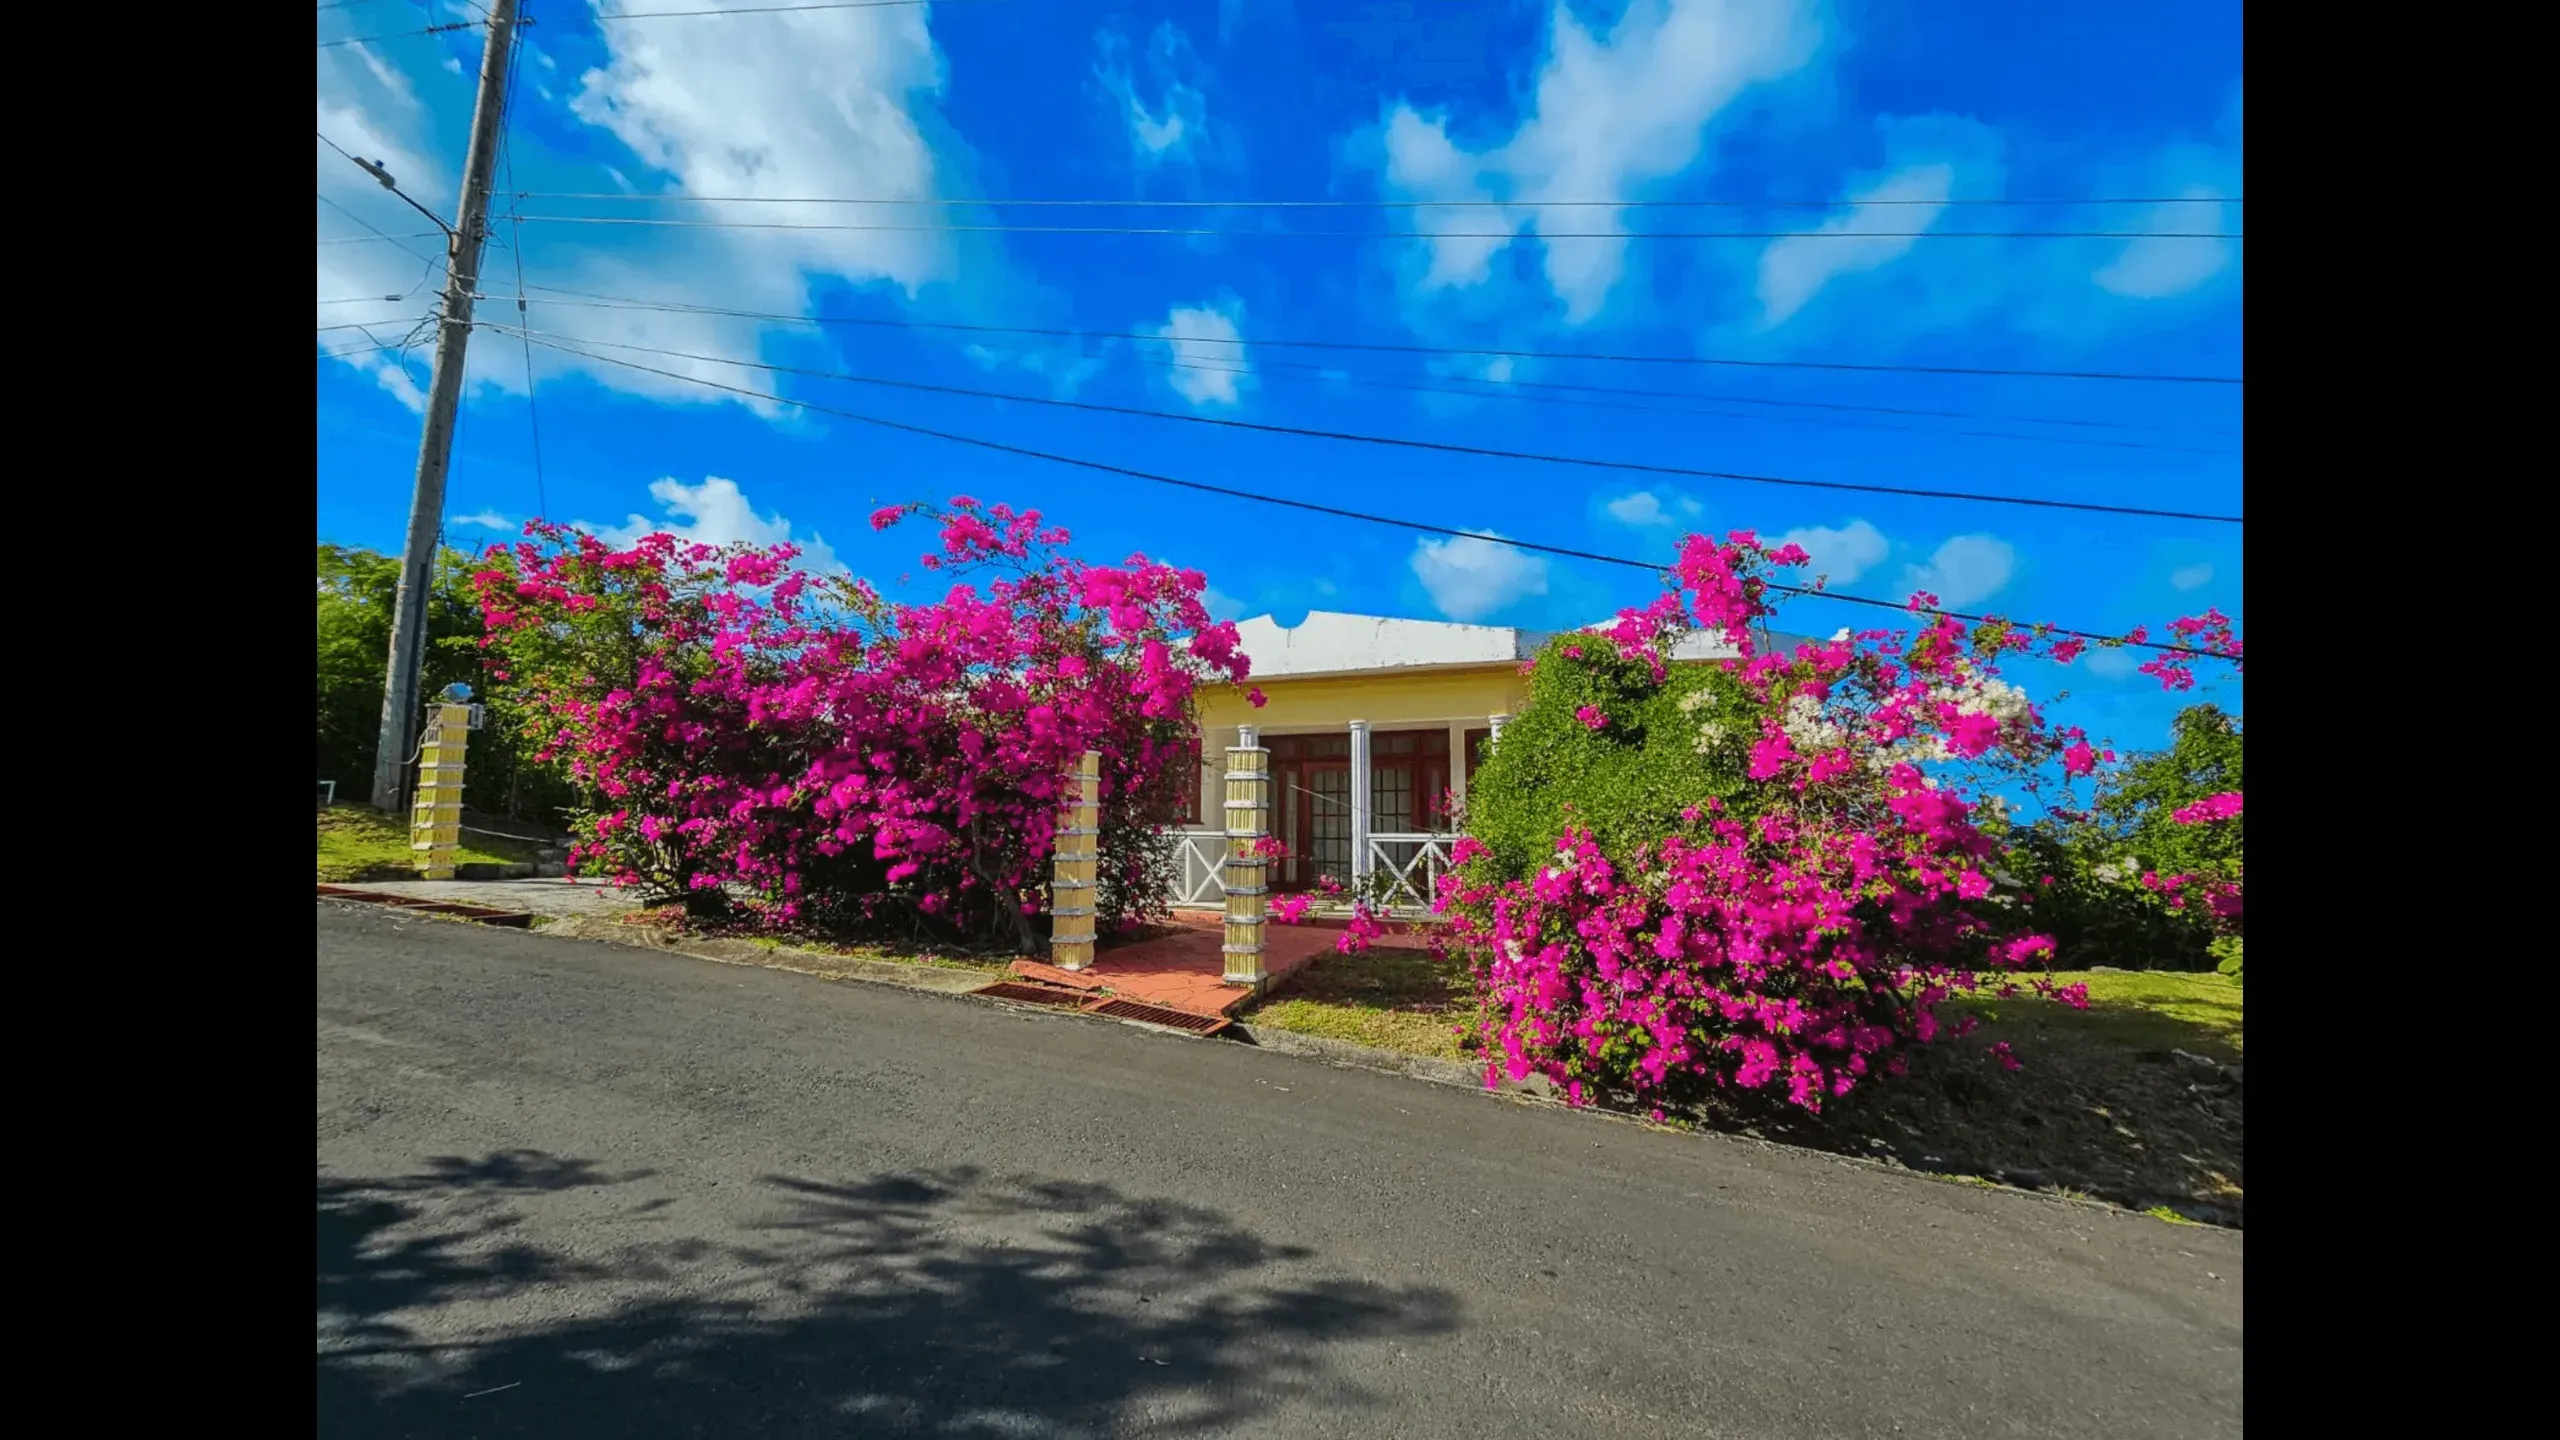
Charming house with 3 bedrooms and Ocean View, Gros Islet
279 m²3 3 
Sainte-Lucie, Micoud
3 000 000 $US+
Luxurious villa with panoramic ocean and island views
929 m²10 10 Fiscalité des personnes morales à Sainte-Lucie
Une société est considérée comme résidente fiscale de Sainte-Lucie si elle y est constituée ou si elle est gérée et contrôlée depuis Sainte-Lucie. Les sociétés résidentes sont soumises à l’impôt sur les sociétés, à la TVA et à la retenue à la source, tandis que les sociétés non-résidentes ne sont imposées que sur les revenus générés à Sainte-Lucie.
Impôt sur les sociétés
L’impôt sur les sociétés pour les entreprises résidentes à Sainte-Lucie est prélevé au taux forfaitaire de 30 % sur les bénéfices imposables[7]Source : PwC — Impôt sur le revenu des sociétés à Sainte-Lucie.
Certains revenus de source étrangère sont exonérés de l’impôt sur les sociétés à Sainte-Lucie en vertu du régime fiscal territorial[8]Source : Gouvernement de Sainte-Lucie — Income Tax (Amendment) Act 2018. L’exonération peut s’appliquer aux :
- bénéfices d’un établissement stable situé hors de Sainte-Lucie ;
- revenus provenant de biens immobiliers situés hors de Sainte-Lucie ;
- certains intérêts provenant de sources extérieures à Sainte-Lucie ;
- revenus de titres étrangers, y compris les actions, les fonds communs de placement et les instruments à intérêt émis par des personnes situées hors de Sainte-Lucie.
Les sociétés non-résidentes ne sont imposées que sur les revenus provenant de Sainte-Lucie.
TVA
Le taux standard de TVA est de 12,5 %. Les entreprises doivent se faire enregistrer à la TVA dès que leur chiffre d’affaires annuel atteint 400 000 EC$, soit ≈ 148 000 $. Des taux réduits ou nuls s’appliquent à certains biens et services.
Les services d’enseignement, financiers, d’assurance, médicaux et de transport, la location de logements, le carburant, l’eau, l’électricité, les marchandises destinées à l’exportation et les ventes dans les magasins hors taxes ne sont pas soumis à la TVA[6]Source : PwC — Sainte-Lucie : entreprises — autres impôts.
Retenue à la source
Les entreprises doivent effectuer une retenue à la source sur certains paiements[9]Source : PwC — Sainte-Lucie : entreprises — retenues à la source. Pour les paiements effectués à des sociétés non-résidentes, les principaux taux comprennent :
- intérêts — 15 % ;
- redevances — 25 %, ou 15 % pour les bénéficiaires de la CARICOM ;
- frais de gestion — 25 %, ou 15 % pour les bénéficiaires de la CARICOM ;
- commissions et certains autres frais — 25 %.
Conventions de double imposition entre Sainte-Lucie et d’autres pays
Sainte-Lucie est partie à l’accord de double imposition de la CARICOM, un traité multilatéral conçu pour éviter la double imposition au sein de la Communauté des Caraïbes[10]Source : CARICOM — Double Taxation Agreement. En vertu de cet accord, Sainte-Lucie dispose d’une couverture conventionnelle avec :
- Antigua-et-Barbuda ;
- la Barbade ;
- le Belize ;
- la Dominique ;
- Grenade ;
- le Guyana ;
- la Jamaïque ;
- Saint-Kitts-et-Nevis ;
- Saint-Vincent-et-les-Grenadines ;
- Trinité-et-Tobago.
Cet accord permet d’éviter qu’un même revenu ne soit imposé deux fois dans deux pays de la CARICOM. Il établit des règles sur le pays qui a le droit d’imposer différents types de revenus et limite l’impôt dans le pays de source sur certains paiements transfrontaliers.
Par exemple, les intérêts et les redevances peuvent bénéficier de taux de retenue à la source réduits lorsqu’ils sont versés entre résidents des États membres participants de la CARICOM.
Sainte-Lucie dispose d’accords d’échange de renseignements fiscaux couvant 106 juridictions, dont le Royaume-Uni, le Canada, l’Allemagne et la France. Ces accords permettent aux autorités fiscales de partager des informations sur les comptes financiers pour lutter contre la fraude fiscale, mais ils ne prévoient pas de réductions d’impôt ni d’allègement de la double imposition[11]Source : Loi sur la coopération fiscale internationale de Sainte-Lucie.
La citoyenneté par investissement à Sainte-Lucie comme voie vers la résidence fiscale dans le pays
La citoyenneté par investissement à Sainte-Lucie permet aux investisseurs étrangers d’obtenir un deuxième passeport sans s'installer dans le pays. Les investisseurs qui décident ultérieurement de s’installer à Sainte-Lucie peuvent y établir leur résidence fiscale en respectant les conditions de résidence du pays.
Conditions applicables aux investisseurs
Les demandeurs doivent remplir plusieurs critères d’éligibilité pour prétendre à la citoyenneté par investissement à Sainte-Lucie[12]Source : Site officiel du programme de citoyenneté par investissement de Sainte-Lucie :
- être âgé d’au moins 18 ans ;
- ne pas avoir d’antécédents judiciaires graves ni d’autres motifs de refus ;
- prouver l’origine licite de leurs revenus et des fonds d’investissement ;
- disposer de ressources financières suffisantes pour réaliser l’investissement requis ;
- passer avec succès la vérification broad de vérification diligente obligatoire ;
- fournir des informations personnelles et financières exactes.
Le demandeur principal doit également passer un entretien, qui peut être réalisé à distance.
Options d’investissement
Les investisseurs peuvent choisir parmi plusieurs options d’investissement approuvées par le gouvernement :
- contribution au Fonds économique national — À partir de 240 000 $ ;
- obligations d’État — À partir de 300 000 $, conservées pendant au moins 5 ans ;
- biens immobiliers approuvés — À partir de 300 000 $, conservés pendant au moins 5 ans ;
- projets d’entreprise approuvés — 1 000 000 $ par investisseur dans un projet conjoint ou 3 500 000 $ pour un investissement individuel.
Des frais gouvernementaux, de traitement et de vérification broad de vérification diligente s’appliquent également.
Éligibilité des membres de la famille
Les investisseurs peuvent inclure des membres de la famille dans leur demande de citoyenneté :
- le conjoint ;
- les enfants jusqu’à 21 ans ;
- les enfants financièrement dépendants jusqu’à 30 ans ;
- les enfants de tout âge présentant un handicap physique ou mental qui dépendent de l’investisseur ;
- les parents financièrement dépendants âgés de plus de 55 ans ;
- les frères et sœurs célibataires de moins de 18 ans, sous réserve du consentement parental ou du tuteur.
Le montant total de l’investissement et les frais supplémentaires dépendent de la composition de la famille.
Avantages de la citoyenneté de Sainte-Lucie pour les investisseurs
Aucune obligation de résidence. Les investisseurs ne sont pas tenus de vivre à Sainte-Lucie avant ou après l’obtention de la citoyenneté. Eux et leurs familles peuvent se rendre sur l’île pour des vacances, y séjourner aussi longtemps qu’ils le souhaitent, ou conserver Sainte-Lucie comme plan B et s’y installer à tout moment si leur situation change.
Mobilité internationale. Un passeport de Sainte-Lucie offre un accès sans visa ou avec visa à l’arrivée à des destinations en Europe, en Asie, en Afrique et dans les Amériques, rendant les voyages d’affaires et de loisirs plus simples et plus flexibles.
Accès à un visa américain à long terme. Les citoyens de Sainte-Lucie peuvent obtenir un visa B-1/B-2 à entrées multiples valable 10 ans. Il leur permet de se rendre à plusieurs reprises aux États-Unis pour le tourisme, des rendez-vous d’affaires et des soins médicaux sans devoir refaire une demande à chaque voyage. Chaque séjour est autorisé pour une durée maximale de 6 mois[13]Source : Département d’État des États-Unis — Visa Reciprocity for St Lucia.
Citoyenneté héréditaire. Les investisseurs peuvent transmettre la citoyenneté de Sainte-Lucie à leurs enfants, y compris ceux nés à l’étranger après que l’investisseur est devenu citoyen.

Obtenez votre estimation personnalisée du coût pour la citoyenneté de Sainte-Lucie
Comment devenir résident fiscal de Sainte-Lucie grâce à la citoyenneté par investissement
Une personne peut devenir résidente fiscale de Sainte-Lucie en remplissant les conditions de résidence fiscale du pays, notamment en y passant au moins 183 jours par an. Cela est possible tout en étant titulaire d’un permis de séjour temporaire ou permanent, ou de la citoyenneté de Sainte-Lucie.
La citoyenneté peut constituer un statut plus pratique pour les personnes envisageant de devenir résidents fiscaux, car les citoyens peuvent vivre à Sainte-Lucie sans avoir à renouveler un permis de séjour. Dans le même temps, la citoyenneté elle-même ne fait pas automatiquement d’une personne un résident fiscal.
Selon l’expérience d’Immigrant Invest, l’obtention de la citoyenneté de Sainte-Lucie par investissement prend au moins 6 mois, bien que le délai puisse être plus long en fonction de la vérification broad de vérification diligente, de la préparation des documents et du traitement de la demande.
1 jour
Vérification broad de vérification diligente préliminaire
Immigrant Invest effectue une vérification préalable des antécédents à l’aide de bases de données internationales afin d’identifier tout problème susceptible d’affecter la demande. Un responsable certifié de la conformité et de la lutte contre le blanchiment d’argent examine le dossier et, si nécessaire, les juristes préparent des explications justificatives ou recommandent un autre programme.
Immigrant Invest effectue une vérification préalable des antécédents à l’aide de bases de données internationales afin d’identifier tout problème susceptible d’affecter la demande. Un responsable certifié de la conformité et de la lutte contre le blanchiment d’argent examine le dossier et, si nécessaire, les juristes préparent des explications justificatives ou recommandent un autre programme.
2 à 5 semaines
Préparation des documents
Les juristes d’Immigrant Invest établissent une liste personnalisée de documents. L’investisseur fournit les passeports, certificats, relevés bancaires et autres documents personnels et financiers. Les juristes organisent la législation, la traduction, remplissent les formulaires requis et préparent les déclarations justificatives ou déclarations sous serment.
Les juristes d’Immigrant Invest établissent une liste personnalisée de documents. L’investisseur fournit les passeports, certificats, relevés bancaires et autres documents personnels et financiers. Les juristes organisent la législation, la traduction, remplissent les formulaires requis et préparent les déclarations justificatives ou déclarations sous serment.
12 mois et plus
Vérification broad de vérification diligente et traitement de la demande
La demande complète est soumise à l’unité de citoyenneté par investissement de Sainte-Lucie. Les autorités procèdent à une vérification broad de vérification diligente obligatoire sur l’investisseur et les membres de la famille inclus âgés de 16 ans ou plus, comprenant des contrôles de réputation, d’antécédents et financiers.
Le demandeur principal doit également passer un entretien, en ligne ou en personne, en anglais.
La demande complète est soumise à l’unité de citoyenneté par investissement de Sainte-Lucie. Les autorités procèdent à une vérification broad de vérification diligente obligatoire sur l’investisseur et les membres de la famille inclus âgés de 16 ans ou plus, comprenant des contrôles de réputation, d’antécédents et financiers.
Le demandeur principal doit également passer un entretien, en ligne ou en personne, en anglais.
Jusqu’à 3 mois
Acceptation et respect de la condition d’investissement
Une fois la demande acceptée, l’investisseur réalise l’investissement choisi dans un délai de 90 jours. Cela peut prendre la forme d’une contribution au fonds d’État, d’un achat d’obligations d’État, d’un investissement immobilier, d’un investissement commercial approuvé ou d’un projet d’infrastructure.
Une fois la demande acceptée, l’investisseur réalise l’investissement choisi dans un délai de 90 jours. Cela peut prendre la forme d’une contribution au fonds d’État, d’un achat d’obligations d’État, d’un investissement immobilier, d’un investissement commercial approuvé ou d’un projet d’infrastructure.
Jusqu’à 1,5 mois
Délivrance du certificat de naturalisation et du passeport
Une fois la condition d’investissement remplie, les juristes d’Immigrant Invest préparent les documents finaux, y compris le serment d’allégeance. Le certificat de naturalisation est ensuite délivré, suivi du passeport, qui peut être remis à l’investisseur par service de messagerie.
Une fois la condition d’investissement remplie, les juristes d’Immigrant Invest préparent les documents finaux, y compris le serment d’allégeance. Le certificat de naturalisation est ensuite délivré, suivi du passeport, qui peut être remis à l’investisseur par service de messagerie.
Après l’obtention de la citoyenneté
Installation à Sainte-Lucie et établissement de la résidence fiscale
La citoyenneté de Sainte-Lucie ne fait pas automatiquement de l’investisseur un résident fiscal. Les investisseurs souhaitant établir leur résidence fiscale peuvent s’installer dans le pays et y passer au moins 183 jours par an. Ils peuvent également devoir démontrer leurs liens de résidence avec Sainte-Lucie et satisfaire à d’autres conditions de résidence fiscale applicables.
Une fois devenu résident fiscal, l’investisseur doit s’enregistrer auprès de l’Inland Revenue Department et obtenir un numéro d’identification fiscale afin de remplir ses obligations de déclaration fiscale.
La citoyenneté de Sainte-Lucie ne fait pas automatiquement de l’investisseur un résident fiscal. Les investisseurs souhaitant établir leur résidence fiscale peuvent s’installer dans le pays et y passer au moins 183 jours par an. Ils peuvent également devoir démontrer leurs liens de résidence avec Sainte-Lucie et satisfaire à d’autres conditions de résidence fiscale applicables.
Une fois devenu résident fiscal, l’investisseur doit s’enregistrer auprès de l’Inland Revenue Department et obtenir un numéro d’identification fiscale afin de remplir ses obligations de déclaration fiscale.
Comment déposer ses déclarations fiscales à Sainte-Lucie ?
Les obligations de déclaration fiscale à Sainte-Lucie diffèrent pour les personnes physiques et les sociétés. Les personnes physiques déposent une déclaration annuelle d’impôt sur le revenu des personnes physiques, tandis que les sociétés et les employeurs ont des obligations distinctes en matière d’impôt sur les sociétés et de masse salariale.
Déclarations fiscales des personnes physiques
Date limite de dépôt. Les personnes physiques déposent une déclaration annuelle d’impôt sur le revenu dans les 3 mois suivant la fin de l’année d’imposition. Pour un contribuable dont l’année fiscale correspond à l’année civile, la date limite standard est le 31 mars[14]Source : PwC — Sainte-Lucie : administration fiscale des personnes physiques.
Déclaration en ligne. Les déclarations peuvent être effectuées en ligne sur le portail de télé-déclaration de l’IRD. Le contribuable s’inscrit d’abord en tant qu’utilisateur en ligne, puis soumet sa déclaration depuis son espace en ligne[15]Source : Département du revenu intérieur de Sainte-Lucie — Portail d’inscription à la télé-déclaration.
Pièces justificatives. Les contribuables doivent conserver les documents justifiant toute déduction demandée. Par exemple, les factures médicales ne doivent pas obligatoirement être jointes à la déclaration, mais elles doivent être conservées pendant une durée maximale de 6 ans au cas où l’IRD en demanderait la vérification.
Paiement de l’impôt. Tout impôt dû doit être payé avant la date limite applicable afin d’éviter des pénalités et des intérêts. Les contribuables ayant besoin d’un délai supplémentaire peuvent demander un report. Pour l’impôt sur le revenu des personnes physiques, la demande doit être effectuée au moins 1 semaine avant la date limite initiale de dépôt.
Déclarations fiscales des sociétés
Date limite de dépôt. Une société dépose sa déclaration dans les 3 mois suivant la fin de son exercice financier. Pour une société dont l’exercice financier se termine le 31 décembre, la date limite est le 31 mars[16]Source : PwC — Sainte-Lucie : administration fiscale des sociétés.
Les sociétés employant des salariés ont des obligations distinctes de déclaration de la masse salariale. La déclaration annuelle de l’employeur et les formulaires relatifs aux salariés doivent être déposés avant le 31 janvier.
Obligation de déclaration. Chaque société doit déposer une déclaration d’impôt sur les sociétés, même si elle n’a réalisé aucun bénéfice ou si elle bénéficie d’une exonération fiscale. La déclaration est soumise accompagnée de la documentation justificative requise.
Acomptes d’impôt. Les sociétés peuvent être tenues de verser des acomptes d’impôt sur les sociétés au cours de l’année. Ceux-ci sont exigibles en 3 versements les 25 mars, 25 juin et 25 septembre. Le solde estimé de l’impôt est payable dans les 3 mois suivant la fin de l’exercice financier.
Pour exploiter une entreprise à Sainte-Lucie, les entreprises non nationales peuvent avoir besoin d’une licence commerciale. Les citoyens de Sainte-Lucie sont dispensés de cette obligation.
7 avantages de la résidence fiscale à Sainte-Lucie
1. Pas d’impôt sur les plus-values. Sainte-Lucie ne prélève aucun impôt sur les plus-values, de sorte que les gains issus de la vente d’actifs, y compris immobiliers, ne sont pas imposés séparément.
2. Pas d’impôt sur les successions. Les personnes physiques peuvent transmettre des actifs à leurs héritiers sans impôt spécifique sur les successions à Sainte-Lucie.
3. Pas d’impôt sur la fortune. Sainte-Lucie ne préleve aucun impôt sur la fortune ou sur le patrimoine net, les résidents ne sont donc pas imposés sur la seule valeur des actifs qu’ils possèdent.
4. Pas d’impôt sur les donations. Les donations ne sont pas soumises à un impôt sur les donations distinct, ce qui s'avère utile pour les transmissions de patrimoine au sein de la famille.
5. Droit de timbre réduit sur les ventes immobilières. Les vendeurs résidents paient un droit de timbre progressif allant jusqu’à 5 %, tandis que les vendeurs non-résidents sont soumis à un taux forfaitaire de 10 %.
6. Exonération fiscale sur certains revenus d’investissement. Pour les personnes physiques, les dividendes versés par des sociétés et les intérêts versés par des banques à Sainte-Lucie sont exonérés d'impôt sur le revenu des personnes physiques[17]Source : PwC — Sainte-Lucie : détermination du revenu des personnes physiques.
7. Crédits d’impôt étranger. Si un résident fiscal de Sainte-Lucie paie de l’impôt sur un même revenu à l’étranger, il peut demander un crédit d’impôt à Sainte-Lucie, y compris en l'absence de convention de double imposition. Le crédit est généralement limité au montant le plus bas entre l’impôt étranger acquitté et l’impôt de Sainte-Lucie dû sur ce revenu[18]Source : PwC — Sainte-Lucie : personnes physiques : allègement fiscal étranger et traités fiscaux.
Plus de 10 000 investisseurs nous font confiance
Réglez vos obligations fiscales avant que cela ne devienne un problème
Risques et pièges de la résidence fiscale à Sainte-Lucie
Les étrangers qui prévoient de devenir résidents fiscaux de Sainte-Lucie doivent d’abord évaluer la manière dont les règles fiscales du pays peuvent impacter leurs revenus, leurs biens et leurs activités commerciales.
1. Le revenu mondial peut devenir imposable
Les personnes physiques résidentes et résidant habituellement à Sainte-Lucie peuvent être imposées sur leurs revenus provenant de Sainte-Lucie et de sources étrangères. Pour les résidents n’y résidant pas habituellement, les revenus de source étrangère ne sont généralement imposés que dans la mesure où ils sont rapatriés à Sainte-Lucie.
2. La résidence fiscale peut s’établir de plusieurs manières
La règle des 183 jours n’est pas le seul critère. Une personne physique peut également être considérée comme résidente si elle dispose d’un foyer d’habitation permanent à Sainte-Lucie et y séjourne un certain temps, ou en se basant sur la résidence au cours de l’année précédente ou suivante.
Vladlena Baranova,
Responsable du département juridique et conformité LCB-FT, CAMS, IMCM
La citoyenneté par investissement à Sainte-Lucie ne fait pas automatiquement d’un investisseur un résident fiscal. Cela offre de la flexibilité aux demandeurs : ils peuvent d’abord obtenir la citoyenneté et décider ultérieurement s’il est pertinent de passer suffisamment de temps dans le pays pour devenir résidents fiscaux. Avant d’entreprendre cette démarche, ils doivent évaluer la manière dont les règles de Sainte-Lucie s’articulent avec leur résidence fiscale actuelle, leurs revenus étrangers et leurs obligations déclaratives.
3. La double imposition reste possible
Sainte-Lucie n’a conclu de convention de double imposition qu’avec certains pays de la CARICOM. Les revenus imposés ailleurs peuvent ouvrir droit à un crédit d’impôt étranger, mais ce crédit est limité au montant le plus bas entre l’impôt étranger acquitté et l’impôt de Sainte-Lucie dû sur ce revenu.
4. La résidence fiscale implique des obligations déclaratives
Les personnes physiques dont le revenu imposable dépasse le seuil applicable doivent déposer une déclaration annuelle avant le 31 mars. Les travailleurs indépendants et les associés de sociétés en nom collectif peuvent également être tenus d’effectuer des acomptes provisionnels au cours de l’année.
5. Certains revenus sont imposés à des taux relativement élevés
L’impôt sur le revenu des personnes physiques est progressif, atteignant 30 % sur le revenu imposable supérieur à 30 000 EC$, soit ≈ 11 100 $. Les redevances et autres revenus de propriété intellectuelle sont également imposables, tandis que les versements aux non-résidents peuvent faire l’objet d’une retenue à la source de 25 %.
Comment Immigrant Invest vous aide à établir votre résidence fiscale
Immigrant Invest est une société agréée de migration d’investissement qui accompagne ses clients dans le cadre des programmes de citoyenneté et de résidence par investissement, et offre un suivi continu après l’obtention du statut. Nous ne sommes pas conseillers fiscaux, mais nous pouvons coordonner les questions d’ordre fiscal avec des partenaires spécialisés et les autorités locales.
Immigrant Invest est officiellement agréée en tant qu’agent commercial pour le programme de citoyenneté par investissement de Sainte-Lucie, disposant de l’habilitation requise pour promouvoir le programme et soumettre les demandes.
Nos services comprennent :
- la vérification broad de vérification diligente préliminaire et l’évaluation de l’éligibilité ;
- la sélection d’une option d’investissement adaptée pour la citoyenneté de Sainte-Lucie ;
- la préparation et le dépôt de la demande de citoyenneté ;
- la coordination avec les autorités gouvernementales et les autres parties intervenant dans la procédure ;
- l’assistance pour l’obtention d’un numéro d’identification fiscale à Sainte-Lucie ;
- l’aide à l’obtention d’un numéro de sécurité sociale et à l’ouverture d’un compte bancaire local ;
- la mise en relation avec des professionnels de la fiscalité lorsque des conseils fiscaux individuels sont nécessaires.
Nous accompagnons ainsi l’investisseur depuis l’obtention de la citoyenneté de Sainte-Lucie jusqu’aux démarches administratives pouvant être requises lors de l’établissement de la résidence fiscale, tandis que des conseillers fiscaux spécialisés gèrent la planification et la conformité fiscales individuelles.
Points clés à retenir sur la fiscalité à Sainte-Lucie
- La résidence fiscale à Sainte-Lucie commence après 183 jours. Les résidents fiscaux de Sainte-Lucie sont soumis aux règles de l’impôt sur le revenu des personnes physiques du pays, tandis que les non-résidents ne sont imposés que sur les revenus générés à Sainte-Lucie.
- L’impôt sur le revenu des personnes physiques est progressif. Les résidents fiscaux paient 15 %, 20 % ou 30 % sur leur revenu imposable.
- Sainte-Lucie ne prélève pas plusieurs impôts courants liés au patrimoine. Il n’y a pas d’impôt sur les plus-values, de droits de succession, de droits de donation ni d’impôt sur la fortune.
- Les sociétés paient un impôt sur les sociétés de 30 %. Les revenus éligibles de source étrangère peuvent être exonérés dans le cadre du système territorial, tandis que le taux de TVA standard est de 12,5 %.
- La citoyenneté par investissement à Sainte-Lucie ne crée pas automatiquement de résidence fiscale, car les investisseurs n’ont pas l’obligation de résider dans le pays. Ils peuvent ultérieurement choisir de passer suffisamment de temps à Sainte-Lucie pour devenir résidents fiscaux.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise internationale de 15 ans — prenez rendez-vous avec nos experts en programmes d’investissement.

 Plus de 10 000 investisseurs nous font confiance