
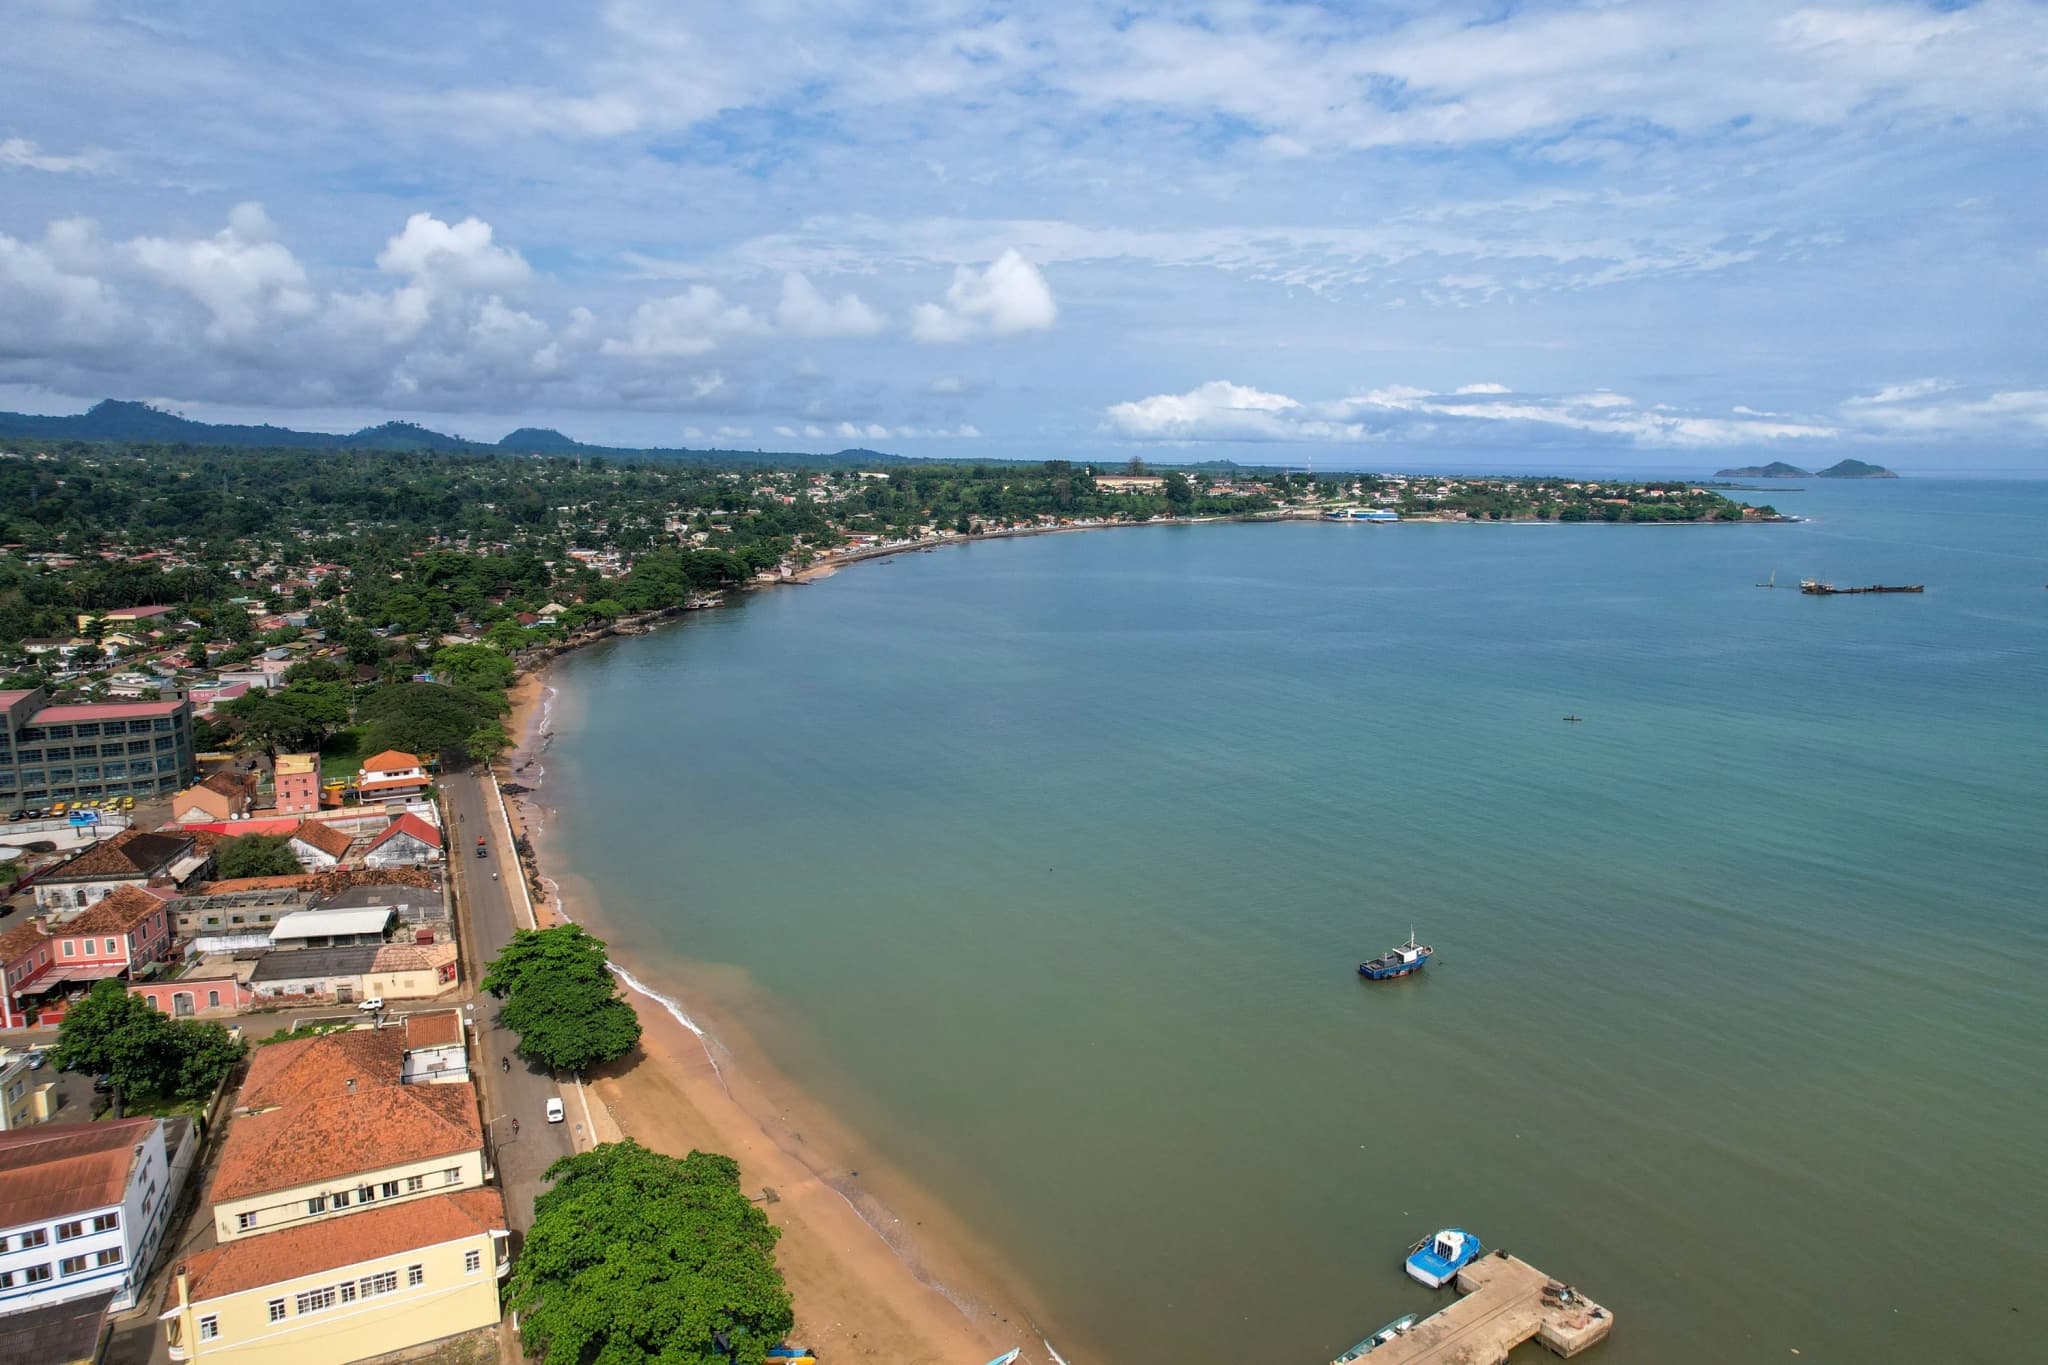

São Tomé-et-Príncipe est un petit État insulaire doté d’un système fiscal qui peut sembler simple au premier abord, mais qui s’avère plus complexe en pratique. L’imposition des personnes physiques dépend de la nature des revenus, du statut du contribuable et des modalités de versement.
L’intérêt pour ce pays s’est accru après le lancement du programme de citoyenneté par investissement de São Tomé-et-Príncipe, qui permet aux investisseurs d’obtenir la citoyenneté avec une contribution à partir de 90 000 $.
Ce guide détaille le fonctionnement de la fiscalité à São Tomé-et-Príncipe et la manière dont s’y intègre le programme de citoyenneté par investissement.
Quelles sont les principales caractéristiques du système fiscal de São Tomé-et-Príncipe ?
São Tomé-et-Príncipe dispose d’un système fiscal basé sur la résidence, ce qui signifie que le traitement fiscal dépend d’abord du fait qu’une personne soit considérée ou non comme un résident fiscal du pays.
Éléments clés du système fiscal de São Tomé-et-Príncipe
Les principaux impôts à São Tomé-et-Príncipe comprennent :
- l’impôt sur le revenu des personnes physiques, connu sous le nom d’Imposto sobre o Rendimento das Pessoas Singulares, IRS ;
- l’impôt sur les sociétés, connu sous le nom d’Imposto sobre o Rendimento das Colectividades, IRC ;
- la taxe sur la valeur ajoutée, connue sous le nom d’Imposto sobre o Valor Acrescentado, IVA ;
- les cotisations de sécurité sociale ;
- la taxe de transfert immobilier.
L’autorité fiscale est la Direcção Geral das Contribuições e Impostos, DGCI, qui opère sous la tutelle du ministère des Finances, de la Planification et de l’Économie bleue. Le portail officiel de la DGCI héberge les principaux textes législatifs, notamment les codes de l’IRS, de l’IRC et de l’IVA[1]Source : Direcção Geral das Contribuições e Impostos.
Tous les seuils fiscaux nationaux sont fixés dans la monnaie de São Tomé-et-Príncipe — la dobra de São Tomé, qui est officiellement adossée à l’euro au taux de 1 EUR = 24,5 STN.
Qui paie des impôts à São Tomé-et-Príncipe
Les personnes physiques sont considérées comme des résidents fiscaux sur le territoire de São Tomé-et-Príncipe pour l’année à laquelle se rapportent les revenus si elles remplissent l’une des conditions suivantes :
- séjourner sur le territoire pendant plus de 180 jours, consécutifs ou non ;
- au 31 décembre de cette année-là, disposer d’un logement sur le territoire dans des conditions qui indiquent l’intention de le conserver et de l’utiliser comme résidence permanente ;
- avoir le centre principal ou la base de leurs activités professionnelles ou commerciales, ou leurs intérêts économiques, situé sur le territoire de São Tomé ;
- exercer des fonctions ou occuper un emploi public à l’étranger au service de la République démocratique de São Tomé-et-Príncipe[2]Source : Direcção dos Impostos — Lei n.º 11/2009: Artigo 36.º - Residência.
Les résidents sont imposés sur leurs revenus mondiaux et doivent notifier leur domicile fiscal aux autorités fiscales. Les non-résidents ne sont imposés que sur les revenus de source locale à São Tomé-et-Príncipe.
Pour les sociétés, celles ayant leur siège social ou leur siège de direction effective à São Tomé-et-Príncipe sont traitées comme des sociétés résidentes et imposées selon le régime local de l’impôt sur les sociétés. Les sociétés non-résidentes ne sont imposées que sur les revenus générés à São Tomé-et-Príncipe, soit par l’intermédiaire d’un établissement stable, soit, dans certains cas, par voie de retenue à la source.
Conséquences fiscales pour les titulaires de la citoyenneté par investissement
Pour les participants au programme de citoyenneté par investissement, le point essentiel est simple : le programme de São Tomé-et-Príncipe ne comporte aucune exigence de présence physique, que ce soit avant la demande ou après l’acceptation.
L’obtention d’un passeport de São Tomé-et-Príncipe ne déclenche pas le critère de résidence des 180 jours, n’établit pas de résidence habituelle ni de liens pertinents, et ne fait donc pas de l’investisseur un résident fiscal de São Tomé-et-Príncipe.
Un investisseur qui détient un passeport de São Tomé-et-Príncipe tout en vivant à l’étranger n’encourt pas d’impôt sur le revenu à São Tomé-et-Príncipe sur ses revenus de source étrangère du seul fait de cette citoyenneté, et la seule détention du passeport ne modifie pas sa situation fiscale dans son pays de résidence.
Si l’investisseur perçoit des revenus de source locale à São Tomé-et-Príncipe, ces revenus locaux entrent dans le champ de l’impôt national et peuvent déclencher le paiement des impôts locaux correspondants et les obligations déclaratives conformément aux règles fiscales de São Tomé-et-Príncipe[3]Source : Citoyenneté par investissement de São Tomé-et-Príncipe.
Plus de 10 000 investisseurs nous font confiance
Vérifiez votre éligibilité à la citoyenneté de São Tomé-et-Príncipe
Fiscalité des personnes physiques à São Tomé-et-Príncipe
Les personnes physiques à São Tomé-et-Príncipe sont soumises à l’impôt sur le revenu des personnes physiques, aux cotisations de sécurité sociale et à certains impôts fonciers.
Les résidents paient l’impôt sur le revenu des personnes physiques sur leur revenu mondial, tandis que les non-résidents ne sont imposés que sur les revenus de source située à São Tomé[4]Source : Direcção dos Impostos — Lei n.º 11/2009 : Article 35 - Champ d'application.
Impôt sur le revenu des personnes physiques
São Tomé-et-Príncipe divise le revenu imposable en quatre catégories :
- Catégorie A — revenus du travail salarié et pensions.
- Catégorie B — revenus commerciaux et professionnels.
- Catégorie C — revenus du capital.
- Catégorie D — gains en capital.
Pour les résidents fiscaux, la plupart des revenus sont cumulés à la fin de l’année et imposés selon un barème progressif allant jusqu’à 25 %[5]Source : Direcção dos Impostos — Lei n.º 11/2009 : Article 66. Cela s’applique aux catégories A, B et D. La catégorie C fait l’objet d’un traitement différent.
Les revenus de la catégorie A sont également imposés selon le barème progressif, mais une partie de l’impôt est d’abord retenue sur le salaire au cours de l’année, puis déduite lors du calcul annuel.
Barème progressif de l’IRS 2026 à São Tomé-et-Príncipe
Retenue à la source mensuelle sur les revenus d’emploi
Les revenus de la catégorie A sont soumis à une retenue à la source mensuelle à des taux progressifs pouvant atteindre 23 %[6]Source : Direcção dos Impostos — Lei n.º 11/2009 : Article 68. L’employeur déduit l’impôt directement du salaire en fonction de la tranche applicable :
- 975,001—4 167 STN, soit ≈ 39,80—170,08 €, — 8 % ;
- 4 167,001—8 333 STN, soit ≈ 170,08—340,12 €, — 11 % ;
- 8 333,001—12 500 STN, soit ≈ 340,12—510,20 €, — 13 % ;
- 12 500,001—20 000 STN, soit ≈ 510,20—816,33 €, — 18 % ;
- à partir de 20 000 STN, soit à partir de 816,33 €, — 23 %.
Ces retenues constituent des acompte au titre de l’impôt sur le revenu des personnes physiques plutôt qu’un impôt définitif. Au cours de l’année, l’impôt est prélevé chaque mois sur les revenus d’emploi, mais l’impôt définitif est arrêté en fin d’année.
À ce stade, les revenus d’emploi sont cumulés avec les autres revenus imposables et évalués selon le barème fiscal progressif annuel. Les montants déjà retenus sont ensuite imputés sur le montant total de l’impôt dû.
Si la retenue à la source est trop élevée, le contribuable peut bénéficier d’un remboursement. Si le prélèvement est insuffisant, un paiement complémentaire est exigé.
Retenue à la source de 15 % sur les revenus du capital et certains gains
São Tomé-et-Príncipe applique une retenue à la source de 15 % à des types de revenus spécifiques, principalement dans la catégorie C — revenus du capital — et, dans certains cas, la catégorie D — gains en capital. Les modalités d’application de cet impôt dépendent du type de revenu et du statut du contribuable[7]Source : Direcção dos Impostos — Lei n.º 11/2009 : Article 69.
Pour les résidents, la retenue à la source de 15 % s’applique comme impôt libératoire sur les revenus du capital, tels que les dividendes, les intérêts et les revenus locatifs, à condition que ces revenus ne soient pas liés à une activité commerciale. Dans ces cas, les revenus sont imposés à la source et ne sont pas inclus dans le calcul de l’impôt progressif annuel.
Cependant, les revenus commerciaux et professionnels de la catégorie B sont également soumis à une retenue à la source de 15 %, mais uniquement à titre d’acompte, l’imposition finale s’effectuant selon les taux progressifs.
Pour les non-résidents, la retenue à la source de 15 % joue un rôle plus large. Elle s’applique à titre d’impôt libératoire aux revenus de source située à São Tomé-et-Príncipe qui ne sont pas imputables à un établissement stable. Cela comprend :
- les revenus du capital relevant de la catégorie C ;
- certains gains en capital relevant de la catégorie D ;
- d’autres types de revenus de source locale couverts par les règles de retenue à la source.
Dans ces cas, l’impôt est prélevé à la source et aucune déclaration fiscale supplémentaire n’est requise. En revanche, les revenus relevant de la catégorie A — emploi — et de la catégorie B — activités commerciales — sont imposés selon des taux progressifs allant jusqu’à 25 % lorsque la personne exerce son travail ou ses activités commerciales à São Tomé-et-Príncipe.
Lyle Julien,
Expert en programmes d’investissement
En résumé, pour les résidents, les revenus d’emploi et les revenus commerciaux ou professionnels sont imposés en deux étapes.
Tout d’abord, lors du versement du revenu, l’impôt est retenu à la source. Pour les revenus d’emploi, l’employeur applique une retenue mensuelle à des taux progressifs allant jusqu’à 23 %. Pour les revenus commerciaux et professionnels relevant de la catégorie B, une retenue de 15 % s’applique. Dans les deux cas, cette retenue fonctionne comme un acompte et non comme un impôt définitif.
Ensuite, à la fin de l’année, ces revenus sont intégrés dans le calcul annuel de l’impôt sur le revenu des personnes physiques du résident, où des taux progressifs allant jusqu’à 25 % s’appliquent. Les montants retenus au cours de l’année sont imputés sur l’impôt final dû.
En pratique, l’impôt est payé tout au long de l’année par voie de retenue à la source, mais l’impôt final est arrêté chaque année. Si l’impôt final dépasse le montant retenu, le contribuable paie la différence. Si un trop-perçu a été retenu, un remboursement peut être demandé.
En revanche, certains types de revenus — principalement les revenus du capital de la catégorie C et certains gains en capital — sont imposés au taux forfaitaire de 15 % par retenue à la source. Dans ces cas, la retenue est libératoire et les revenus ne sont pas pris en compte dans le calcul de l’impôt progressif annuel.
Cotisations de sécurité sociale
Pour les salariés et autres personnes couvertes, le taux de cotisation de sécurité sociale est de 4 %, tandis que les employeurs paient 6 %[8]Source : INSS — Réglementation de la protection sociale obligatoire.
Pour les travailleurs indépendants, la protection sociale est accessible selon deux régimes :
- Régime obligatoire — un taux de cotisation de 10 % s’applique et couvre les pensions de vieillesse, d’invalidité et de survivants.
- Régime étendu — un taux de cotisation de 14 % s’applique et couvre les pensions de vieillesse, d’invalidité et de survivants, ainsi que les prestations de maladie, de parentalité et d’obsèques[9]Source : INSS — Qu'est-ce que le régime des travailleurs indépendants.
Impôts fonciers
Taxe de transfert immobilier. Les achats immobiliers à São Tomé-et-Príncipe sont soumis à une taxe de transfert connue sous le nom de SISA. Le taux standard est de 8 % de la valeur du bien[10]Source : Direcção dos Impostos — Loi n.º 5/2007.
Un taux plus élevé de 15 % peut s’appliquer si l’acheteur, ou les actionnaires de l’acheteur, sont établis dans une juridiction à faible fiscalité, y compris les territoires offshore à fiscalité très faible ou nulle.
Impôt sur les propriétés urbaines. São Tomé-et-Príncipe préserve un impôt annuel sur les propriétés urbaines frappant les bâtiments et terrains destinés à la construction. Cet impôt est relativement faible, fixé à 0,1 %, et est calculé sur la valeur officielle du bien inscrite au registre cadastral plutôt que sur sa valeur de marché[11]Source : Direcção dos Impostos — Lei n.º 6/2008.
Revenus locatifs. Les revenus locatifs sont généralement traités comme des revenus du capital de la catégorie C. S’ils ne sont pas liés à une activité commerciale au titre de la catégorie B, ils sont imposés par une retenue à la source libératoire de 15 % sur le montant brut. Cela s’applique aux résidents ainsi qu’aux non-résidents, à condition que le revenu ne soit pas imputable à un établissement stable.
Fiscalité des entreprises à São Tomé-et-Príncipe
Le taux standard de l’impôt sur les sociétés, IRC, à São Tomé-et-Príncipe est de 25 %[12]Source : Direcção dos Impostos — Lei n.º 9—10/2009 : Article 81. Les sociétés et les investisseurs doivent également prendre en compte les règles relatives à la retenue à la source, qui peuvent s’appliquer à certains types de revenus, ainsi que les régimes sectoriels et avantages fiscaux susceptibles d’influer sur la situation fiscale globale.
Retenue à la source — 20 %
L’impôt sur les sociétés à São Tomé-et-Príncipe peut, dans certains cas, être perçu au moyen d’une retenue à la source. Cela signifie que le payeur déduit une partie du paiement et la verse directement à l’administration fiscale.
Une retenue à la source de 20 % s’applique à des types spécifiques de revenus obtenus sur le territoire de São Tomé-et-Príncipe lorsque le payeur est un contribuable assujetti à l’impôt sur les sociétés tenu de tenir une comptabilité organised ou une comptabilité simplifiée.
La même règle s’applique lorsque le paiement est traité comme une charge d’une activité commerciale, industrielle ou agricole exercée par des contribuables soumis à l’impôt sur le revenu des personnes physiques ayant des obligations comptables similaires[13]Source : Direcção dos Impostos — Lei n.º 9—10/2009 : Article 86.
Les principaux types de revenus pouvant être soumis à la retenue à la source sont :
- les revenus de la propriété intellectuelle ou industrielle ;
- les revenus issus de l’utilisation d’équipements agricoles, industriels, commerciaux ou scientifiques ;
- les revenus d’investissement ;
- les rémunérations versées aux membres des organes sociaux ;
- les gains issus de jeux et de prix ;
- les revenus perçus par les artistes et professionnels du sport se produisant à São Tomé-et-Príncipe ;
- les revenus provenant de services fournis à un client à São Tomé-et-Príncipe qui sont similaires à des services habituellement fournis par l’intermédiaire d’un établissement stable.
En règle générale, la retenue à la source fonctionne comme un acompte au titre de l’impôt sur les sociétés et est imputée sur l’impôt final dû.
Lorsque le bénéficiaire est une entité non-résidente sans établissement stable à São Tomé-et-Príncipe, ou que le revenu n’est pas imputable à un tel établissement, la retenue à la source est libératoire et aucun impôt sur les sociétés supplémentaire n’est dû sur ce revenu.
Taux réduit d’IRC — 10 %
Les investisseurs portant des projets d’au moins 50 000 € peuvent bénéficier d’avantages fiscaux à São Tomé-et-Príncipe[14]Source : Direcção dos Impostos — Décret-loi n.º 19—21/2016. Le principal avantage est un taux réduit d’impôt sur les sociétés de 10 % pour les investissements approuvés créant de nouvelles activités[15]Source : Direcção dos Impostos — Décret-loi n.º 15—18/2016.
Parmi les incitations supplémentaires figurent des déductions sur le revenu imposable et l’impôt dû, un amortissement accéléré, des crédits d’impôt ainsi qu’une exonération ou réduction des droits de douane pour les marchandises importées approuvées par l’autorité compétente.
TVA — 15 %
Le taux standard de l’Imposto sobre o Valor Acrescentado, IVA, à São Tomé-et-Príncipe est de 15 %[16]Source : Direcção dos Impostos — Lei n.º 13/2019. Un taux réduit peut s’appliquer dans certains cas :
- 7 % s’applique aux contribuables dont le chiffre d’affaires annuel n’a pas dépassé 1 000 000 STN, soit ≈ 40 800 €, et qui n’ont pas renoncé au régime d’exonération ;
- 2 % s’applique à titre de taxe annuelle fixe aux contribuables dont le chiffre d’affaires annuel n’a pas dépassé 100 000 STN, soit 4 080 €, et qui n’ont pas renoncé au régime d’exonération[17]Source : Direcção dos Impostos — Lei n.º 13/2019 : Article 48.
Si un contribuable renonce au régime d’exonération, le taux standard d’IVA de 15 % s’applique à la place. Ce même taux standard s’applique également lorsque le chiffre d’affaires annuel dépasse 1 000 000 STN, soit ≈ 40 800 €.
Les entreprises qui dépassent le seuil d’immatriculation à la TVA de 1 000 000 STN, soit ≈ 40 800 €, doivent s’inscrire auprès de la DGCI, facturer l’IVA sur les opérations imposables, déposer les déclarations requises et verser régulièrement la taxe aux autorités.
Fiscalité des zones de libre-échange
São Tomé-et-Príncipe a approuvé une loi sur les zones franches en octobre 2020 et a lancé un projet de zone franche à Malanza, dans le district de Caué, au sud de la ville de São Tomé[18]Source : Département d'État des États-Unis — Climat d'investissement à São Tomé-et-Príncipe.
Le cadre d’investissement global est déjà en place. Certaines zones, notamment Cantagalo, Lemba, Lobata, Caué et Príncipe, sont traitées comme des zones économiques ou de développement spécial, et les nouveaux investissements qui y sont établis peuvent prétendre à des régimes incitatifs particuliers.
Une mise à jour du régime dans le décret 6/2021 permet également au gouvernement de concéder des terrains pour une zone franche à une société investisseuse pour une durée de 50 ans, et dans des cas exceptionnels jusqu’à 90 ans.
Cadre fiscal du secteur pétrolier et gazier
Les entreprises opérant dans les blocs pétroliers offshore de São Tomé-et-Príncipe travaillent généralement dans le cadre de contrats de partage de production (PSA) plutôt que sous le seul régime fiscal de droit commun des sociétés[19]Source : Département du Commerce des États-Unis — Guide commercial du pays São Tomé-et-Príncipe. Le cadre pétrolier du pays comprend spécifiquement une loi sur la fiscalité pétrolière et un contrat-type de partage de production, ce qui montre que le secteur pétrolier possède sa propre structure contractuelle et fiscale.
En pratique, la situation fiscale d’une société offshore est déterminée principalement par les termes de son accord avec le gouvernement. Ces dispositions peuvent couvrir des aspects tels que le mode d’imposition des revenus pétroliers et les règles fiscales applicables à un bloc particulier. Les accords étant conclus bloc par bloc, les dispositions fiscales peuvent différer d’un projet à l’autre.
Positionnement fiscal international et connectivité mondiale de São Tomé-et-Príncipe
São Tomé-et-Príncipe ne propose pas de vaste cadre national d’optimisation fiscale. Son intérêt réside plutôt dans la manière dont le pays relie les investisseurs aux systèmes fiscaux, marchés et réseaux de conformité extérieurs.
Conventions de double imposition
São Tomé-et-Príncipe dispose d’un réseau restreint de conventions de double imposition, avec des accords confirmés avec le Portugal et le Cap-Vert[20]Source : PwC — Cap-Vert et Convention fiscale du Portugal. Ces conventions permettent de réduire la double imposition sur un même revenu, d’abaisser les retenues à la source sur les dividendes, intérêts et redevances, et de permettre aux contribuables de bénéficier de crédits d’impôt étranger.
Accords internationaux et accès aux marchés
Bien que São Tomé-et-Príncipe ne fasse pas partie d’un bloc commercial mondial majeur, le pays participe à plusieurs cadres internationaux qui soutiennent l’accès commercial et les liens économiques extérieurs[19]Source : Département du Commerce des États-Unis — Guide commercial du pays São Tomé-et-Príncipe.
Les principaux accords et cadres comprennent :
- L’accord avec l’UE, offrant à certaines exportations un accès préférentiel au marché européen et améliorant la compétitivité des prix.
- L’AGOA, ouvrant l’accès au marché américain pour les produits éligibles et soutenant les opportunités d’exportation.
- La ZLECAf, renforçant l’accès aux marchés africains et soutenant le commerce intra-africain.
- La CEEAC, aidant à approfondir les liens économiques régionaux et facilitant le commerce avec les pays voisins d’Afrique centrale.
- La norme commune de déclaration de l’OCDE, alignant São Tomé-et-Príncipe sur les règles internationales de transparence, facilitant l’accès aux services bancaires internationaux et rendant la juridiction plus adaptée aux structures internationales conformes.
Pris dans leur ensemble, ces cadres améliorent la connectivité extérieure de São Tomé-et-Príncipe, même si le pays demeure en dehors des plus grands blocs commerciaux du monde.
Comment la citoyenneté de São Tomé-et-Príncipe peut-elle être utilisée pour optimiser les impôts ?
Les investisseurs peuvent obtenir la citoyenneté de São Tomé-et-Príncipe par investissement grâce à une contribution au Fonds national de transformation, avec un montant initial À partir de 90 000 $.
Le point essentiel pour la planification fiscale est que la citoyenneté ne se confond pas avec la résidence fiscale. La détention d’un passeport de São Tomé-et-Príncipe ne crée pas en soi d’obligation fiscale dans le pays, car la résidence fiscale dépend des critères de résidence établis par la législation fiscale nationale, et non de la nationalité.
Scénario A : l’investisseur continue de vivre à l’étranger
Un investisseur peut obtenir la citoyenneté de São Tomé-et-Príncipe et continuer à vivre dans un autre pays, sans devenir résident fiscal à São Tomé-et-Príncipe.
Dans ce cas, aucun impôt de São Tomé-et-Príncipe ne s’applique aux revenus de source étrangère. Il n’y a aucune obligation de s’immatriculer auprès de l’autorité fiscale locale ni de déposer de déclarations fiscales uniquement du fait de la détention de la citoyenneté.
Pour les non-résidents qui perçoivent des revenus de source locale à São Tomé-et-Príncipe, les revenus du capital et certaines plus-values sont généralement imposés au moyen d’une retenue à la source libératoire au taux forfaitaire de 15 %. Cela peut également s’appliquer à d’autres types de revenus de source locale non imputables à un établissement stable. Dans ces cas, la retenue à la source est libératoire et aucune évaluation fiscale supplémentaire n’est requise.
Cela crée une situation fiscale relativement simple, à condition que l’investisseur n’exerce pas d’activité commerciale par l’intermédiaire d’un établissement stable et n’exécute pas de travail salarié dans le pays.
Dans ce scénario, la citoyenneté de São Tomé-et-Príncipe sert principalement d’outil de mobilité et de structuration plutôt que d’instrument de planification fiscale directe.
Scénario B : l’investisseur s’installe à São Tomé-et-Príncipe
Un investisseur peut s’installer à São Tomé-et-Príncipe, y passer suffisamment de temps et s’enregistrer auprès des autorités fiscales pour devenir résident fiscal. Une fois la résidence fiscale établie, l’investisseur est imposé sur ses revenus mondiaux.
Le traitement fiscal dépend alors du type de revenu :
- Revenus d’emploi → soumis à une retenue mensuelle à des taux progressifs allant jusqu’à 23 %, avec imposition finale selon des taux progressifs annuels allant jusqu’à 25 %.
- Revenus commerciaux et professionnels → soumis à une retenue d’acompte de 15 %, avec imposition finale selon des taux progressifs allant jusqu’à 25 %.
- Revenus du capital et certaines plus-values → généralement imposés séparément au taux forfaitaire de 15 %, par voie de retenue libératoire à la source.
Cela donne un système mixte : les revenus d’activité sont imposés selon des taux progressifs, tandis que les revenus du capital sont généralement imposés à un taux forfaitaire plus bas.
Toutefois, si les revenus proviennent de pays n’ayant pas conclu de convention de double imposition avec São Tomé-et-Príncipe, le risque de double imposition augmente, en particulier pour les revenus d’activité. Dans ce cas, les conseils d’un expert deviennent essentiels. Toute personne envisageant de s’installer doit examiner les règles de résidence, les conventions applicables, les obligations déclaratives et les éventuelles conséquences de l’impôt de sortie dans son pays d’origine avant d’effectuer ce changement.

Obtenez votre estimation personnalisée du coût de la citoyenneté de São Tomé-et-Príncipe
Conditions et critères d’éligibilité de la citoyenneté par investissement de São Tomé-et-Príncipe
São Tomé-et-Príncipe a lancé son programme de citoyenneté par investissement le 1er août 2025 en vertu du Decreto-Lei n.º 07/2025[21]Source : Direcção dos Impostos — Decreto-Lei No. 07/2025. Il s’agit de l’un des programmes de citoyenneté affichant les seuils minimums d’investissement les plus bas actuellement disponibles dans le monde.
Seuil d’investissement et frais gouvernementaux
Le programme de citoyenneté par investissement de São Tomé-et-Príncipe ne propose qu’une seule voie : une contribution non remboursable au Fonds national de transformation.
La contribution minimale est de 90 000 $ pour un demandeur seul ou de 95 000 $ pour une famille de quatre personnes au maximum. Chaque membre supplémentaire de la famille ajoute 5 000 $. Les demandeurs doivent également prendre en charge les frais de dossier gouvernementaux et d’émission des documents.
Investissement minimum selon la composition de la famille
Membres de la famille éligibles
Les personnes à charge suivantes peuvent être incluses dans la demande de citoyenneté de São Tomé-et-Príncipe :
- le conjoint ou le partenaire civil, y compris les partenaires de fait ;
- les enfants jusqu’à 30 ans — célibataires, financièrement dépendants ;
- les parents et grands-parents de plus de 55 ans.
Documents requis
Les demandeurs de la citoyenneté de São Tomé-et-Príncipe doivent fournir les pièces suivantes :
- des copies certifiées conformes de tous les passeports en cours de validité ;
- les actes de naissance et l’acte de mariage le cas échéant, ou les documents confirmant la cohabitation si les partenaires ne sont pas officiellement mariés ;
- des extraits de casier judiciaire vierge délivrés par les pays de résidence actuelle et antérieure ;
- les preuves de l’origine des fonds et de l’origine du patrimoine ;
- une lettre de référence bancaire ;
- une déclaration de santé ;
- une déclaration sous serment de prise en charge financière pour les personnes à charge adultes.
Tous les documents doivent être traduits en anglais. Les traductions doivent être effectuées par un traducteur assermenté ou, si cela n’est pas possible, par une société de traduction professionnelle agréée.
Procédure de demande étape par étape pour la citoyenneté par investissement et la résidence fiscale de São Tomé-et-Príncipe
Sur la base de l’expérience d’Immigrant Invest, le délai d’obtention de la citoyenneté par investissement de São Tomé-et-Príncipe est d’au moins 2 mois. La procédure suit une succession claire d’étapes, depuis les vérifications préalables jusqu’à la délivrance des documents de citoyenneté.
Pour les investisseurs envisageant une réinstallation, il est également important de comprendre que l’obtention de la citoyenneté est distincte de l’obtention de la résidence fiscale, qui exige de passer plus de 180 jours à São Tomé-et-Príncipe.
1 jour
Vérification diligente préliminaire
Immigrant Invest réalise une vérification diligente préliminaire afin d’identifier tout problème susceptible d’empêcher le demandeur d’être éligible au programme choisi. Cette analyse est effectuée de manière strictement confidentielle.
Immigrant Invest réalise une vérification diligente préliminaire afin d’identifier tout problème susceptible d’empêcher le demandeur d’être éligible au programme choisi. Cette analyse est effectuée de manière strictement confidentielle.
Plus de 2 semaines
Rassemblement des documents et demande de citoyenneté
Un juriste dédié d’Immigrant Invest assiste le demandeur dans la préparation des documents requis et le dépôt de la demande de citoyenneté.
Une fois le dossier de demande complet, il est transmis à l’Unité de citoyenneté par investissement par courrier électronique. L’Unité examine ensuite le dossier et émet une facture pour les frais de dossier, que le client doit régler.
Jusqu’à 2 mois
Vérification diligente
Une procédure de vérification diligente complète est menée pour évaluer les antécédents du demandeur et confirmer son éligibilité.
À l’issue de cet examen, une recommandation est rédigée et transmise au ministère et au gouvernement pour examen. Le gouvernement statue ensuite sur la demande et notifie sa décision à l’unité de citoyenneté par investissement.
Après examen par le gouvernement, l’unité de citoyenneté par investissement adresse une lettre d’acceptation ou de refus au représentant autorisé, qui en informe ensuite le demandeur.
Jusqu’à 90 jours
Réalisation de l’investissement
Une fois la demande acceptée, le demandeur réalise l’investissement et règle les frais d’établissement du passeport et des autres documents de citoyenneté. Ces paiements doivent intervenir dans un délai de 90 jours.
Après le versement, le client fournit la preuve d’investissement à l’unité de citoyenneté par investissement, accompagnée des formulaires de serment d’allégeance et de demande de passeport.
L’unité de citoyenneté par investissement procède alors à l’émission du certificat d’enregistrement et prépare la demande de carte nationale d’identité et de passeport de São Tomé.
Plus d’une semaine
Obtention de la citoyenneté
Une fois toutes les formalités accomplies, les documents définitifs, notamment le certificat d’enregistrement, la carte nationale d’identité et le passeport, sont remis au représentant autorisé pour être transmis au demandeur.
Le passeport est valable 7 ans et est renouvelable ; le statut de citoyenneté lui-même n’expire pas.
Plus de 180 jours
Obtention de la résidence fiscale
Un investisseur devient résident fiscal de São Tomé-et-Príncipe en remplissant les conditions de résidence. Cela implique de passer plus de 180 jours dans le pays au cours de l’année civile concernée ou d’y établir des liens de résidence suffisants.
Une fois la résidence fiscale établie, la personne doit s’inscrire auprès de l’administration fiscale, obtenir un numéro d’identification fiscale et se conformer aux obligations déclaratives locales. À partir de ce moment, les règles fiscales de São Tomé-et-Príncipe peuvent s’appliquer aux revenus mondiaux.
Quels sont les avantages de l’obtention de la citoyenneté par investissement de São Tomé-et-Príncipe ?
Outre la flexibilité fiscale et la mobilité accrue, la citoyenneté par investissement de São Tomé-et-Príncipe offre une voie simple vers un deuxième passeport assorti de nombreux avantages en matière de mode de vie et de planification à long terme.
1. Aucune exigence d’intégration
Il n’est pas nécessaire de vivre à São Tomé-et-Príncipe avant l’approbation de la demande ni après la réception de la citoyenneté. Les demandeurs ne sont tenus de passer aucun examen linguistique, de passer aucun entretien ni de franchir une quelconque étape d’intégration culturelle ou résidentielle.
La procédure d’obtention de la citoyenneté peut être réalisée sans se rendre à São Tomé-et-Príncipe.
2. Voyages sans visa
Un passeport de São Tomé-et-Príncipe offre actuellement un accès sans visa ou avec visa à l’arrivée à 71 destinations, notamment Singapour, Hong Kong, l’Afrique du Sud, la Malaisie, les Philippines, le Costa Rica et plusieurs pays d’Afrique, d’Asie et des Caraïbes.
3. Voies de résidence facilitées au Portugal et au Brésil
La citoyenneté de São Tomé-et-Príncipe peut faciliter l’accès à des options de résidence dans d’autres pays lusophones grâce au cadre de la Communauté des pays de langue portugaise, CPLP[22]Source : Commission européenne — Portugal: New visa regime for citizens of the Community of Portuguese Language Countries.
Au Portugal, les ressortissants de la CPLP peuvent demander un permis de séjour dans le cadre d’une voie simplifiée, et le gouvernement portugais indique que cette autorisation peut être obtenue en ligne en 72 heures sur la base d’une manifestation d’intérêt préalable ou d’un visa consulaire[23]Source : Le Gouvernement du Portugal — Obter Autorização de Residência CPLP.
La résidence au Portugal peut constituer une passerelle vers la résidence fiscale dans ce pays, qui dispose d’un vaste réseau de conventions fiscales avec 79 pays[24]Source : Portal das Finanças — Double Taxation Agreements signed by Portugal. Le pays propose également le régime IFICI pour les résidents fiscaux hautement qualifiés, incluant un taux de 20 % sur les revenus d’emploi ou d’indépendant éligibles pendant une durée maximale de 10 ans[25]Source : Portal das Finanças — Régime IFICI.
Au Brésil, les ressortissants de la CPLP peuvent également demander un permis de séjour renouvelable de 2 ans, leur accordant le droit de travailler dès le premier jour[26]Source : Ministère des Affaires étrangères du Brésil — Visto Temporário XIV - Visto CPLP.
4. Hérédité de la citoyenneté
La citoyenneté de São Tomé-et-Príncipe peut être transmise aux générations futures, ce qui constitue un avantage précieux pour la planification familiale à long terme. Elle permet d’offrir aux enfants et aux descendants à venir le même statut de nationalité.
5. Double citoyenneté autorisée
Les investisseurs sont autorisés à conserver leur nationalité actuelle tout en obtenant la citoyenneté de São Tomé-et-Príncipe, à condition que leur pays d’origine autorise également la double citoyenneté. La nouvelle citoyenneté s’ajoute comme un niveau supplémentaire de mobilité et de flexibilité, sans remplacer le passeport actuel.
6. Prévisibilité financière
La dobra est adossée à l’euro, ce qui signifie que sa valeur est fixée par rapport à l’euro selon un taux de change déterminé, au lieu de fluctuer librement sur le marché. Cela facilite la compréhension des prix locaux et de la gestion budgétaire pour les personnes qui gagnent, épargnent ou planifient leurs finances en euros.
7. Opportunités d’affaires ciblées
São Tomé-et-Príncipe offre des perspectives intéressantes dans quelques secteurs spécifiques plutôt que dans le commerce à grande échelle. L’éco-tourisme y est particulièrement développé, avec une demande pour des hôtels de charme, des lodges et des activités guidées.
La production de cacao constitue un autre secteur clé, en particulier dans les segments haut de gamme et biologique. Les investisseurs peuvent également envisager des opportunités dans la pêche, l’agriculture à petite échelle et les services liés au tourisme et aux résidents étrangers.
8. Mode de vie insulaire paisible
São Tomé-et-Príncipe offre des plages, une forêt tropicale et un rythme de vie paisible dans un cadre à taille humaine. Le pays est suffisamment compact pour que la plupart des sites soient accessibles en quelques heures de voiture, ce qui apporte un grand confort au quotidien.
Le climat est tropical, chaud et humide toute l’année, avec des températures moyennes d’environ +24…26 °C. Les loisirs courants comprennent la baignade, la pêche, la plongée avec tuba, la randonnée en forêt tropicale et les excursions en bateau.
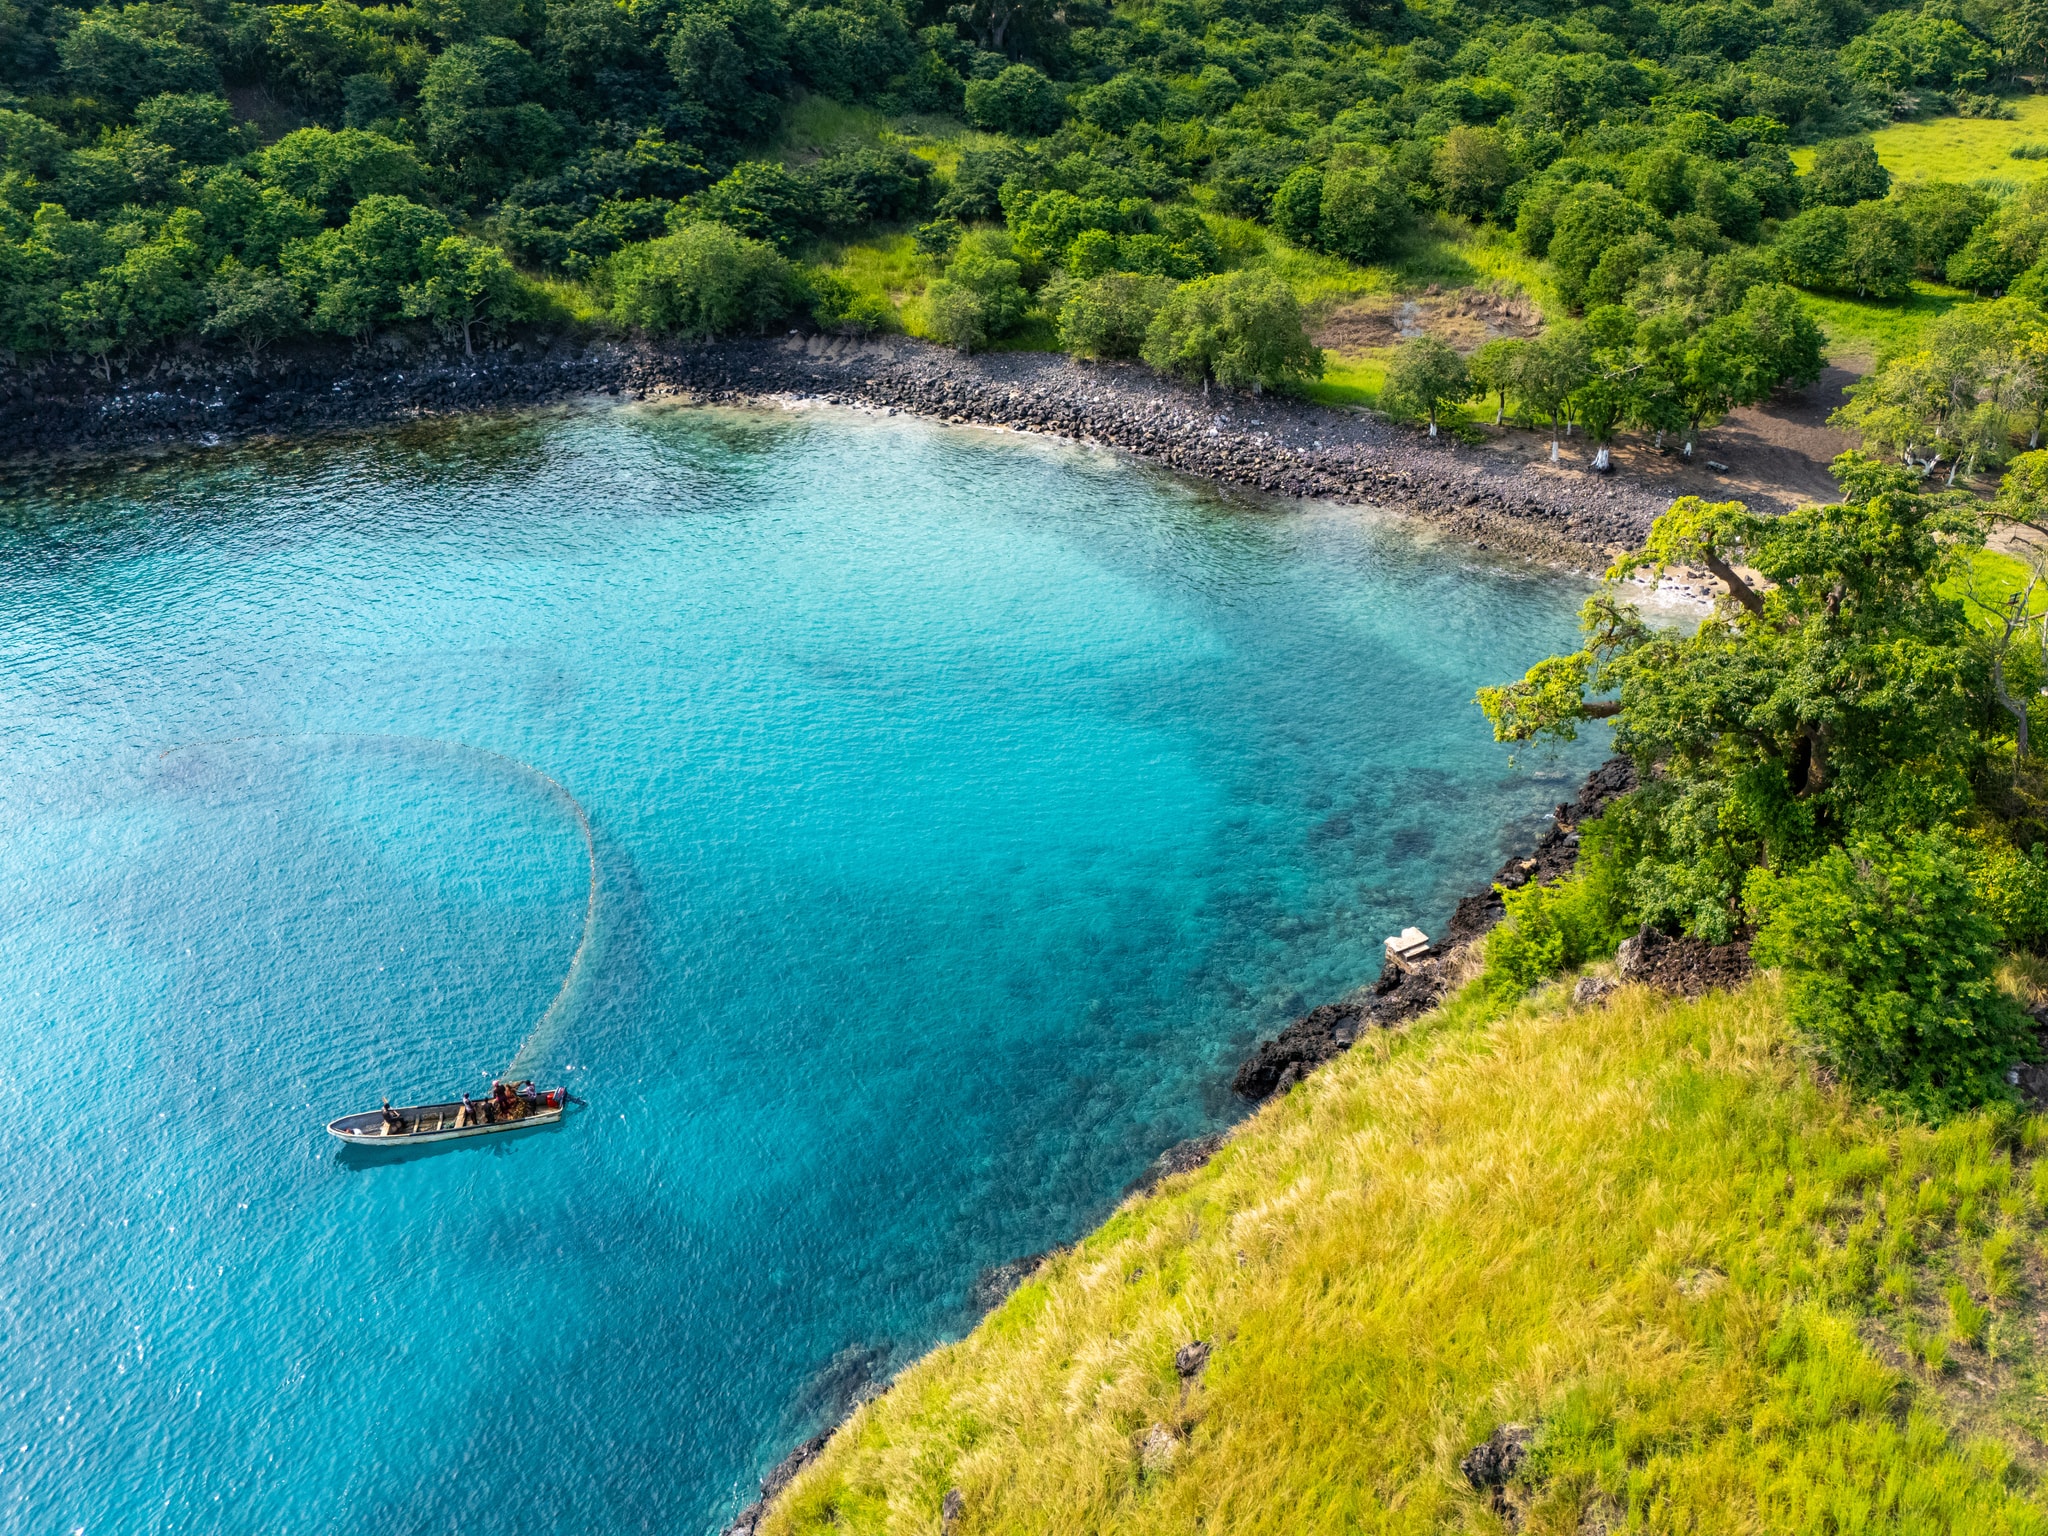
São Tomé-et-Príncipe possède une biodiversité d’une extrême richesse, comptant de nombreuses espèces endémiques uniques au monde, telles que l’ibis de São Tomé, le pigeon vert, le gros-bec et le petit-duc de São Tomé
Risques liés à la citoyenneté par investissement et à la résidence fiscale à São Tomé-et-Príncipe
Les investisseurs s’intéressant à São Tomé-et-Príncipe doivent évaluer non seulement l’investissement lui-même, mais aussi ses conséquences fiscales, sa conformité et ses implications à long terme avant de s’engager dans le programme.
Confusion entre citoyenneté et résidence fiscale
Un passeport de São Tomé-et-Príncipe ne modifie pas en soi la résidence fiscale, et les obligations fiscales existantes restent généralement en vigueur jusqu’à la réinstallation formelle et la radiation fiscale.
Pour atténuer ce risque, les investisseurs doivent réaliser une analyse préalable de leur résidence fiscale et aligner leur décision concernant la citoyenneté sur une stratégie de réinstallation claire.
Réseau limité de conventions de double imposition
Un réseau restreint de conventions de double imposition augmente le risque de double imposition pour les investisseurs disposant de revenus transfrontaliers. Ce risque peut être géré en cartographiant les flux de revenus par rapport aux traités existants et en structurant l’exposition fiscale avec des conseillers transfrontaliers qualifiés avant toute réinstallation.
Justificatifs insuffisants sur l’origine des fonds
Des documents financiers incomplets ou insuffisants entraînent souvent des retards, un renforcement des contrôles ou un refus. Ce risque peut être réduit en préparant avant le dépôt un dossier d’origine des fonds entièrement documenté et traçable, appuyé par des déclarations fiscales et des relevés financiers.
Résultats défavorables de la vérification diligente
Des antécédents problématiques, tels qu’une couverture médiatique défavorable, des refus antérieurs de visa ou des incohérences dans les déclarations financières, peuvent déclencher un examen approfondi ou un refus. Une vérification diligente préliminaire permet d’identifier et de traiter ces risques au préalable.
Incertitude quant aux délais
Les délais d’obtention de la citoyenneté par investissement ne sont jamais totalement fixes, car l’ensemble de la procédure dépend de la qualité du dossier, des résultats de la vérification diligente, de la charge de travail des autorités et des démarches tierces telles que la traduction, l’apostille et la légalisation notariale.
Ce risque est moindre lorsque le calendrier est planifié de manière prudente et intègre des marges pour la préparation des documents et le contrôle de conformité, et pas seulement pour le traitement officiel.
Sous-estimation du coût total
De nombreux demandeurs se concentrent sur la contribution minimale et négligent le coût global de la procédure, qui peut inclure les frais gouvernementaux, les honoraires professionnels, les traductions, les apostilles, les légalisations notariales, les frais d’envoi ainsi que des frais supplémentaires par membre de la famille.
Pour éviter les mauvaises surprises financières, les investisseurs doivent demander un devis détaillé complet dès le départ et examiner chaque frais obligatoire et annexe avant de s’engager.
Incertitude réglementaire et politique en matière de visas
Les conditions du programme, l’accès sans visa et le traitement international de ces citoyennetés peuvent évoluer au fil du temps. Les investisseurs doivent fonder leurs décisions sur les conditions actuelles et s’assurer que l’investissement reste judicieux même en cas d’ajustement des avantages.
Comment Immigrant Invest vous accompagne pour l’obtention de la citoyenneté de São Tomé-et-Príncipe
Immigrant Invest est une société agréée par le gouvernement spécialisée dans la migration d’investissement, qui intervient dans le domaine de la citoyenneté et de la résidence par investissement depuis 2006. Au cours de cette période, nous avons accompagné des investisseurs dans l’obtention de plus de 10 000 passeports et permis de séjour, et constitué une équipe de plus de 70 experts présents dans 11 pays.
Immigrant Invest détient un agrément pour le programme de citoyenneté par investissement de São Tomé-et-Príncipe. Tout au long de la procédure de demande, nous proposons les services suivants :
- Vérification diligente préalable. Chaque dossier fait l’objet d’un contrôle de conformité interne avant son dépôt afin d’identifier les risques en amont et de réduire les possibilités de refus.
- Représentation agréée. Immigrant Invest agit en tant qu’intermédiaire officiellement autorisé et demeure responsable de chaque demande déposée.
- Assistance interne à la conformité. La vérification de l’origine des fonds, l’examen LAB (lutte contre le blanchiment d’argent) et l’évaluation des risques sont assurés par notre équipe conformité interne, sans sous-traitance.
- Conseil sur les exigences du programme. Les conseillers expliquent d’emblée les points essentiels, notamment l’éligibilité des personnes à charge, l’origine des fonds, les délais et la distinction entre citoyenneté et résidence fiscale.
- Budget clair et transparent. Les clients reçoivent une vision complète des coûts prévus, et pas seulement le montant d’investissement minimum.
- Préparation des documents et suivi de la demande. Immigrant Invest aide à constituer le dossier documentaire, à vérifier les exigences de conformité et à structurer le dossier en vue du dépôt.
- Accompagnement de bout en bout. Les investisseurs bénéficient d’un suivi tout au long de la procédure, de l’évaluation initiale jusqu’au dépôt et à l’acceptation.
Nous aidons les investisseurs à aborder le programme de São Tomé-et-Príncipe avec des attentes claires et une préparation optimale.
Points clés à retenir sur la fiscalité à São Tomé-et-Príncipe
- La résidence fiscale à São Tomé-et-Príncipe commence lorsqu’une personne passe au moins 180 jours dans le pays ou y établit sa résidence habituelle.
- Les résidents sont imposés sur leurs revenus mondiaux selon un barème progressif allant jusqu’à 25 %, les revenus de l’emploi et les pensions faisant l’objet d’une retenue à la source en cours d’année à titre d’acompte.
- Les non-résidents ne sont imposés que sur les revenus de source santoméenne. Les revenus professionnels et d’activité commerciale peuvent être imposés à des taux progressifs lorsque ces revenus sont gagnés à São Tomé-et-Príncipe ou rattachés à un établissement stable.
- Les revenus du capital et certaines plus-values sont généralement imposés à un taux forfaitaire de 15 % par le biais d’une retenue à la source libératoire.
- L’impôt sur les sociétés s'élève à 25 %. Une retenue à la source de 20 % peut s’appliquer dans certains cas, et un taux réduit de 10 % est accessible pour certaines nouvelles activités économiques.
- Le taux standard de TVA est de 15 %. Des taux réduits peuvent s’appliquer dans le cadre du régime simplifié : 7 % pour un chiffre d’affaires allant jusqu'à 1 000 000 STN et une taxe annuelle fixe de 2 % pour un chiffre d’affaires allant jusqu'à 100 000 STN.
- La citoyenneté par investissement de São Tomé-et-Príncipe ne crée pas en soi de résidence fiscale dans le pays. La citoyenneté s’obtient à partir de 90 000 $ d’investissement.
- Les citoyens de São Tomé-et-Príncipe bénéficient d’un accès facilité au Portugal et à son cadre fiscal. Parmi les autres avantages figurent les voyages sans visa vers 71 pays, des opportunités de planification successorale et l’accès à des secteurs d’activité prometteurs.
Immigrant Invest est un agent agréé pour les programmes de citoyenneté et de résidence par investissement dans l’UE, les Caraïbes, l’Asie et le Moyen-Orient. Profitez de notre expertise internationale de 15 ans — prenez rendez-vous avec nos experts en programmes d’investissement.
 Plus de 10 000 investisseurs nous font confiance