


Die Einkommensteuer in der Türkei ist progressiv, mit Sätzen von 15% bis 40%. Einzelpersonen können Abzüge geltend machen, wenn sie die gesetzlich festgelegten Bedingungen erfüllen.
In der Türkei sind 19 Freizonen in Betrieb. Die Registrierung eines Unternehmens in einer Freizone befreit dieses nicht automatisch von der Körperschaftsteuer, aber die Entlastung kann bestimmte Tätigkeiten abdecken, wie etwa einige Arten der Herstellung und vollständig im Ausland erbrachte Dienstleistungen.
Der MwSt.-Standardsatz in der Türkei beträgt 20%. Ermäßigte Sätze von 10% und 1% gelten für bestimmte Waren und Dienstleistungen.
Wer zahlt türkische Steuern?
Der Steuerwohnsitz ist ein entscheidender Faktor für die Bestimmung der Steuerpflicht in der Türkei. Steuerlich ansässige Einzelpersonen werden im Allgemeinen mit ihrem weltweiten Einkommen besteuert, während nicht ansässige Personen in der Regel nur auf Einkünfte aus türkischen Quellen Steuern zahlen.
Einzelpersonen
Eine Einzelperson ist in der Türkei steuerlich ansässig, wenn sich ihr Wohnsitz im Land befindet oder wenn sie sich dort ununterbrochen länger als 6 Monate in einem Kalenderjahr aufhält. Solche Einzelpersonen zahlen Einkommensteuer auf ihr weltweites Einkommen. Alle anderen zahlen diese nur auf Einkünfte aus türkischen Quellen.
Ein Aufenthalt von mehr als 6 Monaten in der Türkei ist mit einer Aufenthaltserlaubnis oder einer Staatsbürgerschaft, beispielsweise erworben durch Investition, möglich.
Einige Ausländer behalten den Status als Nichtansässige selbst nach mehr als 6 Monaten in der Türkei. Dies gilt für Personen, die für einen bestimmten vorübergehenden Auftrag oder eine Arbeit kommen. Es umfasst auch diejenigen, die sich zu Studienzwecken, zur medizinischen Behandlung, zur Erholung oder zum Reisen dort aufhalten[1]Quelle: GIB — Regeln und Ausnahmen für die steuerliche Ansässigkeit von Einzelpersonen.
Unternehmen
Ein Unternehmen ist in der Türkei unbeschränkt körperschaftsteuerpflichtig, wenn sich sein rechtlicher Sitz oder sein tatsächlicher Verwaltungssitz im Land befindet[2]Quelle: GIB — Definitionen zur steuerlichen Ansässigkeit von Unternehmen:
- Der rechtliche Sitz ist die in der Satzung des Unternehmens angegebene Adresse;
- Der tatsächliche Verwaltungssitz ist der Ort, an dem das Unternehmen seine Geschäftstätigkeit tatsächlich konzentriert und leitet.
Befinden sich beide Sitze außerhalb der Türkei, ist das Unternehmen beschränkt steuerpflichtig und zahlt Körperschaftsteuer nur auf in der Türkei erzielte Einkünfte[3]Quelle: GIB — Beschränkte Körperschaftsteuerpflicht.
Von 10.000+ Investoren geschätzt
Erfüllen Sie Ihre steuerlichen Pflichten, bevor sie zum Problem werden
Steuern für Einzelpersonen
Die Türkei erhebt keine jährliche Steuer auf das Gesamtnettovermögen einer Einzelperson. Einzelpersonen zahlen Einkommensteuer, einschließlich Steuern auf Dividenden und Zinsen, sowie Erbschaft- und Schenkungsteuer. Arbeitnehmer zahlen zudem Sozialversicherungs- und Arbeitslosenversicherungsbeiträge.
Einkommensteuer für Einzelpersonen
Die Einkommensteuer für Einzelpersonen wird durch das Einkommensteuergesetz Nr. 193 geregelt[4]Quelle: LEXPERA — Einkommensteuergesetz Nr. 193 — konsolidierte Fassung.
Das Gesetz unterteilt das steuerpflichtige Einkommen in sieben Kategorien:
- Löhne und Gehälter — Geldleistungen, Sachbezüge und sonstige Vorteile mit Geldwert, die ein Arbeitnehmer für seine Arbeit von einem Arbeitgeber erhält. Dies umfasst Gehalt, Boni, Zulagen, Prämien und Abfindungen. Einige Alters-, Erwerbsunfähigkeits-, Witwen- und Waisenrenten gelten ebenfalls als Lohn, wobei Befreiungen gelten können[5]Quelle: GIB — Leitfaden zur Lohnsteuer 2026.
- Einkünfte aus selbstständiger Arbeit — Einkünfte aus unabhängig erbrachten professionellen Dienstleistungen, bei denen persönliches Fachwissen wichtiger ist als Kapital. Beispiele sind freiberufliche Autoren, Rechtsanwälte, Buchhalter, Ärzte, Architekten und Berater.
- Einkünfte aus unbeweglichem Vermögen und Rechten — Mieteinnahmen aus Gebäuden, Grundstücken, Dauerrechten an Immobilien, Bergwerken und Steinbrüchen. Die Kategorie umfasst auch Einkünfte aus der Vermietung bestimmter beweglicher Wirtschaftsgüter und Rechte: Schiffe, Boote und Luftfahrzeuge; Maschinen und Ausrüstung; geistiges Eigentum wie Patente, Urheberrechte, Marken, Handelsnamen, Muster, Modelle, Pläne, Filme und Aufnahmen; Know-how, Geheimformeln und Produktionsverfahren.
- Einkünfte aus beweglichem Kapital — Dividenden, Zinsen und ähnliche Einkünfte aus Geldkapital und anderen geldbasierten Vermögenswerten, sofern sie nicht aus der gewerblichen, landwirtschaftlichen oder freiberuflichen Tätigkeit des Steuerzahlers stammen. Beispiele sind Aktiendividenden, bestimmte Gewinnanteile, Bankguthabenzinsen und Anleihezinsen[6]Quelle: GIB — Leitfaden zur Besteuerung von Kapitalvermögen 2026.
- Gewerbliche Einkünfte — Einkünfte aus jeglicher gewerblichen oder industriellen Tätigkeit, wie z. B. Handel mit Waren und Dienstleistungen, Herstellung, Transport, Betrieb von Geschäften, Restaurants, Privatschulen oder Krankenhäusern, Bergbau und Steinbrüchen sowie der regelmäßige Kauf, Verkauf oder Bau von Immobilien. Eine nicht ansässige Person zahlt auf diese Einkünfte nur dann türkische Steuer, wenn sie über eine Betriebsstätte oder einen ständigen Vertreter in der Türkei erzielt werden[7]Quelle: GIB — Leitfaden für gewerbliche Einkünfte 2026.
- Landwirtschaftliche Einkünfte — Einkünfte aus der Landwirtschaft an Land, im Meer oder in Seen und Flüssen: Anbau von Nutzpflanzen, Bepflanzung, Viehzucht, Fischerei und ähnliche Arbeiten.
- Sonstige Einkünfte und Einnahmen — hauptsächlich Veräußerungsgewinne und gelegentliche Einkünfte. Beispiele: Gewinne aus dem Verkauf bestimmter Vermögenswerte und Rechte; einmalige Handelsgeschäfte, Vermittlungsdienste oder freiberufliche Dienstleistungen; Zahlungen für die Beendigung einer gewerblichen, landwirtschaftlichen oder freiberuflichen Tätigkeit; Zahlungen für das Nichtabgeben von Angeboten bei Ausschreibungen; Zahlungen für die Übertragung eines Mietvertrags oder die Räumung eines Mietobjekts; bestimmte Einkünfte nach Schließung eines Geschäfts[8]Quelle: GIB — FAQ zu sonstigen Einkünften und Einnahmen.
Die Einkommensteuersätze sind progressiv. Die Steuerklassen lauten wie folgt:
- 15% auf das Jahreseinkommen von bis zu TRY 190,000;
- 20% — auf TRY 190,000—400,000;
- 27% — auf TRY 400,000—1,000,000;
- 35% — auf TRY 1,000,000—5,300,000;
- 40% — auf ein Einkommen über TRY 5,300,000.
Für Gehälter erstreckt sich die 27%-Stufe bis TRY 1,500,000, und der Satz von 35% gilt erst oberhalb dieses Betrags[9]Quelle: GIB — Einkommensteuersätze 2026 für Einkünfte aus nichtselbstständiger Arbeit.
Sozialversicherungsbeiträge
Sozialversicherungsbeiträge werden auf das Arbeitsentgelt eines Arbeitnehmers berechnet, jedoch nur innerhalb einer Mindest- und Höchstbemessungsgrundlage. Im Jahr 2026 beträgt die Bemessungsgrundlage für Standardarbeitnehmer im privaten Sektor TRY 33,030—297,270 pro Monat oder TRY 1,101—9,909 pro Tag[10]Quelle: SGK — Beitragsbemessungsgrenzen 2026.
Die Beitragssätze für Standardarbeitnehmer sind wie folgt:
- 14% — Sozialversicherung;
- 1% — Arbeitslosenversicherung.
Der Staat schlägt weitere 1% zur Arbeitslosenversicherung hinzu. In berechtigten Fällen reduzieren Arbeitgeberanreize den Arbeitgeberanteil[11]Quelle: SGK — Beitragssätze für Arbeitgeber und Arbeitnehmer.
Ein ausländischer Arbeitnehmer, der von einem ausländischen Arbeitgeber vorübergehend in die Türkei entsandt wird, kann bis zu 3 Monate außerhalb des türkischen Sozialversicherungssystems bleiben. Um sich zu qualifizieren, muss der Arbeitnehmer die gesetzlichen Bedingungen erfüllen und einen ausländischen Versicherungsschutz nachweisen[12]Quelle: SGK — Sozialversicherungsregeln für ausländische Arbeitnehmer. Besteht zwischen der Türkei und dem Land des Arbeitnehmers ein bilaterales Sozialversicherungsabkommen, legt das Abkommen den Befreiungszeitraum und die Bedingungen fest[13]Quelle: SGK — Bilaterale Sozialversicherungsabkommen der Türkei.
Besteuerung von Dividenden
Dividendeneinkünfte, die von einer in der Türkei ansässigen Gesellschaft ausgeschüttet werden, unterliegen im Allgemeinen einer Quellensteuer von 15%. Bei qualifizierten Dividenden, die Einzelpersonen erhalten, sind 50% der Bruttodividende von der Einkommensteuer befreit.
Für im Jahr 2026 erzielte Einkünfte unterliegt der verbleibende steuerpflichtige Betrag im Allgemeinen der jährlichen Erklärungspflicht, wenn der geltende Erklärungsschwellenwert von TRY 400,000 überschritten wird. Die bei der Ausschüttung der Dividende einbehaltene Steuer kann in der Regel auf die in der Jahressteuererklärung berechnete Einkommensteuer angerechnet werden[14]Quelle: GIB — Dividendenbesteuerung und Erklärungsschwellenwerte.
Kapitalertragsteuer
Zinsen und Kapitalgewinne aus Wertpapieren in der Türkei werden nach einem von zwei Regimes besteuert. Das erste ist das besondere Quellensteuerregime von Vorübergehendem Artikel 67 des Einkommensteuergesetzes Nr. 193[4]Quelle: LEXPERA — Einkommensteuergesetz Nr. 193 — konsolidierte Fassung. Das zweite sind die allgemeinen Regeln desselben Gesetzes.
Vorübergehender Artikel 67 deckt Einkünfte aus Wertpapieren und anderen Kapitalmarktinstrumenten ab, die über Banken und Brokerhäuser in der Türkei bezogen werden. Die Bank oder der Broker behält die Steuer ein. Für Einzelpersonen ist dies die Abgeltungsteuer, und sie erklären diese Einkünfte nicht in einer Steuererklärung.
Der Satz hängt vom Instrument ab und manchmal vom Kauf- oder Ausgabedatum:
- Aktien — Gewinne aus Aktien, die an der Borsa Istanbul notiert sind und am oder nach dem 1. Januar 2006 erworben wurden, werden für ansässige und nicht ansässige Einzelpersonen mit 0% besteuert;
- Staatsanleihen und Schatzwechsel — der Standardsatz beträgt 10% für Anleihen und Wechsel, die am oder nach dem 1. Januar 2006 ausgegeben wurden. Ein vorübergehender Satz von 0% galt für Anleihen und Wechsel, die zwischen dem 22. Dezember 2021 und dem 30. Juni 2026 erworben wurden;
- Aktienderivate und Optionsscheine — Futures und Optionen auf Aktien oder Aktienindizes sowie bestimmte Aktienoptionsscheine werden mit 0% besteuert;
- Investmentfonds — der Satz hängt von der Art des Fonds und dem Kaufdatum der Anteile ab. Fonds, die hauptsächlich in Aktien investieren, können sich für 0% qualifizieren, während andere Fonds mit höheren Sätzen besteuert werden.
Einkünfte außerhalb des Vorübergehenden Artikels 67 werden nach den allgemeinen Regeln besteuert und in der Jahressteuererklärung angegeben. Dies umfasst beispielsweise Zinsen und Gewinne aus Staatsanleihen und Schatzwechseln, die vor dem 1. Januar 2006 ausgegeben wurden.
Erbschaft- und Schenkungsteuern
Die Erbschaft- und Schenkungsteuer ist progressiv. Erbschaften werden mit 1 bis 10% besteuert, während Schenkungen und sonstige unentgeltliche Übertragungen mit 10 bis 30% besteuert werden.
Freibeträge und Sonderregelungen können den geschuldeten Betrag reduzieren. Gewinne aus Wettbewerben, Lotterien und Glücksspielen werden über Abzugsteuern nach separaten Regeln besteuert.
Die Steuer wird in sechs gleichen Raten über 3 Jahre jeweils im Mai und November gezahlt[15]Quelle: GIB — Erbschaft- und Schenkungsteuer 2026.

Steuerabzüge für Einzelpersonen
Einzelpersonen in der Türkei können ihr steuerpflichtiges Einkommen durch Abzüge verringern, wobei für jeden Abzug eigene Bedingungen und Grenzen gelten.
Arbeitnehmer ziehen bestimmte Positionen vor der Steuerberechnung von ihrem Arbeitslohn ab, wie etwa ihre Sozialversicherungsbeiträge. Steuerzahler, die eine Jahressteuererklärung einreichen, können auch Versicherungsprämien, Ausgaben für Bildung und Gesundheit, Sponsoringausgaben und Spenden abziehen:
- bis zu 15% des erklärten Einkommens, jedoch nicht mehr als der Jahresbruttomindestlohn von TRY 396,360 — Gesamtabzug für Versicherungen[16]Quelle: GIB — Lohneinkommen und Abzüge;
- bis zu 10% des erklärten Einkommens — Ausgaben für Bildung und Gesundheit;
- bis zu 5% des erklärten Einkommens oder 10% in Vorrangregionen für Entwicklung — Spenden und wohltätige Beiträge;
- 100% — Spenden und Ausgaben für Kultur und Tourismus;
- 100% — Spenden für Schulen, Gesundheitseinrichtungen, Studentenwohnheime, Kinderbetreuungsstätten und einige andere öffentliche Einrichtungen;
- 100% — Spenden für Hilfskampagnen des Präsidenten;
- 100% — Geldspenden an den Türkischen Roten Halbmond und den Türkischen Grünen Halbmond;
- 50% — Sponsoring im Profisport;
- 100% — Sponsoring im Amateursport[17]Quelle: GIB — Leitfaden 2026 zu abzugsfähigen Spenden, Versicherungen sowie Bildungs- und Gesundheitsausgaben;
- 50% Abzug — Lebensversicherungsprämien[18]Quelle: GIB — Leitfaden 2026 für den Abzug von Lebens- und Personenversicherungsprämien;
- 100% — Todesfall-, Unfall-, Kranken-, Gesundheits-, Invaliditäts-, Mutterschafts-, Geburts- und Ausbildungsversicherungsprämien.
20-jähriger Steuerfeiertag für neue Einwohner
Die Türkei gewährt Steuervorteile für drei Gruppen: Ausländer, die in die Türkei ziehen, Unternehmen und Eigentümer von im Ausland gehaltenen Vermögenswerten[19]Quelle: Gesetz über Steuervorteile, Resmî Gazete.
Ein ausländischer Staatsangehöriger kann die Steuerbefreiung in Anspruch nehmen, wenn er:
- in den vorangegangenen 3 Jahren kein türkischer Steuerinländer war;
- in die Türkei gezogen ist und dort seinen Steuerwohnsitz begründet hat.
Vor dem Umzug in der Türkei erzielte Einkünfte beeinträchtigen die Anforderung nicht.
Was für Einzelpersonen steuerfrei ist
20 Jahre lang zahlt ein neuer Einwohner keine türkische Einkommensteuer auf ausländische Einkünfte: Dividenden, Unternehmensgewinne, Renditen und Einkünfte aus Vermögenswerten im Ausland. Nichts davon muss in die Jahreserklärung aufgenommen werden.
Einkünfte aus türkischen Quellen werden weiterhin mit progressiven Sätzen von 15 bis 40% besteuert. Es gelten zwei Einschränkungen: Ausgaben im Zusammenhang mit ausländischen Einkünften können nicht davon abgezogen werden, und im Ausland gezahlte Steuern können nicht auf die türkische Steuer angerechnet werden.
Während der Steuerbefreiung wird die Erbschaft- und Schenkungsteuer mit einem Pauschalsatz von 1% anstelle der Standardsätze von 1 bis 30% erhoben.
Begünstigung von Auslandsvermögen
Bis zum 31. Juli 2027 können Steuerzahler Geld, Gold, Fremdwährungen und Wertpapiere, die außerhalb der Türkei gehalten werden, über türkische Banken und Brokerfirmen deklarieren. Die Vermögenswerte müssen dann innerhalb von 2 Monaten in die Türkei übertragen werden.
Je länger die Vermögenswerte in türkischen Finanzinstrumenten verbleiben, desto niedriger ist die Steuer:
- weniger als ein Jahr — 5%;
- 1 Jahr — 4%;
- 2 Jahre — 3%;
- 3 Jahre — 2%;
- 4 Jahre — 1%;
- 5 Jahre — 0%.

Von 10.000+ Investoren geschätzt
Werden Sie die türkische Staatsbürgerschaft erhalten?
Unternehmenssteuersätze in der Türkei
Die Hauptsteuern für Unternehmen in der Türkei sind die Körperschaftsteuer und die Mehrwertsteuer (MwSt.). Je nach Geschäftstätigkeit kann ein Unternehmen auch Bank- und Versicherungstransaktionssteuer, Steuer auf digitale Dienstleistungen, Sonderverbrauchsteuer sowie Sozialversicherungs- und Arbeitslosenversicherungsbeiträge des Arbeitgebers zahlen.
Körperschaftsteuer
Die Körperschaftsteuer gilt für:
- Kapitalgesellschaften wie Aktiengesellschaften und Gesellschaften mit beschränkter Haftung sowie deren ausländische Äquivalente;
- Genossenschaften;
- öffentlich-rechtliche Wirtschaftsunternehmen;
- Unternehmen im Eigentum von Vereinen oder Stiftungen;
- Personengesellschaften.
Der Standardsatz beträgt 25%. Banken und andere Finanzinstitute sowie einige Unternehmen in öffentlich-privaten Partnerschaftsprojekten zahlen 30%[20]Quelle: GIB — Körperschaftsteuersatz nach Artikel 32.
Mehrwertsteuer
Die Mehrwertsteuer (MwSt.) gilt für Lieferungen von Waren und Dienstleistungen in der Türkei sowie für Importe. Warenexporte und einige exportbezogene Dienstleistungen sind befreit.
Der Standardsatz beträgt 20%. Ermäßigte Sätze gelten für folgende Waren und Dienstleistungen:
- 10% — Bekleidung und Textilien, Arzneimittel und medizinische Produkte, Gesundheits-, Bildungs- und Beherbergungsdienstleistungen, Restaurants und Catering, einige Kultur- und Unterhaltungsdienstleistungen;
- 1% — Grundnahrungsmittel, landwirtschaftliche Erzeugnisse und zertifiziertes Saatgut, einige Verkäufe von Wohnimmobilien, Finanzierungsleasing von Maschinen und Ausrüstungen im Rahmen von Investitionsanreizzertifikaten.
Der genaue Satz hängt davon ab, wie die Waren oder Dienstleistungen in den MwSt.-Listen eingestuft sind und ob die Bedingungen dieser Listen erfüllt sind[21]Quelle: GIB — Aktuelle MwSt.-Sätze: 20%, 10% und 1%.
Sonstige Steuern für Unternehmen
Bank- und Versicherungstransaktionssteuer fällt auf Transaktionen von Banken und Versicherungsgesellschaften an, die nicht unter die MwSt. fallen. Der allgemeine Satz beträgt 5%, mit Sondersätzen und Befreiungen für einige Transaktionen. Die Steuer wird auf den Betrag erhoben, den eine Bank oder ein Versicherer aus der Transaktion erzielt[22]Quelle: GIB — Bank- und Versicherungstransaktionssteuer.
Steuer auf digitale Dienstleistungen wird mit 5% auf digitale Inhalte, digitale Werbung und einige Vermittlungsplattformdienste erhoben[23]Quelle: GIB — Senkung des Steuersatzes für digitale Dienstleistungen 2026 auf 5%.
Sonderverbrauchsteuer wird in der Lieferkette nur einmal auf Waren aus vier gesetzlichen Listen erhoben:
- Erdölerzeugnisse, Erdgas, Schmieröl, Lösungsmittel und Derivate von Lösungsmitteln;
- Land-, Luft- und Wasserfahrzeuge;
- alkoholische Getränke und Cola-Erfrischungsgetränke, Zigaretten und andere Tabakerzeugnisse;
- Luxusgüter wie Kaviar, Pelze, Mobiltelefone usw.
Der Steuerbetrag wird pro Kilogramm, Liter, Kubikmeter oder andere Wareneinheiten festgelegt.
Sozialversicherungs- und Arbeitslosenversicherungsbeiträge für reguläre Arbeitnehmer, die der Arbeitgeber zahlt:
- 21.75% — Sozialversicherung;
- 2% — Arbeitslosenversicherung.
Steuervergünstigungen für Unternehmen in der Türkei
Türkische Unternehmen können von ermäßigten Körperschaftsteuersätzen für Hersteller und Exporteure sowie von Sonderregelungen für Freizonen profitieren.
Körperschaftsteuervergünstigungen
Die Türkei senkt den Körperschaftsteuersatz von 25% auf:
- 12.5% für Hersteller;
- 9% für produzierende Exporteure;
- 11% für sonstige Exporteure.
Unternehmen im Finanzzentrum Istanbul zahlen keine Körperschaftsteuer auf Einkünfte aus dem Transithandel und bis 2047 keine Steuer auf Einkünfte aus dem Export von Finanzdienstleistungen[24]Quelle: Resmî Gazete — Gesetz über das Sonderfinanzzentrum Istanbul.
Freizonen
In der Türkei sind 19 Freizonen in Betrieb[25]Quelle: Handelsministerium — 19 operative Freizonen in der Türkei. Sie bieten Zoll-, Steuer- und Verwaltungsvorteile, die hauptsächlich darauf ausgelegt sind, exportorientierte Produktion, Handel und Investitionen anzuziehen.
Die Registrierung in einer Freizone befreit ein Unternehmen nicht automatisch von der Einkommen- oder Körperschaftsteuer. Die Vorteile, die ein Unternehmen erhält, hängen von seiner Tätigkeit, seiner Lizenz und den gesetzlichen Bedingungen ab.
Die Hauptvorteile in Freizonen:
- Einkommen- und Körperschaftsteuer — Befreiungen decken bestimmte Tätigkeiten ab. Ein Hersteller mit einer Produktionslizenz zahlt beispielsweise keine Steuer auf Einkünfte aus dem Verkauf von in der Freizone hergestellten Waren, unabhängig davon, ob die Waren ins Ausland, innerhalb derselben Zone oder in andere türkische Freizonen verkauft werden;
- Stempelsteuer und Gebühren — Transaktionen und Dokumente im Zusammenhang mit Tätigkeiten in Freizonen sind von der Stempelsteuer und einigen Gebühren befreit;
- Grundsteuer — Freizonenregeln sehen eine Befreiung von der Grundsteuer vor;
- MwSt. — in Freizonen erbrachte Dienstleistungen sind befreit, ebenso wie einige exportbezogene Lieferungen und Frachtdienstleistungen[26]Quelle: GIB — MwSt.-Behandlung von Dienstleistungen und Fracht im Zusammenhang mit Freizonen;
- Zölle — Waren, die in eine Freizone verbracht, dort gelagert oder aus ihr ausgeführt werden, können von Zollvorteilen profitieren[27]Quelle: Handelsministerium — Steuerliche und sonstige Vorteile von Freizonen.
Um in einer türkischen Freizone tätig zu sein, benötigt eine Einzelperson oder ein Unternehmen eine Tätigkeitserlaubnis (Faaliyet Ruhsatı) der Generaldirektion für Freizonen des Handelsministeriums[28]Quelle: Handelsministerium — Antragsverfahren für die Tätigkeitserlaubnis. Je nach Zone kann die Lizenz Herstellung, Handel, Lagerung, Logistik, Montage und Verpackung, Softwareentwicklung und andere Dienstleistungen abdecken.
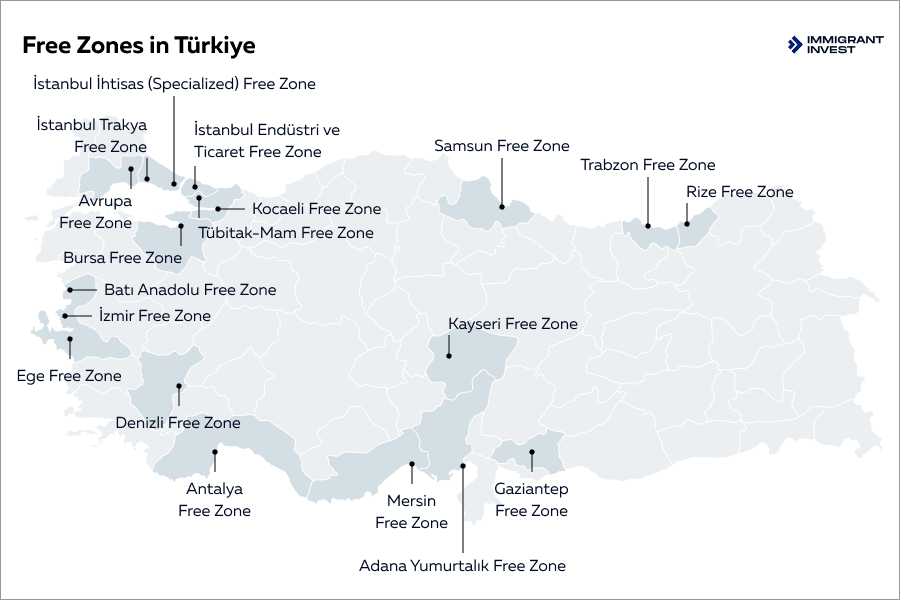
Die Freizonen befinden sich in der Nähe wichtiger türkischer Häfen entlang des Schwarzen Meeres, der Ägäis und des Mittelmeers. Dieser Standort bietet schnellen Zugang zum großen internationalen Handel[25]Quelle: Handelsministerium — 19 operative Freizonen in der Türkei
Immobiliensteuern in der Türkei
Käufer, Eigentümer, Vermieter und Verkäufer von Immobilien in der Türkei zahlen unterschiedliche Steuern und Gebühren. Jede hat ihre eigene Steuerbemessungsgrundlage: Für einige ist es der Verkaufspreis, für andere der Steuerwert der Immobilie.
Immobilienkauf
Ein Käufer zahlt die Grundbuchübertragungsgebühr und die Dienstleistungsgebühr des Grundbuchamts. Je nach Transaktion können auch MwSt. und Stempelsteuer anfallen.
Grundbuchübertragungsgebühr beträgt 4% des Verkaufspreises und wird zu gleichen Teilen aufgeteilt: 2% zahlt der Käufer und 2% der Verkäufer. Der für die Gebühr erklärte Verkaufspreis darf nicht niedriger sein als der Steuerwert der Immobilie.
MwSt. fällt hauptsächlich bei Käufen vom Bauträger an. Der Satz hängt von der Art der Immobilie, dem Datum der Baugenehmigung und dem Projekt ab.
Für Wohnimmobilien mit einer nach dem 1. April 2022 erteilten Baugenehmigung:
- 10% gilt für den Teil der Wohnung bis zu 150 m² netto;
- 20% gilt für den Teil über 150 m²;
- 1% gilt in einigen Fällen, wie etwa bei städtischen Transformationsprojekten und einigen Transaktionen im Rahmen von Übergangsregeln.
Für ältere Baugenehmigungen gelten Übergangsregeln, und der Satz kann von der Gemeinde, der Bauklasse und dem Bodenwert abhängen.
Gewerbeimmobilien werden mit dem Standardsatz von 20% besteuert[29]Quelle: GIB — Aktuelle MwSt.-Sätze und Übergangsregeln für Wohnimmobilien.
MwSt.-Befreiung für ausländische Käufer. Ausländer und im Ausland lebende türkische Staatsbürger zahlen keine MwSt. beim Erstverkauf einer Wohnung oder eines Arbeitsplatzes, wenn sie mit in die Türkei eingeführtem Devisengeld bezahlen. Mindestens 50% des Preises müssen vor Rechnungsausstellung überwiesen werden, der Rest innerhalb der gesetzlich festgelegten Frist.
Der Käufer muss die Immobilie mindestens 3 Jahre lang behalten. Wird sie früher verkauft, zahlt der Käufer die MwSt. zuzüglich Zinsen[30]Quelle: GIB — MwSt.-Generalapplikationskommuniqué 2026 — Wohn-MwSt. und Befreiung für ausländische Käufer.
Stempelsteuer. Die Eigentumsübertragung beim Grundbuchamt unterliegt nicht der Stempelsteuer, wohl aber gesonderte schriftliche Vereinbarungen.
Der allgemeine Satz für Verträge mit angegebenem Betrag beträgt 0.948%. Notariell beurkundete Vorverträge zum Verkauf von Immobilien und einige im Voraus bezahlte Wohnungsverkaufsverträge werden mit 0% besteuert[31]Quelle: GIB — Stempelsteuersätze.
Döner Sermaye-Gebühr. Die Direktion für Grundbuch und Kataster erhebt diese Dienstleistungsgebühr nach ihrem Jahrestarif.
Immobilieneigentum
Der jährliche Grundsteuersatz hängt von der Art der Immobilie ab und davon, ob sie sich innerhalb der Grenzen einer Großstadtgemeinde befindet[32]Quelle: GIB — Grundsteuersätze.
Die Türkei verfügt über 30 Großstadtgemeinden, darunter Istanbul, Ankara, Izmir, Antalya und Muğla. Jede von ihnen umfasst die gesamte Provinz, sodass auch Resort-Städte wie Alanya und Bodrum mit den höheren Sätzen besteuert werden[33]Quelle: Mevzuat — Gesetz Nr. 5216 über Großstadtgemeinden.
Jährliche Grundsteuersätze in der Türkei

Steuer auf Mieteinnahmen. Einzelpersonen zahlen keine Steuer auf Einnahmen aus der Vermietung von Wohnraum bis zu TRY 58,000 pro Jahr.
Bei Einnahmen aus der Vermietung von Gewerbeimmobilien hängt der Erklärungsschwellenwert davon ab, ob Steuer einbehalten wurde:
- TRY 400,000 Bruttomiete, wenn die Steuer an der Quelle einbehalten wurde;
- TRY 22,000, wenn keine Steuer einbehalten wurde und die Einkünfte nicht befreit sind.
Einkünfte über dem Freibetrag und den Abzügen werden mit progressiven Sätzen von 15 bis 40% besteuert. Ein Unternehmen rechnet Mieterträge zu seinem steuerpflichtigen Einkommen und zahlt 25% Körperschaftsteuer[34]Quelle: GIB — Schwellenwerte für Mieterträge 2026.
Wertvolle Wohnsitzsteuer. Eigentümer von Wohnraum mit einem Steuerwert von über TRY 17,711,000 zahlen eine jährliche Steuer mit progressiven Sätzen:
- 0.3% auf den Teil des Wertes zwischen TRY 17,711,000 und TRY 26,567,000;
- 0.6% auf TRY 26,567,000—35,425,000;
- 1% auf den Teil über TRY 35,425,000.
Jeder Satz gilt nur für den Wertanteil innerhalb der jeweiligen Stufe, nicht für den Gesamtwert[35]Quelle: GIB — Schwellenwerte und Sätze der Wertvollen Wohnsitzsteuer 2026.
Immobilienverkauf
Eine Einzelperson, die eine Immobilie innerhalb von 5 Jahren nach dem Kauf verkauft, zahlt Einkommensteuer auf den Gewinn. Der Gewinn berechnet sich wie folgt: Verkaufspreis − indexierter Kaufpreis − Verkaufsaufwendungen und Steuern.
Der Kaufpreis wird unter Verwendung des inländischen Erzeugerpreisindex (Yİ-ÜFE) indexiert, wenn der Index über den Haltedauerzeitraum um mindestens 10% gestiegen ist.
Die ersten TRY 150,000 des Gewinns sind steuerfrei. Der Rest wird mit progressiven Sätzen von 15 bis 40% besteuert. Ein Unternehmen rechnet den Gewinn zu seinem steuerpflichtigen Einkommen und zahlt 25% Körperschaftsteuer.
Beispiele für Immobilien in der Türkei

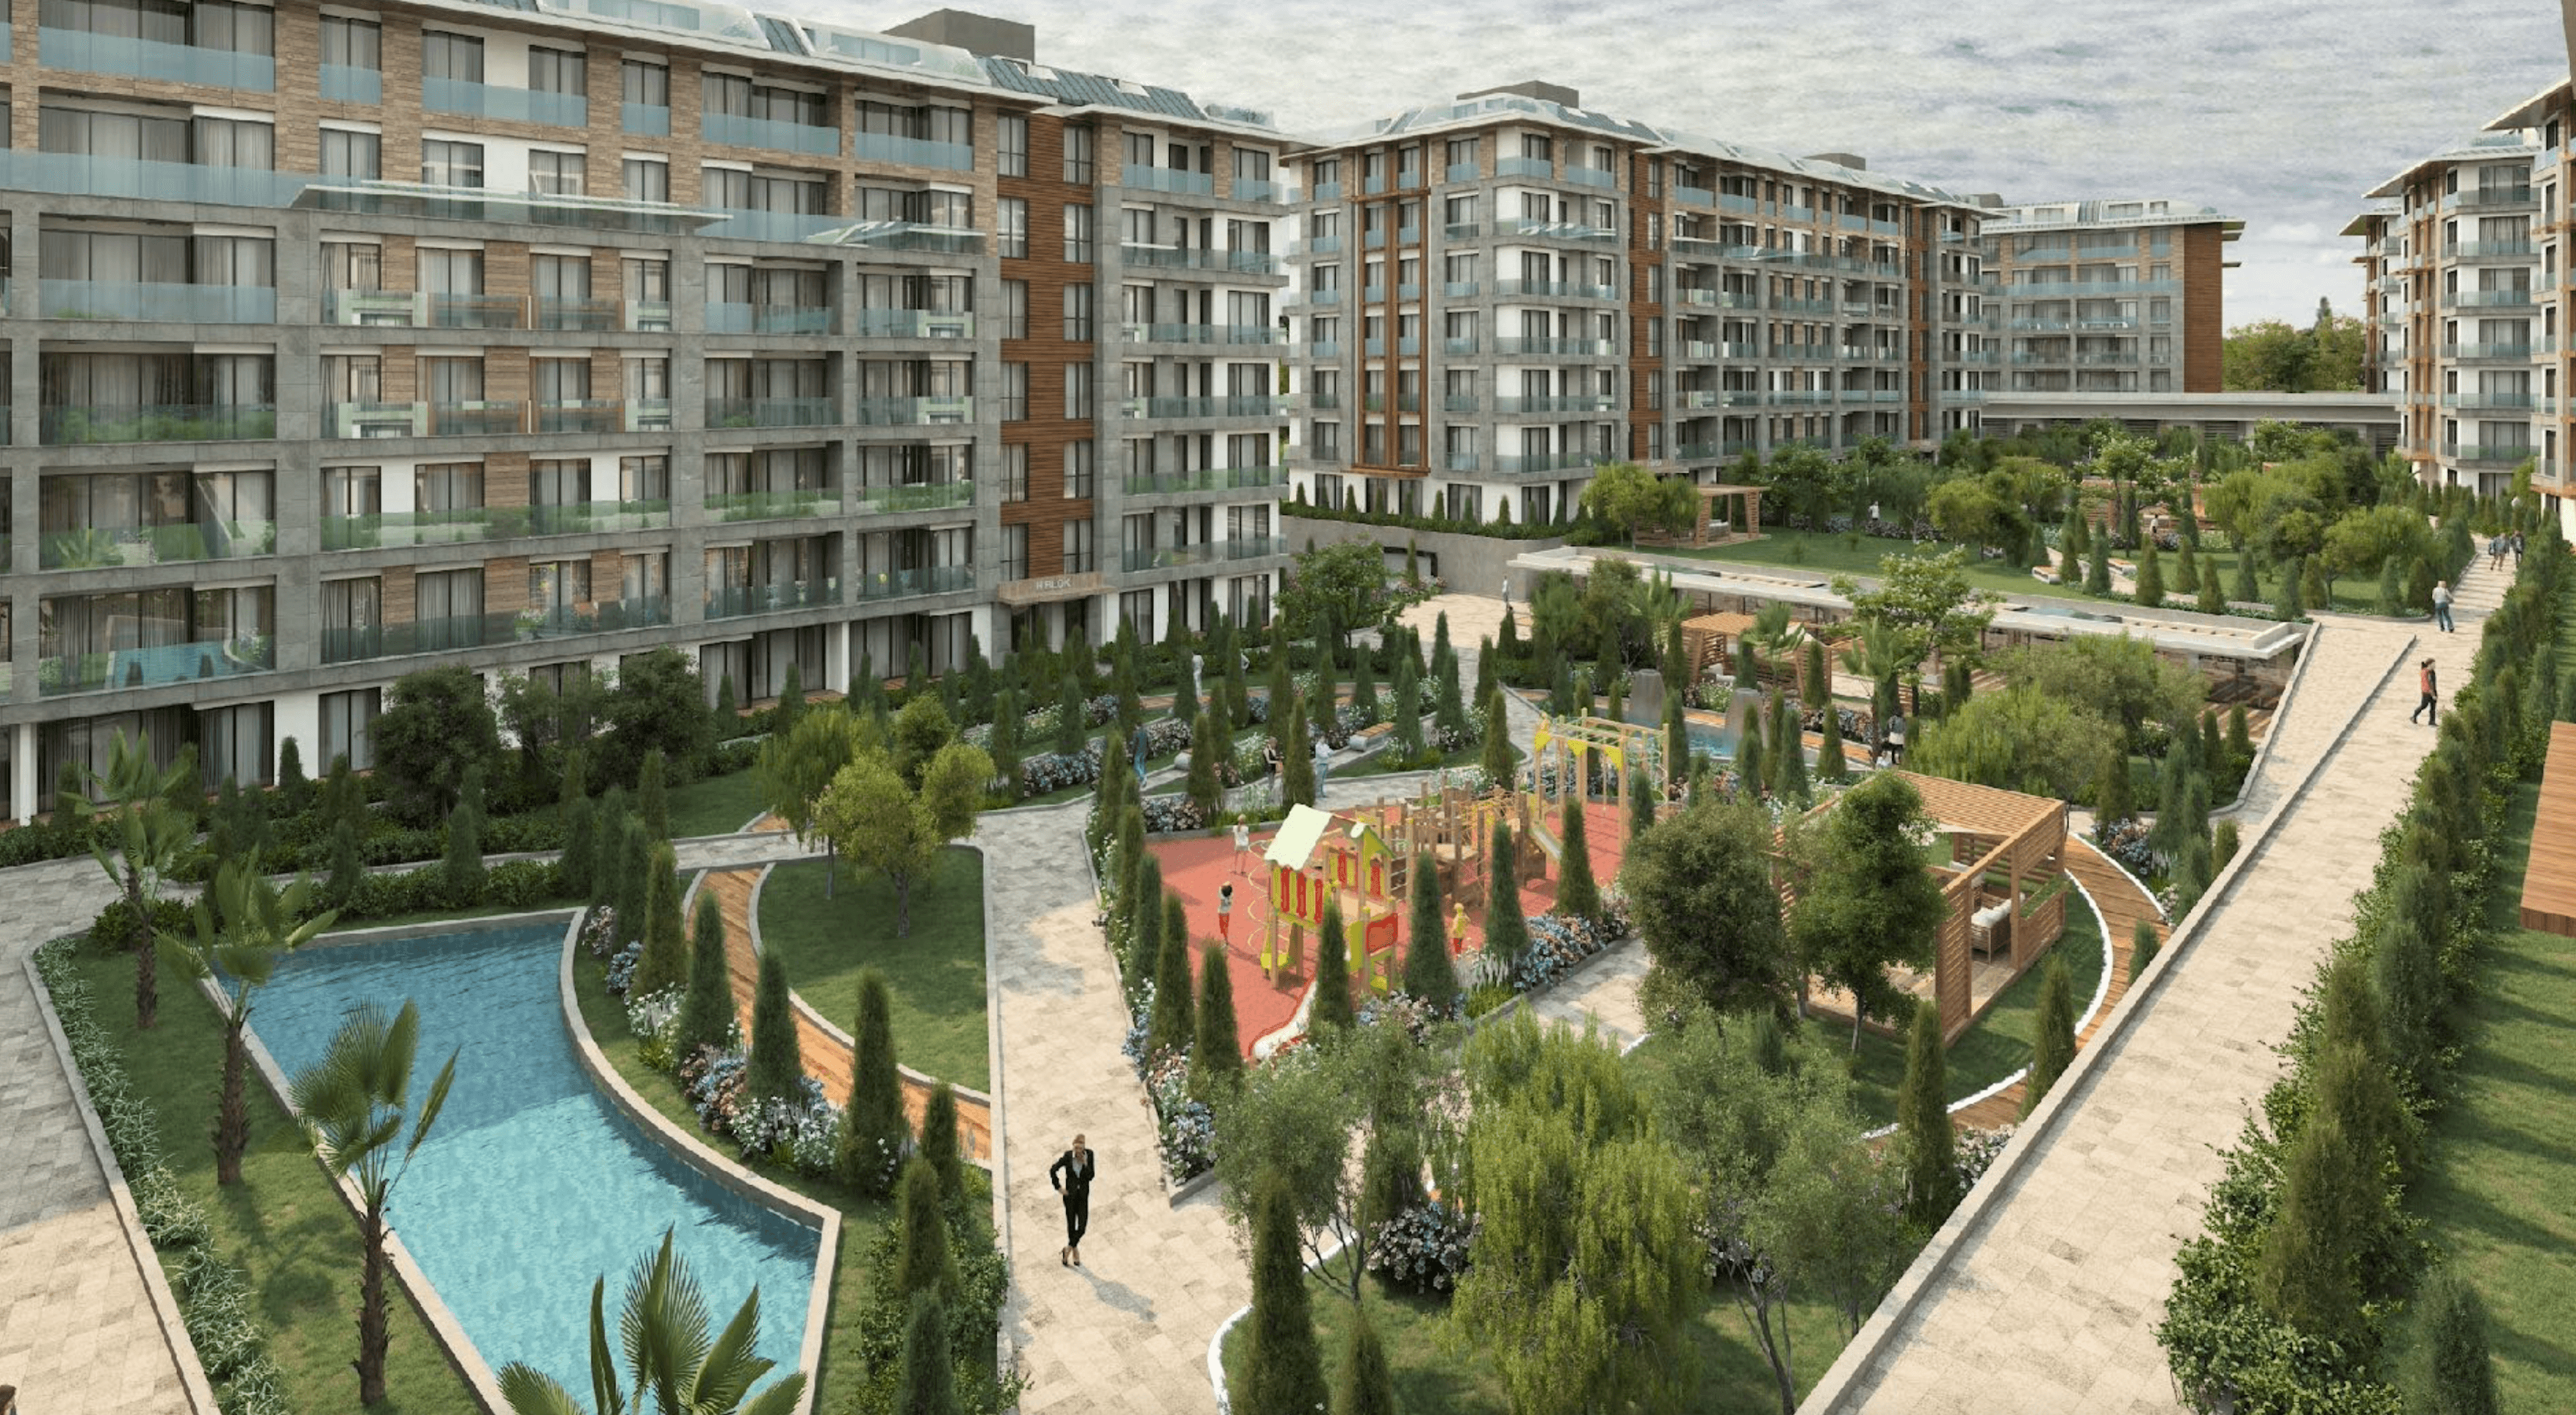
Türkei, Istanbul
420.000 $+
Elegant apartments, Beylikduzu, Istanbul
 177 m²
 3
 1
Türkei, Istanbul
475.000 $+
Elegant and stylish apartments, Istanbul
149 m²3 2 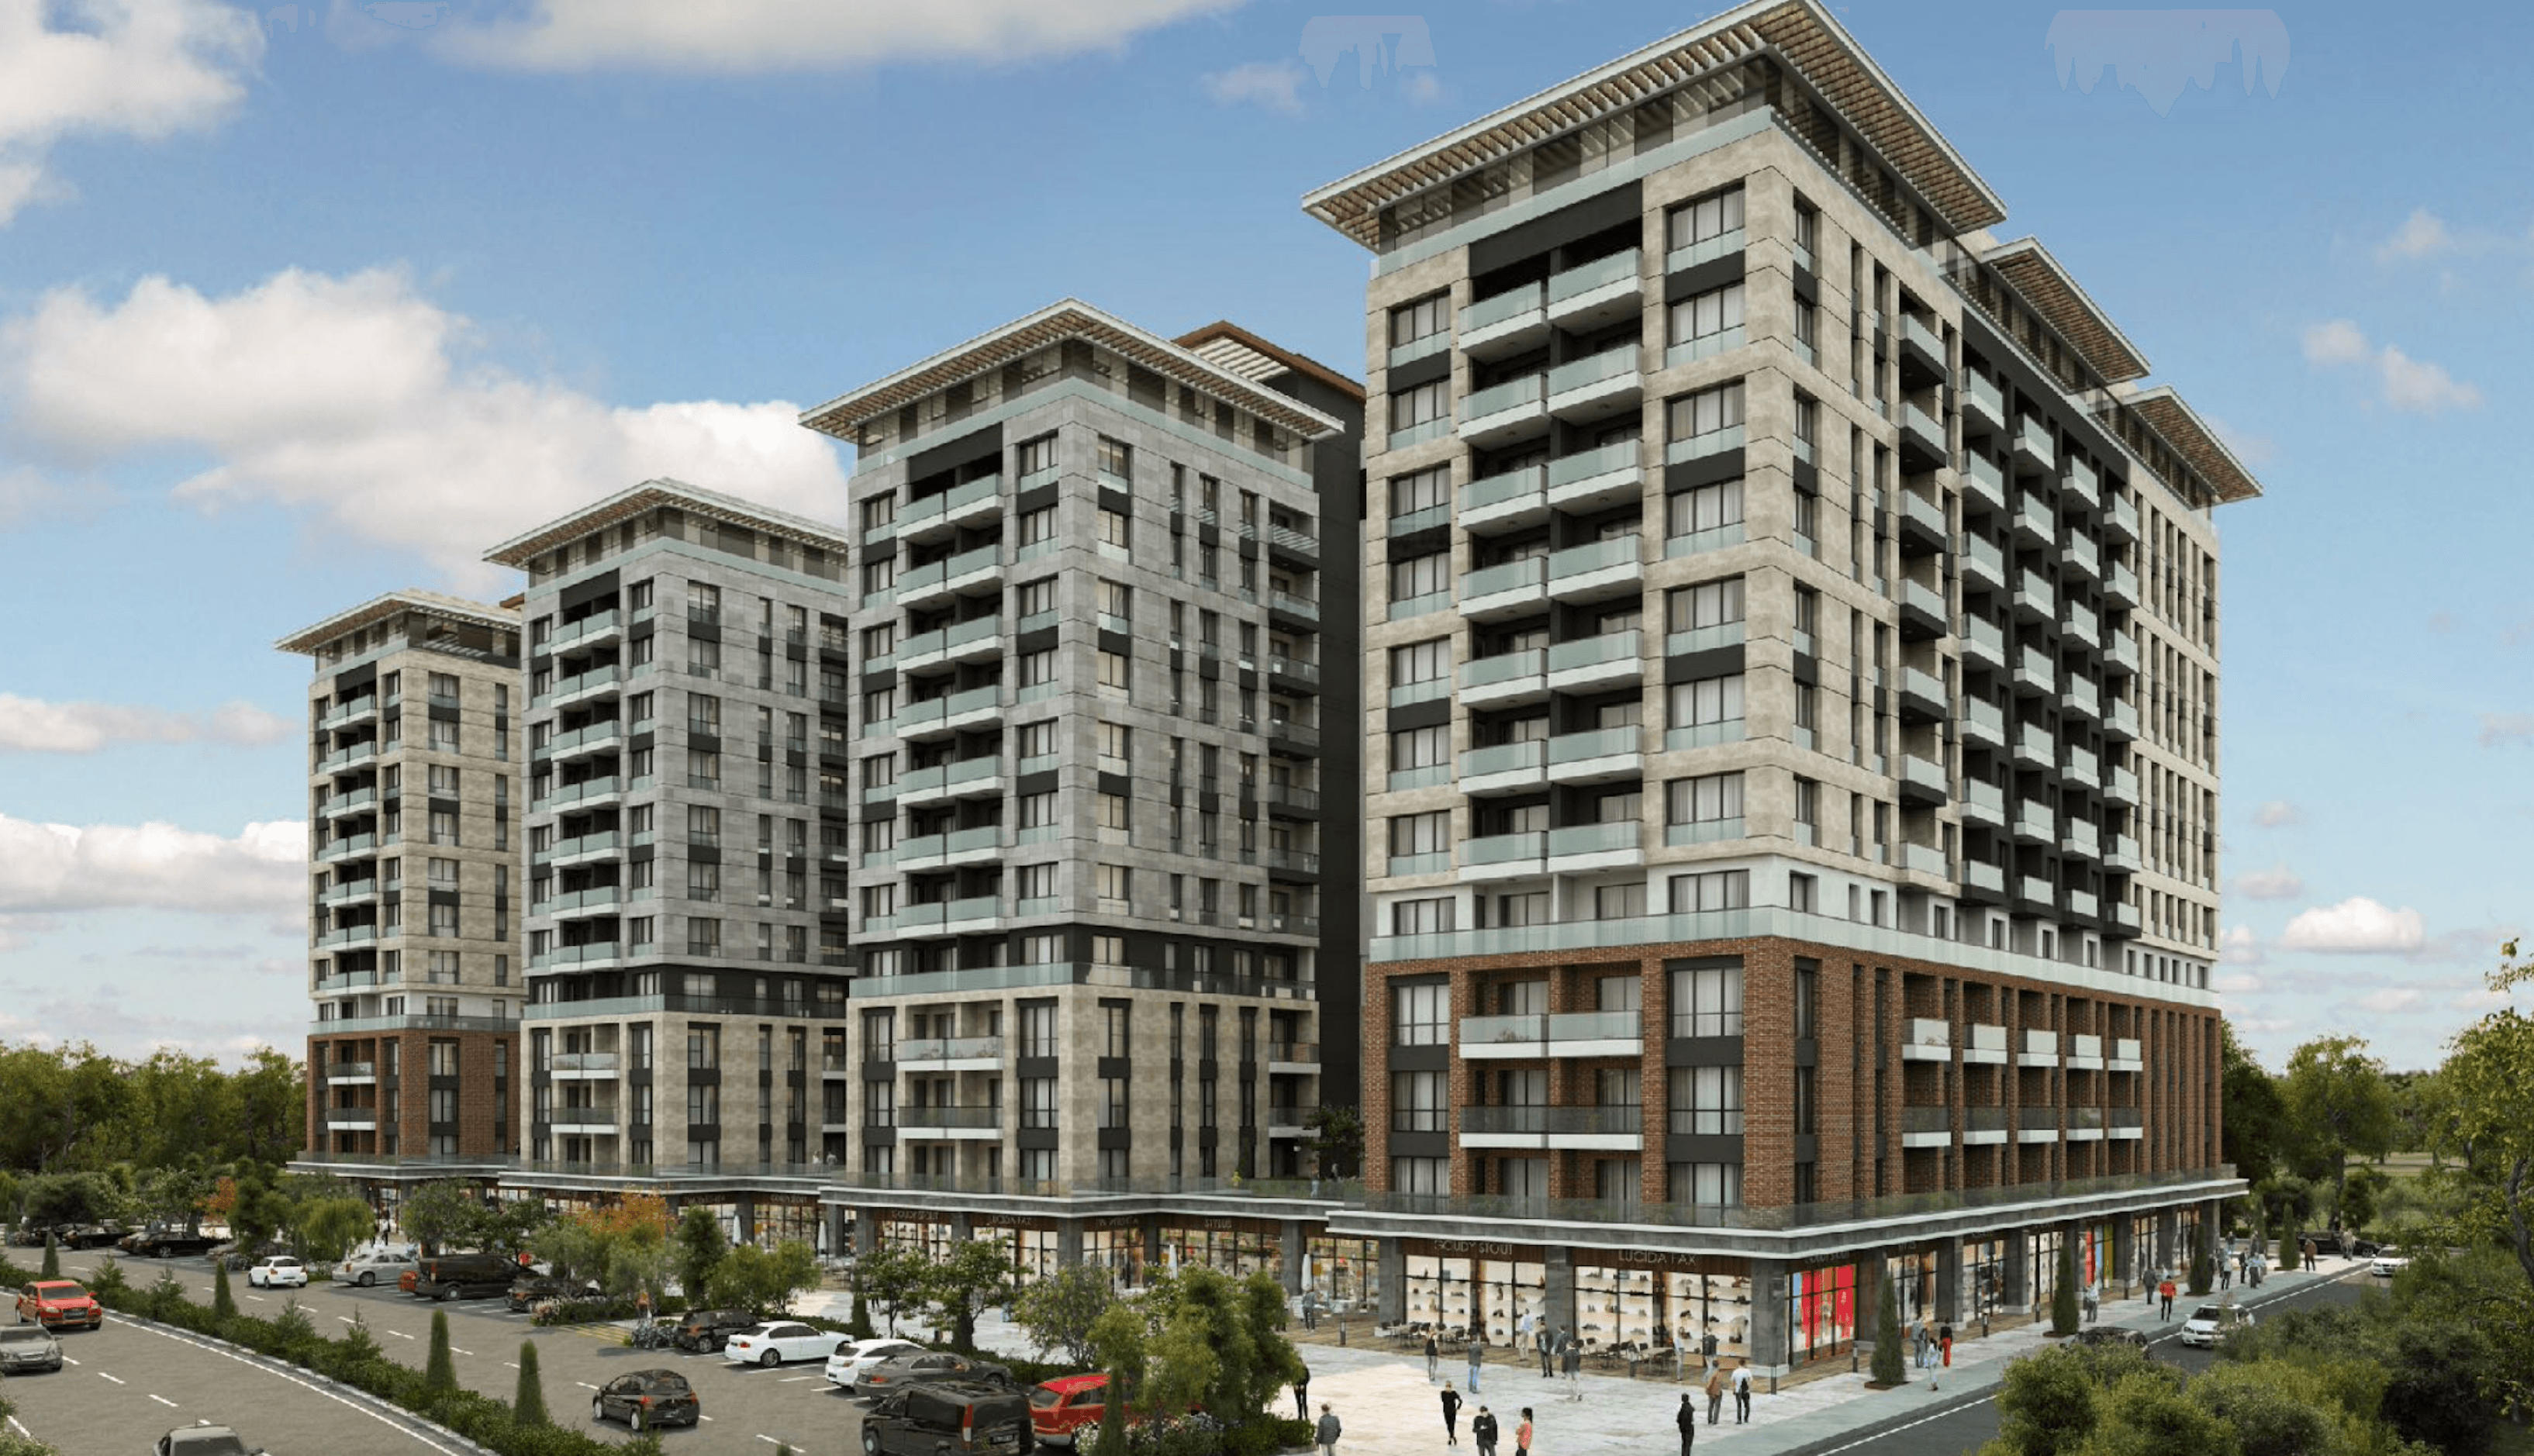
Türkei, Istanbul
455.000 $+
Cosy apartments, Zeytinburnu, Istanbul
53 m²2 3 So reichen Sie Steuern in der Türkei ein
Die meisten Schritte können online über das Digitale Finanzamt (Dijital Vergi Dairesi) der türkischen Steuerverwaltung erledigt werden.
Das Steuerjahr entspricht dem Kalenderjahr vom 1. Januar bis zum 31. Dezember. Mit Genehmigung kann ein Unternehmen ein abweichendes Wirtschaftsjahr nutzen.
Registrieren Sie sich bei den türkischen Steuerbehörden
Ein Ausländer beantragt eine potenzielle Steuernummer über das Digitale Finanzamt. Der Antrag erfordert einen Reisepass, Kontaktdaten und eine Adresse.
Einzelpersonen, die ein Unternehmen führen oder einen Beruf ausüben, sowie Unternehmen registrieren sich ebenfalls für die Steuern, die für ihre Tätigkeit gelten. Dies gilt auch für nichtansässige Unternehmen, die über eine Betriebsstätte oder einen ständigen Vertreter in der Türkei tätig sind[36]Quelle: GIB — Digitales Finanzamt — Potenzielle Steueridentifikationsnummer für Ausländer.
Zahlen Sie während des Jahres vorläufige Steuern
Einzelpersonen mit gewerblichen Einkünften oder Einkünften aus selbstständiger Arbeit zahlen vorläufige Einkommensteuer in Höhe von 15% ihres vorläufigen steuerpflichtigen Einkommens. Unternehmen zahlen vorläufige Körperschaftsteuer, in der Regel zum Standardsatz von 25%[37]Quelle: GIB — Vorläufige Steuersätze 2026.
Die vorläufige Steuer ist eine Vorauszahlung auf die Jahressteuer. Sie wird dreimal im Jahr erklärt und gezahlt, wobei die Berechnung jedes Mal ab dem 1. Januar beginnt:
- bis zum 17. Mai erklärt der Steuerzahler die Einkünfte für Januar bis März und zahlt die darauf entfallende Steuer;
- bis zum 17. August erklärt der Steuerzahler die Einkünfte für Januar bis Juni. Die Steuer wird für die gesamten 6 Monate berechnet, und der im Mai gezahlte Betrag wird abgezogen, sodass nur die Differenz fällig ist;
- bis zum 17. November erklärt der Steuerzahler die Einkünfte für Januar bis September. Die Steuer wird für die gesamten 9 Monate berechnet, und die im Mai und August gezahlten Beträge werden abgezogen.
Einkünfte für Oktober bis Dezember werden nicht durch die vorläufige Steuer abgedeckt. Sie werden in die Jahreserklärung aufgenommen, wo alle unter dem Jahr gezahlten vorläufigen Steuern auf die endgültige Steuer angerechnet werden.
Arbeitnehmer überspringen diesen Schritt: Ihr Arbeitgeber behält die Einkommensteuer von ihrem Gehalt über die Lohnabrechnung ein.
Reichen Sie die Jahressteuererklärung ein
Während des Jahres gezahlte vorläufige Steuern werden auf die in der Erklärung geschuldete Steuer angerechnet.
Einzelpersonen reichen die Erklärung zwischen dem 1. und 31. März des folgenden Jahres ein. Ob ein Arbeitnehmer eine Erklärung einreichen muss, hängt von der Höhe und den Quellen seines Einkommens ab[38]Quelle: GIB — Fristen für die Einreichung und Zahlung der jährlichen Einkommensteuer.
Unternehmen, die das Kalenderjahr nutzen, reichen die Erklärung zwischen dem 1. und 30. April des folgenden Jahres ein. Unternehmen mit einem abweichenden Wirtschaftsjahr reichen die Erklärung bis zum letzten Tag des 4. Monats nach Ende des Wirtschaftsjahres ein.
Zahlen Sie die Steuer
Einzelpersonen zahlen in zwei gleichen Raten: bis zum 31. März und bis zum 31. Juli. Eine Einzelperson, die eine Erklärung einreichen muss, weil sie die Türkei verlässt, reicht diese ein und zahlt die Steuer innerhalb von 15 Tagen vor der Abreise.
Unternehmen zahlen bis zum Abgabefristende für die Jahressteuererklärung.
So vermeiden Sie die Doppelbesteuerung und zahlen keine Steuern in zwei Ländern
Die Türkei hat 93 Doppelbesteuerungsabkommen in Kraft[39]Quelle: GIB — In Kraft befindliche DBA. Diese Abkommen verhindern, dass dieselben Einkünfte in zwei verschiedenen Ländern doppelt besteuert werden.
Ein Abkommen kann es der Türkei und dem anderen Land dennoch erlauben, bestimmte Einkunftsarten zu besteuern. In diesem Fall wird die Doppelbesteuerung auf eine der folgenden Arten vermieden:
- Der Ansässigkeitsstaat rechnet im anderen Staat gezahlte Steuern an, einschließlich an der Quelle einbehaltener Steuern;
- Eines der Länder stellt die Einkünfte von der Steuer frei;
- Es gilt eine andere im Abkommen festgelegte Methode.
Abkommen begrenzen auch die Quellensteuer, die das Land, aus dem die Einkünfte stammen, auf Dividenden, Zinsen und Lizenzgebühren erheben kann.
Welche Entlastung gilt, hängt vom konkreten Abkommen, dem Steuerwohnsitzstatus des Steuerzahlers und der Einkunftsart ab.
Länder mit Doppelbesteuerungsabkommen mit der Türkei
- Ägypten
- Albanien
- Algerien
- Argentinien
- Aserbaidschan
- Australien
- Bahrain
- Bangladesch
- Belgien
- Bosnien und Herzegowina
- Brasilien
- Bulgarien
- China
- Dänemark
- Deutschland
- Estland
- Äthiopien
- Finnland
- Frankreich
- Gambia
- Georgien
- Griechenland
- Indien
- Indonesien
- Irak
- Iran
- Irland
- Israel
- Italien
- Japan
- Jemen
- Jordanien
- Kambodscha
- Kanada
- Kasachstan
- Katar
- Kosovo
- Kroatien
- Kuwait
- Kirgisistan
- Lettland
- Libanon
- Litauen
- Luxemburg
- Malaysia
- Malta
- Marokko
- Mexiko
- Moldau
- Mongolei
- Montenegro
- Neuseeland
- Niederlande
- Nordmazedonien
- Norwegen
- Oman
- Österreich
- Pakistan
- Philippinen
- Polen
- Portugal
- Ruanda
- Rumänien
- Russland
- Saudi-Arabien
- Schweden
- Schweiz
- Serbien
- Sierra Leone
- Singapur
- Slowakei
- Slowenien
- Spanien
- Sri Lanka
- Sudan
- Südkorea
- Syrien
- Tadschikistan
- Thailand
- Tschad
- Tschechische Republik
- Tunesien
- Türkische Republik Nordzypern
- Turkmenistan
- Ukraine
- Ungarn
- Usbekistan
- Venezuela
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
- Weißrussland
Wie Sie legal in der Türkei leben, um Steuerzahler des Landes zu werden
Ein Ausländer kann sich in der Regel mit einem Visum oder visumfrei bis zu 90 Tage innerhalb eines Zeitraums von 180 Tagen in der Türkei aufhalten. Die genauen Regeln hängen von der Staatsangehörigkeit und der Art des Visums ab.
Für einen längeren Aufenthalt benötigt ein Ausländer eine Aufenthaltserlaubnis oder eine andere rechtliche Grundlage, wie eine Arbeitserlaubnis, den Status eines Daueraufenthalts oder die türkische Staatsbürgerschaft. Nichts davon macht eine Person jedoch automatisch zu einem türkischen Steuerinländer. Der Steuerwohnsitz hängt vom Wohnsitz oder von einem ununterbrochenen Aufenthalt von mehr als 6 Monaten in einem Kalenderjahr in der Türkei ab.
- Immobilien — Immobilien im Wert von mindestens $400,000, die nach 3 Jahren verkauft werden können;
- Stammkapitalinvestition in ein Unternehmen — mindestens $500,000;
- Bankguthaben — mindestens $500,000, gehalten bei einer Bank in der Türkei für 3 Jahre;
- Staatsanleihen — mindestens $500,000, gehalten für 3 Jahre;
- Fonds — mindestens $500,000 in Anteilen an Immobilien- oder Wagniskapitalfonds, gehalten für 3 Jahre.
Der Ehepartner des Antragstellers und Kinder unter 18 Jahren können die Staatsbürgerschaft im selben Verfahren erlangen.
Der Prozess zur Erlangung der Staatsbürgerschaft durch Investition dauert ab 8 Monaten und erfordert weder vor noch nach dem Erhalt der Staatsbürgerschaft einen Umzug.
Wichtigste Erkenntnisse zu Steuern in der Türkei
- Steuerinländer zahlen Steuer auf ihr weltweites Einkommen, Nichtansässige nur auf Einkünfte aus türkischen Quellen. Eine Person wird steuerlich ansässig, wenn sie einen Wohnsitz in der Türkei hat oder sich in einem Kalenderjahr mehr als 6 Monate dort aufhält.
- Die Einkommensteuer für Einzelpersonen ist progressiv und beträgt 15 bis 40%.
- Ausländer, die nach 3 Jahren Nichtansässigkeit Steuerinländer werden, zahlen 20 Jahre lang keine türkische Steuer auf ausländische Einkünfte. In diesem Zeitraum beträgt die Erbschaft- und Schenkungsteuer 1%.
- Der Standard-Körperschaftsteuersatz beträgt 25%. Hersteller und Exporteure zahlen 9 bis 12.5%. Ein Unternehmen in einer Freizone erhält Steuervergünstigungen nur für bestimmte Tätigkeiten.
- Der Standard-MwSt.-Satz beträgt 20%, mit ermäßigten Sätzen von 10% und 1%.
- Beim Immobilienkauf zahlen Käufer und Verkäufer jeweils eine Grundbuchgebühr von 2%. Eigentümer zahlen eine jährliche Grundsteuer von 0.1 bis 0.6%. Ein ausländischer Käufer kann die MwSt. auf eine Neubauimmobilie vermeiden, indem er in Fremdwährung zahlt und die Immobilie 3 Jahre lang behält.
- Die Türkei hat Doppelbesteuerungsabkommen mit 93 Ländern.
- Die türkische Staatsbürgerschaft durch Investition beginnt ab $400,000 in Immobilien oder $500,000 in anderen Optionen. Der Prozess dauert ab 8 Monaten und erfordert keinen Umzug.
Immigrant Invest ist ein lizenzierter Agent für Staatsbürgerschaft durch Investition Programme und Aufenthaltsprogramme in der EU, der Karibik, Asien und dem Nahen Osten. Profitieren Sie von unserer weltweiten 15-jährigen Expertise — vereinbaren Sie einen Termin mit unseren Experten für Investmentprogramme.
 Von 10.000+ Investoren geschätzt