

Staatsbürger von St. Lucia sind von der Kapitalertrags-, Dividenden- und Erbschaftssteuer befreit. Juristische Personen zahlen keine Steuern auf Kapitalerträge, Dividenden und teilweise auch keine Mehrwertsteuer.
Dieser Artikel behandelt alle Möglichkeiten, die der Status eines Steuerinländers von St. Lucia bietet.
Wer zahlt Steuern in St. Lucia?
In St. Lucia werden Steuern von Personen mit Steuerwohnsitz sowie von Personen ohne Steuerwohnsitz gezahlt, die Einkünfte aus Quellen innerhalb des Landes erzielen.
Personen mit Steuerwohnsitz in St. Lucia sind Einzelpersonen, die sich mindestens 183 Tage im Jahr im Land aufhalten. St. Lucia unterscheidet zwischen Personen mit gewöhnlichem Aufenthalt und sonstigen Einwohnern[1]Quelle: Einkommensteuergesetz von St. Lucia — Income Tax Act. Personen, die einen ständigen Wohnsitz im Land haben und sich dort im Laufe des Jahres aufhalten, gelten als Personen mit gewöhnlichem Aufenthalt und werden mit ihrem weltweiten Einkommen besteuert.
Einwohner, die diese Bedingungen nicht erfüllen, zahlen Steuer auf ihr in St. Lucia erzieltes Einkommen sowie auf ausländisches Einkommen, das im Land zufließt.
Unternehmen können ebenfalls als steueransässig behandelt werden, wenn sie in St. Lucia gegründet wurden oder von dort aus geleitet und gesteuert werden. Ansässige Unternehmen werden auf in St. Lucia erzielte Einkünfte besteuert, während qualifizierte ausländische Einkünfte steuerfrei sind.
Personen ohne Steuerwohnsitz in St. Lucia sind Einzelpersonen, die sich weniger als 183 Tage im Jahr im Land aufhalten. Sie können dennoch steuerpflichtig sein, in der Regel jedoch nur für Einkünfte aus Quellen in St. Lucia.
Inhaber der Staatsbürgerschaft durch Investition von St. Lucia unterliegen keiner Mindestaufenthaltspflicht. Es liegt daher in ihrem Ermessen, ob sie einen Steuerwohnsitz begründen möchten. Dies hängt davon ab, wie viel Zeit sie im Land verbringen.

Von 10.000+ Investoren geschätzt
Werden Sie die Staatsbürgerschaft von St. Lucia erhalten?
Steuern für Einzelpersonen in St. Lucia
Die wichtigsten Steuern für Einzelpersonen in St. Lucia sind die Einkommensteuer und die Sozialversicherungsbeiträge. Bestimmte Einkunftsarten wie Zinsen und Lizenzgebühren können auch der Quellensteuer unterliegen. St. Lucia erhebt weder Erbschaft- noch Kapitalertragsteuer.
Einkommensteuer
Die Einkommensteuer in St. Lucia wird erhoben auf:
- Erwerbstätigkeit;
- Gewerbeeinkünfte;
- Lizenzgebühren;
- Zinsen;
- Mieteinnahmen.
Personen mit Steuerwohnsitz in St. Lucia werden nach dem mehraktigen progressiven Einkommensteuertarif besteuert. Die Steuer wird auf das steuerpflichtige Einkommen nach Abzug der anwendbaren Freibeträge berechnet.
Ab 2026 betragen die Steuersätze in St. Lucia:
- bis zu EC$15,000 (ca. $5,550) — 15%;
- EC$15,001—30,000 (ca. $5,550—11,100) — 20%;
- über EC$30,000 (ca. $11,100) — 30%[2]Quelle: Finanzbehörde (Inland Revenue Department) — Tax facts calculations.
Personen ohne Steuerwohnsitz werden für in St. Lucia entstehende Einkünfte mit denselben progressiven Sätzen besteuert. An Nichtansässige gezahlte Zinsen unterliegen einer Quellensteuer von 15%, während für Lizenzgebühren 25% anfallen. Für CARICOM-Staatsangehörige reduziert sich die Quellensteuer auf Lizenzgebühren auf 15%[3]Quelle: Regierung von St. Lucia — St Lucia’s Budget Address.
Sozialbeiträge
Arbeitnehmer in St. Lucia zahlen 5% ihres versicherungspflichtigen Einkommens an die National Insurance Corporation. Derselbe Satz gilt sowohl für ansässige als auch für nichtansässige Arbeitnehmer im Land[4]Quelle: St Lucia National Insurance Corporation Act, Cap. 16.01.
Arbeitgeber behalten den Beitrag des Arbeitnehmers vom Gehalt ein und überweisen ihn zusammen mit dem eigenen Arbeitgeberbeitrag an die National Insurance Corporation. Diese Zahlungen dienen der Finanzierung von Renten, Kranken- und Mutterschaftsgeld sowie Erwerbsunfähigkeitsunterstützung.
Immobiliensteuern in St. Lucia
Beim Kauf und Eigentum von Immobilien in St. Lucia können auf Einzelpersonen und juristische Personen verschiedene immobilienbezogene Steuern zukommen. Käufer zahlen bei der Eigentumsübertragung eine Stempelsteuer, während Eigentümer zusätzlich der jährlichen Grundsteuer unterliegen[5]Quelle: PwC — St. Lucia: Einzelpersonen — sonstige Steuern.
Grunderwerbsteuer
St. Lucia erhebt keine separate Grunderwerbsteuer. Stattdessen zahlen Käufer bei der Übertragung des Immobilieneigentums eine Stempelsteuer von 2%.
Derselbe Satz gilt sowohl für Personen mit als auch ohne Steuerwohnsitz.
Stempelsteuer
Verkäufer in St. Lucia zahlen bei der Eigentumsübertragung ebenfalls Stempelsteuer. Der anwendbare Satz hängt davon ab, ob der Verkäufer gebietsansässig ist oder nicht.
Die Steuersätze in St. Lucia für gebietsansässige Immobilienverkäufer sind progressiv und richten sich nach dem Immobilienwert:
- EC$50,000—75,000 (ca. $18,500—27,750) — 2,5%;
- EC$75,001—150,000 (ca. $27,750—55,500) — 3,5%;
- über EC$150,000 (ca. $55,500) — 5%.
Für nichtansässige Verkäufer wird die Stempelsteuer mit einem pauschalen Satz von 10% erhoben.
Jährliche Grundsteuer
Die jährliche Grundsteuer beträgt 0,25% des Verkehrswerts für Wohnimmobilien und 0,4% für Gewerbeimmobilien[6]Quelle: PwC — St. Lucia: Unternehmen — sonstige Steuern. Die Sätze hängen nicht davon ab, ob der Eigentümer eine Einzelperson oder ein Unternehmen ist, oder welchen Steuerstatus er besitzt.
Beispiele für Immobilien in St. Lucia
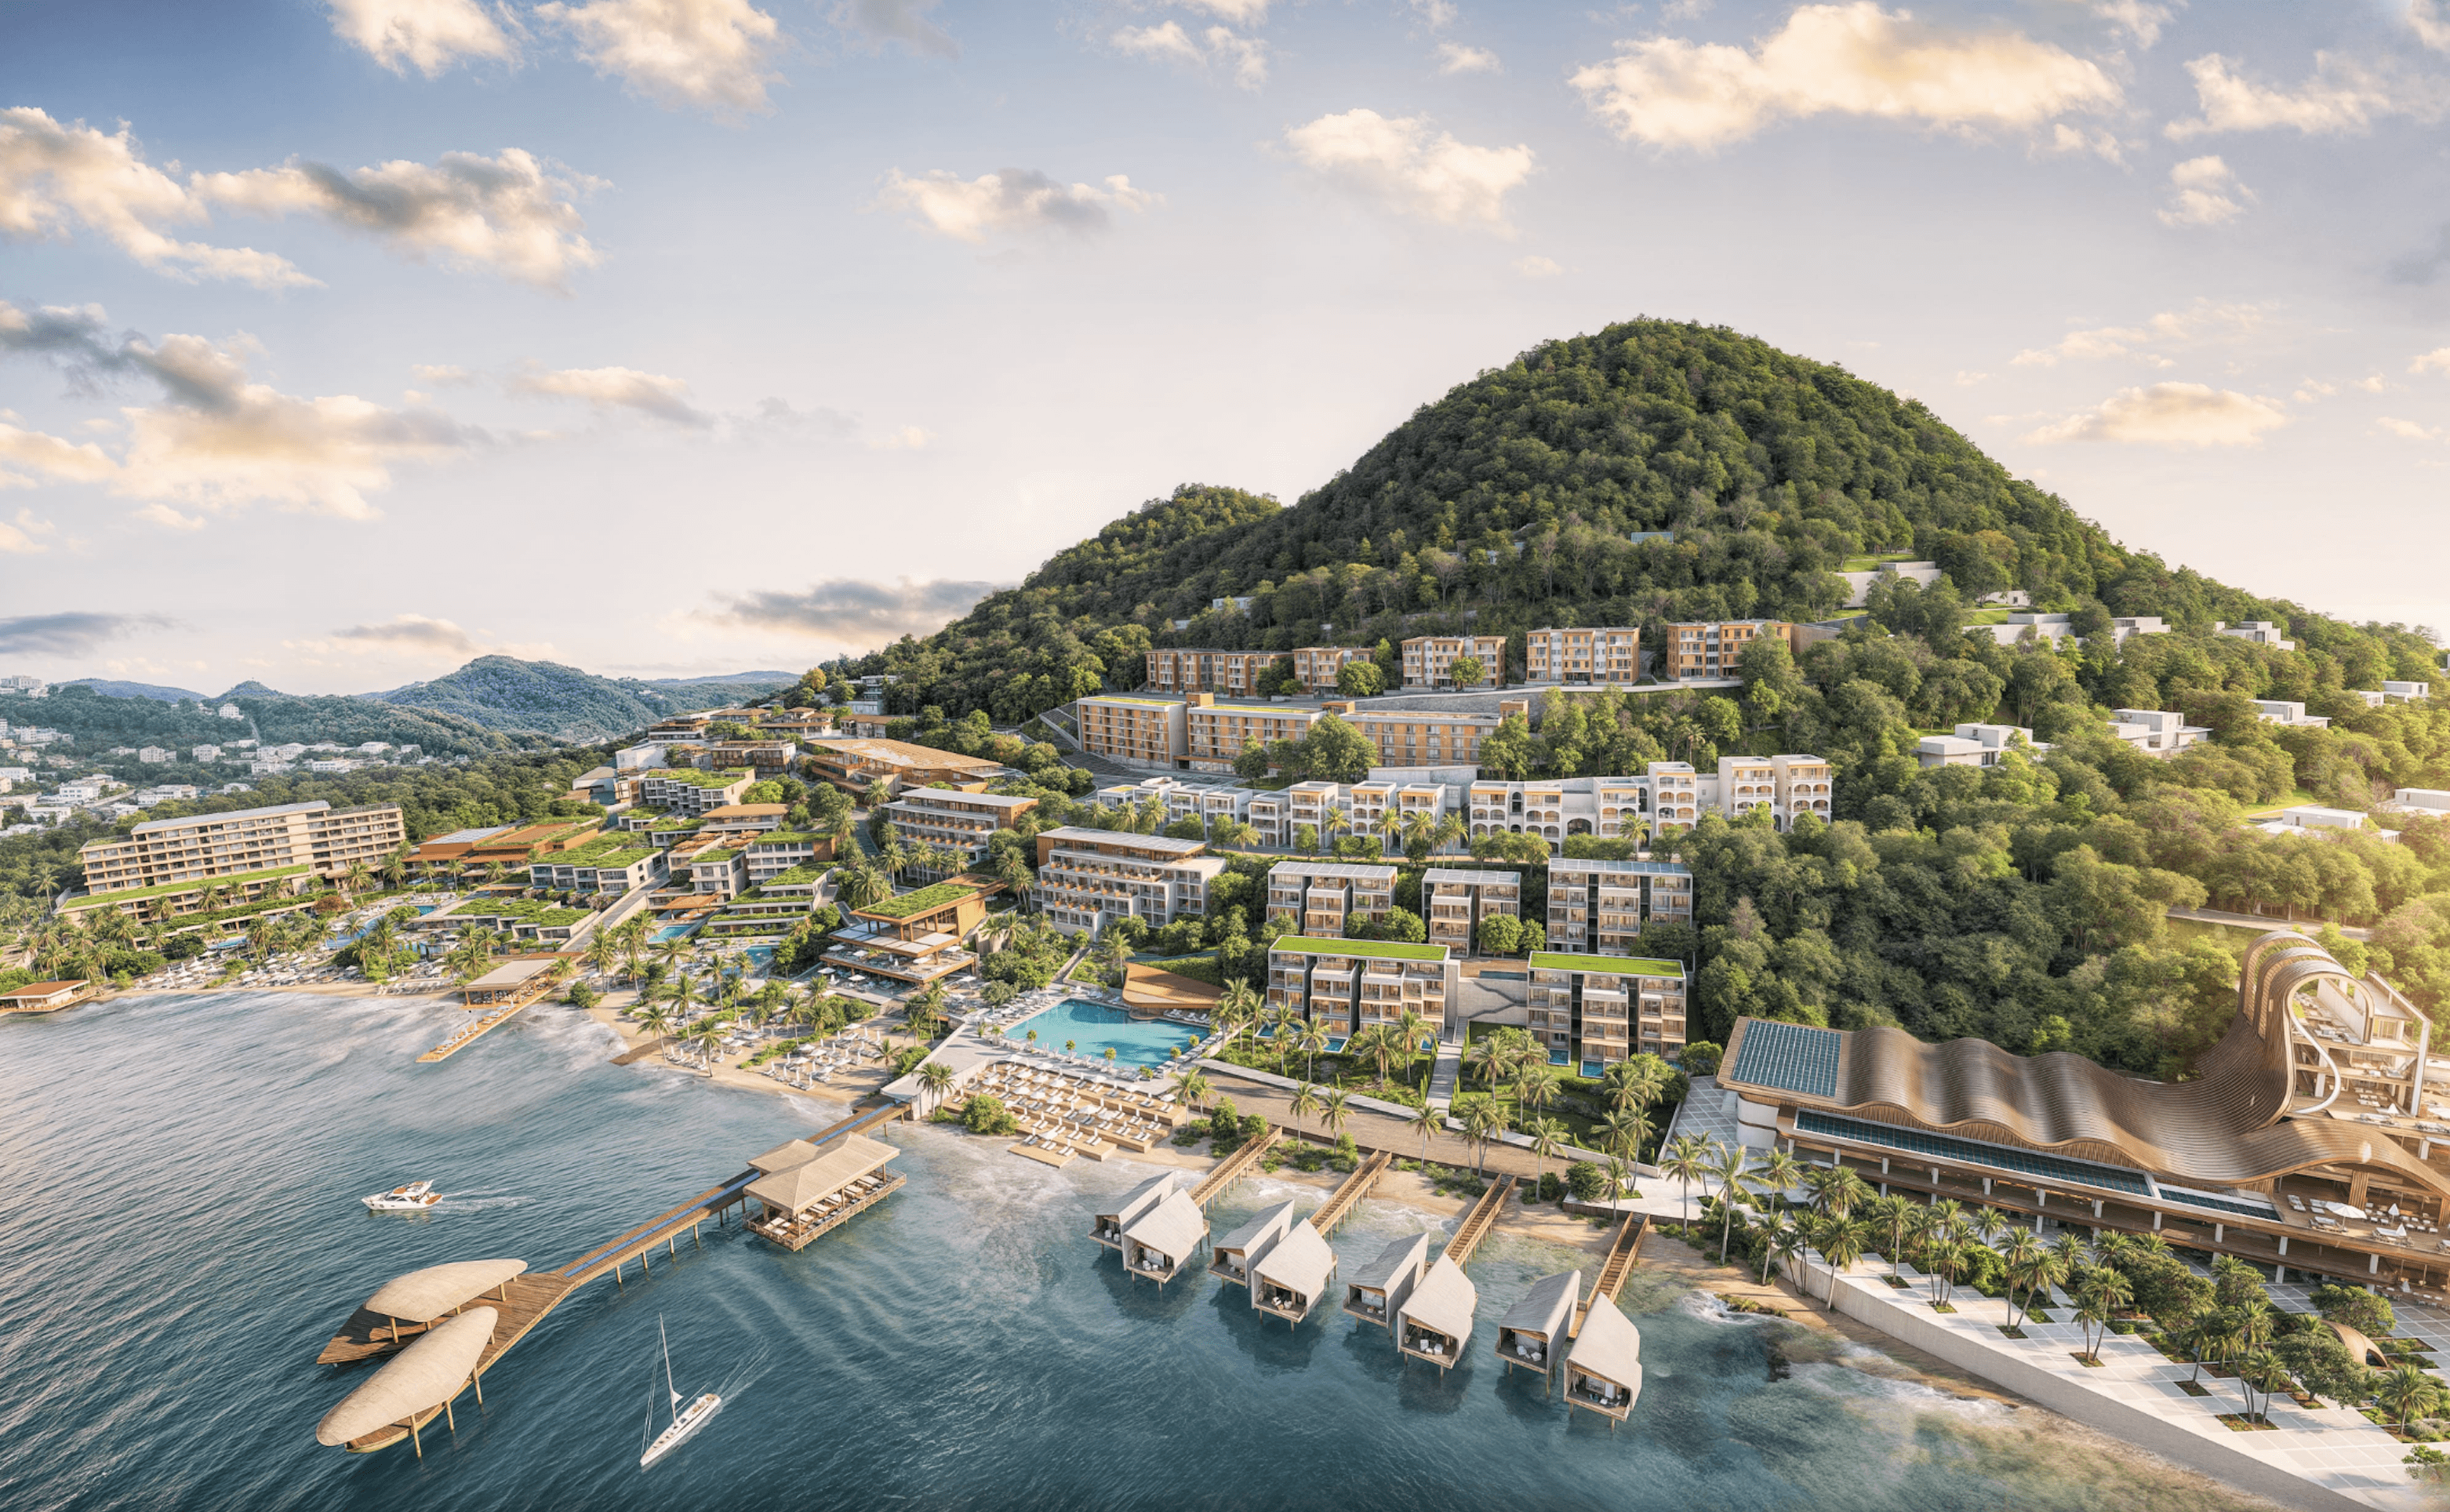

St Lucia, Rodney Bay
559.000 $ — 15.000.000 $
Apartments and villas in luxury resort on the seaside
 93 m² — 300 m²
 1—8
 1—8
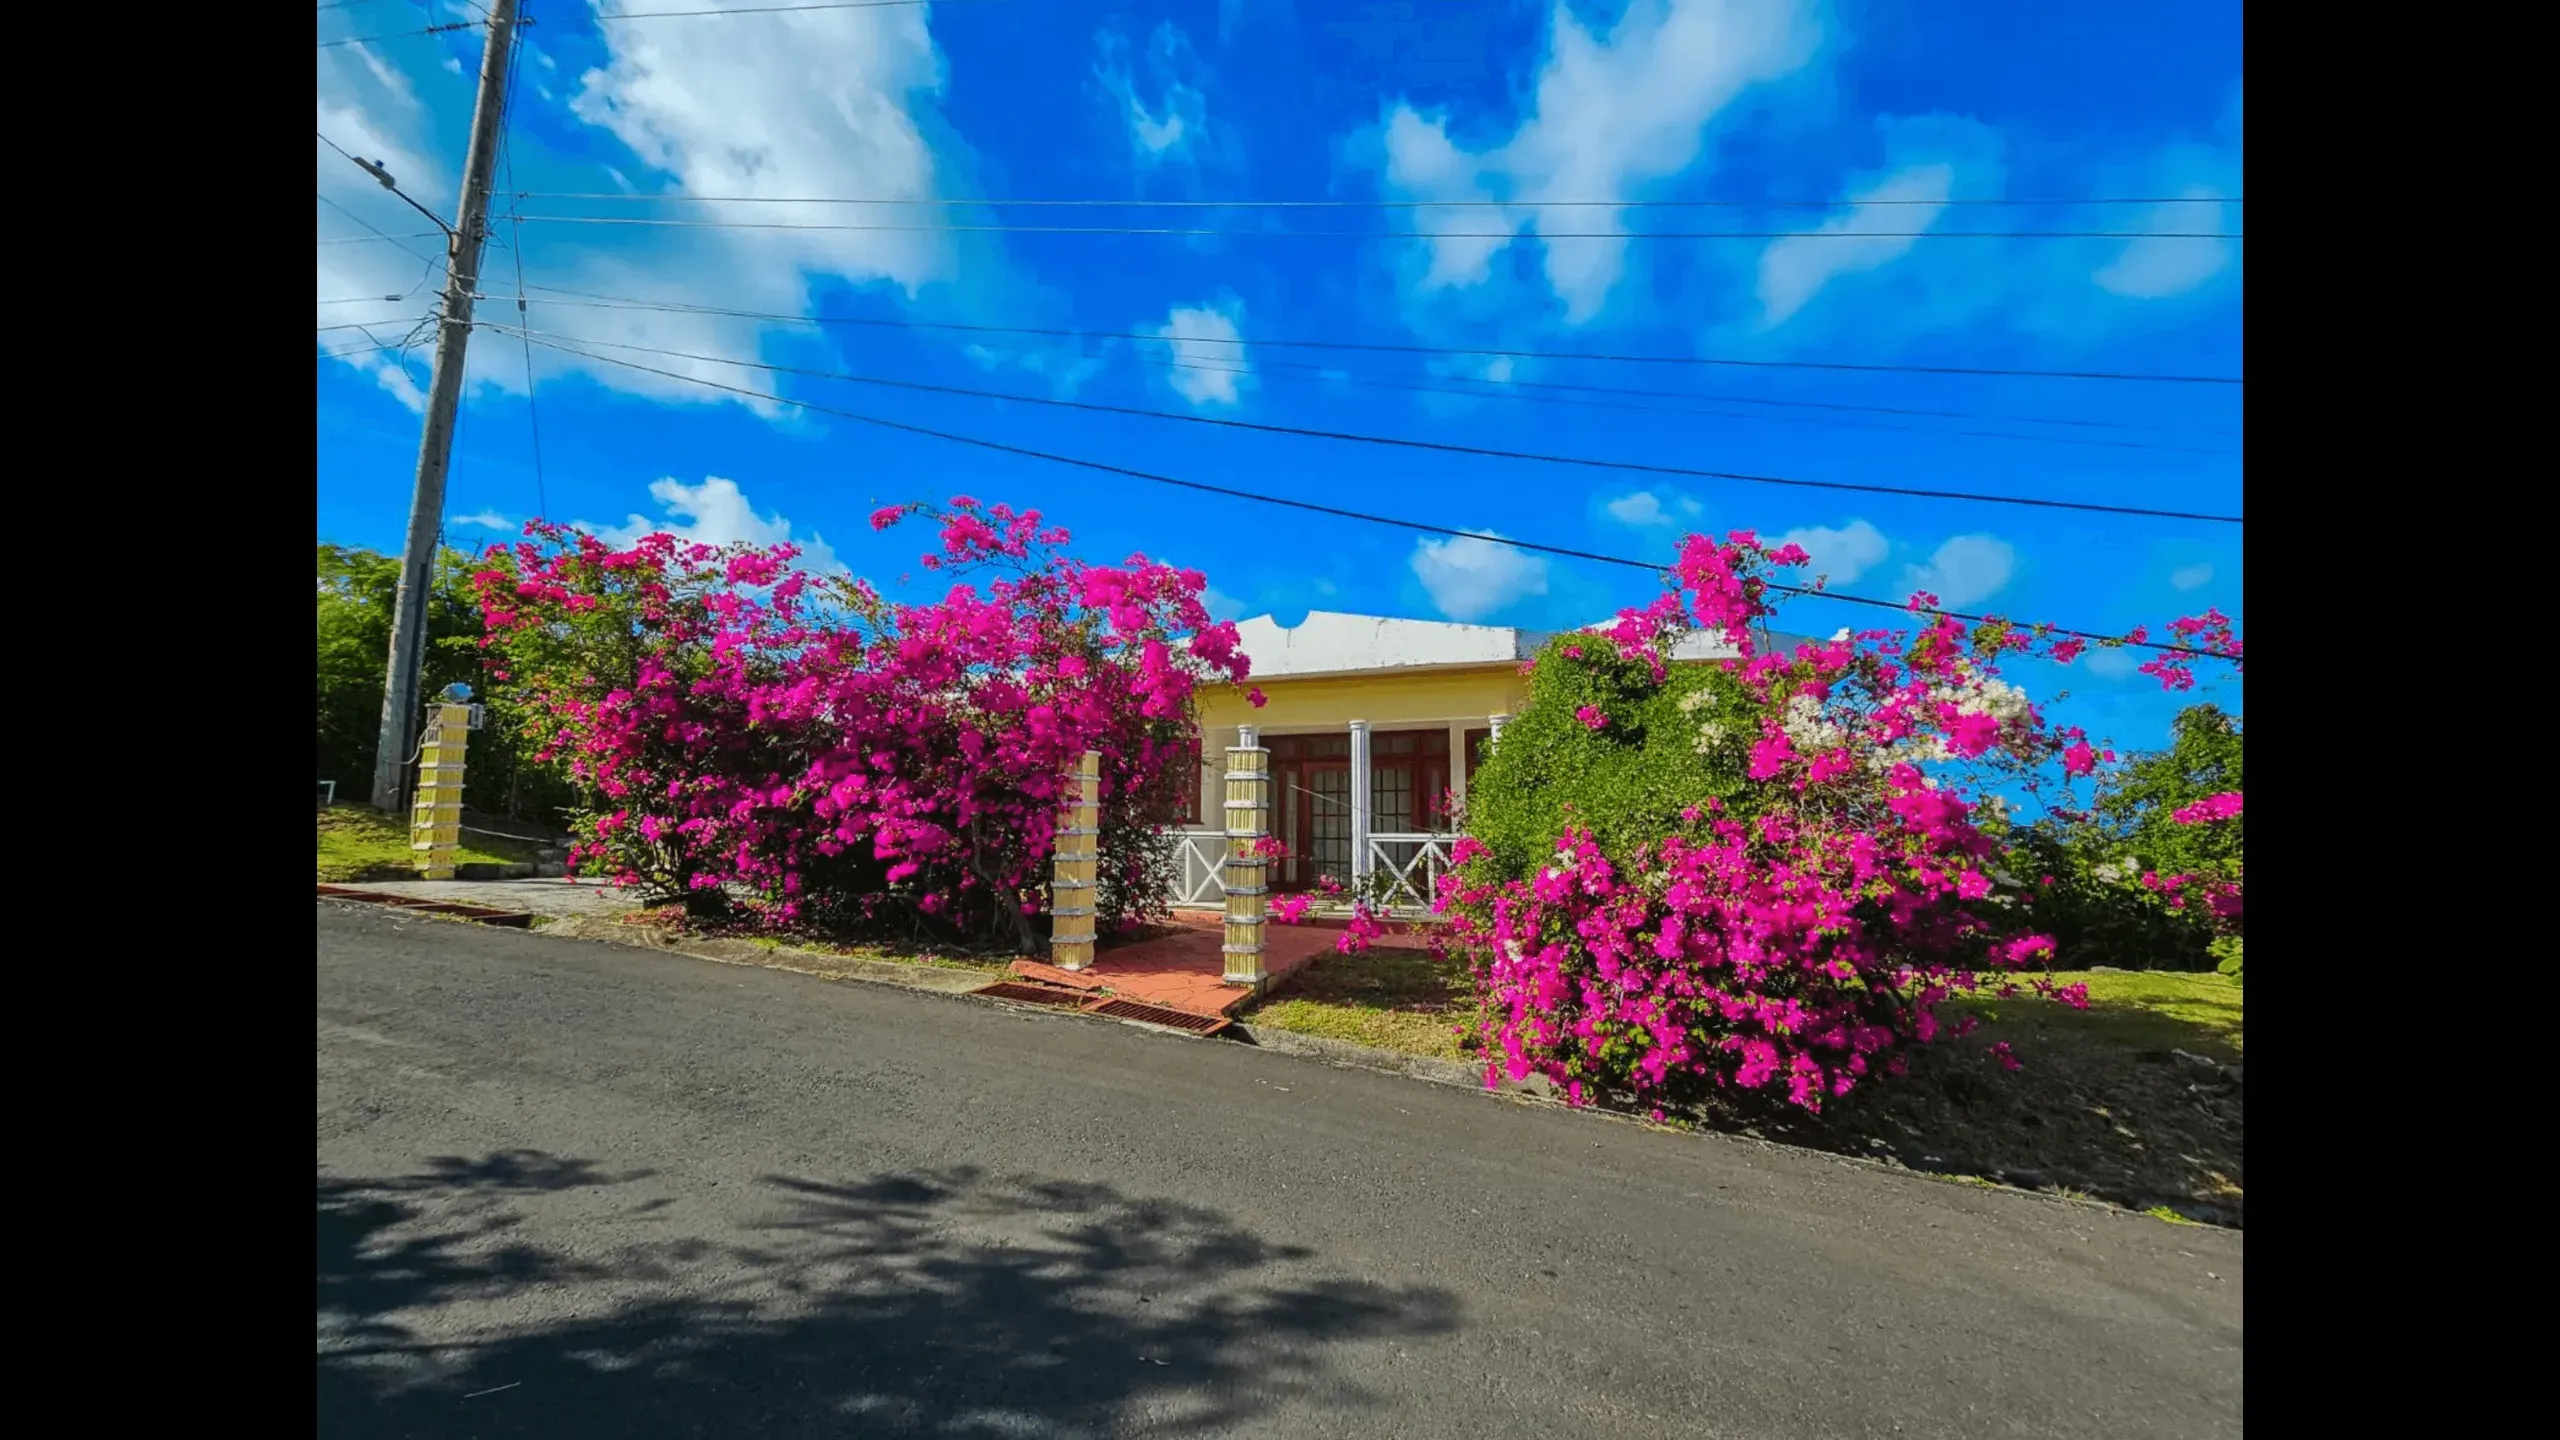
St Lucia, Castri
290.000 $+
Charming house with 3 bedrooms and Ocean View, Gros Islet
279 m²3 3 
St Lucia, Micoud
3.000.000 $+
Luxurious villa with panoramic ocean and island views
929 m²10 10 Steuern für juristische Personen in St. Lucia
Ein Unternehmen gilt als in St. Lucia steueransässig, wenn es im Land gegründet wurde oder von St. Lucia aus geleitet und gesteuert wird. Ansässige Unternehmen unterliegen der Körperschaftsteuer, der Mehrwertsteuer und der Quellensteuer, während nichtansässige Unternehmen nur auf in St. Lucia erzielte Einkünfte besteuert werden.
Körperschaftsteuer
Die Ertragsteuer für ansässige Unternehmen in St. Lucia wird mit einem pauschalen Körperschaftsteuersatz von 30% auf den steuerpflichtigen Gewinn erhoben[7]Quelle: PwC — Körperschaftsteuern in St. Lucia.
Bestimmte ausländische Einkünfte sind nach dem Territorialsteuerprinzip in St. Lucia von der Körperschaftsteuer befreit[8]Quelle: Regierung von St. Lucia — Income Tax (Amendment) Act 2018. Die Befreiung kann gelten für:
- Gewinne aus einer Betriebsstätte außerhalb von St. Lucia;
- Einkünfte aus unbeweglichem Vermögen außerhalb von St. Lucia;
- bestimmte Zinsen aus Quellen außerhalb von St. Lucia;
- Einkünfte aus ausländischen Wertpapieren, einschließlich Aktien, Investmentfonds und verzinslichen Instrumenten, die von Personen außerhalb von St. Lucia ausgegeben wurden.
Nichtansässige Unternehmen werden nur auf in St. Lucia entstehende Einkünfte besteuert.
Mehrwertsteuer
Der Regelsteuersatz der Mehrwertsteuer beträgt 12,5%. Unternehmen müssen sich für die Mehrwertsteuer registrieren, sobald der Jahresumsatz EC$400,000 (ca. $148,000) erreicht. Ermäßigte Sätze oder Nullsätze gelten für bestimmte Waren und Dienstleistungen.
Bildungs-, Finanz-, Versicherungs-, Medizin- und Transportdienstleistungen, Mietwohnungen, Kraftstoffe, Wasser, Elektrizität, Exportgüter sowie Verkäufe in Duty-free-Shops unterliegen nicht der Mehrwertsteuer[6]Quelle: PwC — St. Lucia: Unternehmen — sonstige Steuern.
Quellensteuer
Unternehmen müssen auf bestimmte Zahlungen Steuer einbehalten[9]Quelle: PwC — St. Lucia: Unternehmen — Quellensteuern. Bei Zahlungen an nichtansässige Unternehmen umfassen die wichtigsten Sätze:
- Zinsen — 15%;
- Lizenzgebühren — 25% (oder 15% für Empfänger aus CARICOM-Staaten);
- Managementgebühren — 25% (oder 15% für Empfänger aus CARICOM-Staaten);
- Provisionen und bestimmte andere Gebühren — 25%.
Doppelbesteuerungsabkommen zwischen St. Lucia und anderen Ländern
St. Lucia ist Vertragspartei des CARICOM-Doppelbesteuerungsabkommens, eines multilateralen Abkommens zur Vermeidung der Doppelbesteuerung innerhalb der Karibischen Gemeinschaft[10]Quelle: CARICOM — Double Taxation Agreement. Unter diesem Abkommen besteht ein Steuerabkommen zwischen St. Lucia und:
- Antigua und Barbuda;
- Barbados;
- Belize;
- Dominica;
- Grenada;
- Guyana;
- Jamaika;
- St. Kitts und Nevis;
- St. Vincent und die Grenadinen;
- Trinidad und Tobago.
Das Abkommen trägt dazu bei, dass dieselben Einkünfte nicht in zwei CARICOM-Ländern doppelt besteuert werden. Es legt Regeln fest, welches Land das Recht hat, verschiedene Einkunftsarten zu besteuern, und begrenzt die Quellensteuer im Ursprungsland für bestimmte grenzüberschreitende Zahlungen.
Beispielsweise können Zinsen und Lizenzgebühren für reduzierte Quellensteuersätze qualifizieren, wenn sie zwischen Ansässigen der teilnehmenden CARICOM-Staaten gezahlt werden.
St. Lucia verfügt über Vereinbarungen zum Steuerinformationsaustausch mit 106 Jurisdiktionen, darunter das Vereinigte Königreich, Kanada, Deutschland und Frankreich. Diese Vereinbarungen ermöglichen Finanzbehörden den Austausch von Finanzkontoinformationen zur Bekämpfung von Steuerhinterziehung, bieten jedoch keine Steuerermäßigungen oder Entlastungen von der Doppelbesteuerung[11]Quelle: International Tax Cooperation Act von St. Lucia.
Staatsbürgerschaft durch Investition von St. Lucia als Weg zum Steuerwohnsitz im Land
Die Staatsbürgerschaft durch Investition von St. Lucia ermöglicht ausländischen Investoren den Erwerb eines Zweitpasses, ohne ihren Wohnsitz verlegen zu müssen. Investoren, die sich später für einen Umzug nach St. Lucia entscheiden, können durch Erfüllung der Wohnsitzanforderungen einen Steuerwohnsitz begründen.
Anforderungen an Antragsteller
Antragsteller müssen mehrere Voraussetzungen erfüllen, um sich für die Staatsbürgerschaft durch Investition von St. Lucia zu qualifizieren[12]Quelle: Offizielle Website des Staatsbürgerschaft durch Investition Programms von St. Lucia:
- mindestens 18 Jahre alt sein;
- keine Schwerwiegenden Vorstrafen oder sonstigen Ablehnungsgründe aufweisen;
- die legale Herkunft der Einkünfte und des Investitionskapitals nachweisen;
- über ausreichende finanzielle Mittel verfügen, um die erforderliche Investition zu tätigen;
- die obligatorische Due‑Diligence‑Prüfung bestehen;
- genaue persönliche und finanzielle Angaben machen.
Der Hauptantragsteller muss außerdem an einem Gespräch teilnehmen, das auch online durchgeführt werden kann.
Investitionsoptionen
Investoren können aus mehreren von der Regierung genehmigten Investitionsoptionen wählen:
- Beitrag zum National Economic Fund — ab $240,000;
- Staatsanleihen — ab $300,000, gehalten für mindestens 5 Jahre;
- Genehmigte Immobilien — ab $300,000, gehalten für mindestens 5 Jahre;
- Genehmigte Unternehmensprojekte — $1,000,000 pro Investor bei einem Gemeinschaftsprojekt oder $3,500,000 für eine Einzelinvestition.
Zusätzlich fallen Staats-, Bearbeitungs- und Due‑Diligence‑Gebühren an.
Berücksichtigung von Familienmitgliedern
Investoren können folgende Familienangehörige in ihren Antrag auf Staatsbürgerschaft aufnehmen:
- Ehepartner;
- Kinder bis 21 Jahre;
- finanziell abhängig Kinder bis 30 Jahre;
- Kinder jeden Alters mit körperlichen oder geistigen Behinderungen, die vom Investor abhängig sind;
- finanziell abhängig Eltern über 55 Jahre;
- unverheiratete Geschwister unter 18 Jahren mit Zustimmung der Eltern oder Erziehungsberechtigten.
Der Gesamtinvestitionsbetrag und die zusätzlichen Gebühren hängen von der Zusammensetzung der Familie ab.
Vorteile der Staatsbürgerschaft von St. Lucia für Investoren
Keine Wohnsitzpflicht. Investoren sind nicht verpflichtet, vor oder nach dem Erwerb der Staatsbürgerschaft in St. Lucia zu leben. Sie und ihre Familien können die Insel für Urlaub besuchen, so lange bleiben, wie sie möchten, oder St. Lucia als Plan B beibehalten und jederzeit umsiedeln, wenn sich ihre Lebensumstände ändern.
Internationale Mobilität. Ein Pass von St. Lucia bietet visafreien Zugang oder Visum bei Ankunft für Ziele in Europa, Asien, Afrika und Amerika, was Geschäfts- und Freizeitreisen flexibler gestaltet.
Zugang zu langfristigen US-Visa. Staatsbürger von St. Lucia können ein B-1/B-2-Visum für die USA mit einer Gültigkeit von 10 Jahren und mehrfacher Einreise erhalten. Es ermöglicht wiederholte Einreisen in die USA zu touristischen, geschäftlichen oder medizinischen Zwecken ohne erneute Antragstellung. Jeder Aufenthalt ist für bis zu 6 Monate gestattet[13]Quelle: US-Außenministerium — Visa Reciprocity for St Lucia.
Vererbbare Staatsbürgerschaft. Investoren können die Staatsbürgerschaft von St. Lucia an ihre Kinder weitergeben, einschließlich der im Ausland geborenen Kinder, nachdem der Investor Staatsbürger geworden ist.

Wie man durch Staatsbürgerschaft durch Investition Steuereinwohner von St. Lucia wird
Eine Person kann Steuerinländer von St. Lucia werden, indem sie die Anforderungen an den Steuerwohnsitz des Landes erfüllt, wozu gehört, sich mindestens 183 Tage im Jahr dort aufzuhalten. Dies ist mit einer befristeten Aufenthaltserlaubnis, einem Daueraufenthalt oder der Staatsbürgerschaft von St. Lucia möglich.
Die Staatsbürgerschaft kann ein praktischerer Status für diejenigen sein, die planen, einen Steuerwohnsitz zu begründen, da Staatsbürger in St. Lucia leben können, ohne eine Aufenthaltserlaubnis verlängern zu müssen. Gleichzeitig macht die Staatsbürgerschaft an sich eine Person nicht automatisch zu einem Steuerinländer.
Basierend auf den Erfahrungen von Immigrant Invest dauert der Erwerb der Staatsbürgerschaft durch Investition von St. Lucia mindestens 6 Monate, wobei der Zeitrahmen je nach Due‑Diligence‑Prüfung, Dokumentenvorbereitung und Antragsbearbeitung auch länger sein kann.
1 Tag
Vorläufige Due‑Diligence‑Prüfung
Immigrant Invest führt eine erste Hintergrundüberprüfung anhand internationaler Datenbanken durch, um Faktoren zu identifizieren, die den Antrag beeinträchtigen könnten. Ein zertifizierter Compliance‑ und Geldwäschebeauftragter prüft den Fall und bei Bedarf bereiten die Rechtsanwälte ergänzende Erläuterungen vor oder empfehlen ein alternatives Programm.
Immigrant Invest führt eine erste Hintergrundüberprüfung anhand internationaler Datenbanken durch, um Faktoren zu identifizieren, die den Antrag beeinträchtigen könnten. Ein zertifizierter Compliance‑ und Geldwäschebeauftragter prüft den Fall und bei Bedarf bereiten die Rechtsanwälte ergänzende Erläuterungen vor oder empfehlen ein alternatives Programm.
2 bis 5 Wochen
Dokumentenvorbereitung
Die Anwälte von Immigrant Invest erstellen eine individuelle Dokumentenliste. Der Investor stellt Reisepässe, Urkunden, Bankauszüge und weitere persönliche sowie finanzielle Unterlagen bereit. Die Anwälte veranlassen Notarisierungen und Übersetzungen, füllen die erforderlichen Formulare aus und bereiten Begründungen oder eidesstattliche Erklärungen vor.
Die Anwälte von Immigrant Invest erstellen eine individuelle Dokumentenliste. Der Investor stellt Reisepässe, Urkunden, Bankauszüge und weitere persönliche sowie finanzielle Unterlagen bereit. Die Anwälte veranlassen Notarisierungen und Übersetzungen, füllen die erforderlichen Formulare aus und bereiten Begründungen oder eidesstattliche Erklärungen vor.
12+ Monate
Due‑Diligence‑Prüfung und Antragsbearbeitung
Der ausgefüllte Antrag wird bei der Behörde für Staatsbürgerschaft durch Investition von St. Lucia eingereicht. Die Behörden führen eine obligatorische Due‑Diligence‑Prüfung des Investors und der einbezogenen Familienmitglieder ab 16 Jahren durch, einschließlich einer Überprüfung des Rufes, des Hintergrunds und der Finanzen.
Der Hauptantragsteller muss außerdem an einem Gespräch teilnehmen, entweder online oder persönlich, auf Englisch.
Der ausgefüllte Antrag wird bei der Behörde für Staatsbürgerschaft durch Investition von St. Lucia eingereicht. Die Behörden führen eine obligatorische Due‑Diligence‑Prüfung des Investors und der einbezogenen Familienmitglieder ab 16 Jahren durch, einschließlich einer Überprüfung des Rufes, des Hintergrunds und der Finanzen.
Der Hauptantragsteller muss außerdem an einem Gespräch teilnehmen, entweder online oder persönlich, auf Englisch.
Bis zu 3 Monate
Genehmigung und Erfüllung der Investitionsbedingung
Sobald der Antrag genehmigt ist, schließt der Investor die gewählte Investition innerhalb von 90 Tagen ab. Dies kann einen Beitrag zum Staatsfonds, den Kauf von Staatsanleihen, eine Immobilieninvestition, ein genehmigtes Unternehmen oder ein Infrastrukturprojekt umfassen.
Sobald der Antrag genehmigt ist, schließt der Investor die gewählte Investition innerhalb von 90 Tagen ab. Dies kann einen Beitrag zum Staatsfonds, den Kauf von Staatsanleihen, eine Immobilieninvestition, ein genehmigtes Unternehmen oder ein Infrastrukturprojekt umfassen.
Bis zu 1,5 Monate
Ausstellung der Einbürgerungsurkunde und des Reisepasses
Nach Erfüllung der Investitionsbedingung bereiten die Anwälte von Immigrant Invest die finalen Dokumente vor, einschließlich des Treueeids. Anschließend wird die Einbürgerungsurkunde ausgestellt, gefolgt vom Reisepass, der dem Investor per Kurier zugestellt werden kann.
Nach Erfüllung der Investitionsbedingung bereiten die Anwälte von Immigrant Invest die finalen Dokumente vor, einschließlich des Treueeids. Anschließend wird die Einbürgerungsurkunde ausgestellt, gefolgt vom Reisepass, der dem Investor per Kurier zugestellt werden kann.
Nach dem Erwerb der Staatsbürgerschaft
Umzug nach St. Lucia und Begründung eines Steuerwohnsitzes
Die Staatsbürgerschaft von St. Lucia macht den Investor nicht automatisch zu einem Steuerinländer. Investoren, die einen Steuerwohnsitz begründen möchten, können in das Land umziehen und sich dort mindestens 183 Tage im Jahr aufhalten. Möglicherweise müssen sie auch ihre wohnsitzbezogenen Bindungen zu St. Lucia nachweisen und andere geltende Anforderungen an den Steuerwohnsitz erfüllen.
Sobald der Investor steuerlich ansässig ist, muss er sich beim Inland Revenue Department registrieren und eine Steueridentifikationsnummer beantragen, um seinen Steuererklärungspflichten nachzukommen.
Die Staatsbürgerschaft von St. Lucia macht den Investor nicht automatisch zu einem Steuerinländer. Investoren, die einen Steuerwohnsitz begründen möchten, können in das Land umziehen und sich dort mindestens 183 Tage im Jahr aufhalten. Möglicherweise müssen sie auch ihre wohnsitzbezogenen Bindungen zu St. Lucia nachweisen und andere geltende Anforderungen an den Steuerwohnsitz erfüllen.
Sobald der Investor steuerlich ansässig ist, muss er sich beim Inland Revenue Department registrieren und eine Steueridentifikationsnummer beantragen, um seinen Steuererklärungspflichten nachzukommen.
Wie reicht man Steuererklärungen in St. Lucia ein?
Die Anforderungen an die Steuererklärung in St. Lucia unterscheiden sich für Einzelpersonen und Unternehmen. Einzelpersonen reichen eine jährliche Einkommensteuererklärung ein, während für Unternehmen und Arbeitgeber gesonderte Pflichten zur Körperschafts- und Lohnsteuerberichterstattung gelten.
Steuererklärungen für Einzelpersonen
Abgabefrist. Einzelpersonen reichen innerhalb von 3 Monaten nach Ende des Steuerjahres eine jährliche Einkommensteuererklärung ein. Für Steuerzahler mit Kalenderjahr ist die Standardfrist der 31. März[14]Quelle: PwC — St. Lucia: Besteuerung von Einzelpersonen.
Online-Einreichung. Erklärungen können online über das E-Filing-Portal der IRD eingereicht werden. Ein Steuerzahler registriert sich zunächst als E-User und reicht die Erklärung dann über sein Online-Konto ein[15]Quelle: Finanzbehörde von St. Lucia — Portal zur E-Filing-Registrierung.
Nachweise. Steuerzahler sollten Dokumente aufbewahren, die geltend gemachte Abzüge belegen. Arztrechnungen müssen beispielsweise nicht mit der Erklärung eingereicht werden, müssen jedoch bis zu 6 Jahre aufbewahrt werden, falls die IRD sie zur Überprüfung anfordert.
Steuerzahlung. Jede geschuldete Steuer sollte bis zur geltenden Frist gezahlt werden, um Strafen und Zinsen zu vermeiden. Steuerzahler, die mehr Zeit benötigen, können eine Fristverlängerung beantragen. Für die Einkommensteuer von Einzelpersonen sollte der Antrag mindestens 1 Woche vor der ursprünglichen Abgabefrist gestellt werden.
Steuererklärungen für Unternehmen
Abgabefrist. Ein Unternehmen reicht seine Erklärung innerhalb von 3 Monaten nach Ende seines Geschäftsjahres ein. Für ein Unternehmen, dessen Geschäftsjahr am 31. Dezember endet, ist die Frist der 31. März[16]Quelle: PwC — St. Lucia: Besteuerung von Unternehmen.
Unternehmen mit Mitarbeitern haben gesonderte Pflichten zur Lohnsteuerberichterstattung. Die Jahreserklärung des Arbeitgebers und die zugehörigen Mitarbeiterformulare sind bis zum 31. Januar fällig.
Einreichungspflicht. Jedes Unternehmen muss eine Körperschaftssteuererklärung einreichen, selbst wenn es keinen Gewinn erzielt hat oder ihm eine Steuerbefreiung gewährt wurde. Die Erklärung wird zusammen mit den erforderlichen Nachweisen eingereicht.
Vorauszahlungen. Unternehmen müssen möglicherweise im Laufe des Jahres Körperschaftssteuervorauszahlungen leisten. Diese sind in 3 Raten am 25. März, 25. Juni und 25. September fällig. Die verbleibende geschätzte Steuer ist innerhalb von 3 Monaten nach Ende des Geschäftsjahres zu zahlen.
Um ein Unternehmen in St. Lucia zu führen, benötigen ausländische Unternehmen möglicherweise eine Gewerbelizenz. Staatsbürger von St. Lucia sind von dieser Anforderung befreit
7 Vorteile des Steuerwohnsitzes in St. Lucia
1. Keine Kapitalertragssteuer. St. Lucia erhebt keine Kapitalertragssteuer, sodass Gewinne aus dem Verkauf von Vermögenswerten, einschließlich Immobilien, nicht separat besteuert werden.
2. Keine Erbschafts- oder Nachlasssteuer. Einzelpersonen können Vermögenswerte ohne eine separate Erbschafts- oder Nachlasssteuer in St. Lucia an Erben übertragen.
3. Keine Vermögenssteuer. St. Lucia erhebt keine Nettovermögenssteuer, sodass Gebietsansässige nicht allein auf den Wert der in ihrem Eigentum befindlichen Vermögenswerte besteuert werden.
4. Keine Schenkungssteuer. Schenkungen unterliegen keiner separaten Schenkungssteuer, was für die Übertragung von Vermögenswerten innerhalb einer Familie nützlich sein kann.
5. Geringere Stempelsteuer beim Immobilienverkauf. Ansässige Verkäufer zahlen progressive Stempelsteuersätze von bis zu 5%, während nicht ansässige Verkäufer einem Pauschalsatz von 10% unterliegen.
6. Steuerbefreiung für bestimmte Kapitalerträge. Für Einzelpersonen sind Dividenden von Unternehmen und Zinsen von Banken in St. Lucia von der persönlichen Einkommensteuer befreit[17]Quelle: PwC — St. Lucia: Einkommensermittlung für Einzelpersonen.
7. Anrechnung ausländischer Steuern. Wenn ein Steuerinländer von St. Lucia auf dasselbe Einkommen im Ausland Steuern zahlt, kann er in St. Lucia eine Anrechnung geltend machen, auch wenn kein Doppelbesteuerungsabkommen Anwendung findet. Die Anrechnung ist in der Regel auf den niedrigeren Betrag der gezahlten ausländischen Steuer oder der in St. Lucia geschuldeten Steuer auf dieses Einkommen beschränkt[18]Quelle: PwC — St. Lucia: Ausländische Steuerentlastung und Doppelbesteuerungsabkommen.
Von 10.000+ Investoren geschätzt
Erfüllen Sie Ihre steuerlichen Pflichten, bevor sie zum Problem werden
Risiken und Fallstricke des Steuerwohnsitzes in St. Lucia
Ausländer, die planen, Steuerinländer von St. Lucia zu werden, sollten zunächst prüfen, wie sich die Steuerregeln des Landes auf ihr Einkommen, ihr Eigentum und ihre geschäftlichen Interessen auswirken können.
1. Weltweites Einkommen kann steuerpflichtig werden
Einzelpersonen, die in St. Lucia ansässig und gewöhnlich ansässig sind, können auf Einkünfte sowohl aus St. Lucia als auch aus ausländischen Quellen besteuert werden. Für Gebietsansässige, die nicht gewöhnlich ansässig sind, werden ausländische Einkünfte im Allgemeinen insoweit besteuert, als sie nach St. Lucia überwiesen werden.
2. Ein Steuerwohnsitz kann auf verschiedene Weise entstehen
Die 183-Tage-Regel ist nicht das einzige Kriterium. Eine Einzelperson kann auch als ansässig gelten, wenn sie einen ständigen Wohnsitz in St. Lucia hat und dort einige Zeit verbringt, oder basierend auf dem Aufenthalt im vorangegangenen oder darauffolgenden Jahr.
Vladlena Baranova,
Leiterin der Rechts- und AML-Compliance-Abteilung, CAMS, IMCM
Die Staatsbürgerschaft durch Investition von St. Lucia macht einen Investor nicht automatisch zu einem Steuerinländer. Dies gibt Antragstellern Flexibilität: Sie können zuerst die Staatsbürgerschaft erwerben und später entscheiden, ob es sinnvoll ist, genügend Zeit im Land zu verbringen, um Steuerinländer zu werden. Zuvor sollten sie prüfen, wie die Regeln von St. Lucia mit ihrem bestehenden Steuerwohnsitz, ihren ausländischen Einkünften und ihren Berichterstattungspflichten zusammenspielen.
3. Doppelbesteuerung ist weiterhin möglich
St. Lucia hat nur mit bestimmten CARICOM-Ländern ein Doppelbesteuerungsabkommen. Anderswo besteuertes Einkommen kann für eine Anrechnung ausländischer Steuern infrage kommen, die Anrechnung ist jedoch auf den niedrigeren Betrag der gezahlten ausländischen Steuer oder der in St. Lucia geschuldeten Steuer auf dieses Einkommen beschränkt.
4. Ein Steuerwohnsitz bringt Erklärungspflichten mit sich
Einzelpersonen mit einem steuerpflichtigen Einkommen über dem jeweiligen Schwellenwert müssen bis zum 31. März eine Jahreserklärung einreichen. Selbstständige und Gesellschafter müssen möglicherweise auch im Laufe des Jahres Vorauszahlungen leisten.
5. Einige Einkünfte werden mit relativ hohen Sätzen besteuert
Die persönliche Einkommensteuer ist progressiv und erreicht 30% auf das steuerpflichtige Einkommen über EC$30.000 bzw. ≈ $11.100. Lizenzgebühren und andere Einkünfte aus geistigem Eigentum sind ebenfalls steuerpflichtig, während Zahlungen an Nicht-Ansässige einer Quellensteuer von 25% unterliegen können.
Wie Immigrant Invest bei der Begründung eines Steuerwohnsitzes helfen kann
Immigrant Invest ist ein lizenziertes Beratungsinstitut für Investitionsmigration, das Kunden bei Programmen für Staatsbürgerschaft und Aufenthaltserlaubnis durch Investition unterstützt und nach dem Erhalt des Status fortlaufend betreut. Wir sind kein Steuerberater, können jedoch steuerliche Angelegenheiten mit spezialisierten Partnern und lokalen Behörden koordinieren.
Immigrant Invest ist offiziell lizenziert als Marketing-Agent für das Staatsbürgerschaft durch Investition Programm von St. Lucia, mit der Befugnis, das Programm zu bewerben und Anträge einzureichen.
Unsere Dienstleistungen umfassen:
- vorläufige Due‑Diligence‑Prüfung und Bewertung der Berechtigung;
- Auswahl einer geeigneten Investitionsoption für die Staatsbürgerschaft von St. Lucia;
- Vorbereitung und Einreichung des Antrags auf Staatsbürgerschaft;
- Koordination mit Regierungsbehörden und anderen am Verfahren beteiligten Parteien;
- Unterstützung bei der Beantragung einer Steueridentifikationsnummer in St. Lucia;
- Hilfe bei der Beantragung einer Sozialversicherungsnummer und Kontoeröffnung vor Ort;
- Koordination mit Steuerexperten, sofern eine individuelle Steuerberatung erforderlich ist.
Wir können einen Investor daher vom Erwerb der Staatsbürgerschaft von St. Lucia bis hin zu den administrativen Schritten begleiten, die bei der Begründung eines Steuerwohnsitzes erforderlich sein können, während spezialisierte Steuerberater die individuelle Steuerplanung und Compliance übernehmen.
Wichtigste Erkenntnisse zu den Steuern in St. Lucia
- Der Steuerwohnsitz in St. Lucia beginnt nach 183 Tagen. Steuereinwohner von St. Lucia unterliegen den persönlichen Einkommensteuerregeln des Landes, während Personen ohne Steuerwohnsitz nur für Einkünfte aus Quellen in St. Lucia besteuert werden.
- Die Einkommensteuer ist progressiv. Personen mit Steuerwohnsitz zahlen 15%, 20% oder 30% auf das steuerpflichtige Einkommen.
- St. Lucia erhebt mehrere gängige vermögensbezogene Steuern nicht. Es gibt keine Kapitalertrag-, Erbschaft-, Nachlass-, Schenkung- oder Nettovermögensteuer.
- Unternehmen zahlen 30% Körperschaftsteuer. Qualifizierte ausländische Einkünfte können nach dem Territorialsystem steuerfrei sein, während der Regelsteuersatz der Mehrwertsteuer 12,5% beträgt.
- Die Staatsbürgerschaft durch Investition von St. Lucia begründet nicht automatisch einen Steuerwohnsitz, da Investoren nicht im Land leben müssen. Sie können sich später entscheiden, genügend Zeit in St. Lucia zu verbringen, um Steuereinwohner zu werden.
Immigrant Invest ist ein lizenzierter Agent für Staatsbürgerschaft durch Investition Programme und Aufenthaltsprogramme in der EU, der Karibik, Asien und dem Nahen Osten. Profitieren Sie von unserer weltweiten 15-jährigen Expertise — vereinbaren Sie einen Termin mit unseren Experten für Investmentprogramme.
 Von 10.000+ Investoren geschätzt