


Kıbrıs hem mükellefler hem de vergi mükellefi olmayanlar için cazip bir vergi sistemine sahiptir. Yerleşik tüm şirketler için %15 ile AB’deki en düşük vergilendirmelerden birini sunmaktadır.
Çeşitli muafiyetler de mevcuttur: örneğin yıllık vergiye tabi geliriniz €22.000 veya daha az ise kişisel vergilendirmeden muaf olursunuz.
Kıbrıs’ta vergilendirme, muafiyetler ve avantajlar hakkındaki eksiksiz rehberi okuyun.
Kıbrıs vergi sistemi
Kıbrıs'ın vergi sistemi, ikamet durumlarına bakılmaksızın vergi mükelleflerini dünya genelindeki gelirleri üzerinden gelir vergisi de dahil olmak üzere belirli bir dizi vergi ödemekle yükümlü kılar.
Ülkede 183 günden fazla kalan yabancılar genellikle ülkenin vergi mükellefi olurlar: vergi öderler ve avantajlardan yararlanırlar. Kıbrıs Hükümeti bu kuralı basitleştirmiştir: Kıbrıs'ın vergi mükellefi olmak isteyen kişiler artık 183 gün yerine vergi yılı içinde en az 60 gün Kıbrıs’ta kalabilirler.
60 gün kuralı üç şart öngörmektedir:
- Başka hiçbir ülkede 183 günden fazla ikamet etmemek.
- Kıbrıs’ta herhangi bir faaliyette bulunmak, örneğin Kıbrıs şirketlerinde bir işe sahip olmak.
- Kıbrıs’ta konut mülkü sahibi olmak veya kiralamak.
Kıbrıs, vatandaşlarına ve gurbetçilere mükemmel vergi politikaları ve teşvikleri sunmaktadır. Vergi mükellefi olmak için yabancılar gayrimenkule veya fonlara yatırım yaparak daimi ikametgah sahibi olabilirler.
Vergi mükellefi olmayan bir kişi yalnızca Kıbrıs’taki kaynaklardan elde edilen gelir üzerinden vergilendirilir.
Bir şirket Kıbrıs’ta kayıtlı ise vergi mükellefi olarak kabul edilebilir.

Kişisel vergilendirme
Kıbrıs vergi mükellefleri, artan oranlı bir ölçeğe göre gelir vergisi öderler, yıllık beyanname verirler ve çeşitli indirimlere tabi tutulabilirler.
Oranlar ve raporlama
Kıbrıs vergi mükellefleri, vergiye tabi gelirleri üzerinden artan oranlı kişisel gelir vergisine tabidir. Vergiden muaf eşik €19.500’den €22.000’e yükselmiştir[1]Kıbrıs Vergi Dairesi — 2026’dan itibaren bireysel gelir vergisi oranları. Mevcut kişisel gelir vergisi oranları şunlardır:
- €22.000’e kadar — %0;
- €22.001—32.000 — %20;
- €32.001—42.000 — %25;
- €42.001—72.000 — %30;
- €72.000 üzeri — %35.
25 ile 70 yaş arasındaki Kıbrıs vergi mükellefleri, geliri olmasa dahi, gelirlerine bakılmaksızın yıllık gelir vergisi beyannamesi vermelidir. 25 yaşın altındaki veya 70 yaşın üzerindeki sakinler, maaş, ticari gelir, emekli maaşı, kira, kar payı veya faiz gibi Gelir Vergisi Kanunu kapsamında giren herhangi bir brüt gelir elde etmeleri durumunda beyanname vermelidir.
İndirimler
2026 yılında Kıbrıs vergi reformu, aileler ve konut giderleri için ek indirimler getirdi. Geçerli koşullara ve gelir sınırlarına tabi olarak, bakmakla yükümlü olunan çocuklar için indirimler birinci çocuk için €1.000, ikinci çocuk için €1.250 ve üçüncü ile her ek çocuk için €1.500 tutarındadır. Nitelikli tek ebeveynli aileler için indirim iki katına çıkarılır.
Mükellefler ayrıca, ana ikametgahları için kira veya hizmet sunulan konut kredisi faizleri için €2.000’ye kadar ve nitelikli enerji verimliliği harcamaları veya elektrikli araç satın alımı için €1.000’ye kadar indirim hak edebilirler. Doğal afetlere karşı konut sigortası için €500’ye kadar ayrı bir indirim mevcuttur.
Kurum kazancı üzerinden alınan vergiler
Kıbrıs vergi mükellefi şirketler, Kıbrıs’ta ve yurt dışında elde edilen gelirler üzerinden vergilendirilir. 1 Ocak 2026’dan itibaren standart kurumlar vergisi oranı %12,5’ten %15’e yükseltilmiştir.
Kıbrıs vergi mükellefi olmayan şirketler kurumlar vergisinden otomatik olarak muaf değildir: Gelir Vergisi Kanunu kapsamında Kıbrıs’taki daimi temsilciliklere atfedilebilen karlar için de %15 oranı uygulanır[2]Kıbrıs Vergi Dairesi — Kurumlar vergisi oranları.
Hayat sigortası şirketleri için geçerli olan önceki özel sigorta primi vergisi, 2026 vergi reformunun bir parçası olarak kaldırılmıştır.
Denizcilik şirketleri, Kıbrıs Ticari Denizcilik Mevzuatı uyarınca tonaj vergisi rejimi kapsamında tüm vergilendirmelerden muaftır.
Katma değer vergisi oranları
Katma değer vergisi veya KDV, Kıbrıs’ta mal ve hizmet tedariki, Kıbrıs’a mal ithalatı ve AB’den mal edinimi üzerinden alınır. Standart KDV oranı %19'dur.
Kıbrıs ayrıca restoran, ikram hizmetleri, konaklama, ağırlama ve diğer hizmetlerde %9 indirimli KDV oranına sahiptir.
Bir mülkün yenilenmesi ve onarımı için %5 indirimli KDV oranı uygulanır.
Kıbrıs'ta mülk vergileri
Mülk sahipleri ve satıcıları genellikle KDV veya mülk devir vergisi ve sermaye kazançları vergisi öderler. 2026 reformundan sonra damga vergisi artık uygulanmamaktadır.
Damga vergisi
Kıbrıs, 1 Ocak 2026 tarihinden itibaren geçerli olmak üzere Damga Vergisi Kanunlarını kaldırmıştır. Bu tarihten itibaren düzenlenen ve imzalanan belgeler, sözleşmeler ve anlaşmalar artık damga vergisine tabi değildir. En az bir sözleşme tarafınca 31 Aralık 2025 tarihine kadar imzalanan belgeler önceki damga vergisi kurallarına tabi olmaya devam eder.
KDV ve mülk devir vergisi
Mülk devir ücretleri, satın alma işlemine KDV uygulanıp uygulanmadığına bağlıdır. KDV genellikle geliştiriciden yeni bir mülk satın alırken uygulanırken, ikincil piyasadaki ikinci el mülkler genellikle KDV’ye tabi değildir.
Standart KDV %19'dur. Mülk, sahibinin ana ikametgahı ise %5'e düşürülebilir.
Gayrimenkul alımında KDV alınıyorsa mülk devir vergisi ödenmez. İkinci el mülklerde genellikle olduğu gibi KDV uygulanmıyorsa devir ücretleri kademeli olarak hesaplanır:
- ilk €85.000 için %3;
- €85.001 ile 170.000 arasındaki kısım için %5;
- ve €170.000 üzerindeki tutar için %8.
Elde edilen mülk devir vergisi daha sonra genellikle %50 oranında indirilir. Bu indirim, sınırlı yasal istisnalara tabi olarak, standart mülk devir kuralları kapsamında devir ücretlerinin ödeneceği işlemler için geçerlidir.
Sermaye kazançları vergisi
Sermaye kazançları %20 oranında vergilendirilir. Belirli durumlarda muafiyetler uygulanır:
- mülkün elden çıkarılmasından elde edilen kazançlarda genel muafiyet — €30.000'e kadar;
- nitelikli bir çiftçi tarafından elden çıkarılan tarım arazisi — €50.000'e kadar;
- nitelikli bir ana ikametgahın elden çıkarılması — €150.000'e kadar.
Kıbrıs’taki taşınmaz malların veya doğrudan Kıbrıs’ta gayrimenkul sahibi olan şirketlerin hisselerinin satışından elde edilen gelir üzerinden %20 oranında sermaye kazançları vergisi alınır. Bu vergi, yalnızca bir taşınmazın satışından elde edilen karın gelir vergisine tabi olmadığı durumlarda uygulanır.

Savunmaya özel katkı
Özel Savunma Katkısı (SDC), esas olarak yatırım gelirlerine uygulanır. Bireyler için bu, temel olarak hisse senetlerinden elde edilen kar paylarını ve tasarruf veya yatırımlardan elde edilen faizleri içerir.
Kıbrıs, SDC’yi yalnızca bir birey hem Kıbrıs vergi mükellefi hem de Kıbrıs’ta ikametgah sahibi olduğunda alır. Non-dom statüsündeki Kıbrıs vergi mükellefleri temettüler veya faizler üzerinden SDC ödemezler.
Kardan dağıtılan temettüler %5 oranında SDC’ye tabidir. Faiz gelirleri genellikle %17 oranında SDC’ye tabidir, ancak bazı faiz türleri daha elverişli muamele görür.
Faiz dahil toplam yıllık geliri €12.000'yi aşmayan bireyler, faizleri üzerinden fiilen %3 oranında SDC ödemek için iade talebinde bulunabilirler. Belirli Kıbrıs veya AB devlet tahvillerinden ve borsaya kote şirket veya yerel yönetim menkul kıymetlerinden elde edilen faizler için de %3 oranı uygulanır.
Kıbrıs, sakatlık, ciddi bedensel yaralanma veya ölüm tazminatı olarak ödenen faizlerden SDC almaz.
Kira geliri SDC kapsamına girmez. Şirketler ayrıca 2026 yılından itibaren elde edilen karlara farazi temettü dağıtımı kurallarını uygulamazlar.
Vergi takvimi
Tüm vergileri zamanında ödemek, güncel kalmak ve gereksiz cezalar ödemekten kaçınmak için vergi takvimini kontrol edebilirsiniz.
Bireyler ve şirketler için vergi ödeme tarihleri şunlardır:
- her ayın sonu — işverenler aylık PAYE beyannamesini verir ve bir önceki ay çalışanlardan kesilen gelir vergisini ve GHS katkılarını öderler. İşverenler ayrıca kendi GHS katkılarını da öderler;
- her ayın sonu — işverenler bir önceki ayın Sosyal Sigorta primlerini öderler;
- her ayın sonu — uygun durumlarda, bir önceki ay bireylere ödenen temettüler veya faizler üzerinden kesilen SDC ve GHS'yi ödeyin;
- her ayın sonu — bir önceki ay Kıbrıs vergi mükellefi olmayan kişilere yapılan belirli ödemelerden kesilen vergiyi ödeyin;
- takip eden ayın 10. günü — gerektiğinde aylık Intrastat beyannamesini verin;
- takip eden ayın 15. günü — AB içi mal ve hizmet tedarikleri için VIES beyannamesini verin;
- KDV döneminin bitiminden sonraki ikinci ayın 10. günü — KDV beyannamesini verin ve ödenecek KDV'yi ödeyin. KDV dönemleri genellikle üç ayı kapsar;
- 30 Haziran — Kıbrıs kaynakta kesinti yapmadıysa, yılın ilk yarısında yurt dışından alınan temettü ve faizler üzerinden SDC ödeyin. Uygun durumlarda karşılık gelen GHS katkılarını ödeyin. Mülk sahipleri, kiracı kesinti yapmadıysa yılın ilk yarısına ait kira geliri üzerinden de GHS öderler;
- 31 Temmuz — cari vergi yılı için geçici gelir vergisinin ilk taksitini ödeyin. Bu esas olarak vergiye tabi geliri olması beklenen şirketler ve serbest meslek sahipleri için geçerlidir;
- 31 Aralık — geçici gelir vergisinin ikinci taksitini ödeyin. Mükellefler geçici vergi tahminlerini bu tarihe kadar da revize edebilirler;
- 31 Aralık — Kıbrıs kaynakta kesinti yapmadığı durumlarda, yılın ikinci yarısına ait yabancı temettü ve faizler için geçerli GHS katkılarıyla birlikte SDC ödeyin. Uygun durumlarda kira geliri üzerinden GHS ödeyin. Kira gelirinin kendisi 2026'dan itibaren SDC'ye tabi değildir;
- ertesi yılın 31 Mart günü — işverenler, önceki vergi yılında kesilen maaşları, vergileri ve katkıları kapsayan yıllık PAYE beyannamelerini verirler;
- ertesi yılın 31 Temmuz günü — bireyler genellikle yıllık gelir vergisi beyannamelerini verirler. 2026 vergi yılından itibaren beyannameler Tax For All aracılığıyla sunulur. Hükümet belirli bir yıl için bu son tarihi uzatabilir;
- vergi yılını takip eden ikinci yılın 31 Ocak günü — denetlenmiş veya incelenmiş mali tablolar hazırlayan şirketler ve serbest meslek sahipleri gelir vergisi beyannamelerini verirler. Örneğin, 2026 vergi yılı beyannamesi 31 Ocak 2028 tarihinde verilecektir.
Vergilerin çoğu Tax For All sistemi üzerinden ödenir. Sosyal katkılar Sosyal Sigorta Hizmetleri portalı üzerinden ödenir.
Kıbrıs'ta yerleşik olmayanlar için vergi muafiyetleri
Kıbrıs'ın vergilendirme sistemi, yerleşik olmayanlar için sermaye kazançları, istihdam geliri, KDV muafiyetleri ve diğer pek çok alanda sayısız muafiyet ve avantaj sunmaktadır.
Örneğin, Kıbrıs’ta yerleşik olmayanlar faiz ve temettü vergisinden tam miktarıyla muaftır. Yerleşik olmayanlar ayrıca menkul kıymetlerin satışından elde edilen gelir vergilerinden ve onaylanmış fonlara yapılan ödemeler nedeniyle bireylere tahakkuk eden anapara tutarlarından da muaftır.
10.000+ yatırımcının tercihi
Sorun haline gelmeden vergi yükümlülüklerinizi halledin
Geçerli çifte vergilendirme anlaşmaları
Kıbrıs Maliye Bakanlığı toplam 72 ülke ile çifte vergilendirmeyi önleme anlaşmasını listelemektedir, ancak Curaçao, Hong Kong ve Vietnam ile yapılan anlaşmalar imzalanmış olup henüz yürürlüğe girmemiştir.[3]Kıbrıs Maliye Bakanlığı — Çifte Vergilendirme Anlaşmaları
Listedeki ülkelerin çoğu OECD Model Sözleşmesini takip etmektedir, ancak Amerika Birleşik Devletleri ile yapılan vergi anlaşması da ABD Anlaşmalarına uyarlanmıştır.
Kıbrıs ile çifte vergilendirme anlaşması imzalayan ülkelerin tam listesi

Vergi mükellefi olmak için Kıbrıs'ta yatırım yoluyla daimi ikametgah nasıl alınır
Kıbrıs’ın vergi politikası birçok ülkeye göre daha esnektir, bu nedenle çok sayıda iş sahibi ve birey ikametgah olarak bu ülkeyi seçmektedir. Yatırım programına katılmak, Kıbrıs’ta daimi ikametgah elde etmenin en hızlı yoludur.
Kıbrıs Hükümeti, yabancıların yatırım yoluyla süresiz oturma izni almalarına olanak tanıyan bir program başlatmıştır. Asgari yatırım tutarı €300.000’dir. Başvuru sahipleri ayrıca eş için €15.000 ve bakmakla yükümlü olunan her reşit olmayan çocuk için €10.000 artırılmış, yıllık en az €50.000 tutarında güvence altına alınmış bir gelir kanıtlamalıdır.
Konut mülküne, ticari mülke, yerel yatırım fonu birimlerine veya Kıbrıs şirketlerinin hisselerine yatırım yapabilirsiniz. Oturma iznini aldıktan sekiz yıl sonra vatandaşlık başvurusunda bulunabilirsiniz.
Konut mülkü satın alma. Yabancılar yeni binalardan €300.000 ve üzeri tutarda bir veya iki mülk satın alabilirler. Ayrıca %19 oranında katma değer vergisi ödemeleri gerekir; konut kendi kullanımları için satın alınıyorsa KDV %5’tir.
Ticari mülke yatırım yapma. Yabancılar yeni binalardan veya ikincil piyasadan €300.000 ve üzeri tutarda bir veya iki ticari mülk satın alabilirler.
En az €300.000 tutarında ve yalnızca RAIF, AIF ve AIF LNP türlerindeki kolektif yatırım fonlarından yerel fon birimleri satın alma.
Beş çalışanı olan ve adada kar elde eden Kıbrıs şirketlerinin hisselerini €300.000 ve üzeri tutarda satın alma.
Yatırım yoluyla oturma izni almak için satın alınabilecek mülk örnekleri
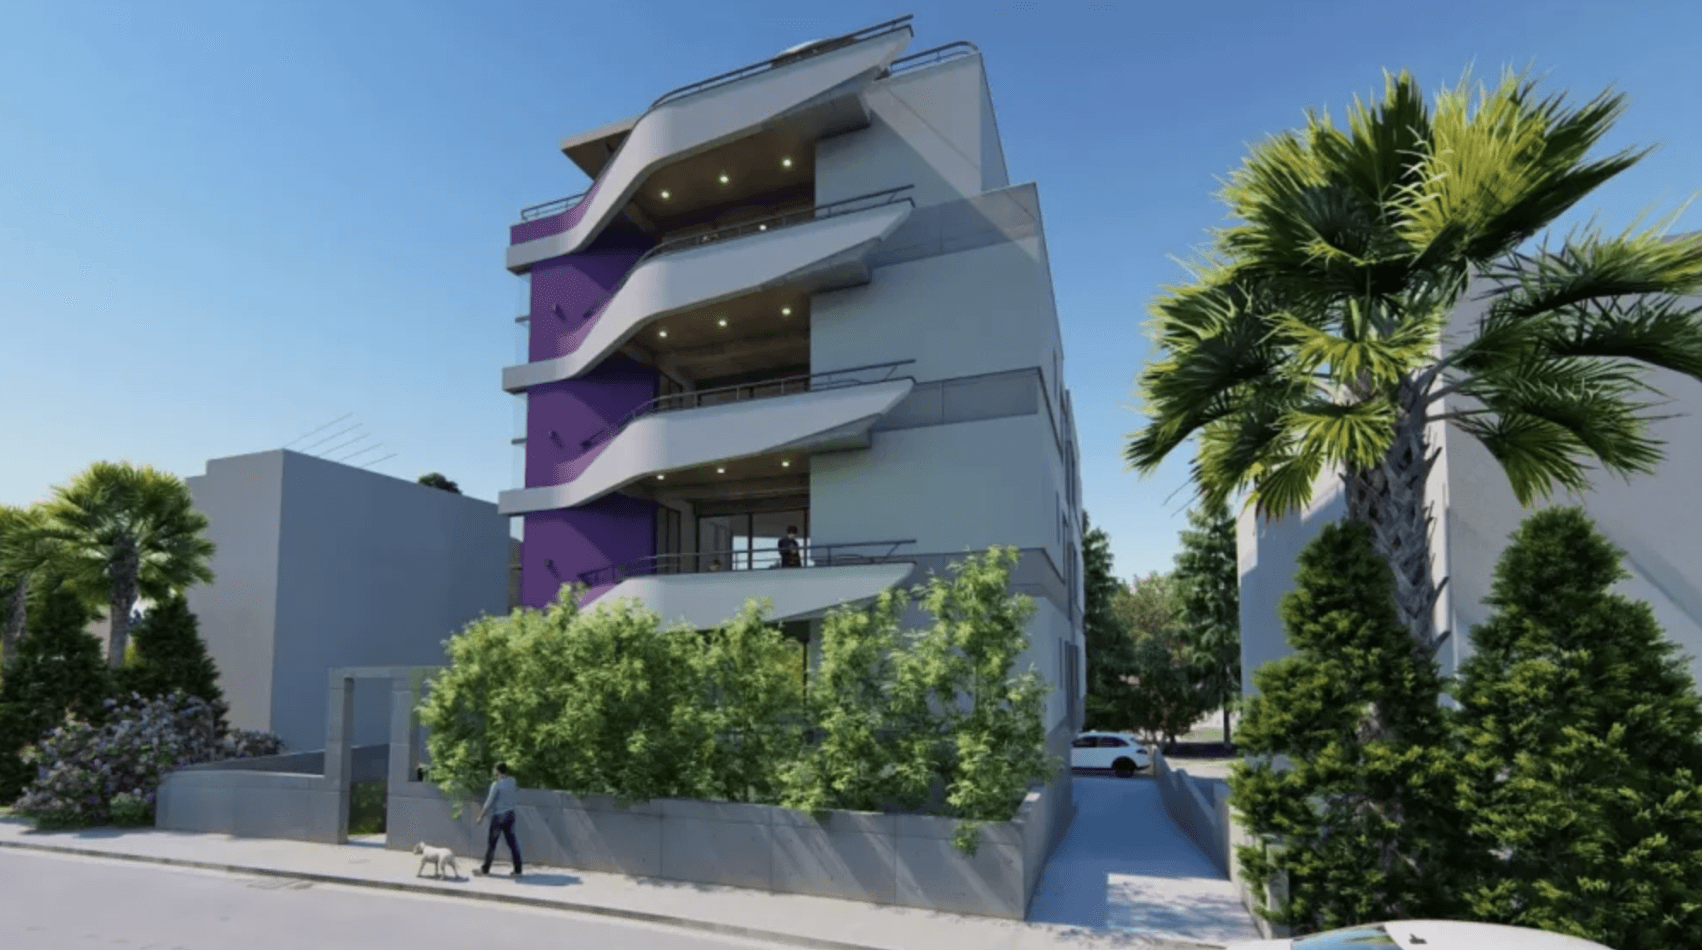

Kıbrıs, Limassol
€1.300.000 — €2.200.000
Modern apartments with bright elements, Agios Athanasios, Limassol
 96 m² — 585 m²
 1—6
 1—6
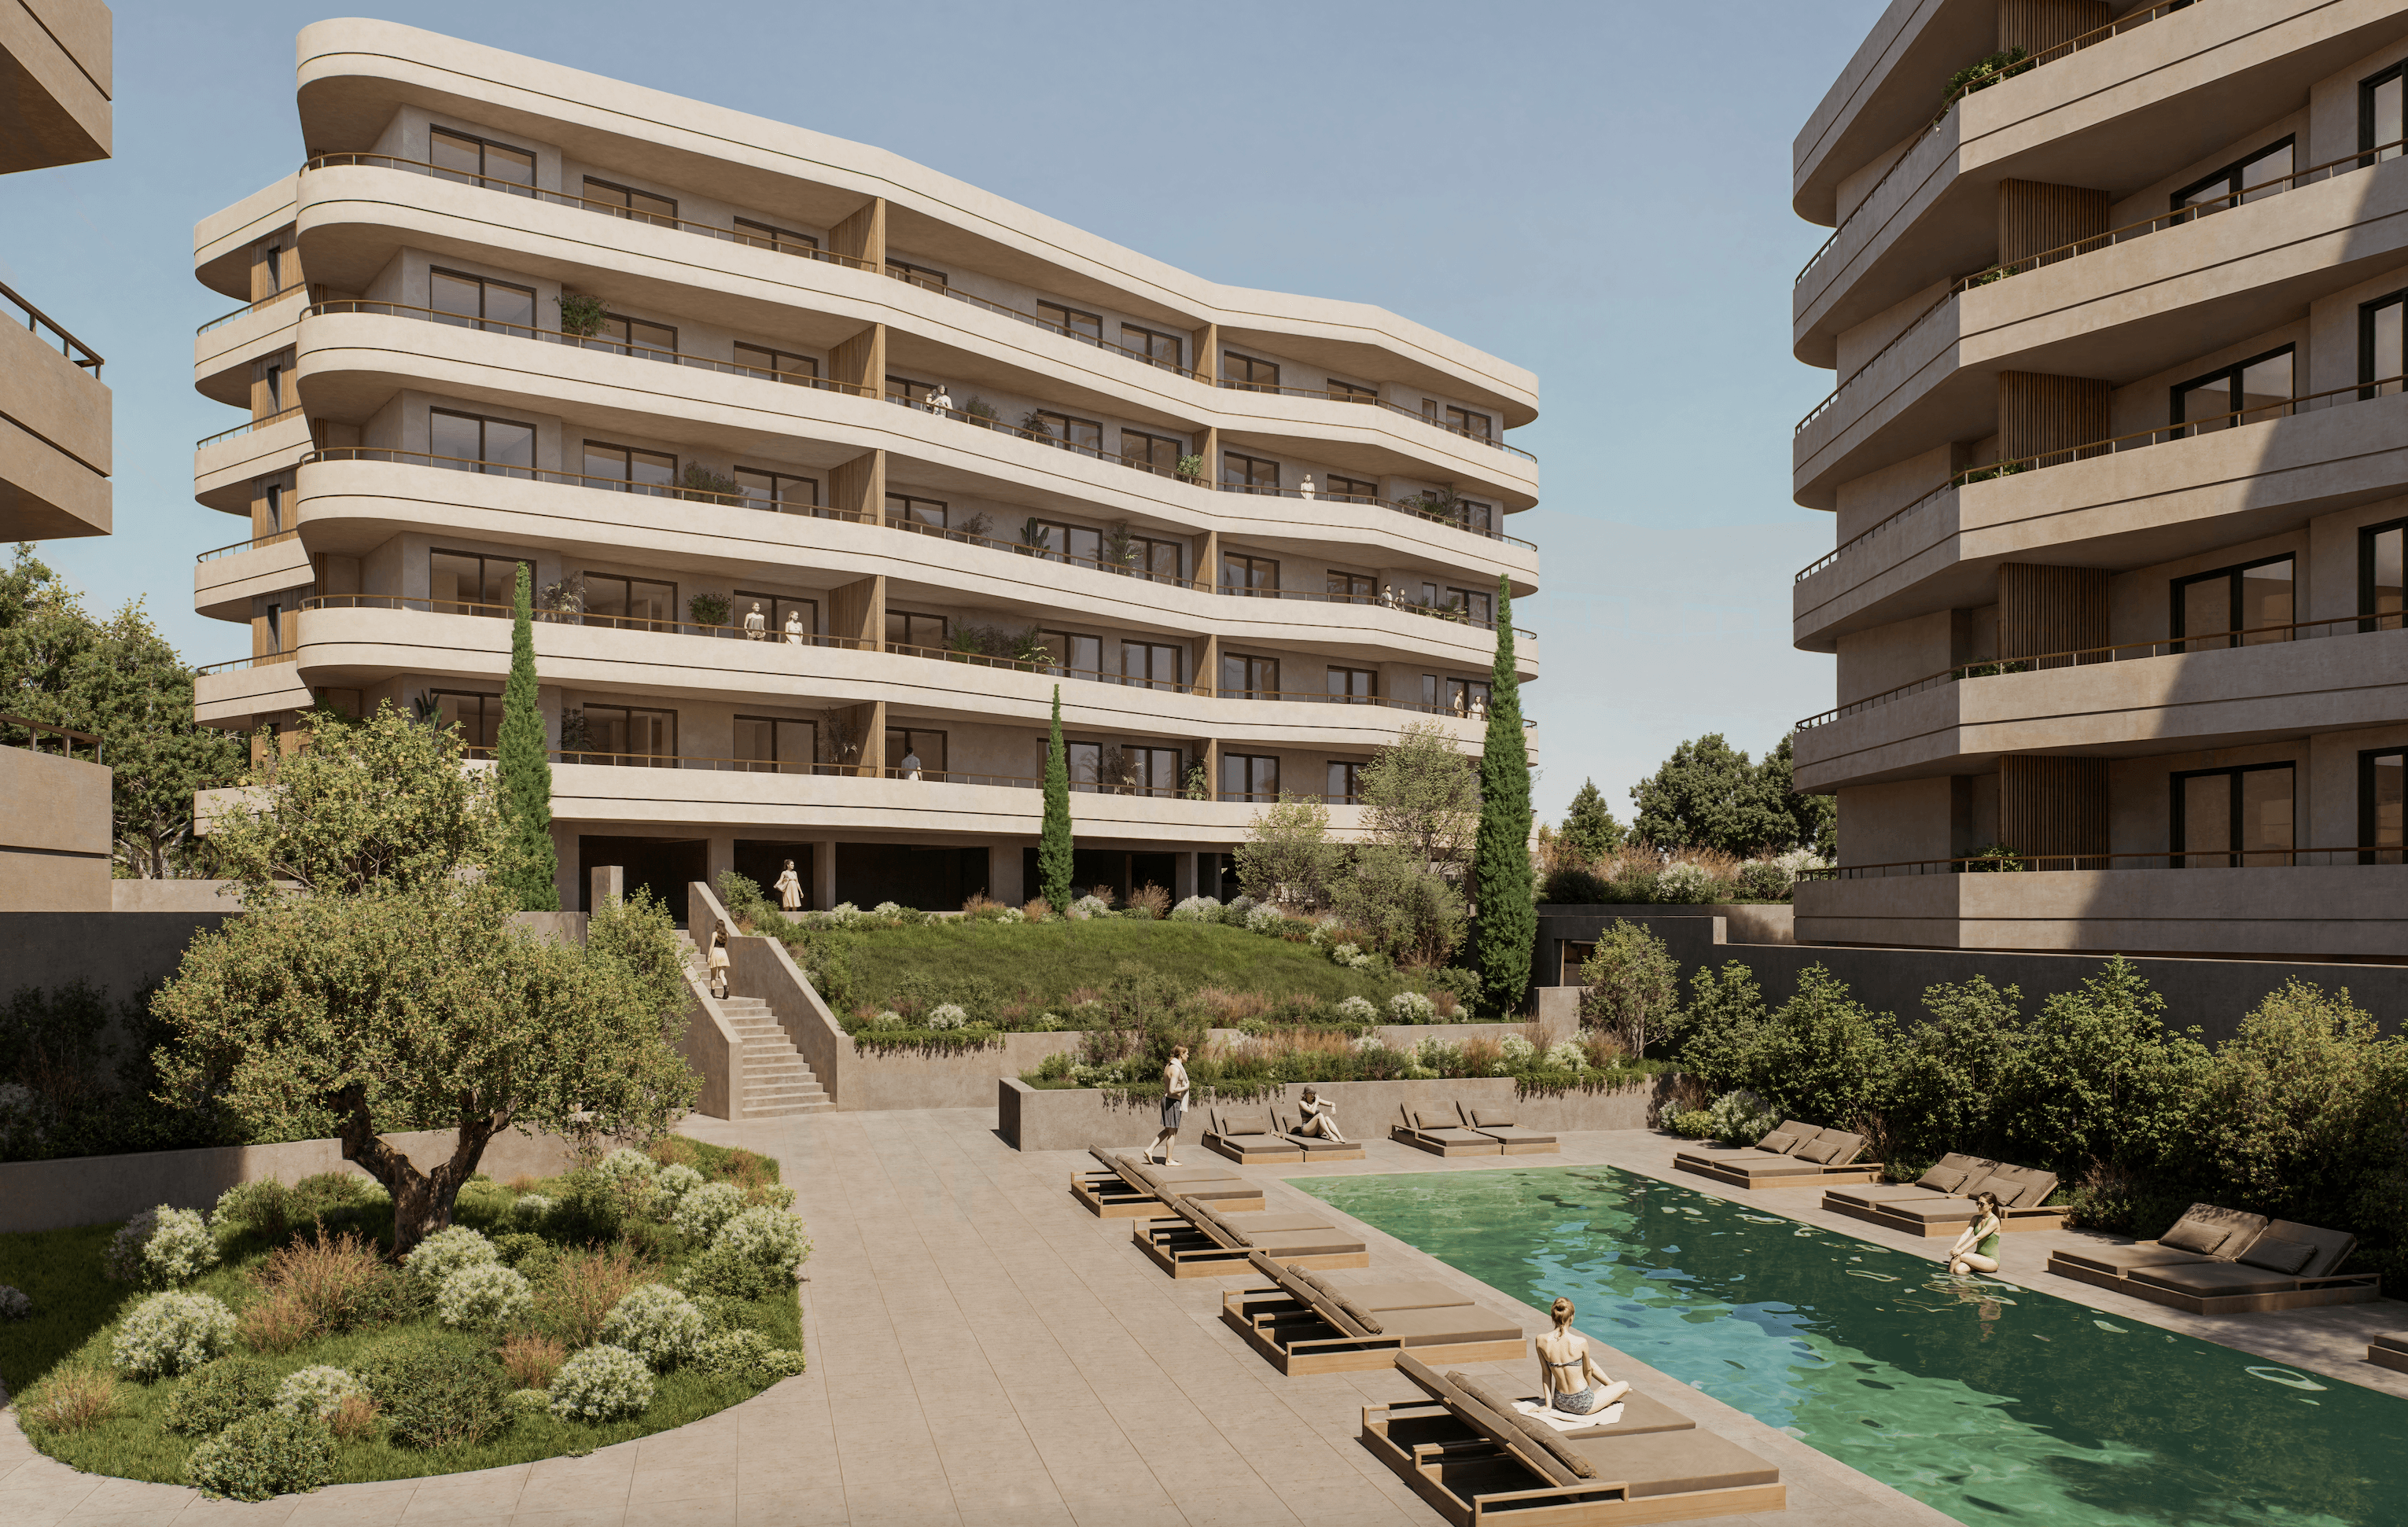
Kıbrıs, Limassol
€179.000 — €508.000
Elegant and stylish apartments, Germasogeia, Limassol
49 m² — 145 m²1—4 1—4 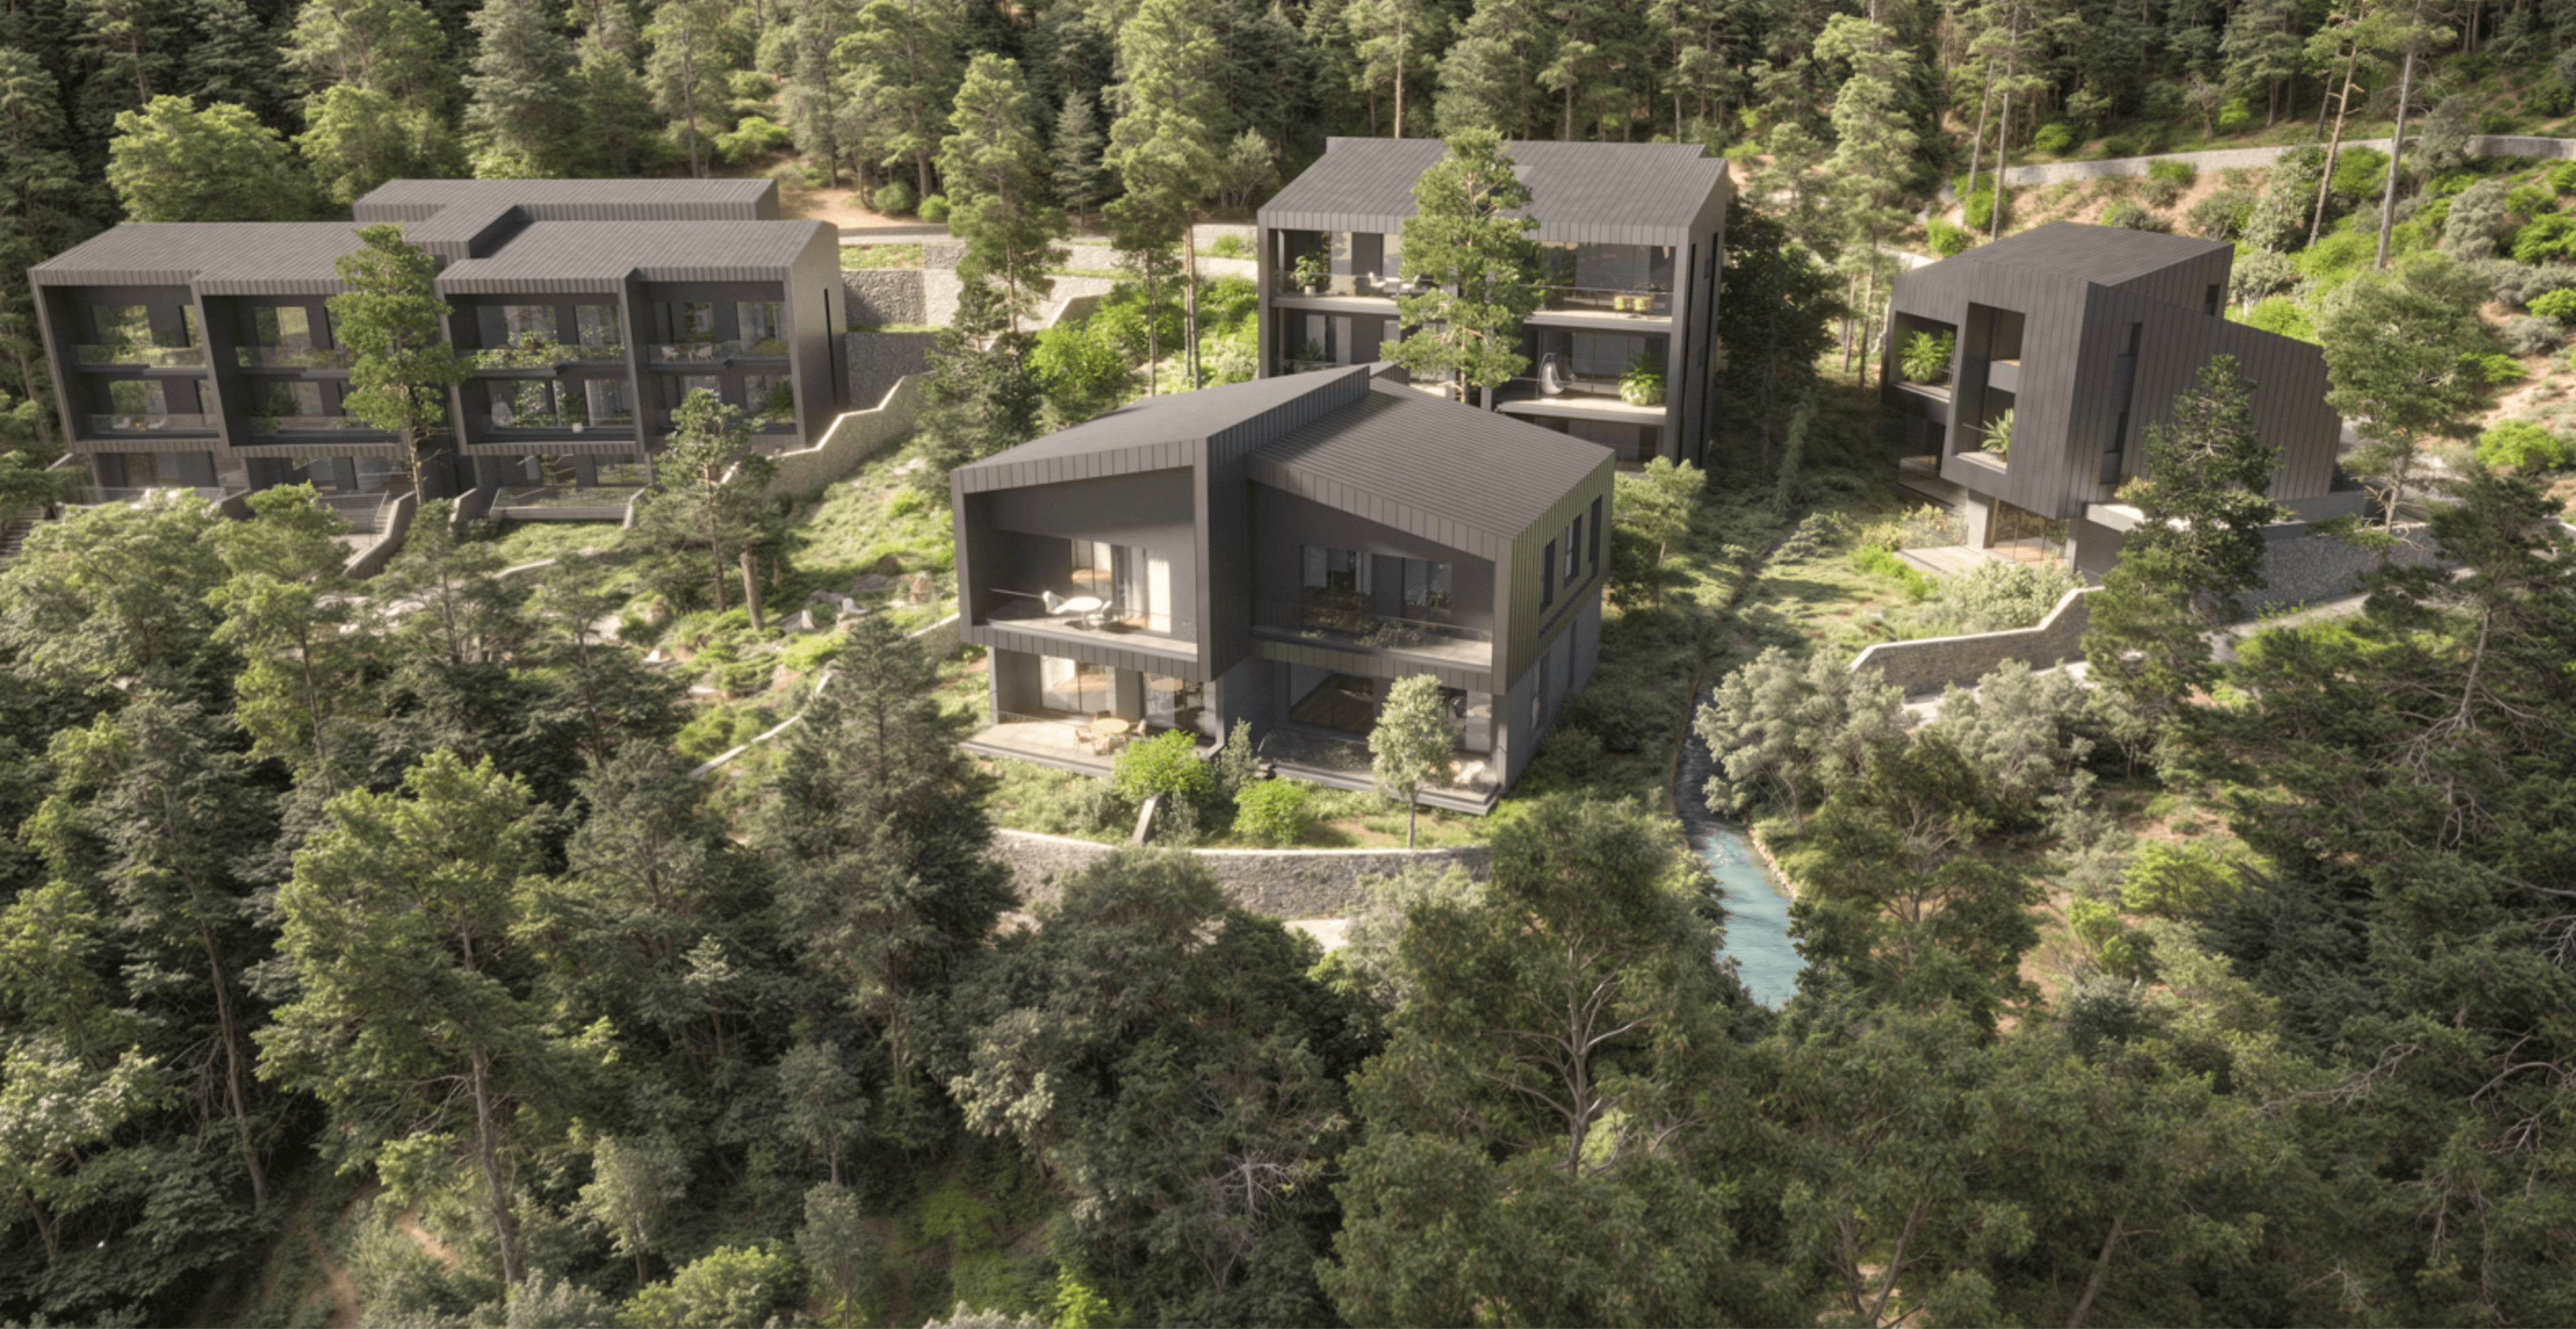
Kıbrıs, Trodos
€530.000 — €1.300.000
Stylish apartments and houses with pine forest view, Prodromos, Trodos
97 m² — 205 m²1—3 1—3 Kıbrıs'ta vergiler hakkında temel çıkarımlar
- Kıbrıs vergi mükellefleri genellikle dünya genelindeki gelirleri üzerinden vergi öderken, yerleşik olmayanlar ağırlıklı olarak Kıbrıs kaynaklı gelirler üzerinden vergilendirilir. Bir kişi 183 gün veya 60 gün kuralı kapsamında vergi mükellefi olma hakkı kazanabilir.
- Kişisel gelir vergisi %0 ile %35 arasında değişmektedir. Vergiye tabi gelirin ilk €22.000'lik kısmı %0 oranında vergilendirilirken, %35'lik oran €72.000 üzerindeki tutarlara uygulanır.
- Standart kurumlar vergisi oranı %15'tir. Kıbrıs vergi mükellefi şirketler genellikle hem Kıbrıs’ta hem de yurt dışında elde edilen gelirler üzerinden vergi öderler.
- Kıbrıs non-dom vergi mükellefleri kar payları veya faizler üzerinden Savunmaya Özel Katkı (SDC) ödemezler. İkametgahı Kıbrıs’ta olan vergi mükellefleri için temettüler genellikle %5 SDC’ye ve faizler %17 SDC’ye tabidir; bazı indirimli oranlar ve muafiyetler mevcuttur.
- Yabancı yatırımcılar Kıbrıs daimi ikametgahı elde edebilir uygun mülk, fon veya Kıbrıs şirketlerine €300.000 ve üzeri yatırım yaparak; vergi mükellefiyeti ise ayrı olarak Kıbrıs vergi ikametgahı kurallarının karşılanmasına bağlıdır.
Immigrant Invest, AB, Karayipler, Asya ve Orta Doğu’daki yatırım yoluyla vatandaşlık ve oturma izni programları kapsamında lisanslı bir temsilcidir. Küresel ölçekte 15 yıllık uzmanlığımızdan faydalanın — yatırım programları uzmanlarımızla bir görüşme planlayın.
 10.000+ yatırımcının tercihi