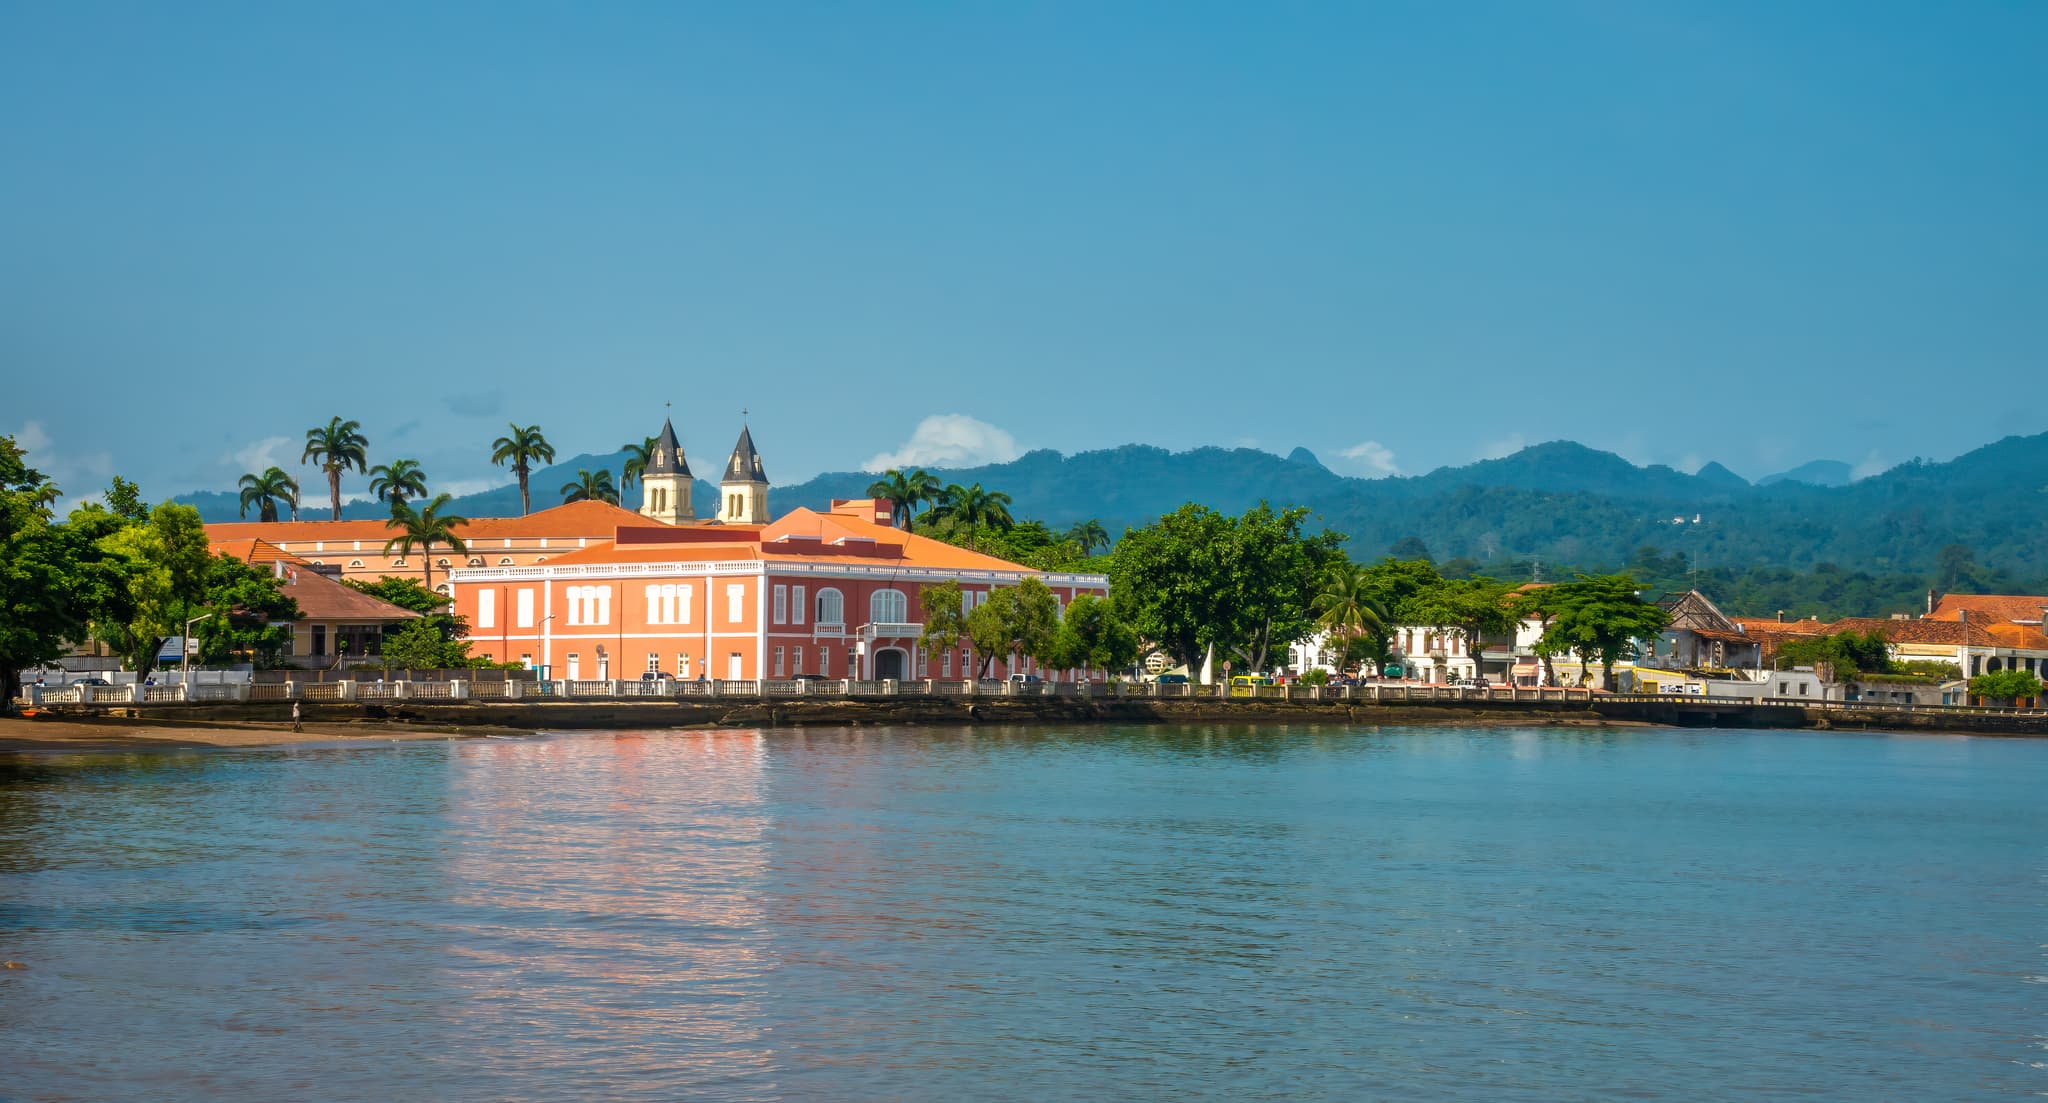



ساو تومي وبرينسيب هي دولة جزيرية صغيرة تتمتع بنظام ضريبي قد يبدو بسيطاً للوهلة الأولى ولكنه أكثر تعقيداً في الممارسة العملية. وتعتمد ضريبة الدخل الشخصي على نوع الدخل، وصفة المكلف بالضريبة، وكيفية دفع الدخل.
وقد ازداد الاهتمام بالدولة بعد إطلاق برنامج ساو تومي وبرينسيب للجنسية عن طريق الاستثمار، والذي يتيح للمستثمرين الحصول على الجنسية بمساهمة تبدأ من 90,000 دولار.
يوضح هذا الدليل كيفية عمل الضرائب في ساو تومي وبرينسيب وكيف يتكامل برنامج الجنسية عن طريق الاستثمار مع هذه المنظومة.
ما هي الميزات الرئيسية للنظام الضريبي في ساو تومي وبرينسيب؟
تطبق ساو تومي وبرينسيب نظاماً ضريبياً قائماً على الإقامة، مما يعني أن المعاملة الضريبية تعتمد أولاً على ما إذا كان الشخص يُعتبر مقيماً ضريبياً في الدولة.
العناصر الأساسية للنظام الضريبي في ساو تومي وبرينسيب
تشمل الضرائب الرئيسية في ساو تومي وبرينسيب ما يلي:
- ضريبة الدخل الشخصي، وتُعرف باسم Imposto sobre o Rendimento das Pessoas Singulares (IRS)؛
- ضريبة دخل الشركات، وتُعرف باسم Imposto sobre o Rendimento das Colectividades (IRC)؛
- ضريبة القيمة المضافة، وتُعرف باسم Imposto sobre o Valor Acrescentado (IVA)؛
- مساهمات الضمان الاجتماعي؛
- ضريبة نقل الملكية العقارية.
تُعد الإدارة العامة للضرائب والرسوم (Direcção Geral das Contribuições e Impostos - DGCI) هي السلطة الضريبية العاملة تحت مظلة وزارة المالية والتخطيط والاقتصاد الأزرق. ويستضيف البوابة الرسمية للـ DGCI النصوص التشريعية الرئيسية، بما في ذلك قوانين IRS وIRC وIVA[1]المصدر: المديرية العامة للمساهمات والضرائب.
تُحدد جميع الحدود الضريبية المحلية بعملة ساو تومي وبرينسيب — وهي دوبرا ساو تومي، المربوطة رسمياً باليورو بسعر 1 يورو = 24٫5 دوبرا.
من يدفع الضرائب في ساو تومي وبرينسيب
يُعتبر الأفراد مقيمين ضريبيين في أراضي ساو تومي وبرينسيب للسنة التي يتعلق بها الدخل إذا استوفوا أي من الشروط التالية:
- الإقامة في الإقليم لمدة تزيد عن 180 يوماً، سواء كانت متتالية أم لا؛
- امتلاك مسكن في الإقليم اعتباراً من 31 ديسمبر من تلك السنة بموجب ظروف تشير إلى النية في الاحتفاظ به واستخدامه كإقامة دائمة؛
- وقوع المركز الرئيسي أو القاعدة الرئيسية لأنشطتهم المهنية أو التجارية، أو مصالحهم الاقتصادية، في أراضي ساو تومي؛
- أداء وظائف أو شغل مناصب عامة في الخارج في خدمة جمهورية ساو تومي وبرينسيب الديمقراطية[2]المصدر: مديرية الضرائب — القانون رقم 11/2009: المادة 36 - الإقامة.
يخضع المقيمون للضريبة على دخلهم العالمي ويجب عليهم إخطار السلطات الضريبية بمقر إقامتهم الضريبي. بينما يخضع غير المقيمين للضريبة فقط على الدخل الناتج من مصادر في ساو تومي وبرينسيب.
بالنسبة للشركات، يُعامل المقر المسجل أو مكان الإدارة الفعلية في ساو تومي وبرينسيب كشركات مقيمة وتخضع للضريبة بموجب نظام ضريبة دخل الشركات المحلي. وتخضع الشركات غير المقيمة للضريبة فقط على الدخل المكتسب في ساو تومي وبرينسيب، إما من خلال منشأة دائمة أو، في بعض الحالات، من خلال ضريبة المقتطعة من المصدر.
الآثار الضريبية على حاملي جنسية ساو تومي وبرينسيب عن طريق الاستثمار
لالمشاركين في برنامج الجنسية عن طريق الاستثمار، النقطة الرئيسية بسيطة: لا يتطلب برنامج ساو تومي وبرينسيب أي شرط للحضور الفعلي، سواء قبل تقديم الطلب أو بعد الموافقة عليه.
لا يؤدي الحصول على جواز سفر ساو تومي وبرينسيب إلى تفعيل اختبار الإقامة لمدة 180 يوماً، ولا ينشئ إقامة اعتيادية أو روابط ذات صلة، وبالتالي لا يجعل المستثمر مقيماً ضريبياً في ساو تومي وبرينسيب.
المستثمر الذي يحمل جواز سفر ساو تومي وبرينسيب أثناء عيشه في الخارج لا يتحمل ضريبة دخل في ساو تومي وبرينسيب على الدخل الأجنبي المصدر لمجرد حصوله على تلك الجنسية، كما أن مجرد حمل جواز السفر لا يغير وضعه الضريبي في بلد إقامته.
إذا كسب المستثمر دخلاً من مصدر في ساو تومي وبرينسيب، فإن ذلك الدخل المحلي يقع ضمن الشباك الضريبية المحلية وقد يترتب عليه التزامات الدفع والإقرار الضريبي المحلي ذات الصلة بموجب القواعد الضريبية لساو تومي وبرينسيب[3]المصدر: برنامج جنسية ساو تومي وبرينسيب عن طريق الاستثمار.
الضرائب على الأفراد في سانت تومي وبرينسيب
يخضع الأفراد في سانتومي وبرينسيبي لضريبة الدخل الشخصي، واشتراكات الضمان الاجتماعي، وبعض الضرائب المتعلقة بالعقارات.
يدفع المقيمون ضريبة الدخل الشخصي على دخلهم العالمي، بينما يُخضع غير المقيمين للضريبة فقط على الدخل من مصادر في سانتومي[4]المصدر: مديرية الضرائب — القانون رقم 11/2009: المادة 35 - نطاق الخضوع للضريبة.
ضريبة الدخل الشخصي
تقسم سانتومي وبرينسيبي الدخل الخاضع للضريبة إلى أربع فئات:
- الفئة أ — دخل التوظيف والمعاشات التقاعدية.
- الفئة ب — دخل الأعمال والأنشطة المهنية.
- الفئة ج — دخل رأس المال.
- الفئة د — الأرباح الرأسمالية.
بالنسبة للمقيمين الضريبيين، يُجمع معظم الدخل في نهاية السنة ويُخضع لضريبة بموجب مقياس تصاعدي يصل إلى 25%[5]المصدر: مديرية الضرائب — القانون رقم 11/2009: المادة 66. ويُطبق هذا على الفئات أ، وب، ود. بينما تتبع الفئة ج معاملة مختلفة.
تُخضع أموال الفئة أ أيضاً للضريبة وفق المقياس التصاعدي، ولكن يُقتطع جزء من الضريبة أولاً من الراتب خلال السنة ويُنسب لاحقاً في الحساب السنوي.
معدل ضريبة IRS التصاعدي لعام 2026 في ساو تومي وبرينسيب
اقتطاع الضريبة الشهرية عند المصدر لدخل التوظيف
يخضع دخل الفئة أ لاقتطاع الضريبة الشهري عند المصدر بنسب تصاعدية تصل إلى 23%[6]المصدر: مديرية الضرائب — القانون رقم 11/2009: المادة 68. يخصم صاحب العمل الضريبة مباشرة من الراتب بناءً على الشريحة المطبقة:
- 975٫001—4,167 STN، أو ≈ 39٫80—170٫08 يورو — 8%؛
- 4,167٫001—8,333 STN، أو ≈ 170٫08—340٫12 يورو — 11%؛
- 8,333٫001—12,500 STN، أو ≈ 340٫12—510٫20 يورو — 13%؛
- 12,500٫001—20,000 STN، أو ≈ 510٫20—816٫33 يورو — 18%؛
- 20,000 STN فأكثر، أو ≈ 816٫33 يورو فأكثر — 23%.
تُعتبر هذه الاقتطاعات دفعات مقدمة لضريبة الدخل الشخصي وليست ضريبة نهائية. خلال السنة، تقتطع الضريبة من دخل التوظيف على أساس شهري، ولكن يُحدد الالتزام النهائي في نهاية السنة.
وفي تلك المرحلة، يُجمع دخل التوظيف مع الدخل الخاضع للضريبة الآخر ويُقيم بموجب الجدول الضريبي التصاعدي السنوي. ثم تُحسب المبالغ المقتطعة سابقاً مقابل إجمالي الضريبة المستحقة.
إذا تم اقتطاع ضريبة زائدة، فقد يسترد المكلف بالضريبة المبلغ الزائد. وإذا تم اقتطاع مبلغ أقل من المطلوب، يتوجب دفع مبلغ إضافي.
اقتطاع الضريبة بنسبة 15% على دخل رأس المال وبعض الأرباح
تفرض سانتومي وبرينسيبي ضريبة مقتطعة بنسبة 15% على أنواع محددة من الدخل، بشكل رئيسي ضمن الفئة ج — دخل رأس المال — وفي بعض الحالات ضمن الفئة د — الأرباح الرأسمالية. وتعتمد طريقة تطبيق هذه الضريبة على نوع الدخل وحالة المكلف بالضريبة[7]المصدر: مديرية الضرائب — القانون رقم 11/2009: المادة 69.
بالنسبة للمقيمين، يُطبق اقتطاع الضريبة بنسبة 15% كضريبة نهائية على دخل رأس المال، مثل أرباح الأسهم والفوائد ودخل الإيجار، بشرط ألا يكون الدخل مرتبطاً بنشاط تجاري. وفي هذه الحالات، يُخضع الدخل للضريبة عند المصدر ولا يُدرج في حساب الضريبة التصاعدية السنوية.
ومع ذلك، يُخضع دخل الأعمال والأنشطة المهنية بموجب الفئة ب أيضاً لاقتطاع بنسبة 15%، ولكن فقط كدفعة مقدمة، مع خضوعه للضريبة النهائية بموجب نسب تصاعدية.
بالنسبة لغير المقيمين، يلعب اقتطاع الضريبة بنسبة 15% دوراً أوسع. حيث يُطبق كضريبة نهائية على الدخل من مصادر في سانتومي وبرينسيبي والذي لا يعود إلى منشأة دائمة. ويشمل ذلك:
- دخل رأس المال بموجب الفئة ج؛
- بعض الأرباح الرأسمالية بموجب الفئة د؛
- أنواع أخرى من الدخل من مصادر محلية المشمولة بقواعد الاقتطاع.
وفي مثل هذه الحالات، تقتطع الضريبة عند المصدر ولا يُطلب تقديم إقرار ضريبي إضافي. وفي المقابل، يُخضع الدخل المندرج تحت الفئة أ — التوظيف — والفئة ب — الأنشطة التجارية — لنسب تصاعدية تصل إلى 25% عندما يمارس الفرد عملاً أو أنشطة تجارية في سانتومي وبرينسيبي.
لايل جوليان,
خبير برامج الاستثمار
باختصار، بالنسبة للمقيمين، يُفرض الضريبة على دخل التوظيف ودخل الأعمال أو الدخل المهني على مرحلتين.
أولاً، عند دفع الدخل، تُقتطع الضريبة من المصدر. بالنسبة لدخل التوظيف، يطبق صاحب العمل اقتطاعاً شهرياً بمعدلات تصاعدية تصل إلى 23%. بالنسبة لدخل الأعمال والأنشطة المهنية ضمن الفئة (B)، يطبق اقتطاع بنسبة 15%. وفي كلتا الحالتين، يعمل هذا الاقتطاع كدفعة مقدمة وليس كضريبة نهائية.
ثانياً، في نهاية العام، يُدرج هذا الدخل ضمن التقييم السنوي لضريبة الدخل الشخصي للمقيم، حيث تُطبق معدلات تصاعدية تصل إلى 25%. وتُخصم المبالغ المقتطعة خلال العام من الالتزام الضريبي النهائي.
عملياً، تُدفع الضريبة على مدار العام عن طريق الاقتطاع، ولكن الضريبة النهائية تُحدد سنوياً. إذا تجاوز الالتزام النهائي المبلغ المقتطع، يدفع المكلف بالضريبة الفرق. وإذا تم اقتطاع ضريبة فائضة، يجوز المطالبة باستردادها.
وفي المقابل، تُفرض ضريبة بمعدل ثابت يبلغ 15% من خلال الاقتطاع من المصدر على أنواع معينة من الدخل — وخاصة دخل رأس المال ضمن الفئة (C) وبعض الأرباح الرأسمالية. وفي هذه الحالات، يكون الاقتطاع نهائياً، ولا يُدرج الدخل في الحساب السنوي للضريبة التصاعدية.
اشتراكات الضمان الاجتماعي
بالنسبة للموظفين والأفراد الآخرين المشمولين، تبلغ نسبة اشتراك الضمان الاجتماعي 4%، بينما يدفع أصحاب العمل 6%[8]المصدر: INSS — اللائحة التنفيذية للحماية الاجتماعية الإلزامية.
بالنسبة للعاملين لحسابهم الخاص، تتوفر الحماية الاجتماعية بموجب نظامين:
- النظام الإجباري — يُطبق معدل اشتراك بنسبة 10% ويغطي معاشات الشيخوخة والعجز والعجز عن العمل وخلفاء المتوفين.
- النظام الممتد — يُطبق معدل اشتراك بنسبة 14% ويغطي معاشات الشيخوخة والعجز والورثة، بالإضافة إلى إعانات المرض والوالدية والجنازة[9]المصدر: INSS — ما هو نظام العامل المستقل.
الضرائب العقارية
ضريبة نقل الملكية العقارية. تخضع مشتريات العقارات في سانت تومي وبرينسيب لضريبة نقل ملكية تُعرف باسم SISA. المعدل القياسي هو 8% من قيمة العقار[10]المصدر: مديرية الضرائب — القانون رقم 5/2007.
قد يُطبق معدل أعلى بنسبة 15% إذا كان المشتري، أو المساهمون في شركة المشتري، يتواجدون في اختصاص قضائي منخفض الضرائب، بما في ذلك المناطق أوفشور ذات الضرائب المنخفضة جداً أو المعدومة.
الضريبة العقارية الحضرية. تفرض سانت تومي وبرينسيب ضريبة عقارية حضرية سنوية على المباني والأراضي المخصصة للبناء. وتعتبر الضريبة منخفضة نسبياً، حيث تم تحديدها بنسبة 0٫1%، وتُحسب بناءً على القيمة الرسمية للعقار المسجلة في السجل العقاري وليس على سعر السوق[11]المصدر: مديرية الضرائب — القانون رقم 6/2008.
دخل الإيجار. يُعامل دخل الإيجار عموماً كدخل رأس مال من الفئة (C). وإذا لم يكن مرتبطاً بنشاط تجاري بموجب الفئة (B)، فإنه يُفرض عليه ضريبة اقتطاع نهائية بنسبة 15% على المبلغ الإجمالي. ويطبق هذا على المقيمين وأيضاً على غير المقيمين، بشرط ألا يكون الدخل منسوباً إلى منشأة دائمة.
ضرائب الشركات في سانت تومي وبرينسيب
تبلغ ضريبة دخل الشركات القياسية (IRC) في سانت تومي وبرينسيب 25%[12]المصدر: مديرية الضرائب — القانون رقم 9—10/2009: المادة 81. ويجب على الشركات والمستثمرين أيضاً مراعاة قواعد ضريبة الاقتطاع من المصدر، التي قد تُطبق على أنواع معينة من الدخل، بالإضافة إلى الأنظمة الحافزة والأنظمة الخاصة بكل قطاع والتي يمكن أن تؤثر على الوضع الضريبي الإجمالي.
ضريبة الاقتطاع — 20%
قد تُحصل ضريبة دخل الشركات في سانت تومي وبرينسيب، في حالات معينة، من خلال ضريبة الاقتطاع. وهذا يعني أن الدفع يخصم جزءاً من المبلغ ويدفعه مباشرة إلى السلطة الضريبية.
تُطبق ضريبة اقتطاع بنسبة 20% على أنواع محددة من الدخل المحصل في أراضي سانت تومي وبرينسيب حيث يكون الدافع مكلفاً بضريبة دخل الشركات ومطالباً بمسك دفاتر محاسبية منظمة أو مسك دفاتر مبسط.
وتُطبق القاعدة نفسها عندما يُعامل المبلغ كأحد مصاريف نشاط تجاري أو صناعي أو زراعي يمارسه مكلفون بضريبة الدخل الشخصي ولديهم التزامات محاسبية مماثلة[13]المصدر: مديرية الضرائب — القانون رقم 9—10/2009: المادة 86.
تتمثل الأنواع الرئيسية للدخل التي قد تخضع لضريبة الاقتطاع فيما يلي:
- الدخل من الملكية الفكرية أو الصناعية؛
- الدخل من استخدام المعدات الزراعية أو الصناعية أو التجارية أو العلمية؛
- دخل الاستثمار؛
- المدفوعات لأعضاء الهيئات الهيكلية للشركات؛
- دخل الألعاب والجوائز؛
- الدخل الذي يكسبه الفنانيون والرياضيون المحترفون الذين يؤدون عروضهم في سانت تومي وبرينسيب؛
- الدخل من الخدمات المقدمة لعميل في سانت تومي وبرينسيب المماثلة للخدمات التي تُنفذ عادةً من خلال منشأة دائمة.
كقاعدة عامة، تعمل ضريبة الاقتطاع كدفعة مقدمة من ضريبة دخل الشركات وتُخصم من الالتزام الضريبي النهائي.
عندما يكون المتلقي كياناً غير مقيم وليس لديه منشأة دائمة في سانت تومي وبرينسيب، أو لا يكون الدخل منسوباً إلى مثل هذه المنشأة، تكون ضريبة الاقتطاع نهائية، ولا تُستحق أي ضريبة دخل شركات إضافية على ذلك الدخل.
معدل ضريبة دخل الشركات المخفض (IRC) — 10%
يمكن للمستثمرين الذين لديهم مشاريع بقيمة لا تقل عن 50,000 يورو التأهل للحصول على حوافز ضريبية في سانت تومي وبرينسيب[14]المصدر: مديرية الضرائب — المرسوم بقانون رقم 19—21/2016. الفائدة الرئيسية هي معدل مخفض لضريبة دخل الشركات بنسبة 10% للاستثمارات المعتمدة التي تخلق أنشطة جديدة[15]المصدر: مديرية الضرائب — المرسوم بقانون رقم 15—18/2016.
وتشمل الحوافز الإضافية الخصومات من الدخل الخاضع للضريبة والضريبة المستحقة، والإهلاك المعجل، والائتمانات الضريبية، والإعفاء من الرسوم الجمركية أو تخفيضها للبضائع المستوردة المعتمدة من السلطة المختصة.
ضريبة القيمة المضافة (VAT) — 15%
معدل ضريبة القيمة المضافة (Imposto sobre o Valor Acrescentado - IVA) القياسي في سانت تومي وبرينسيب هو 15%[16]المصدر: مديرية الضرائب — القانون رقم 13/2019. وقد يُطبق معدل مخفض في حالات معينة:
- 7% يُطبق على المكلفين بالضريبة الذين لم يتجاوز رقم أعمالهم السنوي 1,000,000 STN، أو ≈ 40,800 يورو، والذين لم يختاروا الخروج من نظام الإعفاء؛
- 2% يُطبق كضريبة سنوية ثابتة على المكلفين بالضريبة الذين لم يتجاوز رقم أعمالهم السنوي 100,000 STN، أو 4,080 يورو، والذين لم يختاروا الخروج من نظام الإعفاء[17]المصدر: مديرية الضرائب — القانون رقم 13/2019: المادة 48.
إذا اختار المكلف بالضريبة الخروج من نظام الإعفاء، يُطبق المعدل القياسي لضريبة القيمة المضافة (IVA) بنسبة 15% بدلاً من ذلك. كما يُطبق المعدل القياسي نفسه عندما يتجاوز رقم الأعمال السنوي 1,000,000 STN، أو ≈ 40,800 يورو.
الشركات التي تتجاوز حد التسجيل في ضريبة القيمة المضافة المحدد بـ 1,000,000 STN، أو ≈ 40,800 يورو، يجب عليها التسجيل لدى المديرية العامة للضرائب والعقارات (DGCI)، وفرض ضريبة القيمة المضافة على التوريدات الخاضعة للضريبة، تقديم الإقرارات المطلوبة، ودفع الضريبة للسلطات على أساس مستمر.
ضرائب المناطق الحرة
صادقت سانت تومي وبرينسيب على قانون المناطق الحرة في أكتوبر 2020 وأطلقت مشروعاً لمنطقة حرة في مالانزا، في مقاطعة كاو، جنوب مدينة سانت تومي[18]المصدر: وزارة الخارجية الأمريكية — مناخ الاستثمار في ساو تومي وبرينسيب.
إن الإطار الاستثماري الأوسع نطاقاً قائم بالفعل. وتُعامل مناطق معينة، بما في ذلك كانتاغالو، وليمبا، ولوباتا، وكاو، وبرينسيب، كمناطق تنمية أو مناطق اقتصادية خاصة، وقد تتأهل الاستثمارات الجديدة المقامة هناك لحوافز خاصة.
تحديث للنظام في المرسوم 6/2021 يسمح للحكومة أيضاً بمنح أرض لمنطقة حرة لشركة مستثمرة لمدة 50 عاماً، وفي حالات استثنائية لمدة تصل إلى 90 عاماً.
الإطار الضريبي للنفط والغاز
تُعمل الشركات العاملة في القطاعات النفطية البحرية في سانت تومي وبرينسيب عادةً بموجب اتفاقيات تقاسم الإنتاج (PSAs)، وليس بموجب قواعد ضريبة الشركات القياسية وحدها[19]المصدر: وزارة التجارة الأمريكية — الدليل التجاري لبلد ساو تومي وبرينسيب. ويتضمن الإطار البترولي للبلد تحديداً قانون الضرائب البترولية ونموذج عقد تقاسم الإنتاج، مما يوضح أن قطاع النفط لديه هيكله التعاقدي والمالي الخاص.
عملياً، يُحدد الوضع الضريبي لشركة أوفشور بحرية بشكل أساسي من خلال شروط اتفاقيتها مع الحكومة. وتغطي هذه الشروط قضايا مثل كيفية فرض الضريبة على دخل البترول والقواعد المالية التي تُطبق على مربع نفطي معين. ونظراً لأن الاتفاقيات تُبرم لكل مربع على حدة، فقد تختلف الأحكام الضريبية من مشروع إلى آخر.
الموقع الضريبي الدولي والاتصالية العالمية لسانت تومي وبرينسيب
لا تقدم سانت تومي وبرينسيب إطاراً محلياً واسع النطاق لتحسين العبء الضريبي. وبدلاً من ذلك، تكمن قيمتها في كيفية ربط المستثمرين بالأنظمة الضريبية الخارجية والأسواق وشبكات الامتثال.
اتفاقيات منع الازدواج الضريبي
تتمتع سانت تومي وبرينسيب بشبكة محدودة من اتفاقيات منع الازدواج الضريبي، مع اتفاقيات مؤكدة مع البرتغال والرأس الأخضر[20]المصدر: بي دبليو سي (PwC) — كابو فيردي واتفاقية منع الازدواج الضريبي مع البرتغال. وتساعد هذه الاتفاقيات في تقليل الازدواج الضريبي على الدخل نفسه، وخفض الضرائب المقتطعة على أرباح الأسهم والفوائد والإتاوات، وتمكين المكلفين بالضريبة من المطالبة بائتمانات ضريبية أجنبية.
الاتفاقيات الدولية والوصول إلى الأسواق
على الرغم من أن سانت تومي وبرينسيب ليست جزءاً من تكتل تجاري عالمي رئيسي، إلا أنها تشارك في العديد من الأطر الدولية التي تدعم الوصول التجاري والعلاقات الاقتصادية الخارجية[19]المصدر: وزارة التجارة الأمريكية — الدليل التجاري لبلد ساو تومي وبرينسيب.
وتشمل الاتفاقيات والأطر الرئيسية ما يلي:
- ترتيبات الاتحاد الأوروبي، التي تمنح صادرات معينة وصولاً تفضيلياً إلى السوق الأوروبية وتحسن التنافسية السعرية.
- قانون النمو والفرص في أفريقيا (AGOA)، الذي يفتح المجال للوصول إلى السوق الأمريكية للبضائع المؤهلة ويدعم فرص التصدير.
- منطقة التجارة الحرة القارية الأفريقية (AfCFTA)، التي تعزز الوصول إلى الأسواق الأفريقية وتدعم التجارة البينية الأفريقية.
- المجموعة الاقتصادية لدول وسط أفريقيا (ECCAS)، التي تساعد في تعميق الروابط الاقتصادية الإقليمية وتسهيل التجارة مع الدول المجاورة في وسط أفريقيا.
- معيار التقرير المشترك لمنظمة التعاون الاقتصادي والتنمية (OECD CRS)، مما يربط سانت تومي وبرينسيب بقواعد الشفافية الدولية، ويدعم الوصول إلى الخدمات المصرفية العالمية، ويجعل الاختصاص القضائي أكثر ملاءمة للهياكل الدولية الممتثلة.
وبأخذ هذه الأطر مجتمعة، فإنها تحسن الاتصالية الخارجية لسانت تومي وبرينسيب، على الرغم من أن البلاد تظل خارج أكبر التكتلات التجارية في العالم.
كيف يمكن استخدام جنسية سانت تومي وبرينسيب لتحسين العبء الضريبي؟
يمكن للمستثمرين الحصول على جنسية سانت تومي وبرينسيب عن طريق الاستثمار من خلال تقديم مساهمة في الصندوق الوطني للتنمية، بأسعار تبدأ من 90,000 دولار.
النقطة الأساسية للتخطيط الضريبي هي أن الحصول على الجنسية ليس هو نفسه الإقامة الضريبية. فحمل جواز سفر سانت تومي وبرينسيب لا ينشئ بحد ذاته أي التزام ضريبي هناك، لأن الإقامة الضريبية تعتمد على اختبارات الإقامة بموجب قانون الضرائب المحلي، وليس على الجنسية.
السيناريو أ: يواصل المستثمر العيش في الخارج
قد يحصل المستثمر على جنسية سانت تومي وبرينسيب ويستمر في العيش في دولة أخرى، دون أن يصبح مقيماً ضريبياً في سانت تومي وبرينسيب.
في هذه الحالة، لا تُطبق أي ضريبة في سانت تومي وبرينسيب على الدخل الأجنبي. ولا يوجد التزام بالتسجيل لدى السلطة الضريبية المحلية أو تقديم إقرارات ضريبية لمجرد حمل الجنسية.
بالنسبة لغير المقيمين الذين يتلقون دخلاً من مصدر في سانت تومي وبرينسيب، يُفرض على دخل رأس المال وبعض الأرباح الرأسمالية عموماً ضريبة اقتطاع نهائية بنسبة ثابتة تبلغ 15%. وقد يُطبق هذا أيضاً على أنواع أخرى من الدخل من مصدر محلي غير منسوبة إلى منشأة دائمة. وفي مثل هذه الحالات، يكون الاقتطاع نهائياً، ولا يلزم إجراء تقييم ضريبي إضافي.
ينتج عن هذا نتيجة ضريبية مباشرة نسبياً، بشرط ألا يمارس المستثمر أعمالاً من خلال منشأة دائمة أو يؤدي أنشطة توظيف في البلاد.
في هذا السيناريو، تُستخدم جنسية سانت تومي وبرينسيب بشكل أساسي كأداة للتنقل والهيكلة بدلاً من كونها أداة مباشرة لتحسين العبء الضريبي.
السيناريو ب: انتقال المستثمر للإقامة في سانت تومي وبرينسيب
قد ينتقل المستثمر للإقامة في سانت تومي وبرينسيب، ويمضي وقتاً كافياً في البلاد، ويتسجل لدى السلطة الضريبية ليصبح مقيماً ضريبياً. وبمجرد ثبوت الإقامة الضريبية، تُفرض الضريبة على المستثمر على دخله العالمي.
تعتمد المعاملة الضريبية عندئذٍ على نوع الدخل:
- دخل التوظيف ← يخضع لاقتطاع شهري بمعدلات تصاعدية تصل إلى 23%، مع فرض ضريبة نهائية بموجب معدلات تصاعدية سنوية تصل إلى 25%.
- دخل الأعمال والأنشطة المهنية ← يخضع لاقتطاع بنسبة 15% لحساب الضريبة، مع فرض ضريبة نهائية بموجب معدلات تصاعدية تصل إلى 25%.
- دخل رأس المال وبعض الأرباح الرأسمالية ← يُفرض عليه الضريبة عموماً بشكل منفصل بنسبة ثابتة تبلغ 15%، من خلال اقتطاع نهائي.
يؤدي هذا إلى نظام مختلط: يُفرض الضريبة على الدخل النشط بموجب معدلات تصاعدية، بينما يُفرض الضريبة عادةً على دخل رأس المال بمعدل ثابت أقل.
ومع ذلك، إذا ينشأ الدخل في دول ليس لديها اتفاقية منع ازدواج ضريبي مع سانت تومي وبرينسيب، يزداد خطر الازدواج الضريبي، وخاصة بالنسبة للدخل النشط. وفي مثل هذه الحالات، تشتد الحاجة إلى المشورة المهنية. ويجب على أي شخص يخطط للانتقال مراجعة قواعد الإقامة، وتغطية المعاهدات، والتزامات التقرير، وأي تبعات لضريبة المغادرة في بلده الأصلي قبل اتخاذ القرار.

متطلبات ومعايير الأهلية للحصول على جنسية سانت تومي وبرينسيب عن طريق الاستثمار
أطلقت ساو تومي وبرينسيب برنامج الجنسية عن طريق الاستثمار الخاص بها في 1 أغسطس 2025 بموجب المرسوم بقانون رقم 07/2025[21]المصدر: مديرية الضرائب — المرسوم بقانون رقم 07/2025. وهو يُعد واحداً من برامج الجنسية التي تتميز بأدنى الحد الأدنى لمتطلبات الاستثمار المتاحة حالياً على مستوى العالم.
حد الاستثمار والرسوم الحكومية
يوفر برنامج الجنسية عن طريق الاستثمار في ساو تومي وبرينسيب مساراً واحداً فقط: مساهمة غير قابلة للاسترداد في صندوق التحول الوطني.
يبلغ الحد الأدنى للمساهمة 90٬000 دولار لمقدم الطلب بمفرده أو 95٬000 دولار لأسرة مكونة من أربعة أفراد كحد أقصى. وتضيف كل حالة فرد إضافي من أفراد الأسرة 5٬000 دولار. كما يتوجب على المتقدمين تغطية الرسوم الحكومية لتقديم الطلب وإصدار الوثائق.
الحد الأدنى للاستثمار بناءً على تكوين الأسرة
أفراد الأسرة المؤهلون
يمكن إدراج المعالين التاليين في طلب الحصول على جنسية سانت تومي وبرينسيب:
- الزوج أو الشريك المدني، بما في ذلك الشركاء بحكم الأمر الواقع؛
- الأطفال حتى سن 30 عاماً — غير متزوجين ومعالون مالياً؛
- الوالدان والأجداد فوق 55 عاماً.
الوثائق المطلوبة
يجب على المتقدمين للحصول على جنسية سانت تومي وبرينسيب تقديم ما يلي:
- نسخ مصدقة من جميع جوازات السفر السارية؛
- شهادات الميلاد وشهادة الزواج عند الاقتضاء، أو الوثائق التي تؤكد المساكنة إذا لم يكن الشريكان متزوجين رسمياً؛
- شهادات خلو من السوابق الجنائية من بلد الإقامة الحالي والبلدان السابقة؛
- إثبات مصدر الأموال ومصدر الثروة؛
- خطاب مرجعي من البنك؛
- إقرار صحي؛
- إقرار بدعم المعالين البالغين.
يجب ترجمة جميع الوثائق إلى اللغة الإنجليزية. ويجب إتمام الترجمات بواسطة مترجم معتمد أو، إذا لم يكن ذلك ممكناً، بواسطة شركة ترجمة احترافية مرخصة.
الإجراءات خطوة بخطوة لطلب الحصول على جنسية سانت تومي وبرينسيب عن طريق الاستثمار والإقامة الضريبية
بناءً على خبرة ايمجرنت انفيست، تستغرق عملية الحصول على جنسية سانت تومي وبرينسيب عن طريق الاستثمار شهرين على الأقل. وتتبع الإجراءات تسلسلاً واضحاً من الخطوات، بدءاً من الفحوصات الأولية وحتى إصدار وثائق الجنسية.
بالنسبة للمستثمرين الذين يفكرون في الانتقال للإقامة، من المهم أيضاً فهم أن الحصول على الجنسية منفصل عن الحصول على الإقامة الضريبية، والتي تتطلب قضاء أكثر من 180 يوماً في سانت تومي وبرينسيب.
يوم واحد
العناية الواجبة الأولية
تجري ايمجرنت انفيست فحص العناية الواجبة الأولية لتحديد أي مشكلات قد تمنع مقدم الطلب من التأهل للبرنامج المختار. وتتم المراجعة على أساس سري تام.
تجري ايمجرنت انفيست فحص العناية الواجبة الأولية لتحديد أي مشكلات قد تمنع مقدم الطلب من التأهل للبرنامج المختار. وتتم المراجعة على أساس سري تام.
أسبوعان أو أكثر
جمع الوثائق والتقدم بطلب الحصول على الجنسية
يساعد محامي ايمجرنت انفيست المخصص مقدم الطلب في إعداد الوثائق المطلوبة وتقديم طلب الحصول على الجنسية.
وفور اكتمال حزمة الطلب، تُرسل إلى وحدة برنامج الجنسية عن طريق الاستثمار عبر البريد الإلكتروني. ثم تقوم الوحدة بمراجعة الملف وإصدار فاتورة الطلب، التي يتعين على العميل دفعها.
يساعد محامي ايمجرنت انفيست المخصص مقدم الطلب في إعداد الوثائق المطلوبة وتقديم طلب الحصول على الجنسية.
وفور اكتمال حزمة الطلب، تُرسل إلى وحدة برنامج الجنسية عن طريق الاستثمار عبر البريد الإلكتروني. ثم تقوم الوحدة بمراجعة الملف وإصدار فاتورة الطلب، التي يتعين على العميل دفعها.
ما يصل إلى شهرين
العناية الواجبة
تُجرى مراجعة شاملة للعناية الواجبة لتقييم خلفية مقدم الطلب وتأكيد أهليته.
وبعد هذه المراجعة، تُعد توصية وتُرسل إلى الوزارة ومجلس الوزراء للنظر فيها. ثم يبت مجلس الوزراء في الطلب ويُحيل قراره إلى وحدة برنامج الجنسية عن طريق الاستثمار.
وبعد أن يكمل مجلس الوزراء مراجعته، ترسل وحدة برنامج الجنسية عن طريق الاستثمار إما خطابات الموافقة أو خطابات الرفض إلى الممثل المخول، الذي يقوم بدوره بإبلاغ مقدم الطلب.
تُجرى مراجعة شاملة للعناية الواجبة لتقييم خلفية مقدم الطلب وتأكيد أهليته.
وبعد هذه المراجعة، تُعد توصية وتُرسل إلى الوزارة ومجلس الوزراء للنظر فيها. ثم يبت مجلس الوزراء في الطلب ويُحيل قراره إلى وحدة برنامج الجنسية عن طريق الاستثمار.
وبعد أن يكمل مجلس الوزراء مراجعته، ترسل وحدة برنامج الجنسية عن طريق الاستثمار إما خطابات الموافقة أو خطابات الرفض إلى الممثل المخول، الذي يقوم بدوره بإبلاغ مقدم الطلب.
ما يصل إلى 90 يوماً
الاستثمار
بمجرد الموافقة على الطلب، يكمل مقدم الطلب الاستثمار ويدفع الرسوم المقررة لإصدار جواز السفر ووثائق الجنسية الأخرى. ويجب سداد هذه المدفوعات في غضون 90 يوماً.
وبعد سداد الدفع، يقدم العميل إثبات الدفع إلى وحدة برنامج الجنسية عن طريق الاستثمار جنباً إلى جنب مع نماذج قسم الولاء ونماذج طلب جواز السفر.
تبدأ وحدة برنامج الجنسية عن طريق الاستثمار بعد ذلك في إصدار شهادة التسجيل وترتيب طلب الحصول على بطاقة الهوية الوطنية وجواز السفر لسانت تومي.
بمجرد الموافقة على الطلب، يكمل مقدم الطلب الاستثمار ويدفع الرسوم المقررة لإصدار جواز السفر ووثائق الجنسية الأخرى. ويجب سداد هذه المدفوعات في غضون 90 يوماً.
وبعد سداد الدفع، يقدم العميل إثبات الدفع إلى وحدة برنامج الجنسية عن طريق الاستثمار جنباً إلى جنب مع نماذج قسم الولاء ونماذج طلب جواز السفر.
تبدأ وحدة برنامج الجنسية عن طريق الاستثمار بعد ذلك في إصدار شهادة التسجيل وترتيب طلب الحصول على بطاقة الهوية الوطنية وجواز السفر لسانت تومي.
أسبوع أو أكثر
الحصول على الجنسية
بمجرد الانتهاء من جميع الخطوات الرسمية، تُسلم الوثائق النهائية، بما في ذلك شهادة التسجيل وبطاقة الهوية الوطنية وجواز السفر، إلى الممثل المخول لنقلها إلى مقدم الطلب.
يكون جواز السفر صالحاً لمدة 7 سنوات وقابلاً للتجديد؛ بينما لا تنتهي صفة الجنسية نفسها.
بمجرد الانتهاء من جميع الخطوات الرسمية، تُسلم الوثائق النهائية، بما في ذلك شهادة التسجيل وبطاقة الهوية الوطنية وجواز السفر، إلى الممثل المخول لنقلها إلى مقدم الطلب.
يكون جواز السفر صالحاً لمدة 7 سنوات وقابلاً للتجديد؛ بينما لا تنتهي صفة الجنسية نفسها.
180 يوماً أو أكثر
الحصول على الإقامة الضريبية
يصبح المستثمر مقيماً ضريبياً في سانت تومي وبرينسيب من خلال استيفاء شروط الإقامة. ويتطلب ذلك قضاء أكثر من 180 يوماً في البلاد خلال السنة التقويمية المعنية أو إثبات روابط إقامة كافية بأي طريقة أخرى.
وبمجرد ثبوت الإقامة الضريبية، يحتاج الفرد إلى التسجيل لدى السلطة الضريبية، والحصول على رقم التعريف الضريبي، والامتثال للتزامات تقديم الإقرارات الضريبية المحلية. ومنذ تلك النقطة، قد تُطبق قواعد الضرائب في سانت تومي وبرينسيب على الدخل العالمي.
يصبح المستثمر مقيماً ضريبياً في سانت تومي وبرينسيب من خلال استيفاء شروط الإقامة. ويتطلب ذلك قضاء أكثر من 180 يوماً في البلاد خلال السنة التقويمية المعنية أو إثبات روابط إقامة كافية بأي طريقة أخرى.
وبمجرد ثبوت الإقامة الضريبية، يحتاج الفرد إلى التسجيل لدى السلطة الضريبية، والحصول على رقم التعريف الضريبي، والامتثال للتزامات تقديم الإقرارات الضريبية المحلية. ومنذ تلك النقطة، قد تُطبق قواعد الضرائب في سانت تومي وبرينسيب على الدخل العالمي.
ما هي مزايا الحصول على جنسية ساو تومي وبرينسيب عن طريق الاستثمار؟
بالإضافة إلى المرونة الضريبية ومزايا التنقل، تتيح جنسية ساو تومي وبرينسيب عن طريق الاستثمار أيضاً مساراً بسيطاً للحصول على جواز سفر ثانٍ مع عدد من مزايا نمط الحياة والتخطيط طويل الأجل.
1. عدم وجود متطلبات للاندماج
لا توجد حاجة للإقامة في ساو تومي وبرينسيب قبل الموافقة أو بعد الحصول على الجنسية. ولا يُطلب من المتقدمين اجتياز اختبار لغة، أو إجراء مقابلة، أو إكمال أي مرحلة اندماج ثقافي أو إقامي.
يمكن إكمال عملية الحصول على الجنسية دون السفر إلى ساو تومي وبرينسيب.
2. السفر دون تأشيرة
يوفر جواز سفر ساو تومي وبرينسيب حالياً إمكانية الدخول دون تأشيرة أو الحصول على تأشيرة عند الوصول إلى 71 وجهة، بما في ذلك سنغافورة وهونغ كونغ وجنوب أفريقيا وماليزيا والفلبين وكوستاريكا وعدد من الدول في أفريقيا وآسيا ومنطقة البحر الكاريبي.
3. مسارات إقامة أسهل في البرتغال والبرازيل
يمكن لجنسية ساو تومي وبرينسيب أن تسهل الوصول إلى خيارات الإقامة في الدول الأخرى الناطقة بالبرتغالية من خلال إطار مجموعة البلدان الناطقة باللغة البرتغالية (CPLP)[22]المصدر: المفوضية الأوروبية — البرتغال: نظام تأشيرات جديد لمواطني مجموعة البلدان الناطقة باللغة البرتغالية.
في البرتغال، يمكن لمواطني دول CPLP التقدم بطلب للحصول على تصريح إقامة عبر مسار مبسط، وتذكر الحكومة البرتغالية أنه يمكن الحصول على هذا التصريح عبر الإنترنت في غضون 72 ساعة باستخدام إبداء اهتمام مسبق أو تأشيرة قنصلية[23]المصدر: حكومة البرتغال — الحصول على تصريح إقامة CPLP.
قد تفتح الإقامة في البرتغال مساراً لنيل الإقامة الضريبية في الدولة، التي تمتلك شبكة واسعة من اتفاقيات منع الازدواج الضريبي مع 79 دولة[24]المصدر: البوابة المالية (Portal das Finanças) — اتفاقيات منع الازدواج الضريبي الموقعة من قبل البرتغال. كما توفر نظام IFICI للمقيمين الضريبين ذوي المؤهلات العالية، بما في ذلك معدل ضريبة بنسبة 20% على دخل التوظيف أو العمل الحر المؤهل لمدة تصل إلى 10 سنوات[25]المصدر: البوابة المالية (Portal das Finanças) — نظام IFICI.
في البرازيل، يمكن لمواطني دول CPLP أيضاً التقدم بطلب للحصول على تصريح إقامة لمدة سنتين قابل للتجديد، مع حقوق العمل منذ البداية[26]المصدر: وزارة الخارجية البرازيلية — التأشيرة المؤقتة XIV - تأشيرة CPLP.
4. توريث الجنسية
يمكن توريث جنسية ساو تومي وبرينسيب للأجيال القادمة، مما يضيف فائدة للتخطيط الأسري طويل الأجل. ويمكن أن تدعم الأطفال والأحفاد المستقبليين من خلال منحهم إمكانية الحصول على نفس الصفة الوطنية.
5. السماح بازدواج الجنسية
يُسمح للمستثمرين بالاحتفاظ بجنسيتهم الحالية أثناء الحصول على جنسية ساو تومي وبرينسيب، بشرط أن تسمح بلدهم الأصلي أيضاً بازدواج الجنسية. ويمكن إضافة الجنسية الجديدة كطبقة إضافية من حرية التنقل والخيارات بدلاً من استبدال جواز السفر الحالي.
6. التنبؤ المالي
الدوبرا مربوطة باليورو، مما يعني أن قيمتها ثابتة مقابل اليورو بسعر صرف محدد بدلاً من التحرك بحرية مع السوق. وهذا يمكن أن يجعل الأسعار المحلية والميزانية أسهل في الفهم لأولئك الذين يكسبون أو يدخرون أو يخططون مالياً باليورو.
7. فرص تجارية متخصصة
تقدم ساو تومي وبرينسيب إمكانات في بضعة قطاعات مركزة بدلاً من الأعمال التجارية واسعة النطاق. وتعد السياحة البيئية أبرز هذه القطاعات، مع وجود طلب على الفنادق الصغيرة والنزل والتجارب السياحية الموجهة.
كما يُعد إنتاج الكاكاو مجالاً رئيسياً آخر، لا سيما في القطاعات الممتازة والعضوية. وقد ينظر المستثمرون أيضاً في الفرص المتاحة في مصايد الأسماك، والزراعة صغيرة النطاق، والخدمات المرتبطة بالسياحة والزوار الأجانب.
8. نمط حياة جزيري هادئ
تقدم ساو تومي وبرينسيب شواطئ وغابات مطيرة ووتيرة حياة أبطأ في بيئة مدمجة. والدولة صغيرة بما يكفي للوصول إلى معظم الأماكن في غضون بضع ساعات بالسيارة، مما يضيف راحة يومية إلى نمط الحياة الجزيري.
المناخ استوائي، مع طقس رطب على مدار العام ومتوسط درجات حرارة تتراوح بين +24…26°C. وتتضمن الأنشطة الخارجية القياسية السباحة وصيد الأسماك والغطس والتنزه في الغابات المطيرة والرحلات البحرية.

تتمتع ساو تومي وبرينسيب بتنوع بيولوجي مرتفع للغاية، حيث توجد العديد من الأنواع المتوطنة التي لا توجد في أي مكان آخر، مثل أبو ملعقة ساو تومي، والحمام الأخضر، والشرشور الضخم، والبومة المخططة
مخاطر الحصول على جنسية ساو تومي وبرينسيب عن طريق الاستثمار والإقامة الضريبية
ينبغي للمستثمرين في ساو تومي وبرينسيب عدم تقييم الاستثمار نفسه فحسب، بل وأيضاً الآثار الضريبية والامتثال والآثار طويلة الأجل قبل البدء في البرنامج.
الخلط بين الجنسية والإقامة الضريبية
لا يغير جواز سفر ساو تومي وبرينسيب الإقامة الضريبية بمفرده، وتظل الالتزامات الضريبية الحالية قائمة عادةً حتى إتمام الانتقال الرسمي وإلغاء التسجيل.
وللتخفيف من هذه المخاطر، ينبغي للمستثمرين إكمال تحليل الإقامة الضريبية مسبقاً والمواءمة بين قرار الجنسية واستراتيجية انتقال واضحة.
شبكة اتفاقيات منع الازدواج الضريبي المحدودة
تزيد شبكة الازدواج الضريبي المحدودة من مخاطر الازدواج الضريبي للمستثمرين الذين لديهم دخل عابر للحدود. ويمكن إدارة ذلك من خلال تحديد تدفقات الدخل مقابل الاتفاقيات القائمة وهيكلة التعرض الضريبي مع مستشارين متخصصين عبر الحدود قبل أي انتقال.
وثائق غير كافية لمصدر الأموال
غالباً ما تؤدي الوثائق المالية غير المكتملة أو الضعيفة إلى تأخيرات أو فحوصات معززة أو الرفض. ويمكن تقليل هذه المخاطر عن طريق إعداد ملف موثق بالكامل وقابل للتتبع لمصدر الأموال قبل التقديم، مدعوماً بالإقرارات الضريبية والسجلات المالية.
نتائج العناية الواجبة السلبية
قد تؤدي القضايا في الخلفية مثل التغطية الإعلامية السلبية، أو حالات رفض التأشيرة السابقة، أو التناقضات في الإفصاحات المالية إلى تدقيق معزز أو الرفض. وتتيح مراجعة العناية الواجبة قبل تقديم الطلب تحديد هذه المخاطر ومعالجتها مبكراً.
عدم يقين الجدول الزمني
لا تكون الجداول الزمنية للجنسية عن طريق الاستثمار محددة بالكامل أبداً، لأن العملية الإجمالية تعتمد على جودة الملف، ونتائج العناية الواجبة، وعبء العمل الحكومي، وخطوات الأطراف الثالثة مثل الترجمة والتصديق (الأبوستيل) والتوثيق.
وتكون هذه المخاطر أقل عندما يتم التخطيط للجدول الزمني بنهج محافظ ويتضمن هوامش زمنية لإعداد الوثائق ومراجعة الامتثال، وليس فقط للمعالجة الرسمية.
التقدير لأقل من التكلفة الإجمالية
يركز العديد من المتقدمين على الحد الأدنى للمساهمة ويتغاضون عن التكلفة الكاملة للعملية، والتي قد تشمل الرسوم الحكومية، والرسوم المهنية، والترجمات، والتصديقات (الأبوستيل)، والتوثيق، ومصاريف البريد السريع، والرسوم الإضافية لكل فرد من أفراد الأسرة.
ولتجنب المفاجآت في التكاليف، ينبغي للمستثمرين طلب عرض أسعار مفصل وشامل منذ البداية ومراجعة كل رسم إلزامي وإضافي قبل تقديم أي التزام.
عدم يقين السياسات التنظيمية وتأشيرات الدخول
قد تتغير شروط البرامج، وإمكانية الدخول دون تأشيرة، والمعاملة الدولية لمثل هذه الجنسيات بمرور الوقت. وينبغي للمستثمرين بناء قراراتهم على الشروط الحالية وضمان بقاء الاستثمار مجدياً حتى لو تم تعديل المزايا.
كيف يمكن لايمجرنت انفيست المساعدة في الحصول على جنسية ساو تومي وبرينسيب
ايمجرنت انفيست هي شركة هجرة استثمارية مرخصة من الحكومة تعمل في مجال الجنسية والإقامة عن طريق الاستثمار منذ عام 2006. وخلال هذه الفترة، ساعدنا المستثمرين في الحصول على أكثر من 10,000 جواز سفر وتصريح إقامة وشكّلنا فريقاً يضم أكثر من 70 خبيراً يعملون في 11 دولة.
تحمل ايمجرنت انفيست ترخيصاً لبرنامج ساو تومي وبرينسيب للجنسية عن طريق الاستثمار. وخلال عملية تقديم الطلب، نقدم الخدمات التالية:
- العناية الواجبة الأولية قبل تقديم الطلب. تخضع كل حالة لمراجعة امتثال داخلية قبل التقديم لتحديد المخاطر مبكراً وتقليل فرصة الرفض.
- التمثيل المرخص. تعمل ايمجرنت انفيست كوسيط معتمد رسمياً وتظل مسؤولة عن كل طلب تقدمه.
- دعم الامتثال الداخلي. يتم التعامل مع فحوصات مصدر الأموال ومراجعة مكافحة غسل الأموال وتقييم المخاطر من قبل فريق امتثال داخلي بدلاً من الاستعانة بجهات خارجية.
- التوجيه بشأن متطلبات البرنامج. يشرح المستشارون القضايا الرئيسية في البداية، بما في ذلك أهلية المعالين، ومصدر الأموال، والجداول الزمنية، والفرق بين الجنسية والإقامة الضريبية.
- التخطيط الشفاف للتكاليف. يحصل العملاء على صورة كاملة للتكاليف المتوقعة، وليس فقط الحد الأدنى لقيمة الاستثمار.
- دعم الوثائق والطلبات. تساعد ايمجرنت انفيست في إعداد حزمة الوثائق، والتحقق من متطلبات الامتثال، وهيكلة الملف للتقديم.
- الدعم الشامل من البداية إلى النهاية. تتم مساعدة المستثمرين طوال العملية، بدءاً من التقييم الأولي وحتى تقديم الطلب والموافقة عليه.
نحن نساعد المستثمرين على التعامل مع برنامج ساو تومي وبرينسيب بتوقعات أكثر وضوحاً وإعداد أقوى.
النقاط الرئيسية حول الضرائب في سانتومي وبرينسيبي
- تبدأ الإقامة الضريبية في ساو تومي وبرينسيب عندما يقضي الشخص 180 يوماً على الأقل في البلاد أو يؤسس إقامة اعتيادية فيها.
- يُفرض على المقيمين ضريبة على دخلهم العالمي بمعدلات تصاعدية تصل إلى 25٪، مع خضوع دخل التوظيف والمعاشات التقاعدية للاقتطاع خلال العام كدفعة مقدمة.
- يُفرض على غير المقيمين ضريبة فقط على الدخل المكتسب من مصدر في ساو تومي وبرينسيب. وقد يُفرض ضريبة بموجب معدلات تصاعدية على دخل التوظيف والأعمال التجارية، عندما يُكتسب الدخل في ساو تومي وبرينسيب أو يكون مرتبطاً بمنشأة دائمة.
- يخضع دخل رأس المال، وبعض الأرباح الرأسمالية، عادةً لضريبة بنسبة ثابتة تبلغ 15٪ من خلال اقتطاع نهائي عند المصدر.
- تبلغ ضريبة دخل الشركات 25٪. وقد تنطبق ضريبة اقتطاع بنسبة 20٪ في حالات معينة، ويتوفر معدل 10٪ لبعض الأنشطة التجارية الجديدة.
- يبلغ المعدل القياسي لضريبة القيمة المضافة 15٪. وقد تنطبق معدلات مخفضة بموجب النظام المبسط: 7٪ لحجم المبيعات حتى 1٬000٬000 دوبر (STN) وضريبة سنوية ثابتة بنسبة 2٪ لحجم المبيعات حتى 100٬000 دوبر (STN).
- لا ينشئ الحصول على جنسية ساو تومي وبرينسيب عن طريق الاستثمار في حد ذاته إقامة ضريبية في البلاد. ويمكن الحصول على الجنسية بحد أدنى للاستثمار يبلغ 90٬000 دولار.
- يستفيد مواطنو ساو تومي وبرينسيب من سهولة الوصول إلى البرتغال وبيئتها الضريبية. وتشمل المزايا الأخرى السفر دون تأشيرة إلى 71 دولة، وفرص التخطيط للتوريث، وإمكانية الوصول إلى قطاعات الأعمال الواعدة.
ايمجرنت انفيست هي وكيل معتمد لبرامج الجنسية والإقامة عن طريق الاستثمار في الاتحاد الأوروبي ومنطقة الكاريبي وآسيا والشرق الأوسط. استفد من خبرتنا العالمية الممتدة لـ 15 عاماً — حدد موعداً مع خبرائنا في برامج الاستثمار.
 موثوق به من قبل أكثر من 10,000 مستثمر