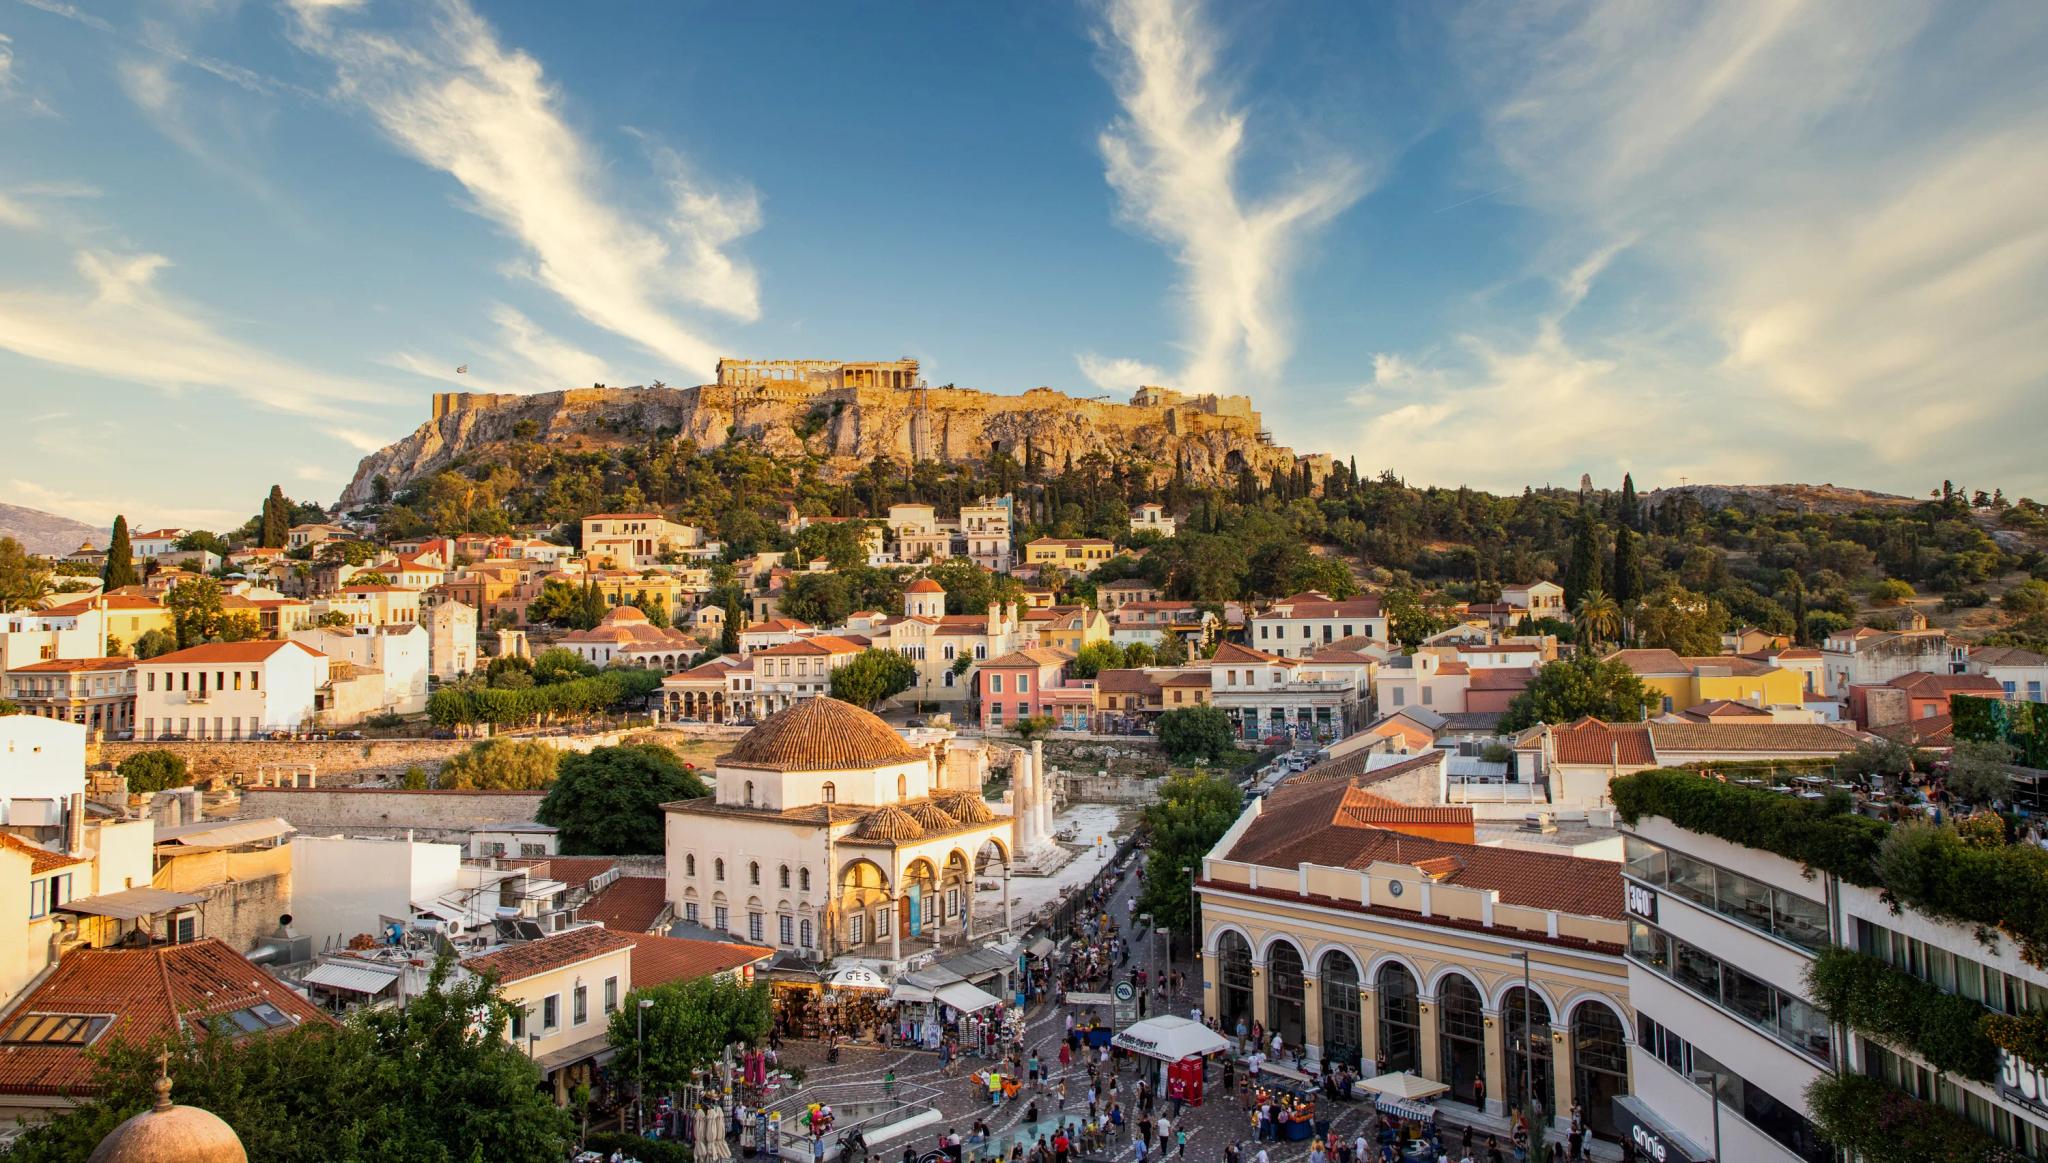



La Grèce a officiellement approuvé de nouvelles règles régissant l’imposition des crypto-actifs.
Anna Semenyuk, directrice par intérim de la gestion clientèle chez Immigrant Invest, explique comment calculer l’impôt selon le type de transaction en cryptomonnaie.
À propos de la nouvelle loi
Le Parlement grec a approuvé un projet de loi relatif à la fiscalité et à la réglementation des crypto-actifs, entré en vigueur le 9 novembre 2026[1]Source : Texte officiel de la loi grecque n° 5354/2026 du 9 novembre 2026. Auparavant, le ministère grec de l’Économie nationale et des Finances avait soumis le projet de loi à la consultation publique[2]Source : Annonce du ministère grec de l’Économie nationale et des Finances sur la soumission du projet de loi à la consultation publique du 7 octobre 2026.
La nouvelle loi modifie le Code grec de l’impôt sur le revenu et établit des règles d’imposition distinctes pour :
- les gains issus de la vente de cryptomonnaies ;
- les revenus issus du staking et du prêt de crypto-actifs ;
- les autres transactions impliquant des actifs numériques[3]Source : Code grec de l’impôt sur le revenu, loi n° 4172/2013.
La loi réglemente également les successions, les donations, les achats de cryptomonnaies et le paiement des salariés en crypto-actifs. À compter du 1er janvier 2027, les cryptomonnaies seront prises en compte dans le calcul des droits de succession et de donation, et leur valeur sera déterminée en euros.
Imposition des gains issus des cryptomonnaies
Le taux d’imposition sur les gains réalisés par des personnes physiques lors de la vente de crypto-actifs s’élève à 10 % si ces revenus sont imposables en Grèce.
L’impôt est calculé sur la plus-value, et non sur le montant total de la vente. Pour déterminer le revenu, le coût d’acquisition de l’actif, son prix de vente et les frais liés à la transaction sont pris en compte.
Les transactions imposables comprennent :
- La vente de cryptomonnaies contre de l’argent. Par exemple, l’échange de bitcoins contre des euros.
- Le paiement de biens ou de services en cryptomonnaie. Pour calculer le gain, la valeur du crypto-actif en euros au moment de l’achat est retenue.
- L’apport de crypto-actifs au capital social d’une société. Ces opérations sont également reconnues comme des transferts d’actifs.
Toutefois, l’échange d’une cryptomonnaie contre une autre n’est pas considéré comme un transfert imposable au titre de la nouvelle règle.
Les plus-values nettes annuelles inférieures ou égales à 500 € ne sont pas imposées. Si le bénéfice total pour l’année fiscale dépasse 500 €, le taux de 10 % s’applique à l’ensemble du bénéfice calculé, et non seulement à la fraction supérieure à 500 €.
Par exemple, si un investisseur réalise une plus-value de 400 € au cours de l’année, aucun impôt n’est dû. Pour un bénéfice de 2 000 €, l’impôt s’élèvera à 200 €.
Calcul des gains et prise en compte des pertes
En cas d’achats multiples d’un même crypto-actif, le coût d’acquisition est déterminé sur la base du prix moyen. Le coût total des actifs achetés et leur quantité sont utilisés pour le calcul.
Les prix d’achat et de vente doivent être justifiés par des documents provenant d’une plateforme d’échange de cryptomonnaies, d’un intermédiaire ou d’enregistrements sur la blockchain.
S’il est impossible de déterminer le coût d’origine d’un crypto-actif, la loi permet de le considérer comme égal à zéro. Dans ce cas, le bénéfice imposable peut être plus élevé.
Les pertes issues de la vente de cryptomonnaies dépassant 500 € au cours d’une année fiscale peuvent être reportées sur les 5 années suivantes. Elles ne peuvent servir qu’à réduire les bénéfices futurs issus de la vente de crypto-actifs.
Anna Semenyuk,
Directrice de la gestion des clients par intérim
Une perte de 3 000 € peut être déduite des bénéfices issus de transactions sur cryptomonnaies au cours des 5 années suivantes. L’administration fiscale grecque déterminera les exigences relatives aux pièces justificatives et à leurs durées de conservation après consultation de la Commission hellénique du marché des capitaux et de la Banque de Grèce.
Quelle est la fiscalité appliquée au staking et au prêt de crypto-actifs ?
Les revenus issus du staking, du prêt de crypto-actifs et de la fourniture de liquidité seront imposés au taux de 15 %. L’article 47 de la loi classe ces revenus dans la catégorie des revenus d’intérêts. Cette catégorie comprend :
- les récompenses liées au staking et à la participation à la validation des transactions ;
- les revenus issus du prêt de crypto-actifs ;
- les récompenses liées à la fourniture de liquidité ;
- les revenus issus de stratégies de rendement au sein de protocoles décentralisés.
Si la récompense est versée en cryptomonnaie, sa valeur à des fins fiscales est déterminée en euros au moment de sa réception.
Si l’investisseur vend ultérieurement les crypto-actifs reçus, la valeur ayant déjà servi au calcul de l’impôt sur les revenus d’intérêts est retenue comme prix d’acquisition.
Quand les investisseurs titulaires d’un permis de séjour en Grèce doivent-ils payer des impôts ?
Les résidents fiscaux de Grèce doivent déclarer leurs revenus de source grecque et étrangère, y compris les revenus issus de crypto-actifs. Dans le même temps, des obligations fiscales sur certains types de revenus de source grecque peuvent également s’appliquer aux non-résidents.
Les investisseurs peuvent obtenir un permis de séjour en Grèce en investissant 250 000 €. S’installer dans le pays n’est pas obligatoire. Il est possible de devenir résident fiscal de Grèce en résidant dans le pays plus de 183 jours sur une période de 12 mois.
Les juristes d’Immigrant Invest vous aideront à obtenir un permis de séjour et à organiser une consultation sur la fiscalité en Grèce.


 Plus de 10 000 investisseurs nous font confiance