


Türkiye’de kişisel gelir vergisi %15 ila %40 arasındaki oranlarla artan oranlıdır. Bireyler, kanunla belirlenen koşulları sağlamaları halinde indirim talep edebilirler.
Türkiye’de faaliyette olan 19 serbest bölge bulunmaktadır. Bir şirketin serbest bölgeye kaydolması onu tek başına kurumlar vergisinden muaf tutmaz, ancak vergi muafiyeti bazı imalat türleri ve tamamen yurt dışında sunulan hizmetler gibi belirli faaliyetleri kapsayabilir.
Türkiye’de standart KDV oranı %20'dir. Belirli mal ve hizmetlere %10 ve %1 oranlarında indirimli KDV uygulanır.
Türkiye'de kimler vergi öder?
Vergi ikametgahı, Türkiye’de vergi yükümlülüğünün belirlenmesinde kilit bir faktördür. Vergi mükellefi olan gerçek kişiler genellikle tüm dünyadaki gelirleri üzerinden vergilendirilirken, yerleşik olmayanlar ise genel olarak yalnızca Türkiye’deki kaynaklardan elde ettikleri gelirler üzerinden vergilendirilir.
Gerçek kişiler
Bir gerçek kişi, ikametgahı Türkiye’de ise veya bir takvim yılı içinde ülkede kesintisiz olarak 6 aydan fazla kalırsa Türkiye’de vergi ikametgahı sahibi sayılır. Bu kişiler tüm dünyadaki gelirleri üzerinden gelir vergisi öderler. Diğer herkes ise yalnızca Türkiye kaynaklı gelirleri üzerinden öder.
Türkiye'de 6 aydan fazla kalmak bir oturma izni veya örneğin yatırım yoluyla alınan vatandaşlık ile mümkündür.
Bazı yabancılar Türkiye’de 6 aydan fazla kalsalar dahi yerleşik olmayan statülerini korurlar. Bu durum, belirli bir geçici görev veya iş için gelen kişiler için geçerlidir. Ayrıca öğrenim görme, tıbbi tedavi görme, dinlenme veya seyahat amacıyla kalanları da kapsar[1]Kaynak: GIB — Bireysel vergi ikametgahı kuralları ve istisnaları.
Şirketler
Bir şirket, kanuni merkezi veya iş merkezi Türkiye’de bulunuyorsa Türkiye’de tam kurumlar vergisi mükellefiyetine tabidir[2]Kaynak: GIB — Kurumlar vergisi ikametgahı tanımları:
- kanuni merkez, şirketin esas sözleşmesinde belirtilen adrestir;
- iş merkezi, şirketin iş faaliyetlerini fiilen topladığı ve yönettiği yerdir.
Her iki merkez de Türkiye dışında ise şirket dar mükellefiyete tabi olur ve yalnızca Türkiye’de elde ettiği kazançlar üzerinden kurumlar vergisi öder[3]Kaynak: GIB — Dar mükellefiyette kurumlar vergisi yükümlülüğü.
10.000+ yatırımcının tercihi
Sorun haline gelmeden vergi yükümlülüklerinizi halledin
Gerçek kişiler için vergiler
Türkiye’de bireylerin toplam net varlığı üzerinden alınan yıllık bir vergi yoktur. Bireyler, kar payı ve faiz gelirleri üzerinden alınan vergiler ile veraset ve intikal vergisi de dahil olmak üzere kişisel gelir vergisi öderler. Çalışanlar ayrıca sosyal güvenlik ve işsizlik sigortası primleri öderler.
Kişisel gelir vergisi
Kişisel gelir vergisi, 193 Sayılı Gelir Vergisi Kanunu ile düzenlenmektedir[4]Kaynak: LEXPERA — 193 Sayılı Gelir Vergisi Kanunu — konsolide metin.
Kanun, vergiye tabi geliri yedi kategoriye ayırır:
- Ücretler ve maaşlar — bir çalışanın bir işveren için yaptığı iş karşılığında aldığı nakdi, ayni ve parasal değeri olan diğer menfaatler. Buna maaş, ikramiye, tahsisat, prim ve tazminatlar dahildir. İstisnalar uygulanabilse de bazı emeklilik, malullük, dul ve yetim aylıkları da ücret sayılır[5]Kaynak: GİB — 2026 Ücret Geliri Vergi Rehberi.
- Serbest meslek kazançları — kişisel uzmanlığın sermayeden daha önemli olduğu, bağımsız olarak yürütülen mesleki hizmetlerden elde edilen gelirler. Serbest yazarlar, avukatlar, muhasebeciler, doktorlar, mimarlar ve danışmanlar bunlara örnektir.
- Gayrimenkul sermaye iratları (gayrimenkul ve haklardan elde edilen gelirler) — bina, arsa, gayrimenkul üzerindeki daimi haklar, madenler ve taş ocaklarından alınan kiralar. Bu kategori ayrıca belirli menkul varlıkların ve hakların kiralanmasından elde edilen gelirleri de kapsar: gemiler, tekneler ve uçaklar; makine ve teçhizat; patentler, telif hakları, ticari markalar, ticaret unvanları, tasarımlar, modeller, planlar, filmler ve kayıtlar gibi fikri mülkiyet hakları; bilgi birikimi (know-how), gizli formüller ve üretim yöntemleri.
- Menkul sermaye iratları — mükellefin ticari, zirai veya mesleki faaliyetinden kaynaklanmaması şartıyla, nakdi sermaye ve diğer para bazlı varlıklardan elde edilen kar payı, faiz ve benzeri gelirler. Hisse senedi kar payları, belirli kar payları, banka mevduat faizleri ve tahvil faizleri bunlara örnektir[6]Kaynak: GİB — 2026 Menkul Sermaye İradı Vergi Rehberi.
- Ticari kazançlar — mal ve hizmet ticareti, imalat, taşımacılık, dükkan, restoran, özel okul veya hastane işletmeciliği, madencilik ve taş ocakçılığı ile düzenli olarak gayrimenkul satın alma, satma veya inşa etme gibi her türlü ticari veya sınai faaliyetten elde edilen gelirler. Yerleşik olmayan bir mükellef, bu gelir üzerinden yalnızca Türkiye’deki daimi bir işyeri veya daimi temsilcisi aracılığıyla kazanılması durumunda Türk vergisi öder[7]Kaynak: GİB — 2026 Ticari Kazanç Vergi Rehberi.
- Zirai kazançlar — karada, denizde, göllerde ve nehirlerde yapılan tarımsal faaliyetlerden elde edilen gelirler: ürün yetiştirme, dikim, hayvancılık, balıkçılık ve benzeri işler.
- Diğer kazanç ve iratlar — esas olarak değer artışı kazançları ve arızi kazançlar. Örnekler: belirli varlık ve hakların satışından elde edilen kazançlar; tek seferlik ticari işlemler, aracılık hizmetleri veya mesleki hizmetler; ticari, zirai veya mesleki bir faaliyetin sona erdirilmesi karşılığında yapılan ödemeler; ihalelere girmemek için yapılan ödemeler; kira sözleşmesinin devredilmesi veya kiralanan mülkün tahliye edilmesi için yapılan ödemeler; bir işletmenin kapanmasından sonra elde edilen belirli gelirler[8]Kaynak: GİB — Diğer kazanç ve iratlar SSS.
Gelir vergisi oranları artan oranlıdır. Dilimler şu şekildedir:
- TRY 190,000'e kadar olan yıllık gelir için %15;
- TRY 190,000—400,000 arası için %20;
- TRY 400,000—1,000,000 arası için %27;
- TRY 1,000,000—5,300,000 arası için %35;
- TRY 5,300,000 üzerindeki gelirler için %40.
Ücret gelirlerinde %27'lik dilim TRY 1,500,000'e kadar uzanır ve %35'lik oran yalnızca bu tutarın üzerindeki gelirler için geçerlidir[9]Kaynak: GİB — Ücret gelirleri için 2026 gelir vergisi tarifesi.
Sosyal güvenlik primleri
Sosyal güvenlik primleri, çalışanların kazançları üzerinden hesaplanır, ancak yalnızca asgari ve azami bir matrah sınırları dahilindedir. 2026 yılında, standart özel sektör çalışanları için bu matrah aylık TRY 33,030—297,270 veya günlük TRY 1,101—9,909 arasındadır[10]Kaynak: SGK — 2026 prime esas kazanç miktarları.
Standart çalışanlar için prim oranları şu şekildedir:
- %14 — sosyal güvenlik;
- %1 — işsizlik sigortası.
Devlet, işsizlik sigortasına %1 daha ekler. Uygun durumlarda, işveren teşvikleri işverenin payını azaltır[11]Kaynak: SGK — İşveren ve çalışan prim oranları.
Yurt dışındaki bir işveren tarafından geçici olarak Türkiye’ye gönderilen yabancı bir çalışan, 3 aya kadar Türk sosyal güvenlik sisteminin dışında kalabilir. Şartları karşılamak için çalışanın kanuni koşulları sağlaması ve yurt dışı sigorta kapsamını belgelemesi gerekir[12]Kaynak: SGK — Yabancı çalışanlar için sosyal güvenlik kuralları. Türkiye ile çalışanın ülkesi arasında ikili bir sosyal güvenlik sözleşmesi varsa, muafiyet süresini ve koşullarını bu sözleşme belirler[13]Kaynak: SGK — Türkiye’nin ikili sosyal güvenlik sözleşmeleri.
Kar payları üzerinden alınan vergi
Türkiye’de yerleşik bir şirket tarafından dağıtılan kar payı geliri genel olarak %15 tevkifata tabidir. Gerçek kişiler tarafından elde edilen nitelikli kar paylarının brüt tutarının %50'si kişisel gelir vergisinden müsteşnadır.
2026 yılında elde edilen gelirler için, kalan vergiye tabi tutar, geçerli olan TRY 400,000 beyanname verme sınırı aşıldığında genel olarak yıllık beyana tabi hale gelir. Kar payı dağıtılırken kesilen vergi, genel olarak yıllık beyannamede hesaplanan gelir vergisinden mahsup edilebilir[14]Kaynak: GİB — Kar payı vergilendirilmesi ve beyan sınırları.
Sermaye iratları vergisi
Türkiye’deki menkul kıymetlerden elde edilen faiz ve değer artışı kazançları iki rejimden birine göre vergilendirilir. İlki, 193 Sayılı Gelir Vergisi Kanunu’nun Geçici 67. Maddesi kapsamındaki özel tevkifat rejimidir[4]Kaynak: LEXPERA — 193 Sayılı Gelir Vergisi Kanunu — konsolide metin. İkincisi ise aynı kanunun genel hükümleridir.
Geçici 67. Madde, Türkiye’deki bankalar ve aracı kurumlar vasıtasıyla elde edilen menkul kıymet ve diğer sermaye piyasası araçlarından sağlanan gelirleri kapsar. Vergiyi banka veya aracı kurum keser. Gerçek kişiler için bu nihai vergidir ve bu geliri vergi beyannamesinde beyan etmezler.
Oran, finansal araca ve bazen satın alındığı veya ihraç edildiği tarihe bağlıdır:
- hisse senetleri — Borsa İstanbul’da işlem gören ve 1 Ocak 2006 tarihinde veya bu tarihten sonra iktisap edilen hisse senetlerinden elde edilen kazançlar, tam ve dar mükellef gerçek kişiler için %0 oranında vergilendirilir;
- devlet tahvilleri ve Hazine bonoları — 1 Ocak 2006 tarihinde veya bu tarihten sonra ihraç edilen tahvil ve bonolar için standart oran %10'dur. 22 Aralık 2021 ile 30 Haziran 2026 tarihleri arasında iktisap edilen tahvil ve bonolara geçici olarak %0 oranı uygulanmıştır;
- hisse senedi türevleri ve varantlar — hisse senetlerine veya hisse senedi endekslerine dayalı vadeli işlem ve opsiyon sözleşmeleri ile belirli hisse senedi varantları %0 oranında vergilendirilir;
- yatırım fonları — oran, fonun türüne ve fon birimlerinin satın alındığı tarihe bağlıdır. Ağırlıklı olarak hisse senetlerine yatırım yapan fonlar %0 oranından yararlanabilir, diğer fonlar ise daha yüksek oranlarda vergilendirilir.
Geçici 67. Madde kapsamı dışındaki gelirler genel hükümlere göre vergilendirilir ve yıllık vergi beyannamesinde beyan edilir. Bu, örneğin 1 Ocak 2006'dan önce ihraç edilen devlet tahvilleri ve Hazine bonolarının faiz ve kazançlarını kapsar.
Veraset ve intikal vergileri
Veraset ve intikal vergisi artan oranlıdır. Veraset yoluyla intikaller %1 ila %10 oranında vergilendirilirken, ivazsız (karşılıksız) intikaller ve hediyeler %10 ila %30 oranında vergilendirilir.
İstisnalar ve özel kurallar ödenecek tutarı azaltabilir. Yarışma, çekiliş ve şans oyunlarından kazanılan ikramiyeler, ayrı kurallar çerçevesinde tevkifat yoluyla vergilendirilir.
Vergi, 3 yıla yayılmış olarak her yıl Mayıs ve Kasım aylarında olmak üzere altı eşit taksitte ödenir[15]Kaynak: GİB — 2026 veraset ve intikal vergisi.

Gerçek kişiler için vergi indirimleri
Türkiye’deki gerçek kişiler, her birinin kendi koşulları ve sınırları bulunan indirimler yoluyla vergiye tabi gelirlerini azaltabilirler.
Çalışanlar, vergiler hesaplanmadan önce sosyal güvenlik primleri gibi belirli kalemleri ücretlerinden düşerler. Yıllık beyanname veren mükellefler ayrıca sigorta primlerini, eğitim ve sağlık harcamalarını, sponsorluk harcamalarını ve bağışları indirebilirler:
- beyan edilen gelirin %15'ine kadar, ancak yıllık brüt asgari ücret tutarı olan TRY 396,360'ı aşmamak kaydıyla — toplam sigorta indirimi[16]Kaynak: GİB — Ücret geliri ve indirimler;
- beyan edilen gelirin %10'una kadar — eğitim ve sağlık harcamaları;
- beyan edilen gelirin %5'ine kadar veya kalkınmada öncelikli yörelerde %10'una kadar — bağış ve yardımlar;
- %100 — kültür ve turizm harcamaları ile yapılan bağışlar;
- %100 — okullar, sağlık tesisleri, öğrenci yurtları, çocuk bakım merkezleri ve diğer bazı kamu tesisleri için yapılan bağışlar;
- %100 — Cumhurbaşkanlığınca başlatılan yardım kampanyalarına yapılan nakdi bağışlar;
- %100 — Türk Kızılayı ve Türkiye Yeşilay Cemiyetine yapılan nakdi bağışlar;
- %50 — profesyonel spor sponsorluğu;
- %100 — amatör spor sponsorluğu[17]Kaynak: GİB — İndirilebilecek bağışlar, sigorta ve eğitim/sağlık harcamalarına ilişkin 2026 rehberi;
- %50 indirim — hayat sigortası primleri[18]Kaynak: GİB — Hayat ve şahıs sigorta primi indirimlerine ilişkin 2026 rehberi;
- %100 — vefat, kaza, hastalık, sağlık, sakatlık, analık, doğum ve eğitim sigortası primleri.
Yeni yerleşenler için 20 yıllık vergi tatili
Türkiye üç gruba vergi avantajları sağlamaktadır: Türkiye’ye taşınan yabancılar, şirketler ve yurt dışında varlığı bulunan varlık sahipleri[19]Kaynak: Vergi muafiyetlerine ilişkin kanun, Resmî Gazete.
Yabancı bir ülke vatandaşı aşağıdaki şartları taşıması halinde vergi tatilinden yararlanabilir:
- önceki 3 yılda Türk vergi mükellefi olmamışsa;
- Türkiye’ye taşınmış ve vergi ikametgahı kazanmışsa.
Taşınmadan önce Türkiye’de elde edilen gelirler bu muafiyetten yararlanma hakkını etkilemez.
Gerçek kişiler için neler muaf tutulur
Yeni yerleşen bir kişi, 20 yıl boyunca yurt dışı kaynaklı gelirleri üzerinden Türk gelir vergisi ödemez: kar payları, ticari kazançlar, yatırım getirileri ve yurt dışındaki varlıklardan elde edilen gelirler. Bunların hiçbiri yıllık beyannameye dahil edilmek zorunda değildir.
Türkiye kaynaklı gelirler ise %15 ila %40 arasındaki artan oranlı tarifeye göre vergilendirilmeye devam eder. İki kısıtlama geçerlidir: yurt dışı gelirleriyle ilgili giderler bu gelirden düşülemez ve yurt dışında ödenen vergiler Türk vergisinden mahsup edilemez.
Vergi tatili süresince, veraset ve intikal vergisi %1 ila %30 arasındaki standart oranlar yerine %1 sabit oran üzerinden alınır.
Yurt dışı varlık barışı
31 Temmuz 2027 tarihine kadar mükellefler, Türkiye dışında bulunan para, altın, döviz ve menkul kıymetlerini Türk bankaları ve aracı kurumları vasıtasıyla beyan edebilirler. Varlıkların beyandan itibaren 2 ay içinde Türkiye’ye transfer edilmesi gerekmektedir.
Varlıklar Türk finansal araçlarında ne kadar uzun süre kalırsa, vergi oranı o kadar düşük olur:
- 1 yıldan az — %5;
- 1 yıl — %4;
- 2 yıl — %3;
- 3 yıl — %2;
- 4 yıl — %1;
- 5 yıl — %0.
Türkiye'de kurumlar vergisi oranları
Türkiye’de şirketler için temel vergiler kurumlar vergisi ve katma değer vergisidir (KDV). Faaliyet alanına bağlı olarak bir şirket ayrıca banka ve sigorta muameleleri vergisi, dijital hizmet vergisi, özel tüketim vergisi ile işveren sosyal güvenlik ve işsizlik sigortası primleri ödeyebilir.
Kurumlar vergisi
Kurumlar vergisi aşağıdakilere uygulanır:
- anonim ve limited şirketler gibi sermaye şirketleri ile bunların yurt dışındaki muadilleri;
- kooperatifler;
- iktisadi kamu kuruluşları;
- dernek veya vakıflara ait iktisadi işletmeler;
- iş ortaklıkları.
Standart oran %25'tir. Bankalar ve diğer finansal kuruluşlar ile kamu-özel işbirliği projelerindeki bazı şirketler %30 öder[20]Kaynak: GİB — 32. Madde kapsamındaki kurumlar vergisi oranı.
Katma değer vergisi
Katma değer vergisi (KDV), Türkiye’de teslim edilen mal ve yapılan hizmetler ile ithalata uygulanır. Mal ihracatı ve ihracatla ilgili bazı hizmetler muaf tutulmuştur.
Standart oran %20'dir. Aşağıdaki mal ve hizmetlere indirimli oranlar uygulanır:
- %10 — giyim ve tekstil, ilaç ve tıbbi ürünler, sağlık, eğitim ve konaklama hizmetleri, restoran ve yeme-içme hizmetleri, bazı kültür ve eğlence hizmetleri;
- %1 — temel gıda maddeleri, tarım ürünleri ve sertifikalı tohumlar, konut niteliğindeki gayrimenkullerin bazı satışları, yatırım teşvik belgesi kapsamındaki makine ve teçhizatın finansal kiralaması.
Uygulanacak kesin oran, mal veya hizmetlerin KDV listelerinde nasıl sınıflandırıldığına ve bu listelerdeki koşulların sağlanıp sağlanmadığına bağlıdır[21]Kaynak: GİB — Güncel KDV oranları: %20, %10 ve %1.
Şirketler için diğer vergiler
Banka ve sigorta muameleleri vergisi (BSMV), banka ve sigorta şirketlerinin KDV kapsamı dışında kalan muamelelerine uygulanır. Genel oran %5 olup, bazı muameleler için özel oranlar ve istisnalar mevcuttur. Vergi, banka veya sigorta şirketinin muameleden elde ettiği tutar üzerinden hesaplanır[22]Kaynak: GİB — Banka ve Sigorta Muameleleri Vergisi.
Dijital hizmet vergisi, dijital içerik, dijital reklamcılık ve bazı aracı platform hizmetlerine %5 oranında uygulanır[23]Kaynak: GİB — 2026 Dijital Hizmet Vergisi oranının %5'e indirilmesi.
Özel tüketim vergisi (ÖTV), kanundaki dört listede yer alan mallar için tedarik zincirinde yalnızca bir kez alınır:
- petrol ürünleri, doğal gaz, yağlama yağı, solventler ve solvent türevleri;
- kara, hava ve deniz taşıtları;
- kollu gazozlar dahil alkollü içecekler, sigaralar ve diğer tütün ürünleri;
- havyar, kürk, cep telefonları vb. lüks ürünler.
Vergi tutarı kilogram, litre, metreküp veya malların diğer birimleri üzerinden belirlenir.
Standart çalışanlar için işverenin ödediği sosyal güvenlik ve işsizlik sigortası primleri:
- %21.75 — sosyal güvenlik;
- %2 — işsizlik sigortası.
Türkiye'deki işletmeler için vergi avantajları
Türk şirketleri, imalatçılar ve ihracatçılar için uygulanan indirimli kurumlar vergisi oranlarından ve serbest bölgelerde geçerli olan özel rejimlerden yararlanabilirler.
Kurumlar vergisi avantajları
Türkiye kurumlar vergisi oranını %25'ten şu oranlara düşürmektedir:
- imalatçılar için %12.5;
- imalatçı ihracatçılar için %9;
- diğer ihracatçılar için %11.
İstanbul Finans Merkezi’nde yer alan şirketler, transit ticaret gelirlerinden ve 2047 yılına kadar finansal hizmet ihracatından elde edilen gelirlerden kurumlar vergisi ödemezler[24]Kaynak: Resmî Gazete — İstanbul Finans Merkezi Kanunu.
Serbest bölgeler
Türkiye’de faal durumda 19 serbest bölge bulunmaktadır[25]Kaynak: Ticaret Bakanlığı — Türkiye'de faaliyette olan 19 serbest bölge. Bu bölgeler, öncelikle ihracata yönelik üretim, ticaret ve yatırımı çekmek amacıyla tasarlanmış gümrük, vergi ve idari avantajlar sunar.
Bir serbest bölgede tescil edilmek, bir şirketi tek başına gelir veya kurumlar vergisinden muaf tutmaz. Bir şirketin elde edeceği avantajlar faaliyetine, ruhsatına ve kanunla belirlenen koşullara bağlıdır.
Serbest bölgelerdeki başlıca avantajlar:
- gelir ve kurumlar vergisi — muafiyetler belirli faaliyetleri kapsar. Örneğin, üretim ruhsatına sahip bir imalatçı, serbest bölgede ürettiği malların yurt dışına, aynı bölgeye veya diğer Türk serbest bölgelerine satışından elde ettiği gelir üzerinden vergi ödemez;
- damga vergisi ve harçlar — serbest bölge faaliyeti ile ilgili işlemler ve belgeler damga vergisinden ve bazı harçlardan müsteşnadır;
- emlak vergisi — serbest bölge kuralları emlak vergisinden muafiyet sağlar;
- KDV — serbest bölgelerde sunulan hizmetler ile ihracatla ilgili bazı teslimler ve navlun hizmetleri muaf tutulmuştur[26]Kaynak: GİB — Serbest bölgeleri içeren hizmet ve navlun işlemlerinin KDV karşısındaki durumu;
- gümrük vergileri — serbest bölgeye giren, burada depolanan veya bölgeden çıkan mallar gümrük avantajlarından yararlanabilir[27]Kaynak: Ticaret Bakanlığı — Serbest bölgelerin sağladığı vergi ve diğer avantajlar.
Bir Türk serbest bölgesinde çalışmak veya faaliyet göstermek için, gerçek veya tüzel kişilerin Ticaret Bakanlığı Serbest Bölgeler Genel Müdürlüğü’nden Faaliyet Ruhsatı alması gerekir[28]Kaynak: Ticaret Bakanlığı — Faaliyet Ruhsatı başvuru prosedürü. Bölgeye bağlı olarak ruhsat imalat, ticaret, depolama, lojistik, montaj ve ambalajlama, yazılım geliştirme ve diğer hizmetleri kapsayabilir.
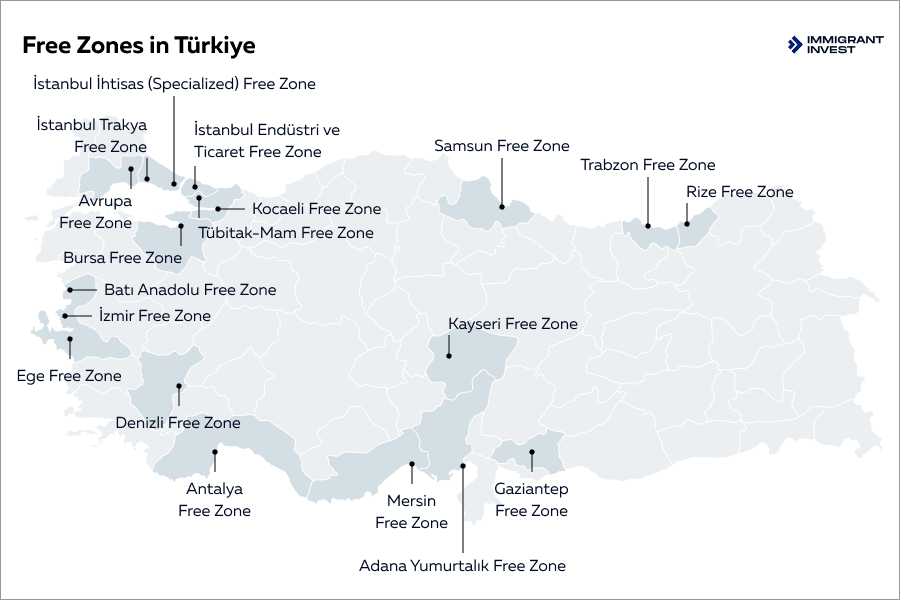
Serbest bölgeler, Karadeniz, Ege ve Akdeniz boyunca uzanan başlıca Türk limanlarının yakınında yer almaktadır. Bu konum, uluslararası ticarete hızlı erişim sağlar[25]Kaynak: Ticaret Bakanlığı — Türkiye'de faaliyette olan 19 serbest bölge
Türkiye'de gayrimenkul vergileri
Türkiye’de gayrimenkul alıcıları, sahipleri, ev sahipleri ve satıcıları farklı vergi ve harçlar öderler. Her birinin kendi vergi matrahı vardır: bazıları için satış bedeli, diğerleri için emlak vergisi değeridir.
Gayrimenkul satın alma
Alıcı, tapu harcı ve Tapu Kadastro döner sermaye hizmet bedelini öder. İşleme bağlı olarak KDV ve damga vergisi de uygulanabilir.
Tapu harcı, satış bedelinin %4'üdür ve eşit olarak bölünür: %2 alıcı ve %2 satıcı tarafından ödenir. Harç için beyan edilen satış bedeli, mülkün emlak vergisi değerinden düşük olamaz.
KDV esas olarak müteahhitlerden yapılan satın alımlarda uygulanır. Oran, gayrimenkulün türüne, yapı ruhsatı tarihine ve projeye bağlıdır.
1 Nisan 2022'den sonra alınan yapı ruhsatına sahip konutlar için:
- net alanı 150 m²'ye kadar olan kısmı için %10;
- 150 m²'nin üzerindeki kısmı için %20;
- kentsel dönüşüm projeleri ve geçiş kuralları kapsamındaki bazı işlemler gibi belirli durumlarda %1 uygulanır.
Daha eski yapı ruhsatları için geçiş kuralları geçerlidir ve oran belediyeye, inşaat sınıfına ve arsa değerine bağlı olabilir.
Ticari mülk standart %20 oranında vergilendirilir[29]Kaynak: GİB — Güncel KDV oranları ve konut teslimlerinde geçiş hükümleri.
Yabancı alıcılar için KDV istisnası. Yabancılar ve yurt dışında yaşayan Türk vatandaşları, bedelini Türkiye'ye getirilen dövizle ödemeleri kaydıyla, konut veya iş yerinin ilk satışında KDV ödemezler. Bedelin en az %50'sinin fatura düzenlenmeden önce, kalan kısmının ise kanunla belirlenen süre içinde transfer edilmesi gerekir.
Alıcının mülkü en az 3 yıl elinde tutması gerekir. 3 yıldan önce satılması durumunda, alıcı KDV’yi tecil faiziyle birlikte öder[30]Kaynak: GİB — 2026 KDV Genel Uygulama Tebliği — konut KDV'si ve yabancılara KDV istisnası.
Damga vergisi. Tapu Müdürlüğünde yapılan mülkiyet devirleri damga vergisine tabi değildir, ancak yapılan harici yazılı sözleşmeler tabi olabilir.
Belli bir parayı ihtiva eden sözleşmeler için genel oran %0.948'dir. Noterde yapılan gayrimenkul satış vaadı sözleşmeleri ve bazı ön ödemeli konut satış sözleşmeleri %0 oranında vergilendirilir[31]Kaynak: GİB — Damga vergisi oranları.
Döner Sermaye hizmet bedeli. Tapu ve Kadastro Genel Müdürlüğü bu hizmet bedelini yıllık tarifesine göre tahsil eder.
Gayrimenkul sahibi olma
Yıllık emlak vergisi oranı, gayrimenkulün türüne ve büyükşehir belediyesi sınırları içinde yer alıp almadığına bağlıdır[32]Kaynak: GİB — Emlak vergisi oranları.
Türkiye’de İstanbul, Ankara, İzmir, Antalya ve Muğla dahil olmak üzere 30 büyükşehir belediyesi bulunmaktadır. Her biri il sınırlarının tamamını kapsar, bu nedenle Alanya ve Bodrum gibi tatil beldelerindeki mülkler de daha yüksek oranlarda vergilendirilir[33]Kaynak: Mevzuat — 5216 Sayılı Büyükşehir Belediyesi Kanunu.
Türkiye’de yıllık emlak vergisi oranları

Kira geliri vergisi. Gerçek kişiler yıllık TRY 58,000 tutarına kadar olan mesken kira gelirleri için vergi ödemezler.
İş yeri kira gelirlerinde beyan sınırı vergi kesintisi yapılıp yapılmadığına bağlıdır:
- kaynağında vergi kesintisi yapılmışsa brüt kiranın TRY 400,000 tutarı;
- vergi kesintisi yapılmamışsa ve gelir muaf değilse TRY 22,000.
İstisna ve indirimlerin üzerindeki gelirler %15 ila %40 arasındaki artan oranlı tarifelerle vergilendirilir. Şirketler kira gelirlerini vergiye tabi gelirlerine dahil eder ve %25 oranında kurumlar vergisi öderler[34]Kaynak: GIB — 2026 kira geliri istisna ve beyan sınırları.
Değerli konut vergisi. Vergi değeri TRY 17,711,000 üzerinde olan konut mülkü sahipleri artan oranlı tarifelere göre yıllık vergi öderler:
- TRY 17,711,000 ile TRY 26,567,000 arasındaki değer için %0.3;
- TRY 26,567,000—35,425,000 arası için %0.6;
- TRY 35,425,000 üzerindeki kısım için %1.
Her oran tüm değere değil, yalnızca kendi dilimi içindeki değere uygulanır[35]Kaynak: GIB — 2026 değerli konut vergisi eşikleri ve oranları.
Gayrimenkul satışı
Satın aldığı bir gayrimenkulü 5 yıl içinde satan gerçek kişiler, elde ettikleri değer artışı kazancı üzerinden gelir vergisi öderler. Kazanç şu şekilde hesaplanır: satış bedeli − endekslenmiş alış bedeli − satış giderleri ve vergiler.
Mülkiyet süresi boyunca endeks %10 veya daha fazla artmışsa, alış bedeli yurt içi üretici fiyat endeksi (Yİ-ÜFE) kullanılarak endekslenir.
Kazancın ilk TRY 150,000'lik kısmı vergiden müsteşnadır. Kalan kısım %15 ila %40 arasındaki artan oranlı tarifelerle vergilendirilir. Şirketler ise kazancı vergiye tabi gelirlerine dahil eder ve %25 oranında kurumlar vergisi öder.
Türkiye'deki gayrimenkul örnekleri
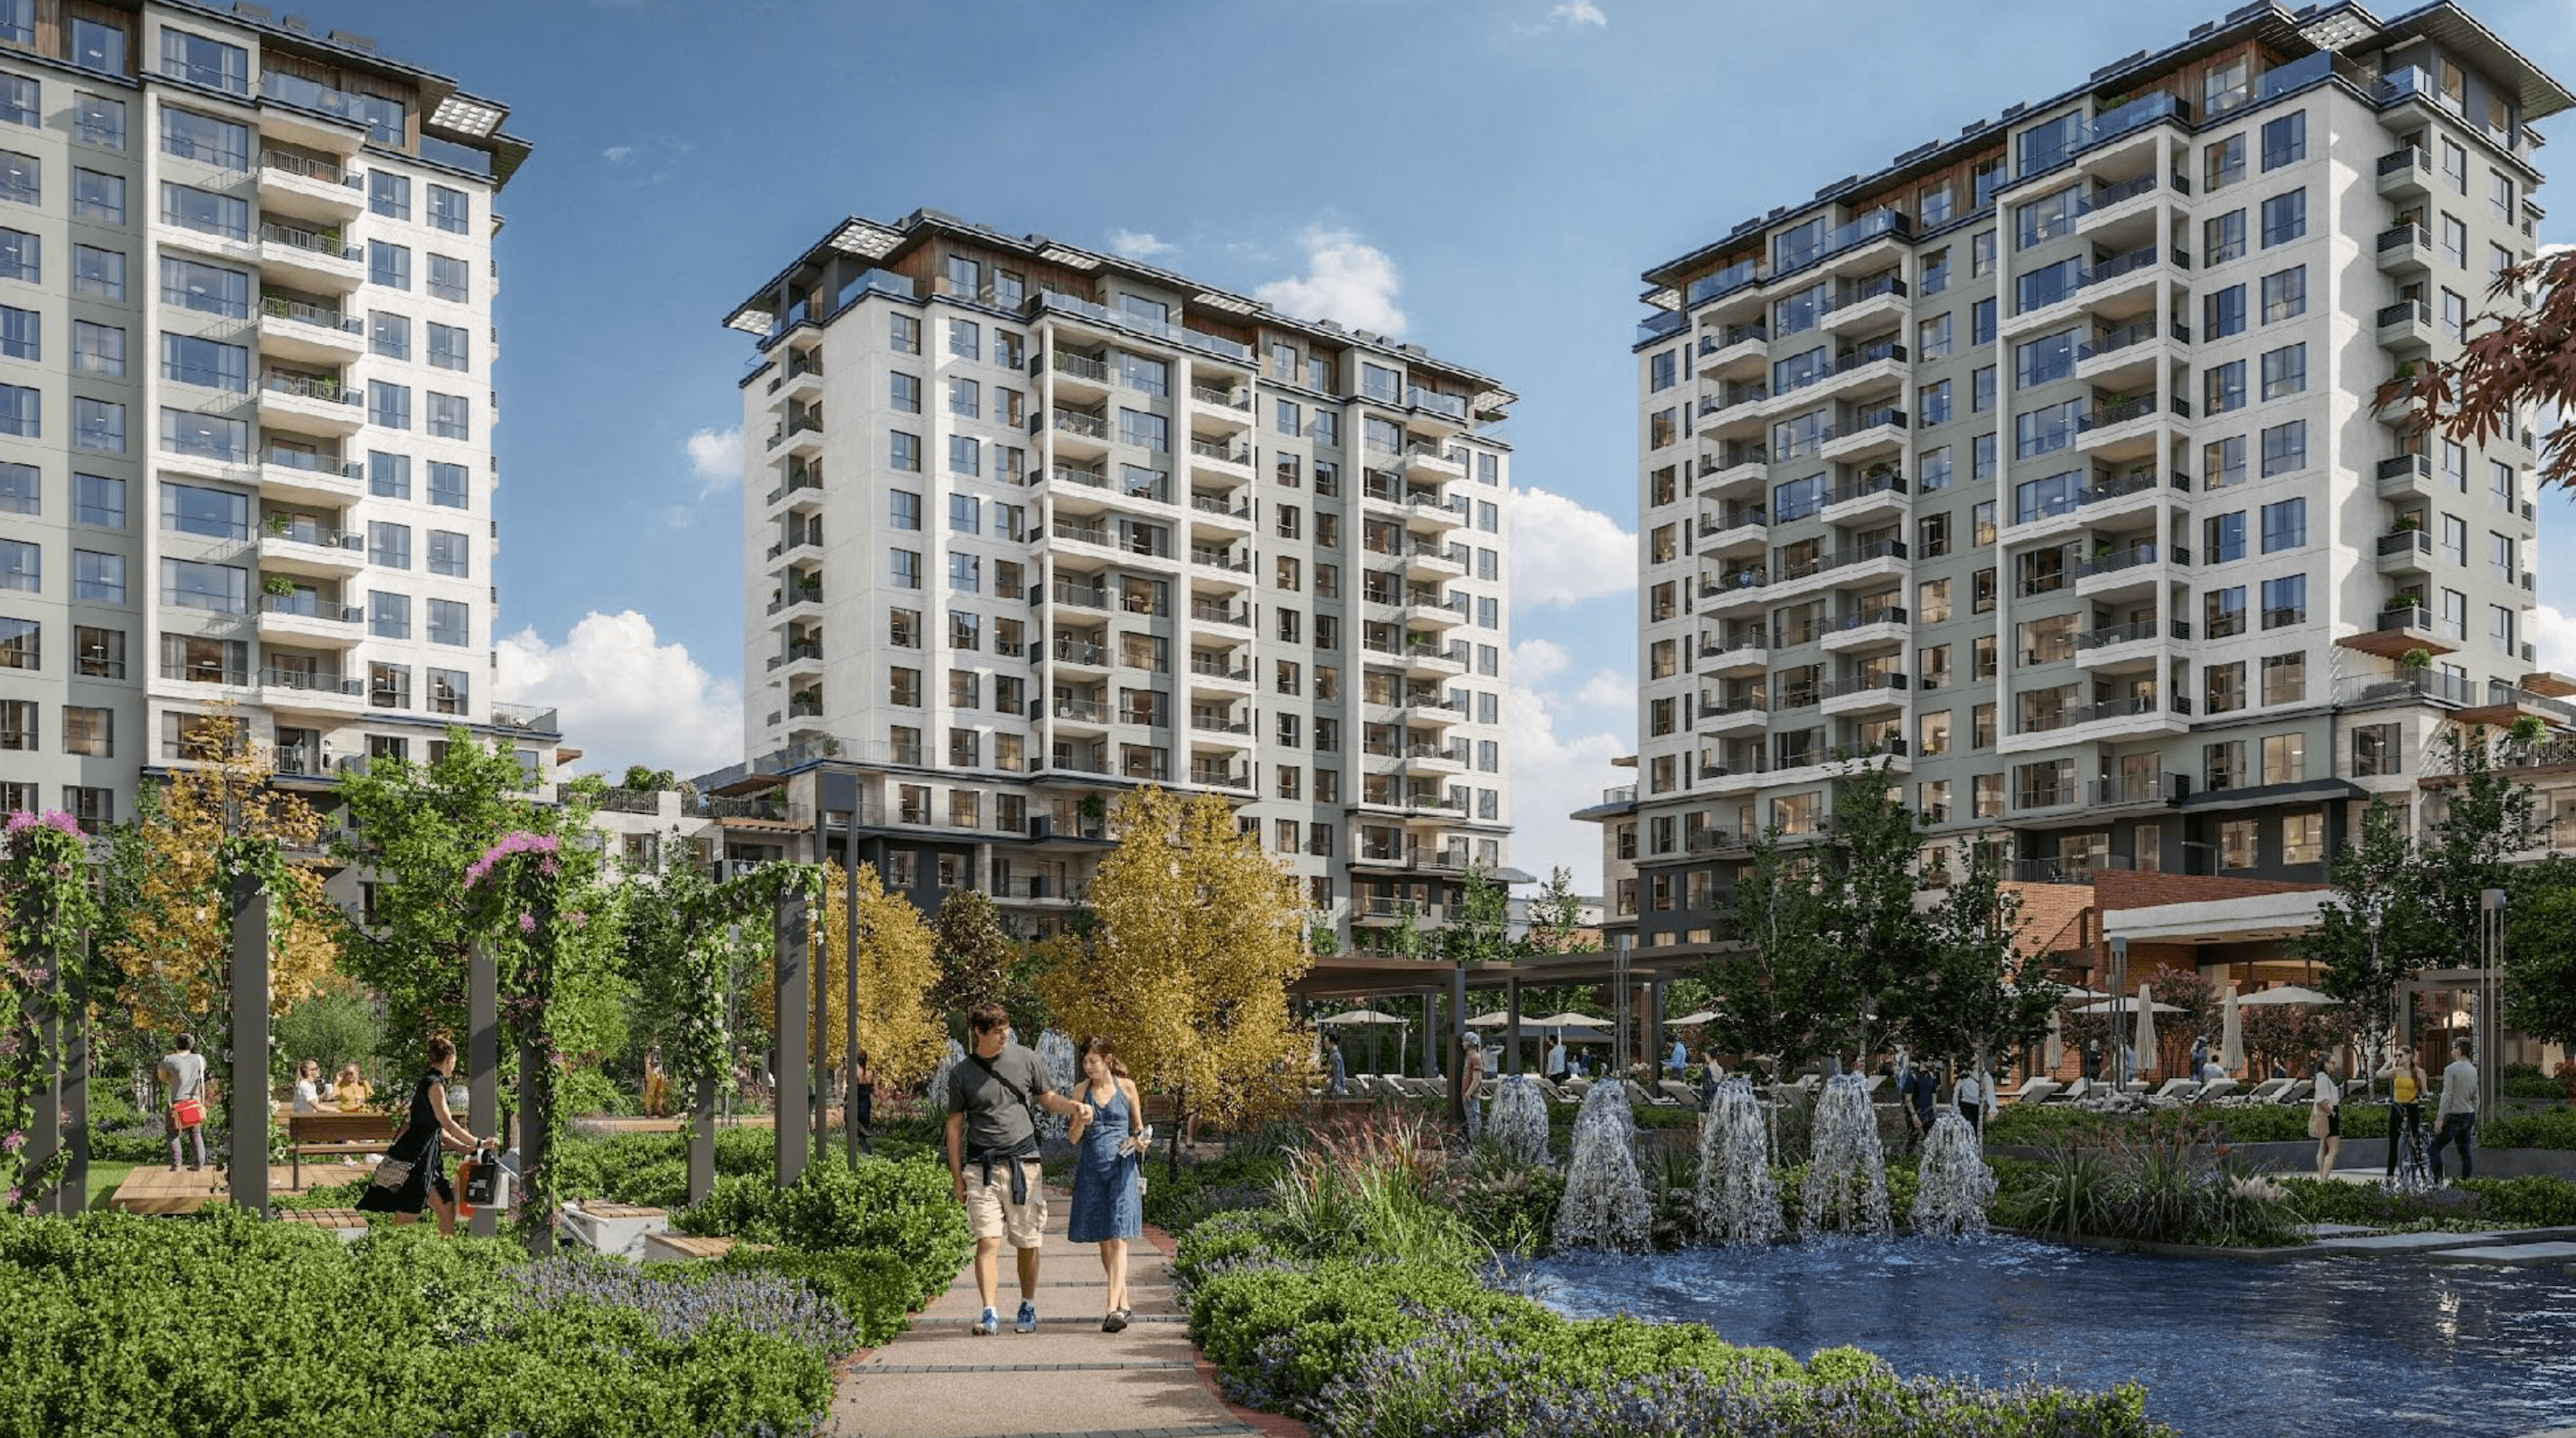

Türkiye, Istanbul
$420.000+
Elegant apartments, Beylikduzu, Istanbul
 177 m²
 3
 1
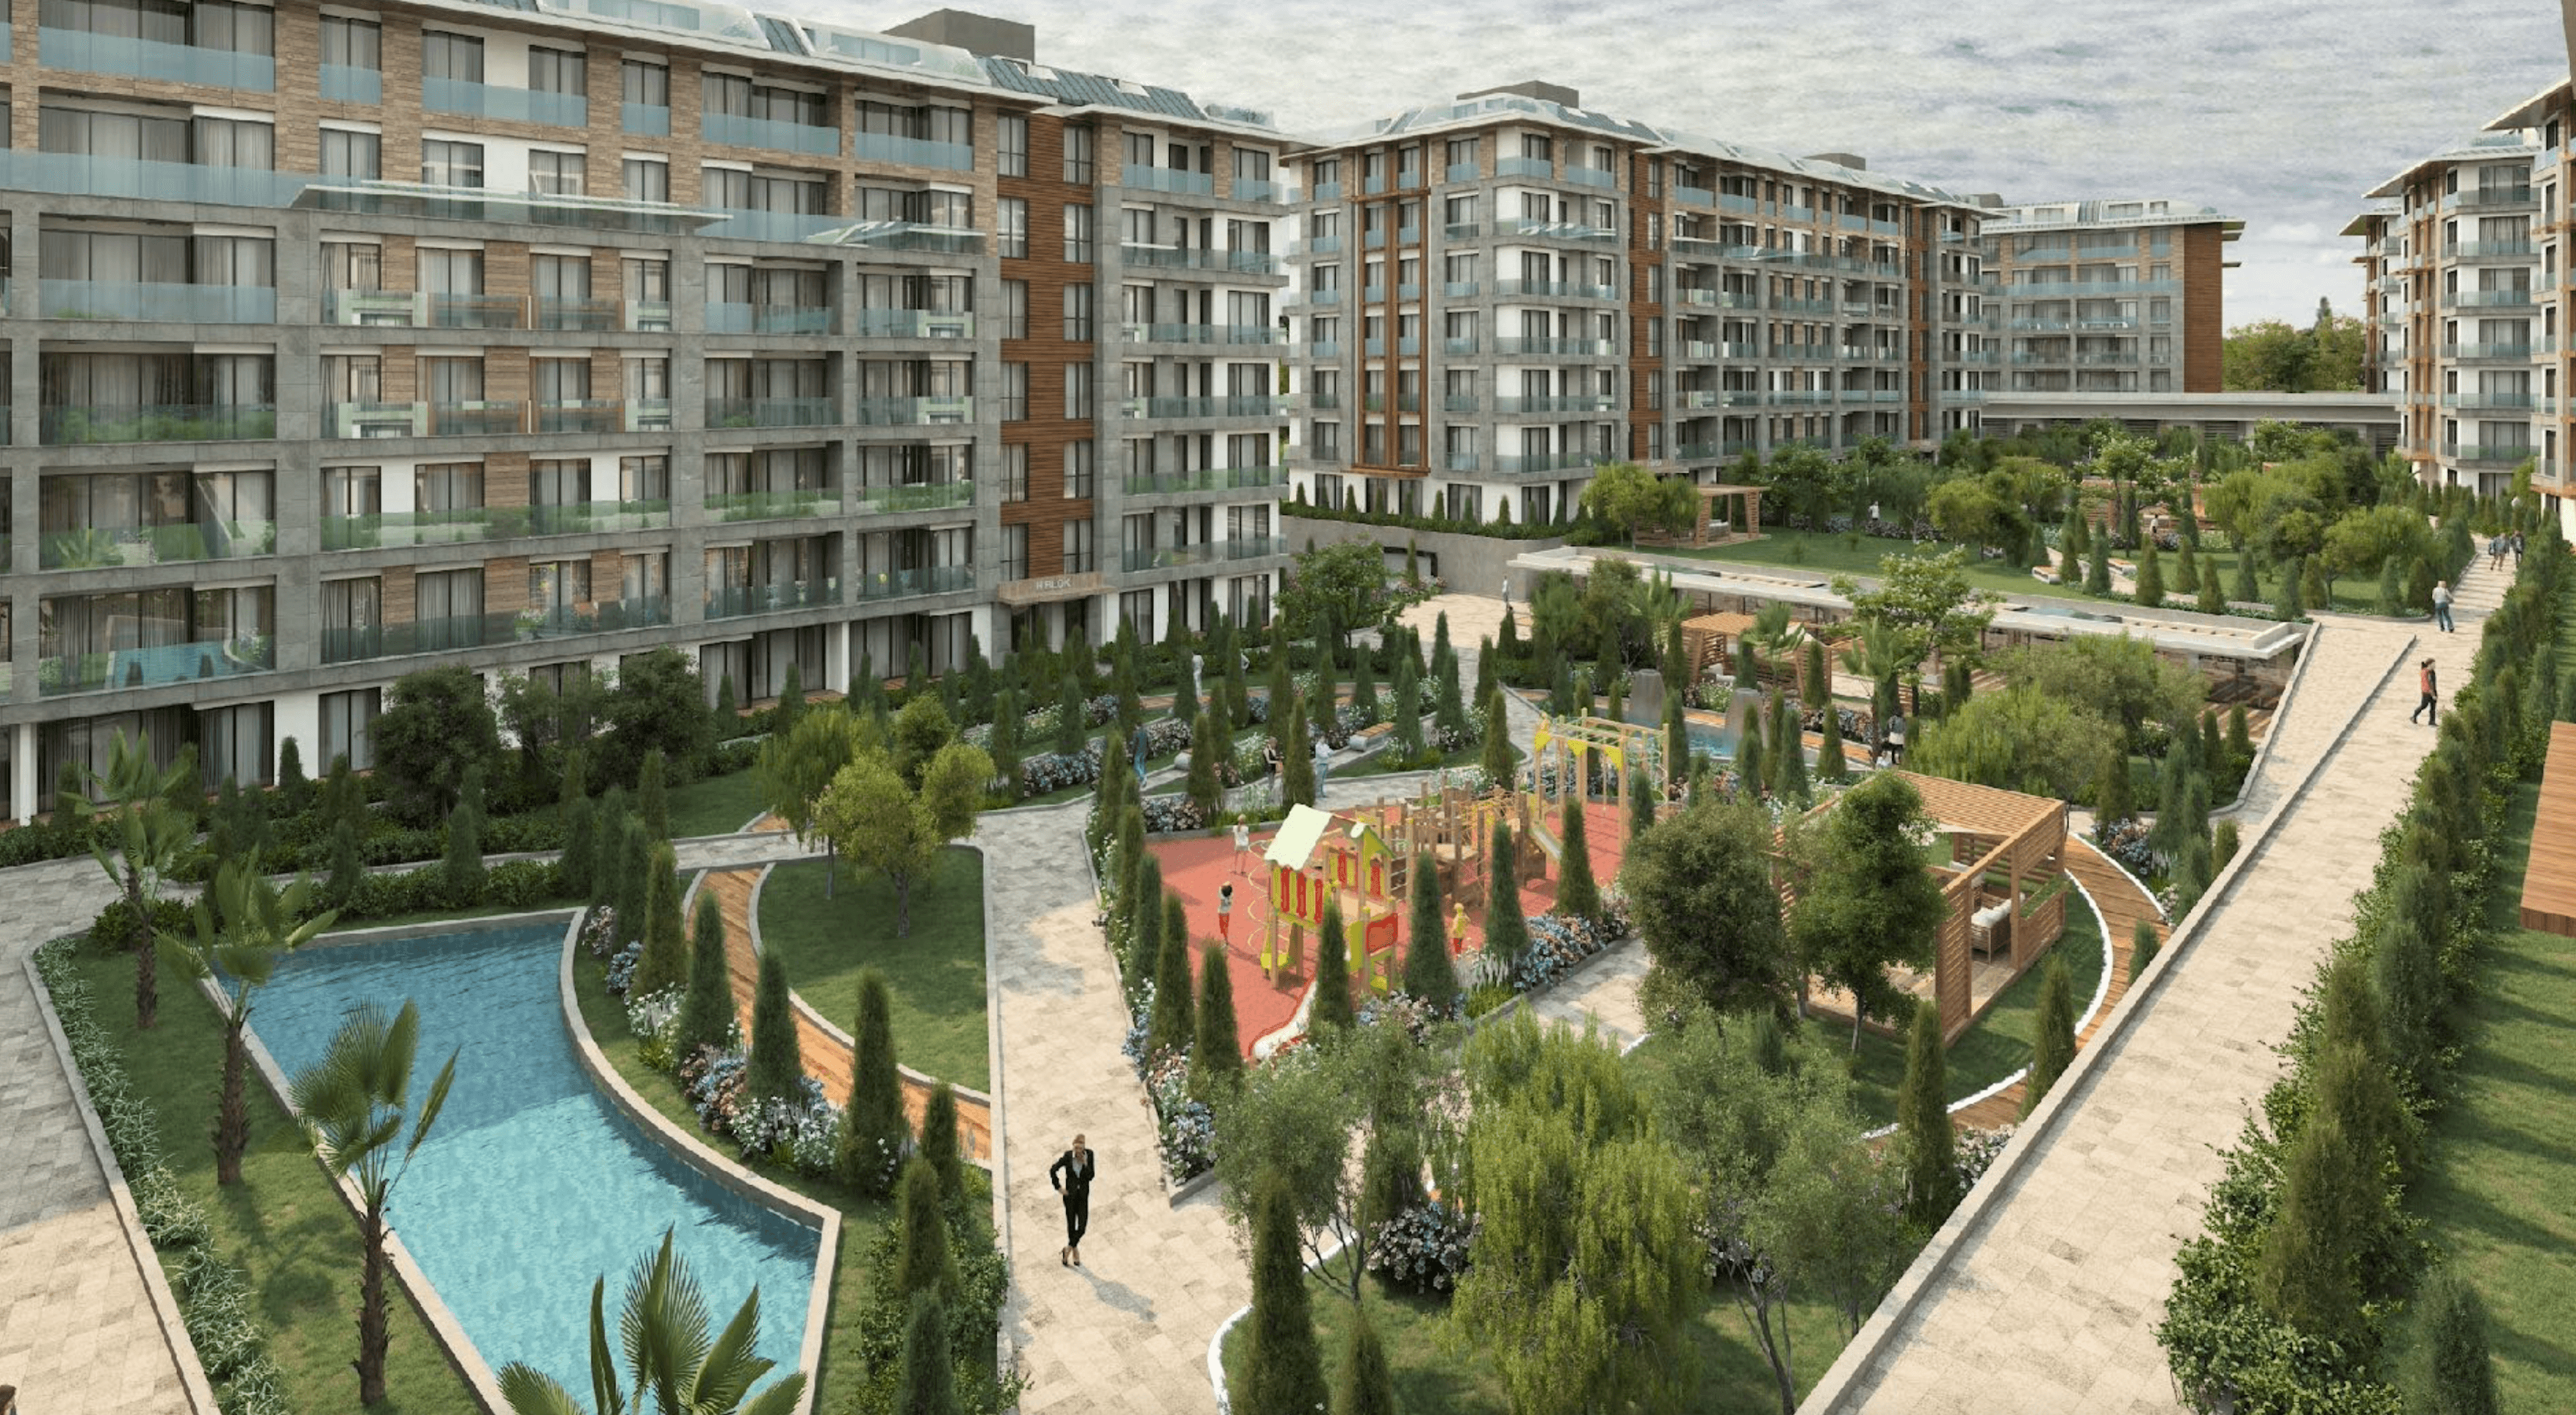
Türkiye, Istanbul
$475.000+
Elegant and stylish apartments, Istanbul
149 m²3 2 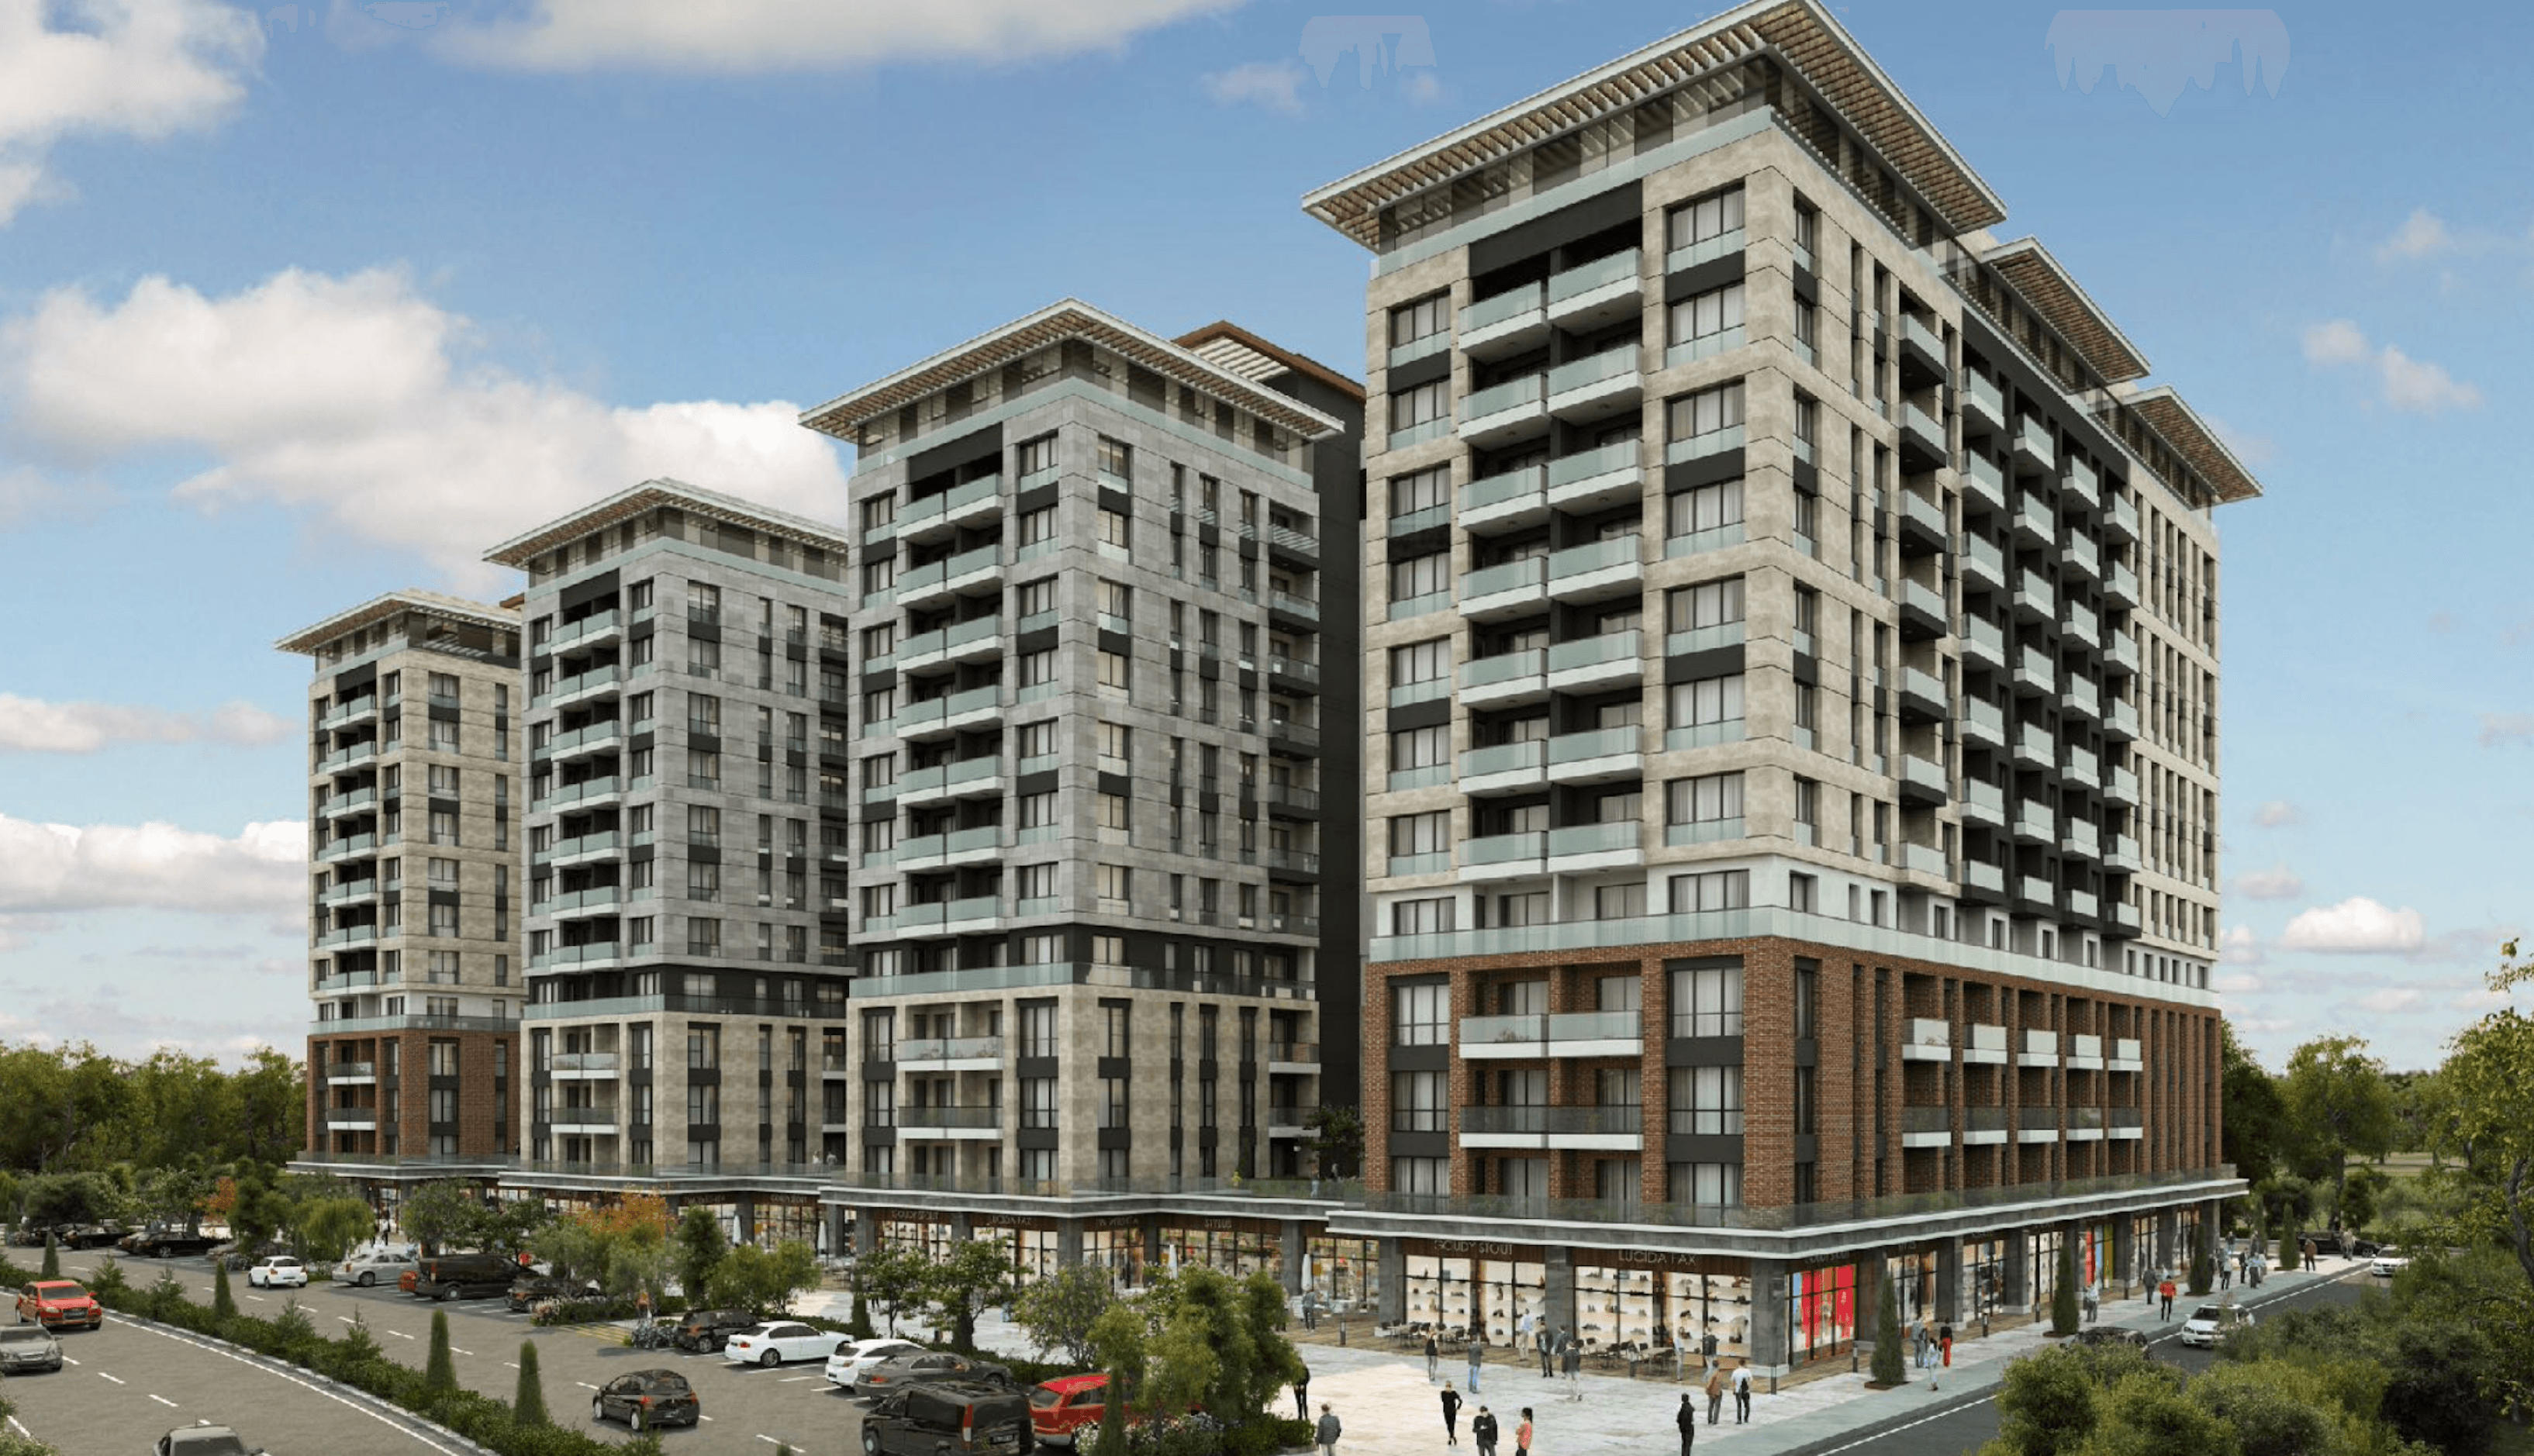
Türkiye, Istanbul
$455.000+
Cosy apartments, Zeytinburnu, Istanbul
53 m²2 3 Türkiye'de vergiler nasıl beyan edilir?
Adımların çoğu Gelir İdaresi Başkanlığı'nın Dijital Vergi Dairesi üzerinden çevrim içi olarak tamamlanabilir.
Vergilendirme dönemi, 1 Ocak - 31 Aralık arasındaki takvim yılıdır. Onay alınması halinde, bir şirket özel bir hesap dönemi kullanabilir.
Türk vergi dairelerine kaydolun
Bir yabancı, Dijital Vergi Dairesi üzerinden potansiyel vergi kimlik numarası başvurusunda bulunur. Başvuru için pasaport, iletişim bilgileri ve adres gereklidir.
Ticari faaliyette bulunan veya serbest meslek icra eden gerçek kişiler ile şirketler de faaliyetlerine uygulanan vergiler için kayıt yaptırırlar. Buna Türkiye’de daimi bir işyeri veya daimi temsilcisi aracılığıyla faaliyet gösteren yerleşik olmayan şirketler de dahildir[36]Kaynak: GIB — Dijital Vergi Dairesi — Yabancılar için potansiyel vergi kimlik numarası.
Yıl içinde geçici vergi ödeyin
Ticari kazanç veya serbest meslek kazancı elde eden gerçek kişiler, geçici vergiye tabi gelirlerinin %15'i oranında geçici gelir vergisi öderler. Şirketler ise genellikle standart %25 oranında geçici kurumlar vergisi öderler[37]Kaynak: GIB — 2026 geçici vergi oranları.
Geçici vergi, yıllık verginin avans ödemesidir. Yılda üç kez beyan edilir ve ödenir, her defasında hesaplama 1 Ocak’tan itibaren başlar:
- 17 Mayıs’a kadar mükellef Ocak-Mart dönemi gelirini beyan eder ve vergisini öder;
- 17 Ağustos’a kadar mükellef Ocak-Haziran dönemi gelirini beyan eder. Vergi 6 ayın tamamı üzerinden hesaplanır ve Mayıs ayında ödenen tutar düşülerek yalnızca aradaki fark ödenir;
- 17 Kasım’a kadar mükellef Ocak-Eylül dönemi gelirini beyan eder. Vergi 9 ayın tamamı üzerinden hesaplanır ve Mayıs ile Ağustos aylarında ödenen tutarlar düşülür.
Ekim-Aralık dönemi gelirleri geçici vergi kapsamında değildir. Yıl içinde ödenen tüm geçici vergilerin nihai vergiden mahsup edildiği yıllık beyannameye dahil edilir.
Çalışanlar bu adımı atlar: İşverenleri bordro sistemi aracılığıyla gelir vergisini maaşlarından keser.
Yıllık beyannameyi verin
Yıl içinde ödenen geçici vergi, beyannamede ödenecek vergiden mahsup edilir.
Gerçek kişiler takip eden yılın 1 Mart ile 31 Mart tarihleri arasında beyanname verirler. Bir çalışanın beyanname vermesinin gerekip gerekmediği, gelirinin tutarına ve kaynaklarına bağlıdır[38]Kaynak: GİB — Yıllık gelir vergisi beyanname verme ve ödeme tarihleri.
Takvim yılını kullanan şirketler takip eden yılın 1 Nisan ile 30 Nisan tarihleri arasında beyanname verirler. Özel hesap dönemine sahip şirketler ise dönemin kapanışını takip eden 4. ayın son gününe kadar beyannamelerini verirler.
Vergiyi ödeyin
Gerçek kişiler iki eşit taksitte ödeme yaparlar: 31 Mart’a kadar ve 31 Temmuz’a kadar. Türkiye’den ayrılması nedeniyle beyanname vermek zorunda olan bir gerçek kişi, ayrılmadan önceki 15 gün içinde beyannamesini verir ve vergisini öder.
Şirketler ise yıllık beyanname verme süresi içinde ödeme yaparlar.
Çifte vergilendirmeden nasıl kaçınılır ve iki ülkede vergi ödenmez
Türkiye’nin yürürlükte olan 93 çifte vergilendirmeyi önleme anlaşması bulunmaktadır[39]Kaynak: GİB — Yürürlükteki ÇVÖA'lar. Bu anlaşmalar aynı gelirin farklı ülkelerde iki kez vergilendirilmesini önler.
Bir anlaşma yine de hem Türkiye’nin hem de diğer ülkenin belirli gelir türlerini vergilendirmesine izin verebilir. Bu durumda çifte vergilendirme aşağıdaki yollardan biriyle giderilir:
- yerleşik olunan ülke, kaynağında kesilen vergiler de dahil olmak üzere diğer ülkede ödenen vergiyi mahsup eder;
- ülkelerden biri geliri vergiden muaf tutar;
- anlaşmada belirtilen başka bir yöntem uygulanır.
Anlaşmalar ayrıca gelirin doğduğu ülkenin kar payları, faiz ve gayrimaddi hak bedelleri üzerinden alabileceği stopaj vergisini de sınırlar.
Hangi muafiyetin uygulanacağı ilgili anlaşmaya, mükellefin yerleşiklik durumuna ve gelirin türüne bağlıdır.
Türkiye ile çifte vergilendirmeyi önleme anlaşması bulunan ülkeler
- Arnavutluk
- Cezayir
- Arjantin
- Avustralya
- Avusturya
- Azerbaycan
- Bahreyn
- Bangladeş
- Belarus
- Belçika
- Bosna-Hersek
- Brezilya
- Bulgaristan
- Kamboçya
- Kanada
- Çad
- Çin
- Hırvatistan
- Çek Cumhuriyeti
- Danimarka
- Mısır
- Estonya
- Etiyopya
- Finlandiya
- Fransa
- Gambiya
- Gürcistan
- Almanya
- Yunanistan
- Macaristan
- Hindistan
- Endonezya
- İran
- İrlanda
- İsrail
- İtalya
- Japonya
- Ürdün
- Kazakistan
- Kosova
- Kuveyt
- Kırgızistan
- Letonya
- Lübnan
- Litvanya
- Lüksemburg
- Malezya
- Malta
- Meksika
- Moldovya
- Moğolistan
- Karadağ
- Fas
- Hollanda
- Yeni Zelanda
- Kuzey Makedonya
- Norveç
- Umman
- Pakistan
- Filipinler
- Polonya
- Portekiz
- Katar
- Romanya
- Rusya
- Ruanda
- Suudi Arabistan
- Sırbistan
- Sierra Leone
- Singapur
- Slovakya
- Slovenya
- Güney Afrika
- Güney Kore
- İspanya
- Sri Lanka
- Sudan
- İsveç
- İsviçre
- Suriye
- Tacikistan
- Tayland
- Tunus
- Kuzey Kıbrıs Türk Cumhuriyeti
- Türkmenistan
- Ukrayna
- Birleşik Arap Emirlikleri
- Birleşik Krallık
- Amerika Birleşik Devletleri
- Özbekistan
- Venezuela
- Vietnam
- Yemen
Bir ülkenin vergi mükellefi olmak için Türkiye'de yasal olarak nasıl yaşanır
Bir yabancı kural olarak vize veya vize muafiyeti ile her 180 günlük dönemde 90 güne kadar Türkiye’de kalabilir. Kesin kurallar uyruğa ve vize türüne bağlıdır.
Daha uzun süre kalmak için yabancının bir oturma izni alması veya çalışma izni, uzun süreli ikamet statüsü ya da Türk vatandaşlığı gibi başka bir yasal dayanağa sahip olması gerekir. Ancak bunlardan hiçbiri kişiyi otomatik olarak Türk vergi mükellefi yapmaz. Vergi ikametgahı, yerleşim yerine veya bir takvim yılı içinde sürekli olarak 6 aydan fazla Türkiye’de kalmaya bağlıdır.
Bir yabancı ülke vatandaşı, yatırım yoluyla Türk vatandaşlığı için başvurabilir:
- gayrimenkul — 3 yıl sonra satılabilecek en az $400,000 değerinde gayrimenkul satın alma;
- sabit sermaye yatırımı — en az $500,000 tutarında ticari yatırım;
- banka mevduatı — Türkiye’deki bir bankada 3 yıl süreyle tutulan en az $500,000;
- devlet tahvilleri — 3 yıl süreyle tutulan en az $500,000 değerinde devlet tahvilleri satın alma;
- fonlar — gayrimenkul veya girişim sermayesi yatırım fonu birimleri olarak en az $500,000 tutarında 3 yıl süreli yatırım.
Başvuru sahibinin eşi ve 18 yaşından küçük çocukları da aynı prosedürle vatandaşlık kazanabilir.
Yatırım yoluyla vatandaşlık edinme süresi 8+ ay sürer ve vatandaş olmadan önce veya olduktan sonra taşınma şartı gerektirmez.
Türkiye'deki vergiler hakkında önemli çıkarımlar
- Vergi mukimleri tüm dünyadaki gelirleri üzerinden vergi öderken, yerleşik olmayanlar yalnızca Türkiye kaynaklı gelirleri üzerinden öderler. Bir kişi Türkiye’de ikametgah sahibi olarak veya bir takvim yılında 6 aydan fazla kalarak vergi mukimi olur.
- Bireysel gelir vergisi %15 ila %40 arasında artan oranlıdır.
- 3 yıllık yerleşik olmama süresinden sonra vergi mukimi olan yabancılar, 20 yıl boyunca yabancı kaynaklı gelirleri için Türk vergisi ödemezler. Bu süre zarfında veraset ve intikal vergisi %1'dir.
- Standart kurumlar vergisi oranı %25'tir. Üreticiler ve ihracatçılar %9 ila %12.5 öderler. Serbest bölgedeki bir şirket yalnızca belirli faaliyetler için vergi avantajı elde eder.
- Standart KDV oranı %20 olup, %10 ve %1 indirimli oranlar uygulanmaktadır.
- Gayrimenkul satın alırken alıcı ve satıcı %2'şer tapu harcı öder. Mülk sahipleri %0.1 ila %0.6 arasında yıllık emlak vergisi öderler. Yabancı bir alıcı, bedelini dövizle ödeyerek ve mülkü 3 yıl elinde tutarak yeni bir mülkte KDV’den muaf olabilir.
- Türkiye’nin 93 ülke ile çift vergilendirmeyi önleme anlaşması bulunmaktadır.
- Yatırım yoluyla Türkiye vatandaşlığı gayrimenkulde $400,000'dan veya diğer seçeneklerde $500,000'dan başlamaktadır. Süreç 8+ ay sürer ve taşınma zorunluluğu gerektirmez.
Immigrant Invest, AB, Karayipler, Asya ve Orta Doğu’daki yatırım yoluyla vatandaşlık ve oturma izni programları kapsamında lisanslı bir temsilcidir. Küresel ölçekte 15 yıllık uzmanlığımızdan faydalanın — yatırım programları uzmanlarımızla bir görüşme planlayın.
 10.000+ yatırımcının tercihi