

Çoğu AB ülkesi, varlıklı yatırımcılar için cazip olan net servet vergisi almamaktadır. Bu ülkelerden birinde yatırım yoluyla oturma izni almak, vergi verimliliğini artırırken aynı zamanda yasal olarak güvenli bir ikinci ikametgah sağlayabilir.
Bu kılavuz, net servet vergisinin ne olduğunu ve diğer varlık temelli vergilerden nasıl farkı olduğunu açıklamakta, başlıca AB yargı alanlarını karşılaştırmakta, yatırımcılar için kilit ülkeleri incelemekte, ABD ve Birleşik Krallık sınır ötesi meselelerini ele almakta ve taşınma sürecini tarif etmektedir.
Servet vergisi nedir ve Avrupa'da nasıl işler?
Net servet vergisi, bir bireyin dünya çapındaki toplam varlıklarından borçların düşülmesiyle elde edilen tutar üzerinden alınan yıllık bir vergidir. Bu terim genellikle esnek bir şekilde kullanılır, bu nedenle gerçek bir net servet vergisini, benzer görünebilen ancak farklı işleyen diğer varlık temelli vergilerden ayırt etmek önemlidir.
Net servet vergisi neleri kapsar
Net servet vergisi, bir kişinin dünya çapındaki varlıklarının toplam değerine uygulanır; buna nakit, menkul kıymetler, gayrimenkul ve ticari çıkarlar dahildir ve ödenmemiş borçlar düşüldükten sonra hesaplanır. Yalnızca bir varlık satıldığında ortaya çıkan sermaye kazancı vergisinin aksine, net servet vergisi, varlıkların gelir getirip getirmediğine veya herhangi bir satış gerçekleşip gerçekleşmediğine bakılmaksızın her yıl alınır.
Net servet vergisinin yıllık doğası, onu varlıklı bireyler için özellikle külfetli hale getirir. Bir yatırımcı, özel bir şirket, bir gayrimenkul portföyü veya bir aile vakfı (trust) gibi likit olmayan varlıklara sahip olsa bile, herhangi bir likidite olayı gerçekleşmeden yıllık nakit yükümlülüğüyle karşı karşıya kalabilir.
AB’deki bazı vergiler, resmi net servet vergisi tanımını karşılamasalar da genellikle net servet vergisiyle karıştırılır. Örnekler arasında Fransa'nın gayrimenkul varlıkları üzerindeki vergisi, Belçika'nın menkul kıymet hesapları vergisi ve Hollanda'nın tasarruf ve yatırımlardan elde edilen varsayılan getiriler üzerindeki vergisi yer alır.
Çoğu Avrupa ülkesi net servet vergisini neden kaldırdı
Son otuz yılda, çoğu AB ülkesi net servet vergisinden uzaklaştı; çünkü bu vergi önemli ekonomik çarpıklıklar yaratırken sınırlı gelir sağlıyordu. OECD, uygulandığı çoğu ülkede net servet vergisinin toplam vergi gelirinin %1'inden azını ürettiğini tespit etmiştir[1]Kaynak: OECD — OECD’de Net Servet Vergilerinin Rolü ve Tasarımı.
Bu değişim birkaç ulusal reformda görülebilir:
- Almanya, Anayasa Mahkemesi’nin eşitsiz değerleme konusundaki kararının ardından 1997'de vergiyi askıya aldı.
- İsveç, sermaye kaçışı endişeleri nedeniyle 2007'de servet vergisini kaldırdı.
- Fransa, sermaye çıkışlarını azaltmak amacıyla 2018'de rejimi daralttı.
Yatırım yoluyla oturma izni arayan varlıklı bireyler, daha fazla yargı alanının artık vergi verimliliğini uzun süreli ikamet için istikrarlı bir yasal temelle birleştirmesi nedeniyle bu geniş kapsamlı AB değişiminden faydalanmaktadır.
10.000+ yatırımcının tercihi
Altın Vize programlarının en kapsamlı karşılaştırması
2026 yılında hangi Avrupa ülkelerinde servet vergisi yoktur?
Çoğu Avrupa ülkesi net servet vergisi almaz. Birçok yargı alanında, bu verginin yokluğu aynı zamanda doğrudan aile üyeleri için elverişli miras kuralları ve nispeten makul sermaye kazancı vergisi ile örtüşmektedir.
Servet vergisinin bulunmadığı ve doğrudan aile için miras vergisinin olmadığı ülkeler arasında Kıbrıs, Malta, Letonya, Portekiz, Macaristan ve Andorra yer almaktadır. Bu ülkeler aynı zamanda aktif yatırım yoluyla oturma izni yolları sunmaktadır; bu da onları hem ikamet hakları hem de uzun vadeli vergi istikrarı arayan yatırımcılar için cazip kılar.
Servet vergisi olmayan Avrupa ülkeleri 2026 listesi

Avrupa'da yatırım yoluyla oturma izni için servet vergisi olmayan en iyi ülkeler
Bazı Avrupa ülkeleri, net servet vergisinin yokluğunu yatırım yoluyla oturma izni seçenekleriyle birleştirir. Kıbrıs dışındaki tüm bu yargı alanlarında, oturma izni aynı zamanda herhangi bir 180 günlük dönemde 90 güne kadar Schengen Bölgesi genelinde kısa süreli seyahat imkanı tanır.
Oturma izinleri, yenileme ve daha sonra süresiz oturma izni veya vatandaşlık başvurusu yapma seçeneğiyle 2 ila 10 yıl için düzenlenir. Aile üyeleri başvuruya dahil edilebilir ve bazı yargı alanları doğrudan aile üyeleri için elverişli miras vergisi muamelesi sunar.
Portekiz
Portekiz Golden Visa 2 yıl için düzenlenir ve yenilenebilir. 5 yıl sonra, başvuru sahipleri süresiz oturma izni veya Portekiz vatandaşlığı için uygun hale gelebilir.
Yatırım şartları. Portekiz'de yatırım yoluyla oturma iznine hak kazanmak için bireyler aşağıdaki seçeneklerden birini seçmelidir:
- kültür ve mirasa destek — €250.000+;
- yatırım fonu birimleri satın alma — €500.000+;
- araştırma faaliyetlerine yatırım yapma — €500.000+;
- bir şirket kurmak ve en az 5 istihdam yaratmak — €500.000+;
- bir şirket kurmak ve en az 10 istihdam yaratmak.
Servet ve miras vergileri. Portekiz net servet vergisi almaz. Doğrudan soyundan gelen akrabalar arasındaki miraslar muaftır. Diğer durumlarda %10 damga vergisi uygulanır[2]Kaynak: Portekiz Hükümeti — Miras Yoluyla Mülkiyet Devrinde Vergi Yükümlülüğü.
10.000+ yatırımcının tercihi
Portekiz'de yatırım yoluyla oturum izni alacak mısınız?
Yunanistan
Yunanistan Golden Visa, yenileme imkanıyla 5 yıl için verilir. Bu süreden sonra sahipleri uzun süreli oturma izni statüsü alabilir ve 2 yıl daha geçtikten sonra vatandaşlık başvurusunda bulunabilir.
Yatırım şartları. Yunanistan Golden Visa aşağıdaki seçeneklerden biriyle alınabilir:
- gayrimenkul satın alma — mülk tipine ve konumuna bağlı olarak €250.000+ ile €800.000+ arasında;
- yatırım fonu birimleri satın alma — €350.000+;
- banka mevduatı — €500.000+;
- şirket kuruluşu — €500.000+;
- devlet tahvilleri satın alma — €800.000+.
Servet ve miras vergileri. Yunanistan net servet vergisi uygulamaz. Doğrudan mirasçılar tarafından alınan miraslar €150.000'ya kadar muaftır. Bu eşiğin üzerindeki tutarlar %1 ile %10 arasında değişen artan oranlı tarifelerle vergilendirilir. Daha uzak akrabalar için miras vergisi %40'a kadar ulaşabilir[3]Kaynak: PwC — Yunanistan: bireysel diğer vergiler.
Malta
Malta Daimi İkamet Programı (MPRP), standart Golden Visa yollarının aksine ömür boyu daimi ikamet hakkı verir. Oturma izni kartının kendisi yine de her 5 yılda bir yenilenmelidir.
Yatırım şartları. MPRP gayrimenkule bağlıdır ve ayrıca birkaç ek ödeme gerektirir. Başvuru sahipleri aşağıdaki zorunlu koşulları yerine getirmelidir:
- yılda €14.000 veya daha fazla fiyata 5 yıl boyunca konut mülkü kiralamak veya en az €375.000 değerinde mülk satın almak ve en az €26.250 harç ödemek;
- €37.000 tutarında bir devlet katkısı ödemek;
- €60.000 tutarında bir idari ücret ödemek;
- €2.000 tutarında bir bağış yapmak.
Servet ve miras vergileri. Malta net servet vergisi veya miras vergisi almaz.
10.000+ yatırımcının tercihi
Malta’da yatırım yoluyla daimi oturma izni mi alacaksınız?
Kıbrıs
Kıbrıs’ta Yatırım Yoluyla Oturum, tıpkı Malta'nın programı gibi, başlangıçtan itibaren ömür boyu ikamet hakkı verir. Statüyü korumak için, sahibinin her 2 yılda bir en az bir kez Kıbrıs'ı ziyaret etmesi gerekir. Kıbrıs'ta 8 yıllık ikametten sonra vatandaşlık alınabilir.
Yatırım şartları. Kıbrıs Yatırım Yoluyla Daimi İkametgah programı, aşağıdaki seçeneklerden biri kapsamında en az €300.000+ yatırım gerektirir:
- konut veya ticari mülk satın almak;
- Kıbrıs şirketlerinden hisse edinmek;
- menkul kıymetlere yatırım yapmak.
Başvuru sahibi ayrıca yurt dışından en az €50.000 tutarında istikrarlı bir yıllık gelir kanıtlamalıdır.
Servet ve miras vergileri. Kıbrıs ne net servet vergisi ne de miras vergisi almaktadır.
İtalya
İtalya Golden Visa 2 yıl için verilir ve ardından 3 yıl daha yenilenebilir. 5 yıl sonra, sahibi süresiz oturma izni için ve bir 5 yıl daha geçtikten sonra vatandaşlık için uygun hale gelebilir.
Yatırım şartları. İtalya'nın yatırımcı vizesi şu seçenekleri sunar:
- yenilikçi bir İtalyan startup'ına €250.000+;
- bir İtalyan şirketine €500.000+;
- kamu yararına olan hayırsever bir projeye €1 milyon;
- İtalyan devlet tahvillerine €2 milyon.
Servet ve miras vergileri. İtalya geniş kapsamlı bir net servet vergisi almaz. Bununla birlikte, İtalyan vergi mukimi olan bireyler, yabancı varlıklar üzerinden iki adet varlığa özgü vergiye tabi olabilir:
- Yabancı finansal varlıklar üzerinden yıllık %0,2 oranında IVAFE.
- Yabancı gayrimenkuller üzerinden yıllık %1,06 oranında IVIE[4]Kaynak: Agenzia delle Entrate — Vergi matrahı ve oranları: IVAFE ve IVIE.
Bu harçlar OECD tanımına göre net servet vergisi sayılmaz, ancak varlık zengini yatırımcılar için benzer bir pratik etki yaratabilir.
Doğrudan akrabalar için miras, hak sahibi başına €1 milyon tutarına kadar muaftır. Bu eşiğin üzerindeki tutarlar %4 oranında vergilendirilir. Diğer aile üyelerine yapılan transferler, akrabalık derecesine bağlı olarak %6 veya %8 oranında vergilendirilir[5]Kaynak: PwC — İtalya: bireysel diğer vergiler.
10.000+ yatırımcının tercihi
İtalya'da yatırım yoluyla oturum izni alacak mısınız?
Macaristan
Macaristan Golden Visa, Golden Visa programları arasında en uzunu olan 10 yıllık ilk geçerlilik süresiyle dikkat çeker. İzin bir kez daha 10 yıl için yenilenebilir. 3 yıl sonra süresiz oturma izni ve 8 yıl daha geçtikten sonra vatandaşlık alınabilir.
Yatırım şartları. Macaristan'ın Misafir Yatırımcı programı iki yol sunar:
- yatırım fonu birimleri satın alma — €250.000;
- bir Macar yükseköğretim kurumuna bağış — €1 milyon.
Servet ve miras vergileri. Macaristan net servet vergisi almaz. Doğrudan akrabalar arasındaki miraslar muaftır. Diğer durumlarda miras vergisi %18'dir, konut mülkü için ise %9'luk tercihli bir oran uygulanır[6]Kaynak: PwC — Macaristan: bireysel diğer vergiler.
10.000+ yatırımcının tercihi
Macaristan'da yatırım yoluyla ikamet edecek misiniz?
Letonya
Letonya Golden Visa yatırım seçeneğine bağlı olarak 2 veya 5 yıl süreyle verilir ve aynı süre için yenilenebilir. 5 yıl sonra oturum sahibi daimi ikamet hakkı ve 10 yıl sonra vatandaşlık almaya hak kazanabilir.
Yatırım şartları. Letonya, yatırım yoluyla oturma izni programları arasında en düşük yatırım eşiklerinden birini sunmaktadır. Halihazırda aktif olan seçenek, bir Letonya işletmesine yapılan €50.000 veya €100.000 tutarındaki yatırım ile birlikte €10.000 tutarındaki devlet ödemesidir. Oturma izni 2 yıl süreyle düzenlenir ve yatırım sürdürüldüğü sürece süresiz olarak yenilenebilir.
15 Eylül 2026'dan itibaren gayrimenkul ve banka mevduatı yolları yeni başvuru sahipleri için kaldırılmıştır. €150.000 ve üzeri tutarda yeni bir fon yatırımı seçeneği ile €10.000 tutarında devlet ödemesi getirilmiştir ancak henüz başvuru sahiplerinin kullanımına açılmamıştır. Bu seçenek kapsamında oturma izni 5 yıl süreyle verilir ve yenilenebilir.
Servet ve veraset vergileri. Letonya net servet vergisi veya veraset vergisi almamaktadır.
10.000+ yatırımcının tercihi
Letonya’da yatırım yoluyla oturma izni alacak mısınız?
Andorra
Andorra Oturma İzni çok yüksek net servete sahip bireyler için yenilenebilir 2 yıllık bir oturma izni sunar. Andorra bir AB üye devleti değildir, ancak komşu Fransa ve İspanya'ya vizesiz seyahat imkanı tanır.
Yatırım şartları. Andorra'nın pasif ikamet yolu, gayrimenkul veya finansal varlıklara en az €1 milyon tutarında bir yatırım gerektirir.
Servet ve miras vergileri. Andorra bir vergi cennetidir; net servet vergisi veya miras vergisi almaz. Ayrıca, kişisel gelir vergisi %10 ile sınırlandırılmıştır[7]Kaynak: Andorra Prensliği Resmi Bülteni — Llei 5/2014. Sermaye kazançları %10 oranında vergilendirilir ve uzun süre elde tutulan belirli varlıklar için muafiyetler mevcuttur.
Yatırım yoluyla oturma izni veren, servet vergisi olmayan Avrupa ülkeleri bir bakışta
Avrupa'da servet vergisi ve benzeri harçlar uygulayan ülkeler
Norveç, İspanya ve İsviçre dahil olmak üzere birkaç Avrupa ülkesi hâlen servet üzerinden vergi almaktadır. Aynı zamanda Fransa, Belçika ve Hollanda, klasik bir net servet vergisi niteliğinde olmayan ancak yine de mükerrer bir vergi yükü oluşturabilen başka sistemler uygulamaktadır.
Norveç
Norveç, vergi mükellefi olan kişiler için dünya genelindeki net varlıklar üzerinden kademeli bir servet vergisi uygular. Vergi, 1,9 milyon NOK üzerindeki net servet için %1 ve 21,5 milyon NOK’u aşan servet için %1,1 oranında tahsil edilir[8]Kaynak: PwC — Norveç: bireysel diğer vergiler. Vergi hem devlet hem de belediyeler tarafından alınır ve bu da önemli miktarda net varlığa sahip kişilerin genel fiili vergi yükümlülüğünü artırır.
İspanya
İspanya bölgesel bir servet vergisi uygulamaktadır. Her özerk topluluk kendi vergi ölçeğini onaylayabilir; onaylamadığı durumda ise 19/1991 Sayılı Kanun’un 30. Maddesinde belirtilen devlet ölçeği uygulanır[9]Kaynak: Boletín Oficial del Estado — Servet Vergisi Hakkında 19/1991 Sayılı Kanun.
Varsayılan devlet kurallarına göre, kademeli vergi ölçeği uygulanmadan önce her vergi mükellefine €700.000 tutarında kişisel muafiyet tanınır. İndirimlerden sonra kalan vergiye tabi servet, dilime bağlı olarak %0,2 ila %3,5 arasında vergilendirilir:
- %0,2 — €167.129,45'e kadar;
- %0,3 — €167.129,45—334.252,88;
- %0,5 — €334.252,88—668.499,75;
- %0,9 — €668.499,75—1.336.999,51;
- %1,3 — €1.336.999,51—2.673.999,01;
- %1,7 — €2.673.999,01—5.347.998,03;
- %2,1 — €5.347.998,03—10.695.996,06;
- %3,5 — €10.695.996,06 üzeri.
Ayrıca İspanya, aşağıdaki oranlarda bir dayanışma ilave vergisi getirmiştir:
- €3.000.000—5.347.998 tutarındaki net varlıklar için %1,7;
- €5.347.998—10.695.996 için %2,1;
- €10.695.996 üzerinde %3,5[10]Kaynak: Euronews — Avrupa'da servet vergileri.
İsviçre
İsviçre, servet vergisini federal düzeyde değil kanton ve belediye düzeyinde koyar ve ikamet edenler için dünya çapındaki varlıklardan borçların düşülmesiyle uygular. Bu nedenle oranlar, ikamet edilen kantona bağlı olarak önemli ölçüde değişiklik gösterir.
Örneğin, Nidwalden gibi düşük vergili kantonlarda fiili servet vergisi oranı yaklaşık %0,0665 iken, sermaye şirketlerindeki en az %10 oranındaki nitelikli hisse sahiplikleri %0,0532'lik indirimli orandan yararlanır[11]Kaynak: Servet Vergisi Komisyonu — İsviçre'de servet vergilendirmesi. Zug ve Schwyz kantonları, tipik yüksek net değerli varlık seviyelerinde %0,27—0,37 fiili oranlara sahiptir[12]Kaynak: TaxRep — Zug ve Schwyz servet vergisi oranları.
Fransa
Fransa, eski servet vergisinin yerine, düşülebilir borçlar çıkarıldıktan sonra ticari olmayan gayrimenkul varlıklarının net vergiye tabi değeri üzerinden alınan Impôt sur la Fortune Immobilière (IFI) vergisini getirmiştir. Net vergiye tabi gayrimenkul portföyü €1,3 milyonu aştığında kişi IFI mükellefi olur.
Vergi daha sonra kademeli bir ölçeğe göre tahsil edilir:
- €800.000'e kadar %0;
- €800.001—1,3 milyon arasında %0,5;
- €1.300.001—2,57 milyon arasında %0,7;
- €2.570.001—5 milyon arasında %1;
- €5.000.001—10 milyon arasında %1,25;
- €10 milyon üzerinde %1,5[13]Kaynak: Fransa Hükümeti portalı — Miras vergileri: mirasın değerlendirilmesi ve vergilerin hesaplanması.
Belçika
Belçika’da net servet vergisi yoktur ancak yıllık ortalama değeri €1 milyonu aşan menkul kıymet hesaplarına yıllık %0,15 oranında Taxe sur les Comptes-Titres uygular[14]Kaynak: Belçika Federal Kamu Maliye Hizmeti — Menkul kıymet hesaplarında yıllık vergi.
€5 milyon tutarında menkul kıymet portföyüne sahip bir yatırımcı için bu, yılda €7.500 demektir — mutlak şartlarda düşük olsa da servet üzerinde tekrarlanan bir vergi olarak yapısal açıdan önemlidir.
Hollanda
Hollanda müstakil bir net servet vergisi uygulamamaktadır. Bunun yerine Box 3, kişisel gelir vergisi sisteminin bir parçasını oluşturur ve gerçek toplam net servet yerine tasarruf ve yatırımlar üzerinden varsayılan bir getiriyi vergilendirir[15]Kaynak: PwC — Hollanda: bireysel diğer vergiler.
Varlıklar üç kategoriye ayrılır: banka mevduatları, diğer varlıklar ve borçlar. Her kategoriye, ilgili vergi yılının 1 Ocak tarihindeki değerine göre sabit bir varsayılan getiri atanır.
2026 yılı için diğer varlıklar için varsayılan getiri %6 olarak belirlenmiştir. Banka mevduatları ve borçlar için oranlar henüz netleşmemiştir.
Daha sonra bileşik varsayılan getiri, 2026 yılında kişi başı €59.357 tutarındaki kişisel muafiyetin üzerindeki net varlıklar üzerinden hesaplanır. Bu varsayılan gelir, %36 oranında sabit bir vergiye tabi tutulur.
10.000+ yatırımcının tercihi
Sorun haline gelmeden vergi yükümlülüklerinizi halledin
Servet vergisi olmayan statü, Golden Visa ikameti ve AB özel vergi rejimlerine karşı
Golden Visa, sahibini tek başına hedef ülkenin vergi sakini haline getirmez. Çoğu durumda, herhangi bir ikamet şartı koymadan veya sadece asgari bir ikamet şartı koyarak ikamet hakkı sağlar.
Vergi ikametgahını tetikleyen unsurlar
Golden Visa ülkelerinin çoğu genel bir servet vergisi uygulamadığından, yatırımcılar için ana konu genellikle servet vergilendirmesinin kendisi değil, vergi ikametgahı ve belirli varlıkların muamelesidir.
Vergi ikametgahı genellikle 183 günden fazla fiziki bulunmanın yanı sıra alışılmış mesken veya hayati çıkarların merkezi gibi diğer bağlayıcı unsurlarla tetiklenir. Kıbrıs ayrıca 60 günlük vergi ikametgahı kuralı aracılığıyla vergi sakini olmak için alternatif bir yol sunmaktadır.
Özel vergi rejimleri
Çeşitli AB ülkeleri, vergi sakini olmayı seçen Golden Visa sahipleri için ikameti daha cazip hale getirebilecek özel vergi rejimleri sunmaktadır.
Portekiz’de, araştırma ve yenilik alanında çalışan yeni vergi sakinlerinin yararlanabileceği özel bir vergi çerçevesi olan IFICI rejimi, 10 yıl boyunca istihdam ve serbest meslek gelirlerinde %20 sabit oranlı vergi sağlar[16]Kaynak: Vergi ve Gümrük İdaresi — IFICI. Diğer mükellefler için kişisel gelir vergisi %48’e varan artan oranlı tarifelerle vergilendirilir[17]Kaynak: PwC — Portekiz’de kişisel gelir vergisi.
Yunanistan ve İtalya, Yunanistan’da %44’e ve İtalya’da %43’e ulaşan olağan artan oranlar yerine uygun kişilerin sabit bir yıllık tutar ödediği sabit oranlı vergi rejimleri sunmaktadır[18]Kaynak: PwC — Yunanistan ve İtalya’da kişisel gelir vergisi.
Yunanistan’da yıllık sabit vergi, yurt dışı kaynaklı gelirler üzerinden €100.000’dur[19]Kaynak: Yunan Bağımsız Kamu Gelirleri İdaresi — Yeni vergi sakinlerini çekmeye yönelik vergi teşvikleri. İtalya’da ise €300.000’dur. Her iki ülkede de rejim 15 yıla kadar uygulanabilir[20]Kaynak: Agenzia Entrate — Yeni sakinler: İsteğe bağlı rejim.
Rejim aile üyelerine de genişletilebilir: Yunanistan’da kişi başına yıllık €20.000 ve İtalya’da kişi başına yıllık €50.000 olarak uygulanır.
Malta farklı bir yaklaşım izlemektedir. Belirli süreli bir özel rejim yerine ikametgahı Malta’da olmayanlar (non-domiciled) sistemi altında faaliyet göstermektedir. Bu sistem kapsamında vergi, Malta’da doğan gelirlere ve yalnızca Malta’ya havale edilmesi durumunda yabancı gelirlere uygulanır. Yabancı sermaye kazançları, havale edilse bile vergi matrahı dışında kalır. Bu uygulama belirli bir yıl sayısı ile sınırlı değildir[21]Kaynak: MTCA — Gelir Vergisi Kanunu Uyarınca Gerçek Kişiler İçin Havale Esaslı Vergilendirme.
Kıbrıs ayrıca yüksek net değere sahip yatırımcılar için oldukça cazip olabilecek bir non-dom rejimi sunmaktadır. Ana avantajı, 17 yıla kadar uygulanabilen temettü ve faiz gelirlerinin muaf tutulmasıdır. Bu süreden sonra kişi 20 yılın 17’sinde Kıbrıs vergi sakini olmuşsa varsayılan ikametgah kuralları geçerli olabilir[22]Kaynak: KPMG — Kıbrıs Vergi İkametgahı ve Non-Dom kuralları.
AB Golden Visa ülkelerinde vergi ikametgahı ve özel vergi rejimleri
Adım adım: Golden Visa ile servet vergisi olmayan bir AB ülkesine nasıl taşınılır
Immigrant Invest’in AB Golden Visa programlarındaki deneyimine dayanarak, uçtan uca süreler genellikle Letonya’da yaklaşık 3 aydan Portekiz’de 12+ aya kadar değişmektedir.
Servet vergisi olmayan Avrupa ülkelerine taşınmayı düşünen yatırımcılar için vergi planlamasıyla ilgili ek erken adımlar esastır. Aşağıdaki adımlar genel olarak sıralıdır, ancak vergi tavsiyesi ve servet kaynağı hazırlığı erken aşama planlamayla paralel yürütülmelidir.
Ön Durum Tespitini geçin
Başvuru sahibi önemli maliyetlere katlanmadan önce Immigrant Invest, uygunluğu değerlendirmek ve olası riskleri belirlemek için bir Ön Durum Tespiti kontrolü gerçekleştirir. Ekip, ilk belge setine dayanarak başvuru sahibinin geçmişini, uyum profilini ve fon kaynağını inceler.
Bu aşama, hem gerekli evrakları hem de en uygun program yolunu kapsayan bir risk değerlendirmesi ve kişiselleştirilmiş bir eylem planı ile sonuçlanır.
Mevcut vergi durumunuzu ve çıkış yükümlülüklerinizi değerlendirin
Bir varış noktası seçmeden önce yatırımcı, kendi ülkesindeki yetkili bir danışmandan resmi bir vergi ikameti görüşü alır. Bu görüş şunları onaylamalıdır:
- ayrılıştan sonra kaynak ülkedeki vergi ikametinin sona erdiği tam nokta;
- varsa çıkış vergisi yükümlülüğünün ölçeği;
- vakıfların (trusts), holding şirketlerinin ve denizaşırı yapıların hedef ülkenin vergi kuralları kapsamında nasıl değerlendirileceği;
- taşındıktan sonra devam eden herhangi bir raporlama yükümlülüğünün kalıp kalmayacağı.
Bu inceleme yatırım yapıldıktan sonra değil, yapılmadan önce tamamlanmalıdır. Immigrant Invest, gerekli değerlendirmeyi almak için müşterilerini lisanslı bir vergi danışmanına bağlayabilir.
Hedeflerinizi belirleyin ve ülkeyi seçin
Programları değerlendirmeden önce yatırımcı, tam olarak hangi sonucu elde etmek istediğini belirlemelidir. Bu, hedefleri, tercih edilen vergi muamelesini, bütçeyi, ikamet gereksinimlerini, uygun aile üyelerini ve kabul edilebilir işlem süresini netleştirmeyi içerir.
Oluşturulan kısa liste; miras vergisi, denizaşırı sermaye kazançlarının muamelesi ve özel bir vergi rejiminin mevcudiyeti gibi vergi faktörlerine karşı da test edilmelidir. Amaç, listeyi ayrıntılı modelleme için 2 veya 3 ülkeye indirmektir.
Yatırım yolunu seçin
Gayrimenkul yatırımına izin verilen yerlerde birçok başvuru sahibi bu seçeneği tercih ederken, diğer programlar fon abonelikleri veya ticari yatırımlar üzerine kurgulanmıştır. Immigrant Invest, en uygun yargı alanını ve yolu önermek için yatırımcının hedeflerini, koşullarını ve önceliklerini analiz eder.
Yatırımcı gayrimenkul seçeneğini tercih ederse, mülk ekibi uygun mülklerin seçilmesine ve işlemin tamamlanmasına yardımcı olur.
Belgeleri hazırlayın
Hukuk ekibi, seçilen ülke ve programa göre bireysel bir belge listesi hazırlar. Bu genellikle pasaport, adli sicil belgesi, medeni durum kayıtları, fon kanıtı, özgeçmiş ve sağlık sigortası belgelerinin yanı sıra gerektiğinde noter onaylı kopyaları ve sertifikalı çevirileri içerir.
Hukuk ekibi, seçilen ülke ve programa göre bireysel bir belge listesi hazırlar. Bu genellikle pasaport, adli sicil belgesi, medeni durum kayıtları, fon kanıtı, özgeçmiş ve sağlık sigortası belgelerinin yanı sıra gerektiğinde noter onaylı kopyaları ve sertifikalı çevirileri içerir.
Yatırım şartını yerine getirin
Yatırımcı, seçilen programın kurallarına uygun olarak gerekli katkıyı tamamlar. Yola bağlı olarak bu, mülk satın almak, bir yatırım fonuna abone olmak veya bir işletmeye para yatırmak anlamına gelebilir. Yunanistan dahil bazı yargı alanlarında, bu aşamada tutarın yalnızca bir kısmının ödenmesi gerekirken geri kalanı anlaşma şartlarına göre daha sonra aktarılır.
Macaristan gibi belirli ülkelerde yatırım ancak başvuru onaylandıktan sonra yapılabilir.
Golden Visa başvurusunu sunun
Başvuru paketi yetkili göç makamına veya program ajansına sunulur. Bazı durumlarda bir avukat, vekaletname ile belgeleri sunabilir, ancak başvuru sahibinin daha sonraki bir aşamada bizzat bulunması gerekebilir.
Başvuru paketi yetkili göç makamına veya program ajansına sunulur. Bazı durumlarda bir avukat, vekaletname ile belgeleri sunabilir, ancak başvuru sahibinin daha sonraki bir aşamada bizzat bulunması gerekebilir.
Durum Tespit Sürecinden geçin
Seçilen ülkenin makamları başvuru sahibinin uygunluğunu inceler, fonların kaynağını doğrular ve sabıka kaydı, devam eden kovuşturmalar, geçmiş vize reddi veya yaptırıma maruz kalma gibi risk faktörlerini kontrol eder. Bu inceleme genellikle birkaç haftadan birkaç aya kadar sürer ve nihai kararda belirleyici rol oynar.
Seçilen ülkenin makamları başvuru sahibinin uygunluğunu inceler, fonların kaynağını doğrular ve sabıka kaydı, devam eden kovuşturmalar, geçmiş vize reddi veya yaptırıma maruz kalma gibi risk faktörlerini kontrol eder. Bu inceleme genellikle birkaç haftadan birkaç aya kadar sürer ve nihai kararda belirleyici rol oynar.
Oturma izni kartını teslim alın
Başvuru onaylandıktan sonra yatırımcı, biyometrik verileri vermek üzere ülkeye seyahat eder. Oturma izni kartı genellikle 2—4 hafta içinde düzenlenir ve ülkenin prosedürüne bağlı olarak şahsen, bir temsilci aracılığıyla teslim alınabilir veya kayıtlı adrese gönderilebilir.
Başvuru onaylandıktan sonra yatırımcı, biyometrik verileri vermek üzere ülkeye seyahat eder. Oturma izni kartı genellikle 2—4 hafta içinde düzenlenir ve ülkenin prosedürüne bağlı olarak şahsen, bir temsilci aracılığıyla teslim alınabilir veya kayıtlı adrese gönderilebilir.
Oturma izni kartını yenileyin
Geçerlilik süresi Golden Visa programları arasında farklılık gösterir ve 2 ile 10 yıl arasında değişebilir. Yenileme, yatırımcının uygun yatırımı korumasını, program koşullarına uyumlu kalmasını, tekrar biyometrik verileri sunmasını ve bazı durumlarda asgari kalış şartının yerine getirildiğini kanıtlamasını gerektirir.
Geçerlilik süresi Golden Visa programları arasında farklılık gösterir ve 2 ile 10 yıl arasında değişebilir. Yenileme, yatırımcının uygun yatırımı korumasını, program koşullarına uyumlu kalmasını, tekrar biyometrik verileri sunmasını ve bazı durumlarda asgari kalış şartının yerine getirildiğini kanıtlamasını gerektirir.
Servet vergisi olmayan bir Avrupa ülkesinde yatırım yoluyla oturma izni almak için 5 neden
Avrupa’da yatırım yoluyla oturma izni, taşınma haklarından fazlasını sunabilir: servet vergisi olmayan ülkelerde, aynı zamanda sermaye korumasını, iş planlamasını ve uzun vadeli servet yönetimini de destekleyebilir.
1. Varlık koruma
Avrupa’da servet vergisi olmayan bir yargı alanında yatırım yoluyla oturma izni, sermayeyi yıllık aşınmaya karşı koruyabilir. Bir ülke gerçekleşmemiş varlık değerini vergilendirmediğinde yatırımcıların sırf bir portföy, şirket hissesi veya başka bir varlık kağıt üzerinde değer kazandığı için vergi yükümlülüklerini karşılaması gerekmez. Bu, servet değer kazanan ancak anında nakit akışı yaratmayan varlıklarda toplandığında çok önemlidir.
2. İşle ilgili varlıkları tutmak için daha iyi koşullar
AB’de servet vergisi olmayan bir ikamet kişisel sermayeyi koruyabilir ve ticari faaliyeti destekleyebilir. Örneğin Macaristan, %9 ile AB’nin en düşük kurumlar vergisi oranını sunarken, Kıbrıs %15 gibi rekabetçi bir oran uygulamaktadır[23]Kaynak: PwC — Macaristan ve Kıbrıs’ta kurumlar vergisi oranı.
Malta farklı bir avantaj sunar: tam mahsup (full imputation) sistemi kapsamında, ana hat %35 olan kurumlar vergisi, hissedar iadelerinden sonra nitelikli dağıtılmış ticari karlarda efektif olarak yaklaşık %5'lik bir orana düşebilir[24]Kaynak: PwC — Malta’da kurumlar vergisi.
İş potansiyeli, turizm gibi güçlü sektörlerle pekişmektedir: 2025'te AB genelinde turistik konaklama yerlerinde geçirilen gece sayısı 3,09 milyar ile rekor kırmıştır; Malta ve Letonya en hızlı yıllık büyüme oranlarından bazılarını kaydederken İtalya ve Yunanistan en popüler destinasyonlar arasında yer almıştır[25]Kaynak: Eurostat — Turizm istatistikleri ve AB’de konaklanan gece sayısı 2025’te 3,08 milyar ile rekor kırdı.
3. Sınır ötesi varlık yönetimi için stratejik üs
Yatırım yoluyla oturma izni, uluslararası varlıkları yapılandırmak ve yönetmek için pratik bir Avrupa üssü de oluşturabilir. İtalya, yürürlükteki 100'den fazla çifte vergilendirmeyi önleme anlaşması ile Avrupa’nın en geniş vergi anlaşması ağlarından birine sahiptir; Macaristan’da 80'den fazla anlaşma vardır ve Portekiz 79 anlaşmayla çok geride değildir[26]Kaynak: İtalya, Portekiz ve Macaristan’da Çifte Vergilendirmeyi Önleme Anlaşmaları.
Vergi planlamasının ötesinde, bir AB üssü, ticareti, seyahati ve bölgesel erişimi destekleyen büyük deniz limanları ve havaalanı merkezleri ile lojistik avantajlar da sunar. Yunanistan, İtalya, Malta ve Portekiz, limanlarının AB’deki en yoğun 15 konteyner limanı arasında yer almasıyla bu avantajı güçlendirmektedir[27]Kaynak: Port Economics — En büyük 15 AB konteyner limanı, 2025 3. Çeyrek.
4. AB’nin hukuki ve finansal istikrarı
Bir AB yargı alanında ikamet etmek, öngörülebilir bir yasal ortama, güçlü mülkiyet hakları korumasına ve yüksek düzeyde düzenlenen finansal sistemlere erişim sağlar. Bu sadece tanımlayıcı değil, ölçülebilir bir durumdur: 2025 World Justice Project Hukukun Üstünlüğü Endeksi’nde Letonya küresel olarak 21., Portekiz 29., Kıbrıs 30., Malta 31. ve İtalya 143 yargı alanı arasında 34. sırada yer almıştır[28]Kaynak: The World Justice Project Hukukun Üstünlüğü Endeksi 2025.
AB ülkeleri ayrıca Euro bölgesinin ortak finansal çerçevesinden faydalanmaktadır. Euro bölgesi üyeleri için tek para birimi, Euro içi döviz kuru riskini ortadan kaldırır ve ticaret ile yatırımı destekler. Avrupa Merkez Bankası ve ulusal makamlar, Tek Denetim Mekanizması kapsamında bankaları ortaklaşa denetler.
5. AB servet yönetimi ve özel bankacılığa erişim
AB ülkelerinde ikamet etmek, Avrupa’nın servet yönetimi pazarında bankacılık ilişkileri kurmayı ve sürdürmeyi kolaylaştırabilir. Avrupa’da yönetilen varlıklar 2024 yılında €33 trilyona ulaşarak 2023 yılına göre yaklaşık %12 artmıştır. Bu rakamın Eylül 2025 sonu itibarıyla €34,4 trilyona yükseldiği tahmin edilmektedir. Bu faaliyetin yaklaşık %85'i İtalya dahil altı ülkede yoğunlaşmıştır[29]Kaynak: Avrupa Fon ve Varlık Yönetimi Birliği — Avrupa’da varlık yönetimi.
Avrupalı özel bankalar ve servet yöneticileri sadece yatırım sonuçlarında değil, sağladıkları desteğin genişliğinde de rekabet etmektedir. Bu destek; aile ofisi çözümlerini, veraset planlamasını, serbest portföy yönetimini, dijital servet araçlarını ve alternatif yatırımlara erişimi kapsayabilir.
AB'de yatırım yoluyla oturma izni alan ABD ve Birleşik Krallık vatandaşları için servet vergisi planlaması
AB’de yatırım yoluyla oturma izni vergi planlamasını destekleyebilir, ancak ABD ve Birleşik Krallık vatandaşları için sonuç, hedef ülke kadar kendi ülkelerinin kurallarına da bağlıdır. Bir Golden Visa aldıktan sonra bile yatırımcıların mevcut vergi yükümlülüklerinin nasıl devam ettiğini değerlendirmeleri gerekir.
ABD vatandaşları için vergi mülahazaları
ABD, vatandaşlarını nerede yaşarlarsa yaşasınlar dünya çapındaki gelirleri ve kazançları üzerinden vergilendirir. Ayrıca şu anda federal bir net servet vergisi uygulamamaktadır. Golden Visa yoluyla servet vergisi olmayan bir AB ülkesine taşınmak, yerel servet vergilendirmesine maruz kalmayı azaltabilir ancak ABD federal vergi beyannamesi verme görevlerini ortadan kaldırmaz.
İki raporlama kuralı yurt dışındaki ABD vatandaşları için özellikle önemli olmaya devam etmektedir:
- FBAR, yabancı finansal hesapların toplam değerinin takvim yılı içinde herhangi bir noktada $10.000'ı aşması durumunda uygulanır[25]Kaynak: Eurostat — Turizm istatistikleri ve AB’de konaklanan gece sayısı 2025’te 3,08 milyar ile rekor kırdı.
- FATCA, Form 8938'in doldurulmasını gerektirebilir. Yurt dışında yaşayan bekar bir beyanname sahibi için dosyalama eşiği, vergi yılının son gününde $200.000'dan fazla veya yılın herhangi bir zamanında $300.000'dan fazladır. Bu yükümlülükler kişi AB mukimi olduktan sonra da devam eder[26]Kaynak: İtalya, Portekiz ve Macaristan’da Çifte Vergilendirmeyi Önleme Anlaşmaları.
Servet vergisi olmayan bir AB ülkesi seçmek, vergi durumunun Avrupa tarafını iyileştirebilir ancak ABD vergilendirmesini devre dışı bırakmaz. Fayda genellikle daha sınırlı ve pratiktir: gerçeklere bağlı olarak bir ABD vatandaşı; Yabancı Kazanılmış Gelir İstisnası, yabancı vergi kredileri ve varsa vergi anlaşması muafiyeti yoluyla çifte vergilendirmeyi yine de azaltabilir.
ABD’nin aralarında Portekiz, Yunanistan, Malta, Kıbrıs, İtalya ve Letonya’nın da bulunduğu 60'tan fazla ülkeyle gelir vergisi anlaşması bulunmaktadır[27]Kaynak: Port Economics — En büyük 15 AB konteyner limanı, 2025 3. Çeyrek. Anlaşma muafiyeti temettüler, faizler ve telif hakları üzerindeki stopajı azaltır ancak FBAR ve FATCA raporlama yükümlülüklerini geçersiz kılmaz.
ABD vatandaşlığından vazgeçmeyi veya uzun süreli yeşil kart statüsünü sona erdirmeyi düşünen kişiler çıkış vergisini dikkate almalıdır. ABD, kişinin dünya çapındaki varlıklarını gurbetçilikten bir gün önce satmış gibi değerlendirebilir ve varsayılan kazancı vergilendirebilir. Bu kural aşağıdakiler dahil kapsamdaki gurbetçiler için uygulanabilir:
- net değeri $2 milyonun üzerinde olanlar;
- son 5 yıl için ortalama yıllık ABD gelir vergisi yükümlülüğü enflasyona göre ayarlanmış eşiği aşanlar;
- son 5 yıl için tam ABD vergi uyumunu belgeleyemeyenler[28]Kaynak: The World Justice Project Hukukun Üstünlüğü Endeksi 2025.
Vladlena Baranova,
Hukuk ve AML Uyum Departmanı Başkanı, CAMS, IMCM
Bazı yatırımcılar Golden Visa'yı, nihayetinde ABD vatandaşlığından çıkmayı veya uzun süreli daimi ikameti sonlandırmayı içerebilecek daha geniş bir yerleşim stratejisinin bir aşaması olarak kullanırlar. Bu tür durumlarda, potansiyel çıkış vergisi (exit tax) herhangi bir yatırım kararı verilmeden önce modellenmelidir, çünkü taşınmanın toplam maliyetini önemli ölçüde etkileyebilir.
Birleşik Krallık vatandaşları için vergi mülahazaları
Miras vergisi. Golden Visa düşünen Birleşik Krallık vatandaşları için ana vergi meselesi genellikle servet vergisi değil, miras vergisidir. Birleşik Krallık'ta genel bir net servet vergisi yoktur ancak £325.000'in üzerindeki varlıklar üzerinden %40 oranında miras vergisi alır. Ana konutun doğrudan soyundan gelenlere geçmesi durumunda ek £175.000 muafiyet uygulanabilir. Her iki eşik de Nisan 2031'e kadar dondurulmuştur, yani zamanla artmayacaktır[29]Kaynak: Avrupa Fon ve Varlık Yönetimi Birliği — Avrupa’da varlık yönetimi.
Golden Visa tek başına Birleşik Krallık vergi riskini azaltmaz. Ancak yurt dışında vergi mukimi olan yatırımcılar, genel bir servet vergisi almayan bir ülkede yaşamaktan fayda sağlayabilir.
Birleşik Krallık non-dom rejimi. Son dönemdeki Birleşik Krallık vergi reformu da yer değiştirme planlamasıyla ilgilidir. 6 Nisan 2025'ten itibaren eski non-dom rejimi ve havale esası artık geçerli olmayacaktır. Bunların yerini, 10 vergi yılı boyunca Birleşik Krallık dışında ikamet ettikten sonra Birleşik Krallık vergi mukimi olan kişiler için 4 yıllık bir yabancı gelir ve kazanç rejimi almıştır. Bu 4 yıldan sonra yabancı gelir ve kazançlar, Birleşik Krallık'ta doğuş esasına göre vergilendirilir[30]Kaynak: Financial Crimes Enforcement Network — Yabancı Banka ve Finansal Hesapların Raporlanması.
Vladlena Baranova,
Hukuk ve AML Uyum Departmanı Başkanı, CAMS, IMCM
Golden Visa başvuru sahipleri için bu husus pratiktir. Yurt dışına taşınmak Birleşik Krallık vergi yükümlülüğünü otomatik olarak ortadan kaldırmaz ve Birleşik Krallık'ın uzun süreli ikamet kuralları kapsamında ayrıldıktan sonra da veraset vergisi geçerliliğini koruyabilir. Bu nedenle Malta, Kıbrıs ve Yunanistan gibi ülkeler bağımsız bir çözüm olarak değil, daha geniş kapsamlı sınırlar arası bir vergi planının parçası olarak değerlendirilmelidir.
Servet vergisi olmayan ülkelerde Golden Visa programları aracılığıyla taşınmanın riskleri ve tuzakları
Golden Visa aracılığıyla servet vergisi olmayan bir ülkeye taşınmak kağıt üzerinde basit görünebilir, ancak pratikte düzenleme, vergi ve yatırım risklerine azami dikkat gösterilmesini gerektirir.
Program kural değişiklikleri
Golden Visa kuralları ve yatırım eşikleri Avrupa genelinde defalarca sıkılaştırılmıştır. Letonya, programını gözden geçiren en son ülkeler arasındadır. 15 Eylül 2026'dan itibaren gayrimenkul ve banka mevduatı yolları yeni başvuru sahipleri için kaldırılmış, yeni bir fon yatırımı seçeneği sunulmuş ancak henüz erişime açılmamıştır. Portekiz de benzer bir hat izlemiştir: gayrimenkul yolu 2023 yılında kaldırılmıştır.
Yunanistan bir diğer net örnektir. Bir zamanlar €250.000 olan tek gayrimenkul eşiği, konuma bağlı olarak €400.000 veya €800.000 tutarında kademeli bir sisteme dönüşmüş, €250.000 seçeneği ise artık yalnızca belirli dönüşüm ve restorasyon vakaları için geçerli kılınmıştır.
Eski rakamlara dayanan yatırımcılar, seçilen bir mülkün artık şartları karşılamadığını veya gerekli sermayenin arttığını görebilirler. İşleme koyulmadan önce mevcut yasal çerçeveyi ve uygun yatırım kategorilerini kontrol etmek, geçerliliğini yitirmiş kurallar etrafında planlama yapmayı önler.
Ek maliyetler
Ana yatırım eşiği yalnızca asgari şartı karşılayan tutarı yansıtır. Gerçekte, katılımın toplam maliyeti daha yüksektir. Ek masraflar devir vergilerini, noter ücretlerini, hukuki hizmetleri, emlak acentesi komisyonlarını, devlet başvuru harçlarını, tercümeleri, apostilleri ve mülk yönetim maliyetlerini içerebilir.
Edinim masraflarını, devlet harçlarını ve devam eden maliyetleri kapsayan ayrıntılı bir maliyet dökümü talep etmek, yatırımcıların seçenekleri doğru bir şekilde karşılaştırmasına ve gerekli sermayeyi eksik tahmin etmekten kaçınmasına olanak tanır.
Mülk uygunluğu ve tapu riski
Bazı Golden Visa programlarında risk yalnızca mülkün hukuki durumundan değil, aynı zamanda konumundan ve kullanımından da kaynaklanır. Örneğin Yunanistan’da gerekli asgari tutar, hem mülkün bulunduğu yere hem de standart bir satın alma mı yoksa bir dönüşüm ya da restorasyon vakası mı olduğuna bağlıdır.
Aynı zamanda mülkün kendisi üzerinde ipotekler, çözülmemiş miras talepleri, ruhsatsız yapılar veya imar usulsüzlükleri gibi hukuki sorunlar bulunabilir. Restorasyon kategorisindeki varlıklar, yapı ruhsatları ve işler tamamlandıktan sonraki uygunluk dahil ekstra kontroller gerektirir.
Dolayısıyla, yalnızca fiyat bazında uygun görünen bir mülk uygunsuz veya hukuki açıdan sorunlu çıkabilir. Tapu araştırması ve imar belgelerinin incelenmesini içeren bağımsız hukuki Durum Tespit Süreci, satın alma sözleşmesi imzalanmadan önce mutlaka yapılmalıdır.
Riski azaltmak için Immigrant Invest yalnızca program gerekliliklerini karşılayan doğrulanmış mülklerle çalışır ve yatırımcıların tüm geçerli kriterlere uyan bir seçenek seçmelerine yardımcı olur.
Yunanistan'da gayrimenkul örnekleri
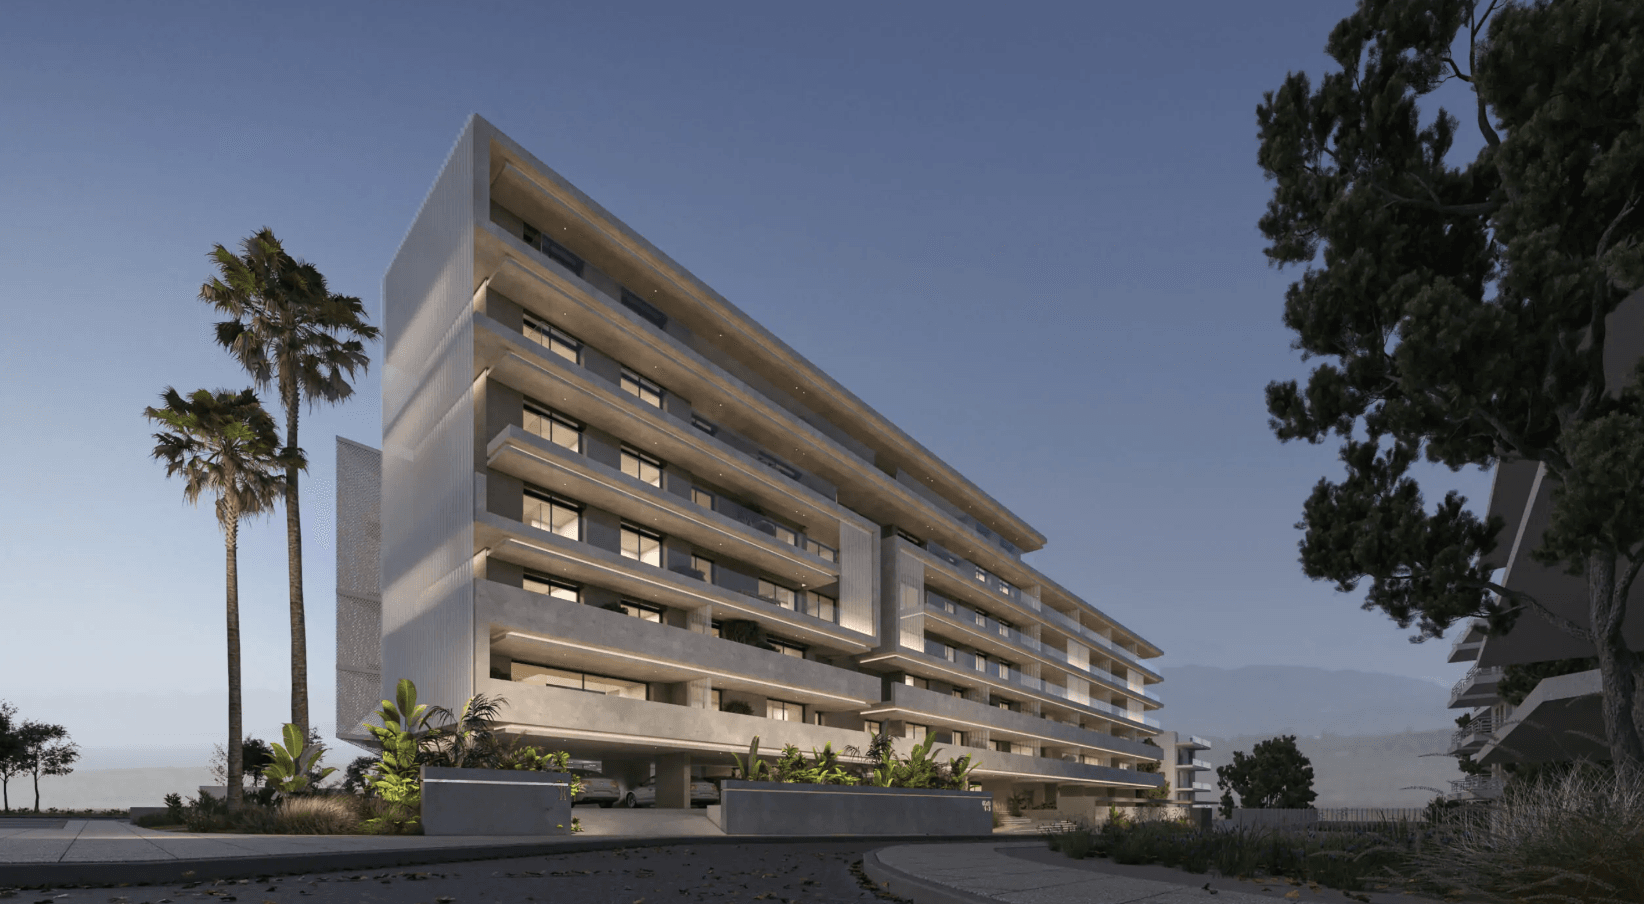

Yunanistan, Athens
€720.000+
Cosy and stylish apartments in modern style, Glyfada, Athens
 98 m²
 2
 2
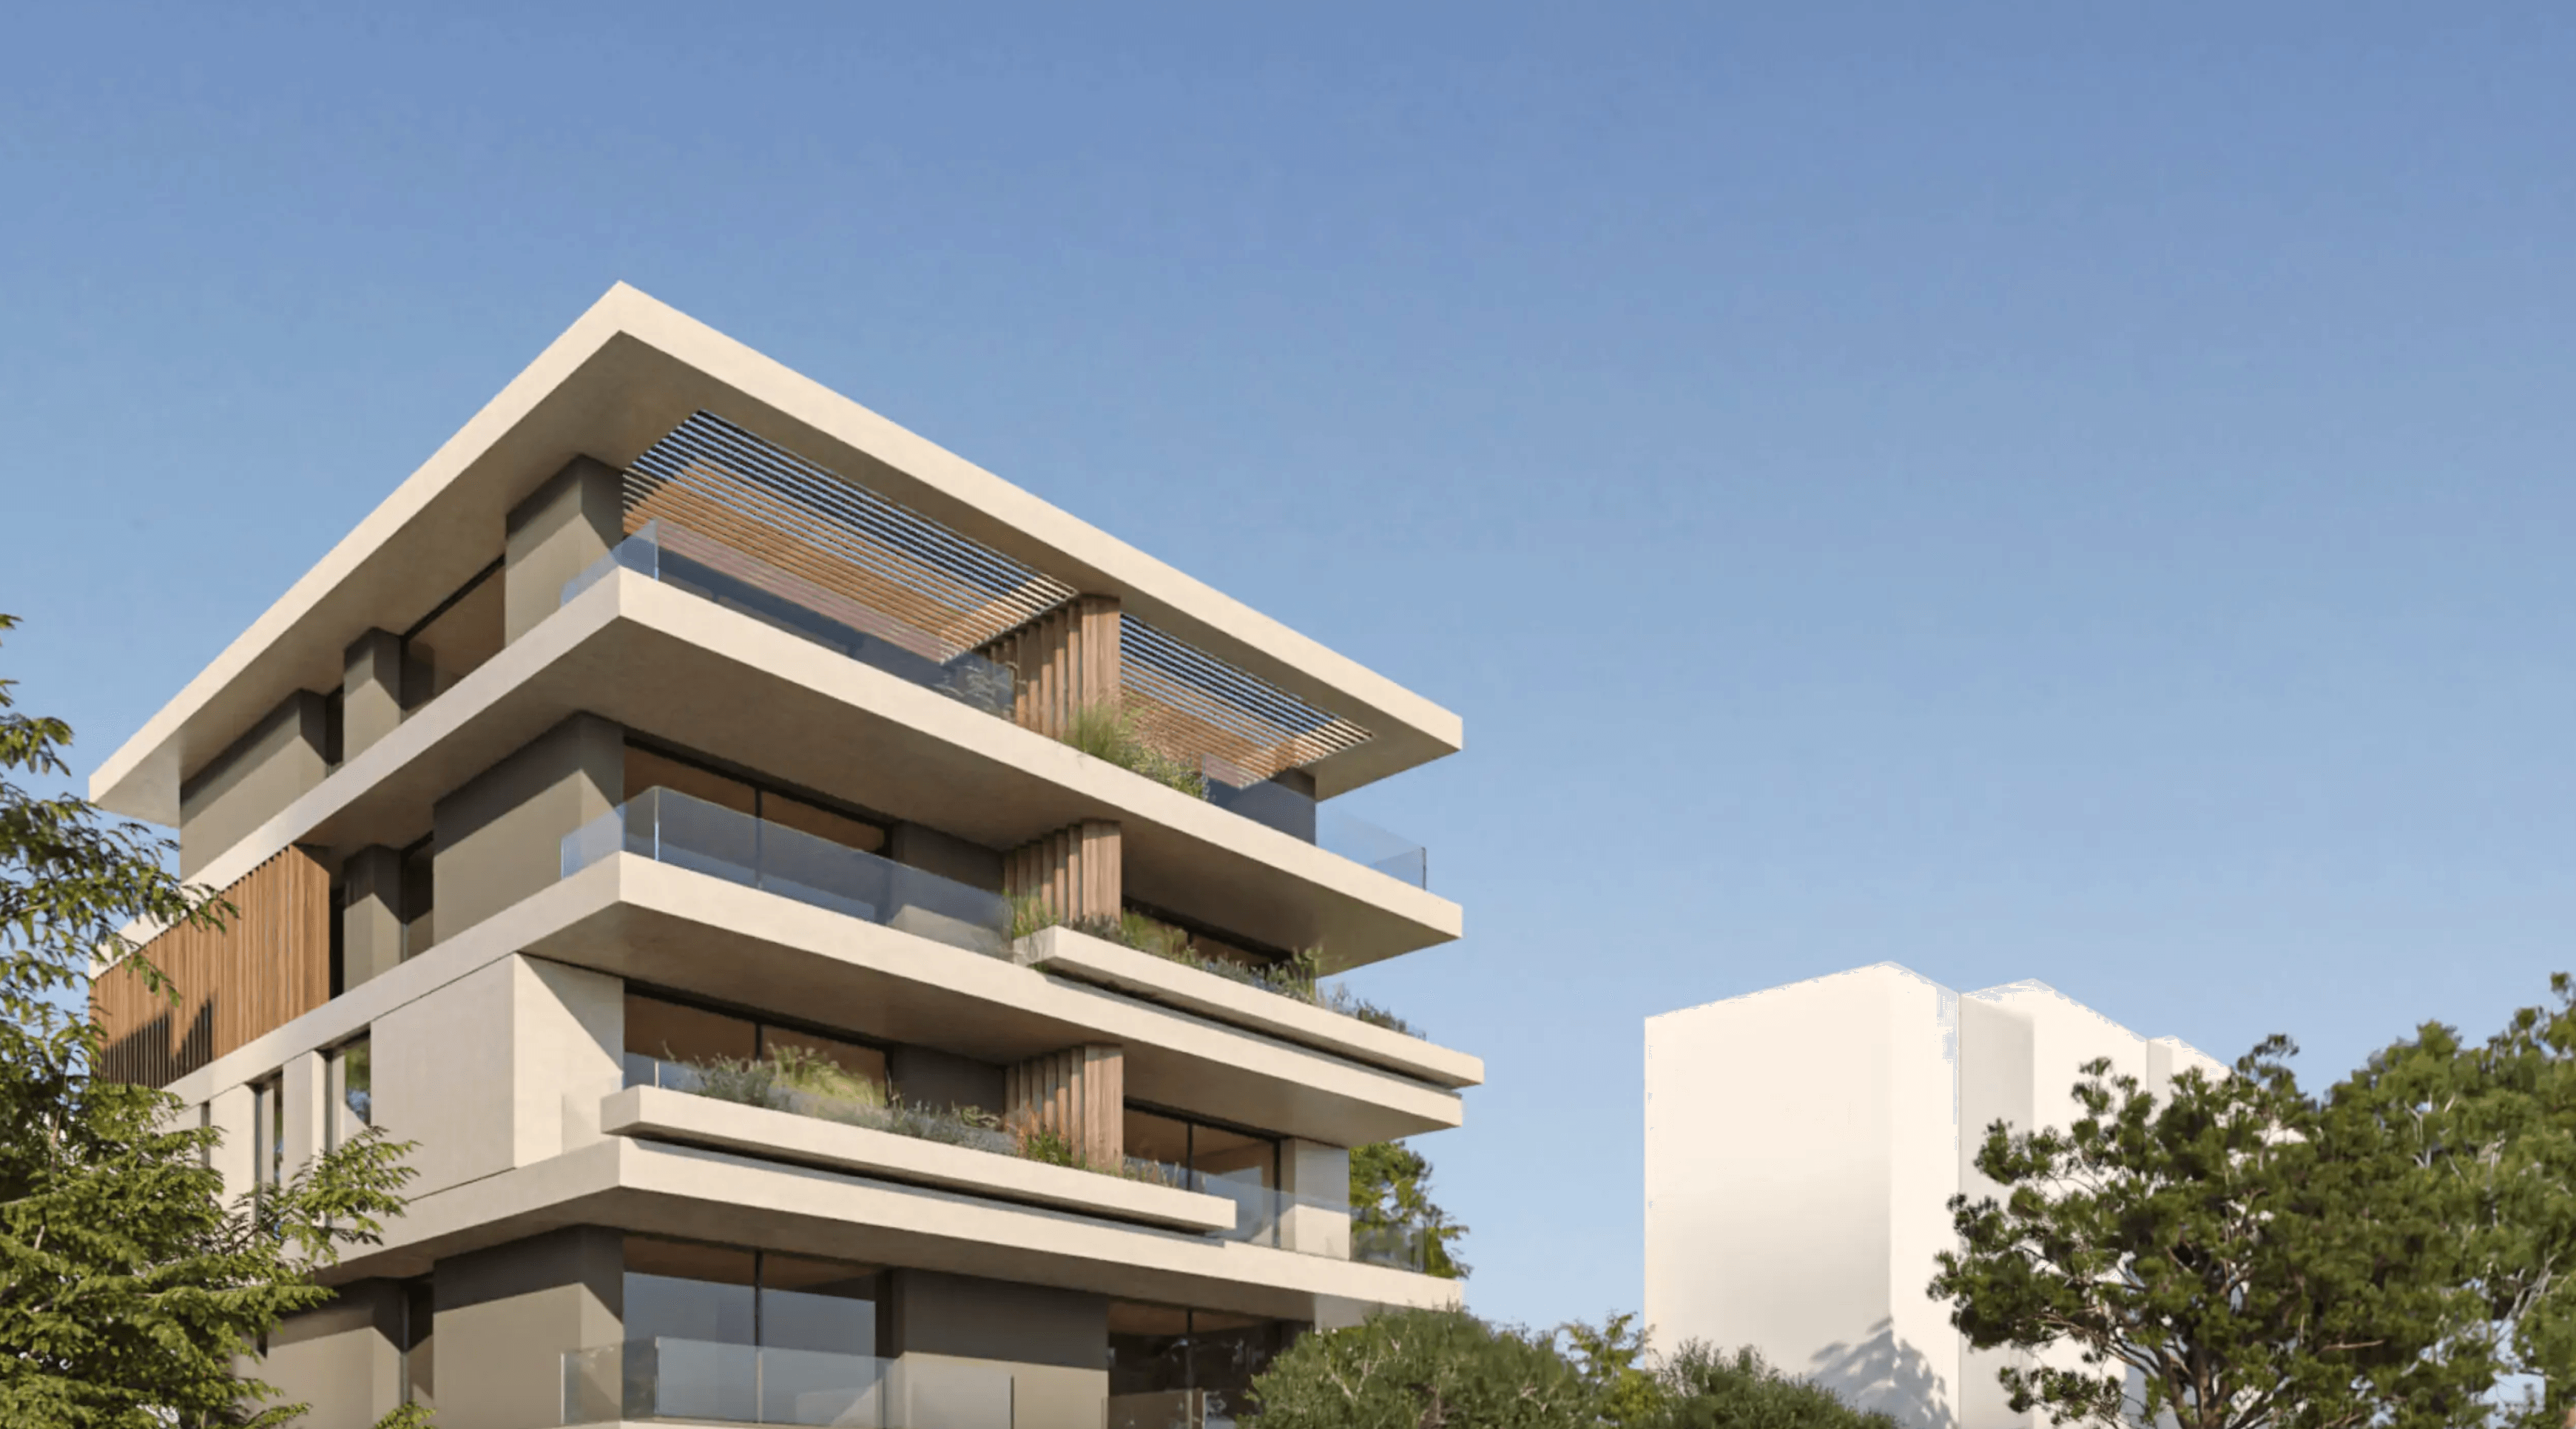
Yunanistan, Athens
€1.185.000+
Luxury apartments, Varkiza, Athens
207 m²4 4 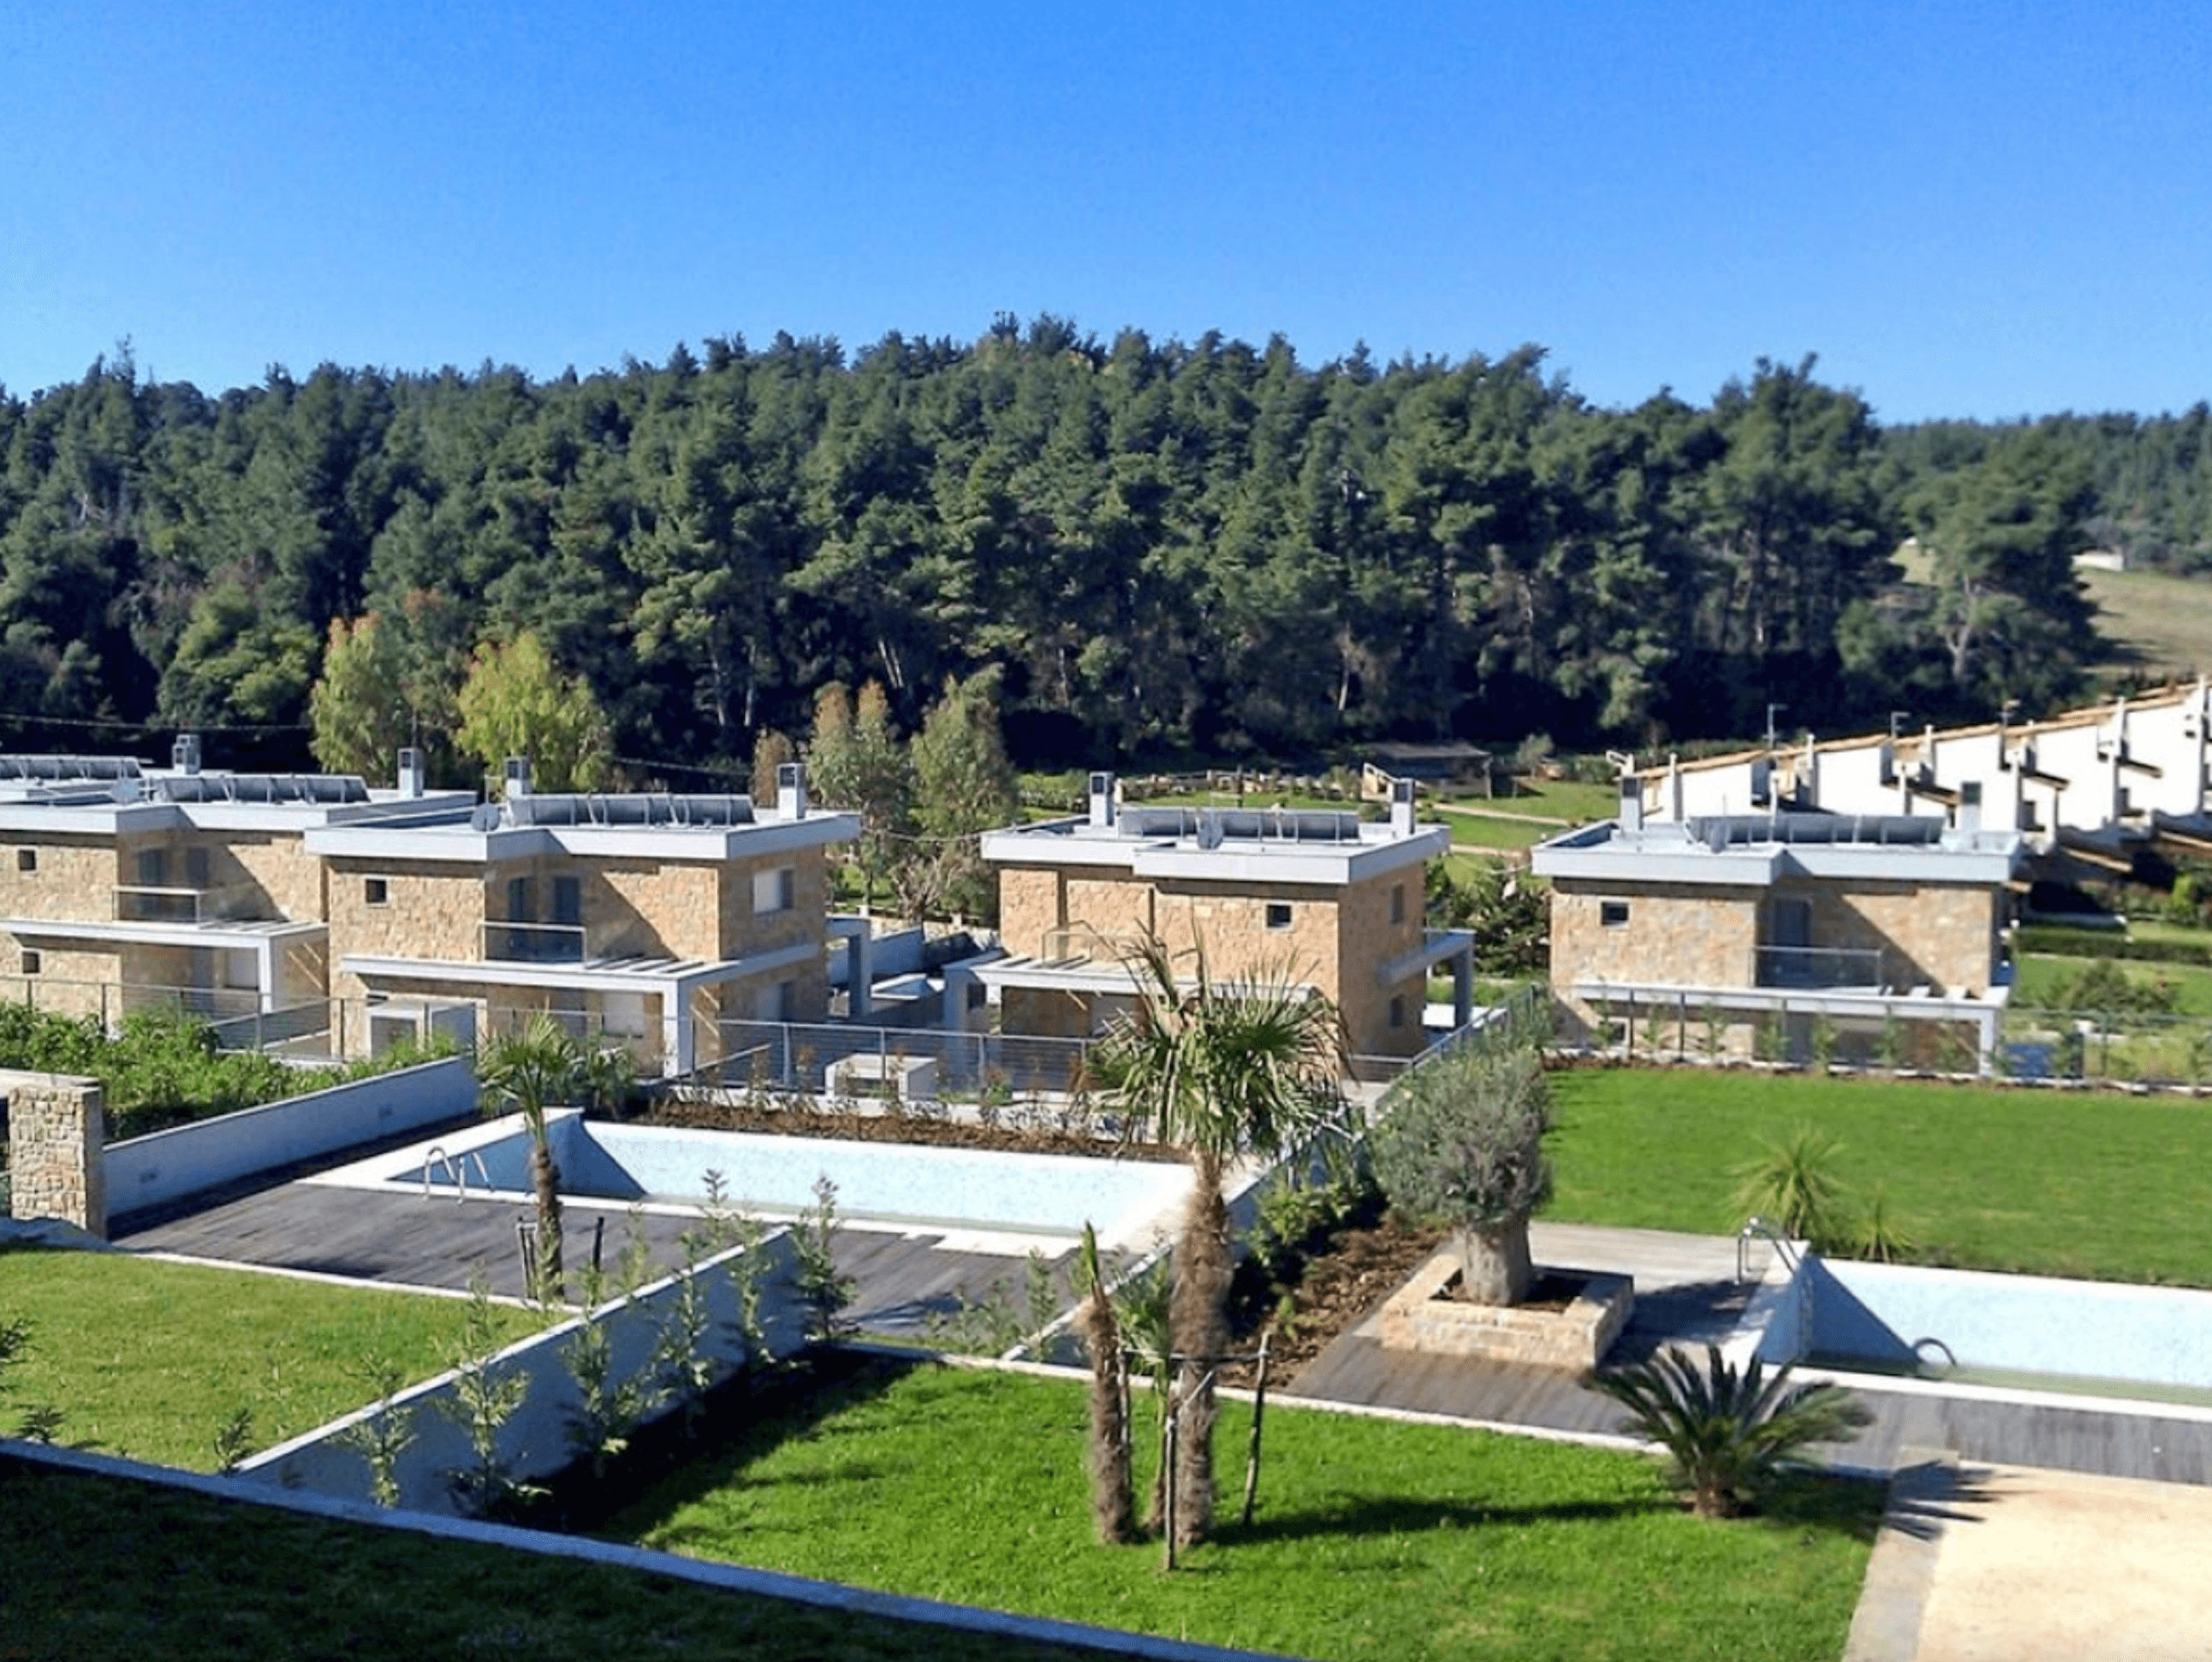
Yunanistan, Kassandra
€505.000+
Modern villa, Sani, Kassandra
170 m²4 3 Gecikmeler ve belge süresinin dolması
Süreler kısmen, işlem kuyrukları ve biyometrik randevular gibi başvuru sahibinin kontrolü dışındaki faktörlere bağlıdır. Birçok belge sadece 3 ila 6 ay geçerlidir, bu nedenle gecikmeler bunların çoğunlukla yeni apostiller ve çevirilerle birlikte yeniden alınması anlamına gelebilir.
Belgeleri çok erken hazırlamak, özellikle aile başvurularında sürenin dolması, ekstra maliyetler ve daha fazla gecikme riskini artırır.
İkameti vatandaşlıkla karıştırmak
Golden Visa vatandaşlık değil, yenilenebilir bir oturma izni sağlar. AB ülkelerinde vatandaşlığa kabul (naturalizasyon), birkaç yıllık yasal ikamet, entegrasyon gereklilikleri ve dil yeterliliği dahil olmak üzere ayrı koşulların karşılanmasını gerektirir.
Uzun vadeli hedefi AB vatandaşlığı olan yatırımcılar, oturma izni ve vatandaşlığa geçiş yollarını birlikte değerlendirmelidir. Vatandaşlığı Golden Visa’nın otomatik bir devamı olarak görmek, zaman çizelgeleri ve uygunluk konusunda gerçekçi olmayan beklentilere yol açabilir.
Vergi ikameti belirsizliği
Bazı Golden Visa programları yatırımcıların ev sahibi ülkede ikamet etmesini gerektirmez. Bu esneklik genellikle cazip olsa da bir oturma iznine sahip olmak otomatik olarak vergi ikametgahını oluşturmaz.
Vergi ikametgahı, yaygın olarak 183 gün kuralı gibi fiziki mevcudiyet eşiklerini veya hayati çıkarların merkezi gibi diğer bağlayıcı faktörleri içeren ulusal kurallara bağlıdır. Tersine, hedef ülkede önemli miktarda zaman geçiren yatırımcılar kasıtsız olarak vergi ikametini tetikleyebilir.
Fon kaynağı incelemesi
Golden Visa programları, başvuru sahiplerinin yatırım fonlarının yasal kökenini göstermelerini gerektirir. Bankalar, noterler ve program makamları kendi KYC (Müşterini Tanı) ve AML (Kara Para Aklamayı Önleme) kontrollerini gerçekleştirir.
Birden fazla yargı alanındaki varlıklar, ticari kaynaklı servet veya miras kalan sermaye gibi karmaşık mali geçmişlere sahip başvuru sahipleri ek incelemelerle karşılaşabilir. Kendi ülkesinde kabul edilen belgeler yerel bankacılık standartlarını karşılamayabilir.
Fonların kökenini ilk kaynaktan nihai yatırım işlemine kadar izleyen yapılandırılmış bir servet kaynağı belge paketi hazırlamak, gecikmeleri önemli ölçüde azaltabilir.
Abartılı getiri beklentileri
Golden Visa yolları yatırım getirisi sağlayabilir. Örneğin yatırımcılar mülkten kira geliri, varlık satıldığında sermaye değer artışı veya bu tür seçeneklerin mevcut olduğu durumlarda yatırım fonlarından getiri elde edebilirler. Beklenen verimleri veya performans rakamlarını belirten tanıtım materyalleri genellikle garanti edilen sonuçları değil, tahminleri sunar.
Vladlena Baranova,
Hukuk ve AML Uyum Departmanı Başkanı, CAMS, IMCM
Gerçek kira geliri mülkün konumuna, talebe, doluluk oranına ve yönetim kalitesine bağlıdır. Fon performansı piyasa koşullarına, yatırım stratejisine ve ücretlere bağlıdır. Giderler, boş kalan dönemler ve yerel vergilerden sonra nihai getiri başlangıçta sunulan rakamlardan önemli ölçüde düşük olabilir.
Immigrant Invest yatırım yoluyla AB oturma izni konusunda nasıl yardımcı olabilir
Immigrant Invest, 2006'dan beri sektörde faaliyet gösteren lisanslı bir yatırım göçü şirketidir. 11 ülkede 70'ten fazla sertifikalı profesyoneli bir araya getiriyoruz ve 10.000'den fazla müşteriye ikamet ve vatandaşlık çözümlerinde yardımcı olduk.
Servet vergisi olmayan ülkelerde AB ikameti düşünen yatırımcılar için Immigrant Invest şu konularda uçtan uca destek sağlar:
- Olası riskleri belirlemek için başvurudan önce Ön Durum Tespiti.
- Müşterinin hedeflerine, aile yapısına, bütçesine ve zaman çizelgesine göre en uygun ülkeyi ve yatırım yolunu seçme konusunda tavsiye.
- Her programın güncel kuralları doğrultusunda başvuru süreci boyunca tam hukuki destek.
- Kişiye özel kontrol listeleri, çevirilerin koordinasyonu, noter tasdiki ve apostillerin yanı sıra uyum ve banka kontrolleri için fon kaynağı belgeleriyle destek dahil olmak üzere belge hazırlığı.
- Programa bağlı olarak gayrimenkul ve diğer uygun yatırım seçenekleri konusunda yardım.
- Oturma izni kartı düzenlenene kadar başvuru sunumu ve her prosedür aşamasında destek.
- İkamet statüsünün korunmasıyla ilgili yenilemeler ve uzun vadeli planlama desteği.
Immigrant Invest avukatları, yatırım göçü gelişmelerini yorumlamak üzere düzenli olarak önde gelen medya kuruluşları tarafından davet edilmektedir; bu da şirketin pazardaki profesyonel konumunu yansıtmaktadır.
Servet vergisi olmayan AB ülkeleri hakkında temel bilgiler
- Çoğu Avrupa ülkesi net servet vergisi almaz. Avrupa’da genel servet vergileri sadece İspanya, Norveç ve İsviçre’de kalmıştır.
- İtalya, Fransa, Belçika ve Hollanda aslen bir net servet vergisi uygulamazlar ancak pratikte benzer bir etki yaratabilecek diğer vergileri uygularlar.
- Yatırımcılar için servet vergisi olmayan bir ülkeye taşınmak; miras vergisi olmaması, elverişli bir sermaye kazancı rejimi veya özel bir vergi rejimine erişim gibi diğer avantajlarla birleştirilebilir.
- Yatırım yoluyla oturma izni seçenekleri Portekiz, Yunanistan, Malta, Kıbrıs, Macaristan, İtalya, Letonya ve Andorra'da mevcuttur.
- Golden Visa, sahibini otomatik olarak vergi mukimi yapmaz. Vergi mukimliği genellikle fiziki varlık — tipik olarak yılda 183 gün — ve kalıcı bir ev veya hayati çıkarların merkezi gibi diğer bağlarla tetiklenir.
Immigrant Invest, AB, Karayipler, Asya ve Orta Doğu’daki yatırım yoluyla vatandaşlık ve oturma izni programları kapsamında lisanslı bir temsilcidir. Küresel ölçekte 15 yıllık uzmanlığımızdan faydalanın — yatırım programları uzmanlarımızla bir görüşme planlayın.
 10.000+ yatırımcının tercihi