


Na Grécia, o imposto de renda de pessoa física pode chegar a 44%, mas novos residentes fiscais podem se qualificar para regimes tributários especiais e reduzir sua carga tributária. Os lucros corporativos são tributados a 22%. As alíquotas fiscais gregas são as mesmas para residentes e não residentes fiscais.
Quem paga impostos na Grécia?
Na Grécia, os impostos são pagos por pessoas físicas e jurídicas. Os impostos incidem sobre renda, bens móveis e imóveis, ganhos de capital, valor agregado, doações e herança, dividendos, juros, royalties, etc.
No caso de trabalho assalariado, tanto o empregador quanto o empregado pagam contribuições para a previdência social. Pessoas de alto patrimônio e empresas com grande faturamento também estão sujeitas a diferentes impostos sobre o “luxo”.
Em geral, as alíquotas de impostos na Grécia não dependem da residência fiscal. Os impostos gregos para não residentes coincidem com os aplicados aos residentes, salvo algumas exceções. Por exemplo, empresas residentes fiscais na Grécia são isentas de imposto sobre royalties, enquanto empresas não residentes na Grécia pagam 20%.
Uma pessoa física é considerada residente fiscal na Grécia se passar mais de 183 dias por ano no país. Suponha que uma pessoa não passe 183 dias nem na Grécia nem em qualquer outro país. Nesse caso, outros critérios como titularidade de ativos, cidadania, registro na previdência social, além do país onde a família reside e os filhos frequentam a escola, são levados em consideração.
Para passar mais de 183 dias na Grécia e obter a residência fiscal, os estrangeiros devem possuir uma autorização de residência, por exemplo, para trabalho ou o Golden Visa da Grécia.
Uma pessoa jurídica é considerada residente fiscal na Grécia se tiver sido incorporada ou estabelecida de acordo com a legislação grega, tiver sua sede registrada na Grécia ou se o local de sua gestão efetiva estiver localizado na Grécia.
O ano fiscal grego coincide com o ano civil e segue o ano de rendimento. Começa em 1º de janeiro e termina em 31 de dezembro. Se as pessoas jurídicas mantiverem escrituração contábil de dupla entrada, o período tributável pode terminar em 30 de junho. A declaração de imposto de renda deve ser enviada até o último dia do sexto mês a partir do término do ano fiscal, que geralmente é 30 de junho.

Impostos na Grécia para pessoas físicas
O imposto de renda de pessoa física é cobrado de acordo com três tabelas progressivas diferentes. Rendimentos do trabalho, lucros empresariais e pensões são tributados de 9 a 44%. A renda de aluguel é tributada de 15 a 45%. Toda a renda também é tributada de 0 a 10% para a contribuição de solidariedade.
Os residentes são tributados sobre sua renda global, enquanto os não residentes na Grécia são tributados apenas sobre a renda de fonte grega.
No caso de trabalho assalariado, os empregadores repassam o imposto de renda às autoridades fiscais todos os meses, e os empregados não precisam declarar essa renda.
Alíquotas do imposto de renda de pessoa física
Vamos fazer um cálculo de exemplo. Suponha que, até o final do ano fiscal, um contribuinte grego tenha recebido € 40.000: € 25.000 de trabalho e € 15.000 de aluguel de um apartamento.
Sobre a renda do trabalho, essa pessoa pagará 9% sobre € 10.000, 22% sobre outros € 10.000 e 28% sobre € 5.000, totalizando € 4.500. Sobre a renda de aluguel, pagará 15% sobre € 12.000 e 35% sobre € 3.000, totalizando € 2.850. Como contribuição de solidariedade, pagará 6,5% sobre € 40.000, ou seja, € 2.600. No total, a renda será tributada em € 9.950.
Impostos imobiliários . Ao comprar um imóvel na Grécia, você paga o imposto sobre a transferência de propriedade, ou FMA, à alíquota de 3,09% do valor do imóvel. Em seguida, paga anualmente um imposto uniforme sobre a propriedade imobiliária, ou ENFIA, e um imposto municipal, ou TAP.
O imposto municipal é cobrado à alíquota de 0,025—0,035% do valor do imóvel, dependendo de sua localização e idade, e é incluído nas contas de consumo. O imposto uniforme depende não apenas do valor objetivo do imóvel, mas também de seu tamanho, localização, área, uso, preço por zona, idade, etc., sendo portanto calculado individualmente.
Como pagar impostos imobiliários na Grécia:
-
Antes da compra, o comprador envia a declaração do imposto sobre a transferência de propriedade, o que pode ser feito on-line pelo myPROPERTY, e paga o imposto resultante.
-
Após a compra, o proprietário envia a declaração de dados do imóvel, ou formulário E9, pelo myAADE. Isso deve ser feito dentro de 30 dias a contar da data de assinatura do contrato de compra e venda. Para obter um nome de usuário e uma senha para o myAADE, o proprietário cadastra-se nos serviços eletrônicos do Taxisnet.
-
Com base nas informações do formulário E9, a Autoridade Independente de Receita Pública, ou AADE, calcula o valor do ENFIA, emite um lançamento fiscal administrativo e notifica o proprietário por e-mail. Em seguida, os avisos de cobrança do ENFIA são publicados anualmente na plataforma myAADE.
-
O proprietário do imóvel faz login no site do myAADE, seleciona “Débitos, Pagamentos e Restituições” (“Οφειλές, πληρωμές & επιστροφές”) no menu e visualiza o valor a ser pago, as datas das parcelas e o identificador do débito necessário para efetuar o pagamento no banco.
-
O proprietário paga o imposto via internet banking ou presencialmente em uma agência bancária.
Com a confiança de 10.000+ investidores
Seu atalho para a residência na Grécia: os melhores imóveis a partir de € 250.000
Outros impostos para pessoas físicas, como contribuição para a previdência social, imposto sobre ganho de capital, impostos sobre dividendos, juros e royalties, geralmente são cobrados a uma alíquota fixa. No entanto, o imposto sobre herança incide segundo uma tabela progressiva, dependendo do grau de parentesco entre o falecido e o herdeiro.
Esses impostos incidem às seguintes alíquotas:
-
ganho de capital a 15%;
-
contribuição para a previdência social a 14,12% do salário;
-
imposto retido na fonte sobre dividendos a 5%;
-
imposto retido na fonte sobre juros a 15%;
-
imposto retido na fonte sobre royalties a 20%, sendo que os royalties pagos a empresas residentes na Grécia são isentos de tributação;
-
herança a até 10% para parentes próximos e até 40% para os demais herdeiros;
-
doações a parentes próximos a 10%, sendo que doações de valor inferior a € 800.000 são isentas de imposto. Doações para outras pessoas — a até 40%.
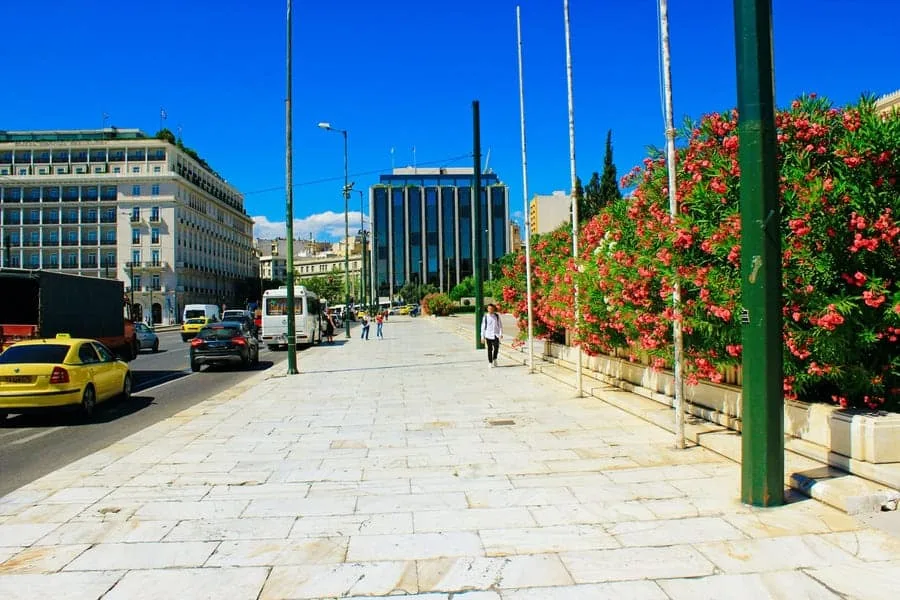
Para uma estadia no hotel 5 estrelas Grande Bretagne, em Atenas, os hóspedes devem pagar € 4 como taxa de permanência. Essa taxa foi implementada em 2018 e é cobrada entre € 0,25 e € 4, dependendo da categoria do hotel
Regimes tributários preferenciais na Grécia
Os impostos de renda na Grécia para estrangeiros podem ser reduzidos caso eles se tornem residentes fiscais na Grécia e optem por um dos três regimes tributários especiais.
O regime para estrangeiros empregados na Grécia pode ser aplicado aos novos residentes fiscais gregos que trabalham em empresas gregas, são autônomos ou administram um negócio na Grécia. Sob este regime, 50% dos rendimentos auferidos na Grécia ficam isentos de imposto por sete anos.
Uma pessoa física é elegível para este regime se:
-
Não tiver sido residente fiscal na Grécia em 5 dos 6 anos anteriores.
-
Tiver transferido sua residência fiscal de um país com o qual a Grécia possui um acordo de cooperação administrativa em matéria tributária.
-
Estiver empregada em uma empresa grega ou administrar um negócio na Grécia.
-
Tiver declarado sua intenção de permanecer na Grécia por pelo menos dois anos.
O regime para aposentados estrangeiros é um regime de tributação alternativo para aposentados que se tornaram recentemente residentes fiscais na Grécia. Sob este regime, seus rendimentos do exterior são tributados a uma alíquota fixa de 7%, que deve ser paga em parcela única até o último dia útil de julho. Esse tratamento tributário também é aplicado pelo prazo máximo de 15 anos.
Um aposentado é elegível para aderir a este regime se não tiver sido residente fiscal na Grécia em 5 dos 6 anos anteriores e se sua última residência fiscal tiver sido em um país com o qual a Grécia mantenha em vigor um acordo de cooperação administrativa em matéria tributária.
Sob o regime para aposentados estrangeiros, os aposentados devem declarar tanto seus rendimentos de fonte grega quanto de fonte externa na declaração de imposto de renda.
O regime para indivíduos de alto patrimônio , ou HNWI, é uma forma alternativa de tributação sobre rendimentos de fonte externa auferidos por pessoas físicas que se tornaram recentemente residentes fiscais na Grécia. Sob o regime HNWI, as pessoas pagam um imposto fixo de € 100.000 por ano, independentemente de sua renda. Elas também ficam isentas do imposto sobre heranças e doações referente aos seus ativos no exterior. O regime pode ser aplicado por até 15 anos.
Uma pessoa é elegível para esse tratamento tributário se não tiver sido residente fiscal na Grécia em 7 dos 8 anos anteriores. Para migrar para o regime HNWI, o solicitante deve investir € 500.000 em imóveis, bens móveis ou cotas de pessoas jurídicas sediadas na Grécia ou no âmbito do programa Golden Visa da Grécia.
Os familiares do investidor podem ser incluídos e devem pagar um valor adicional de € 20.000 por ano.
Se os investidores ou seus familiares que pagam impostos sob o regime HNWI auferirem renda na Grécia, essa renda será tributada e deverá ser declarada no imposto de renda. Além disso, qualquer imposto pago no exterior não é compensado com as obrigações tributárias gregas.
O prazo final para solicitação é 31 de março para qualquer um dos três regimes tributários descritos acima. A solicitação será analisada em até 60 dias.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa da Grécia
Impostos na Grécia para empresas
O imposto de renda corporativo na Grécia é cobrado a uma alíquota fixa de 22%, que foi reduzida de 24% em 2021. A exceção são as instituições de crédito: seus lucros são tributados a 29%. Os ganhos de capital são tratados como receita operacional ordinária.
As empresas residentes são tributadas sobre seu lucro global, enquanto as entidades não residentes na Grécia são tributadas apenas sobre o lucro auferido na Grécia. O país também impõe imposto de renda sobre os lucros de Sociedades Controladas no Exterior (CFCs). Uma CFC é uma empresa não grega cuja participação controladora pertence a um residente fiscal na Grécia.
O imposto sobre o valor agregado , ou IVA, incide sobre quase todos os bens e serviços na Grécia. A alíquota padrão é de 24%, mas pode ser reduzida em razão da localização ou do tipo de bem ou serviço. Nas cinco ilhas gregas, as alíquotas de IVA são reduzidas em 30%. Pequenas empresas que tenham fornecido bens e prestado serviços no valor de no máximo € 10.000 por ano podem aderir ao regime especial e ficar isentas do pagamento de IVA.
Alíquotas de IVA na Grécia
O imposto sobre o luxo incide sobre produtos como joias, vestuário e calçados feitos de pele ou couro. A alíquota é de 10%. Aviões, hidroaviões e helicópteros de uso privado estão sujeitos a um imposto sobre o luxo de 20%.
O imposto sobre a propriedade imobiliária , ou ENFIA, é calculated de forma semelhante ao imposto para pessoas físicas. No entanto, as empresas estão sujeitas a um imposto complementar de 0,55% sobre seus direitos de propriedade. Se o imóvel for utilizado para a produção ou exercício de qualquer atividade empresarial, a alíquota do imposto complementar será de 0,1%.
Algumas empresas proprietárias de imóveis estão sujeitas a um imposto especial sobre imóveis, ou SRET. Ele é cobrado anualmente à alíquota de 15% do valor objetivo do imóvel, mas algumas categorias de empresas são isentas desse imposto, de acordo com o Artigo 15 da Lei 3091/2002.
Outros impostos :
-
contribuição para a previdência social é paga pelos empregadores a 22,54% do salário;
-
o imposto sobre consumo atinge 35% sobre o tabaco e 63,7% sobre combustíveis;
-
as alíquotas do imposto retido na fonte coincidem com as alíquotas para pessoas físicas: 5% para dividendos, 15% para juros e 20% para royalties. Se uma empresa cumprir determinadas condições, poderá ficar isenta do pagamento de impostos retidos na fonte.
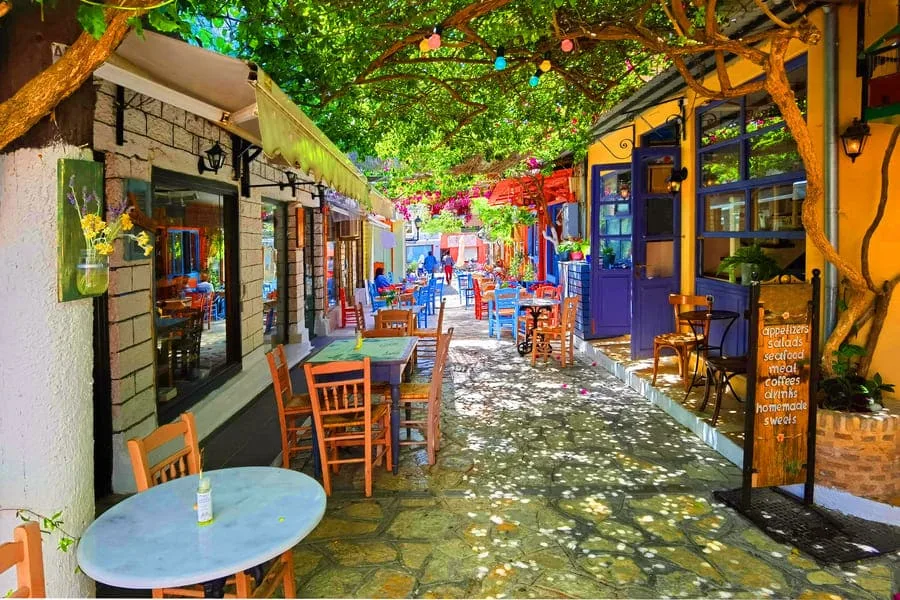
A cidade de Preveza é um centro turístico com muitos clubes, bares e cafés. Na Grécia, a cerveja é bastante cara, pois o imposto sobre consumo da cerveja está entre os mais altos da UE: € 0,21 por garrafa de 330 ml. No entanto, o vinho e os espumantes são isentos do imposto sobre consumo na Grécia
Acordos de dupla tributação assinados pela Grécia
A Grécia assinou Acordos para Evitar a Dupla Tributação com 57 países, entre os quais estão todos os estados da UE, Índia e China.
Na maioria dos casos, os acordos aplicam-se à renda e ao capital. No entanto, Alemanha, Itália, Espanha e EUA têm acordos ampliados com a Grécia que também se aplicam a imóveis, heranças e doações.
Países com os quais a Grécia assinou acordos de dupla tributação
Albânia,
Armênia,
Áustria,
Azerbaijão,
Bélgica,
Bósnia-Herzegovina,
Bulgária,
Canadá,
China,
Croácia,
Chipre,
República Tcheca,
Dinamarca,
Egito,
Estônia,
Finlândia,
França,
Geórgia,
Alemanha,
Hungria,
Islândia,
Índia,
Irlanda,
Israel,
Itália,
Kuweit,
Letônia,
Lituânia,
Luxemburgo,
Marrocos,
México,
Malta,
Moldávia,
Países Baixos,
Noruega,
Polônia,
Portugal,
Catar,
Romênia,
Rússia,
Arábia Saudita,
San Marino,
Sérvia,
Eslováquia,
Eslovênia,
África do Sul,
Coreia do Sul,
Suécia,
Espanha,
Suíça,
Turquia,
Túnis,
Ucrânia,
Emirados Árabes Unidos,
Reino Unido,
Estados Unidos,
Uzbequistão.
Como obter residência na Grécia para se tornar um residente fiscal grego
Os vistos Schengen comuns não permitem passar mais de 180 dias por ano na Grécia, e os estrangeiros precisam passar pelo menos 183 dias no país para se qualificarem como residentes fiscais. Isso se torna possível ao obter uma autorização de residência na Grécia.
Existem diversas formas de obter a residência na Grécia: ingressar em uma universidade grega, conseguir um emprego em uma empresa grega ou casar-se com um cidadão da Grécia. Estrangeiros de alto patrimônio solicitam uma autorização de residência para pessoas financeiramente independentes ou o Golden Visa da Grécia.
As autorizações de residência para pessoas financeiramente independentes são concedidas aos solicitantes que ganham pelo menos € 2.000 por mês e possuem pelo menos € 24.000 em sua conta em um banco grego. Os cartões de residência são válidos por dois anos e devem ser renovados após esse período.
Os Golden Visas são concedidos aos solicitantes que investiram pelo menos € 250.000 na economia grega.
O valor mínimo aplica-se a opções imobiliárias: compra de imóvel ou terreno, aluguel por 10 anos ou multipropriedade (timeshare). Se os solicitantes adquirirem títulos ou realizarem um depósito bancário, deverão investir no mínimo € 400.000.
Os cartões de residência são válidos por cinco anos.
Descubra as vantagens, termos e detalhes do programa de residência por investimento da Grécia
Opções de investimento do Golden Visa da Grécia
-
€ 250.000+ — compra ou aluguel de imóvel;
compra de terreno -
€ 400.000+ — compra de títulos; abertura de depósito bancário
Na solicitação de autorização de residência por investimento na Grécia, o investidor pode incluir cônjuge, filhos solteiros menores de 21 anos e pais. Os próprios investidores devem ter mais de 18 anos, não ter antecedentes criminais e comprovar a origem lícita de sua renda.
A solicitação é processada em 1 a 2 meses, e o procedimento para obtenção do Golden Visa da Grécia leva cerca de meio ano.
Para pagar impostos na Grécia , os estrangeiros precisam obter um número de identificação fiscal. No idioma grego, ele é chamado de AFM. É possível obtê-lo no Repartição Fiscal local ou na Receita Federal, seja no local de residência ou na região onde a pessoa está comprando o imóvel.
O AFM pode ser solicitado presencialmente ou por meio de procuração. Os documentos necessários são um documento de identidade e um comprovante de endereço. Se um não residente fiscal na Grécia precisar obter o AFM, deverá nomear um representante fiscal na Grécia.
Após receber o número AFM, o titular deve enviar anualmente o formulário de declaração de imposto E1, mesmo que não tenha residido na Grécia durante o ano-base e não tenha auferido renda no país. Os proprietários de imóveis também enviam o formulário E9 todos os anos.
A Immigrant Invest é uma agente autorizada de programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossa experiência global de 15 anos — agende uma consulta com nossos especialistas em programas de investimento.
 Com a confiança de 10.000+ investidores