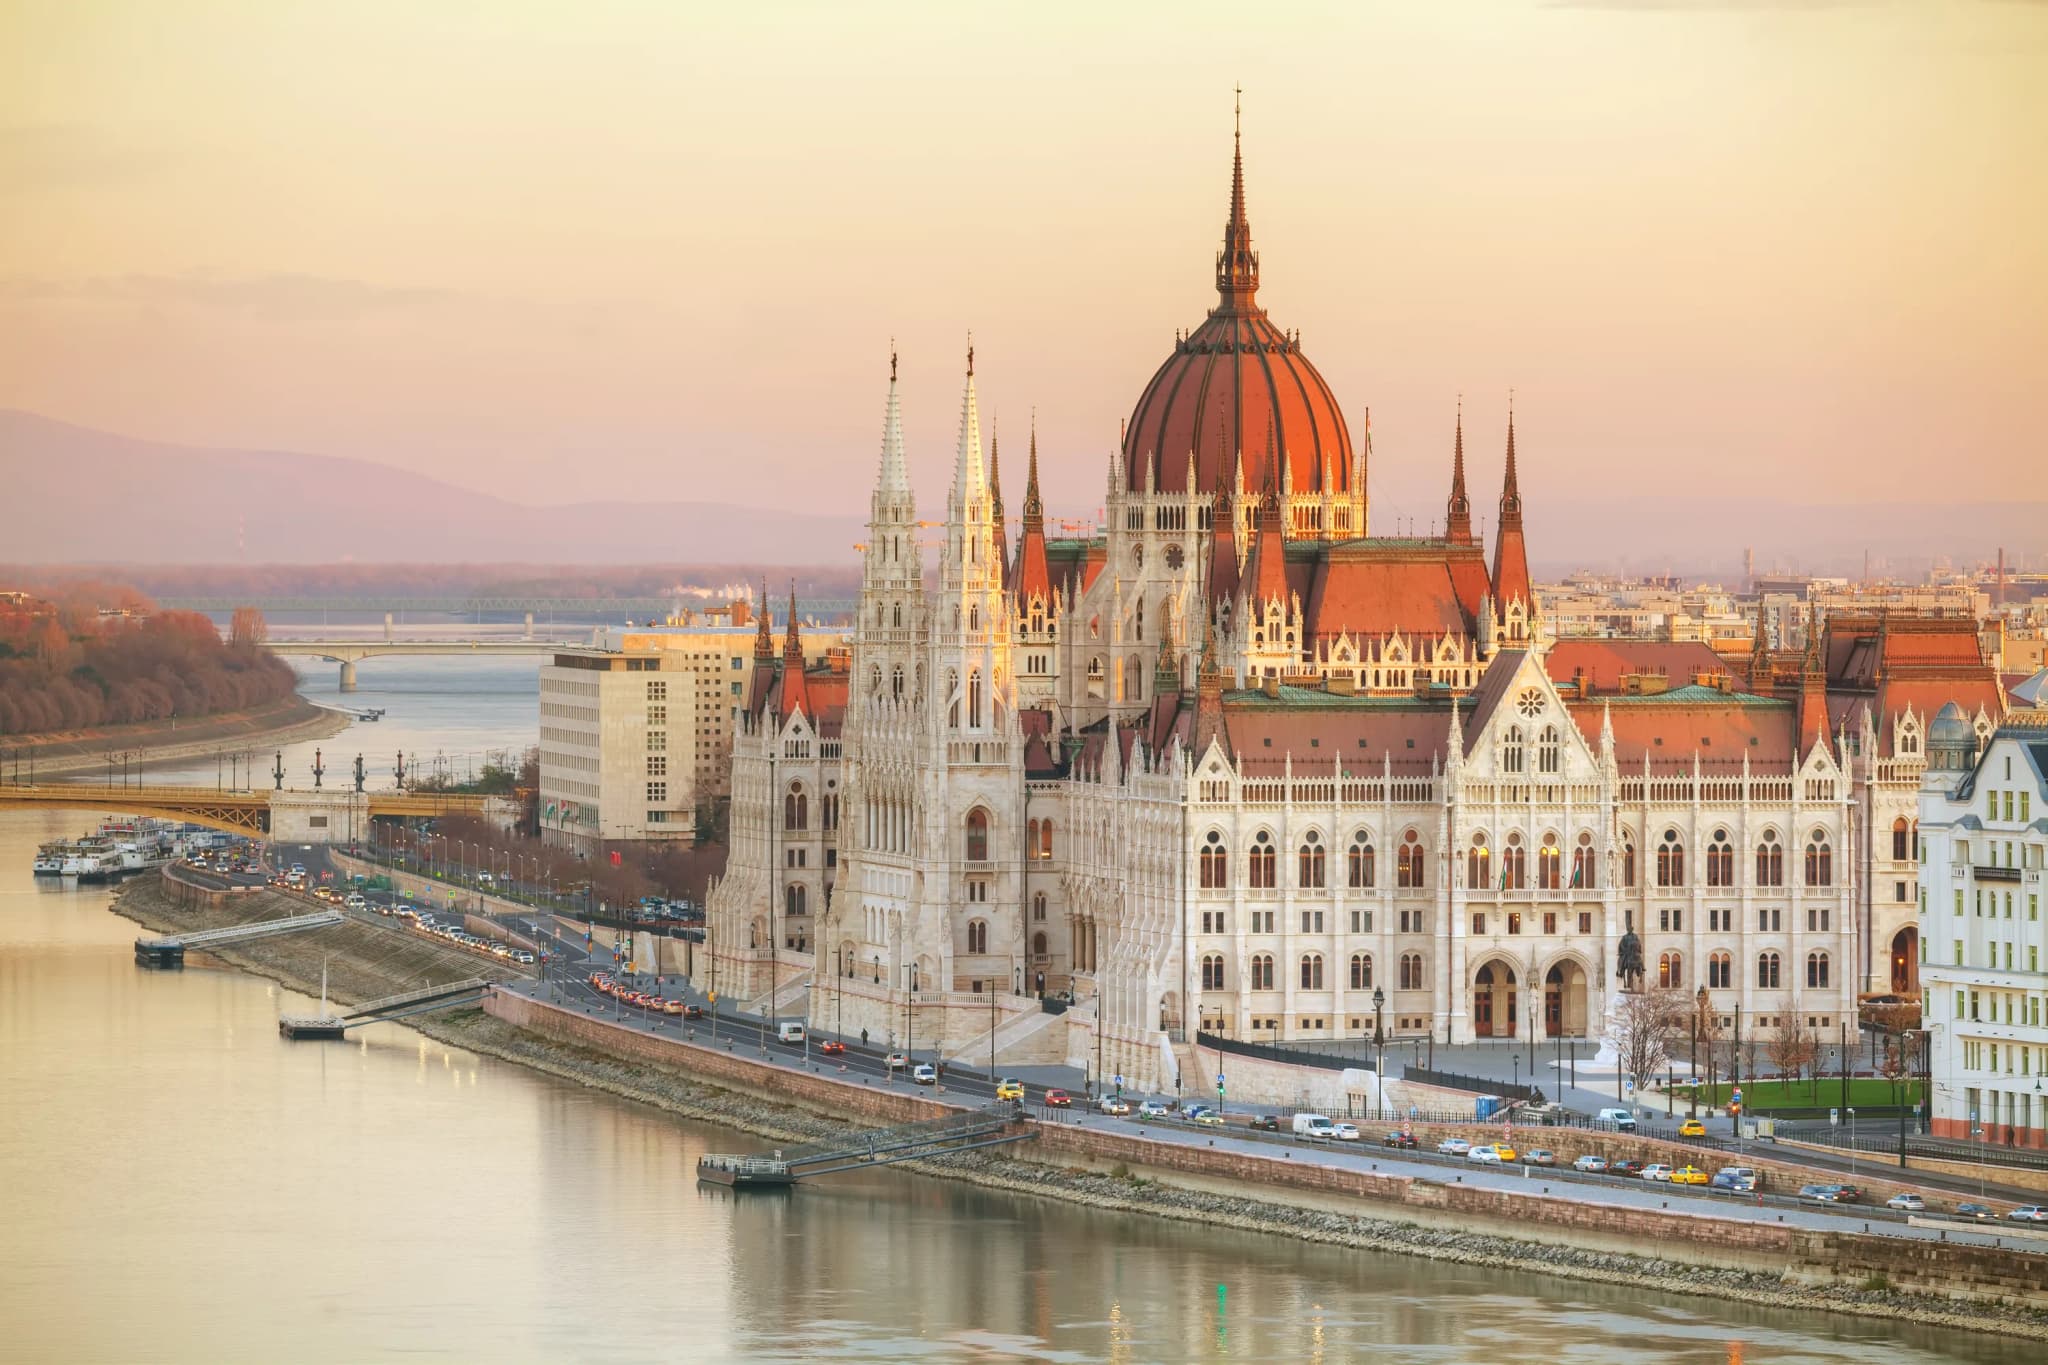
Um “país com imposto de renda zero” pode parecer atraente para uma pessoa de alta renda que busca otimizar sua carga tributária. No entanto, há vários fatores a serem considerados ao escolher um país de impostos baixos para morar: o estilo de vida geral do país, outros impostos incidentes sobre os residentes e a disponibilidade de autorização de residência ou cidadania para estrangeiros.
Os especialistas da Immigrant Invest compartilham suas avaliações dos melhores países sem cobrança de imposto de renda para morar, além de uma visão geral de outras opções.
País sem imposto de renda: é possível?
Os impostos estão entre os meios mais populares para um país arrecadar receita, e o imposto de renda geralmente desempenha um papel substancial nisso. No entanto, alguns países não impõem imposto de renda aos seus cidadãos e residentes. Isso é possível quando um Estado arrecada recursos suficientes por outros meios.
Alguns países, como Catar e Kuwait, são ricos em recursos naturais e obtêm receitas a partir do comércio de petróleo e gás. Outros, como as Bahamas, atraem turistas suficientes para arrecadar recursos expressivos desse setor. Por fim, a ausência de imposto de renda para estrangeiros prevista em lei também pode ser uma escolha governamental para atrair investidores para o país.
Atualmente, existem 17 países no mundo com alíquota zero de imposto de renda. Entre eles estão Antígua e Barbuda, São Cristóvão e Névis, EAU, Vanuatu, Brunei, Bahrein, Bahamas, Bermudas, Ilhas Cayman, Ilhas Turks e Caicos, Ilhas Virgens Britânicas, Mônaco, Arábia Saudita, Kuwait, Catar, Somália e Saara Ocidental.
Além deles, existem regiões com baixos impostos. Este artigo também apresentará exemplos de países com as menores alíquotas de impostos do mundo.
Com a confiança de 10.000+ investidores
Cidadania vs. residência por investimento: compare todas as opções
17 melhores países sem imposto de renda: a escolha dos especialistas da Immigrant Invest
Uma alíquota de 0% de imposto de renda de pessoa física não torna automaticamente um país isento de impostos para todos os investidores. Outros fatores também são importantes, incluindo como uma pessoa se torna residente fiscal, quais tipos de renda permanecem isentos de impostos, se os investidores podem obter residência ou cidadania e como os acordos fiscais podem afetar as obrigações em outro país.
As regras variam de uma jurisdição para outra. Alguns países utilizam testes claros de contagem de dias, enquanto outros observam onde a pessoa reside e possui vínculos pessoais ou econômicos mais fortes.
Países isentos de impostos para investidores internacionais

País ou território

Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0%
Caminho para investidores
Cidadania por investimento — $ 230.000+
País ou território

Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0%
Caminho para investidores
Cidadania por investimento — $ 250.000+
País ou território

Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0%
Caminho para investidores
Cidadania por investimento — $ 130.000+
País ou território
 Bahrein
Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0%
Caminho para investidores
Residência Dourada de 10 anos — imóvel no valor de BHD 200.000+
País ou território

Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0% sobre ganhos de investimentos pessoais
Caminho para investidores
Residência por imóvel em Dubai; Residência Golden de 10 anos — imóvel no valor de pelo menos AED 2 milhões
País ou território
 Bahamas
Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0%
Caminho para investidores
Residência permanente — investimento superior a $ 1 milhão
País ou território
 Bermudas
Imposto de renda de pessoa física
0%; aplica-se imposto sobre a folha de pagamento
Imposto sobre ganhos de capital
0%
Caminho para investidores
Residência por prazo indeterminado — investimento superior a $ 2,5 milhões e doação beneficente a partir de $ 25.000
País ou território
 Ilhas Cayman
Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0%
Caminho para investidores
Residência permanente — investimento imobiliário superior a CI$ 2 milhões
País ou território
 Mônaco
Imposto de renda de pessoa física
0% para a maioria dos residentes
Imposto sobre ganhos de capital
0%
Caminho para investidores
Residência baseada em acomodação e recursos financeiros
País ou território
 Arábia Saudita
Imposto de renda de pessoa física
0% sobre rendimentos do trabalho
Imposto sobre ganhos de capital
0% sobre ganhos de investimentos privados
Caminho para investidores
Residência Premium — investimento empresarial superior a SAR 7 milhões ou imóvel no valor de mais de SAR 4 milhões
País ou território
 Ilhas Virgens Britânicas
Imposto de renda de pessoa física
0%; aplica-se imposto sobre a folha de pagamento
Imposto sobre ganhos de capital
0%
Caminho para investidores
Sem opção de residência ou cidadania por investimento
País ou território
 Ilhas Turks e Caicos
Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0%
Caminho para investidores
Residência permanente — investimento imobiliário a partir de $ 300.000 ou investimento empresarial a partir de $ 750.000
País ou território
 Brunei
Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0%
Caminho para investidores
Sem opção de residência ou cidadania por investimento
País ou território
 Kuwait
Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0%
Caminho para investidores
Residência de longo prazo para investidores — investimento qualificado em empresa superior a KWD 5 milhões
País ou território
 Catar
Imposto de renda de pessoa física
0% sobre rendimentos do trabalho
Imposto sobre ganhos de capital
0% sobre ganhos pessoais qualificados
Caminho para investidores
Residência por imóvel — imóvel no valor superior a QAR 730.000
País ou território
 Anguilla
Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0%
Caminho para investidores
Residência permanente — contribuição a partir de $ 150.000 ou investimento imobiliário qualificado
País ou território
 Omã
Imposto de renda de pessoa física
0%
Imposto sobre ganhos de capital
0%
Caminho para investidores
Residência Golden de 10 anos — investimento aproximado a partir de $ 520.000
País ou território | Imposto de renda de pessoa física | Imposto sobre ganhos de capital | Caminho para investidores |
|---|---|---|---|
0% | 0% | Cidadania por investimento — $ 230.000+ | |
0% | 0% | Cidadania por investimento — $ 250.000+ | |
0% | 0% | Cidadania por investimento — $ 130.000+ | |
| 0% | 0% | Residência Dourada de 10 anos — imóvel no valor de BHD 200.000+ |
0% | 0% sobre ganhos de investimentos pessoais | Residência por imóvel em Dubai; Residência Golden de 10 anos — imóvel no valor de pelo menos AED 2 milhões | |
| 0% | 0% | Residência permanente — investimento superior a $ 1 milhão |
| 0%; aplica-se imposto sobre a folha de pagamento | 0% | Residência por prazo indeterminado — investimento superior a $ 2,5 milhões e doação beneficente a partir de $ 25.000 |
| 0% | 0% | Residência permanente — investimento imobiliário superior a CI$ 2 milhões |
| 0% para a maioria dos residentes | 0% | Residência baseada em acomodação e recursos financeiros |
| 0% sobre rendimentos do trabalho | 0% sobre ganhos de investimentos privados | Residência Premium — investimento empresarial superior a SAR 7 milhões ou imóvel no valor de mais de SAR 4 milhões |
| 0%; aplica-se imposto sobre a folha de pagamento | 0% | Sem opção de residência ou cidadania por investimento |
| 0% | 0% | Residência permanente — investimento imobiliário a partir de $ 300.000 ou investimento empresarial a partir de $ 750.000 |
| 0% | 0% | Sem opção de residência ou cidadania por investimento |
| 0% | 0% | Residência de longo prazo para investidores — investimento qualificado em empresa superior a KWD 5 milhões |
| 0% sobre rendimentos do trabalho | 0% sobre ganhos pessoais qualificados | Residência por imóvel — imóvel no valor superior a QAR 730.000 |
| 0% | 0% | Residência permanente — contribuição a partir de $ 150.000 ou investimento imobiliário qualificado |
| 0% | 0% | Residência Golden de 10 anos — investimento aproximado a partir de $ 520.000 |
1. Antígua e Barbuda
Regras tributárias. Além da isenção do imposto de renda, em Antígua e Barbuda os indivíduos também estão isentos de pagar impostos sobre patrimônio, ganhos de capital e herança[1]Fonte: Governo de Antígua e Barbuda — Declaração Orçamentária de 2022.
O imposto de renda corporativo padrão em Antígua e Barbuda é de 25%.
A obtenção da cidadania de Antígua e Barbuda não isenta automaticamente os indivíduos de impostos em outros países. Eles ainda podem ter obrigações fiscais no seu país de cidadania original ou de residência fiscal, dependendo das leis tributárias locais e de suas circunstâncias individuais.
Como a residência fiscal é estabelecida em Antígua e Barbuda. Um indivíduo pode se qualificar como residente se cumprir pelo menos uma destas condições:
- possuir uma residência permanente em Antígua e Barbuda e passar algum tempo lá durante o ano;
- estar fisicamente presente no país por pelo menos 183 dias;
- sua permanência em Antígua e Barbuda fizer parte de um período contínuo de 183 dias abrangendo dois anos fiscais;
- passar pelo menos 30 dias no país enquanto detiver um certificado de residente permanente[2]Fonte: OCDE — Antígua e Barbuda: Informações sobre Residência para Fins Fiscais.
Caminho para a cidadania. Estrangeiros de alto patrimônio podem obter a cidadania de Antígua e Barbuda investindo $ 230.000 ou mais na economia do país[3]Fonte: Unidade de Cidadania por Investimento de Antígua e Barbuda — Cidadania.
O investidor deve ter mais de 18 anos, comprovar origem lícita dos recursos e ter certidão de antecedentes criminais sem apontamentos.
A inclusão da família na solicitação também é possível: cônjuge, filhos com menos de 30 anos, pais e avós com 55 anos ou mais, e irmãos solteiros. A cidadania de Antígua e Barbuda não é herdada automaticamente, portanto o investidor deve garantir a inclusão de todos os familiares elegíveis nos primeiros cinco anos após a obtenção da cidadania.
Além dos benefícios tributários, o passaporte de Antígua e Barbuda permite aos seus titulares:
- entrar nos países do Espaço Schengen sem visto e permanecer por até 90 dias a cada período de 180 dias;
- visitar o Reino Unido sem visto e permanecer por 180 dias;
- viajar sem visto para 166 países ao todo.
Antígua e Barbuda é um belo país insular com praias de areia rosa e branca, recifes de corais e lagoas azuis. As ilhas são famosas por suas marinas confortáveis, e algumas personalidades adoram passar o tempo lá: por exemplo, o cantor Eric Clapton e o estilista Giorgio Armani compraram casas no país.

Obtenha sua estimativa de custos personalizada para a cidadania de Antígua e Barbuda
2. São Cristóvão e Névis
Regras fiscais. São Cristóvão e Névis não cobra impostos sobre renda, dividendos, royalties ou juros de residentes. O imposto de renda corporativo é de 33%, o IVA é de 17% e a propriedade imobiliária é tributada de 0,2 a 0,3%[4]Fonte: Departamento de Receita Federal de São Cristóvão e Névis — Perguntas Frequentes sobre Impostos.
Como a residência fiscal é estabelecida em São Cristóvão e Névis. A cidadania por si só não torna um investidor residente fiscal. São Cristóvão e Névis não estabelece um número fixo de dias que conceda automaticamente o status de residente fiscal a uma pessoa física.
Em vez disso, as autoridades consideram se a pessoa realmente mora no país e possui vínculos significativos lá, como uma residência permanente. Se outro país também considerar a pessoa um residente fiscal, um acordo aplicável de dupla tributação pode analisar onde ela possui residência permanente, vínculos pessoais e econômicos mais próximos e onde reside habitualmente[5]Fonte: Comissão de Legislação de São Cristóvão e Névis — Lei do Imposto de Renda, Cap. 20.22.
Caminho para a cidadania. A cidadania de São Cristóvão e Névis pode ser obtida por meio de um investimento a partir de $ 250.000. O investidor deve ter mais de 18 anos, renda lícita e não possuir antecedentes criminais. Também é possível incluir a família na solicitação: cônjuge, filhos com menos de 25 anos e pais com 55 anos ou mais. O processo para obter a cidadania de São Cristóvão e Névis leva pelo menos 4 meses[6]Fonte: Unidade de Cidadania por Investimento de São Cristóvão e Névis — Contribuição para o Estado Insular Sustentável.
As ilhas são famosas por sua natureza pitoresca: montanhas, florestas tropicais e belas praias de areia vulcânica negra. Os viajantes vão a São Cristóvão e Névis para tomar sol, mergulhar, andar de iate pela costa e experimentar a culinária local. Em termos de viagens sem visto, o passaporte de São Cristóvão e Névis está entre os mais fortes do Caribe.
Obtenha seu cálculo de custo personalizado para a cidadania de São Cristóvão e Névis
3. Vanuatu
Regras tributárias. Não há impostos sobre renda pessoal, herança, ganhos de capital e exportação de capital para pessoas físicas. As empresas podem ficar isentas de impostos corporativos e outros tributos por 20 anos, pagando apenas uma taxa anual de $ 300[7]Fonte: Alfandega e Receita Federal de Vanuatu — Guia para Instituições Financeiras Declarantes.
No entanto, Vanuatu não celebrou acordos tributários com muitos países no mundo, portanto, uma pessoa com passaporte de Vanuatu pode ser obrigada a pagar impostos em outro país.
Como a residência fiscal é estabelecida em Vanuatu. O país trata uma pessoa física como residente fiscal se ela possuir uma residência no país durante o ano ou permanecer lá por pelo menos 183 dias dentro de qualquer período de 12 meses[8]Fonte: Alfândega e Receita Federal de Vanuatu — Guia para Instituições Financeiras Declarantes, Seção 4.
Caminho para a cidadania. Vanuatu oferece o programa de cidadania por investimento mais rápido — o segundo passaporte pode ser obtido em 2+ meses mediante investimento a partir de $ 130.000[9]Fonte: Escritório de Cidadania de Vanuatu — Taxas e Encargos de Cidadania.
O passaporte de Vanuatu permite entrada sem visto em 124 países, incluindo Cingapura e Hong Kong. No entanto, os cidadãos de Vanuatu ainda precisarão de visto para visitar os países do Espaço Schengen e o Reino Unido.
4. Bahrein
Regras fiscais. O Bahrein não tem imposto de renda de pessoa física. A alíquota padrão do IVA é de 10%[10]Fonte: Secretaria Nacional de Receita do Bahrein — Imposto sobre o Valor Acrescentado.
Empresas de petróleo e gás pagam 46% de imposto de renda. Desde 2025, o Bahrein também aplica um imposto complementar mínimo nacional de 15% a grupos multinacionais com receita consolidada anual de pelo menos € 750 milhões em pelo menos dois dos quatro anos financeiros anteriores.
Como a residência fiscal é establisheda no Bahrein. Uma pessoa física pode obter um Certificado de Residência para fins fiscais se passar pelo menos 183 dias no Bahrein durante o ano para o qual o certificado é solicitado.
Caminho para a residência no Bahrein. O Bahrein não oferece cidadania por investimento. Estrangeiros que possuem imóveis no valor mínimo de BHD 200.000, ou aproximadamente $ 530.000, podem obter uma Residência Dourada de 10 anos.
Aposentados estrangeiros também podem se qualificar se receberem uma pensão de pelo menos BHD 4.000, ou aproximadamente $ 10.600. Funcionários estrangeiros e aposentados que já residem no Bahrein precisam de um salário base de pelo menos BHD 2.000, ou aproximadamente $ 5.300.
5. EAU
Regras tributárias. Os EAU não possuem imposto de renda de pessoa física. Salários, rendimentos de investimentos pessoais e receitas de investimentos imobiliários obtidos por pessoas físicas em sua capacidade pessoal são isentos de impostos.
Pessoas físicas que realizam negócios nos EAU podem ficar sujeitas ao imposto de renda corporativo se o faturamento anual do negócio ultrapassar AED 1 milhão. A alíquota padrão do imposto corporativo é de 9% sobre o lucro tributável acima de AED 375.000[11]Fonte: Autoridade Fiscal Federal dos EAU — Base de Tributação: Pessoas Naturais.
Como a residência fiscal é estabelecida nos EAU. Um cidadão estrangeiro pode se tornar residente fiscal se:
- passar pelo menos 183 dias nos EAU dentro de 12 meses consecutivos;
- for cidadão do CCEAG ou possuir uma autorização de residência válida nos EAU, mantendo também uma residência permanente, emprego ou negócio no país, e passar pelo menos 90 dias nos EAU;
- tiver sua residência habitual e o centro de seus interesses pessoais e financeiros nos EAU[12]Fonte: Autoridade Fiscal Federal dos EAU — Decisão do Conselho de Ministros Nº 85 de 2022 sobre Determinação de Residência Fiscal.
Caminho para a residência. Os EAU não oferecem cidadania por investimento, mas investidores estrangeiros podem obter autorizações de residência renováveis.
Em Dubai, o proprietário único de um imóvel pode solicitar um visto de residência de investidor por 2 anos, independentemente do valor do imóvel. Para imóveis com propriedade conjunta, a parcela do solicitante deve valer pelo menos AED 400.000.
Investidores que possuem uma ou mais propriedades nos EAU no valor total de pelo menos AED 2 milhões podem se qualificar para uma Residência Golden de 10 anos[13]Fonte: Departamento de Terras de Dubai — Solicitação de Golden Visa para Investidores.
Os Emirados Árabes Unidos oferecem diversas instalações de entretenimento e educação, opções de investimento para empresas do mundo todo e apoio governamental para expatriados. No entanto, por ser um país predominantemente islâmico, os Emirados possuem regras e tradições a serem respeitadas: recomenda-se que as mulheres se vistam com modéstia em todos os lugares, exceto em áreas de praia, demonstrações públicas de afeto geralmente não são bem-vistas e a compra de álcool é regulamentada.
6. Bahamas
Regras tributárias. As Bahamas não possuem imposto de renda de pessoa física nem imposto sobre ganhos de capital. A alíquota padrão do IVA é de 10%. As empresas pagam um imposto anual de licença comercial de 0,5 a 1,25% com base no faturamento[14]Fonte: Departamento de Receita Federal das Bahamas — Perguntas Frequentes sobre Licença Comercial.
Como a residência fiscal é estabelecida nas Bahamas. A legislação das Bahamas não impõe requisitos formais de residência fiscal para pessoas físicas.
Em setembro de 2026, o governo anunciou planos para introduzir um Certificado de Residência Fiscal para residentes permanentes que passem pelo menos 90 dias por ano civil no país. O projeto proposto ainda não entrou em vigor.
Caminho para a residência nas Bahamas. As Bahamas não oferecem cidadania por investimento. Investidores estrangeiros podem solicitar residência permanente econômica investindo pelo menos $ 1 milhão em imóveis nas Bahamas, títulos públicos ou em uma combinação dos dois. O investimento deve ser mantido por pelo menos 10 anos.
7. Bermudas
Regras fiscais. As Bermudas não possuem imposto de renda de pessoa física nem IVA. No entanto, isso não significa que os rendimentos do trabalho sejam totalmente isentos de impostos.
As Bermudas cobram um imposto sobre a folha de pagamento sobre os rendimentos de empregados e autônomos. A parcela do funcionário é calculada a alíquotas progressivas de 0,25 a 12,5%, enquanto as alíquotas do empregador variam de 0 a 9,75%, dependendo do tipo e tamanho da empresa. Os empregadores são responsáveis por pagar o valor total do imposto sobre a folha de pagamento, mas podem deduzir a parcela do funcionário dos salários.
Desde 2025, as Bermudas também cobram um imposto de renda corporativo de 15% sobre empresas pertencentes a grupos multinacionais com receita consolidada anual de pelo menos € 750 milhões em pelo menos dois dos quatro anos financeiros anteriores. Empresas fora desse regime geralmente não pagam imposto de renda corporativo[15]Fonte: Governo das Bermudas — Alíquotas do Imposto sobre Folha de Pagamento para 2026/27.
Como a residência fiscal é estabelecida nas Bermudas. As Bermudas não possuem requisitos formais de residência fiscal para pessoas físicas por não cobrarem imposto de renda de pessoa física. Não há número mínimo de dias que uma pessoa física deva passar no território para se qualificar como residente para fins de imposto de renda de pessoa física.
Caminho para a residência nas Bermudas. Os investidores estrangeiros podem solicitar um Certificado de Residência por Investimento Econômico realizando um investimento qualificado de pelo menos $ 2,5 milhões nas Bermudas. Os solicitantes bem-sucedidos podem obter o direito de residir no território por tempo indeterminado sem precisar esperar cinco anos. Os solicitantes também devem doar pelo menos $ 25.000 para uma instituição de caridade registrada nas Bermudas, seja como parte do investimento qualificado ou em acréscimo a ele.
8. Ilhas Cayman
Regras fiscais. As Ilhas Cayman não possuem imposto de renda de pessoa física, imposto de renda corporativo, imposto sobre ganhos de capital, imposto sobre herança ou IVA.
Como a residência fiscal é estabelecida nas Ilhas Cayman. Não há um teste formal para determinar a residência fiscal de uma pessoa física nem um requisito de permanência mínima para fins fiscais.
Caminho para a residência nas Ilhas Cayman. Os investidores estrangeiros podem obter residência permanente investindo pelo menos CI$ 2 milhões em imóveis construídos. Eles devem manter esse investimento enquanto possuírem o Certificado de Residência Permanente para Pessoas com Meios de Subsistência Independentes.[16]Fonte: Governo das Ilhas Cayman — Regulamentos de Imigração Revisão de 2025
9. Mônaco
Regras fiscais. Mônaco não possui imposto de renda de pessoa física, imposto sobre patrimônio, imposto sobre a propriedade territorial ou imposto habitacional para a maioria dos residentes[17]Fonte: Governo do Príncipe de Mônaco — Estrutura tributária para pessoas físicas e empresas.
Empresas que exercem atividades industriais ou comerciais e obtêm mais de 25% do seu faturamento fora de Mônaco pagam imposto corporativo a 25%. A alíquota padrão do IVA é de 20%.
Como a residência fiscal é estabelecida em Mônaco. Uma pessoa pode obter um certificado de residência para fins fiscais se:
- passar mais de 183 dias por ano em Mônaco;
- tiver seu principal centro de atividades lá, passando mais tempo em Mônaco do que em qualquer outro país;
- possuir residência em Mônaco.
Caminho para a residência. Mônaco não oferece autorização de residência ou cidadania por investimento.
Estrangeiros podem solicitar uma autorização de residência comprovando recursos financeiros suficientes e garantindo acomodação em Mônaco, seja por meio de propriedade de imóvel ou contrato de aluguel. Podem apresentar comprovante de rendimentos do trabalho, certificado de um banco de Mônaco confirmando poupança adequada ou comprovação de suporte financeiro de terceiros.
Não há exigência legal de renda mínima ou depósito bancário. Na prática, os bancos costumam exigir depósitos em torno de € 500.000 antes de emitir um certificado confirmando poupança suficiente, sendo que alguns bancos privados exigem € 1 milhão ou mais.
10. Arábia Saudita
Regras tributárias. A Arábia Saudita não cobra imposto de renda de pessoa física sobre rendimentos do trabalho. A alíquota padrão do imposto de renda corporativo para empresas de propriedade estrangeira é de 20%.
Empresas produtoras de petróleo e hidrocarbonetos pagam impostos com alíquotas de 50 a 85%, dependendo do seu capital. A alíquota padrão do IVA é de 15%[18]Fonte: Ministério do Investimento da Arábia Saudita — Lei e Regulamentos Tributários.
Como a residência fiscal é estabelecida na Arábia Saudita. Uma pessoa física se torna residente fiscal se cumprir uma destas condições:
- possuir uma residência permanente na Arábia Saudita e passar pelo menos 30 dias lá durante o ano fiscal;
- não possuir uma residência permanente no país, mas passar pelo menos 183 dias lá durante o ano fiscal.
Os dias não precisam ser consecutivos.
Caminho para a residência na Arábia Saudita. Investidores empresariais podem receber Residência Premium permanente investindo pelo menos SAR 7 milhões em atividades empresariais sauditas e empregando pelo menos 10 pessoas. Eles devem manter tanto o investimento quanto os empregos nos primeiros dois anos. Proprietários de imóveis podem se qualificar ao possuir ou utilizar um imóvel residencial no valor de pelo menos SAR 4 milhões.
11. Ilhas Virgens Britânicas
Regras fiscais. As Ilhas Virgens Britânicas possuem uma alíquota de 0% de imposto de renda de pessoa física e não cobram imposto de renda corporativo, imposto sobre ganhos de capital ou imposto retido na fonte.
O território está incluído entre as jurisdições com imposto de renda zero porque sua alíquota de imposto de renda de pessoa física é de 0%. No entanto, isso não significa que os rendimentos do trabalho sejam totalmente isentos de impostos.
Rendimentos do trabalho assalariado e autônomo auferidos no território estão sujeitos ao imposto sobre a folha de pagamento a uma alíquota total de 10 a 14%, dependendo da categoria do empregador. Os empregadores podem deduzir 8% da remuneração tributável dos salários dos funcionários e pagar a parcela restante. Os primeiros $ 10.000 da remuneração anual são isentos do imposto sobre a folha de pagamento[19]Fonte: Governo das Ilhas Virgens — Guia do Imposto sobre a Folha de Pagamento.
Como a residência fiscal é estabelecida. As Ilhas Virgens Britânicas não aplicam um teste formal de residência para fins de imposto de renda de pessoa física. A residência ou domicílio de uma pessoa física geralmente não afeta sua obrigação tributária no território, e não há requisito de permanência mínima para se qualificar para a alíquota de 0% de imposto de renda de pessoa física.
Caminho para a residência e cidadania. As Ilhas Virgens Britânicas não oferecem autorização de residência ou cidadania por investimento.
Estrangeiros podem residir no território sob status migratórios vinculados a emprego, estudos ou circunstâncias familiares. Estrangeiros autônomos geralmente precisam de uma autorização de trabalho e das licenças comerciais necessárias.
12. Ilhas Turks e Caicos
Regras fiscais. As Ilhas Turks e Caicos não cobram imposto de renda de pessoa física, imposto de renda corporativo, imposto sobre ganhos de capital ou imposto sobre herança.
As empresas devem obter uma licença comercial anual, com taxas variando de $ 10 a $ 7.500, dependendo da atividade. Alguns setores também pagam impostos específicos de 2,5 a 12%[20]Fonte: Departamento de Receita das Ilhas Turks e Caicos — Licença Comercial.
Como a residência fiscal é estabelecida. O território não possui critérios legais para determinar a residência fiscal de pessoas físicas, uma vez que não impõe impostos diretos sobre a renda.
Caminho para a residência e cidadania. Os investidores estrangeiros podem obter residência permanente por meio de investimento em imóveis ou empresas. O investimento imobiliário mínimo é de:
- $ 300.000 em Grand Turk, Salt Cay, South Caicos, Middle Caicos ou North Caicos;
- $ 1 milhão nas demais ilhas.
O investimento empresarial começa em $ 750.000 ou $ 1,5 milhão, dependendo da ilha, e pelo menos 60% dos funcionários não devem necessitar de autorizações de trabalho.
13. Brunei
Regras fiscais. Brunei não cobra imposto de renda de pessoa física nem imposto sobre ganhos de capital. As empresas pagam imposto de renda corporativo a 18,5% do lucro tributável[21]Fonte: Ministério das Finanças e Economia de Brunei — Perguntas Frequentes sobre Imposto Corporativo.
Como a residência fiscal é estabelecida em Brunei. Uma pessoa física é geralmente considerada residente fiscal se passar pelo menos 183 dias lá durante o ano anterior ao ano de apuração. O trabalho assalariado em Brunei por pelo menos 183 dias também atende ao critério.
Caminho para a residência e cidadania. Brunei não oferece autorização de residência ou cidadania por investimento. Estrangeiros podem residir no país por meio de modalidades como passe de trabalho ou passe de dependente.
14. Kuwait
Regras tributárias. O Kuwait não cobra imposto de renda de pessoa física. Empresas estrangeiras geralmente pagam imposto de renda corporativo de 15% sobre o lucro líquido tributável.
Desde 2025, grupos multinacionais com receita global anual acima de € 750 milhões também estão sujeitos às regras de imposto complementar mínimo nacional de 15% do Kuwait.
Como a residência fiscal é estabelecida no Kuwait. Uma pessoa física pode obter um Certificado de Residência Fiscal do Kuwait se permanecer pelo menos 183 dias no país durante o ano fiscal relevante. Os dias podem ser contínuos ou intercalados.
Caminho para a residência no Kuwait. O Kuwait não oferece cidadania por investimento.
Desde junho de 2026, investidores estrangeiros e certos executivos seniores em empresas licenciadas pela Autoridade de Promoção de Investimento Direto do Kuwait podem obter autorizações de residência por até 15 anos. Para se qualificar, a empresa licenciada deve manter pelo menos KWD 5 milhões em investimentos, pelo menos KWD 1 milhão em capital, operações ativas no Kuwait e o nível mínimo de emprego exigido para cidadãos kuwaitianos[22]Fonte: Autoridade de Promoção de Investimento Direto do Kuwait — Kuwait Fortalece Residência de Longo Prazo.
15. Catar
Regras fiscais. O Catar não tributa salários, vencimentos ou abonos recebidos por pessoas físicas.
Rendimentos decorrentes de atividades empresariais tributáveis são geralmente taxados a 10%, enquanto atividades petrolíferas e petroquímicas são tributadas a uma alíquota mínima de 35%.
Ganhos de capital sobre imóveis ou valores mobiliários mantidos por pessoas físicas fora de uma atividade empresarial tributável são isentos.
Como a residência fiscal é estabelecida no Catar. Uma pessoa física qualifica-se como residente fiscal se uma das seguintes condições for atendida:
- possuir uma moradia permanente no Catar;
- passar mais de 183 dias no país dentro de qualquer período de 12 meses;
- ter o seu centro de interesses vitais no país.
Caminho para a residência no Catar. Não há programa de cidadania por investimento em operação no Catar.
Estrangeiros podem obter autorização de residência ao comprar imóveis em áreas designadas de propriedade plena (freehold). Imóveis com valor superior a QAR 730.000 qualificam-se para uma autorização de residência. Imóveis de valor superior a QAR 3,65 milhões concedem residência com benefícios adicionais semelhantes à residência permanente. Os proprietários de imóveis devem passar pelo menos 90 dias por ano no Catar para manter esses benefícios.
16. Anguilla
Regras fiscais. Anguilla não cobra imposto de renda de pessoa física, imposto de renda corporativo ou imposto sobre ganhos de capital. A alíquota padrão do Imposto Geral sobre Serviços (General Services Tax) é de 13%.
O Imposto Geral sobre Serviços é um imposto indireto sobre serviços e não sobre a renda pessoal. Ele se aplica a uma série de serviços, incluindo hospedagem hoteleira, atividades turísticas, serviços jurídicos e contábeis, construção civil e telecomunicações. As empresas registradas adicionam esse imposto aos preços cobrados dos clientes e repassam o imposto arrecadado ao governo.
Como a residência fiscal é estabelecida em Anguilla. Como Anguilla não cobra imposto de renda de pessoa física, não possui um teste geral de residência para fins de imposto de renda de pessoa física.
A residência imigratória comum não concede automaticamente a uma pessoa física o direito a um certificado de residência fiscal.
Para a certificação formal, Anguilla oferece um programa separado para Residentes de Alto Valor (High Value Resident). Os solicitantes devem:
- pagar um imposto fixo anual (lump-sum) de $ 75.000 durante cinco anos;
- possuir um imóvel em Anguilla com valor mínimo de $ 400.000;
- passar pelo menos 45 dias por ano em Anguilla;
- passar menos de 183 dias por ano em qualquer outro país;
- manter o seu centro de interesses vitais e vínculos genuínos em Anguilla.
O certificado de residência fiscal é emitido anualmente[23]Fonte: Select Anguilla — Residência Fiscal.
Caminho para a residência e cidadania. Anguilla oferece residência permanente por investimento. Um solicitante único pode contribuir com pelo menos $ 150.000 para o Fundo de Desenvolvimento de Capital ou comprar um imóvel no valor mínimo de $ 750.000 para uma família de quatro pessoas.
17. Omã
Regras fiscais. Omã não cobra atualmente imposto de renda de pessoa física. Um imposto de renda de pessoa física de 5% entrará em vigor em 2028 sobre rendimentos anuais tributáveis acima de OMR 42.000[24]Fonte: Autoridade Tributária de Omã — Publicação da Lei do Imposto de Renda de Pessoa Física.
As empresas geralmente pagam imposto de renda corporativo a uma alíquota de 15%, enquanto pequenas empresas qualificadas podem pagar 3%. A alíquota padrão de IVA é de 5%.
Como a residência fiscal é estabelecida em Omã. Uma pessoa física torna-se residente fiscal se passar pelo menos 183 dias em Omã durante o ano fiscal. Os dias podem ser consecutivos ou intercalados.
Caminho para a residência e cidadania. Omã não oferece cidadania por investimento. Investidores estrangeiros podem obter uma Residência Dourada renovável de 10 anos ao investir pelo menos cerca de $ 520.000 por meio de opções como imóveis, uma empresa omanense, títulos públicos, valores mobiliários listados em bolsa ou depósito bancário a prazo fixo.
O programa também inclui opções para investidores que empreguem pelo menos 50 cidadãos omanenses ou recebam uma indicação de uma empresa investida.
Não sabe por onde começar?
Baixe nosso guia comparativo de uma página para comparar as opções e escolher a melhor
Alternativas de impostos baixos a países com imposto de renda zero
Países sem imposto de renda de pessoa física não são a única opção para indivíduos que buscam reduzir sua carga tributária. Algumas jurisdições oferecem alíquotas de imposto de renda relativamente baixas, isenções fiscais generosas ou regimes tributários preferenciais para residentes estrangeiros.
Malta, Chipre, Montenegro, Andorra e Singapura são exemplos dessas alternativas. Embora cobrem imposto de renda de pessoa física, os indivíduos podem se beneficiar de isenções ou alíquotas reduzidas, dependendo de sua renda, residência fiscal e elegibilidade para regimes tributários especiais.
Malta
As alíquotas do imposto de renda de pessoa física são progressivas, variando entre 0% e 35%.
A alíquota padrão do imposto de renda corporativo em Malta é de 35%. Os acionistas normalmente podem solicitar a restituição de 6/7 do imposto pago sobre os lucros comerciais distribuídos, reduzindo a alíquota efetiva para 5%.
Uma restituição integral de 100% pode ser aplicada aos lucros provenientes de participações societárias qualificadas, normalmente quando uma empresa maltesa possui pelo menos 5% das ações ordinárias de outra empresa e detém direitos acionários especificados.
Como alternativa, as empresas podem optar por um regime definitivo de imposto corporativo de 15% introduzido em 2025, sob o qual os acionistas não podem solicitar restituições de impostos.
O Malta Global Residence Programme permite obter a autorização de residência no país. A residência concede o direito de pagar impostos em Malta com alíquotas diferentes das padrão. Os participantes do programa usufruem de um regime tributário especial:
- 15% sobre a renda obtida no exterior e transferida para Malta, com valor mínimo de € 15.000 por ano;
- 0% sobre a renda global não transferida para Malta;
- 35% sobre a renda obtida em Malta.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Malta Global Residence Programme
Chipre
Dependendo da renda, a alíquota de imposto em Chipre varia de 0 a 35%. Os primeiros € 22.000 da renda tributável são isentos, e os rendimentos acima de € 72.000 são tributados à alíquota máxima de 35%[25]Fonte: Departamento de Impostos de Chipre — Declaração de Imposto de Renda de Pessoa Física e Faixas Fiscais de 2026.
Os residentes fiscais em Chipre são geralmente tributados sobre os rendimentos obtidos tanto em Chipre quanto no exterior, embora existam isenções para determinados tipos de renda. Por exemplo, lucros da venda de valores mobiliários são isentos do imposto de renda. A alíquota do imposto corporativo é uma das mais baixas da Europa — 15%.
Uma pessoa pode se tornar residente fiscal em Chipre se passar 60 dias ou mais por ano no país sem passar mais de 183 dias por ano em qualquer outro país.
Montenegro
O imposto de renda de pessoa física em Montenegro varia de acordo com o tipo e o valor da renda. Rendimentos do trabalho são tributados de 0 a 15%, enquanto rendimentos de bens imóveis, capital e ganhos de capital são geralmente tributados a 15%[26]Fonte: Governo de Montenegro — Lei do Imposto de Renda de Pessoa Física.
O imposto de renda corporativo é progressivo, com alíquotas de 9 a 15%. A alíquota anual geral do imposto sobre a propriedade varia de 0,25 a 1% do valor de mercado do imóvel, embora alíquotas mais elevadas se apliquem a algumas categorias de imóveis.
Andorra
Andorra está entre os países com impostos mais baixos da Europa. A alíquota básica do imposto de renda de pessoa física em Andorra é de 10% para residentes. Na prática, aplica-se a rendimentos acima de € 40.000. Residentes de menor renda pagam menos:
- renda até € 24.000 é isenta;
- renda entre € 24.001 e 40.000 é tributada a 5%[27]Fonte: Governo de Andorra — Alíquotas do imposto de renda de pessoa física.
A alíquota do imposto de renda corporativo em Andorra também é de 10%.
Em vez do imposto sobre vendas, aplica-se um imposto sobre o valor agregado sobre bens e serviços. Em Andorra, o IVA é o mais baixo de toda a Europa, com uma alíquota geral de 4,5%.
Singapura
Os residentes fiscais em Singapura pagam imposto de renda de pessoa física a alíquotas progressivas de 0 a 24%. A alíquota padrão do imposto de renda corporativo é de 17%[28]Fonte: Autoridade Tributária de Singapura — Alíquotas do Imposto de Renda de Pessoa Física.
As empresas podem reduzir sua renda tributável por meio do regime de Isenção Parcial de Impostos: 75% dos primeiros SGD 10.000 da renda tributável normal e 50% dos SGD 190.000 seguintes são isentos. Startups qualificadas recebem uma isenção separada durante os seus três primeiros anos de exercício fiscal.
É possível otimizar impostos sem se mudar para o exterior?
É possível reduzir legalmente a carga tributária sem se mudar para outro país. Uma opção é usar deduções fiscais, abatimentos e isenções disponíveis na legislação local. Por exemplo, trabalhadores autônomos podem deduzir despesas operacionais qualificadas, enquanto contribuições para a previdência podem reduzir a renda tributável em alguns países.
Tratados para evitar a dupla tributação oferecem outra oportunidade de otimização tributária. Eles podem reduzir os impostos retidos na fonte sobre dividendos, juros e royalties estrangeiros ou permitir que pessoas físicas solicitem créditos fiscais por impostos pagos no exterior. Proprietários de empresas também podem se beneficiar de incentivos fiscais corporativos ou da abertura de empresas em jurisdições com impostos mais baixos, desde que essas empresas realizem atividades comerciais reais nesses locais.
No entanto, a obtenção de uma autorização de residência estrangeira ou o registro de uma empresa no exterior não reduz automaticamente as obrigações fiscais. Pessoas físicas que continuam vivendo e trabalhando em seu país de origem podem permanecer residentes fiscais no local e ser obrigadas a pagar impostos sobre sua renda global.
Vladlena Baranova,
Diretora do Departamento Jurídico e de Compliance AML, CAMS, IMCM
Mesmo após estabelecer residência fiscal no exterior, pessoas físicas ainda podem dever impostos nos países de onde sua renda é originada. Por exemplo, rendimentos de aluguel geralmente são tributáveis no local onde o imóvel está situado, enquanto dividendos estrangeiros podem estar sujeitos a imposto retido na fonte.
Da mesma forma, uma empresa registrada no exterior ainda pode ser tributada em outro país se sua gestão e operações comerciais estiverem sediadas lá. Antes de escolher uma estratégia de otimização tributária, os indivíduos devem avaliar seu status de residência fiscal, fontes de renda, isenções disponíveis e os acordos aplicáveis para evitar a dupla tributação.
Resumo dos países com imposto de renda zero
- Existem 17 países sem cobrança de imposto, o que significa que têm alíquota zero de imposto de renda. Pelo menos quatro desses países oferecem caminhos para cidadania ou residência por investimento para estrangeiros — Antígua e Barbuda, São Cristóvão e Névis, EAU e Vanuatu.
- Entre os países com as alíquotas de imposto mais baixas do mundo estão Malta, Chipre, Andorra, Montenegro e Singapura.
- Além da isenção total de imposto de renda, em Antígua e Barbuda as pessoas físicas também estão isentas de impostos sobre patrimônio, ganhos de capital e herança.
- Para otimizar impostos sem se mudar, os indivíduos devem pesquisar possíveis deduções e restituições em seu país, além de considerar a transferência de seus negócios para um país com impostos mais baixos.
- Antes de escolher o país para a otimização tributária, verifique se o seu principal país de residência possui um acordo para evitar a dupla tributação com o país para o qual você deseja se mudar ou no qual pretende abrir uma empresa.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.

 Com a confiança de 10.000+ investidores