Antígua e Barbuda possui um dos sistemas fiscais mais atrativos do mundo. Não existem impostos sobre grandes fortunas, herança ou ganhos de capital sobre a renda global.
As International Business Companies (IBCs) têm isenção temporária do imposto de renda e estão isentas do pagamento de impostos alfandegários.
Saiba mais sobre os principais impostos em Antígua e Barbuda e os impostos pagos por proprietários, compradores e vendedores de imóveis. Conheça detalhadamente o imposto sobre vendas e descubra os riscos da dupla tributação.
Quem paga impostos em Antígua e Barbuda?
As alíquotas de imposto dependem da residência fiscal dos contribuintes.
Pessoas físicas tornam-se residentes fiscais de Antígua e Barbuda se:
-
residirem legalmente no país por pelo menos 183 dias por ano;
-
tiverem um endereço registrado;
-
realizarem atividades sociais, econômicas ou culturais em Antígua e Barbuda.
Permanecer legalmente em Antígua e Barbuda por mais de 183 dias é possível se você tiver uma autorização de residência ou cidadania.
Estrangeiros podem obter a cidadania de Antígua e Barbuda investindo na economia do país. O valor mínimo de investimento é de $ 100.000. Os investidores podem escolher uma das quatro opções: contribuições para um fundo estatal ou universitário, compra de imóveis ou investimentos empresariais.
Vladlena Baranova,
Diretora do Departamento Jurídico e de Compliance AML, CAMS, IMCM
O passaporte de Antígua e Barbuda não torna o titular automaticamente um residente fiscal. Para se tornar um, o cidadão deve morar no país por mais de 183 dias por ano.
Pessoas jurídicas tornam-se residentes fiscais se forem registradas e administradas em Antígua e Barbuda.
Não residentes podem ser pessoas físicas e jurídicas. Eles pagam impostos em Antígua e Barbuda se tiverem fontes de renda no país.
A arrecadação de impostos e a aplicação da Lei de Administração e Procedimentos Tributários são de responsabilidade do Departamento de Receita Federal (IRD) do Ministério das Finanças de Antígua e Barbuda.
O IRD cobra impostos sobre:
-
pessoas físicas,
-
trustes,
-
corporações e sociedades,
-
empresas,
-
empresas estatais,
-
e o Conselho de Barbuda.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para a cidadania de Antígua e Barbuda
Benefícios fiscais de Antígua e Barbuda
Os residentes fiscais de Antígua e Barbuda não pagam impostos sobre patrimônio, herança e ganhos de capital. Por exemplo, a alíquota do imposto de renda pode chegar a 45% na Alemanha e no Reino Unido. No Canadá, os residentes fiscais pagam 29% de imposto de renda.
O imposto incide sobre a compra de imóveis e terrenos. Estrangeiros que compram imóveis no país pagam uma taxa de licença. Mas investidores estrangeiros que obtêm a cidadania de Antígua e Barbuda por investimento não a pagam.
Há uma alíquota fixa de imposto de renda corporativo de 25%. Uma alíquota reduzida de imposto de renda corporativo de 10% é fixada para bancos comerciais, empresas de seguros, petróleo e telecomunicações.
O ABST (Imposto sobre Vendas de Antígua e Barbuda) é um análogo do IVA, que está incluído no custo de bens e serviços. Ele tem uma alíquota fixa de 15%.
Imposto de renda em Antígua e Barbuda
Renda pessoal, dividendos, royalties, juros, herança, patrimônio e ganhos de capital não são tributados para residentes de Antígua e Barbuda.
Se não residentes obtiverem dividendos, juros ou royalties em Antígua e Barbuda, pagam um imposto retido na fonte de 25%.
Os principais impostos para pessoas físicas são contribuições sociais e impostos e taxas imobiliários — ao possuir, comprar e vender imóveis ou terrenos.
Se pessoas físicas venderem bens ou prestarem serviços por mais de EC$ 300.000 por ano (cerca de $ 111.000), devem se registrar como contribuintes do imposto sobre vendas de Antígua e Barbuda (ABST).
Principais impostos e taxas para pessoas físicas em Antígua e Barbuda
Residentes fiscais são pessoas físicas que vivem em Antígua e Barbuda por mais de 183 dias por ano.
Não residentes são pessoas físicas que auferem renda em Antígua e Barbuda.
Imposto de renda corporativo para pessoas jurídicas em Antígua e Barbuda
O governo de Antígua e Barbuda tem implementado reformas tributárias nas últimas décadas para tornar o ambiente econômico favorável aos negócios e atrair empresas e investidores.
Pessoas jurídicas que são residentes fiscais do país não pagam impostos sobre dividendos, juros e royalties. Não há impostos sobre ganhos de capital, patrimônio e herança.
Os principais impostos para pessoas jurídicas em Antígua e Barbuda são o imposto de renda corporativo, o imposto sobre vendas e os impostos sobre propriedade, compra e venda de imóveis. Filiais são tributadas da mesma forma que subsidiárias.
O imposto de renda corporativo, ou imposto sobre o rendimento das empresas, é pago por organizações registradas e operantes em Antígua e Barbuda. A alíquota é fixada em 25% do rendimento da empresa.
Os bancos pagam imposto de renda corporativo a uma alíquota reduzida de 22,5%. Os bancos devem fornecer empréstimos imobiliários e manter uma taxa de juros não superior a 7% durante o ano para obter a alíquota reduzida.
Empresas de seguros, petróleo e telecomunicações pagam imposto de renda corporativo a uma alíquota benéfica de 10%.
Se uma empresa for residente fiscal de Antígua e Barbuda, paga imposto de renda corporativo sobre lucros obtidos de todas as fontes no mundo todo. Empresas não residentes pagam o imposto apenas sobre lucros auferidos em Antígua e Barbuda.
O Imposto sobre Vendas de Antígua e Barbuda (ABST) é de 15%. A alíquota é menor para serviços de hotéis e restaurantes — 14%. Algumas atividades são tributadas a 0% — por exemplo, exportação, fornecimento de alimentos, eletricidade, combustível e água para uso doméstico.
Impostos sobre a compra, propriedade e venda de imóveis são pagos por proprietários de imóveis residenciais e comerciais ou de terrenos. As alíquotas do imposto sobre propriedade são as mesmas para residentes fiscais e não residentes: 0,1—0,5% do valor de avaliação do imóvel.
O imposto retido na fonte de 25% incide se uma empresa não residente obtiver dividendos, juros e royalties de fontes em Antígua e Barbuda. As empresas pagam o imposto sobre transferências de dinheiro para filiais no exterior.
Residentes fiscais são empresas registradas ou administradas em Antígua e Barbuda.
Não residentes são empresas estrangeiras que operam em Antígua e Barbuda.
Principais impostos e taxas para pessoas jurídicas em Antígua e Barbuda
Impostos imobiliários para compradores, vendedores e proprietários de imóveis
Na compra, venda e posse de imóveis em Antígua e Barbuda, os impostos são calculados como uma porcentagem do valor de avaliação do imóvel.
A avaliação reflete o valor de mercado do imóvel no momento da compra. Ela é realizada por um avaliador autorizado na preparação do imóvel ou terreno para venda.
Compra. Ao comprar um imóvel residencial ou comercial, o futuro proprietário paga:
- imposto de selo de 2,5%;
- taxa de seguro de 0,2%;
- taxa de licença de posse de terra de 5%. É paga se um não residente comprar um lote de terra. A taxa não se aplica à compra de imóveis pelo programa de cidadania por investimento.
Com a confiança de 10.000+ investidores
Encontre o investimento imobiliário ideal no Caribe por $ 200.000+
Propriedade. Proprietários de imóveis residenciais ou comerciais ou de terrenos pagam imposto predial. A Lei do Imposto Predial nº 15 de 2000 estabelece as regras de cálculo e pagamento de impostos.
As alíquotas do imposto predial são as mesmas para residentes e não residentes, tanto pessoas jurídicas quanto físicas: 0,1—0,5% do valor de avaliação do imóvel. A alíquota exata do imposto depende da localização do imóvel.
A exceção são estrangeiros não residentes que possuem terras não edificadas. Para eles, a alíquota do imposto é mais alta e depende do período de posse da terra: 10% a 20%.
Se um edifício estiver em um terreno que pertence a outro proprietário, o proprietário do terreno paga o imposto sobre a terra, e o proprietário do edifício paga o imposto predial. O proprietário do edifício e o proprietário do terreno podem assinar um acordo para o pagamento conjunto do imposto por um único proprietário. Nesse caso, o segundo fica isento do pagamento de impostos.
Se o proprietário anterior do imóvel não tiver pago os impostos prediais, o novo proprietário terá que pagá-los na transferência de propriedade.
O imposto predial pode ser pago em duas parcelas de 50%. A primeira parcela é paga antes de 31 de março, e o saldo é pago no máximo até 30 de junho do ano para o qual o imposto é calculado. Se a cobrança para pagamento surgir após 31 de março, o imposto deve ser pago no máximo até 30 de junho.
Se o imposto não for pago por mais de 60 dias, será cobrada uma multa de 5% sobre o valor do imposto. Se a multa não for paga antes do final do mês civil a partir da data de incidência, juros de 2% ao mês serão adicionados ao valor total da dívida e da multa.
O tribunal pode decidir compensar legalmente quaisquer multas e juros acumulados sobre os bens do proprietário. Nesse caso, o imóvel pode ser penhorado e vendido em leilão.
Venda. Se o proprietário quiser vender uma casa ou apartamento em Antígua e Barbuda, pagará apenas um imposto de selo de 7,5%. Não precisará pagar imposto sobre a renda recebida com a venda.
Vendedores não residentes pagam o Imposto de Valorização de 5% do valor de avaliação do imóvel.
Exemplos de imóveis em Antígua e Barbuda
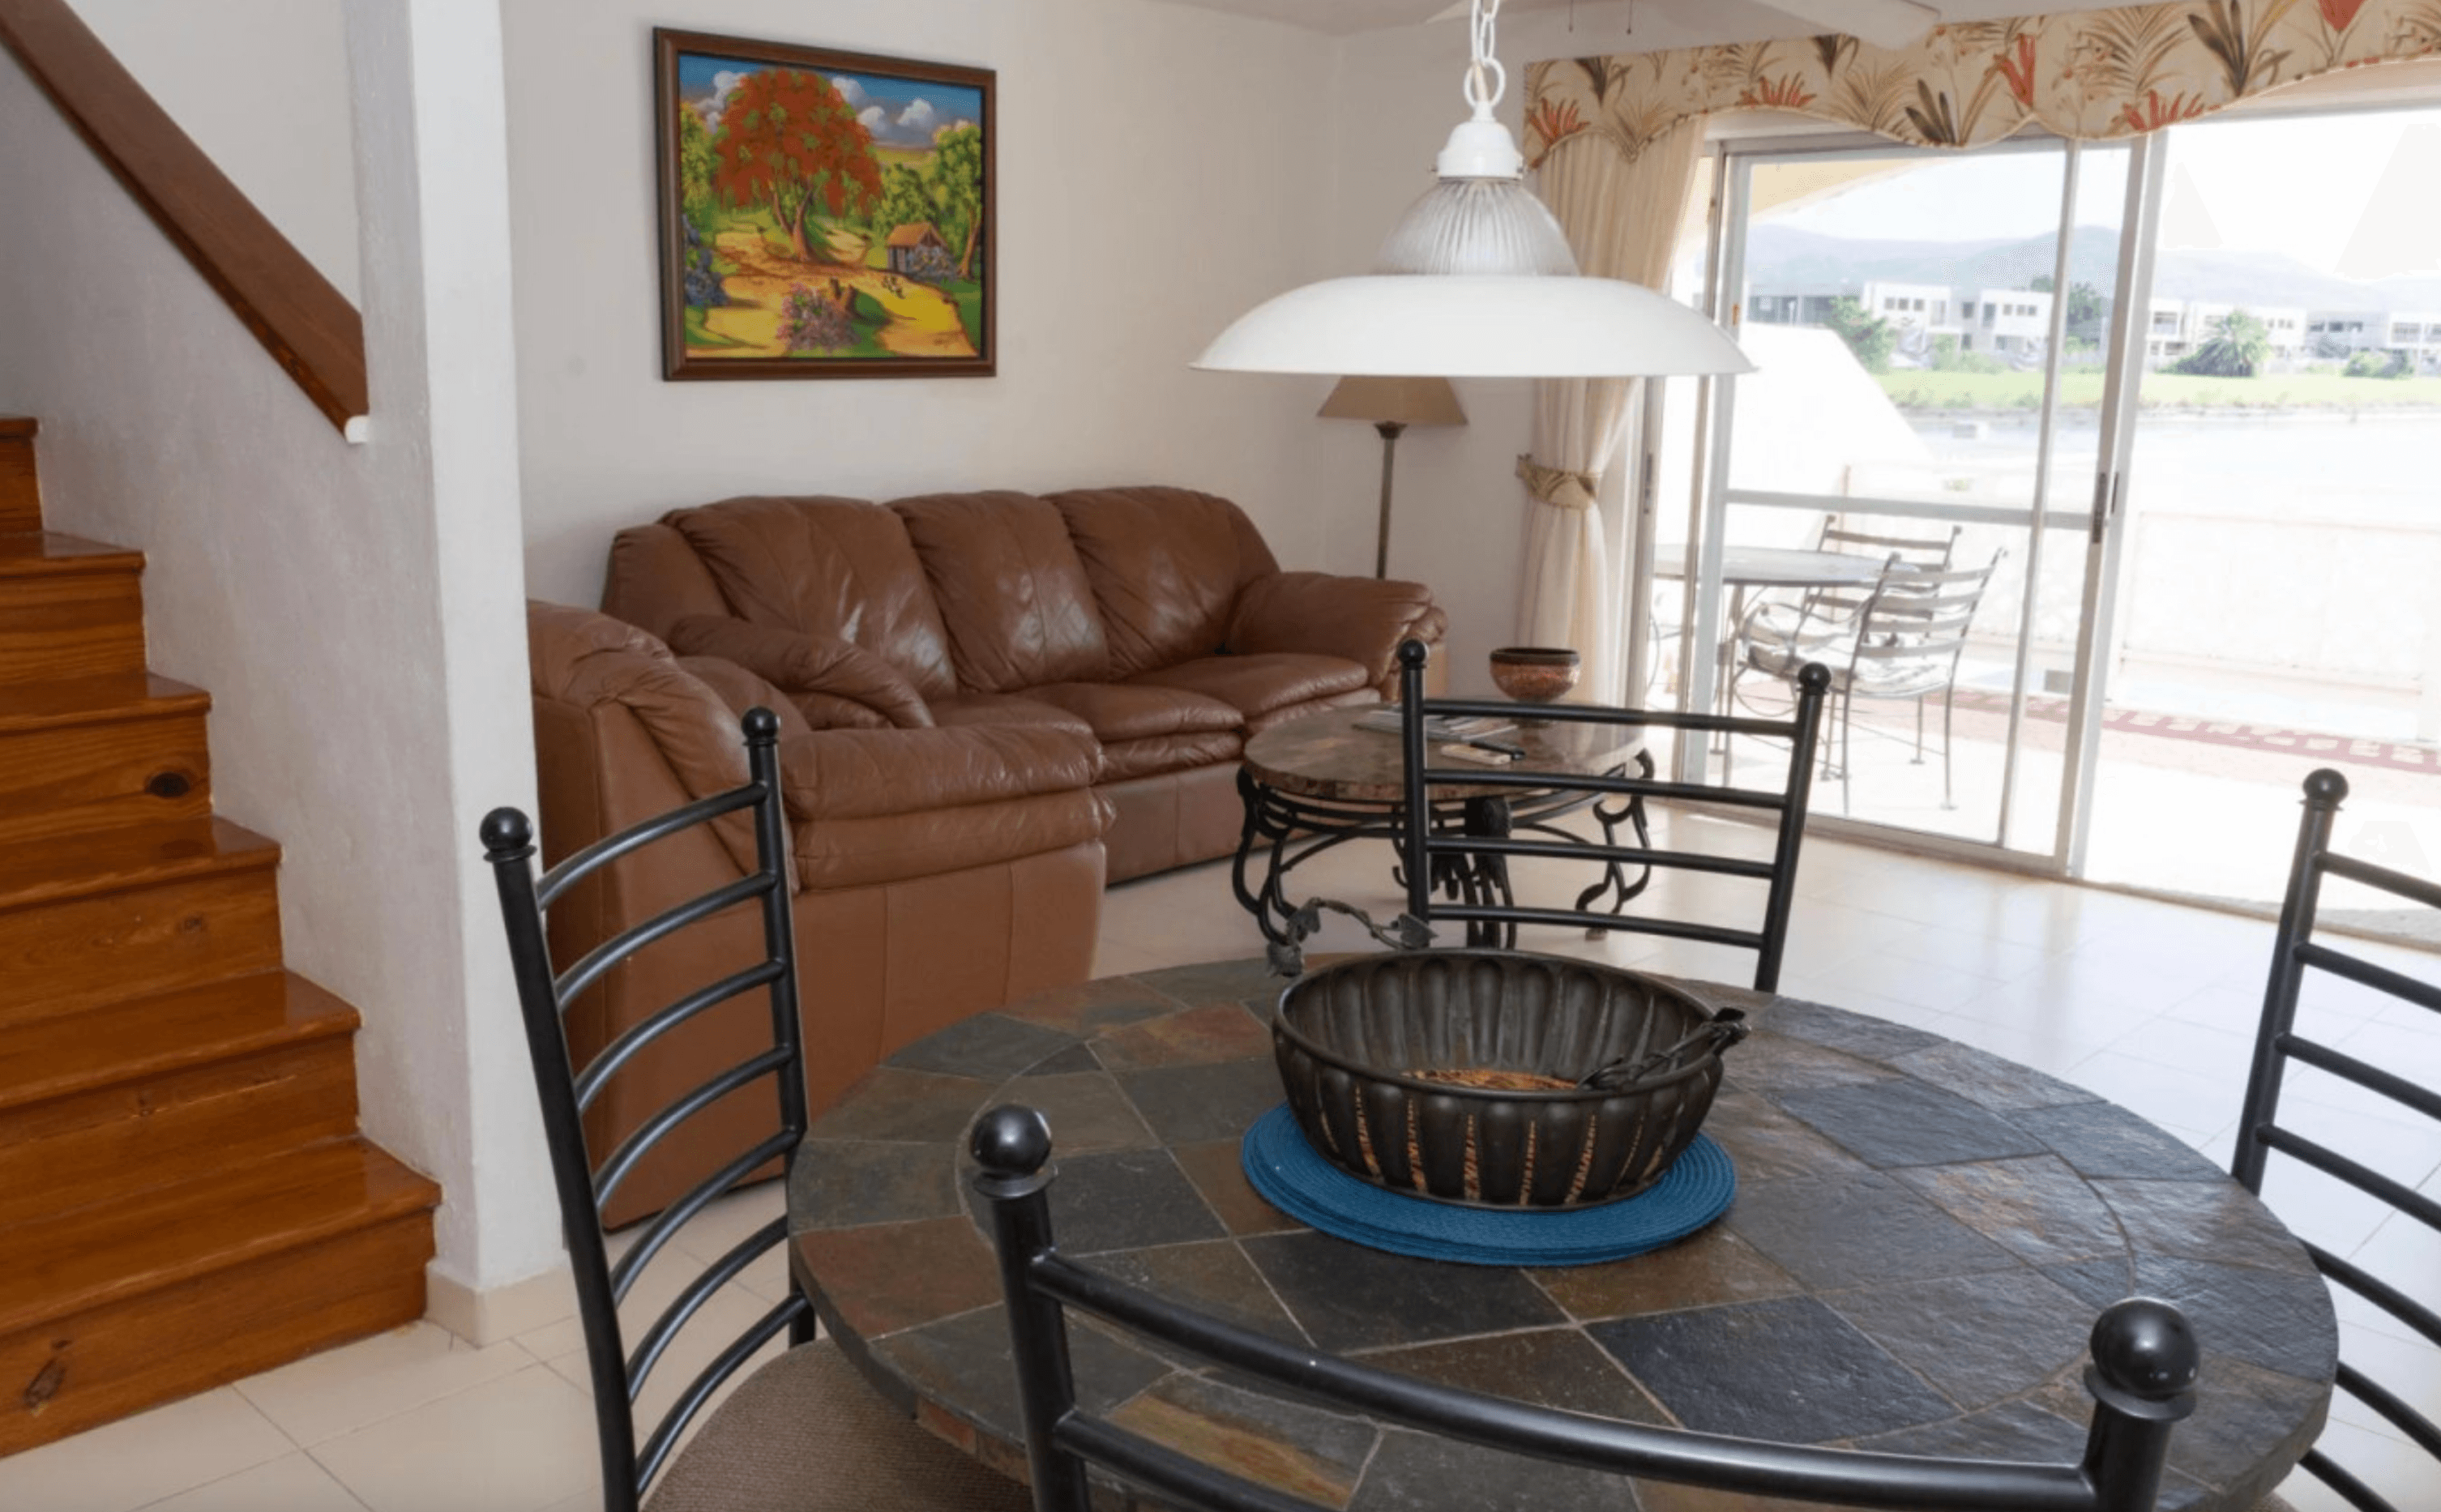

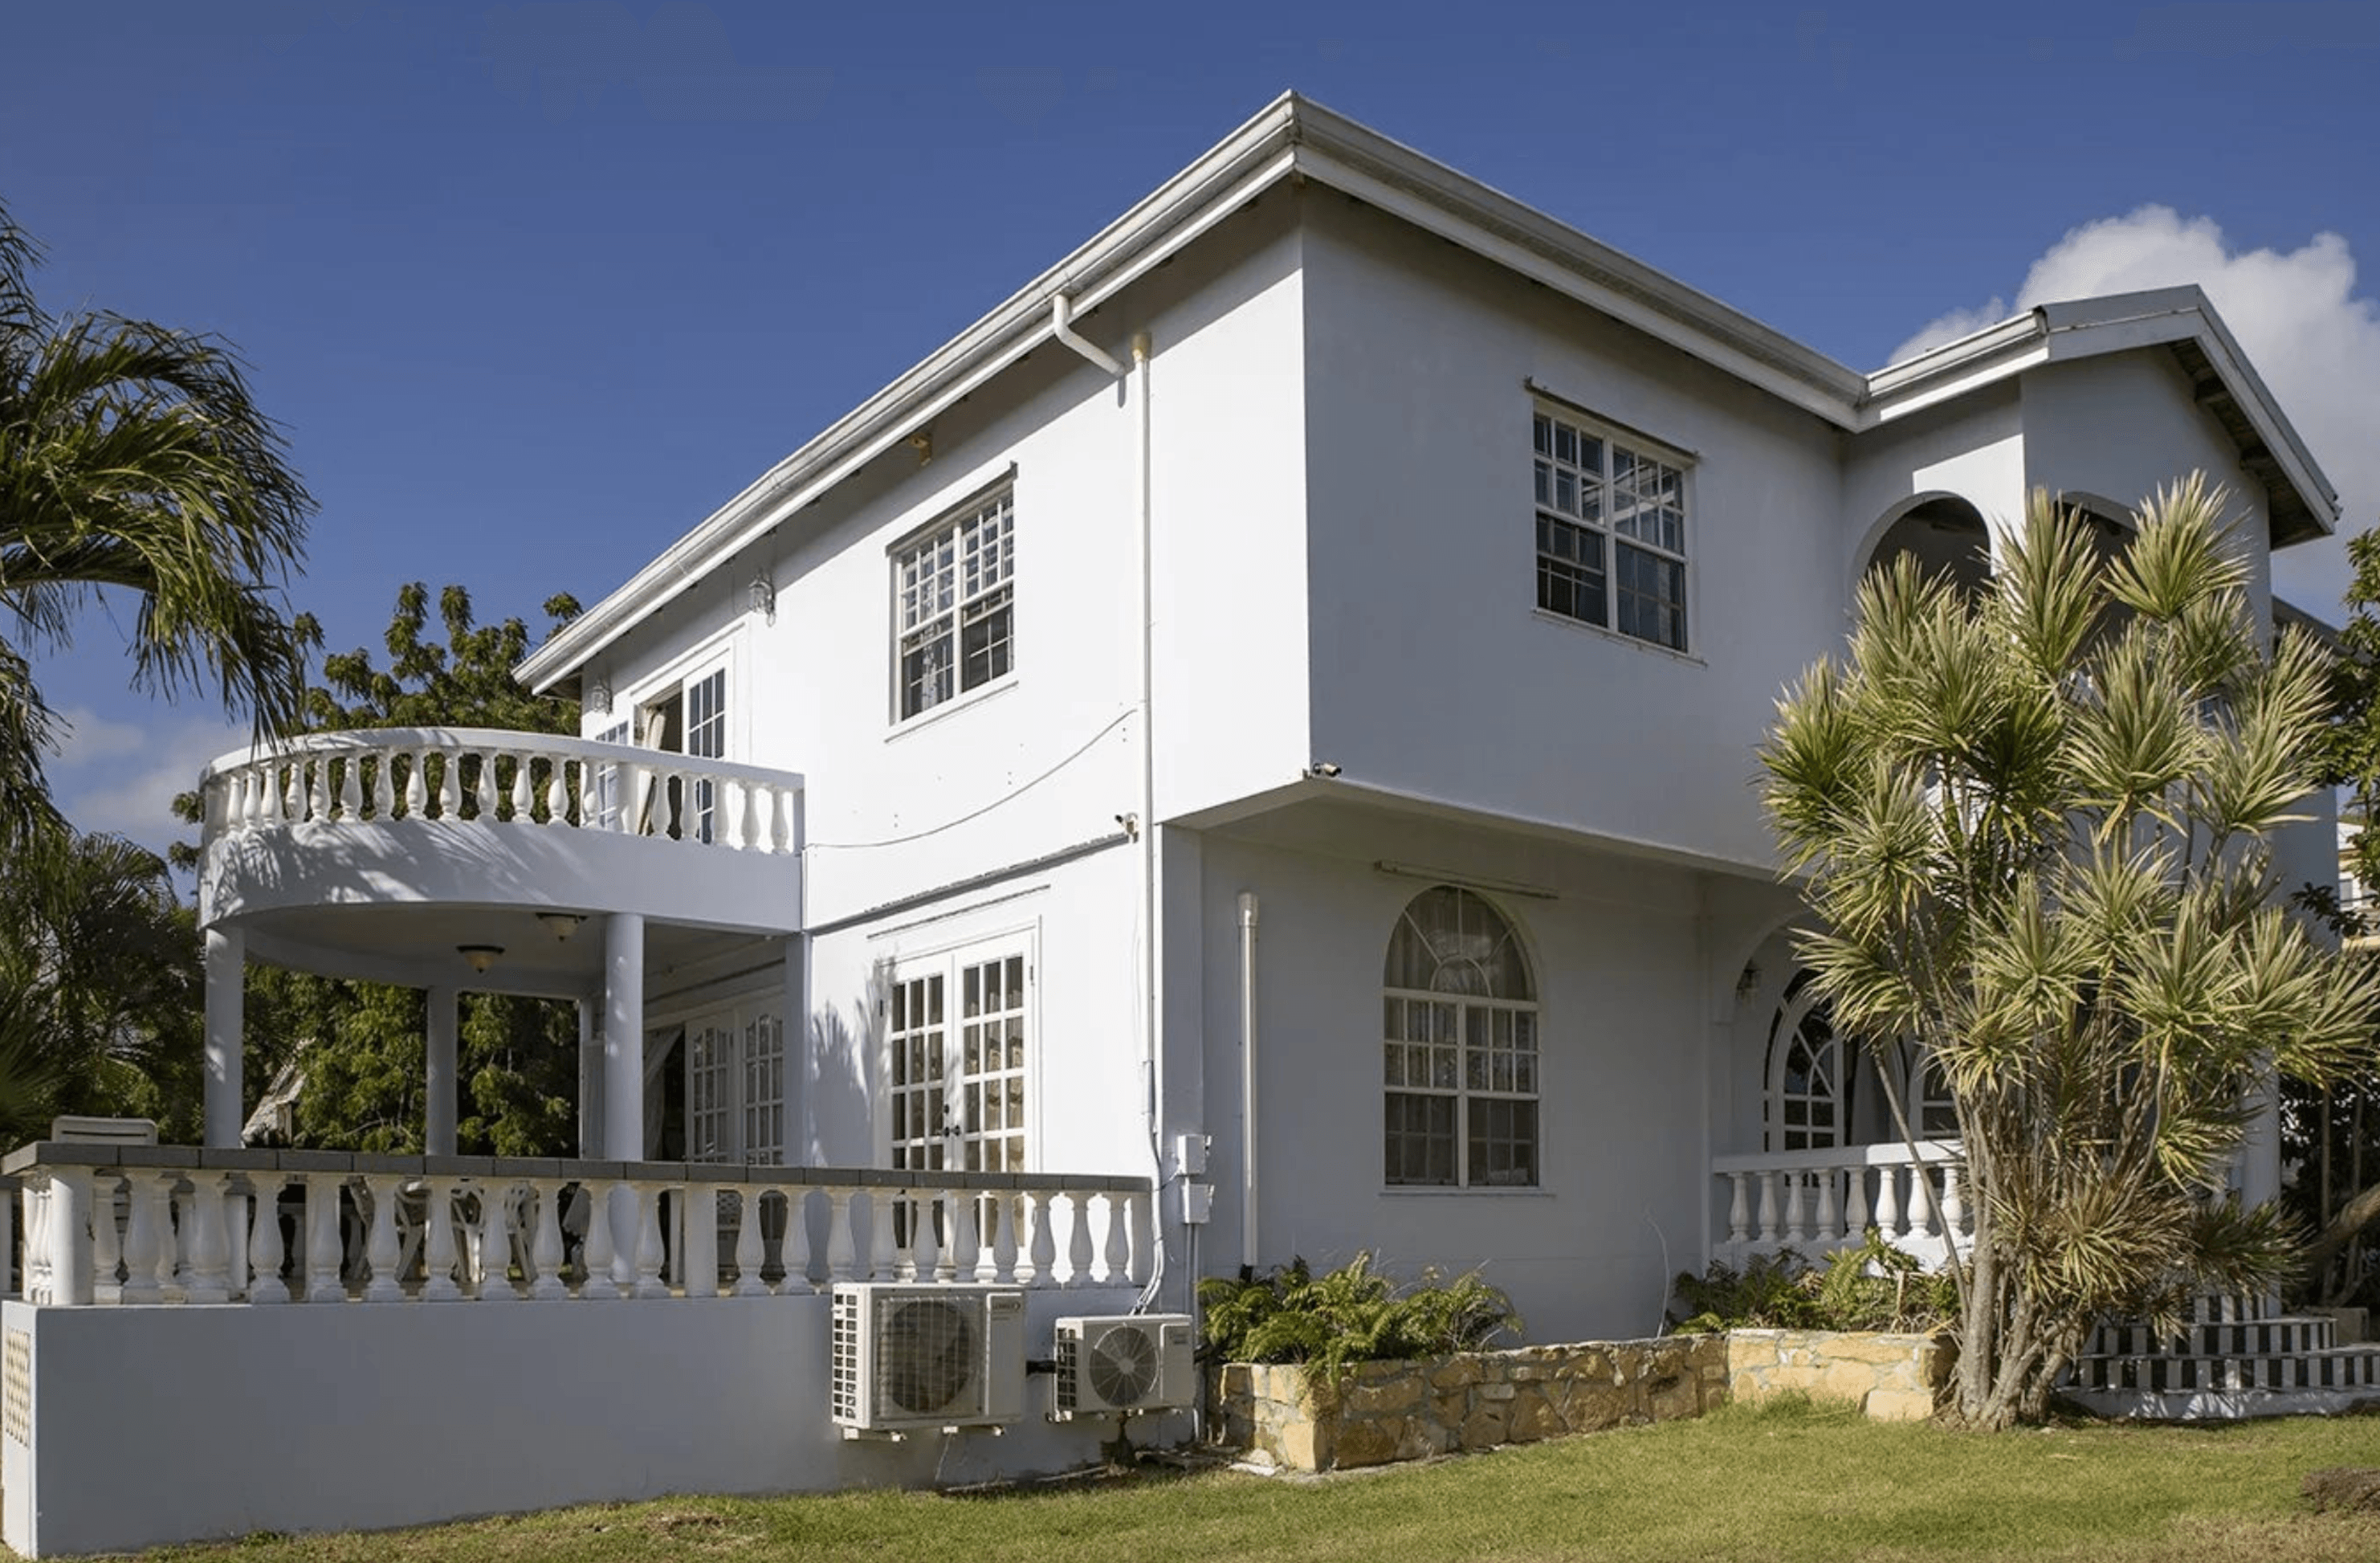
Antígua e Barbuda, Jolly Harbour
US$ 350.000+
Elegant villa, Jolly Harbour
 100 m²
 2
 3
Antígua e Barbuda, Saint John's
US$ 550.000+
Family house, Fitches Creek, St. Johns
120 m²3 2 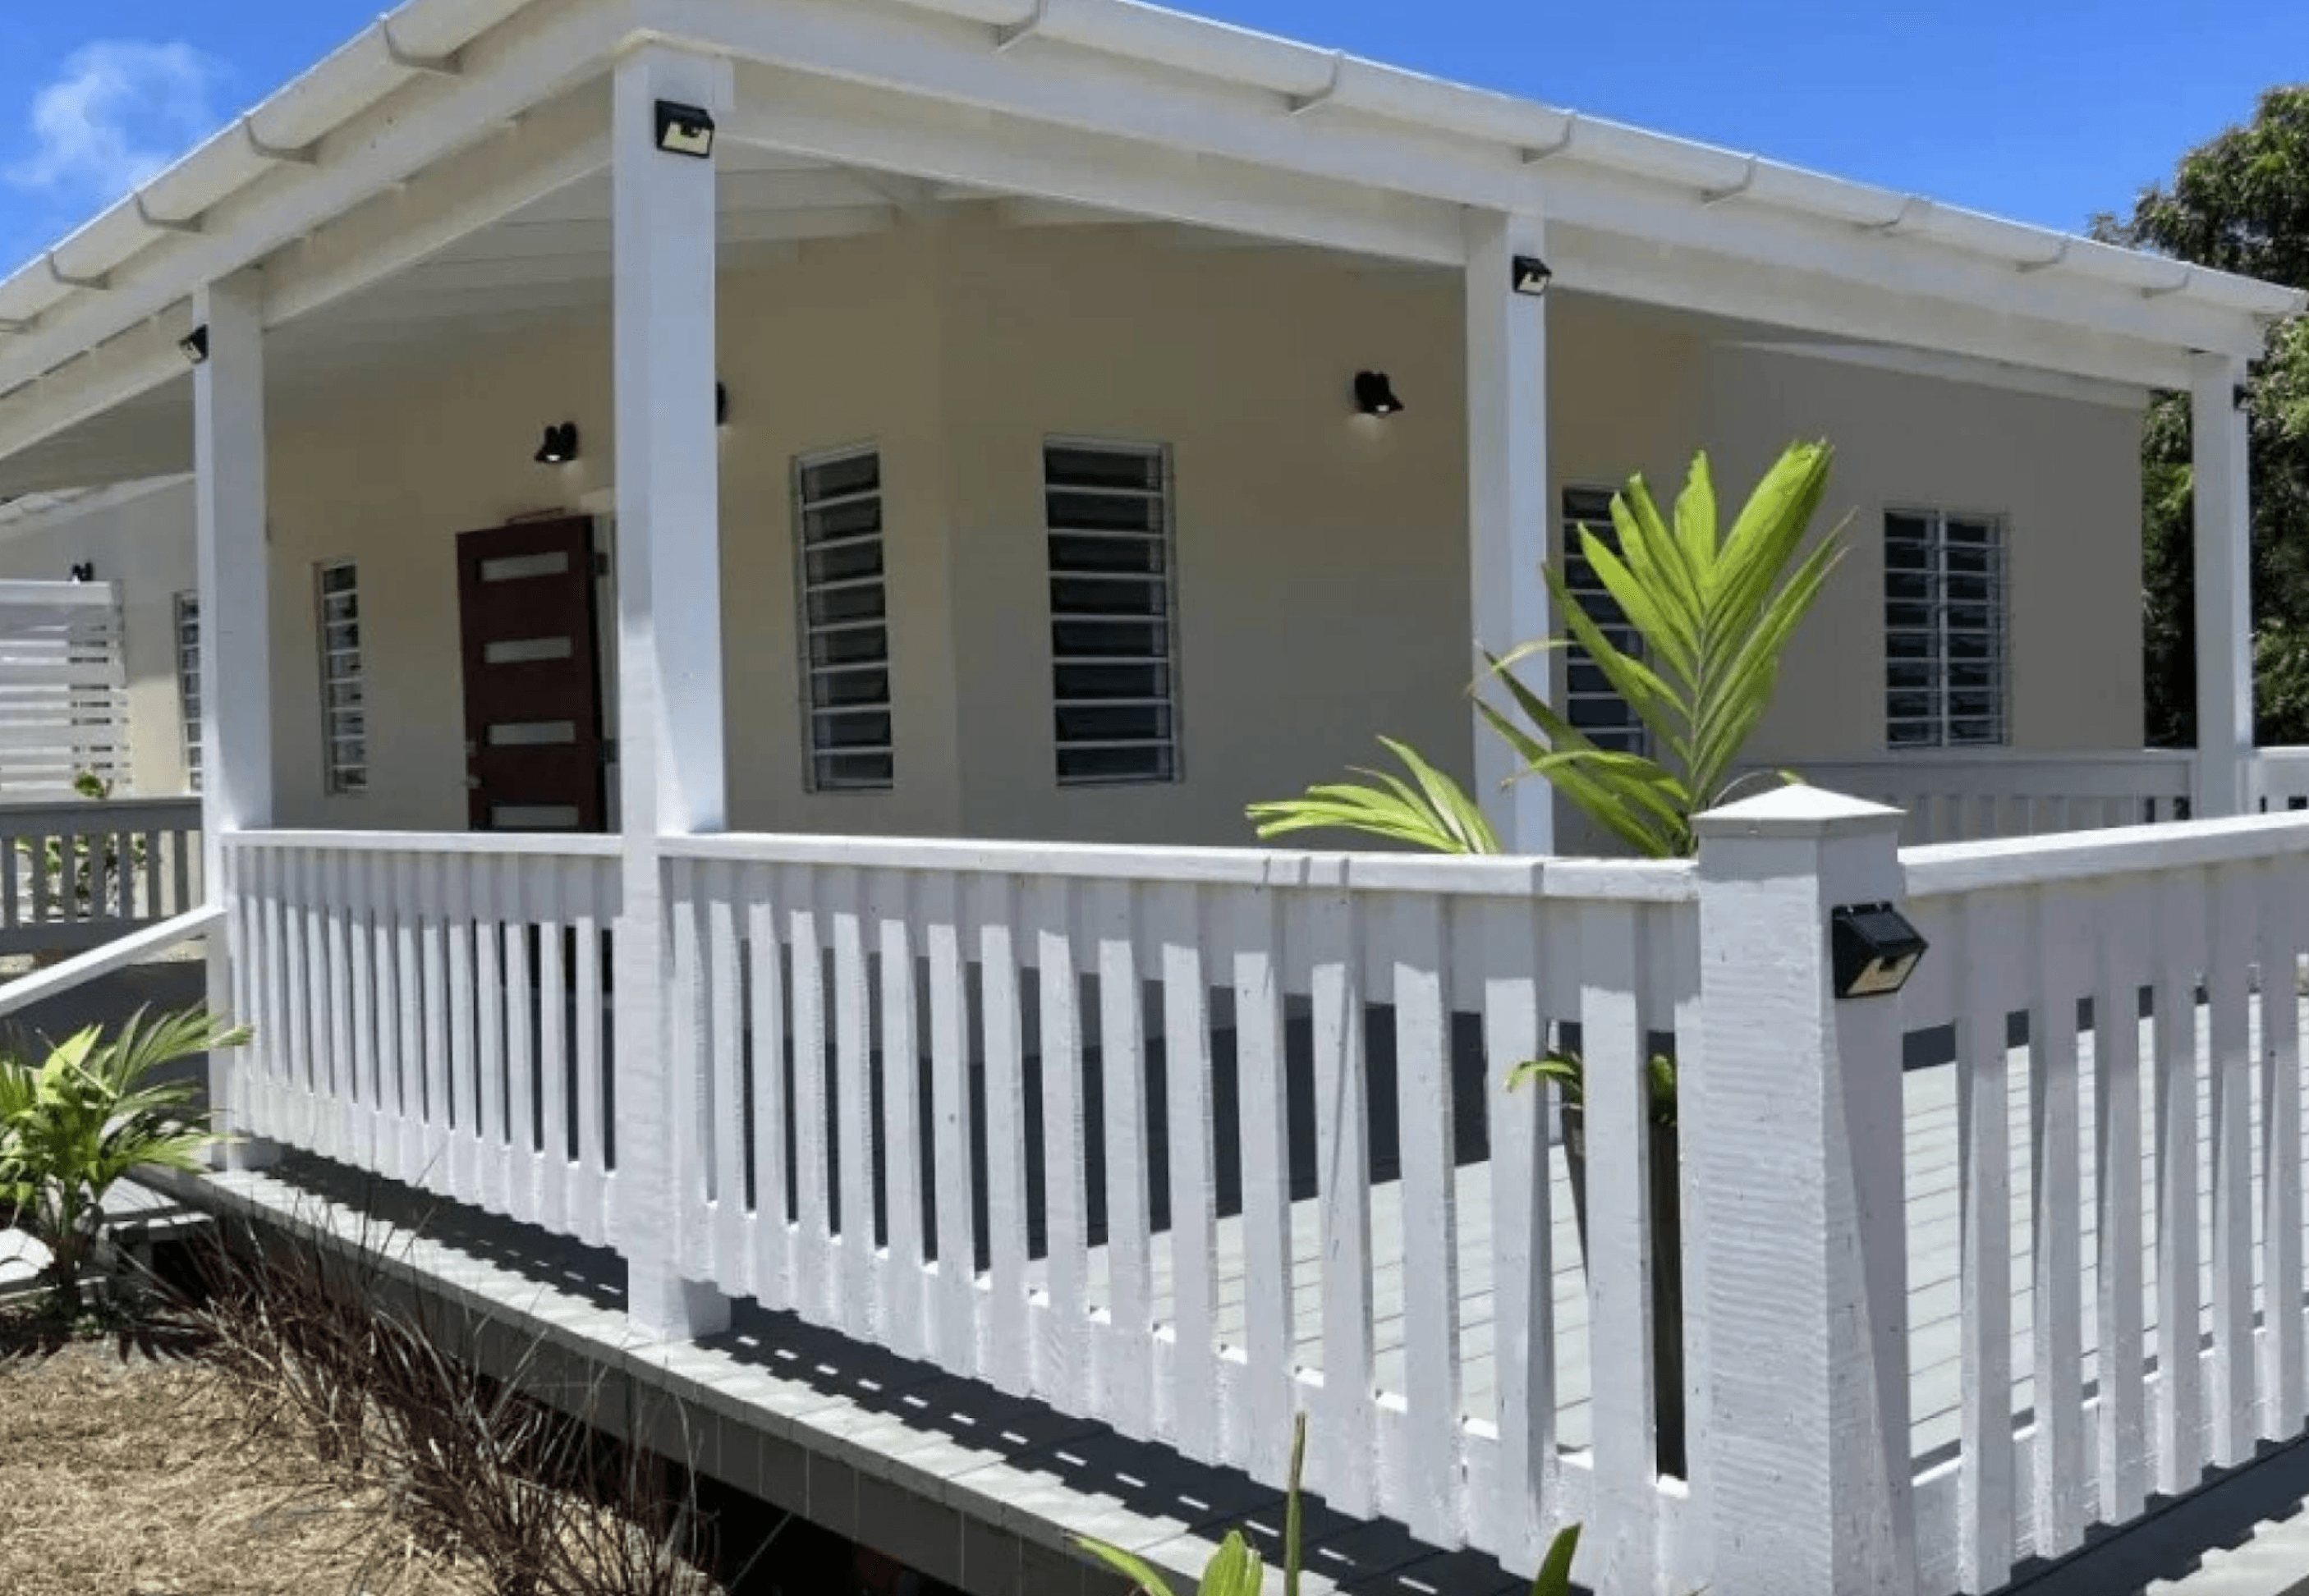
Antígua e Barbuda, Saint John's
US$ 575.000+
Stylish home, Saint Johns
827 m²3 2 Como pagar o Imposto sobre Vendas de Antígua e Barbuda
O ABST é um imposto indireto, análogo ao IVA. O ABST está incluído no preço final e é cobrado dos compradores na aquisição de bens, serviços ou produtos importados na alfândega. Portanto, os contribuintes do ABST são todos aqueles que compram bens e serviços.
Declaração e registro. Suponha que uma pessoa física ou jurídica preste serviços ou venda bens no valor de mais de EC$ 300.000 por ano. Nesse caso, ela deve se registrar no Departamento de Receita Federal de Antígua e Barbuda e enviar declarações de imposto sobre vendas.
O registro do ABST deve ser feito logo no início da atividade empresarial se for previsto que o valor das vendas de bens ou serviços excederá EC$ 300.000 por ano. Ou se, durante os quatro meses do ano fiscal, forem vendidos bens ou prestados serviços por mais de EC$ 100.000.
A declaração do imposto sobre vendas é enviada mensalmente, no máximo até o final do mês subsequente ao mês de referência. Por exemplo, se a declaração de imposto for preenchida para setembro, o envio deve ser feito no máximo até 31 de outubro.
A empresa ou pessoa física deve indicar o número de registro do imposto sobre vendas em todos os documentos de liquidação. Por exemplo, em uma fatura, cheque ou nota fiscal.
A alíquota do ABST é de 15%. A alíquota é menor para serviços de hotéis e restaurantes — 14%. Algumas atividades são tributadas a 0% — por exemplo, exportação, fornecimento de alimentos, eletricidade, combustível e água para uso doméstico.
Uma lista completa de atividades com as respectivas alíquotas fiscais pode ser encontrada na Lei do Imposto sobre Vendas de Antígua e Barbuda e suas alterações.
Fornecimentos isentos são bens e serviços que o ABST não abrange. Fornecimentos isentos incluem:
-
serviços financeiros e de seguros,
-
serviços médicos, incluindo serviços odontológicos, ópticos e veterinários,
-
medicamentos vendidos em farmácias e instituições médicas,
-
serviços de cuidados contínuos em lares de idosos,
-
serviços educacionais, privados ou públicos,
-
aluguel de moradia e venda de imóveis residenciais,
-
livros didáticos aprovados pelo Ministério da Educação,
-
serviços de creche,
-
transporte de passageiros por terra, mar ou ar em Antígua e Barbuda,
-
serviços de transporte internacional,
-
serviços de funerárias,
-
jogos de azar e loterias realizados por organizações sem fins lucrativos,
-
produtos agrícolas não processados pelo produtor,
-
exportação de produtos agrícolas não processados.
Reembolso de imposto de entrada. O imposto sobre vendas acumulado no período de referência pode ser reduzido pelo valor do imposto sobre vendas de bens e serviços que a empresa ou pessoa física comprou para suas atividades.
Por exemplo, uma empresa presta serviços jurídicos por EC$ 150.000 por mês. O imposto sobre vendas cobrado pelos serviços prestados será de EC$ 115.000 × 15% ÷ 115% = EC$ 15.000.
A mesma empresa comprou materiais de escritório no valor de EC$ 11.500 para trabalho. O valor da compra inclui um imposto sobre vendas de EC$ 1.500, o que pode reduzir o imposto a pagar.
O valor total do imposto sobre vendas a ser pago será de EC$ 15.000 – EC$ 1.500 = EC$ 13.500.

Obtenha sua estimativa de custos personalizada para a cidadania de Antígua e Barbuda
Tipos de empresas mais frequentemente registradas em Antígua e Barbuda
Duas formas de pessoas jurídicas são registradas com mais frequência em Antígua e Barbuda:
-
IBC — uma empresa de negócios internacionais (international business company) que possui ações. Um requisito obrigatório para tal empresa é ter um escritório ou um representante licenciado no país.
-
LLC — uma sociedade de responsabilidade limitada que não emite ações da empresa. Para registrar uma LLC, basta nomear um diretor e um acionista.
A Lei de Corporações de Negócios Internacionais de Antígua e Barbuda oferece um procedimento simples de registro para corporações internacionais, requisitos mínimos de relatórios e estrita confidencialidade para os proprietários.
Não há valor mínimo de capital social autorizado para uma IBC, exceto para empresas sujeitas a licenciamento. Os requisitos de controle cambial não se aplicam; é permitido realizar operações bancárias em todo o mundo.
Para registrar uma empresa em Antígua e Barbuda, você precisa preencher um formulário e fazer o upload das cópias digitalizadas dos documentos no portal estatal:
-
Estatuto social da empresa.
-
Contrato social.
-
Cópias dos passaportes dos acionistas.
-
Ata da assembleia de acionistas.
-
Comprovante dos endereços de registro dos acionistas.
-
Comprovante do capital social autorizado declarado.
-
Certificado de ações ao portador.
-
Certificado da composição da diretoria.
-
Aprovação do nome da empresa.
Os documentos devem ser autenticados em cartório e traduzidos para o inglês.
A empresa deve ter pelo menos dois fundadores com cidadania ou residência de Antígua e Barbuda. Um deles deve atuar como advogado no tribunal.
O solicitante recebe o certificado de registro da empresa por e-mail. O prazo de processamento da solicitação é de um a três dias úteis.
A lei isenta a IBC do pagamento de impostos por 50 anos, incluindo o imposto de renda corporativo e o imposto sobre rendimentos de imóveis, valores mobiliários, ativos, dividendos e juros.
As IBCs pagam uma taxa de licença anual, que depende do valor do capital social autorizado. Por exemplo, uma IBC com um capital social registrado de $ 60.000 pagará $ 6.000 como taxa fixa.
Como evitar a dupla tributação se a renda for auferida em diferentes países
Se um empresário possui várias cidadanias, ele deve pagar impostos apenas no país onde é reconhecido como residente fiscal.
Às vezes, a renda pode ser tributada duas vezes. A dupla tributação ocorre quando uma pessoa precisa pagar impostos sobre a renda em sua residência atual, residência fiscal e no país de sua cidadania — por exemplo, impostos sobre renda de aluguel, royalties ou dividendos.
Governos nacionais assinam acordos de dupla tributação (DTTs) para evitar a tributação dupla. Se o investidor possui a cidadania de um país que não assinou um DTT com Antígua e Barbuda, pode surgir uma condição para a dupla tributação. Por exemplo, um investidor mora em Antígua e Barbuda e os negócios são conduzidos no país da primeira cidadania.
Se um investidor se tornar um residente fiscal de Antígua e Barbuda, mas não transferir a empresa para lá, pagará impostos sobre a renda em ambos os países no total.
Troca de informações fiscais entre Antígua e Barbuda e outros países
Assim como outros países do Caribe, Antígua e Barbuda troca informações no âmbito do sistema automático do Common Reporting Standard (CRS).
Países do Caribe que trocam informações fiscais
-
Anguilla
-
Antígua e Barbuda
-
Aruba
-
Bahamas
-
Barbados
-
Ilhas Cayman
-
Curaçao
-
Dominica
-
Granada
-
Montserrat
-
São Cristóvão e Névis
-
Santa Lúcia
-
São Vicente e Granadinas
-
Sint Maarten
-
Trinidad e Tobago
-
Ilhas Virgens
Como obter a residência fiscal em Antígua e Barbuda
Uma autorização de residência, residência permanente ou cidadania é necessária para se tornar um residente fiscal e morar em Antígua e Barbuda por pelo menos 183 dias por ano. A forma mais rápida é obter a cidadania por investimento em 6+ meses.
Cosmopolitas podem obter um passaporte para investimentos a partir de $ 230.000. O programa permite a participação do cônjuge, filhos, pais e irmãos do investidor. O processo é remoto. Não é necessária comprovação de proficiência no idioma.
O governo de Antígua e Barbuda oferece quatro opções de investimento:
- $ 230.000+ — contribuição para o Fundo Nacional de Transformação.
- $ 300.000+ — compra de cotas em imóveis aprovados pelo governo. O período mínimo de posse é de 5 anos.
- $ 260.000+ — contribuição para o Fundo da Universidade das Índias Ocidentais para famílias de seis ou mais pessoas. Um membro da família com menos de 29 anos ganha um ano de estudo gratuito na universidade.
- $ 1.500.000+ — investimentos em projetos empresariais em Antígua e Barbuda. Investimentos coletivos superiores a $ 5 milhões reduzem o valor por investidor para $ 400.000.
Em troca do investimento, os cosmopolitas podem desfrutar de incentivos fiscais em Antígua e Barbuda e viajar sem visto para países do Espaço Schengen e Reino Unido. Com o passaporte de Antígua e Barbuda, fica mais fácil obter um visto para os EUA com validade de 10 anos e visto para o Canadá, Austrália e Singapura.
A Immigrant Invest é um agente licenciado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossa experiência global de 15 anos — agende uma consulta com nossos especialistas em programas de investimento.

 Com a confiança de 10.000+ investidores