


Obter cidadania da UE ou residência significa automaticamente pagar impostos na UE? Não necessariamente. Um passaporte da UE oferece a liberdade de morar e trabalhar nos estados-membros, enquanto uma autorização de residência concede o direito de permanecer em um país específico. Nenhuma das duas estabelece automaticamente a residência fiscal.
As obrigações fiscais dependem de onde a pessoa realmente mora, de quanto tempo ela passa no país e de onde seus vínculos pessoais e econômicos estão concentrados.
Este artigo explora como a cidadania da UE, a residência legal e a residência fiscal se relacionam, compara as alíquotas do imposto de renda de pessoa física nos 27 países da UE e explica como investidores e novos residentes podem se beneficiar de regimes fiscais preferenciais enquanto planejam seu caminho para a cidadania.
Qual é a diferença entre cidadania da UE, residência e residência fiscal?
A cidadania da UE, a residência legal e a residência fiscal são três status jurídicos distintos. A cidadania estabelece a sua nacionalidade e os direitos associados, a residência legal define onde você tem permissão para morar, e a residência fiscal determina onde você é tratado como residente para fins tributários.
A cidadania da UE vem acompanhada da nacionalidade de um dos 27 Estados-membros da União Europeia. Ela concede o direito de morar, trabalhar e estudar em toda a UE, além da liberdade de circulação, direito a voto e proteção consular. A cidadania é um status permanente e não depende de onde você passa a maior parte do ano[1]Fonte: Comissão Europeia — Direitos da Cidadania da UE.
A residência legal permite que as pessoas morem em um país sem possuir a sua cidadania. Cidadãos de fora da UE podem obter autorizações de residência por meio de emprego, educação, reunificação familiar ou rotas específicas para nômades digitais e pessoas financeiramente independentes, bem como programas de investimento, frequentemente chamados de Golden Visas.
Dependendo do país, as autorizações podem ser válidas de 1 a 5 anos, com opções de renovação ou residência permanente. A residência legal também pode oferecer um caminho para a cidadania por meio da naturalização, geralmente após vários anos de residência. Os solicitantes precisam cumprir requisitos relativos à duração da residência, proficiência no idioma, conhecimentos civis e antecedentes criminais.
A residência fiscal é independente tanto da cidadania quanto do status de imigração. Ela é determinada de acordo com as leis tributárias nacionais, com base na presença física, residência permanente, vínculos familiares e conexões econômicas[2]Fonte: OCDE — Modelo de Convenção Fiscal, Artigo 4.
Possuir um passaporte da UE ou uma autorização de residência não torna uma pessoa automaticamente residente fiscal desse país. Por exemplo, um investidor pode deter direitos de residência em Portugal, na Grécia, em Malta ou em Chipre e continuar sendo residente fiscal em outro lugar, desde que não resida permanentemente no país onde possui a residência e não cumpra de outra forma os critérios de residência fiscal desse local.
Cidadania da UE vs. residência vs. residência fiscal

Quais são as alíquotas do imposto de renda de pessoa física nos países da UE?
As alíquotas do imposto de renda de pessoa física variam significativamente na UE, desde alíquotas fixas de 10% na Bulgária e na Romênia até alíquotas progressivas que ultrapassam 50% em alguns países[3]Fonte: Tax Foundation — Alíquotas Máximas do Imposto de Renda de Pessoa Física na Europa. Cada país estabelece suas próprias faixas de tributação, isenções e deduções, que afetam o valor final pago pelos indivíduos.
Em países com tributação progressiva, as alíquotas mais altas aplicam-se apenas à renda que excede limites específicos, não aos rendimentos totais. Alguns países, incluindo Espanha, Dinamarca e Suécia, não possuem uma escala tributária combinada única em todo o país, pois os impostos regionais ou municipais variam de acordo com a localização. A carga tributária real também depende das deduções e créditos fiscais disponíveis.
A tabela abaixo compara as alíquotas do imposto de renda de pessoa física e as isenções básicas de imposto em todos os 27 Estados-membros da UE, organizados da menor para a maior alíquota máxima. Ela abrange a tributação padrão antes da aplicação de regimes especiais para novos residentes ou outros acordos preferenciais. As contribuições para a previdência social estão excluídas da comparação.
Países da UE: alíquotas do imposto de renda de pessoa física e isenções fiscais
Como é determinada a residência fiscal nos países da UE?
Cada país da UE possui regras próprias para determinar a residência fiscal. A maioria considera quantos dias uma pessoa passa no país e onde está centrado o seu centro de interesses pessoais e econômicos. O preenchimento do requisito de presença física ou de outros critérios de residência internos pode dar origem à residência fiscal, mesmo sem cidadania ou autorização de residência.
Regra dos 183 dias na prática
Em muitos países da UE, passar mais de 183 dias em um ano civil pode gerar residência fiscal. Isso equivale a aproximadamente metade do ano, mas o limite exato, o método de contagem e o período de avaliação variam de acordo com o país[4]Fonte: Comissão Europeia — Impostos sobre a renda no exterior.
Ao calcular os dias de presença, diversos detalhes são importantes:
- Dias de chegada e partida. Alguns países contam ambos como dias de presença, mesmo que apenas algumas horas tenham sido passadas no local.
- Visitas curtas. Fins de semana, feriados e viagens de negócios podem ser contabilizados no total.
- Período de avaliação. Alguns países utilizam o ano civil, enquanto outros aplicam o ano fiscal ou um período móvel de 12 meses.
- Ausências temporárias. Determinados países podem contar ausências curtas ou aplicar regras especiais para viagens e circunstâncias excepcionais.
Chipre é uma exceção notável, oferecendo uma regra alternativa de residência fiscal de 60 dias para pessoas que cumpram condições específicas relacionadas a acomodação, emprego ou atividade empresarial e tempo passado em outros países.
Manter registros precisos de viagens é essencial, especialmente para indivíduos que se deslocam regularmente entre países. O limite de 183 dias também não é um porto seguro universal: a residência fiscal pode surgir com menos dias de presença se outros critérios internos forem atendidos.
Centro de interesses vitais e outros fatores
A presença física é apenas uma parte da avaliação. As autoridades fiscais também podem examinar onde a vida pessoal e econômica do indivíduo está sediada principalmente, incluindo:
- Habitação permanente: onde há acomodação disponível para uso regular.
- Vínculos familiares: onde moram o cônjuge, filhos ou outros familiares próximos.
- Interesses econômicos: onde o indivíduo trabalha, gerencia empresas ou mantém conexões financeiras significativas.
- Conexões pessoais: onde as atividades cotidianas e as relações sociais estão centradas.
Nenhum fator isolado determina necessariamente o resultado. As autoridades avaliam o conjunto das circunstâncias, o que significa que possuir um apartamento ou manter uma conta bancária por si só não estabelece nem exclui a residência fiscal.
Regras de desempate de acordos para dupla residência
Um indivíduo pode ser qualificado como residente fiscal de dois países simultaneamente ao abrigo das suas legislações internas. Quando um acordo de dupla tributação aplicável segue a Convenção-Modelo da OCDE, regras de desempate determinam qual país considerará o indivíduo como residente para fins fiscais[5]Fonte: OCDE — Convenção-Modelo de Impostos sobre a Renda e sobre o Capital.
As regras aplicam-se na seguinte ordem:
- Habitação permanente: onde há uma habitação permanente disponível?
- Centro de interesses vitais: onde os laços pessoais e econômicos são mais fortes?
- Permanência habitual: onde o indivíduo costuma passar o tempo?
- Nacionalidade: de qual país o indivíduo é cidadão?
Se esses critérios não fornecerem uma resposta clara, as autoridades fiscais dos dois países devem buscar um acordo mútuo. Mesmo quando a residência por acordo é estabelecida, obrigações fiscais podem permanecer no outro país. Indivíduos com imóveis, empresas ou conexões familiares em múltiplas jurisdições devem manter registros precisos de suas viagens e laços pessoais.
Quais regimes tributários especiais existem para novos residentes da UE?
A mudança para a UE não significa necessariamente pagar alíquotas padrão de imposto de renda. Diversos países oferecem regimes especiais que permitem aos novos residentes reduzir sua carga tributária por meio de pagamentos anuais fixos, alíquotas preferenciais ou isenções sobre rendimentos obtidos no exterior.
Os incentivos atendem a diferentes perfis: Grécia e Itália atraem investidores de alto patrimônio, Chipre e Malta oferecem regimes de non-dom, enquanto Portugal e Países Baixos têm como foco profissionais qualificados. A economia tributária potencial pode ser significativa, mas a elegibilidade depende das fontes de renda, da residência fiscal anterior e de outros requisitos específicos de cada país.
Grécia: regime de imposto fixo para novos residentes
A Grécia oferece aos novos residentes fiscais um regime especial com imposto anual fixo de € 100.000 sobre rendimentos de fonte externa, independentemente do valor ganho no exterior. Os rendimentos de fonte grega permanecem sujeitos às alíquotas ordinárias do imposto de renda.
Para se qualificar, os solicitantes não devem ter sido residentes fiscais na Grécia por pelo menos 7 dos 8 anos anteriores. Eles também devem investir pelo menos € 500.000 em ativos gregos, como imóveis, empresas ou títulos. Titulares de autorização de residência pelo Golden Visa da Grécia estão isentos de cumprir este requisito de investimento[6]Fonte: Autoridade Independente de Receita Pública da Grécia — Incentivos fiscais para novos residentes.
O regime está disponível por até 15 anos. Familiares elegíveis também podem se beneficiar do regime mediante o pagamento adicional de € 20.000 por pessoa ao ano.
Grécia: regime fiscal de 7% para aposentados estrangeiros
A Grécia também oferece um regime preferencial para aposentados estrangeiros que transferem sua residência fiscal para o país. Os indivíduos pagam uma alíquota fixa de 7% sobre seus rendimentos de fonte externa, incluindo aposentadorias e outras rendas elegíveis obtidas no exterior, por até 15 anos fiscais. Os rendimentos de fonte grega permanecem sujeitos à tributação ordinária.
Para se qualificar, os solicitantes devem receber aposentadoria do exterior e não podem ter sido residentes fiscais na Grécia por pelo menos 5 dos 6 anos anteriores. Eles também devem transferir sua residência fiscal de um país que possua acordo de cooperação administrativa tributária com a Grécia[6]Fonte: Autoridade Independente de Receita Pública da Grécia — Incentivos fiscais para novos residentes.
Grécia: isenção de 50% do imposto de renda para empregados e empresários
A Grécia também oferece aos novos residentes fiscais uma isenção de 50% do imposto de renda sobre rendimentos de trabalho dependente e empresarial obtidos no país. O benefício aplica-se por até 7 anos fiscais, sendo o restante da renda tributado às alíquotas padrão.
Para se qualificar, os solicitantes não devem ter sido residentes fiscais na Grécia por pelo menos 5 dos 6 anos anteriores. Eles devem se mudar de um país com acordo de cooperação tributária com a Grécia, assumir um emprego ou abrir uma empresa no país e se comprometer a permanecer por pelo menos 2 anos[6]Fonte: Autoridade Independente de Receita Pública da Grécia — Incentivos fiscais para novos residentes.
De acordo com a autoridade tributária da Grécia, 4.566 pessoas se beneficiaram dos três regimes tributários especiais do país entre 2020 e 2024[7]Fonte: Parlamento Helênico — Dados oficiais da AADE
Itália: regime de imposto fixo para novos residentes
A Itália permite que novos residentes fiscais paguem um imposto anual fixo de € 300.000 sobre rendimentos de fonte externa, independentemente do valor total ganho no exterior. Rendimentos de fonte italiana permanecem sujeitos à tributação ordinária.
Para se qualificar, os solicitantes devem transferir sua residência fiscal para a Itália e não ter sido residentes fiscais italianos por pelo menos 9 dos 10 anos anteriores.
O regime fica disponível por até 15 anos e pode ser estendido a familiares elegíveis por um valor adicional de € 50.000 por pessoa ao ano[8]Fonte: Agenzia delle Entrate — Imposto fixo sobre renda de fonte externa para novos residentes fiscais italianos.
A alíquota de € 300.000 aplica-se a indivíduos que se mudarem a partir de 1º de janeiro de 2026. Aqueles que se qualificaram sob regras anteriores podem manter o imposto anual mais baixo aplicável no momento de sua mudança.
Chipre: regime tributário para não domiciliados (non-dom)
Chipre oferece tratamento tributário favorável a residentes com status de não domiciliado[9]Fonte: Departamento de Impostos de Chipre — Residência fiscal e domicílio. Eles estão isentos da Contribuição Especial para a Defesa sobre dividendos e juros, tornando o regime especialmente atraente para investidores com portfólios internacionais. Rendimentos de trabalho e empresariais permanecem sujeitos às alíquotas progressivas padrão do imposto de renda de até 35%.
Para se beneficiar, a pessoa deve estabelecer residência fiscal em Chipre e se qualificar para o status de non-dom. Chipre oferece duas formas de se tornar residente fiscal: passar mais de 183 dias no país ou se qualificar sob a regra dos 60 dias. Esta última exige que o indivíduo:
- Passe pelo menos 60 dias em Chipre durante o ano fiscal.
- Não passe mais de 183 dias em nenhum outro país individualmente.
- Seja proprietário ou alugue uma habitação permanente em Chipre.
- Exerça atividade empresarial, trabalhe ou ocupe cargo societário em Chipre, com a atividade mantida ao longo de todo o ano fiscal.
Os benefícios de non-dom duram por até 17 anos de residência fiscal em Chipre. Sob as reformas de 2026, residentes de longo prazo elegíveis podem estender o tratamento favorável por até 2 períodos adicionais de 5 anos mediante o pagamento de € 250.000 por cada período.
Malta: status tributário non-dom
Malta oferece tributação baseada em remessas para residentes que não têm domicílio no país. O domicílio refere-se à residência permanente de uma pessoa, legalmente diferente da residência fiscal. Residentes non-dom podem se beneficiar de tratamento favorável sobre rendimentos e ganhos de capital no exterior:
- Rendimentos externos mantidos no exterior não são tributados em Malta.
- Rendimentos externos transferidos para Malta são tributados às alíquotas ordinárias do imposto de renda de pessoa física de até 35%.
- Ganhos de capital no exterior não são tributados em Malta, mesmo se transferidos para o país.
- Rendimentos de fonte maltesa permanecem sujeitos à tributação ordinária.
Residentes non-dom com rendimentos externos de pelo menos € 35.000 anuais estão sujeitos a um imposto anual mínimo de € 5.000, com exceções para beneficiários de certos programas tributários especiais[10]Fonte: Administração Tributária e Alfandegária de Malta — Base de tributação por remessa.
Malta também oferece aos nômades digitais uma alíquota fixa de imposto de 10% em vez de até 35%, mas sua Autorização de Residência para Nômades não leva à cidadania
Espanha: regime tributário especial para nômades digitais
A Espanha oferece um regime tributário preferencial conhecido como Lei Beckham, que permite a novos residentes pagar uma alíquota fixa de 24% de imposto de renda sobre rendimentos de até € 600.000 anuais. Rendimentos acima desse limite são tributados a 47%. O regime aplica-se por 6 anos.
Para se qualificar, os solicitantes não devem ter sido residentes fiscais na Espanha nos 5 anos fiscais anteriores[11]Fonte: Agência Tributária Espanhola — Regime tributário especial para trabalhadores deslocados. O regime está disponível para diversas categorias de pessoas que se mudam para a Espanha:
- Nômades digitais que trabalham remotamente para empregadores estrangeiros.
- Funcionários contratados por empresas espanholas ou transferidos para a Espanha por empregadores estrangeiros.
- Diretores nomeados para gerenciar empresas espanholas.
- Empreendedores que estabelecem empresas inovadoras na Espanha.
- Profissionais altamente qualificados que trabalham para startups elegíveis ou que desenvolvem atividades qualificadas de treinamento, pesquisa, desenvolvimento ou inovação.
Portugal: regime fiscal IFICI para profissionais altamente qualificados
Portugal oferece o Incentivo Fiscal à Investigação Científica e Inovação, IFICI. Ele permite que residentes paguem uma alíquota fixa de 20% de imposto de renda sobre rendimentos elegíveis de trabalho dependente e independente, em vez das alíquotas progressivas padrão de até 48%.
O regime também concede isenções sobre a maioria dos rendimentos de fonte externa, incluindo dividendos, juros, rendimentos prediais e mais-valias. Pensões estrangeiras e rendimentos provenientes de certas jurisdições em listas negras estão excluídos dessas isenções. Os benefícios fiscais ficam disponíveis por até 10 anos[12]Fonte: Diário da República — Artigo 58.º-A do Estatuto dos Benefícios Fiscais.
Para se qualificar, os solicitantes devem preencher três requisitos principais:
- Tornar-se residentes fiscais em Portugal após não terem sido residentes fiscais no país nos 5 anos anteriores.
- Trabalhar em uma área elegível, como investigação científica, ensino superior, tecnologia ou inovação, ou exercer cargo qualificado em uma startup ou empresa elegível.
- Não ter se beneficiado do antigo regime NHR ou IFICI ou de outros incentivos fiscais específicos.
Países Baixos: regime dos 30% para trabalhadores estrangeiros qualificados
Os Países Baixos oferecem o regime dos 30%, que permite a funcionários estrangeiros receber até 30% do seu salário isento de impostos[13]Fonte: Administração Tributária dos Países Baixos — Regime para expatriados. O restante da renda fica sujeito ao imposto de renda holandês ordinário. Em 2026, o benefício se aplica a salários anuais de até € 262.000, permitindo um pagamento isento máximo de € 78.600.
Para se qualificar para o regime dos 30%, os solicitantes devem cumprir os seguintes requisitos:
- Emprego: ser recrutado no exterior ou transferido para um empregador holandês.
- Residência anterior: ter morado a mais de 150 km da fronteira holandesa por pelo menos 16 dos 24 meses anteriores ao início do trabalho.
- Salário mínimo: receber mais de € 48.013 anuais em salário tributável em 2026. O limite é de € 36.497 para funcionários com menos de 30 anos que possuam mestrado qualificado.
O benefício fica disponível por até 5 anos. A partir de 1º de janeiro de 2027, a parcela máxima isenta cairá para 27% para a maioria dos funcionários que começaram a usar o esquema em 2024 ou posteriormente. Aqueles que começaram antes de 2024 podem manter a alíquota de 30% sob regras transitórias.
Com a confiança de 10.000+ investidores
Regularize suas obrigações fiscais antes que se tornem um problema
Como manter a residência fiscal fora da UE após se tornar cidadão da UE: o que você precisa saber
Na maioria dos países da UE, a cidadania por naturalização exige vários anos de residência[14]Fonte: Comissão Europeia — Naturalização e cidadania em um país da UE. Os solicitantes podem precisar morar no país, manter uma moradia permanente e comprovar vínculos pessoais ou econômicos. Como resultado, eles frequentemente se tornam residentes fiscais durante o processo de naturalização.
Uma vez concedida a cidadania, as pessoas podem se mudar para o exterior e estabelecer residência fiscal em outro país sem perder o passaporte da UE. A mudança deve ser real: obter uma autorização de residência estrangeira ou passar menos de 183 dias na UE não é necessariamente suficiente para encerrar a residência fiscal existente.
Requisitos para manter a residência fiscal fora da UE
Para permanecer como residente fiscal fora da UE, o indivíduo deve cumprir as leis tributárias tanto do seu país de residência quanto de qualquer país da UE com o qual mantenha conexões significativas.
Três fatores são particularmente importantes:
- Presença física. Passar tempo suficiente no país fora da UE para atender aos requisitos de residência fiscal, enquanto monitora os limites de contagem de dias nos países relevantes da UE.
- Centro de interesses vitais. Manter conexões pessoais e econômicas reais no exterior, como uma moradia permanente, residência familiar, emprego ou atividades empresariais.
- Residência fiscal documentada. Obter um certificado de residência fiscal quando disponível e manter evidências que comprovem o local real de residência.
Documentos que comprovam a residência fiscal fora da UE
As pessoas que se mudam para fora da UE devem manter registros demonstrando onde realmente vivem e realizam suas atividades. Evidências úteis incluem:
- Certificado de residência fiscal emitido pela autoridade fiscal relevante do país fora da UE.
- Registros de viagem, incluindo carimbos no passaporte, passagens aéreas e registros de entrada e saída.
- Comprovante de acomodação, como título de propriedade, contrato de aluguel ou contas de consumo.
- Documentos de emprego ou empresariais que confirmem onde as atividades profissionais são realizadas.
- Comprovantes de vínculos pessoais e financeiros, incluindo residência familiar, arranjos bancários e declarações fiscais locais.
Esses registros podem ajudar a resolver questionamentos feitos por autoridades fiscais, especialmente quando o indivíduo possui imóveis, aufere renda ou passa um tempo considerável em múltiplos países.
Vladlena Baranova,
Diretora do Departamento Jurídico e de Compliance AML, CAMS, IMCM
Manter a residência fiscal fora da UE não significa evitar todos os impostos da UE. Os rendimentos de imóveis, emprego ou atividades empresariais na UE ainda podem ser tributados no estado-membro correspondente. Qualquer residência fiscal existente na UE também deve ser encerrada adequadamente nos termos da legislação nacional. Alguns países impõem impostos de saída sobre determinados ativos ou ganhos de capital não realizados quando as pessoas transferem sua residência fiscal para o exterior. Os acordos para evitar a dupla tributação aplicáveis também devem ser considerados.
Países europeus que oferecem residência por investimento e caminho para a cidadania
Cidadãos de países fora da UE não podem mais obter a cidadania da UE diretamente por investimento, pois os programas anteriores de cidadania por investimento foram encerrados devido a preocupações de segurança. Em vez disso, os investidores podem obter autorizações de residência europeias por meio de programas de Golden Visa e residência por investimento, com a possibilidade de solicitar a cidadania no futuro.
Os solicitantes devem ter mais de 18 anos, ter ficha criminal limpa, comprovar a origem lícita dos recursos de investimento e passar por verificações de Due Diligence. Os limites de investimento, elegibilidade da família, requisitos de cidadania e implicações fiscais variam de acordo com o país.
Grécia
O Golden Visa da Grécia permite que cidadãos de fora da UE obtenham uma autorização de residência renovável por 5 anos. Os investidores podem manter seu status sem morar na Grécia, desde que mantenham seus ativos.
Opções de investimento. O valor mínimo começa em € 250.000 para imóveis convertidos para uso residencial ou prédios históricos que necessitam de restauração. A compra de imóveis padrão exige € 400.000 ou € 800.000, dependendo da localização. Opções alternativas incluem títulos públicos, fundos, depósitos bancários e valores mobiliários.
Inclusão da família. Uma única solicitação pode incluir o solicitante principal, seu cônjuge ou parceiro registrado, filhos solteiros menores de 21 anos e os pais de ambos os cônjuges.
Caminho para a cidadania. Os titulares do Golden Visa podem solicitar a cidadania grega após 7 anos de residência legal e contínua. Os solicitantes devem efetivamente morar na Grécia e demonstrar que ela é sua moradia principal. Eles também devem comprovar proficiência no idioma grego no nível B1, passar por um exame que abrange história, geografia, cultura e instituições políticas da Grécia, e demonstrar integração social e econômica[15]Fonte: Governo da Grécia — Exames do Certificado de Adequação de Conhecimentos para Naturalização.
Exposição à residência fiscal. Aqueles que buscam a cidadania por naturalização se tornarão residentes fiscais gregos, pois devem estabelecer residência efetiva no país. Os residentes fiscais gregos são tributados sobre a renda global, embora as pessoas possam se beneficiar do regime especial non-dom, que prevê um imposto fixo anual de € 100.000 sobre rendimentos de fonte estrangeira.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa da Grécia
Portugal
O Golden Visa de Portugal concede a cidadãos não pertencentes à UE uma autorização de residência por investimento renovável. Para manter seu status, os titulares precisam passar 7 dias em Portugal durante o ano.
Opções de investimento. A contribuição mínima começa em € 250.000 para projetos de apoio às artes ou ao patrimônio cultural português, reduzida para € 200.000 em áreas de baixa densidade. Outras vias incluem fundos de investimento, pesquisa científica e desenvolvimento de negócios, exigindo € 500.000.
Inclusão da família. A solicitação pode incluir o cônjuge ou parceiro reconhecido do solicitante principal, filhos solteiros menores de 25 anos e pais financeiramente dependentes de qualquer um dos cônjuges.
Caminho para a cidadania. De acordo com a lei de nacionalidade em vigor desde maio de 2026, os titulares do Golden Visa podem solicitar a cidadania portuguesa após 7 anos de residência legal para nacionais de países de língua portuguesa, ou 10 anos para outras nacionalidades. Os solicitantes devem demonstrar proficiência na língua portuguesa e conhecimento da história, cultura e instituições cívicas do país[16]Fonte: Diário da República — Lei da Nacionalidade Portuguesa, Artigo 6.º, conforme alterada em 2026.
A nova lei não especifica uma permanência mínima para a cidadania, mas dá maior ênfase aos vínculos efetivos com Portugal. Os solicitantes podem, portanto, precisar demonstrar conexões mais fortes com o país, potencialmente por meio de períodos mais longos de presença física.
Exposição à residência fiscal. As pessoas se tornam residentes fiscais portugueses após passar mais de 183 dias em Portugal durante um período relevante de 12 meses ou manter uma acomodação destinada como sua moradia habitual. Os residentes fiscais portugueses são tributados sobre a renda global, embora profissionais elegíveis possam se beneficiar do regime IFICI.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa de Portugal
Chipre
O Programa de Residência Permanente em Chipre por Investimento permite que cidadãos de fora da UE obtenham residência permanente desde o início. O status não tem data de expiração. Para manter seus direitos, os titulares da autorização precisam apenas visitar Chipre pelo menos uma vez a cada 2 anos.
Opções de investimento. É necessário um mínimo de € 300.000. Os solicitantes podem escolher entre imóveis residenciais novos, imóveis comerciais, ações em empresas sediadas em Chipre ou fundos de investimento. Eles também devem comprovar uma renda anual estável de pelo menos € 50.000, sendo necessária renda adicional para os familiares.
Inclusão da família. Cônjuges e filhos menores de 18 anos podem ser incluídos na solicitação. Filhos solteiros e financeiramente dependentes entre 18 e 25 anos que estudem em universidades no exterior também podem se qualificar.
Caminho para a cidadania. A cidadania cipriota torna-se disponível após 8 anos de residência legal dentro de um período de 11 anos. Os últimos 12 meses antes da solicitação devem ser passados continuamente em Chipre, sendo permitidas ausências de até 90 dias.
A naturalização também exige idioma grego no nível B1, conhecimento da vida política e social de Chipre, estabilidade financeira, acomodação adequada e ausência de antecedentes criminais. Os solicitantes devem demonstrar a intenção de continuar residindo na ilha[17]Fonte: Ministério do Interior de Chipre — Aquisição da Cidadania Cipriota por Naturalização.
Exposição à residência fiscal. Aqueles que buscam a cidadania cipriota se tornarão residentes fiscais devido aos requisitos de presença física. Sua renda global passa a ser sujeita à tributação cipriota, com alíquotas de até 35% sobre rendimentos de trabalho e negócios. Indivíduos qualificados podem reter benefícios fiscais non-dom enquanto residem em Chipre e buscam a cidadania, desde que atendam aos requisitos de domicílio.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para residência permanente em Chipre
Itália
O visto de investidor da Itália oferece a cidadãos de fora da UE uma autorização de residência de 2 anos, com opção de renovação por períodos sucessivos de 3 anos. O programa não tem requisito fixo de permanência mínima.
Opções de investimento. A rota mais acessível exige € 250.000 em uma startup italiana inovadora. Em alternativa, os solicitantes podem aportar € 500.000 em uma empresa italiana, doar € 1 milhão para uma iniciativa filantrópica ou comprar € 2 milhões em títulos públicos italianos.
Inclusão da família. Cônjuges, filhos menores de idade, filhos adultos com deficiências graves e pais dependentes podem se juntar ao solicitante principal.
Caminho para a cidadania. A naturalização é possível após 10 anos de residência legal e contínua na Itália. Os candidatos devem demonstrar italiano no nível B1, renda suficiente, certidão de antecedentes criminais limpa e uma vida estabelecida no país[18]Fonte: Ministério do Interior — Guia da cidadania italiana.
Exposição à residência fiscal. Mudar-se para a Itália com o objetivo de obter a cidadania ativará a residência fiscal italiana, inserindo a renda global no sistema tributário do país. Os elegíveis para o regime especial da Itália podem pagar € 300.000 anualmente sobre rendimentos de fonte estrangeira por até 15 anos.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa da Itália
Letônia
O Golden Visa da Letônia dá a cidadãos não pertencentes à UE acesso a uma autorização de residência renovável por até 5 anos. Os titulares da autorização não são obrigados a passar um número mínimo de dias na Letônia a cada ano.
Opções de investimento. O programa oferece duas opções de investimento: contribuir com pelo menos € 50.000 para o capital social de uma empresa letã elegível ou investir pelo menos € 150.000 em um fundo estatal de investimento alternativo.
Inclusão da família. Os direitos de residência podem ser estendidos ao cônjuge do solicitante e aos filhos menores de 18 anos.
Caminho para a cidadania. A jornada para o passaporte letão leva pelo menos 10 anos: 5 anos de residência antes de obter a residência permanente, seguidos de 5 anos com status de residente permanente. Os solicitantes devem demonstrar proficiência no idioma letão, conhecimento da Constituição, história, cultura e hino nacional, além de origem lícita de renda. Eles também devem cumprir os requisitos relativos a antecedentes criminais[19]Fonte: Departamento de Cidadania e Assuntos de Migração da Letônia — Naturalização.
A Letônia permite a dupla cidadania com países da UE, OTAN e EFTA, além de Austrália, Brasil e Nova Zelândia. Nacionais de outros países devem renunciar à cidadania anterior ao se naturalizarem.
Exposição à residência fiscal. Mudar-se para a Letônia para obter a cidadania resultará em residência fiscal letã. Os residentes fiscais estão sujeitos ao imposto sobre a renda global, observadas as disposições dos acordos aplicáveis.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa da Letônia
Malta
Malta oferece duas rotas de residência por investimento com benefícios diferentes. O Malta Permanent Residence Programme, MPRP, concede residência vitalícia sem requisito de permanência mínima. O Global Residence Programme, GRP, combina direitos de residência com tributação preferencial. Os participantes do GRP não podem passar mais de 183 dias por ano em nenhum outro país individualmente.
Opções de investimento. Ambos os programas exigem que os solicitantes aluguem ou comprem um imóvel e paguem taxas e contribuições adicionais.
Custo total dos programas de investimento de Malta
Inclusão da família. Ambas as vias permitem que os solicitantes incluam seu cônjuge ou parceiro, filhos, pais e avós, sujeitos a requisitos de dependência. A principal diferença diz respeito aos filhos adultos: o MPRP aceita filhos elegíveis com menos de 29 anos, enquanto o GRP cobre aqueles com menos de 25 anos.
Exposição à residência fiscal. Passar mais de 183 dias por ano em Malta estabelece a residência fiscal. A extensão da tributação, no entanto, depende do status de domicílio. Os residentes domiciliados em Malta são tributados sobre a renda global. Residentes não domiciliados pagam imposto apenas sobre os rendimentos de fonte maltesa e rendimentos estrangeiros transferidos para o país; ganhos de capital no exterior permanecem isentos de impostos malteses, mesmo quando transferidos para Malta.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Malta Global Residence Programme
O GRP oferece uma vantagem fiscal mais direta: os rendimentos de fonte estrangeira transferidos para Malta são tributados em 15%, sujeitos a um imposto mínimo anual obrigatório de € 15.000. Isso já está incluído nas estimativas de custo mínimo do programa acima. Rendimentos de fonte estrangeira mantidos no exterior e ganhos de capital no exterior são isentos de imposto maltês, enquanto a renda de fonte maltesa é tributada separadamente.
A obtenção do status GRP não torna o indivíduo automaticamente um residente fiscal maltês. A residência fiscal depende de suas circunstâncias reais, incluindo presença física e vínculos pessoais.
Vladlena Baranova,
Diretora do Departamento Jurídico e de Compliance AML, CAMS, IMCM
A partir de 1.º de janeiro de 2027, o GRP será substituído pelo Individual Tax Programme. O requisito mínimo para compra de imóvel subirá para € 700.000, o aluguel anual para € 14.000 e o imposto mínimo anual para € 35.000. Os solicitantes cujos documentos forem recebidos até 31 de dezembro de 2026 poderão reter as condições anteriores até o final de 2031. O MPRP não é afetado.
Quais são as vias alternativas para a residência e cidadania na UE?
O investimento não é a única maneira de garantir a residência na UE e, eventualmente, a cidadania. Do trabalho remoto e renda passiva ao emprego, educação e reunificação familiar, várias rotas permitem que cidadãos de fora da UE se estabeleçam na Europa e busquem a naturalização. Cada uma vem com seus próprios requisitos de residência e potenciais implicações fiscais.
Vistos de nômade digital
Os vistos de nômade digital permitem que cidadãos de fora da UE vivam na Europa enquanto trabalham remotamente para empregadores ou clientes estrangeiros. Os solicitantes devem atender aos requisitos mínimos de renda e garantir acomodação no país de destino. Portugal, Espanha e Itália oferecem rotas que podem levar à cidadania da UE.
O Visto de Nômade Digital para Portugal exige uma renda mensal de pelo menos € 3.680 e poupança de € 11.040.
A autorização de residência inicial é válida por 2 anos, com renovação de 3 anos disponível para quem passou pelo menos 18 meses consecutivos ou 16 meses no total em Portugal. Durante os 3 anos seguintes, os titulares devem passar pelo menos 30 meses consecutivos ou 28 meses no total no país para se qualificar para nova renovação ou residência permanente.
Esses requisitos de residência estabelecem a residência fiscal portuguesa. Nômades digitais podem solicitar a cidadania após 7 a 10 anos de residência legal, dependendo de sua nacionalidade.
O visto de nômade digital da Espanha exige uma renda de pelo menos € 2.849 por mês. Não há permanência mínima anual fixa para mantê-lo, permitindo que os titulares continuem morando no exterior. Nômades digitais que passam a maior parte do ano no país se tornam residentes fiscais espanhóis e podem se beneficiar da Lei Beckham. Ela tributa a renda do trabalho em 24% até € 600.000 anuais e 47% acima desse limite.
A autorização de residência é emitida por 3 anos e pode ser estendida por mais 2 anos. A residência permanente exige 5 anos de residência qualificada, enquanto a cidadania se torna disponível após 10 anos de residência legal e contínua.
Aqueles que buscam a naturalização devem estabelecer residência efetiva na Espanha, passar por um exame de espanhol de nível A2 e por um teste de cultura e leis espanholas. Os solicitantes também devem renunciar à sua nacionalidade anterior, a menos que se aplique uma exceção.
O visto de nômade digital da Itália exige que os solicitantes ganhem pelo menos € 28.000 anualmente de fontes estrangeiras e comprovem uma poupança de € 10.000.
A autorização de residência é inicialmente válida por 1 ano, com possibilidade de extensão por mais 2 anos. Os titulares devem demonstrar presença física substancial na Itália, superior a 183 dias por ano, o que estabelece a residência fiscal.
Após 5 anos de residência, os nômades digitais podem solicitar a residência permanente. A cidadania exige mais 5 anos, totalizando 10 anos. Os solicitantes devem manter residência efetiva e demonstrar proficiência no idioma italiano no nível B1.

Com a confiança de 10.000+ investidores
Compare vistos de nômade digital num relance
Vistos para pessoas financeiramente independentes
Os vistos para pessoas financeiramente independentes oferecem a cidadãos de fora da UE uma maneira de viver na UE com renda passiva, como aposentadorias, rendimentos de aluguel ou retornos de investimento. Os solicitantes devem comprovar que podem se sustentar e que possuem acomodação no país de destino. O emprego ativo ou atividade empresarial é proibido nessas rotas de residência.
O Visto D7 para Portugal exige renda passiva de pelo menos € 920 por mês. Os requisitos de permanência são os mesmos dos nômades digitais, com um caminho para a cidadania após 7 ou 10 anos de residência. O cumprimento desses requisitos torna os titulares do D7 residentes fiscais portugueses.
Os solicitantes do visto não lucrativo da Espanha devem demonstrar pelo menos € 28.800 em renda passiva anual. Ao contrário dos nômades digitais, eles precisam passar mais de 183 dias por ano na Espanha para renovar suas autorizações. Isso estabelece a residência fiscal, sem acesso a regimes tributários preferenciais.
O visto FIP da Grécia está disponível para pessoas que ganham pelo menos € 3.500 por mês em renda passiva ou possuem € 126.000 em poupanças. A autorização de residência dura 3 anos e pode ser renovada, desde que os titulares passem pelo menos 183 dias por ano na Grécia.
Essa presença física ativa a residência fiscal grega. Aposentados elegíveis podem se beneficiar de uma alíquota de imposto de 7% sobre rendimentos de fonte estrangeira, enquanto pessoas de alto patrimônio podem optar pelo regime de imposto fixo anual de € 100.000.
Com a confiança de 10.000+ investidores
Descubra suas opções de residência na UE como pessoa financeiramente independente
Programa Talento Global Portugal
O Programa Talento Global Portugal oferece residência a profissionais experientes, empreendedores e inovadores que colaboram com universidades portuguesas por meio de pesquisas, mentorias ou atividades acadêmicas.
Os solicitantes precisam ter pelo menos diploma de bacharel, 3 a 5 anos de experiência profissional, € 15.000 em poupança, acomodação e seguro de saúde. As taxas do programa começam em € 170.000.
A autorização de residência inicial é válida por 2 anos, e os titulares podem solicitar a cidadania portuguesa após 7 ou 10 anos de residência legal. Não há requisito de permanência obrigatória.
Os participantes que se tornarem residentes fiscais portugueses podem se qualificar para o regime IFICI, desde que suas atividades atendam aos critérios exigidos. Ele oferece uma alíquota de imposto de 20% sobre rendimentos elegíveis de emprego ou negócios em Portugal e isenções sobre a maioria dos rendimentos de fonte estrangeira por até 10 anos.
Emprego e Cartão Azul da UE
Todos os 27 países da UE oferecem autorizações de residência baseadas em emprego que podem levar à cidadania. Os solicitantes precisam de uma oferta de trabalho, qualificações relevantes e renda suficiente.
Profissionais altamente qualificados também podem obter o Cartão Azul da UE, disponível em 25 países da UE. Dinamarca e Irlanda oferecem programas separados de autorização de trabalho. Os solicitantes do Cartão Azul precisam de uma oferta de trabalho, qualificações reconhecidas e um salário que atinja os limites nacionais.
Após vários anos de residência legal, os trabalhadores podem se qualificar para a cidadania, sujeitos a requisitos de idioma, integração e outros critérios de naturalização. Morar e trabalhar no país estabelece a residência fiscal, trazendo a renda global para o seu sistema tributário.
Educação
Todos os 27 países da UE oferecem autorizações de residência para estudantes internacionais matriculados em instituições de ensino reconhecidas. Os solicitantes precisam de comprovante de admissão, recursos financeiros suficientes, acomodação e seguro-saúde.
A residência estudantil pode eventualmente levar à cidadania, mas os graduados precisam primeiro mudar para uma autorização de trabalho ou outro status de residência. O fato de os anos de estudo contarem para a naturalização depende das regras nacionais.
Os estudantes que passam a maior parte do ano no país anfitrião podem se tornar residentes fiscais, mas isso não significa pagar imposto de renda automaticamente. O apoio financeiro dos pais e as bolsas de estudo são isentos de impostos, enquanto os ganhos de emprego ou de outras fontes podem ser tributáveis.
Reunificação familiar
Todos os 27 países da UE oferecem rotas de residência para cidadãos de fora da UE que se juntem a familiares elegíveis, incluindo cônjuges, parceiros e filhos dependentes. Os solicitantes precisam comprovar o parentesco e atender aos requisitos financeiros e de acomodação.
O casamento com um cidadão da UE pode encurtar significativamente o caminho para a cidadania. Na Espanha, por exemplo, os cônjuges de cidadãos espanhóis podem solicitar a naturalização após apenas 1 ano de residência legal, desde que estejam casados há pelo menos 1 ano.
O casamento não concede cidadania automaticamente. Os solicitantes ainda devem satisfazer os requisitos relevantes de idioma, integração, antecedentes criminais e outras exigências legais.
A residência fiscal depende de onde o casal realmente vive, não do casamento em si. Aqueles que se estabelecem em um país da UE podem se tornar residentes fiscais e enfrentar a tributação sobre a renda global.
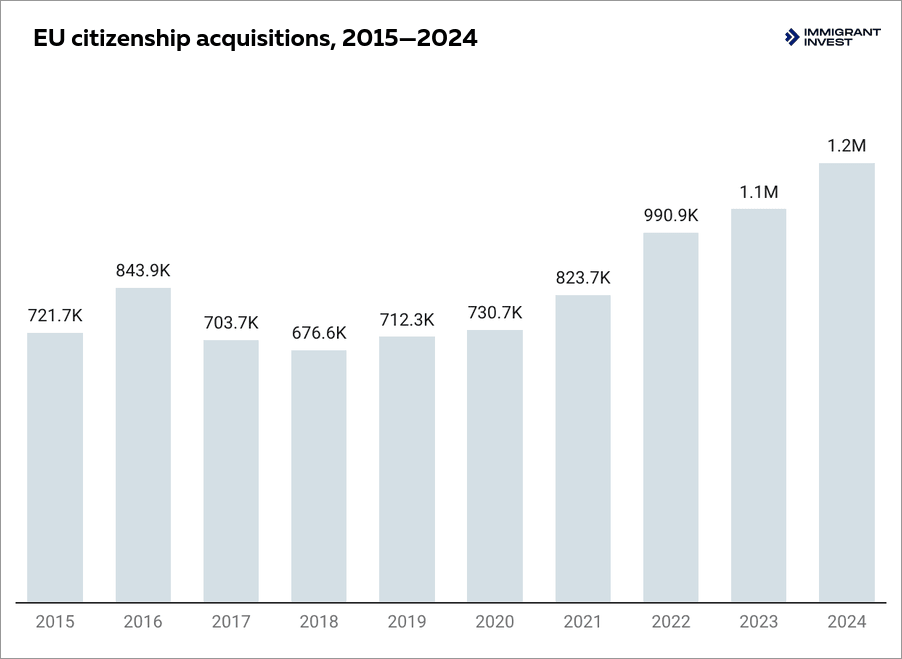
As aquisições de cidadania da UE aumentaram aproximadamente 63% na última década, passando de 721.700 em 2015 para quase 1,18 milhão em 2024
Como obter um Golden Visa, estabelecer residência fiscal e adquirir a cidadania da UE passo a passo
Obter um Golden Visa e, eventualmente, a cidadania da UE envolve 10 etapas principais, desde as verificações iniciais de elegibilidade até a naturalização. Com base na experiência da Immigrant Invest, o processamento da autorização de residência pode levar cerca de 3 meses na Letônia e mais de 12 meses em Portugal. A cidadania exige vários anos adicionais, dependendo das regras de residência e naturalização do país.
Os solicitantes também devem considerar os requisitos de residência física e as obrigações fiscais, pois a simples posse de um Golden Visa não é suficiente para a naturalização.
Passar pela Due Diligence preliminar
A Immigrant Invest avalia a elegibilidade do solicitante antes que surjam despesas significativas. Especialistas em compliance examinam seu histórico pessoal, financeiro e a origem do capital para identificar possíveis riscos. Isso ajuda a selecionar um programa adequado e a desenvolver uma estratégia de solicitação personalizada.
A Immigrant Invest avalia a elegibilidade do solicitante antes que surjam despesas significativas. Especialistas em compliance examinam seu histórico pessoal, financeiro e a origem do capital para identificar possíveis riscos. Isso ajuda a selecionar um programa adequado e a desenvolver uma estratégia de solicitação personalizada.
Escolher o país e a opção de investimento
A escolha depende do orçamento do solicitante, dos objetivos de longo prazo e dos planos de cidadania. As opções disponíveis podem incluir compra de imóveis, fundos de investimento, títulos públicos ou contribuições empresariais. A Immigrant Invest compara programas, avalia requisitos de naturalização e ajuda na seleção de ativos.
A escolha depende do orçamento do solicitante, dos objetivos de longo prazo e dos planos de cidadania. As opções disponíveis podem incluir compra de imóveis, fundos de investimento, títulos públicos ou contribuições empresariais. A Immigrant Invest compara programas, avalia requisitos de naturalização e ajuda na seleção de ativos.
Reunir os documentos
Os advogados preparam um checklist personalizado e organizam a documentação necessária. Documentos típicos incluem passaporte, certidão de antecedentes criminais, comprovante de renda e origem do capital, além de seguro de saúde. Traduções, juramentações e apostilamentos são providenciados quando necessário.
Os advogados preparam um checklist personalizado e organizam a documentação necessária. Documentos típicos incluem passaporte, certidão de antecedentes criminais, comprovante de renda e origem do capital, além de seguro de saúde. Traduções, juramentações e apostilamentos são providenciados quando necessário.
Cumprir a condição de investimento
O solicitante conclui a transação de acordo com o cronograma de pagamento do programa. Alguns países exigem o valor total antes do envio, enquanto outros permitem pagamentos em etapas ou investimento após a aprovação preliminar.
O solicitante conclui a transação de acordo com o cronograma de pagamento do programa. Alguns países exigem o valor total antes do envio, enquanto outros permitem pagamentos em etapas ou investimento após a aprovação preliminar.
Solicitar o Golden Visa
A solicitação concluída é enviada à autoridade de imigração relevante. Dependendo do país, os advogados podem conduzir o processo sob uma procuração. O comparecimento pessoal ainda pode ser exigido para verificação de identidade ou coleta de dados biométricos.
A solicitação concluída é enviada à autoridade de imigração relevante. Dependendo do país, os advogados podem conduzir o processo sob uma procuração. O comparecimento pessoal ainda pode ser exigido para verificação de identidade ou coleta de dados biométricos.
Passar pela Due Diligence governamental
As autoridades examinam o histórico financeiro do solicitante, a origem do capital e o cumprimento das regras de imigração. As verificações podem abranger antecedentes criminais, recusas anteriores de visto, sanções e outros riscos potenciais. Documentos de apoio adicionais podem ser solicitados antes que uma decisão seja tomada.
As autoridades examinam o histórico financeiro do solicitante, a origem do capital e o cumprimento das regras de imigração. As verificações podem abranger antecedentes criminais, recusas anteriores de visto, sanções e outros riscos potenciais. Documentos de apoio adicionais podem ser solicitados antes que uma decisão seja tomada.
Receber o cartão de autorização de residência
Após a aprovação e o cumprimento dos requisitos do programa, o solicitante fornece os dados biométricos, onde necessário. O cartão de residência é então emitido, com os procedimentos de retirada dependendo do país.
Após a aprovação e o cumprimento dos requisitos do programa, o solicitante fornece os dados biométricos, onde necessário. O cartão de residência é então emitido, com os procedimentos de retirada dependendo do país.
Manter e renovar o status de residência
As autorizações de residência são válidas por 2 a 5 anos, enquanto alguns programas concedem residência permanente imediatamente. A renovação exige a manutenção do investimento e o cumprimento contínuo das condições do programa.
Os solicitantes que planejam se naturalizar também devem satisfazer os requisitos do país para residência legal e contínua, o que envolve presença física substancial em vez de visitas ocasionais.
As autorizações de residência são válidas por 2 a 5 anos, enquanto alguns programas concedem residência permanente imediatamente. A renovação exige a manutenção do investimento e o cumprimento contínuo das condições do programa.
Os solicitantes que planejam se naturalizar também devem satisfazer os requisitos do país para residência legal e contínua, o que envolve presença física substancial em vez de visitas ocasionais.
Estabelecer e gerenciar a residência fiscal
Os investidores que buscam a cidadania por naturalização precisarão estabelecer residência efetiva no país, o que frequentemente ativa a residência fiscal. Isso pode surgir por meio de presença física, manutenção de uma moradia permanente ou desenvolvimento de vínculos pessoais e econômicos substanciais.
Antes de se mudar, os solicitantes devem revisar as regras para encerrar sua residência fiscal anterior, avaliar os incentivos fiscais disponíveis e preparar a documentação necessária para demonstrar seu status fiscal.
Os investidores que buscam a cidadania por naturalização precisarão estabelecer residência efetiva no país, o que frequentemente ativa a residência fiscal. Isso pode surgir por meio de presença física, manutenção de uma moradia permanente ou desenvolvimento de vínculos pessoais e econômicos substanciais.
Antes de se mudar, os solicitantes devem revisar as regras para encerrar sua residência fiscal anterior, avaliar os incentivos fiscais disponíveis e preparar a documentação necessária para demonstrar seu status fiscal.
Solicitar a cidadania por naturalização
Após concluir o período de residência exigido, os investidores podem solicitar a cidadania. Uma vez aprovado, o solicitante cumpre o juramento ou as formalidades exigidas, podendo obter os documentos de cidadania e solicitar um passaporte da UE.
Após concluir o período de residência exigido, os investidores podem solicitar a cidadania. Uma vez aprovado, o solicitante cumpre o juramento ou as formalidades exigidas, podendo obter os documentos de cidadania e solicitar um passaporte da UE.
Riscos e armadilhas no planejamento de residência e impostos na UE
Os maiores riscos no planejamento de residência, impostos e cidadania na UE costumam vir da negligência em relação a requisitos legais importantes. A incompreensão das obrigações fiscais, a perda de prazos de solicitação ou o não cumprimento das condições de residência física podem levar a custos imprevistos, solicitações rejeitadas ou atrasos na obtenção da cidadania.
Confundir residência, residência fiscal e cidadania
Uma autorização de residência não torna seu titular automaticamente um residente fiscal nem garante a cidadania futura. Cada status possui requisitos separados.
Por exemplo, os titulares do Golden Visa da Grécia podem manter suas autorizações sem morar no país, mas a obtenção da cidadania exige residência efetiva. Passar um tempo substancial na Grécia também pode ativar a residência fiscal, inserindo a renda global no sistema tributário grego.
Antes de escolher um programa, os investidores devem verificar três coisas: como manter a residência, o que é exigido para a naturalização e quando começam as obrigações fiscais locais.
Deixar de encerrar a residência fiscal anterior
Estabelecer residência fiscal em um novo país não a encerra automaticamente no país anterior. Uma pessoa pode continuar atendendo aos critérios de residência nacional por meio de uma moradia permanente, conexões familiares ou interesses empresariais.
Isso pode resultar em dupla residência fiscal, obrigações adicionais de declaração e potencial dupla tributação. Antes de mudar, os investidores devem verificar os requisitos de saída de seu país atual, documentar sua mudança e determinar se há incidência de impostos de saída.
Vladlena Baranova,
Diretora do Departamento Jurídico e de Compliance AML, CAMS, IMCM
Os países da UE possuem acordos para evitar a dupla tributação com outras jurisdições. Esses acordos ajudam a determinar qual país tem o direito de tributar tipos específicos de renda e fornecem mecanismos para evitar que a mesma renda seja tributada duas vezes.
Dependendo do acordo, os indivíduos podem se qualificar para isenções fiscais ou créditos por impostos já pagos no exterior. Isso torna a análise do acordo relevante uma parte essencial do planejamento de uma mudança internacional.
Troca automática de informações financeiras
Morar fora da UE ou manter contas no exterior não mantém necessariamente as informações financeiras fora do alcance das autoridades fiscais europeias. Os países trocam informações fiscais por meio de sistemas de comunicação internacionais, ajudando as autoridades a verificar rendimentos transfronteiriços e ativos financeiros.
Duas estruturas são particularmente importantes:
- Common Reporting Standard (CRS). Desenvolvido pela OCDE, exige que as instituições financeiras participantes identifiquem a residência fiscal dos titulares de contas e relatem informações como saldos de contas, juros e dividendos. As autoridades fiscais trocam anualmente as informações relevantes com os países participantes[20]Fonte: OCDE — Common Reporting Standard.
- Diretiva relativa à Cooperação Administrativa (DAC). Esta estrutura da UE permite que as autoridades fiscais de diferentes estados-membros compartilhem automaticamente informações sobre a renda e as contas financeiras dos contribuintes. Sua extensão mais recente, a DAC8, também cobre transações com criptomoedas, facilitando o rastreamento de atividades tributáveis com criptoativos pelas autoridades entre fronteiras[21]Fonte: Comissão Europeia — DAC8.
O relatório financeiro é baseado na residência fiscal, não na cidadania. Possuir um passaporte ou autorização de residência da UE não determina qual país recebe as informações. Os indivíduos devem declarar com precisão sua residência fiscal às instituições financeiras, incluindo múltiplos países, quando aplicável.
Para evitar discrepâncias nas declarações e potenciais penalidades fiscais, as pessoas devem manter suas declarações de residência fiscal consistentes com suas circunstâncias reais, declarar rendimentos e ativos no exterior onde exigido e atualizar seus dados bancários quando a residência fiscal mudar.
Negligenciar os riscos fiscais do trabalho remoto
Um visto de nômade digital concede permissão para viver e trabalhar remotamente em um determinado país, mas não oferece isenções fiscais automaticamente.
Trabalhadores remotos podem se tornar residentes fiscais onde vivem fisicamente, mesmo quando seu salário vem de um empregador estrangeiro. Suas atividades também podem criar um estabelecimento permanente para o empregador, podendo gerar obrigações de imposto corporativo e de declaração no país anfitrião.
Investidores proprietários de empresas ou que trabalham internacionalmente devem, portanto, avaliar a exposição fiscal pessoal e corporativa antes de se mudarem.
Perder os prazos para regimes tributários preferenciais
Benefícios fiscais especiais nem sempre são concedidos automaticamente quando o indivíduo se torna residente. Muitos exigem uma solicitação separada dentro de um prazo específico.
Por exemplo, o regime non-dom da Grécia exige uma solicitação até 31 de março do ano fiscal relevante. Na Itália, as pessoas que se tornarem residentes fiscais em 2026 devem optar pelo regime de imposto fixo até o prazo de entrega da declaração do imposto de renda de 2026, geralmente 31 de outubro de 2027.
Perder o prazo de solicitação pode significar a perda do tratamento preferencial para o ano fiscal pretendido. Os investidores devem avaliar a elegibilidade e preparar a documentação necessária antes de se mudarem, em vez de fazê-lo após estabelecerem a residência fiscal.
Documentação fraca e problemas de conformidade
Autoridades de imigração, bancos e administrações fiscais podem solicitar evidências detalhadas do histórico financeiro, fontes de renda e histórico de residência do solicitante.
Documentos incompletos sobre a origem do capital podem atrasar uma solicitação de investimento ou levar à sua rejeição. Da mesma forma, registros de viagem ausentes ou declarações de residência conflitantes podem complicar as avaliações fiscais. Declarações fiscais precisas e documentação de apoio são, portanto, essenciais.
Como a Immigrant Invest ajuda você a planejar a cidadania da UE e a residência fiscal juntas
Obter a residência na UE é apenas parte do plano. Os investidores também precisam considerar como o programa escolhido afeta a elegibilidade futura para a cidadania, os requisitos de residência física e as obrigações fiscais. A Immigrant Invest ajuda a alinhar essas decisões desde o início, para que os clientes possam buscar seus objetivos de longo prazo sem negligenciar implicações legais ou financeiras importantes.
Trabalhamos com migração por investimento desde 2006, atendendo a mais de 10.000 clientes em todo o mundo por meio de 11 escritórios. Combinamos expertise em imigração, um departamento de compliance próprio e redes profissionais locais para apoiar os clientes em todo o processo.
Nossos serviços incluem:
- Seleção personalizada do programa. Comparação de rotas de residência e cidadania com base nos objetivos, orçamento, planos de viagem e requisitos futuros de naturalização do cliente.
- Due Diligence preliminar. Análise do histórico do solicitante e da origem do capital para identificar possíveis riscos antes de enviar a solicitação.
- Suporte no investimento e na documentação. Assistência com investimentos, preparação de documentos, coordenação de traduções e envio de solicitações junto às autoridades competentes.
- Coordenação do planejamento fiscal. Ajuda para que os clientes compreendam as potenciais implicações da residência fiscal e conexão com profissionais tributários para avaliar obrigações, acordos de dupla tributação e regimes preferenciais.
- Assistência contínua. Suporte na renovação de autorizações de residência, requisitos de compliance e solicitações subsequentes de cidadania, quando elegíveis.
A Immigrant Invest não é uma empresa de consultoria fiscal e não substitui a assessoria tributária independente e regulamentada. Nosso papel é coordenar o planejamento de imigração com especialistas tributários qualificados, ajudando os clientes a solucionar questões fiscais antes da mudança e a alinhar os procedimentos e prazos relevantes.
Principais conclusões: o que realmente muda quando você se torna um cidadão da UE
- A cidadania da UE não cria obrigações fiscais automaticamente. A cidadania e a residência fiscal são determinadas sob regras legais separadas.
- As alíquotas do imposto de renda de pessoa física variam significativamente nos países da UE. Alguns países aplicam alíquotas fixas, sendo a menor de 10% na Bulgária, enquanto outros usam alíquotas progressivas que chegam a cerca de 60% na Dinamarca.
- Regimes tributários especiais na Itália, Grécia, Espanha, Chipre e Malta podem reduzir as obrigações fiscais por meio de pagamentos anuais fixos, alíquotas preferenciais ou isenções.
- O CRS e a DAC permitem a troca automática de informações financeiras entre as autoridades fiscais participantes, independentemente da cidadania.
- A cidadania da UE pode ser obtida por naturalização após residência baseada em emprego, educação, reunificação familiar, vistos de nômade digital ou para pessoas financeiramente independentes, ou programas de investimento.
- Os cidadãos da UE podem manter a residência fiscal fora da UE se cumprirem as regras nacionais relevantes, estabelecerem vínculos pessoais e econômicos reais no exterior e mantiverem a documentação comprovativa.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.