


A otimização tributária legal por meio da mudança baseada em investimentos tornou-se uma das decisões financeiras mais importantes que uma pessoa de alto patrimônio pode tomar. Ela permite acessar regimes com alíquotas fiscais baixas ou tributação anual fixa em valor único, além de registrar uma empresa em uma jurisdição fiscalmente atrativa.
Este artigo apresenta todo o espectro de estratégias legais disponíveis e identifica os caminhos de cidadania e residência por investimento que podem ajudar a reduzir a carga tributária.
O que é otimização tributária e a quem se destina?
A otimização tributária é a utilização de medidas legais para reduzir o montante de impostos pagos por uma pessoa física ou empresa, liberando recursos para reinvestimento, poupança ou outras finalidades. Ela inclui a seleção da jurisdição fiscal mais favorável, a solicitação de regimes especiais para residentes, a utilização de acordos de dupla tributação, a realização de investimentos e a estruturação eficiente de entidades empresariais.
Otimização legal vs. evasão fiscal
A principal diferença é que a otimização tributária é totalmente legal e baseia-se em mecanismos legítimos, como regimes tributários especiais, deduções, abatimentos e acordos de dupla tributação para atividades transfronteiriças.
Por outro lado, a evasão fiscal envolve a ocultação ilegal de receitas ou bens, a falsificação de contabilidade ou a criação de transações simuladas. Na maioria dos países, trata-se de um crime sujeito a multas, prisão e proibição de administrar empresas.
Na prática, essa distinção também é reforçada por padrões internacionais de transparência e requisitos de substância econômica, que se aplicam de forma diferente a pessoas físicas e jurídicas.
Para pessoas físicas, o planejamento tributário está cada vez mais limitado pelo fim do sigilo bancário e pela troca automática de informações financeiras. Para empresas, as estruturas transfronteiriças são minuciosamente analisadas sob as iniciativas da OCDE voltadas à prevenção da transferência de lucros e à garantia de substância econômica real.
Regras de otimização tributária para pessoas físicas
O Padrão de Declaração Comum da OCDE, CRS[1]Fonte: OCDE: Status de implementação do padrão AEOI por jurisdição, exige que as instituições financeiras relatem automaticamente informações sobre titulares de contas estrangeiras às autoridades fiscais do país onde eles são residentes fiscais. Como resultado, as autoridades fiscais conseguem comparar com mais precisão a residência fiscal declarada por uma pessoa com suas reais disposições financeiras.
Se um investidor transferir sua residência fiscal para um país com baixa carga tributária, mas mantiver seus vínculos principais — como moradia, família e atividades empresariais — em um país com alta carga tributária, esse país ainda poderá tratar o investidor como residente fiscal e exigir o pagamento de impostos localmente. A otimização tributária deve refletir uma mudança real de residência, e não apenas trâmites burocráticos.
Regras de otimização tributária para empresas
O quadro sobre Erosão da Base Imponível e Transferência de Lucros, BEPS, da OCDE[2]Fonte: OCDE: Base erosion and profit shifting estabelece padrões mínimos para a transparência do imposto de renda corporativo e limita estruturas que transferem lucros para locais de baixa tributação sem substância econômica real.
A conformidade com o BEPS significa que um planejamento tributário legítimo deve ser apoiado por uma atividade econômica real — como gestão efetiva, funcionários, instalações de escritório ou funções operacionais — na jurisdição onde o benefício fiscal é reivindicado.
Quem pode se beneficiar da otimização tributária
A otimização tributária é mais relevante para pessoas cujos rendimentos, patrimônio ou atividades empresariais cruzam fronteiras e podem ser reestruturados legalmente por meio de mudança de residência ou planejamento internacional.
1. Empresários e empreendedores estão entre os principais usuários de estratégias de otimização tributária. Eles podem buscar uma jurisdição com impostos corporativos mais baixos, regras mais eficientes para distribuição de lucros ou um ambiente melhor para a gestão e operação de negócios internacionais.
2. Profissionais e investidores com mobilidade internacional também se beneficiam da otimização tributária. Esse grupo inclui trabalhadores remotos, consultores, empreendedores digitais e investidores que não estão vinculados a um único país e podem escolher uma residência fiscal que ofereça um tratamento mais favorável para renda pessoal, dividendos ou ganhos de capital.
3. Indivíduos de alto patrimônio e aposentados de países com alta carga tributária costumam utilizar o planejamento tributário para proteger seu patrimônio com mais eficiência. Seu foco geralmente abrange não apenas o imposto de renda, mas também o imposto sobre ganhos de capital, o imposto sobre herança, a tributação de dividendos e o tratamento de longo prazo de rendimentos e bens no exterior.
Essas categorias de investidores e empresários recorrem com frequência a destinos com tributação reduzida ou nula, ou com regimes tributários especiais. Entre as jurisdições mais populares estão Panamá, Vanuatu e países do Caribe.
A otimização tributária também é possível em países europeus, como Itália, Grécia ou Chipre, que possuem regimes especiais permitindo aos seus residentes reduzir legalmente a carga tributária.
Com a confiança de 10.000+ investidores
Regularize suas obrigações fiscais antes que se tornem um problema
Com a confiança de 10.000+ investidores
Cidadania vs. residência por investimento: compare todas as opções
Quais são os métodos legais para reduzir sua carga tributária?
Uma estratégia coerente de otimização tributária geralmente combina diversos instrumentos, em vez de depender de apenas uma medida.
Alterar o seu país de residência fiscal
As alíquotas de impostos variam significativamente entre as jurisdições. Por exemplo, a Hungria aplica uma alíquota fixa de imposto de renda de pessoa física de 15%, enquanto no Reino Unido o trabalho assalariado é geralmente tributado a alíquotas progressivas de até 45%, dependendo do nível de renda. Alterar a residência fiscal pode ser uma forma de otimização tributária se permitir que a pessoa se beneficie de alíquotas mais baixas ou de regras tributárias mais favoráveis em outra jurisdição.
Na maioria dos países, uma pessoa se torna residente fiscal — e, portanto, sujeita ao imposto de renda desse país sobre seus rendimentos globais ou territoriais — ao permanecer pelo menos 183 dias em um ano civil no território. Esse é o limite padrão aplicado na maioria dos Estados-membros da UE e nas jurisdições do Caribe.
Para que as empresas sejam tratadas como residentes fiscais de um país, elas geralmente devem ser constituídas nesse local ou ter nele a sua sede de gestão e controle central.
Escolher um regime tributário especial favorável
Os regimes tributários especiais são um dos fatores decisivos na escolha de um país para obter uma segunda cidadania ou residência e realizar a otimização tributária. Alguns países oferecem regimes que aplicam alíquotas reduzidas, tributação por montante fixo ou isenções amplas para categorias específicas de residentes fiscais. Exemplos incluem os três regimes alternativos da Grécia para novos residentes, o status de não domiciliado em Chipre e o imposto fixo anual da Itália.
Os regimes tributários especiais aplicam-se frequentemente a novos residentes fiscais e têm duração limitada.
Utilizar deduções fiscais, créditos e doações beneficentes
As deduções reduzem o rendimento tributável antes da aplicação da alíquota de imposto, enquanto os créditos reduzem diretamente o valor final do imposto a pagar. Esses mecanismos estão disponíveis na maioria dos países, embora seu alcance e condições variem. As deduções fiscais podem ser aplicadas tanto a pessoas físicas quanto a pessoas jurídicas.
A Hungria concede benefícios fiscais para pessoas com menos de 25 anos, recém-casados, famílias com filhos e pessoas com deficiência.
Nos Estados Unidos, os contribuintes podem deduzir contribuições em dinheiro para instituições de caridade públicas qualificadas em até 60% do seu rendimento bruto ajustado[3]Fonte: US Internal Revenue Service: Regras para contribuições de caridade.
Estratégias de investimento com eficiência fiscal
Certos tipos de instrumentos permitem aos investidores reduzir o rendimento tributável sem mudar de jurisdição.
Os títulos públicos municipais geram juros isentos de imposto de renda nacional em determinadas jurisdições. Nos Estados Unidos, por exemplo, os rendimentos de títulos municipais são geralmente isentos do imposto de renda federal.
O planejamento de ganhos de capital envolve a escolha de investimentos que produzam ganhos de capital de longo prazo tributados a uma alíquota inferior à do rendimento ordinário, ou a realização de perdas para compensar ganhos, uma técnica conhecida como compensação de perdas fiscais. Essas abordagens estão disponíveis em jurisdições como os Estados Unidos, onde uma alíquota mais baixa pode incidir sobre ganhos de capital líquidos de longo prazo em comparação com o rendimento ordinário.
Contas de poupança com incentivos fiscais permitem contribuições a partir de rendimentos antes dos impostos ou saques isentos de impostos para finalidades qualificadas, como saúde ou aposentadoria. Exemplos incluem as Contas Individuais de Poupança no Reino Unido e o PEA, ou Plano de Poupança em Ações, na França, ambos oferecendo benefícios fiscais para poupança e investimento de longo prazo.
Planejamento sucessório
Para bens herdados, a escolha da cidadania é de grande importância. Por exemplo, cinco estados caribenhos — Antígua e Barbuda, Dominica, Granada, Santa Lúcia e São Cristóvão e Névis — não cobram imposto sobre herança, o que os torna estruturalmente relevantes para o planejamento sucessório em conjunto com os objetivos de cidadania.
Abrir uma empresa no exterior
Investidores que transferem suas operações empresariais para um país onde também possuem residência ou cidadania podem se beneficiar da alíquota de imposto de renda corporativo desse país e de eventuais isenções aplicáveis a empresas de negócios internacionais, conhecidas como IBCs.
Antígua e Barbuda, por exemplo, concede às IBCs uma isenção de 50 anos sobre o imposto de renda global.
Vanuatu oferece uma isenção de 20 anos do imposto corporativo para entidades registradas, que pagam em seu lugar uma taxa governamental anual de registro.
Para que uma estrutura corporativa resista à fiscalização regulatória sob as regras de BEPS e de Sociedades Estrangeiras Controladas (CFC), ela deve demonstrar atividade econômica real na respectiva jurisdição.
Quais países oferecem as melhores oportunidades de otimização tributária para investidores?
A resposta depende do objetivo principal do investidor, seja a redução do imposto de renda de pessoa física, o acesso a uma isenção corporativa, a garantia de uma alíquota fixa sobre rendimentos do exterior ou a obtenção de um acordo de valor fixo anual. No entanto, a decisão costuma ser tomada com base na facilidade e rapidez com que os investidores podem acessar os benefícios fiscais ao obter residência ou cidadania.
Países caribenhos com programas de cidadania por investimento
Os países caribenhos — Antígua e Barbuda, Dominica, Granada, Santa Lúcia e São Cristóvão e Névis — estão entre as opções mais populares para a otimização tributária.
Investidores que se mudam para um desses países e se tornam residentes fiscais no local podem se beneficiar de isenções sobre renda, ganhos de capital, herança ou patrimônio, dependendo do estado escolhido.
Países com programas de cidadania por investimento e regras tributárias atraentes

País
Investimento
$ 230.000+
Prazo de processamento
6+ meses
Principal benefício fiscal
Sem imposto de renda
País
Investimento
$ 200.000+
Prazo de processamento
6+ meses
Principal benefício fiscal
Sem impostos sobre ganhos de capital, patrimônio e herança
País
Investimento
$ 235.000+
Prazo de processamento
8+ meses
Principal benefício fiscal
Sem imposto sobre ganhos de capital e herança
Investimento
$ 250.000+
Prazo de processamento
4+ meses
Principal benefício fiscal
Sem imposto de renda, ganhos de capital e herança
País
Investimento
$ 240.000+
Prazo de processamento
6+ meses
Principal benefício fiscal
Sem imposto sobre ganhos de capital e herança
País | Investimento | Prazo de processamento | Principal benefício fiscal |
|---|---|---|---|
$ 230.000+ | 6+ meses | Sem imposto de renda | |
$ 200.000+ | 6+ meses | Sem impostos sobre ganhos de capital, patrimônio e herança | |
$ 235.000+ | 8+ meses | Sem imposto sobre ganhos de capital e herança | |
$ 250.000+ | 4+ meses | Sem imposto de renda, ganhos de capital e herança | |
$ 240.000+ | 6+ meses | Sem imposto sobre ganhos de capital e herança |
Países europeus com residência por investimento
Os países europeus não oferecem cidadania por investimento, mas concedem autorizações de residência em troca de contribuições financeiras. Os investidores que se mudam para o país escolhido e se tornam residentes fiscais nele podem acessar certos benefícios, como regimes tributários especiais ou alíquotas fiscais baixas.
Em regra, a residência fiscal nos países europeus está disponível para aqueles que vivem no país por pelo menos 183 dias por ano. Chipre e Malta são exceções nesse contexto.
O Chipre permite que estrangeiros estabeleçam residência fiscal após 60 dias no país. Malta opera o Global Residence Programme, que permite aos investidores obter uma autorização de residência e residência fiscal por investimento, sem ter que morar em Malta.
Países europeus com regras tributárias favoráveis ou regimes tributários especiais
País

Investimento
€ 250.000+
Prazo de processamento
4+ meses
Principal benefício fiscal
Imposto fixo anual de € 100.000
Alíquota fixa de 7% sobre rendimentos de fonte estrangeira
Isenção de 50% do imposto de renda
País

Investimento
€ 300.000+
Prazo de processamento
9+ meses
Principal benefício fiscal
Status de não domiciliado (non-dom)
Regra de residência de 60 dias
País

Investimento
€ 30.000+
Prazo de processamento
3+ meses
Principal benefício fiscal
Alíquota fixa de 15% sobre rendimentos remetidos do exterior
Restituição de imposto corporativo de até 100%
País

Investimento
€ 250.000+
Prazo de processamento
5+ meses
Principal benefício fiscal
Alíquota fixa de 15% para o imposto de renda de pessoa física
9% de imposto de renda corporativo
País

Investimento
€ 250.000+
Prazo de processamento
4+ meses
Principal benefício fiscal
Imposto fixo anual de € 300.000
País | Investimento | Prazo de processamento | Principal benefício fiscal |
|---|---|---|---|
€ 250.000+ | 4+ meses | Imposto fixo anual de € 100.000 Alíquota fixa de 7% sobre rendimentos de fonte estrangeira Isenção de 50% do imposto de renda | |
€ 300.000+ | 9+ meses | Status de não domiciliado (non-dom) Regra de residência de 60 dias | |
€ 30.000+ | 3+ meses | Alíquota fixa de 15% sobre rendimentos remetidos do exterior Restituição de imposto corporativo de até 100% | |
€ 250.000+ | 5+ meses | Alíquota fixa de 15% para o imposto de renda de pessoa física 9% de imposto de renda corporativo | |
€ 250.000+ | 4+ meses | Imposto fixo anual de € 300.000 |
Outros países que oferecem status para investidores internacionais
Vanuatu e São Tomé e Príncipe operam programas de cidadania por investimento semelhantes aos do Caribe. Nesses países, os estrangeiros também podem obter passaportes em troca de investimento.
O Panamá também é um destino popular, mas, em vez de cidadania, oferece residência permanente, válida por toda a vida.
Todos esses países podem ser especialmente benéficos para empresários. São Tomé e Príncipe oferece um imposto de renda corporativo reduzido de 10% em casos específicos, enquanto Vanuatu pode isentar as empresas do imposto de renda corporativo por 20 anos. O Panamá também oferece isenção de alguns impostos em suas zonas econômicas especiais.
País

Investimento
$ 90.000+
Prazo de processamento
2+ meses
Principal benefício fiscal
Imposto de renda corporativo reduzido de 10%
País

Investimento
$ 300.000+
Prazo de processamento
3+ meses
Principal benefício fiscal
Sistema tributário territorial
Isenção de impostos em zonas econômicas especiais
País

Investimento
$ 130.000+
Prazo de processamento
2+ meses
Principal benefício fiscal
Sem imposto de renda de pessoa física
Isenção de 20 anos do imposto de renda corporativo
País | Investimento | Prazo de processamento | Principal benefício fiscal |
|---|---|---|---|
$ 90.000+ | 2+ meses | Imposto de renda corporativo reduzido de 10% | |
$ 300.000+ | 3+ meses | Sistema tributário territorial Isenção de impostos em zonas econômicas especiais | |
$ 130.000+ | 2+ meses | Sem imposto de renda de pessoa física Isenção de 20 anos do imposto de renda corporativo |
Quais impostos os investidores enfrentam nos países do Caribe?
Os 5 países do Caribe — Antígua e Barbuda, Dominica, Granada, Santa Lúcia e São Cristóvão e Névis — operam programas de cidadania por investimento (CBI) que podem levar à otimização tributária. Esses países compartilham diversas características fiscais que os distinguem de jurisdições com impostos elevados.
Os investidores conseguem otimizar impostos com a segunda cidadania obtida no Caribe devido à combinação de imposto de renda de pessoa física nulo ou baixo, ausência de impostos sobre ganhos de capital e herança, e disponibilidade de estruturas de empresas comerciais internacionais (IBC).
Impostos de renda de pessoa física
Antígua e Barbuda e São Cristóvão e Névis não cobram imposto de renda, independentemente da residência fiscal do cidadão. Dominica, Granada e Santa Lúcia aplicam tabelas progressivas de imposto de renda, dependendo de a pessoa ser ou não residente fiscal.
As alíquotas fiscais são arrecadadas e calculadas em dólares do Caribe Oriental, EC$, que possuem uma taxa de câmbio fixa de EC$ 2,70 para $ 1,00.
Alíquotas de imposto de renda nos países caribenhos com programas de cidadania por investimento
País
 Antígua e Barbuda
Imposto de renda para residentes
0%
Imposto de renda para não residentes
0%
País
 Granada
Imposto de renda para residentes
0% sobre rendimento global
10—28% sobre rendimento de fonte em Granada
Imposto de renda para não residentes
0% sobre rendimento global
15% sobre rendimento de fonte em Granada
País
 Dominica
Imposto de renda para residentes
15—35% sobre rendimento global
Imposto de renda para não residentes
0% sobre rendimento global
15—35% sobre rendimento de fonte em Dominica
País
 São Cristóvão e Névis
Imposto de renda para residentes
0%
Imposto de renda para não residentes
0%
País
 Santa Lúcia
Imposto de renda para residentes
0% sobre rendimento global
0—30% sobre rendimento de fonte em Santa Lúcia
Imposto de renda para não residentes
0% sobre rendimento global
10—30% sobre rendimento de fonte em Santa Lúcia
País | Imposto de renda para residentes | Imposto de renda para não residentes |
|---|---|---|
| 0% | 0% |
| 0% sobre rendimento global 10—28% sobre rendimento de fonte em Granada | 0% sobre rendimento global 15% sobre rendimento de fonte em Granada |
| 15—35% sobre rendimento global | 0% sobre rendimento global 15—35% sobre rendimento de fonte em Dominica |
| 0% | 0% |
| 0% sobre rendimento global 0—30% sobre rendimento de fonte em Santa Lúcia | 0% sobre rendimento global 10—30% sobre rendimento de fonte em Santa Lúcia |
Impostos imobiliários
Imposto predial anual. Em regra, os impostos prediais nos países do Caribe são relativamente baixos. Para comparação, o imposto predial anual pode chegar a 2% no Reino Unido e a cerca de 2,5% nos EUA.
As alíquotas do imposto predial residencial nos países do Caribe são as seguintes:
- Antígua e Barbuda — 0,2 a 0,5%;
- Dominica — 0%;
- Granada — 0,1 a 0,5%;
- Santa Lúcia — 0,25%;
- São Cristóvão e Névis — 0,2 a 0,3%.
Imposto de selo ou imposto de transferência. Os investidores que compram imóveis no Caribe geralmente pagam imposto de selo ou imposto sobre a transferência de propriedade.
Em Antígua e Barbuda, o comprador paga 2,5% de imposto de selo na compra, enquanto o vendedor paga 7,5% na alienação.
Em Dominica, o imposto de selo sobre a transferência de imóveis é de 4,5% no total, dividido entre 2,5% pagos pelo vendedor e 2% pagos pelo comprador.
Em Granada, as principais alíquotas do imposto de transferência são de 5% para vendedor cidadão, 10% para comprador não cidadão e 15% para vendedor não cidadão.
Em São Cristóvão e Névis, o imposto de selo é de 10% do valor de mercado e é devido pelo vendedor ou transmitente. Em Zonas Especiais de Desenvolvimento, a alíquota do vendedor é de 12%.
Em Santa Lúcia, o comprador paga 2% sobre bens imóveis, e o vendedor não residente paga 10%. As alíquotas para um vendedor residente dependem do valor do imóvel:
- 2,5% — EC$ 50.000—75.000;
- 3,5% — EC$ 75.001—150.000;
- 5% — acima de EC$ 150.000.
Ganhos de capital. Os países caribenhos não impõem impostos sobre a venda de imóveis. No entanto, em Antígua e Barbuda, um vendedor não residente pode enfrentar um imposto sobre a valorização do terreno de 5% do valor avaliado do imóvel.
Imposto sobre herança. Nenhum dos países do Caribe impõe imposto sobre herança.
Exemplos de imóveis disponíveis para participantes dos programas de cidadania por investimento
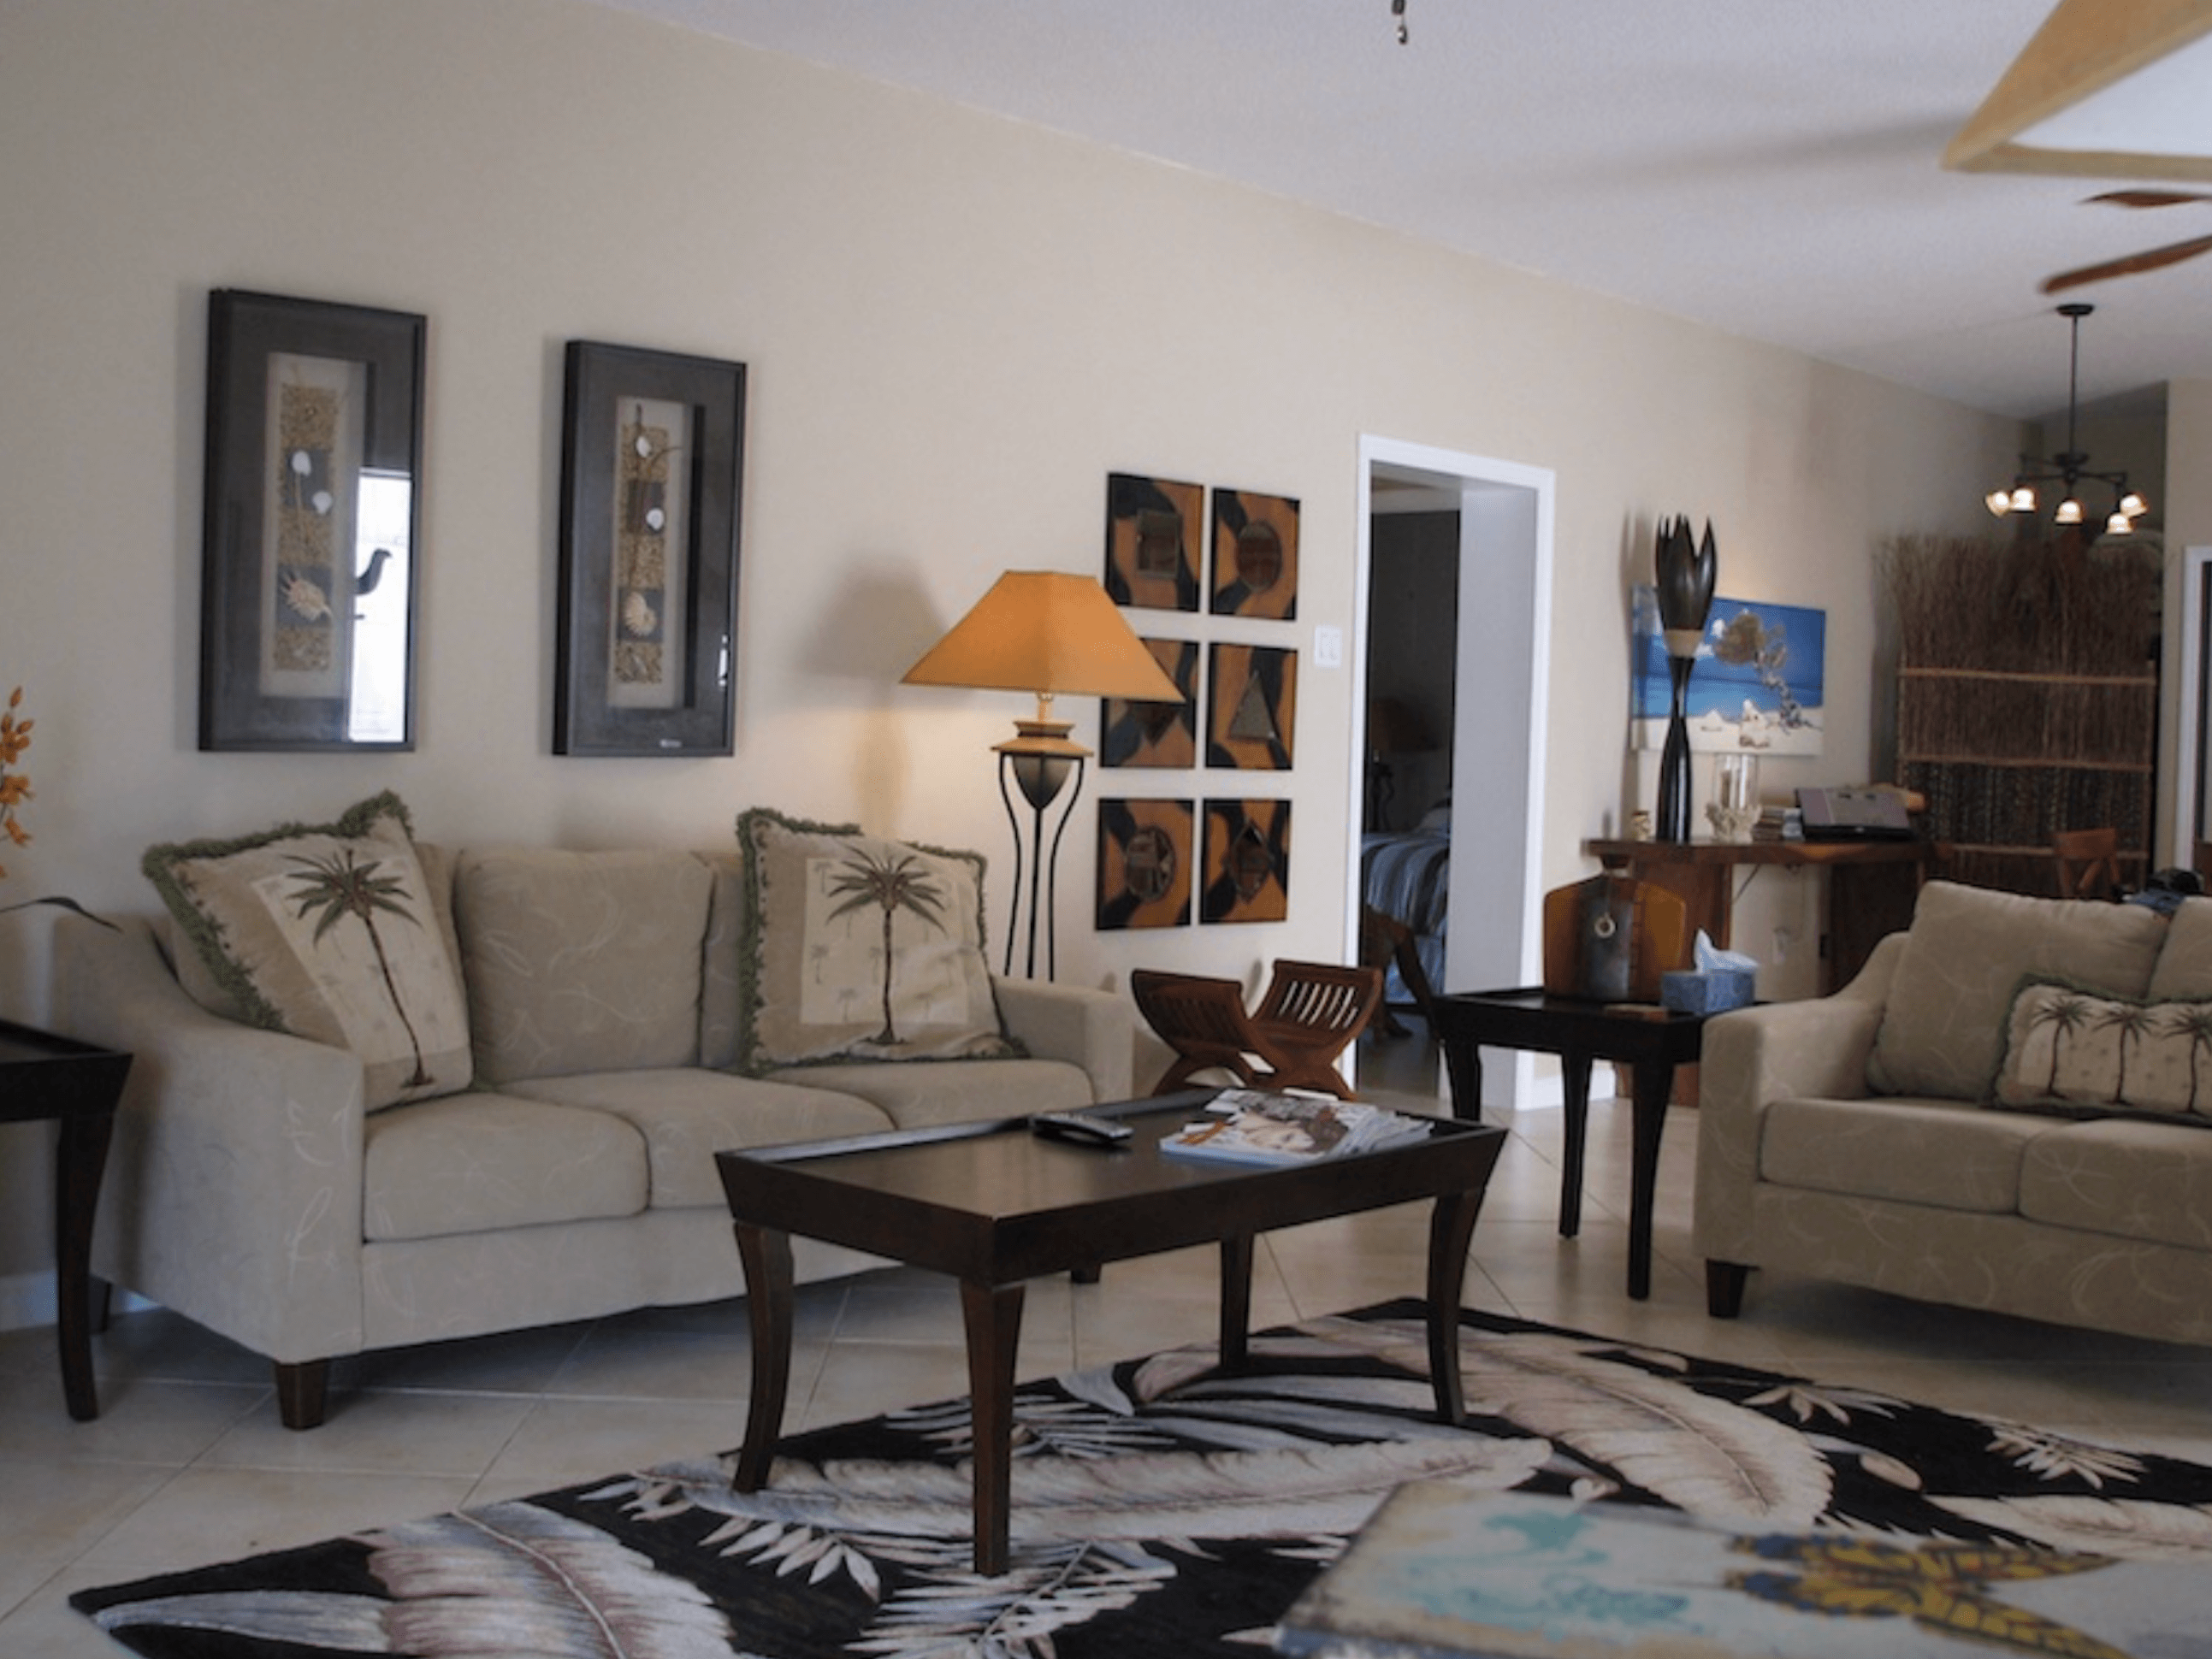

São Cristóvão e Nevis, Basseterre
US$ 350.000+
Apartments in modern style, Basseterre
 223 m²
 3
 2
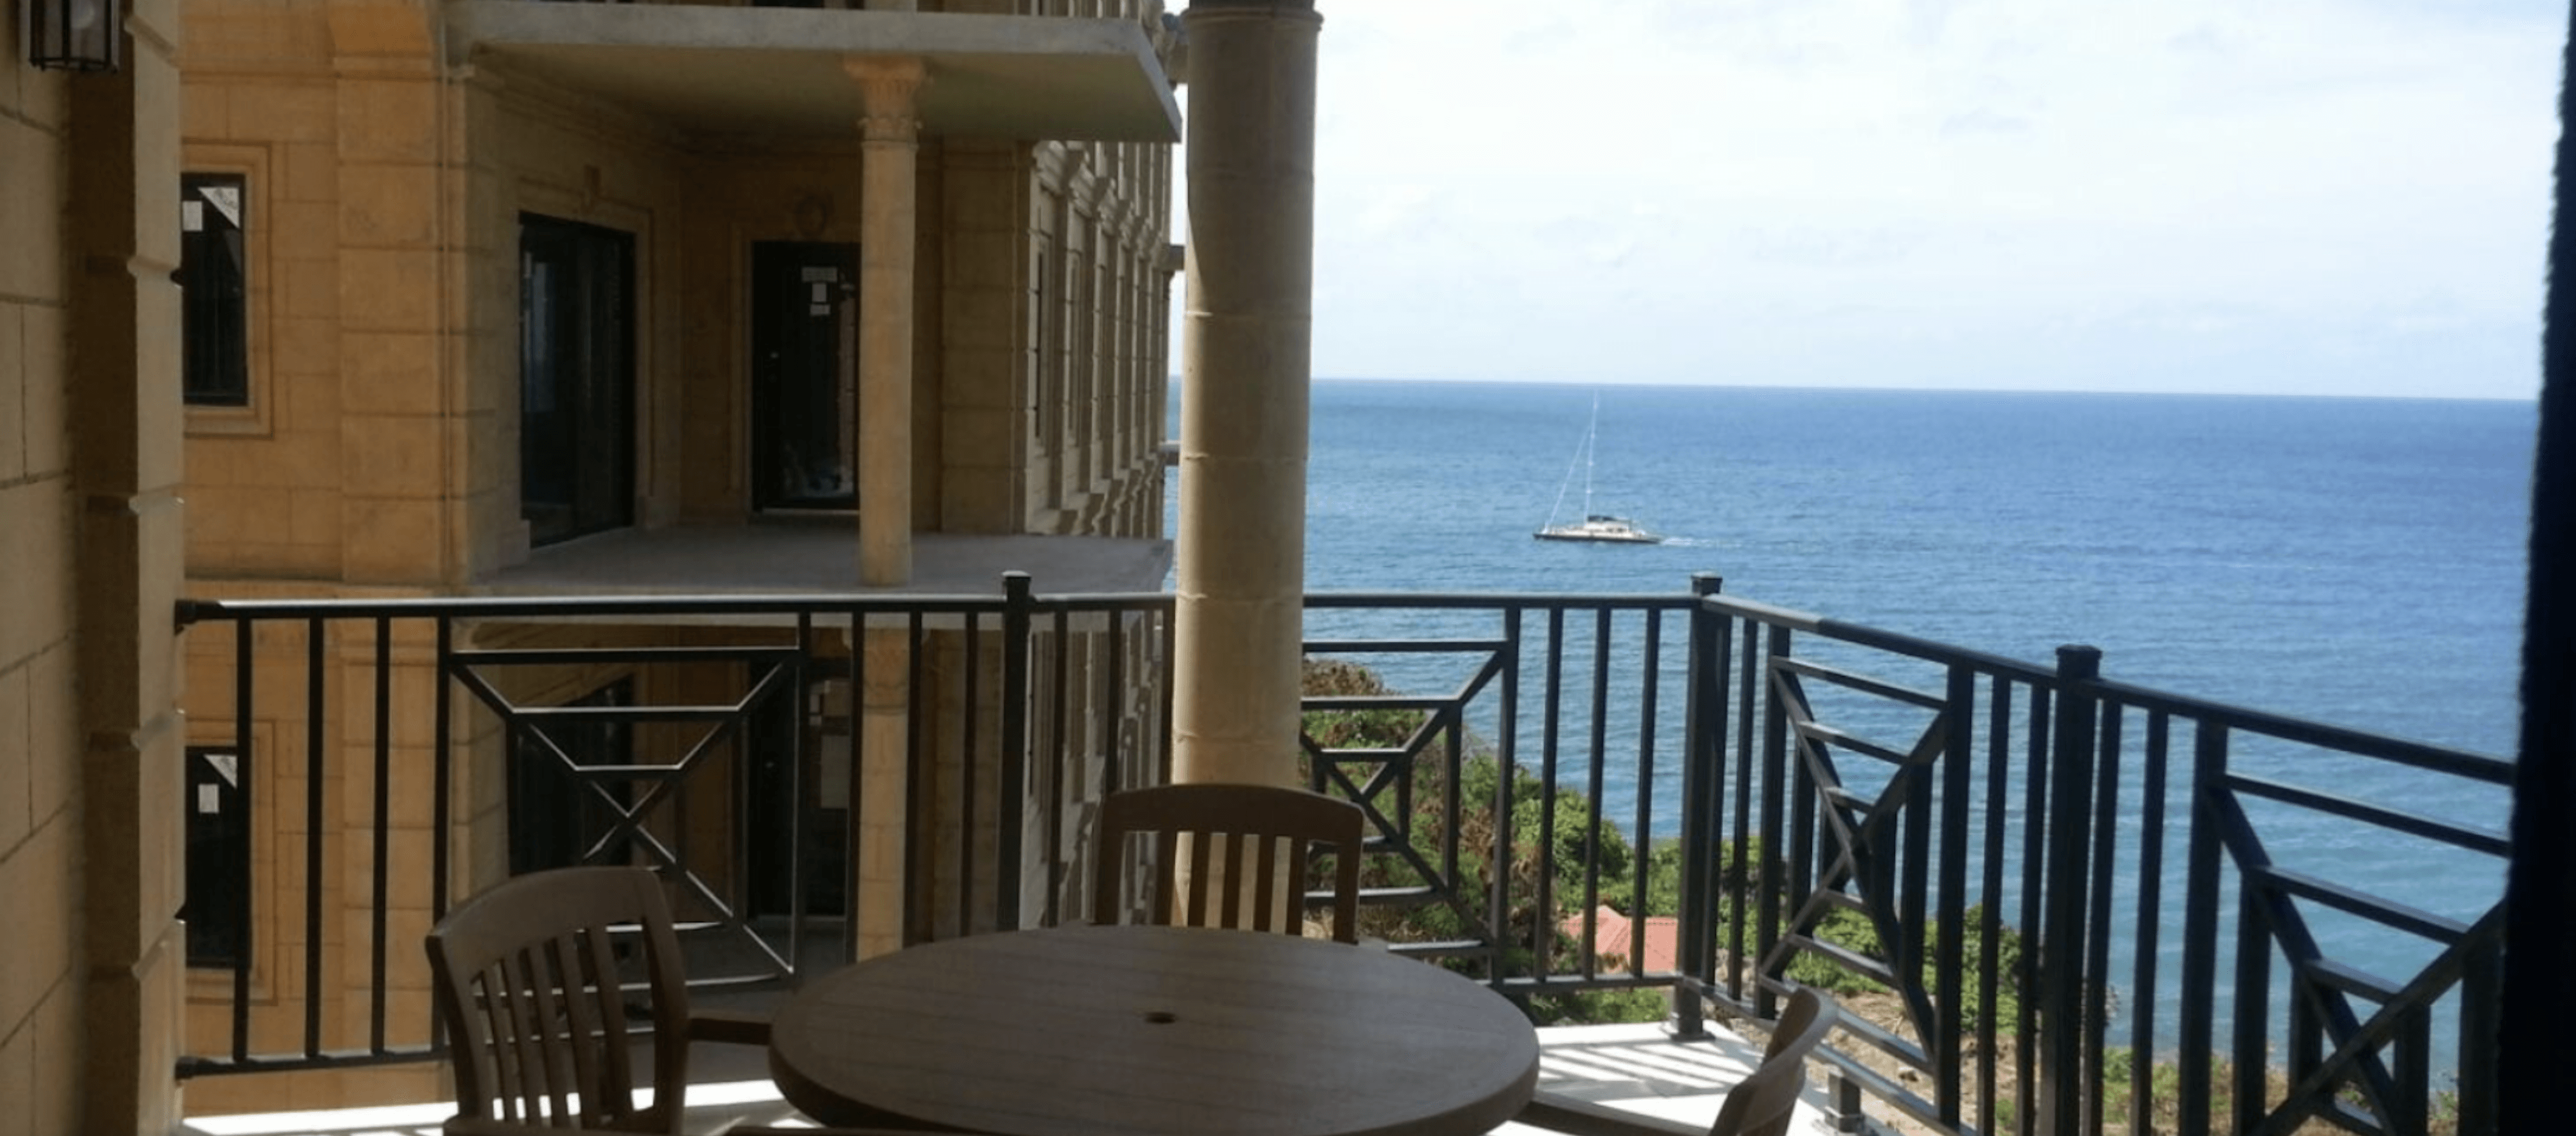
São Cristóvão e Nevis, Basseterre
US$ 385.000+
Elegant apartments, Basseterre, St Kitts and Nevis
149 m²3 3 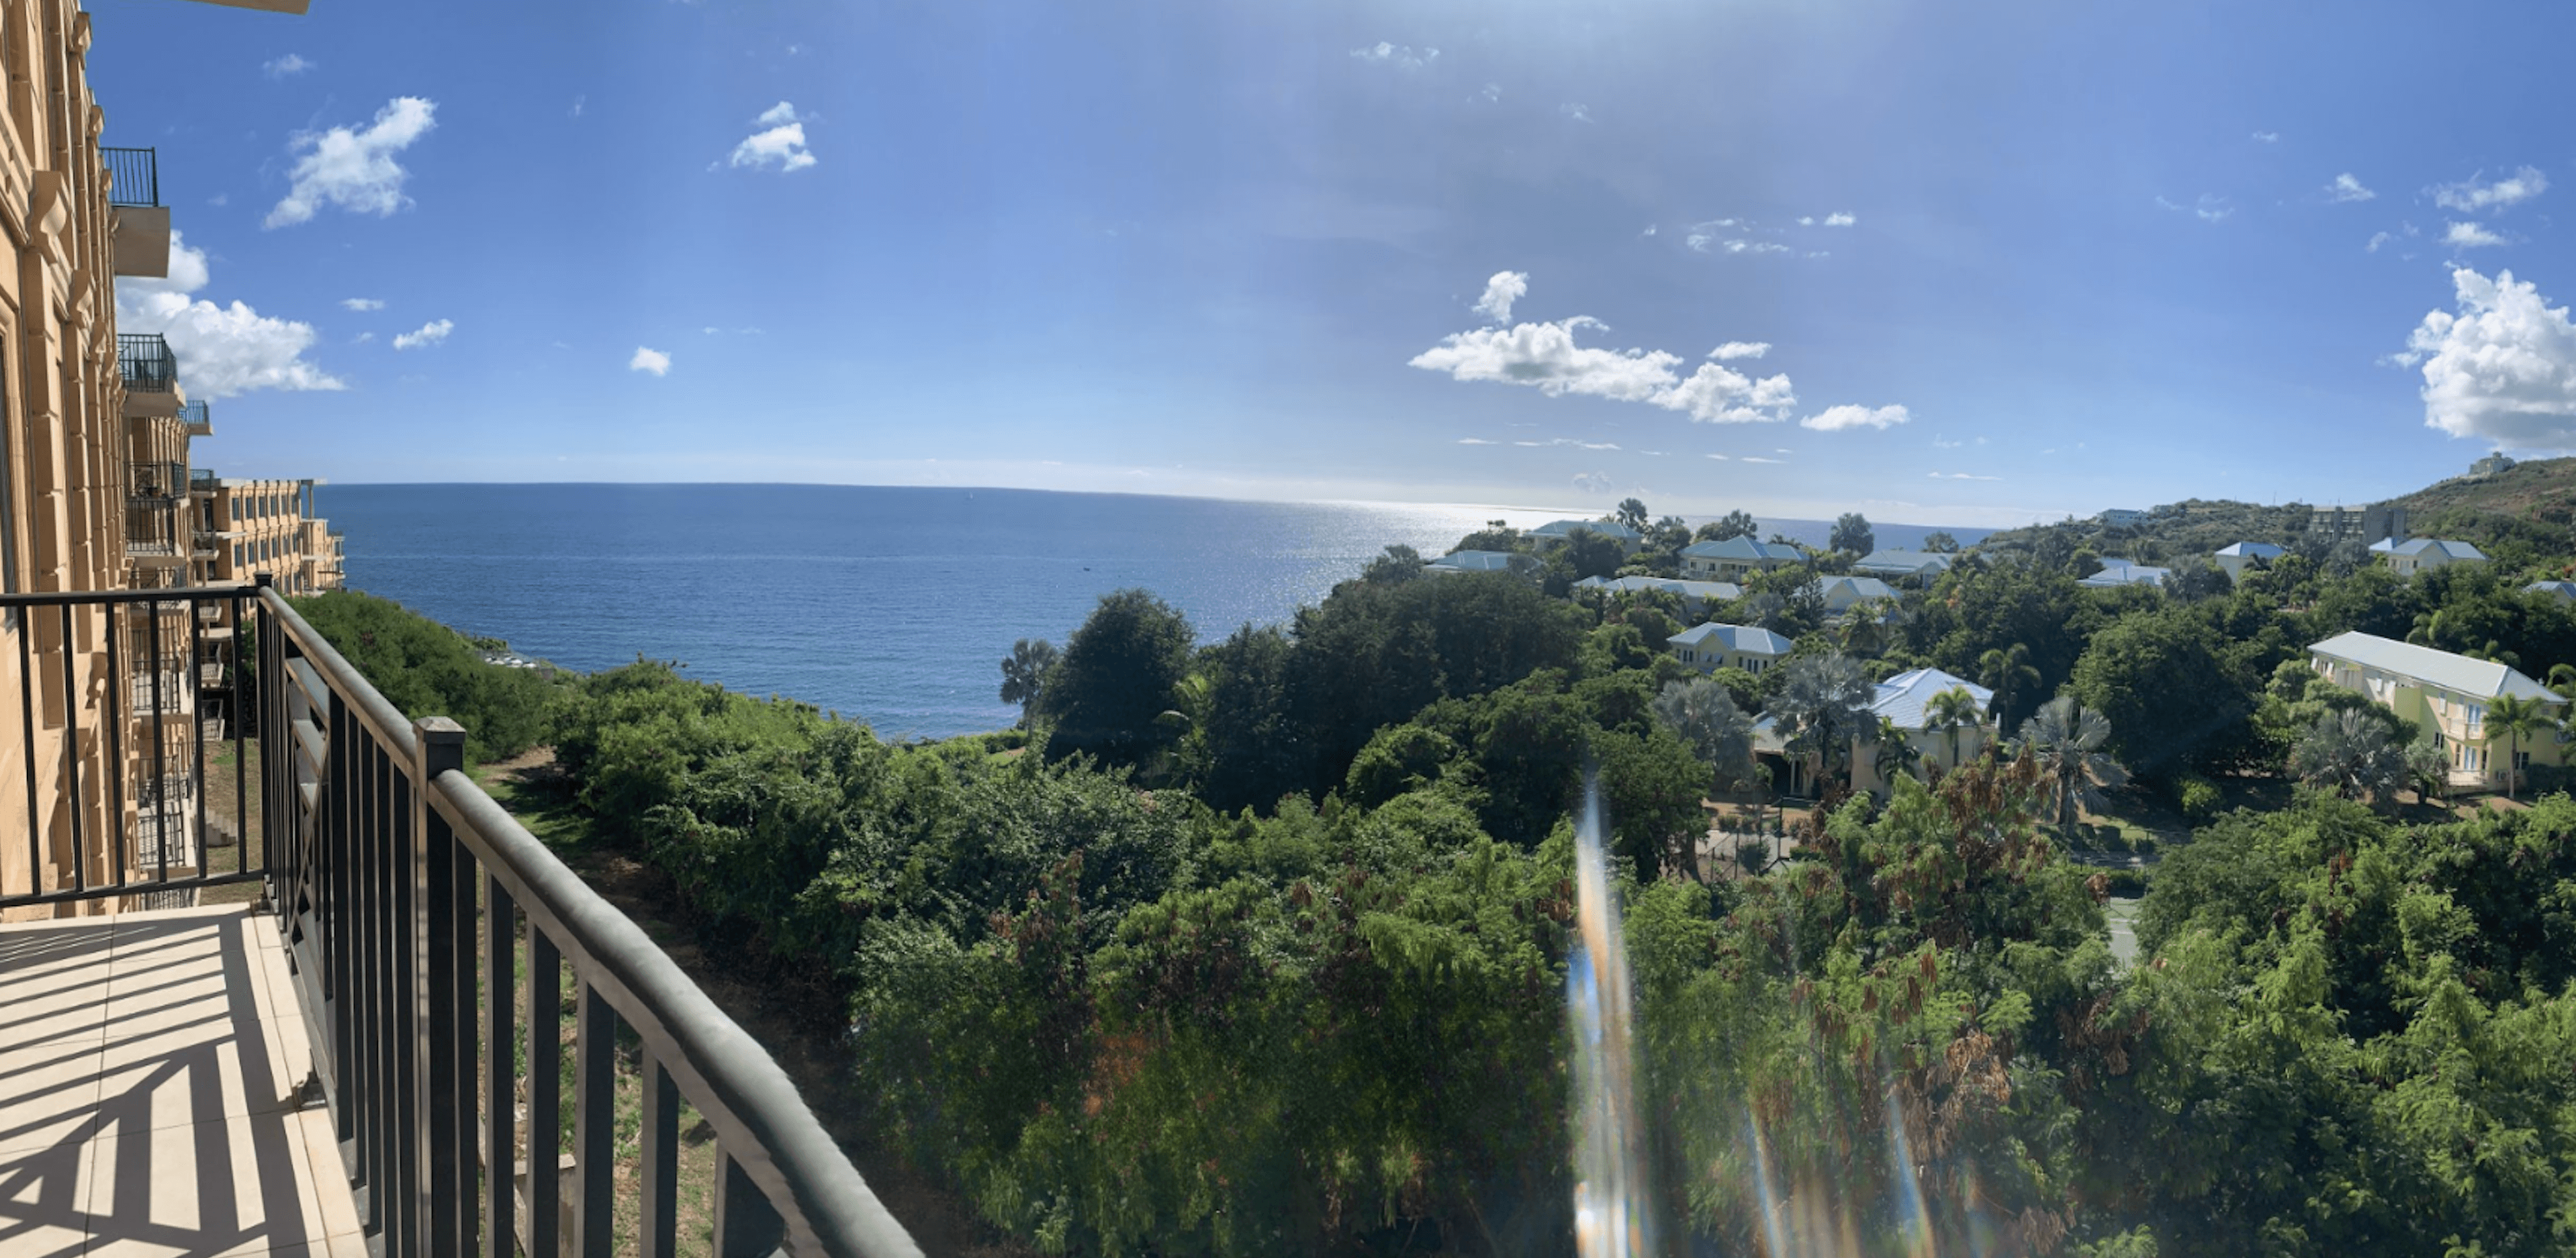
São Cristóvão e Nevis, Basseterre
US$ 400.000+
Stylish apartments, Basseterre
149 m²3 3 Impostos corporativos
Antígua e Barbuda permite que empresários registrem Empresas de Negócios Internacionais, ou IBCs, uma modalidade jurídica específica de empresa. As IBCs são voltadas para a condução de negócios fora do país de constituição. Para se qualificar, tais empresas devem manter uma sede registrada ou representante licenciado na jurisdição.
As IBCs em Antígua e Barbuda se beneficiam de isenção sobre o rendimento global. O investidor que se tornar residente fiscal do país e registrar uma Empresa de Negócios Internacionais no local não pagará imposto sobre os lucros globais da empresa por 50 anos[4]Fonte: Antígua e Barbuda Lei de Corporações de Negócios Internacionais.
Em São Cristóvão e Névis, a estrutura equivalente é a Nevis Business Corporation. As empresas registradas sob esse regime que não operam localmente e auferem apenas receitas de fonte estrangeira podem se beneficiar de uma alíquota de imposto de 0% sobre esses rendimentos.
Além disso, em São Cristóvão e Névis, algumas empresas que não estão estruturadas como Nevis Business Corporations podem receber reduções ou isenções totais do imposto corporativo. Esses incentivos são concedidos por até 15 anos, especialmente em setores como turismo, manufatura e projetos de desenvolvimento.
As empresas registradas em outros países do Caribe estão sujeitas ao imposto de renda corporativo padrão e, na maioria dos casos, ao IVA sobre operações internas sob as regras normais.
Alíquotas de imposto de renda corporativo e IVA por país
País | Imposto de renda corporativo | IVA |
|---|---|---|
| 25% | 0—17% |
| 28% | 0—20% |
| 25% | 0—15% |
| 33% | 0—17% |
| 30% | 0—12,5% |
Os países do Caribe não cobram imposto retido na fonte sobre dividendos, royalties e juros quando pagos a residentes do país. A exceção é Santa Lúcia, que possui um imposto de 10% sobre juros e royalties.
Os pagamentos de dividendos a não residentes são totalmente isentos de impostos em Santa Lúcia. Nos outros 4 países, os dividendos pagos a não residentes estão sujeitos a impostos retidos na fonte que variam de 15 a 25%.
Países europeus com vias de residência por investimento que ajudam a reduzir impostos
Os países europeus costumam cobrar impostos mais elevados do que as jurisdições do Caribe e do Pacífico, mas diversos países com programas de imigração por investimento oferecem regimes especiais projetados para novos residentes que investem e se mudam.
A otimização tributária na Europa pode ser relevante para empreendedores voltados ao mercado da UE, pessoas que já moram na Europa e desejam melhorar sua situação fiscal, bem como investidores e indivíduos de alto patrimônio com receitas internacionais.
Malta
Global Residence Programme. O imposto de renda padrão de Malta é cobrado em uma escala progressiva de 0 a 35%[5]Fonte: Malta Tax & Customs Administration: Alíquotas de imposto de renda de 2026, mas o país oferece um programa especial para investidores, auxiliando no pagamento de impostos a taxas reduzidas.
No Malta Global Residence Programme (GRP)[6]Fonte: Malta Global Residence Programme Diretrizes, o requisito principal é obter a residência fiscal em Malta. Assim, é essencial que o participante estrangeiro não se torne residente fiscal em nenhum outro país no ano fiscal corrente. Isso significa que ele não deve passar mais de 183 dias em qualquer outro país que não seja Malta.
Sob o GRP, cidadãos estrangeiros pagam uma alíquota fixa de 15% sobre rendimentos obtidos fora de Malta e remetidos para a ilha. Rendimentos auferidos no exterior e não remetidos para Malta são isentos de impostos. Os rendimentos gerados em Malta são tributados à alíquota padrão de 35%.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
No âmbito do Global Residence Programme, os rendimentos estrangeiros remetidos a Malta pelo solicitante principal, seu cônjuge e filhos dependentes financeiramente com menos de 25 anos são tributados a uma alíquota fixa de 15%.
O programa também estabelece um imposto mínimo anual obrigatório de € 15.000 sobre rendimentos de fonte estrangeira, o que significa que o imposto total devido não pode ficar abaixo desse valor. Esse mínimo aplica-se à família como um todo, e não ao solicitante principal individualmente.
O tratamento especial vigora a partir do ano em que o status especial é concedido até o ano em que é encerrado, incluindo ambos os anos. O imposto deve ser pago até 30 de abril do ano seguinte. Se o status fiscal especial for concedido após essa data, o pagamento deverá ser efetuado antes da emissão do status. Os beneficiários do programa também devem apresentar uma declaração anual de imposto de renda.
Restituições corporativas. O sistema de imposto de renda corporativo de Malta opera com uma alíquota nominal de 35%[7]Fonte: Malta Tax & Customs Administration: Imposto corporativo. No entanto, os acionistas de empresas maltesas têm o direito de solicitar a restituição de uma parcela substancial do imposto pago pela empresa quando os lucros são distribuídos como dividendos.
Aplicam-se as seguintes regras de restituição:
- restituição integral quando a empresa detém uma participação qualificada em uma empresa estrangeira;
- restituição de 6/7 quando a empresa é uma entidade comercial operante;
- restituição de 5/7 quando a receita é proveniente de royalties ou juros;
- restituição de 2/3 quando a receita é recebida de um país com o qual Malta possui acordo de dupla tributação.

Obtenha seu cálculo de custo personalizado para o Malta Global Residence Programme
Grécia
A alíquota máxima do imposto de renda de pessoa física na Grécia é de 44%[8]Fonte: Autoridade Independente de Receita Pública da Grécia: Alíquotas do imposto de renda, mas pode ser reduzida por meio de regimes tributários especiais introduzidos pelos Artigos 5A, 5B e 5C do Código do Imposto de Renda[9]Fonte: Autoridade Independente de Receita Pública da Grécia: Incentivos fiscais. Todos os 3 exigem que o solicitante não tenha sido residente fiscal grego antes do pedido.
Indivíduos de alto patrimônio que realizam um investimento de pelo menos € 500.000 na Grécia podem, nos termos do Artigo 5A, optar por pagar um imposto fixo anual de € 100.000 sobre rendimentos de fonte estrangeira por até 15 anos. Para se qualificar, a pessoa não deve ter sido residente fiscal na Grécia por 7 dos 8 anos anteriores à transferência.
Aposentados estrangeiros que transferem sua residência fiscal para a Grécia podem, nos termos do Artigo 5B, optar por pagar um imposto fixo de 7% sobre rendimentos de fonte estrangeira por até 15 anos. Para se qualificar, a pessoa não deve ter sido residente fiscal na Grécia por 5 dos 6 anos anteriores à transferência.
Novos residentes empregados na Grécia ou que exerçam atividade empresarial podem, nos termos do Artigo 5C, beneficiar-se de uma isenção de 50% do imposto de renda sobre rendimentos do trabalho ou de negócios qualificados de fonte grega por 7 anos. Para se qualificar, a pessoa não deve ter sido residente fiscal na Grécia por 5 dos 6 anos anteriores à transferência de sua residência fiscal para a Grécia.
Chipre
O Chipre oferece duas formas de otimizar impostos: o status de non-domicile e a regra dos 60 dias. Eles estão disponíveis para investidores que obtêm residência permanente no país.
Status de non-domicile. Os residentes fiscais de Chipre que possuem o status de non-domicile estão isentos da Contribuição Especial para a Defesa (SDC)[10]Fonte: Visão geral das regras de residência fiscal e non-dom de Chipre, que é cobrada sobre rendimentos de dividendos, juros passivos e renda de aluguel.
O efeito prático é que os residentes non-dom não pagam imposto cipriota sobre dividendos mundiais e juros passivos. Os ganhos de capital decorrentes da venda de valores mobiliários e direitos corporativos também são isentos para residentes non-dom.
O status de non-dom aplica-se a indivíduos que não tenham sido domiciliados no Chipre e que não tenham sido residentes fiscais do Chipre por mais de 17 dos últimos 20 anos. O status é confirmado por um certificado de non-dom emitido pelo Departamento de Impostos do Chipre.
Regra dos 60 dias. Ela permite que estrangeiros estabeleçam residência fiscal no Chipre após passarem 60+ dias por ano no país. Para serem elegíveis, eles devem[11]Fonte: Resumos Tributários Mundiais da PwC: Regras de residência fiscal de Chipre:
- passar pelo menos 60 dias no Chipre durante o ano fiscal;
- não passar mais de 183 dias em nenhum outro país individualmente;
- manter uma residência permanente, própria ou alugada, no Chipre;
- ser empregado, diretor ou operar um negócio registrado no Chipre.
Obtenha sua estimativa de custos personalizada para a residência permanente em Chipre
Itália
A Itália oferece um regime tributário especial para novos residentes fiscais voltado a indivíduos de alto patrimônio que se mudam para o país. Sob esse regime, contribuintes elegíveis podem pagar um imposto substitutivo fixo anual sobre rendimentos de fonte estrangeira em vez do imposto de renda italiano ordinário sobre essas receitas, enquanto os rendimentos de fonte italiana permanecem tributáveis sob as regras padrão à alíquota de até 43%.
A partir de 1º de janeiro de 2026, o imposto substitutivo anual é de € 300.000, e o regime pode ser utilizado por até 15 anos. Ele também pode ser estendido a familiares qualificados por um valor adicional de € 50.000 por pessoa ao ano.
Para se qualificar, a pessoa deve transferir a residência fiscal para a Itália e não ter sido residente fiscal italiano por pelo menos 9 dos 10 anos fiscais anteriores.
O regime é particularmente atraente para pessoas com receitas expressivas no exterior, pois oferece previsibilidade e pode simplificar o planejamento tributário após a mudança.
Hungria
A Hungria cobra um imposto de renda de pessoa física fixo de 15% sobre a renda mundial para todos os residentes, o que a torna uma das menores alíquotas fixas de imposto de renda da União Europeia. Os não residentes são tributados à mesma alíquota de 15% sobre a renda de fonte húngara.
Diversas isenções direcionadas reduzem ou eliminam a obrigação tributária para grupos específicos[12]Fonte: Administração Nacional de Impostos e Alfândegas da Hungria: Isenções fiscais:
- Mães que criam 4 ou mais filhos podem solicitar uma dedução no imposto de renda de pessoa física sobre rendimentos elegíveis incluídos na base tributável consolidada, como rendimentos de trabalho.
- Indivíduos com menos de 25 anos podem solicitar uma dedução fiscal até um limite mensal vinculado ao salário bruto médio nacional.
- Recém-casados são elegíveis para uma dedução mensal da base tributável por um período de até 24 meses a partir do mês seguinte ao casamento.
A alíquota de imposto de renda corporativo de 9% da Hungria é a menor da União Europeia. Essa alíquota se aplica a todas as empresas residentes sobre lucros mundiais e a empresas não residentes sobre lucros de fonte húngara.
Para quem se atrai pelo baixo imposto de renda corporativo da Hungria, o país oferece uma autorização de residência especial para empresários
Portugal
Em 1º de janeiro de 2024, Portugal introduziu o regime IFICI (Incentivo Fiscal à Investigação Científica e Inovação). Ele substituiu o regime do Residente Não Habitual (NHR), que tinha sido amplamente utilizado por investidores do Golden Visa de Portugal, oficialmente chamado de Autorização de Residência para Investimento (ARI).
É importante destacar que o novo regime IFICI não é mais voltado para investidores passivos. Ele é projetado para indivíduos engajados em atividades científicas, de pesquisa, inovação, startups ou outras atividades profissionais altamente qualificadas e elegíveis.
Um investidor só pode se qualificar se também desempenhar pessoalmente uma função elegível enquadrada em uma das categorias legais. Por exemplo, um investidor pode se qualificar se atuar ativamente como fundador de startup, membro do conselho, professor universitário, pesquisador científico ou executivo ou especialista altamente qualificado em uma empresa portuguesa elegível, em vez de atuar apenas como investidor passivo.
O IFICI aplica uma alíquota fixa de imposto de 20% sobre rendimentos de fonte portuguesa decorrentes de atividades elegíveis, por um período de 10 anos consecutivos e não renováveis. Os solicitantes elegíveis não podem ter sido residentes fiscais em Portugal nos 5 anos anteriores.
Diferentemente do NHR original, o IFICI não concede isenção com alíquota fixa para renda de aposentadoria estrangeira; as pensões do exterior são tributadas às alíquotas progressivas padrão de Portugal sob o novo regime.
Quais benefícios fiscais Vanuatu, São Tomé e Príncipe e Panamá oferecem?
Vanuatu, São Tomé e Príncipe e Panamá oferecem diferentes abordagens para a otimização tributária, desde regimes com imposto zero até incentivos direcionados e tributação territorial. Os benefícios dependem do tipo de renda, da atividade empresarial e do fato de o investidor se tornar residente fiscal.
Vanuatu
O sistema tributário de Vanuatu está entre os mais permissivos para solicitantes de cidadania por investimento. A base de arrecadação do país assenta-se principalmente em impostos indiretos em vez de impostos de renda, o que beneficia tanto pessoas físicas quanto jurídicas residentes.
Impostos para pessoas físicas. As categorias de renda que não estão sujeitas a imposto em Vanuatu incluem as seguintes:
- renda pessoal — emprego, trabalho autônomo ou receitas de investimento;
- propriedade imobiliária;
- patrimônio e bens líquidos;
- herança e doações;
- ganhos de capital;
- exportação de capital.
Residentes e não residentes recebem o mesmo tratamento a esse respeito: cidadãos de Vanuatu que passam a maior parte do ano fora do país mantêm o mesmo tratamento fiscal.
Impostos para pessoas jurídicas. As empresas registradas em Vanuatu estão isentas do imposto de renda corporativo por 20 anos a partir da data de registro.
Durante o período de isenção, as empresas pagam uma taxa governamental anual de registro em vez do imposto corporativo. Em 2026, a taxa é de $ 300. No entanto, ela pode ser revisada pelas autoridades, pelo que os investidores devem confirmar o valor no momento da constituição da empresa. Para se qualificar para a isenção corporativa, as empresas devem demonstrar vínculo econômico real com Vanuatu.
Essa combinação — imposto de renda de pessoa física zero e 20 anos de isenção corporativa — torna Vanuatu especialmente atraente para empreendedores que registram novas empresas operacionais ou estruturas holding.
São Tomé e Príncipe
São Tomé e Príncipe oferece incentivos para investidores empresariais. Projetos aprovados de pelo menos € 50.000 que criem novas atividades podem se qualificar para uma alíquota reduzida de imposto de renda corporativo de 10%, em vez dos 25% padrão.
O regime também pode incluir deduções do lucro tributável e do imposto devido, depreciação acelerada, créditos fiscais e isenções ou reduções de direitos alfandegários para mercadorias importadas aprovadas.
Panamá
A principal vantagem fiscal do Panamá é seu sistema territorial. Apenas a renda de fonte panamenha é tributada lá, enquanto a renda de fonte estrangeira permanece fora da rede tributária panamenha, tanto para residentes fiscais quanto para não residentes.
Para investidores, isso pode ser especialmente atrativo porque dividendos estrangeiros, ganhos de capital, juros, rendimentos de aluguel e pensões geralmente não são tributados no Panamá, mesmo se eles se tornarem residentes fiscais.
Zonas econômicas especiais. O Panamá concede incentivos fiscais em zonas econômicas especiais. Por exemplo, na Zona Livre de Colón, as empresas elegíveis podem não pagar imposto de renda corporativo sobre atividades qualificadas. Elas também podem receber isenção do imposto predial e do imposto de transferência, não pagar imposto complementar sobre dividendos e usar uma taxa anual reduzida de Aviso de Operação de 0,5% em vez de 2%.
Em Panamá Pacífico, as empresas elegíveis podem receber isenção de imposto de renda corporativo ou pagar uma alíquota reduzida de 5%. Outros benefícios podem incluir isenção sobre dividendos, ausência de imposto retido na fonte sobre royalties, comissões e serviços técnicos, taxas de licença reduzidas e isenção do imposto predial e do imposto de transferência sobre determinados terrenos e benfeitorias até dezembro de 2029.
Isenção do imposto predial. Algumas propriedades recém-construídas podem se qualificar para uma isenção do imposto predial anual sobre o valor das benfeitorias. Em outras palavras, a isenção se aplica ao edifício, não ao terreno. Dependendo do valor das benfeitorias, a isenção pode durar 20, 10 ou 5 anos.
Imóveis ocupados pelo proprietário que se qualifiquem como residência principal do proprietário podem ser isentos do imposto predial se seu valor cadastral não exceder $ 120.000 e o proprietário apresentar a solicitação necessária.
Como os tratados de dupla tributação protegem os investidores?
Um tratado de dupla tributação é um acordo bilateral entre dois países que determina qual país tem o direito de tributar categorias específicas de renda e em que medida. Os tratados evitam que um investidor pague o imposto integral sobre a mesma renda tanto no país onde ela é gerada quanto no país onde é residente fiscal.
Suponha que um residente fiscal de um país aufira renda no exterior. Nesse caso, o país de origem pode tributar essa renda porque ela é gerada lá, enquanto o país de residência também pode tributá-la sob suas regras de renda mundial. Sem um tratado de dupla tributação, a mesma renda pode ser tributada duas vezes.
Com um tratado em vigor, o investidor geralmente paga o imposto primeiro no país onde a renda é gerada e depois recebe uma compensação no país de residência pelo imposto já pago no exterior, frequentemente por meio de um crédito fiscal. Se a alíquota tributária interna for maior, o investidor paga apenas a diferença. Se for igual ou menor, nenhum imposto adicional é devido.
Tratados de dupla tributação de países que oferecem cidadania ou residência por investimento
De todos os países com programas de imigração por investimento, os Estados europeus possuem as redes mais amplas de tratados de dupla tributação. Todos eles têm acordos com outros países da UE e com o Reino Unido. Todos, exceto a Hungria, assinaram tratados com os EUA.
Os países da UE com programas de residência por investimento possuem o seguinte número de tratados de dupla tributação:
- Malta — cerca de 81[13]Fonte: Tratados de dupla tributação de Malta;
- Grécia — 58 [14]Fonte: Tratados de dupla tributação da Grécia;
- Itália — cerca de 100 [15]Fonte: Tratados de dupla tributação da Itália;
- Portugal — 79 [16]Fonte: Tratados de dupla tributação de Portugal;
- Hungria — cerca de 80 [17]Fonte: Tratados de dupla tributação da Hungria;
- Chipre — cerca de 70 [18]Fonte: Tratados de dupla tributação de Chipre.
O Panamá possui 17 tratados de dupla tributação assinados.
Os Estados do Caribe possuem redes de tratados de dupla tributação muito menores do que os países da UE. Entre eles, São Cristóvão e Névis possui a rede mais ampla, que é também a única a incluir um tratado com os EUA[19]Fonte: Tratados de dupla tributação de São Cristóvão e Névis. Antígua e Barbuda, Granada e São Cristóvão e Névis possuem tratados com o Reino Unido.
São Tomé e Príncipe possui apenas um tratado em vigor com Portugal, enquanto Vanuatu não possui nenhum tratado de dupla tributação em vigor.
O que acontece quando não existe um tratado de dupla tributação
Se o país de origem da renda e o país de residência fiscal forem diferentes e não houver um tratado de dupla tributação, ambos os países poderão aplicar suas regras tributárias internas à mesma renda. Isso pode fazer com que a mesma pessoa ou empresa seja tributada duas vezes, especialmente quando um país tributa a renda pela fonte e o outro pela residência.
Ainda é possível obter alívio fiscal sob a legislação interna. Alguns países permitem um crédito tributário estrangeiro ou uma isenção mesmo sem um tratado, mas isso depende inteiramente das regras locais. Na prática, o contribuinte pode precisar comprovar a residência fiscal e demonstrar que o imposto já foi pago no exterior. Sem um tratado, também há menos ferramentas para resolver disputas sobre onde a renda deve ser tributada.
Para investidores, a questão prática é simples: se não existir um tratado de dupla tributação, a renda transfronteiriça pode enfrentar um risco maior de dupla tributação, e o planejamento tributário torna-se mais dependente das regras internas de cada país do que da proteção de um tratado.
Como a segunda cidadania afeta os impostos dos cidadãos americanos?
Os Estados Unidos são um dos poucos países que tributam seus cidadãos sobre a renda global, independentemente de onde eles residam. Como resultado, a obtenção de uma segunda cidadania não reduz por si só as obrigações fiscais de um cidadão norte-americano com os EUA.
Tributação baseada na cidadania nos EUA e a FEIE
Um cidadão norte-americano residente no exterior que aufira receitas no exterior pode se qualificar para a Isenção de Rendimentos de Fonte Estrangeira, FEIE[20]Fonte: US Internal Revenue Service: Isenção de rendimentos obtidos no exterior. Para o ano fiscal de 2025, a FEIE permite que pessoas físicas excluam até $ 130.000 de rendimentos do trabalho no exterior do imposto de renda federal dos EUA.
Para se qualificar, a pessoa deve ter seu domicílio fiscal em um país estrangeiro e atender ao teste de residência de boa-fé (um período ininterrupto de residência no exterior cobrindo um ano fiscal completo) ou ao teste de presença física (que exige pelo menos 330 dias inteiros em países estrangeiros durante qualquer período de 12 meses consecutivos).
A FEIE aplica-se apenas a rendimentos do trabalho — salários e rendimentos de trabalho autônomo. Não se aplica a rendimentos passivos, como dividendos, juros ou ganhos de capital.
Mesmo se qualificado para a FEIE, o indivíduo continua obrigado a apresentar a declaração de imposto de renda nos EUA.
Obrigações de declaração do FATCA para cidadãos americanos com dupla nacionalidade
A Lei de Conformidade Fiscal de Contas Estrangeiras, FATCA, exige que instituições financeiras estrangeiras relatem contas de cidadãos e residentes norte-americanos ao IRS, sob pena de sofrerem retenção na fonte sobre certos pagamentos de origem norte-americana[21]Fonte: US Internal Revenue Service: Lei de Conformidade Fiscal de Contas Estrangeiras, FATCA.
Para contribuintes individuais norte-americanos, o FATCA impõe uma obrigação separada: o Formulário 8938 deve ser apresentado quando o valor agregado dos ativos financeiros no exterior exceder os limites especificados, a partir de $ 50.000 para declarantes solteiros residentes nos Estados Unidos. O não envio acarreta penalidades substanciais.
Cidadãos norte-americanos também devem apresentar separadamente o Relatório de Contas Bancárias e Financeiras no Exterior (FBAR) se o valor agregado das contas financeiras no exterior exceder $ 10.000 em qualquer momento do ano civil[22]Fonte: US Financial Crimes Enforcement Network: Relatório de contas bancárias e financeiras no exterior. Essas obrigações de declaração continuam existindo independentemente de onde o cidadão norte-americano mora ou de qual cidadania adicional possua.
Renúncia à cidadania norte-americana: imposto de saída e implicações
Alguns cidadãos norte-americanos com rendimentos globais elevados optam por renunciar à sua cidadania a fim de eliminar permanentemente as obrigações fiscais com os EUA. A renúncia à cidadania norte-americana é um processo legal formal, que ocorre perante um oficial consular ou diplomático dos EUA e deve ser aprovada pelo Departamento de Estado.
Algumas pessoas são classificadas como "expatriados cobertos" se sua renda ou patrimônio líquido exceder os limites estabelecidos pelo IRS. Nesses casos, um imposto de saída pode ser aplicado[23]Fonte: US Internal Revenue Service: Regras do imposto de expatriação. Sob essa regra, todos os bens são tratados como se tivessem sido vendidos pelo valor de mercado no dia anterior à renúncia da cidadania. Quaisquer ganhos acima do limite de isenção são tributados na declaração final de imposto de renda nos EUA.
Investidores devem confirmar o limite de renda para expatriados cobertos do ano vigente diretamente com o IRS no momento do planejamento, pois esse valor é reajustado anualmente.
A segunda cidadania é um pré-requisito prático para a renúncia, pois renunciar à cidadania dos EUA sem outra nacionalidade deixaria o indivíduo apátrida. Os países do Caribe ou Vanuatu estão entre as vias mais rápidas para uma cidadania alternativa antes de uma renúncia planejada.
Com a confiança de 10.000+ investidores
Pensando em sair dos EUA? Descubra suas opções
Como obter residência ou cidadania por investimento para fins fiscais?
O processo de obtenção de status baseado em investimento e estabelecimento de residência fiscal segue uma sequência padrão em todos os programas, embora os prazos e os requisitos de documentação variem de acordo com o país.
Escolha do programa
Os investidores identificam seu objetivo fiscal principal: eliminação do imposto de renda de pessoa física, acesso a uma isenção corporativa, uma alíquota fixa reduzida sobre a renda estrangeira ou um valor único fixo anual em troca de renda ilimitada. Em seguida, alinham esse objetivo aos programas disponíveis e ao seu orçamento.
Recomenda-se consultar especialistas em migração por investimento, como a Immigrant Invest. Ajudamos a avaliar os objetivos do investidor, o orçamento e a composição familiar, auxiliando na escolha do país que melhor atenda às suas necessidades.
Os investidores identificam seu objetivo fiscal principal: eliminação do imposto de renda de pessoa física, acesso a uma isenção corporativa, uma alíquota fixa reduzida sobre a renda estrangeira ou um valor único fixo anual em troca de renda ilimitada. Em seguida, alinham esse objetivo aos programas disponíveis e ao seu orçamento.
Recomenda-se consultar especialistas em migração por investimento, como a Immigrant Invest. Ajudamos a avaliar os objetivos do investidor, o orçamento e a composição familiar, auxiliando na escolha do país que melhor atenda às suas necessidades.
Due Diligence preliminar
Nesta etapa, a Immigrant Invest realiza uma verificação de Due Diligence preliminar para identificar possíveis riscos de compliance antes que o solicitante incorra em custos com documentos, taxas ou arranjos de investimento.
Nesta etapa, a Immigrant Invest realiza uma verificação de Due Diligence preliminar para identificar possíveis riscos de compliance antes que o solicitante incorra em custos com documentos, taxas ou arranjos de investimento.
Preparação de documentos
Após a avaliação preliminar, a Immigrant Invest auxilia o cliente na coleta e preparação dos documentos necessários. Geralmente incluem passaporte, comprovante de renda ou patrimônio, certidões de antecedentes criminais, documentos de estado civil, seguro-saúde e comprovação da origem dos recursos.
Os advogados também coordenam traduções, reconhecimentos de firma e apostilamentos conforme necessário.
Após a avaliação preliminar, a Immigrant Invest auxilia o cliente na coleta e preparação dos documentos necessários. Geralmente incluem passaporte, comprovante de renda ou patrimônio, certidões de antecedentes criminais, documentos de estado civil, seguro-saúde e comprovação da origem dos recursos.
Os advogados também coordenam traduções, reconhecimentos de firma e apostilamentos conforme necessário.
Investimento
Com a escolha do programa e da opção de investimento, o cliente realiza o investimento qualificado. Em alguns países, o investimento deve ser concluído antes do envio da solicitação de residência ou cidadania, enquanto em outros é finalizado após a aprovação inicial ou em uma etapa posterior do procedimento.
A Immigrant Invest presta suporte ao cliente para estruturar essa etapa corretamente e garantir que o investimento atenda a todos os requisitos do programa.
Com a escolha do programa e da opção de investimento, o cliente realiza o investimento qualificado. Em alguns países, o investimento deve ser concluído antes do envio da solicitação de residência ou cidadania, enquanto em outros é finalizado após a aprovação inicial ou em uma etapa posterior do procedimento.
A Immigrant Invest presta suporte ao cliente para estruturar essa etapa corretamente e garantir que o investimento atenda a todos os requisitos do programa.
Envio da solicitação
Quando os documentos estiverem prontos e a etapa de investimento tiver sido concluída ou iniciada, a Immigrant Invest envia a solicitação à autoridade competente ou auxilia o cliente durante essa fase.
Em alguns casos, a solicitação pode ser apresentada remotamente por meio de um representante legal. Em outros, o investidor pode precisar primeiro obter um visto, entrar no país e, em seguida, dar prosseguimento à solicitação de autorização de residência ou cidadania.
Quando os documentos estiverem prontos e a etapa de investimento tiver sido concluída ou iniciada, a Immigrant Invest envia a solicitação à autoridade competente ou auxilia o cliente durante essa fase.
Em alguns casos, a solicitação pode ser apresentada remotamente por meio de um representante legal. Em outros, o investidor pode precisar primeiro obter um visto, entrar no país e, em seguida, dar prosseguimento à solicitação de autorização de residência ou cidadania.
Análise governamental
Após o envio, as autoridades analisam a solicitação e realizam suas próprias verificações de Due Diligence. A Immigrant Invest acompanha as etapas do processo, responde às solicitações das autoridades e ajuda a fornecer quaisquer documentos adicionais ou esclarecimentos, se necessário.
Após o envio, as autoridades analisam a solicitação e realizam suas próprias verificações de Due Diligence. A Immigrant Invest acompanha as etapas do processo, responde às solicitações das autoridades e ajuda a fornecer quaisquer documentos adicionais ou esclarecimentos, se necessário.
Obtenção de residência ou cidadania
Assim que a solicitação é aprovada, o investidor conclui as formalidades finais, como a coleta de dados biométricos ou o comparecimento a um agendamento presencial, quando exigido.
Depois disso, o investidor obtém os documentos de acordo com o programa escolhido: uma autorização de residência ou um certificado de naturalização e o passaporte.
Assim que a solicitação é aprovada, o investidor conclui as formalidades finais, como a coleta de dados biométricos ou o comparecimento a um agendamento presencial, quando exigido.
Depois disso, o investidor obtém os documentos de acordo com o programa escolhido: uma autorização de residência ou um certificado de naturalização e o passaporte.
Mudança e estabelecimento da residência fiscal
Obter a cidadania ou uma autorização de residência não torna o investidor automaticamente um residente fiscal do novo país. Para estabelecer a residência fiscal, geralmente são necessárias etapas adicionais.
Na maioria dos casos, o investidor deve permanecer tempo suficiente no país, concluir o processo formal de registro fiscal e, quando necessário, notificar o país anterior de partida.
Se o investidor planeja realizar a otimização tributária por meio de uma empresa, obter residência ou cidadania ainda não é suficiente. Também pode ser necessário abrir uma empresa local e garantir que ela tenha substância econômica real na nova jurisdição. Caso contrário, a estrutura poderá ser contestada sob regras antielisão fiscal.
Os requisitos exatos variam de acordo com o país, portanto, a residência fiscal e a estruturação corporativa devem ser planejadas separadamente do processo de imigração.
A Immigrant Invest pode prestar assistência adicional, incluindo a abertura de empresas, a obtenção de um número de identificação fiscal local ou a conexão do investidor a um consultor tributário no país escolhido.
Obter a cidadania ou uma autorização de residência não torna o investidor automaticamente um residente fiscal do novo país. Para estabelecer a residência fiscal, geralmente são necessárias etapas adicionais.
Na maioria dos casos, o investidor deve permanecer tempo suficiente no país, concluir o processo formal de registro fiscal e, quando necessário, notificar o país anterior de partida.
Se o investidor planeja realizar a otimização tributária por meio de uma empresa, obter residência ou cidadania ainda não é suficiente. Também pode ser necessário abrir uma empresa local e garantir que ela tenha substância econômica real na nova jurisdição. Caso contrário, a estrutura poderá ser contestada sob regras antielisão fiscal.
Os requisitos exatos variam de acordo com o país, portanto, a residência fiscal e a estruturação corporativa devem ser planejadas separadamente do processo de imigração.
A Immigrant Invest pode prestar assistência adicional, incluindo a abertura de empresas, a obtenção de um número de identificação fiscal local ou a conexão do investidor a um consultor tributário no país escolhido.
Riscos e armadilhas da otimização tributária por meio da obtenção de residência ou cidadania no exterior
O uso da residência ou cidadania por investimento para planejamento tributário é legal, mas exige mais do que a obtenção de um status formal. Os investidores devem avaliar tanto os riscos fiscais e de conformidade quanto os riscos práticos vinculados ao próprio programa de investimento.
Alguns riscos decorrem de regras internacionais de comunicação de informações e de testes de residência fiscal, enquanto outros estão relacionados a alterações nos programas, Due Diligence imobiliária, custos e condições de renovação.
Riscos fiscais e de conformidade
Relatório do CRS e transparência financeira. Um segundo passaporte ou autorização de residência não protege, por si só, o investidor de obrigações de declaração fiscal. Sob o Common Reporting Standard, as instituições financeiras de mais de 100 jurisdições reportam saldos de contas, rendimentos e ganhos às autoridades fiscais competentes todos os anos[24]Fonte: OCDE: Transparência fiscal e cooperação internacional.
Possuir um segundo passaporte de um país do Caribe ou do Pacífico não oculta contas financeiras da jurisdição fiscal de origem do investidor. Se o investidor continuar a ser residente fiscal em seu país de origem, o CRS fará com que suas contas no exterior sejam informadas à autoridade fiscal desse país.
BEPS e substância econômica. As estruturas corporativas enfrentam escrutínio semelhante ao das pessoas físicas. No âmbito do quadro BEPS da OCDE[25]Fonte: OCDE: Erosão da base tributável e transferência de lucros, as vantagens fiscais são mais difíceis de defender quando uma empresa é registrada em uma jurisdição de baixa tributação, mas administrada a partir de outro país. Na prática, os investidores precisam de substância econômica real na jurisdição escolhida.
Exposição à lista negra da UE. Investidores que utilizam estruturas transfronteiriças devem monitorar a lista da UE de jurisdições não cooperantes para fins fiscais[26]Fonte: Conselho da União Europeia: Lista da UE de jurisdições não cooperantes para fins fiscais, pois a inclusão nessa lista pode levar a fiscalizações adicionais e restrições em transações que envolvam contribuintes da UE.
Escrutínio da origem dos recursos. As verificações de origem dos recursos podem ser rigorosas, especialmente quando o patrimônio é proveniente de venda de empresas, heranças, transferências intercompanhias ou de diversas jurisdições. Documentação fraca ou incompleta pode levar a questionamentos adicionais de conformidade, atrasando o processo de solicitação.
Escrutínio bancário e de KYC. Os bancos podem aplicar Due Diligence reforçada, especialmente quando o investidor parece ter residência apenas no papel, e não por meio de uma mudança real. Isso pode gerar solicitações adicionais de documentos, atrasos ou dificuldades na abertura de contas.
Mudança apenas no papel. Os benefícios fiscais geralmente exigem uma mudança real, incluindo presença física, laços pessoais e econômicos reais no novo país e, onde necessário, o encerramento da residência fiscal no país anterior. Uma mudança apenas no papel pode ser contestada se o investidor continuar a residir ou a administrar seus negócios principalmente em outro lugar.
Autorização de residência vs. residência fiscal. Os investidores devem ter em mente que os direitos de residência e a residência fiscal não são a mesma coisa. Ter uma autorização de residência não torna a pessoa automaticamente um residente fiscal, nem encerra por si só as obrigações fiscais no país anterior. A residência fiscal isoladamente também não torna a pessoa elegível à cidadania de forma automática.
Riscos dos programas e investimentos
Mudanças nos programas e aumento dos limites mínimos. Os programas de residência e cidadania por investimento podem mudar rapidamente. Por exemplo, a Espanha encerrou seu programa de Golden Visa em 2025. Os limites mínimos de investimento, os ativos elegíveis e as regras de procedimento podem ser revisados, por vezes com pouco aviso prévio; portanto, os investidores devem confirmar as condições vigentes no momento da solicitação.
Risco de recusa. A aprovação não é garantida, mesmo que todos os requisitos formais sejam atendidos. As solicitações podem ser rejeitadas por problemas na origem dos recursos, documentação incompleta ou preocupações com o histórico do solicitante. Realizar uma Due Diligence preliminar antes de dar entrada pode ajudar a identificar riscos potenciais e reduzir a probabilidade de recusa.
Custos ocultos além do mínimo. Os investidores também devem considerar que o custo real geralmente excede o valor mínimo anunciado, uma vez que impostos, honorários jurídicos, taxas governamentais, custos de tradução e despesas de solicitação para familiares podem aumentar significativamente o orçamento total.
Perda do status de residência. O planejamento de longo prazo também é essencial. Muitos programas de residência por investimento exigem a manutenção do investimento para a renovação da autorização. Vender o ativo precocemente pode levar à perda do status.
Na maioria dos casos, qualquer caminho futuro para a cidadania depende de requisitos separados de residência e presença física que o investimento por si só não satisfaz.
Por que confiar na Immigrant Invest
A obtenção de residência ou cidadania por investimento para fins fiscais envolve riscos legais, financeiros e de conformidade, por isso o suporte especializado é importante.
A Immigrant Invest auxilia investidores durante todo o processo. Começamos com uma Due Diligence preliminar antes de os documentos serem preparados ou os recursos serem comprometidos. Essa triagem inicial ajuda a identificar riscos como exposição a sanções, Status de Pessoa Politicamente Exposta, antecedentes criminais, processos judiciais e cobertura negativa na mídia antes que surjam grandes custos. Isso contribui para a taxa de aprovação de 99%.
Nossa empresa também conta com uma equipe interna jurídica e de conformidade em prevenção à lavagem de dinheiro (AML), possui as licenças governamentais necessárias para representar clientes e fornece cálculos de custo detalhados que cobrem todas as principais taxas e despesas relacionadas. Para opções de fundos e depósitos, os pagamentos são feitos diretamente para fundos licenciados ou contas governamentais, e não por meio do agente.
A Immigrant Invest atua na migração por investimento desde 2006, opera em 11 países, emprega mais de 70 especialistas certificados e já entregou mais de 10.000 passaportes e autorizações de residência.
Principais conclusões sobre otimização tributária para investidores
- A otimização tributária é a redução legal da carga tributária por meio de regras, isenções e estruturas disponíveis. Pode incluir a mudança de residência fiscal, o uso de regimes fiscais especiais, o registro de empresa em uma jurisdição mais favorável ou a utilização de proteção por tratados.
- Para usar a segunda cidadania ou residência no planejamento tributário, os investidores devem se tornar residentes fiscais do novo país e estabelecer laços reais com ele. Um passaporte ou autorização por si só não basta.
- Alguns países, como Grécia ou Itália, oferecem regimes fiscais especiais para novos residentes que reduzem a carga tributária efetiva.
- Alguns investidores usam uma empresa estrangeira como parte de sua estratégia tributária. Isso só pode ser eficaz quando a empresa tiver substância econômica real, como administração, funcionários ou atividade comercial no país.
- A otimização tributária também pode apoiar o planejamento de aposentadoria, planejamento de ganhos de capital e planejamento sucessório. Esse é um dos motivos pelos quais alguns investidores consideram jurisdições sem imposto sobre herança ou sobre ganhos de capital.
- Para cidadãos norte-americanos, a segunda cidadania não encerra a incidência de impostos dos EUA sobre a renda global. A FEIE pode reduzir o imposto sobre rendimentos do trabalho, mas as obrigações de declaração continuam.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.
 Com a confiança de 10.000+ investidores