

São Tomé e Príncipe é um pequeno estado insular com um sistema tributário que pode parecer simples à primeira vista, mas é mais complexo na prática. A tributação do imposto de renda de pessoa física depende do tipo de renda, do status do contribuinte e de como a renda é paga.
O interesse pelo país cresceu após o lançamento do programa de cidadania por investimento de São Tomé e Príncipe, que permite aos investidores obter a cidadania com uma contribuição a partir de $ 90.000.
Este guia explica como funciona a tributação em São Tomé e Príncipe e como o programa de cidadania por investimento se insere nesse contexto.
Quais são as principais características do sistema tributário de São Tomé e Príncipe?
São Tomé e Príncipe possui um sistema tributário baseado na residência, o que significa que o tratamento fiscal depende, em primeiro lugar, de a pessoa ser considerada residente fiscal no país.
Elementos centrais do sistema tributário de São Tomé e Príncipe
Os principais impostos em São Tomé e Príncipe incluem:
- imposto de renda de pessoa física, conhecido como Imposto sobre o Rendimento das Pessoas Singulares, IRS;
- imposto de renda corporativo, conhecido como Imposto sobre o Rendimento das Colectividades, IRC;
- imposto sobre o valor agregado, conhecido como Imposto sobre o Valor Acrescentado, IVA;
- contribuições para a seguridade social;
- imposto sobre a transferência de propriedade.
A autoridade fiscal é a Direcção Geral das Contribuições e Impostos, DGCI, que atua sob o Ministério das Finanças, Planeamento e Economia Azul. O portal oficial da DGCI abriga os principais textos legislativos, incluindo os códigos do IRS, IRC e IVA[1]Fonte: Direcção Geral das Contribuições e Impostos.
Todos os limites fiscais internos são fixados na moeda de São Tomé e Príncipe — a dobra de São Tomé, que é oficialmente atrelada ao euro na taxa de EUR 1 = STN 24,5.
Quem paga impostos em São Tomé e Príncipe
As pessoas físicas são consideradas residentes fiscais no território de São Tomé e Príncipe no ano a que os rendimentos se referem se cumprirem qualquer uma das seguintes condições:
- permanecerem no território por mais de 180 dias, consecutivos ou não;
- em 31 de dezembro desse ano, dispuserem de habitação no território em condições que façam prever a intenção de a manter e ocupar como residência habitual;
- a sede principal ou base das suas atividades profissionais ou empresariais, ou dos seus interesses econômicos, situar-se no território são-tomense;
- desempenharem funções ou cargos públicos no estrangeiro ao serviço da República Democrática de São Tomé e Príncipe[2]Fonte: Direcção dos Impostos — Lei n.º 11/2009: Artigo 36.º - Residência.
Os residentes são tributados sobre a sua renda global e devem notificar o seu domicílio fiscal às autoridades tributárias. Os não residentes são tributados apenas sobre os rendimentos obtidos em São Tomé e Príncipe.
No caso das empresas, aquelas que têm a sua sede ou direção efetiva em São Tomé e Príncipe são tratadas como empresas residentes e tributadas no regime local de imposto de renda corporativo. As empresas não residentes são tributadas apenas sobre os rendimentos auferidos em São Tomé e Príncipe, quer através de um estabelecimento estável, quer, em alguns casos, mediante retenção na fonte.
Implicações fiscais para titulares de cidadania por investimento
Para os participantes da cidadania por investimento, o ponto principal é simples: o programa de São Tomé e Príncipe não exige requisito de presença física, nem antes da solicitação nem após a aprovação.
A obtenção do passaporte de São Tomé e Príncipe não aciona o teste de residência de 180 dias, não estabelece residência habitual ou vínculos relevantes e, portanto, não torna o investidor um residente fiscal de São Tomé e Príncipe.
O investidor que possui um passaporte de São Tomé e Príncipe enquanto reside no exterior não atrai a incidência do imposto de renda de São Tomé e Príncipe sobre rendimentos de fonte estrangeira apenas por causa dessa cidadania, e a posse exclusiva do passaporte não altera a sua posição fiscal no seu país de residência.
Se o investidor auferir rendimentos de fonte em São Tomé e Príncipe, essa renda local entra no âmbito fiscal interno e pode gerar as correspondentes obrigações de pagamento de impostos locais e declaração nos termos das regras fiscais de São Tomé e Príncipe[3]Fonte: Cidadania por investimento de São Tomé e Príncipe.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para a cidadania de São Tomé e Príncipe
Impostos para pessoas físicas em São Tomé e Príncipe
As pessoas físicas em São Tomé e Príncipe estão sujeitas ao imposto de renda de pessoa física, às contribuições para a seguridade social e a certos impostos sobre a propriedade.
Os residentes pagam imposto de renda de pessoa física sobre a sua renda global, enquanto os não residentes são tributados apenas sobre os rendimentos de fonte em São Tomé e Príncipe[4]Fonte: Direcção dos Impostos — Lei n.º 11/2009: Artigo 35.º - Âmbito da sujeição.
Imposto de renda de pessoa física
São Tomé e Príncipe divide a renda tributável em quatro categorias:
- Categoria A — rendimentos do trabalho dependente e pensões.
- Categoria B — rendimentos empresariais e profissionais.
- Categoria C — rendimentos de capitais.
- Categoria D — mais-valias.
Para os residentes fiscais, a maioria dos rendimentos é englobada no final do ano e tributada segundo uma tabela progressiva de até 25%[5]Fonte: Direcção dos Impostos — Lei n.º 11/2009: Artigo 66.º. Isso se aplica às Categorias A, B e D. A Categoria C segue um tratamento diferente.
Os rendimentos da Categoria A também são tributados pela tabela progressiva, mas parte do imposto é retida na fonte mensalmente do salário durante o ano e posteriormente creditada no cálculo anual.
Alíquota progressiva do IRS em São Tomé e Príncipe em 2026
Retenção mensal na fonte para rendimentos do trabalho
Os rendimentos da Categoria A estão sujeitos à retenção mensal na fonte a alíquotas progressivas de até 23%[6]Fonte: Direcção dos Impostos — Lei n.º 11/2009: Artigo 68.º. O empregador deduz o imposto diretamente do salário com base na faixa aplicável:
- STN 975,001—4.167, ou ≈ € 39,80—170,08, — 8%;
- STN 4.167,001—8.333, ou ≈ € 170,08—340,12, — 11%;
- STN 8.333,001—12.500, ou ≈ € 340,12—510,20, — 13%;
- STN 12.500,001—20.000, ou ≈ € 510,20—816,33, — 18%;
- STN 20.000+, ou ≈ € 816,33+, — 23%.
Essas retenções são pagamentos antecipados do imposto de renda de pessoa física e não um imposto definitivo. Durante o ano, o imposto é deduzido dos rendimentos do trabalho mensalmente, mas a responsabilidade final é determinada no encerramento do ano.
Nessa etapa, os rendimentos do trabalho são agregados com outros rendimentos tributáveis e avaliados na escala de imposto progressiva anual. Os valores já retidos são então creditados contra o imposto total devido.
Se tiver sido retido imposto em excesso, o contribuinte poderá receber um reembolso. Se tiver sido retido um valor inferior, um pagamento adicional será devido.
Retenção na fonte de 15% sobre rendimentos de capital e certos ganhos
São Tomé e Príncipe aplica uma retenção na fonte de 15% a tipos específicos de rendimento, principalmente na Categoria C — rendimentos de capital — e, em alguns casos, na Categoria D — ganhos de capital. A forma como este imposto se aplica depende do tipo de rendimento e do status do contribuinte[7]Fonte: Direcção dos Impostos — Lei n.º 11/2009: Artigo 69.º.
Para residentes, a retenção de 15% aplica-se como imposto definitivo sobre os rendimentos de capital, tais como dividendos, juros e rendimentos de aluguel, desde que o rendimento não esteja vinculado a uma atividade empresarial. Nesses casos, o rendimento é tributado na fonte e não é incluído no cálculo do imposto progressivo anual.
No entanto, os rendimentos empresariais e profissionais da Categoria B também estão sujeitos a uma retenção de 15%, mas apenas como pagamento antecipado, com tributação final sob alíquotas progressivas.
Para não residentes, a retenção na fonte de 15% desempenha um papel mais amplo. Aplica-se como imposto definitivo aos rendimentos de fonte em São Tomé e Príncipe que não sejam atribuíveis a um estabelecimento permanente. Isso inclui:
- rendimentos de capital na Categoria C;
- certos ganhos de capital na Categoria D;
- outros tipos de rendimentos de fonte local cobertos pelas regras de retenção na fonte.
Nesses casos, o imposto é deduzido na fonte e nenhuma declaração fiscal adicional é necessária. Em contrapartida, os rendimentos que se enquadram na Categoria A — trabalho — e na Categoria B — atividades empresariais — são tributados sob alíquotas progressivas de até 25% quando o indivíduo realiza trabalho ou atividades empresariais em São Tomé e Príncipe.
Lyle Julien,
Especialista em programas de investimento
Em resumo, para os residentes, os rendimentos do trabalho e os rendimentos empresariais ou profissionais são tributados em duas etapas.
Primeiro, quando a renda é paga, o imposto é retido na fonte. Para rendimentos do trabalho, o empregador aplica a retenção mensal a alíquotas progressivas de até 23%. Para rendimentos empresariais e profissionais sob a Categoria B, aplica-se uma retenção de 15%. Em ambos os casos, essa retenção funciona como pagamento antecipado, e não como imposto definitivo.
Segundo, no final do ano, esse rendimento é incluído na apuração anual do imposto de renda de pessoa física do residente, onde se aplicam alíquotas progressivas de até 25%. Os valores retidos ao longo do ano são creditados no cálculo final devido.
Na prática, o imposto é pago ao longo do ano por meio de retenção na fonte, mas o imposto final é determinado anualmente. Se o montante devido no final for superior ao valor retido, o contribuinte paga a diferença. Se tiver sido retido imposto em excesso, o reembolso pode ser solicitado.
Em contrapartida, certos tipos de rendimentos — principalmente rendimentos de capital na Categoria C e alguns ganhos de capital — são tributados a uma alíquota fixa de 15% por meio de retenção na fonte. Nesses casos, a retenção é definitiva, e o rendimento não é incluído no cálculo do imposto progressivo anual.
Contribuição para a previdência social
Para funcionários e outros indivíduos cobertos, a alíquota de contribuição para a previdência social é de 4%, enquanto os empregadores pagam 6%[8]Fonte: INSS — Regulamentação da Protecção Social Obrigatória.
Para trabalhadores autônomos, a proteção social está disponível sob dois regimes:
- Regime obrigatório — aplica-se uma alíquota de contribuição de 10% e cobre aposentadoria por idade, invalidez e pensão por morte.
- Regime alargado — aplica-se uma alíquota de contribuição de 14% e cobre aposentadoria por idade, invalidez e pensão por morte, bem como auxílio-doença, licença-maternidade/paternidade e auxílio-funeral[9]Fonte: INSS — O que é Regime de Trabalhador Independente.
Impostos sobre a propriedade
Imposto sobre transmissão de imóveis. As compras imobiliárias em São Tomé e Príncipe estão sujeitas a um imposto de transmissão conhecido como SISA. A alíquota padrão é de 8% sobre o valor do imóvel[10]Fonte: Direcção dos Impostos — Lei n.º 5/2007.
Uma alíquota mais elevada de 15% pode ser aplicada se o comprador, ou os acionistas do comprador, estiverem sediados em uma jurisdição de tributação favorecida, incluindo territórios offshore com tributação muito baixa ou nula.
Imposto predial urbano. São Tomé e Príncipe cobra um Imposto Predial Urbano anual sobre edifícios e terrenos destinados à construção. O imposto é relativamente baixo, fixado em 0,1%, e é calculado com base no valor oficial do imóvel registrado no cadastro, e não pelo seu preço de mercado[11]Fonte: Direcção dos Impostos — Lei n.º 6/2008.
Rendimento de aluguel. Os rendimentos de aluguel são geralmente tratados como rendimentos de capital da Categoria C. Se não estiverem vinculados a uma atividade empresarial sob a Categoria B, são tributados por meio de uma retenção definitiva de 15% na fonte sobre o valor bruto. Isso se aplica a residentes e também a não residentes, desde que o rendimento não seja atribuível a um estabelecimento permanente.
Tributação corporativa em São Tomé e Príncipe
O imposto de renda corporativo padrão, IRC, em São Tomé e Príncipe é de 25%[12]Fonte: Direcção dos Impostos — Lei n.º 9—10/2009: Artigo 81.º. As empresas e os investidores também devem levar em consideração as regras de retenção na fonte, que podem incidir sobre certos tipos de rendimento, além de regimes e incentivos setoriais específicos que afetam a posição fiscal global.
Retenção na fonte — 20%
O imposto de renda corporativo em São Tomé e Príncipe pode, em determinados casos, ser cobrado por retenção na fonte. Isso significa que a fonte pagadora deduz parte do pagamento e a recolhe diretamente à autoridade fiscal.
Aplica-se uma retenção na fonte de 20% a tipos específicos de rendimento obtidos no território de São Tomé e Príncipe sempre que a fonte pagadora seja um contribuinte do IRC obrigado a possuir contabilidade organizada ou escrituração simplificada.
A mesma regra aplica-se quando o pagamento for considerado encargo de uma atividade comercial, industrial ou agrícola exercida por contribuintes do imposto de renda de pessoa física com obrigações contábeis semelhantes[13]Fonte: Direcção dos Impostos — Lei n.º 9—10/2009: Artigo 86.º.
Os principais tipos de rendimento sujeitos à retenção na fonte incluem:
- rendimentos de propriedade intelectual ou industrial;
- rendimentos decorrentes da utilização de equipamentos agrícolas, industriais, comerciais ou científicos;
- rendimentos de investimentos;
- remunerações pagas a membros de órgãos sociais;
- rendimentos de jogos e prêmios;
- rendimentos obtidos por artistas e esportistas profissionais atuando em São Tomé e Príncipe;
- rendimentos resultantes de serviços prestados a um cliente em São Tomé e Príncipe que sejam semelhantes a serviços normalmente realizados por meio de um estabelecimento estável.
Em regra geral, a retenção na fonte funciona como pagamento por conta do imposto de renda corporativo e é creditada contra a obrigação fiscal final.
Quando o beneficiário for uma entidade não residente sem estabelecimento estável em São Tomé e Príncipe, ou o rendimento não for imputável a tal estabelecimento, a retenção na fonte é definitiva, não sendo devido qualquer valor adicional a título de IRC sobre essa renda.
IRC reduzido — 10%
Investidores com projetos de valor mínimo de € 50.000 podem se qualificar para incentivos fiscais em São Tomé e Príncipe[14]Fonte: Direcção dos Impostos — Decreto-Lei n.º 19—21/2016. O benefício principal é a alíquota reduzida de 10% do imposto de renda corporativo para investimentos aprovados que criem novas atividades[15]Fonte: Direcção dos Impostos — Decreto-Lei n.º 15—18/2016.
Entre outros incentivos adicionais estão deduções da matéria coletável e do imposto devido, depreciação acelerada, créditos fiscais e isenção ou redução de direitos aduaneiros para bens importados aprovados pela autoridade competente.
IVA — 15%
A alíquota padrão do Imposto sobre o Valor Acrescentado, IVA, em São Tomé e Príncipe é de 15%[16]Fonte: Direcção dos Impostos — Lei n.º 13/2019. Uma alíquota reduzida pode ser aplicada em determinados casos:
- 7% aplica-se a contribuintes cujo faturamento anual não excedeu STN 1.000.000, ou ≈ € 40.800, e que não tenham optado por sair do regime de isenção;
- 2% aplica-se como imposto anual fixo a contribuintes cujo faturamento anual não excedeu STN 100.000, ou € 4.080, e que não tenham optado por sair do regime de isenção[17]Fonte: Direcção dos Impostos — Lei n.º 13/2019: Artigo 48.º.
Se o contribuinte optar por sair do regime de isenção, a alíquota padrão de 15% do IVA se aplica. A mesma alíquota padrão também incide quando o faturamento anual ultrapassa STN 1.000.000, ou ≈ € 40.800.
As empresas que ultrapassarem o limite de registro do IVA de STN 1.000.000, ou ≈ € 40.800, devem se registrar junto à DGCI, cobrar o IVA sobre as operações tributáveis, entregar as declarações exigidas e recolher o imposto às autoridades regularmente.
Tributação nas Zonas Francas
São Tomé e Príncipe aprovou uma lei de zonas francas em outubro de 2020 e lançou um projeto para uma zona franca em Malanza, no distrito de Caué, ao sul da cidade de São Tomé[18]Fonte: US Department of State — Clima de investimento de São Tomé e Príncipe.
O quadro legal de investimento mais amplo já se encontra em vigor. Certas áreas, incluindo Cantagalo, Lembá, Lobata, Caué e Príncipe, são tratadas como zonas de desenvolvimento especial ou zonas econômicas especiais, podendo novos investimentos nelas instalados qualificar-se para incentivos especiais.
Uma atualização do regime por meio do Decreto 6/2021 também permite ao governo conceder terras para uma zona franca a uma empresa investidora por um período de 50 anos, e em casos excepcionais por até 90 anos.
Quadro fiscal do setor de petróleo e gás
As empresas que operam nos blocos petrolíferos offshore de São Tomé e Príncipe atuam geralmente ao abrigo de Contratos de Partilha de Produção (PSAs), e não apenas no âmbito das regras gerais do imposto corporativo[19]Fonte: US Department of Commerce — Guia Comercial de São Tomé e Príncipe. O enquadramento petrolífero do país inclui especificamente a Lei de Tributação das Atividades Petrolíferas e um Modelo de Contrato de Partilha de Produção, demonstrando que o setor petrolífero possui estrutura contratual e fiscal própria.
Na prática, a posição fiscal de uma empresa offshore é definida essencialmente pelos termos do seu contrato com o governo. Esses termos podem abranger aspectos como a forma de tributação dos rendimentos petrolíferos e quais regras fiscais se aplicam a determinado bloco. Como os acordos são celebrados bloco a bloco, as disposições fiscais podem variar de um projeto para outro.
Posicionamento fiscal internacional e conectividade global de São Tomé e Príncipe
São Tomé e Príncipe não possui um sistema abrangente de otimização tributária interna. Em vez disso, seu valor reside na forma como conecta os investidores a sistemas fiscais externos, mercados e redes de conformidade.
Acordos para evitar a dupla tributação
São Tomé e Príncipe possui uma rede limitada de acordos de dupla tributação, com convenções confirmadas com Portugal e Cabo Verde[20]Fonte: PwC — Cabo Verde e Acordo fiscal de Portugal. Esses acordos ajudam a reduzir a dupla tributação sobre o mesmo rendimento, diminuindo as alíquotas de retenção na fonte sobre dividendos, juros e royalties, e permitindo que os contribuintes aproveitem créditos por impostos pagos no exterior.
Acordos internacionais e acesso a mercados
Embora São Tomé e Príncipe não faça parte de um grande bloco comercial global, o país participa de diversos mecanismos internacionais que promovem o acesso ao comércio e os vínculos econômicos externos[19]Fonte: US Department of Commerce — Guia Comercial de São Tomé e Príncipe.
Os principais acordos e mecanismos incluem:
- Arranjo com a UE, que concede a certas exportações acesso preferencial ao mercado europeu e melhora a competitividade de preços.
- AGOA, que abre acesso ao mercado norte-americano para produtos elegíveis e apoia as oportunidades de exportação.
- AfCFTA, fortalecendo o acesso aos mercados africanos e impulsionando o comércio intra-africano.
- CEEAC, ajudando a aprofundar os laços econômicos regionais e facilitando o comércio com países vizinhos da África Central.
- Padrão de Declaração Comum da OECD (CRS), alinhando São Tomé e Príncipe com as normas internacionais de transparência, facilitando o acesso ao sistema bancário global e tornando a jurisdição mais adequada para estruturas internacionais em conformidade.
Em conjunto, esses mecanismos ampliam a conectividade externa de São Tomé e Príncipe, mesmo que o país permaneça fora dos maiores blocos comerciais do mundo.
Como a cidadania de São Tomé e Príncipe pode ser usada para otimizar impostos?
Os investidores podem obter a cidadania por investimento de São Tomé e Príncipe mediante contribuição ao Fundo Nacional de Transformação, com valor inicial a partir de $ 90.000.
O ponto fundamental para o planejamento tributário é que cidadania não se confunde com residência fiscal. A posse do passaporte de São Tomé e Príncipe não gera, por si só, qualquer obrigação tributária no país, uma vez que a residência fiscal depende dos critérios fixados pela legislação tributária interna, e não da nacionalidade.
Cenário A: o investidor continua residindo no exterior
O investidor pode obter a cidadania de São Tomé e Príncipe e continuar residindo em outro país, sem se tornar residente fiscal em São Tomé e Príncipe.
Nesse caso, nenhum imposto de São Tomé e Príncipe incide sobre os rendimentos auferidos no exterior. Não há obrigação de se registrar perante a autoridade fiscal local nem de entregar declarações de impostos unicamente em razão da cidadania.
Para não residentes que recebam rendimentos de fonte em São Tomé e Príncipe, os rendimentos de capitais e certas mais-valias são tributados, via de regra, por retenção definitiva à alíquota fixa de 15%. Isso também pode se aplicar a outros tipos de renda de fonte local não atribuíveis a um estabelecimento estável. Nesses casos, a retenção é definitiva e não se exige qualquer apuração posterior.
Isso gera um efeito fiscal bastante direto, desde que o investidor não exerça atividades empresariais por meio de estabelecimento estável nem realize atividades de trabalho no país.
Neste cenário, a cidadania de São Tomé e Príncipe funciona principalmente como uma ferramenta de mobilidade e estruturação, e não como um instrumento direto de planejamento tributário.
Cenário B: o investidor se muda para São Tomé e Príncipe
O investidor pode se mudar para São Tomé e Príncipe, permanecer o tempo necessário no país e se registrar junto à autoridade fiscal para se tornar um residente fiscal. Uma vez estabelecida a residência fiscal, o investidor passa a ser tributado sobre a sua renda global.
O tratamento tributário passa a depender da categoria do rendimento:
- Rendimentos do trabalho dependente → sujeitos à retenção mensal pelas alíquotas progressivas de até 23%, com tributação final pelas alíquotas progressivas anuais de até 25%.
- Rendimentos empresariais e profissionais → sujeitos à retenção de 15% por conta, com tributação final pelas alíquotas progressivas de até 25%.
- Rendimentos de capitais e certas mais-valias → tributados em regra de forma separada à alíquota fixa de 15%, por meio de retenção na fonte definitiva.
Isso resulta em um sistema misto: a renda ativa é tributada por alíquotas progressivas, enquanto a renda de capitais costuma ser tributada por uma alíquota fixa mais reduzida.
Contudo, se os rendimentos forem provenientes de países sem acordo de dupla tributação com São Tomé e Príncipe, o risco de dupla tributação aumenta, sobretudo para rendas ativas. Nesses casos, a assessoria profissional torna-se indispensável. Qualquer pessoa que planeje se mudar deve analisar as regras de residência, acordos aplicáveis, obrigações de declaração e eventuais implicações do imposto de saída (exit tax) no seu país de origem antes de efetuar a mudança.

Obtenha sua estimativa de custo personalizada para a cidadania de São Tomé e Príncipe
Requisitos e critérios de elegibilidade para a cidadania por investimento de São Tomé e Príncipe
São Tomé e Príncipe lançou o seu Programa de Cidadania por Investimento em 1º de agosto de 2025, nos termos do Decreto-Lei n.º 07/2025[21]Fonte: Direcção dos Impostos — Decreto-Lei n.º 07/2025. Trata-se de um dos programas de cidadania com o limite mínimo de investimento mais acessível atualmente disponível no mundo.
Limite mínimo de investimento e taxas governamentais
O programa de cidadania por investimento de São Tomé e Príncipe oferece apenas uma opção: uma contribuição não reembolsável para o Fundo Nacional de Transformação.
A contribuição mínima é de $ 90.000 para um solicitante único ou de $ 95.000 para uma família de até quatro pessoas. Cada membro familiar adicional soma $ 5.000. Os solicitantes também precisam custear as taxas governamentais de solicitação e emissão de documentos.
Investimento mínimo dependendo da composição familiar
Familiares elegíveis
Os seguintes dependentes podem ser incluídos na solicitação de cidadania de São Tomé e Príncipe:
- cônjuge ou parceiro em união estável, incluindo parceiros de fato;
- filhos de até 30 anos — solteiros, financeiramente dependentes;
- pais e avós com mais de 55 anos.
Documentos necessários
Os solicitantes de cidadania de São Tomé e Príncipe devem apresentar o seguinte:
- cópias autenticadas de todos os passaportes válidos;
- certidões de nascimento e certidão de casamento, quando aplicável, ou documentos que comprovem a união estável se os parceiros não forem oficialmente casados;
- certidões de antecedentes criminais sem registros, emitidas pelos países de residência atual e anterior;
- comprovação da origem dos recursos e da origem do patrimônio;
- carta de referência bancária;
- declaração de saúde;
- declaração juramentada de sustento para dependentes adultos.
Todos os documentos devem ser traduzidos para o inglês. As traduções devem ser realizadas por um tradutor juramentado ou, se isso não for possível, por uma empresa de tradução profissional licenciada.
Processo de solicitação passo a passo para a cidadania por investimento e residência fiscal de São Tomé e Príncipe
Com base na experiência da Immigrant Invest, o processo de obtenção da cidadania de São Tomé e Príncipe por investimento leva pelo menos 2 meses. O procedimento segue uma sequência clara de etapas, desde as verificações preliminares até a emissão dos documentos de cidadania.
Para investidores que consideram a mudança, é fundamental compreender também que a obtenção da cidadania é distinta da obtenção da residência fiscal, que exige permanecer mais de 180 dias em São Tomé e Príncipe.
1 dia
Due Diligence preliminar
A Immigrant Invest realiza uma verificação de Due Diligence preliminar para identificar quaisquer questões que possam impedir o solicitante de se qualificar para o programa escolhido. A análise é realizada sob total confidencialidade.
A Immigrant Invest realiza uma verificação de Due Diligence preliminar para identificar quaisquer questões que possam impedir o solicitante de se qualificar para o programa escolhido. A análise é realizada sob total confidencialidade.
2+ semanas
Reunião de documentos e solicitação da cidadania
Um advogado designado da Immigrant Invest auxilia o solicitante na preparação dos documentos necessários e no envio da solicitação de cidadania.
Assim que o conjunto de documentos estiver completo, ele é enviado à CIU por e-mail. A CIU analisa o processo e emite a fatura referente às taxas da solicitação, que deve ser paga pelo cliente.
Até 2 meses
Due Diligence
É realizado um procedimento de Due Diligence completo para avaliar o histórico do solicitante e confirmar a sua elegibilidade.
Após essa análise, um parecer é elaborado e encaminhado ao Ministério e ao Conselho de Ministros para deliberação. O Conselho de Ministros decide sobre a solicitação e notifica a CIU da sua decisão.
Concluída a análise pelo Conselho de Ministros, a CIU envia uma Carta de Aprovação ou uma Carta de Recusa ao representante autorizado, que em seguida informa o solicitante.
Até 90 dias
Realização do investimento
Assim que a solicitação for aprovada, o solicitante conclui o investimento e paga as taxas para emissão do passaporte e outros documentos de cidadania. Esses pagamentos devem ser efetuados no prazo de 90 dias.
Após a realização do pagamento, o cliente envia o comprovante de pagamento à CIU junto com os formulários do Juramento de Fidelidade e os formulários de solicitação do passaporte.
A CIU inicia então a emissão do Certificado de Registro e organiza a solicitação do documento nacional de identidade e passaporte de São Tomé.
1+ semanas
Obtenção da cidadania
Depois de concluídas todas as etapas formais, os documentos finais, incluindo o Certificado de Registro, o documento nacional de identidade e o passaporte, são entregues ao representante autorizado para posterior envio ao solicitante.
O passaporte é válido por 7 anos e é renovável; o status de cidadania em si não expira.
180+ dias
Obtenção da residência fiscal
O investidor torna-se residente fiscal de São Tomé e Príncipe ao preencher os requisitos de residência. Isso exige permanecer mais de 180 dias no país durante o ano civil correspondente ou estabelecer de outra forma vínculos residenciais suficientes.
Uma vez estabelecida a residência fiscal, a pessoa física deve se registrar perante a autoridade fiscal, obter o número de identificação fiscal e cumprir as obrigações locais de declaração de impostos. A partir desse momento, as regras fiscais de São Tomé e Príncipe passam a incidir sobre a sua renda global.
Quais são os benefícios de obter a cidadania de São Tomé e Príncipe por investimento?
Além da flexibilidade tributária e das vantagens de mobilidade, a cidadania de São Tomé e Príncipe por investimento oferece um caminho simples para um segundo passaporte com diversos benefícios de estilo de vida e planejamento de longo prazo.
1. Sem exigência de integração
Não é necessário residir em São Tomé e Príncipe antes da aprovação nem após o recebimento da cidadania. Os solicitantes não precisam passar por teste de idioma, realizar entrevista nem cumprir qualquer etapa de integração cultural ou de residência.
O processo de obtenção da cidadania pode ser concluído sem a necessidade de viajar para São Tomé e Príncipe.
2. Viagens sem visto
O passaporte de São Tomé e Príncipe oferece atualmente acesso sem visto ou com visto na chegada a 71 destinos, incluindo Cingapura, Hong Kong, África do Sul, Malásia, Filipinas, Costa Rica e diversos países na África, Ásia e Caribe.
3. Caminhos facilitados de residência em Portugal e no Brasil
A cidadania de São Tomé e Príncipe pode facilitar o acesso a opções de residência em outros países de língua portuguesa por meio do enquadramento da Comunidade dos Países de Língua Portuguesa, CPLP[22]Fonte: Comissão Europeia — Portugal: Novo regime de vistos para cidadãos da Comunidade dos Países de Língua Portuguesa.
Em Portugal, os cidadãos dos países da CPLP podem solicitar uma autorização de residência sob uma via simplificada, declarando o governo português que esta autorização pode ser obtida online, em 72 horas, mediante prévia manifestação de interesse ou visto consular[23]Fonte: Governo de Portugal — Obter Autorização de Residência CPLP.
A residência em Portugal pode abrir caminho para a residência fiscal no país, que possui uma ampla rede de acordos fiscais com 79 países[24]Fonte: Portal das Finanças — Convenções para Evitar a Dupla Tributação assinadas por Portugal. Além disso, oferece o regime IFICI para residentes fiscais altamente qualificados, incluindo a alíquota de 20% sobre rendimentos elegíveis de trabalho dependente ou autônomo por até 10 anos[25]Fonte: Portal das Finanças — Regime IFICI.
No Brasil, os cidadãos da CPLP também podem solicitar uma autorização de residência renovável por 2 anos, com direitos trabalhistas desde o início[26]Fonte: Ministério das Relações Exteriores do Brasil — Visto Temporário XIV - Visto CPLP.
4. Transmissão da cidadania por herança
A cidadania de São Tomé e Príncipe pode ser transmitida para as futuras gerações, acrescentando um benefício de planejamento familiar de longo prazo. Ela pode respaldar filhos e futuros descendentes ao garantir-lhes o acesso ao mesmo status de nacionalidade.
5. Permissão para dupla cidadania
É permitido aos investidores manter a sua nacionalidade atual ao obter a cidadania de São Tomé e Príncipe, desde que o seu país de origem também admita a dupla cidadania. A nova cidadania pode ser adicionada como uma camada extra de mobilidade e opções, em vez de substituir o passaporte atual.
6. Previsibilidade financeira
A dobra é atrelada ao euro, o que significa que o seu valor é fixado em relação ao euro por uma taxa de câmbio definida, em vez de flutuar livremente no mercado. Isso torna os preços locais e a elaboração de orçamentos mais fáceis de compreender para quem ganha, economiza ou planeja financeiramente em euros.
7. Oportunidades de negócios em nichos específicos
São Tomé e Príncipe apresenta potencial em alguns setores focados, e não em negócios de grande escala. O ecoturismo é o mais proeminente, com demanda por hotéis boutique, pousadas e experiências guiadas.
A produção de cacau é outra área relevante, sobretudo nos segmentos premium e orgânico. Os investidores também podem considerar oportunidades na pesca, agricultura de pequena escala e serviços vinculados ao turismo e aos estrangeiros residentes ou visitantes.
8. Estilo de vida tranquilo em uma ilha
São Tomé e Príncipe oferece praias, floresta tropical e um ritmo de vida mais calmo em um ambiente compacto. O país é pequeno o suficiente para que a maioria dos locais possa ser alcançada em poucas horas de carro, o que acrescenta praticidade ao estilo de vida insular.
O clima é tropical, com tempo úmido o ano todo e temperaturas médias em torno de +24…26°C. As atividades ao ar livre mais comuns incluem natação, pesca, mergulho com snorkel, caminhadas na floresta tropical e passeios de barco.
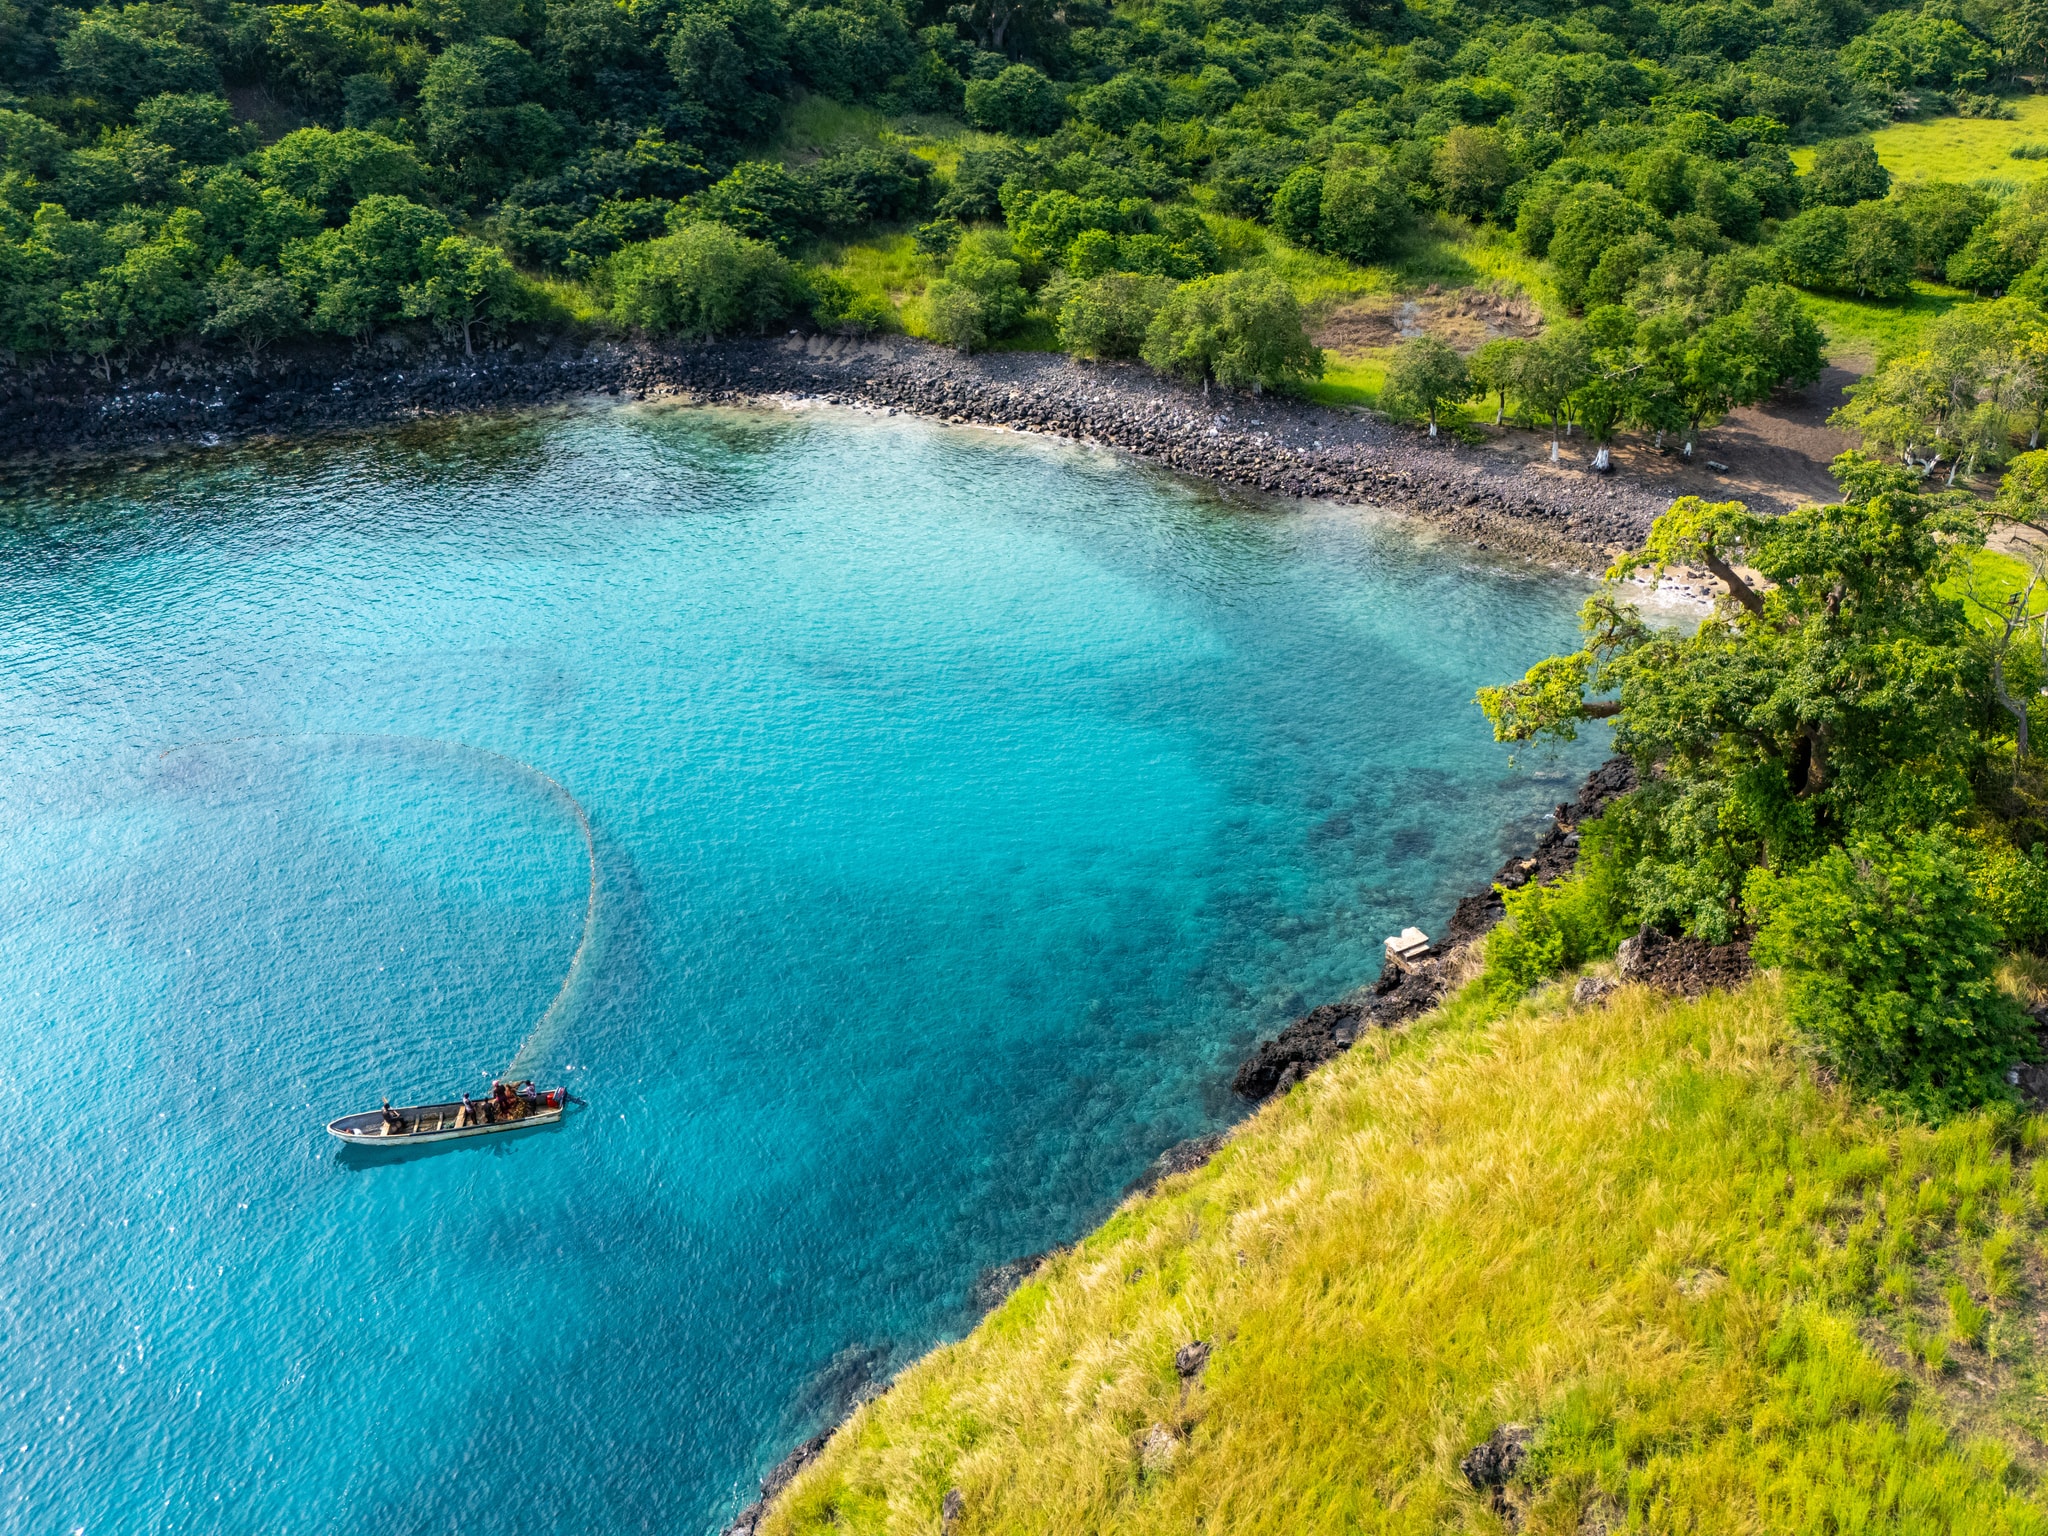
São Tomé e Príncipe possui uma biodiversidade extremamente elevada, com muitas espécies endêmicas que não são encontradas em nenhum outro lugar, como o íbis-de-são-tomé, o pombo-verde, o bico-grossinho e o mocho-de-são-tomé
Riscos da cidadania por investimento e residência fiscal em São Tomé e Príncipe
Os investidores de São Tomé e Príncipe devem avaliar não apenas o investimento em si, mas também as implicações fiscais, de conformidade e de longo prazo antes de prosseguir com o programa.
Confusão entre cidadania e residência fiscal
O passaporte de São Tomé e Príncipe não altera a residência fiscal por si só, e as obrigações tributárias existentes costumam permanecer em vigor até que ocorram a mudança efetiva e o cancelamento do registro no país de origem.
Para mitigar esse risco, os investidores devem realizar uma análise prévia de residência fiscal e alinhar a decisão de cidadania com uma estratégia clara de mudança.
Rede limitada de acordos de dupla tributação
Uma rede restrita de acordos de dupla tributação aumenta o risco de dupla tributação para investidores com rendimentos transfronteiriços. Isso pode ser gerenciado mapeando os fluxos de renda contra os acordos existentes e estruturando a exposição tributária com consultores transfronteiriços qualificados antes de qualquer mudança.
Documentação insuficiente sobre a origem dos recursos
Uma documentação financeira incompleta ou frágil resulta frequentemente em atrasos, verificações aprofundadas ou recusa. Esse risco pode ser reduzido preparando um dossiê com a origem dos recursos totalmente documentada e rastreável antes do envio, acompanhado de declarações de imposto de renda e relatórios financeiros.
Apontamentos de Due Diligence desfavoráveis
Apontamentos no histórico, como cobertura negativa na mídia, recusas anteriores de visto ou inconsistências nas declarações financeiras, podem desencadear uma análise mais rigorosa ou o indeferimento. Uma análise preliminar de Due Diligence permite identificar e tratar esses riscos precocemente.
Incerteza quanto aos prazos
Os prazos da cidadania por investimento nunca são totalmente fixos, pois o processo global depende da qualidade do processo, dos resultados da Due Diligence, da carga de trabalho governamental e de etapas de terceiros, como tradução, apostilamento e autenticação cartorial.
Esse risco é menor quando o cronograma é planejado de forma conservadora e inclui margens de segurança para a preparação de documentos e análise de conformidade, e não apenas para o processamento oficial.
Subestimativa dos custos totais
Muitos solicitantes focam no valor mínimo da contribuição e desconsideram o custo total do processo, que pode incluir taxas governamentais, honorários profissionais, traduções, apostilamentos, autenticações cartoriais, despesas de envio expresso e cobranças adicionais por membro familiar.
Para evitar surpresas de custos, os investidores devem solicitar um orçamento detalhado e discriminado desde o início e revisar cada taxa obrigatória e acessória antes de assumir qualquer compromisso.
Incerteza regulatória e de política de vistos
As condições do programa, o acesso sem visto e o tratamento internacional concedido a essas cidadanias podem mudar ao longo do tempo. Os investidores devem fundamentar suas decisões nas condições atuais e garantir que o investimento permaneça viável mesmo que haja ajustes nos benefícios.
Como a Immigrant Invest pode ajudar com a cidadania de São Tomé e Príncipe
A Immigrant Invest é uma empresa de migração por investimento credenciada pelo governo que atua nos setores de cidadania e residência por investimento desde 2006. Ao longo desse período, auxiliamos investidores na obtenção de mais de 10.000 passaportes e autorizações de residência e formamos uma equipe de mais de 70 especialistas atuando em 11 países.
A Immigrant Invest possui licença para o programa de cidadania por investimento de São Tomé e Príncipe. Em todo o processo de solicitação, prestamos os seguintes serviços:
- Due Diligence prévia à solicitação. Cada caso passa por uma análise interna de compliance antes do envio para identificar riscos precocemente e reduzir a chance de recusa.
- Representação credenciada. A Immigrant Invest atua como intermediária oficialmente autorizada e mantém a responsabilidade por cada solicitação que submete.
- Suporte de compliance próprio. A verificação da origem dos recursos, a análise de prevenção à lavagem de dinheiro (AML) e a avaliação de risco são conduzidas por uma equipe interna de compliance, sem terceirizações.
- Orientação sobre os requisitos do programa. Nossos consultores esclarecem as questões centrais desde o início, incluindo elegibilidade de dependentes, origem dos recursos, prazos e a diferença entre cidadania e residência fiscal.
- Planejamento transparente de custos. Os clientes recebem uma visão completa dos custos previstos, e não apenas o valor mínimo do investimento.
- Suporte com documentos e solicitação. A Immigrant Invest auxilia na preparação da pasta documental, verifica os requisitos de conformidade e estrutura o processo para envio.
- Acompanhamento integral. Os investidores recebem assistência durante todo o processo, a começar pela avaliação inicial até a submissão e aprovação final.
Ajudamos os investidores a abordar o programa de São Tomé e Príncipe com expectativas mais claras e uma preparação mais sólida.
Principais conclusões sobre os impostos em São Tomé e Príncipe
- A residência fiscal em São Tomé e Príncipe tem início quando a pessoa permanece pelo menos 180 dias no país ou nele estabelece a sua residência habitual.
- Os residentes são tributados sobre a sua renda global por alíquotas progressivas de até 25%, estando os rendimentos do trabalho dependente e as pensões sujeitos a retenção ao longo do ano como pagamento por conta.
- Os não residentes são tributados apenas sobre os rendimentos de fonte em São Tomé e Príncipe. Os rendimentos do trabalho e empresariais podem ser tributados por alíquotas progressivas, quando auferidos em São Tomé e Príncipe ou vinculados a um estabelecimento estável.
- Os rendimentos de capitais e certas mais-valias são tributados em regra à alíquota fixa de 15% por meio de retenção definitiva na fonte.
- O imposto de renda corporativo é de 25%. Uma retenção na fonte de 20% pode ser aplicada em determinados casos e uma alíquota de 10% está disponível para algumas novas atividades empresariais.
- A alíquota padrão do IVA é de 15%. Alíquotas reduzidas podem incidir no regime simplificado: 7% para faturamento de até STN 1.000.000 e imposto anual fixo de 2% para faturamento de até STN 100.000.
- A cidadania por investimento de São Tomé e Príncipe não gera, por si só, residência fiscal no país. A cidadania pode ser obtida com um investimento mínimo de $ 90.000.
- Os cidadãos de São Tomé e Príncipe se beneficiam de um acesso facilitado a Portugal e ao seu ambiente fiscal. Outras vantagens incluem viagens sem visto para 71 países, oportunidades de planejamento sucessório e acesso a setores empresariais promissores.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.
 Com a confiança de 10.000+ investidores