


La mayoría de los países de la UE no aplican un impuesto sobre el patrimonio neto, lo que los hace atractivos para los inversores con un alto patrimonio. Obtener la residencia por inversión en uno de estos países puede mejorar la eficiencia fiscal a la vez que proporciona una segunda residencia legalmente segura.
Esta guía explica qué es un impuesto sobre el patrimonio neto y en qué se diferencia de otros impuestos sobre activos, compara las principales jurisdicciones de la UE, examina los países clave para los inversores, resume los problemas transfronterizos para EE. UU. y Reino Unido, y describe el proceso de traslado.
¿Qué es el impuesto sobre el patrimonio y cómo funciona en Europa?
Un impuesto sobre el patrimonio neto es un gravamen anual sobre el total de los activos mundiales de una persona, menos sus pasivos. El término se utiliza a menudo de forma genérica, por lo que es importante distinguir un verdadero impuesto sobre el patrimonio de otros impuestos sobre activos que pueden parecer similares pero funcionan de forma distinta.
Qué se considera un impuesto sobre el patrimonio neto
Un impuesto sobre el patrimonio neto se aplica al valor total de los activos mundiales de una persona, incluyendo efectivo, valores, bienes inmuebles e intereses comerciales, tras deducir los pasivos pendientes. A diferencia del impuesto sobre las plusvalías, que se devenga solo cuando se vende un activo, el impuesto sobre el patrimonio neto se cobra cada año, generen o no ingresos los activos o se produzca o no una venta.
El carácter anual del impuesto sobre el patrimonio lo hace especialmente gravoso para las personas de alto patrimonio. Un inversor puede poseer activos ilíquidos, como una empresa privada, una cartera inmobiliaria o un fideicomiso familiar, y seguir teniendo una obligación de pago anual en efectivo incluso sin un evento de liquidez.
Varios impuestos en la UE se confunden a menudo con impuestos sobre el patrimonio neto, aunque no cumplen la definición oficial del mismo. Entre los ejemplos se incluyen el impuesto sobre activos inmobiliarios de Francia, el impuesto sobre cuentas de valores de Bélgica y el impuesto de los Países Bajos sobre los rendimientos presuntos de ahorros e inversiones.
Por qué la mayoría de los países europeos abolieron el impuesto sobre el patrimonio
Durante las últimas tres décadas, la mayoría de los países de la UE se han alejado del impuesto sobre el patrimonio porque el gravamen producía ingresos limitados al tiempo que creaba importantes distorsiones económicas. La OCDE descubrió que, en la mayoría de los países donde se aplicaba, el impuesto sobre el patrimonio neto generaba menos del 1% de los ingresos fiscales totales[1]Fuente: OCDE — El papel y el diseño de los impuestos sobre el patrimonio neto en la OCDE.
Este cambio puede observarse en varias reformas nacionales:
- Alemania suspendió el impuesto en 1997 tras una sentencia del Tribunal Constitucional sobre la valoración desigual.
- Suecia abolió su impuesto sobre el patrimonio en 2007 tras la preocupación por la fuga de capitales.
- Francia redujo el régimen en 2018 en un esfuerzo por disminuir las salidas de capital.
Los inversores que buscan obtener la residencia por inversión se benefician de este cambio general en la UE, ya que más jurisdicciones combinan ahora la eficiencia fiscal con una base legal estable para la residencia a largo plazo.

Considerado de confianza 10.000+ inversores
Comparación definitiva de programas de Golden Visa
¿Qué países europeos no tienen impuesto sobre el patrimonio en 2026?
La mayoría de los países europeos no aplican un impuesto sobre el patrimonio neto. En muchas jurisdicciones, su ausencia coincide también con normas de sucesión favorables para los familiares directos y una fiscalidad sobre las plusvalías relativamente moderada.
Entre los países donde no hay impuesto sobre el patrimonio combinado con la ausencia de impuesto de sucesiones para familiares directos se encuentran Chipre, Malta, Letonia, Portugal, Hungría y Andorra. También ofrecen vías activas para obtener la residencia por inversión, lo que los hace relevantes para los inversores que buscan tanto derechos de residencia como estabilidad fiscal a largo plazo.
Países europeos sin impuesto sobre el patrimonio lista de 2026

Mejores países europeos sin impuesto sobre el patrimonio para la residencia por inversión
Varios países europeos combinan la ausencia de un impuesto sobre el patrimonio neto con opciones de residencia por inversión. En todas estas jurisdicciones, excepto en Chipre, la residencia también permite viajar por periodos cortos por el Espacio Schengen hasta 90 días en cualquier periodo de 180 días.
Los permisos de residencia se emiten por periodos de 2 a 10 años, con la opción de renovarlos y solicitar posteriormente la residencia permanente o la ciudadanía. Los familiares pueden incluirse en la solicitud, y algunas jurisdicciones ofrecen un trato favorable en el impuesto de sucesiones para los familiares directos.
Portugal
La Golden Visa de Portugal se emite por 2 años y puede renovarse. Tras 5 años, los solicitantes pueden ser aptos para la residencia permanente o la ciudadanía portuguesa.
Requisitos de inversión. Para cumplir las condiciones de la residencia por inversión en Portugal, las personas deben elegir una de las siguientes opciones:
- apoyo a la cultura y el patrimonio: €250,000+;
- compra de unidades del fondo de inversión: €500,000+;
- inversión en actividades de investigación: €500,000+;
- constituir una empresa y crear al menos 5 puestos de trabajo: €500,000+;
- constituir una empresa y crear al menos 10 puestos de trabajo.
Impuestos sobre el patrimonio y sucesiones. Portugal no aplica un impuesto sobre el patrimonio neto. Las herencias entre parientes en línea directa están exentas. En otros casos, se aplica un impuesto de timbre del 10%[2]Fuente: Gobierno de Portugal — Obligación tributaria sobre la transmisión de bienes por herencia.
Considerado de confianza 10.000+ inversores
¿Obtendrás residencia por inversión en Portugal?
Grecia
La Golden Visa de Grecia se concede por 5 años, con posibilidad de renovación. Tras este periodo, los titulares pueden optar al estatus de residente de larga duración y, después de otros 2 años, solicitar la ciudadanía.
Requisitos de inversión. La Golden Visa de Grecia está disponible a través de una de las siguientes opciones:
- compra de bienes inmuebles: desde €250,000+ hasta €800,000+, dependiendo del tipo de propiedad y la ubicación;
- compra de unidades del fondo de inversión: €350,000+;
- depósito bancario: €500,000+;
- creación de una empresa: €500,000+;
- compra de bonos gubernamentales: €800,000+.
Impuestos sobre el patrimonio y sucesiones. Grecia no impone un impuesto sobre el patrimonio neto. Las herencias recibidas por herederos directos están exentas hasta €150,000. Las cantidades que superen este umbral tributan a tipos progresivos del 1 al 10%. Para parientes más lejanos, el impuesto de sucesiones puede llegar hasta el 40%[3]Fuente: PwC — Grecia: otros impuestos de personas físicas.

Considerado de confianza 10.000+ inversores
¿Obtendrás residencia por inversión en Grecia?
Malta
El Programa de Residencia Permanente de Malta, MPRP, concede la residencia permanente de por vida, a diferencia de las rutas estándar de Golden Visa. No obstante, la tarjeta de residencia debe renovarse cada 5 años.
Requisitos de inversión. El MPRP está vinculado a bienes inmuebles y también requiere varios pagos adicionales. Los solicitantes deben cumplir las siguientes condiciones obligatorias:
- alquilar una propiedad residencial durante 5 años por €14,000 o más al año, o comprar una propiedad por un valor mínimo de €375,000 más al menos €26,250 en tasas;
- pagar una contribución gubernamental de €37,000;
- pagar una tasa administrativa de €60,000;
- realizar una donación de €2,000.
Impuestos sobre el patrimonio y sucesiones. Malta no aplica impuestos sobre el patrimonio neto ni de sucesiones.

Considerado de confianza 10.000+ inversores
¿Obtendrás la residencia permanente en Malta?
Chipre
La Residencia Permanente de Chipre, al igual que el programa de Malta, concede la residencia de por vida desde el principio. Para mantener el estatus, el titular debe visitar Chipre al menos una vez cada 2 años. La ciudadanía puede obtenerse tras 8 años de residencia en Chipre.
Requisitos de inversión. El programa de obtención de la residencia permanente de Chipre por inversión requiere una inversión mínima de €300,000+ bajo una de las siguientes opciones:
- compra de bienes inmuebles residenciales o comerciales;
- adquisición de acciones en empresas chipriotas;
- inversión en valores.
El solicitante también debe acreditar un ingreso anual estable desde el extranjero de al menos €50,000.
Impuestos sobre el patrimonio y sucesiones. Chipre no aplica ni impuesto sobre el patrimonio neto ni impuesto de sucesiones.

Considerado de confianza 10.000+ inversores
¿Obtendrás la residencia permanente en Chipre?
Italia
La Golden Visa de Italia se concede por 2 años y puede renovarse por otros 3 años. Tras 5 años, el titular puede ser apto para la residencia permanente y, después de otros 5 años, para la ciudadanía.
Requisitos de inversión. La Visa de Inversor de Italia ofrece las siguientes opciones:
- €250,000+ en una startup italiana innovadora;
- €500,000+ en una empresa italiana;
- €1 millón en un proyecto filantrópico de interés público;
- €2 millones en bonos gubernamentales italianos.
Impuestos sobre el patrimonio y sucesiones. Italia no aplica un impuesto general sobre el patrimonio neto. Sin embargo, las personas que se conviertan en residentes fiscales italianos pueden estar sujetas a dos gravámenes específicos sobre activos extranjeros:
- IVAFE anual del 0.2% sobre activos financieros extranjeros.
- IVIE anual del 1.06% sobre inmuebles en el extranjero[4]Fuente: Agenzia delle Entrate — Base imponible y tipos: IVAFE e IVIE.
Estos gravámenes no se consideran impuestos sobre el patrimonio neto según la definición de la OCDE, pero para inversores con grandes activos pueden tener un efecto práctico similar.
Para parientes directos, la herencia está exenta hasta €1 millón por beneficiario. Las cantidades que superen este umbral tributan al 4%. Las transferencias a otros familiares tributan al 6% u 8%, según el grado de parentesco[5]Fuente: PwC — Italia: otros impuestos de personas físicas.
Considerado de confianza 10.000+ inversores
¿Obtendrás residencia por inversión en Italia?
Hungría
La Golden Visa de Hungría destaca por su validez inicial de 10 años, la más larga entre los programas de Golden Visa. El permiso puede renovarse una vez por otros 10 años. La residencia permanente puede obtenerse tras 3 años, y la ciudadanía tras otros 8 años.
Requisitos de inversión. El programa de Inversor Invitado de Hungría ofrece dos vías:
- compra de unidades del fondo de inversión: €250,000;
- donación a una institución de enseñanza superior húngara: €1 millón.
Impuestos sobre el patrimonio y sucesiones. Hungría no aplica un impuesto sobre el patrimonio neto. Las herencias entre parientes directos están exentas. En otros casos, el impuesto de sucesiones es del 18%, mientras que se aplica un tipo preferencial del 9% a las propiedades residenciales[6]Fuente: PwC — Hungría: otros impuestos de personas físicas.

Considerado de confianza 10.000+ inversores
¿Obtendrás residencia por inversión en Hungría?
Letonia
La Golden Visa de Letonia se concede por 2 o 5 años, según la opción de inversión, y puede renovarse por el mismo período. Después de 5 años, el titular puede optar a la residencia permanente y, tras 10 años, a la ciudadanía.
Requisitos de inversión. Letonia ofrece uno de los umbrales de inversión más bajos entre los programas de residencia por inversión. Actualmente, la opción activa es una inversión de €50.000 o €100.000 en una empresa letona, más una tasa estatal de €10.000. El permiso se expide por 2 años y se puede renovar indefinidamente mientras se mantenga la inversión.
A partir del 15 de septiembre de 2026, se eliminaron las vías de bienes inmuebles y depósitos bancarios para nuevos solicitantes. Se ha introducido una nueva opción de inversión en fondos a partir de €150.000, más un pago estatal de €10.000, aunque todavía no está disponible para los solicitantes. Bajo esta opción, el permiso se otorga por 5 años y se puede renovar.
Impuestos sobre el patrimonio y sucesiones. Letonia no aplica ningún impuesto sobre el patrimonio neto ni sobre sucesiones.

Considerado de confianza 10.000+ inversores
¿Va a obtener la residencia por inversión en Letonia?
Andorra
El permiso de residencia de Andorra ofrece un permiso de residencia renovable de 2 años para personas con un patrimonio ultra-alto. Andorra no es un estado miembro de la UE, pero permite viajar sin visado a sus vecinos Francia y España.
Requisitos de inversión. La vía de residencia pasiva de Andorra requiere una inversión mínima de €1 millón, ya sea en bienes inmuebles o en activos financieros.
Impuestos sobre el patrimonio y sucesiones. Andorra es un paraíso fiscal y no aplica impuestos sobre el patrimonio neto ni de sucesiones. Además, el impuesto sobre la renta de las personas físicas tiene un tope del 10%[7]Fuente: Butlletí Oficial del Principat d’Andorra — Ley 5/2014. Las plusvalías tributan al 10%, con exenciones disponibles para determinados activos mantenidos a largo plazo.
Países europeos sin impuesto sobre el patrimonio con residencia por inversión de un vistazo
Países en Europa con impuesto sobre el patrimonio y gravámenes similares
Varios países europeos siguen imponiendo impuestos sobre el patrimonio, entre ellos Noruega, España y Suiza. Al mismo tiempo, Francia, Bélgica y los Países Bajos aplican otros sistemas que no equivalen a un impuesto clásico sobre el patrimonio neto, pero que aun así pueden generar una carga fiscal recurrente.
Noruega
Noruega aplica un impuesto progresivo sobre el patrimonio neto mundial de los residentes fiscales. El impuesto grava con un 1% el patrimonio neto superior a 1,9 millones de NOK y con un 1,1% el patrimonio que supere los 21,5 millones de NOK[8]Fuente: PwC — Noruega: otros impuestos individuales. Tanto el Estado como los municipios gravan este impuesto, lo que aumenta la carga fiscal efectiva global para las personas con un patrimonio neto sustancial.
España
España recauda un impuesto regional sobre el patrimonio. Cada comunidad autónoma puede aprobar su propia escala y, en caso de no hacerlo, se aplica la escala estatal establecida en el artículo 30 de la Ley 19/1991[9]Fuente: Boletín Oficial del Estado — Ley 19/1991 del Impuesto sobre el Patrimonio.
Según las normas estatales por defecto, cada contribuyente disfruta de un mínimo exento personal de €700.000 antes de que se aplique la escala progresiva del impuesto. Tras las deducciones, el patrimonio imponible restante tributa entre un 0,2% y un 3,5%, según el tramo:
- 0,2% — hasta €167.129,45;
- 0,3% — €167.129,45—334.252,88;
- 0,5% — €334.252,88—668.499,75;
- 0,9% — €668.499,75—1.336.999,51;
- 1,3% — €1.336.999,51—2.673.999,01;
- 1,7% — €2.673.999,01—5.347.998,03;
- 2,1% — €5.347.998,03—10.695.996,06;
- 3,5% — por encima de €10.695.996,06.
Además, España introdujo un impuesto de solidaridad a un:
- 1,7% sobre activos netos de €3.000.000—5.347.998;
- 2,1% sobre €5.347.998—10.695.996;
- 3,5% por encima de €10.695.996[10]Fuente: Euronews — Impuestos sobre el patrimonio en Europa.
Suiza
Suiza aplica impuestos sobre el patrimonio a nivel cantonal y municipal en lugar de federal, gravando los activos mundiales menos las deudas de los residentes. Por lo tanto, los tipos varían significativamente según el cantón de residencia.
Por ejemplo, en cantones con impuestos bajos como Nidwalden, el tipo impositivo efectivo sobre el patrimonio es de aproximadamente un 0,0665%, mientras que las participaciones cualificadas de al menos el 10% en sociedades se benefician de un tipo reducido del 0,0532%[11]Fuente: Wealth Tax Commission — Tributación del patrimonio en Suiza. Zug y Schwyz tienen tipos efectivos del 0,27—0,37% para los niveles de patrimonio habituales entre personas de alto patrimonio neto[12]Fuente: TaxRep — tipos del impuesto sobre el patrimonio en Zug y Schwyz.
Francia
Francia sustituyó el antiguo impuesto sobre el patrimonio por el Impôt sur la Fortune Immobilière, o IFI, que se aplica al valor neto imponible de los activos inmobiliarios no profesionales tras deducir las deudas deducibles. Una persona pasa a estar sujeta al IFI cuando el patrimonio inmobiliario neto imponible supera los €1,3 millones.
A continuación, el impuesto se devenga según una escala progresiva:
- 0% hasta €800.000;
- 0,5% entre €800.001—1,3 millones;
- 0,7% entre €1.300.001—2,57 millones;
- 1% entre €2.570.001—5 millones;
- 1,25% entre €5.000.001—10 millones;
- 1,5% por encima de €10 millones[13]Fuente: Portal del Gobierno francés — Droits de succession: évaluation de la succession et calcul des droits.
Bélgica
Bélgica no tiene un impuesto sobre el patrimonio neto, pero aplica la Taxe sur les Comptes-Titres al 0,15% anual sobre las cuentas de valores cuyo valor medio anual supere €1 millón[14]Fuente: Servicio Público Federal de Finanzas de Bélgica — Taxe annuelle sur les comptes-titres.
Para un inversor con una cartera de valores de €5 millones, esto representa €7.500 al año: bajo en términos absolutos, pero estructuralmente significativo como gravamen recurrente sobre el patrimonio.
Países Bajos
Los Países Bajos no imponen un impuesto independiente sobre el patrimonio neto. En su lugar, la Box 3 forma parte del sistema del impuesto sobre la renta de las personas físicas y grava una rentabilidad presunta de los ahorros e inversiones, en lugar del patrimonio neto total real[15]Fuente: PwC — Países Bajos: otros impuestos individuales.
Los activos se dividen en tres categorías: depósitos bancarios, otros activos y deudas. A cada categoría se le asigna una rentabilidad teórica fija basada en su valor a 1 de enero del año fiscal correspondiente.
Para 2026, la rentabilidad presunta para otros activos se sitúa en el 6%. Los tipos para los depósitos bancarios y las deudas aún no se han finalizado.
La rentabilidad presunta combinada se calcula sobre los activos netos que superen la exención personal de €59.357 por persona en 2026. Esos ingresos presuntos tributan a un tipo fijo del 36%.
Considerado de confianza 10.000+ inversores
Regularice sus obligaciones fiscales antes de que se conviertan en un problema
Estatus sin impuesto sobre el patrimonio frente a residencia por Golden Visa y regímenes fiscales especiales de la UE
Una Golden Visa no convierte por sí sola a su titular en residente fiscal del país de destino. En la mayoría de los casos, otorga el derecho a residir sin imponer un requisito de estancia o exigiendo solo uno mínimo.
Criterios que activan la residencia fiscal
Dado que la mayoría de los países con programas de Golden Visa no imponen un impuesto general sobre el patrimonio, la principal cuestión para los inversores no suele ser la propia tributación patrimonial, sino la residencia fiscal y el tratamiento de activos específicos.
Por lo general, la residencia fiscal se activa por la presencia física de más de 183 días, así como por otros criterios de vinculación, como la vivienda habitual o el centro de intereses vitales. Chipre también ofrece una vía alternativa para convertirse en su residente fiscal a través de su regla de residencia fiscal de 60 días.
Regímenes fiscales especiales
Varios países de la UE ofrecen regímenes fiscales especiales que pueden hacer más atractiva la residencia para los titulares de una Golden Visa que decidan convertirse en residentes fiscales.
En Portugal, el régimen IFICI, un marco fiscal especial disponible para nuevos residentes fiscales que realicen actividades de investigación e innovación, establece un tipo fijo del 20% sobre los ingresos del trabajo por cuenta ajena y propia durante 10 años[16]Fuente: Autoridade Tributária e Aduaneira — IFICI. Para los demás contribuyentes, el impuesto sobre la renta de las personas físicas se aplica a tipos progresivos de hasta el 48%[17]Fuente: PwC — Impuesto sobre la renta de las personas físicas en Portugal.
Grecia e Italia ofrecen regímenes de tributación fija en los que las personas elegibles pagan una cantidad anual fija en lugar del impuesto sobre la renta de las personas físicas a los tipos progresivos ordinarios, que alcanzan el 44% en Grecia y el 43% en Italia[18]Fuente: PwC — Impuesto sobre la renta de las personas físicas en Grecia e Italia.
En Grecia, el impuesto fijo anual es de €100.000 sobre los ingresos de fuente extranjera[19]Fuente: Autoridad Independiente de Ingresos Públicos de Grecia — Incentivos fiscales para atraer a nuevos residentes fiscales. En Italia, es de €300.000. En ambos países, el régimen puede aplicarse hasta durante 15 años[20]Fuente: Agenzia Entrate — Nuevos residentes: Régimen opcional.
El régimen también puede ampliarse a los miembros de la familia: en Grecia, a €20.000 por persona y año, y en Italia, a €50.000 por persona y año.
Malta sigue un enfoque diferente. Opera bajo el sistema de no domiciliados (non-dom) en lugar de un régimen especial de duración determinada. Bajo este sistema, el impuesto se aplica a las rentas generadas en Malta y a las rentas extranjeras solo si se remiten a Malta. Las ganancias de capital extranjeras quedan fuera de la base imponible incluso si se remiten. Este tratamiento no está limitado a un número determinado de años[21]Fuente: MTCA — Bases de la tributación por remesa para personas físicas en virtud de la Ley del Impuesto sobre la Renta.
Chipre también ofrece un régimen de non-dom que puede resultar especialmente atractivo para inversores con un elevado patrimonio neto. Su principal beneficio es la exención de impuestos sobre los ingresos por dividendos e intereses, que puede aplicarse hasta durante 17 años. Transcurrido ese plazo, pueden aplicarse las reglas de domicilio presunto si la persona ha sido residente fiscal en Chipre durante 17 de los últimos 20 años[22]Fuente: KPMG — Reglas de residencia fiscal y de no domiciliados (non-dom) de Chipre.
Residencia fiscal y regímenes fiscales especiales en países de Golden Visa de la UE
Paso a paso: cómo trasladarse a un país de la UE sin impuesto sobre el patrimonio mediante Golden Visa
Basándonos en la experiencia de Immigrant Invest con los programas de Golden Visa de la UE, los plazos totales suelen oscilar entre unos 3 meses en Letonia y más de 12 meses en Portugal.
Para los inversores que consideran el traslado a países europeos sin impuesto sobre el patrimonio, son esenciales los pasos previos adicionales relacionados con la planificación fiscal. Los pasos indicados a continuación son fundamentalmente secuenciales, pero el asesoramiento fiscal y la preparación de la fuente de riqueza deben realizarse en paralelo con la planificación inicial.
Superar la Diligencia debida preliminar
Antes de que el solicitante incurra en costes sustanciales, Immigrant Invest lleva a cabo una comprobación preliminar de Diligencia debida para evaluar la elegibilidad e identificar posibles riesgos. El equipo revisa los antecedentes del solicitante, su perfil de cumplimiento y el origen de los fondos basándose en el conjunto inicial de documentos.
Esta etapa da lugar a una evaluación de riesgos y a un plan de acción personalizado que cubre tanto el papeleo necesario como la ruta del programa más adecuada.
Evalúe su posición fiscal actual y sus obligaciones de salida
Antes de elegir un destino, el inversor obtiene una opinión formal sobre su residencia fiscal de un asesor cualificado en su país de origen. Esto debería confirmar:
- el momento exacto en que finaliza la residencia fiscal en el país de origen tras la partida;
- la magnitud de cualquier obligación tributaria por impuesto de salida;
- cómo se tratarán los fideicomisos, las sociedades holding y las estructuras offshore bajo las normas fiscales del país de destino;
- si se mantendrá alguna obligación de información tras el traslado.
Esta revisión debe completarse antes de realizar cualquier inversión, no después. Immigrant Invest puede conectar a los clientes con un asesor fiscal autorizado para obtener la evaluación necesaria.
Defina sus objetivos y elija el país
Antes de evaluar programas, el inversor debe definir el resultado exacto que desea obtener. Esto incluye aclarar sus objetivos, el tratamiento fiscal preferido, el presupuesto, los requisitos de residencia, los familiares elegibles y el tiempo de tramitación aceptable.
La lista de preseleccionados también debe contrastarse con factores fiscales como el impuesto de sucesiones, el tratamiento de las plusvalías en el extranjero y la disponibilidad de un régimen fiscal especial. El objetivo es reducir la lista a 2 o 3 países para realizar un análisis detallado.
Seleccione la vía de inversión
Cuando se permite la inversión inmobiliaria, muchos solicitantes eligen esta opción, mientras que otros programas se basan en la suscripción de fondos o inversiones empresariales. Immigrant Invest analiza los objetivos, las circunstancias y las prioridades del inversor para recomendar la jurisdicción y la vía que mejor se adapten.
Si el inversor elige la opción inmobiliaria, el equipo de propiedades asiste en la selección de inmuebles adecuados y en la formalización de la transacción.
Prepare la documentación
El equipo legal elabora una lista de documentos individualizada basada en el país y el programa elegidos. Esto suele incluir pasaporte, certificado de antecedentes penales, registros de estado civil, prueba de fondos, CV y documentos del seguro de salud, junto con copias notariales y traducciones certificadas cuando sea necesario.
El equipo legal elabora una lista de documentos individualizada basada en el país y el programa elegidos. Esto suele incluir pasaporte, certificado de antecedentes penales, registros de estado civil, prueba de fondos, CV y documentos del seguro de salud, junto con copias notariales y traducciones certificadas cuando sea necesario.
Cumplir con el requisito de inversión
El inversor realiza la aportación requerida de acuerdo con las normas del programa seleccionado. Dependiendo de la ruta, esto puede suponer comprar una propiedad, suscribirse a un fondo de inversión o invertir dinero en una empresa. En algunas jurisdicciones, incluida Grecia, solo una parte del importe debe pagarse en este momento, mientras que el resto se transfiere más adelante según los términos del acuerdo.
En ciertos países, como Hungría, la inversión puede realizarse solo después de que la solicitud reciba la aprobación.
Presentar la solicitud de Golden Visa
El paquete de solicitud se presenta ante la autoridad migratoria competente o la agencia del programa. En algunos casos, un abogado puede presentar los documentos mediante un poder notarial, aunque es posible que el solicitante deba comparecer personalmente en una etapa posterior.
El paquete de solicitud se presenta ante la autoridad migratoria competente o la agencia del programa. En algunos casos, un abogado puede presentar los documentos mediante un poder notarial, aunque es posible que el solicitante deba comparecer personalmente en una etapa posterior.
Someterse a la Diligencia debida
Las autoridades del país elegido examinan la elegibilidad del solicitante, verifican el origen de los fondos y comprueban posibles señales de alerta, como antecedentes penales, procesos judiciales en curso, denegaciones de visado anteriores o exposición a sanciones. Esta revisión suele durar de varias semanas a varios meses y desempeña un papel decisivo en la decisión final.
Las autoridades del país elegido examinan la elegibilidad del solicitante, verifican el origen de los fondos y comprueban posibles señales de alerta, como antecedentes penales, procesos judiciales en curso, denegaciones de visado anteriores o exposición a sanciones. Esta revisión suele durar de varias semanas a varios meses y desempeña un papel decisivo en la decisión final.
Recibir la tarjeta de permiso de residencia
Una vez aprobada la solicitud, el inversor viaja al país para facilitar sus datos biométricos. La tarjeta de residencia suele emitirse en un plazo de 2 a 4 semanas y puede recogerse personalmente, a través de un representante, o enviarse a la dirección registrada, dependiendo del procedimiento del país.
Una vez aprobada la solicitud, el inversor viaja al país para facilitar sus datos biométricos. La tarjeta de residencia suele emitirse en un plazo de 2 a 4 semanas y puede recogerse personalmente, a través de un representante, o enviarse a la dirección registrada, dependiendo del procedimiento del país.
Renovar la tarjeta de permiso de residencia
El periodo de validez varía entre los distintos programas de Golden Visa y puede oscilar entre 2 y 10 años. La renovación exige que el inversor mantenga la inversión cualificada, siga cumpliendo las condiciones del programa, vuelva a presentar datos biométricos y, en algunos casos, demuestre que ha cumplido el requisito de estancia mínima.
El periodo de validez varía entre los distintos programas de Golden Visa y puede oscilar entre 2 y 10 años. La renovación exige que el inversor mantenga la inversión cualificada, siga cumpliendo las condiciones del programa, vuelva a presentar datos biométricos y, en algunos casos, demuestre que ha cumplido el requisito de estancia mínima.
5 razones para obtener la residencia por inversión en un país europeo sin impuesto sobre el patrimonio
La residencia por inversión en Europa puede ofrecer algo más que derechos de reubicación: en países sin impuesto sobre el patrimonio, también puede apoyar la preservación del capital, la planificación empresarial y la gestión del patrimonio a largo plazo.
1. Protección de activos
La residencia por inversión en una jurisdicción europea sin impuesto sobre el patrimonio puede proteger el capital contra la erosión anual. Cuando un país no grava el valor no realizado de los activos, los inversores no necesitan financiar obligaciones tributarias simplemente porque una cartera, una participación en una empresa u otro activo se haya revalorizado sobre el papel. Esto cobra mayor importancia cuando el patrimonio se encuentra en activos que aumentan de valor pero no generan flujo de caja inmediato.
2. Mejores condiciones para la tenencia de activos empresariales
Una residencia sin impuesto sobre el patrimonio en la UE puede proteger el capital personal y apoyar la actividad empresarial. Por ejemplo, Hungría ofrece el tipo impositivo sobre sociedades más bajo de la UE, un 9%, mientras que Chipre aplica un tipo competitivo del 15%[23]Fuente: PwC — Tipo impositivo del impuesto sobre sociedades en Hungría y Chipre.
Malta ofrece una ventaja distinta: bajo su sistema de imputación total, el impuesto de sociedades nominal del 35% puede bajar a un tipo efectivo de aproximadamente el 5% sobre los beneficios comerciales distribuidos cualificados tras las devoluciones a los accionistas[24]Fuente: PwC — El impuesto sobre sociedades en Malta.
El potencial empresarial se ve reforzado por sectores fuertes como el turismo: en 2025, las pernoctaciones en alojamientos turísticos en toda la UE alcanzaron la cifra récord de 3,090 millones, con Malta y Letonia registrando algunos de los crecimientos anuales más rápidos, mientras que Italia y Grecia se situaron entre los destinos principales[25]Fuente: Eurostat — Estadísticas de turismo y Las pernoctaciones turísticas en la UE alcanzan un récord de 3.080 millones en 2025.
3. Base estratégica para la gestión de activos transfronterizos
La residencia por inversión también puede crear una base europea práctica para estructurar y gestionar activos internacionales. Italia mantiene una de las mayores redes de tratados fiscales de Europa, con más de 100 convenios de doble imposición en vigor, mientras que Hungría tiene más de 80 y Portugal no se queda atrás con 79[26]Fuente: Convenios de doble imposición en Italia, Portugal y Hungría.
Más allá de la planificación fiscal, una base en la UE también ofrece ventajas logísticas, con importantes puertos marítimos y centros aeroportuarios que apoyan el comercio, los viajes y el acceso regional. Grecia, Italia, Malta y Portugal refuerzan esa ventaja, ya que sus puertos se encuentran entre los 15 puertos de contenedores más activos de la UE[27]Fuente: Port Economics — Los 15 principales puertos de contenedores de la UE, tercer trimestre de 2025.
4. Estabilidad legal y financiera de la UE
La residencia en una jurisdicción de la UE proporciona acceso a un entorno legal predecible, una fuerte protección de los derechos de propiedad y sistemas financieros altamente regulados. Esto es medible, no solo descriptivo: en el Índice de Estado de Derecho del World Justice Project 2025, Letonia ocupó el puesto 21 a nivel mundial, Portugal el 29, Chipre el 30, Malta el 31 e Italia el 34 de entre 143 jurisdicciones[28]Fuente: Índice de Estado de Derecho 2025 del World Justice Project.
Los países de la UE también se benefician del marco financiero común de la eurozona. Para los miembros de la zona euro, una moneda única elimina el riesgo de tipo de cambio interno y apoya el comercio y la inversión. El Banco Central Europeo y las autoridades nacionales supervisan conjuntamente los bancos bajo el Mecanismo Único de Supervisión.
5. Acceso a la gestión de patrimonio y banca privada de la UE
La residencia en países de la UE puede facilitar el establecimiento y mantenimiento de relaciones bancarias dentro del mercado europeo de gestión de patrimonio. Los activos bajo gestión en Europa alcanzaron los €33 billones en 2024, casi un 12% más que en 2023. Se estima que esta cifra habrá ascendido a €34.4 billones a finales de septiembre de 2025. Casi el 85% de esta actividad se concentró en seis países, entre ellos Italia[29]Fuente: Asociación Europea de Gestión de Fondos y Activos — Gestión de activos en Europa.
Los bancos privados y gestores de patrimonio europeos compiten no solo en resultados de inversión, sino también en la amplitud del apoyo que prestan. Ese apoyo puede incluir soluciones de family office, planificación sucesoria, gestión discrecional de carteras, herramientas digitales de patrimonio y acceso a inversiones alternativas.
Planificación del impuesto sobre el patrimonio para ciudadanos de EE. UU. y Reino Unido que obtienen la residencia por inversión en la UE
La residencia por inversión en la UE puede apoyar la planificación fiscal, pero para los ciudadanos de EE. UU. y el Reino Unido, el resultado depende tanto de las normas de su país de origen como del país de destino. Incluso tras obtener una Golden Visa, los inversores siguen necesitando evaluar cómo continúan aplicándose sus obligaciones fiscales existentes.
Consideraciones fiscales para ciudadanos de EE. UU.
EE. UU. grava a sus ciudadanos por sus ingresos y ganancias mundiales independientemente de dónde residan. Además, actualmente no impone un impuesto federal sobre el patrimonio neto. Trasladarse a un país de la UE sin impuesto sobre el patrimonio a través de una Golden Visa puede reducir la exposición a los impuestos sobre el patrimonio locales, pero no elimina la obligación de presentar declaraciones fiscales federales en EE. UU.
Dos normas de información siguen siendo especialmente importantes para los ciudadanos estadounidenses en el extranjero:
- El FBAR se aplica cuando el valor agregado de las cuentas financieras extranjeras supera los $10,000 en cualquier momento durante el año natural[25]Fuente: Eurostat — Estadísticas de turismo y Las pernoctaciones turísticas en la UE alcanzan un récord de 3.080 millones en 2025.
- La FATCA puede exigir la presentación del Formulario 8938. Para un declarante soltero que vive en el extranjero, el umbral de presentación es de más de $200,000 el último día del año fiscal o más de $300,000 en cualquier momento del año. Estas obligaciones continúan incluso después de que la persona pase a residir en la UE[26]Fuente: Convenios de doble imposición en Italia, Portugal y Hungría.
Elegir un país de la UE sin impuesto sobre el patrimonio puede mejorar la parte europea de la posición fiscal, pero no desactiva la tributación estadounidense. El beneficio suele ser más limitado y práctico: según los hechos, un ciudadano estadounidense puede reducir la doble imposición mediante la Exclusión de Ingresos Ganados en el Extranjero, créditos fiscales extranjeros y, cuando esté disponible, el alivio por tratados fiscales.
EE. UU. mantiene tratados sobre el impuesto de la renta con más de 60 países, incluidos Portugal, Grecia, Malta, Chipre, Italia y Letonia[27]Fuente: Port Economics — Los 15 principales puertos de contenedores de la UE, tercer trimestre de 2025. El alivio de los tratados reduce la retención sobre dividendos, intereses y regalías, pero no anula las obligaciones de informar del FBAR y la FATCA.
Las personas que estén considerando renunciar a la ciudadanía estadounidense o poner fin al estatus de tarjeta verde de larga duración deben tener en cuenta el impuesto de salida. EE. UU. puede tratar a la persona como si hubiera vendido sus activos mundiales el día antes de la expatriación y gravar la ganancia presunta. Esta norma puede aplicarse a los expatriados cubiertos, incluyendo personas:
- con un patrimonio neto superior a $2 millones;
- cuya responsabilidad fiscal anual media por el impuesto sobre la renta de EE. UU. durante los 5 años anteriores supere el umbral ajustado por inflación;
- que no puedan certificar el pleno cumplimiento fiscal en EE. UU. durante los 5 años anteriores[28]Fuente: Índice de Estado de Derecho 2025 del World Justice Project.
Vladlena Baranova,
Jefa del Departamento Legal y de Cumplimiento AML, CAMS, IMCM
Algunos inversores utilizan una Golden Visa como una etapa dentro de una estrategia de reubicación más amplia que, eventualmente, puede incluir la renuncia a la ciudadanía estadounidense o la cancelación de la residencia permanente de larga duración. En tales casos, se debe modelar el posible impuesto de salida (exit tax) antes de tomar cualquier decisión de inversión, ya que puede afectar sustancialmente al coste total del traslado.
Consideraciones fiscales para ciudadanos del Reino Unido
Impuesto de sucesiones. Para los nacionales del Reino Unido que consideran una Golden Visa, el principal problema fiscal suele ser el impuesto de sucesiones, no el impuesto sobre el patrimonio. El Reino Unido no tiene un impuesto general sobre el patrimonio neto, pero aplica un impuesto de sucesiones del 40% sobre los patrimonios que superen las £325,000. Puede aplicarse una exención adicional de £175,000 cuando la vivienda principal pasa a descendientes directos. Ambos umbrales están congelados hasta abril de 2031, lo que significa que no aumentarán con el tiempo[29]Fuente: Asociación Europea de Gestión de Fondos y Activos — Gestión de activos en Europa.
Una Golden Visa no reduce por sí sola la exposición fiscal en el Reino Unido. Sin embargo, los inversores que se conviertan en residentes fiscales en el extranjero pueden beneficiarse de vivir en un país que no aplica un impuesto general sobre el patrimonio.
Régimen de no domiciliados del Reino Unido. La reciente reforma fiscal del Reino Unido también es relevante para la planificación del traslado. A partir del 6 de abril de 2025, el antiguo régimen de no domiciliados y la base de remesas dejarán de aplicarse. Han sido sustituidos por un régimen de ingresos y ganancias extranjeros de 4 años para las personas que se conviertan en residentes fiscales del Reino Unido tras 10 años fiscales de residencia no británica. Transcurridos esos 4 años, los ingresos y ganancias extranjeros tributan en el Reino Unido según la base de devengo[30]Fuente: Financial Crimes Enforcement Network — Informe de cuentas bancarias y financieras en el extranjero.
Vladlena Baranova,
Jefa del Departamento Legal y de Cumplimiento AML, CAMS, IMCM
Para los solicitantes de una Golden Visa, este punto es eminentemente práctico. Trasladarse al extranjero no elimina automáticamente las obligaciones fiscales en el Reino Unido, y el impuesto sobre sucesiones aún puede seguir siendo relevante tras la salida en virtud de las normas de residencia de larga duración del Reino Unido. Por esta razón, países como Malta, Chipre y Grecia deben evaluarse dentro de un plan fiscal transfronterizo más amplio, y no como una solución aislada.
Riesgos y dificultades del traslado a través de programas de Golden Visa en países sin impuesto sobre el patrimonio
Un traslado a un país sin impuesto sobre el patrimonio mediante una Golden Visa puede parecer sencillo sobre el papel; sin embargo, en la práctica exige prestar especial atención a los riesgos regulatorios, fiscales y de inversión.
Cambios en la normativa de los programas
Las normas y los umbrales de inversión de las Golden Visa se han endurecido repetidamente en toda Europa. Letonia es uno de los últimos países en revisar su programa. A partir del 15 de septiembre de 2026, las vías de bienes inmuebles y depósitos bancarios se eliminaron para nuevos solicitantes, mientras que se introdujo una nueva opción de inversión en fondos que aún no está disponible. Portugal ha seguido una dirección similar: la opción inmobiliaria se eliminó en 2023.
Grecia es otro claro ejemplo. Lo que antes era un umbral único de €250.000 en bienes inmuebles se ha convertido en un sistema escalonado de €400.000 o €800.000 según la ubicación, mientras que la opción de €250.000 ahora solo se aplica a casos específicos de cambio de uso y restauración.
Los inversores que se basen en cifras desfasadas pueden encontrarse con que la propiedad elegida ya no cumple los requisitos o que el capital exigido ha aumentado. Comprobar el marco legal vigente y las categorías de inversión elegibles antes de avanzar ayuda a evitar planificar en función de normas obsoletas.
Costes adicionales
El umbral de inversión anunciado refleja únicamente el importe mínimo requerido. En realidad, el coste total de participación es superior. Los gastos adicionales pueden incluir impuestos de transmisiones patrimoniales, honorarios notariales, servicios jurídicos, comisiones de agentes inmobiliarios, tasas de solicitud gubernamentales, traducciones, apostillas y costes de gestión inmobiliaria.
Solicitar un desglose detallado de costes que cubra los gastos de adquisición, las tasas gubernamentales y los costes recurrentes permite a los inversores comparar opciones con precisión y evitar subestimar el capital necesario.
Elegibilidad de los inmuebles y riesgos de titularidad
En algunos programas de Golden Visa, el riesgo surge no solo del estado legal del inmueble, sino también de su ubicación y uso. Por ejemplo, en Grecia, el mínimo exigido depende tanto de dónde esté situada la propiedad como de si se trata de una compra estándar o de un caso de cambio de uso o renovación.
Al mismo tiempo, el propio inmueble puede presentar problemas legales, tales como cargas, reclamaciones hereditarias no resueltas, construcciones no registradas o irregularidades urbanísticas. Los activos de la categoría de reforma requieren comprobaciones adicionales, que incluyen licencias de obras y la verificación del cumplimiento una vez finalizados los trabajos.
Por lo tanto, un inmueble que parece adecuado guiándose solo por el precio puede resultar no elegible o jurídicamente problemático. Una Diligencia debida legal e independiente, que incluya una nota simple del registro y la revisión de la documentación urbanística, debe preceder siempre a la firma del contrato de compraventa.
Para reducir el riesgo, Immigrant Invest trabaja únicamente con inmuebles verificados que cumplen los requisitos del programa y ayuda a los inversores a seleccionar una opción que cumpla con todos los criterios aplicables.
Ejemplos de bienes inmuebles en Grecia
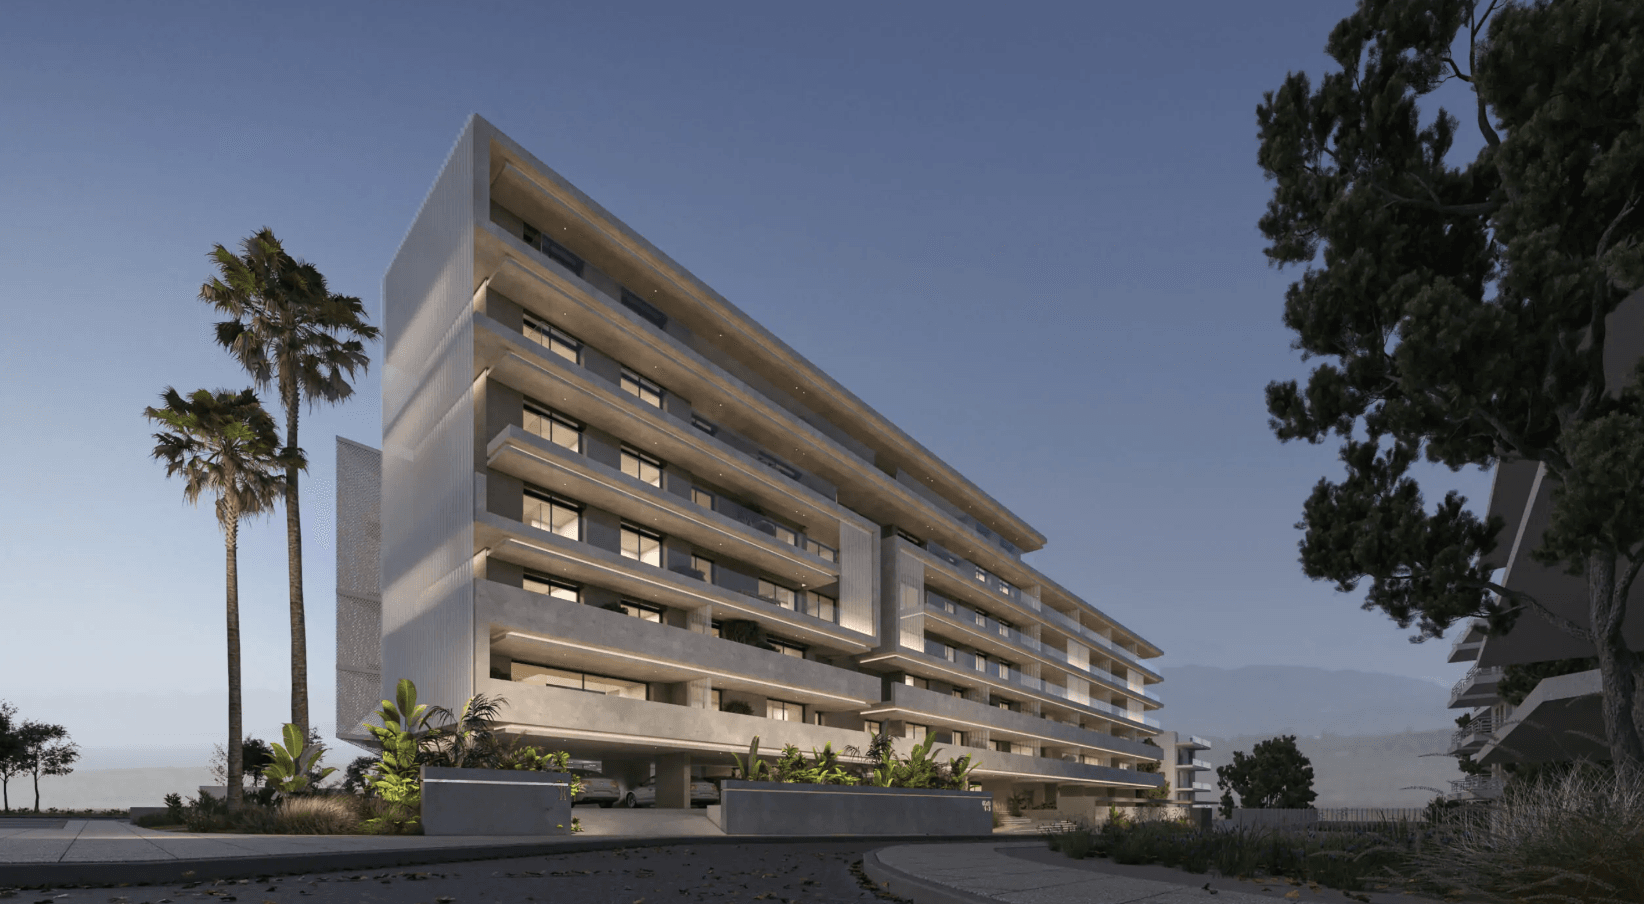

Grecia, Athens
720.000 €+
Cosy and stylish apartments in modern style, Glyfada, Athens
 98 m²
 2
 2
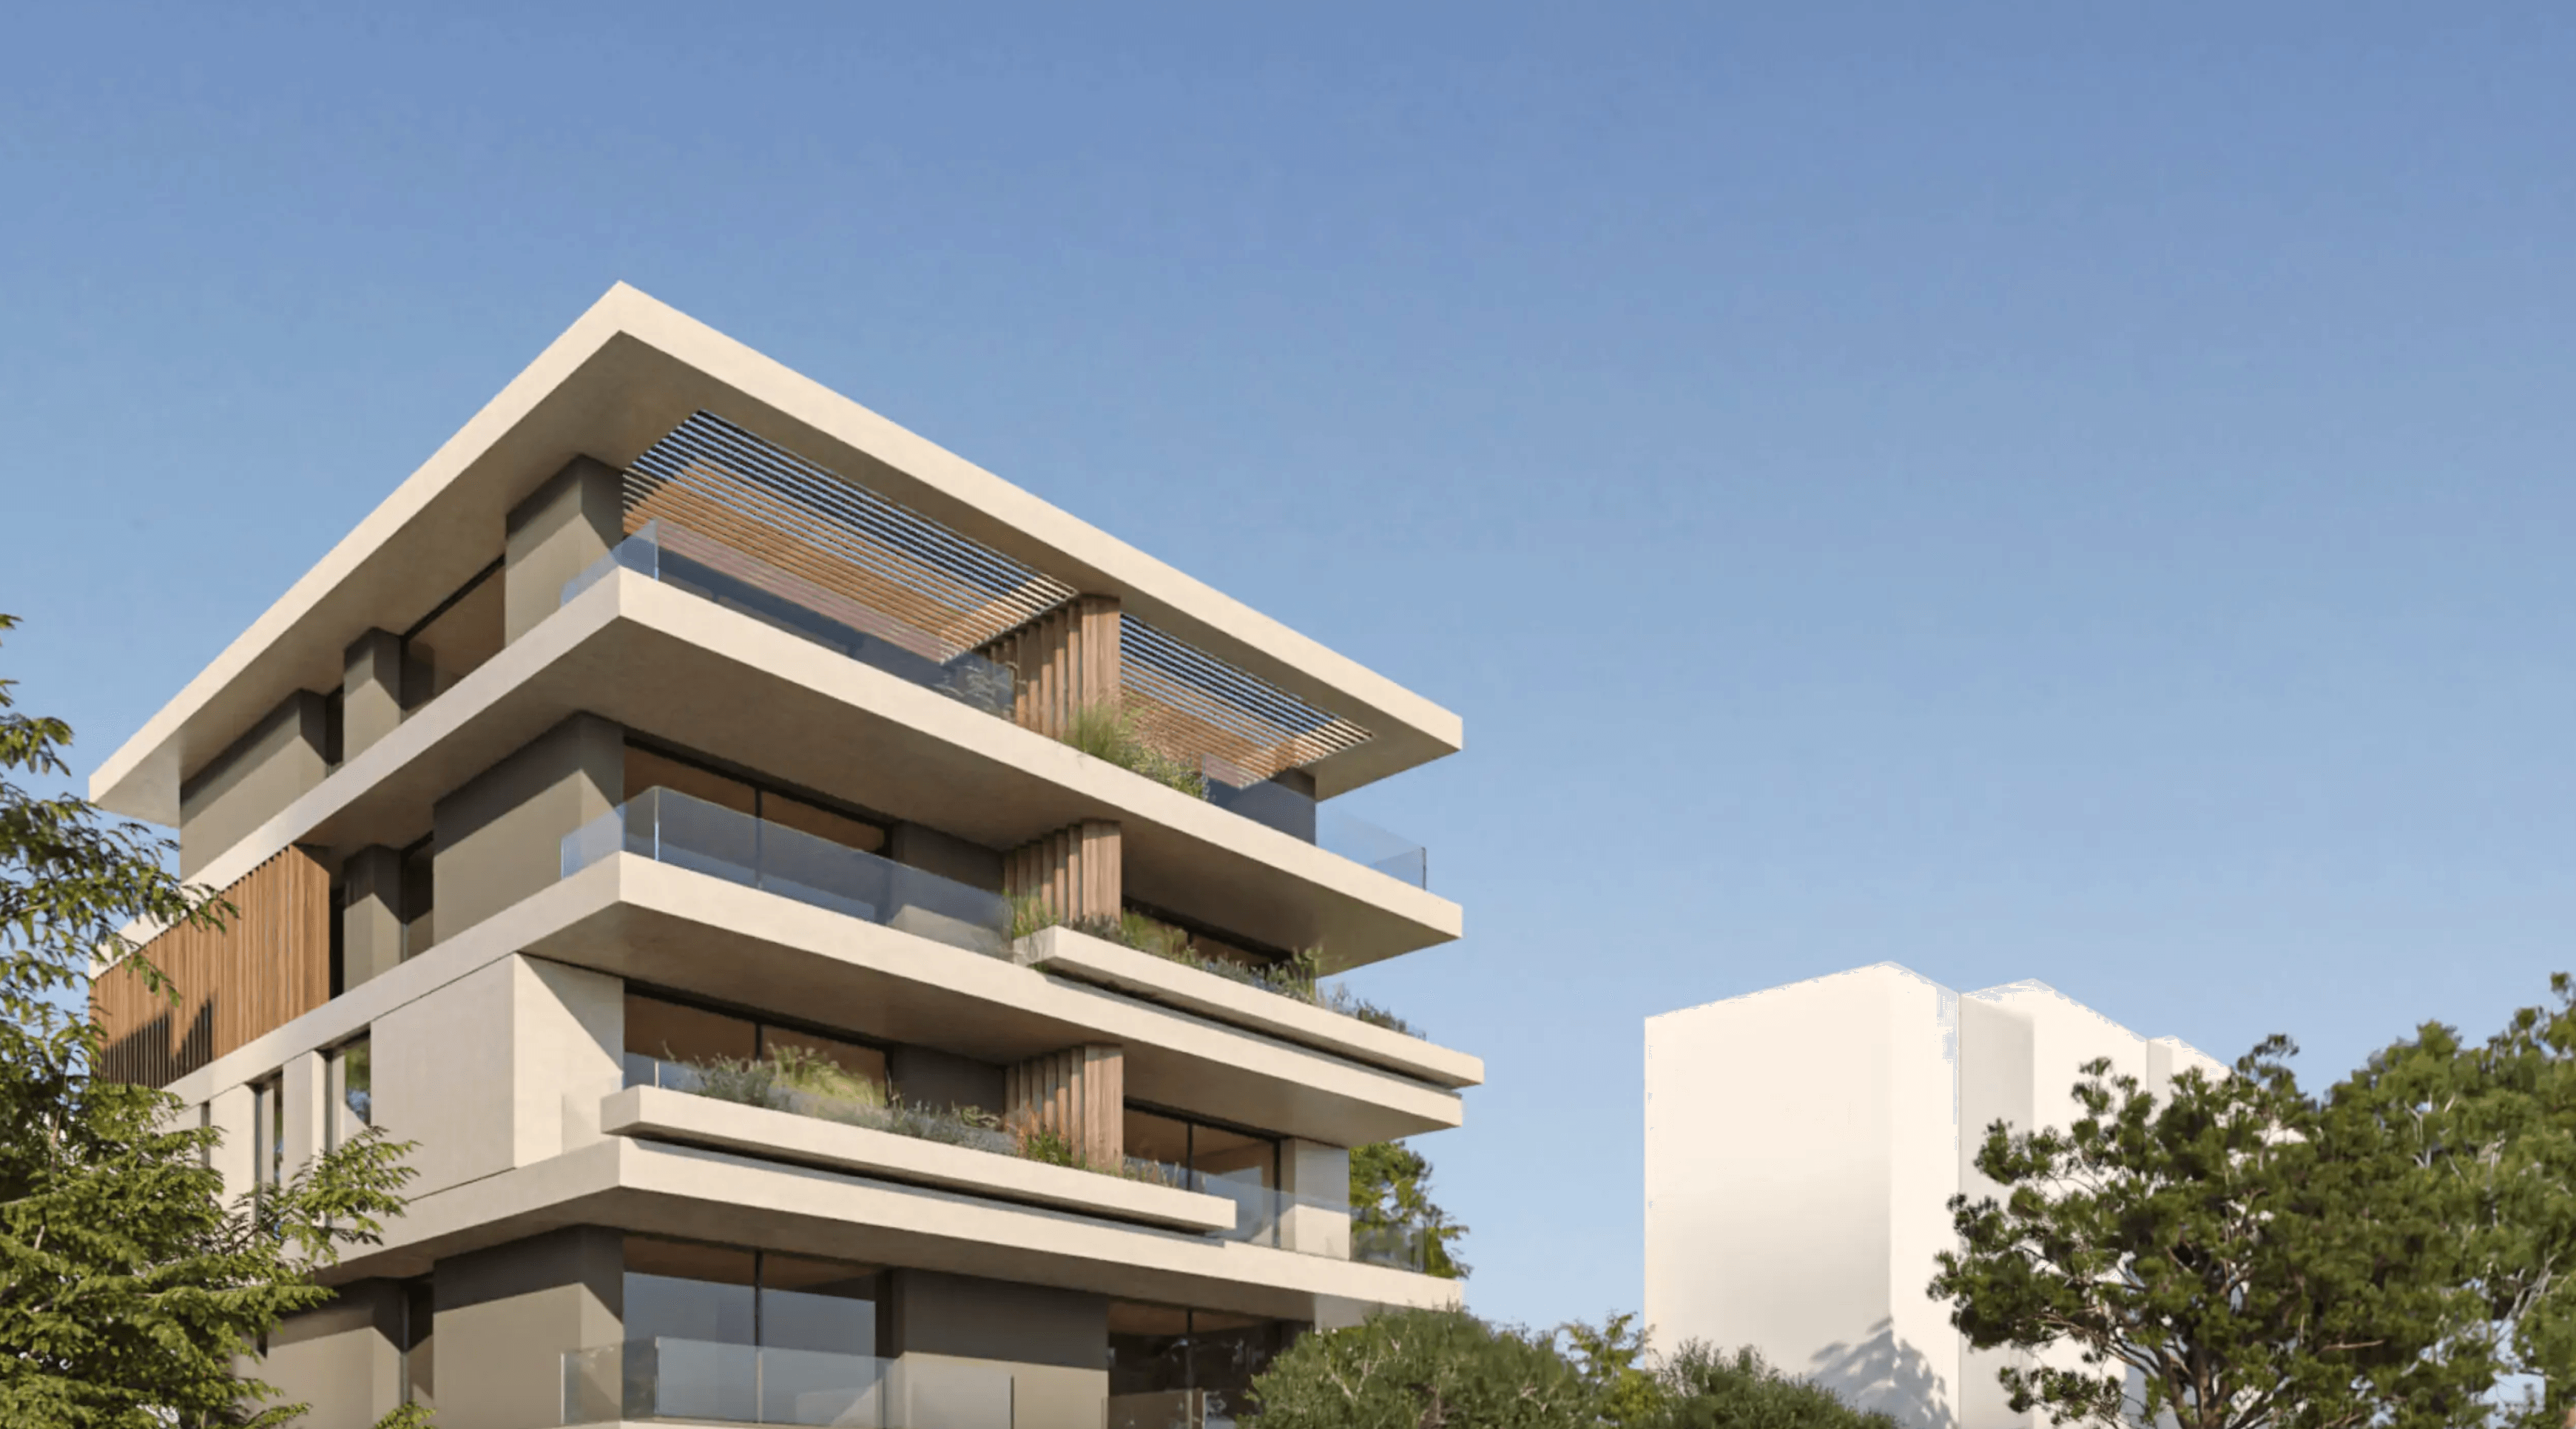
Grecia, Athens
1.185.000 €+
Luxury apartments, Varkiza, Athens
207 m²4 4 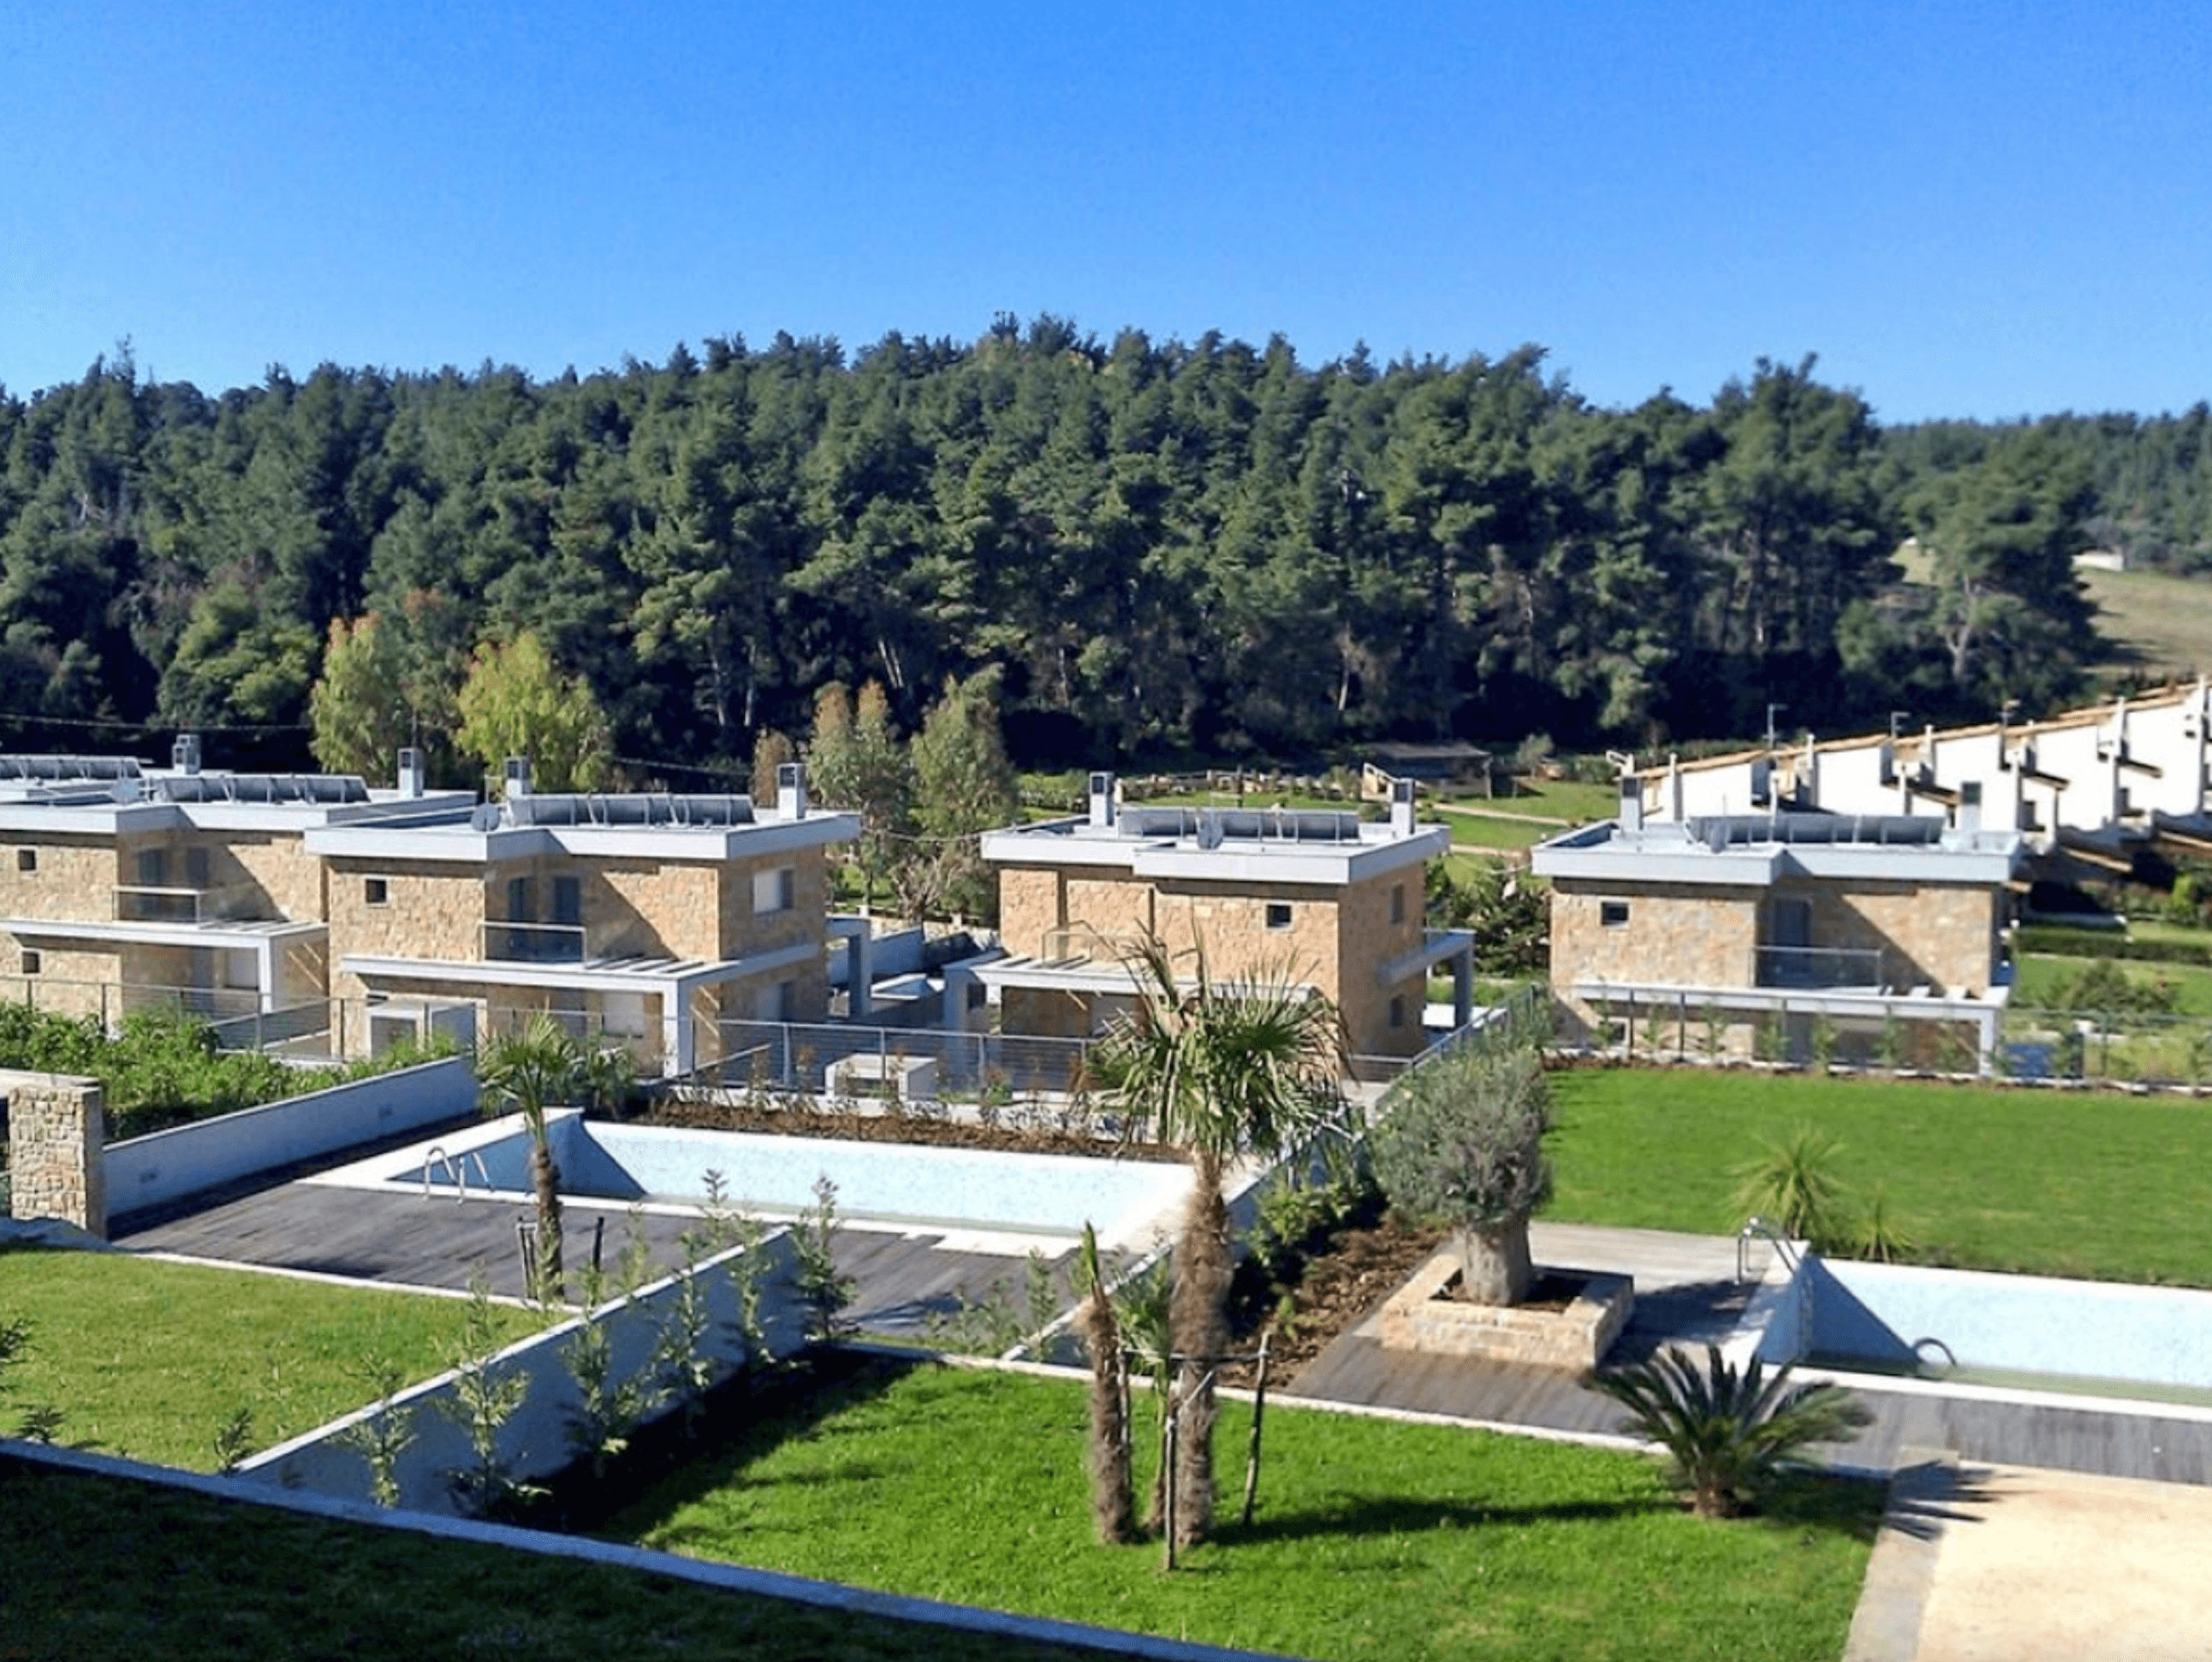
Grecia, Kassandra
505.000 €+
Modern villa, Sani, Kassandra
170 m²4 3 Retrasos y caducidad de documentos
Los plazos dependen en parte de factores ajenos al control del solicitante, como las colas de tramitación y las citas para biometría. Muchos documentos tienen una validez de solo 3 a 6 meses, por lo que los retrasos pueden obligar a obtenerlos de nuevo, a menudo con nuevas apostillas y traducciones.
Preparar los documentos demasiado pronto aumenta el riesgo de caducidad, costes extra y mayores retrasos, especialmente en las solicitudes familiares.
Confundir residencia con ciudadanía
Una Golden Visa concede un permiso de residencia renovable, no la ciudadanía. La naturalización en los países de la UE exige cumplir condiciones independientes, que incluyen varios años de residencia legal, requisitos de integración y dominio del idioma.
Los inversores cuyo objetivo a largo plazo es la ciudadanía de la UE deben evaluar conjuntamente las vías de permiso de residencia y de naturalización. Tratar la ciudadanía como una continuación automática de la Golden Visa puede generar expectativas poco realistas sobre los plazos y la elegibilidad.
Incertidumbre sobre la residencia fiscal
Varios programas de Golden Visa no exigen que los inversores residan en el país de acogida. Aunque esta flexibilidad suele ser atractiva, ser titular de un permiso de residencia no establece automáticamente la residencia fiscal.
La residencia fiscal depende de las normas nacionales, que suelen implicar umbrales de presencia física como la regla de los 183 días u otros factores de conexión como el centro de intereses vitales. Por el contrario, los inversores que pasen un tiempo sustancial en el país de destino pueden activar involuntariamente la residencia fiscal.
Escrutinio sobre el origen de los fondos
Los programas de Golden Visa requieren que los solicitantes demuestren el origen lícito de los fondos de inversión. Los bancos, notarios y autoridades del programa realizan sus propias comprobaciones de KYC y AML.
Los solicitantes con historiales financieros complejos —como activos en múltiples jurisdicciones, riqueza derivada de negocios o capital heredado— pueden enfrentarse a un escrutinio adicional. Es posible que la documentación aceptada en el país de origen no cumpla con los estándares bancarios locales.
Preparar un paquete de documentación estructurado sobre la fuente de riqueza que rastree el origen de los fondos desde la fuente inicial hasta la transacción de inversión final puede reducir significativamente los retrasos.
Expectativas de rentabilidad exageradas
Las vías de Golden Visa pueden generar rentabilidad de la inversión. Por ejemplo, los inversores pueden recibir ingresos por alquiler de la propiedad, una revalorización del capital al vender el activo o rendimientos de fondos de inversión cuando existan tales opciones. Los materiales promocionales que citan rendimientos esperados o cifras de rendimiento suelen presentar estimaciones en lugar de resultados garantizados.
Vladlena Baranova,
Jefa del Departamento Legal y de Cumplimiento AML, CAMS, IMCM
Los ingresos reales por alquiler dependen de la ubicación del inmueble, la demanda, la ocupación y la calidad de la gestión. La rentabilidad de los fondos depende de las condiciones del mercado, la estrategia de inversión y las comisiones. Tras deducir gastos, períodos de desocupación e impuestos locales, el rendimiento final puede ser significativamente inferior a las cifras presentadas inicialmente.
Cómo puede ayudar Immigrant Invest con la residencia por inversión en la UE
Immigrant Invest es una empresa de migración por inversión autorizada que trabaja en el sector desde 2006. Reunimos a más de 70 profesionales certificados en 11 países y hemos asistido a más de 10,000 clientes con soluciones de residencia y ciudadanía.
Para los inversores que consideran la residencia en la UE en países sin impuesto sobre el patrimonio, Immigrant Invest ofrece un apoyo integral que cubre:
- Diligencia debida preliminar antes de la solicitud para identificar posibles riesgos.
- Asesoramiento sobre la elección del país más adecuado y la vía de inversión basada en los objetivos del cliente, composición familiar, presupuesto y plazos.
- Apoyo legal completo durante todo el proceso de solicitud de acuerdo con las normas vigentes de cada programa.
- Preparación de documentación, incluyendo listas de comprobación personalizadas, coordinación de traducciones, notarización y apostillas, así como apoyo con la documentación del origen de los fondos para las comprobaciones bancarias y de cumplimiento.
- Asistencia con bienes inmuebles y otras opciones de inversión cualificadas, según el programa.
- Presentación de la solicitud y apoyo en cada etapa procedimental hasta la emisión de la tarjeta de permiso de residencia.
- Apoyo con renovaciones y planificación a largo plazo relacionada con el mantenimiento del estatus de residencia.
Los abogados de Immigrant Invest son invitados regularmente por los principales medios de comunicación para comentar las novedades en migración por inversión, lo que refleja el prestigio profesional de la empresa en el mercado.
Conclusiones clave sobre los países de la UE sin impuesto sobre el patrimonio
- La mayoría de los países europeos no aplican un impuesto sobre el patrimonio neto. En Europa, los impuestos generales sobre el patrimonio solo permanecen en España, Noruega y Suiza.
- Italia, Francia, Bélgica y los Países Bajos no imponen un impuesto sobre el patrimonio neto como tal, sino que aplican otros impuestos que pueden producir un efecto similar en la práctica.
- Para los inversores, el traslado a un país sin impuesto sobre el patrimonio puede combinarse con otras ventajas, como la ausencia de impuesto de sucesiones, un régimen de plusvalías favorable o el acceso a un régimen fiscal especial.
- Las opciones de residencia por inversión están disponibles en Portugal, Grecia, Malta, Chipre, Hungría, Italia, Letonia y Andorra.
- Una Golden Visa no convierte automáticamente al titular en residente fiscal. La residencia fiscal suele activarse por la presencia física —normalmente 183 días al año— y otros vínculos como una vivienda permanente o el centro de intereses vitales.
Immigrant Invest es un agente autorizado en programas de ciudadanía y residencia por inversión en la UE, el Caribe, Asia y Oriente Medio. Aproveche nuestros 15 años de experiencia global — reserve una cita con nuestros expertos en programas de inversión.
 Considerado de confianza 10.000+ inversores