


¿Obtener la ciudadanía o la residencia de la UE implica automáticamente pagar impuestos en la UE? No necesariamente. Un pasaporte de la UE brinda la libertad de vivir y trabajar en todos los Estados miembros, mientras que un permiso de residencia otorga el derecho a residir en un país en concreto. Ninguno de los dos establece automáticamente la residencia fiscal.
Las obligaciones fiscales dependen de dónde vive realmente una persona, cuánto tiempo pasa en un país y dónde se concentran sus vínculos personales y económicos.
Este artículo analiza la relación entre la ciudadanía de la UE, la residencia legal y la residencia fiscal, compara los tipos del impuesto sobre la renta de las personas físicas en los 27 países de la UE y explica cómo los inversores y nuevos residentes pueden beneficiarse de regímenes fiscales preferenciales mientras planifican su vía hacia la ciudadanía.
¿Cuál es la diferencia entre ciudadanía de la UE, residencia y residencia fiscal?
La ciudadanía de la UE, la residencia legal y la residencia fiscal son tres estados jurídicos distintos. La ciudadanía establece su nacionalidad y los derechos asociados, la residencia legal define dónde se le permite vivir y la residencia fiscal determina dónde se le considera residente a efectos fiscales.
La ciudadanía de la UE se obtiene con la nacionalidad de uno de los 27 Estados miembros de la UE. Otorga el derecho a vivir, trabajar y estudiar en toda la UE, junto con la libertad de circulación, el derecho de voto y la protección consular. La ciudadanía es un estado permanente y no depende de dónde pase la mayor parte del año[1]Fuente: Comisión Europea — Derechos de ciudadanía de la UE.
La residencia legal permite a las personas vivir en un país sin tener su ciudadanía. Los nacionales de fuera de la UE pueden obtener permisos de residencia a través del empleo, los estudios, la reunificación familiar o vías específicas para nómadas digitales y personas económicamente independientes, así como programas de inversión, a menudo llamados Golden Visas.
Según el país, los permisos pueden ser válidos de 1 a 5 años, con opciones de renovación o residencia permanente. La residencia legal también puede ofrecer una vía hacia la ciudadanía mediante la naturalización, normalmente tras varios años de residencia. Los solicitantes deben cumplir requisitos relacionados con la duración de la residencia, el dominio del idioma, los conocimientos cívicos y los antecedentes penales.

Considerado de confianza 10.000+ inversores
Comparación definitiva de programas de Golden Visa
La residencia fiscal es independiente tanto de la ciudadanía como del estado migratorio. Se determina conforme a las leyes fiscales nacionales, en función de la presencia física, la vivienda permanente, los vínculos familiares y los lazos económicos[2]Fuente: OCDE — Convenio Modelo sobre el Impuesto, Artículo 4.
Tener un pasaporte de la UE o un permiso de residencia no convierte automáticamente a alguien en residente fiscal de ese país. Por ejemplo, un inversor puede tener derechos de residencia en Portugal, Grecia, Malta o Chipre mientras sigue siendo residente fiscal en otro lugar, siempre que no viva de forma permanente en el país donde posee la residencia y no cumpla de otro modo sus criterios de residencia fiscal.
Ciudadanía de la UE frente a residencia y residencia fiscal

¿Cuáles son los tipos del impuesto sobre la renta personal en los países de la UE?
Las tasas del impuesto sobre la renta de las personas físicas varían significativamente en la UE, desde impuestos fijos del 10% en Bulgaria y Rumanía hasta tipos progresivos que superan el 50% en algunos países[3]Fuente: Tax Foundation — Tipos máximos del impuesto sobre la renta de las personas físicas en Europa. Cada país establece sus tramos impositivos, exenciones y deducciones propios, lo que afecta a lo que acaban pagando las personas físicas.
En los países con tributación progresiva, los tipos más altos se aplican únicamente a los ingresos que superan determinados umbrales, no a los ingresos totales. Algunos países, entre ellos España, Dinamarca y Suecia, no cuentan con una escala fiscal combinada única a nivel nacional, ya que los impuestos regionales o municipales varían según la ubicación. La carga fiscal real también depende de las deducciones y bonificaciones fiscales disponibles.
La tabla siguiente compara los tipos del impuesto sobre la renta de las personas físicas y las exenciones básicas libres de impuestos en los 27 Estados miembros de la UE, clasificados del tipo máximo más bajo al más alto. Abarca la tributación general antes de que se apliquen regímenes especiales para nuevos residentes u otros acuerdos preferenciales. Las cotizaciones a la seguridad social quedan excluidas de la comparación.
Países de la UE: tipos del impuesto sobre la renta personal y mínimos exentos
¿Cómo se determina la residencia fiscal en los países de la UE?
Cada país de la UE tiene sus propias normas para determinar la residencia fiscal. La mayoría considera cuántos días pasa una persona en el país y dónde se centra su vida personal y económica. Cumplir el umbral de presencia física u otros criterios de residencia nacionales puede activar la residencia fiscal, incluso sin contar con la ciudadanía o un permiso de residencia.
Regla de los 183 días en la práctica
En muchos países de la UE, pasar más de 183 días en un año natural puede activar la residencia fiscal. Esto equivale aproximadamente a la mitad del año, pero el umbral exacto, el método de cómputo y el periodo de evaluación varían según el país[4]Fuente: Comisión Europea — Impuestos sobre la renta en el extranjero.
Al calcular los días de presencia, influyen varios detalles:
- Días de llegada y salida. Algunos países cuentan ambos como días de presencia, aunque solo se pasen unos pocos días o horas allí.
- Visitas breves. Los fines de semana, las vacaciones y los viajes de negocios pueden computar para el total.
- Periodo de evaluación. Algunos países utilizan el año natural, mientras que otros aplican un año fiscal o un periodo móvil de 12 meses.
- Ausencias temporales. Ciertos países pueden contar las ausencias breves o aplicar normas especiales para viajes y circunstancias excepcionales.
Chipre es una excepción destacada, ya que ofrece una regla alternativa de residencia fiscal de 60 días para las personas que cumplan condiciones específicas relativas a alojamiento, empleo o actividad empresarial y tiempo transcurrido en otros países.
Mantener un registro preciso de los viajes es esencial, especialmente para las personas que se desplazan con frecuencia entre países. El umbral de los 183 días tampoco es un refugio seguro universal: la residencia fiscal puede surgir con menos días de presencia si se cumplen otros criterios nacionales.
Centro de intereses vitales y otros factores
La presencia física es solo una parte de la evaluación. Las autoridades fiscales también pueden examinar dónde se sitúa principalmente la vida personal y económica de una persona, lo que incluye:
- Vivienda permanente: donde se dispone de un alojamiento para su uso regular.
- Lazos familiares: donde residen el cónyuge, los hijos u otros familiares cercanos.
- Intereses económicos: donde la persona trabaja, gestiona empresas o mantiene conexiones financieras significativas.
- Relaciones personales: donde se centran las actividades cotidianas y las relaciones sociales.
Ningún factor determina por sí solo el resultado. Las autoridades evalúan el conjunto de las circunstancias, lo que significa que ser propietario de un apartamento o mantener una cuenta bancaria por sí solo no establece ni excluye la residencia fiscal.
Reglas de desempate en convenios para la doble residencia
Una persona puede calificar como residente fiscal de dos países simultáneamente según sus legislaciones nacionales. Cuando un convenio para evitar la doble imposición aplicable sigue el Modelo de Convenio Fiscal de la OCDE, las reglas de desempate determinan qué país considera a la persona como residente a efectos fiscales[5]Fuente: OCDE — Modelo de Convenio Fiscal sobre la Renta y sobre el Patrimonio.
Las reglas se aplican en el siguiente orden:
- Vivienda permanente: ¿dónde se dispone de una vivienda permanente?
- Centro de intereses vitales: ¿dónde son más fuertes los lazos personales y económicos?
- Residencia habitual: ¿dónde pasa habitualmente el tiempo la persona?
- Nacionalidad: ¿de qué país es ciudadana la persona?
Si estos criterios no ofrecen una respuesta clara, las autoridades fiscales de ambos países deben buscar un acuerdo mutuo. Incluso cuando se establece la residencia en virtud de un convenio, pueden persistir obligaciones fiscales en el otro país. Las personas con viviendas, empresas o conexiones familiares en múltiples jurisdicciones deben conservar registros precisos de sus viajes y lazos personales.
¿Qué regímenes fiscales especiales existen para los nuevos residentes de la UE?
Mudarse a la UE no significa necesariamente pagar los tipos ordinarios del impuesto sobre la renta. Varios países ofrecen regímenes especiales que permiten a los nuevos residentes reducir su carga fiscal mediante pagos anuales fijos, tipos preferenciales o exenciones sobre los ingresos de fuente extranjera.
Los incentivos se adaptan a diferentes perfiles: Grecia e Italia atraen a inversores de alto patrimonio, Chipre y Malta ofrecen el estatus de no domiciliado (non-dom), mientras que Portugal y los Países Bajos se dirigen a profesionales cualificados. El ahorro fiscal potencial puede ser sustancial, pero la elegibilidad depende de las fuentes de ingresos, la residencia fiscal anterior y otros requisitos específicos de cada país.
Grecia: régimen de impuesto de cuota fija para nuevos residentes
Grecia ofrece a los nuevos residentes fiscales un régimen especial con un impuesto anual fijo de €100,000 sobre los ingresos de fuente extranjera, independientemente del importe obtenido en el extranjero. Los ingresos de fuente griega siguen sujetos a los tipos ordinarios del impuesto sobre la renta.
Para calificar, los solicitantes no deben haber sido residentes fiscales en Grecia durante al menos 7 de los 8 años anteriores. También deben invertir al menos €500,000 en activos griegos, como bienes inmuebles, empresas o valores. Los titulares de permisos de residencia de la Golden Visa de Grecia están exentos de cumplir este requisito de inversión[6]Fuente: Autoridad Independiente de Ingresos Públicos de Grecia — Incentivos fiscales para nuevos residentes.
El régimen está disponible hasta por 15 años. Los familiares elegibles también pueden beneficiarse del régimen por un importe adicional de €20,000 por persona al año.
Grecia: régimen fiscal del 7% para pensionistas extranjeros
Grecia también ofrece un régimen preferencial para pensionistas extranjeros que trasladen su residencia fiscal al país. Estas personas pagan un tipo fijo del 7% sobre sus ingresos de fuente extranjera, incluidas pensiones y otros ingresos elegibles percibidos en el extranjero, durante un máximo de 15 años fiscales. Los ingresos de fuente griega siguen sujetos a la tributación ordinaria.
Para calificar, los solicitantes deben recibir una pensión del extranjero y no haber sido residentes fiscales en Grecia durante al menos 5 de los 6 años anteriores. Asimismo, deben trasladar su residencia fiscal desde un país que tenga un acuerdo de cooperación administrativa en materia fiscal con Grecia[6]Fuente: Autoridad Independiente de Ingresos Públicos de Grecia — Incentivos fiscales para nuevos residentes.
Grecia: exención del 50% en el impuesto sobre la renta para empleados y emprendedores
Grecia ofrece además a los nuevos residentes fiscales una exención del 50% en el impuesto sobre la renta para los ingresos por trabajo por cuenta ajena y actividades empresariales obtenidos en el país. El beneficio se aplica hasta por 7 años fiscales, tributando el resto de los ingresos a los tipos estándar.
Para calificar, los solicitantes no deben haber sido residentes fiscales en Grecia durante al menos 5 de los 6 años anteriores. Deben trasladarse desde un país con acuerdo de cooperación fiscal con Grecia, asumir un empleo o iniciar una empresa en el país y comprometerse a permanecer durante al menos 2 años[6]Fuente: Autoridad Independiente de Ingresos Públicos de Grecia — Incentivos fiscales para nuevos residentes.
Según la autoridad fiscal de Grecia, 4,566 personas se beneficiaron de los tres regímenes fiscales especiales del país entre 2020 y 2024[7]Fuente: Parlamento Helénico — Datos oficiales de la AADE
Italia: régimen de cuota fija para nuevos residentes
Italia permite a los nuevos residentes fiscales pagar un impuesto anual fijo de €300,000 sobre los ingresos de fuente extranjera, independientemente del importe total obtenido en el extranjero. Los ingresos de fuente italiana siguen sujetos a la tributación ordinaria.
Para calificar, los solicitantes deben trasladar su residencia fiscal a Italia y no haber sido residentes fiscales italianos durante al menos 9 de los 10 años anteriores.
El régimen está disponible hasta por 15 años y puede ampliarse a los familiares elegibles por un importe adicional de €50,000 por persona al año[8]Fuente: Agenzia delle Entrate — Impuesto de cuota fija sobre ingresos de fuente extranjera para nuevos residentes fiscales italianos.
El tipo de €300,000 se aplica a las personas que se trasladen a partir del 1 de enero de 2026. Quienes hayan calificado con arreglo a normas anteriores podrán conservar la tributación anual inferior aplicable cuando se trasladaron.
Chipre: régimen fiscal para no domiciliados (non-dom)
Chipre ofrece un trato fiscal favorable a los residentes con estatus de no domiciliado (non-dom)[9]Fuente: Departamento de Impuestos de Chipre — Residencia fiscal y domicilio. Están exentos de la Contribución Especial para la Defensa sobre los ingresos por dividendos e intereses, lo que hace que el régimen sea especialmente atractivo para inversores con carteras internacionales. Los ingresos del trabajo y de actividades empresariales siguen sujetos a los tipos progresivos estándar del impuesto sobre la renta de hasta el 35%.
Para beneficiarse, las personas deben establecer su residencia fiscal en Chipre y calificar para el estatus de non-dom. Chipre ofrece dos vías para convertirse en residente fiscal: pasar más de 183 días en el país o calificar con arreglo a la regla de los 60 días. Esta última exige a las personas:
- Pasar al menos 60 días en Chipre durante el año fiscal.
- No pasar más de 183 días en ningún otro país.
- Ser propietario o alquilar una vivienda permanente en Chipre.
- Desarrollar actividades empresariales, trabajar o ejercer un cargo directivo en una empresa en Chipre, manteniendo dicha actividad durante todo el año fiscal.
Los beneficios del estatus non-dom duran hasta 17 años de residencia fiscal en Chipre. Con arreglo a las reformas de 2026, los residentes de larga duración elegibles pueden prorrogar el trato favorable hasta 2 periodos adicionales de 5 años mediante el pago de €250,000 por cada periodo.
Malta: estatus fiscal para no domiciliados (non-dom)
Malta ofrece tributación sobre la base de remesas a los residentes no domiciliados en el país. El domicilio se refiere a la residencia permanente de una persona, legalmente diferente de la residencia fiscal. Los residentes non-dom pueden beneficiarse de un trato favorable para los ingresos de fuente extranjera y las ganancias de capital:
- Los ingresos de fuente extranjera conservados en el extranjero no tributan en Malta.
- Los ingresos de fuente extranjera remitidos a Malta tributan a los tipos ordinarios del impuesto sobre la renta personal de hasta el 35%.
- Las ganancias de capital de fuente extranjera no tributan en Malta, aunque se remitan al país.
- Los ingresos de fuente maltesa siguen sujetos a la tributación ordinaria.
Los residentes non-dom con ingresos de fuente extranjera de al menos €35,000 anuales están sujetos a un impuesto anual mínimo de €5,000, con excepciones para los beneficiarios de determinados programas fiscales especiales[10]Fuente: Administración de Impuestos y Aduanas de Malta — Directrices sobre la base de tributación por remesas.
Malta también ofrece a los nómadas digitales un tipo fijo del 10% en lugar de hasta un 35%, pero su Nomad Residence Permit no da acceso a la ciudadanía
España: régimen fiscal especial para nómadas digitales
España ofrece un régimen fiscal preferencial conocido como la Ley Beckham, que permite a los nuevos residentes pagar un tipo fijo del 24% de impuesto sobre la renta para ganancias de hasta €600,000 anuales. Los ingresos por encima de este umbral tributan al 47%. El régimen se aplica durante 6 años.
Para calificar, los solicitantes no deben haber sido residentes fiscales españoles durante los 5 años fiscales anteriores[11]Fuente: Agencia Tributaria española — Régimen especial para trabajadores desplazados. El régimen está disponible para varias categorías de personas que se trasladen a España:
- Nómadas digitales que trabajen de forma remota para empleadores extranjeros.
- Empleados contratados por empresas españolas o trasladados a España por empleadores extranjeros.
- Administradores nombrados para gestionar empresas españolas.
- Emprendedores que establezcan empresas innovadoras en España.
- Profesionales altamente cualificados que trabajen para emergentes (startups) elegibles o realicen actividades calificadas de formación, investigación, desarrollo o innovación.
Portugal: régimen fiscal IFICI para profesionales altamente cualificados
Portugal ofrece el Incentivo Fiscal a la Investigación Científica e Innovación, IFICI. Permite a los residentes pagar un tipo fijo del 20% de impuesto sobre la renta para los ingresos elegibles por trabajo por cuenta ajena o propia, en lugar de los tipos progresivos ordinarios de hasta el 48%.
El régimen también prevé exenciones para la mayoría de los ingresos de fuente extranjera, incluidos dividendos, intereses, rentas del alquiler y ganancias de capital. Las pensiones extranjeras y los ingresos procedentes de determinadas jurisdicciones de la lista negra quedan excluidos de estas exenciones. Los beneficios fiscales están disponibles hasta por 10 años[12]Fuente: Diário da República — Artículo 58-A del Estatuto de Beneficios Fiscales.
Para calificar, los solicitantes deben cumplir tres requisitos principales:
- Convertirse en residentes fiscales portugueses tras no haberlo sido en Portugal durante los 5 años anteriores.
- Trabajar en un sector elegible, como investigación científica, educación superior, tecnología u innovación, o desempeñar un puesto cualificado en una empresa o startup elegible.
- No haber sido beneficiario del anterior régimen RNH, del IFICI o de otros incentivos fiscales determinados.
Países Bajos: régimen del 30% (30% ruling) para trabajadores extranjeros cualificados
Los Países Bajos ofrecen la regla del 30% (30% ruling), que permite a los empleados extranjeros recibir hasta el 30% de su salario libre de impuestos[13]Fuente: Administración Tributaria de los Países Bajos — Régimen para expatriados. El resto de los ingresos queda sujeto al impuesto sobre la renta ordinario neerlandés. En 2026, el beneficio se aplica a salarios anuales de hasta €262,000, lo que permite un pago máximo exento de impuestos de €78,600.
Para calificar para la regla del 30%, los solicitantes deben cumplir los siguientes requisitos:
- Empleo: ser contratado desde el extranjero o trasladado a un empleador neerlandés.
- Residencia anterior: haber vivido a más de 150 km de la frontera neerlandesa durante al menos 16 de los 24 meses anteriores al inicio del trabajo.
- Salario mínimo: percibir más de €48,013 anuales de salario sujeto a impuestos en 2026. El umbral es de €36,497 para empleados menores de 30 años con un título de máster cualificado.
El beneficio está disponible hasta por 5 años. A partir del 1 de enero de 2027, la proporción máxima exenta de impuestos se reducirá al 27% para la mayoría de los empleados que comenzaron a utilizar el régimen en 2024 o posteriormente. Quienes hayan comenzado antes de 2024 podrán conservar el tipo del 30% con arreglo a las normas transitorias.
Considerado de confianza 10.000+ inversores
Regularice sus obligaciones fiscales antes de que se conviertan en un problema
Cómo mantener la residencia fiscal fuera de la UE tras obtener la ciudadanía de la UE: aspectos clave
En la mayoría de los países de la UE, la ciudadanía por naturalización exige varios años de residencia[14]Fuente: Comisión Europea — Naturalización y ciudadanía en un país de la UE. Es posible que los solicitantes deban vivir en el país, mantener una vivienda permanente y demostrar lazos personales o económicos. Como resultado, a menudo se convertirán en residentes fiscales durante el proceso de naturalización.
Una vez concedida la ciudadanía, las personas pueden trasladarse al extranjero y establecer su residencia fiscal en otro país sin perder su pasaporte de la UE. El traslado debe ser real: la simple obtención de un permiso de residencia extranjero o pasar menos de 183 días en la UE no es necesariamente suficiente para finalizar la residencia fiscal existente.
Requisitos para mantener la residencia fiscal fuera de la UE
Para seguir siendo residente fiscal fuera de la UE, las personas deben cumplir con las leyes fiscales tanto de su país de residencia como de cualquier país de la UE con el que mantengan conexiones significativas.
Tres factores son especialmente importantes:
- Presencia física. Pasar suficiente tiempo en el país ajeno a la UE para cumplir con sus requisitos de residencia fiscal, mientras se controlan los umbrales de recuento de días en los países pertinentes de la UE.
- Centro de intereses vitales. Mantener conexiones personales y económicas reales en el extranjero, como una vivienda permanente, la residencia familiar, empleo o actividades empresariales.
- Residencia fiscal documentada. Obtener un certificado de residencia fiscal cuando esté disponible y conservar pruebas que respalden el lugar real de residencia.
Documentos que acreditan la residencia fiscal fuera de la UE
Las personas que se trasladen fuera de la UE deben conservar registros que demuestren dónde viven y realizan realmente sus actividades. Entre las pruebas útiles se incluyen:
- Certificado de residencia fiscal expedido por la autoridad fiscal pertinente del país no perteneciente a la UE.
- Registros de viaje, incluidos sellos del pasaporte, billetes de avión y registros de entrada y salida.
- Justificante de alojamiento, como un título de propiedad, contrato de alquiler o facturas de suministros.
- Documentación laboral o empresarial que confirme dónde se desarrollan las actividades profesionales.
- Pruebas de vínculos personales y financieros, como la residencia familiar, acuerdos bancarios y declaraciones tributarias locales.
Estos registros pueden ayudar a resolver preguntas planteadas por las autoridades fiscales, especialmente cuando una persona posee propiedades, percibe ingresos o pasa un tiempo considerable en varios países.
Vladlena Baranova,
Jefa del Departamento Legal y de Cumplimiento AML, CAMS, IMCM
Mantener la residencia fiscal fuera de la UE no significa evitar todos los impuestos de la UE. Los ingresos procedentes de bienes inmuebles, empleo o actividades empresariales en la UE pueden seguir tributando en el estado miembro pertinente. Cualquier residencia fiscal existente en la UE también debe finalizarse adecuadamente con arreglo a la legislación nacional. Algunos países imponen impuestos de salida (exit tax) sobre determinados activos o ganancias de capital no realizadas cuando las personas trasladan su residencia fiscal al extranjero. También deben tenerse en cuenta los convenios de doble imposición aplicables.
Países europeos que ofrecen residencia por inversión y una vía hacia la ciudadanía
Los nacionales de fuera de la UE ya no pueden obtener la ciudadanía de la UE directamente por inversión, ya que los anteriores programas de Ciudadanía por Inversión se han cerrado por motivos de seguridad. En su lugar, los inversores pueden obtener permisos de residencia europeos a través de programas de Golden Visa y de residencia por inversión, con la posibilidad de solicitar la ciudadanía en el futuro.
Los solicitantes deben ser mayores de 18 años, carecer de antecedentes penales, demostrar el origen legal de su capital de inversión y superar los controles de Diligencia debida. Los umbrales de inversión, la elegibilidad de la familia, los requisitos de ciudadanía y las implicaciones fiscales varían según el país.
Grecia
La Golden Visa de Grecia permite a los nacionales de fuera de la UE obtener un permiso de residencia renovable por 5 años. Los inversores pueden mantener su estado sin vivir en Grecia, siempre que conserven sus activos.
Opciones de inversión. La cantidad mínima comienza en €250.000 para inmuebles convertidos a uso residencial o edificios históricos que requieran restauración. Las compras estándar de inmuebles requieren €400.000 o €800.000, según la ubicación. Las opciones alternativas incluyen bonos gubernamentales, fondos, depósitos bancarios y valores.
Elegibilidad familiar. Una sola solicitud puede incluir al solicitante principal, a su cónyuge o pareja de hecho, a los hijos solteros menores de 21 años y a los padres de ambos cónyuges.
Vía hacia la ciudadanía. Los titulares de una Golden Visa pueden solicitar la ciudadanía griega tras 7 años de residencia legal y continuada. Los solicitantes deben vivir realmente en Grecia y demostrar que es su hogar principal. También deben acreditar un nivel B1 de dominio del idioma griego, superar un examen sobre historia, geografía, cultura e instituciones políticas de Grecia, y demostrar integración social y económica[15]Fuente: Gobierno de Grecia — Certificado de adecuación de conocimientos para los exámenes de naturalización.
Exposición a la residencia fiscal. Quienes busquen la ciudadanía por naturalización se convertirán en residentes fiscales griegos, ya que deben establecer su residencia real en el país. Los residentes fiscales griegos tributan por sus ingresos globales, aunque las personas pueden beneficiarse del régimen especial para no domiciliados (non-dom), que ofrece un impuesto anual fijo de €100.000 sobre los ingresos de fuente extranjera.

Considerado de confianza 10.000+ inversores
¿Obtendrás residencia por inversión en Grecia?
Portugal
La Golden Visa de Portugal otorga a los nacionales de fuera de la UE un permiso de residencia renovable por inversión. Para mantener su estado, los titulares deben pasar 7 días al año en Portugal.
Opciones de inversión. La aportación mínima comienza en €250.000 para proyectos de apoyo a las artes o al patrimonio cultural portugués, reduciéndose a €200.000 en zonas de baja densidad. Otras vías incluyen fondos de inversión, investigación científica y desarrollo empresarial, que requieren €500.000.
Elegibilidad familiar. La solicitud puede incluir al cónyuge o pareja de hecho del solicitante principal, a los hijos solteros menores de 25 años y a los padres dependientes económicamente de cualquiera de los cónyuges.
Vía hacia la ciudadanía. En virtud de la ley de nacionalidad vigente desde mayo de 2026, los titulares de la Golden Visa pueden solicitar la ciudadanía portuguesa tras 7 años de residencia legal para los nacionales de países de habla portuguesa, o 10 años para otras nacionalidades. Los solicitantes deben demostrar dominio del idioma portugués y conocimientos sobre la historia, la cultura y las instituciones cívicas del país[16]Fuente: Diário da República — Ley de Nacionalidad Portuguesa, artículo 6, modificada en 2026.
La nueva ley no especifica una estancia mínima para la ciudadanía, pero pone un mayor énfasis en los lazos reales con Portugal. Por lo tanto, es posible que los solicitantes deban demostrar conexiones más sólidas con el país, potencialmente a través de periodos más largos de residencia física.
Exposición a la residencia fiscal. Las personas se convierten en residentes fiscales portugueses tras pasar más de 183 días en Portugal durante un periodo relevante de 12 meses o al mantener una vivienda destinada a ser su residencia habitual. Los residentes fiscales portugueses tributan por sus ingresos globales, aunque los profesionales que cumplan los requisitos pueden beneficiarse del régimen IFICI.
Considerado de confianza 10.000+ inversores
¿Obtendrás residencia por inversión en Portugal?
Chipre
El Programa de Residencia Permanente por Inversión de Chipre permite a los nacionales de fuera de la UE obtener la residencia permanente desde el primer momento. El estado no tiene fecha de caducidad. Para mantener sus derechos, los titulares del permiso solo necesitan visitar Chipre al menos una vez cada 2 años.
Opciones de inversión. Se requiere un mínimo de €300.000. Los solicitantes pueden elegir entre inmuebles residenciales de nueva construcción, inmuebles comerciales, acciones de empresas con sede en Chipre o fondos de inversión. También deben acreditar un ingreso anual estable de al menos €50.000, exigiéndose ingresos adicionales para los miembros de la familia.
Elegibilidad familiar. En la solicitud se puede incluir al cónyuge e hijos menores de 18 años. Los hijos solteros y dependientes económicamente de entre 18 y 25 años que estudien en universidades del extranjero también pueden ser elegibles.
Vía hacia la ciudadanía. La ciudadanía chipriota está disponible tras 8 años de residencia legal dentro de un periodo de 11 años. Los últimos 12 meses antes de la solicitud deben transcurrir de forma continuada en Chipre, permitiéndose ausencias de hasta 90 días.
La naturalización también exige un nivel B1 de griego, conocimientos sobre la vida política y social de Chipre, estabilidad financiera, alojamiento adecuado y carecer de antecedentes penales. Los solicitantes deben demostrar su intención de seguir residiendo en la isla[17]Fuente: Ministerio del Interior de Chipre — Adquisición de la ciudadanía chipriota por naturalización.
Exposición a la residencia fiscal. Quienes busquen la ciudadanía chipriota se convertirán en residentes fiscales debido a los requisitos de residencia física. Sus ingresos globales quedarán sujetos a la tributación chipriota, con tipos de hasta el 35% sobre los ingresos laborales y empresariales. Las personas que cumplan los requisitos pueden mantener los beneficios fiscales para no domiciliados (non-dom) mientras vivan en Chipre y tramiten la ciudadanía, siempre que cumplan los requisitos de domicilio.

Considerado de confianza 10.000+ inversores
¿Obtendrás la residencia permanente en Chipre?
Italia
El programa de Visa de Inversor de Italia ofrece a los nacionales de fuera de la UE un permiso de residencia de 2 años, con la opción de renovarlo por periodos sucesivos de 3 años. El programa no exige una estancia mínima fija.
Opciones de inversión. La vía más asequible requiere €250.000 en una empresa emergente (startup) innovadora italiana. En su lugar, los solicitantes pueden aportar €500.000 a una empresa italiana, donar €1 millón a una iniciativa filantrópica o comprar €2 millones en bonos gubernamentales italianos.
Elegibilidad familiar. El cónyuge, los hijos menores de edad, los hijos mayores de edad con discapacidad grave y los padres a cargo pueden acompañar al solicitante principal.
Vía hacia la ciudadanía. La naturalización es posible tras 10 años de residencia legal continuada en Italia. Los candidatos deben demostrar un nivel B1 de italiano, ingresos suficientes, carecer de antecedentes penales y tener una vida asentada en el país[18]Fuente: Ministerio del Interior — Guía sobre la ciudadanía italiana.
Exposición a la residencia fiscal. Trasladarse a Italia con el fin de obtener la ciudadanía activará la residencia fiscal italiana, sometiendo los ingresos globales al sistema fiscal del país. Quienes cumplan los requisitos para el régimen especial de Italia pueden pagar €300.000 anuales sobre los ingresos de fuente extranjera durante un máximo de 15 años.
Considerado de confianza 10.000+ inversores
¿Obtendrás residencia por inversión en Italia?
Letonia
La Golden Visa de Letonia da acceso a los ciudadanos de fuera de la UE a un permiso de residencia renovable de hasta 5 años. Los titulares del permiso no tienen que pasar un número mínimo de días al año en Letonia.
Opciones de inversión. El programa ofrece dos opciones de inversión: aportar al menos €50.000 al capital social de una empresa letona elegible o invertir al menos €150.000 en un fondo estatal de inversión alternativa.
Elegibilidad familiar. Los derechos de residencia pueden extenderse al cónyuge del solicitante y a sus hijos menores de 18 años.
Vía hacia la ciudadanía. El trayecto hacia el pasaporte letón lleva al menos 10 años: 5 años de residencia antes de obtener la residencia permanente, seguidos de 5 años con el estado de residente permanente. Los solicitantes deben demostrar dominio de la lengua letona, conocimientos de la Constitución, la historia, la cultura y el himno nacional, así como una fuente legal de ingresos. También deben cumplir los requisitos relativos a antecedentes penales[19]Fuente: Oficina de Ciudadanía y Asuntos de Migración de Letonia — Naturalización.
Letonia permite la doble ciudadanía con países de la UE, la OTAN y la AELC (EFTA), así como con Australia, Brasil y Nueva Zelanda. Los nacionales de otros países deben renunciar a su ciudadanía anterior al naturalizarse.
Exposición a la residencia fiscal. Trasladarse a Letonia para obtener la ciudadanía dará lugar a la residencia fiscal letona. Los residentes fiscales están sujetos a impuestos sobre sus ingresos globales, sin perjuicio de las disposiciones de los convenios aplicables.

Considerado de confianza 10.000+ inversores
¿Va a obtener la residencia por inversión en Letonia?
Malta
Malta ofrece dos vías de residencia por inversión con diferentes ventajas. El Programa de Residencia Permanente de Malta (MPRP) otorga residencia vitalicia sin requisito de estancia mínima. El Programa Global de Residencia (GRP) combina derechos de residencia con una fiscalidad preferente. Los participantes en el GRP no deben pasar más de 183 días al año en ningún otro país.
Opciones de inversión. Ambos programas exigen a los solicitantes alquilar o comprar un inmueble y abonar tasas y aportaciones adicionales.
Coste total de los programas de inversión de Malta
Elegibilidad familiar. Ambas vías permiten a los solicitantes incluir a su cónyuge o pareja, hijos, padres y abuelos, sujetos a requisitos de dependencia. La diferencia principal afecta a los hijos mayores de edad: el MPRP acepta a los hijos elegibles menores de 29 años, mientras que el GRP cubre a los menores de 25 años.
Exposición a la residencia fiscal. Pasar más de 183 días al año en Malta establece la residencia fiscal. No obstante, el alcance de la tributación depende de la condición de domicilio. Los residentes domiciliados en Malta tributan por sus ingresos globales. Los residentes no domiciliados pagan impuestos únicamente por los ingresos de fuente maltesa y los ingresos extranjeros transferidos al país; las ganancias de capital en el extranjero permanecen exentas del impuesto maltés, incluso cuando se transfieren a Malta.
Considerado de confianza 10.000+ inversores
¿Obtendrás residencia por inversión en Malta?
El GRP ofrece una ventaja fiscal más directa: los ingresos extranjeros transferidos a Malta tributan al 15%, sujetos a un impuesto mínimo anual obligatorio de €15.000. Este ya está incluido en las estimaciones de costes mínimos del programa indicadas anteriormente. Los ingresos extranjeros mantenidos en el extranjero y las ganancias de capital extranjeras están exentos del impuesto maltés, mientras que los ingresos de fuente maltesa tributan por separado.
La obtención del estado del GRP no convierte automáticamente a una persona en residente fiscal maltés. La residencia fiscal depende de sus circunstancias reales, incluidas la presencia física y las conexiones personales.
Vladlena Baranova,
Jefa del Departamento Legal y de Cumplimiento AML, CAMS, IMCM
A partir del 1 de enero de 2027, el GRP será sustituido por el Programa Individual de Impuestos. El requisito mínimo de compra de inmuebles aumentará a €700.000, el alquiler anual a €14.000 y el impuesto mínimo anual a €35.000. Los solicitantes cuya documentación se reciba antes del 31 de diciembre de 2026 podrán conservar las condiciones anteriores hasta finales de 2031. El MPRP no se ve afectado.
¿Cuáles son las vías alternativas para obtener la residencia y la ciudadanía de la UE?
La inversión no es la única forma de obtener la residencia en la UE y, con el tiempo, la ciudadanía. Desde el trabajo remoto y los ingresos pasivos hasta el empleo, los estudios y la reunificación familiar, diversas vías permiten a los nacionales de fuera de la UE instalarse en Europa y solicitar la naturalización. Cada una cuenta con sus propios requisitos de residencia y posibles implicaciones fiscales.
Visados para nómadas digitales
Los visados para nómadas digitales permiten a los nacionales de fuera de la UE vivir en Europa mientras trabajan de forma remota para empleadores o clientes extranjeros. Los solicitantes deben cumplir con unos requisitos mínimos de ingresos y disponer de alojamiento en el país de destino. Portugal, España e Italia ofrecen vías que con el tiempo pueden conducir a la ciudadanía de la UE.
El visado para nómadas digitales de Portugal exige un ingreso mensual de al menos €3.680 y unos ahorros de €11.040.
El permiso de residencia inicial es válido por 2 años, existiendo una renovación por 3 años para quienes hayan pasado al menos 18 meses consecutivos o 16 meses en total en Portugal. Durante los 3 años siguientes, los titulares deben pasar al menos 30 meses consecutivos o 28 meses en total en el país para optar a una nueva renovación o a la residencia permanente.
Estos requisitos de residencia establecen la residencia fiscal portuguesa. Los nómadas digitales pueden solicitar la ciudadanía tras entre 7 y 10 años de residencia legal, dependiendo de su nacionalidad.
El visado para nómadas digitales de España requiere un ingreso de al menos €2.849 al mes. No exige una estancia mínima anual fija para mantenerlo, lo que permite a sus titulares seguir viviendo en el extranjero. Los nómadas digitales que pasan la mayor parte del año en el país se convierten en residentes fiscales españoles y pueden beneficiarse de la Ley Beckham. Esta grava los ingresos del trabajo al 24% hasta €600.000 anuales y al 47% por encima de dicho umbral.
El permiso de residencia se expide por 3 años y puede prorrogarse por otros 2 años. La residencia permanente requiere 5 años de residencia válida, mientras que la ciudadanía pasa a estar disponible tras 10 años de residencia legal continuada.
Quienes deseen optar a la naturalización deben establecer su residencia real en España, superar un examen de idioma español de nivel A2 y una prueba sobre la cultura y las leyes españolas. Los solicitantes también deben renunciar a su nacionalidad anterior, salvo que se aplique una excepción.
El visado para nómadas digitales de Italia exige que los solicitantes ganen al menos €28.000 anuales de fuentes extranjeras y demuestren un ahorro de €10.000.
El permiso de residencia es válido inicialmente por 1 año, con posibilidad de prórroga por otros 2 años. Los titulares deben demostrar una presencia física sustancial en Italia, superior a 183 días al año, lo que establece la residencia fiscal.
Tras 5 años de residencia, los nómadas digitales pueden solicitar la residencia permanente. La ciudadanía requiere otros 5 años, lo que suma un total de 10 años. Los solicitantes deben mantener una residencia real y demostrar un nivel B1 de dominio de la lengua italiana.

Considerado de confianza 10.000+ inversores
Comparación práctica de Visas para Nómadas Digitales
Visados para personas económicamente independientes
Los visados para personas económicamente independientes (FIP) ofrecen a los nacionales de fuera de la UE una forma de vivir en la UE mediante ingresos pasivos, como pensiones, alquileres o rendimientos de inversiones. Los solicitantes deben demostrar que pueden mantenerse por sí mismos y que disponen de alojamiento en el país de destino. El empleo activo o la actividad empresarial están prohibidos en estas vías de residencia.
El visado D7 de Portugal requiere un ingreso pasivo de al menos €920 al mes. Los requisitos de estancia son los mismos que para los nómadas digitales, con una vía hacia la ciudadanía tras 7 o 10 años de residencia. El cumplimiento de estos requisitos convierte a los titulares del visado D7 en residentes fiscales portugueses.
Los solicitantes del visado no lucrativo de España deben demostrar al menos €28.800 en ingresos pasivos anuales. A diferencia de los nómadas digitales, deben pasar más de 183 días al año en España para renovar sus permisos. Esto establece la residencia fiscal, sin acceso a regímenes fiscales preferentes.
El visado FIP de Grecia está disponible para personas que perciban al menos €3.500 al mes en ingresos pasivos o dispongan de €126.000 en ahorros. El permiso de residencia tiene una duración de 3 años y puede renovarse, siempre que sus titulares pasen al menos 183 días al año en Grecia.
Esta presencia física activa la residencia fiscal griega. Los jubilados elegibles pueden beneficiarse de un tipo impositivo del 7% sobre los ingresos de fuente extranjera, mientras que las personas con un alto patrimonio pueden optar por el régimen de impuesto fijo anual de €100.000.

Considerado de confianza 10.000+ inversores
Encuentra tu residencia en la UE más adecuada para personas financieramente independientes
Programa Global Talent en Portugal
El Programa Global Talent de Portugal ofrece la residencia a profesionales experimentados, emprendedores e innovadores que colaboren con universidades portuguesas a través de la investigación, la tutoría o actividades académicas.
Los solicitantes necesitan al menos un título de grado, entre 3 y 5 años de experiencia profesional, €15.000 en ahorros, alojamiento y seguro de salud. Las tasas del programa comienzan en €170.000.
El permiso de residencia inicial es válido por 2 años, y los titulares pueden solicitar la ciudadanía portuguesa tras 7 o 10 años de residencia legal. No hay ningún requisito de estancia obligatoria.
Los participantes que se conviertan en residentes fiscales portugueses pueden optar al régimen IFICI, siempre que sus actividades cumplan sus criterios. Ofrece un tipo impositivo del 20% sobre los ingresos laborales o empresariales portugueses elegibles y exenciones sobre la mayoría de los ingresos de fuente extranjera durante un máximo de 10 años.
Empleo y Tarjeta Azul de la UE
Los 27 países de la UE ofrecen permisos de residencia por empleo que pueden conducir a la ciudadanía. Los solicitantes necesitan una oferta de trabajo, cualificaciones pertinentes e ingresos suficientes.
Los profesionales altamente cualificados también pueden obtener una Tarjeta Azul de la UE, disponible en 25 países de la UE. Dinamarca e Irlanda ofrecen programas de permisos de trabajo independientes. Los solicitantes de la Tarjeta Azul necesitan una oferta de trabajo, cualificaciones reconocidas y un salario que cumpla los umbrales nacionales.
Tras varios años de residencia legal, los empleados pueden optar a la ciudadanía, con sujeción a los requisitos de idioma, integración y otros requisitos de naturalización. Vivir y trabajar en el país establece la residencia fiscal, sometiendo los ingresos globales a su sistema fiscal.
Estudios
Los 27 países de la UE ofrecen permisos de residencia para estudiantes internacionales matriculados en instituciones educativas reconocidas. Los solicitantes necesitan un justificante de admisión, recursos financieros suficientes, alojamiento y seguro de salud.
La residencia por estudios puede conducir con el tiempo a la ciudadanía, pero los graduados deben cambiar primero a un permiso de empleo o a otro estado de residencia. Que los años de estudio cuenten para la naturalización depende de las normas nacionales.
Los estudiantes que pasan la mayor parte del año en su país de acogida pueden convertirse en residentes fiscales, pero esto no significa automáticamente tener que pagar el impuesto sobre la renta. El apoyo financiero de los padres y las becas están exentos de impuestos, mientras que los ingresos procedentes del trabajo u otras fuentes pueden ser tributables.
Reunificación familiar
Los 27 países de la UE ofrecen vías de residencia para los nacionales de fuera de la UE que se reúnan con miembros de la familia elegibles, incluidos cónyuges, parejas e hijos a cargo. Los solicitantes deben demostrar su parentesco familiar y cumplir con los requisitos financieros y de alojamiento.
El matrimonio con un ciudadano de la UE puede acortar significativamente el camino hacia la ciudadanía. En España, por ejemplo, los cónyuges de ciudadanos españoles pueden solicitar la naturalización tras solo 1 año de residencia legal, siempre que hayan estado casados durante al menos 1 año.
El matrimonio no otorga automáticamente la ciudadanía. Los solicitantes deben seguir cumpliendo los requisitos pertinentes de idioma, integración, antecedentes penales y otros requisitos legales.
La residencia fiscal depende de dónde viva realmente la pareja, no del matrimonio en sí. Quienes se establezcan en un país de la UE pueden convertirse en residentes fiscales y hacer frente a impuestos sobre sus ingresos globales.
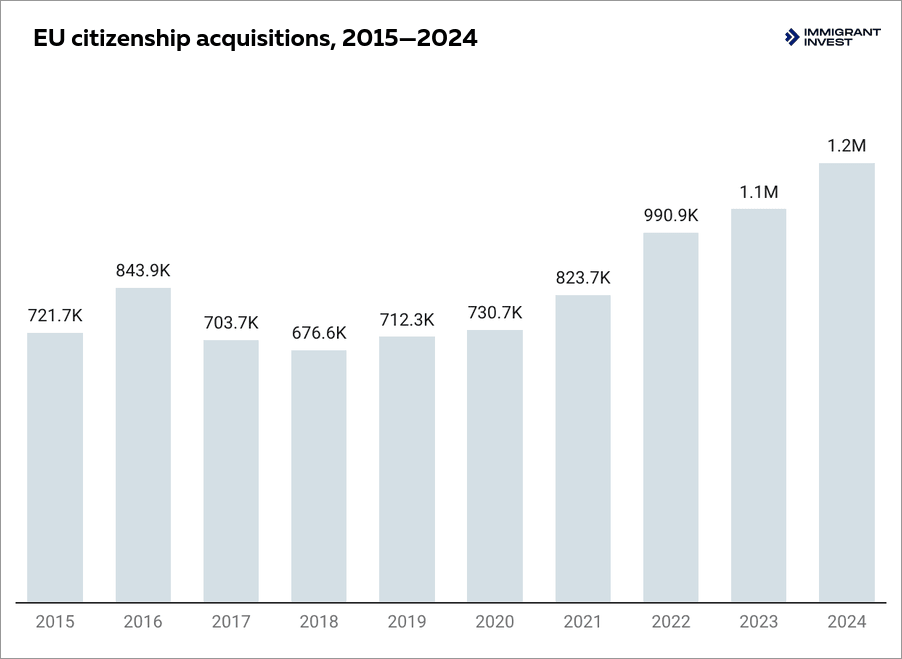
Las adquisiciones de la ciudadanía de la UE aumentaron aproximadamente un 63% durante la última década, pasando de 721.700 en 2015 a casi 1,18 millones en 2024
Cómo obtener una Golden Visa, establecer la residencia fiscal y adquirir la ciudadanía de la UE paso a paso
Obtener una Golden Visa y, finalmente, la ciudadanía de la UE implica 10 pasos clave, desde los controles iniciales de elegibilidad hasta la naturalización. Según la experiencia de Immigrant Invest, la tramitación del permiso de residencia puede tardar unos 3 meses en Letonia y más de 12 meses en Portugal. La ciudadanía requiere varios años adicionales, según las normas de residencia y naturalización del país.
Los solicitantes también deben tener en cuenta los requisitos de residencia física y las obligaciones fiscales, ya que disponer únicamente de una Golden Visa no es suficiente para la naturalización.
Superar la Diligencia debida preliminar
Immigrant Invest evalúa la elegibilidad del solicitante antes de que se produzcan gastos importantes. Los especialistas en cumplimiento examinan sus antecedentes, historial financiero y origen del capital para identificar posibles riesgos. Esto ayuda a seleccionar un programa adecuado y desarrollar una estrategia de solicitud personalizada.
Immigrant Invest evalúa la elegibilidad del solicitante antes de que se produzcan gastos importantes. Los especialistas en cumplimiento examinan sus antecedentes, historial financiero y origen del capital para identificar posibles riesgos. Esto ayuda a seleccionar un programa adecuado y desarrollar una estrategia de solicitud personalizada.
Elegir el país y la opción de inversión
La elección depende del presupuesto del solicitante, sus objetivos a largo plazo y sus planes de ciudadanía. Las opciones disponibles pueden incluir la compra de inmuebles, fondos de inversión, bonos gubernamentales o aportaciones empresariales. Immigrant Invest compara programas, evalúa los requisitos de naturalización y ayuda a seleccionar los activos.
La elección depende del presupuesto del solicitante, sus objetivos a largo plazo y sus planes de ciudadanía. Las opciones disponibles pueden incluir la compra de inmuebles, fondos de inversión, bonos gubernamentales o aportaciones empresariales. Immigrant Invest compara programas, evalúa los requisitos de naturalización y ayuda a seleccionar los activos.
Recopilar la documentación
Los abogados preparan una lista de comprobación a medida y organizan la documentación necesaria. Entre los documentos habituales se incluyen el pasaporte, el certificado de antecedentes penales, el justificante de ingresos y del origen del capital, y el seguro de salud. Se gestionan las traducciones, la notarización y las apostillas cuando sea necesario.
Los abogados preparan una lista de comprobación a medida y organizan la documentación necesaria. Entre los documentos habituales se incluyen el pasaporte, el certificado de antecedentes penales, el justificante de ingresos y del origen del capital, y el seguro de salud. Se gestionan las traducciones, la notarización y las apostillas cuando sea necesario.
Cumplir la condición de inversión
El solicitante completa la transacción de acuerdo con el calendario de pagos del programa. Algunos países exigen el importe total antes de la presentación, mientras que otros permiten pagos escalonados o realizar la inversión tras la aprobación preliminar.
El solicitante completa la transacción de acuerdo con el calendario de pagos del programa. Algunos países exigen el importe total antes de la presentación, mientras que otros permiten pagos escalonados o realizar la inversión tras la aprobación preliminar.
Solicitar una Golden Visa
La solicitud completada se presenta ante la autoridad de inmigración correspondiente. Según el país, los abogados pueden gestionar el proceso mediante un poder notarial. Aún así, puede ser necesaria la presencia personal para la verificación de identidad o la toma de datos biométricos.
La solicitud completada se presenta ante la autoridad de inmigración correspondiente. Según el país, los abogados pueden gestionar el proceso mediante un poder notarial. Aún así, puede ser necesaria la presencia personal para la verificación de identidad o la toma de datos biométricos.
Superar la Diligencia debida gubernamental
Las autoridades examinan los antecedentes financieros del solicitante, el origen del capital y el cumplimiento de las normas de inmigración. Los controles pueden abarcar antecedentes penales, denegaciones previas de visados, sanciones y otros posibles riesgos. Se pueden solicitar documentos justificativos adicionales antes de tomar una decisión.
Las autoridades examinan los antecedentes financieros del solicitante, el origen del capital y el cumplimiento de las normas de inmigración. Los controles pueden abarcar antecedentes penales, denegaciones previas de visados, sanciones y otros posibles riesgos. Se pueden solicitar documentos justificativos adicionales antes de tomar una decisión.
Recibir la tarjeta del permiso de residencia
Tras la aprobación y el cumplimiento de los requisitos del programa, el solicitante facilita sus datos biométricos cuando sea necesario. A continuación, se expide la tarjeta de residencia, cuyos procedimientos de recogida dependen del país.
Tras la aprobación y el cumplimiento de los requisitos del programa, el solicitante facilita sus datos biométricos cuando sea necesario. A continuación, se expide la tarjeta de residencia, cuyos procedimientos de recogida dependen del país.
Mantener y renovar el estado de residencia
Los permisos de residencia tienen una validez de 2 a 5 años, mientras que algunos programas conceden la residencia permanente de inmediato. La renovación exige conservar la inversión y cumplir con las condiciones continuas del programa.
Los solicitantes que planeen naturalizarse también deben cumplir los requisitos del país en materia de residencia legal continuada, lo que implica una presencia física sustancial en lugar de visitas ocasionales.
Los permisos de residencia tienen una validez de 2 a 5 años, mientras que algunos programas conceden la residencia permanente de inmediato. La renovación exige conservar la inversión y cumplir con las condiciones continuas del programa.
Los solicitantes que planeen naturalizarse también deben cumplir los requisitos del país en materia de residencia legal continuada, lo que implica una presencia física sustancial en lugar de visitas ocasionales.
Establecer y gestionar la residencia fiscal
Los inversores que busquen la ciudadanía por naturalización deberán establecer una residencia real en el país, lo que a menudo activa la residencia fiscal. Esto puede derivarse de la presencia física, el mantenimiento de una vivienda permanente o el desarrollo de vínculos personales y económicos sustanciales.
Antes de trasladarse, los solicitantes deben revisar las normas para finalizar su residencia fiscal anterior, evaluar los incentivos fiscales disponibles y preparar la documentación necesaria para demostrar su estado fiscal.
Los inversores que busquen la ciudadanía por naturalización deberán establecer una residencia real en el país, lo que a menudo activa la residencia fiscal. Esto puede derivarse de la presencia física, el mantenimiento de una vivienda permanente o el desarrollo de vínculos personales y económicos sustanciales.
Antes de trasladarse, los solicitantes deben revisar las normas para finalizar su residencia fiscal anterior, evaluar los incentivos fiscales disponibles y preparar la documentación necesaria para demostrar su estado fiscal.
Solicitar la ciudadanía por naturalización
Tras completar el periodo de residencia exigido, los inversores pueden solicitar la ciudadanía. Una vez aprobada, el solicitante cumple con los juramentos o trámites exigidos, puede obtener los documentos de ciudadanía y solicitar un pasaporte de la UE.
Tras completar el periodo de residencia exigido, los inversores pueden solicitar la ciudadanía. Una vez aprobada, el solicitante cumple con los juramentos o trámites exigidos, puede obtener los documentos de ciudadanía y solicitar un pasaporte de la UE.
Riesgos y trampas en la planificación fiscal y de residencia en la UE
Los mayores riesgos en la planificación de la residencia, la fiscalidad y la ciudadanía en la UE suelen derivarse de pasar por alto requisitos legales importantes. Malinterpretar las obligaciones fiscales, incumplir los plazos de solicitud o no cumplir con las condiciones de residencia física puede acarrear costes imprevistos, la denegación de solicitudes o retrasos en la obtención de la ciudadanía.
Confundir residencia, residencia fiscal y ciudadanía
Un permiso de residencia no convierte automáticamente a su titular en residente fiscal ni garantiza la ciudadanía futura. Cada estado cuenta con requisitos independientes.
Por ejemplo, los titulares de la Golden Visa de Grecia pueden mantener sus permisos sin vivir en el país, pero la obtención de la ciudadanía exige una residencia real. Pasar un tiempo considerable en Grecia también puede activar la residencia fiscal, sometiendo los ingresos globales al sistema fiscal griego.
Antes de elegir un programa, los inversores deben comprobar tres aspectos: cómo mantener la residencia, qué se exige para la naturalización y cuándo comienzan las obligaciones fiscales locales.
No finalizar la residencia fiscal anterior
Establecer la residencia fiscal en un nuevo país no finaliza automáticamente la del país anterior. Una persona puede seguir cumpliendo los criterios de residencia nacional a través de una vivienda permanente, conexiones familiares o intereses empresariales.
Esto puede dar lugar a una doble residencia fiscal, obligaciones de información adicionales y una posible doble imposición. Antes de mudarse, los inversores deben consultar los requisitos de salida de su país actual, documentar su traslado y determinar si se aplican impuestos de salida o partida.
Vladlena Baranova,
Jefa del Departamento Legal y de Cumplimiento AML, CAMS, IMCM
Los países de la UE cuentan con convenios de doble imposición con otras jurisdicciones. Estos acuerdos ayudan a determinar qué país tiene derecho a gravar tipos específicos de ingresos y ofrecen mecanismos para evitar que los mismos ingresos tributen dos veces.
Según el convenio, las personas pueden optar a exenciones fiscales o deducciones por los impuestos ya pagados en el extranjero. Esto hace que la revisión del convenio pertinente sea una parte esencial de la planificación de un traslado internacional.
Intercambio automático de información financiera
Vivir fuera de la UE o tener cuentas en el extranjero no deja necesariamente la información financiera fuera del alcance de las autoridades fiscales europeas. Los países intercambian información de carácter tributario a través de sistemas internacionales de comunicación de información, lo que ayuda a las autoridades a verificar los ingresos y los activos financieros transfronterizos.
Dos marcos son especialmente importantes:
- Norma Común de Presentación de Información (CRS). Desarrollada por la OCDE, exige a las instituciones financieras participantes que identifiquen la residencia fiscal de los titulares de las cuentas e informen sobre datos como los saldos de las cuentas, los intereses y los dividendos. A continuación, las autoridades fiscales intercambian anualmente la información pertinente con los países participantes[20]Fuente: OCDE — Norma Común de Presentación de Información.
- Directiva sobre Cooperación Administrativa (DAC). Este marco de la UE permite a las autoridades fiscales de los distintos estados miembros compartir automáticamente información sobre los ingresos y las cuentas financieras de los contribuyentes. Su última ampliación, la DAC8, también cubre las transacciones de criptomonedas, lo que facilita a las autoridades el seguimiento transfronterizo de la actividad cripto tributable[21]Fuente: Comisión Europea — DAC8.
La información financiera se basa en la residencia fiscal, no en la ciudadanía. Tener un pasaporte o permiso de residencia de la UE no determina qué país recibe la información. Las personas deben declarar con exactitud su residencia fiscal ante las instituciones financieras, incluidos múltiples países cuando proceda.
Para evitar discrepancias en la información y posibles sanciones fiscales, las personas deben mantener sus declaraciones de residencia fiscal en consonancia con sus circunstancias reales, declarar los ingresos y activos en el extranjero cuando se exija, y actualizar sus datos bancarios cuando cambie su residencia fiscal.
Pasar por alto los riesgos fiscales del trabajo remoto
Un visado para nómadas digitales autoriza a vivir y trabajar de forma remota en un país concreto, pero no otorga automáticamente exenciones fiscales.
Los trabajadores remotos pueden convertirse en residentes fiscales donde viven físicamente, incluso cuando su salario procede de un empleador extranjero. Sus actividades también podrían crear un establecimiento permanente para el empleador, lo que potencialmente activaría el impuesto sobre sociedades y obligaciones de información en el país de acogida.
Por tanto, los inversores que posean empresas o trabajen a nivel internacional deben evaluar la exposición fiscal tanto personal como corporativa antes de trasladarse.
Incumplir los plazos de los regímenes fiscales preferentes
Las ventajas fiscales especiales no siempre se conceden de forma automática cuando una persona pasa a ser residente. Muchas exigen una solicitud independiente en un plazo específico.
Por ejemplo, el régimen para no domiciliados (non-dom) de Grecia exige presentar una solicitud antes del 31 de marzo del ejercicio fiscal correspondiente. En Italia, las personas que pasen a ser residentes fiscales en 2026 deben elegir el régimen de impuesto fijo antes de la fecha límite de presentación de su declaración del impuesto sobre la renta de 2026, generalmente el 31 de octubre de 2027.
Perder un plazo de solicitud puede significar la pérdida del trato preferente para el ejercicio fiscal previsto. Los inversores deben evaluar la elegibilidad y preparar la documentación necesaria antes de trasladarse, en lugar de hacerlo después de establecer la residencia fiscal.
Documentación deficiente y problemas de cumplimiento
Las autoridades de inmigración, las entidades bancarias y las administraciones tributarias pueden solicitar pruebas detalladas sobre los antecedentes financieros, las fuentes de ingresos y el historial de residencia de un solicitante.
Una documentación incompleta sobre el origen del capital puede retrasar una solicitud de inversión o dar lugar a su denegación. Del mismo modo, la falta de registros de viaje o las declaraciones de residencia contradictorias pueden complicar las evaluaciones fiscales. Por ello, las declaraciones fiscales precisas y la documentación justificativa son esenciales.
Cómo le ayuda Immigrant Invest a planificar conjuntamente la ciudadanía de la UE y la residencia fiscal
Obtener la residencia en la UE es solo una parte del plan. Los inversores también deben considerar cómo influye el programa elegido en la futura elegibilidad para la ciudadanía, los requisitos de residencia física y las obligaciones fiscales. Immigrant Invest ayuda a alinear estas decisiones desde el principio, para que los clientes puedan perseguir sus objetivos a largo plazo sin pasar por alto implicaciones legales o financieras importantes.
Llevamos trabajando en migración de inversiones desde 2006, prestando servicio a más de 10.000 clientes en todo el mundo a través de 11 oficinas. Combinamos experiencia en inmigración, un departamento interno de Cumplimiento y redes profesionales locales para apoyar a los clientes a lo largo de todo el proceso.
Nuestros servicios incluyen:
- Selección personalizada del programa. Comparar las vías de residencia y ciudadanía en función de los objetivos, el presupuesto, los planes de viaje y los futuros requisitos de naturalización del cliente.
- Diligencia debida preliminar. Revisar los antecedentes y el origen del capital del solicitante para identificar posibles riesgos antes de presentar una solicitud.
- Asistencia en inversiones y documentación. Asesorar en las inversiones, preparar documentos, coordinar traducciones y presentar solicitudes ante las autoridades competentes.
- Coordinación de la planificación fiscal. Ayudar a los clientes a comprender las posibles implicaciones de la residencia fiscal y ponerlos en contacto con profesionales fiscales para evaluar obligaciones, convenios de doble imposición y regímenes preferentes.
- Asistencia continuada. Dar soporte en las renovaciones del permiso de residencia, los requisitos de cumplimiento y las posteriores solicitudes de ciudadanía cuando sean elegibles.
Immigrant Invest no es una firma de asesoría fiscal y no sustituye al asesoramiento fiscal independiente y regulado. Nuestra función es coordinar la planificación de la inmigración con especialistas fiscales cualificados, ayudando a los clientes a resolver sus dudas fiscales antes del traslado y a alinear los procedimientos y plazos pertinentes.
Conclusiones clave: qué cambia realmente al obtener la ciudadanía de la UE
- La ciudadanía de la UE no crea automáticamente obligaciones fiscales. La ciudadanía y la residencia fiscal se determinan con arreglo a normas legales independientes.
- Los tipos del impuesto sobre la renta de las personas físicas varían significativamente entre los países de la UE. Algunos países aplican tipos fijos, situándose el más bajo en el 10% en Bulgaria, mientras que otros utilizan tipos impositivos progresivos que alcanzan alrededor del 60% en Dinamarca.
- Los regímenes fiscales especiales en Italia, Grecia, España, Chipre y Malta pueden reducir la carga fiscal mediante pagos anuales fijos, tipos preferentes o exenciones.
- La CRS y la DAC permiten el intercambio automático de información financiera entre las autoridades fiscales participantes, independientemente de la ciudadanía.
- La ciudadanía de la UE se puede obtener mediante naturalización tras la residencia basada en empleo, estudios, reunificación familiar, visados para nómadas digitales o personas económicamente independientes, o programas de inversión.
- Los ciudadanos de la UE pueden mantener la residencia fiscal fuera de la UE si cumplen las normas nacionales correspondientes, establecen vínculos personales y económicos reales en el extranjero y conservan la documentación justificativa.
Immigrant Invest es un agente autorizado en programas de ciudadanía y residencia por inversión en la UE, el Caribe, Asia y Oriente Medio. Aproveche nuestros 15 años de experiencia global — reserve una cita con nuestros expertos en programas de inversión.