
Abrir uma empresa no exterior deixou de ser apenas uma decisão comercial. No país certo, essa iniciativa também pode levar à residência, cidadania, acesso mais amplo a mercados e uma estrutura internacional mais flexível.
A vantagem varia conforme a jurisdição. Alguns países se destacam por impostos corporativos baixos ou nulos, outros por incentivos a startups, constituição rápida de empresas ou por um caminho direto de residência por meio de atividade empresarial.
Descubra em quais países da UE, do Caribe, da Oceania e do Oriente Médio a abertura de empresa oferece o maior valor combinado.
Negócios no exterior: o que você precisa saber antes de se expandir
A expansão internacional deixou de ser apenas uma tática de crescimento. Hoje, é uma estratégia central para empresas que desejam crescer em escala, reduzir a exposição a riscos regulatórios, políticos e econômicos e se manter competitivas no mercado global.
Escala do comércio global e dinâmica de crescimento
Dados globais confirmam a expansão contínua dos negócios internacionais. A UNCTAD estima que o comércio global aumentou de cerca de $ 32 trilhões em 2023 para quase $ 33 trilhões em 2024, representando um crescimento de aproximadamente 3,3%. Para 2025, a projeção dos fluxos comerciais indicava ultrapassar $ 35 trilhões, demonstrando aceleração contínua[1]Fonte: UNCTAD — Relatório Global Trade Update, dezembro de 2024 e 2025.
Os volumes de comércio também se mantêm sólidos. O comércio global de mercadorias cresceu cerca de 4,9% no primeiro semestre de 2025, com uma estimativa de crescimento de 4,6% para o ano todo, apesar de tarifas e pressões geopolíticas[2]Fonte: Organização Mundial do Comércio — Perspectivas e Estatísticas do Comércio Global. Isso demonstra que os negócios transfronteiriços continuam a se expandir mesmo em condições de menor estabilidade.
Esse crescimento constante é impulsionado por diversas tendências estruturais:
- Digitalização, que reduz barreiras de entrada.
- Crescimento do comércio de serviços, que adicionou cerca de $ 500 bilhões à expansão geral do comércio, evidenciando o papel crescente das atividades digitais e baseadas no conhecimento[3]Fonte: UNCTAD — Relatório Global Trade Update, outubro de 2025.
- Reestruturação das cadeias de suprimento, à medida que as empresas diversificam a produção e os fornecedores.
- Fluxos de investimento: o IED global aumentou 14% em 2025, atingindo $ 1,6 trilhão após uma queda de 11% em 2024, embora grande parte do aumento tenha se originado de centros financeiros, e não de atividades de investimento produtivo subjacentes[4]Fonte: UNCTAD — Investimento direto estrangeiro global cresce 14% em 2025.
Oportunidades de negócios e vantagens estratégicas
A expansão para o exterior oferece a uma empresa diversas vantagens práticas:
- maior potencial de receita por meio do acesso a mercados maiores e de crescimento mais rápido;
- menor dependência de uma única economia, o que reduz a exposição a desacelerações locais;
- acesso mais amplo a recursos, incluindo cadeias de suprimento globais, talentos qualificados e condições operacionais mais favoráveis;
- posicionamento de mercado mais consolidado, o que pode aumentar o interesse de investidores, parcerias e a confiança dos clientes.
A expansão internacional também se torna mais viável em setores que já crescem de forma transfronteiriça. Em 2024, o comércio de serviços aumentou cerca de 7%, sendo um dos principais motores do crescimento do comércio global. Isso mostra que serviços digitais, TI, consultoria e outros modelos de negócios remotos podem alcançar escala internacional mais rapidamente do que antes, inclusive para empresas de médio porte.
Como resultado, operar em vários países não é apenas uma forma de aumentar as vendas. Também ajuda a construir um negócio mais resiliente, mais competitivo e mais bem preparado para o crescimento de longo prazo.
Combinação da abertura de empresa com programas de residência ou cidadania
Abrir uma empresa no exterior pode ir além do ingresso em um novo mercado. Em algumas jurisdições, essa iniciativa também pode criar um caminho para a residência ou cidadania. Isso torna a abertura de empresa não apenas uma ferramenta de negócios, mas parte de uma estratégia de mobilidade mais ampla.
Duas vias jurídicas principais são frequentemente utilizadas:
- Golden Visa, ou residência por investimento — permite a obtenção de uma autorização de residência renovável em troca de um investimento qualificado, como a criação de uma empresa, aporte de capital ou geração de empregos.
- Cidadania por investimento — leva diretamente à cidadania plena e ao passaporte, sem a necessidade de um período de residência prévio.
Uma empresa no país de destino oferece a infraestrutura necessária para a operação do negócio: acesso bancário local, contratos com parceiros, registro de IVA (imposto sobre valor agregado), emissão de faturas e folha de pagamento. Isso torna a abertura de empresa útil não apenas para o ingresso no mercado, mas também para um planejamento de mobilidade abrangente.
A crescente mobilidade de patrimônios privados torna essa abordagem ainda mais relevante. A migração de milionários aumentou de cerca de 120.000 em 2023 para 128.000 em 2024 e 142.000 em 2025, com projeção de 165.000 para 2026. Isso reflete a busca crescente por países com regulamentação estável, ambiente favorável aos negócios e opções flexíveis de residência[5]Fonte: Forbes — Por que algumas pessoas de altíssimo patrimônio estão repensando seu local de residência em 2026.
Com a confiança de 10.000+ investidores
Cidadania vs. residência por investimento: compare todas as opções
Como escolher o país certo para a abertura de empresa: principais critérios de decisão para investidores
Ao avaliar os melhores países para abrir um negócio e, ao mesmo tempo, buscar a migração por investimento, as decisões são impulsionadas por 5 fatores principais: o regime do imposto de renda corporativo, a facilidade e velocidade de abertura, os incentivos empresariais disponíveis, o acesso para não residentes e a presença de uma via clara de residência.
Regime de imposto de renda corporativo
O imposto corporativo define como os lucros são tributados e com que eficiência uma empresa pode reinvestir seus ganhos. A estrutura do sistema tributário costuma importar mais do que a alíquota nominal, especialmente para empresas internacionais com renda transfronteiriça.
Algumas jurisdições oferecem modelos particularmente favoráveis. A Letônia aplica uma alíquota de 0% sobre lucros não distribuídos, tributando apenas os lucros distribuídos a 20%, o que estimula o reinvestimento. A Hungria possui um imposto de renda corporativo fixo de 9%, o mais baixo da UE. Fora da UE, Vanuatu se destaca com 0% de imposto de renda corporativo, tornando-se um dos ambientes de maior neutralidade fiscal.
Facilidade e velocidade no registro de empresas
O tempo necessário para registrar uma empresa afeta a rapidez com que o negócio pode entrar em um mercado. Na prática, os prazos dependem de os documentos estarem preparados com antecedência e de o processo ser totalmente digital.
Com toda a documentação pronta, algumas jurisdições oferecem um registro extremamente rápido. A Hungria permite o registro da empresa em apenas 1 hora útil pelo sistema eletrônico. Malta, Vanuatu, Dominica e Turquia costumam concluir a incorporação em 1 dia. No extremo mais lento, Antígua e Barbuda pode exigir até 3 semanas.
Benefícios e incentivos empresariais
Além das alíquotas de impostos, muitos países oferecem incentivos adicionais que melhoram o ambiente geral de negócios. Estes podem incluir reembolsos fiscais, regimes especiais ou vantagens específicas para determinados setores.
Por exemplo, Malta opera um sistema de reembolso fiscal que pode reduzir a alíquota efetiva do imposto corporativo para cerca de 5% para acionistas estrangeiros. Outras jurisdições concedem incentivos por meio de zonas francas, alíquotas reduzidas para certas indústrias ou isenções sobre tipos específicos de renda.
Abertura de empresa para não residentes
Portugal, Malta, Letônia, Itália, Hungria e Chipre são as opções mais diretas: sócios estrangeiros podem abrir empresas nesses locais sob as regras corporativas padrão, geralmente com o suporte de advogados locais ou prestadores de serviços corporativos.
No Caribe e em Vanuatu, a abertura de empresa também é possível, mas não residentes enfrentam condições adicionais com mais frequência. Por exemplo, Santa Lúcia exige uma licença comercial para empresas não nacionais, enquanto Vanuatu exige aprovação para investimentos estrangeiros.
Opções de residência e cidadania vinculadas ao investimento empresarial
Nem todos os programas de migração por investimento incluem uma modalidade empresarial. Mesmo países com um forte ambiente de negócios, como Malta e Hungria, não oferecem essa opção.
Em contrapartida, o investimento empresarial está disponível em Portugal, Letônia, Itália, Turquia, Antígua e Barbuda e Santa Lúcia, embora cada jurisdição defina seus próprios limites e condições.
Melhores países para abrir uma empresa: comparação rápida
Portugal — ecossistema forte para startups e inovação
Portugal construiu uma forte reputação como um ambiente atraente para startups e inovação. O Banco Mundial o coloca entre os 20% principais das economias em sua avaliação Business Ready, destacando em particular a solidez de seu quadro regulatório e infraestrutura digital[6]Fonte: Banco Mundial — Business Ready: Portugal. Para investidores, esse ambiente de negócios é ainda reforçado por dois caminhos de residência vinculados à abertura de empresa.
Abertura de empresa
Formatos de registro. Portugal oferece um dos sistemas de registro de empresas mais acessíveis da Europa. Uma empresa pode ser aberta online por meio da Empresa 2.0 ou presencialmente através da Empresa na Hora[7]Fonte: Ministério da Justiça de Portugal — Serviço de Registro de Empresas Online.
A via presencial foi concebida para concluir a constituição em uma única visita, enquanto a via online permite que os fundadores registrem uma empresa em poucos passos a qualquer momento. Residentes em Portugal podem concluir o processo online utilizando o Cartão de Cidadão ou a Chave Móvel Digital.
Processo, prazos e taxas. O registro online é concluído preenchendo os dados da empresa, fazendo o envio ou selecionando os documentos de constituição e submetendo a solicitação eletronicamente.
O custo do registro de empresa online depende do tipo de documentos de constituição e da velocidade de tramitação:
- € 220 com modelo pré-aprovado de pacto social;
- € 360 com pacto social personalizado;
- € 440 para pedido urgente com modelo pré-aprovado;
- € 720 para pedido urgente com pacto social personalizado.
Após a submissão, o pagamento deve ser efetuado dentro de 48 horas.
Se a solicitação for aprovada, os fundadores recebem códigos de acesso aos registros eletrônicos da empresa, incluindo a certidão permanente. Em seguida, devem depositar o capital social no prazo de 5 dias úteis, a menos que este já tenha sido depositado ou declarado disponível até o final do primeiro exercício financeiro[8]Fonte: Governo de Portugal — Criar uma Empresa Online.
O que é necessário para solicitar. Os fundadores devem indicar as informações sobre:
- tipo de empresa;
- sócios e diretores;
- atividade empresarial;
- sede social;
- denominação social;
- capital social;
- informações sobre o beneficiário final.
Todos os sócios devem ser capazes de se autenticar digitalmente e assinar os documentos de constituição eletronicamente.
Principais tipos de empresas. Portugal oferece as seguintes formas principais de empresas utilizadas para atividade empresarial:
- sociedade unipessoal por quotas;
- sociedade por quotas;
- sociedade anónima.
Na prática, as duas primeiras são geralmente as mais relevantes para pequenas e médias empresas, enquanto a sociedade anónima é mais adequada para projetos maiores com estruturas de capital mais complexas.
Portugal possui um dos regimes de exigência de capital mais flexíveis da UE. Uma sociedade por quotas pode ser criada sem capital social mínimo, enquanto uma sociedade anónima exige pelo menos € 50.000 de capital social[9]Fonte: Código das Sociedades Comerciais de Portugal — Decreto-Lei n.º 262/86.
Acesso para não residentes. Portugal permite que fundadores estrangeiros registrem empresas, mas o processo exige preparação adicional. Cidadãos estrangeiros podem utilizar a via online apenas se possuírem uma Chave Móvel Digital vinculada a um passaporte ou acesso através da autenticação europeia eIDAS.
Para obter uma Chave Móvel Digital, o fundador estrangeiro precisa primeiro obter um número de identificação fiscal português — Número de Identificação Fiscal (NIF) — e concluir a verificação de identidade junto às autoridades portuguesas ou prestadores de serviços autorizados. Na prática, muitos não residentes providenciam o NIF com antecedência ou utilizam representantes locais.
Vladlena Baranova,
Diretora do Departamento Jurídico e de Compliance AML, CAMS, IMCM
Se um dos sócios for uma empresa estrangeira, aplicam-se requisitos adicionais. Nesse caso, a empresa deve ter não apenas um NIF, mas também um número de identificação de pessoa coletiva português — Número de Identificação de Pessoa Coletiva (NIPC).
A solicitação também deve incluir documentos corporativos emitidos no país de constituição, incluindo comprovante de status legal e documentos constitutivos atualizados. Se os originais estiverem em outro idioma, uma tradução também deve ser apresentada.
Tributação corporativa e vantagens empresariais
Tributação corporativa. Portugal aplica o imposto de renda corporativo de acordo com a localização, porte da empresa e atividade[10]Fonte: PwC — Impostos sobre a renda corporativa em Portugal. As alíquotas principais são:
- 19% — taxa padrão do imposto de renda corporativo em Portugal Continental;
- 13% — taxa padrão na Madeira e nos Açores;
- 15% — para PMEs e empresas Small Mid-Cap sobre os primeiros € 50.000 de matéria coletável;
- 10,5% — para PMEs na Madeira e nos Açores sobre os primeiros € 50.000;
- 12,5% — para PMEs operando em regiões do interior de Portugal Continental;
- 8,75% — para PMEs em áreas beneficiadas específicas da Madeira e dos Açores sobre os primeiros € 50.000.
Impostos adicionais podem aumentar a carga tributária corporativa efetiva:
- derrama municipal — até 1,5% sobre o lucro tributável;
- derrama estadual — de 3 a 9%, aplicada progressivamente a grandes lucros.
Assim, a alíquota efetiva combinada em Portugal Continental pode chegar a 29,5% para grandes empresas com lucros superiores a € 35 milhões.
IVA. Portugal aplica três alíquotas de IVA:
- padrão — 23% no Continente, 22% na Madeira, 16% nos Açores;
- intermediária — 13% no Continente, 12% na Madeira, 9% nos Açores;
- reduzida — 6% no Continente, 4% na Madeira e nos Açores.
A alíquota intermediária aplica-se a bens e serviços selecionados, incluindo refeições em restaurantes, comida para viagem, instrumentos musicais e algumas ferramentas agrícolas. A alíquota reduzida aplica-se a bens essenciais e setores prioritários, como certos produtos alimentícios, livros e periódicos, medicamentos, alojamento hoteleiro, transporte de passageiros, alguns produtos agrícolas e equipamentos de energia renovável[11]Fonte: PwC — Corporativo: outros impostos em Portugal.
Os setores mais consolidados de Portugal para investidores incluem energias renováveis, TIC e serviços empresariais, mobilidade e manufatura avançada, saúde e ciências da vida e agroalimentar
Tributação mundial e o regime de EP estrangeiro. Portugal tributa empresas residentes sobre a renda mundial. No entanto, existe um regime opcional que permite aos residentes fiscais portugueses excluir lucros e perdas de Estabelecimentos Permanentes (EP) estrangeiros da tributação em Portugal.
A isenção aplica-se desde que:
- o EP esteja sujeito e não isento de um imposto semelhante ao IRC português a uma alíquota legal de pelo menos 60% da alíquota portuguesa;
- o EP não esteja localizado em uma jurisdição constante da lista negra;
- o imposto efetivamente pago não seja inferior a 50% do imposto que seria devido em Portugal.
A opção deve ser aplicada de forma consistente a todos os EPs na mesma jurisdição e mantida por pelo menos 3 anos[12]Fonte: Portal das Finanças — Código do Imposto sobre o Rendimento das Pessoas Coletivas.
Crédito fiscal para P&D. Portugal apoia a Pesquisa e Desenvolvimento (P&D) empresarial por meio do regime SIFIDE, que concede incentivos fiscais para atividades de pesquisa e inovação.
Sob o SIFIDE, as empresas podem deduzir 32,5% das despesas elegíveis de P&D, mais 50% do aumento nos gastos com P&D em comparação com os 2 anos anteriores, até € 1,5 milhão[13]Fonte: Agência Nacional de Inovação — SIFIDE: Sistema de Incentivos Fiscais à I&D Empresarial.
Regime tributário especial para negócios internacionais. O Centro Internacional de Negócios da Madeira (CINM/IBC) oferece uma alíquota de imposto de renda corporativo de 5% sobre os lucros obtidos de atividades internacionais com clientes não residentes ou com outras empresas operando no âmbito do regime do CINM da Madeira[14]Fonte: CINM da Madeira — Benefícios fiscais.
Para se qualificar, a empresa deve cumprir uma destas condições:
- Criar de 1 a 5 postos de trabalho nos primeiros 6 meses de atividade e investir pelo menos € 75.000 em ativos fixos tangíveis ou intangíveis durante os primeiros 2 anos de atividade.
- Criar 6 ou mais postos de trabalho nos primeiros 6 meses de atividade.
A alíquota de 5% de imposto não se aplica sem limite. Está disponível apenas até um teto de matéria coletável anual, e esse teto depende do número de funcionários.
Tetos de rendimento sob o regime CINM da Madeira
Opções de residência empresarial em Portugal
O Golden Visa de Portugal, oficialmente chamado de Autorização de Residência para Investimento (ARI) é uma das vias de residência mais populares no país e um dos programas mais reconhecidos globalmente, com quase 40.000 autorizações de residência concedidas desde o seu lançamento. Ele concede uma autorização de residência válida por 2 anos, que pode ser renovada a cada 2 anos subsequentes.
A modalidade empresarial do Golden Visa de Portugal oferece duas opções principais:
- investimento de € 500.000 para constituir uma sociedade comercial em Portugal e criar pelo menos 5 postos de trabalho permanentes;
- criação de pelo menos 10 postos de trabalho permanentes em tempo integral em Portugal, sem valor mínimo de investimento.
Outras modalidades elegíveis incluem investimento em fundos, atividades de pesquisa e artes e cultura.
O solicitante principal pode incluir cônjuge ou companheiro, filhos menores de 26 anos e pais.
O StartUp Visa para Portugal é outra opção de residência, desenvolvida especificamente para empreendedores que desejam lançar um projeto inovador no país. Seu requisito central é a criação de uma empresa em cooperação com uma incubadora de empresas certificada. Essa via não estabelece um limite fixo de investimento, embora o solicitante deva comprovar pelo menos € 11.040 em fundos disponíveis para cobrir despesas de subsistência em Portugal.
O empreendedor pode incluir cônjuge, filhos e pais no pedido.
Após 5 anos, tanto investidores quanto empreendedores podem solicitar a residência permanente, mas a elegibilidade para a nacionalidade portuguesa começa após 10 anos para a maioria dos solicitantes e após 7 anos para cidadãos da UE e nacionais de países de língua portuguesa. A diferença reside no requisito de permanência: o Golden Visa exige apenas 7 dias por ano em Portugal, enquanto a rota do StartUp Visa normalmente exige presença física de pelo menos 183 dias por ano.
Para se qualificar à nacionalidade, o solicitante também deve demonstrar conhecimento de português no nível A2, não possuir antecedentes criminais, comprovar vínculos suficientes com Portugal, passar em exames sobre a língua, cultura, história e sistema político portugueses e apresentar uma declaração escrita de compromisso com os princípios democráticos.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa de Portugal
Malta — baixa taxa efetiva de imposto de renda corporativo
Malta está entre os países mais fáceis para abrir uma empresa, escolhida não pelo tamanho, mas pela eficiência. Como um centro de negócios da UE de língua inglesa, oferece um ambiente jurídico e empresarial familiar para fundadores internacionais. Seu sistema de reembolso fiscal pode reduzir significativamente a carga efetiva do imposto corporativo, o que tornou o país amplamente reconhecido para estruturação internacional, atividades de holding e negócios transfronteiriços.
Abertura de empresa
Autoridade de registro. As empresas em Malta são registradas no Malta Business Registry (MBR), que cuida da incorporação e mantém os arquivos das empresas[16]Fonte: MBR — Formação e Registro de Empresas.
Processo, prazos e taxas. O processo de registro começa com o envio dos documentos de constituição. Assim que todas as informações exigidas estiverem completas e em conformidade, o Conservador pode emitir o Certificado de Incorporação em até 24 horas.
A taxa de registro depende do capital social autorizado. Ela começa entre € 100 e € 245 para empresas com capital baixo e aumenta em uma escala progressiva conforme o capital cresce, atingindo cerca de € 2.250 para estruturas maiores[17]Fonte: MBR — Estrutura de Registro e Taxas.
Documentos e dados necessários. Para registrar uma empresa, os fundadores devem apresentar o Estatuto Social e Contrato Social (Memorandum e Articles of Association), que definem a estrutura e as regras da empresa. A solicitação inclui o nome da empresa, sede social registrada em Malta, atividade comercial, sócios e administradores, secretário da empresa e capital social.
Uma empresa maltesa deve ter uma sede social registrada em Malta, e o contrato social deve ser assinado por todos os sócios.
O registro é concluído assim que o Certificado de Incorporação é emitido. Após a constituição, as empresas devem cumprir obrigações contínuas, incluindo requisitos de arquivamento no Malta Business Registry.
Principais tipos de empresa. A estrutura mais comum é a sociedade de responsabilidade limitada privada (Ltd). Ela geralmente inclui:
- um ou mais sócios;
- responsabilidade limitada dos membros;
- restrição à transferência de cotas;
- no máximo 50 sócios.
As sociedades anônimas abertas (Public Limited Companies) também estão disponíveis, mas são geralmente usadas para estruturas maiores.
O capital social mínimo depende do tipo de empresa:
- € 1.164,69 — sociedade de responsabilidade limitada privada;
- € 46.587,47 — sociedade anônima aberta.
Pelo menos 20% do capital subscrito deve ser integralizado para empresas privadas antes do registro.
Acesso para não residentes. Empresas podem ser constituídas por pessoas físicas ou jurídicas estrangeiras, desde que os requisitos legais e de documentação sejam atendidos. Uma sede social em Malta é obrigatória, e a incorporação exige a apresentação de informações da empresa e do beneficiário final por meio do MBR.
Quando uma pessoa jurídica estrangeira estiver envolvida, documentos corporativos da jurisdição de origem também poderão ser exigidos.
Para investidores, os setores mais atraentes de Malta são iGaming, serviços financeiros, serviços de aviação e marítimos, produção cinematográfica, turismo e negócios digitais, como SaaS
Tributação corporativa e vantagens empresariais
Tributação corporativa. As empresas em Malta pagam 35% de imposto de renda corporativo sobre os lucros, enquanto o sistema de imputação total do país foi projetado para evitar a dupla tributação no momento da distribuição de dividendos.
Em muitas estruturas comerciais, os acionistas podem solicitar o reembolso de 6/7 do imposto pago no nível da empresa, o que pode reduzir a carga tributária efetiva para cerca de 5%[18]Fonte: KPMG — Sistema tributário de Malta.
IVA. A alíquota padrão do IVA é de 18%. Além disso, Malta oferece um sistema flexível de IVA com diferentes opções de registro, dependendo do tipo de negócio e do seu faturamento:
- O registro para pequenas empresas está disponível para empreendimentos abaixo de certos limites de faturamento, por exemplo, cerca de € 35.000 para mercadorias. Elas não cobram IVA e não podem reembolsá-lo.
- Tratamento separado do IVA aplica-se a entidades como holdings ou empresas que recebem serviços do exterior: o IVA é contabilizado por meio do mecanismo de inversão do sujeito passivo (reverse charge), sem a aplicação do modelo padrão de cobrança[19]Fonte: MTCA — Registros e Cancelamentos de Registros: Perguntas frequentes.
Vantagens fiscais internacionais. Para empresas com receitas internacionais, Malta oferece duas vantagens fiscais importantes:
- O imposto incide apenas sobre rendimentos de fonte maltesa e sobre rendimentos estrangeiros remetidos para Malta no caso de empresas residentes em Malta, mas não domiciliadas no país.
- Ganho de capital estrangeiro não é tributado em Malta, mesmo quando remetido para o país[20]Fonte: PwC — Impostos sobre a renda corporativa em Malta.
Esse tratamento fiscal torna Malta uma opção prática para empresas que recebem receitas de atividades transfronteiriças ou possuem ativos no exterior.
Isenção sobre rendimentos de participações qualificadas. Malta oferece uma isenção de participação para rendimentos derivados de participações societárias qualificadas. Os ganhos de capital provenientes dessas participações são totalmente isentos. Os dividendos também podem ser isentos, desde que cumpridas determinadas condições, como a subsidiária estar localizada na UE, sujeita a pelo menos 15% de imposto ou gerar principalmente renda ativa[21]Fonte: Lei do Imposto de Renda de Malta.
Programas de financiamento. Malta apoia o crescimento empresarial por meio de programas voltados ao investimento, inovação e expansão, que também beneficiam empreendedores estrangeiros que obtêm residência no país, por exemplo por meio do Malta Permanent Residence Programme.
Um dos incentivos mais práticos para empresas menores é o MicroInvest, que concede créditos fiscais para despesas elegíveis com crescimento e desenvolvimento[22]Fonte: Malta Enterprise — MicroInvest 2024. O apoio pode chegar a € 70.000, e o programa é aberto a empresas com até 50 funcionários e faturamento ou balanço anual total de até € 10 milhões. Em 2023—2024, um total de € 13 milhões foi alocado para empresas de Gozo por meio do MicroInvest[23]Fonte: Governo de Malta — Comunicado à imprensa, 14 de março de 2025.
Para empresas em estágio inicial, o Start-Up Finance ajuda a cobrir os custos de lançamento e desenvolvimento do negócio. O apoio pode atingir € 400.000 e pode ser utilizado para salários, aluguel, maquinário, desenvolvimento de produtos e inserção no mercado[24]Fonte: Malta Enterprise — Start-up Finance.
Malta também oferece um apoio mais amplo por meio de auxílio ao investimento e incentivos a P&D, tornando o país atraente para estruturar e expandir uma empresa operacional[25]Fonte: Malta Enterprise — Auxílio ao Investimento 2021, Diretrizes de Incentivo à Pesquisa e Desenvolvimento.
Malta Permanent Residence Programme
O Malta Permanent Residence Programme, MPRP, concede residência vitalícia sem requisito de permanência mínima. Ele foi desenvolvido para investidores que buscam direitos de residência em vez de uma rota baseada em empresas, já que a qualificação está vinculada a imóveis e contribuições governamentais, e não à abertura de empresas.
Requisito de investimento. Para se qualificar, o solicitante deve cumprir todos os seguintes requisitos:
- alugar um imóvel residencial em Malta por pelo menos 5 anos no valor mínimo de € 14.000 por ano, ou comprar um imóvel no valor mínimo de € 375.000;
- fazer uma contribuição governamental de € 37.000;
- pagar uma taxa administrativa de € 60.000 para o solicitante principal, mais € 7.500 para cada dependente com mais de 18 anos, excluindo o cônjuge;
- doar € 2.000 a uma ONG registrada em Malta;
- comprovar patrimônio de pelo menos € 500.000, incluindo € 150.000 em ativos financeiros líquidos, ou pelo menos € 650.000, incluindo € 75.000 em ativos financeiros líquidos.
Na prática, o desembolso mínimo é de cerca de € 169.000 na opção de aluguel e de aproximadamente € 474.000 na opção de compra.
Inclusão da família. Uma única solicitação pode incluir o cônjuge ou parceiro, filhos menores de 29 anos, bem como pais e avós.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para a residência permanente em Malta
Países caribenhos — sem imposto sobre ganhos de capital e com isenções temporárias de imposto corporativo
As jurisdições do Caribe oferecem condições fiscais favoráveis para empresas, incluindo isenção de imposto sobre ganho de capital e, em alguns casos, isenções temporárias de imposto de renda corporativo. Ao mesmo tempo, oferecem cidadania por investimento, o que proporciona aos investidores uma vantagem adicional além do ambiente de negócios.
Abertura de empresa
Órgão de registro. O registro de empresas no Caribe é realizado por diferentes autoridades, dependendo do país:
- Antígua e Barbuda — Escritório de Propriedade Intelectual e Comércio de Antígua e Barbuda, ABIPCO;
- São Cristóvão e Névis — Registro de Empresas subordinado à Comissão Reguladora de Serviços Financeiros, FSRC;
- Santa Lúcia — Registro de Empresas e Propriedade Intelectual, ROCIP;
- Dominica — Escritório de Empresas e Propriedade Intelectual, CIPO;
- Granada — Registro de Empresas por meio do Escritório de Assuntos Corporativos e Propriedade Intelectual, CAIPO[26]Fonte: Registro de empresas no Caribe — ABIPCO, FSRC, ROCIP, CIPO, CAIPO.
Processo, prazos e taxas. O processo é bastante semelhante nos cinco países: os fundadores verificam ou reservam a razão social da empresa quando exigido, enviam os documentos de incorporação e, em seguida, recebem o certificado de incorporação do registro. Dependendo do país, o registro pode levar de 1 a 21 dias.
As taxas de registro também variam conforme a jurisdição:
- São Cristóvão e Névis — $ 100 para uma sociedade limitada ordinária, $ 200 para uma sociedade limitada internacional e $ 400 para uma sociedade anônima ordinária;
- Santa Lúcia — EC$ 125, ou ≈ $ 46;
- Dominica — EC$ 750, ou ≈ $ 280, para uma empresa ordinária e EC$ 150, ou ≈ $ 55, para uma organização sem fins lucrativos[27]Fonte: Taxas de registro de empresas no Caribe — São Cristóvão e Névis, Santa Lúcia, Dominica.
Em Antígua e Barbuda e em Granada, as taxas de incorporação são estabelecidas por lei e pagas ao registro, mas não são apresentadas como uma taxa única padrão nas orientações oficiais públicas.
Documentação necessária. Os requisitos essenciais estão amplamente alinhados nos cinco países. Em geral, a incorporação envolve a apresentação do contrato social ou estatuto social, acompanhado das informações dos diretores e da sede registrada.
Capital social. O requisito de capital social mínimo fixo não é claramente definido nas orientações públicas das jurisdições caribenhas. Em vez disso, o foco está na estrutura e não em um limite específico. Por exemplo, em São Cristóvão e Névis, o estatuto social deve declarar o capital social autorizado e o valor por ação, devendo cada subscritor ter pelo menos uma ação.
Acesso para não residentes. Estrangeiros podem abrir empresas nos cinco países caribenhos. No entanto, a operação presencial do negócio pode exigir aprovações adicionais, dependendo da jurisdição.
Por exemplo, em Antígua e Barbuda e em Dominica, uma empresa constituída no exterior deve registrar-se como empresa externa antes de realizar negócios localmente. Em Santa Lúcia, empresas estrangeiras e cidadãos não pertencentes à CARICOM precisam de uma licença comercial para exercer atividades comerciais no país[28]Fonte: Registro de empresas no Caribe por não residentes — Antígua e Barbuda, Dominica, Santa Lúcia.
Em Granada, estrangeiros podem registrar qualquer tipo de empresa —, mas não nacionais geralmente precisam de uma permissão de trabalho para operar um negócio localmente.
Os setores empresariais mais fortes nos cinco países caribenhos com programas de cidadania por investimento incluem turismo, mercado imobiliário, agricultura e agronegócio, energia renovável, além de serviços financeiros e profissionais
Tributação corporativa e vantagens comerciais
Tributação corporativa. As alíquotas do imposto de renda corporativo variam nos cinco países:
- Dominica e Antígua e Barbuda — 25%;
- Granada — 28%;
- São Cristóvão e Névis — 33%;
- Santa Lúcia — 33,3%[29]Fonte: Tributação corporativa no Caribe — Antígua e Barbuda, Dominica, São Cristóvão e Névis, Santa Lúcia, Granada.
IVA. As alíquotas de impostos indiretos estão amplamente alinhadas em toda a região em 15%, com São Cristóvão e Névis como principal exceção, aplicando uma alíquota de IVA mais elevada, de 17%[30]Fonte: IVA no Caribe — Antígua e Barbuda, Dominica, São Cristóvão e Névis, Santa Lúcia, Granada. As empresas nos países caribenhos podem recuperar o IVA reembolsável ou o imposto sobre vendas em determinados casos, em vez de tratá-lo como um custo permanente.
Vantagens fiscais. Em todos os cinco países caribenhos, não há imposto sobre ganhos de capital. Em Antígua e Barbuda e São Cristóvão e Névis, também não há imposto de renda de pessoa física. Outra vantagem é que os dividendos não são tributados novamente no nível do acionista, de modo que os lucros das empresas costumam ser tributados apenas uma vez, no nível corporativo, sem uma segunda camada de tributação na distribuição.
Membros da CARICOM. Todos os cinco países são membros da CARICOM, a Comunidade do Caribe, e participam do Mercado e Economia Únicos da CARICOM, o CSME.
O CSME apoia a livre circulação de mercadorias, capitais, serviços, nacionais da CARICOM e o direito de estabelecimento, o que torna essas jurisdições mais atraentes como bases regionais de negócios do que o tamanho de seus mercados internos isoladamente sugeriria[31]Fonte: Comunidade do Caribe CARICOM — Mercado e Economia Únicos da CARICOM.
Participação na OECS. Todos os cinco países também pertencem à OECS, a Organização dos Estados do Caribe Oriental, que adiciona mais uma camada de integração regional. Para as empresas, isso ajuda a tornar a atividade transfronteiriça no Caribe Oriental mais prática, especialmente ao operar em várias ilhas próximas em vez de em apenas um mercado.
Isenções fiscais temporárias (tax holidays). Algumas jurisdições caribenhas oferecem isenções fiscais temporárias, o que significa uma isenção total ou parcial temporária do imposto de renda corporativo para projetos aprovados. Esses incentivos geralmente são concedidos a empresas em setores prioritários, e não a todas as empresas recém-constituídas.
Por exemplo, Dominica e São Cristóvão e Névis podem conceder uma isenção fiscal temporária de até 15 anos, sendo que Dominica também oferece isenções de direitos de importação sobre equipamentos e maquinários[32]Fonte: Isenções fiscais temporárias em Dominica e São Cristóvão e Névis.
Cidadania por investimento
Todos os cinco países caribenhos oferecem cidadania por investimento, CBI, com o processo levando geralmente 6 meses ou mais. Esses programas são consistentemente classificados entre as opções de CBI mais fortes do mundo devido aos seus prazos relativamente rápidos, regras flexíveis de inclusão da família e amplos benefícios de mobilidade.
Requisito de investimento. A opção de investimento empresarial está disponível apenas em Antígua e Barbuda e Santa Lúcia. Em Antígua e Barbuda, o solicitante pode investir pelo menos $ 1,5 milhão como investidor individual em um projeto empresarial ou participar de um investimento em grupo de pelo menos $ 5 milhões, desde que cada participante contribua com pelo menos $ 400.000.
Em Santa Lúcia, o solicitante pode investir pelo menos $ 3,5 milhões em uma empresa aprovada pelo governo ou participar de um investimento em grupo de $ 6 milhões com uma contribuição individual mínima de $ 1 milhão. Os setores elegíveis incluem turismo, educação, saúde e desenvolvimento social.
Inclusão da família. Todos os cinco programas caribenhos permitem que os investidores incluam familiares. Na maioria dos casos, isso abrange cônjuge, filhos de até 25 ou 30 anos e pais. Alguns programas também permitem a inclusão de avós e irmãos.

Vanuatu — ambiente de negócios com alíquota zero de impostos
Vanuatu atrai pela simplicidade, oferecendo um ambiente com tributação zero. Não há imposto de renda corporativo, imposto de renda de pessoa física ou imposto sobre ganhos de capital no país. O país também possui um ambiente anglófono e francófono e é conhecido por uma via rápida de cidadania por investimento.
Abertura de empresa
Autoridade de registro. As empresas em Vanuatu são registradas na Comissão de Serviços Financeiros de Vanuatu, VFSC, atuando por meio do Registro comercial[33]Fonte: Comissão de Serviços Financeiros de Vanuatu.
Processo, prazos e taxas. O processo de registro é feito on-line por meio da VFSC e do Portal de Comércio de Vanuatu. Ele segue quatro etapas:
- criação de uma conta de usuário;
- envio da solicitação;
- pagamento da taxa de registro;
- obtenção do certificado de registro comercial.
A etapa de solicitação geralmente leva de 7 a 15 dias, enquanto o pagamento e a emissão do certificado adicionam cerca de 0,5 a 1 dia[34]Fonte: Portal de Comércio — Enviar solicitação de registro comercial. A taxa de registro comercial on-line é de VUV 30.000, ou ≈ € 230. Essa taxa é devida anualmente para manter o status ativo da empresa[35]Fonte: Portal de Comércio — Pagar taxa de registro comercial.
Documentos necessários para a solicitação. Para registrar uma empresa local, o solicitante geralmente precisa de:
- formulário de declaração de beneficiário final;
- cópia de documento de identidade válido ou passaporte;
- comprovante de endereço dos últimos 6 meses;
- extrato bancário recente como origem dos recursos;
- certidão de antecedentes criminais emitida há no máximo 6 meses — apenas para estrangeiros[36]Fonte: VFSC — Registrar uma empresa local.
Principal tipo de empresa. As empresas em Vanuatu podem ser registradas como sociedades privadas, públicas ou comunitárias. Uma sociedade privada não pode oferecer valores mobiliários ao público e pode ter no máximo 50 acionistas. Não há capital social mínimo fixado para uma empresa ordinária. Em vez disso, a empresa deve ter pelo menos 1 ação emitida, e as ações não possuem valor nominal[37]Fonte: Portal de Comércio — Lei das Sociedades n.º 25 de 2012.
Acesso para não residentes. Estrangeiros podem registrar uma empresa em Vanuatu, desde que obtenham um Certificado de Registro de Investimento e cumpram as condições a ele vinculadas. Essas condições são definidas individualmente para cada projeto e podem incluir limites ao tipo ou à localização do negócio, bem como requisitos para demonstrar capacidade financeira suficiente[38]Fonte: Invest in Vanuatu — Lei sobre Investimento Estrangeiro n.º 25 de 2019.
Vanuatu também estabelece atividades reservadas, que são abertas exclusivamente para seus cidadãos. Essas atividades abrangem negócios locais de pequena escala, como lojas de varejo, venda em mercados, bares de kava, pequenos estabelecimentos de alimentação, serviços de transporte local e pesca e agricultura em pequena escala.
Tributação corporativa e vantagens comerciais
Tributação corporativa. Vanuatu não cobra imposto de renda corporativo. Também não há retenção na fonte sobre dividendos, juros ou royalties, permitindo que os lucros sejam distribuídos sem camadas adicionais de impostos[39]Fonte: Autoridade de Promoção de Investimentos de Vanuatu — Investir em Vanuatu.
IVA. Vanuatu aplica um IVA de 15% na maioria dos bens e serviços, incluindo importações. As empresas devem se registrar assim que o faturamento anual ultrapassar VUV 4 milhões, ou ≈ € 30.000[40]Fonte: Departamento de Alfândegas e Receita Federal de Vanuatu — IVA.
Sem restrições à repatriamento de lucros. Investidores estrangeiros podem transferir lucros, dividendos, pagamentos de empréstimos, receitas de vendas, indenizações e até mesmo os ganhos de pessoal estrangeiro para fora de Vanuatu. Isso significa que o capital não fica retido localmente, oferecendo aos proprietários maior flexibilidade para transferir recursos de volta para a matriz ou reinvesti-los em outro lugar.
Isenções de direitos de importação para setores estratégicos. Vanuatu oferece isenções de direitos de importação para bens utilizados na manufatura ou processamento, agricultura, pecuária e horticultura, exploração e extração mineral e equipamentos de pesca. Isso pode reduzir os custos iniciais e operacionais para empresas que precisam importar máquinas, equipamentos ou insumos de produção do exterior.
Apoio governamental para investidores. O Certificado de Registro de Investimento concede ao projeto status legal formal e acesso às proteções disponíveis na estrutura de investimento. A agência de investimento auxilia com orientação aos investidores, fortalecimento da confiança, visitas a instalações e apresentações a parceiros dos setores público e privado.
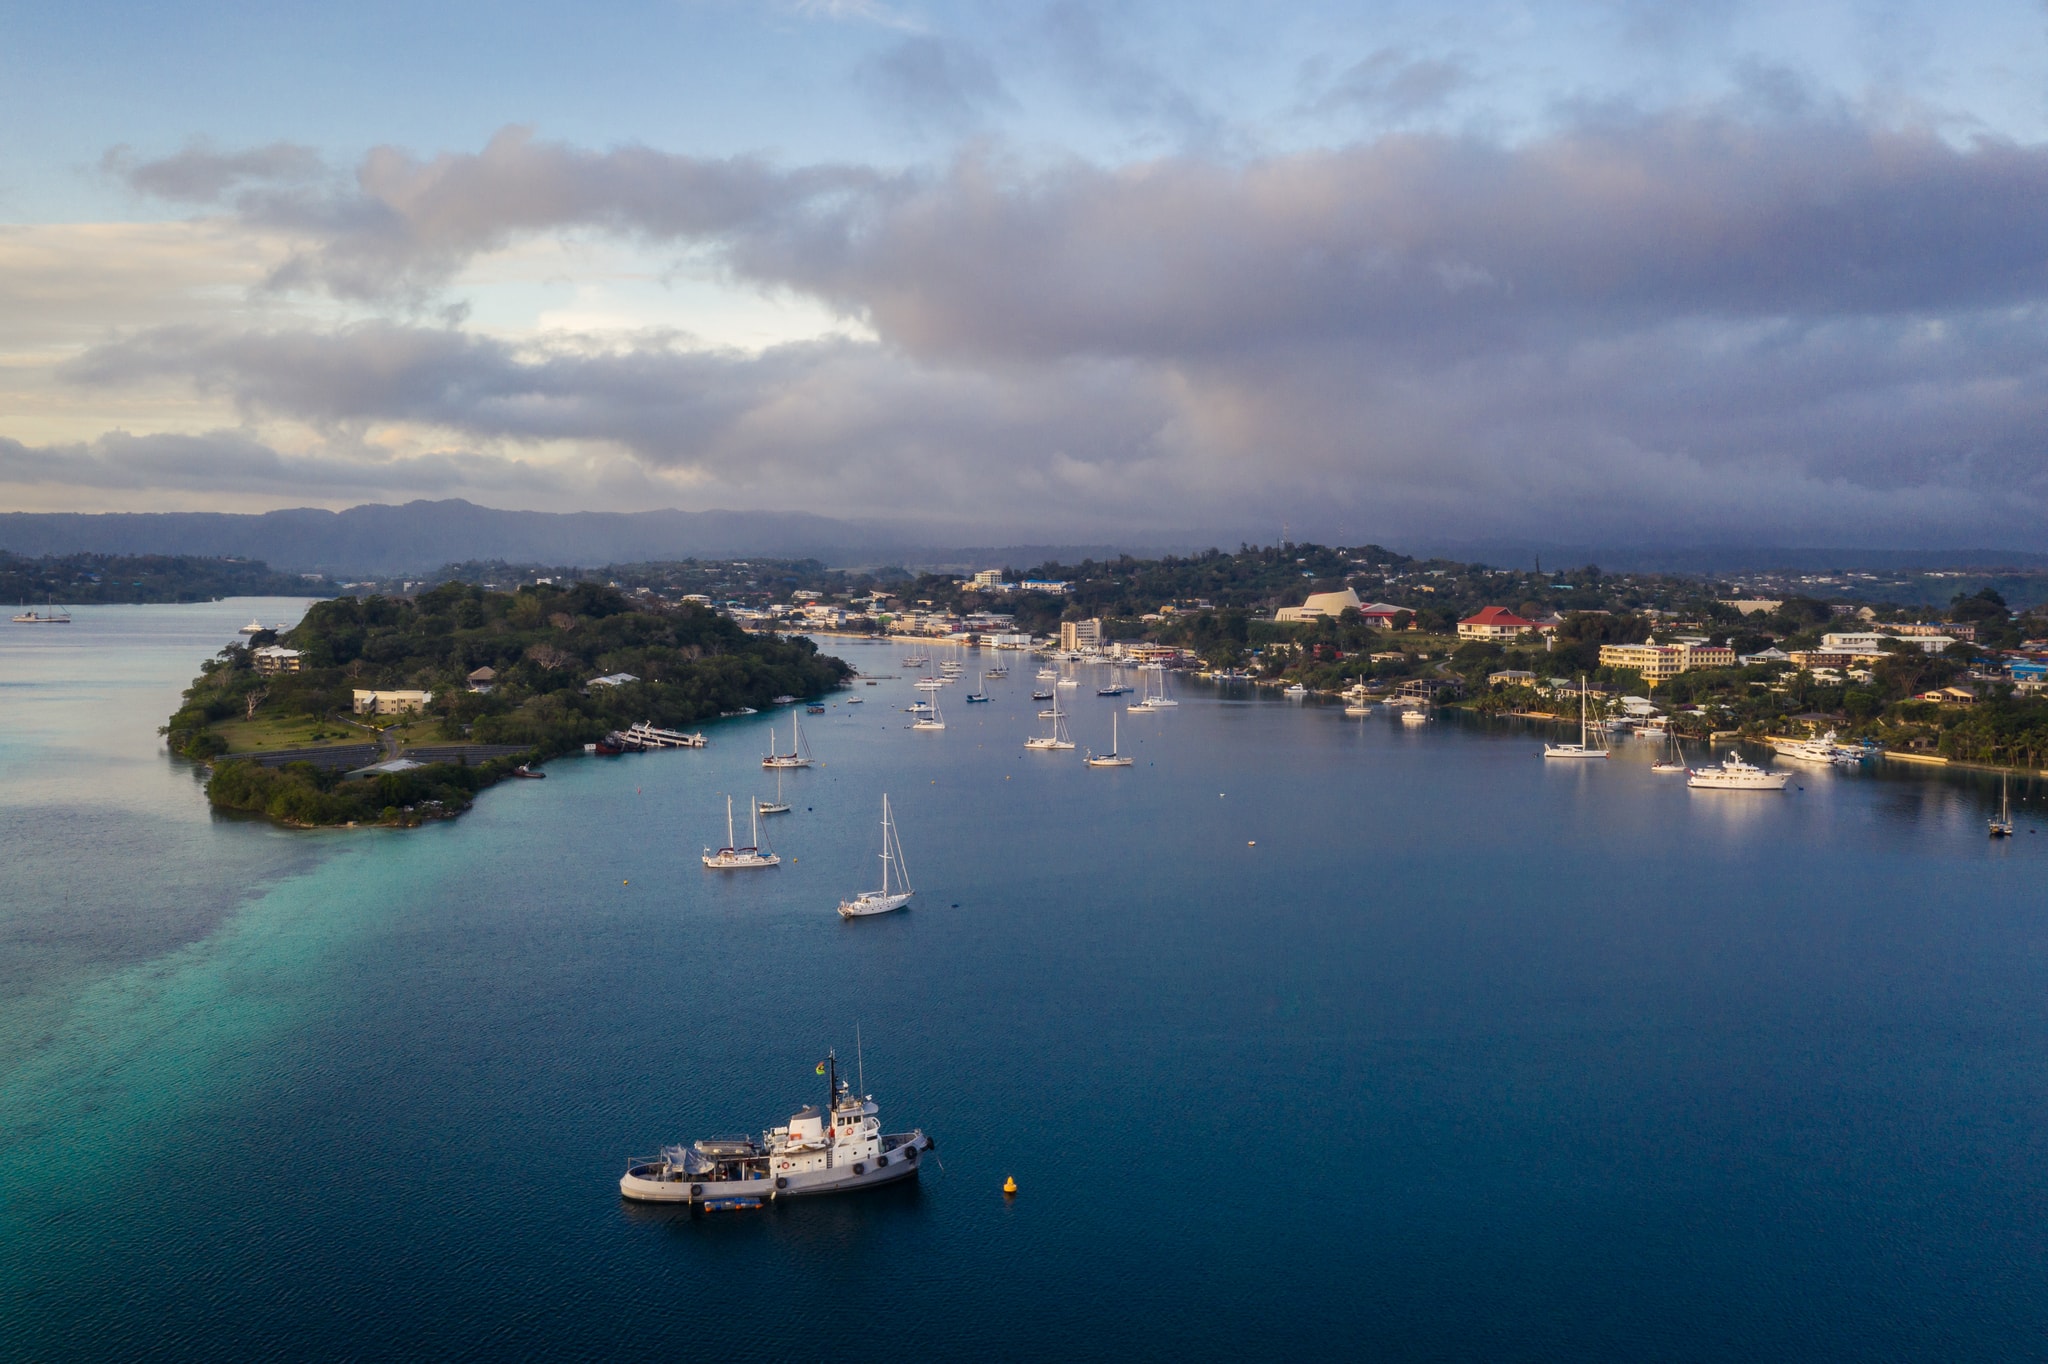
Vanuatu oferece oportunidades de negócios principalmente em setores ligados ao turismo, recursos naturais e serviços internacionais
Cidadania de Vanuatu por investimento
A cidadania de Vanuatu por investimento não inclui uma opção de investimento empresarial. Em vez disso, o programa baseia-se em opções de contribuição e está entre os programas de cidadania por investimento mais rápidos do mundo, com o processamento começando em 2 meses.
Requisitos de investimento. O programa oferece duas opções de contribuição:
- contribuição não reembolsável — $ 130.000+;
- contribuição para o Fundo de Desenvolvimento Sustentável do Cacau — $ 165.000+.
Na opção do Fundo de Desenvolvimento Sustentável do Cacau, o solicitante recebe uma cota do fundo de $ 50.000 após a emissão do passaporte. Esse valor pode ser resgatado após 5 anos, o que torna essa opção parcialmente recuperável.
O solicitante também deve demonstrar capacidade financeira, com pelo menos $ 250.000 em uma conta bancária.
Inclusão da família. A solicitação pode incluir o cônjuge, filhos menores de 18 anos, filhos de 18 a 25 anos se forem financeiramente dependentes e estiverem estudando em tempo integral, e pais com mais de 50 anos que sejam financeiramente dependentes e residam com o investidor.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para a cidadania de Vanuatu
Itália — 8ª maior economia do mundo e residência por investimento empresarial
A Itália oferece uma escala que poucos países europeus conseguem igualar. Como a 3ª maior economia da UE e a 8ª maior do mundo, o país proporciona acesso a um amplo mercado interno[41]Fonte: Investopedia — As 25 maiores economias do mundo. O país também vem conquistando a confiança dos investidores, ocupando o 8º lugar entre 25 economias no Índice de Confiança de IDE Kearney de 2025, subindo em relação à 11ª posição do ano anterior.
A atividade de investimento confirma essa tendência: a Itália registrou 224 projetos de IDE em 2024, um aumento de 5% em relação ao ano anterior, enquanto a Europa como um todo apresentou uma queda de 5%. O crescimento é particularmente forte em serviços digitais e TI, serviços profissionais, produtos industriais e mobilidade[42]Fonte: Italian Trade Zone — A Itália é industriosa.
A Itália também oferece uma via de residência vinculada a negócios, tornando o país relevante não apenas para investimentos, mas também para a mudança de residência.
Abertura de empresa
Autoridade de registro. As empresas na Itália devem ser registradas no Registro Comercial — Registro delle Imprese —, mantido pelas Juntas Comerciais locais. Na prática, esta é a principal autoridade para os atos de constituição de empresas[43]Fonte: MIMIT — Registro das empresas.
Processo e prazos. A Itália utiliza um sistema de envio digital unificado chamado Comunicazione Unica[44]Fonte: Governo Italiano — Abertura de empresa e início de atividades. Por meio de uma única submissão on-line, a empresa pode concluir o registro no Registro Comercial e realizar os trâmites correlatos junto à Receita Federal, ao Instituto Nacional de Seguro contra Acidentes de Trabalho e ao Instituto Nacional de Previdência Social.
O processo foi desenhado para simplificar a estruturação e, em alguns casos, a atividade empresarial pode ser iniciada no mesmo dia, a depender do tipo de atividade e da necessidade de licenças ou notificações adicionais.
Documentos necessários para a solicitação. A empresa precisa de:
- documentos de constituição;
- endereço PEC — a caixa postal digital certificada da empresa;
- assinatura digital para o representante legal ou intermediário autorizado;
- dados de registro fiscal, incluindo um número de identificação fiscal — codice fiscale.
O número de IVA é obtido mediante o envio do formulário AA7/10 à Receita Federal italiana, geralmente no prazo de 30 dias a contar do início das atividades[45]Fonte: Receita Federal Italiana — Quando utilizar o modelo AA7/10.
Principais tipos de empresa. As principais formas jurídicas que os investidores estrangeiros costumam considerar são:
- SRL — a sociedade de responsabilidade limitada mais comum para pequenas e médias empresas, exigindo um capital social de € 10.000, que pode ser reduzido para até € 1;
- SRLS — uma versão simplificada da SRL, geralmente utilizada para estruturas menores;
- SPA — uma sociedade por ações, mais adequada para grandes empresas e estruturas mais complexas, com capital social mínimo de € 50.000[46]Fonte: Invest in Italy — Constituição de empresa;
- SNC e SAS — formas de sociedade em nome coletivo ou comandita, geralmente menos atraentes para investidores estrangeiros por não serem tão simples para o planejamento de responsabilidade limitada.
Acesso para não residentes. Para abrir uma empresa na Itália, o não residente precisa primeiramente de um codice fiscale. Esse código de identificação fiscal pode ser solicitado por meio do consulado italiano no país de residência.
Para não residentes que solicitam via consulado, o pedido é normalmente apresentado com o formulário correspondente, cópia de um documento de identidade e a justificativa do pedido. Se a solicitação for feita na Itália, eles também devem comprovar que possuem o direito de residir ou permanecer na Itália[47]Fonte: Receita Federal Italiana — Número de identificação fiscal para cidadãos estrangeiros.
Tributação corporativa e vantagens comerciais
Tributação corporativa. A Itália aplica um imposto de renda corporativo, o IRES, à alíquota padrão de 24%. Empresas não residentes são tributadas apenas sobre a renda gerada na Itália[48]Fonte: Receita Federal Italiana — IRES.
Um imposto regional, o IRAP, também se aplica. A alíquota padrão é de 3,9%, mas é mais elevada para determinados setores: 4,65% para bancos e instituições financeiras e 5,9% para seguradoras. As autoridades regionais também podem aumentar ou reduzir a alíquota aplicável em até 0,92 ponto percentual[49]Fonte: Receita Federal Italiana — IRAP.
IVA. A alíquota padrão do IVA na Itália é de 22%. Alíquotas reduzidas de 10% e 4% aplicam-se a categorias específicas, como energia, medicamentos, alimentos e produtos agrícolas. Empresas residentes e empresas não residentes registradas para fins de IVA na Itália, que possuam representante fiscal ou operem por meio de estabelecimento permanente, podem solicitar o reembolso do IVA[50]Fonte: Receita Federal Italiana — IVA e Reembolsos de IVA.
Incentivos fiscais e comerciais. A Itália apoia o desenvolvimento empresarial por meio de diversos incentivos voltados à inovação, P&D e projetos de investimento de grande escala:
- Patent Box — permite uma dedução fiscal adicional de 110% sobre custos de P&D vinculados a ativos intangíveis elegíveis, sendo particularmente benéfico para empresas que desenvolvem softwares, patentes ou outros ativos de propriedade intelectual internamente[51]Fonte: Receita Federal Italiana — Benefícios do Patent Box.
- Créditos fiscais para P&D e inovação — aplicam-se a uma ampla gama de atividades, incluindo pesquisa, inovação tecnológica, design, pessoal e materiais, com um crédito padrão de 5% em 2025 limitado a € 2 milhões, sujeito a revisões periódicas[52]Fonte: MIMIT — Crédito fiscal para pesquisa e desenvolvimento.
- Contrato de Desenvolvimento — disponível para empresas de qualquer porte, incluindo investidores estrangeiros, apoia projetos combinados de investimento e P&D por meio de subvenções, empréstimos subsidiados e bonificações de juros[53]Fonte: MIMIT — Mais de 1,1 bilhão alocado para financiamento de contratos de desenvolvimento.
Zonas especiais. A Itália opera uma Zona Econômica Especial unificada, a ZES Unica, que abrange regiões do sul, como Sicília, Sardenha, Campânia e Apúlia[54]Fonte: Invest in Italy — Áreas fiscais favoráveis.
O regime oferece créditos fiscais, procedimentos simplificados e um sistema de balcão único para investidores. As empresas devem manter a atividade e os empregos por pelo menos 5 anos para obter o benefício. Para 2026, os créditos fiscais para investimentos aplicam-se a projetos de até € 100 milhões, com limite mínimo de investimento de € 200.000[55]Fonte: Receita Federal Italiana — Crédito fiscal para investimentos na ZES única.
Zonas francas alfandegárias. A Itália possui zonas francas alfandegárias onde as mercadorias podem ser armazenadas, processadas ou comercializadas sem impostos alfandegários enquanto estiverem sob o regime. Essas zonas são utilizadas principalmente para operações de logística, comércio e armazenagem, em vez de atividades empresariais ordinárias[56]Fonte: Agência Aduaneira e de Monopólios da Itália — Zonas Francas Alfandegárias.
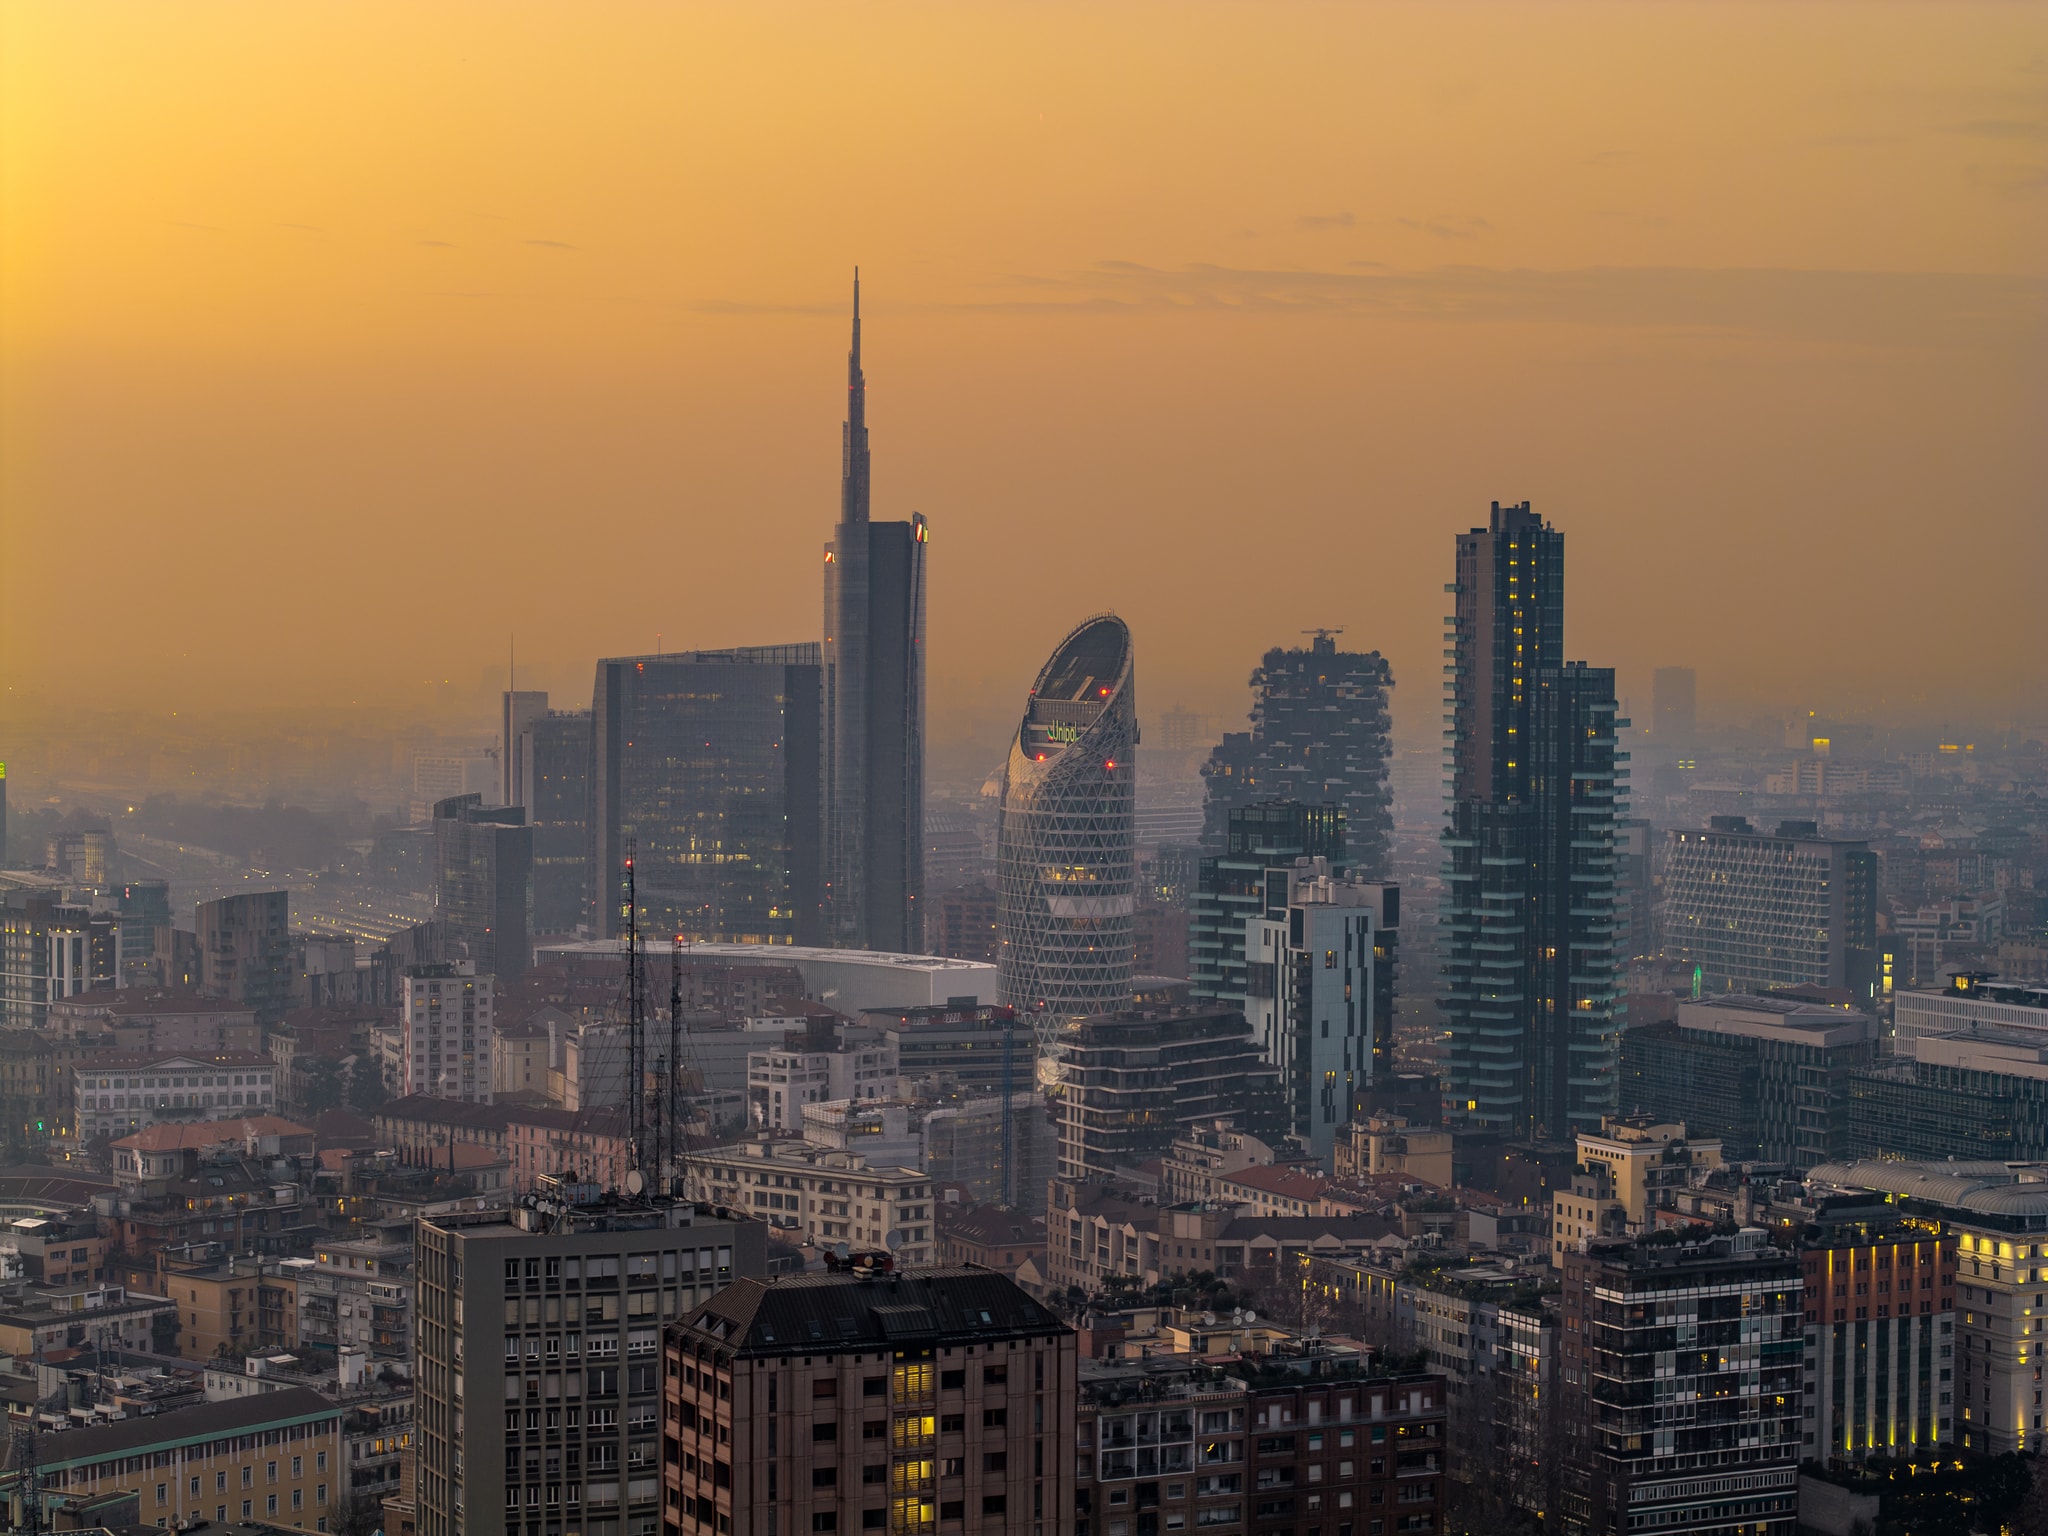
A Itália oferece excelentes oportunidades de negócios em manufatura, maquinário, moda, produção de alimentos, turismo, logística, energia renovável, produtos farmacêuticos e serviços digitais
Visto de investidor da Itália
O visto de investidor da Itália é concedido inicialmente por 2 anos e pode ser renovado por períodos de 3 anos.
Requisito de investimento. O Golden Visa da Itália oferece duas opções de investimento empresarial:
- Investimento em uma empresa italiana já estabelecida — € 500.000+. O investidor adquire ações ou participação societária em uma sociedade de responsabilidade limitada ativa na Itália. No momento da solicitação do visto, a empresa já deve estar em operação e ter pelo menos uma demonstração financeira disponível.
- Investimento em uma startup inovadora italiana — € 250.000+. O investidor adquire ações ou participação societária em uma startup inovadora reconhecida oficialmente pelo governo italiano. A lista de startups elegíveis é atualizada semanalmente e publicada no portal gerido pelas Juntas Comerciais italianas.
Outras opções qualificadas incluem uma doação filantrópica e o investimento em títulos públicos italianos.
Inclusão da família. O solicitante principal também pode incluir cônjuge, filhos menores de 18 anos e pais dependentes.
Fixação de residência de longo prazo. Após 5 anos de residência legal contínua, o investidor pode solicitar a residência permanente. A cidadania italiana torna-se disponível após 10 anos de residência legal contínua, desde que cumpridas as condições aplicáveis, incluindo a comprovação de proficiência no idioma italiano no nível B1.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa da Itália
Hungria — a menor taxa de imposto de renda corporativo da UE
A Hungria tem a menor alíquota de imposto de renda corporativo da UE e ocupa o 9º lugar entre 38 países da OCDE no Índice de Competitividade Fiscal Internacional de 2025, indicando um ambiente favorável para o crescimento empresarial[57]Fonte: Índice de Competitividade Fiscal Internacional 2025. Isso é sustentado pela estrutura de sua economia: as exportações representaram 75,4% do PIB em 2024, refletindo uma profunda integração nas cadeias de suprimentos europeias e globais[58]Fonte: Banco Mundial — Exportações de bens e serviços: Hungria.
A Hungria também demonstra um forte desempenho em investimentos. Em 2025, registrou a 2ª maior proporção de IDE em relação ao PIB na Europa Central e Oriental, destacando sua capacidade de atrair capital estrangeiro em relação ao seu tamanho. Na prática, isso a torna particularmente atraente para empresas voltadas à exportação e companhias que ingressam em redes consolidadas de manufatura e comércio transfronteiriço[59]Fonte: CEIC Data — Investimento Direto Estrangeiro na Hungria: % do PIB.
Para empreendedores que planejam se mudar, a Hungria também oferece uma opção de residência por abertura de empresa válida por até 3 anos.
Abertura de empresa
Autoridade de registro. As empresas na Hungria são registradas nos Registros das Sociedades, e o procedimento é conduzido pelo Tribunal de Registro.
O principal tipo de empresa na Hungria é a Kft., uma sociedade de responsabilidade limitada. É a forma mais comumente utilizada por pequenas e médias empresas, de modo que as regras fundamentais de constituição abaixo se concentram nessa estrutura[60]Fonte: Governo Húngaro — Constituição de Empresa.
Processo e prazos. O registro de empresas é totalmente eletrônico e a representação jurídica é obrigatória. Para uma Kft., o registro é concluído normalmente dentro de 1 a 2 dias úteis após o envio da solicitação e é isento de taxas estatais.
Documentos necessários para a solicitação. Para uma Kft., os requisitos principais incluem o ato constitutivo ou contrato social, nome da empresa, sede registrada, sócios e suas contribuições, e um diretor executivo.
Capital social. O capital social mínimo para uma Kft. é de HUF 3.000.000, ou cerca de € 7.500—8.000. O capital deve ser depositado na conta bancária ou no caixa da empresa no prazo de 2 anos após o registro, sendo também possíveis contribuições em bens se previstas no documento fundador.
Acesso para não residentes. A Kft. pode ser fundada por uma ou mais pessoas físicas ou jurídicas e não impõe restrições por nacionalidade.
Tributação corporativa e vantagens comerciais
Tributação corporativa. A Hungria aplica uma alíquota de imposto de renda corporativo de 9%, a menor da UE. Empresas não residentes são tributadas apenas se possuírem presença comercial local, como uma filial[61]Fonte: NAV — Resumo sobre a tributação de associações empresariais.
Além disso, um imposto empresarial local de até 2% pode ser aplicado, dependendo do município.
IVA. A alíquota padrão do IVA é de 27%, a mais alta da UE. Alíquotas reduzidas de 18% e 5% aplicam-se a bens e serviços selecionados, incluindo alimentos, produtos farmacêuticos e certos serviços públicos[62]Fonte: PwC — Corporativo: outros impostos na Hungria.
Empresas não residentes podem recuperar o IVA húngaro. Empresas sediadas na UE dão entrada por meio da autoridade fiscal de seu país de origem, enquanto empresas de fora da UE solicitam diretamente na Hungria. Os reembolsos estão disponíveis para despesas relacionadas aos negócios, desde que a atividade seja tributável[63]Fonte: NAV — Reembolso de IVA para sujeitos passivos não estabelecidos.
Reserva de desenvolvimento. A Hungria permite que as empresas transfiram parte de seus lucros acumulados para uma reserva de desenvolvimento destinada a investimentos futuros. Esse valor reduz o lucro tributável no mesmo ano fiscal, até o limite do lucro antes dos impostos daquele ano, sendo então tratado como depreciação reconhecida.
Deduções fiscais. O sistema húngaro de imposto corporativo permite diversos incentivos para reduzir o valor final do imposto bem abaixo da alíquota nominal de 9%. Por exemplo, o crédito fiscal para P&D é fixado em 10% dos custos elegíveis. Em certos casos, especialmente para pesquisas realizadas em conjunto, o benefício pode atingir até 100% dos custos elegíveis[64]Fonte: NAV — Principais regras da tributação de associações empresariais.
Subvenções em dinheiro. A Hungria oferece subvenções VIP em dinheiro não reembolsáveis, o que significa que parte do custo do investimento pode ser coberta pelo Estado sem necessidade de restituição. Esses subsídios estão disponíveis para projetos de manufatura, P&D e centros de serviços compartilhados, com o limite mínimo de investimento variando entre € 2 e € 10 milhões.
Para se qualificar, as empresas geralmente precisam cumprir compromissos comerciais durante o período de monitoramento, incluindo pelo menos € 15 milhões em receita adicional e € 2 milhões em folha de pagamento adicional[65]Fonte: HIPA — Alterações significativas no sistema de Subvenções VIP em Dinheiro não reembolsáveis.
Incentivos comerciais. O apoio governamental aos negócios na Hungria é prestado por meio da Agência Húngara de Promoção de Investimentos, HIPA, que auxilia investidores na estruturação e expansão de empresas. Cada projeto conta com um consultor dedicado, e a HIPA opera como um balcão único, oferecendo suporte gratuito com:
- seleção de locais;
- informações personalizadas sobre auxílios estatais;
- busca de fornecedores;
- questões de infraestrutura de serviços públicos;
- intermediação com autoridades públicas.
A dimensão desse apoio é visível nos resultados. Entre 2014 e 2025, a HIPA apoiou 2.305 projetos no valor de mais de € 66 bilhões, vinculados a quase 187.000 novos empregos. Somente em 2025, a agência apoiou 108 projetos, atraindo € 7,069 bilhões em novo capital e criando 18.227 empregos[66]Fonte: HIPA — Nossos serviços.
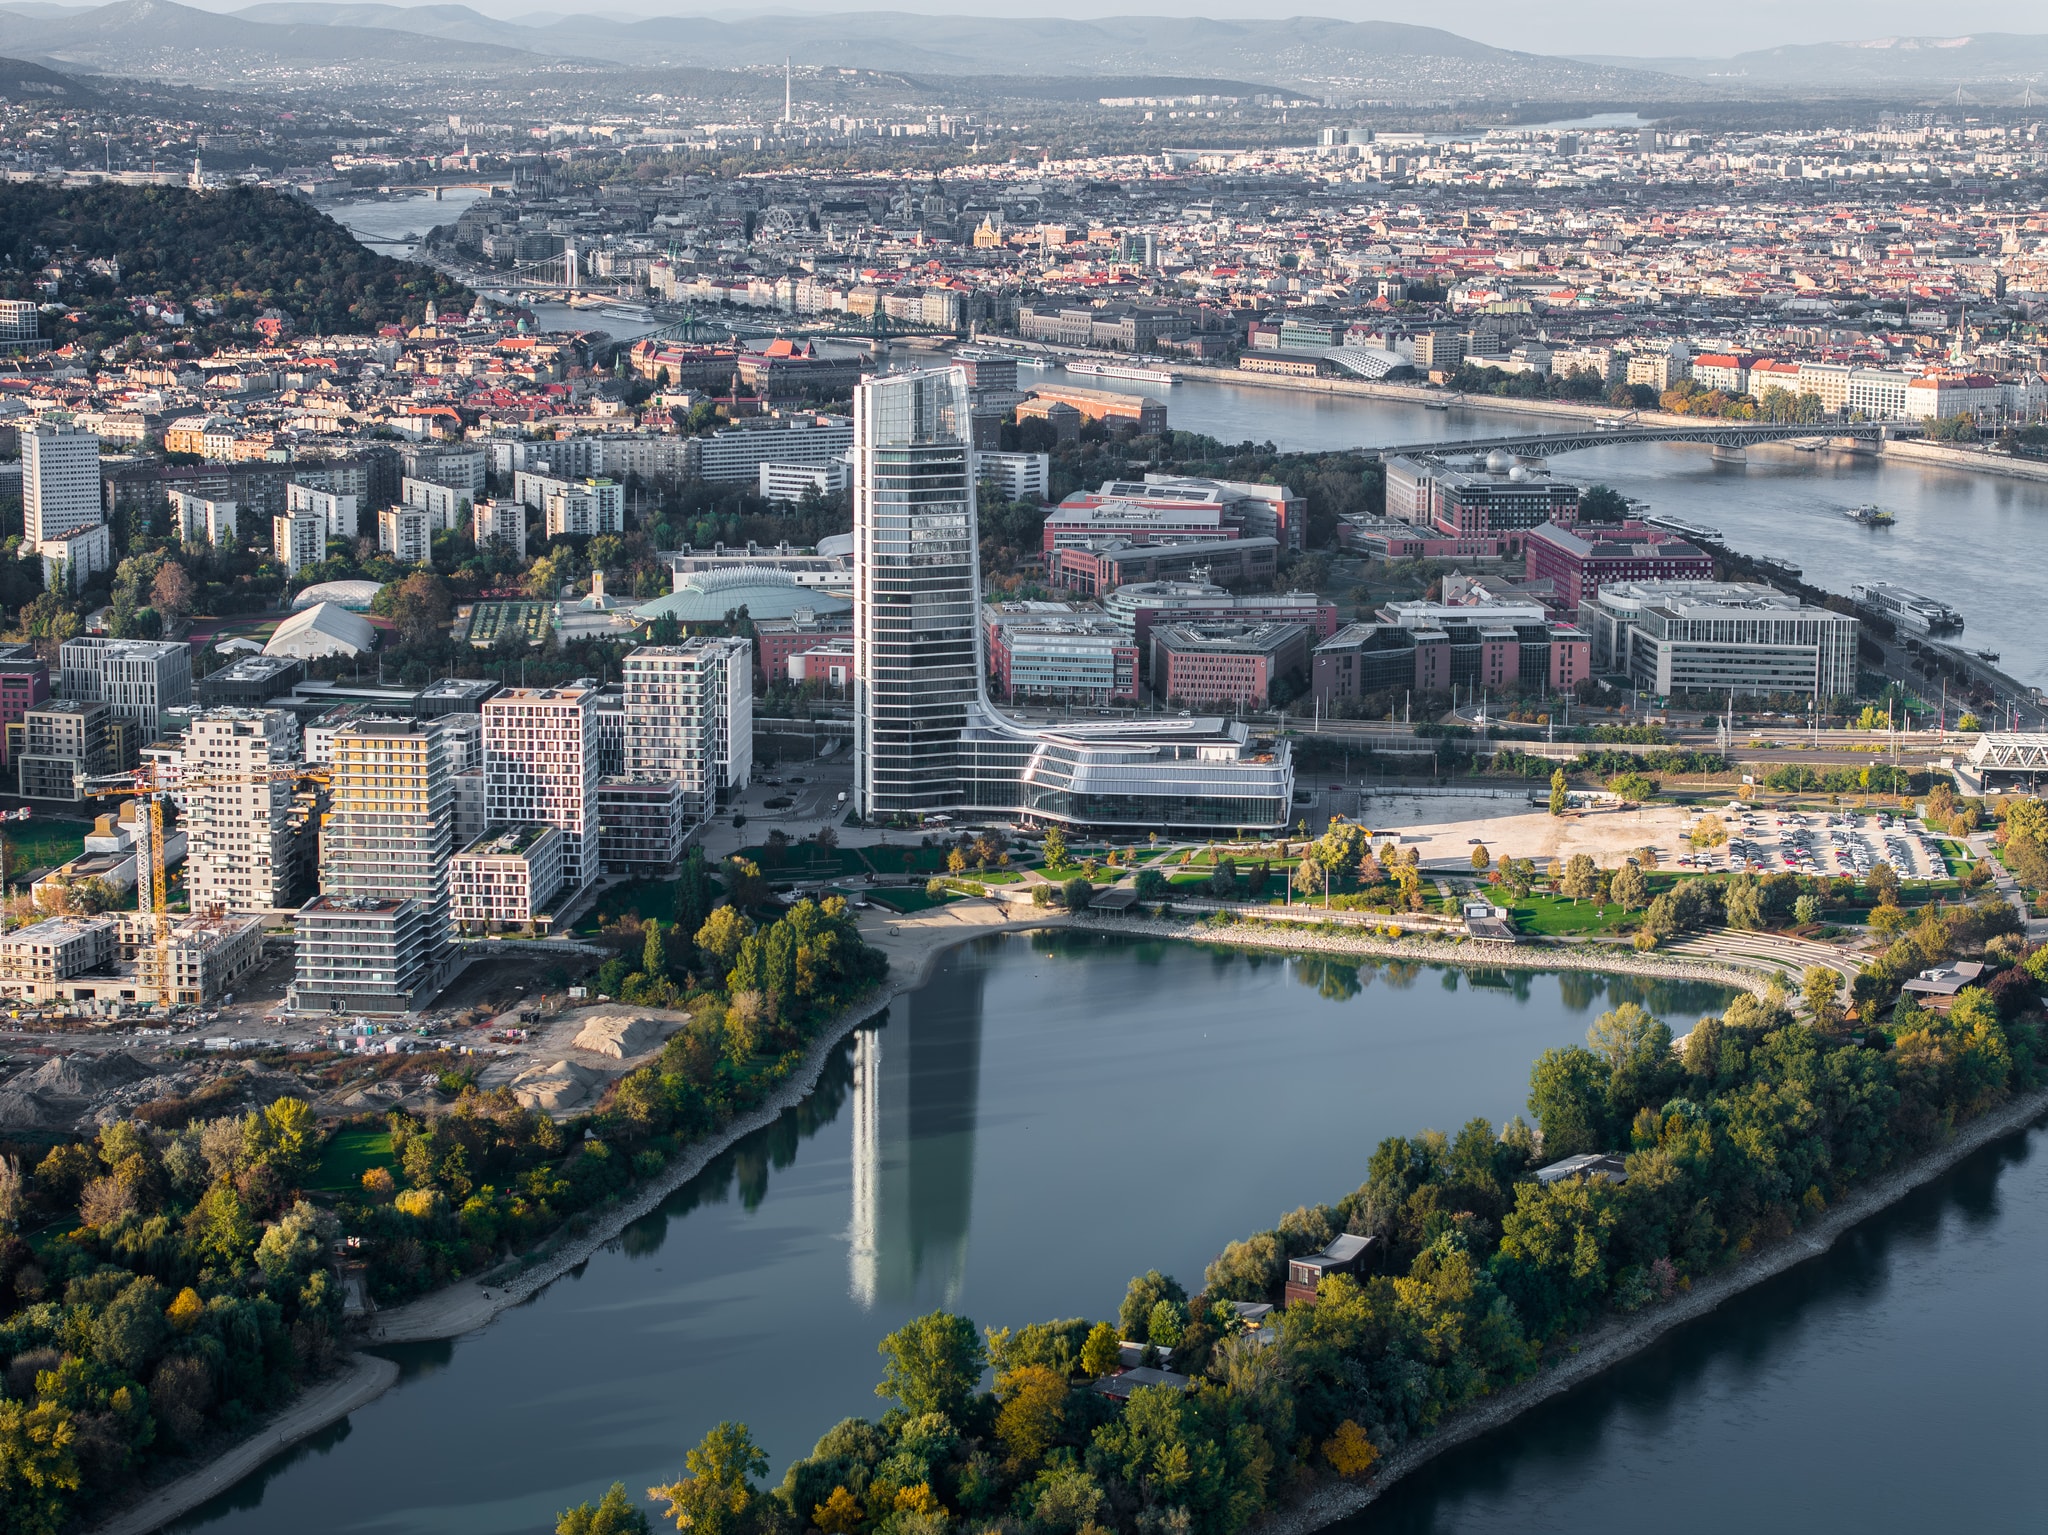
A economia da Hungria é estruturada em torno dos setores automotivo, eletrônico, de baterias e mobilidade elétrica, TIC e software, logística, ciências da vida e tecnologia médica, além de maquinário
Opções de residência por abertura de empresa na Hungria
A abertura de uma empresa na Hungria pode levar à residência. Para se qualificar, o estrangeiro deve registrar uma pessoa jurídica no país, como o equivalente local de uma LLC ou JSC. O status de empresário individual não é suficiente, pois só pode ser obtido por quem já possui uma autorização de residência na Hungria. O capital social mínimo autorizado é de € 7.700.
A rota empresarial não leva à fixação de residência de longo prazo. A autorização de residência é concedida por até 3 anos no total, e a reunificação familiar é limitada: cônjuge, filhos e pais só podem aderir a partir do segundo ano.
O programa de visto de investidor convidado da Hungria, conhecido como Golden Visa da Hungria, é uma forma alternativa de obter residência húngira. É projetado para investidores e não para empreendedores, não incluindo uma rota de investimento empresarial. No entanto, concede residência por 10 anos desde o início, pode ser renovado uma vez pelo mesmo período e permite o exercício de atividades empresariais no país.
Atualmente, existem duas opções qualificáveis no Golden Visa da Hungria:
- € 250.000 para aquisição de cotas em um fundo de investimento imobiliário;
- € 1 milhão como doação não reembolsável a uma instituição de ensino superior.
O solicitante principal pode incluir cônjuge, filhos menores de 18 anos e pais.
A residência permanente pode ficar disponível após 3 anos. A cidadania húngara é possível após mais 8 anos, sujeita aos requisitos de naturalização. Estes incluem a integração de longo prazo ao país e a comprovação de proficiência na língua húngara.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa da Hungria
Letônia — 0% de imposto sobre lucros reinvestidos e opção acessível de negócios para residência
Para investidores que desejam construir em vez de apenas extrair lucros, a Letônia oferece uma estrutura particularmente eficiente. O país ocupa o 2º lugar no Índice de Competitividade Fiscal Internacional de 2025, o que significa que seu sistema tributário é visto como um dos mais favoráveis ao investimento na OCDE.
Abertura de empresa
Autoridade de registro. As empresas na Letônia são registradas no Registro de Empresas — Uzņēmumu reģistrs, que mantém o Registro Comercial e gerencia os atos constitutivos. O registro de empresas é realizado eletronicamente por meio da plataforma oficial do Estado, tornando o processo mais rápido e padronizado[67]Fonte: República da Letônia — Registro de Empresas.
Processo, prazos e taxas. Os documentos podem ser preparados em poucos minutos utilizando modelos automatizados para estruturas simples. O registro pelo Registro de Empresas é concluído em 1 a 3 dias úteis após o envio. A taxa depende do tipo de empresa e do procedimento de registro, começando a partir de € 30[68]Fonte: Registro de Empresas na Letônia — Pessoas jurídicas e taxas estatais na Letônia.
Documentos necessários para a solicitação. Para registrar uma empresa na Letônia, os fundadores devem enviar informações e documentos ao Registro de Empresas. Os principais detalhes incluem:
- nome da empresa;
- endereço registrado na Letônia;
- acionistas e membros do conselho;
- estatuto social;
- informações sobre os beneficiários finais;
- comprovante de integralização do capital social, se aplicável.
Todos os documentos devem ser preparados em letão, e formulários adicionais podem ser exigidos para pessoas físicas estrangeiras que não possuam um número de identificação pessoal letão.
Principal tipo de empresa. A estrutura mais comum é a sociedade de responsabilidade limitada — sabiedrība ar ierobežotu atbildību, SIA, que apresenta as seguintes características principais:
- pode ser fundada por uma ou mais pessoas;
- oferece responsabilidade limitada para os acionistas;
- proporciona uma estrutura flexível adequada para a maioria dos negócios.
Essa forma jurídica é utilizada pela maioria das pequenas e médias empresas na Letônia.
O capital social mínimo padrão para uma SIA é de € 2.800 — totalmente integralizado antes do registro na maioria dos casos[69]Fonte: Registro de Empresas da Letônia — SIA sem Requisito de Capital Mínimo.
Acesso para não residentes. A Letônia permite que pessoas físicas e jurídicas estrangeiras registrem empresas. Não há um requisito rígido de residência para fundadores ou membros do conselho, mas identificação e documentação adicionais podem ser exigidas.
Solicitantes estrangeiros sem um código pessoal letão devem enviar formulários de informações adicionais e cumprir os requisitos de identificação durante o processo de registro.
Tributação corporativa e vantagens comerciais
Tributação corporativa. O sistema de imposto corporativo da Letônia foi concebido para incentivar o reinvestimento. Os lucros acumulados são tributados a 0%, e o imposto de renda corporativo é cobrado apenas quando os lucros são distribuídos como dividendos ou utilizados para fins não relacionados aos negócios. A alíquota padrão do imposto corporativo, CIT, é de 20% sobre o lucro distribuído[70]Fonte: Serviço de Receita Estadual da Letônia — Imposto de renda corporativo.
O CIT devido na Letônia também pode ser reduzido por meio de doações para:
- organizações de utilidade pública na Letônia;
- instituições orçamentárias ou empresas estatais prestadoras de serviços culturais;
- ONGs qualificadas na UE ou EEE, desde que possuam status semelhante ao das organizações de utilidade pública letãs e o país tenha um acordo de dupla tributação com a Letônia.
IVA. A Letônia aplica uma alíquota padrão de IVA de 21%. Alíquotas reduzidas de IVA de 12% e 5% também se aplicam a categorias específicas de bens e serviços[71]Fonte: Serviço de Receita Estadual da Letônia — IVA.
Zonas Econômicas Especiais. Existem cinco Zonas Econômicas Especiais na Letônia — Porto Livre de Riga, Porto Livre de Ventspils, Zona Econômica Especial de Liepaja, Zona Econômica Especial de Rezekne e Zona Econômica Especial de Latgale —, criadas para promover atividades empresariais nas regiões.
As empresas que operam nessas zonas podem receber:
- 80% de desconto no imposto de renda corporativo e no imposto imobiliário;
- isenção ou redução de impostos retidos na fonte sobre dividendos, taxas de gestão e pagamentos pelo uso de propriedade intelectual a não residentes[72]Fonte: Invest in Latvia — Zonas Econômicas Especiais.
Apoio governamental para grandes projetos de investimento. A Letônia oferece suporte institucional para grandes projetos por meio do Conselho de Coordenação para Projetos de Investimento Grandes e Estrategicamente Significativos[73]Fonte: Ministério da Economia — Conselho de Coordenação para Projetos de Investimento. Esse conselho oferece:
- coordenação mais rápida entre ministérios e agências estatais;
- assistência na remoção de obstáculos administrativos e burocráticos;
- apoio em nível governamental para projetos com impacto econômico significativo;
- processo estruturado para a resolução de questões interinstitucionais que possam atrasar a execução.
Os melhores setores para investir na Letônia são TI e tecnologia, indústria de transformação, logística e transportes, energia renovável, mercado imobiliário, agricultura e produção alimentícia, fintechs, turismo e hotelaria
Golden Visa da Letônia
O Golden Visa da Letônia é um dos caminhos mais acessíveis para obter residência na UE por meio de negócios. Ele é concedido por 2 anos e pode ser renovado, sem requisito de permanência mínima para manter a autorização de residência temporária.
Requisito de investimento. Pela opção de negócios, o investidor aporta € 50.000 ou € 100.000 em uma empresa letã pelo período de 6 ou 8 anos. O valor do investimento depende do faturamento da empresa e do número de funcionários.
Inclusão da família. O cônjuge e os filhos menores de 18 anos podem ser incluídos na solicitação.
Residência de longo prazo. Após 5 anos de residência legal contínua, o investidor pode solicitar a residência permanente. A cidadania letã por naturalização pode ser concedida após um período adicional de residência permanente, somando um prazo total de cerca de 10 anos.
Para qualificar-se, o solicitante deve comprovar conhecimento do idioma letão no nível A2, passar em exames sobre a Constituição e conhecimentos civis, além de prestar um juramento de fidelidade. É exigida presença física de pelo menos 183 dias por ano durante todo o período de 10 anos.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa da Letônia
Panamá — isenção de imposto sobre renda estrangeira e fortes vantagens em zonas francas
O atrativo do Panamá começa pelo seu modelo tributário: a renda oriunda do exterior não é tributada no país. Isso, somado a um forte regime de zonas francas e a um papel bem estabelecido no comércio e na logística, torna o país especialmente relevante para negócios internacionais.
Abertura de empresa
Autoridade de registro. As empresas no Panamá são registradas no Registro Público do Panamá. Para iniciar atividades comerciais ou industriais, a empresa também utiliza o PanamaEmprende, a plataforma oficial para a obtenção do Aviso de Operación[74]Fonte: Ministério do Comércio e Indústrias — Portal de Registro Comercial On-line PanamaEmprende.
Processo, prazos e taxas. O processo é amplamente digital. A empresa é registrada por meio de:
- envio da escritura pública;
- preenchimento dos dados de submissão;
- pagamento da taxa;
- envio da solicitação pelo sistema telemático do Registro[75]Fonte: PanamaEmprende — Manual do usuário do sistema.
A etapa do aviso de operação pode ser concluída on-line em poucos minutos. A taxa é de $ 15 se a pessoa abrir o negócio em nome próprio, e de $ 55 se o negócio for estabelecido como uma empresa ou pessoa jurídica[76]Fonte: PanamaEmprende — Visão geral do sistema.
Documentos necessários para a solicitação. O principal documento de constituição é a escritura pública apresentada por meio do sistema do Registro Público. Para a etapa do aviso de operação, a solicitação deve conter os dados necessários para identificar a empresa e sua atividade comercial.
Para uma pessoa jurídica, o sistema também registra os dados corporativos da empresa e exige a definição de pelo menos três cargos executivos na empresa.
Acesso para não residentes. O Panamá permite a estruturação de negócios com capital nacional e estrangeiro. A empresa deve ter um agente residente e um domicílio registrado no Panamá.
Os setores de negócios mais atraentes no Panamá incluem logística e transporte marítimo, comércio e reexportação, serviços bancários e financeiros, turismo, mercado imobiliário e construção
Tributação corporativa e vantagens comerciais
Tributação corporativa. O Panamá aplica uma alíquota de 25% de imposto de renda corporativo sobre as pessoas jurídicas[77]Fonte: PwC — Impostos de renda corporativos no Panamá. Uma de suas principais vantagens é o sistema tributário territorial: a renda auferida fora do Panamá não é tributada, concentrando-se a tributação na renda de fonte panamenha.
IVA. O IVA no Panamá é cobrado à alíquota padrão de 7%, considerada relativamente baixa para os padrões internacionais. Em geral, a empresa começa a cobrar IVA assim que seu faturamento anual ultrapassa $ 36.000[78]Fonte: DGI — Imposto ITBMS no Panamá.
O Panamá possui um sistema formal para reembolso e compensação de impostos administrado pela autoridade fiscal. Onde a legislação permite, as empresas podem recuperar o excesso de imposto pago em vez de tratá-lo como custo definitivo[79]Fonte: DGI — Reembolsos de IVA.
Zonas francas. O Panamá dispõe de um amplo regime de Zonas Francas sob o qual áreas autorizadas em todo o país operam com benefícios fiscais, alfandegários, migratórios e trabalhistas. Os investidores podem solicitar a criação de sua própria zona ou operar em uma já existente[80]Fonte: Câmara Americana de Comércio e Indústria do Panamá — Fazer negócios no Panamá. O Panamá conta atualmente com 18 zonas desse tipo[81]Fonte: Organização Mundial de Zonas Francas — 12º Congresso Mundial da World FZO.
Os principais benefícios incluem:
- isenção de direitos de importação sobre mercadorias introduzidas na zona;
- benefícios fiscais para atividades qualificadas de exportação e reexportação, incluindo imposto de renda, imposto sobre vendas, imposto de exportação e imposto seletivo ao consumo;
- isenção de IVA sobre mercadorias e outros bens introduzidos na zona;
- opções de imigração especiais, incluindo residência permanente para estrangeiros que investirem pelo menos $ 250.000 e autorizações temporárias para funcionários-chave estrangeiros;
- flexibilidade trabalhista ampliada, incluindo opções mais amplas para o agendamento de dias de descanso e feriados com base nas necessidades operacionais.
A Zona Franca de Colón é a maior e mais consolidada zona econômica especial do Panamá, e uma das maiores zonas francas do mundo. Sua vantagem mais clara é permitir que as empresas importem, armazenem e reexportem mercadorias sem a cobrança de impostos alfandegários.
Outros regimes preferenciais. O Panamá também oferece diversos regimes específicos por localização e setor que garantem às empresas vantagens adicionais fiscais, alfandegárias e operacionais:
- Panamá Pacífico — voltado a logística, comércio, manufatura, aviação e serviços regionais, com benefícios fiscais e alfandegários e alíquota reduzida de 5% de imposto corporativo para certas atividades.
- Cidade do Conhecimento — voltada a universidades, ONGs, organizações internacionais e empresas de tecnologia, com isenção de importação e IVA, incentivos fiscais para atividades de alta tecnologia e vistos especiais para funcionários estrangeiros.
- Área Econômica Especial de Aguadulce — voltada a agroindústria, logística, comércio, atividade portuária, turismo, mercado imobiliário e serviços, com amplas isenções para importações, exportações, reexportações e encargos sobre combustíveis.
- Área Econômica Especial de Barú — focada em investimentos e geração de empregos, especialmente em agroindústria e refino de petróleo, com isenção de IVA e imposto de selo, incentivos no imposto imobiliário e alíquota reduzida de 5% no imposto sobre dividendos.
- Zona de Apoio Logístico Multimodal e Turístico — voltada ao turismo e logística em Barú, com isenções em importações, certas transferências de bens e serviços e alguns impostos imobiliários.
Suporte ao investidor. Investidores estrangeiros podem contar com apoio estatal formal. O Panamá oferece serviços aos investidores por meio do Ministério do Comércio e Indústrias, que ajuda a tornar a entrada no mercado mais estruturada tanto para fundadores locais quanto internacionais[82]Fonte: Direção-Geral de Zonas Francas — Zonas francas do Panamá.
Golden Visa do Panamá
O programa de Investidor Qualificado do Panamá oferece uma via para a residência permanente por meio de investimento, com status concedido de forma vitalícia. Não há requisito de permanência mínima para manter a residência permanente. A opção de investimento empresarial não está disponível neste programa.
Requisito de investimento. Os solicitantes podem escolher entre três opções:
- aquisição de imóvel — $ 300.000+;
- investimento em valores mobiliários — $ 500.000+;
- depósito bancário — $ 750.000+.
Inclusão da família. O programa permite que o solicitante principal inclua familiares próximos, como cônjuge, filhos e pais.
Fixação de residência de longo prazo. Após 5 anos, os residentes permanentes podem solicitar a cidadania. Isso exige 5 anos de residência contínua e a aprovação em um teste de espanhol baseado na comunicação do dia a dia.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa do Panamá
Turquia — cidadania mediante abertura de empresa
A Turquia é um dos poucos países onde o investimento empresarial pode levar diretamente à cidadania. Só isso já a destaca. Soma-se a isso um grande mercado interno, uma posição estratégica entre a Europa e a Ásia e amplas oportunidades no comércio, indústria transformadora, serviços e setor imobiliário.
Abertura de empresa
Autoridade de registro. As empresas na Turquia são registradas nas Diretoria do Registro Comercial que operam dentro das Câmaras de Comércio. Na prática, esses escritórios funcionam como um balcão único para a constituição de empresas[83]Fonte: Presidência da República da Turquia — Estabelecimento de empresa.
Processo e prazos. A abertura da empresa é realizada por meio do Sistema de Registro Central, MERSİS, que é a plataforma digital oficial para procedimentos de registro comercial.
O processo inclui o envio do contrato social on-line, o reconhecimento de firma dos documentos exigidos e a conclusão do registro no Registro Comercial. Assim que os documentos estiverem prontos, a constituição pode ser concluída no mesmo dia.
O que é necessário para solicitar. Os requisitos fundamentais incluem:
- estatuto ou contrato social;
- assinaturas reconhecidas em cartório dos fundadores;
- cópias do passaporte e números de identificação fiscal para sócios estrangeiros;
- comprovante de status jurídico para pessoas jurídicas estrangeiras, se aplicável;
- procuração, caso o processo seja conduzido por um representante.
Principais tipos de empresas. Segundo o Código Comercial Turco, as empresas podem ser estabelecidas como Sociedade de Responsabilidade Limitada (LLC), Sociedade Anônima (JSC), sociedade em nome coletivo ou sociedade em comandita. Na prática, a LLC e a JSC são as estruturas mais utilizadas.
Capital social. O capital mínimo depende do tipo de empresa. Para uma LLC, o capital social mínimo é de TRY 50.000, ou ≈ $ 1.600. Para uma JSC, o mínimo é de TRY 250.000, ou ≈ $ 8.000[84]Fonte: ErsoyBilgehan — Requisitos mínimos de capital.
Acesso para não residentes. A Turquia aplica o princípio da igualdade de tratamento a investidores estrangeiros e locais. Isso significa que cidadãos estrangeiros podem estabelecer qualquer tipo de empresa disponível sob a legislação turca e operar sob as mesmas regras aplicáveis às empresas locais.
Tributação corporativa e incentivos empresariais
Tributação corporativa. A alíquota padrão do imposto de renda corporativo na Turquia é de 25%. Uma alíquota maior de 30% aplica-se a instituições financeiras, como bancos, empresas de leasing financeiro e factoring, instituições de pagamento e moeda eletrônica, corretoras de câmbio autorizadas e sociedades gestoras de ativos[85]Fonte: PwC — Tributação corporativa na Turquia.
Algumas empresas beneficiam-se de alíquotas efetivas mais baixas:
- Renda de exportação — 20%.
- Empresas com certificado de registro industrial que estejam efetivamente engajadas na produção industrial — 24%[86]Fonte: EY — Agenda tributária da Turquia.
Empresas estrangeiras são tributadas na Turquia apenas sobre a renda auferida no país se tanto a sua sede jurídica quanto o seu centro de gestão estiverem fora da Turquia.
IVA. A alíquota padrão de IVA da Turquia é de 20%, com alíquotas reduzidas de 1% e 10% aplicáveis a bens e serviços específicos[87]Fonte: PwC — Corporativo: outros impostos na Turquia.
O país opera um sistema estruturado de reembolso de IVA, que é especialmente relevante para exportadores e empresas que realizam transações isentas de IVA. Na prática, o IVA pago sobre os insumos pode ser reembolsado, o que protege o fluxo de caixa e impede que o IVA se torne um custo final. Isso é particularmente importante para empresas voltadas à exportação, onde as vendas possuem alíquota zero, mas o IVA sobre insumos continua a ser incorrido.
Incentivos empresariais. A Turquia oferece um amplo sistema de incentivos estruturado por região, setor, escala e tipo de projeto. Dependendo do investimento, o suporte pode incluir:
- isenção de IVA;
- isenção de direitos aduaneiros;
- redução do imposto de renda corporativo;
- apoio a contribuições para a previdência social;
- subsídio de juros ou participação nos lucros;
- apoio a infraestrutura ou energia.
Para projetos maiores ou prioritários, o apoio pode ser substancial. No regime baseado em projetos, o Estado pode fornecer uma participação no capital de até 49% do valor do investimento, além de instrumentos como garantias de compras públicas, apoio a pessoal qualificado e apoio a treinamentos[88]Fonte: Invest in Türkiye — Sistema de incentivos ao investimento da Turquia.
Zonas francas. Existem 19 zonas francas na Turquia, e os fabricantes que operam nela podem beneficiar-se de 100% de isenção do imposto de renda corporativo, IVA, direitos aduaneiros, imposto de selo e imposto sobre a propriedade de imóveis.
Há também um incentivo salarial: se pelo menos 85% do valor Free On Board da produção for exportado, os salários dos funcionários podem ficar isentos do imposto de renda. As empresas também podem transferir lucros para o exterior livremente, e as mercadorias podem permanecer nas zonas por tempo ilimitado[89]Fonte: Presidência da República da Turquia — Zonas de investimento.
Zonas industriais organizadas. As empresas nessas áreas podem beneficiar-se da isenção de IVA na aquisição de terrenos, isenção de 5 anos do imposto imobiliário após a conclusão da construção, custos reduzidos de serviços públicos e isenções de várias taxas municipais.
A escala é significativa: a Turquia possui 392 zonas industriais organizadas em 81 províncias, com mais de 67.000 empresas e mais de 2 milhões de funcionários. Isso as torna uma plataforma operacional séria, e não uma ferramenta de nicho.
Zonas de desenvolvimento tecnológico. A Turquia conta com 92 zonas de desenvolvimento tecnológico, atraentes para empresas de software, P&D e design. Os lucros decorrentes dessas atividades são 100% isentos do imposto de renda de pessoa física ou corporativo, e as vendas de softwares de aplicação produzidos nessas zonas são 100% isentas de IVA.
Há também apoio para custos trabalhistas. O Estado cobre 50% das contribuições de previdência social do empregador calculadas sobre o salário mínimo. Além disso, o apoio de imposto de renda para equipes de P&D e design pode atingir:
- 95% para detentores de doutorado;
- 90% para funcionários com mestrado;
- 80% para outros profissionais qualificados[90]Fonte: Presidência da República da Turquia — Sistema de Incentivos ao Investimento da Turquia.
Apoio governamental. O Escritório de Investimento oferece apoio gratuito e confidencial na seleção de locais, obtenção de licenças, coordenação com órgãos públicos, serviços de facilitação de negócios e solicitações de incentivos[91]Fonte: Presidência da República da Turquia — Estratégia de Investimento Estrangeiro Direto da Turquia.
A Turquia oferece excelentes oportunidades de negócios nos setores automotivo, têxtil e moda, construção e imobiliário, turismo, logística, manufatura, energia renovável, TI e software
Cidadania da Turquia por investimento
Cidadania da Turquia por investimento pode ser obtida por meio da opção de negócios, levando o processo pelo menos 8 meses. A dupla cidadania é permitida na Turquia.
Requisito de investimento. Para qualificar-se por meio do investimento empresarial, o solicitante deve aportar pelo menos $ 500.000 no capital social de uma empresa turca ou abrir um negócio que gere no mínimo 50 postos de trabalho. Após 3 anos, o investidor pode alienar sua participação no negócio.
Outras opções qualificadas incluem a compra de imóvel, depósito bancário, títulos públicos ou cotas de fundos de investimento.
Inclusão da família. O solicitante principal pode incluir o cônjuge e os filhos menores de 18 anos na solicitação de cidadania da Turquia por investimento.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para a cidadania turca
Chipre — polo de alta eficiência tributária para holdings e estruturas de PI
Chipre combina uma baixa alíquota de imposto de renda corporativo com um tratamento favorável para dividendos, ganhos com valores mobiliários e rendimentos de propriedade intelectual. Para investidores que também desejam residência de longo prazo na UE, Chipre oferece um caminho de residência permanente.
Abertura de empresa
Autoridade de registro. As empresas em Chipre são registradas no Departamento do Registro de Empresas e Propriedade Intelectual[92]Fonte: República de Chipre — Incorporação de empresa.
Processo, prazos e taxas. A empresa é constituída por meio do Registro de Empresas. O processo envolve o envio dos documentos de incorporação e o cumprimento das formalidades de registro necessárias. Uma vez aprovado, o Registro emite o Certificado de Incorporação, que confirma que a empresa foi legalmente estabelecida.
A taxa padrão para incorporação de empresa é de € 165. Uma taxa adicional de € 100 é cobrada para o registro acelerado, enquanto a incorporação de uma sociedade anônima também exige uma taxa extra de € 20[93]Fonte: República de Chipre — Formulários e taxas.
O que é necessário para solicitar. Para registrar uma empresa, o solicitante geralmente precisa fornecer o seguinte:
- estatuto e contrato social;
- dados dos sócios e diretores;
- endereço da sede registrada;
- capital social.
Principais tipos de empresas. As opções mais comuns são sociedades de responsabilidade limitada fechadas (private companies), sociedades anônimas (public companies) e sociedades limitadas por garantia. As empresas privadas em Chipre não possuem um requisito de capital social mínimo fixo sob as regras padrão.
Acesso para não residentes. Chipre permite que investidores estrangeiros constituam e sejam proprietários de empresas. O Registro exige documentos corporativos do país de origem e, se esses documentos não estiverem em grego ou inglês, é necessária uma tradução juramentada e, em alguns casos, apostilamento. Chipre também promove ativamente o investimento estrangeiro direto por meio de sua autoridade nacional de investimento.
Os setores mais promissores em Chipre incluem TI e software, serviços financeiros, holdings, comércio e e-commerce, turismo, setor imobiliário, navegação e serviços profissionais
Tributação corporativa e vantagens empresariais
Tributação corporativa. Chipre aplica uma alíquota de imposto de renda corporativo de 15%, uma das mais baixas da UE[94]Fonte: Invest Cyprus — Regime tributário.
IVA. A alíquota padrão de IVA em Chipre é de 19%. Alíquotas reduzidas e nulas também se aplicam a bens e serviços específicos[95]Fonte: Departamento de Impostos de Chipre — IVA.
Chipre permite reembolsos de IVA nos casos em que uma empresa acumula excesso de IVA sobre insumos que não pode ser compensado da forma habitual. Isso ajuda a evitar que o IVA se torne um custo de fluxo de caixa de longo prazo para a empresa. Há também uma rota de reembolso para empresas de outros países da UE e, em certos casos, para empresas fora da UE que incorram em IVA de Chipre sobre despesas locais[96]Fonte: Ministério das Finanças — Reembolsos de IVA para comerciantes da União Europeia.
Tratamento tributário favorável de rendimentos e ganhos. Chipre não impõe imposto de retenção na fonte sobre dividendos, juros ou pagamentos de royalties enviados ao exterior. Tampouco tributa ganhos decorrentes da alienação de valores mobiliários ou ganhos cambiais, o que torna a distribuição de lucros e as transações internacionais mais eficientes.
Dedução nocional de juros. Chipre oferece uma Dedução Nocional de Juros para novos capitais introduzidos em uma empresa residente fiscal em Chipre. Em uma estrutura adequada, isso pode reduzir os lucros tributáveis em até 80% dos lucros gerados por esse novo capital, tornando o financiamento por capital próprio mais eficiente em termos tributários do que em muitas outras jurisdições[97]Fonte: Invest Cyprus — Guia Tributário de Chipre para Investimentos.
Regime de IP box. Chipre possui um regime competitivo de propriedade intelectual com alíquota tributária efetiva de apenas 2,5% sobre rendimentos de PI qualificáveis. Isso é especialmente atraente para empresas de software, empresas de tecnologia e grupos que desenvolvem e exploram sua própria PI.
Apoio governamental. Chipre oferece suporte ao investidor por meio da Invest Cyprus e do Business Support Center, um balcão único para investidores locais e estrangeiros. Isso se traduz em ajuda prática no estabelecimento, expansão e conexão com oportunidades apoiadas pelo governo, incluindo projetos prioritários em setores como turismo, energia renovável, saúde e educação[98]Fonte: Invest Cyprus — Presidente inaugura balcão único para investidores cipriotas e estrangeiros.
Residência permanente em Chipre
A residência permanente em Chipre é um caminho baseado em investimento para a residência de longo prazo no país. O status é concedido vitaliciamente, desde que o titular visite a ilha pelo menos uma vez a cada 2 anos. O programa não inclui uma opção de investimento empresarial.
Requisito de investimento. Todas as opções de investimento da residência permanente em Chipre exigem pelo menos € 300.000. As opções incluem a compra de imóvel residencial ou comercial, valores mobiliários ou cotas de empresas cipriotas.
Inclusão da família. O solicitante principal pode obter o status juntamente com o cônjuge ou parceiro e filhos menores de 25 anos.
Fixação de residência de longo prazo. A cidadania cipriota por naturalização requer 8 anos de residência legal, incluindo 12 meses de residência contínua antes do pedido. Os solicitantes também devem demonstrar conhecimento do idioma grego no nível A2 e integração na sociedade cipriota, incluindo conhecimento do sistema político e social do país.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para residência permanente em Chipre
Implicações tributárias nos melhores países para fazer negócios
Ao escolher um país para abrir um negócio, vale a pena olhar além do processo de constituição e das alíquotas do imposto corporativo. Para empresários que planejam mudar de país, os impostos pessoais também se tornam altamente relevantes. Alguns países oferecem regimes especiais para novos residentes que podem reduzir a carga tributária pessoal e tornar a mudança mais atraente.
Fatores geradores de residência fiscal
Uma autorização de residência ou cidadania não torna uma pessoa residente fiscal por si só. O que conta é como e onde a pessoa efetivamente reside. Na maioria dos países, a residência fiscal é configurada ao permanecer 183 dias ou mais por ano no país, ao transferir o centro de interesses vitais para lá, ou por ambos os critérios.
Chipre oferece uma abordagem mais flexível: uma pessoa pode qualificar-se como residente fiscal permanecendo pelo menos 60 dias em Chipre. Isso é vantajoso para empreendedores, pois permite estabelecer residência fiscal com menor exigência de presença física, enquanto continuam gerindo negócios internacionais.
Assim que a pessoa se torna residente fiscal, geralmente é tributada sobre sua renda global, e não apenas sobre a renda obtida localmente. O Panamá se destaca por adotar um sistema tributário territorial: apenas a renda de fonte panamenha é tributada, enquanto os rendimentos do exterior ficam fora da base de cálculo.
Regimes tributários especiais
Alguns países oferecem regimes especiais criados para atrair novos residentes, investidores e empresários. Esses regimes podem reduzir significativamente a incidência de impostos pessoais em comparação com as alíquotas progressivas padrão.
Itália — regime de taxa fixa (flat tax). A Itália oferece um regime de tributação por valor fixo para pessoas de alto patrimônio. Em vez de pagar imposto sobre a renda global, as pessoas elegíveis pagam um valor fixo de € 300.000 por ano. O regime pode vigorar por até 15 anos e ser estendido aos familiares pelo valor de € 50.000 por pessoa ao ano[99]Fonte: Agenzia Entrate — Novos residentes: Regime opcional.
Portugal — regime IFICI. Portugal oferece o regime IFICI, disponível para novos residentes fiscais dedicados à pesquisa e inovação. O programa estabelece uma alíquota fixa de 20% para rendimentos qualificados de trabalho dependente e independente por até 10 anos, em comparação com as alíquotas progressivas padrão que chegam a 48%[100]Fonte: Autoridade Tributária e Aduaneira — IFICI.
Malta — regime não domiciliado (non-dom). Malta adota o sistema non-dom em vez de um regime por prazo fixo. O imposto incide sobre a renda de fonte maltesa e sobre rendimentos do exterior apenas se remetidos a Malta, enquanto os ganhos de capital no exterior permanecem isentos de impostos, mesmo se trazidos para o país. Esse tratamento não possui um limite de duração fixo[101]Fonte: MTCA — A Base de Remessa de Tributação para Indivíduos sob a Lei do Imposto de Renda.
Chipre — regime não domiciliado (non-dom). Chipre também oferece um regime non-dom, no qual dividendos e rendimentos de juros ficam isentos de tributação. Esse benefício pode ser mantido por até 17 anos. Após esse período, o indivíduo pode ser considerado domiciliado se tiver sido residente fiscal por 17 dos últimos 20 anos[102]Fonte: Regras de Residência Fiscal e Non-Dom de Chipre.
Resumo tributário por país

Como abrir uma empresa no exterior e obter residência ou cidadania: procedimento passo a passo
O processo de solicitação de autorização de residência e cidadania por investimento segue uma estrutura bastante semelhante entre os países, embora os prazos variem significativamente — de cerca de 2 meses em Vanuatu a 12 meses ou mais em Portugal, com base na experiência da Immigrant Invest.
Vias de residência e cidadania associadas a negócios estão disponíveis na Itália, Portugal, Letônia, Hungria, Antígua e Barbuda e Santa Lúcia, destacando-se a Letônia como a opção mais rápida e acessível, a partir de cerca de 3 meses e investimento mínimo de € 50.000.
Escolher o país e a opção de investimento
O primeiro passo é alinhar os objetivos pessoais com a jurisdição adequada. Os principais fatores incluem eficiência tributária, mobilidade, prazo para a obtenção de cidadania ou residência, requisitos de presença física e regras para inclusão da família.
O primeiro passo é alinhar os objetivos pessoais com a jurisdição adequada. Os principais fatores incluem eficiência tributária, mobilidade, prazo para a obtenção de cidadania ou residência, requisitos de presença física e regras para inclusão da família.
Realizar a Due Diligence preliminar
Antes de preparar a solicitação formal, a Immigrant Invest realiza uma avaliação preliminar confidencial. A equipe de compliance verifica o perfil em bancos de dados internacionais para identificar fatores de risco que possam levar a uma recusa, como exposição a sanções, notícias negativas na mídia ou outras questões de conformidade.
Essa verificação prévia é concluída rapidamente, não deixa registros oficiais e ajuda a reduzir o risco de recusa antes do comprometimento de tempo e recursos significativos.
Antes de preparar a solicitação formal, a Immigrant Invest realiza uma avaliação preliminar confidencial. A equipe de compliance verifica o perfil em bancos de dados internacionais para identificar fatores de risco que possam levar a uma recusa, como exposição a sanções, notícias negativas na mídia ou outras questões de conformidade.
Essa verificação prévia é concluída rapidamente, não deixa registros oficiais e ajuda a reduzir o risco de recusa antes do comprometimento de tempo e recursos significativos.
Preparar os documentos
Após a conclusão da avaliação inicial, começa a etapa de coleta de documentos. Isso geralmente inclui extratos bancários pessoais e corporativos, declarações de imposto de renda, contabilidade da empresa e documentos que comprovem a origem dos recursos de investimento. Advogados e especialistas em compliance da Immigrant Invest estruturam essa parte do processo com antecedência, o que evita atrasos durante a Due Diligence formal.
Após a conclusão da avaliação inicial, começa a etapa de coleta de documentos. Isso geralmente inclui extratos bancários pessoais e corporativos, declarações de imposto de renda, contabilidade da empresa e documentos que comprovem a origem dos recursos de investimento. Advogados e especialistas em compliance da Immigrant Invest estruturam essa parte do processo com antecedência, o que evita atrasos durante a Due Diligence formal.
Abrir a empresa ou realizar o investimento
Dependendo do programa, esta etapa pode envolver a abertura da empresa, a abertura de conta bancária corporativa e a transferência dos fundos qualificados, ou a realização de outro investimento elegível. Em casos baseados em investimento empresarial, os parceiros locais e consultores jurídicos da Immigrant Invest coordenam a parte corporativa do processo e ajudam a alinhá-la com a estratégia migratória.
Dependendo do programa, esta etapa pode envolver a abertura da empresa, a abertura de conta bancária corporativa e a transferência dos fundos qualificados, ou a realização de outro investimento elegível. Em casos baseados em investimento empresarial, os parceiros locais e consultores jurídicos da Immigrant Invest coordenam a parte corporativa do processo e ajudam a alinhá-la com a estratégia migratória.
Enviar a solicitação
Após a realização do investimento e a organização dos documentos, a solicitação é enviada à autoridade competente. Esta fase costuma incluir o pagamento de taxas governamentais, procedimentos biométricos quando exigidos e o envio definitivo do conjunto completo de documentos.
Após a realização do investimento e a organização dos documentos, a solicitação é enviada à autoridade competente. Esta fase costuma incluir o pagamento de taxas governamentais, procedimentos biométricos quando exigidos e o envio definitivo do conjunto completo de documentos.
Receba o status e mantenha os requisitos
Após a aprovação, o investidor recebe o status de residência ou cidadania, dependendo do programa escolhido. A etapa final consiste em manter a conformidade com as regras do programa, o que pode incluir a manutenção do investimento por um período determinado, renovação das autorizações de residência ou cumprimento dos requisitos de permanência mínima.
A Immigrant Invest continua a dar suporte aos clientes após a aprovação, acompanhando os prazos fundamentais e as obrigações atreladas ao status.
Após a aprovação, o investidor recebe o status de residência ou cidadania, dependendo do programa escolhido. A etapa final consiste em manter a conformidade com as regras do programa, o que pode incluir a manutenção do investimento por um período determinado, renovação das autorizações de residência ou cumprimento dos requisitos de permanência mínima.
A Immigrant Invest continua a dar suporte aos clientes após a aprovação, acompanhando os prazos fundamentais e as obrigações atreladas ao status.
Quais são os benefícios da residência e da cidadania por investimento?
Além de facilitar o acesso a ambientes de negócios internacionais, a residência e a cidadania por investimento proporcionam flexibilidade sobre onde morar, trabalhar e estruturar ativos. Para os investidores, esses programas combinam mobilidade, segurança familiar e planejamento de longo prazo em uma única solução.
1. Plano B para toda a família
Um segundo passaporte ou autorização de residência cria uma alternativa segura em situações de incerteza. Permite a mudança de país caso as condições políticas ou econômicas se alterem, o acesso bancário se torne restrito ou surjam limitações de viagem. Isso se torna especialmente relevante durante controles cambiais, exposição a sanções ou mudanças regulatórias repentinas.
2. Requisito flexível de permanência mínima
Uma das vantagens mais práticas é a flexibilidade de permanência. A maioria dos programas de residência e cidadania não exige mudança definitiva para a manutenção do status. Apenas alguns programas impõem uma condição de permanência mínima:
- Portugal — 7 dias por ano;
- Chipre — uma vez a cada 2 anos;
- Antígua e Barbuda — 5 dias nos primeiros 5 anos após a concessão da cidadania.
Para quem busca a cidadania por residência, os requisitos são mais rigorosos. Na maioria dos países, a naturalização exige presença física superior a 183 dias por ano ao longo de vários anos. Portugal continua sendo uma exceção notável, permitindo uma permanência mínima enquanto preserva a elegibilidade.
3. Mobilidade global
As autorizações de residência em países da UE garantem viagens sem visto pelo Espaço Schengen por até 90 dias a cada período de 180 dias.
A cidadania caribenha oferece mobilidade global ainda mais ampla, proporcionando acesso sem visto ou com visto na chegada a mais de 140 países. Isso inclui o Espaço Schengen, Singapura, Hong Kong e Coreia do Sul, além da China para cidadãos de Antígua e Barbuda, Granada e Dominica. O acesso ao Reino Unido também está disponível por meio de autorização eletrônica de viagem para cidadãos de Antígua e Barbuda, São Cristóvão e Névis e Granada.
Além disso, cidadãos de Granada, Santa Lúcia, São Cristóvão e Névis e Turquia podem solicitar vistos B-1/B-2 de longo prazo para os EUA. Granada e a Turquia oferecem uma vantagem adicional: seus cidadãos são elegíveis para o visto de investidor E-2 dos EUA, que permite residência nos EUA por meio de atividade empresarial.
4. Acesso mais amplo a serviços bancários internacionais
Uma segunda residência ou cidadania facilita o estabelecimento de relacionamentos bancários, abertura de contas, registro de empresas e atuação em diversas jurisdições. Isso é relevante para investidores e empresários que atuam internacionalmente ou buscam reduzir a dependência do sistema financeiro e regulatório de um único país.
5. Acesso à educação e saúde internacionais
A residência em países da UE, como Portugal, Itália, Hungria ou Letônia, garante acesso aos sistemas públicos de saúde e ao atendimento de emergência em outros estados do Espaço Schengen. Os filhos podem frequentar escolas públicas gratuitamente. O acesso às universidades em condições preferenciais ou gratuitas é reservado aos cidadãos, e não aos residentes.
Os países do Caribe são membros da Commonwealth, o que pode simplificar o acesso ao sistema educacional do Reino Unido. As universidades britânicas estão familiarizadas com as qualificações desses países, e os candidatos podem se beneficiar de procedimentos simplificados de reconhecimento e vias de admissão consolidadas, embora as mensalidades permaneçam em níveis internacionais.
Riscos e armadilhas da obtenção de residência e cidadania por meio da abertura de empresa no exterior
Abrir uma empresa no exterior pode dar suporte a uma estratégia de residência ou cidadania, mas o processo ainda envolve riscos jurídicos, financeiros e de compliance.
1. Mudanças nas regras durante o processo. Os termos do programa podem mudar antes do envio da solicitação. Limites de investimento, atividades empresariais elegíveis, regras de constituição de empresas ou até mesmo todo o programa podem ser revisados ou encerrados.
2. Custos mais altos do que o esperado. Abrir uma empresa é apenas parte do orçamento. Os investidores também podem enfrentar custos de registro, honorários advocatícios, taxas governamentais, emolumentos cartorários, traduções, apostilamentos, custos contábeis, despesas com escritório e taxas bancárias.
3. Problemas de elegibilidade descobertos tarde demais. A aprovação nunca é automática. Antecedentes criminais, exposição a sanções, cobertura negativa na mídia ou status de Pessoa Politicamente Exposta podem levar à recusa, mesmo quando a empresa já estiver pronta para registro ou constituída.
4. Problemas com documentos de origem dos recursos. As solicitações costumam sofrer atrasos quando a origem do capital não é explicada com clareza. Esse risco é maior quando a empresa é financiada por meio de empréstimos, estruturas corporativas em camadas, dividendos ou venda de ativos.
5. Descumprimento de requisitos relativos à empresa. Em alguns casos, abrir uma empresa não é suficiente por si só. As autoridades podem exigir operações ativas, funcionários locais, um endereço comercial, declarações fiscais ou comprovação de que a empresa está efetivamente operando, e não apenas existente no papel.
6. Atrasos bancários e de KYC. Abrir uma conta bancária jurídica no país de destino pode levar mais tempo do que o esperado. A verificação reforçada de Due Diligence é comum, e atrasos nessa etapa podem adiar tanto o início das atividades quanto o processo de imigração.
7. Confusão sobre residência fiscal. Abrir uma empresa estrangeira ou obter residência por meio de atividade empresarial não altera automaticamente a residência fiscal da pessoa. Premissas incorretas nessa fase podem gerar obrigações tributárias ou de declaração em mais de um país.
8. Acúmulo de solicitações e atrasos no processamento. Os prazos oficiais costumam parecer mais curtos do que os reais. Acúmulos de processos, gargalos administrativos e análises lentas podem adiar as aprovações da empresa e a emissão do cartão de residência.
9. Expiração de documentos e erros de cronograma. Certidões de antecedentes criminais, registros societários, procurações, apostilas e documentos de estado civil costumam ter validade limitada. Se expirarem antes do envio ou da coleta de dados biométricos, geralmente precisam ser emitidos novamente.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
A maioria dos riscos torna-se mais gerenciável quando o caso é estruturado adequadamente desde o início. As solicitações mais sólidas geralmente se baseiam em regras verificadas do programa, uma justificativa empresarial clara, origem dos recursos bem documentada e um orçamento realista que cubra tanto o investimento quanto os custos associados.
Atrasos e problemas de conformidade também tendem a ser menos graves quando os aspectos jurídicos, fiscais e corporativos são avaliados de forma integrada, em vez de isolada. Na prática, a Due Diligence precoce e um planejamento preciso são o que mais frequentemente separa um processo tranquilo de um processo custoso.
Como a Immigrant Invest pode ajudar na obtenção de residência ou cidadania por investimento
A Immigrant Invest é uma empresa de consultoria licenciada especializada em residência e cidadania por investimento. Atuamos no setor de migração por investimento desde 2006 e já ajudamos clientes a obter mais de 10.000 passaportes e autorizações de residência.
Ao longo de todo o processo de solicitação, a Immigrant Invest oferece os seguintes serviços:
- Due Diligence preliminar para identificar riscos de elegibilidade antes do envio da solicitação.
- Representação licenciada em programas nos quais a empresa tem autorização para atuar em nome dos clientes.
- Cálculo individual de custo para apresentar previamente o investimento previsto, as taxas e as despesas associadas.
- Gestão do processo passo a passo para organizar o procedimento em etapas claras e com prazos indicativos.
- Suporte na preparação de documentos para reduzir erros, omissões e inconsistências de compliance.
- Especialização jurídica e em compliance por meio de especialistas certificados no atendimento a casos complexos.
- Coordenação local em diversos países onde procedimentos presenciais ou suporte local sejam necessários.
Uma abordagem estruturada em todo o processo ajuda a reduzir erros, aprimorar o planejamento e proporcionar aos investidores uma compreensão mais clara sobre o que esperar em cada etapa.
Principais conclusões sobre os melhores países para fazer negócios
- Itália: 8ª maior economia do mundo e ideal para setores consolidados como indústria de transformação, maquinário, logística e serviços digitais, com uma rota direta de residência vinculada a negócios.
- Portugal: excelente para startups e empresas inovadoras devido à forte infraestrutura digital, incentivos a P&D, regime de 5% da Madeira e duas rotas de residência vinculadas a investimentos empresariais.
- Malta: ideal para estruturação internacional e negócios transfronteiriços, oferecendo um ambiente anglófono na UE e um sistema de reembolso que pode reduzir o imposto de renda corporativo efetivo para cerca de 5%.
- Hungria: excelente para empresas voltadas à exportação e manufatura, com o menor imposto corporativo da UE, de 9%, e visto de negócios por até 3 anos.
- Letônia: ideal para empresas que desejam reinvestir lucros, com 0% de imposto sobre lucros retidos e uma das rotas empresariais de residência mais acessíveis da UE.
- Chipre: excelente para holdings, IP, software e estruturas de comércio internacional, combinando alíquota de imposto de renda corporativo de 15% com isenção de imposto sobre ganhos com valores mobiliários, sem imposto de retenção na fonte sobre pagamentos para o exterior e regime de IP box com alíquota efetiva de apenas 2,5%.
- Panamá: ideal para operações de comércio, logística e reexportação, já que a renda de fonte estrangeira não é tributada e o país oferece grandes vantagens em zonas francas.
- Vanuatu: ideal para uma estrutura simples com baixa tributação, contando com 0% de imposto corporativo, pessoal e sobre ganhos de capital, ambiente anglófono e francófono e cidadania por investimento rápida.
- Turquia: um grande mercado entre a Europa e a Ásia com fortes incentivos como zonas francas, isenções fiscais, amplas oportunidades setoriais e cidadania por meio de investimento empresarial.
- Países do Caribe: excelentes para negócios regionais com benefícios de mobilidade, combinando ausência de imposto sobre ganhos de capital, isenções fiscais temporárias em algumas jurisdições, acesso aos mercados da CARICOM e da OECS, e opções de cidadania por investimento em todos os cinco estados.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.