


O Panamá possui um dos sistemas tributários mais favoráveis aos investidores nas Américas. Sob seu modelo territorial, rendimentos auferidos fora do país não são tributados no Panamá, independentemente de o beneficiário possuir residência fiscal no país.
Para o titular do Golden Visa do programa Investidor Qualificado, o resultado fiscal é direto: o Panamá não tributa rendimentos de investimentos de fonte estrangeira, independentemente de onde o titular resida, desde que a renda seja genuinamente originada fora do Panamá.
Este guia explica o imposto de renda, ganhos de capital, impostos imobiliários, IVA no Panamá, o tratamento fiscal de cada opção do Investidor Qualificado, as principais implicações para residentes dos EUA, UE e Reino Unido, e as principais regras de conformidade.
O que torna o sistema tributário do Panamá único: principais pontos a saber
O Panamá tributa apenas a renda proveniente de fontes localizadas dentro do próprio país. A renda de fonte externa, independentemente de sua natureza ou valor, é totalmente isenta tanto para residentes fiscais quanto para não residentes.
Principais pontos e base legal
O Panamá estabelece o princípio territorial como uma regra central do seu sistema tributário, e não como um incentivo temporário ou benefício de tratado. É isso que diferencia fundamentalmente a tributação no Panamá dos sistemas de tributação sobre a renda universal. A base legal do sistema tributário é o Código Fiscal do Panamá, denominado Código Fiscal de la República de Panamá[1]Fonte: Dirección General de Ingresos — Regras gerais do imposto de renda.
Na maioria dos países, a obrigação tributária baseia-se na residência fiscal. Uma vez que a pessoa se torna residente fiscal, ela é tributada sobre sua renda mundial, e não apenas sobre a renda auferida localmente. Esta é a abordagem adotada na União Europeia e no Reino Unido, onde o status de residência determina se a renda estrangeira entra na base tributável.
Os EUA são uma exceção, utilizando a tributação baseada na cidadania: seus cidadãos são tributados sobre a renda global mesmo que residam no exterior.
A renda estrangeira permanece fora do âmbito tributário do Panamá. Isso significa que um cidadão norte-americano com residência por Investidor Qualificado ainda pode dever impostos nos EUA sobre sua renda global, mas o Panamá não tributa essa renda estrangeira.
O Panamá não é uma jurisdição de imposto zero. A renda com origem no Panamá, incluindo rendimentos de trabalho assalariado, lucros empresariais e receitas de aluguel de imóveis panamenhos, está sujeita ao imposto de renda de pessoa física a alíquotas progressivas de até 25%.
Conformidade fiscal no Panamá
Ano fiscal e prazo. O Panamá tributa com base no ano civil: de 1º de janeiro a 31 de dezembro. As declarações de imposto de renda de pessoa física devem ser entregues até 15 de março do ano seguinte[2]Fonte: Dirección General de Ingresos — Declaração do Imposto de Renda.
Quem deve declarar. A declaração é obrigatória se a pessoa tiver renda de fonte panamenha decorrente de trabalho autônomo ou de múltiplas fontes de receita. Funcionários com um único empregador panamenho geralmente têm o imposto retido na fonte, embora benefícios em espécie ou verbas de representação ainda possam exigir a apresentação da declaração[3]PwC — Panamá: administração tributária de pessoas físicas.
Número de identificação fiscal. Nos casos em que a declaração for obrigatória, o contribuinte deve:
- obter o RUC, o número de identificação fiscal nacional emitido pela Dirección General de Ingresos;
- e enviar as declarações por meio do eTax 2.0, a plataforma online de declaração de impostos utilizada pela autoridade tributária panamenha[4]Fonte: Dirección General de Ingresos — Registro Único de Contribuyentes.
Benefícios e considerações para investidores
O Programa de Investidor Qualificado do Panamá, também conhecido como Golden Visa do Panamá, oferece um caminho para a residência permanente por meio de um investimento aprovado. Para os solicitantes aprovados, dividendos, ganhos de capital, rendimentos de aluguel, pagamentos de aposentadoria e juros de ativos mantidos fora do país não são tributados no Panamá, independentemente de onde o investidor resida.
Se a pessoa também não possuir renda de fonte panamenha e passar menos de 183 dias por ano no país, não terá obrigação de entregar a declaração de imposto de renda no Panamá.
Os investidores também podem se beneficiar da rede de acordos de dupla tributação do Panamá, que ajuda a reduzir o risco de a mesma renda ser tributada em dois países. O Panamá possui atualmente 17 acordos de dupla tributação em vigor, incluindo tratados com Espanha, Portugal, Itália, França, Países Baixos e Reino Unido.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa do Panamá
Residência fiscal vs. residência permanente no Panamá e pontos fundamentais sobre o certificado de residência fiscal
O erro de planejamento mais comum cometido por novos investidores do programa Investidor Qualificado é tratar o cartão de residência permanente como um documento fiscal. Trata-se de dois status jurídicos inteiramente distintos, e confundi-los gera riscos significativos de planejamento.
Residência de imigração: baseada no investimento e na conformidade com o visto
O Panamá distingue claramente entre residência imigratória e fiscal. A residência imigratória é estabelecida mediante a realização de um investimento e a conclusão da solicitação nos termos do Decreto Executivo nº 722 de 2020, conforme alterado pelo Decreto Executivo nº 193 de 2024[5]Fonte: Ministério da Segurança Pública da República do Panamá — Programa de Investidor Qualificado.
O status de residência permanente é mantido ao conservar o investimento pelo período mínimo de 5 anos. Não há requisito de permanência mínima, permitindo que os residentes morem no Panamá ou no exterior enquanto mantêm seu status.
Residência fiscal: baseada na presença física ou no centro de interesses vitais
A residência fiscal, por outro lado, é determinada por um dos dois critérios do Artigo 762-N do Código Fiscal:
- mais de 183 dias, consecutivos ou não, de presença física no Panamá dentro de um ano civil;
- ou o estabelecimento de um centro de interesses vitais — vínculos familiares ou econômicos — no Panamá[6]Fonte: Dirección General de Ingresos — Artigo 762-N do Código Fiscal.
A consequência prática é direta: os titulares do Golden Visa por Investidor Qualificado não se tornam residentes fiscais panamenhos a menos que transfiram intencionalmente sua vida principal para o Panamá e passem 183 dias ou mais por ano no país.
Certificado de residência fiscal: o que é e quem o emite
O Certificado de Residencia Fiscal é emitido pela Dirección General de Ingresos e é o documento oficial que comprova a residência fiscal panamenha[7]Fonte: Dirección General de Ingresos — Perguntas frequentes sobre o Certificado de Residencia Fiscal. Os documentos necessários para obter o certificado incluem:
- cópia do documento nacional de identidade eletrônico (E-Cédula) ou do cartão de residência;
- cópias autenticadas do passaporte;
- comprovante de endereço no Panamá;
- comprovação de atividade econômica geradora de renda no Panamá;
- comprovação do status de residência.
O certificado fiscal é emitido anualmente e deve ser renovado a cada ano.
Cidadãos da UE e do Reino Unido devem obter o certificado se precisarem confirmar a mudança de sua residência fiscal para o Panamá para fins de tratados ou para comprovar à autoridade tributária do seu país de origem que seu domicílio fiscal foi alterado.
Os titulares do visto de Investidor Qualificado que utilizam o Panamá apenas como residência de apoio, sem intenção de se mudar, não devem solicitar o certificado, pois fazê-lo sem um planejamento prévio no país de origem pode desencadear discussões sobre impostos de saída (exit tax), especialmente para cidadãos dos EUA, do Reino Unido e da Alemanha.
Comparação lado a lado: Investidor Qualificado vs. residência fiscal no Panamá
Imposto de renda de pessoa física e outras obrigações fiscais individuais no Panamá
O Panamá tributa as pessoas físicas apenas sobre a renda líquida tributável com origem no país. Para os investidores, isso significa que é importante considerar não apenas o imposto de renda de pessoa física sobre salários ou rendimentos empresariais, mas também o tratamento tributário de ganhos de capital, dividendos, juros e contribuições trabalhistas obrigatórias.
Alíquota do imposto de renda de pessoa física
A base tributável panamenha é calculada em balboas panamenhos; em termos de dólares norte-americanos, o valor é essencialmente o mesmo, embora possa variar ligeiramente devido a oscilações cambiais.
A tabela progressiva do imposto de renda de pessoa física no Panamá está estruturada em três faixas:
- até $ 11.000 — 0%;
- $ 11.001—50.000 — 15%;
- acima de $ 50.000 — $ 5.850 + 25% sobre o excedente.
As faixas aplicam-se exclusivamente à renda de fonte panamenha[8]Fonte: Dirección General de Ingresos — Tabela de alíquotas do imposto de renda. A renda de origem estrangeira não é incluída na base tributável sob o sistema tributário territorial do Panamá. Isso abrange dividendos, ganhos de capital, juros, receitas de aluguel ou aposentadorias auferidas fora do Panamá.
Um exemplo simples ilustra esse funcionamento. Suponha que um investidor ganhe $ 500.000 em dividendos e ganhos de capital provenientes de investimentos no exterior, mas não tenha nenhuma renda com origem no Panamá. Mesmo que o investidor possua um cartão de residência permanente por Investidor Qualificado, nenhum valor desses $ 500.000 será tributado no Panamá. Como resultado, o imposto de renda de pessoa física devido no Panamá será de $ 0.
Se o mesmo investidor também ganhasse $ 40.000 decorrentes de uma atividade empresarial no Panamá, apenas esses $ 40.000 entrariam no cálculo do imposto sob as alíquotas progressivas.
Contribuições para a previdência social
As contribuições para a previdência social incidem apenas sobre rendimentos do trabalho auferidos no Panamá[9]Fonte: PwC — Panamá: outros impostos para pessoas físicas. Os empregados contribuem com um total de 11% do seu salário, incluindo:
- 9,75% para a previdência social;
- 1,25% para o seguro educacional.
Os empregadores contribuem com 13,25%, com aumentos programados para 14,25% em 2027 e 15,25% em 2029.
Além disso, o imposto de seguro educacional é pago à alíquota de 1,25% pelos empregados e de 1,50% pelos empregadores sobre salários e ordenados pagos.
Ganhos de capital
O Panamá aplica uma alíquota fixa de 10% de imposto sobre ganhos de capital decorrentes de ativos de fonte panamenha[9]Fonte: PwC — Panamá: outros impostos para pessoas físicas. Ativos no exterior, incluindo ações, imóveis internacionais e fundos offshore, ficam fora do alcance tributário panamenho.
A transferência de valores mobiliários está sujeita a uma retenção na fonte de 5% efetuada pelo comprador no momento da transação[10]Fonte: Dirección General de Ingresos — Formulário 108.
O vendedor pode tratar essa retenção de 5% como definitiva ou calcular o imposto efetivo de 10% sobre o ganho líquido de capital e deduzir os 5% já retidos. Caso o valor retido exceda o imposto devido, o excesso é restituível.
Renda de investimentos
Os juros auferidos em contas de poupança e depósitos a prazo fixo mantidos em bancos panamenhos são explicitamente isentos do imposto de renda no Panamá. Isso é diretamente relevante para a opção de investimento de $ 750.000 em depósito a prazo do programa de Investidor Qualificado.
Os dividendos são retidos na fonte pela empresa distribuidora:
- 10% sobre ações nominativas que distribuam lucros de fonte panamenha;
- 20% sobre ações ao portador;
- 5% sobre lucros derivados de receitas isentas ou de fonte estrangeira[11]Fonte: Dirección General de Ingresos — Formulário 07.
O beneficiário pessoa física não deve imposto de renda adicional sobre dividendos além dos valores retidos na fonte.

Impostos sobre imóveis no Panamá
A posse de imóveis no Panamá pode incidir em diversos impostos, tanto durante a propriedade quanto no momento da venda. Eles incluem o imposto imobiliário anual, tributos e retenções na alienação e, em alguns casos, isenções que podem reduzir a carga tributária em novas construções.
Alíquotas do imposto imobiliário
Os imóveis no Panamá estão sujeitos ao imposto imobiliário anual, conhecido como impuesto de inmuebles, calculado sobre o valor cadastral do imóvel registrado na Autoridade Nacional de Administração de Terras do Panamá — Autoridad Nacional de Administración de Tierras, ANATI.
Os imóveis destinados à residência principal no Panamá são tributados da seguinte forma:
- até $ 120.000 — 0%;
- $ 120.001—700.000 — 0,5%;
- acima de $ 700.000 — 0,7%.
Imóveis secundários, para investimento e comerciais são tributados conforme as seguintes alíquotas:
- até $ 30.000 — 0%;
- $ 30.001—250.000 — 0,6%;
- $ 250.001—500.000 — 0,8%;
- acima de $ 500.000 — 1%[12]Fonte: Gaceta Oficial Digital — Lei 66 de 17 de outubro de 2017.
Imposto sobre ganhos de capital
Na venda de um imóvel no Panamá, o vendedor se depara com duas cobranças:
- imposto sobre transmissão de imóveis, Alcabala — 2%;
- retenção do imposto de renda, pagamento antecipado — 3%[9]Fonte: PwC — Panamá: outros impostos para pessoas físicas.
Ambos os valores são calculados sobre o maior valor entre o preço de venda declarado na transação ou o valor cadastral do imóvel registrado na ANATI.
Após o pagamento da retenção de 3%, o vendedor tem duas opções:
- Tratar a retenção de 3% como imposto definitivo. Nenhuma outra declaração de imposto de renda será necessária para a venda.
- Recalcular com base no ganho real. O vendedor pode optar por apresentar um cálculo separado e pagar 10% sobre o ganho líquido, utilizando os 3% já retidos como crédito.
Se a retenção de 3% for maior do que 10% do ganho líquido real, o vendedor pode solicitar a restituição da diferença.
Exemplos de imóveis no Panamá
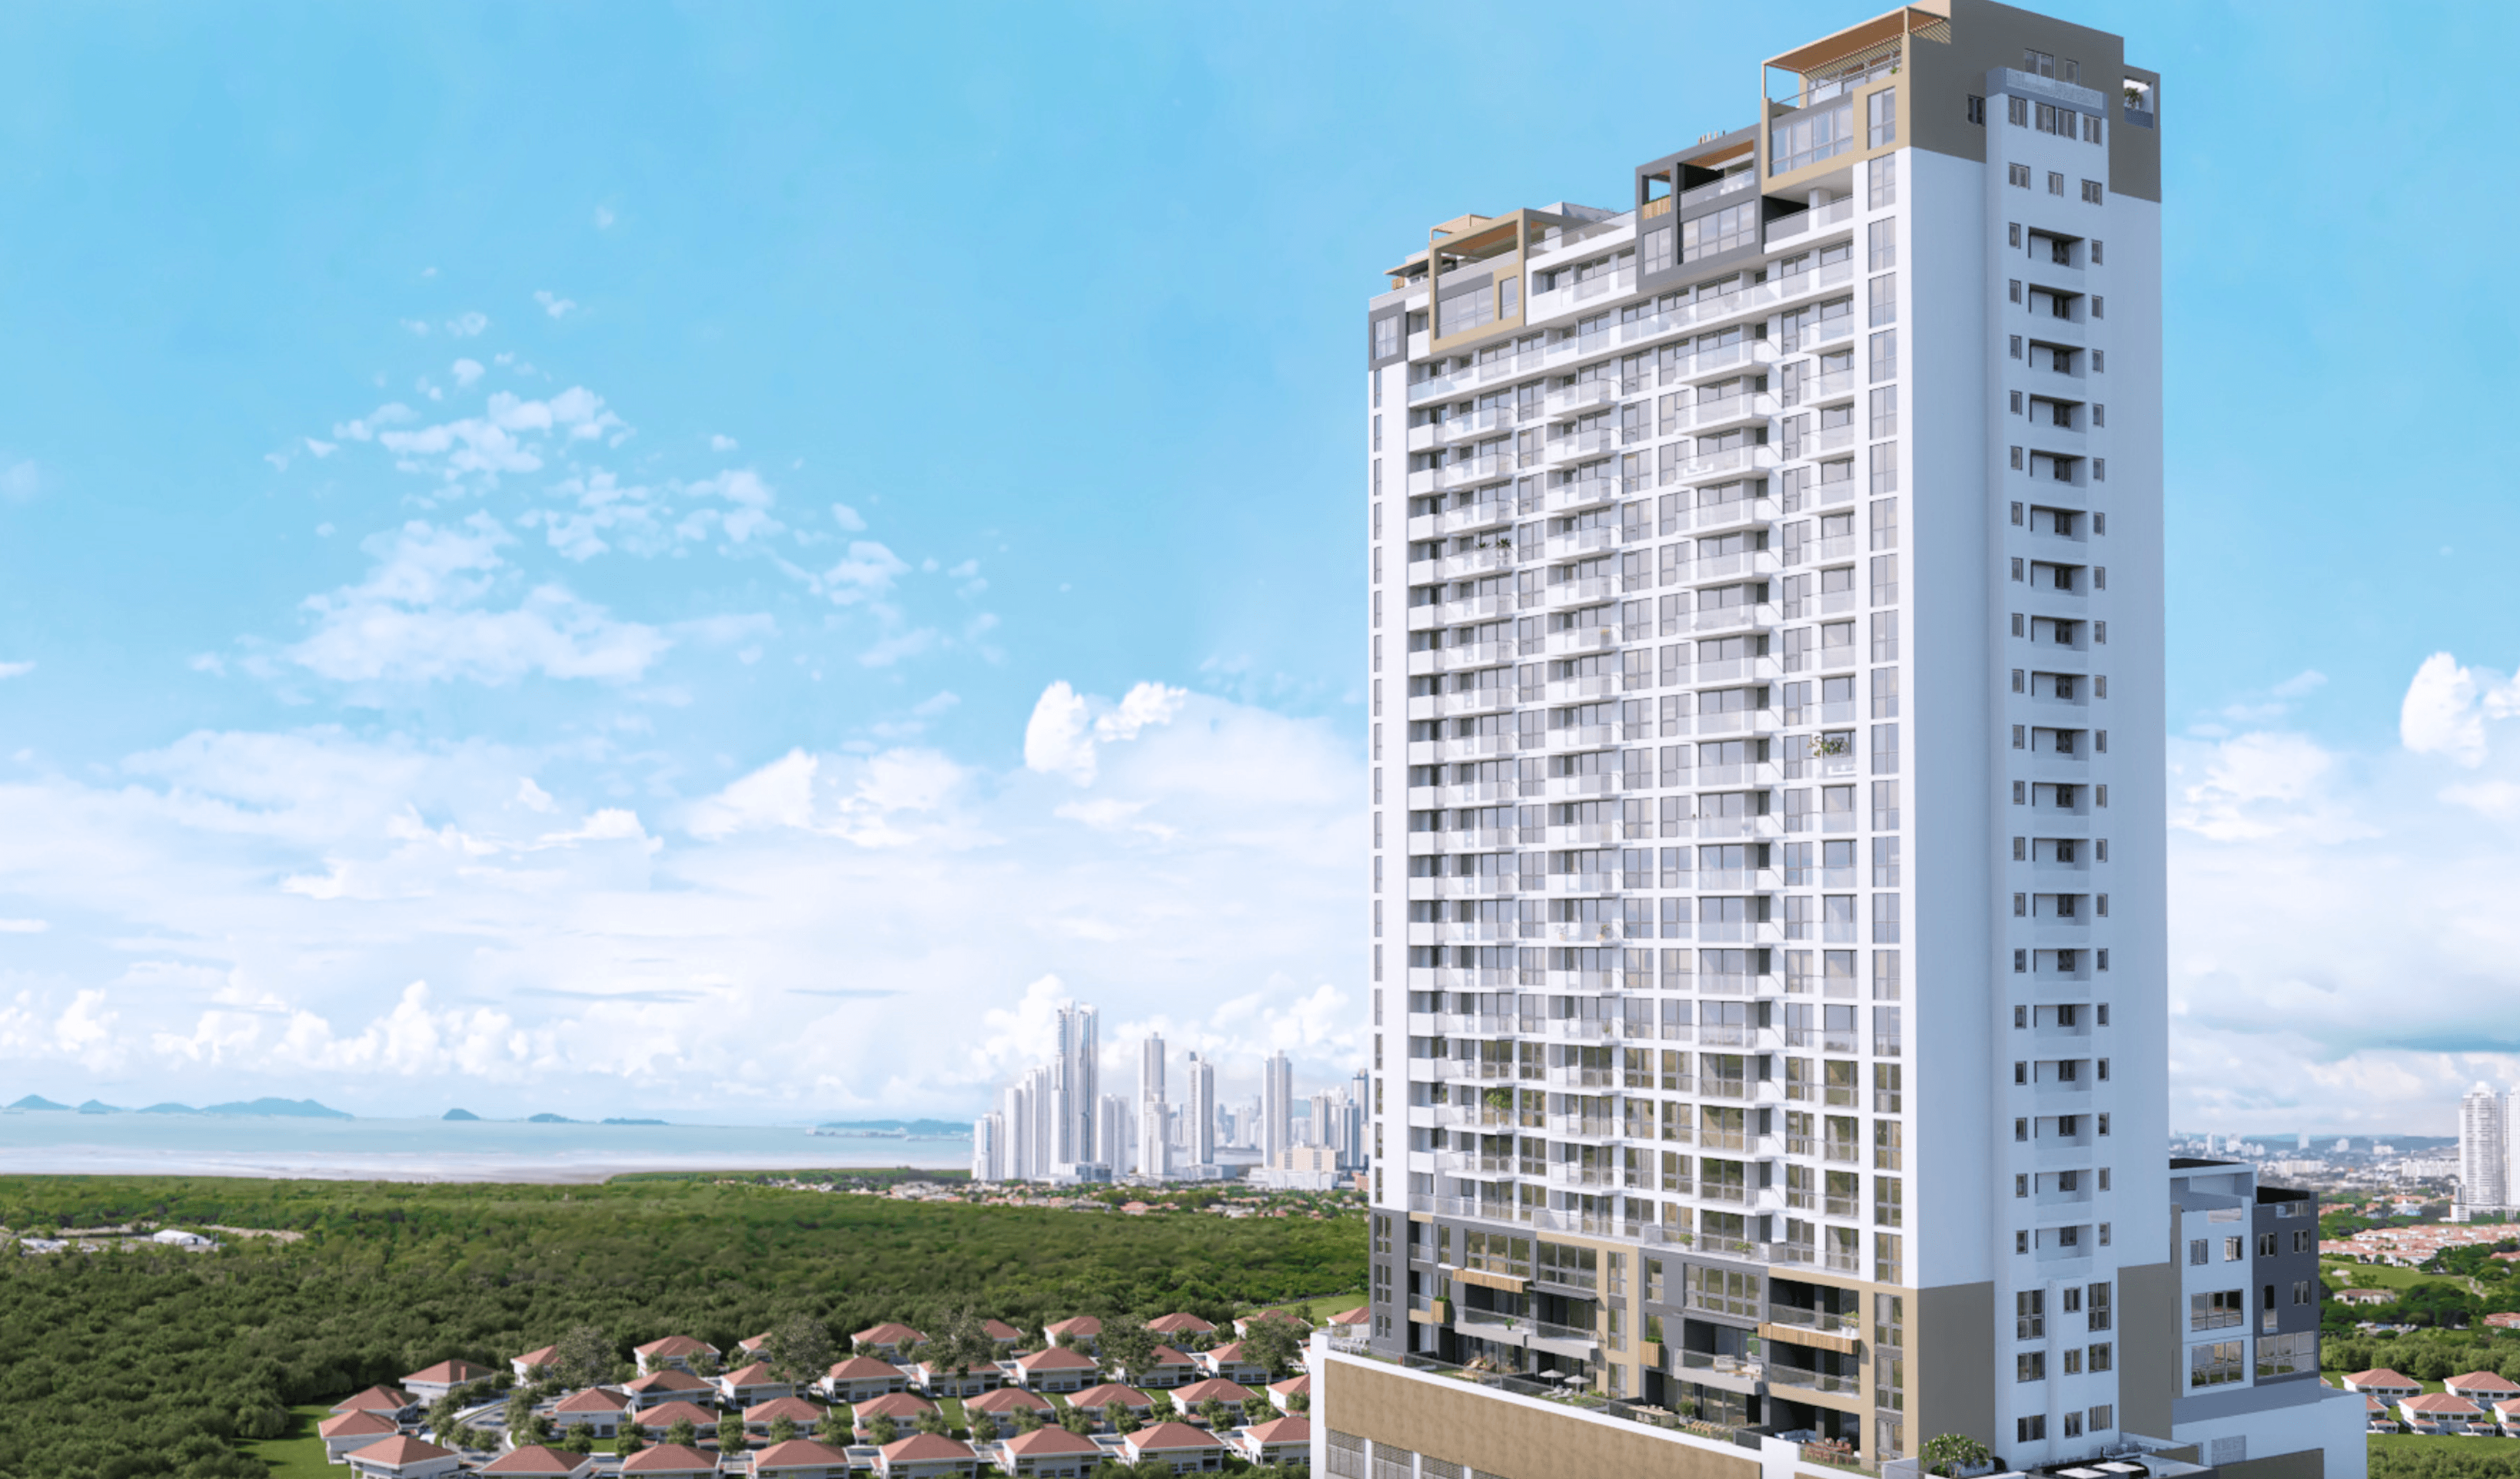

Panamá, Panama City
US$ 447.000 — US$ 1.043.000
Luxury apartments and town houses, Panama City
 102 m² — 235 m²
 2—3
 2—3
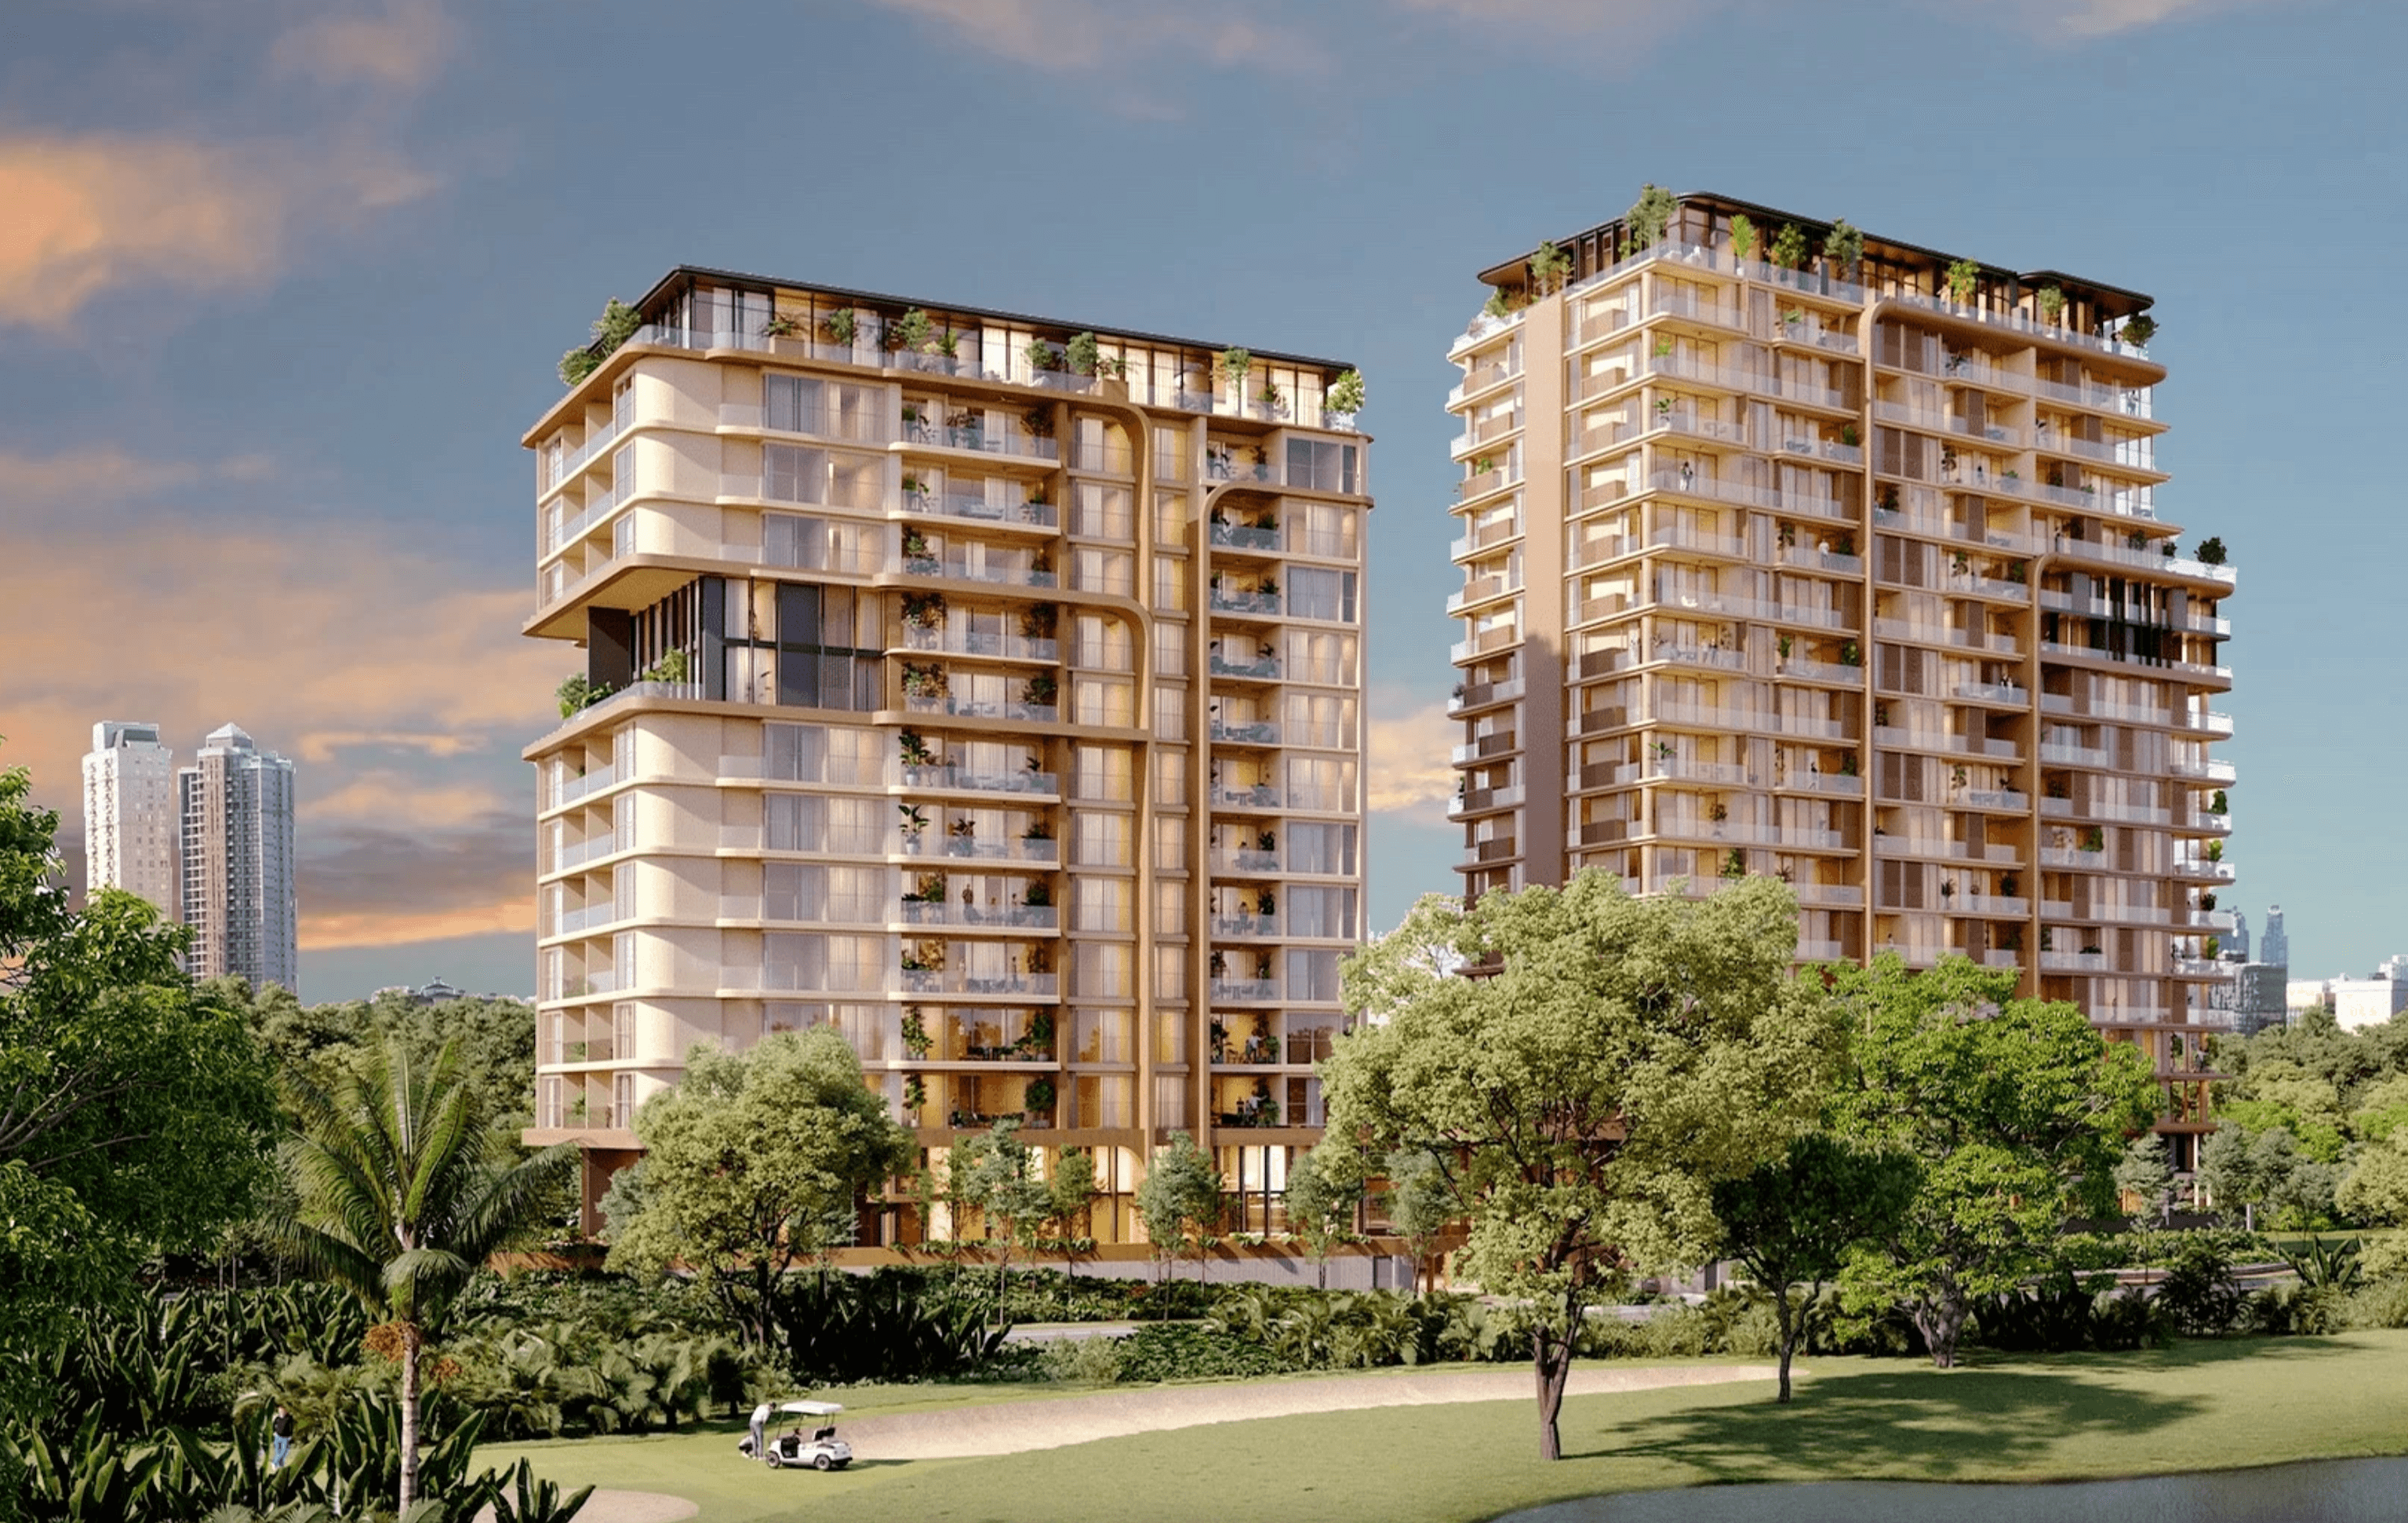
Panamá, Panama City
US$ 628.000+
Villas, apartments and houses with private pools, Santa Maria, Panama City
135 m²2—3 2—3 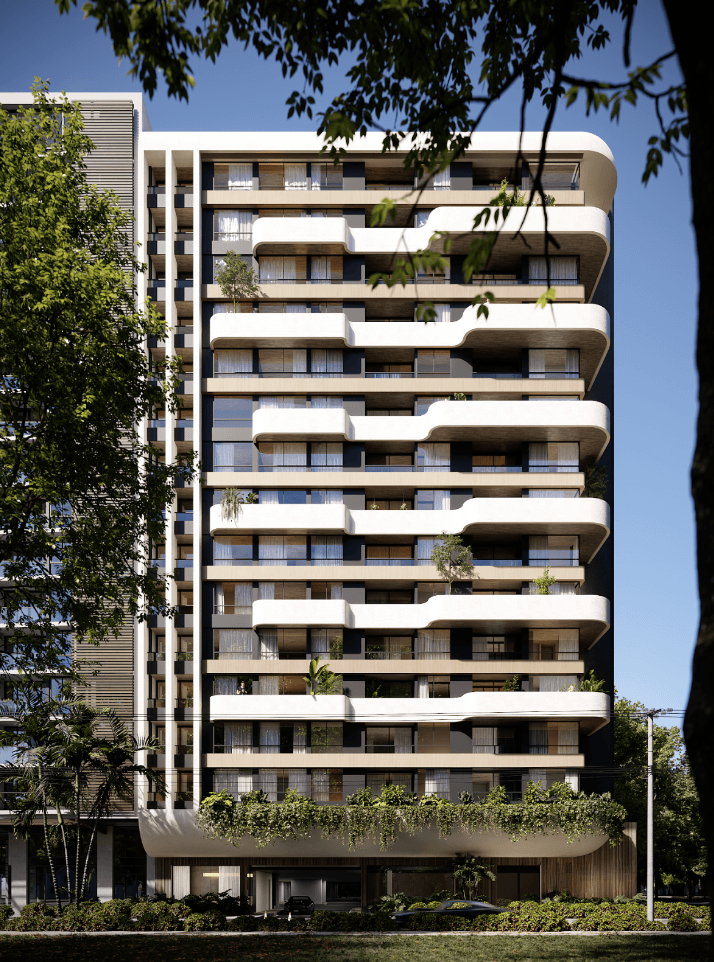
Panamá, Distrito de Balboa
US$ 137.000 — US$ 260.000
Elegant apartments, Distrito de Balboa
22 m² — 54 m²1 1 Isenções de imposto imobiliário no Panamá
O Panamá possui diversas isenções de imposto sobre a propriedade imobiliária, e elas não funcionam todas da mesma maneira. As principais categorias são:
- Isenção para Benfeitorias;
- Isenções Especiais;
- Patrimonio Familiar Tributario e Vivienda Principal.
Antes de solicitar qualquer isenção, o proprietário deve atualizar os valores do imóvel e as licenças, incluindo licenças de construção e habitabilidade, junto à ANATI.
Isenção para benfeitorias
O que a isenção cobre. No Panamá, alguns imóveis recém-construídos podem se qualificar para uma isenção do imposto imobiliário anual apenas sobre o valor das benfeitorias, e não sobre o terreno. Benfeitorias significam a parte construída do imóvel, como uma casa, apartamento ou outras obras de construção permanente devidamente registradas no Registro Público[13]Gaceta Oficial Digital — Lei 28 de terça-feira, 8 de maio de 2012.
Quem pode se beneficiar e por quanto tempo. A isenção automática atual aplica-se por 20 anos a partir da data de construção da moradia e cobre os imóveis e residências em Propiedad Horizontal, PH. PH significa, em termos amplos, imóveis no regime de condomínio, como uma unidade individual em um empreendimento maior.
Para imóveis em PH, a isenção não cobre o valor do terreno, que permanece tributável. O titular de um imóvel em PH com isenção para benfeitorias paga 1% ao ano sobre o valor do terreno.
Quando a isenção começa e quanto tempo dura. Para imóveis com licenças de construção emitidas em ou após 1º de janeiro de 2012, a isenção começa no que ocorrer primeiro: a data em que as benfeitorias são registradas no Registro Público ou a data em que a licença de habitabilidade é emitida. A duração da isenção depende então do valor declarado das benfeitorias, e não do valor total do imóvel.
Para benfeitorias residenciais, a isenção dura:
- até $ 120.000 — 20 anos;
- $ 120.001—300.000 — 10 anos;
- acima de $ 300.001 — 5 anos.
Para benfeitorias não residenciais, incluindo comerciais, industriais, agroindustriais e semelhantes, a isenção dura 10 anos, independentemente do valor.
Regra para imóveis mais antigos. Benfeitorias com licenças de construção emitidas antes de 1º de julho de 2009 beneficiam-se de uma isenção de 20 anos.
Isenções Especiais
As Isenções Especiais não são o benefício padrão para novas construções e dependem do regime jurídico específico e do uso do imóvel, como atividades agrícolas, de reflorestamento ou turísticas, zonas francas, associações sem fins lucrativos, cooperativas, imóveis sem documentação, entre outros.
Por exemplo, as isenções para imóveis agrícolas duram 5 anos. Assim que esse período termina, o proprietário pode solicitar mais uma prorrogação de 5 anos[14]Fonte: Dirección General de Ingresos — Perguntas frequentes sobre isenções de imposto imobiliário no Panamá.
Patrimonio Familiar Tributario e Vivienda Principal
O Panamá também oferece benefícios para imóveis residenciais ocupados pelo próprio proprietário. Para obter o benefício, o imóvel deve se enquadrar em uma destas duas categorias:
- Patrimonio Familiar Tributario — aplica-se a imóveis utilizados permanentemente pelo proprietário e por sua família para fins residenciais.
- Vivienda Principal — aplica-se a um imóvel residencial utilizado permanentemente por um proprietário individual como sua moradia principal, quando o imóvel não constituir patrimônio familiar.
Sob este regime, imóveis com valor cadastral de até $ 120.000 estão isentos do imposto sobre a propriedade imobiliária. Para receber o benefício, o proprietário deve apresentar um pedido, e a isenção é aplicável a partir da data de envio desse pedido[14]Fonte: Dirección General de Ingresos — Perguntas frequentes sobre isenções de imposto imobiliário no Panamá.
Impostos para empresas no Panamá
Empresas panamenhas pagam imposto de renda corporativo a uma taxa fixa de 25% sobre o lucro tributável líquido de fonte panamenha[15]Fonte: PwC — Impostos de renda corporativos no Panamá. Essa renda está sujeita à tributação, seja ela auferida por uma empresa residente ou não residente.
Imposto mínimo alternativo: CAIR
O Panamá aplica um imposto mínimo alternativo chamado Cálculo Alternativo del Impuesto sobre la Renta, ou CAIR[15]Fonte: PwC — Impostos de renda corporativos no Panamá. Ele se aplica a empresas com receita tributável acima de $ 1,5 milhão.
Sob a regra do CAIR, o imposto é calculado de duas maneiras:
- 25% do lucro tributável líquido;
- 4,67% da receita bruta tributável.
O contribuinte paga o valor que for maior. Por exemplo, se 25% do lucro tributável líquido equivaler a $ 8.000, mas 4,67% da receita bruta tributável equivaler a $ 10.000, a empresa pagará $ 10.000 sob o CAIR. Se 25% do lucro tributável líquido equivaler a $ 12.000 e o cálculo do CAIR equivaler a $ 9.000, a empresa pagará $ 12.000 sob as regras padrão do imposto de renda corporativo.
Se a aplicação do CAIR gerar prejuízo para o ano-fiscal, a empresa poderá solicitar à Direção Geral de Receitas a exclusão do regime.
Taxa de franquia (Tasa Única)
O veículo de holding padrão no Panamá é uma corporação panamenha, comumente constituída como uma Sociedad Anónima. Mesmo sem atividade comercial, cada entidade está sujeita a uma taxa anual de franquia chamada tasa única. O valor é de $ 300 por ano, pagável ao Registro Público de acordo com a data de constituição da empresa[16]Fonte: PwC — Panamá: outros impostos corporativos.
Organizações sem fins lucrativos, cooperativas e sociedades civis estão isentas da taxa de franquia.
Imposto sobre Valor Agregado (ITBMS)
O IVA do Panamá é denominado Imposto sobre a Transferência de Bens Móveis e Prestação de Serviços — Impuesto de Transferencia de Bienes Muebles y Prestación de Servicios, ITBMS. A taxa padrão é de 7%[16]Fonte: PwC — Panamá: outros impostos corporativos.
Taxas mais elevadas aplicam-se a categorias específicas:
- bebidas alcoólicas e hospedagem hoteleira — 10%;
- tabaco e produtos derivados do tabaco — 15%.
Isenções comuns incluem exportações, alimentos básicos, medicamentos e determinados serviços, como atendimento médico e transporte.
Investidores passivos que recebem retornos de investimento, em vez de vender bens ou serviços, ficam fora do escopo do ITBMS.
Áreas Econômicas Especiais
O Panamá oferece diversas áreas econômicas especiais que permitem às empresas otimizar sua carga tributária.
1. A Zona Franca de Colón é a maior e mais estabelecida zona econômica especial do Panamá e uma das maiores zonas de livre comércio do mundo. Foi criada para empresas que operam comércio internacional, logística e distribuição por meio do Panamá, especialmente para reexportação para a América Latina e o Caribe[17]Fonte: Câmara Americana de Comércio e Indústria do Panamá — Fazer negócios no Panamá.
O regime da Zona Franca de Colón oferece as seguintes vantagens para atividades comerciais:
- importação e reexportação de mercadorias com isenção de direitos aduaneiros;
- isenção de impostos sobre vendas e produção em transações realizadas dentro da zona;
- isenção de imposto de renda corporativo sobre operações qualificadas;
- isenção de imposto imobiliário e de imposto sobre transferência de imóveis;
- isenção de imposto complementar sobre dividendos;
- tratamento favorável para transferência de ações e ganhos de capital estrangeiros relacionados;
- taxa anual reduzida sobre o Aviso de Operação de 0,5% do capital, em vez dos 2% padrão.
Na prática, esses incentivos são relevantes principalmente para empresas operacionais que usam o Panamá como polo regional, e não para investidores passivos.
2. Panamá Pacífico é uma grande área econômica especial no lado do Pacífico do Canal do Panamá, voltada para empresas envolvidas em logística, comércio, manufatura, aviação e serviços regionais.
As principais vantagens fiscais da área incluem:
- isenção de imposto de renda corporativo ou taxa reduzida de 5%, dependendo da atividade;
- isenção de imposto sobre dividendos e imposto complementar;
- isenção de imposto de retenção na fonte sobre royalties, comissões e serviços técnicos;
- taxa reduzida de licença comercial ou industrial para entidades elegíveis;
- isenção de imposto imobiliário e de imposto sobre transferência imobiliária para terrenos e benfeitorias comerciais ou industriais até dezembro de 2029.
3. Cidade do Conhecimento (Ciudad del Saber) é uma zona de pesquisa, educação e inovação ao lado do Canal do Panamá, criada para abrigar universidades, organizações internacionais, ONGs e empresas de base tecnológica. Funciona como um centro em estilo campus para ciência, tecnologia, desenvolvimento humano e cultura.
As principais vantagens da zona incluem isenção de impostos de importação e IVA sobre bens relacionados a projetos, isenção de imposto de renda para certas atividades de alta tecnologia, isenção do Imposto de Aviso de Operação, vistos especiais para funcionários estrangeiros e acesso à infraestrutura de pesquisa, educação e tecnologia no campus.
4. Área Econômica Especial de Aguadulce é uma zona de investimento multimodal em Coclé projetada para agroindústria, logística, comércio, atividade portuária, setor imobiliário, turismo e serviços. O regime oferece ampla isenção em importações, exportações, reexportações, produtos inseridos na área e encargos relacionados à movimentação ou armazenamento de combustível, hidrocarbonetos e seus derivados. Também oferece um visto especial para investidores que aportem pelo menos $ 500.000 na área, válido por 5 anos com múltiplas entradas e saídas.
5. Área Econômica Especial de Barú é um regime especial no Distrito de Barú, criado para promover a livre circulação de bens, serviços e capitais, atrair investimentos e gerar empregos, com foco especial em agroindústria e refino de petróleo.
Os principais benefícios da área incluem:
- isenção do Imposto de Aviso de Operação;
- isenção do imposto de selo e IVA;
- isenção de imposto imobiliário e de imposto sobre transferência imobiliária em terrenos e benfeitorias comerciais ou industriais;
- ausência de imposto ou encargo semelhante sobre certos pagamentos a credores estrangeiros, incluindo juros, comissões, royalties e outros encargos financeiros vinculados a financiamento ou refinanciamento de empresas na área;
- taxa de imposto sobre dividendos de 5%.
O regime também oferece um benefício imigratório: investidores que aportem pelo menos $ 300.000 no capital de risco de uma empresa estabelecida na área podem solicitar uma Autorização de Residência Permanente como Investidor da Área Econômica Especial de Barú, válida por 2 anos.
6. Zona de Apoio Logístico Multimodal e Turístico é um regime especial voltado para o turismo, logística e atividades empresariais relacionadas em Barú. Oferece isenções sobre importações, transferências de bens e serviços dentro da zona e determinados impostos imobiliários.
7. Zonas Francas são um regime especial mais amplo que permite a zonas autorizadas em todo o Panamá abrigar empresas sob um arcabouço preferencial tributário, aduaneiro, imigratório e trabalhista. Não se trata de um único local, mas de um regime jurídico sob o qual os investidores podem estabelecer sua própria zona, sujeita à aprovação, ou operar dentro de uma zona existente.
Os principais benefícios incluem:
- isenção de impostos de importação sobre mercadorias trazidas para a zona;
- benefícios de imposto de renda, imposto sobre vendas, imposto de exportação e imposto de consumo seletivo para operações qualificadas de exportação e reexportação;
- isenção de IVA sobre mercadorias e outros bens introduzidos na zona;
- opções especiais de imigração, incluindo residência permanente para estrangeiros que invistam pelo menos $ 250.000 e autorizações temporárias para pessoal estrangeiro chave;
- regime trabalhista especial que permite maior flexibilidade na organização de férias e dias de descanso com base nas necessidades operacionais.
Exemplos de zonas francas ativas no Panamá incluem as Zonas Francas de Panapark, Albrook, Panexport e Las Américas.

O Panamá conta atualmente com 18 zonas francas ativas, funcionando como polos integrados que conectam mercados regionais e globais[18]Fonte: Organização Mundial de Zonas Francas — 12º Congresso Mundial da W FZO
Outros impostos relevantes para residentes estrangeiros no Panamá
O Panamá não aplica imposto sobre heranças, doações ou patrimônio. Isso favorece a estruturação de family offices e transferências intergeracionais, uma vez que o patrimônio mantido globalmente pode ser transferido sem a incidência de imposto de transmissão panamenho[9]Fonte: PwC — Panamá: outros impostos para pessoas físicas.
O imposto de selo incide à alíquota de $ 0,10 por $ 100 sobre certos contratos comerciais autenticados[19]Fonte: Dirección General de Ingresos — Formulário 415.
Os impostos municipais aplicam-se a atividades comerciais e empresariais locais e são calculados sobre a receita bruta. O valor também depende do tipo de atividade exercida pela empresa. Na maioria dos casos, o imposto é limitado ao teto de $ 2.000 por mês por atividade[20]Fonte: PwC — Panamá: impostos sobre a renda corporativa.
Investidores passivos que recebem exclusivamente rendimentos de investimentos qualificados ficam fora do âmbito de incidência, de modo que os impostos municipais geralmente não são relevantes para os titulares de visto de Investidor Qualificado.
Com a confiança de 10.000+ investidores
Regularize suas obrigações fiscais antes que se tornem um problema
Considerações fiscais para cidadãos dos EUA residentes no Panamá
Os cidadãos norte-americanos estão sujeitos à tributação da IRS sobre a renda global, independentemente de onde residam ou dos impostos que devam em outros países. Não existe acordo de dupla tributação sobre o imposto de renda nem acordo totalizador de segurança social entre o Panamá e os EUA.
Exclusão de Renda Auferida no Exterior (FEIE)
A Exclusão de Renda Auferida no Exterior (Foreign Earned Income Exclusion, FEIE) permite que cidadãos norte-americanos e estrangeiros residentes nos EUA que trabalhem no exterior excluam parte de sua renda do imposto de renda federal norte-americano. Para o ano fiscal de 2026, a exclusão máxima é de $ 132.900 por indivíduo qualificado, ajustada anualmente pela inflação[21]Fonte: IRS — Cálculo da exclusão de renda auferida no exterior.
Para se qualificar, o contribuinte deve ter seu domicílio fiscal fora dos EUA e cumprir:
- o Teste de Presença Física, permanecendo 330 dias inteiros no exterior dentro de qualquer período de 12 meses;
- ou o Teste de Residência de Boa-Fé, que exige residência efetiva em um país estrangeiro durante um ano fiscal completo.
Mesmo quando a exclusão se aplica, o contribuinte dos EUA ainda deve declarar a renda e solicitar a exclusão no envio da sua declaração de imposto de renda nos EUA.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
É fundamental destacar que a isenção se aplica apenas à renda auferida no exterior decorrente do trabalho, como salários, proventos e rendimentos de trabalho autônomo. Ela não se aplica a rendimentos passivos de investimentos, incluindo dividendos, ganhos de capital ou juros.
Como resultado, a maioria dos investidores do programa Investidor Qualificado que recebem retornos de investimentos não poderá usar a FEIE para excluir essa renda da tributação nos EUA.
Crédito de imposto estrangeiro
Os investidores dos EUA podem solicitar um crédito equivalente valor por valor sobre os impostos efetivamente pagos no Panamá[22]Fonte: IRS — Crédito de imposto estrangeiro para pessoas físicas. Isso é relevante principalmente quando o investidor aufere renda de fonte panamenha tributada no Panamá — por exemplo, receita de aluguel de um imóvel no Panamá ou ganho na venda de um imóvel panamenho.
Declaração do FBAR
Os contribuintes dos EUA com contas bancárias ou financeiras no exterior podem ter uma obrigação anual de declaração sob as regras norte-americanas de contas estrangeiras, incluindo:
- Requisito de declaração do FBAR. A pessoa norte-americana com interesse financeiro ou autoridade de assinatura sobre contas no exterior deve apresentar o FBAR.
- Formulário utilizado. A declaração é feita no formulário FinCEN Form 114.
- Limite mínimo. A obrigação aplica-se se o valor máximo acumulado de todas as contas no exterior exceder $ 10.000 em qualquer momento do ano civil[23]Fonte: Rede de Combate a Crimes Financeiros — Relatório de Contas Bancárias e Financeiras no Exterior.
Para um Investidor Qualificado, esse limite é ultrapassado assim que os recursos são depositados no Panamá. Transferir de $ 300.000 a 750.000 para uma conta bancária panamenha gerará a obrigação de declaração do FBAR para esse ano e para os anos subsequentes em que as contas no exterior excederem o limite.
Declaração do FATCA
Os contribuintes dos EUA que residem no exterior devem declarar ativos financeiros estrangeiros especificados no Formulário 8938 se:
- para declarantes individuais, o valor total exceder $ 200.000 no final do ano ou $ 300.000 em qualquer momento do ano;
- para declarantes em conjunto, o valor total exceder $ 400.000 no final do ano ou $ 600.000 em qualquer momento do ano[24]Fonte: IRS — Resumo das obrigações do FATCA para contribuintes dos EUA.
A transferência do investimento do programa Investidor Qualificado irá, em praticamente todos os casos, ultrapassar esses limites.
Prazos de declaração nos EUA
Os cidadãos norte-americanos residentes no exterior recebem uma prorrogação automática de 2 meses para a entrega da declaração, alterando o prazo padrão de 15 de abril para 15 de junho. Uma prorrogação adicional até 15 de outubro pode ser solicitada mediante a apresentação do Formulário 4868[25]Fonte: IRS — Cidadãos dos EUA e residentes estrangeiros no exterior.
Qualquer imposto não pago até 15 de abril continuará acumulando juros a partir dessa data, mesmo que a declaração seja entregue posteriormente sob prorrogação.
Acordos de dupla tributação do Panamá e alívio fiscal transfronteiriço para residentes estrangeiros
Os acordos tributários podem reduzir ou eliminar a dupla tributação sobre a mesma renda e também diminuir o imposto retido na fonte sobre certos pagamentos com origem no Panamá. O acesso a esses benefícios depende da residência fiscal no Panamá, e não apenas da posse do cartão de residência permanente de Investidor Qualificado.
A rede de acordos do Panamá
O Panamá possui atualmente acordos tributários com 17 países, incluindo Reino Unido, Espanha, França, Irlanda, Países Baixos, Luxemburgo, Portugal, México, Coreia do Sul, Cingapura, Israel, Itália, Catar, Emirados Árabes Unidos, Vietnã, República Tcheca e Barbados[26]Fonte: OCDE — Acordos Cobertos pela Convenção.
A utilização dos benefícios fiscais exige o estabelecimento da residência fiscal no Panamá por meio de:
- cumprimento do teste de presença física de 183 dias do Panamá ou comprovação da residência fiscal no país por outros critérios;
- obtenção do Certificado de Residencia Fiscal;
- apresentação do referido certificado à fonte pagadora panamenha, ao agente de retenção ou à autoridade tributária competente ao solicitar o benefício do acordo;
- garantia de que a posição seja consistente com as regras fiscais do país de origem, de modo que o investidor seja reconhecido como não mais residente fiscal naquele local ou possa confiar nas regras de desempate do acordo caso ambos os países reivindiquem a residência fiscal.
Alguns países, no entanto, não possuem acordo de imposto de renda com o Panamá. Isso significa que investidores de jurisdições como Austrália, Nova Zelândia e Alemanha não podem contar com o benefício de acordos para reduzir a retenção na fonte sobre pagamentos de fonte panamenha.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
Para os detentores do visto de Investidor Qualificado, isso é relevante principalmente se receberem renda de fonte panamenha, como dividendos ou rendimentos empresariais. Se o Panamá não tiver acordo com o país de origem do investidor, o benefício de redução da retenção na fonte pode não estar disponível.
Requisitos de dupla conformidade no Reino Unido
Para um cidadão do Reino Unido, o acordo tributário Panamá–Reino Unido torna-se relevante apenas se o investidor for considerado residente fiscal no Panamá, e não apenas um residente permanente sob o programa Investidor Qualificado. Na prática, isso geralmente exige o cumprimento do teste de 183 dias do Panamá e a obtenção do Certificado de Residencia Fiscal.
O investidor também deve encerrar a residência fiscal no Reino Unido de acordo com as regras britânicas. Para os Investidores Qualificados, isso significa que o benefício do acordo e a mudança da residência fiscal dependem do alinhamento correto das duas pontas: estabelecer a residência fiscal no Panamá e encerrá-la no Reino Unido.
Riscos e armadilhas ao gerenciar impostos e obter residência permanente no Panamá
Os seguintes riscos e armadilhas ocorrem com mais frequência na prática e merecem atenção especial antes de concluir uma solicitação de Investidor Qualificado.
Confusão entre residência e status fiscal
Um equívoco comum é tratar a autorização de residência como Investidor Qualificado como comprovante de residência fiscal no Panamá. Trata-se de dois status jurídicos distintos, regidos por regras diferentes.
A residência permanente concede o direito de morar no Panamá. A residência fiscal exige o cumprimento da regra de permanência de 183 dias ou a demonstração de que o Panamá é o centro dos interesses econômicos.
Confundir os dois conceitos pode gerar problemas no país de origem do investidor. Algumas jurisdições reconhecem o fim da residência fiscal apenas se uma nova residência fiscal for estabelecida em outro local. Os investidores devem determinar o status fiscal pretendido antes de reestruturar patrimônio ou realocar fontes de renda.
Ausência de tratado fiscal com o país de origem
A ausência de um tratado fiscal pode limitar a compensação tributária transfronteiriça e aumentar a complexidade de conformidade para investidores estrangeiros. Os EUA são um exemplo claro. O Panamá não possui um tratado de imposto de renda com os EUA, portanto, cidadãos norte-americanos que residem no Panamá continuam totalmente sujeitos à tributação global dos EUA.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
Sem um tratado, mecanismos como regras de desempate de residência e retenção reduzida na fonte sobre certas rendas transfronteiriças não se aplicam. Pessoas físicas consideradas US persons que estejam considerando a residência no Panamá devem obter orientação de um especialista tributário licenciado nos EUA ou contador público certificado (CPA) antes de se basearem exclusivamente na estrutura fiscal do Panamá.
Exposição fiscal por serviços prestados no Panamá
Não residentes que prestem serviços fisicamente no Panamá podem estar sujeitos à retenção do imposto de renda sobre seus rendimentos de fonte panamenha. Essa situação ocorre comumente com consultores, prestadores de serviços ou assessores que trabalham temporariamente no país por menos de 180 dias.
O sistema tributário territorial não isenta a renda gerada por atividades desenvolvidas dentro do Panamá. Os investidores devem analisar cuidadosamente cada fonte de receita e determinar se algum trabalho será realizado no território nacional.
Penalidades por atraso na declaração e no pagamento
Os investidores que geram renda de fonte panamenha podem subestimar as etapas administrativas necessárias para manter a conformidade. Os requisitos típicos incluem:
- registro para obtenção do número de identificação fiscal do Panamá;
- acesso ao sistema de declaração online;
- contratação de um contador público certificado local;
- envio das declarações anuais dentro dos prazos legais.
Os pagamentos de impostos no Panamá vencem no momento da entrega da declaração. Pagamentos em atraso geram penalidades e juros. Estabelecer procedimentos de conformidade desde o início ajuda a evitar falhas de entrega de última hora.
Exposição ao imposto de saída (exit tax) no país de origem
Deixar o sistema tributário de um país pode, em alguns casos, gerar a cobrança de impostos antes mesmo que qualquer ativo seja vendido. Na Alemanha, por exemplo, o encerramento da residência fiscal pode acarretar o imposto de saída sobre certas participações societárias, como se as ações já tivessem sido vendidas.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
Para Investidores Qualificados, isso cria um risco prático: obter um certificado de residência fiscal panamenho sem o devido planejamento pode desencadear consequências fiscais inesperadas no país de origem. Investidores do Reino Unido também devem analisar cuidadosamente se o encerramento da residência fiscal no Reino Unido pode levar a problemas semelhantes.
Risco de perda de deduções fiscais
O Panamá permite certas deduções pessoais e empresariais, mas algumas estão disponíveis apenas para residentes fiscais. Não residentes que auferem renda de fonte panamenha são frequentemente tributados por meio de regimes de retenção na fonte sobre a renda bruta, em vez de cálculos de renda líquida que permitem deduções.
Os investidores devem confirmar se se enquadram no regime fiscal de residente ou de não residente antes de estimar os retornos após os impostos.
Período de retenção do investimento
O programa de Investidor Qualificado exige a manutenção do investimento qualificado por 5 anos. Imóveis comprados para fins de elegibilidade não podem ser vendidos, transferidos ou reestruturados abaixo do limite mínimo de investimento durante esse período sem arriscar a autorização de residência.
Portanto, os investidores devem avaliar os prazos potenciais de revenda, os riscos de título de propriedade e a liquidez de mercado antes de selecionar um ativo.
Avaliação do imóvel
Apenas o valor líquido de compra do imóvel é considerado para o limite mínimo de investimento no programa de Investidor Qualificado. Custos adicionais, como impostos sobre a transferência de propriedade, taxas de cartório, comissões de corretagem e despesas jurídicas, não contam para o valor qualificado.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
Investidores que fazem o orçamento considerando apenas o limite mínimo podem descobrir que o valor do imóvel fica ligeiramente abaixo do exigido ou que o custo total de aquisição é maior do que o esperado. Elaborar uma projeção completa de custos antes de escolher um imóvel reduz esse risco.
Mudanças nas regras do programa
O programa Investidor Qualificado evoluiu ao longo do tempo. Por exemplo, o Decreto Executivo nº 193, de outubro de 2024, alterou aspectos-chave da regulamentação, incluindo:
- tornar permanente o limite de $ 300.000 para investimento imobiliário;
- permitir solicitações de residência com base em determinados contratos de compra e venda de imóveis, mesmo antes da transferência definitiva do título de propriedade, caso o valor total já tenha sido pago ao vendedor ou à incorporadora;
- aceitar a copropriedade em alguns casos para cônjuges e dependentes.
Os limites de investimento, as categorias de ativos elegíveis e as regras sobre o período de manutenção do investimento podem mudar novamente no futuro. Os investidores devem verificar as condições do programa no momento da solicitação, em vez de se basearem em informações antigas.
Expectativas de naturalização
O programa Investidor Qualificado permite que os investidores solicitem a cidadania após 5 anos de residência, mas a elegibilidade não garante a aprovação. A naturalização no Panamá é uma decisão presidencial discricionária. A aprovação não é automática, mesmo quando os requisitos de residência são cumpridos.
Como se tornar um residente fiscal no Panamá como investidor
O programa de Investidor Qualificado do Panamá oferece residência permanente por meio de investimento sem requisito de permanência mínima para manter esse status. Os residentes podem morar no Panamá ou no exterior enquanto conservam sua autorização de residência.
Os investidores não são obrigados a se tornar residentes fiscais no Panamá. Aqueles que mantiverem sua vida principal no exterior podem preservar a residência sem alterar sua base tributável, enquanto os que se tornarem residentes fiscais no Panamá podem se beneficiar da isenção sobre a renda de fonte estrangeira e, quando aplicável, do acesso aos benefícios dos acordos tributários.
Elegibilidade do solicitante principal
Para se qualificar como solicitante principal do Golden Visa do Panamá, o investidor deve cumprir as seguintes condições:
- ter mais de 18 anos;
- não possuir antecedentes criminais;
- gozar de boa saúde e apresentar atestado médico;
- comprovar meios financeiros suficientes: $ 5.000 para o solicitante principal e $ 2.000 por dependente.
Opções de investimento
1. Compra de imóvel — $ 300.000+. Os investidores podem se qualificar comprando imóveis residenciais ou comerciais no Panamá e mantendo o investimento por pelo menos 5 anos. O imóvel pode gerar renda de aluguel: no início de 2026, o rendimento bruto médio de aluguel residencial no Panamá situa-se em cerca de 7,6% ao ano[27]Fonte: The Late Investor — Qual rendimento de aluguel você pode esperar no Panamá?.
Após o período de 5 anos, o investidor pode vender o ativo ou reinvestir os recursos, observadas as regras legais e fiscais aplicáveis.
2. Valores mobiliários — $ 500.000+. Os investidores podem participar do programa investindo em valores mobiliários por meio de uma corretora licenciada no Panamá. O investimento deve ser mantido por pelo menos 5 anos.
O cumprimento desse requisito é comprovado por meio de documentos oficiais que demonstram que o investimento permaneceu ativo durante todo o período.
3. Depósito bancário — $ 750.000+. Outra opção é efetuar um depósito a prazo fixo em um banco panamenho por 5 anos. O banco deve confirmar o valor do depósito, o prazo e a origem estrangeira dos recursos. O resgate dos fundos antes do término do prazo pode resultar na perda do status de residência.
Elegibilidade da família
O programa de Investidor Qualificado do Panamá estende-se aos seguintes familiares:
- Cônjuge — em casamento oficialmente registrado, incluindo casais do mesmo sexo.
- Filhos menores de 18 anos.
- Filhos maiores de 18 anos — solteiros, financeiramente dependentes e matriculados na universidade.
- Pais — financeiramente dependentes.
Validade e caminho para a cidadania
O programa concede residência permanente, que pode permanecer válida a longo prazo. Após 5 anos, os residentes podem solicitar a cidadania.
A cidadania não é automática. Espera-se que os solicitantes comprovem 5 anos de residência contínua e passem em um teste de idioma espanhol focado na comunicação do dia a dia. Embora a lei não imponha uma regra rígida de 183 dias de presença física para a naturalização, as autoridades podem exigir uma residência efetiva, e não apenas um status formal.
O Panamá atrai uma comunidade internacional diversificada, composta por indivíduos de alto patrimônio, aposentados e pessoas que auferem renda de origem estrangeira. O país oferece um conjunto de vantagens financeiras, jurídicas e de estilo de vida que o tornam atraente para morar a longo prazo.

O Panamá oferece aos investidores uma elevada qualidade de vida, refletida na sua 1ª colocação na pesquisa Expat Insider 2025 como o melhor destino para se morar no exterior[28]Fonte: InterNations — Pesquisa Expat Insider 2025
Comparação dos resultados fiscais entre as opções do programa Investidor Qualificado do Panamá
Cada opção do programa Investidor Qualificado cria um perfil fiscal diferente no Panamá durante o período de manutenção obrigatório de 5 anos e na saída. As diferenças se resumem à renda de fonte panamenha, aos impostos sobre alienação e a quaisquer encargos locais contínuos.
1. A opção de depósito a prazo produz o perfil mais simples. Os juros sobre depósitos bancários elegíveis são isentos, não há incidência de ganho de capital quando o depósito é resgatado no vencimento e não há exposição ao imposto predial.
2. A opção de títulos também permanece relativamente simples. A principal consideração é o imposto retido na fonte sobre dividendos de fonte panamenha, com um tratamento separado para ganhos de capital na alienação, dependendo de como a saída é estruturada.
3. A opção imobiliária envolve a maior variedade de aspectos tributários. Pode incluir impostos relacionados à transferência, imposto predial anual durante o período de retenção e um mecanismo de ganho de capital na alienação. Ao mesmo tempo, o limite mínimo de investimento imobiliário é significativamente menor do que na opção de depósito a prazo, ao mesmo tempo em que oferece exposição a um ativo tangível com potencial de valorização.
Comparação dos perfis fiscais por opção de investimento

Como o sistema tributário do Panamá se compara aos regimes fiscais de outros programas de residência por investimento
Para investidores de altíssimo patrimônio que comparam opções de residência por investimento, as jurisdições mais relevantes incluem Malta, Chipre, Grécia, Itália, Portugal e os Emirados Árabes Unidos. Cada uma oferece seu próprio regime tributário.
Regime de não domiciliados em Malta e Chipre
Assim como o Panamá, Malta e Chipre oferecem residência permanente vitalícia para investidores. O limite mínimo de investimento começa em:
Ambos os países mantêm regimes fiscais para não domiciliados (non-dom) para pessoas que se tornam residentes fiscais nesses locais sem alterar seu domicílio jurídico. Na prática, a residência fiscal indica onde uma pessoa é tratada como residente para fins tributários, enquanto o domicílio refere-se ao seu lar jurídico de longo prazo. Quando estes estão em países diferentes, a carga tributária pode ser reduzida.
Sob o regime maltês, o imposto incide sobre rendimentos de fonte em Malta e sobre rendimentos de fonte estrangeira apenas quando remetidos para Malta. Ganhos de capital no exterior permanecem fora da base tributável, mesmo após a remessa. Esse status não é limitado a um número fixo de anos e permanece disponível enquanto a pessoa mantiver o status de não domiciliado[29]Fonte: MTCA — Base de Tributação por Remessa para Indivíduos sob a Lei do Imposto de Renda.
Em Chipre, a principal isenção cobre rendimentos de dividendos e juros, que podem permanecer isentos por até 17 anos. Após esse período, regras de domicílio presumido podem ser aplicadas se a pessoa tiver sido residente fiscal em Chipre por 17 dos últimos 20 anos[30]Fonte: KPMG — Residência Fiscal e Regras de Non-Dom em Chipre.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
Malta e Chipre atendem investidores que planejam se tornar residentes fiscais e estruturar sua renda sob regimes de não domiciliados, especialmente aqueles que recebem dividendos significativos, juros ou outras rendas passivas. O Panamá, por outro lado, é mais adequado para investidores com renda empresarial de fonte estrangeira ou auferida globalmente, já que seu sistema tributário territorial geralmente não tributa receitas geradas fora do país.
Alíquota fixa do Golden Visa na Grécia e na Itália
A Grécia e a Itália oferecem programas de Golden Visa que concedem autorizações de residência e podem, com o tempo, abrir caminho para a cidadania da UE. Em ambas as jurisdições, o investimento mínimo começa em € 250.000:
Ambos os países oferecem regimes de alíquota fixa sobre rendimentos do exterior, o que pode reduzir a exposição em comparação com suas taxas tributárias progressivas internas mais elevadas. Rendas auferidas localmente permanecem tributáveis sob as regras padrão.
Na Grécia, o regime aplica um imposto fixo de € 100.000 por ano sobre rendimentos no exterior. Familíares podem ser incluídos por um valor adicional de € 20.000 por pessoa por ano. O regime dura até 15 anos.
A elegibilidade exige a transferência da residência fiscal para a Grécia e não ter sido residente fiscal grego em 7 dos últimos 8 anos[31]Fonte: Autoridade Independente de Receitas Públicas da Grécia — Incentivos fiscais para atrair novos residentes fiscais.
Na Itália, o regime aplica um imposto fixo de € 300.000 por ano sobre rendimentos no exterior. Familíares podem ser incluídos por um valor adicional de € 50.000 por pessoa por ano. O regime também dura até 15 anos.
Os solicitantes devem transferir sua residência fiscal para a Itália e não ter sido residentes fiscais italianos em 9 dos últimos 10 anos[32]Fonte: Agenzia Entrate — Novos residentes: Regime opcional.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
Para um investidor com volumes moderados de renda no exterior, o Panamá é mais vantajoso em termos de custos. Para investidores com rendas no exterior muito elevadas, superiores a $ 1—3 milhões por ano, os regimes de alíquota fixa da Grécia e da Itália podem proporcionar maior previsibilidade a um custo tributário global comparável ou menor.
Regime de Portugal para profissionais altamente qualificados
Portugal oferece uma opção de Golden Visa para residência por meio de investimento, com limites mínimos a partir de € 250.000. Assim como na Grécia e na Itália, esse caminho também pode levar à cidadania da UE no futuro.
O regime fiscal IFICI de Portugal é voltado para profissionais altamente qualificados e indivíduos envolvidos em pesquisas elegíveis, inovação e outras atividades qualificadas. Sob esse regime, rendimentos elegíveis do trabalho dependente e independente em Portugal são tributados a uma taxa reduzida de 20% durante 10 anos[33]Fonte: Autoridade Tributária e Aduaneira — IFICI.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
O Panamá funciona de forma diferente. O tratamento de rendimentos estrangeiros não é limitado a um período fixo e não depende de elegibilidade profissional, o que torna o Panamá mais simples para o planejamento de longo prazo.
Os EAU oferecem um programa de residência Golden Visa para investidores, disponível por meio de investimento imobiliário de AED 2 milhões (cerca de $ 545.000) ou outras opções elegíveis. A autorização de residência é emitida por 10 anos e é renovável.
Os EAU não aplicam imposto de renda de pessoa física sobre salários, rendimentos de investimento ou ganhos de capital pessoais. Também não cobram imposto sobre herança ou doações[34]Fonte: Plataforma Oficial do Governo dos EAU — Taxation.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
Os EAU são mais vantajosos para indivíduos que auferem renda ativa, como salários ou lucros operacionais. O Panamá, por outro lado, tende a ser mais atraente para investidores cuja renda provém de investimentos no exterior.
Como a Immigrant Invest pode ajudar com o Golden Visa do Panamá
A Immigrant Invest é uma consultoria de migração por investimento que atua com programas de residência e cidadania por investimento há quase 20 anos. Desde 2006, ajudamos mais de 10.000 clientes a obter um novo status no exterior.
Para os solicitantes do Golden Visa do Panamá, a Immigrant Invest oferece suporte em todas as etapas fundamentais, incluindo:
- Due Diligence prévia à submissão. A equipe interna de compliance analisa o caso antes do envio para identificar riscos potenciais precocemente e reduzir a chance de recusa.
- Origem dos recursos e preparação de documentos. Especialistas auxiliam os solicitantes a reunir, estruturar e apresentar os documentos exigidos, incluindo comprovação sobre a origem lícita dos recursos.
- Estratégia de solicitação para famílias. A equipe avalia a elegibilidade familiar desde o início, incluindo dependentes, para que o pedido seja construído com base nos critérios corretos desde o primeiro momento.
- Suporte de compliance focado em prevenção à lavagem de dinheiro (AML). A equipe jurídica e de compliance conta com especialistas certificados em AML que compreendem quais pontos podem atrair maior atenção durante as verificações governamentais.
- Planejamento multijurisdicional. Caso necessário, os consultores comparam o Panamá com outras opções de residência por investimento para ajudar os investidores a escolher o caminho mais adequado.
- Gestão do caso passo a passo. Os solicitantes recebem um procedimento claro, estimativas práticas de prazos e acompanhamento ao longo de todo o processo.
Quando surgem dúvidas tributárias, a Immigrant Invest coordena os trabalhos com assessores jurídicos e fiscais para que o processo de residência se integre à estratégia mais ampla do cliente.
Principais conclusões sobre impostos no Panamá
- O Panamá tributa apenas rendimentos de fonte panamenha. Dividendos no exterior, ganhos de capital, rendimentos de aluguel, pensões e juros estão isentos tanto para residentes quanto para não residentes.
- A residência fiscal no Panamá exige 183 dias ou mais de presença física em um ano-calendário. Titulares da autorização de Investidor Qualificado não são obrigados a cumprir esse limite e frequentemente não se tornam residentes fiscais.
- Para obter um Golden Visa do Panamá, os investidores devem investir $ 300.000 em imóveis, $ 500.000 em valores mobiliários ou $ 750.000 em um depósito bancário.
- Investidores dos EUA permanecem sujeitos à declaração do IRS, FBAR e FATCA. Os valores de investimento exigidos para o Golden Visa excedem os limites do FBAR e da FATCA, devendo ser declarados às autoridades dos EUA. Não existe tratado sobre imposto de renda entre os EUA e o Panamá.
- A opção de depósito a prazo, com investimento mínimo de $ 750.000, possui o perfil fiscal mais simples durante o período de manutenção: os juros do depósito são isentos e não há incidência de ganho de capital no vencimento.
- Pessoas físicas no Panamá estão sujeitas ao imposto de renda de pessoa física, imposto sobre ganhos de capital, imposto sobre transferência imobiliária, imposto imobiliário, imposto de selo e IVA quando realizam atividades comerciais ou profissionais tributáveis.
- A legislação tributária panamenha isenta rendimentos de fonte estrangeira, ganhos de capital sobre ativos no exterior, heranças, espólios, doações, patrimônio e dividendos derivados de lucros de fonte estrangeira.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.
 Com a confiança de 10.000+ investidores