

Chipre tem um sistema tributário atraente tanto para residentes quanto para não residentes fiscais. O país oferece uma das tributações mais baixas da UE para empresas residentes, que é de 15%.
Há também várias isenções: por exemplo, se a sua renda tributável anual for igual ou inferior a € 22.000, você estará isento de tributação pessoal.
Leia o guia completo sobre tributação em Chipre, isenções e benefícios.
Sistema tributário de Chipre
O sistema tributário de Chipre obriga seus residentes fiscais a pagar um conjunto específico de impostos, incluindo a tributação do imposto de renda sobre a renda global, independentemente do status de residência.
Estrangeiros que passam mais de 183 dias no país geralmente se tornam residentes fiscais: pagam impostos e recebem benefícios. O Governo de Chipre simplificou essa regra: pessoas que desejam se tornar residentes fiscais de Chipre agora podem permanecer em Chipre por pelo menos 60 dias durante o ano fiscal em vez de 183.
A regra dos 60 dias estabelece três requisitos:
- Não residir em nenhum outro país por mais de 183 dias.
- Exercer qualquer atividade em Chipre, por exemplo, ter um emprego em empresas cipriotas.
- Ser proprietário ou alugar um imóvel residencial em Chipre.
Chipre oferece aos seus cidadãos e expatriados excelentes políticas fiscais e incentivos. Para ser um residente fiscal, os estrangeiros podem obter a residência permanente investindo em imóveis ou fundos.
Uma pessoa que não é residente fiscal é tributada apenas sobre a renda proveniente de fontes em Chipre.
Uma empresa pode ser considerada residente fiscal se estiver registrada em Chipre.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para residência permanente em Chipre
Tributação de pessoas físicas
Os residentes fiscais cipriotas pagam imposto de renda em uma escala progressiva, apresentam uma declaração anual e podem ter direito a várias deduções.
Alíquotas e declaração
Os residentes fiscais de Chipre estão sujeitos a um imposto de renda de pessoa física progressivo sobre a sua renda tributável. O limite de isenção fiscal aumentou de € 19.500 para 22.000[1]Departamento de Impostos de Chipre — alíquotas do imposto de renda de pessoa física a partir de 2026. As alíquotas atuais do imposto de renda de pessoa física são:
- até € 22.000 — 0%;
- € 22.001 a 32.000 — 20%;
- € 32.001 a 42.000 — 25%;
- € 42.001 a 72.000 — 30%;
- acima de € 72.000 — 35%.
Os residentes fiscais de Chipre com idades entre 25 e 70 anos devem apresentar uma declaração anual de imposto de renda independentemente de sua renda, inclusive se não tiverem renda. Residentes com menos de 25 anos ou mais de 70 anos devem apresentar a declaração se receberem qualquer renda bruta abrangida pela Lei do Imposto de Renda, como salário, renda empresarial, pensões, aluguel, dividendos ou juros.
Deduções
Em 2026, a reforma tributária de Chipre introduziu deduções adicionais para famílias e despesas com moradia. Sujeitas às condições aplicáveis e aos limites de renda, as deduções para filhos dependentes correspondem a € 1.000 para o primeiro filho, € 1.250 para o segundo e € 1.500 para o terceiro e cada filho adicional. A dedução é dobrada para famílias monoparentais elegíveis.
Os contribuintes também podem ter direito a deduções de até € 2.000 para aluguel ou juros de financiamento imobiliário da sua residência principal, e até € 1.000 para despesas elegíveis com eficiência energética ou compra de um veículo elétrico. Uma dedução separada de até € 500 está disponível para seguro residencial contra desastres naturais.
Impostos sobre a renda corporativa
Empresas residentes fiscais em Chipre são tributadas sobre a renda gerada em Chipre e no exterior. A partir de 1º de janeiro de 2026, a alíquota padrão do imposto de renda corporativo aumentou de 12,5 para 15%.
Empresas não residentes fiscais em Chipre não estão automaticamente isentas do imposto de renda corporativo: a alíquota de 15% também se aplica aos lucros atribuíveis a estabelecimentos permanentes em Chipre nos termos da Lei do Imposto de Renda[2]Departamento de Impostos de Chipre — alíquotas do imposto de renda corporativo.
O imposto especial anterior sobre prêmios de seguro aplicável a companhias de seguro de vida foi abolido como parte da reforma tributária de 2026.
Empresas de navegação estão isentas de toda tributação sob o regime tributário sobre a tonagem, previsto pela Legislação da Marinha Mercante de Chipre.
Alíquotas do imposto sobre o valor agregado
O imposto sobre o valor agregado, ou IVA, incide sobre a prestação de serviços e o fornecimento de bens em Chipre, a importação de bens para Chipre e a aquisição de bens da UE. A alíquota padrão do IVA é de 19%.
Chipre também possui uma alíquota reduzida de IVA de 9% para restaurantes, serviços de catering, hospedagem, hotelaria e outros serviços.
Uma alíquota reduzida de IVA de 5% aplica-se à reforma e reparo de imóveis.
Impostos imobiliários em Chipre
Proprietários e vendedores de imóveis geralmente pagam IVA ou taxa de transferência de propriedade e imposto sobre ganho de capital. Após a reforma de 2026, o imposto de selo não se aplica mais.
Imposto de selo
Chipre aboliu as Leis do Imposto de Selo com efeito a partir de 1º de janeiro de 2026. Documentos, contratos e acordos elaborados e assinados a partir dessa data deixam, portanto, de estar sujeitos ao imposto de selo. Documentos assinados por pelo menos uma das partes contratantes até 31 de dezembro de 2025 continuam sujeitos às regras anteriores do imposto de selo.
IVA e taxa de transferência de propriedade
As taxas de transferência de propriedade dependem da incidência de IVA na compra. O IVA geralmente se aplica ao comprar um imóvel novo de uma construtora, enquanto imóveis de revenda no mercado secundário geralmente não estão sujeitos ao IVA.
O IVA padrão é de 19%. Ele pode ser reduzido para 5% se o imóvel for a residência principal do proprietário.
Se o IVA for cobrado na compra do imóvel, não há pagamento de taxa de transferência de propriedade. Se o IVA não se aplicar, como geralmente ocorre com imóveis de revenda, as taxas de transferência são calculadas progressivamente:
- 3% sobre os primeiros € 85.000;
- 5% sobre a parcela de € 85.001 a 170.000;
- e 8% sobre o valor acima de € 170.000.
A taxa de transferência resultante é, em geral, reduzida em 50%. Essa redução aplica-se a transações em que as taxas de transferência são devidas sob as regras padrão de transferência de propriedade, sujeitas a exceções legais limitadas.
Imposto sobre ganho de capital
Os ganhos de capital são tributados a uma alíquota de 20%. Em determinados casos, aplicam-se isenções:
- isenção geral sobre ganhos na alienação de imóveis — até € 30.000;
- terras agrícolas alienadas por um agricultor qualificado — até € 50.000;
- alienação de residência principal qualificada — até € 150.000.
Um imposto sobre ganho de capital de 20% incide sobre a renda da venda de bens imóveis em Chipre ou ações de empresas que possuem diretamente imóveis em Chipre. Esse imposto aplica-se apenas ao lucro da venda de um imóvel quando a alienação não está sujeita ao imposto de renda.

Obtenha sua estimativa de custos personalizada para a residência permanente em Chipre
Contribuição especial para a defesa
A Contribuição Especial para a Defesa, ou SDC, aplica-se principalmente a rendimentos de investimentos. Para pessoas físicas, isso inclui principalmente dividendos de ações e juros de poupança ou investimentos.
Chipre cobra a SDC apenas quando a pessoa física é tanto residente fiscal em Chipre quanto domiciliada no país. Residentes fiscais em Chipre com status não domiciliado (non-dom) não pagam SDC sobre dividendos ou juros.
Os dividendos distribuídos a partir de lucros estão sujeitos à SDC à alíquota de 5%. A renda de juros geralmente está sujeita à SDC de 17%, mas alguns tipos de juros recebem um tratamento mais favorável.
Pessoas físicas cuja renda anual total, incluindo juros, não exceda € 12.000 podem solicitar reembolso para que paguem efetivamente 3% de SDC sobre seus juros. A alíquota de 3% também se aplica a juros de certos títulos públicos de Chipre ou da UE e títulos corporativos ou de autoridades locais listados em bolsa.
Chipre não cobra SDC sobre juros pagos como indenização por incapacidade, lesão corporal grave ou morte.
Rendimentos de aluguel não se enquadram na SDC. As empresas também não aplicam as regras de distribuição presumida de dividendos aos lucros auferidos a partir de 2026.
Calendário fiscal
Você pode consultar o calendário fiscal para pagar todos os impostos em dia, manter-se atualizado e evitar o pagamento de multas desnecessárias.
As datas de vencimento de impostos para pessoas físicas e empresas são as seguintes:
- final de cada mês — os empregadores enviam a declaração mensal de PAYE e pagam o imposto de renda e as contribuições para o GHS retidos dos funcionários no mês anterior. Os empregadores também pagam sua própria contribuição para o GHS;
- final de cada mês — os empregadores pagam as contribuições do Seguro Social do mês anterior;
- final de cada mês — pagamento da SDC e do GHS retidos sobre dividendos ou juros pagos a pessoas físicas no mês anterior, quando aplicável;
- final de cada mês — pagamento do imposto retido sobre certos pagamentos feitos a não residentes fiscais em Chipre no mês anterior;
- 10º dia do mês seguinte — envio da declaração mensal do Intrastat, onde exigido;
- 15º dia do mês seguinte — envio da declaração VIES para fornecimentos intra-UE de bens e serviços elegíveis;
- 10º dia do segundo mês após o término do período do IVA — envio da declaração de IVA e pagamento do IVA devido. Os períodos de IVA geralmente cobrem três meses;
- 30 de junho — pagamento da SDC sobre dividendos e juros recebidos do exterior durante o primeiro semestre do ano, caso Chipre não tenha retido na fonte. Pagamento das contribuições correspondentes para o GHS, quando aplicável. Proprietários de imóveis também pagam GHS sobre a renda de aluguel do primeiro semestre se o inquilino não o tiver retido;
- 31 de julho — pagamento da primeira parcela do imposto de renda provisório para o ano fiscal vigente. Isso se aplica principalmente a empresas e trabalhadores autônomos que esperam ter renda tributável;
- 31 de dezembro — pagamento da segunda parcela do imposto de renda provisório. Os contribuintes também podem revisar sua estimativa de imposto provisório até essa data;
- 31 de dezembro — pagamento da SDC sobre dividendos e juros estrangeiros referentes ao segundo semestre do ano nos casos em que Chipre não os retiver na fonte, juntamente com as contribuições aplicáveis ao GHS. Pagamento do GHS sobre a renda de aluguel, onde aplicável. A própria renda de aluguel não está sujeita à SDC a partir de 2026;
- 31 de março do ano seguinte — os empregadores enviam sua declaração anual de PAYE cobrindo salários, impostos e contribuições retidos durante o ano fiscal anterior;
- 31 de julho do ano seguinte — as pessoas físicas geralmente enviam sua declaração anual de imposto de renda. A partir do ano fiscal de 2026, as declarações são enviadas pelo sistema Tax For All. O governo pode prorrogar esse prazo para um ano específico;
- 31 de janeiro do segundo ano seguinte ao ano fiscal — empresas e trabalhadores autônomos que preparam demonstrações financeiras auditadas ou revisadas enviam sua declaração de imposto de renda. Por exemplo, a declaração referente ao ano fiscal de 2026 vence em 31 de janeiro de 2028.
A maioria dos impostos é paga por meio do sistema Tax For All. As contribuições sociais são pagas através do portal dos Serviços de Seguro Social.
Isenções fiscais para não residentes em Chipre
O sistema tributário de Chipre oferece inúmeras isenções e benefícios para não residentes sobre ganhos de capital, rendimento do trabalho, isenções de IVA e muitos outros.
Por exemplo, não residentes em Chipre estão isentos de imposto sobre juros e dividendos em seu valor total. Não residentes também estão isentos de impostos de renda sobre a venda de valores mobiliários e montantes de capital acumulados por pessoas físicas decorrentes de pagamentos a fundos aprovados.
Com a confiança de 10.000+ investidores
Regularize suas obrigações fiscais antes que se tornem um problema
Acordos vigentes de dupla tributação
O Ministério das Finanças de Chipre lista acordos de dupla tributação com 72 países no total, mas os acordos com Curaçao, Hong Kong e Vietnã foram assinados e ainda não entraram em vigor.[3]Ministério das Finanças de Chipre — Acordos de dupla tributação
A maioria dos países da lista segue a Convenção-Modelo da OCDE, mas o acordo de tributação com os Estados Unidos também é adaptado aos acordos americanos.
Lista completa de países que assinaram acordo de dupla tributação com Chipre

Como obter residência permanente em Chipre por investimento para se tornar um residente fiscal
A política fiscal de Chipre é mais flexível do que em muitos países, por isso diversos empresários e pessoas físicas escolhem o país como sua residência. Participar do programa de investimento é a forma mais rápida de obter residência permanente em Chipre.
O Governo de Chipre lançou um programa que permite a estrangeiros obter residência permanente por investimento. O valor mínimo de investimento é de € 300.000. Os solicitantes também devem demonstrar uma renda anual garantida de pelo menos € 50.000, acrescida de € 15.000 para o cônjuge e € 10.000 para cada filho menor de idade dependente.
Você pode investir em imóveis residenciais, imóveis comerciais, cotas de fundos de investimento locais ou ações de empresas cipriotas. Oito anos após a obtenção da residência, você pode solicitar a cidadania.
Compra de imóvel residencial. Estrangeiros podem comprar um ou dois imóveis por € 300.000+ em construções novas. Eles também precisam pagar o imposto sobre o valor agregado de 19%; se a moradia for comprada para uso próprio, o IVA é de 5%.
Investimento em imóveis comerciais. Estrangeiros podem comprar um ou dois imóveis comerciais por € 300.000+ em empreendimentos novos ou no mercado secundário.
Compra de cotas de fundos locais por no mínimo € 300.000 e apenas de fundos de investimento coletivo dos tipos RAIF, AIF e AIF LNP.
Compra de ações de empresas cipriotas por € 300.000 ou mais, que tenham cinco funcionários e obtenham lucro na ilha.
Exemplos de imóveis para comprar e obter residência por investimento
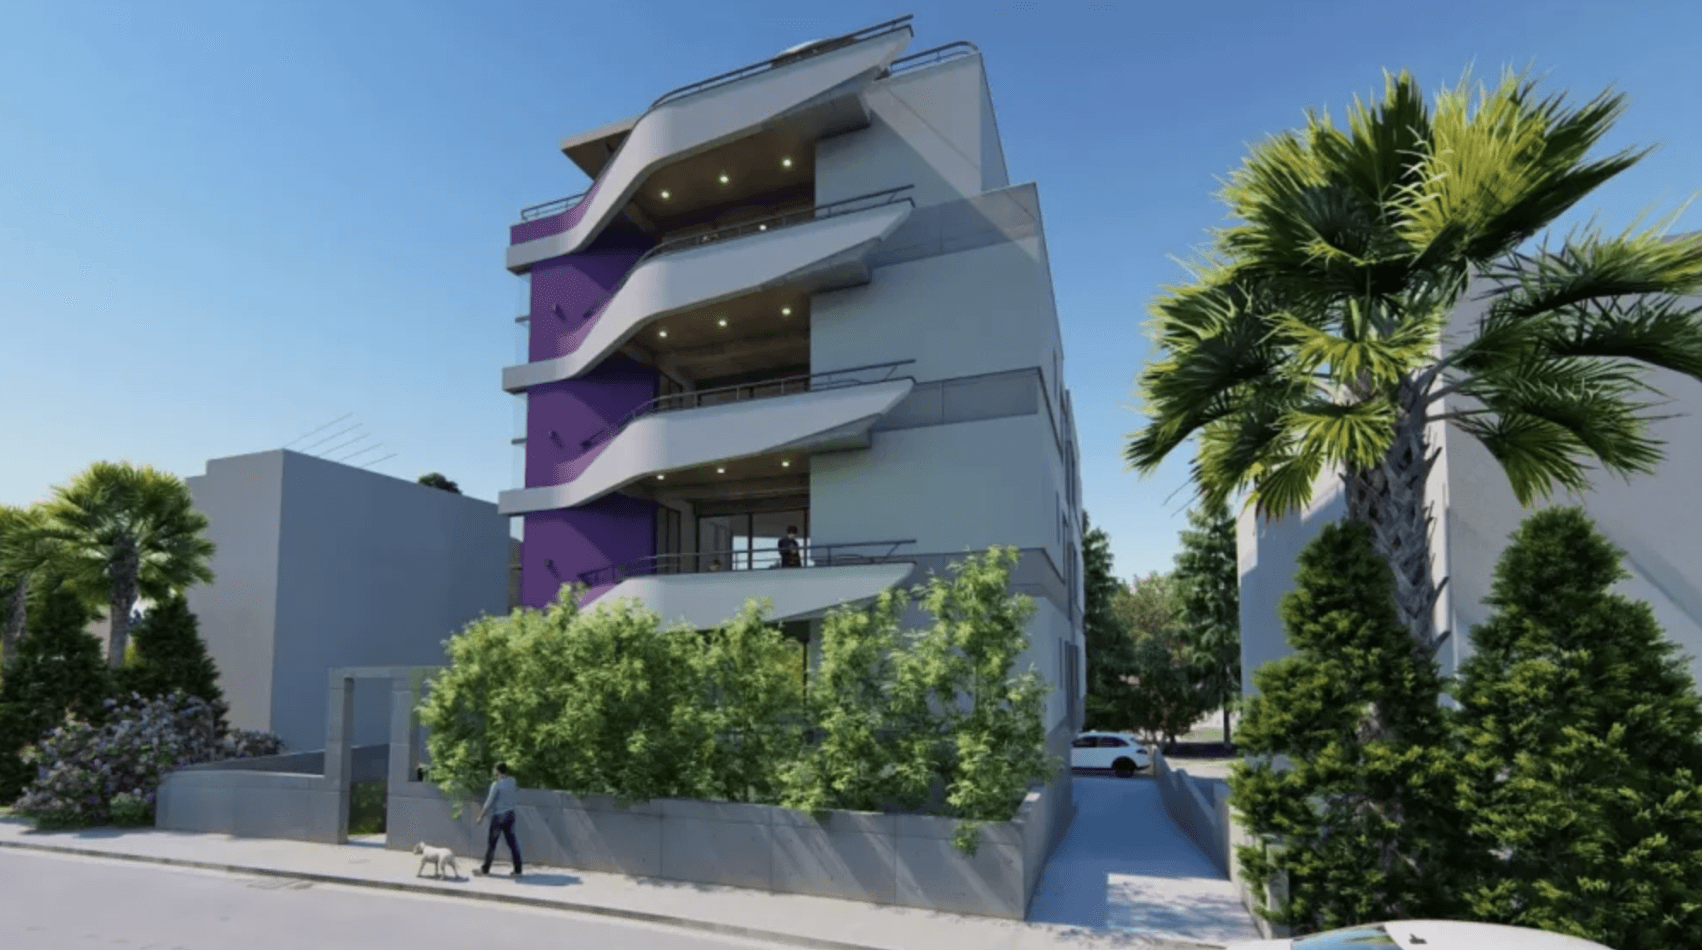

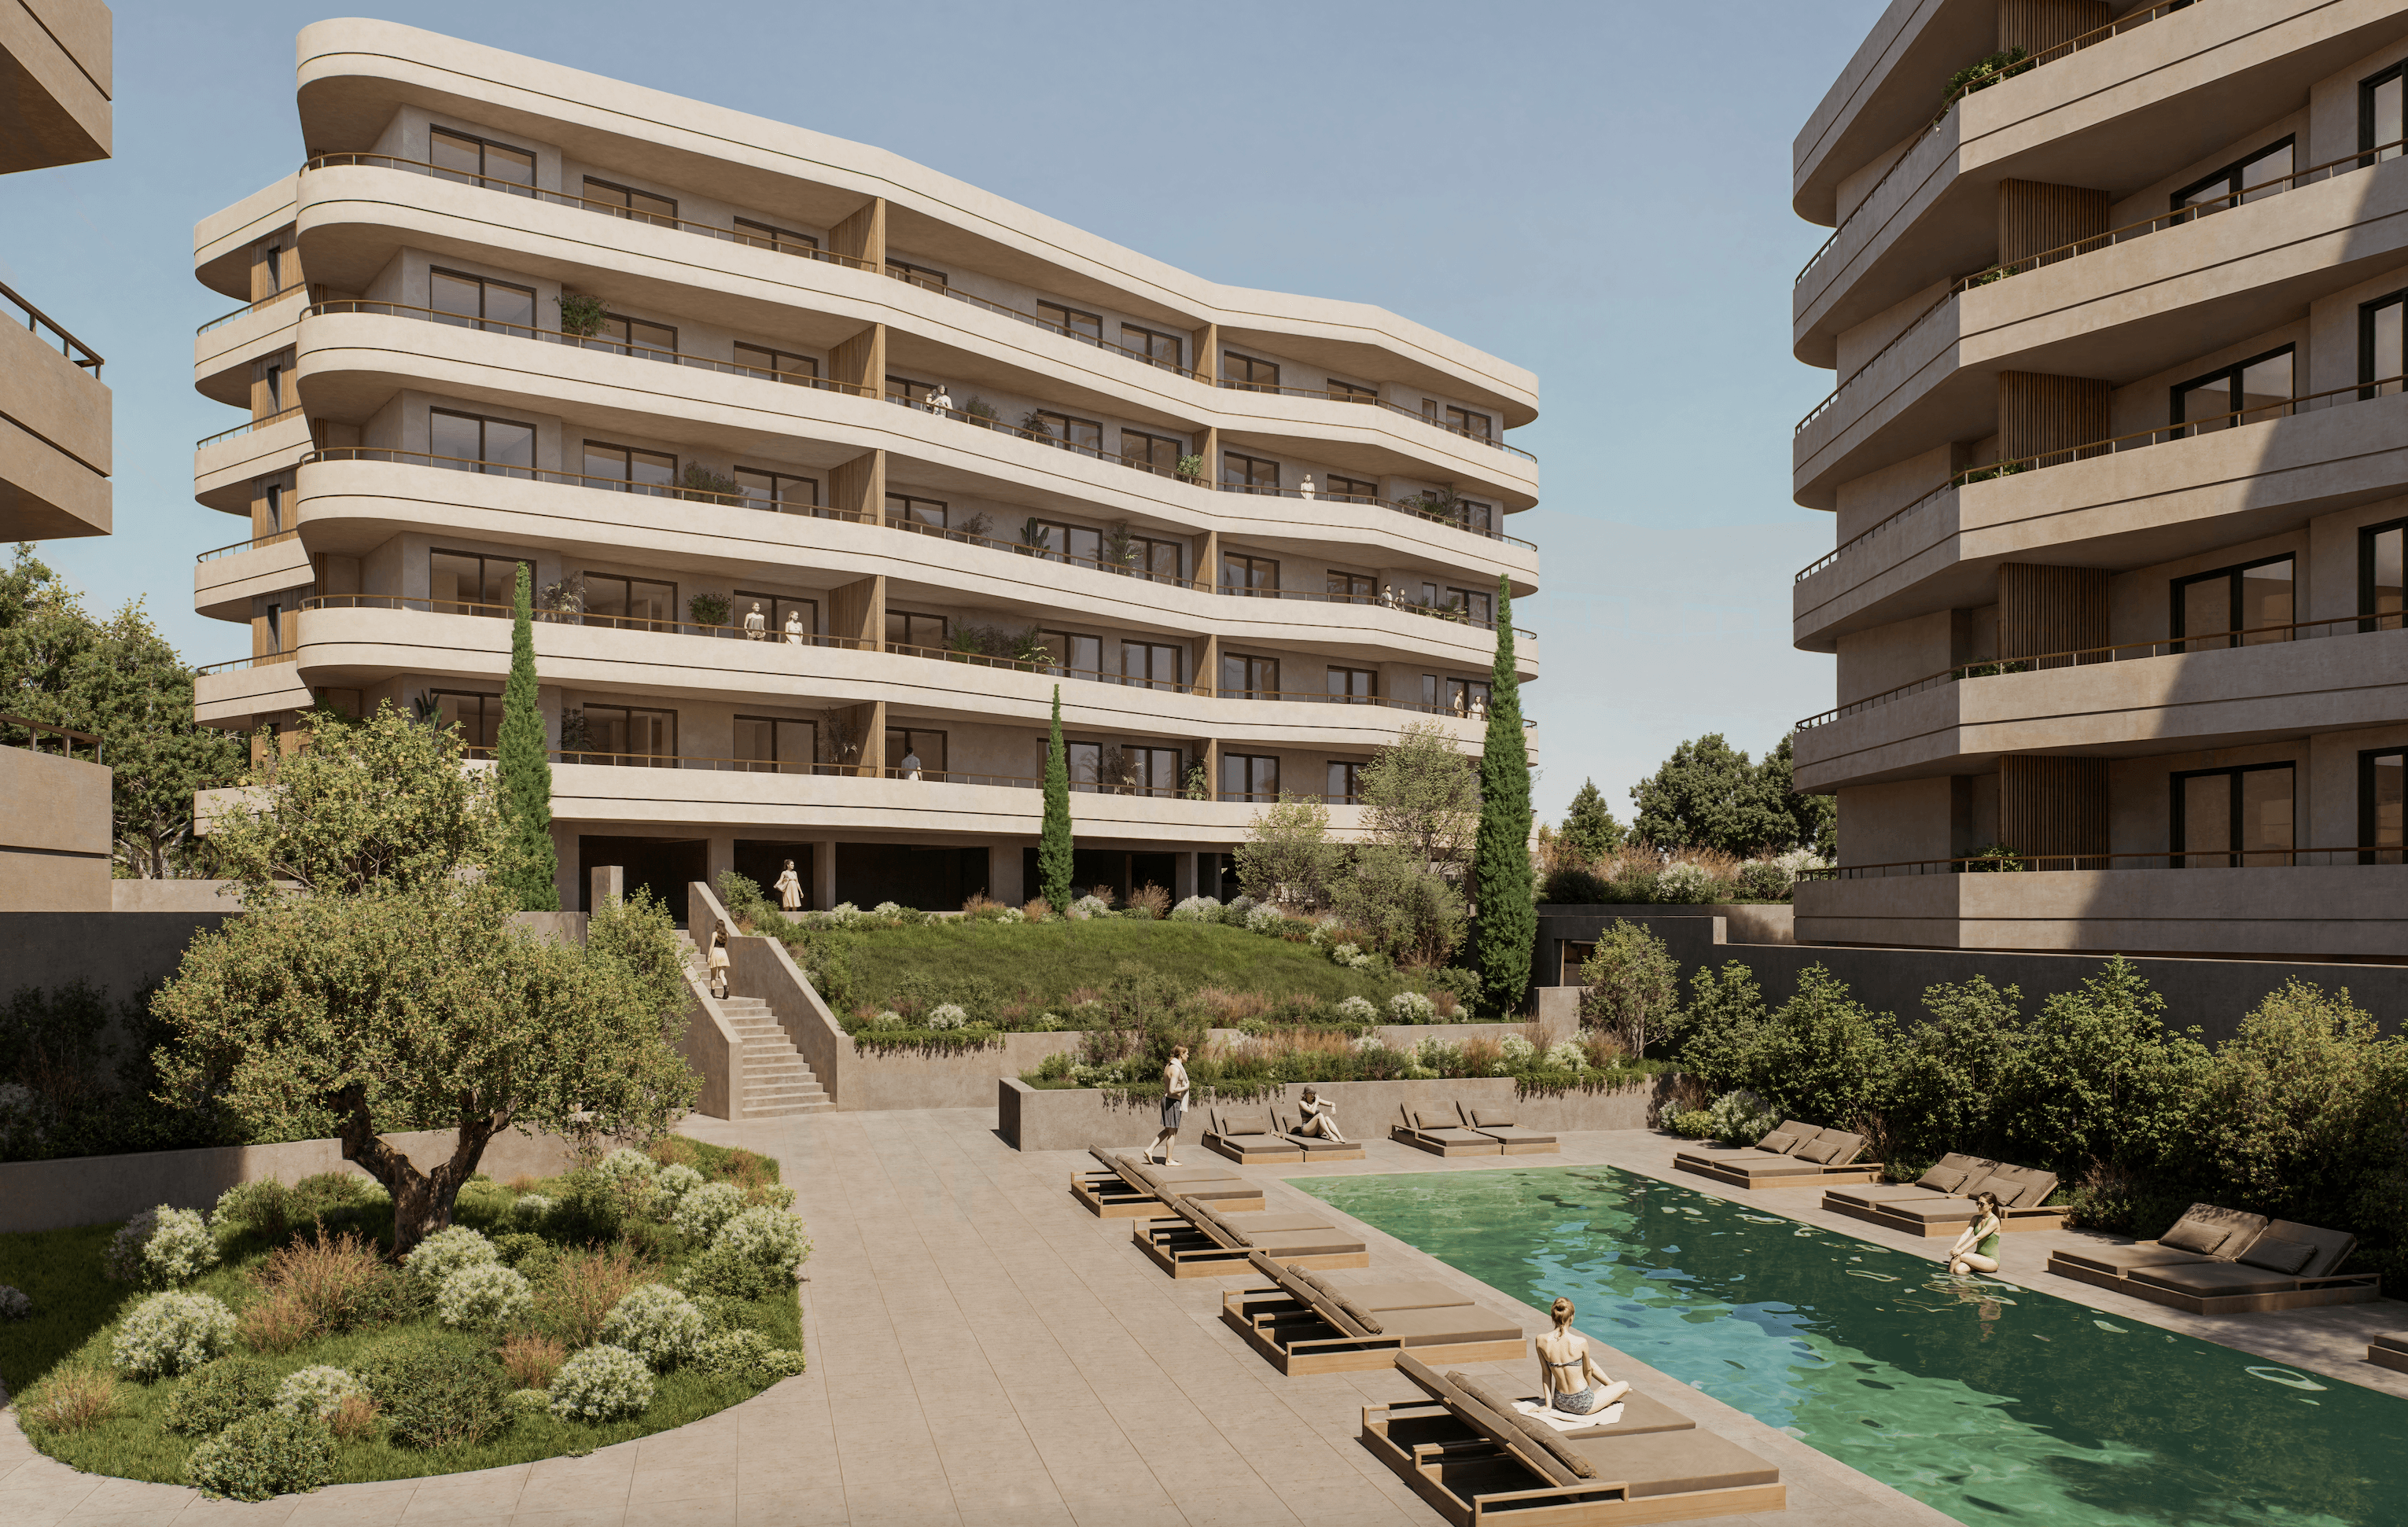
Chipre, Limassol
€ 1.300.000 — € 2.200.000
Modern apartments with bright elements, Agios Athanasios, Limassol
 96 m² — 585 m²
 1—6
 1—6
Chipre, Limassol
€ 179.000 — € 508.000
Elegant and stylish apartments, Germasogeia, Limassol
49 m² — 145 m²1—4 1—4 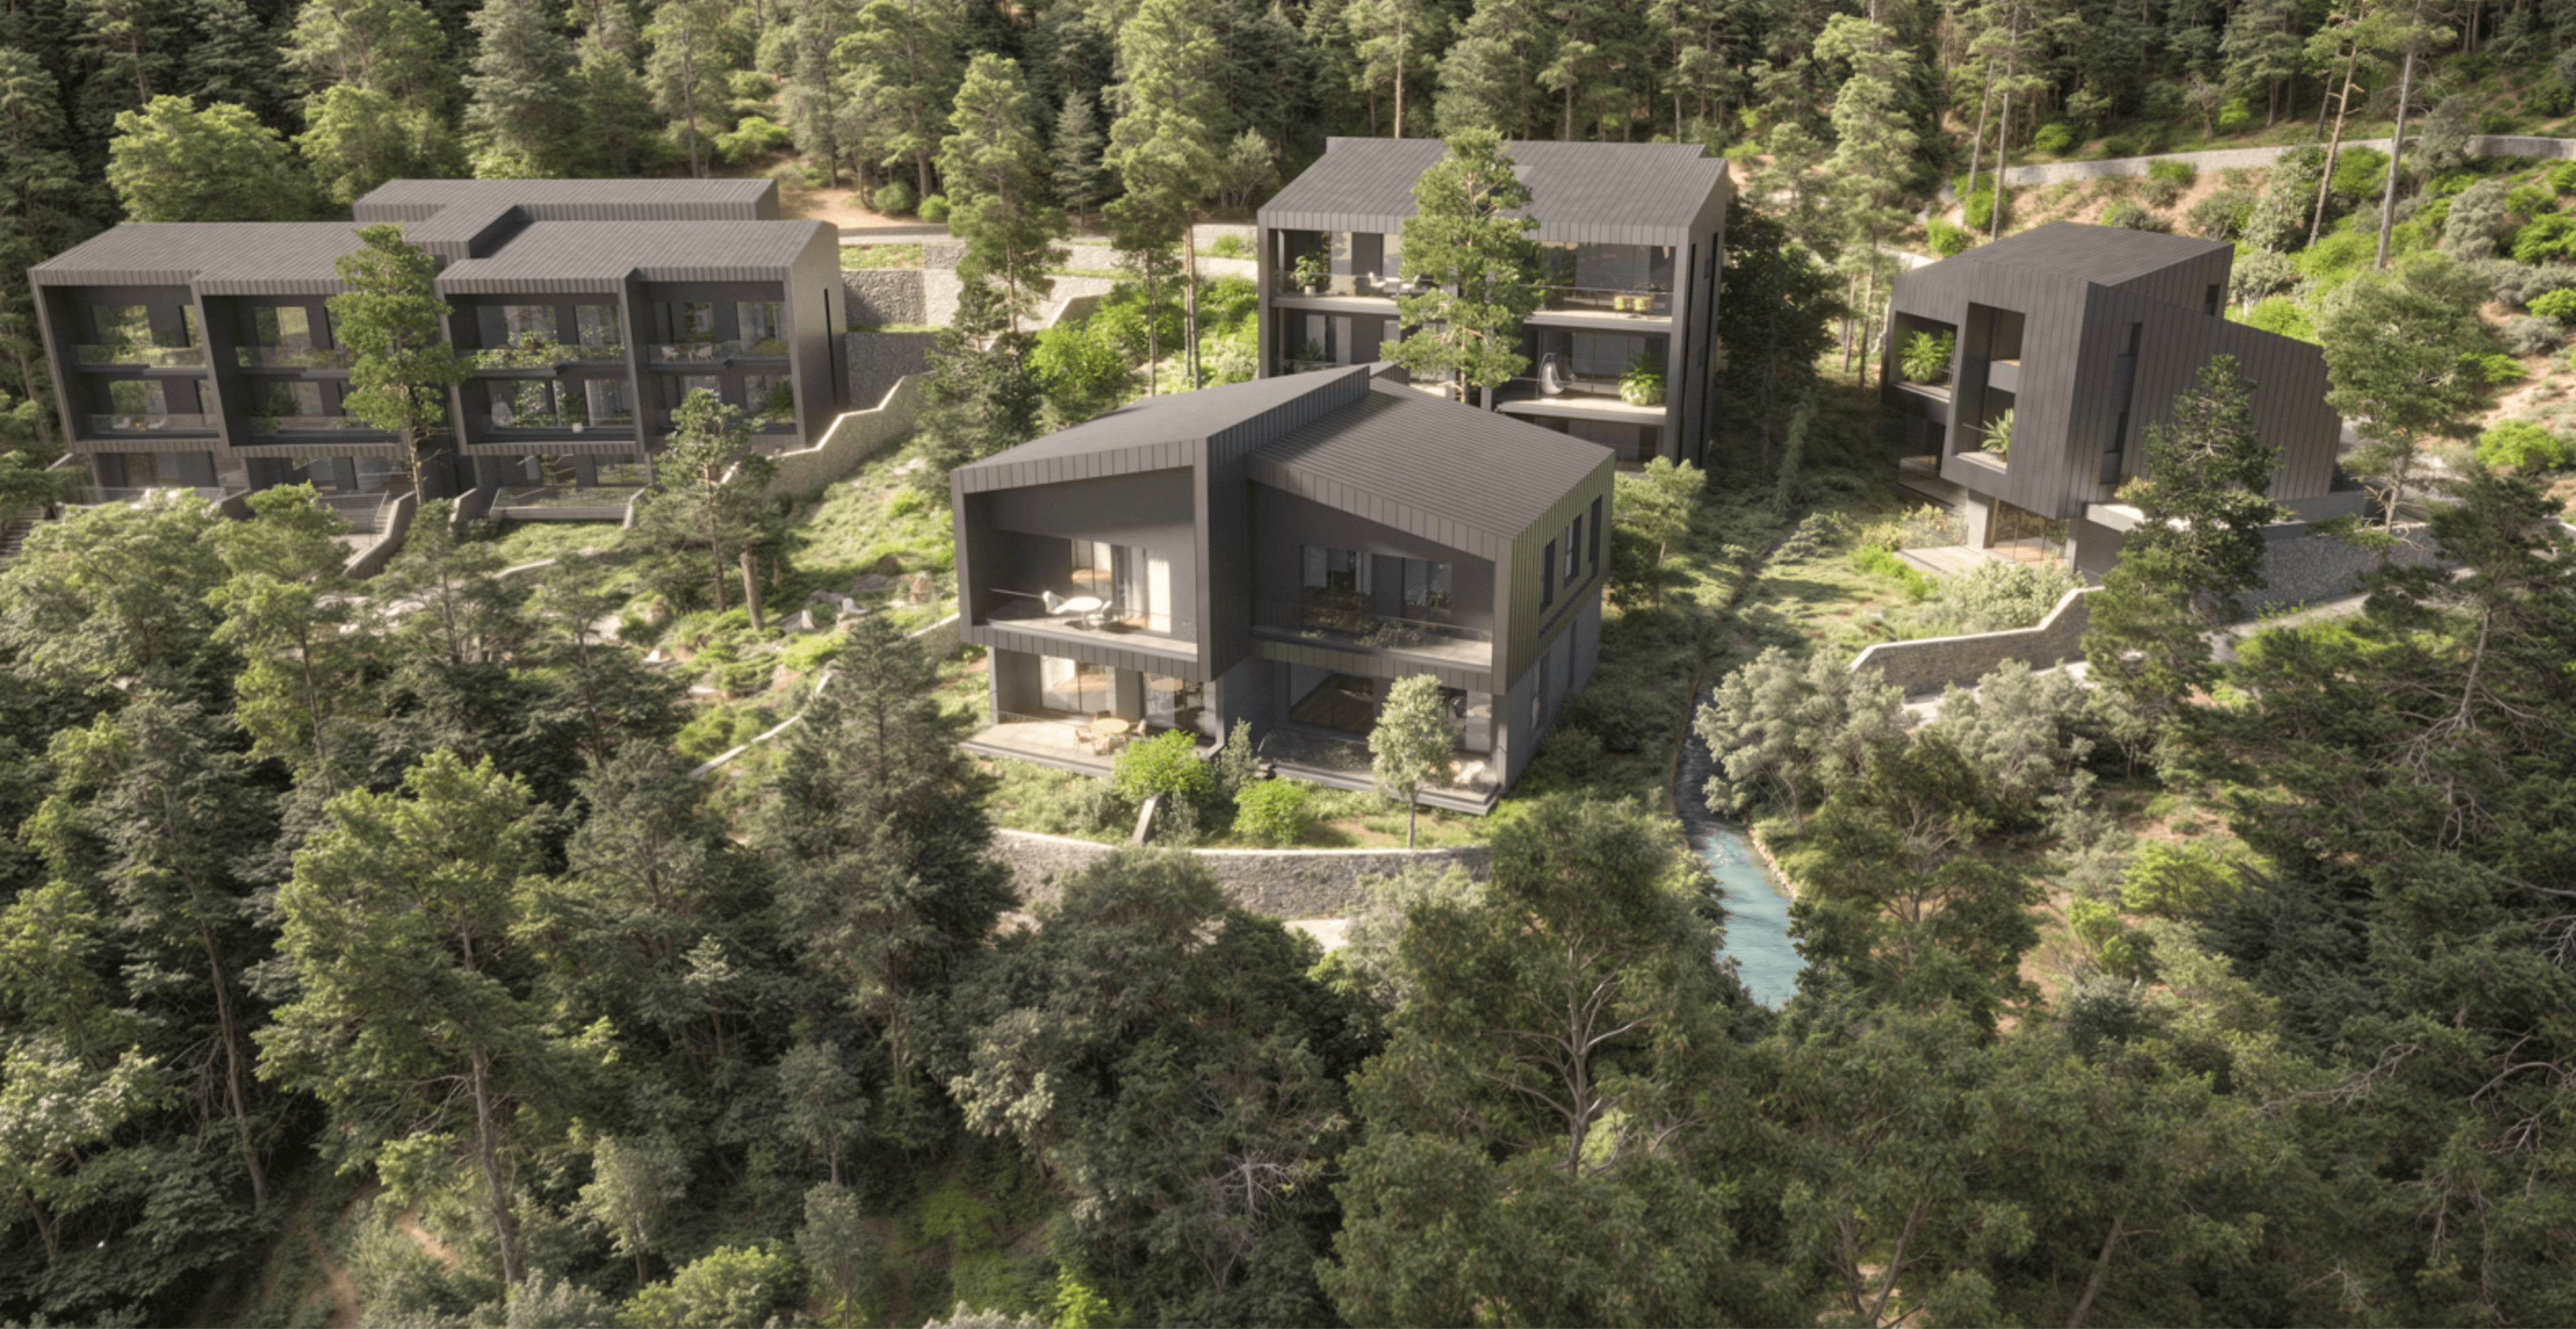
Chipre, Trodos
€ 530.000 — € 1.300.000
Stylish apartments and houses with pine forest view, Prodromos, Trodos
97 m² — 205 m²1—3 1—3 Principais conclusões sobre impostos em Chipre
- Os residentes fiscais de Chipre geralmente pagam imposto sobre a renda global, enquanto os não residentes são tributados principalmente sobre a renda de fonte em Chipre. Uma pessoa pode se qualificar como residente fiscal pela regra dos 183 dias ou dos 60 dias.
- O imposto de renda de pessoa física varia de 0 a 35%. Os primeiros € 22.000 de renda tributável são tributados a 0%, enquanto a alíquota de 35% aplica-se acima de € 72.000.
- A alíquota padrão do imposto de renda corporativo é de 15%. Empresas residentes fiscais em Chipre geralmente pagam imposto sobre a renda auferida tanto em Chipre quanto no exterior.
- Os residentes fiscais não domiciliados (non-dom) em Chipre não pagam a Contribuição Especial para a Defesa sobre dividendos ou juros. Para residentes fiscais domiciliados, os dividendos estão geralmente sujeitos a 5% de SDC e os juros a 17%, com algumas alíquotas reduzidas e isenções.
- Investidores estrangeiros podem obter residência permanente em Chipre com um investimento de € 300.000+ em imóveis elegíveis, fundos ou empresas cipriotas; a residência fiscal depende separadamente do cumprimento das regras de residência fiscal de Chipre.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.
 Com a confiança de 10.000+ investidores