


AB vatandaşlığı veya ikameti almak otomatik olarak AB’de vergi ödemek anlamına mı gelir? Mutlaka değil. AB pasaportu üye ülkelerde yaşama ve çalışma özgürlüğü sağlarken, oturma izni belirli bir ülkede kalma hakkı verir. İkisi de otomatik olarak vergi ikametgahı tesis etmez.
Vergi yükümlülükleri kişinin fiilen nerede yaşadığına, bir ülkede ne kadar zaman geçirdiğine ve kişisel ile ekonomik bağlarının nerede yoğunlaştığına bağlıdır.
Bu makale, AB vatandaşlığı, yasal ikamet ve vergi ikametgahının birbiriyle nasıl etkileşime girdiğini incelemekte, 27 AB ülkesinin tamamındaki kişisel gelir vergisi oranlarını karşılaştırmakta ve yatırımcılar ile yeni sakinlerin vatandaşlığa giden yollarını planlarken indirimli vergi rejimlerinden nasıl yararlanabileceklerini açıklamaktadır.
AB vatandaşlığı, ikamet ve vergi ikametgahı arasındaki fark nedir?
AB vatandaşlığı, yasal ikamet ve vergi ikametgahı üç farklı hukuki statüdür. Vatandaşlık, uyruğunuzu ve ilişkili haklarınızı belirler; yasal ikamet, nerede yaşamanıza izin verildiğini tanımlar; vergi ikametgahı ise vergilendirme amaçları doğrultusunda nerede mukim kabul edildiğinizi düzenler.
AB vatandaşlığı, AB'nin 27 üye ülkesinden birinin uyruğu ile birlikte gelir. Serbest dolaşım, oy kullanma hakları ve konsolosluk korumasının yanı sıra AB genelinde yaşama, çalışma ve eğitim alma hakkı tanır. Vatandaşlık kalıcı bir statüdür ve yılın çoğunu nerede geçirdiğinize bağlı değildir[1]Kaynak: Avrupa Komisyonu — AB Vatandaşlık Hakları.
Yasal ikamet, bireylerin vatandaşlığına sahip olmadıkları bir ülkede yaşamalarına imkan tanır. AB dışı ülke vatandaşları; istihdam, eğitim, aile birleşimi veya dijital göçebeler ile mali açıdan bağımsız kişiler için sunulan özel yolların yanı sıra genellikle Golden Visa olarak adlandırılan yatırım programları aracılığıyla oturma izni alabilirler.
Ülkeye bağlı olarak izinler 1 ila 5 yıl geçerli olabilir ve yenileme veya daimi ikamet seçenekleri sunabilir. Yasal ikamet, genellikle birkaç yıllık ikametin ardından vatandaşlığa geçiş imkanı da sağlayabilir. Başvuru sahiplerinin ikamet süresi, dil yeterliliği, yurttaşlık bilgisi ve adli sicil kaydına ilişkin şartları karşılaması gerekir.
10.000+ yatırımcının tercihi
Altın Vize programlarının en kapsamlı karşılaştırması
Vergi ikametgahı, hem vatandaşlıktan hem de göçmenlik statüsünden bağımsızdır. Ulusal vergi kanunları çerçevesinde fiili mevcudiyet, daimi konut, aile bağları ve ekonomik bağlar esas alınarak belirlenir[2]Kaynak: OECD — Model Vergi Sözleşmesi, Madde 4.
Bir AB pasaportuna veya oturma iznine sahip olmak, kişiyi otomatik olarak o ülkenin vergi mukimi yapmaz. Örneğin bir yatırımcı, ikamet hakkına sahip olduğu ülkede sürekli olarak yaşamadığı ve ülkenin vergi ikametgahı kriterlerini başka bir şekilde karşılamadığı sürece, Portekiz, Yunanistan, Malta veya Kıbrıs ikamet haklarını korurken başka bir ülkenin vergi mukimi olmaya devam edebilir.
AB vatandaşlığı, ikamet ve vergi ikametgahı karşılaştırması

AB ülkelerindeki kişisel gelir vergisi oranları nelerdir?
Kişisel gelir vergisi oranları, Bulgaristan ve Romanya’daki %10 sabit oranlı vergilerden bazı ülkelerde %50'yi aşan kademeli oranlara kadar AB genelinde önemli ölçüde farklılık gösterir[3]Kaynak: Tax Foundation — Avrupa'da En Yüksek Kişisel Gelir Vergisi Oranları. Her ülke kendi vergi dilimlerini, muafiyetleri ve indirimleri belirler ve bunlar bireylerin nihai olarak ne kadar ödeyeceğini etkiler.
Kademeli vergilendirmenin uygulandığı ülkelerde daha yüksek oranlar, toplam kazanca değil, yalnızca belirli eşiklerin üzerindeki gelire uygulanır. İspanya, Danimarka ve İsveç dâhil olmak üzere bazı ülkelerde, bölgesel veya yerel vergiler konuma göre değiştiğinden tek bir ülke genelinde birleşik vergi ölçeği bulunmamaktadır. Fiili vergi yükü ayrıca mevcut indirimlere ve vergi kredilerine de bağlıdır.
Aşağıdaki tablo, en düşükten en yüksek tavan vergi oranına kadar sıralanmış olarak 27 AB üyesi ülkenin tamamındaki kişisel gelir vergisi oranlarını ve temel muafiyet tutarlarını karşılaştırmaktadır. Yeni mukimler için özel rejimler veya diğer imtiyazlı düzenlemeler uygulanmadan önceki standart vergilendirmeyi kapsar. Sosyal güvenlik primleri karşılaştırmaya dâhil edilmemiştir.
AB ülkeleri: kişisel gelir vergisi oranları ve vergiden muaf tutarlar
AB ülkelerinde vergi ikametgahı nasıl belirlenir?
Her AB ülkesinin vergi ikametgahını belirlemek için kendi kuralları vardır. Çoğu ülke, kişinin ülkede kaç gün geçirdiğini ve kişisel ile ekonomik yaşamının nerede merkezlendiğini dikkate alır. Fiziksel varlık eşiğinin veya diğer yerel ikamet kriterlerinin karşılanması, vatandaşlık veya oturma izni olmasa bile vergi ikametgahını tetikleyebilir.
Uygulamada 183 gün kuralı
Birçok AB ülkesinde, bir takvim yılında 183 günden fazla kalmak vergi ikametgahını tetikleyebilir. Bu yaklaşık olarak yılın yarısıdır, ancak kesin eşik, sayım yöntemi ve değerlendirme süresi ülkeye göre değişiklik gösterir[4]Kaynak: Avrupa Komisyonu — Yurt dışındaki gelir vergileri.
Bulunulan günleri hesaplarken birkaç ayrıntı önemlidir:
- Varış ve ayrılış günleri. Bazı ülkeler, orada sadece birkaç saat geçirilmiş olsa bile her ikisini de bulunulan gün olarak sayar.
- Kısa ziyaretler. Hafta sonları, tatiller ve iş seyahatlerinin tümü toplama dahil edilebilir.
- Değerlendirme süresi. Bazı ülkeler takvim yılını kullanırken, diğerleri vergi yılını veya 12 aylık hareketli bir dönemi uygular.
- Geçici devamsızlıklar. Belirli ülkeler kısa süreli ayrılışları hesaba katabilir veya seyahat ve olağanüstü durumlar için özel kurallar uygulayabilir.
Kıbrıs, konaklama, istihdam veya ticari faaliyetler ve diğer ülkelerde geçirilen süre ile ilgili belirli koşulları karşılayan bireyler için alternatif bir 60 günlük vergi ikametgahı kuralı sunarak dikkate değer bir istisnadır.
Doğru seyahat kayıtları tutmak, özellikle ülkeler arasında düzenli olarak hareket eden bireyler için büyük önem taşır. 183 günlük eşik de evrensel bir güvenli liman değildir: Diğer yerel kriterlerin karşılanması durumunda daha az gün bulunulsa bile vergi ikametgahı oluşabilir.
Hayati çıkarların merkezi ve diğer faktörler
Fiziksel varlık, değerlendirmenin yalnızca bir parçasıdır. Vergi makamları ayrıca bir kişinin kişisel ve ekonomik yaşamının esas olarak nerede bulunduğunu da inceleyebilir; bunlar arasında şunlar yer alır:
- Daimi konut: Düzenli kullanım için konaklama imkanının bulunduğu yer.
- Aile bağları: Eşin, çocukların veya diğer yakın aile üyelerinin yaşadığı yer.
- Ekonomik çıkarlar: Bireyin çalıştığı, işletmeleri yönettiği veya önemli finansal bağlantılarını sürdürdüğü yer.
- Kişisel bağlantılar: Günlük faaliyetlerin ve sosyal ilişkilerin merkezlendiği yer.
Tek bir faktör tek başına sonucu belirlemek zorunda değildir. Yetkililer genel koşulları değerlendirir, yani yalnızca bir daireye sahip olmak veya bir banka hesabı bulundurmak vergi ikametgahını tek başına tesis etmez veya hariç tutmaz.
Çifte ikametgah için anlaşma uyuşmazlık çözümü kuralları
Bir kişi, kendi iç hukuklarına göre aynı anda iki ülkenin vergi mükellefi sayılabilir. Uygulanabilir bir çifte vergilendirmeyi önleme anlaşmasının OECD Model Vergi Anlaşması'nı takip ettiği durumlarda, uyuşmazlık çözümü kuralları kişinin vergi amaçları açısından hangi ülkenin ikamet edeni sayılacağını belirler[5]Kaynak: OECD — Gelir ve Sermaye Üzerindeki Model Vergi Anlaşması.
Kurallar aşağıdaki sırayla uygulanır:
- Daimi konut: Kullanıma hazır daimi bir konut nerede bulunuyor?
- Hayati çıkarların merkezi: Kişisel ve ekonomik bağlar nerede daha güçlü?
- Olağan ikametgah: Kişi genellikle nerede vakit geçiriyor?
- Uyruk: Kişi hangi ülkenin vatandaşıdır?
Bu kriterlerin net bir cevap sağlamaması durumunda, iki ülkenin vergi makamları karşılıklı bir anlaşma arayışına girmelidir. Anlaşma ikametgahı tesis edilse bile diğer ülkede vergi yükümlülükleri devam edebilir. Birden fazla ülkede konutları, işletmeleri veya aile bağlantıları olan bireyler, seyahatlerinin ve kişisel bağlarının doğru kayıtlarını tutmalıdır.
Yeni AB sakinleri için hangi özel vergi rejimleri mevcuttur?
AB’ye taşınmak illa ki standart gelir vergisi oranlarını ödemek anlamına gelmez. Birçok ülke, yeni sakinlerin sabit yıllık ödemeler, imtiyazlı oranlar veya yabancı gelirlerde muafiyetler yoluyla vergi yüklerini azaltmalarına olanak tanıyan özel rejimler sunmaktadır.
Teşvikler farklı profillere hitap etmektedir: Yunanistan ve İtalya varlıklı yatırımcıları cezbetmekte, Kıbrıs ve Malta non-dom (yerleşik olmayan) statüleri sunmakta, Portekiz ve Hollanda ise nitelikli profesyonelleri hedeflemektedir. Potansiyel vergi tasarrufları önemli olabilir, ancak uygunluk gelir kaynaklarına, önceki vergi ikametgahına ve ülkeye özgü diğer gereksinimlere bağlıdır.
Yunanistan: yeni mukimler için sabit vergi rejimi
Yunanistan yeni vergi mükelleflerine özel bir rejim sunmaktadır; yurt dışında kazanılan miktar ne olursa olsun, yurt dışı kaynaklı gelirler için yıllık €100,000 tutarında sabit bir vergi uygulanır. Yunanistan kaynaklı gelirler ise sıradan gelir vergisi oranlarına tabi kalmaya devam eder.
Uygunluk sağlamak için, başvuru sahiplerinin son 8 yılın en az 7'sinde Yunanistan vergi mükellefi olmamış olmaları gerekir. Ayrıca gayrimenkul, işletmeler veya menkul kıymetler gibi Yunan varlıklarına en az €500,000 tutarında yatırım yapmalıdırlar. Yunanistan Golden Visa oturma izni sahipleri bu yatırım şartını yerine getirmekten muaf tutulurlar[6]Kaynak: Yunanistan Kamu Gelirleri Bağımsız Makamı — Yeni mukimler için vergi teşvikleri.
Bu rejim 15 yıla kadar kullanılabilir. Uygun aile üyeleri de kişi başına yıllık ilave €20,000 ödeyerek bu rejimden yararlanabilir.
Yunanistan: yabancı emekliler için %7 vergi rejimi
Yunanistan ayrıca vergi ikametgahını ülkeye taşıyan yabancı emekliler için imtiyazlı bir rejim sunmaktadır. Bireyler, emekli maaşları ve yurt dışında kazanılan diğer uygun gelirler de dahil olmak üzere yurt dışı kaynaklı gelirleri üzerinden 15 vergi yılına kadar sabit %7 oranında vergi öderler. Yunanistan kaynaklı gelirler standart vergilendirmeye tabi kalır.
Hak kazanmak için başvuru sahiplerinin yurt dışından emekli maaşı almaları ve önceki 6 yılın en az 5'inde Yunanistan vergi mükellefi olmamış olmaları gerekir. Ayrıca vergi ikametgahlarını Yunanistan ile idari vergi iş birliği anlaşması bulunan bir ülkeden nakletmelidirler[6]Kaynak: Yunanistan Kamu Gelirleri Bağımsız Makamı — Yeni mukimler için vergi teşvikleri.
Yunanistan: çalışanlar ve girişimciler için %50 gelir vergisi muafiyeti
Yunanistan ayrıca yeni vergi mükelleflerine ülkede elde edilen istihdam ve ticari gelirlerde %50 gelir vergisi muafiyeti sunmaktadır. Bu avantaj 7 vergi yılına kadar geçerlidir ve kalan gelir standart oranlarda vergilendirilir.
Hak kazanmak için başvuru sahiplerinin önceki 6 yılın en az 5'inde Yunanistan vergi mükellefi olmamış olmaları gerekir. Yunanistan ile vergi iş birliği anlaşması olan bir ülkeden taşınmaları, ülkede bir işe girmeleri veya bir iş kurmaları ve en az 2 yıl kalmayı taahhüt etmeleri gerekir[6]Kaynak: Yunanistan Kamu Gelirleri Bağımsız Makamı — Yeni mukimler için vergi teşvikleri.
Yunanistan vergi makamına göre, 2020 ile 2024 yılları arasında 4.566 kişi ülkenin üç özel vergi rejiminden yararlandı[7]Kaynak: Yunanistan Parlamentosu — Resmi AADE verileri
İtalya: yeni mukimler için sabit vergi rejimi
İtalya, yeni vergi mükelleflerinin yurt dışında kazanılan toplam miktar ne olursa olsun, yurt dışı kaynaklı gelirleri üzerinden yıllık €300,000 tutarında sabit bir vergi ödemelerine izin verir. İtalya kaynaklı gelirler ise standart vergilendirmeye tabi kalır.
Uygun olmak için, başvuru sahiplerinin vergi ikametgahlarını İtalya’ya taşımaları ve önceki 10 yılın en az 9'unda İtalyan vergi mükellefi olmamış olmaları gerekir.
Rejim 15 yıla kadar mevcuttur ve kişi başına yıllık ek €50,000 ödenerek uygun aile üyelerini kapsayacak şekilde uzatılabilir[8]Kaynak: Agenzia delle Entrate — Yeni İtalyan vergi mükellefleri için yurt dışı kaynaklı gelirlere uygulanan sabit vergi.
€300,000 tutarındaki oran, 1 Ocak 2026 tarihinden itibaren taşınan bireyler için geçerlidir. Önceki kurallara göre hak kazananlar, taşındıklarında geçerli olan daha düşük yıllık vergiyi koruyabilirler.
Kıbrıs: non-dom vergi rejimi
Kıbrıs, ikametgahı ülkede bulunmayan (non-dom) statüsündeki mukimlere elverişli vergi muafiyetleri sunmaktadır[9]Kaynak: Kıbrıs Vergi Dairesi — Vergi ikametgahı ve yerleşim yeri. Bu kişiler temettü ve faiz gelirlerinde Özel Savunma Katkısından muaftır; bu durum rejimi özellikle uluslararası portföylere sahip yatırımcılar için cazip kılmaktadır. İstihdam ve ticari gelirler ise %35'e varan standart kademeli gelir vergisi oranlarına tabidir.
Faydalanmak için kişilerin Kıbrıs’ta vergi ikametgahı tesis etmeleri ve non-dom statüsü için gerekli şartları taşımaları gerekir. Kıbrıs, vergi mükellefi olmak için iki yol sunar: Ülkede 183 günden fazla kalmak veya 60 gün kuralına uymak. İkincisi, bireylerin şunları yapmasını gerektirir:
- Vergi yılı boyunca Kıbrıs’ta en az 60 gün geçirmek.
- Başka tek bir ülkede 183 günden fazla kalmamak.
- Kıbrıs’ta daimi bir konuta sahip olmak veya kiralamak.
- İlgili faaliyet vergi yılı boyunca sürdürülecek şekilde Kıbrıs’ta ticari faaliyette bulunmak, çalışmak veya bir şirket pozisyonunda bulunmak.
Non-dom avantajları Kıbrıs vergi ikametgahının 17 yılına kadar sürer. 2026 reformları kapsamında, uygun uzun süreli mukimler, her bir dönem için €250,000 ödeyerek bu avantajlı muafiyeti 5'er yıllık 2 ek döneme kadar uzatabilirler.
Malta: non-dom vergi statüsü
Malta, ülkede yerleşik olmayan sakinlere havale bazlı vergilendirme sunmaktadır. Domicile (ikametgah), bir kişinin daimi konutunu ifade eder ve vergi ikametgahından hukuki olarak farklıdır. Non-dom mukimler, yurt dışı gelir ve sermaye kazançlarının avantajlı vergilendirilmesinden yararlanabilir:
- Yurt dışında tutulan yabancı gelirler Malta’da vergilendirilmez.
- Malta’ya transfer edilen yurt dışı gelirleri, %35'e varan standart kişisel gelir vergisi oranlarında vergilendirilir.
- Yurt dışı sermaye kazançları, ülkeye transfer edilse dahi Malta’da vergilendirilmez.
- Malta kaynaklı gelirler standart vergilendirmeye tabi kalır.
Yıllık en az €35,000 tutarında yabancı geliri olan non-dom mukimler, belirli özel vergi programlarının yararlanıcıları hariç olmak üzere, yıllık minimum €5,000 vergiye tabidir[10]Kaynak: Malta Vergi ve Gümrük İdaresi — Havale bazlı vergilendirme.
Malta ayrıca dijital göçebelere %35'e varan oranlar yerine %10'luk sabit bir vergi oranı sunmaktadır, ancak Göçebe Oturma İzni vatandaşlığa yol açmaz
İspanya: dijital göçebeler için özel vergi rejimi
İspanya, Beckham Yasası olarak bilinen ve yeni sakinlerin yıllık €600,000'a kadar olan kazançları için sabit %24 gelir vergisi ödemelerine olanak tanıyan özel bir vergi rejimi sunmaktadır. Bu eşiğin üzerindeki gelirler %47 oranında vergilendirilir. Rejim 6 yıl boyunca uygulanır.
Hak kazanmak için başvuru sahiplerinin önceki 5 vergi yılında İspanya vergi mükellefi olmamış olmaları gerekir[11]Kaynak: İspanyol Vergi Dairesi — Yer değiştiren çalışanlar için özel vergi rejimi. Rejim, İspanya’ya taşınan birden fazla birey kategorisi için geçerlidir:
- Yabancı işverenler için uzaktan çalışan dijital göçebeler.
- İspanyol şirketleri tarafından işe alınan veya yabancı işverenler tarafından İspanya’ya transfer edilen çalışanlar.
- İspanyol şirketlerini yönetmek üzere atanan şirket yöneticileri.
- İspanya’da yenilikçi işletmeler kuran girişimciler.
- Uygun girişimlerde çalışan veya nitelikli eğitim, araştırma, geliştirme veya yenilik faaliyetleri yürüten yüksek nitelikli profesyoneller.
Portekiz: yüksek nitelikli profesyoneller için IFICI vergi rejimi
Portekiz, Bilimsel Araştırma ve İnovasyon Vergi Teşvikini (IFICI) sunmaktadır. Bu teşvik, mukimlerin %48'e varan standart kademeli oranlar yerine, uygun istihdam ve serbest meslek gelirleri üzerinden sabit %20 gelir vergisi ödemelerine olanak tanır.
Rejim ayrıca temettüler, faizler, kira gelirleri ve sermaye kazançları dahil olmak üzere çoğu yurt dışı kaynaklı gelirde muafiyet sağlar. Yabancı emekli maaşları ve kara listede yer alan belirli bölgelerden elde edilen gelirler bu muafiyetlerin dışındadır. Vergi avantajları 10 yıla kadar mevcuttur[12]Kaynak: Diário da República — Vergi Teşvikleri Kanunu Madde 58-A.
Hak kazanmak için başvuru sahiplerinin üç ana şartı karşılaması gerekir:
- Önceki 5 yıl boyunca Portekiz’de vergi mükellefi olmadıktan sonra Portekiz vergi mükellefi olmak.
- Bilimsel araştırma, yükseköğretim, teknoloji veya yenilik gibi uygun bir alanda çalışmak ya da uygun bir girişim veya şirkette nitelikli bir pozisyonda bulunmak.
- Eski NHR rejiminden, IFICI’den veya diğer belirli vergi teşviklerinden yararlanmamış olmak.
Hollanda: vasıflı yabancı çalışanlar için %30 vergi uygulaması
Hollanda, yabancı çalışanların maaşlarının %30'una kadarını vergiden muaf almalarına olanak tanıyan %30 kuralını sunmaktadır[13]Kaynak: Hollanda Vergi İdaresi — Expat Programı. Kalan gelir standart Hollanda gelir vergisine tabidir. 2026 yılında bu avantaj, yıllık €262,000'a kadar olan maaşlar için geçerli olup, maksimum €78,600 tutarında vergiden muaf ödemeye izin verir.
%30 kuralından yararlanmak için başvuru sahiplerinin aşağıdaki şartları karşılaması gerekir:
- İstihdam: Yurt dışından işe alınmış veya Hollandalı bir işverene transfer edilmiş olmak.
- Önceki ikametgah: İşe başlamadan önceki 24 ayın en az 16'sında Hollanda sınırından 150 km’den daha uzakta yaşamış olmak.
- Asgari maaş: 2026 yılında vergiye tabi maaş olarak yıllık €48,013'ten fazla kazanmak. Uygun bir yüksek lisans derecesine sahip 30 yaşın altındaki çalışanlar için bu eşik €36,497'dir.
Bu avantaj 5 yıla kadar mevcuttur. 1 Ocak 2027'den itibaren, 2024 veya sonrasında programı kullanmaya başlayan çoğu çalışan için maksimum vergiden muaf pay %27'ye düşecektir. 2024'ten önce başlayanlar geçiş kuralları kapsamında %30 oranını koruyabilirler.
10.000+ yatırımcının tercihi
Sorun haline gelmeden vergi yükümlülüklerinizi halledin
AB vatandaşı olduktan sonra AB dışı vergi ikametgahı nasıl korunur: bilinmesi gereken önemli hususlar
Çoğu AB ülkesinde, sonradan vatandaşlığa geçme yoluyla vatandaşlık birkaç yıllık ikamet gerektirir[14]Kaynak: Avrupa Komisyonu — Bir AB ülkesinde vatandaşlığa geçme ve vatandaşlık. Başvuru sahiplerinin ülkede yaşaması, daimi bir konuta sahip olması ve kişisel veya ekonomik bağlar sunması gerekebilir. Sonuç olarak, vatandaşlığa geçiş sürecinde sıklıkla vergi sakini haline gelirler.
Vatandaşlık verildikten sonra bireyler, AB pasaportlarını kaybetmeden yurtdışına taşınabilir ve başka bir ülkede vergi ikametgahı tesis edebilirler. Bu taşınmanın gerçek olması gerekir: yalnızca yabancı bir oturma izni almak veya AB’de 183 günden az kalmak, mevcut vergi ikametgahını sonlandırmak için her zaman yeterli değildir.
AB dışı vergi ikametgahını korumak için gereklilikler
AB dışında vergi sakini kalabilmek için bireylerin, hem ikamet ettikleri ülkenin hem de önemli bağlarını sürdürdükleri herhangi bir AB ülkesinin vergi yasalarına uymaları gerekir.
Üç faktör özellikle önemlidir:
- Fiziksel varlık. İlgili AB ülkelerindeki gün sayısı eşiklerini takip ederken, vergi ikametgahı şartlarını karşılamak için AB dışı ülkede yeterli zaman geçirin.
- Yaşamsal çıkarların merkezi. Daimi konut, aile ikameti, istihdam veya ticari faaliyetler gibi yurtdışında gerçek kişisel ve ekonomik bağları koruyun.
- Belgelenmiş vergi ikametgahı. Mümkün olan yerlerde vergi ikametgahı belgesi alın ve fiili ikamet yerini destekleyen kanıtları muhafaza edin.
AB dışı vergi ikametgahını kanıtlayan belgeler
AB dışına taşınan kişiler, fiilen nerede yaşadıklarını ve faaliyetlerini nerede yürüttüklerini gösteren kayıtları saklamalıdır. Yararlı kanıtlar şunları içerir:
- İlgili AB dışı ülkenin vergi dairesi tarafından düzenlenen vergi ikametgahı belgesi.
- Pasaport damgaları, uçak biletleri ile giriş ve çıkış kayıtları dahil seyahat kayıtları.
- Tapu senedi, kira sözleşmesi veya faturalar gibi konut kanıtları.
- Mesleki faaliyetlerin nerede yürütüldüğünü doğrulayan istihdam veya ticari belgeler.
- Aile ikameti, bankacılık düzenlemeleri ve yerel vergi beyanları dahil olmak üzere kişisel ve finansal bağların kanıtı.
Bu kayıtlar, özellikle bir bireyin mülk sahibi olduğu, gelir elde ettiği veya birden fazla ülkede önemli miktarda zaman geçirdiği durumlarda, vergi makamları tarafından yöneltilen soruların çözülmesine yardımcı olabilir.
Vladlena Baranova,
Hukuk ve AML Uyum Departmanı Başkanı, CAMS, IMCM
AB dışı vergi ikametgahını korumak, tüm AB vergilerinden muaf olunacağı anlamına gelmez. AB mülklerinden, istihdamdan veya ticari faaliyetlerden elde edilen gelirler, ilgili üye ülkede yine de vergilendirilebilir. Mevcut herhangi bir AB vergi ikametgahı da iç hukuk uyarınca usulüne uygun şekilde sonlandırılmalıdır. Bazı ülkeler, bireyler vergi ikametgahlarını yurtdışına taşıdıklarında belirli varlıklar veya gerçekleşmemiş sermaye kazançları üzerinden çıkış vergisi uygular. Uygulanabilir çifte vergilendirmeyi önleme anlaşmaları da dikkate alınmalıdır.
Yatırım yoluyla oturma izni ve vatandaşlığa giden yol sunan Avrupa ülkeleri
Üçüncü ülke vatandaşları, önceki yatırım yoluyla vatandaşlık programlarının güvenlik endişeleri nedeniyle kapatılmasının ardından artık doğrudan yatırım yoluyla AB vatandaşlığı alamamaktadır. Bunun yerine yatırımcılar, gelecekte vatandaşlık başvurusunda bulunma imkanıyla birlikte Golden Visa ve yatırım yoluyla oturma izni programları aracılığıyla Avrupa oturma izni alabilirler.
Başvuru sahiplerinin 18 yaşından büyük olması, temiz bir adli sicile sahip olması, yatırım sermayesinin yasal kaynağını kanıtlaması ve Durum Tespit Süreci denetimlerini geçmesi gerekir. Yatırım eşikleri, aile uygunluğu, vatandaşlık şartları ve vergi etkileri ülkeye göre değişiklik gösterir.
Yunanistan
Yunanistan Golden Visa, AB üyesi olmayan ülke vatandaşlarının 5 yıllık yenilenebilir bir oturma izni almasını sağlar. Yatırımcılar, varlıklarını korudukları sürece Yunanistan'da yaşamadan statülerini koruyabilirler.
Yatırım seçenekleri. Asgari tutar, konuta dönüştürülen mülkler veya restorasyon gerektiren tarihi binalar için €250,000'dan başlamaktadır. Standart mülk alımları, konuma bağlı olarak €400,000 veya €800,000 gerektirir. Alternatif seçenekler arasında devlet tahvilleri, fonlar, banka mevduatları ve menkul kıymetler yer alır.
Aile uygunluğu. Tek bir başvuru; ana başvuru sahibini, eşini veya tescilli partnerini, 21 yaşın altındaki bekar çocukları ve her iki eşin ebeveynlerini kapsayabilir.
Vatandaşlık yolu. Golden Visa sahipleri, 7 yıllık yasal ve kesintisiz ikametin ardından Yunan vatandaşlığına başvurabilirler. Başvuru sahiplerinin fiilen Yunanistan'da yaşamaları ve buranın birincil evleri olduğunu kanıtlamaları gerekir. Ayrıca B1 seviyesinde Yunanca dil yeterliliğini kanıtlamalı, Yunan tarihi, coğrafyası, kültürü ve siyasi kurumlarını kapsayan bir sınavı geçmeli ve sosyal ile ekonomik entegrasyon sergilemelidirler[15]Kaynak: Yunanistan Hükümeti — Vatandaşlığa Geçiş Sınavları İçin Yeterlilik Bilgisi Belgesi.
Vergi ikametgahı riski. Vatandaşlığa geçme yoluyla vatandaşlık alanlar, ülkede gerçek bir ikametgah kurmaları gerektiğinden Yunan vergi sakini haline geleceklerdir. Yunan vergi sakinleri küresel gelir üzerinden vergilendirilir; bununla birlikte bireyler, yabancı kaynaklı gelir üzerinden yıllık €100,000 sabit vergi sağlayan özel non-dom rejiminden yararlanabilirler.

Portekiz
Portekiz Golden Visa, AB dışı ülke vatandaşlarına yatırım yoluyla yenilenebilir bir oturma izni sağlar. Statülerini korumak için hak sahiplerinin yıl boyunca Portekiz'de 7 gün geçirmeleri gerekir.
Yatırım seçenekleri. Asgari katkı, Portekiz sanatını veya kültürel mirasını destekleyen projeler için €250,000'dan başlar ve düşük yoğunluklu bölgelerde €200,000'a düşer. Diğer yollar arasında €500,000 gerektiren yatırım fonları, bilimsel araştırmalar ve iş geliştirme yer alır.
Aile uygunluğu. Başvuruya ana başvuru sahibinin eşi veya tanınan partneri, 25 yaşın altındaki bekar çocuklar ve her iki eşin mali açıdan bağımlı ebeveynleri dahil edilebilir.
Vatandaşlık yolu. Mayıs 2026'dan itibaren yürürlükte olan vatandaşlık kanunu uyarınca, Golden Visa sahipleri Portekizce konuşan ülkelerin vatandaşları için 7 yıl, diğer uyruklar için ise 10 yıl yasal ikametin ardından Portekiz vatandaşlığına başvurabilirler. Başvuru sahipleri Portekizce dil yeterliliğini, ülkenin tarihi, kültürü ve sivil kurumları hakkındaki bilgilerini kanıtlamalıdır[16]Kaynak: Diário da República — Portekiz Vatandaşlık Kanunu, Madde 6, 2026'da değiştirildiği şekliyle.
Yeni yasa vatandaşlık için asgari bir kalış süresi belirtmemekte, ancak Portekiz ile gerçek bağlara daha fazla önem vermektedir. Bu nedenle başvuru sahiplerinin, muhtemelen daha uzun süreli fiziksel ikamet yoluyla, ülkeyle daha güçlü bağlar göstermeleri gerekebilir.
Vergi ikametgahı riski. Bireyler, ilgili 12 aylık bir dönemde Portekiz'de 183 günden fazla zaman geçirdikten veya mutat evleri olarak tasarlanan konutları koruduktan sonra Portekiz vergi sakini olurlar. Portekiz vergi sakinleri küresel gelir üzerinden vergilendirilir, ancak şartları taşıyan profesyoneller IFICI rejiminden yararlanabilir.
10.000+ yatırımcının tercihi
Portekiz'de yatırım yoluyla oturum izni alacak mısınız?
Kıbrıs
Kıbrıs Yatırım Yoluyla Daimi İkametgah Programı, AB dışı ülke vatandaşlarının en başından itibaren daimi ikamet elde etmelerini sağlar. Bu statünün son kullanma tarihi yoktur. Haklarını korumak için izin sahiplerinin en az 2 yılda bir Kıbrıs'ı ziyaret etmeleri yeterlidir.
Yatırım seçenekleri. En az €300,000 gereklidir. Başvuru sahipleri yeni konut mülkü, ticari mülk, Kıbrıs merkezli şirketlerin hisseleri veya yatırım fonları arasında seçim yapabilirler. Ayrıca yıllık en az €50,000 tutarında istikrarlı bir yıllık gelir kanıtlamaları gerekir; aile üyeleri için ek gelir şartı bulunur.
Aile uygunluğu. Eşler ve 18 yaşın altındaki çocuklar başvuruya dahil edilebilir. Yurtdışındaki üniversitelerde öğrenim gören 18—25 yaş arası bekar ve mali açıdan bağımlı çocuklar da uygun olabilir.
Vatandaşlık yolu. Kıbrıs vatandaşlığı, 11 yıllık bir süre içinde 8 yıllık yasal ikametin ardından mümkün hale gelir. Başvuru yapmadan önceki son 12 ayın kesintisiz olarak Kıbrıs'ta geçirilmesi gerekir, 90 güne kadar devamsızlıklara izin verilir.
Sonradan vatandaşlığa geçiş ayrıca B1 seviyesinde Yunanca, Kıbrıs'ın siyasi ve sosyal yaşamı hakkında bilgi, finansal istikrar, uygun konut ve temiz bir adli sicil gerektirir. Başvuru sahipleri adada ikamet etmeye devam etme niyetlerini kanıtlamalıdır[17]Kaynak: Kıbrıs İçişleri Bakanlığı — Sonradan Vatandaşlığa Geçme Yoluyla Kıbrıs Vatandaşlığının Kazanılması.
Vergi ikametgahı riski. Kıbrıs vatandaşlığı peşinde olanlar, fiziksel ikamet şartları nedeniyle vergi sakini olacaklardır. Küresel gelirleri Kıbrıs vergilendirmesine tabi hale gelir ve istihdam ile ticari gelirlerde %35'e varan oranlar uygulanır. Şartları taşıyan bireyler, ikamet şartlarını karşılamaları kaydıyla Kıbrıs'ta yaşarken ve vatandaşlık alırken non-dom vergi avantajlarını koruyabilirler.

İtalya
İtalya yatırımcı vizesi programı, AB dışı ülke vatandaşlarına 2 yıllık bir oturma izni sunar ve bunu takip eden 3 yıllık dönemler için uzatma seçeneği sağlar. Programın sabit bir asgari kalış şartı yoktur.
Yatırım seçenekleri. En uygun maliyetli yol, yenilikçi bir İtalyan startup'ına €250,000 yatırım yapılmasını gerektirir. Başvuru sahipleri alternatif olarak bir İtalyan şirketine €500,000 katkıda bulunabilir, bir hayırseverlik girişimine €1,000,000 bağış yapabilir veya €2,000,000 tutarında İtalyan devlet tahvilleri satın alabilir.
Aile uygunluğu. Eşler, reşit olmayan çocuklar, ciddi engeli bulunan yetişkin çocuklar ve bağımlı ebeveynler asıl başvuru sahibine katılabilir.
Vatandaşlık yolu. İtalya'da 10 yıl kesintisiz yasal ikametin ardından vatandaşlığa geçiş mümkündür. Adayların B1 seviyesinde İtalyanca, yeterli gelir, temiz bir adli sicil ve ülkede yerleşik bir yaşam sergilemesi gerekir[18]Kaynak: Ministero dell’Interno — İtalyan Vatandaşlığı Rehberi.
Vergi ikametgahı riski. Vatandaşlık almak amacıyla İtalya'da ikamet etmek, İtalyan vergi ikametgahını tetikleyerek küresel geliri ülkenin vergi sistemine dahil edecektir. İtalya'nın özel rejimine uygun olanlar, 15 yıla kadar yabancı kaynaklı gelirler için yıllık €300,000 sabit vergi ödeyebilir.

10.000+ yatırımcının tercihi
İtalya'da yatırım yoluyla oturum izni alacak mısınız?
Letonya
Letonya Golden Visa, AB dışı ülke vatandaşlarına 5 yıla kadar yenilenebilir bir oturma izni erişimi sağlar. İzin sahiplerinin her yıl Letonya'da asgari bir gün sayısı geçirmeleri gerekmez.
Yatırım seçenekleri. Program iki yatırım seçeneği sunar: uygun bir Letonya şirketinin sermayesine en az €50,000 katkıda bulunmak veya bir devlet alternatif yatırım fonuna en az €150,000 yatırım yapmak.
Aile uygunluğu. İkamet hakları başvuru sahibinin eşine ve 18 yaşın altındaki çocuklarına uzatılabilir.
Vatandaşlık yolu. Letonya pasaportuna giden yol en az 10 yıl sürer: süresiz oturma izni almadan önce 5 yıl ikamet, ardından daimi ikamet statüsüyle 5 yıl. Başvuru sahipleri Letonca dil yeterliliğini, Anayasa, tarih, kültür ve milli marş bilgisini ve yasal bir gelir kaynağını kanıtlamalıdır. Ayrıca adli sicil şartlarını da karşılamalıdırlar[19]Kaynak: Letonya Vatandaşlık ve Göç İşleri Dairesi — Vatandaşlığa Geçiş.
Letonya; AB, NATO ve EFTA ülkelerinin yanı sıra Avustralya, Brezilya ve Yeni Zelanda ile çifte vatandaşlığa izin verir. Diğer ülkelerin vatandaşları, vatandaşlığa geçerken önceki vatandaşlıklarından feragat etmek zorundadır.
Vergi ikametgahı riski. Vatandaşlık için Letonya'ya taşınmak Letonya vergi ikametgahı ile sonuçlanacaktır. Vergi sakinleri, ilgili anlaşma hükümlerine tabi olarak küresel gelir üzerinden vergiye tabidir.

10.000+ yatırımcının tercihi
Letonya’da yatırım yoluyla oturma izni alacak mısınız?
Malta
Malta, farklı avantajlara sahip iki yatırım yoluyla oturma izni seçeneği sunmaktadır. Malta Daimi İkamet Programı (MPRP), asgari kalış şartı olmaksızın ömür boyu ikamet sağlar. Malta Küresel İkamet Programı (GRP) ise ikamet haklarını imtiyazlı vergilendirme ile birleştirir. GRP katılımcıları, başka herhangi bir tek ülkede yılda 183 günden fazla zaman geçirmemelidir.
Yatırım seçenekleri. Her iki program da başvuru sahiplerinin mülk kiralamasını veya satın almasını ve ek ücretler ile katkı payları ödemesini gerektirir.
Malta yatırım programlarının toplam maliyeti
Aile uygunluğu. Her iki yol da bağımlılık şartlarına tabi olarak başvuru sahiplerinin eşlerini veya partnerlerini, çocuklarını, ebeveynlerini ve büyükanne ve büyükbabalarını dahil etmelerine olanak tanır. Temel fark yetişkin çocuklarla ilgilidir: MPRP 29 yaşın altındaki uygun çocukları kabul ederken, GRP 25 yaşın altındakileri kapsar.
Vergi ikametgahı riski. Malta'da yılda 183 günden fazla zaman geçirmek vergi ikametgahını tesis eder. Ancak vergilendirmenin kapsamı ikametgah (domicile) statüsüne bağlıdır. Malta'da mukim olan vergi sakinleri küresel gelir üzerinden vergilendirilir. Yerleşik olmayan (non-domiciled) sakinler yalnızca Malta kaynaklı gelirler ve ülkeye aktarılan yabancı gelirler üzerinden vergi öderler; yabancı sermaye kazançları, Malta'ya aktarılsalar dahi Malta vergisinden muaf kalır.

GRP daha doğrudan bir vergi avantajı sunar: Malta’ya aktarılan yabancı gelir, zorunlu asgari yıllık €15,000 vergiye tabi olmak üzere %15 oranında vergilendirilir. Bu tutar, yukarıdaki programın asgari maliyet tahminlerine zaten dahildir. Yurtdışında tutulan yabancı gelirler ve yabancı sermaye kazançları Malta vergisinden muaftır, Malta kaynaklı gelirler ise ayrı vergilendirilir.
GRP statüsü elde etmek, bir bireyi otomatik olarak Malta vergi sakini yapmaz. Vergi ikametgahı, fiili durumlarına, fiziksel varlıklarına ve kişisel bağlarına bağlıdır.
Vladlena Baranova,
Hukuk ve AML Uyum Departmanı Başkanı, CAMS, IMCM
1 Ocak 2027'den itibaren GRP'nin yerini Bireysel Vergi Programı alacaktır. Asgari mülk satın alma şartı €700,000'a, yıllık kira €14,000'a ve asgari yıllık vergi €35,000'a yükselecektir. Belgeleri 31 Aralık 2026 tarihine kadar alınan başvuru sahipleri, 2031 sonuna kadar önceki şartları koruyabilirler. MPRP bu durumdan etkilenmez.
AB oturma izni ve vatandaşlığına giden alternatif yollar nelerdir?
Yatırım, AB oturma izni ve nihayetinde vatandaşlık almanın tek yolu değildir. Uzaktan çalışma ve pasif gelirden istihdam, eğitim ve aile birleşimine kadar çeşitli yollar, AB dışı ülke vatandaşlarının Avrupa’ya yerleşmelerine ve vatandaşlığa geçmelerine imkan tanır. Her birinin kendine özgü ikamet şartları ve potansiyel vergi etkileri vardır.
Dijital göçebe vizeleri
Dijital Göçebe Vizeleri, AB dışı ülke vatandaşlarının yabancı işverenler veya müşteriler için uzaktan çalışırken Avrupa’da yaşamalarına izin verir. Başvuru sahiplerinin asgari gelir şartlarını karşılamaları ve hedef ülkede konut temin etmeleri gerekir. Portekiz, İspanya ve İtalya nihayetinde AB vatandaşlığına yol açabilecek yollar sunmaktadır.
Portekiz Dijital Göçebe Vizesi, aylık en az €3,680 gelir ve €11,040 tutarında birikim gerektirir.
İlk oturma izni 2 yıl geçerlidir ve Portekiz’de üst üste en az 18 ay veya toplamda 16 ay geçirenlere 3 yıllık yenileme imkanı sunulur. Takip eden 3 yıl boyunca izin sahipleri, daha fazla yenileme veya daimi ikamet hakkı elde etmek için ülkede üst üste en az 30 ay veya toplamda 28 ay geçirmelidir.
Bu ikamet şartları Portekiz vergi ikametgahını tesis eder. Dijital göçebeler, uyruklarına bağlı olarak 7 ila 10 yıllık yasal ikametin ardından vatandaşlık başvurusunda bulunabilirler.
İspanya Dijital Göçebe Vizesi, ayda en az €2,849 gelir gerektirir. Bunu korumak için sabit bir asgari yıllık kalış süresi yoktur, bu da hak sahiplerinin yurtdışında yaşamaya devam etmelerine olanak tanır. Yılın büyük bölümünü ülkede geçiren dijital göçebeler İspanyol vergi sakini haline gelir ve Beckham Yasası'ndan yararlanabilirler. Bu yasa, istihdam gelirini yıllık €600,000'a kadar %24, bu eşiğin üzerinde ise %47 oranında vergilendirir.
Oturma izni 3 yıl süreyle verilir ve 2 yıl daha uzatılabilir. Daimi ikamet 5 yıllık nitelikli ikamet gerektirirken, vatandaşlık 10 yıl kesintisiz yasal ikametin ardından mümkün hale gelir.
Vatandaşlığa geçmek isteyenler İspanya’da gerçek bir ikametgah kurmalı, A2 seviyesinde İspanyolca dil sınavını ve İspanyol kültürü ile yasaları üzerine bir testi geçmelidir. Bir istisna uygulanmadığı sürece başvuru sahipleri önceki vatandaşlıklarından da feragat etmelidir.
İtalya Dijital Göçebe Vizesi, başvuru sahiplerinin yabancı kaynaklardan yıllık en az €28,000 kazanmalarını ve €10,000 tutarında birikim kanıtlamalarını gerektirir.
Oturma izni başlangıçta 1 yıl geçerlidir ve 2 yıl daha uzatılma imkanı vardır. Hak sahipleri, İtalya’da yılda 183 günü aşan ve vergi ikametgahını tesis eden önemli bir fiziksel varlık göstermelidir.
5 yıllık ikametin ardından dijital göçebeler daimi ikamet için başvurabilirler. Vatandaşlık için 5 yıl daha gerekir ve bu da toplamı 10 yıla çıkarır. Başvuru sahipleri gerçek ikametgahlarını korumalı ve B1 seviyesinde İtalyanca dil yeterliliğini kanıtlamalıdır.

10.000+ yatırımcının tercihi
Dijital Göçebe Vizelerinin Pratik Karşılaştırılması
Mali açıdan bağımsız vizeleri
Mali Açıdan Bağımsız Kişi (FIP) vizeleri, AB dışı ülke vatandaşlarına emekli maaşları, kira gelirleri veya yatırım getirileri gibi pasif gelirlerle AB’de yaşama yolu sunar. Başvuru sahipleri geçimlerini sağlayabileceklerini ve hedef ülkede konut sahibi olduklarını kanıtlamalıdır. Bu ikamet yollarında aktif istihdam veya ticari faaliyet yasaktır.
Portekiz D7 Vizesi, ayda en az €920 tutarında pasif gelir gerektirir. Kalış şartları dijital göçebelerle aynıdır ve 7 veya 10 yıllık ikametin ardından vatandaşlığa giden bir yol sunar. Bu şartların karşılanması D7 sahiplerini Portekiz vergi sakini yapar.
İspanya Kâr Amacı Gütmeyen Vizesi başvuru sahipleri yıllık en az €28,800 pasif gelir göstermelidir. Dijital göçebelerden farklı olarak, izinlerini yenilemek için İspanya'da yılda 183 günden fazla zaman geçirmeleri gerekir. Bu durum, imtiyazlı vergi rejimlerine erişim olmaksızın vergi ikametgahını tesis eder.
Yunanistan FIP Vizesi, pasif gelir olarak ayda en az €3,500 kazanan veya €126,000 birikime sahip kişilere sunulur. Oturma izni 3 yıl sürer ve sahiplerinin her yıl Yunanistan'da en az 183 gün geçirmeleri kaydıyla yenilenebilir.
Bu fiziksel varlık Yunan vergi ikametgahını tetikler. Uygun emekliler yabancı kaynaklı gelirlerde %7 vergi oranından yararlanabilirken, varlıklı bireyler yıllık €100,000 sabit vergi rejimini seçebilirler.

10.000+ yatırımcının tercihi
Finansal olarak bağımsız kişiler için en uygun AB ülkesini bulun
Portekiz Küresel Yetenek Programı
Portekiz Küresel Yetenek Programı, araştırma, mentörlük veya akademik faaliyetler aracılığıyla Portekiz üniversiteleriyle işbirliği yapan deneyimli profesyonellere, girişimcilere ve yenilikçilere ikamet imkanı sunar.
Başvuru sahiplerinin en az lisans derecesine, 3—5 yıllık mesleki deneyime, €15,000 birikime, konuta ve sağlık sigortasına ihtiyacı vardır. Program ücretleri €170,000'dan başlar.
İlk oturma izni 2 yıl geçerlidir ve hak sahipleri 7 veya 10 yıllık yasal ikametin ardından Portekiz vatandaşlığına başvurabilirler. Zorunlu bir kalış şartı yoktur.
Portekiz vergi sakini olan katılımcılar, faaliyetlerinin kriterleri karşılaması koşuluyla IFICI rejimine hak kazanabilirler. Bu rejim, uygun Portekiz istihdam veya ticari gelirlerinde %20 vergi oranı ve çoğu yabancı kaynaklı gelirde 10 yıla kadar muafiyet sunar.
İstihdam ve AB Mavi Kart
27 AB ülkesinin tamamı, vatandaşlığa yol açabilecek istihdama dayalı oturma izinleri sunmaktadır. Başvuru sahiplerinin bir iş teklifine, ilgili niteliklere ve yeterli gelire ihtiyacı vardır.
Yüksek nitelikli uzmanlar, 25 AB ülkesinde mevcut olan AB Mavi Kartı da alabilirler. Danimarka ve İrlanda ayrı çalışma izni programları sunmaktadır. Mavi Kart başvuru sahiplerinin bir iş teklifine, tanınan niteliklere ve ulusal eşikleri karşılayan bir maaşa ihtiyacı vardır.
Birkaç yıllık yasal ikametin ardından çalışanlar, dil, entegrasyon ve diğer vatandaşlığa geçiş şartlarına tabi olarak vatandaşlık almaya hak kazanabilirler. Ülkede yaşamak ve çalışmak vergi ikametgahını tesis eder ve küresel geliri vergi sistemine dahil eder.
Eğitim
27 AB ülkesinin tamamı, tanınan eğitim kurumlarına kayıtlı uluslararası öğrenciler için oturma izni sunmaktadır. Başvuru sahiplerinin kabul belgesine, yeterli finansal kaynaklara, konuta ve sağlık sigortasına ihtiyacı vardır.
Öğrenci ikameti nihayetinde vatandaşlığa yol açabilir, ancak mezunların önce bir çalışma iznine veya başka bir ikamet statüsüne geçmeleri gerekir. Öğrenim yıllarının vatandaşlığa geçişte sayılıp sayılmayacağı ulusal kurallara bağlıdır.
Ev sahibi ülkede yılın büyük bölümünü geçiren öğrenciler vergi sakini haline gelebilir, ancak bu durum otomatik olarak gelir vergisi ödeneceği anlamına gelmez. Ebeveynlerden gelen finansal destek ve burslar vergiden muaftır; istihdam veya diğer kaynaklardan elde edilen kazançlar ise vergilendirilebilir.
Aile birleşimi
27 AB ülkesinin tamamı; eşler, partnerler ve bağımlı çocuklar dahil olmak üzere uygun aile üyelerine katılmak isteyen AB dışı ülke vatandaşları için ikamet yolları sunmaktadır. Başvuru sahiplerinin aile bağlarını kanıtlamaları, konut ve finansal şartları karşılamaları gerekir.
Bir AB vatandaşıyla evlilik, vatandaşlığa giden yolu önemli ölçüde kısaltabilir. Örneğin İspanya’da, İspanyol vatandaşlarının eşleri, en az 1 yıldır evli olmaları kaydıyla, yalnızca 1 yıllık yasal ikametin ardından vatandaşlığa geçiş için başvurabilirler.
Evlilik otomatik olarak vatandaşlık kazandırmaz. Başvuru sahiplerinin yine de ilgili dil, entegrasyon, adli sicil ve diğer yasal şartları karşılaması gerekir.
Vergi ikametgahı, evliliğin kendisine değil, çiftin fiilen nerede yaşadığına bağlıdır. Bir AB ülkesine yerleşenler vergi sakini haline gelebilir ve küresel gelir üzerinden vergilendirme ile karşılaşabilirler.
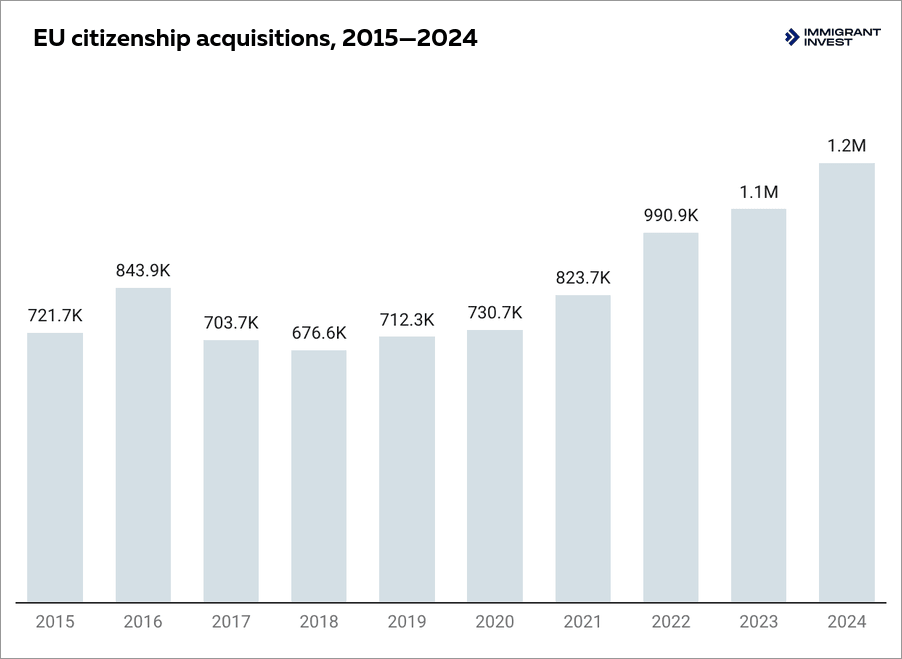
AB vatandaşlığı kazanımları son on yılda yaklaşık %63 artarak 2015'teki 721,700 seviyesinden 2024'te neredeyse 1.18 milyona yükseldi
Adım adım Golden Visa alma, vergi ikametgahı tesis etme ve AB vatandaşlığı kazanma prosedürü
Golden Visa ve nihayetinde AB vatandaşlığı almak, ilk uygunluk kontrollerinden vatandaşlığa geçişe kadar 10 temel adımı içerir. Immigrant Invest’in deneyimlerine dayanarak, oturma izni işlemleri Letonya’da yaklaşık 3 ay, Portekiz’de ise 12 aydan fazla sürebilir. Vatandaşlık, ülkenin ikamet ve vatandaşlığa geçiş kurallarına bağlı olarak birkaç ek yıl gerektirir.
Yalnızca bir Golden Visa sahibi olmak vatandaşlığa geçiş için yeterli olmadığından, başvuru sahipleri fiziksel ikamet şartlarını ve vergi yükümlülüklerini de dikkate almalıdır.
Ön Durum Tespiti sürecini geçin
Immigrant Invest, büyük masraflar ortaya çıkmadan önce başvuru sahibinin uygunluğunu değerlendirir. Uyum uzmanları, olası riskleri belirlemek için adayın geçmişini, finansal geçmişini ve sermaye kaynağını inceler. Bu, uygun bir program seçilmesine ve kişiselleştirilmiş bir başvuru stratejisi geliştirilmesine yardımcı olur.
Immigrant Invest, büyük masraflar ortaya çıkmadan önce başvuru sahibinin uygunluğunu değerlendirir. Uyum uzmanları, olası riskleri belirlemek için adayın geçmişini, finansal geçmişini ve sermaye kaynağını inceler. Bu, uygun bir program seçilmesine ve kişiselleştirilmiş bir başvuru stratejisi geliştirilmesine yardımcı olur.
Ülkeyi ve yatırım seçeneğini seçin
Seçim, başvuru sahibinin bütçesine, uzun vadeli hedeflerine ve vatandaşlık planlarına bağlıdır. Mevcut seçenekler mülk alımlarını, yatırım fonlarını, devlet tahvillerini veya ticari katkıları kapsayabilir. Immigrant Invest programları karşılaştırır, vatandaşlığa geçiş şartlarını değerlendirir ve varlıkların seçilmesine yardımcı olur.
Seçim, başvuru sahibinin bütçesine, uzun vadeli hedeflerine ve vatandaşlık planlarına bağlıdır. Mevcut seçenekler mülk alımlarını, yatırım fonlarını, devlet tahvillerini veya ticari katkıları kapsayabilir. Immigrant Invest programları karşılaştırır, vatandaşlığa geçiş şartlarını değerlendirir ve varlıkların seçilmesine yardımcı olur.
Belgeleri toplayın
Avukatlar özel bir kontrol listesi hazırlar ve gerekli evrakları düzenler. Tipik belgeler arasında pasaport, adli sicil belgesi, gelir ve sermaye kaynağı kanıtı ile sağlık sigortası yer alır. Gerektiğinde tercüme, noter tasdiki ve apostil işlemleri organize edilir.
Avukatlar özel bir kontrol listesi hazırlar ve gerekli evrakları düzenler. Tipik belgeler arasında pasaport, adli sicil belgesi, gelir ve sermaye kaynağı kanıtı ile sağlık sigortası yer alır. Gerektiğinde tercüme, noter tasdiki ve apostil işlemleri organize edilir.
Yatırım şartını yerine getirin
Başvuru sahibi işlemleri programın ödeme planına göre tamamlar. Bazı ülkeler başvurudan önce tam tutarı talep ederken, diğerleri kademeli ödemelere veya ön onaydan sonra yatırıma izin verir.
Başvuru sahibi işlemleri programın ödeme planına göre tamamlar. Bazı ülkeler başvurudan önce tam tutarı talep ederken, diğerleri kademeli ödemelere veya ön onaydan sonra yatırıma izin verir.
Golden Visa başvurusu yapın
Tamamlanan başvuru ilgili göç idaresine sunulur. Ülkeye bağlı olarak avukatlar süreci vekaletname ile yürütebilir. Kimlik doğrulaması veya biyometrik veriler için şahsen katılım yine de gerekebilir.
Tamamlanan başvuru ilgili göç idaresine sunulur. Ülkeye bağlı olarak avukatlar süreci vekaletname ile yürütebilir. Kimlik doğrulaması veya biyometrik veriler için şahsen katılım yine de gerekebilir.
Hükümet Durum Tespit Sürecini geçin
Yetkililer başvuru sahibinin finansal geçmişini, sermayenin kaynağını ve göç kurallarına uyumunu inceler. Denetimler adli sicili, önceki vize reddi durumlarını, yaptırımları ve diğer potansiyel riskleri kapsayabilir. Karar verilmeden önce ek destekleyici belgeler talep edilebilir.
Yetkililer başvuru sahibinin finansal geçmişini, sermayenin kaynağını ve göç kurallarına uyumunu inceler. Denetimler adli sicili, önceki vize reddi durumlarını, yaptırımları ve diğer potansiyel riskleri kapsayabilir. Karar verilmeden önce ek destekleyici belgeler talep edilebilir.
Oturma izni kartını teslim alın
Onay ve program şartlarının tamamlanmasının ardından başvuru sahibi gerektiğinde biyometrik veri sağlar. Ardından oturma izni kartı düzenlenir, teslim alma prosedürleri ülkeye göre değişiklik gösterir.
Onay ve program şartlarının tamamlanmasının ardından başvuru sahibi gerektiğinde biyometrik veri sağlar. Ardından oturma izni kartı düzenlenir, teslim alma prosedürleri ülkeye göre değişiklik gösterir.
İkamet statüsünü koruyun ve yenileyin
Oturma izinleri 2—5 yıl geçerlidir, bazı programlar ise derhal daimi ikamet hakkı tanır. Yenileme, yatırımın korunmasını ve devam eden program şartlarının karşılanmasını gerektirir.
Vatandaşlığa geçmeyi planlayan başvuru sahipleri, ülkenin kesintisiz yasal ikamet şartlarını da karşılamalıdır; bu da ara sıra yapılan ziyaretler yerine önemli ölçüde fiziksel varlık gerektirir.
Oturma izinleri 2—5 yıl geçerlidir, bazı programlar ise derhal daimi ikamet hakkı tanır. Yenileme, yatırımın korunmasını ve devam eden program şartlarının karşılanmasını gerektirir.
Vatandaşlığa geçmeyi planlayan başvuru sahipleri, ülkenin kesintisiz yasal ikamet şartlarını da karşılamalıdır; bu da ara sıra yapılan ziyaretler yerine önemli ölçüde fiziksel varlık gerektirir.
Vergi ikametgahını tesis edin ve yönetin
Sonradan vatandaşlığa geçme yoluyla vatandaşlık peşinde olan yatırımcıların ülkede gerçek ikamet kurmaları gerekecektir ve bu da sıklıkla vergi ikametgahını tetikler. Bu durum fiziksel varlık, daimi bir konutun korunması veya önemli kişisel ve ekonomik bağların geliştirilmesi yoluyla ortaya çıkabilir.
Taşınmadan önce başvuru sahipleri, önceki vergi ikametgahlarını sonlandırma kurallarını gözden geçirmeli, mevcut vergi teşviklerini değerlendirmeli ve vergi statülerini kanıtlamak için gerekli belgeleri hazırlamalıdır.
Sonradan vatandaşlığa geçme yoluyla vatandaşlık peşinde olan yatırımcıların ülkede gerçek ikamet kurmaları gerekecektir ve bu da sıklıkla vergi ikametgahını tetikler. Bu durum fiziksel varlık, daimi bir konutun korunması veya önemli kişisel ve ekonomik bağların geliştirilmesi yoluyla ortaya çıkabilir.
Taşınmadan önce başvuru sahipleri, önceki vergi ikametgahlarını sonlandırma kurallarını gözden geçirmeli, mevcut vergi teşviklerini değerlendirmeli ve vergi statülerini kanıtlamak için gerekli belgeleri hazırlamalıdır.
Sonradan vatandaşlığa geçme yoluyla vatandaşlık başvurusu yapın
Gerekli ikamet süresi tamamlandıktan sonra yatırımcılar vatandaşlık başvurusunda bulunabilirler. Onaylandıktan sonra başvuru sahibi gerekli yemin veya formaliteleri tamamlar, vatandaşlık belgelerini alabilir ve AB pasaportu başvurusunda bulunabilir.
Gerekli ikamet süresi tamamlandıktan sonra yatırımcılar vatandaşlık başvurusunda bulunabilirler. Onaylandıktan sonra başvuru sahibi gerekli yemin veya formaliteleri tamamlar, vatandaşlık belgelerini alabilir ve AB pasaportu başvurusunda bulunabilir.
AB vergi ve ikamet planlamasındaki riskler ve tuzaklar
AB ikametgahı, vergi ve vatandaşlık planlamasındaki en büyük riskler genellikle önemli yasal gerekliliklerin gözden kaçırılmasından kaynaklanır. Vergi yükümlülüklerinin yanlış anlaşılması, başvuru son tarihlerinin kaçırılması veya fiziksel ikamet şartlarının karşılanamaması, beklenmedik maliyetlere, reddedilen başvurulara veya vatandaşlık alımında gecikmelere yol açabilir.
İkamet, vergi ikametgahı ve vatandaşlığın karıştırılması
Bir oturma izni, sahibini otomatik olarak vergi sakini yapmaz veya gelecekteki vatandaşlığı garanti etmez. Her statünün ayrı şartları vardır.
Örneğin, Yunanistan Golden Visa sahipleri ülkede yaşamadan izinlerini koruyabilirler, ancak vatandaşlık almak gerçek ikamet gerektirir. Yunanistan’da önemli miktarda zaman geçirmek vergi ikametgahını da tetikleyebilir ve küresel geliri Yunan vergi sistemine dahil edebilir.
Bir program seçmeden önce yatırımcılar üç şeyi kontrol etmelidir: ikametin nasıl korunacağı, vatandaşlığa geçiş için neyin gerekli olduğu ve yerel vergi yükümlülüklerinin ne zaman başladığı.
Önceki vergi ikametgahının sonlandırılamaması
Yeni bir ülkede vergi ikametgahı tesis etmek, önceki ülkedeki ikametgahı otomatik olarak sonlandırmaz. Bir kişi daimi konut, aile bağları veya ticari çıkarlar aracılığıyla ulusal ikamet kriterlerini karşılamaya devam edebilir.
Bu durum çifte vergi ikametgahına, ek bildirim yükümlülüklerine ve olası çifte vergilendirmeye yol açabilir. Taşınmadan önce yatırımcılar mevcut ülkelerinin çıkış şartlarını kontrol etmeli, yer değişimlerini belgelemeli ve herhangi bir ayrılma veya çıkış vergisinin uygulanıp uygulanmadığını belirlemelidir.
Vladlena Baranova,
Hukuk ve AML Uyum Departmanı Başkanı, CAMS, IMCM
AB ülkelerinin diğer yetki alanlarıyla çifte vergilendirmeyi önleme anlaşmaları bulunmaktadır. Bu anlaşmalar, hangi ülkenin belirli gelir türlerini vergilendirme hakkına sahip olduğunu belirlemeye yardımcı olur ve aynı gelirin iki kez vergilendirilmesini önleyecek mekanizmalar sağlar.
Anlaşmaya bağlı olarak bireyler, vergi muafiyetlerine veya yurtdışında ödenen vergiler için mahsuplara hak kazanabilirler. Bu da ilgili anlaşmanın gözden geçirilmesini uluslararası bir taşınma planlamasının temel bir parçası haline getirir.
Finansal bilgilerin otomatik değişimi
AB dışında yaşamak veya yurtdışında hesaplara sahip olmak, finansal bilgileri Avrupa vergi makamlarının erişiminden mutlaka uzak tutmaz. Ülkeler vergiyle ilgili bilgileri uluslararası raporlama sistemleri aracılığıyla paylaşarak yetkililerin sınır ötesi gelirleri ve finansal varlıkları doğrulamasına yardımcı olur.
İki çerçeve özellikle önemlidir:
- Ortak Raporlama Standardı, CRS. OECD tarafından geliştirilen bu standart, katılımcı finans kuruluşlarının hesap sahiplerinin vergi ikametgahını tespit etmelerini ve hesap bakiyeleri, faiz ve temettüler gibi bilgileri raporlamalarını gerektirir. Vergi makamları daha sonra ilgili bilgileri katılımcı ülkelerle yıllık olarak paylaşır[20]Kaynak: OECD — Ortak Raporlama Standardı.
- İdari İşbirliği Direktifi, DAC. Bu AB çerçevesi, farklı üye ülkelerdeki vergi makamlarının mükelleflerin gelirleri ve finansal hesapları hakkındaki bilgileri otomatik olarak paylaşmalarına olanak tanır. En son uzantısı olan DAC8, kripto para birimi işlemlerini de kapsamakta ve yetkililerin sınırlar ötesinde vergiye tabi kripto faaliyetlerini takip etmelerini kolaylaştırmaktadır[21]Kaynak: Avrupa Komisyonu — DAC8.
Finansal raporlama vatandaşlığa değil, vergi ikametgahına dayanır. Bir AB pasaportuna veya oturma iznine sahip olmak bilginin hangi ülkeye gideceğini belirlemez. Bireyler, geçerli olduğu durumlarda birden fazla ülke de dahil olmak üzere, vergi ikametgahlarını finans kuruluşlarına doğru bir şekilde beyan etmelidir.
Raporlama uyuşmazlıklarından ve olası vergi cezalarından kaçınmak için bireyler, vergi ikametgahı beyanlarını fiili durumlarıyla tutarlı tutmalı, gerektiğinde yabancı gelir ve varlıkları bildirmeli ve vergi ikametgahları değiştiğinde banka bilgilerini güncellemelidir.
Uzaktan çalışmanın vergi risklerinin gözden kaçırılması
Dijital Göçebe Vizesi belirli bir ülkede uzaktan yaşama ve çalışma izni verir, ancak otomatik olarak vergi muafiyeti sağlamaz.
Uzaktan çalışanlar, maaşları yabancı bir işverenden gelse bile fiilen yaşadıkları yerde vergi sakini haline gelebilirler. Faaliyetleri, işveren için daimi bir işyeri de oluşturabilir ve potansiyel olarak ev sahibi ülkede kurumlar vergisi ile bildirim yükümlülüklerini tetikleyebilir.
Bu nedenle iş sahibi olan veya uluslararası alanda çalışan yatırımcılar, taşınmadan önce hem kişisel hem de kurumsal vergi risklerini değerlendirmelidir.
İmtiyazlı vergi rejimleri için son tarihlerin kaçırılması
Özel vergi avantajları, bir birey yerleşik hale geldiğinde her zaman otomatik olarak verilmez. Birçoğu belirli bir zaman dilimi içinde ayrı bir başvuru gerektirir.
Örneğin Yunanistan'ın non-dom rejimi, ilgili vergi yılının 31 Mart tarihine kadar başvuru yapılmasını gerektirir. İtalya’da, 2026 yılında vergi sakini olan bireylerin, sabit vergi rejimini 2026 gelir vergisi beyannamesini verme son tarihine kadar (genellikle 31 Ekim 2027) seçmeleri gerekir.
Başvuru son tarihinin kaçırılması, hedeflenen vergi yılı için imtiyazlı muamelenin kaybedilmesi anlamına gelebilir. Yatırımcılar vergi ikametgahı tesis ettikten sonra değil, taşınmadan önce uygunluğu değerlendirmeli ve gerekli evrakları hazırlamalıdır.
Zayıf belgelendirme ve uyum sorunları
Göç makamları, bankalar ve vergi idareleri başvuru sahibinin finansal geçmişi, gelir kaynakları ve ikamet geçmişi hakkında ayrıntılı kanıtlar talep edebilir.
Eksik sermaye kaynağı belgeleri bir yatırım başvurusunu geciktirebilir veya reddedilmesine yol açabilir. Benzer şekilde eksik seyahat kayıtları veya çelişkili ikamet beyanları vergi değerlendirmelerini karmaşıklaştırabilir. Bu nedenle doğru vergi beyanları ve destekleyici belgeler büyük önem taşır.
Immigrant Invest, AB vatandaşlığı ve vergi ikametgahını birlikte planlamanıza nasıl yardımcı olur?
AB ikameti almak planın yalnızca bir parçasıdır. Yatırımcıların ayrıca seçtikleri programın gelecekteki vatandaşlık uygunluğunu, fiziksel ikamet şartlarını ve vergi yükümlülüklerini nasıl etkilediğini de göz önünde bulundurmaları gerekir. Immigrant Invest, müşterilerin önemli yasal veya finansal etkileri gözden kaçırmadan uzun vadeli hedeflerine ulaşabilmeleri için bu kararları en başından itibaren uyumlu hale getirmeye yardımcı olur.
2006'dan beri yatırım yoluyla göç alanında çalışmaktayız ve 11 ofisimiz aracılığıyla dünya çapında 10,000'den fazla müşteriye hizmet veriyoruz. Süreç boyunca müşterilerimizi desteklemek için göçmenlik uzmanlığını, bünyemizdeki Uyum Departmanını ve yerel profesyonel ağları bir araya getiriyoruz.
Hizmetlerimiz şunları içerir:
- Kişiselleştirilmiş program seçimi. Müşterinin hedeflerine, bütçesine, seyahat planlarına ve gelecekteki vatandaşlığa geçiş şartlarına göre ikamet ve vatandaşlık yollarının karşılaştırılması.
- Ön Durum Tespiti. Bir başvuru yapmadan önce potansiyel riskleri belirlemek için başvuru sahibinin geçmişinin ve sermaye kaynağının incelenmesi.
- Yatırım ve belge desteği. Yatırımlara yardımcı olunması, belgelerin hazırlanması, tercümelerin koordine edilmesi ve başvuruların ilgili makamlara sunulması.
- Vergi planlaması koordinasyonu. Müşterilerin potansiyel vergi ikametgahı etkilerini anlamalarına yardımcı olunması ve yükümlülükleri, çifte vergilendirmeyi önleme anlaşmalarını ve imtiyazlı rejimleri değerlendirmek üzere vergi uzmanlarıyla iletişim kurulması.
- Devam eden destek. Oturma izni yenilemelerinin, uyum şartlarının ve uygun durumlarda sonraki vatandaşlık başvurularının desteklenmesi.
Immigrant Invest bir vergi danışmanlık firması değildir ve bağımsız, düzenlemeye tabi vergi danışmanlığının yerini almaz. Rolümüz, taşınma öncesinde vergi sorularını ele almak ve ilgili prosedürleri ile son tarihleri uyumlu hale getirmek için göçmenlik planlamasını kalifiye vergi uzmanlarıyla koordine etmektir.
Önemli çıkarımlar: Bir AB vatandaşı olduğunuzda gerçekte neler değişir?
- AB vatandaşlığı otomatik olarak vergi yükümlülükleri oluşturmaz. Vatandaşlık ve vergi ikametgahı ayrı yasal kurallar çerçevesinde belirlenir.
- Kişisel gelir vergisi oranları AB ülkeleri arasında önemli ölçüde farklılık gösterir. Bazı ülkeler Bulgaristan’da %10 olan en düşük sabit oranları uygularken, diğerleri Danimarka’da yaklaşık %60'a ulaşan kademeli vergi oranları kullanır.
- İtalya, Yunanistan, İspanya, Kıbrıs ve Malta’daki özel vergi rejimleri; sabit yıllık ödemeler, imtiyazlı oranlar veya muafiyetler aracılığıyla vergi yükümlülüklerini azaltabilir.
- CRS ve DAC, vatandaşlıktan bağımsız olarak katılımcı vergi makamları arasında finansal bilgilerin otomatik değişimine olanak tanır.
- AB vatandaşlığı; istihdam, eğitim, aile birleşimi, dijital göçebe veya mali açıdan bağımsız vizeler veya yatırım programlarına dayalı ikametin ardından vatandaşlığa geçiş yoluyla elde edilebilir.
- AB vatandaşları; ilgili ulusal kuralları karşılamaları, yurtdışında gerçek kişisel ve ekonomik bağlar kurmaları ve destekleyici belgeleri saklamaları halinde AB dışındaki vergi ikametgahlarını koruyabilirler.
Immigrant Invest, AB, Karayipler, Asya ve Orta Doğu’daki yatırım yoluyla vatandaşlık ve oturma izni programları kapsamında lisanslı bir temsilcidir. Küresel ölçekte 15 yıllık uzmanlığımızdan faydalanın — yatırım programları uzmanlarımızla bir görüşme planlayın.