


El impuesto sobre la renta de las personas físicas en Turquía es progresivo, con tasas del 15% al 40%. Las personas físicas pueden solicitar deducciones si cumplen las condiciones establecidas por la ley.
Turquía cuenta con 19 zonas francas en funcionamiento. El registro de una empresa en una zona franca no la exime por sí solo del impuesto sobre sociedades, pero los beneficios pueden abarcar determinadas actividades, como algunos tipos de fabricación y servicios prestados íntegramente en el extranjero.
La tasa general del IVA en Turquía es del 20%. Se aplican tasas reducidas del 10% y del 1% a bienes y servicios específicos.
¿Quién paga impuestos en Türkiye?
La residencia fiscal es un factor clave para determinar la obligación tributaria en Türkiye. Por lo general, las personas físicas residentes fiscales tributan por su ingreso global, mientras que las personas no residentes tributan únicamente por los ingresos procedentes de fuentes en Türkiye.
Personas físicas
Una persona física es residente fiscal en Türkiye si su domicilio se encuentra en el país o si permanece en él de forma continuada durante más de 6 meses en un año natural. Dichas personas físicas pagan el impuesto sobre la renta por su ingreso global. Todos los demás pagan únicamente por los ingresos de fuente turca.
Permanecer en Türkiye durante más de 6 meses es posible con un permiso de residencia o la ciudadanía, por ejemplo, obtenida por inversión.
Algunos extranjeros conservan la condición de no residentes incluso tras pasar más de 6 meses en Türkiye. Esto se aplica a las personas que acuden para una asignación o trabajo temporal específico. También abarca a quienes permanecen para estudiar, recibir tratamiento médico, descansar o viajar[1]Fuente: GIB — Normas y excepciones de residencia fiscal individual.
Empresas
Una empresa tiene obligación tributaria corporativa plena en Türkiye si su domicilio social o su centro de negocios se encuentra en el país[2]Fuente: GIB — Definiciones de residencia fiscal corporativa:
- el domicilio social es la dirección que figura en los estatutos de la empresa;
- el centro de negocios es el lugar donde la empresa concentra y gestiona efectivamente sus actividades.
Si ambos centros están fuera de Türkiye, la empresa tiene una obligación tributaria limitada y paga el impuesto de sociedades únicamente por los ingresos obtenidos en Türkiye[3]Fuente: GIB — Obligación tributaria corporativa limitada.
Considerado de confianza 10.000+ inversores
Regularice sus obligaciones fiscales antes de que se conviertan en un problema
Impuestos para personas físicas
Turquía no tiene un impuesto anual sobre el patrimonio neto total de las personas físicas. Las personas físicas pagan el impuesto sobre la renta de las personas físicas, incluido el impuesto sobre dividendos e intereses, así como el impuesto sobre sucesiones y donaciones. Los empleados también pagan cotizaciones a la seguridad social y al seguro de desempleo.
Impuesto sobre la renta de las personas físicas
El impuesto sobre la renta de las personas físicas está regulado por la Ley del Impuesto sobre la Renta N.º 193[4]Fuente: LEXPERA — Ley del Impuesto sobre la Renta N.º 193 — texto consolidado.
La ley divide la renta imponible en siete categorías:
- Sueldos y salarios: dinero en efectivo, prestaciones en especie y otras prestaciones con valor monetario que un empleado recibe por el trabajo realizado para un empleador. Esto incluye salario, bonificaciones, asignaciones, primas e indemnizaciones. Algunas pensiones de jubilación, incapacidad, viudedad u orfandad también se consideran salarios, aunque pueden aplicarse exenciones[5]Fuente: GIB — Guía del impuesto sobre los rendimientos del trabajo de 2026.
- Rendimientos del trabajo por cuenta propia: ingresos procedentes de servicios profesionales prestados de forma independiente, donde la pericia personal importa más que el capital. Ejemplos de ello son los escritores independientes, abogados, contables, médicos, arquitectos y consultores.
- Rendimientos del capital inmobiliario y derechos: alquiler de edificios, terrenos, derechos permanentes sobre bienes inmuebles, minas y canteras. La categoría también abarca los ingresos procedentes del arrendamiento de determinados bienes muebles y derechos: buques, embarcaciones y aeronaves; maquinaria y equipos; propiedad intelectual como patentes, derechos de autor, marcas comerciales, nombres comerciales, diseños, modelos, planos, películas y grabaciones; conocimientos técnicos (know-how), fórmulas secretas y métodos de producción.
- Rendimientos del capital mobiliario: dividendos, intereses e ingresos similares procedentes del capital en efectivo y otros activos monetarios, siempre que no procedan de la actividad comercial, agrícola o profesional del contribuyente. Ejemplos de ello son los dividendos de acciones, determinadas participaciones en beneficios, intereses de depósitos bancarios e intereses de bonos[6]Fuente: GIB — Guía del impuesto sobre el capital mobiliario de 2026.
- Rendimientos de actividades económicas: ingresos procedentes de cualquier actividad comercial o industrial, como el comercio de bienes y servicios, la fabricación, el transporte, la gestión de tiendas, restaurantes, escuelas privadas u hospitales, la minería y las canteras, y la compra, venta o construcción habitual de bienes inmuebles. Un no residente paga el impuesto turco sobre estos ingresos solo si se obtienen a través de un establecimiento permanente o un representante permanente en Turquía[7]Fuente: GIB — Guía fiscal de rendimientos comerciales de 2026.
- Rendimientos de actividades agrícolas: ingresos procedentes de la agricultura en tierra, mar o lagos y ríos: cultivo de plantas, siembra, cría de ganado, pesca y trabajos similares.
- Otros rendimientos e ingresos: principalmente ganancias patrimoniales e ingresos accesorios. Ejemplos: ganancias procedentes de la venta de determinados activos y derechos; operaciones comerciales puntuales, servicios de intermediación o servicios profesionales; pagos por la finalización de una actividad comercial, agrícola o profesional; pagos por no pujar en licitaciones; pagos por transferir un arrendamiento o desalojar una propiedad alquilada; determinados ingresos recibidos tras el cierre de una empresa[8]Fuente: GIB — Preguntas frecuentes sobre otros rendimientos e ingresos.
Las tasas del impuesto sobre la renta de las personas físicas son progresivas. Los tramos son los siguientes:
- 15% sobre el ingreso anual de hasta TRY 190,000;
- 20% sobre TRY 190,000—400,000;
- 27% sobre TRY 400,000—1,000,000;
- 35% sobre TRY 1,000,000—5,300,000;
- 40% sobre los ingresos superiores a TRY 5,300,000.
Para los salarios, el tramo del 27% se amplía a TRY 1,500,000, y la tasa del 35% se aplica solo a partir de esa cantidad[9]Fuente: GIB — Tasas del impuesto sobre la renta de 2026 para los rendimientos del trabajo.
Cotizaciones a la seguridad social
Las cotizaciones a la seguridad social se calculan sobre los ingresos del empleado, pero solo dentro de una base mínima y máxima. En 2026, la base para los empleados estándar del sector privado es de TRY 33,030—297,270 al mes, o TRY 1,101—9,909 al día[10]Fuente: SGK — Bases de cotización de 2026.
Las tasas de cotización para los empleados estándar son las siguientes:
- 14% — seguridad social;
- 1% — seguro de desempleo.
El Estado añade otro 1% al seguro de desempleo. En los casos aplicables, los incentivos para empleadores reducen la cuota patronal[11]Fuente: SGK — Tasas de cotización del empleador y del empleado.
Un empleado extranjero enviado a Turquía de forma temporal por un empleador de otro país puede permanecer fuera del sistema de seguridad social turco durante un máximo de 3 meses. Para tener derecho a ello, el empleado debe cumplir los requisitos legales y acreditar la cobertura de un seguro extranjero[12]Fuente: SGK — Normas de seguridad social para empleados extranjeros. Si Turquía tiene un convenio bilateral de seguridad social con el país del empleado, dicho convenio establece el periodo de exención y las condiciones[13]Fuente: SGK — Convenios bilaterales de seguridad social de Turquía.
Impuesto sobre dividendos
Los ingresos por dividendos distribuidos por una empresa residente en Turquía están sujetos con carácter general a una retención del 15%. En el caso de los dividendos aplicables recibidos por personas físicas, el 50% del dividendo bruto está exento del impuesto sobre la renta de las personas físicas.
Para los ingresos obtenidos en 2026, el importe imponible restante queda sujeto, por lo general, a la declaración anual cuando se supera el umbral de declaración aplicable de TRY 400,000. El impuesto retenido al distribuir el dividendo se puede deducir, por lo general, del impuesto sobre la renta calculado en la declaración anual[14]Fuente: GIB — Tributación de dividendos y umbrales de declaración.
Impuesto sobre ganancias de capital
Los intereses y las ganancias de capital derivados de valores en Turquía tributan con arreglo a uno de dos regímenes. El primero es el régimen especial de retenciones del artículo temporal 67 de la Ley del Impuesto sobre la Renta N.º 193[4]Fuente: LEXPERA — Ley del Impuesto sobre la Renta N.º 193 — texto consolidado. El segundo consiste en las normas generales de esa misma ley.
El artículo temporal 67 abarca los rendimientos de valores y otros instrumentos del mercado de capitales recibidos a través de bancos y sociedades de bolsa en Turquía. El banco o corredor retiene el impuesto. Para las personas físicas, este es el impuesto definitivo y no declaran estos ingresos en la declaración de la renta.
La tasa depende del instrumento y, a veces, de la fecha en que se compró o emitió:
- acciones: las ganancias procedentes de acciones cotizadas en Borsa Istanbul y adquiridas a partir del 1 de enero de 2006 tributan al 0% para las personas físicas residentes y no residentes;
- bonos gubernamentales y letras del Tesoro: la tasa general es del 10% para los bonos y letras emitidos a partir del 1 de enero de 2006. Se aplicó una tasa temporal del 0% a los bonos y letras adquiridos entre el 22 de diciembre de 2021 y el 30 de junio de 2026;
- derivados sobre acciones y warrants: los contratos de futuros y opciones sobre acciones o índices bursátiles, así como determinados warrants sobre acciones, tributan al 0%;
- fondos de inversión: la tasa depende del tipo de fondo y de la fecha de compra de las participaciones. Los fondos que invierten principalmente en acciones pueden optar al 0%, y otros fondos tributan a tasas más elevadas.
Los ingresos no incluidos en el artículo temporal 67 tributan según las normas generales y se declaran en la declaración anual de la renta. Esto incluye, por ejemplo, los intereses y las ganancias de bonos gubernamentales y letras del Tesoro emitidos antes del 1 de enero de 2006.
Impuestos sobre sucesiones y donaciones
El impuesto sobre sucesiones y donaciones es progresivo. Las sucesiones tributan entre el 1 y el 10%, mientras que las donaciones y otras transmisiones gratuitas tributan entre el 10 y el 30%.
Las exenciones y normas especiales pueden reducir el importe a pagar. Los premios de concursos, loterías y juegos de azar tributan mediante retención según normas independientes.
El impuesto se paga en seis plazos iguales a lo largo de 3 años, en mayo y noviembre de cada año[15]Fuente: GIB — Impuesto sobre sucesiones y donaciones de 2026.

Deducciones fiscales para personas físicas
Las personas físicas en Türkiye pueden reducir su renta imponible mediante deducciones, cada una de ellas con sus propias condiciones y límites.
Los empleados deducen determinados conceptos de sus salarios antes del cálculo del impuesto, como sus cotizaciones a la seguridad social. Los contribuyentes que presentan la declaración anual también pueden deducir primas de seguros, gastos en educación y sanidad, gastos de patrocinio y donaciones:
- hasta el 15% de la renta declarada, pero sin superar el salario mínimo bruto anual de TRY 396.360 — deducción total por seguros[16]Fuente: GIB — Rentas del trabajo y deducciones;
- hasta el 10% de la renta declarada — gastos de educación y sanidad;
- hasta el 5% de la renta declarada, o el 10% en regiones de desarrollo prioritario — donaciones y aportaciones benéficas;
- 100% — donaciones y gastos en cultura y turismo;
- 100% — donaciones para escuelas, centros sanitarios, residencias de estudiantes, centros de atención infantil y algunas otras instalaciones públicas;
- 100% — donaciones a campañas de ayuda de la Presidencia;
- 100% — donaciones en efectivo a la Media Luna Roja Turca y a la Media Luna Verde Turca;
- 50% — patrocinio del deporte profesional;
- 100% — patrocinio del deporte aficionado[17]Fuente: GIB — Guía 2026 sobre donaciones deducibles, seguros y gastos de educación/sanidad;
- 50% de deducción — primas de seguros de vida[18]Fuente: GIB — Guía 2026 de deducciones por primas de seguros de vida y personales;
- 100% — primas de seguros por fallecimiento, accidente, enfermedad, salud, incapacidad, maternidad, nacimiento y educación.
Exención fiscal de 20 años para nuevos residentes
Turquía concede beneficios fiscales a tres grupos: extranjeros que se mudan a Turquía, empresas y propietarios de activos en el extranjero[19]Fuente: Ley sobre beneficios fiscales, Resmî Gazete.
Un ciudadano extranjero puede acogerse a la exención fiscal provisional si:
- no fue residente fiscal en Turquía en los 3 años anteriores;
- se ha mudado a Turquía y se ha convertido en residente fiscal.
Los ingresos recibidos en Turquía antes del traslado no afectan a la elegibilidad.
Qué está exento para las personas físicas
Durante 20 años, un nuevo residente no paga impuestos sobre la renta en Turquía por sus ingresos de fuente extranjera: dividendos, beneficios empresariales, rendimientos de inversiones e ingresos de activos en el extranjero. Nada de ello debe incluirse en la declaración anual.
Los ingresos de fuente turca siguen tributando a tasas progresivas del 15 al 40%. Se aplican dos restricciones: los gastos relacionados con los ingresos extranjeros no pueden deducirse de ellos, y el impuesto pagado en el extranjero no puede deducirse del impuesto turco.
Durante este periodo de exención, el impuesto sobre sucesiones y donaciones se cobra a un tipo fijo del 1% en lugar de los tipos generales del 1 al 30%.
Amnistía para activos en el extranjero
Hasta el 31 de julio de 2027, los contribuyentes pueden declarar dinero, oro, divisas y valores mantenidos fuera de Turquía a través de bancos y sociedades de bolsa turcos. A continuación, los activos deben transferirse a Turquía en un plazo de 2 meses.
Cuanto más tiempo permanezcan los activos en instrumentos financieros turcos, menor será el impuesto:
- menos de un año — 5%;
- 1 año — 4%;
- 2 años — 3%;
- 3 años — 2%;
- 4 años — 1%;
- 5 años — 0%.

Considerado de confianza 10.000+ inversores
¿Obtendrás la ciudadanía de Turquía?
Tipos impositivos para empresas en Türkiye
Los principales impuestos para las empresas en Türkiye son el impuesto de sociedades y el impuesto sobre el valor añadido, IVA. Dependiendo de la actividad, una empresa también puede pagar el impuesto sobre operaciones bancarias y de seguros, el impuesto sobre servicios digitales, el impuesto especial sobre el consumo y las cotizaciones patronales a la seguridad social y al seguro de desempleo.
Impuesto de sociedades
El impuesto de sociedades se aplica a:
- sociedades de capital, como sociedades anónimas y de responsabilidad limitada, y sus equivalentes extranjeras;
- cooperativas;
- empresas públicas de carácter económico;
- empresas propiedad de asociaciones o fundaciones;
- uniones temporales de empresas.
El tipo estándar es del 25%. Los bancos y otras instituciones financieras, así como algunas empresas en proyectos de asociación público-privada, pagan el 30%[20]Fuente: GIB — Tipo del impuesto de sociedades en virtud del Artículo 32.
Impuesto sobre el valor añadido
El impuesto sobre el valor añadido, IVA, se aplica a los bienes y servicios entregados o prestados en Türkiye y a las importaciones. Las exportaciones de bienes y algunos servicios vinculados a la exportación están exentos.
El tipo estándar es del 20%. Se aplican tipos reducidos a los siguientes bienes y servicios:
- 10% — ropa y textiles, productos farmacéuticos y médicos, servicios de salud, educación y alojamiento, restaurantes y catering, algunos servicios culturales y de entretenimiento;
- 1% — alimentos básicos, productos agrícolas y semillas certificadas, algunas ventas de bienes inmuebles residenciales, arrendamiento financiero de maquinaria y equipos en virtud de certificados de incentivo a la inversión.
El tipo exacto depende de cómo se clasifiquen los bienes o servicios en las listas del IVA y de si se cumplen las condiciones de estas listas[21]Fuente: GIB — Tipos de IVA actuales: 20%, 10% y 1%.
Otros impuestos para empresas
El impuesto sobre operaciones bancarias y de seguros se aplica a las operaciones de bancos y compañías de seguros que quedan fuera del IVA. El tipo general es del 5%, con tipos especiales y exenciones para algunas operaciones. El impuesto se cobra sobre la cantidad que el banco o la aseguradora obtiene de la operación[22]Fuente: GIB — Impuesto sobre Operaciones Bancarias y de Seguros.
El impuesto sobre servicios digitales se aplica a un tipo del 5% sobre contenidos digitales, publicidad digital y algunos servicios de plataformas de intermediación[23]Fuente: GIB — Reducción del tipo del Impuesto sobre Servicios Digitales 2026 al 5%.
El impuesto especial sobre el consumo se cobra una sola vez en la cadena de suministro, sobre los bienes incluidos en cuatro listas de la ley:
- productos petrolíferos, gas natural, aceites lubricantes, disolventes y derivados de disolventes;
- vehículos terrestres, aéreos y marítimos;
- bebidas alcohólicas y refrescos de cola, cigarrillos y otros productos del tabaco;
- productos de lujo, como caviar, pieles, teléfonos móviles, etc.
El importe del impuesto se determina por kilogramo, litro, metro cúbico u otras unidades de medida del producto.
Cotizaciones a la seguridad social y al seguro de desempleo para empleados estándar que paga el empleador:
- 21,75% — seguridad social;
- 2% — seguro de desempleo.
Beneficios fiscales para empresas en Türkiye
Las empresas turcas pueden beneficiarse de tasas reducidas del impuesto sobre sociedades para fabricantes y exportadores, así como de regímenes especiales aplicables a las zonas francas.
Beneficios en el impuesto sobre sociedades
Turquía reduce la tasa del impuesto sobre sociedades del 25% al:
- 12.5% para fabricantes;
- 9% para exportadores de bienes de fabricación propia;
- 11% para otros exportadores.
Las empresas situadas en el Centro Financiero de Estambul no pagan impuesto sobre sociedades sobre los ingresos procedentes del comercio de tránsito y, hasta 2047, sobre los ingresos derivados de la exportación de servicios financieros[24]Fuente: Resmî Gazete — Ley sobre el centro financiero especial de Estambul.
Zonas francas
Turquía cuenta con 19 zonas francas en funcionamiento[25]Fuente: Ministerio de Comercio — 19 zonas francas en funcionamiento en Turquía. Ofrecen ventajas aduaneras, fiscales y administrativas concebidas principalmente para atraer producción, comercio e inversión orientados a la exportación.
El mero hecho de registrarse en una zona franca no exime a una empresa del impuesto sobre la renta o del impuesto sobre sociedades. Los beneficios que recibe una empresa dependen de su actividad, su licencia y las condiciones establecidas por la ley.
Los principales beneficios en las zonas francas son:
- impuesto sobre la renta e impuesto sobre sociedades: las exenciones abarcan actividades específicas. Por ejemplo, un fabricante con licencia de producción no paga impuestos sobre los ingresos procedentes de la venta de bienes fabricados en la zona franca, independientemente de que los bienes se vendan en el extranjero, dentro de la misma zona o a otras zonas francas turcas;
- impuesto del timbre y tasas: las operaciones y documentos relacionados con la actividad en zonas francas están exentos del impuesto del timbre y de algunas tasas;
- impuesto sobre bienes inmuebles: las normas de las zonas francas conceden exención del impuesto sobre bienes inmuebles;
- IVA: los servicios prestados en zonas francas están exentos, al igual que algunos suministros relacionados con la exportación y servicios de flete[26]Fuente: GIB — Tratamiento del IVA para servicios y fletes en zonas francas;
- derechos de aduana: los bienes que entran, se almacenan o salen de una zona franca pueden beneficiarse de ventajas aduaneras[27]Fuente: Ministerio de Comercio — Ventajas fiscales y de otro tipo en las zonas francas.
Para operar en una zona franca turca, una persona física o jurídica necesita una Licencia de Actividad (Faaliyet Ruhsatı) expedida por la Dirección General de Zonas Francas del Ministerio de Comercio[28]Fuente: Ministerio de Comercio — Procedimiento de solicitud de Licencia de Actividad. En función de la zona, la licencia puede abarcar la fabricación, el comercio, el almacenamiento, la logística, el montaje y embalaje, el desarrollo de software y otros servicios.
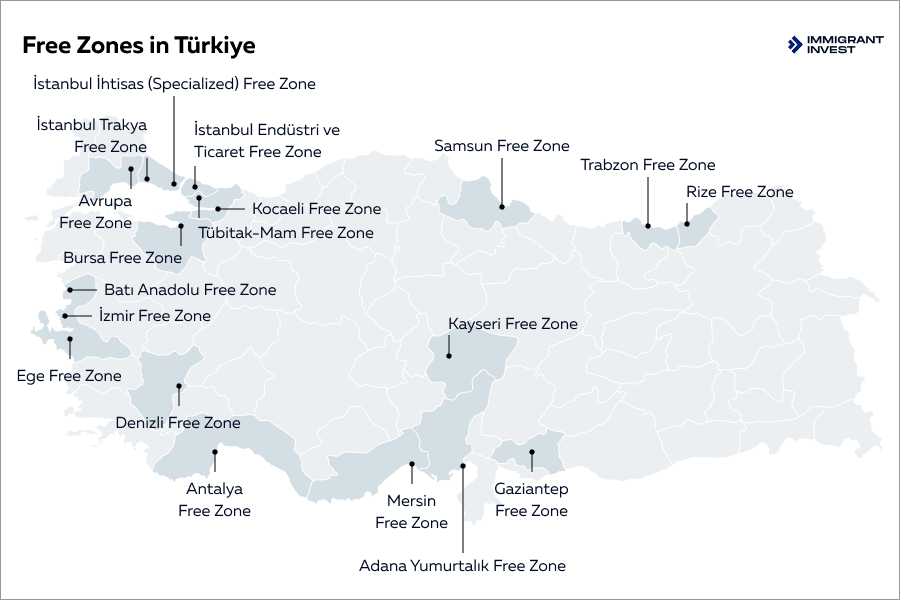
Las zonas francas se encuentran cerca de los principales puertos turcos a lo largo de los mares Negro, Egeo y Mediterráneo. Esta ubicación ofrece un acceso rápido al comercio internacional principal[29]Fuente: Ministerio de Comercio — 19 zonas francas en funcionamiento en Türkiye
Impuestos inmobiliarios en Türkiye
Los compradores, propietarios, arrendadores y vendedores de bienes inmuebles en Türkiye pagan diferentes impuestos y tasas. Cada uno tiene su propia base imponible: para algunos es el precio de venta, para otros el valor catastral del inmueble.
Compra de bienes inmuebles
El comprador paga el derecho de transmisión patrimonial de la escritura del título de propiedad y la tasa del Registro de la Propiedad. Según la transacción, también pueden aplicarse IVA y el Impuesto de Actos Jurídicos Documentados.
El derecho de transmisión de la escritura es del 4% sobre el precio de venta, repartido a partes iguales: 2% a cargo del comprador y 2% a cargo del vendedor. El precio de venta declarado a efectos de la tasa no puede ser inferior al valor catastral del inmueble.
El IVA se aplica principalmente a las compras realizadas a promotores. El tipo depende de la tipología del inmueble, la fecha de la licencia de obra y el proyecto.
Para viviendas con licencia de obra emitida después del 1 de abril de 2022:
- se aplica el 10% a la parte de la vivienda de hasta 150 m² útiles;
- se aplica el 20% a la parte que supere los 150 m²;
- se aplica el 1% en determinados casos, como proyectos de transformación urbana y algunas operaciones sujetas a normas transitorias.
Para licencias de obra más antiguas, se aplican normas transitorias y el tipo puede depender del municipio, la categoría de construcción y el valor del suelo.
Los inmuebles comerciales tributan al tipo estándar del 20%[30]Fuente: GIB — Tipos de IVA actuales y normas transitorias para inmuebles residenciales.
Exención del IVA para compradores extranjeros. Los extranjeros y los ciudadanos turcos que residen en el extranjero no pagan IVA en la primera venta de una vivienda o lugar de trabajo si pagan en moneda extranjera introducida en Türkiye. Debe transferirse al menos el 50% del precio antes de emitirse la factura, y el resto dentro del plazo fijado por la ley.
El comprador debe conservar la propiedad del inmueble durante al menos 3 años. Si se vende antes, el comprador debe abonar el IVA con intereses[31]Fuente: GIB — Comunicado de Aplicación General del IVA 2026 — IVA residencial y exención para compradores extranjeros.
Impuesto de Actos Jurídicos Documentados. La transmisión de la propiedad en el Registro de la Propiedad no está sujeta a este impuesto, pero sí pueden estarlo otros contratos privados firmados por escrito.
El tipo general para contratos con importe determinado es del 0,948%. Las promesas de compraventa inmobiliaria ante notario y algunos contratos de compraventa de vivienda sobre plano tributan al 0%[32]Fuente: GIB — Tipos del Impuesto de Actos Jurídicos Documentados.
Tasa Döner Sermaye. La Dirección del Registro de la Propiedad y Catastro cobra esta tasa de servicio conforme a su tarifa anual.
Propiedad de bienes inmuebles
El tipo del impuesto anual sobre bienes inmuebles depende del tipo de propiedad y de si se encuentra dentro de los límites de un municipio metropolitano[33]Fuente: GIB — Tipos del impuesto sobre bienes inmuebles.
Türkiye cuenta con 30 municipios metropolitanos, incluidos Estambul, Ankara, Esmirna, Antalya y Muğla. Cada uno abarca la provincia entera, por lo que las ciudades turísticas como Alanya y Bodrum también tributan a los tipos más elevados[34]Fuente: Mevzuat — Ley n.º 5216 de municipios metropolitanos.
Tasas anuales del impuesto sobre bienes inmuebles en Turquía

Impuesto sobre ingresos por alquiler. Las personas físicas no pagan impuestos sobre los ingresos por alquileres residenciales de hasta TRY 58.000 al año.
Para los ingresos por alquileres comerciales, el umbral de declaración depende de si se retuvo el impuesto en origen:
- TRY 400.000 de alquiler bruto si se practicó retención en origen;
- TRY 22.000 si no se practicó retención y los ingresos no están exentos.
Los ingresos por encima de la exención y de las deducciones tributan a tipos progresivos del 15 al 40%. Una empresa incluye los ingresos por alquiler en sus rendimientos imponibles y paga el impuesto de sociedades al 25%[35]Fuente: GIB — Umbrales de ingresos por alquileres 2026.
Impuesto sobre viviendas de gran valor. Los propietarios de viviendas con un valor catastral superior a TRY 17.711.000 pagan un impuesto anual a tipos progresivos:
- 0,3% sobre la parte del valor comprendida entre TRY 17.711.000 y TRY 26.567.000;
- 0,6% sobre TRY 26.567.000—35.425.000;
- 1% sobre la parte superior a TRY 35.425.000.
Cada tipo se aplica únicamente a la tramo del valor correspondiente dentro de su escala, no al valor total[36]Fuente: GIB — Umbrales y tipos del impuesto sobre viviendas de gran valor 2026.
Venta de bienes inmuebles
Una persona física que vende una propiedad en un plazo de 5 años tras haberla comprado paga el impuesto sobre la renta por la ganancia obtenida. La ganancia se calcula de la siguiente manera: precio de venta − precio de compra indexado − gastos de venta e impuestos.
El precio de compra se indexa utilizando el índice de precios al productor nacional (Yİ-ÜFE) si dicho índice ha aumentado al menos un 10% durante el periodo de propiedad.
Los primeros TRY 150.000 de la ganancia están exentos de impuestos. El resto tributa a tipos progresivos del 15 al 40%. Una empresa incluye la ganancia en su renta imponible y paga el impuesto de sociedades al 25%.
Ejemplos de propiedades en Türkiye

Turquía, Istanbul
420.000 US$+
Elegant apartments, Beylikduzu, Istanbul
 177 m²
 3
 1
Turquía, Istanbul
475.000 US$+
Elegant and stylish apartments, Istanbul
149 m²3 2 
Turquía, Istanbul
455.000 US$+
Cosy apartments, Zeytinburnu, Istanbul
53 m²2 3 Cómo declarar impuestos en Türkiye
La mayoría de los trámites se pueden realizar en línea a través de la Oficina Tributaria Digital (Dijital Vergi Dairesi) de la Administración Tributaria de Turquía.
El año fiscal coincide con el año natural, del 1 de enero al 31 de diciembre. Con autorización previa, una empresa puede utilizar un ejercicio contable especial.
Registrarse ante la administración tributaria turca
Un extranjero solicita un número de identificación fiscal provisional a través de la Oficina Tributaria Digital. Para la solicitud se requiere un pasaporte, datos de contacto y una dirección.
Las personas físicas que gestionan un negocio o ejercen una profesión, así como las empresas, también deben registrarse en los impuestos aplicables a su actividad. Esto incluye a las empresas no residentes que operen a través de un establecimiento permanente o representante permanente en Turquía[37]Fuente: GIB — Oficina Tributaria Digital — número de identificación fiscal provisional para extranjeros.
Pagar el impuesto provisional a lo largo del año
Las personas físicas con rendimientos comerciales o de trabajo por cuenta propia pagan el impuesto provisional sobre la renta al 15% de su renta imponible provisional. Las empresas pagan el impuesto sobre sociedades provisional, habitualmente a la tasa general del 25%[38]Fuente: GIB — Tasas del impuesto provisional de 2026.
El impuesto provisional es un pago a cuenta del impuesto anual. Se declara y se paga tres veces al año, y en cada ocasión el cálculo parte del 1 de enero:
- antes del 17 de mayo, el contribuyente declara los ingresos de enero a marzo y paga el impuesto correspondiente;
- antes del 17 de agosto, el contribuyente declara los ingresos de enero a junio. El impuesto se calcula sobre el total de los 6 meses y se deduce el importe pagado en mayo, por lo que solo se abona la diferencia;
- antes del 17 de noviembre, el contribuyente declara los ingresos de enero a septiembre. El impuesto se calcula sobre el total de los 9 meses y se deducen los importes abonados en mayo y agosto.
Los ingresos de octubre a diciembre no están cubiertos por el impuesto provisional. Se incluyen en la declaración anual, en la que todo el impuesto provisional pagado durante el año se deduce del impuesto definitivo.
Los empleados se saltan este paso: su empleador les retiene el impuesto sobre la renta directamente de su salario mediante la nómina.
Presentar la declaración anual
El impuesto provisional pagado durante el año se deduce de la cuota a pagar en la declaración.
Las personas físicas presentan la declaración entre el 1 y el 31 de marzo del año siguiente. Si un empleado debe presentar la declaración depende del importe y de las fuentes de sus ingresos[39]Fuente: GIB — Fechas de presentación y pago de la declaración anual del impuesto sobre la renta de las personas físicas.
Las empresas que utilizan el año natural presentan la declaración entre el 1 y el 30 de abril del año siguiente. Las empresas con un ejercicio contable especial presentan la declaración como máximo el último día del cuarto mes posterior a la finalización de dicho periodo.
Pagar el impuesto
Las personas físicas pagan en dos plazos iguales: antes del 31 de marzo y antes del 31 de julio. Una persona física obligada a presentar declaración por salir de Turquía debe presentarla y pagar el impuesto dentro de los 15 días anteriores a su salida.
Las empresas pagan dentro del plazo límite de presentación de la declaración anual.
Cómo evitar la doble imposición y no pagar impuestos en dos países
Türkiye cuenta con 93 convenios de doble imposición en vigor[40]Fuente: GIB — Convenios de doble imposición en vigor. Estos acuerdos evitan que un mismo ingreso tribute dos veces en países distintos.
Un convenio aún puede permitir que tanto Türkiye como el otro país graven determinados tipos de ingresos. En ese caso, la doble imposición se alivia de una de las siguientes formas:
- el país de residencia deduce el impuesto pagado en el otro país, incluida la retención practicada en origen;
- uno de los países exime de impuestos esos ingresos;
- se aplica otro método establecido en el convenio.
Los convenios también limitan la retención fiscal que el país de origen de los ingresos puede aplicar a dividendos, intereses y cánones.
La exención o alivio que se aplique depende del convenio específico, de la condición de residencia del contribuyente y del tipo de ingreso.
Países con convenios de doble imposición con Türkiye
- Albania
- Alemania
- Arabia Saudí
- Argelia
- Argentina
- Australia
- Austria
- Azerbaiyán
- Baréin
- Bangladés
- Bielorrusia
- Bélgica
- Bosnia y Herzegovina
- Brasil
- Bulgaria
- Camboya
- Canadá
- Chad
- China
- Chipre del Norte (República Turca del Norte de Chipre)
- Colombia
- Corea del Sur
- Croacia
- Dinamarca
- Egipto
- Emiratos Árabes Unidos
- Eslovaquia
- Eslovenia
- España
- Estados Unidos
- Estonia
- Etiopía
- Filipinas
- Finlandia
- Francia
- Gambia
- Georgia
- Grecia
- Hungría
- India
- Indonesia
- Irán
- Irlanda
- Israel
- Italia
- Japón
- Jordania
- Kazajistán
- Kosovo
- Kuwait
- Kirguistán
- Letonia
- Líbano
- Lituania
- Luxemburgo
- Malasia
- Malta
- Marruecos
- México
- Moldavia
- Mongolia
- Montenegro
- Nigeria
- Noruega
- Nueva Zelanda
- Omán
- Países Bajos
- Pakistán
- Polonia
- Portugal
- Qatar
- Reino Unido
- República Checa
- Macedonia del Norte
- Rumanía
- Rusia
- Ruanda
- Serbia
- Sierra Leona
- Singapur
- Sri Lanka
- Sudán
- Suecia
- Suiza
- Siria
- Tayikistán
- Tailandia
- Túnez
- Turkmenistán
- Ucrania
- Uzbekistán
- Venezuela
- Vietnam
- Yemen
Cómo vivir legalmente en Türkiye para convertirse en contribuyente del país
Por lo general, un extranjero puede permanecer en Turquía con un visado o mediante exención de visado hasta un máximo de 90 días dentro de cualquier periodo de 180 días. Las normas exactas dependen de la nacionalidad y del tipo de visado.
Para permanecer más tiempo, un extranjero necesita un permiso de residencia u otra base legal, como un permiso de trabajo, la condición de residente de larga duración o la ciudadanía turca. Sin embargo, ninguno de estos supuestos convierte automáticamente a una persona en residente fiscal en Turquía. La residencia fiscal depende del domicilio o de la estancia continuada en Turquía durante más de 6 meses dentro de un año natural.
Un ciudadano extranjero puede solicitar la ciudadanía turca por inversión mediante:
- bienes raíces: inmuebles por un valor mínimo de $400,000 que se pueden vender después de 3 años;
- inversión en capital fijo de una empresa: al menos $500,000;
- depósito bancario: al menos $500,000, mantenidos en un banco en Turquía durante 3 años;
- bonos gubernamentales: al menos $500,000, mantenidos durante 3 años;
- fondos: al menos $500,000 en participaciones de fondos inmobiliarios o de capital riesgo, mantenidos durante 3 años.
El cónyuge del solicitante principal y sus hijos menores de 18 años pueden obtener la ciudadanía en el mismo procedimiento.
El proceso de obtención de la ciudadanía por inversión tarda más de 8 meses y no exige trasladarse al país antes ni después de convertirse en ciudadano.
Conclusiones clave sobre los impuestos en Turquía
- Los residentes fiscales pagan impuestos sobre sus ingresos mundiales, mientras que los no residentes solo pagan por sus ingresos de fuente turca. Una persona se convierte en residente fiscal si tiene su domicilio en Turquía o si permanece más de 6 meses en un año natural.
- El impuesto sobre la renta de las personas físicas es progresivo, del 15 al 40%.
- Los extranjeros que se conviertan en residentes fiscales tras 3 años de no residencia no pagan impuestos en Turquía sobre sus ingresos de fuente extranjera durante 20 años. Durante ese periodo, el impuesto sobre sucesiones y donaciones es del 1%.
- La tasa general del impuesto sobre sociedades es del 25%. Los fabricantes y exportadores pagan entre el 9 y el 12.5%. Una empresa en una zona franca solo obtiene beneficios fiscales para determinadas actividades.
- La tasa general del IVA es del 20%, con tasas reducidas del 10% y del 1%.
- Al comprar una propiedad, el comprador y el vendedor pagan cada uno una tasa del 2% sobre la escritura de propiedad. Los propietarios pagan un impuesto anual sobre bienes inmuebles del 0.1 al 0.6%. Un comprador extranjero puede evitar el IVA en una propiedad nueva pagando en moneda extranjera y conservando la propiedad durante 3 años.
- Turquía tiene convenios de doble imposición con 93 países.
- La ciudadanía turca por inversión está disponible a partir de $400,000 en bienes raíces o $500,000 en otras opciones. El proceso dura más de 8 meses y no exige traslado.
Immigrant Invest es un agente autorizado en programas de ciudadanía y residencia por inversión en la UE, el Caribe, Asia y Oriente Medio. Aproveche nuestros 15 años de experiencia global — reserve una cita con nuestros expertos en programas de inversión.
 Considerado de confianza 10.000+ inversores