

Los ciudadanos de Santa Lucía están exentos de impuestos sobre plusvalías, dividendos y sucesiones. Las personas jurídicas no pagan impuestos sobre plusvalías, dividendos y, en ocasiones, sobre el impuesto al valor añadido.
Este artículo analiza todas las oportunidades que ofrece el estatus de residente fiscal en Santa Lucía.
¿Quién paga impuestos en Santa Lucía?
En Santa Lucía, los impuestos los pagan los residentes fiscales y los no residentes que obtienen ingresos de fuentes dentro del país.
Los residentes fiscales de Santa Lucía son personas físicas que permanecen al menos 183 días en el país durante un año. Santa Lucía distingue entre residentes y residentes habituales[1]Fuente: Ley del Impuesto sobre la Renta de Santa Lucía — Ley del Impuesto sobre la Renta. Aquellos que tienen una vivienda permanente en el país y pasan algún tiempo en él durante el año se consideran residentes habituales y tributan por su renta mundial.
Los residentes que no cumplen estas condiciones pagan impuestos por sus ingresos de fuente en Santa Lucía y por los ingresos extranjeros recibidos en el país.
Las empresas también pueden ser consideradas residentes fiscales si están constituidas en Santa Lucía o si se gestionan y dirigen desde el país. Las empresas residentes tributan por los ingresos obtenidos en Santa Lucía, mientras que los ingresos de fuente extranjera que cumplan los requisitos están exentos.
Los no residentes de Santa Lucía son personas físicas que pasan menos de 183 días al año en el país. Aún así, se les puede exigir que paguen impuestos, pero normalmente solo por los ingresos procedentes de Santa Lucía.
Los titulares de la ciudadanía de Santa Lucía por inversión no están sujetos a ningún requisito de estancia mínima, por lo que depende de ellos convertirse o no en residentes fiscales. Esto depende de cuánto tiempo pasen en el país.

Considerado de confianza 10.000+ inversores
¿Obtendrás la ciudadanía de Santa Lucía?
Impuestos para personas físicas en Santa Lucía
Los principales impuestos que pagan las personas físicas en Santa Lucía son el impuesto sobre la renta de las personas físicas y las cotizaciones a la seguridad social. Ciertos tipos de ingresos, como los intereses y las regalías, también pueden estar sujetos a retención en la fuente. Santa Lucía no aplica impuestos sobre sucesiones ni sobre plusvalías.
Impuesto sobre la renta
El impuesto sobre la renta de Santa Lucía se aplica sobre:
- el trabajo personal;
- los ingresos empresariales;
- las regalías;
- los intereses;
- los alquileres.
Los residentes fiscales de Santa Lucía tributan bajo el sistema de impuesto sobre la renta de las personas físicas progresivo. El impuesto se calcula sobre la base imponible tras aplicar las deducciones y exenciones correspondientes.
A partir de 2026, los tipos impositivos en Santa Lucía son:
- hasta EC$15.000, o ≈ $5.550 — 15%;
- EC$15.001—30.000, o ≈ $5.550—11.100 — 20%;
- más de EC$30.000, o ≈ $11.100 — 30%[2]Fuente: Departamento de Impuestos Internos — Cálculos de datos fiscales.
Los no residentes tributan por los ingresos generados en Santa Lucía a los mismos tipos progresivos. Los intereses pagados a no residentes están sujetos a una retención fiscal del 15%, mientras que las regalías están sujetas al 25%. Para los nacionales de la CARICOM, la retención fiscal sobre las regalías se reduce al 15%[3]Fuente: Gobierno de Santa Lucía — Discurso sobre el presupuesto de Santa Lucía.
Cotizaciones sociales
Los empleados en Santa Lucía cotizan un 5% de sus ingresos cotizables a la National Insurance Corporation. El mismo tipo se aplica tanto a residentes como a no residentes empleados en el país[4]Fuente: Ley de la Corporación Nacional del Seguro Social de Santa Lucía, cap. 16.01.
Los empleadores deducen la cotización del empleado de su salario y la transfieren a la National Insurance Corporation junto con la cotización del propio empleador. Estos pagos ayudan a financiar pensiones, prestaciones por enfermedad y maternidad, y prestaciones por incapacidad.
Impuestos inmobiliarios en Santa Lucía
Al comprar y poseer bienes inmuebles en Santa Lucía, las personas físicas y jurídicas pueden enfrentarse a varios impuestos relacionados con la propiedad. Los compradores pagan el impuesto del sello al transferirse la propiedad, mientras que los propietarios también están sujetos al impuesto inmobiliario anual[5]Fuente: PwC — Santa Lucía: personas físicas — otros impuestos.
Impuesto sobre transmisiones patrimoniales
Santa Lucía no recauda un impuesto independiente sobre transmisiones patrimoniales. En su lugar, los compradores pagan un impuesto del sello del 2% al transferirse la titularidad del inmueble.
Se aplica el mismo tipo tanto a residentes como a no residentes.
Impuesto del sello
Los vendedores en Santa Lucía también pagan el impuesto del sello al transferir un inmueble. El tipo aplicable depende de si el vendedor es residente o no residente.
Los tipos impositivos en Santa Lucía para los vendedores residentes de inmuebles son progresivos y dependen del valor de la propiedad:
- EC$50.000—75.000, o ≈ $18.500—27.750 — 2,5%;
- EC$75.001—150.000, o ≈ $27.750—55.500 — 3,5%;
- más de EC$150.000, o ≈ $55.500 — 5%.
Para los vendedores no residentes, el impuesto del sello se cobra a un tipo fijo del 10%.
Impuesto inmobiliario anual
El impuesto inmobiliario anual es del 0,25% del valor de mercado para propiedades residenciales y del 0,4% para inmuebles comerciales[6]Fuente: PwC — Santa Lucía: personas jurídicas — otros impuestos. Los tipos no dependen de si el propietario es una persona física o una empresa, ni de su estado de residencia fiscal.
Ejemplos de propiedades en Santa Lucía
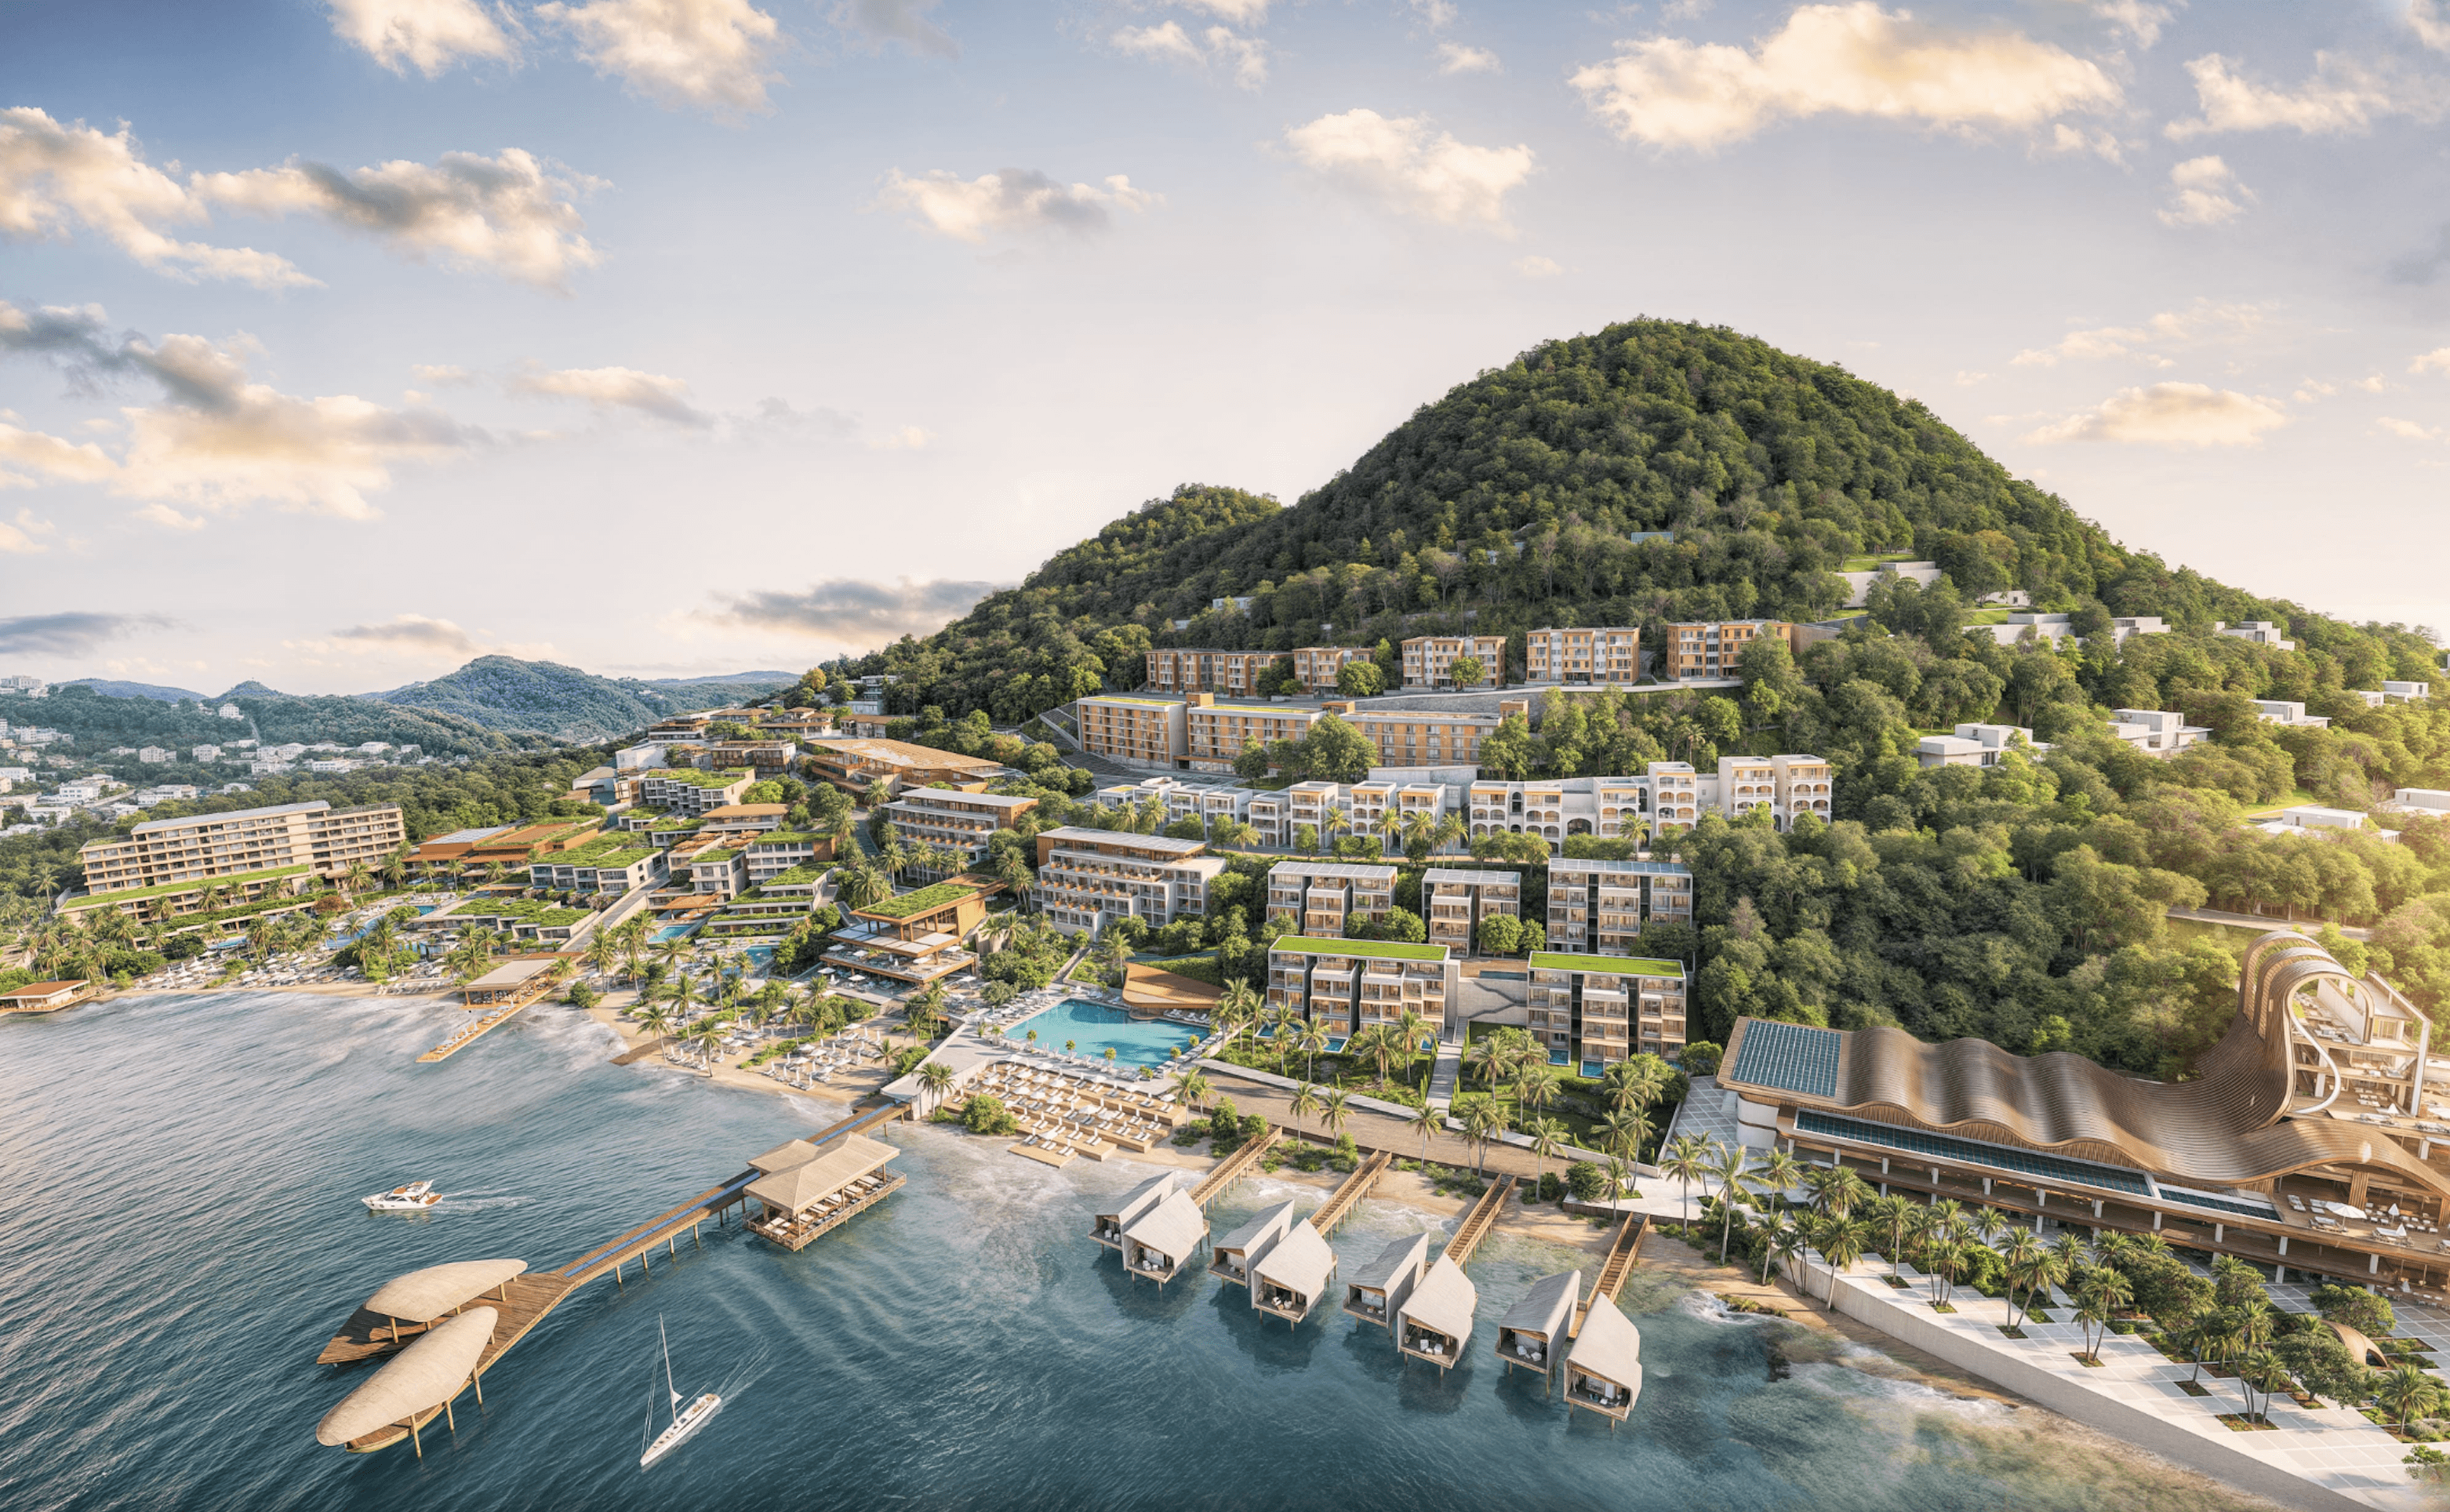

St Lucia, Rodney Bay
559.000 US$ — 15.000.000 US$
Apartments and villas in luxury resort on the seaside
 93 m² — 300 m²
 1—8
 1—8
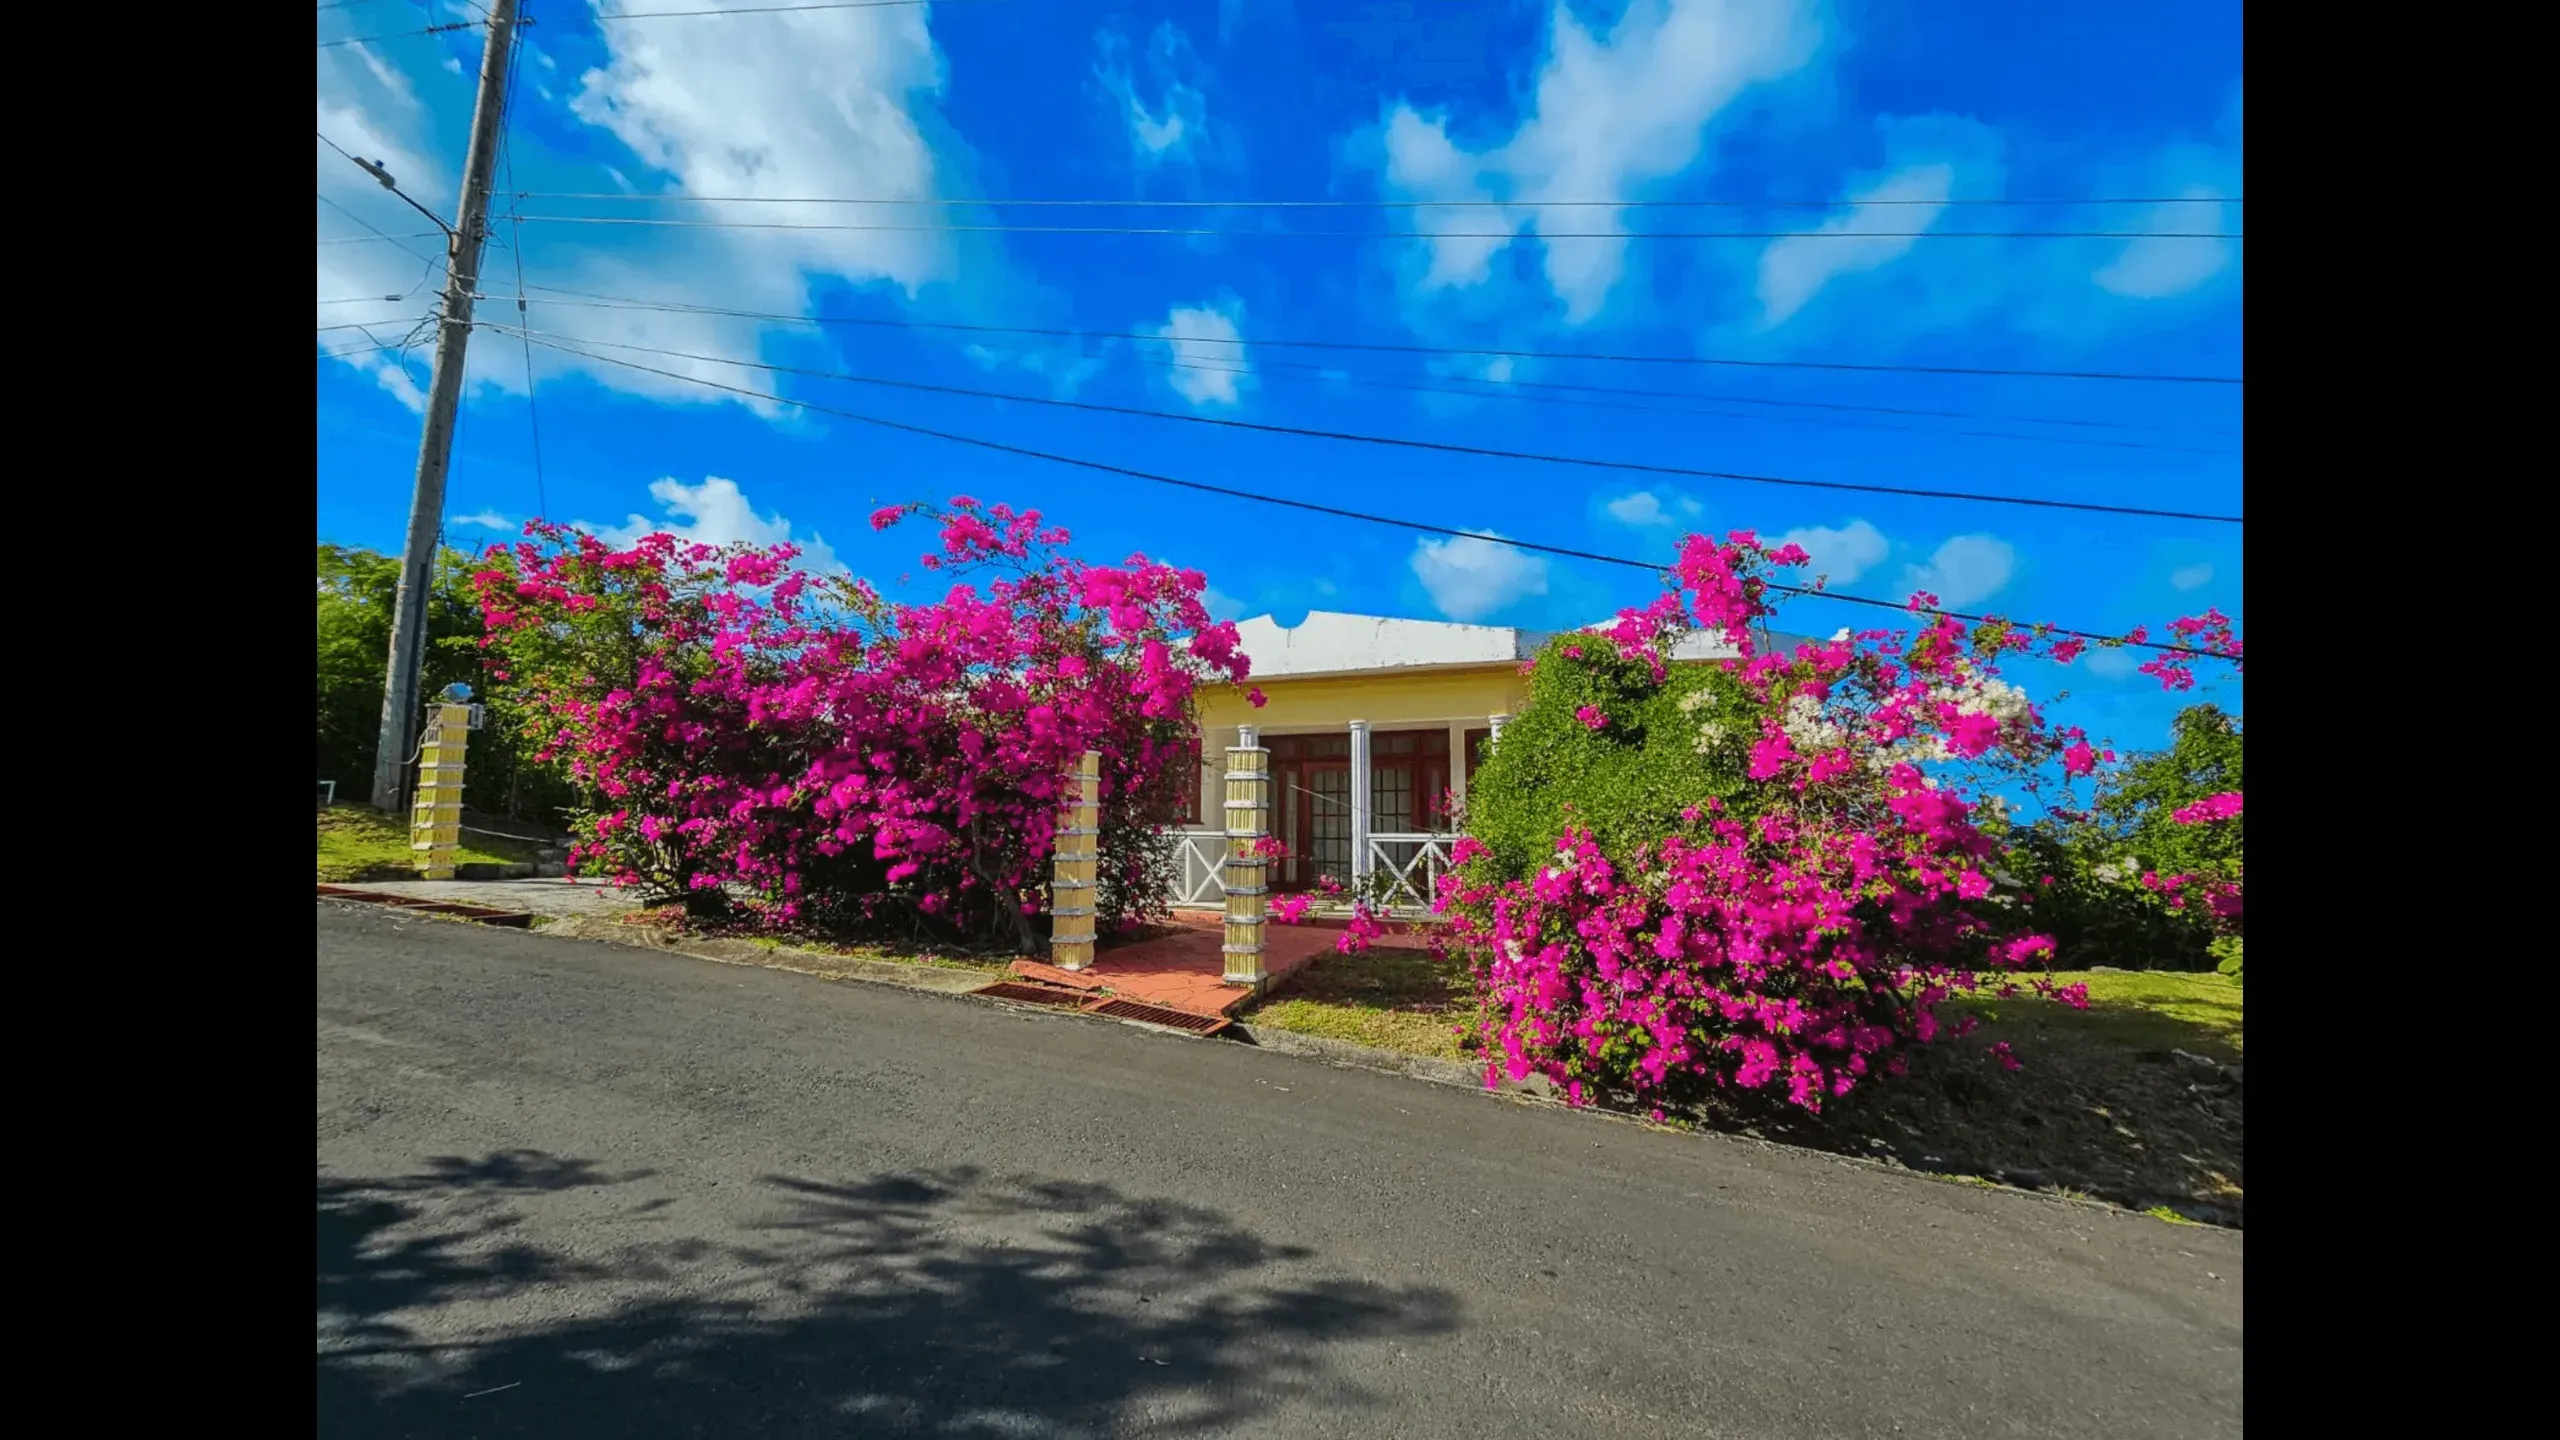
St Lucia, Castri
290.000 US$+
Charming house with 3 bedrooms and Ocean View, Gros Islet
279 m²3 3 
St Lucia, Micoud
3.000.000 US$+
Luxurious villa with panoramic ocean and island views
929 m²10 10 Impuestos para personas jurídicas en Santa Lucía
Una empresa se considera residente fiscal de Santa Lucía si está constituida en el país o si se gestiona y dirija desde Santa Lucía. Las empresas residentes están sujetas al impuesto de sociedades, al IVA y a la retención en la fuente, mientras que las empresas no residentes solo tributan por los ingresos generados en Santa Lucía.
Impuesto de sociedades
El impuesto sobre la renta de Santa Lucía para empresas residentes se cobra a un tipo fijo del 30% sobre los beneficios imponibles[7]Fuente: PwC — Impuestos sobre la renta de las sociedades en Santa Lucía.
Determinados ingresos de fuente extranjera están exentos del impuesto de sociedades en Santa Lucía en virtud del sistema fiscal territorial[8]Fuente: Gobierno de Santa Lucía — Ley de Modificación del Impuesto sobre la Renta de 2018. La exención se puede aplicar a:
- beneficios de un establecimiento permanente situado fuera de Santa Lucía;
- ingresos procedentes de bienes inmuebles situados fuera de Santa Lucía;
- ciertos intereses procedentes de fuentes fuera de Santa Lucía;
- ingresos procedentes de valores extranjeros, incluidas acciones, fondos de inversión e instrumentos generadores de intereses emitidos por personas fuera de Santa Lucía.
Las empresas no residentes solo tributan por los ingresos generados en Santa Lucía.
IVA
El tipo general del IVA es del 12,5%. Las empresas deben registrarse a efectos del IVA cuando la facturación anual alcance los EC$400.000, o ≈ $148.000. Se aplican tipos reducidos o nulos a determinados bienes y servicios.
Los servicios educativos, financieros, de seguros, médicos y de transporte, los alquileres de vivienda, el combustible, el agua, la electricidad, las mercancías para la exportación y las ventas en tiendas libres de impuestos no están sujetos al IVA[6]Fuente: PwC — Santa Lucía: personas jurídicas — otros impuestos.
Retenciones fiscales
Las empresas deben retener impuestos sobre ciertos pagos[9]Fuente: PwC — Santa Lucía: personas jurídicas — retenciones fiscales. Para los pagos a empresas no residentes, los tipos principales incluyen:
- intereses — 15%;
- regalías — 25%, o 15% para beneficiarios de la CARICOM;
- honorarios de gestión — 25%, o 15% para beneficiarios de la CARICOM;
- comisiones y ciertas otras tarifas — 25%.
Convenios de doble imposición entre Santa Lucía y otros países
Santa Lucía forma parte del Acuerdo de Doble Imposición de la CARICOM, un tratado multilateral diseñado para evitar la doble imposición dentro de la Comunidad del Caribe[10]Fuente: CARICOM — Convenio de Doble Imposición. Bajo este acuerdo, Santa Lucía tiene cobertura de convenio fiscal con:
- Antigua y Barbuda;
- Barbados;
- Belice;
- Dominica;
- Granada;
- Guyana;
- Jamaica;
- San Cristóbal y Nieves;
- San Vicente y las Granadinas;
- Trinidad y Tobago.
El acuerdo ayuda a evitar que la misma renta tribute dos veces en dos países de la CARICOM. Establece reglas sobre qué país tiene el derecho de gravar diferentes tipos de ingresos y limita los impuestos en el país de origen sobre ciertos pagos transfronterizos.
Por ejemplo, los intereses y las regalías pueden optar a tipos reducidos de retención en la fuente cuando se pagan entre residentes de estados miembros de la CARICOM participantes.
Santa Lucía cuenta con acuerdos de intercambio de información fiscal que cubren 106 jurisdicciones, incluidos el Reino Unido, Canadá, Alemania y Francia. Estos acuerdos permiten a las autoridades fiscales compartir información sobre cuentas financieras para combatir la evasión fiscal, pero no otorgan reducciones de impuestos ni exención de la doble imposición[11]Fuente: Ley de Cooperación Fiscal Internacional de Santa Lucía.
La ciudadanía de Santa Lucía por inversión como vía para la residencia fiscal en el país
La ciudadanía de Santa Lucía por inversión permite a los inversores extranjeros obtener un segundo pasaporte sin trasladar su residencia al país. Los inversores que posteriormente decidan mudarse a Santa Lucía pueden establecer su residencia fiscal cumpliendo con los requisitos de residencia del país.
Requisitos para los inversores
Los solicitantes deben cumplir varios requisitos de elegibilidad para ser aptos para el programa de Ciudadanía por Inversión de Santa Lucía[12]Fuente: Sitio web oficial del Programa de Ciudadanía por Inversión de Santa Lucía:
- tener al menos 18 años;
- no tener antecedentes penales graves u otros motivos de denegación;
- demostrar el origen legal de sus ingresos y del capital de inversión;
- disponer de recursos financieros suficientes para realizar la inversión requerida;
- superar las comprobaciones obligatorias de Diligencia debida;
- proporcionar información personal y financiera exacta.
El solicitante principal también debe asistir a una entrevista, que puede realizarse a distancia.
Opciones de inversión
Los inversores pueden elegir entre varias opciones de inversión autorizadas por el gobierno:
- aportación al fondo National Economic Fund — $240.000+;
- bonos gubernamentales — $300.000+, mantenidos durante al menos 5 años;
- bienes inmuebles autorizados — $300.000+, mantenidos durante al menos 5 años;
- proyectos empresariales autorizados — $1.000.000 por inversor en un proyecto conjunto o $3.500.000 para una inversión individual.
También se aplican tasas gubernamentales, de tramitación de solicitud y de Diligencia debida adicionales.
Inclusión de miembros de la familia
Los inversores pueden incluir a miembros de su familia en sus solicitudes de ciudadanía:
- cónyuge;
- hijos hasta 21 años;
- hijos dependientes económicamente hasta 30 años;
- hijos de cualquier edad con discapacidad física o mental que dependan del inversor;
- padres dependientes económicamente mayores de 55 años;
- hermanos solteros menores de 18 años, sujetos al consentimiento de los padres o tutores.
La cantidad de inversión total y las tasas adicionales dependen de la composición familiar.
Ventajas de la ciudadanía de Santa Lucía para los inversores
Sin traslado obligatorio. Los inversores no están obligados a residir en Santa Lucía antes ni después de obtener la ciudadanía. Ellos y sus familias pueden visitar la isla durante sus vacaciones, permanecer todo el tiempo que deseen o mantener Santa Lucía como un plan B y mudarse en cualquier momento si cambian sus circunstancias.
Movilidad internacional. El pasaporte de Santa Lucía ofrece acceso sin visado o con visado a la llegada a destinos en Europa, Asia, África y las Américas, lo que facilita y flexibiliza los viajes de negocios y ocio.
Acceso a visados de larga duración para EE. UU. Los ciudadanos de Santa Lucía pueden obtener un visado B-1/B-2 de entradas múltiples válido por 10 años. Les permite visitar repetidamente los EE. UU. por turismo, reuniones de negocios o tratamiento médico sin tener que solicitar un visado cada vez. Cada estancia se permite por un periodo de hasta 6 meses[13]Fuente: Departamento de Estado de los EE. UU. — Reciprocidad de visados para Santa Lucía.
Ciudadanía hereditaria. Los inversores pueden transmitir la ciudadanía de Santa Lucía a sus hijos, incluidos los nacidos en el extranjero después de que el inversor obtenga la ciudadanía.

Cómo convertirse en residente fiscal de Santa Lucía mediante la ciudadanía por inversión
Una persona puede convertirse en residente fiscal de Santa Lucía al cumplir los requisitos de residencia fiscal del país, lo que incluye pasar al menos 183 días al año allí. Esto puede hacerse siendo titular de un permiso de residencia temporal o permanente, o con la ciudadanía de Santa Lucía.
La ciudadanía puede ser un estatus más cómodo para quienes planifican convertirse en residentes fiscales, ya que los ciudadanos pueden vivir en Santa Lucía sin tener que renovar un permiso de residencia. Al mismo tiempo, la ciudadanía por sí sola no convierte automáticamente a una persona en residente fiscal.
Según la experiencia de Immigrant Invest, obtener la ciudadanía de Santa Lucía por inversión lleva al menos 6 meses, aunque el plazo puede ser mayor dependiendo de la Diligencia debida, la preparación de documentación y la tramitación de solicitud.
1 día
Diligencia debida preliminar
Immigrant Invest realiza una comprobación de antecedentes inicial utilizando bases de datos internacionales para identificar cualquier problema que pueda afectar a la solicitud. Un Oficial de Cumplimiento Certificado en Prevención de Blanqueo de Capitales revisa el caso y, si es necesario, los abogados preparan explicaciones complementarias o recomiendan un programa alternativo.
Immigrant Invest realiza una comprobación de antecedentes inicial utilizando bases de datos internacionales para identificar cualquier problema que pueda afectar a la solicitud. Un Oficial de Cumplimiento Certificado en Prevención de Blanqueo de Capitales revisa el caso y, si es necesario, los abogados preparan explicaciones complementarias o recomiendan un programa alternativo.
De 2 a 5 semanas
Preparación de documentación
Los abogados de Immigrant Invest preparan una lista de documentos personalizada. El inversor proporciona pasaportes, certificados, extractos bancarios y otros registros personales y financieros. Los abogados gestionan la legalización notarial y la traducción, cumplimentan los formularios necesarios y preparan declaraciones o declaraciones juradas justificativas.
Los abogados de Immigrant Invest preparan una lista de documentos personalizada. El inversor proporciona pasaportes, certificados, extractos bancarios y otros registros personales y financieros. Los abogados gestionan la legalización notarial y la traducción, cumplimentan los formularios necesarios y preparan declaraciones o declaraciones juradas justificativas.
12+ meses
Diligencia debida y tramitación de solicitud
La solicitud completada se presenta ante la unidad de Ciudadanía por Inversión de Santa Lucía. Las autoridades llevan a cabo una Diligencia debida obligatoria sobre el inversor y los miembros de la familia incluidos de 16 años o más, lo que incluye verificaciones de reputación, antecedentes y finanzas.
El solicitante principal también debe asistir a una entrevista, ya sea en línea o en persona, en inglés.
La solicitud completada se presenta ante la unidad de Ciudadanía por Inversión de Santa Lucía. Las autoridades llevan a cabo una Diligencia debida obligatoria sobre el inversor y los miembros de la familia incluidos de 16 años o más, lo que incluye verificaciones de reputación, antecedentes y finanzas.
El solicitante principal también debe asistir a una entrevista, ya sea en línea o en persona, en inglés.
Hasta 3 meses
Aprobación y cumplimiento de la condición de inversión
Una vez aprobada la solicitud, el inversor completa la inversión elegida en un plazo de 90 días. Esto puede implicar una aportación al fondo estatal, bonos gubernamentales, bienes inmuebles, un negocio autorizado o un proyecto de infraestructura.
Una vez aprobada la solicitud, el inversor completa la inversión elegida en un plazo de 90 días. Esto puede implicar una aportación al fondo estatal, bonos gubernamentales, bienes inmuebles, un negocio autorizado o un proyecto de infraestructura.
Hasta 1,5 meses
Emisión del certificado de naturalización y del pasaporte
Una vez cumplida la condición de inversión, los abogados de Immigrant Invest preparan los documentos finales, incluido el juramento de fidelidad. Posteriormente se emite el certificado de naturalización, seguido del pasaporte, que puede ser entregado al inversor mediante mensajería.
Una vez cumplida la condición de inversión, los abogados de Immigrant Invest preparan los documentos finales, incluido el juramento de fidelidad. Posteriormente se emite el certificado de naturalización, seguido del pasaporte, que puede ser entregado al inversor mediante mensajería.
Tras obtener la ciudadanía
Traslado a Santa Lucía y establecimiento de la residencia fiscal
La ciudadanía de Santa Lucía no convierte automáticamente al inversor en residente fiscal. Los inversores que deseen establecer la residencia fiscal pueden trasladarse al país y pasar al menos 183 días allí durante un año. También es posible que deban demostrar sus vínculos de residencia con Santa Lucía y cumplir con otros requisitos de residencia fiscal aplicables.
Una vez convertido en residente fiscal, el inversor debe registrarse en el Departamento de Impuestos Internos y obtener un número de identificación fiscal para cumplir con sus obligaciones de declaración de impuestos.
La ciudadanía de Santa Lucía no convierte automáticamente al inversor en residente fiscal. Los inversores que deseen establecer la residencia fiscal pueden trasladarse al país y pasar al menos 183 días allí durante un año. También es posible que deban demostrar sus vínculos de residencia con Santa Lucía y cumplir con otros requisitos de residencia fiscal aplicables.
Una vez convertido en residente fiscal, el inversor debe registrarse en el Departamento de Impuestos Internos y obtener un número de identificación fiscal para cumplir con sus obligaciones de declaración de impuestos.
¿Cómo presentar las declaraciones de impuestos en Santa Lucía?
Los requisitos de presentación de declaraciones fiscales en Santa Lucía varían entre personas físicas y empresas. Las personas físicas presentan una declaración anual del impuesto sobre la renta de las personas físicas, mientras que las empresas y empleadores tienen obligaciones independientes de información corporativa y de nóminas.
Declaraciones de impuestos para personas físicas
Plazo de presentación. Las personas físicas presentan una declaración anual del impuesto sobre la renta en un plazo de 3 meses tras el cierre del ejercicio fiscal. Para los contribuyentes cuyo ejercicio coincida con el año natural, la fecha límite habitual es el 31 de marzo[14]Fuente: PwC — Santa Lucía: administración fiscal individual.
Presentación en línea. Las declaraciones se pueden presentar en línea a través del portal de declaración electrónica del IRD. El contribuyente debe registrarse primero como usuario electrónico y después presentar la declaración desde su cuenta en línea[15]Fuente: Departamento de Impuestos Internos de Santa Lucía — Portal de registro para la declaración electrónica.
Documentos justificativos. Los contribuyentes deben conservar los documentos que justifiquen las deducciones solicitadas. Por ejemplo, las facturas médicas no se tienen que adjuntar a la declaración, pero se deben guardar durante un máximo de 6 años por si el IRD las solicita para su verificación.
Pago de impuestos. Cualquier impuesto a pagar debe abonarse dentro del plazo correspondiente para evitar sanciones e intereses. Los contribuyentes que necesiten más tiempo pueden solicitar una prórroga. Para el impuesto sobre la renta de las personas físicas, la solicitud debe realizarse al menos 1 semana antes del plazo inicial de presentación.
Declaraciones de impuestos para empresas
Plazo de presentación. Una empresa presenta su declaración en un plazo de 3 meses tras el cierre de su ejercicio económico. En el caso de una empresa cuyo ejercicio económico finalice el 31 de diciembre, la fecha límite es el 31 de marzo[16]Fuente: PwC — Santa Lucía: administración del impuesto de sociedades.
Las empresas con empleados tienen obligaciones de información de nóminas independientes. La declaración anual del empleador y los formularios de los empleados correspondientes deben entregarse antes del 31 de enero.
Requisito de presentación. Todas las empresas deben presentar una declaración del impuesto sobre sociedades, incluso si no han obtenido beneficios o se les ha concedido una exención fiscal. La declaración se presenta junto con la documentación justificativa requerida.
Pagos a cuenta de impuestos. Es posible que las empresas tengan que realizar pagos anticipados del impuesto sobre sociedades durante el año. Estos vencen en 3 plazos: el 25 de marzo, el 25 de junio y el 25 de septiembre. El impuesto estimado restante debe abonarse en un plazo de 3 meses tras el cierre del ejercicio económico.
Para operar una empresa en Santa Lucía, los negocios de extranjeros pueden necesitar una licencia comercial. Los ciudadanos de Santa Lucía están exentos de este requisito
7 ventajas de la residencia fiscal en Santa Lucía
1. Sin impuesto sobre plusvalías. Santa Lucía no grava las plusvalías, por lo que las ganancias derivadas de la venta de activos, incluidos los bienes raíces, no tributan por separado.
2. Sin impuesto sobre sucesiones o herencias. Las personas físicas pueden transferir activos a sus herederos sin estar sujetas a un impuesto independiente sobre sucesiones o herencias en Santa Lucía.
3. Sin impuesto sobre el patrimonio. Santa Lucía no aplica un impuesto sobre el patrimonio neto, por lo que los residentes no tributan por el simple valor de los activos que poseen.
4. Sin impuesto sobre donaciones. Las donaciones no están sujetas a un impuesto específico sobre donaciones, lo que resulta útil para transferir activos dentro de la familia.
5. Menor impuesto de actos jurídicos documentados en la venta de inmuebles. Los vendedores residentes pagan tipos progresivos del impuesto de actos jurídicos documentados de hasta el 5%, mientras que los vendedores no residentes están sujetos a un tipo fijo del 10%.
6. Exención fiscal para ciertos ingresos de inversiones. En el caso de las personas físicas, los dividendos procedentes de empresas y los intereses bancarios en Santa Lucía están exentos del impuesto sobre la renta de las personas físicas[17]Fuente: PwC — Santa Lucía: determinación de la renta individual.
7. Créditos por impuestos pagados en el extranjero. Si un residente fiscal de Santa Lucía paga impuestos sobre la misma renta en el extranjero, puede solicitar una deducción en Santa Lucía, incluso cuando no exista un convenio para evitar la doble imposición. La deducción se limita normalmente al menor importe entre el impuesto pagado en el extranjero o el impuesto devengado en Santa Lucía por dicha renta[18]Fuente: PwC — Santa Lucía: persona física: deducción por doble imposición internacional y convenios fiscales.
Considerado de confianza 10.000+ inversores
Regularice sus obligaciones fiscales antes de que se conviertan en un problema
Riesgos y aspectos a tener en cuenta sobre la residencia fiscal en Santa Lucía
Los extranjeros que planeen convertirse en residentes fiscales de Santa Lucía deben considerar primero cómo pueden afectar las normas fiscales del país a sus ingresos, propiedades e intereses empresariales.
1. El ingreso global puede pasar a ser tributable
Las personas físicas que sean residentes y residentes habituales en Santa Lucía pueden tributar tanto por sus ingresos de fuente local como de fuente extranjera. En el caso de los residentes no habituales, los ingresos de fuente extranjera tributan generalmente en la medida en que se remitan a Santa Lucía.
2. La residencia fiscal puede adquirirse de varias formas
La regla de los 183 días no es el único criterio. Una persona física también puede ser considerada residente si tiene un domicilio permanente en Santa Lucía y pasa algún tiempo allí, o en función de la residencia en el año anterior o posterior.
Vladlena Baranova,
Jefa del Departamento Legal y de Cumplimiento AML, CAMS, IMCM
La ciudadanía por inversión de Santa Lucía no convierte automáticamente a un inversor en residente fiscal. Esto otorga flexibilidad a los solicitantes: pueden obtener primero la ciudadanía y decidir más tarde si les conviene pasar suficiente tiempo en el país para convertirse en residentes fiscales. Antes de hacerlo, deben evaluar cómo interactúan las normas de Santa Lucía con su residencia fiscal actual, sus ingresos de fuente extranjera y sus obligaciones de declaración.
3. La doble imposición sigue siendo posible
Santa Lucía solo cuenta con un convenio para evitar la doble imposición con determinados países de la CARICOM. Los ingresos gravados en otros lugares pueden optar a una deducción por doble imposición internacional, pero el crédito se limita al menor importe entre el impuesto pagado en el extranjero o el impuesto devengado en Santa Lucía por dicha renta.
4. La residencia fiscal implica obligaciones de presentación
Las personas físicas con ingresos sujetos a impuestos superiores al umbral aplicable deben presentar una declaración anual antes del 31 de marzo. Los trabajadores por cuenta propia y socios también pueden verse obligados a realizar pagos a cuenta durante el año.
5. Algunos ingresos tributan a tipos relativamente altos
El impuesto sobre la renta de las personas físicas es progresivo y alcanza el 30% sobre la base liquidable que supere los EC$30.000, o ≈ $11.100. Las regalías y otros ingresos de propiedad intelectual también están sujetos a impuestos, mientras que los pagos a no residentes pueden estar gravados con una retención en la fuente del 25%.
Cómo puede ayudar Immigrant Invest a establecer la residencia fiscal
Immigrant Invest es una empresa de consultoría en migración de inversiones autorizada que asesora a los clientes en programas de ciudadanía y residencia por inversión y proporciona apoyo continuo tras la obtención del estatus. No somos asesores fiscales, pero podemos coordinar cuestiones tributarias con socios especializados y autoridades locales.
Immigrant Invest está oficialmente autorizada como agente de marketing para el Programa de Ciudadanía por Inversión de Santa Lucía, con potestad para promocionar el programa y presentar solicitudes.
Nuestros servicios incluyen:
- Diligencia debida preliminar y evaluación de elegibilidad;
- selección de una opción de inversión idónea para la ciudadanía de Santa Lucía;
- preparación y presentación de la solicitud de ciudadanía;
- coordinación con las autoridades gubernamentales y otras partes involucradas en el proceso;
- asistencia para la obtención del número de identificación fiscal de Santa Lucía;
- ayuda para obtener el número del seguro social y abrir una cuenta bancaria local;
- coordinación con profesionales fiscales cuando se requiera asesoramiento fiscal individualizado.
Por lo tanto, acompañamos al inversor desde la obtención de la ciudadanía de Santa Lucía hasta los trámites administrativos necesarios para establecer la residencia fiscal, mientras que asesores fiscales especializados se encargan de la planificación y el cumplimiento tributario individual.
Claves principales sobre los impuestos en Santa Lucía
- La residencia fiscal en Santa Lucía comienza tras 183 días. Los residentes fiscales de Santa Lucía están sujetos a las normas del impuesto sobre la renta de las personas físicas del país, mientras que los no residentes solo tributan por los ingresos procedentes de Santa Lucía.
- El impuesto sobre la renta de las personas físicas es progresivo. Los residentes fiscales pagan el 15%, 20% o 30% sobre su base imponible.
- Santa Lucía no recauda varios impuestos patrimoniales habituales. No hay impuestos sobre plusvalías, sucesiones, patrimonio, donaciones ni impuesto sobre la riqueza neta.
- Las empresas pagan un 30% de impuesto de sociedades. Los ingresos procedentes del extranjero que reúnan los requisitos pueden estar exentos bajo el sistema territorial, mientras que el tipo general del IVA es del 12,5%.
- La ciudadanía de Santa Lucía por inversión no otorga automáticamente la residencia fiscal, ya que no se exige a los inversores que residan en el país. Posteriormente pueden optar por pasar el tiempo suficiente en Santa Lucía para convertirse en residentes fiscales.
Immigrant Invest es un agente autorizado en programas de ciudadanía y residencia por inversión en la UE, el Caribe, Asia y Oriente Medio. Aproveche nuestros 15 años de experiencia global — reserve una cita con nuestros expertos en programas de inversión.
 Considerado de confianza 10.000+ inversores