
Portugal oferece um dos sistemas tributários mais flexíveis da Europa, no qual a carga real depende das alíquotas nominais, do status de residência, das deduções disponíveis e do acesso a acordos internacionais contra a dupla tributação.
Com o regime IFICI oferecendo uma alíquota fixa de 20% para determinados profissionais e a alíquota corporativa da Madeira fixada em apenas 5%, um planejamento inteligente pode fazer uma grande diferença. Na prática, muitos acabam pagando menos do que as faixas de imposto padrão sugerem.
Para quem está solicitando o Golden Visa, o visto D7 ou o visto de nômade digital de Portugal, é importante entender como a renda é tributada e como evitar a dupla tributação.
Como funciona o sistema tributário em Portugal?
O sistema tributário de Portugal combina alíquotas progressivas para pessoas físicas com incentivos direcionados para atrair investidores, profissionais e aposentados. A otimização tributária depende de três fatores principais: status de residência fiscal, composição da renda e cobertura de acordos de dupla tributação, além de características estruturais que diferenciam Portugal entre os países da UE.
Portugal foi visto por muito tempo como um país atraente do ponto de vista fiscal, em grande parte graças ao regime do Residente Não Habitual. O RNH atingiu seu auge entre 2012 e 2018, atraindo milhares de estrangeiros, especialmente aposentados da França, Itália e Brasil, com pensões inicialmente isentas e, a partir de 2020, tributadas a uma alíquota fixa de 10%; os residentes estrangeiros chegaram a cerca de 480.000 e ultrapassaram 500.000 em 2019[1]Fonte: O número de estrangeiros a residir em Portugal, Ministério da Administração Interna, Portugal.
A otimização tributária em Portugal é moldada pelo status de residência fiscal, pela combinação de rendimentos e pela rede de acordos tributários, mas também reflete benefícios fiscais estruturais de Portugal que são relevantes para indivíduos e famílias.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa de Portugal
Vantagens estruturais fundamentais
Portugal não aplica imposto geral sobre fortunas nem imposto específico sobre heranças ou doações. Em vez disso, aplica-se o imposto de selo às transferências gratuitas, mas as transferências entre cônjuges, pais e filhos são totalmente isentas.
Os proprietários de imóveis se beneficiam de alíquotas municipais anuais relativamente baixas, e imóveis para habitação própria e permanente abaixo de determinados limites podem qualificar-se para IMI (Imposto Municipal sobre Imóveis) reduzido ou nulo.
Principais categorias de tributação:
- Imposto de renda de pessoa física (IRS): progressivo de 12,5 a 48%[2]Fonte: Imposto sobre o Rendimento das Pessoas Singulares, Governo de Portugal, com deduções e créditos que reduzem significativamente as alíquotas efetivas.
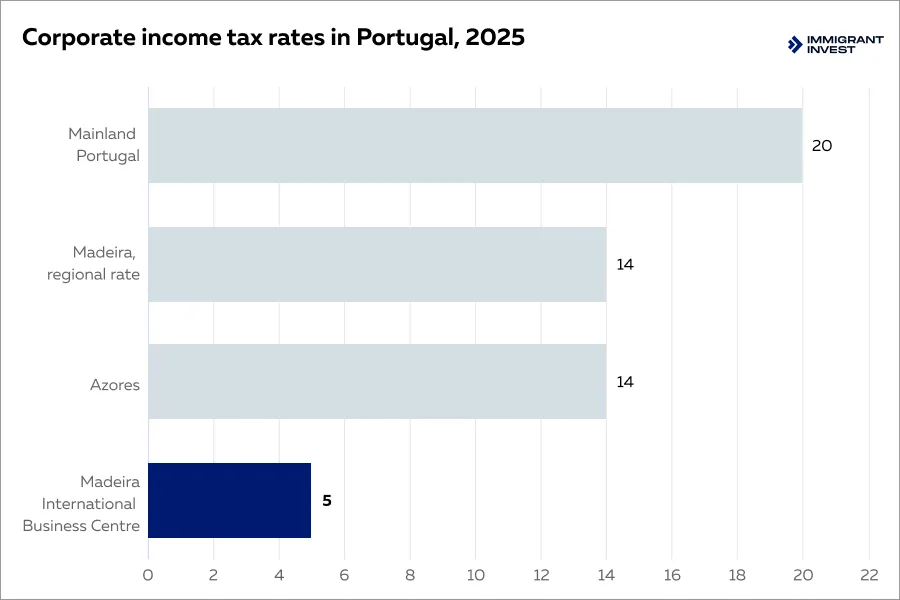
- Imposto de renda corporativo (IRC): 20% no continente, reduzido para 14% na Madeira e nos Açores, e de apenas 5% no Centro Internacional de Negócios da Madeira[3]Fonte: Imposto sobre o Rendimento das Pessoas Coletivas, Governo de Portugal.
- Imposto sobre o valor agregado (IVA): alíquota padrão de 23%, com alíquotas reduzidas de 13% e 6% para bens e serviços específicos[4]Fonte: Imposto sobre o Valor Acrescentado, Governo de Portugal.
- Impostos imobiliários: imposto sobre a transferência de propriedade (IMT) de até 7,5%[5]Fonte: Imposto Municipal sobre as Transmissões Onerosas de Imóveis, IMT, PwC e imposto anual (IMI) entre 0,3% e 0,45%[6]Fonte: Imposto Municipal sobre Imóveis, IMI, PwC, dependendo do valor e da localização do imóvel.
Do RNH ao IFICI — o novo regime
O antigo regime do Residente Não Habitual, que oferecia alíquotas fixas e isenções sobre rendimentos do exterior por 10 anos, foi encerrado para novos candidatos no final de 2023. Ele foi substituído pelo regime IFICI (Incentivo Fiscal à Investigação Científica e Inovação), lançado em 2024.
O IFICI concede uma alíquota fixa de 20% no imposto de renda de pessoa física por até 10 anos sobre rendimentos elegíveis obtidos em Portugal e isenta da tributação a maioria dos dividendos, juros, rendimentos de aluguéis e ganhos de capital de origem estrangeira — exceto quando provenientes de jurisdições na lista negra.
Juntos, esses elementos demonstram que a estrutura de otimização tributária de Portugal não se limita às famílias: ela beneficia investidores, empreendedores e profissionais qualificados por meio de regras transparentes, proteção oferecida por acordos internacionais e incentivos previsíveis.
Comparação entre as alíquotas legais de jure e as alíquotas efetivas
As alíquotas de jure são as faixas legais e alíquotas fixas estabelecidas em lei. A alíquota efetiva é a parcela da renda efetivamente paga em impostos após considerar abatimentos, deduções, créditos e o momento do recebimento. Os dois valores frequentemente divergem.
O que molda a alíquota efetiva:
- Abatimentos pessoais e deduções direcionadas reduzem a base tributável.
- As categorias de renda seguem tabelas ou retenções diferentes, como salários, dividendos, juros, aluguéis e ganhos de capital.
- Recursos municipais e regionais podem aumentar ou compensar o valor total a pagar.
- A segurança social é calculada sob regras próprias, mas altera a carga tributária global de empregados e trabalhadores autônomos.
- O momento da distribuição de dividendos e do resgate de investimentos afeta qual faixa de imposto será aplicada em um determinado ano.
Exemplo: efeito do momento do recebimento da renda nos escalões de imposto portugueses, 2025

Se, em vez disso, o ganho de € 15.000 for diferido para 2026, por exemplo, por meio do reinvestimento no próprio fundo até o resgate, a renda tributável de 2025 permanece em € 35.000, enquadrando-se no 6º escalão com uma alíquota marginal em torno de 39% e um imposto total de aproximadamente € 7.700.
Ao escalonar os rendimentos ao longo dos anos, o investidor economiza cerca de € 4.300 em impostos e permanece em uma faixa efetiva inferior. Muitos fundos regulamentados estruturados para investidores do Golden Visa de Portugal utilizam esse mecanismo: os rendimentos não são distribuídos anualmente, mas apenas no resgate final, permitindo que não residentes e residentes temporários diferiram a tributação e reduzam a alíquota efetiva ao longo do tempo.
Resultados ilustrativos
Os resultados tributários para nômades digitais em Portugal podem demonstrar uma diferença significativa entre as alíquotas legais máximas e a carga efetiva final após a aplicação das isenções e deduções permitidas.
Investidores que utilizam opções de fundos associadas aos benefícios tributários do Golden Visa de Portugal costumam diferir os rendimentos até o momento da saída, o que pode reduzir a alíquota efetiva acumulada em comparação com as tabelas de jure.
Dupla tributação
A dupla tributação ocorre quando a mesma renda é tributada em duas jurisdições diferentes. Portugal aborda essa questão por meio de regras internas de crédito fiscal e de uma ampla rede de acordos para evitar a dupla tributação.
Os residentes fiscais em Portugal são tributados sobre seus rendimentos globais. Quando uma renda obtida no exterior já foi tributada fora do país, o residente pode solicitar um crédito de imposto estrangeiro. Pelas regras portuguesas, esse crédito é limitado ao menor valor entre o imposto português devido sobre essa renda estrangeira ou o imposto efetivamente pago no exterior.
Para não residentes, a tributação normalmente se aplica apenas aos rendimentos de fonte portuguesa. A legislação nacional também pode prever compensações unilaterais quando não houver acordo firmado, embora esses mecanismos sejam mais limitados.
Portugal assinou 79 acordos para evitar a dupla tributação, dos quais 78 estão atualmente em vigor[7]Fonte: ADT assinados por Portugal, Portal das Finanças. Esses acordos distribuem os direitos de tributação entre Portugal e o país parceiro de acordo com o tipo de renda, como trabalho dependente, dividendos, juros, royalties e ganhos de capital. Eles geralmente reduzem as alíquotas de retenção na fonte sobre dividendos, juros e royalties.
Se você for residente em Portugal e receber dividendos da Alemanha, deverá declará-los em sua declaração de imposto de renda em Portugal, deduzindo o imposto pago na Alemanha até o limite do imposto devido em Portugal.
Se você ainda for não residente para fins fiscais em Portugal, geralmente pagará imposto em Portugal apenas sobre rendimentos de fonte portuguesa, e seu país de origem poderá conceder compensação tributária com base no acordo mantido com Portugal[8]Fonte: Imposto sobre o rendimento das pessoas singulares em Portugal, Governo de Portugal.
Os benefícios previstos em acordos podem ser anulados se a renda for proveniente de uma jurisdição incluída na "lista negra" de regimes fiscais privilegiados de Portugal, hipótese em que se aplicam alíquotas mais elevadas.
Com a confiança de 10.000+ investidores
Regularize suas obrigações fiscais antes que se tornem um problema
Considerações tributárias para titulares do Golden Visa de Portugal e do Visto D3
Os residentes portadores do Golden Visa de Portugal desfrutam de grande flexibilidade: podem morar em Portugal ou no exterior enquanto mantêm seus direitos de residência. A maioria dos investidores mantém inicialmente o status de não residente fiscal, pagando imposto português apenas sobre rendimentos locais, geralmente à alíquota fixa de 25%. Aqueles que optam por se tornar residentes fiscais ficam sujeitos às alíquotas progressivas padrão de 12,5 a 48%, mas podem acessar isenções previstas em acordos e os novos incentivos do IFICI em Portugal.
O Programa Talento Global Portugal ou Visto D3 é uma via que permite a profissionais altamente qualificados obter uma autorização de residência em Portugal. A posse de uma autorização de residência pelo Visto D3 não exige a permanência de 183 dias por ano em Portugal, sendo possível manter o status de residência com uma presença física reduzida.
Residência fiscal
Os titulares do Golden Visa cumprem um requisito de presença física bastante leve. A lei exige uma permanência mínima de 7 dias no primeiro ano e de 14 dias em cada período subsequente de 2 anos, motivo pelo qual muitos investidores permanecem como não residentes para fins fiscais.
A residência fiscal segue o código do imposto sobre a renda nacional. Uma pessoa é considerada residente fiscal se passar mais de 183 dias em Portugal em qualquer período móvel de doze meses que comece ou termine no ano fiscal, ou se possuir no país uma habitação habitual que indique a intenção de a manter e ocupar[9]Fonte: Regra de residência fiscal, Governo de Portugal.

Obtenha sua estimativa de custos personalizada para o Golden Visa de Portugal
Alíquotas de imposto
Os residentes são tributados a alíquotas progressivas que variam de 12,5 a 48%. Os não residentes estão sujeitos a uma alíquota fixa de 25% sobre rendimentos de trabalho dependente, trabalho autônomo e pensões de fonte portuguesa, sem prejuízo das reduções previstas em acordos fiscais.
A legislação portuguesa também estabelece alíquotas definitivas de retenção na fonte para diversos tipos de rendimentos de capitais, sendo de 28% para residentes e frequentemente de 25% para não residentes, também passíveis de redução por acordos internacionais.
Titulares do Golden Visa que obtêm a residência mediante investimento ou constituição de empresa em Portugal também podem estar sujeitos à tributação corporativa sobre os lucros da empresa. A alíquota do imposto de renda corporativo é de 20%, e a alíquota padrão do imposto sobre o valor agregado (IVA) é de 23%, aplicando-se alíquotas reduzidas de 13% e 6% a bens e serviços específicos.
Aqueles que investem em fundos de investimento qualificados podem estar sujeitos à retenção na fonte sobre os rendimentos distribuídos. A alíquota típica varia de 10 a 28%, dependendo do tipo de rendimento e de eventuais acordos para evitar a dupla tributação firmados com o país de residência do investidor.
Pedro Barata,
Diretor do escritório em Portugal
Muitos fundos elegíveis para o Golden Visa são estruturados para diferir os rendimentos até o final do período de investimento, o que permite aos investidores não residentes minimizar ou adiar qualquer exigência tributária em Portugal. Como Portugal não cobra imposto sobre grandes fortunas, também não há tributação anual sobre o valor do investimento em si.
Enquanto mantiver a condição de não residente, você não precisará entregar a declaração de imposto de renda em Portugal, a menos que receba rendimentos de fonte portuguesa. Mesmo nesses casos, a declaração só é exigida quando os rendimentos forem efetivamente pagos. Se o fundo diferir os rendimentos até o resgate, você poderá evitar qualquer obrigação de declaração fiscal durante o período do investimento.
O tratamento tributário para titulares do Golden Visa de Portugal depende de eles serem ou não residentes fiscais e da natureza de seus rendimentos. Não residentes pagam uma alíquota fixa sobre rendimentos de fonte portuguesa, enquanto residentes enfrentam alíquotas pessoais progressivas, mas frequentemente podem aplicar benefícios de acordos internacionais ou do regime IFICI.
A tabela abaixo resume como as diferentes categorias de renda costumam ser tributadas para ambos os grupos.
Resultados fiscais ilustrativos para investidores do Golden Visa de Portugal
Como solicitar o Golden Visa de Portugal?
Para solicitar o Golden Visa de Portugal, os requerentes devem possuir cidadania de um país não pertencente à UE e ao EEE e realizar um investimento qualificado por meio de uma das opções aprovadas.
As opções de investimento atualmente elegíveis no programa Golden Visa incluem:
- € 250.000 em preservação das artes, cultura ou patrimônio cultural;
- € 500.000+ em um fundo de investimento qualificado;
- € 500.000+ em atividades de pesquisa e desenvolvimento;
- € 500.000+ em cotas de sociedades comerciais portuguesas com a criação de pelo menos 5 postos de trabalho;
- constituição de uma empresa que crie pelo menos 10 postos de trabalho.
Os familiares que podem ser incluídos na solicitação são o cônjuge, os filhos menores de 26 anos e os pais do solicitante. Filhos maiores de 18 anos e os pais devem ser financeiramente dependentes do solicitante principal.
O Golden Visa de Portugal concede o direito de morar, estudar e trabalhar em Portugal, bem como viajar livremente pelo Espaço Schengen, podendo conduzir à residência permanente após 5 anos.
Banele, 34 anos
Proprietário de fábrica de móveis
Das dificuldades com vistos à liberdade europeia
Banele, um empresário de Soweto, percebeu que precisava de acesso irrestrito a fornecedores europeus. Cansado dos atrasos na obtenção de vistos e de fronteiras fechadas, ele recorreu ao Golden Visa de Portugal como uma solução de longo prazo.
Ele realizou um investimento em um fundo de investimento português regulamentado. O investimento garantiu mobilidade no Espaço Schengen para ele e sua família, além de um caminho claro para a residência permanente após 5 anos.
Hoje, a família desfruta da liberdade de viajar, expandir laços comerciais por toda a UE e planejar a futura mudança para Portugal — prova de que a opção por fundos no âmbito do Golden Visa continua sendo um caminho flexível e eficiente para a residência europeia.
Implicações tributárias para nômades digitais em Portugal
Nômades digitais que vivem e trabalham a partir de Portugal estão sujeitos às regras tributárias locais, dependendo da duração de sua permanência e de seu status de residência. A estrutura permite isenções, deduções e benefícios de acordos fiscais que podem tornar Portugal uma base prática para profissionais remotos.
Residência fiscal
Os nômades digitais frequentemente recebem rendimentos de fontes estrangeiras. Enquanto não forem residentes fiscais em Portugal, esses rendimentos estrangeiros não são tributados no país.
Nômades digitais em Portugal costumam obter renda de fontes externas. Embora não sejam tributados sobre essa renda a menos que se tornem residentes, manter o status de não residente ao longo de vários anos é difícil na prática.
Para renovar ou prorrogar uma autorização de residência, os nômades digitais devem permanecer um número mínimo de dias no país, o que quase sempre desencadeia a residência fiscal sob a regra dos 183 dias de Portugal. Em outras palavras, quem planeja manter seu status legal de longo prazo inevitavelmente se torna residente fiscal.
Pedro Barata,
Diretor do escritório em Portugal
A autorização de residência para nômades digitais possui requisitos de permanência mínima: a autorização inicial é válida por 2 anos e exige pelo menos 16 meses de presença física em Portugal nesse período. Na renovação, a autorização é prorrogada por 3 anos, durante os quais o titular deve residir em Portugal por pelo menos 28 meses.
Imposto de renda
Em Portugal, os rendimentos das pessoas físicas são tributados em uma tabela progressiva de 12,5 a 48%. O visto de residência para nômades digitais fixa a renda exigida em quatro vezes o salário mínimo nacional de € 920 por mês, portanto o limite de elegibilidade é de € 3.680 por mês, equivalente a € 44.160 por ano.
Com € 44.160 de renda tributável, o contribuinte situa-se bem dentro do 7º escalão, onde a alíquota marginal é de 43,1%.
Utilizando a fórmula oficial dos escalões de 2025, aplicando a alíquota marginal à renda dentro do escalão e subtraindo a parcela a abater, o imposto bruto antes das deduções é de aproximadamente € 11.220[10]Fonte: Principais pontos sobre a residência fiscal em Portugal para Nômade Digitais, Digital Nomad Tax.
Considerando as deduções padrão normalmente utilizadas por um contribuinte solteiro e sem dependentes, o imposto a pagar é de cerca de € 9.930, o que implica uma alíquota efetiva próxima a 23,8%.
A alíquota efetiva aumenta com a renda e diminui quando há deduções e créditos elegíveis maiores. Os resultados exatos dependem do perfil de cada contribuinte, incluindo despesas comprovadas registradas no e-Fatura e eventuais reduções previstas em acordos sobre rendimentos do exterior.
Os valores abaixo mostram o imposto de renda ilustrativo após a mecânica legal básica. Para Portugal, aplicamos o método dos escalões de 2025; para a Espanha, aplicamos as tabelas estatal e regional; para a Itália, aplicamos a tabela nacional IRPEF. Adicionais locais, segurança social e créditos pessoais além do abatimento pessoal básico são excluídos, salvo indicação em contrário. Alíquotas e escalões referem-se a 2025.
Carga do imposto de renda para nômades digitais com rendimentos de € 44.160 por ano
País
 Portugal
Região e observações
Escalões nacionais de 2025, renda tributável de € 44.160
Imposto ilustrativo, €
10.570
Alíquota efetiva
23,9%
País
 Espanha
Região e observações
Madri: escalas estatal + de Madri, menos dedução pessoal de € 5.550
Imposto ilustrativo, €
8.528
Alíquota efetiva
19,3%
País
Espanha
Região e observações
Catalunha: escalas estatal + da Catalunha, menos dedução de € 5.550
Imposto ilustrativo, €
9.352
Alíquota efetiva
21,2%
País
 Itália
Região e observações
Apenas IRPEF nacional: sem adicionais regionais ou municipais
Imposto ilustrativo, €
11.256
Alíquota efetiva
25,5%
País | Região e observações | Imposto ilustrativo, € | Alíquota efetiva |
|---|---|---|---|
| Escalões nacionais de 2025, renda tributável de € 44.160 | 10.570 | 23,9% |
| Madri: escalas estatal + de Madri, menos dedução pessoal de € 5.550 | 8.528 | 19,3% |
| Catalunha: escalas estatal + da Catalunha, menos dedução de € 5.550 | 9.352 | 21,2% |
| Apenas IRPEF nacional: sem adicionais regionais ou municipais | 11.256 | 25,5% |
Contribuição para a segurança social
Se você for contratado por uma empresa estrangeira, o empregador deve pagar a segurança social portuguesa[11]Fonte: Contribuições para a segurança social, PwC. Eles descontam 11% do seu salário e adicionam 23,75% dos recursos próprios, pagando um total de 34,75%. Com base nos rendimentos mínimos de € 3.680 por mês, a sua parcela será de pelo menos € 405 por mês.
No entanto, você poderá ficar isento se demonstrar que continua coberto pelo sistema de segurança social do seu país de origem. Isso se aplica caso possua um certificado A1 da UE ou se o seu país tiver um acordo bilateral com Portugal, como o Reino Unido ou os EUA.
Se você for trabalhador autônomo em Portugal, a alíquota padrão da segurança social é de 21,4%, mas existem isenções e reduções:
- 1º ano: isenção de contribuições para a segurança social;
- a partir do 2º ano: apenas 70% dos seus rendimentos são considerados para as contribuições, reduzindo a alíquota real para cerca de 15%;
- você também pode optar por reduzir seus pagamentos em até 25%, em intervalos de 5%.
Considerando seus rendimentos mensais de pelo menos € 3.680, suas contribuições para a segurança social não serão inferiores a € 404.
Obtenção do Visto de Nômade Digital
Para solicitar o Visto de Nômade Digital para Portugal, os requerentes devem:
- ter pelo menos 18 anos de idade;
- ser originários de um país não pertencente à UE e ao EEE;
- trabalhar remotamente, seja por meio de um contrato de trabalho, um contrato de prestação de serviços como freelancer ou contrato comercial, e seus clientes ou empregadores devem estar sediados fora de Portugal.
Os familiares que podem ser incluídos na solicitação são o cônjuge, os filhos e os pais do requerente. Qualquer pai, mãe ou filho com mais de 18 anos deve ser financeiramente dependente do requerente principal.
O requisito de renda mínima é fixado em quatro vezes o salário mínimo nacional. Isso significa ganhar pelo menos € 3.680 por mês de todas as fontes.
Os requerentes também devem apresentar comprovante de acomodação em Portugal e demonstrar reserva financeira suficiente. O valor mínimo é de € 11.040, o que equivale a 12 salários mínimos portugueses. Caso dê entrada juntamente com membros da família, a reserva financeira exigida aumenta: € 5.520 para cada cônjuge ou parente ascendente e € 3.312 para cada filho dependente.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Visto de Nômade Digital para Portugal
Obrigações tributárias para aposentados e outros titulares do Visto D7 para Portugal
Titulares do Visto D7 que fazem de Portugal a sua residência principal ficam sujeitos às regras tributárias locais assim que cumprem os critérios de residência. Seus rendimentos, sejam decorrentes de aposentadorias, investimentos ou outras fontes, são avaliados sob o sistema tributário progressivo de Portugal, contudo diversas isenções e deduções podem reduzir a carga efetiva.
A estrutura do Visto D7 é frequentemente considerada favorável para aposentados que buscam um ambiente tributário estável e transparente na União Europeia.
Residência fiscal
O titular de um Visto D7 torna-se residente fiscal se passar mais de 183 dias em Portugal em qualquer período de 12 meses que comece ou termine no ano fiscal, ou se mantiver no país uma habitação habitual que indique a intenção de a ocupar.
Os residentes são tributados sobre seus rendimentos globais, enquanto os não residentes são tributados apenas sobre os rendimentos de fonte portuguesa.
Dados recentes mostram que os americanos estão recorrendo ao Visto D7 para Portugal em números recordes[12]Fonte: Interesse dos americanos pelo Visto D7 de Portugal, Schengenvisainfo. No final de 2024, as solicitações vindas dos Estados Unidos quase quadruplicaram em comparação com os três meses anteriores, e cerca de 90% dos requerentes americanos demonstraram interesse específico no Visto D7 em vez de opções como Nômade Digital ou Golden Visa.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Visto D7 para Portugal
Aposentadorias e rendimentos de capitais
Os rendimentos de aposentadoria são tributados como Categoria H e seguem a tabela do imposto de renda de pessoa física, refletindo uma alíquota marginal máxima próxima de 48%. A obrigação real depende dos abatimentos e da apuração final.
Portugal não cobra um imposto específico sobre heranças ou doações. Em vez disso, o imposto de selo pode incidir sobre transferências gratuitas, mas as transferências para cônjuges, descendentes e ascendentes são isentas, o que muitos aposentados consideram parte dos benefícios tributários de Portugal para famílias.
Jeremy Alson,
Investidor
Da segurança à estratégia para um bom resultado fiscal
Uma família de quatro pessoas do Reino Unido obteve o Visto D7 para Portugal buscando estabilidade e segurança na UE. Assim que passaram mais de 183 dias por ano no país, tornaram-se residentes fiscais e descobriram o sistema tributário favorável às famílias de Portugal.
Sem imposto sobre herança ou doações e com isenções de imposto de selo entre cônjuges, pais e filhos, o planejamento sucessório tornou-se mais simples. Alinhar seus rendimentos com os acordos para evitar a dupla tributação reduziu sobreposições e trouxe maior clareza sobre as retenções na fonte.
Como resultado, a família alcançou uma alíquota efetiva menor, declarações anuais previsíveis e um caminho de residência mais tranquilo a longo prazo — uma prova dos benefícios tributários práticos de Portugal sob o Visto D7.
Segurança social e saúde
As contribuições para a segurança social portuguesa aplicam-se ao trabalho dependente e autônomo. A maioria dos aposentados que possui apenas rendimentos de aposentadoria não tem contribuições a pagar em Portugal.
Se um aposentado iniciar uma atividade autônoma em Portugal, o regime de trabalhadores independentes geralmente cobra 21,4% sobre uma base contributiva que costuma ser 70% dos rendimentos recentemente faturados, com os abatimentos padrão. O acesso ao sistema público de saúde segue o status de residência e o cadastramento.
Obtenção do Visto D7
Para solicitar o Visto D7 para Portugal, os requerentes devem:
- ter pelo menos 18 anos de idade;
- ser originários de um país não pertencente à UE e ao EEE;
- comprovar renda passiva estável ou pensão de aposentadoria que atinja os limites mínimos de € 920;
- apresentar comprovante de acomodação em Portugal e seguro-saúde.
Podem ser incluídos o cônjuge ou companheiro, filhos menores de 26 anos e os pais do requerente principal. Filhos adultos e pais devem ser financeiramente dependentes para se qualificarem.
Os requerentes devem demonstrar renda passiva regular igual ou superior ao salário mínimo português. Um requerente individual deve comprovar pelo menos € 11.040 por ano, com acréscimos para os membros da família: € 5.520 para cada cônjuge ou parente ascendente e € 2.760 para cada filho dependente.
Os requerentes também devem manter economias em uma conta bancária portuguesa ou estrangeira. O valor de referência é doze vezes o salário mínimo, € 11.040, com os mesmos acréscimos para os familiares.
Carga tributária sobre o imposto de renda para aposentados com Visto D7 com renda de € 11.040 por ano
País
Portugal
Região e observações
Escalões nacionais de 2025, renda tributável de € 11.040 em pensões da Categoria H
Imposto ilustrativo
€ 950
Alíquota efetiva
8,6%
País
Espanha
Região e observações
Madri: tabelas estatal + regional, após dedução de € 5.550
Imposto ilustrativo
€ 1.180
Alíquota efetiva
10,7%
País
Itália
Região e observações
Apenas tabela nacional IRPEF
Imposto ilustrativo
€ 1.380
Alíquota efetiva
12,5%
País | Região e observações | Imposto ilustrativo | Alíquota efetiva |
|---|---|---|---|
| Escalões nacionais de 2025, renda tributável de € 11.040 em pensões da Categoria H | € 950 | 8,6% |
| Madri: tabelas estatal + regional, após dedução de € 5.550 | € 1.180 | 10,7% |
| Apenas tabela nacional IRPEF | € 1.380 | 12,5% |
Como pagar impostos em Portugal: procedimento passo a passo
O pagamento de impostos em Portugal é um processo estruturado que combina cadastro, declaração e pagamento.
O ano fiscal vai de 1º de janeiro a 31 de dezembro. As deduções são acompanhadas ao longo do ano pelo e-Fatura, com uma revisão em fevereiro. A declaração de imposto de renda é transmitida online entre 1º de abril e 30 de junho.
Abaixo está o roteiro claro que expatriados, nômades digitais e titulares do Golden Visa e do Visto D7 costumam seguir.
10 dias
Obtenha um número de identificação fiscal
Todo contribuinte precisa de um Número de Identificação Fiscal (NIF) para interagir com o sistema tributário. Esse número é exigido para abrir conta bancária, assinar contratos, comprar ou alugar imóveis e, claro, declarar impostos.
A Immigrant Invest pode ajudar titulares do Golden Visa e de outros vistos de longa duração a obter um NIF remotamente.
Todo contribuinte precisa de um Número de Identificação Fiscal (NIF) para interagir com o sistema tributário. Esse número é exigido para abrir conta bancária, assinar contratos, comprar ou alugar imóveis e, claro, declarar impostos.
A Immigrant Invest pode ajudar titulares do Golden Visa e de outros vistos de longa duração a obter um NIF remotamente.
1 dia
Cadastrar-se no portal das finanças
Após receber o NIF, você deve se cadastrar no Portal das Finanças, a plataforma online da autoridade tributária portuguesa, Autoridade Tributária e Aduaneira. O cadastro dá acesso à sua área fiscal pessoal, onde você pode consultar deduções, emitir recibos e enviar declarações.
Após receber o NIF, você deve se cadastrar no Portal das Finanças, a plataforma online da autoridade tributária portuguesa, Autoridade Tributária e Aduaneira. O cadastro dá acesso à sua área fiscal pessoal, onde você pode consultar deduções, emitir recibos e enviar declarações.
Durante o ano fiscal
Acompanhe as despesas com o seu NIF
O sistema de deduções de Portugal está vinculado ao seu NIF. Ao pagar por serviços de saúde, educação ou outros itens dedutíveis, solicite sempre uma fatura com o seu NIF. Essas faturas surgem automaticamente no sistema e-Fatura e são utilizadas para calcular as deduções ao final do ano.
O sistema de deduções de Portugal está vinculado ao seu NIF. Ao pagar por serviços de saúde, educação ou outros itens dedutíveis, solicite sempre uma fatura com o seu NIF. Essas faturas surgem automaticamente no sistema e-Fatura e são utilizadas para calcular as deduções ao final do ano.
1—2 dias
Preparar a declaração anual de IRS
A declaração anual de imposto de renda de pessoa física, Declaração Modelo 3, deve ser enviada online entre 1º de abril e 30 de junho em relação ao ano fiscal anterior. Os residentes declaram os rendimentos mundiais, enquanto os não residentes declaram apenas os rendimentos de fonte portuguesa.
O sistema preenche grande parte dos dados automaticamente, mas é essencial verificar a exatidão das informações e incluir os rendimentos ou deduções obtidos no exterior.
A declaração anual de imposto de renda de pessoa física, Declaração Modelo 3, deve ser enviada online entre 1º de abril e 30 de junho em relação ao ano fiscal anterior. Os residentes declaram os rendimentos mundiais, enquanto os não residentes declaram apenas os rendimentos de fonte portuguesa.
O sistema preenche grande parte dos dados automaticamente, mas é essencial verificar a exatidão das informações e incluir os rendimentos ou deduções obtidos no exterior.
Durante o ano fiscal
Revisar e confirmar as deduções
Antes de enviar, os contribuintes podem verificar as deduções no portal e-Fatura. As despesas de saúde, educação, moradia e despesas familiares gerais são agregadas automaticamente, mas você pode corrigir ou contestar lançamentos durante o período de revisão em fevereiro.
Antes de enviar, os contribuintes podem verificar as deduções no portal e-Fatura. As despesas de saúde, educação, moradia e despesas familiares gerais são agregadas automaticamente, mas você pode corrigir ou contestar lançamentos durante o período de revisão em fevereiro.
1 dia
Efetue os pagamentos ou receba restituições
Após o processamento da declaração, a autoridade tributária calcula o saldo final. Caso haja imposto a pagar, você receberá uma referência de pagamento eletrônico para efetuar a quitação via conta bancária portuguesa ou caixa eletrônico (Multibanco).
As restituições costumam ser transferidas diretamente para a sua conta bancária dentro de poucas semanas após a apuração.
Após o processamento da declaração, a autoridade tributária calcula o saldo final. Caso haja imposto a pagar, você receberá uma referência de pagamento eletrônico para efetuar a quitação via conta bancária portuguesa ou caixa eletrônico (Multibanco).
As restituições costumam ser transferidas diretamente para a sua conta bancária dentro de poucas semanas após a apuração.
Julho, setembro e dezembro
Pague o imposto por conta e a previdência social, se necessário
Os trabalhadores autônomos também devem fazer pagamentos por conta trimestrais em julho, setembro e dezembro, com base nos rendimentos anteriores. As contribuições para a previdência social são declaradas e pagas separadamente através do portal da previdência social, com prazos estabelecidos normalmente até o dia 20 do mês seguinte.
Os trabalhadores autônomos também devem fazer pagamentos por conta trimestrais em julho, setembro e dezembro, com base nos rendimentos anteriores. As contribuições para a previdência social são declaradas e pagas separadamente através do portal da previdência social, com prazos estabelecidos normalmente até o dia 20 do mês seguinte.
Reduzindo o imposto de renda em Portugal por meio de isenções e deduções
Portugal oferece deduções, abatimentos e isenções que podem reduzir a sua carga efetiva de imposto de renda. Os números fiscais são ilustrativos. Para uma análise personalizada da sua situação, nós o conectaremos com um consultor fiscal licenciado em Portugal.
Novo incentivo imobiliário para jovens compradores
Compradores entre 18 e 35 anos que estejam adquirindo sua primeira habitação própria e permanente estão isentos do imposto sobre a transferência de propriedade (IMT) e do imposto de selo em imóveis até € 324.058[13]Fonte: Isenções fiscais para jovens compradores, Idealista.
Para imóveis com valores entre € 316.772 e € 633.453, aplica-se uma isenção parcial: o imposto municipal sobre a transmissão onerosa de imóveis é cobrado apenas sobre o valor que exceder o limite, à alíquota de 8%.
Até maio de 2025, quase 43.000 jovens utilizaram essa isenção, economizando impostos de transação iniciais. O valor médio de compra foi de cerca de € 180.000.
Deduções e créditos pessoais
Em Portugal, os contribuintes podem reduzir o imposto de renda devido anualmente ao declarar deduções e abatimentos relativos a despesas do dia a dia. Esses benefícios reconhecem custos essenciais com saúde, educação e moradia, além de responsabilidades familiares.
Abaixo estão as principais categorias com seus respectivos limites:
- Despesas de saúde: até 15% dos custos elegíveis, limite máximo de cerca de € 1.000 por família.
- Custos de educação: até 30% das despesas, com limite de € 800 por dependente.
- Moradia: juros de financiamento imobiliário para residência habitual contratados antes de 2011 — até 15% dos juros pagos, máximo de € 296.
- Despesas familiares gerais: abatimento abrangente de 35% dos gastos do domicílio, limitado a € 250 por contribuinte.
- Dependentes: cada filho com menos de 3 anos concede uma dedução de € 726; dependentes mais velhos, € 600.
Rendimento de aluguéis e imóveis
Despesas de manutenção e reparos são dedutíveis em 30% da renda de aluguel bruta, desde que os custos sejam comprovados por faturas vinculadas ao seu NIF.
Despesas com obras realizadas até 24 meses antes do início do contrato de locação também podem ser deduzidas.
Visão geral do novo regime tributário especial IFICI de Portugal
Portugal encerrou o regime de Residente Não Habitual para novos solicitantes e o substituiu por um novo incentivo voltado a talentos qualificados. O Orçamento do Estado de 2024 criou o Incentivo Fiscal à Investigação Científica e Inovação (IFICI), previsto no artigo 58.º-A do Estatuto dos Benefícios Fiscais, cujas regras detalhadas foram regulamentadas pela Portaria n.º 352/2024/1 em dezembro de 2024[14]Fonte: Regulamentação do IFICI, Portaria n.º 352/2024/1.
O que o IFICI oferece
O regime IFICI concede uma alíquota fixa de 20% de imposto de renda de pessoa física sobre rendimentos de trabalho dependente e independente auferidos em Portugal em atividades elegíveis. O benefício aplica-se por 10 anos consecutivos, a contar do ano em que a pessoa se torna residente fiscal. Empregadores e clientes aplicam a retenção na fonte à alíquota de 20% assim que o cadastro no regime for confirmado.
Rendimentos de fonte estrangeira nas categorias E, F e G, incluindo dividendos, juros, rendimentos de aluguel e ganhos de capital, ficam isentos de tributação em Portugal durante a vigência do regime. A única exceção refere-se a rendimentos oriundos de jurisdições na lista negra (paraísos fiscais), que estão sujeitos a uma alíquota de 35%.
Quem pode se qualificar
Você deve se tornar um residente fiscal português, não ter sido residente em nenhum dos cinco anos anteriores e exercer uma atividade elegível. A lei inclui ensino superior e investigação científica, cargos qualificados em investimentos produtivos, profissões altamente qualificadas em empresas exportadoras ou apoiadas por investimentos, e atividades reconhecidas pela AICEP ou IAPMEI como relevantes para a economia.
As listas de setores e verificações de competência estão estabelecidas na portaria e em avisos posteriores da AICEP, IAPMEI, FCT, ANI e Startup Portugal.
Como aderir
O regime IFICI deve ser solicitado após a aquisição da residência fiscal em Portugal e antes do envio da primeira declaração anual de imposto de renda na qual o incentivo seja reivindicado.
O cadastro é concluído através do Portal das Finanças oficial, que apresenta a lista de documentos necessários e identifica os órgãos competentes (AICEP, IAPMEI, FCT, ANI ou Startup Portugal), conforme a atividade exercida.
Como os imigrantes podem evitar a dupla tributação
Portugal utiliza acordos para evitar a dupla tributação e regras internas de crédito fiscal para impedir que a mesma renda seja tributada duas vezes. Os acordos estabelecem quem é considerado residente, qual estado tributa em primeiro lugar e como o outro estado deve compensar o imposto por meio de crédito ou isenção.
Portugal possui acordos de longa data com os Estados Unidos e com o Reino Unido, e a Comissão Europeia fornece uma visão geral sobre o funcionamento das convenções de dupla tributação na UE.
Um caminho comum para evitar a dupla tributação envolve:
- confirmar a residência fiscal em Portugal ou no país de origem, dependendo do número de dias de permanência e de outros critérios de desempate;
- aplicar as regras de desempate do acordo se ambos os estados considerarem a pessoa como residente fiscal, a fim de determinar qual país detém o direito principal de tributação;
- garantir a alíquota correta de retenção na fonte sob o acordo, por exemplo, alíquotas reduzidas sobre dividendos ou juros quando o benefício do acordo for solicitado;
- solicitar um crédito ou isenção no outro país ao apresentar a declaração anual de imposto de renda, para compensar o imposto já pago e evitar a dupla tributação.
Os Estados Unidos e o Reino Unido publicam orientações oficiais sobre como os créditos são calculados e como a compensação se articula com as regras internas.
Cidadãos americanos são tributados sobre seus rendimentos globais mesmo quando residem em Portugal. A dupla tributação é mitigada por meio do crédito tributário estrangeiro solicitado no Formulário 1116 e por meio da exclusão de rendimentos obtidos no exterior e disposições de moradia no Formulário 2555, quando os requisitos de elegibilidade são cumpridos[15]Fonte: Crédito tributário sobre impostos pagos no exterior, IRS.
O Internal Revenue Service (IRS) observa que os rendimentos excluídos sob a isenção de rendimentos obtidos no exterior não geram simultaneamente crédito de imposto estrangeiro.
Os Estados Unidos e Portugal possuem um acordo abrangente sobre imposto de renda assinado em 1994 e em vigor desde 1995, que distribui os direitos de tributação por tipo de renda e garante o crédito fiscal.
Residentes no Reino Unido com rendimentos no exterior podem solicitar a compensação do imposto pago no exterior para que o imposto britânico seja reduzido pelo valor devidamente pago em Portugal, sujeito aos limites do acordo e aos tetos do Reino Unido. A folha informativa HS263 do HMRC explica o cálculo do crédito tributário, e o Manual de Compensação da Dupla Tributação fornece orientação específica para Portugal[16]Fonte: Compensação de imposto pago no exterior, GOV UK.
O Reino Unido e Portugal possuem uma convenção de dupla tributação que vigora desde 1970 e continua sendo a estrutura para a distribuição dos direitos tributários entre os dois estados.
Otimização tributária para empresas em Portugal
Alíquotas nominais e derramas. O imposto de renda corporativo no continente é de 20% para exercícios fiscais iniciados em ou após 1º de janeiro de 2025. A derrama municipal pode adicionar até 1,5%. A derrama estadual é aplicada em faixas de 3%, 5% e 9% acima de determinados limites de lucro[17]Fonte: Impostos sobre a renda corporativa, PwC.
Alíquotas regionais. A Madeira e os Açores aplicam uma redução de 30% em relação à alíquota do continente[18]Fonte: Benefícios fiscais na Madeira, MIBC. Em 2025, isso resulta em um imposto de renda corporativo nominal de 14% em ambas as regiões, com medidas locais adicionais na Madeira confirmando a taxa de 14%.
Participation exemption. Portugal isenta dividendos e ganhos de capital elegíveis do imposto de renda corporativo sob o regime de participation exemption, estabelecido no Código do Imposto sobre o Rendimento das Pessoas Coletivas[19]Fonte: Determinação do rendimento, PwC. As principais condições incluem prazos mínimos de detenção de participações e outros critérios descritos nos artigos 51.º a 51.º-C.
Crédito fiscal para P&D SIFIDE II. As empresas podem creditar 32,5% dos custos elegíveis em P&D contra o imposto de renda corporativo, além de 50% incrementais sobre o aumento em relação à média dos dois anos anteriores, até € 1,5 milhão[20]Fonte: Créditos fiscais e incentivos, PwC. O programa é gerido pela Agência Nacional de Inovação, com orientações disponíveis em seu guia prático.
Patent box. Rendimentos provenientes de propriedade intelectual elegível beneficiam-se de uma isenção de 85% alinhada com a abordagem nexus da OCDE, o que reduz significativamente o imposto efetivo sobre essa receita de propriedade intelectual.
Prejuízos fiscais. Os prejuízos fiscais dedutíveis não têm limite de tempo para compensação. A dedução em qualquer ano é limitada a 65% do lucro tributável, com regras detalhadas no artigo 52.º do Código do Imposto sobre o Rendimento das Pessoas Coletivas[21]Fonte: Guia fiscal, PwC.
Considerações sobre o IVA. O IVA em Portugal possui uma alíquota padrão de 23%, com alíquotas reduzidas e intermediárias para bens específicos. A otimização de cadeias de suprimento, tratamento de exportações e procedimentos intra-UE pode melhorar o fluxo de caixa.
Imposto corporativo de 5% para residentes na Madeira. O Centro Internacional de Negócios da Madeira (CINM / MIBC) oferece uma alíquota nominal de 5% de imposto de renda corporativo sobre lucros elegíveis, disponível para entidades recém-licenciadas até 31 de dezembro de 2026, sendo a alíquota de 5% aplicável até 31 de dezembro de 2028[22]Fonte: Regime fiscal da Madeira, MIBC.
Para atividades fora do CINM, a alíquota corporativa regional geral da Madeira é de 14% em 2025 e de 11,2% para os primeiros € 50.000 de lucro tributável para PMEs elegíveis.
Polos de serviços voltados para exportação, holdings e centros financeiros que utilizam o regime de participation exemption de Portugal, além de empresas de médio porte que expandem equipes na ilha, podem reduzir materialmente sua alíquota efetiva de imposto enquanto permanecem dentro da rede de acordos de Portugal e do direito da UE.
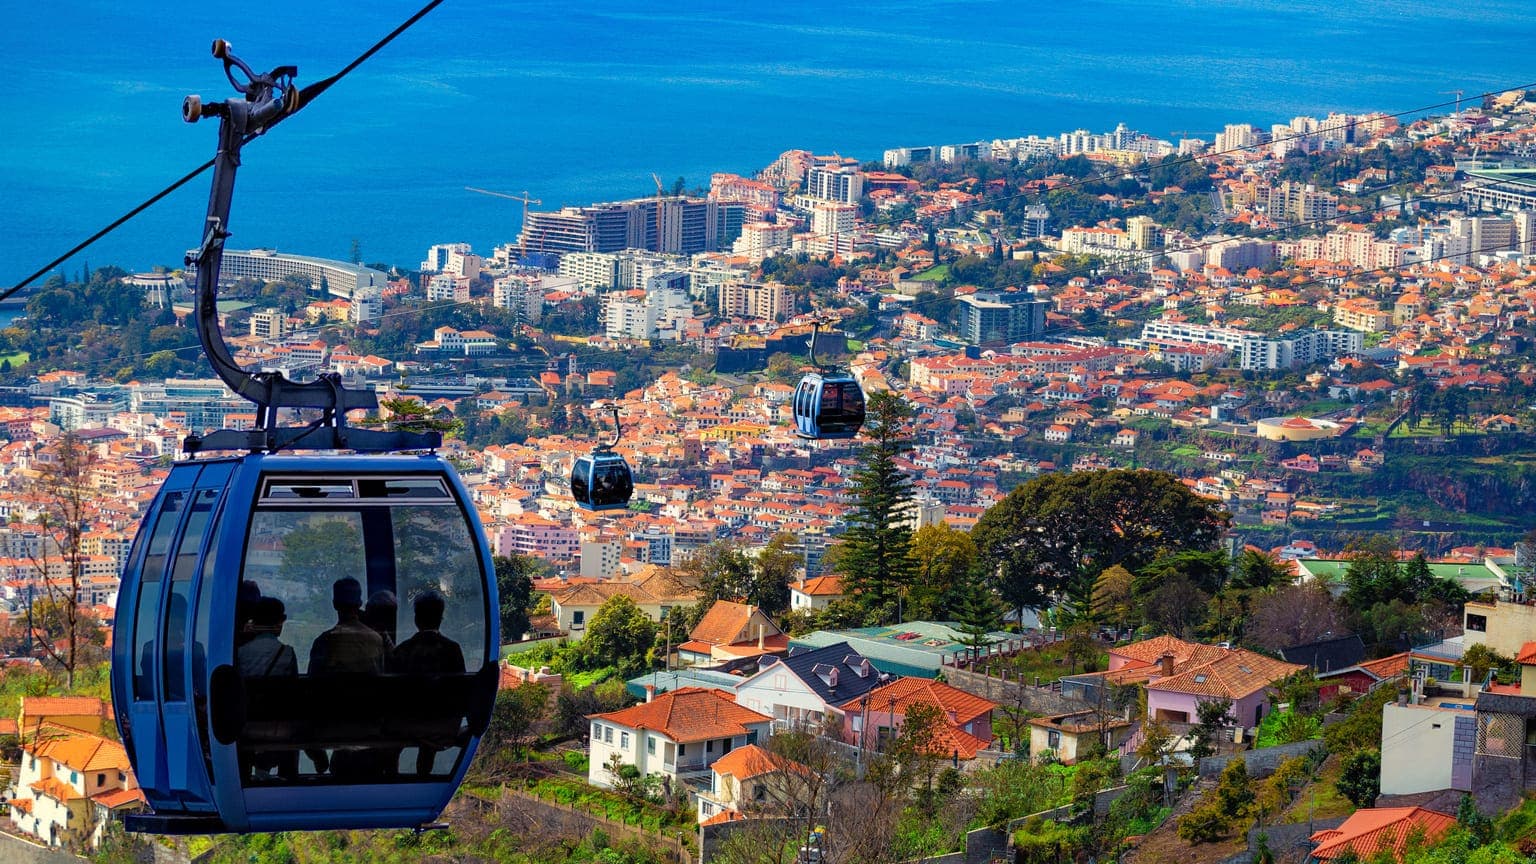
A Madeira combina o estilo de vida de uma ilha atlântica com um dos regimes tributários corporativos mais competitivos da UE
Considerações finais sobre a otimização tributária em Portugal
- O seu resultado tributário em Portugal depende em primeiro lugar do seu status de residência e da origem da sua renda. Os residentes estão sujeitos a faixas progressivas de imposto de renda de aproximadamente 12,5 a 48%, enquanto os não residentes são geralmente tributados em 25% sobre os rendimentos de fonte portuguesa.
- O regime IFICI, mais recente, pode fixar a tributação sobre rendimentos elegíveis de trabalho dependente e independente em 20% por 10 anos, enquanto dividendos, juros, aluguéis e ganhos de capital do exterior costumam ser isentos se não forem provenientes de jurisdições na lista negra.
- Investidores do Golden Visa frequentemente permanecem como não residentes e utilizam estruturas de fundos que diferem o rendimento até o momento da saída.
- Nômades digitais devem se planejar considerando o teste dos 183 dias e as regras de permanência mínima de sua autorização de residência, utilizando o alívio decorrente de acordos de tributação assim que se tornarem residentes.
- Aposentados do visto D7 focam na tributação de pensões e no arcabouço favorável às famílias em Portugal, que não possui imposto autônomo sobre heranças ou doações, além de contar com isenções para transferências entre cônjuges, pais e filhos.
- A Madeira oferece uma vantagem adicional por meio do Centro Internacional de Negócios, onde lucros elegíveis podem ser tributados a 5%, juntamente com amplas isenções na retenção na fonte e impostos locais.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.

 Com a confiança de 10.000+ investidores