

Portugal tributa seus residentes com base em uma tabela progressiva do imposto de renda, enquanto as empresas podem acessar regimes preferenciais que podem reduzir o imposto corporativo para até 5%.
Portugal não impõe um imposto geral sobre herança, um imposto separado sobre doações nem um imposto abrangente sobre o patrimônio líquido.
Este guia explica as principais regras tributárias em Portugal, incluindo a tributação individual e corporativa, regimes especiais e proteções transfronteiriças.
Como funciona a tributação em Portugal em 2026?
A tributação em Portugal opera por meio de um sistema abrangente que tributa tanto pessoas físicas quanto pessoas jurídicas. A estrutura combina impostos federais com tributos municipais. Compreender quem paga impostos, quais categorias se aplicam e quando os pagamentos devem ser efetuados é essencial para manter a conformidade.
Contribuintes em Portugal: residentes vs. não residentes
Uma pessoa física torna-se residente fiscal em Portugal ao permanecer mais de 183 dias no país durante um ano-calendário, ou ao manter uma habitação habitual em Portugal em 31 de dezembro do ano fiscal correspondente. A residência fiscal não ocorre automaticamente: os solicitantes devem se registrar no serviço de finanças português e fornecer um endereço em Portugal[1]Fonte: PwC — Residência fiscal em Portugal.
Para as pessoas jurídicas, a residência fiscal exige o registro da sede ou da direção efetiva em Portugal, juntamente com a obtenção de um Número de Identificação Fiscal (NIF) português.
Os residentes fiscais pagam imposto sobre a renda global, enquanto os não residentes são tributados apenas sobre rendimentos de fonte portuguesa.
Os titulares do Golden Visa de Portugal, oficialmente chamado de Autorização de Residência para Investimento (ARI), podem se mudar para Portugal e se tornar residentes fiscais no país. Eles também obtêm viagens sem visto por todo o Espaço Schengen, acesso a serviços de bancos europeus e o direito de trabalhar e estudar em Portugal. Após 10 anos de posse da autorização de residência, podem solicitar a cidadania portuguesa e se tornar cidadãos da UE.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa de Portugal
Principais categorias de tributação em Portugal
Portugal cobra diversas categorias principais de impostos:
- Impostos federais incluem o imposto de renda de pessoa física (IRS), o imposto de renda corporativo (IRC), o IVA, o imposto sobre ganhos de capital e o imposto sobre dividendos[2]Fonte: Portal das Finanças — Apoio ao Contribuinte.
- Impostos municipais compreendem o imposto municipal sobre imóveis (IMI), o imposto municipal sobre a transmissão onerosa de imóveis (IMT) e a derrama municipal sobre o lucro das empresas[3]Fonte: Gov.pt — Serviço de Pagar o Imposto Municipal Sobre Imóveis.
- Outras tributações incluem o imposto de selo, as contribuições para a seguridade social e o adicional ao IMI (AIMI) para imóveis de elevado valor.
Prazos de pagamento de impostos em Portugal
O ano fiscal em Portugal coincide com o ano-calendário e decorre de 1º de janeiro a 31 de dezembro. As declarações devem ser submetidas ao serviço de finanças de 1º de abril a 30 de junho do ano seguinte ao ano de referência[4]Fonte: Gov.pt — Entregar a declaração do IRS.
O imposto corporativo segue um calendário diferente, com as declarações devidas até 31 de maio e pagamentos efetuados em três parcelas ao longo do ano[5]Fonte: PwC — Administração do imposto corporativo.
A entrega fora do prazo da declaração anual de imposto pode resultar em uma multa entre € 150 e € 3.750. O atraso no pagamento pode gerar juros e penalidades adicionais, com valores dependendo do tipo e da gravidade da infração[6]Fonte: Portal das Finanças — RGIT, Artigo 116.º.
Pontos fortes e fracos do sistema tributário de Portugal
Quais são as alíquotas do imposto de renda de pessoa física em Portugal para 2026?
O imposto de renda de pessoa física em Portugal, o IRS, utiliza uma tabela progressiva na qual as alíquotas aumentam conforme o nível de renda. O sistema aplica-se aos residentes fiscais sobre sua renda global, enquanto os não residentes enfrentam uma alíquota fixa apenas sobre os rendimentos de fonte portuguesa.
Renda tributável em Portugal
Portugal tributa várias categorias de renda para residentes:
- Rendimento do trabalho dependente referente a salários e ordenados pagos por empregadores portugueses ou estrangeiros.
- Rendimento do trabalho independente e lucros empresariais decorrentes de atividades exercidas em Portugal ou no exterior.
- Rendimentos de capital, incluindo juros, dividendos, royalties e rendimentos de aluguel.
- Rendimentos de pensões, sejam de regimes públicos ou privados de previdência em Portugal ou no exterior.
- Ganhos de capital resultantes da alienação de ativos, como imóveis ou ações.
Os não residentes pagam imposto sobre rendimentos de fonte portuguesa a uma alíquota fixa de 25%. Isso se aplica a rendimentos do trabalho dependente, do trabalho independente e a outros rendimentos derivados de atividades ou ativos em Portugal[7]Fonte: PwC — Imposto de renda de pessoa física em Portugal.
Alíquotas e deduções do imposto de renda de pessoa física para residentes em 2026
Ajustes no imposto de renda de pessoa física para 2026
Portugal introduziu diversas alterações no IRS que reajustam os escalões do imposto, ampliam medidas de alívio fiscal e adicionam novas deduções[8]Fonte: ECO News — Do IRS ao IMT, o novo ano traz descida de impostos.
1. Os escalões do IRS sobem 3,51%. Isso significa que os limites de renda de cada faixa sobem 3,51%, garantindo que uma parcela maior dos rendimentos permaneça tributada a alíquotas mais baixas.
Ao mesmo tempo, o crescimento salarial de referência no setor privado é de 4,6%, superando o ajuste de 3,51%. Se o salário de uma pessoa aumentar cerca de 4,6% enquanto os escalões sobem apenas 3,51%, parte desse aumento pode passar para um escalão superior, elevando ligeiramente a carga tributária efetiva.
2. Quem ganha até € 920 por mês não pagará IRS. De acordo com a proposta do Orçamento do Estado para 2026, o limite do mínimo de existência subirá para € 12.880 por ano, mantendo isentas de imposto as rendas anuais até esse valor.
Esse limite destina-se a garantir que cada contribuinte mantenha um nível básico mínimo de renda após a tributação. Se o IRS calculado reduzisse a renda líquida da pessoa abaixo de € 12.880, o imposto é dispensado e nenhum IRS é devido.
3. Bônus de desempenho continuam isentos de IRS. Os funcionários que receberem prêmios de produtividade ou desempenho de até 6% do salário-base continuarão a beneficiar da isenção de IRS, prorrogando a medida já em vigor.
Mesmo que o bônus esteja isento de IRS, ele continuará a ser retido na fonte à mesma alíquota aplicada ao salário mensal do funcionário. Qualquer retenção em excesso será acertada na declaração anual de imposto de renda.
A isenção aplica-se apenas se o empregador cumprir ambas as condições:
- a empresa aumentar o seu salário-base médio anual de acordo com o referencial da Concertação Social — 4,6% para 2026;
- a empresa aumentar o salário-base anual dos funcionários que ganham abaixo da média da empresa no mesmo percentual.
4. Contribuintes podem deduzir o IVA de despesas culturais no IRS. O IVA pago em certas aquisições culturais passará a ser dedutível no IRS sob a categoria de exigência de fatura. Isso inclui livros e ingressos para espaços e eventos culturais, como peças de teatro, espetáculos de música e dança e visitas a museus.
Os contribuintes poderão deduzir 15% do IVA constante nas faturas, até ao limite global de € 250 por agregado familiar.
5. Deduções com aluguel sobem no IRS. Prevê-se que o limite máximo de dedução de aluguel no IRS aumente nos próximos anos, mas isso depende da aprovação do pedido de autorização legislativa do Governo pelo Parlamento.
Atualmente, os contribuintes podem deduzir 15% do valor dos aluguéis pagos, até ao limite de € 700. Esse limite de € 700 aplica-se à declaração do IRS enviada no próximo ano para os pagamentos de aluguel efetuados em 2025.
Para 2026, foram propostas duas abordagens distintas:
- a proposta do Partido Socialista aumentaria o limite para € 750 em 2026 e € 800 em 2027;
- a proposta de lei do Governo visa aumentar o limite de forma mais expressiva, para € 900 em 2026 e € 1.000 em 2027.
Se a proposta do Governo for aprovada, os inquilinos poderão deduzir até € 900 na declaração do IRS entregue em 2027 e até € 1.000 na declaração entregue em 2028.
Benefícios e deduções do imposto de renda de pessoa física
1. Restituições e declaração automática. Os residentes fiscais em Portugal podem receber restituição se o imposto retido na fonte ao longo do ano exceder o IRS devido final. A declaração anual é entregue entre 1º de abril e 30 de junho do ano seguinte. Os contribuintes que recebam apenas rendimentos de trabalho dependente ou pensões de fonte portuguesa podem ter acesso à declaração automática pré-preenchida[9]Fonte: Portal das Finanças — Restituição quando a retenção excede o IRS devido.
Os rendimentos do trabalho dependente e de pensões beneficiam de uma dedução específica fixada em lei antes da aplicação das alíquotas progressivas. O imposto final devido — e eventual restituição — depende da renda anual total, da situação familiar e das deduções fiscais elegíveis.
2. Deduções de despesas elegíveis. Os contribuintes podem abater despesas específicas do imposto devido, tais como saúde — 15%, educação — 30% e lares de idosos ou dependentes — 25%, sujeitas a limites anuais. Os prêmios de seguro de saúde podem ser qualificados quando enquadrados como despesas de saúde elegíveis[10]Fonte: Portal das Finanças — CIRS, Artigo 78.º-C, Artigo 78.º-D, Artigo 84.º.
3. Declaração em conjunto vs. separada. Casais casados ou em união de fato podem optar pela tributação conjunta ou separada. Na tributação conjunta, os rendimentos são somados e divididos por 50% para efeitos de alíquota, o que pode reduzir a carga tributária efetiva. A escolha pode ser feita a cada ano[11]Fonte: Portal das Finanças — CIRS, Artigo 69.º.
4. Programa Regressar e penalidades. Antigos residentes fiscais em Portugal que voltem a ser residentes fiscais no país podem qualificar-se para o regime do Programa Regressar: 50% dos rendimentos do trabalho dependente ou independente ficam excluídos de tributação, até ao limite de € 250.000 por ano, durante 5 anos consecutivos[12]Fonte: Portal das Finanças — CIRS Artigo 12.º-A.
Calendário da declaração de renda para pessoas físicas em Portugal
Até 17 de fevereiro
O contribuinte insere os dados sobre a composição do seu aglomerado familiar na sua conta no portal das finanças
Até 25 de fevereiro
O contribuinte verifica os dados sobre rendimentos e despesas no portal E-Fatura
Até 15 de março
O contribuinte indica quais despesas são dedutíveis de imposto no portal E-Fatura
De 1º de abril a 30 de junho
O contribuinte preenche a declaração de imposto de renda e envia-a à autoridade fiscal
Até 31 de julho ou 30 de novembro
O serviço de finanças calcula o valor do imposto devido e emite a notificação de liquidação
Até 31 de agosto ou 31 de dezembro
O contribuinte efetua o pagamento do imposto para a conta bancária indicada pelo serviço de finanças
Quais outros impostos as pessoas físicas pagam em Portugal?
Além do imposto de renda de pessoa física, as pessoas físicas em Portugal enfrentam cobranças adicionais que afetam a sua carga tributária global. Estes impostos incidem sobre categorias específicas de rendimento e contribuintes de alta renda.
Sobretaxa de solidariedade sobre altas rendas
Os residentes de alta renda pagam uma sobretaxa adicional de solidariedade sobre o imposto de renda ordinário. A sobretaxa incide à alíquota de 2,5% sobre a matéria coletável entre € 80.000 e € 250.000, e de 5% sobre os rendimentos superiores a € 250.000[13]Fonte: Portal das Finanças — CIRS, Artigo 68.º-A.
Imposto sobre dividendos
Os rendimentos de dividendos são tributados à alíquota fixa de 28% tanto para residentes quanto para não residentes. Essa alíquota pode ser reduzida ao abrigo dos acordos aplicáveis para evitar a dupla tributação celebrados por Portugal[14]Fonte: PwC — Determinação de renda individual em Portugal.
Os dividendos recebidos de empresas registradas em jurisdições constantes da lista negra portuguesa de paraísos fiscais estão sujeitos a uma alíquota mais elevada, de 35%.
Imposto de selo sobre doações, heranças e venda de empresas
O imposto de selo aplica-se a transações específicas a alíquotas fixas:
- a alíquota de 5% aplica-se à venda de uma empresa ou participação social;
- a alíquota de 10% aplica-se a doações e heranças, exceto no caso de transferências para familiares diretos — cônjuge, filhos, pais, netos, avós[15]Fonte: Portal das Finanças — Página de Informações do Imposto de Selo.
Contribuições para a seguridade social para funcionários e trabalhadores autônomos
Os funcionários contribuem com 11% do seu salário bruto para a seguridade social[16]Fonte: Gov.pt — Contribuições para a Segurança Social.
Os trabalhadores autônomos contribuem a uma alíquota de 21,4% sobre a sua base de incidência, calculada como um terço da remuneração relevante determinada em cada período de apuração[17]Fonte: PwC — Outros impostos em Portugal.

Obtenha sua estimativa de custos personalizada para o Golden Visa de Portugal
Quais são os incentivos fiscais em Portugal para expatriados?
Os expatriados podem beneficiar de uma alíquota fixa de imposto de 25% em Portugal, mas apenas se permanecerem como não residentes e forem tributados exclusivamente sobre rendimentos de fonte portuguesa. Caso contrário, são tributados em uma escala progressiva de até 48% sobre os rendimentos mundiais. Paralelamente a essas regras gerais, Portugal também oferece regimes fiscais e incentivos específicos, embora alterações recentes tenham remodelado o cenário para profissionais estrangeiros.
Regime do Residente Não Habitual
Até 1º de janeiro de 2024, o regime fiscal do Residente Não Habitual (RNH) em Portugal concedia vantagens substanciais a certos novos residentes fiscais. Essas vantagens incluíam uma alíquota fixa de 20% de imposto de renda de pessoa física sobre atividades qualificadas de elevado valor agregado e isenções sobre certos rendimentos de fonte estrangeira. O regime foi encerrado para novos requerentes nessa data.
As pessoas que já possuíam o status de RNH antes do encerramento mantêm o regime pelo período restante dos 10 anos a que tinham direito, desde que continuem a cumprir as condições aplicáveis[18]Fonte: Portal das Finanças — Inscrever-se como Residente Não Habitual.
RNH 2.0: alíquota fixa de 20% para profissionais altamente qualificados
Portugal introduziu o regime fiscal IFICI, frequentemente chamado de RNH 2.0, para proporcionar incentivos fiscais a novos residentes que trabalhem em pesquisa, inovação e em determinados setores voltados à exportação.
As principais condições incluem:
- não ter sido residente fiscal em Portugal nos 5 anos-calendário anteriores;
- exercer atividades de elevada qualificação elegíveis para uma entidade qualificada;
- possuir o nível de qualificação exigido, geralmente nível 5 do QNQ ou ISCED ou superior.
Os profissionais elegíveis pagam uma alíquota fixa de 20% sobre os rendimentos do trabalho dependente e profissional obtidos em Portugal que sejam qualificados. A maioria dos rendimentos de fonte estrangeira fica isenta, enquanto as pensões continuam sendo tributadas às alíquotas progressivas. O regime pode ser aplicado por 10 anos[19]Fonte: Portal das Finanças — Regime IFICI.
Comparação das alíquotas de impostos em Portugal para residentes vs. não residentes

Quais são a alíquota do imposto de renda corporativo de Portugal em 2026 e as obrigações da empresa?
As pessoas jurídicas que operam em Portugal pagam imposto de renda corporativo sobre os seus lucros, com alíquotas que variam conforme a região e as características da empresa. Derramas estaduais adicionais incidem sobre níveis de lucro mais elevados.
Alíquotas do imposto corporativo em Portugal por região
A alíquota padrão do imposto corporativo em Portugal Continental é de 19%. A alíquota é inferior na Madeira e nos Açores — 13%.
Uma derrama estadual adicional incide sobre os lucros corporativos que excedam € 1,5 milhão e é cobrada apenas sobre a parcela do lucro tributável acima desse limite[20]Fonte: PwC — Impostos corporativos em Portugal.
Derramas corporativas estaduais para pessoas jurídicas por região em 2026
Calendário de declaração e pagamento do imposto corporativo
As empresas efetuam três pagamentos por conta do imposto corporativo durante o ano, geralmente em julho, setembro e dezembro, calculados com base na obrigação fiscal do ano anterior. O acerto final é realizado no momento da entrega da declaração anual de imposto de renda corporativo.
Uma auditoria estatutária é exigida quando a empresa ultrapassa pelo menos dois dos seguintes limites durante dois anos consecutivos:
- ativo total superior a € 1,5 milhão;
- faturamento líquido superior a € 3 milhões;
- média superior a 50 funcionários durante o ano.
Calendário para entrega de declarações e pagamento do imposto corporativo
Até 31 de março
A empresa elabora as demonstrações financeiras e as aprova na assembleia de sócios ou acionistas
Até 31 de maio
A empresa envia a declaração de imposto de renda corporativo
Até 31 de julho
O primeiro pagamento por conta do imposto corporativo
Até 30 de setembro
O segundo pagamento por conta do imposto corporativo
Até 15 de dezembro
O terceiro pagamento por conta do imposto corporativo
Quais outros impostos as pessoas jurídicas pagam em Portugal?
As empresas em Portugal pagam diversos impostos além do imposto de renda corporativo, incluindo o imposto sobre o valor acrescentado, tributações sobre rendimentos de capital e contribuições para a seguridade social dos funcionários.
IVA em Portugal
O IVA incide sobre a transmissão de bens e a prestação de serviços, aquisições intracomunitárias e importações realizadas por sujeitos passivos. A alíquota aplicável depende do tipo de bens ou serviços e de a transação ocorrer em Portugal Continental, na Madeira ou nos Açores.
As declarações de IVA são entregues trimestralmente se o faturamento anual da empresa no ano anterior não ultrapassar € 650.000. Se o faturamento exceder esse limite, as declarações devem ser submetidas mensalmente[21]Fonte: Gov.pt — Imposto sobre o Valor Acrescentado em Portugal.
Alíquotas de IVA em Portugal em 2026
Imposto sobre dividendos para pessoas jurídicas
O imposto sobre dividendos em Portugal é cobrado a diferentes alíquotas para residentes e não residentes fiscais:
- 35% — para entidades sediadas em jurisdições de paraísos fiscais constantes da lista negra;
- 28% — para empresas que sejam residentes fiscais em Portugal;
- 25% — se uma empresa não residente receber dividendos de uma empresa portuguesa.
Imposto de selo e contribuições patronais para a seguridade social
As empresas podem estar sujeitas ao imposto de selo em certas transações. Por exemplo, transmissões gratuitas são geralmente tributadas a 10%, e o trespasse de um estabelecimento comercial pode estar sujeito a uma alíquota de 5%.
Todos os empregadores em Portugal devem pagar contribuições para a seguridade social sobre a remuneração dos funcionários. A alíquota patronal padrão é de 23,75%, aplicável à maioria das empresas do setor privado.
Se um investidor abrir um novo negócio em Portugal ou investir em uma empresa existente, ele pode obter uma autorização de residência em Portugal para toda a família
Quais benefícios fiscais estão disponíveis para empresas em Portugal?
Portugal oferece diversos regimes de incentivos que reduzem a alíquota efetiva do imposto corporativo para empresas elegíveis, especialmente pequenas e médias empresas e sociedades em regiões ou setores específicos.
Alíquota reduzida do imposto corporativo para PMEs
Alíquotas reduzidas de imposto corporativo podem ser aplicadas a PMEs e empresas Small Mid-Cap em Portugal, dependendo da localização da entidade e do lucro tributável, conforme a seguir:
- 15% sobre os primeiros € 50.000 de lucro tributável para empresas residentes e estabelecimentos estáveis em Portugal de empresas não residentes;
- 10,5% sobre os primeiros € 50.000 na Região Autônoma da Madeira e na Região Autônoma dos Açores;
- 12,5% para empresas que exerçam a sua atividade e tenham direção efetiva em territórios do interior elegíveis do continente português;
- 8,75% sobre os primeiros € 50.000 em territórios beneficiários elegíveis dos Açores e da Madeira.
Zona Franca da Madeira: 5% de imposto corporativo
As empresas portuguesas licenciadas na Zona Franca da Madeira (ZFM) podem beneficiar de uma alíquota de imposto de renda corporativo de 5%, sujeita às seguintes condições:
- licença concedida entre 1º de janeiro de 2015 e 31 de dezembro de 2026;
- validade: até 31 de dezembro de 2033;
- rendimentos qualificados: principalmente rendimentos decorrentes de operações com não residentes ou com outras entidades licenciadas na ZFM;
- condições e limites: exige substância econômica e criação de postos de trabalho, estando sujeita a limites máximos fixados em lei.
Em alguns casos, os sócios ou acionistas também podem beneficiar de isenções fiscais sobre a distribuição de lucros decorrentes de rendimentos tributados ao abrigo do regime, até 31 de dezembro de 2033[22]Fonte: Portal das Finanças — Estatuto dos Benefícios Fiscais, Artigo 36.º-A.
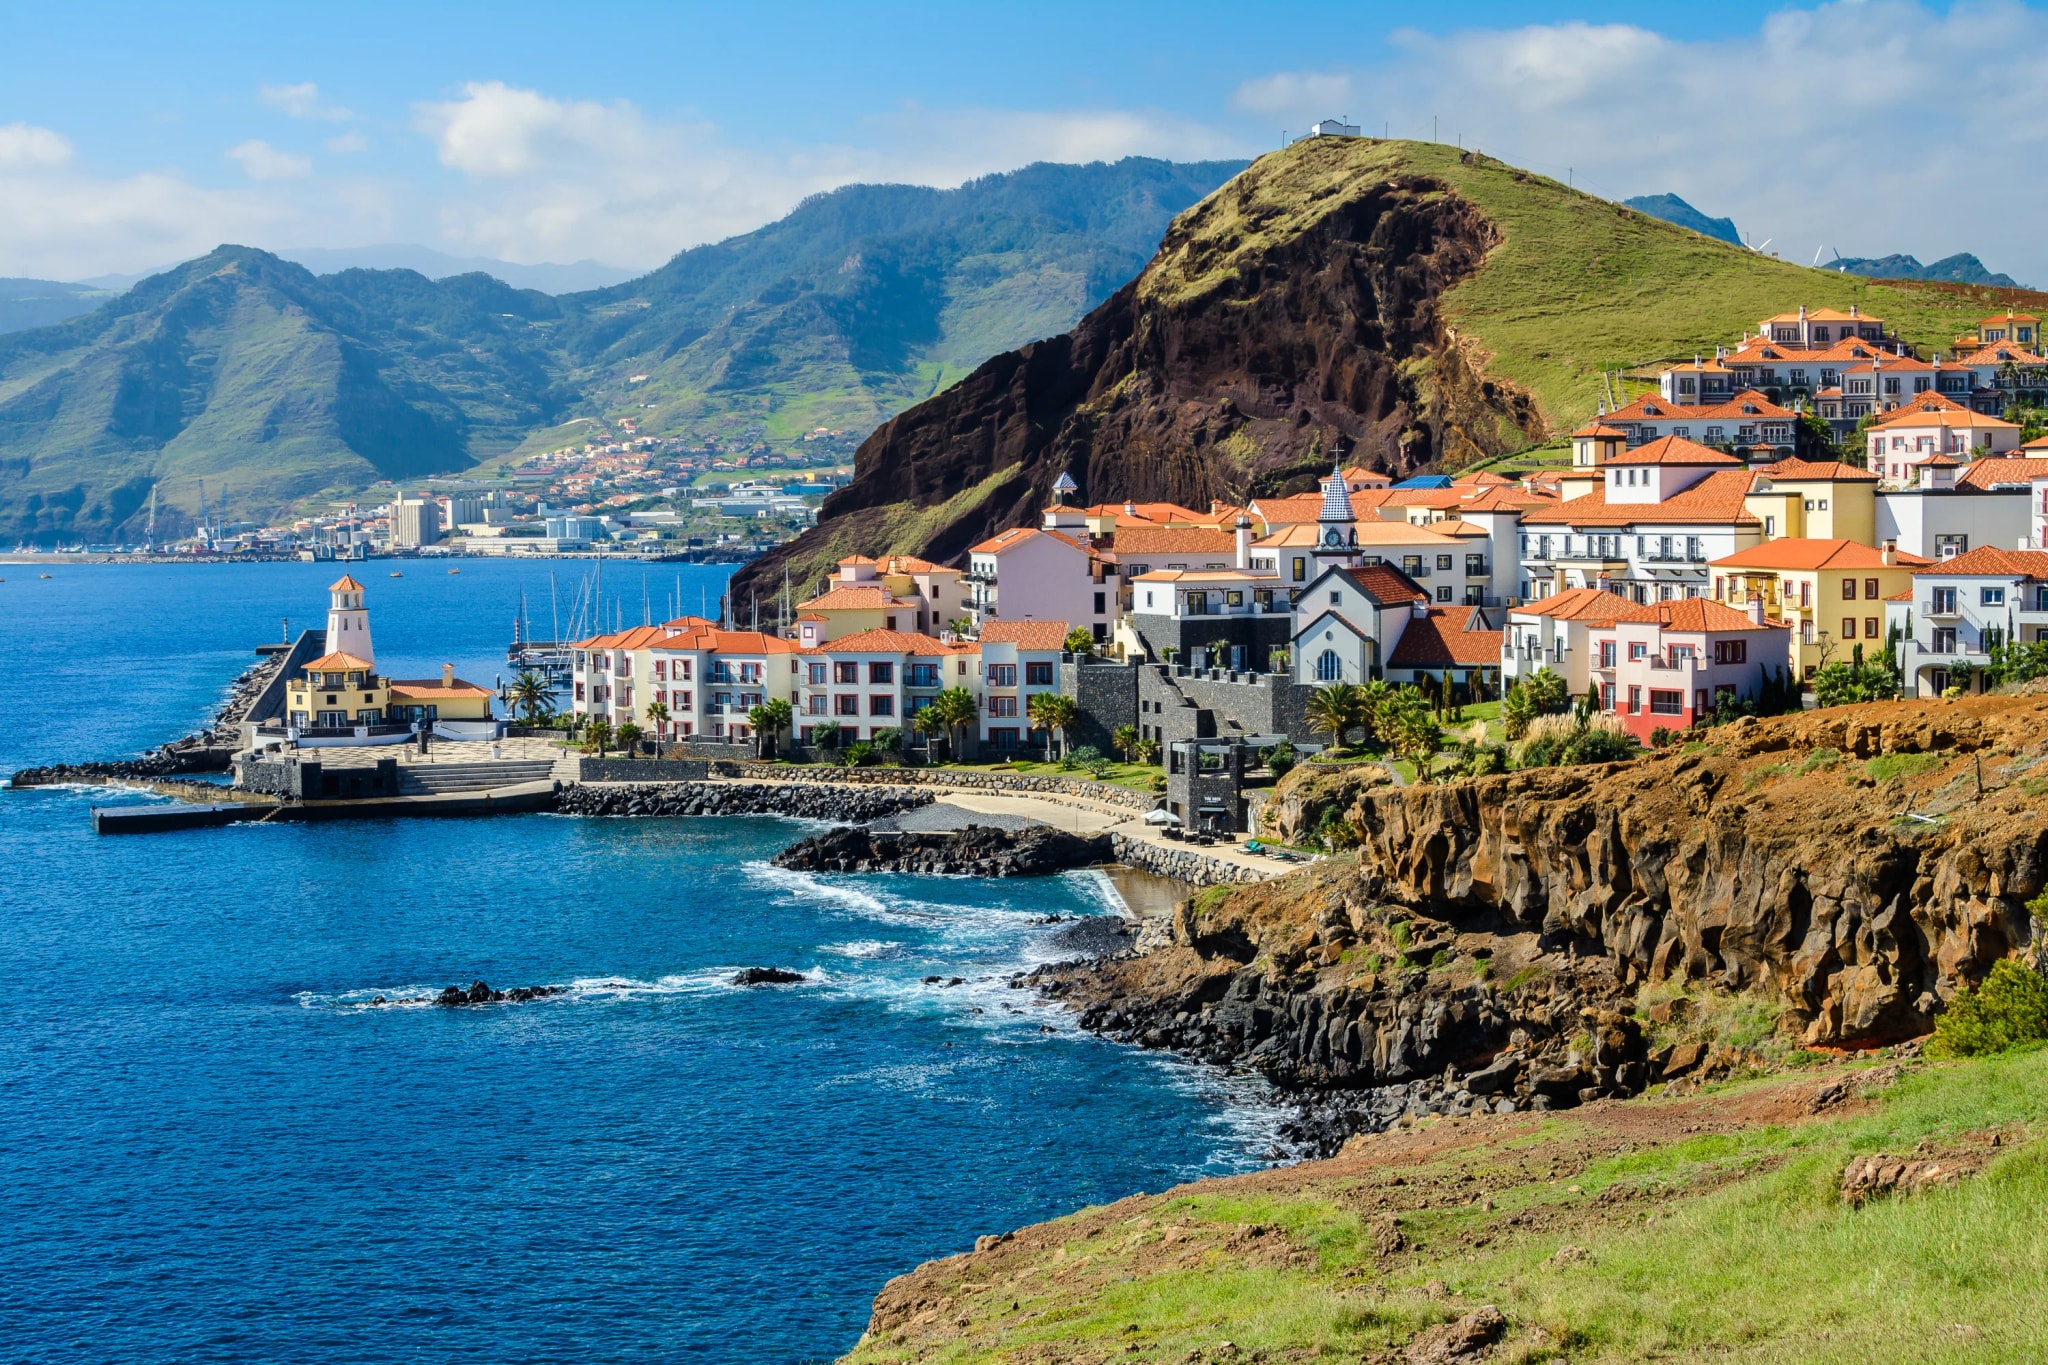
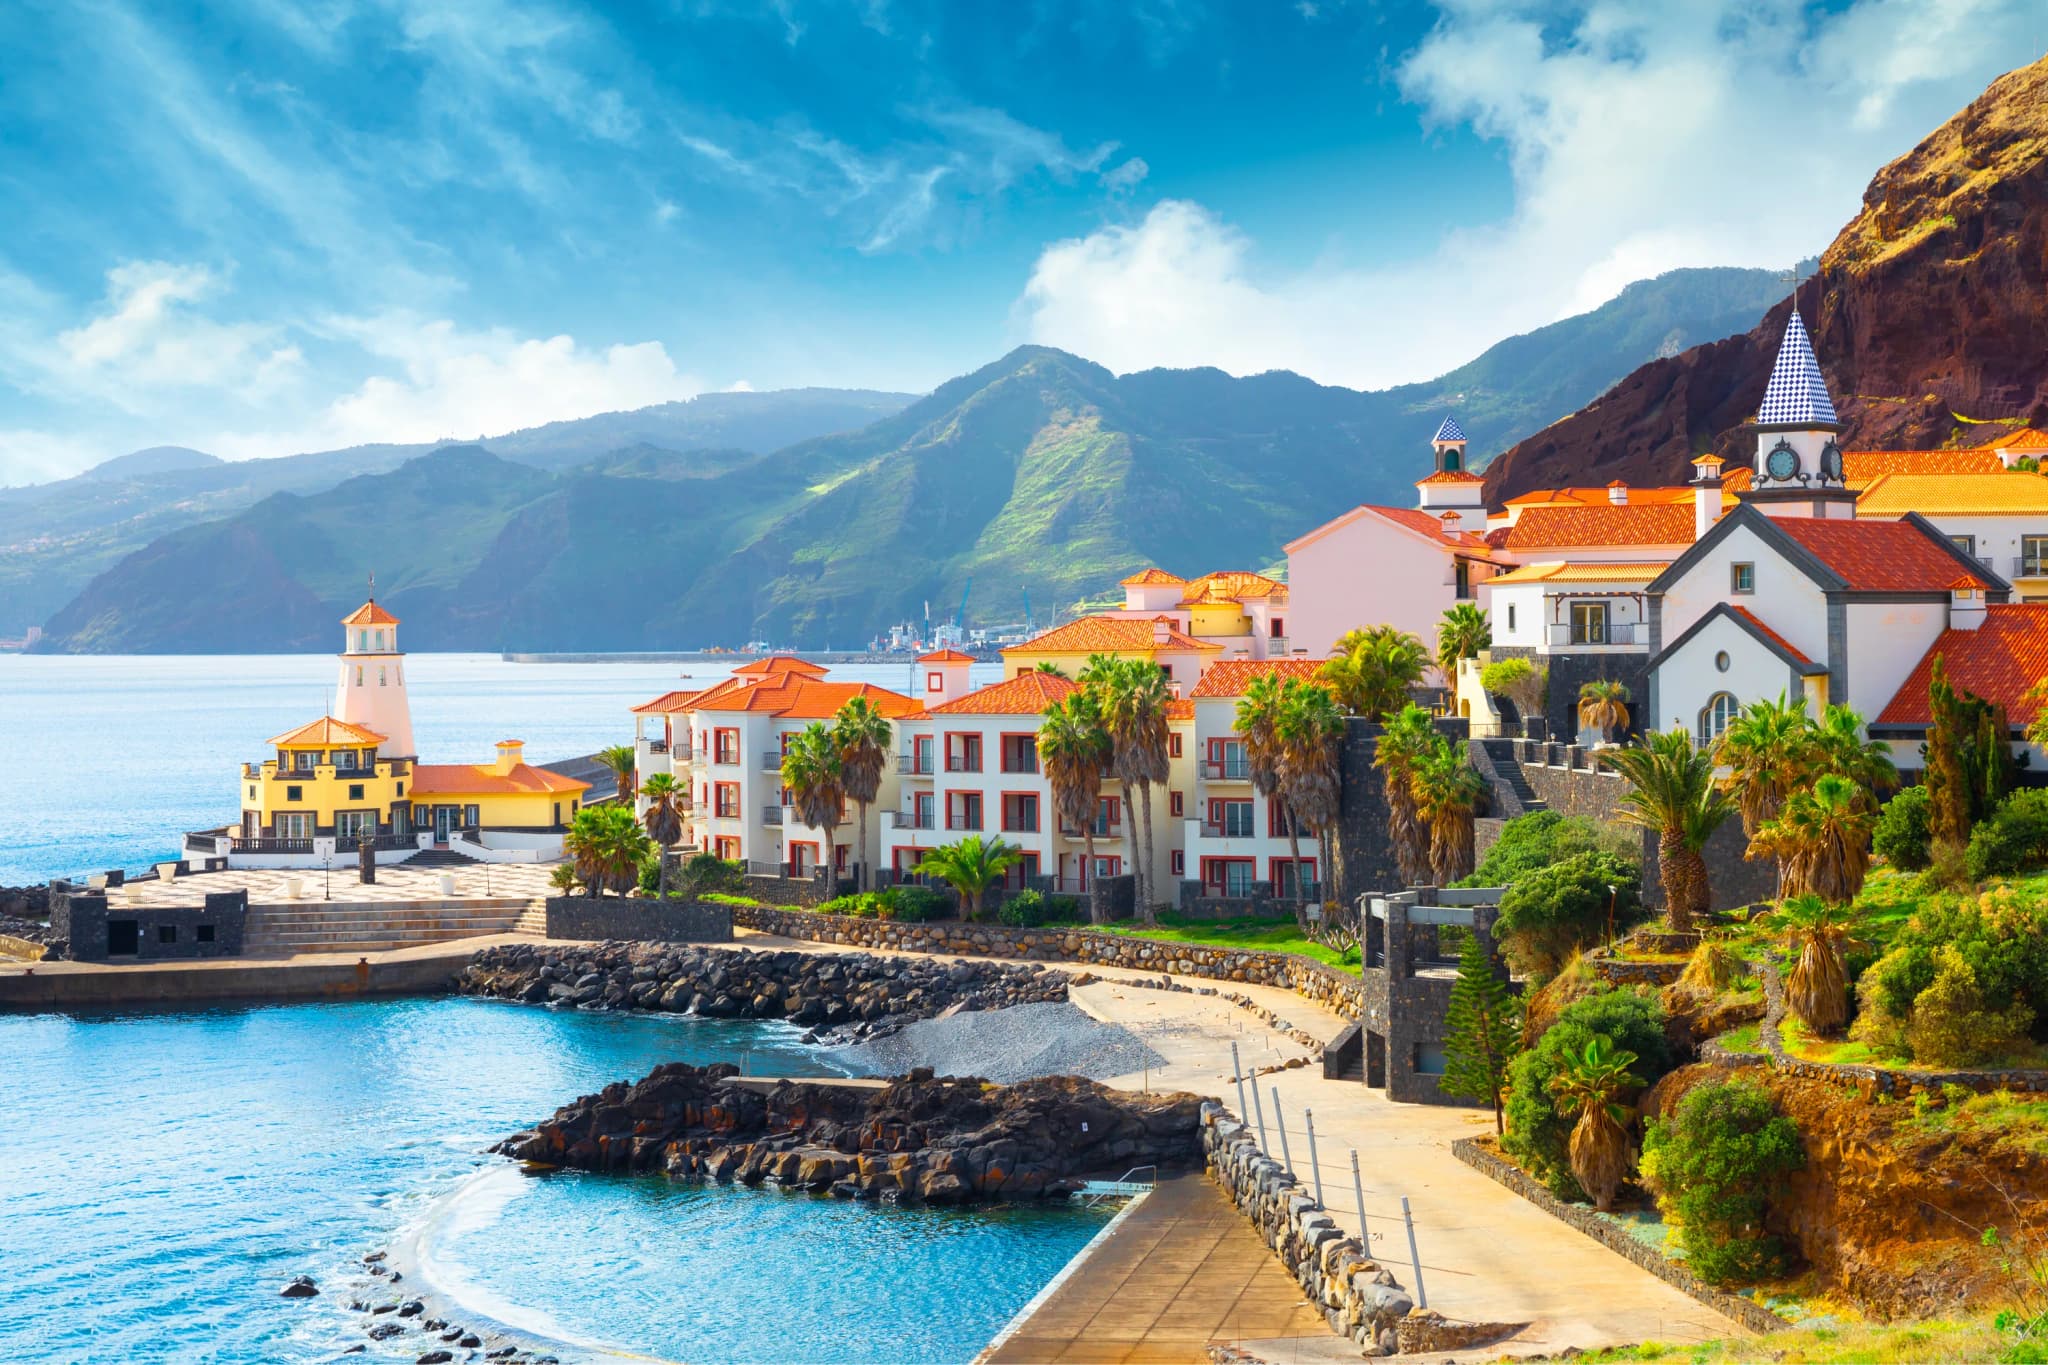
A Madeira é uma região autônoma de Portugal. O arquipélago está localizado no Oceano Atlântico: um voo de Lisboa para o Funchal dura cerca de 3 horas
Quais impostos imobiliários aplicam-se em Portugal?
Os proprietários de imóveis em Portugal enfrentam diversos impostos em diferentes etapas da propriedade, desde a aquisição, passando pela posse anual, até a venda. O sistema inclui impostos de transferência, impostos municipais e um imposto sobre o patrimônio imobiliário de elevado valor.
Imposto sobre a transferência de propriedade
O imposto municipal sobre as transmissões onerosas de direitos reais sobre imóveis (IMT) é pago uma única vez no momento da compra do imóvel. As alíquotas variam de acordo com o tipo de imóvel e o preço de aquisição.
Prédio rústico. Se o imóvel estiver localizado em área rústica, a alíquota do imposto é de 5%. No entanto, imóveis comerciais são tributados à alíquota de 6,5%, independentemente da localização — urbana ou rústica.
Prédio urbano. Uma tabela progressiva é aplicada a imóveis urbanos residenciais. Ela leva em consideração o valor e a finalidade da compra, seja para habitação própria e permanente ou para aluguel.
Se o imóvel custar até € 106.346, a alíquota é de 0% para habitação própria e permanente e de 1% para secundária. Os demais escalões marginais são idênticos para ambos os tipos de imóvel:
- 2% para imóveis no valor de € 106.346 a € 145.470;
- 5% para imóveis no valor de € 145.470 a € 198.347;
- 7% para imóveis no valor de € 198.347 a € 330.539;
- 8% para imóveis no valor de € 330.539 a € 660.982;
- 6% para imóveis no valor de € 660.982 a € 1.150.853;
- 7,5% para imóveis no valor acima de € 1.150.853[23]Fonte: APCMC — Tabelas Práticas do IMT em Vigor 2026.
O imposto sobre a transferência de propriedade deve ser pago no dia da liquidação ou no dia útil seguinte[24]Fonte: Portal das Finanças — Artigo 36.º do Código do IMT.
Albert Ioffe,
Oficial Jurídico e de Compliance, especialista certificado CAMS
Jovens de até 35 anos que adquiram a sua primeira habitação própria e permanente em Portugal podem beneficiar de isenção de:
- imposto sobre a transferência de propriedade (IMT),
- imposto de selo na compra,
- emolumentos de cartório e de registro.
A partir de 2026, essa isenção será aplicada a imóveis com valor até € 330.539.
Imposto municipal sobre imóveis
O imposto municipal sobre imóveis (IMI) é pago anualmente e incide sobre o valor patrimonial tributável do imóvel[25]Fonte: Portal das Finanças — Impostos Anuais sobre Imóveis em Portugal. A alíquota depende da localização do imóvel:
- 0,3—0,45% para prédios urbanos;
- 0,8% para prédios rústicos.
O imposto não é cobrado se a renda anual do agregado familiar for inferior a € 17.295. O imóvel deve ser destinado exclusivamente a habitação permanente e ter valor patrimonial não superior a € 67.260.
Uma isenção temporária específica pode ser aplicada por 3 anos para habitação permanente cujo valor patrimonial tributável seja de até € 125.000, desde que a renda do agregado familiar não exceda € 153.300 por ano.
O imposto pode ser pago em parcela única ou em prestações:
- imposto de valor até € 100 deve ser pago até 31 de maio;
- imposto de € 100 a € 500 é pago em parcela única até 31 de maio ou em duas prestações — até 31 de maio e 30 de novembro;
- imposto superior a € 500 é pago em parcela única até 31 de maio ou em três prestações — até 31 de maio, 31 de agosto e 30 de novembro.
Imposto sobre patrimônio imobiliário em Portugal
O adicional ao imposto municipal sobre imóveis (AIMI) funciona como um imposto sobre grandes patrimônios imobiliários[25]Fonte: Portal das Finanças — Impostos Anuais sobre Imóveis em Portugal. Para pessoas físicas e heranças indivisas, aplica-se uma dedução de € 600.000 ao valor patrimonial tributável total, elevando-se para € 1.200.000 para casais com declaração conjunta.
Alíquotas progressivas aplicam-se sobre o valor tributável após as deduções:
- 0,7% sobre a base tributável;
- 1% para valores de imóveis entre € 1 e € 2 milhões para pessoas físicas e entre € 2 e € 4 milhões para tributação conjunta;
- 1,5% para valores de imóveis que excedam € 2 milhões para pessoas físicas e € 4 milhões para tributação conjunta.
As empresas pagam AIMI à alíquota de 0,4%, sem dedução. Entidades em jurisdições de paraísos fiscais pagam 7,5%.
Exemplos de imóveis em Portugal
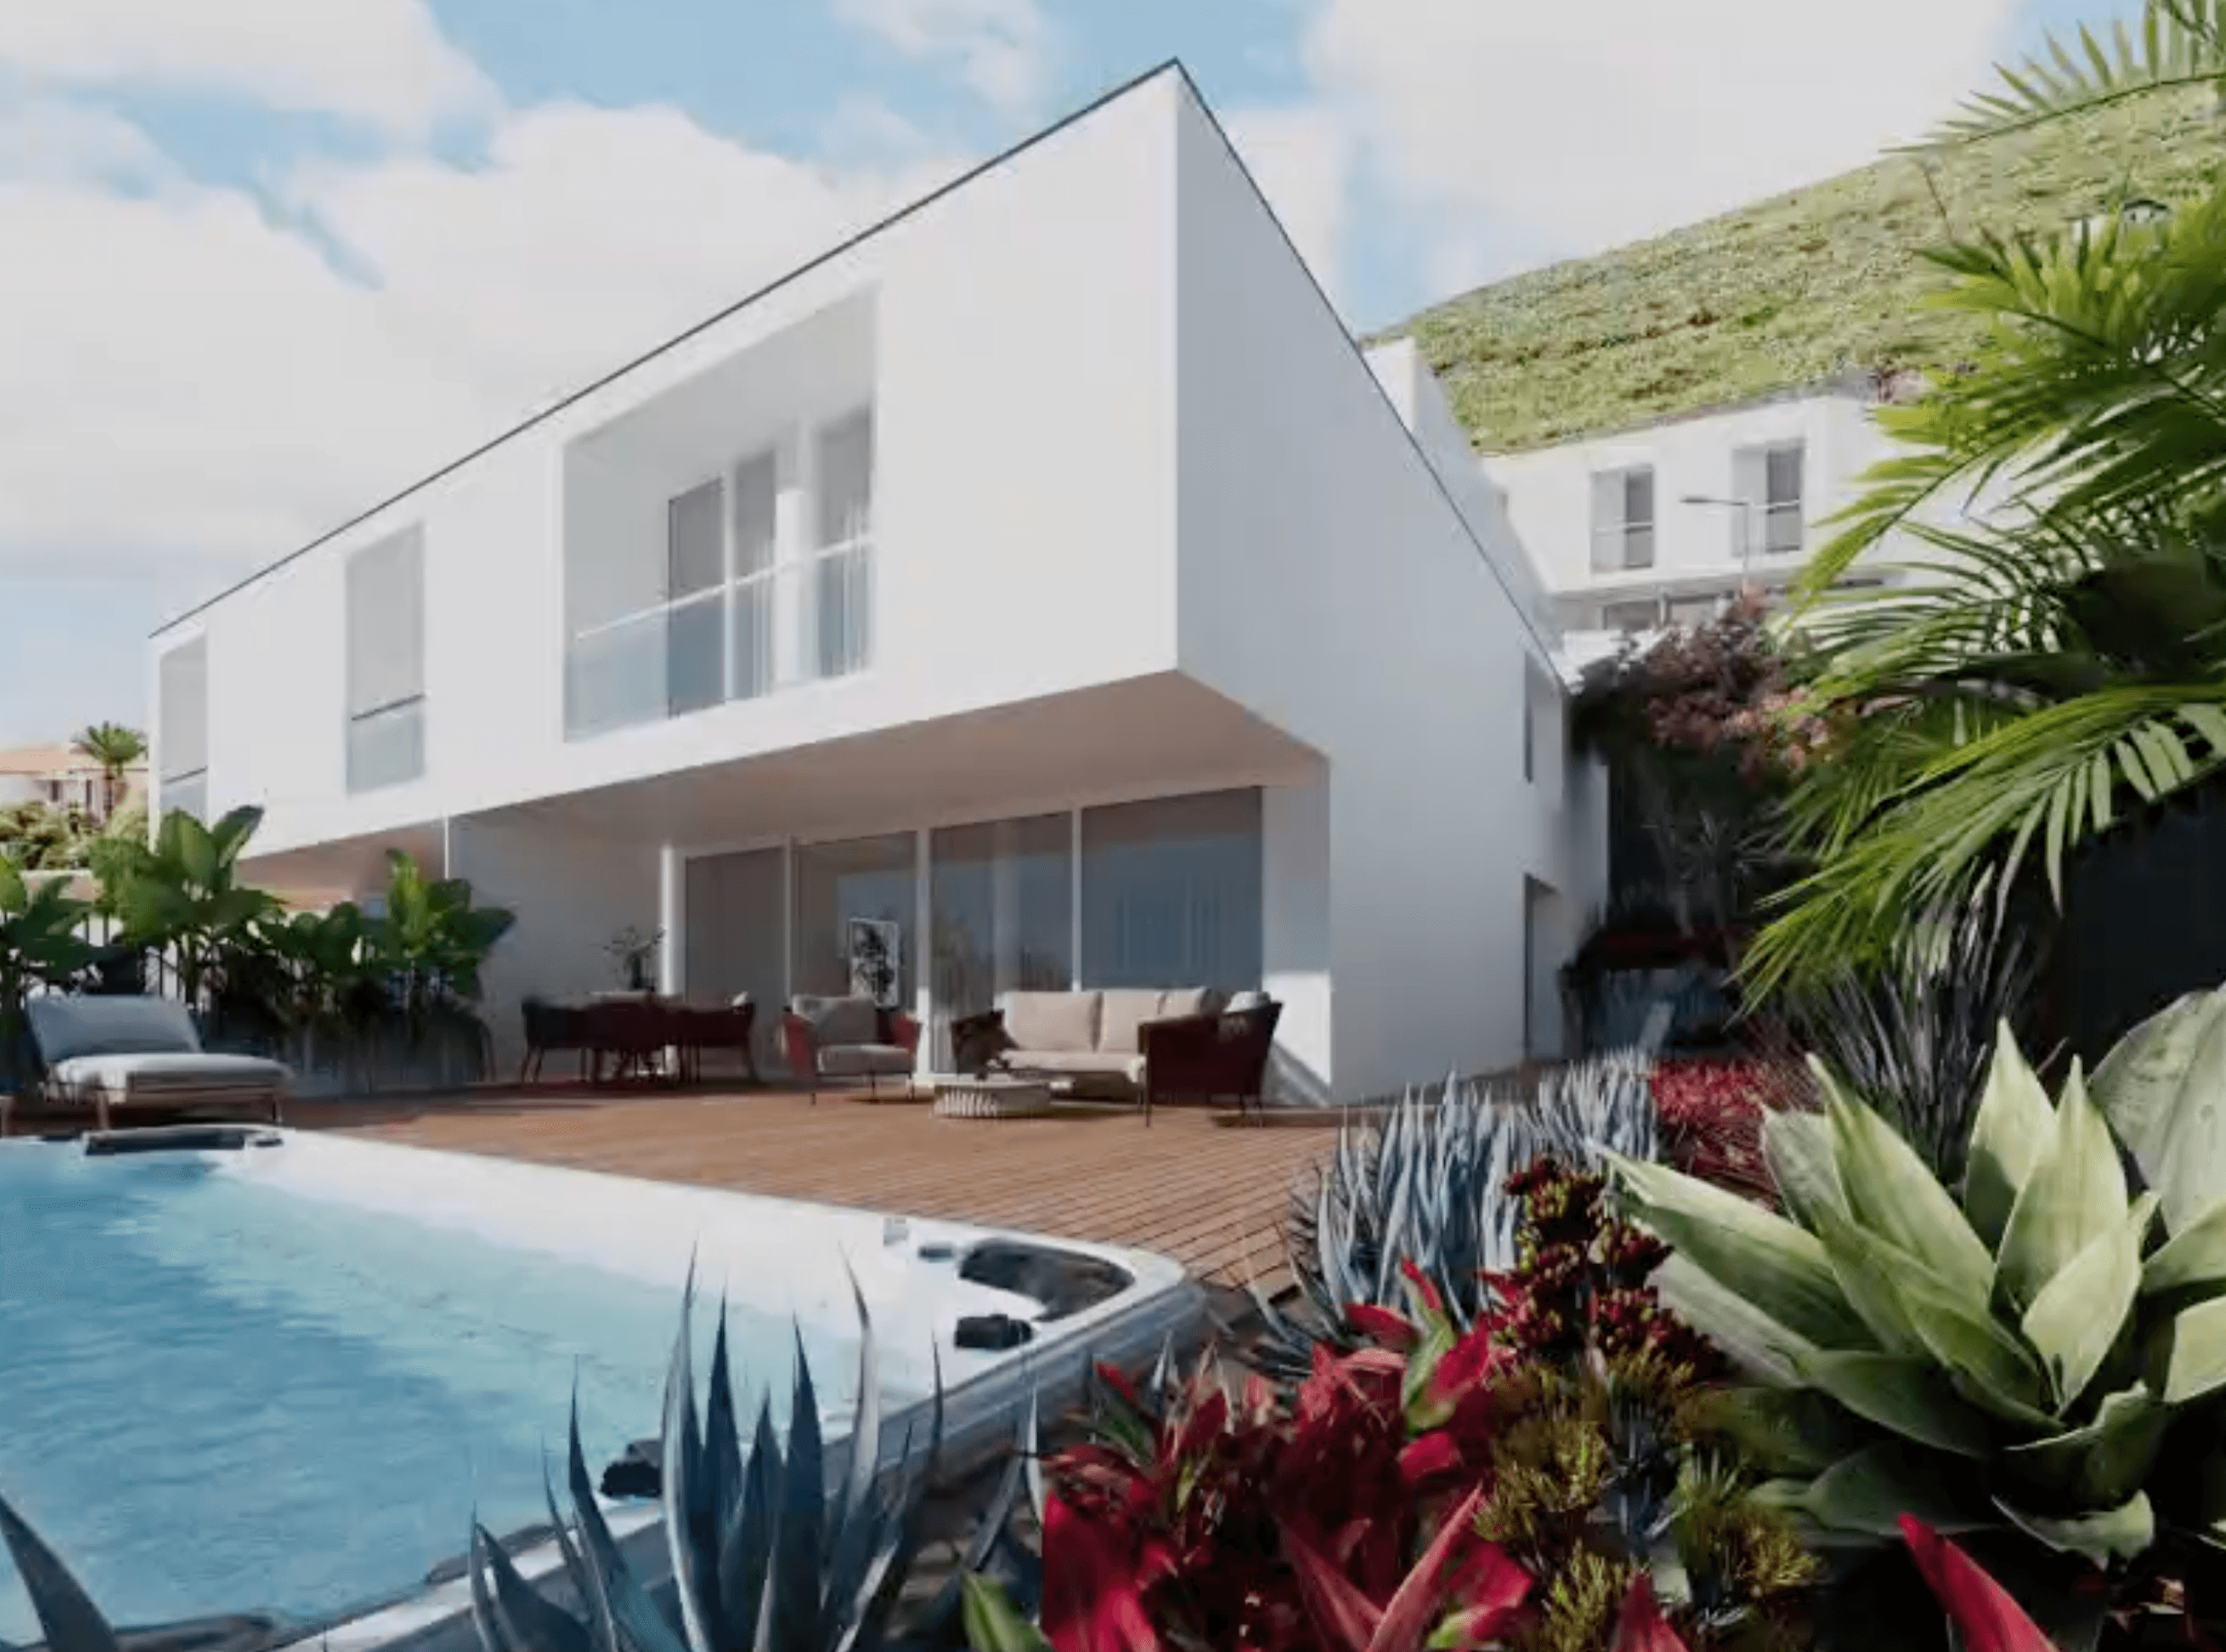

Portugal, Funchal
€ 1.230.000 — € 1.500.000
Elegant House with sea view, Funchal
 273 m² — 313 m²
 3
 3
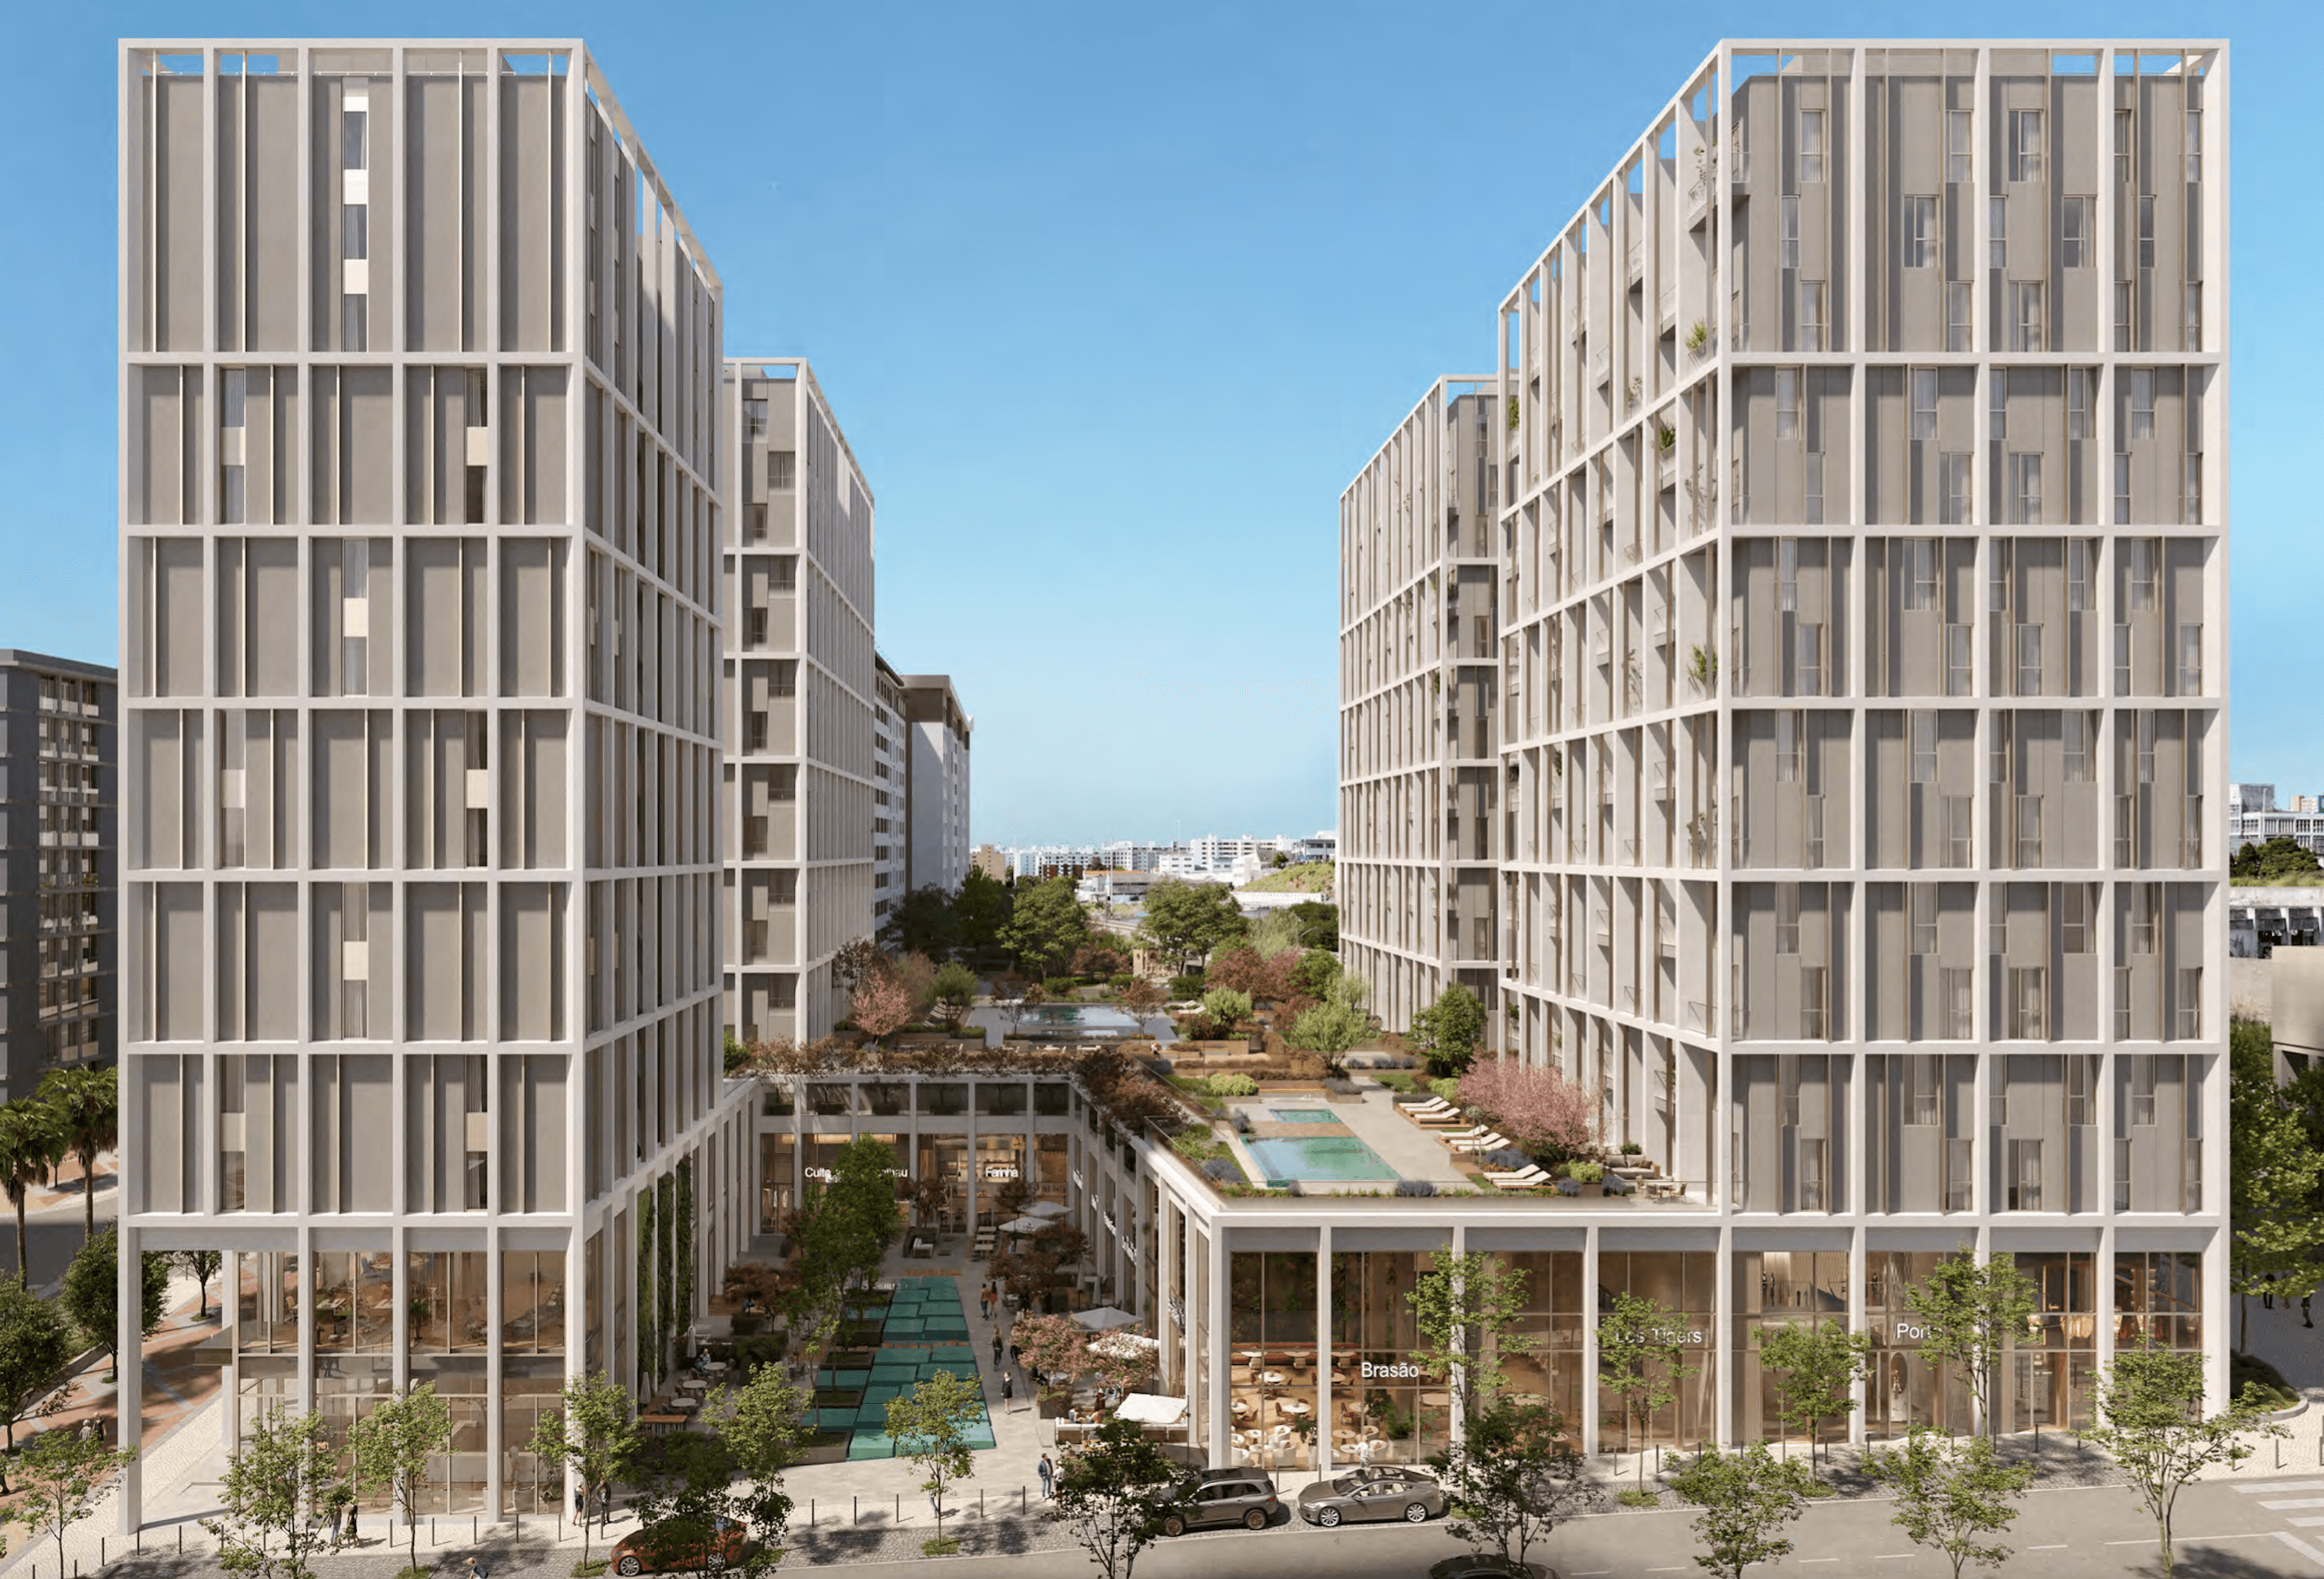
Portugal, Lisbon
€ 405.000 — € 645.000
Serviced apartments, Park of the Nations, Lisbon
40 m² — 76 m²1—2 1—2 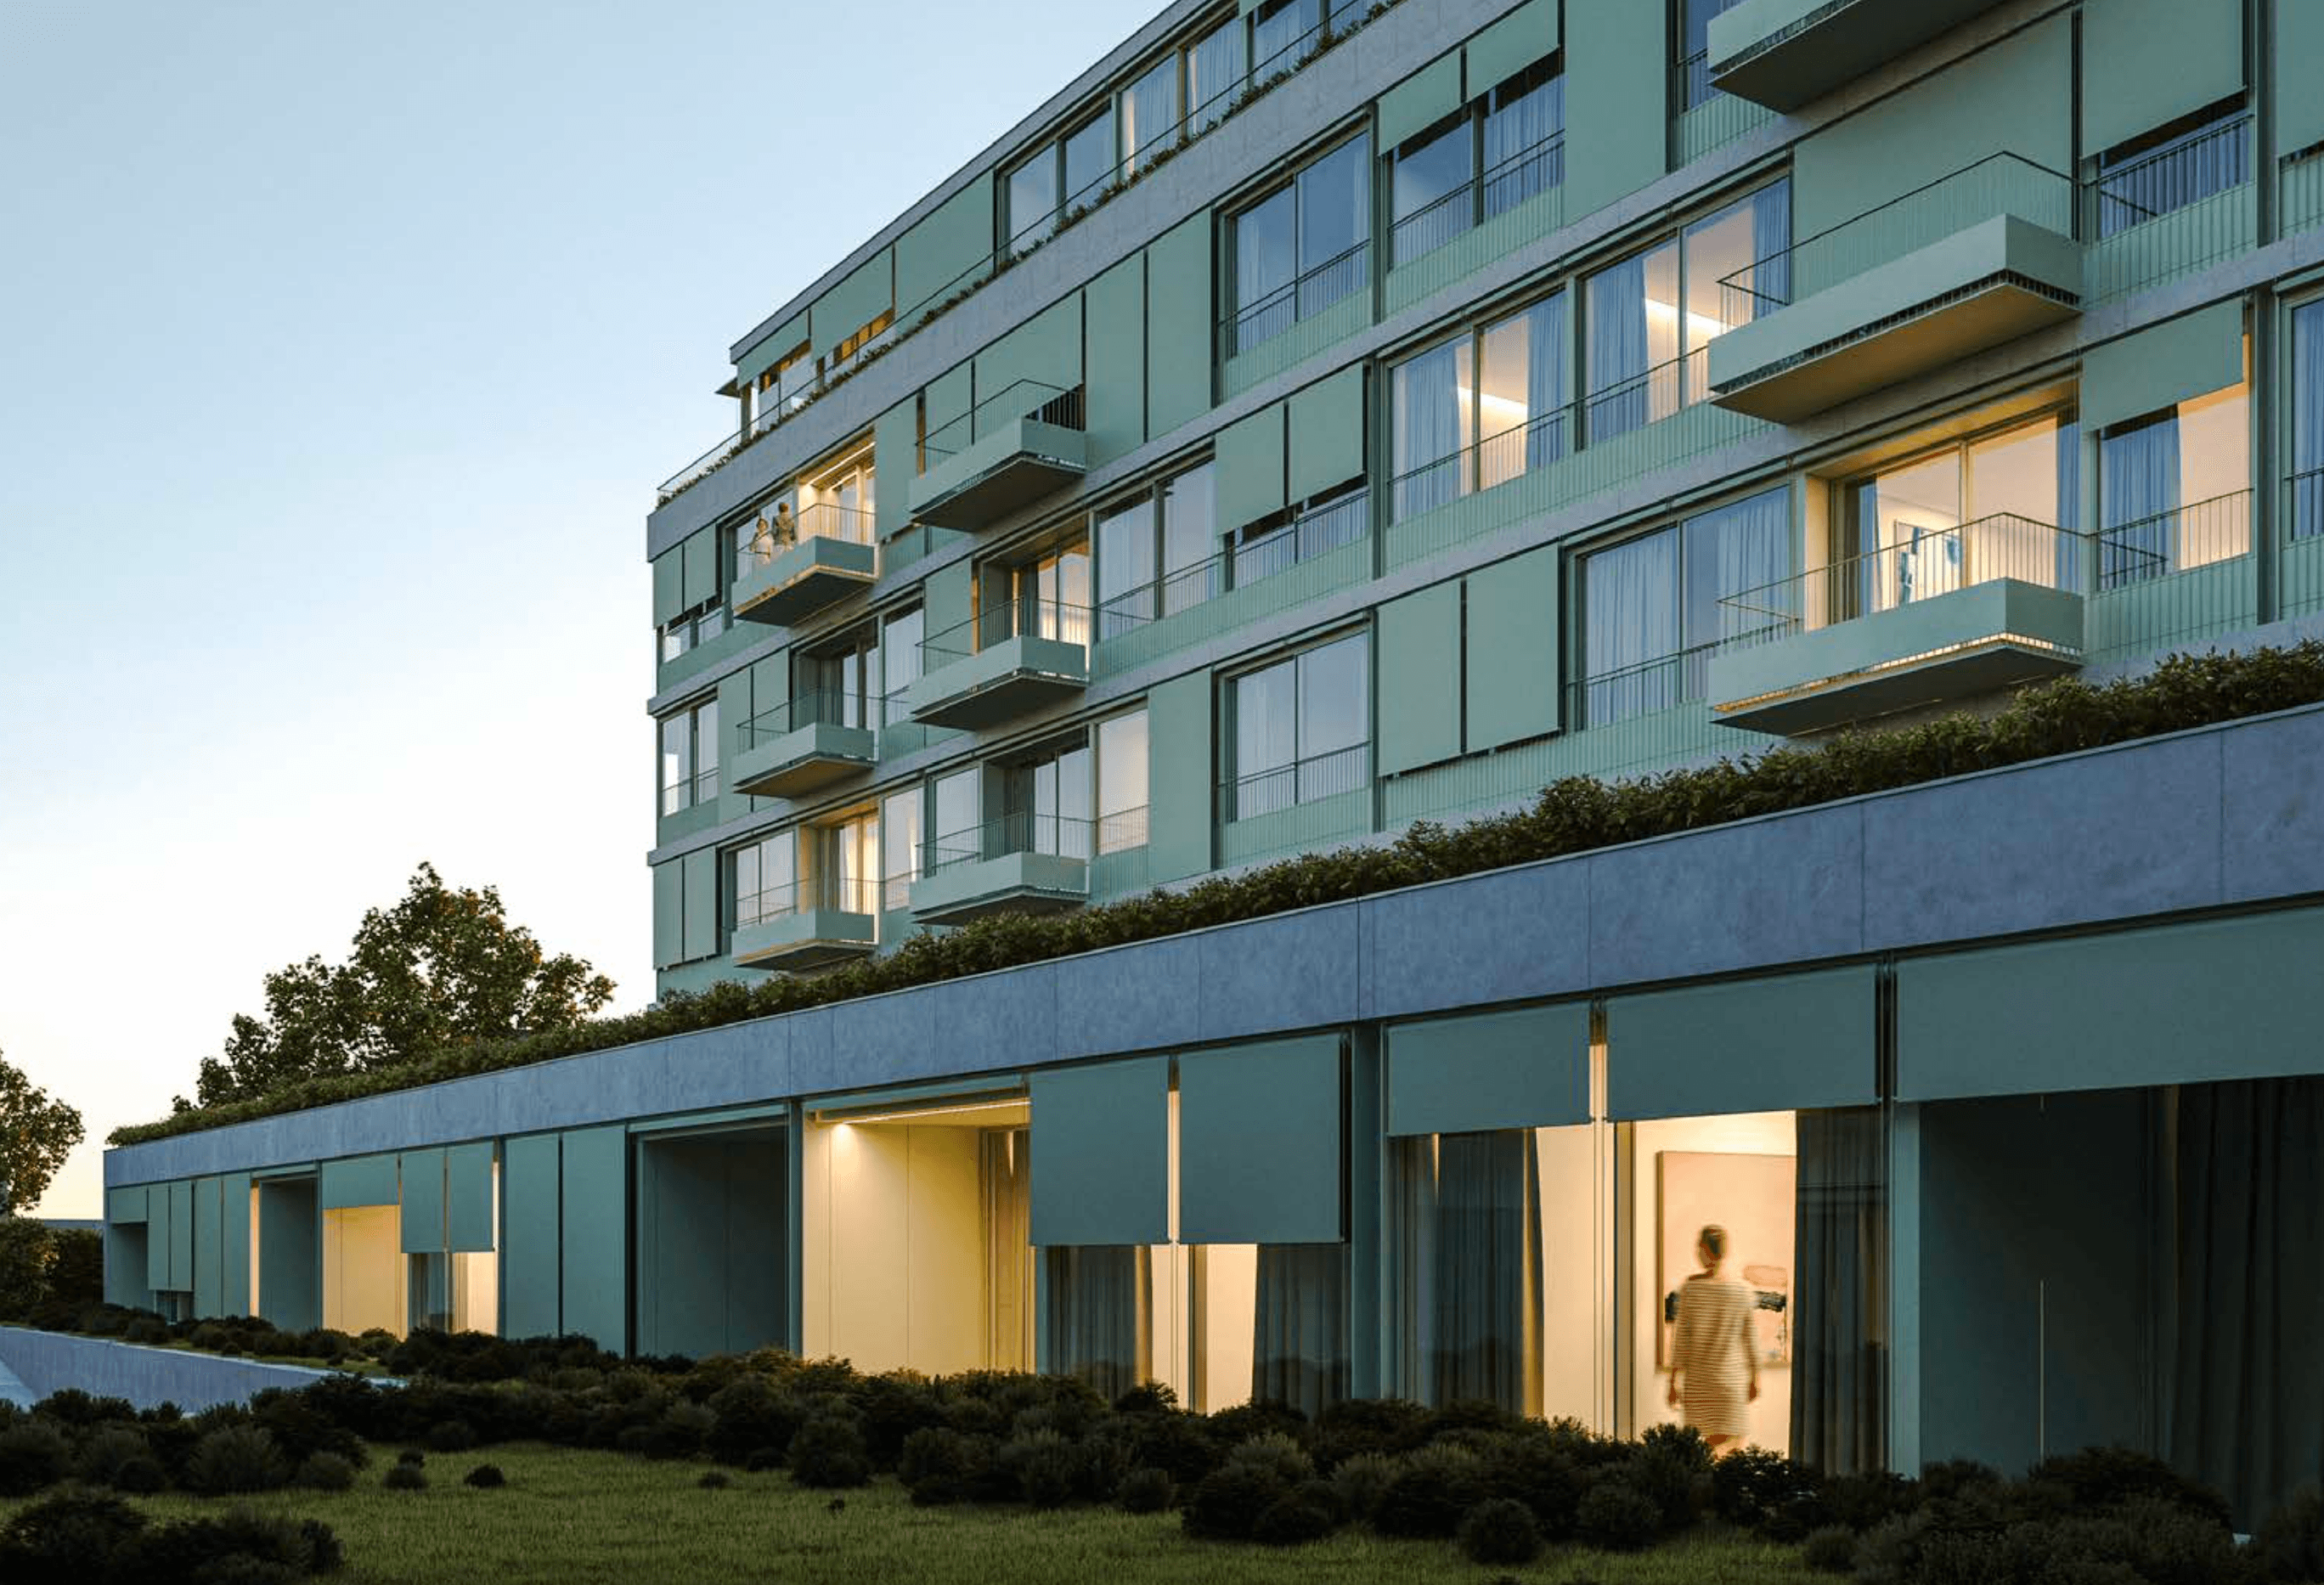
Portugal, Porto
€ 400.000 — € 1.215.000
Apartments in modern style, central district, Porto
59 m² — 223 m²1—2 1—2 Imposto sobre ganhos de capital em Portugal
Os ganhos de capital provenientes da venda de ativos estão sujeitos a tributação em Portugal, com regras distintas para ações e imóveis, a depender do status de residência do contribuinte.
Ganhos de capital na venda de ações
Os ganhos de capital resultantes da alienação de ações são tributados a uma alíquota fixa de 28%. Essa alíquota aplica-se tanto a residentes quanto a não residentes.
No caso de ações não cotadas em bolsa, apenas 50% do ganho de capital está sujeito a imposto, reduzindo efetivamente a carga tributária[14]Fonte: PwC — Determinação de renda individual em Portugal.
Ganhos de capital em Portugal na venda de imóveis
Para residentes fiscais em Portugal, a regra geral funciona da seguinte forma:
- 50% do ganho de capital líquido é incluído no rendimento tributável;
- essa parcela tributável é somada aos demais rendimentos e tributada às alíquotas progressivas do IRS[26]Fonte: Portal das Finanças — CIRS, Artigo 43.º, n.º 2.
Para alguns residentes, pode ser aplicada uma isenção alternativa. Contribuintes com mais de 65 anos ou que recebam pensão por invalidez permanente podem reinvestir o valor da venda em planos de previdência qualificados ou produtos elegíveis de seguro e poupança-reforma no prazo de 6 meses, observadas as condições legais[27]Fonte: Portal das Finanças — CIRS, Artigo 10.º, n.º 7.
Para não residentes, a regra padrão é mais rigorosa[28]Fonte: Portal das Finanças — CIRS, Artigo 72.º:
- 100% do ganho de capital líquido é tributável, frequentemente a uma alíquota fixa;
- residentes na UE e no EEE podem optar pela tributação equiparada a residente, podendo aplicar a regra de inclusão de 50% e as alíquotas progressivas, sujeita ao cumprimento das condições pertinentes.
Existe imposto sobre herança em Portugal?
Portugal não cobra um imposto geral sobre heranças. Em vez disso, as transferências de bens por herança ou doação estão sujeitas ao imposto de selo — Imposto do Selo[29]Fonte: Gov.pt — Obrigação tributária sobre a transmissão de bens por morte.
Transferências para familiares diretos — cônjuges, filhos, netos, pais e avós — são totalmente isentas do imposto de selo.
Para transferências a outros beneficiários, incluindo parentes distantes e pessoas sem parentesco, o imposto de selo é aplicado à alíquota de 10%.
Como é aplicado o imposto sobre criptomoedas em Portugal?
Rendimentos da venda de criptoativos com período de detenção inferior a 1 ano são tributados à alíquota de 28%. Se mantidos por mais de um ano, o contribuinte fica isento do pagamento de qualquer imposto.
Detentores de criptomoedas em Portugal também não precisam pagar impostos para transações de cripto para cripto e criptoativos não fungíveis, como NFTs.
No entanto, os rendimentos da venda de criptoativos deverão ser declarados no âmbito do IRS, o imposto de renda de pessoa física. A lei que estabeleceu essas condições entrou em vigor em fevereiro de 2024[30]Fonte: Diário da República — Publicação Oficial da Portaria n.º 39-B/2024.
Como as alíquotas de impostos em Portugal se comparam às dos EUA?
Os EUA oferecem um regime tributário mais direto, porém com alíquotas potencialmente mais elevadas para pessoas de alta renda e impostos estaduais complexos.
Impostos nos EUA
As alíquotas do imposto de renda federal dos EUA variam de 10% a 37%. Além disso, a maioria dos estados impõe seus próprios impostos de renda, que podem variar amplamente. Residentes são tributados sobre sua renda global, de forma semelhante a Portugal.
A alíquota federal do imposto de renda corporativo é de 21%, após o Tax Cuts and Jobs Act de 2017. Os impostos corporativos estaduais variam, adicionando complexidade à carga tributária total.
Os ganhos de capital são tributados a 0%, 15% ou 20%, dependendo da faixa de renda do contribuinte. Os ganhos de capital de curto prazo para ativos mantidos por menos de um ano são tributados como renda ordinária.
Imposto sobre herança. Existe um imposto federal sobre patrimônio para heranças com valor superior a $ 15 milhões a partir de 2026. O imposto sobre doações também é aplicado com uma isenção vitalícia do mesmo valor. As alíquotas podem chegar a 40%.
O imposto de Seguridade Social é de 6,2% para empregados e de 6,2% para empregadores, com um teto de renda de $ 184.500 em 2026. O imposto do Medicare é um adicional de 1,45% tanto para empregados quanto para empregadores, sem teto de renda.
Acordo de tributação entre os EUA e Portugal
O acordo para evitar a dupla tributação entre os EUA e Portugal ajuda a evitar a dupla tributação sobre rendimentos transfronteiriços ao distribuir os direitos de tributação e oferecer compensações quando ambos os países puderem tributar a mesma renda. O alívio é concedido por meio de créditos tributários estrangeiros, de modo que o imposto pago em um país possa ser creditado contra o imposto devido sobre a mesma renda no outro.
Para fins do acordo, um residente é alguém sujeito a tributação em um país com base em critérios como residência, domicílio ou local de gestão. Se uma pessoa for residente em ambos os países, regras de desempate determinam uma única residência nos termos do tratado, utilizando critérios como habitação permanente, centro de interesses vitais, residência habitual e nacionalidade.
Acordo de totalização da previdência social entre os EUA e Portugal
Os EUA e Portugal possuem um Acordo de Totalização da Previdência Social projetado para evitar duplicidade de contribuições e proteger os direitos a benefícios de indivíduos que trabalharam em ambos os países[31]Fonte: US Social Security Administration — Acordo de Totalização com Portugal.
Nos termos do acordo:
- Trabalhadores podem somar períodos de contribuição em ambos os países para se qualificarem para benefícios de aposentadoria, invalidez ou pensão por morte, caso não atinjam os requisitos mínimos em apenas um dos sistemas.
- Trabalhadores são cobertos pelo sistema de previdência social do país onde trabalham.
- Empregados transferidos temporariamente para o outro país por até 5 anos permanecem cobertos apenas pelo sistema do seu país de origem e ficam isentos de contribuições no país de acolhimento.
No geral, o acordo garante que os trabalhadores não precisem pagar impostos de previdência social em ambos os países sobre a mesma renda e ajuda a preservar o direito a benefícios além das fronteiras.
Prevenção da dupla tributação em Portugal
Portugal possui acordos para evitar a dupla tributação vigentes com 79 países. A lista inclui os Estados-Membros da UE, os EUA, Canadá, Japão, China, Índia e Emirados Árabes Unidos[32]Fonte: Portal das Finanças — Convenções para evitar a dupla tributação celebradas por Portugal.
Além dos acordos para evitar a dupla tributação, Portugal possui acordos de troca de informações fiscais com:
- Andorra;
- Antígua e Barbuda;
- Bermudas;
- Ilhas Virgens Britânicas;
- Gibraltar;
- Ilhas Cayman;
- Libéria;
- São Cristóvão e Névis;
- Santa Lúcia;
- Ilhas Turcas e Caicos.
Os acordos de dupla tributação estabelecem regras sobre como dois países tributam os mesmos rendimentos, de modo a reduzir as chances de dupla tributação para pessoas físicas e jurídicas. Em geral, o rendimento é tributado em primeiro lugar no país de origem, e o país de residência concede alívio fiscal por meio de crédito de imposto estrangeiro. Se o imposto no país de residência for mais elevado, o contribuinte normalmente paga a diferença após creditar o imposto já pago no exterior.
Os acordos também estabelecem regras específicas e frequentemente alíquotas reduzidas de retenção na fonte para pagamentos transfronteiriços, como dividendos, juros e royalties.
Como alterar a residência fiscal para a portuguesa?
Para pessoas físicas, alterar a residência fiscal significa residir em Portugal por pelo menos 183 dias dentro de um ano. Além disso, o estrangeiro deve obter um número de identificação fiscal e se registrar na autoridade fiscal.
183+ dias dentro de um ano
Mudar-se e morar em Portugal
Um visto de turista comum impede a permanência em Portugal por 183 dias no ano. Portanto, é necessária uma autorização de residência.
Os estrangeiros recebem inicialmente uma autorização de residência temporária. Ela é emitida ao aceitar um emprego em uma empresa portuguesa, estudar em uma universidade portuguesa, casar-se com um cidadão português ou realizar um investimento.
Um visto de turista comum impede a permanência em Portugal por 183 dias no ano. Portanto, é necessária uma autorização de residência.
Os estrangeiros recebem inicialmente uma autorização de residência temporária. Ela é emitida ao aceitar um emprego em uma empresa portuguesa, estudar em uma universidade portuguesa, casar-se com um cidadão português ou realizar um investimento.
1 dia
Obtenha um NIF — o número de identificação fiscal
O Número de Identificação Fiscal (NIF) é um número de contribuinte único de nove dígitos. Ele é obrigatório para todas as transações em Portugal, desde a compra de um imóvel até compras no supermercado.
O NIF é geralmente obtido antes ou logo após a mudança para Portugal com uma autorização de residência.
Para obter um número de identificação fiscal, basta entrar em contato pessoalmente com a repartição de finanças ou por meio de um representante fiscal. O procedimento não leva mais do que meia hora, e o contribuinte recebe um certificado em papel ou um cartão plástico com o NIF.
O Número de Identificação Fiscal (NIF) é um número de contribuinte único de nove dígitos. Ele é obrigatório para todas as transações em Portugal, desde a compra de um imóvel até compras no supermercado.
O NIF é geralmente obtido antes ou logo após a mudança para Portugal com uma autorização de residência.
Para obter um número de identificação fiscal, basta entrar em contato pessoalmente com a repartição de finanças ou por meio de um representante fiscal. O procedimento não leva mais do que meia hora, e o contribuinte recebe um certificado em papel ou um cartão plástico com o NIF.
1 dia
Registrar-se como residente fiscal
A alteração da residência fiscal não ocorre automaticamente, mesmo que a pessoa tenha residido em Portugal por mais de seis meses. Para fazer isso, é necessário entrar em contato com a repartição de finanças. A solicitação indica o NIF e o endereço de registro em Portugal.
A alteração da residência fiscal não ocorre automaticamente, mesmo que a pessoa tenha residido em Portugal por mais de seis meses. Para fazer isso, é necessário entrar em contato com a repartição de finanças. A solicitação indica o NIF e o endereço de registro em Portugal.
Principais caminhos para a residência fiscal em Portugal
Para obter a residência fiscal em Portugal, a pessoa deve primeiro assegurar o direito legal de residir no país. A residência fiscal geralmente depende do status imigratório e da presença real, por isso a escolha do caminho de residência adequado é o ponto de partida.
Portugal oferece diversas opções de residência projetadas para diferentes perfis, incluindo investidores, trabalhadores remotos, pessoas financeiramente independentes e especialistas altamente qualificados. Com exceção do Golden Visa, essas vias tornam o titular um residente fiscal português, pois a manutenção da autorização geralmente exige passar pelo menos metade do ano em Portugal.
Golden Visa de Portugal para investidores
O Golden Visa de Portugal, oficialmente chamado de Autorização de Residência para Investimento (ARI), é uma das rotas mais populares para indivíduos de alto patrimônio. Ele concede a residência por meio de um investimento qualificado, com opções a partir de € 250.000. Para manter a autorização, o titular precisa passar apenas 7 dias por ano em Portugal.
Familiares podem ser incluídos, cobrindo geralmente o cônjuge, filhos com menos de 26 anos e pais.
Visto D7 para Portugal para pessoas financeiramente independentes
O Visto D7 para Portugal é voltado para pessoas com renda passiva estável vinda de fora de Portugal, como aposentadorias, rendimentos de aluguel, dividendos, royalties ou retornos de investimentos. Em 2026, a renda mínima exigida para o Visto D7 é de € 920 por mês.
A reunificação familiar está disponível para o cônjuge, filhos menores de 21 anos e pais, com capacidade financeira adicional avaliada em +50% para o cônjuge e +30% por filho dependente.
Visto D8 para Portugal para trabalhadores remotos
O Visto de Nômade Digital para Portugal foi projetado para pessoas que trabalham remotamente para empregadores ou clientes baseados fora de Portugal enquanto residem no país. Os solicitantes devem cumprir os critérios de elegibilidade, incluindo uma renda mensal mínima, que é de € 3.680 em 2026.
A inclusão de familiares é permitida e cobre cônjuge, filhos menores de 21 anos e pais.
Visto Global Talent Portugal para profissionais altamente qualificados
O Visto Global Talent Portugal é direcionado a profissionais altamente qualificados que possam contribuir para o ecossistema acadêmico e de inovação de Portugal. Exige uma colaboração formal com uma universidade ou instituição de pesquisa portuguesa reconhecida.
A elegibilidade é comumente estruturada na posse de pelo menos um diploma de bacharelado e 3 a 5 anos de experiência relevante. A taxa de participação é de € 170.000, cobrindo o solicitante principal e até 3 dependentes, incluindo cônjuge e filhos menores de 26 anos.
Como a Immigrant Invest pode ajudar na obtenção da residência em Portugal
A Immigrant Invest auxilia clientes na obtenção de autorizações de residência por meio de um processo estruturado que abrange a seleção do programa, a preparação de documentos e a gestão do envio das solicitações. Atuamos desde 2006 e já ajudamos mais de 10.000 clientes a garantir residência no exterior. Trabalhamos exclusivamente com programas aprovados pelo governo e atuamos como intermediários licenciados nos casos em que o credenciamento é exigido.
A Immigrant Invest auxilia solicitantes de autorização de residência em Portugal com uma abordagem pautada pela conformidade, que cobre todo o ciclo do processo, incluindo:
- Análise de elegibilidade e avaliação de risco, abrangendo verificação de renda, análise do histórico bancário, identificação de lacunas em documentos, checagem de antecedentes criminais, avaliação de recusas anteriores de visto, além de verificações de AML e sanções.
- Comprovação financeira e estruturação de pagamentos, garantindo a rastreabilidade dos recursos e que os pagamentos sejam realizados a partir de conta própria do solicitante.
- Preparação e organização de documentos, incluindo listas detalhadas de verificação, formatação e ordenação corretas, bem como tradução juramentada e legalização, quando exigido.
- Gestão do processo etapa por etapa, com marcos claros e comunicação estruturada com os órgãos e parceiros responsáveis pelo programa.
- Etapas práticas da mudança, incluindo obtenção do NIF, abertura de conta bancária, contratação de moradia adequada e agendamento de dados biométricos junto à AIMA.
- Suporte a investimentos imobiliários, quando aplicável à opção de residência escolhida.
- Suporte em caso de recusa, incluindo análise dos motivos da decisão e elaboração de estratégia de recurso ou novo pedido.
- Assistência pós-aprovação, para renovações da autorização e planejamento de longo prazo, incluindo caminhos para residência permanente e cidadania, quando aplicável.
Como parte do planejamento da residência, também alinhamos o processo com consultores fiscais para auxiliar os clientes na avaliação dos impactos tributários e na estruturação adequada de sua mudança.
Principais pontos sobre a tributação em Portugal
- A residência fiscal geralmente exige permanência legal em Portugal e mais de 183 dias no país em um ano fiscal.
- Os residentes pagam imposto de renda de pessoa física sobre a renda global a alíquotas progressivas de até 48%.
- Não residentes pagam imposto sobre rendimentos obtidos em Portugal a uma alíquota fixa de 25%.
- O imposto de renda corporativo padrão no continente é de 19%, sendo possível a cobrança de derramas.
- Não há um imposto geral sobre a fortuna ou sobre heranças em Portugal, mas imóveis residenciais de alto valor podem ser tributados. Transferências entre familiares próximos são geralmente isentas do imposto de selo.
- Regimes especiais incluem o IFICI e o regime corporativo de 5% da Madeira para rendimentos qualificados.
- Portugal possui 79 tratados fiscais que ajudam a evitar a dupla tributação e a distribuir os direitos de tributação entre as jurisdições.
- Para se tornar um residente fiscal em Portugal, é necessário primeiro obter uma autorização de residência, por exemplo, por meio do Golden Visa de Portugal.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.
 Com a confiança de 10.000+ investidores