

A maioria dos países da UE não cobra imposto geral sobre a fortuna, o que os torna atraentes para investidores de alto patrimônio. Obter residência por investimento em um desses países pode otimizar a eficiência tributária e, ao mesmo tempo, garantir uma segunda residência juridicamente segura.
Este guia explica o que é o imposto sobre a fortuna, como ele se difere de outros tributos sobre ativos, compara as principais jurisdições da UE, analisa os países mais relevantes para investidores, aborda aspectos transfronteiriços para cidadãos dos EUA e do Reino Unido e descreve o processo de mudança.
O que é um imposto sobre a fortuna e como ele funciona na Europa?
Um imposto sobre o patrimônio líquido é uma cobrança anual sobre o total de ativos mundiais de um indivíduo, descontados os passivos. O termo é frequentemente usado de forma ampla, por isso é importante distinguir um imposto real sobre o patrimônio líquido de outros impostos sobre ativos que possam parecer semelhantes, mas funcionam de maneira diferente.
O que é considerado um imposto sobre o patrimônio líquido
O imposto sobre o patrimônio líquido incide sobre o valor total dos ativos mundiais de uma pessoa, incluindo dinheiro em espécie, títulos, imóveis e participações empresariais, após a dedução dos passivos pendentes. Ao contrário do imposto sobre ganho de capital, que incide apenas quando um ativo é vendido, o imposto sobre o patrimônio líquido é cobrado todos os anos, independentemente de os ativos gerarem renda ou de ocorrer qualquer venda.
A natureza anual do imposto sobre o patrimônio líquido torna-o especialmente oneroso para indivíduos de alto patrimônio. Um investidor pode possuir ativos ilíquidos, como uma empresa privada, uma carteira imobiliária ou um trust familiar, e ainda assim enfrentar uma obrigação financeira anual, mesmo sem um evento de liquidez.
Vários impostos na UE são frequentemente confundidos com impostos sobre o patrimônio líquido, embora não atendam à definição oficial desse imposto. Os exemplos incluem o imposto da França sobre ativos imobiliários, o imposto da Bélgica sobre contas de títulos e o imposto dos Países Baixos sobre retornos presumidos de poupança e investimentos.
Por que a maioria dos países europeus aboliu o imposto sobre o patrimônio líquido
Nas últimas três décadas, a maioria dos países da UE afastou-se do imposto sobre o patrimônio líquido porque a arrecadação gerava receitas limitadas, ao mesmo tempo em que criava distorções econômicas significativas. A OCDE constatou que, na maioria dos países onde foi aplicado, o imposto sobre o patrimônio líquido gerava menos de 1% da receita tributária total[1]Fonte: OCDE — O Papel e a Concepção dos Impostos sobre o Patrimônio Líquido na OCDE.
Essa mudança pode ser observada em várias reformas nacionais:
- A Alemanha suspendeu o imposto em 1997 após uma decisão do Tribunal Constitucional sobre valoração desigual.
- A Suécia aboliu seu imposto sobre a riqueza em 2007 após preocupações com a fuga de capitais.
- A França reduziu o escopo do regime em 2018 para tentar diminuir a saída de capitais.
Pessoas de alto patrimônio que buscam residência por investimento beneficiam-se dessa mudança mais ampla na UE, à medida que mais jurisdições agora combinam eficiência fiscal com uma base jurídica estável para residência de longo prazo.
Quais países europeus não têm imposto sobre o patrimônio em 2026?
A maioria dos países europeus não cobra imposto sobre o patrimônio líquido. Em muitas jurisdições, sua ausência também coincide com regras de herança favoráveis para familiares diretos e uma tributação de ganho de capital relativamente moderada.
Entre os países onde a ausência de imposto sobre o patrimônio se combina com a isenção de imposto sobre herança para familiares diretos estão Chipre, Malta, Letônia, Portugal, Hungria e Andorra. Eles também oferecem programas ativos de residência por investimento, o que os torna relevantes para investidores que buscam direitos de residência e estabilidade fiscal de longo prazo.
Lista de países europeus sem imposto sobre o patrimônio em 2026

Melhores países sem imposto sobre o patrimônio para residência por investimento na Europa
Vários países europeus combinam a ausência de imposto sobre o patrimônio líquido com opções de residência por investimento. Em todas essas jurisdições, exceto no Chipre, a residência também permite viagens de curta duração pelo Espaço Schengen por até 90 dias a cada período de 180 dias.
As autorizações de residência são emitidas por 2 a 10 anos, com a opção de renovação e posterior solicitação de residência permanente ou cidadania. Os familiares podem ser incluídos na solicitação, e algumas jurisdições oferecem tratamento tributário favorável sobre heranças para parentes diretos.
Portugal
O Golden Visa de Portugal é concedido por 2 anos e pode ser renovado. Após 5 anos, os solicitantes podem se qualificar para a residência permanente e, após 10 anos a partir da data de emissão da primeira autorização de residência, para a cidadania portuguesa.
Requisitos de investimento. Para se qualificar para a residência por investimento em Portugal, os indivíduos devem escolher uma das seguintes opções:
- apoio à cultura e ao patrimônio — € 250.000+;
- aquisição de cotas de fundos de investimento — € 500.000+;
- investimento em atividades de pesquisa — € 500.000+;
- abertura de empresa e criação de pelo menos 5 postos de trabalho — € 500.000+;
- abertura de empresa e criação de pelo menos 10 postos de trabalho.
Impostos sobre patrimônio e herança. Portugal não cobra imposto sobre o patrimônio líquido. Heranças entre parentes em linha reta são isentas. Nos demais casos, aplica-se imposto de selo de 10%[2]Fonte: Governo de Portugal — Obrigações tributárias sobre transmissão de bens por morte.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa de Portugal
Grécia
O Golden Visa da Grécia é concedido por 5 anos, com possibilidade de renovação. Após esse período, os titulares podem se qualificar para o status de residente de longo prazo e, após mais 2 anos, solicitar a cidadania.
Requisitos de investimento. O Golden Visa da Grécia está disponível por meio de uma das seguintes opções:
- compra de imóvel — € 250.000+ a € 800.000+, dependendo do tipo e da localização do imóvel;
- aquisição de cotas de fundos de investimento — € 350.000+;
- depósito bancário — € 500.000+;
- abertura de empresa — € 500.000+;
- compra de títulos públicos — € 800.000+.
Impostos sobre fortuna e herança. A Grécia não impõe imposto sobre o patrimônio líquido. As heranças recebidas por herdeiros em linha reta são isentas até € 150.000. Valores acima desse limite são tributados a alíquotas progressivas de 1 a 10%. Para parentes mais distantes, o imposto sobre herança pode chegar a 40%[3]Fonte: PwC — Grécia: outros impostos para pessoas físicas.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa da Grécia
Malta
O Programa de Residência Permanente de Malta, MPRP, concede residência permanente vitalícia, ao contrário das rotas tradicionais de Golden Visa. O cartão de residência propriamente dito deve ser renovado a cada 5 anos.
Requisitos de investimento. O MPRP está vinculado a bens imóveis e também exige vários pagamentos adicionais. Os solicitantes devem cumprir as seguintes condições obrigatórias:
- alugar um imóvel residencial por 5 anos por € 14.000 ou mais por ano, ou comprar um imóvel no valor de pelo menos € 375.000 mais pelo menos € 26.250 em taxas;
- pagar uma contribuição governamental de € 37.000;
- pagar uma taxa administrativa de € 60.000;
- fazer uma doação de € 2.000.
Impostos sobre patrimônio e herança. Malta não cobra imposto sobre o patrimônio líquido nem imposto sobre herança.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para a residência permanente em Malta
Chipre
Residência Permanente em Chipre, assim como o programa de Malta, concede residência vitalícia desde o início. Para manter o status, o titular deve visitar o Chipre pelo menos uma vez a cada 2 anos. A cidadania pode ser solicitada após 8 anos de residência no Chipre.
Requisitos de investimento. O programa de Residência Permanente em Chipre por investimento exige um investimento mínimo de € 300.000+ sob uma das seguintes opções:
- compra de imóveis residenciais ou comerciais;
- aquisição de ações de empresas cipriotas;
- investimento em títulos de valores mobiliários.
O solicitante também deve comprovar renda anual estável proveniente do exterior de, no mínimo, € 50.000.
Impostos sobre patrimônio e herança. O Chipre não cobra imposto sobre o patrimônio líquido nem imposto sobre herança.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para residência permanente em Chipre
Itália
O Golden Visa da Itália é concedido por 2 anos e pode ser renovado por mais 3 anos. Após 5 anos, o titular pode se qualificar para a residência permanente e, após outros 5 anos, para a cidadania.
Requisitos de investimento. O Visto de Investidor da Itália oferece as seguintes opções:
- € 250.000+ em uma startup inovadora italiana;
- € 500.000+ em uma empresa italiana;
- € 1 milhão em um projeto filantrópico de interesse público;
- € 2 milhões em títulos do governo italiano.
Impostos sobre patrimônio e herança. A Itália não cobra um imposto amplo sobre o patrimônio líquido. No entanto, pessoas que se tornam residentes fiscais italianas podem estar sujeitas a duas cobranças específicas sobre ativos mantidos no exterior:
- IVAFE anual de 0,2% sobre ativos financeiros no exterior.
- IVIE anual de 1,06% sobre imóveis no exterior[4]Fonte: Agenzia delle Entrate — Base de cálculo e alíquotas: IVAFE e IVIE.
Essas cobranças não se qualificam como imposto sobre o patrimônio líquido de acordo com a definição da OCDE, mas, para investidores com grande patrimônio em ativos, podem ter um efeito prático semelhante.
Para parentes em linha reta, a herança é isenta até € 1 milhão por beneficiário. Valores acima desse limite são tributados em 4%. As transferências para outros familiares são tributadas em 6% ou 8%, dependendo do grau de parentesco[5]Fonte: PwC — Itália: outros impostos para pessoas físicas.

Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa da Itália
Hungria
O Golden Visa da Hungria se destaca por sua validade inicial de 10 anos, a mais longa entre os programas de Golden Visa. A autorização pode ser renovada uma vez por mais 10 anos. A residência permanente pode se tornar disponível após 3 anos, e a cidadania após mais 8 anos.
Requisitos de investimento. O programa de investidor convidado da Hungria oferece duas rotas:
- aquisição de cotas de fundos de investimento — € 250.000;
- doação para uma instituição de ensino superior na Hungria — € 1 milhão.
Impostos sobre fortuna e herança. A Hungria não cobra imposto sobre o patrimônio líquido. Heranças entre parentes em linha reta são isentas. Em outros casos, o imposto sobre herança é de 18%, enquanto uma taxa preferencial de 9% se aplica a imóveis residenciais[6]Fonte: PwC — Hungria: outros impostos para pessoas físicas.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa da Hungria
Letônia
O Golden Visa da Letônia é concedido por 2 ou 5 anos, dependendo da opção de investimento, e pode ser renovado pelo mesmo período. Após 5 anos, o titular pode se qualificar para a residência permanente e, após 10 anos, para a cidadania.
Requisitos de investimento. A Letônia oferece um dos limites mínimos de investimento mais baixos entre os programas de residência por investimento. Atualmente, a opção ativa é um investimento de € 50.000 ou € 100.000 em uma empresa letã, mais um pagamento estatal de € 10.000. A autorização é emitida por 2 anos e pode ser renovada indefinidamente, desde que o investimento seja mantido.
A partir de 15 de setembro de 2026, as opções de compra de imóvel e depósito bancário foram removidas para novos solicitantes. Uma nova rota de investimento em fundos a partir de € 150.000 foi introduzida, além da taxa estatal de € 10.000, mas ainda não está disponível para solicitantes. Sob essa opção, a autorização é concedida por 5 anos e pode ser renovada.
Impostos sobre fortuna e herança. A Letônia não cobra imposto sobre o patrimônio líquido nem imposto sobre herança.
Com a confiança de 10.000+ investidores
Verifique sua elegibilidade para o Golden Visa da Letônia
Andorra
A Autorização de Residência em Andorra oferece uma autorização de residência renovável de 2 anos para indivíduos de altíssimo patrimônio líquido. Andorra não é um estado-membro da UE, mas permite viagens sem visto para os países vizinhos, França e Espanha.
Requisitos de investimento. A rota de residência passiva de Andorra exige um investimento mínimo de € 1 milhão, seja em imóveis ou em ativos financeiros.
Impostos sobre fortuna e herança. Andorra é um refúgio fiscal, não cobrando imposto sobre o patrimônio líquido nem imposto sobre herança. Além disso, o imposto de renda de pessoa física tem teto de 10%[7]Fonte: Butlletí Oficial del Principat d’Andorra — Llei 5/2014. Os ganhos de capital são tributados em 10%, com isenções disponíveis para determinados ativos mantidos por longo prazo.
Visão geral dos países europeus sem imposto sobre a fortuna com residência por investimento
Países na Europa com imposto sobre o patrimônio e cobranças semelhantes
Diversos países europeus ainda impõem impostos sobre a fortuna, incluindo Noruega, Espanha e Suíça. Ao mesmo tempo, França, Bélgica e Países Baixos aplicam outros sistemas que não chegam a ser um imposto clássico sobre o patrimônio líquido, mas ainda assim podem criar uma carga tributária recorrente.
Noruega
A Noruega aplica um imposto progressivo sobre a fortuna em relação ao patrimônio líquido mundial de seus residentes fiscais. O imposto é cobrado a 1% sobre o patrimônio líquido acima de NOK 1,9 milhão e a 1,1% sobre o patrimônio superior a NOK 21,5 milhões[8]Fonte: PwC — Noruega: outros impostos para pessoas físicas. Tanto o estado quanto os municípios cobram o imposto, o que eleva a obrigação tributária efetiva geral para indivíduos com patrimônio líquido substancial.
Espanha
A Espanha cobra um imposto regional sobre a fortuna. Cada comunidade autônoma pode aprovar sua própria escala e, onde não o fizer, aplica-se a escala estatal especificada no Artigo 30 da Lei 19/1991[9]Fonte: Boletín Oficial del Estado — Lei 19/1991 sobre Imposto sobre a Fortuna.
Sob as regras estatais padrão, cada contribuinte recebe uma isenção pessoal de € 700.000 antes que a escala tributária progressiva seja aplicada. Após as deduções, o patrimônio tributável remanescente é tributado de 0,2 a 3,5%, dependendo da faixa:
- 0,2% — até € 167.129,45;
- 0,3% — € 167.129,45—334.252,88;
- 0,5% — € 334.252,88—668.499,75;
- 0,9% — € 668.499,75—1.336.999,51;
- 1,3% — € 1.336.999,51—2.673.999,01;
- 1,7% — € 2.673.999,01—5.347.998,03;
- 2,1% — € 5.347.998,03—10.695.996,06;
- 3,5% — acima de € 10.695.996,06.
Além disso, a Espanha introduziu uma sobretaxa de solidariedade em:
- 1,7% sobre o patrimônio líquido de € 3.000.000—5.347.998;
- 2,1% sobre € 5.347.998—10.695.996;
- 3,5% acima de € 10.695.996[10]Fonte: Euronews — Impostos sobre a fortuna na Europa.
Suíça
A Suíça cobra impostos sobre a fortuna nos níveis cantonal e municipal, e não federal, aplicando-os aos ativos mundiais menos as dívidas para os residentes. Portanto, as alíquotas variam significativamente dependendo do cantão de residência.
Por exemplo, em cantões de impostos baixos como Nidwalden, a alíquota efetiva do imposto sobre a fortuna é de cerca de 0,0665%, enquanto participações societárias qualificadas de pelo menos 10% em empresas se beneficiam de uma taxa reduzida de 0,0532%[11]Fonte: Wealth Tax Commission — Tributação da fortuna na Suíça. Zug e Schwyz têm alíquotas efetivas de 0,27 a 0,37% nos níveis típicos de patrimônio de indivíduos de alta renda[12]Fonte: TaxRep — Alíquotas do imposto sobre a fortuna em Zug e Schwyz.
França
A França substituiu o antigo imposto sobre a fortuna pelo Impôt sur la Fortune Immobilière, ou IFI, que se aplica ao valor líquido tributável de ativos imobiliários não profissionais após a dedução de dívidas elegíveis. Uma pessoa passa a estar sujeita ao IFI quando a carteira imobiliária líquida tributável excede € 1,3 milhão.
O imposto é então cobrado em uma escala progressiva:
- 0% até € 800.000;
- 0,5% entre € 800.001—1,3 milhão;
- 0,7% entre € 1.300.001—2,57 milhões;
- 1% entre € 2.570.001—5 milhões;
- 1,25% entre € 5.000.001—10 milhões;
- 1,5% acima de € 10 milhões[13]Fonte: Portal do Governo Francês — Imposto sobre herança: avaliação da sucessão e cálculo dos direitos.
Bélgica
A Bélgica não tem imposto sobre o patrimônio líquido, mas aplica a Taxe sur les Comptes-Titres a 0,15% ao ano sobre contas de valores mobiliários com valor médio anual superior a € 1 milhão[14]Fonte: Serviço Público Federal de Finanças da Bélgica — Taxa anual sobre contas de títulos.
Para um investidor com uma carteira de títulos de € 5 milhões, isso representa € 7.500 por ano — baixo em termos absolutos, mas estruturalmente significativo como uma cobrança recorrente sobre o patrimônio.
Países Baixos
Os Países Baixos não cobram um imposto autônomo sobre o patrimônio líquido. Em vez disso, o Box 3 faz parte do sistema de imposto de renda de pessoa física e tributa um retorno presumido sobre poupanças e investimentos, e não o patrimônio líquido total real[15]Fonte: PwC — Países Baixos: outros impostos para pessoas físicas.
Os ativos são divididos em três categorias: depósitos bancários, outros ativos e dívidas. Cada categoria recebe um retorno nocional fixo com base em seu valor em 1º de janeiro do respectivo ano fiscal.
Para 2026, o retorno presumido para outros ativos está fixado em 6%. As taxas para depósitos bancários e dívidas ainda não haviam sido finalizadas.
O retorno presumido combinado é então calculado sobre os ativos líquidos acima da isenção pessoal de € 59.357 por pessoa em 2026. Essa renda presumida é tributada à alíquota fixa de 36%.
Com a confiança de 10.000+ investidores
Regularize suas obrigações fiscais antes que se tornem um problema
Status de isenção de imposto sobre a fortuna vs. residência por Golden Visa e regimes tributários especiais da UE
O Golden Visa não torna, por si só, o titular um residente fiscal no país de destino. Na maioria dos casos, ele garante o direito de residir sem impor requisito de permanência ou exigindo apenas um período mínimo.
Fatores geradores da residência fiscal
Como a maioria dos países com Golden Visa não impõe um imposto geral sobre a fortuna, a principal questão para os investidores geralmente não é a tributação do patrimônio em si, mas a residência fiscal e o tratamento atribuído a ativos específicos.
A residência fiscal é normalmente desencadeada pela presença física por mais de 183 dias, bem como por outros fatores de conexão, como habitação habitual ou centro de interesses vitais. Chipre também oferece uma forma alternativa de se tornar seu residente fiscal por meio da regra de residência fiscal de 60 dias.
Regimes tributários especiais
Vários países da UE oferecem regimes tributários especiais que podem tornar a residência mais atraente para titulares de Golden Visa que optem por se tornar residentes fiscais.
Em Portugal, o regime IFICI, um enquadramento tributário especial disponível para novos residentes fiscais dedicados à investigação e inovação, estabelece uma alíquota fixa de 20% sobre rendimentos de trabalho dependente e independente durante 10 anos[16]Fonte: Autoridade Tributária e Aduaneira — IFICI. Para os demais contribuintes, o imposto sobre a renda das pessoas físicas é cobrado a taxas progressivas de até 48%[17]Fonte: PwC — Imposto de renda de pessoa física em Portugal.
Grécia e Itália oferecem regimes de alíquota fixa (flat tax), nos quais os indivíduos elegíveis pagam um valor anual fixo em vez do imposto de renda de pessoa física às taxas progressivas ordinárias, que chegam a 44% na Grécia e 43% na Itália[18]Fonte: PwC — Imposto de renda de pessoa física na Grécia e na Itália.
Na Grécia, a taxa anual fixa é de € 100.000 sobre rendimentos de fonte estrangeira[19]Fonte: Autoridade Independente de Receita Pública da Grécia — Incentivos fiscais para atrair novos residentes fiscais. Na Itália, é de € 300.000. Em ambos os países, o regime pode ser aplicado por até 15 anos[20]Fonte: Agenzia Entrate — Novos residentes: Regime opcional.
O regime também pode ser estendido a familiares: na Grécia, a € 20.000 por pessoa por ano, e na Itália, a € 50.000 por pessoa por ano.
Malta adota uma abordagem diferente. O país opera sob o sistema de não domiciliado (non-dom) em vez de um regime especial com prazo determinado. Sob esse sistema, o imposto incide sobre os rendimentos gerados em Malta e sobre os rendimentos estrangeiros apenas se remetidos para Malta. Os ganhos de capital no exterior permanecem fora da base tributável, mesmo quando remetidos. Esse tratamento não se limita a um número pré-determinado de anos[21]Fonte: MTCA — A base de tributação por remessa para pessoas físicas sob a Lei do Imposto de Renda.
Chipre também oferece um regime non-dom que pode ser particularmente atraente para indivíduos de alto patrimônio. Seu principal benefício é a isenção do imposto sobre rendimentos de dividendos e juros, que pode ser aplicada por até 17 anos. Após esse período, aplicam-se as regras de domicílio presumido se o indivíduo tiver sido residente fiscal em Chipre por 17 de 20 anos[22]Fonte: KPMG — Regras de Residência Fiscal e Non-Dom em Chipre.
Residência fiscal e regimes tributários especiais nos países com Golden Visa na UE
Passo a passo: como se mudar para um país da UE sem imposto sobre a fortuna por meio do Golden Visa
Com base na experiência da Immigrant Invest com os programas de Golden Visa na UE, os prazos completos geralmente variam de cerca de 3 meses na Letônia a mais de 12 meses em Portugal.
Para investidores que consideram a mudança para países europeus sem imposto sobre a fortuna, etapas preliminares adicionais relacionadas ao planejamento tributário são essenciais. O passo a passo abaixo é amplamente sequencial, mas a consultoria fiscal e a preparação da documentação sobre a origem do patrimônio devem ocorrer em paralelo ao planejamento inicial.
Aprovação na Due Diligence preliminar
Antes que o solicitante incorra em custos significativos, a Immigrant Invest realiza uma verificação de Due Diligence preliminar para avaliar a elegibilidade e identificar possíveis riscos. A equipe analisa o histórico do solicitante, o perfil de conformidade e a origem dos recursos com base no conjunto inicial de documentos.
Esta etapa resulta em uma avaliação de risco e em um plano de ação personalizado, abrangendo tanto a documentação necessária quanto a rota do programa mais adequada.
Avaliar sua posição fiscal atual e obrigações de saída
Antes de escolher um destino, o investidor deve obter um parecer formal de residência fiscal emitido por um consultor qualificado no país de origem. Esse documento deve confirmar:
- o momento exato em que a residência fiscal no país de origem termina após a partida;
- a extensão de qualquer responsabilidade tributária de saída (exit tax);
- como trusts, holdings e estruturas offshore serão tratados de acordo com as regras fiscais do país de destino;
- se alguma obrigação contínua de declaração permanecerá após a mudança.
Essa análise deve ser concluída antes da realização de qualquer investimento, e não depois. A Immigrant Invest pode conectar os clientes a um consultor tributário licenciado para obter a avaliação necessária.
Definir seus objetivos e escolher o país
Antes de avaliar os programas, o investidor deve definir o resultado exato que deseja alcançar. Isso inclui esclarecer suas metas, preferências de tratamento tributário, orçamento, requisitos de residência, familiares elegíveis e prazo de processamento aceitável.
A lista de opções também deve ser testada em relação a fatores fiscais, como imposto sobre herança, tratamento de ganhos de capital no exterior e disponibilidade de um regime tributário especial. O objetivo é reduzir a lista a 2 ou 3 países para uma modelagem detalhada.
Selecionar a rota de investimento
Nos casos em que o investimento imobiliário é permitido, muitos solicitantes escolhem essa opção, enquanto outros programas são estruturados em torno de cotas de fundos de investimento ou investimentos empresariais. A Immigrant Invest analisa os objetivos, circunstâncias e prioridades do investidor para recomendar a jurisdição e a opção mais adequadas.
Se o investidor optar pelo investimento imobiliário, a equipe especializada em imóveis auxilia na seleção de propriedades adequadas e na conclusão da transação.
Preparar os documentos
A equipe jurídica elabora uma lista individual de documentos com base no país e programa escolhidos. Isso geralmente inclui passaporte, certidão de antecedentes criminais, certidões de estado civil, comprovante de recursos, currículo e comprovantes de seguro de saúde, além de cópias autenticadas e traduções juramentadas, quando exigidas.
A equipe jurídica elabora uma lista individual de documentos com base no país e programa escolhidos. Isso geralmente inclui passaporte, certidão de antecedentes criminais, certidões de estado civil, comprovante de recursos, currículo e comprovantes de seguro de saúde, além de cópias autenticadas e traduções juramentadas, quando exigidas.
Cumprir a condição de investimento
O investidor realiza a contribuição exigida de acordo com as regras do programa selecionado. Dependendo da opção escolhida, isso pode significar a compra de um imóvel, a subscrição em um fundo de investimento ou a aplicação de recursos em uma empresa. Em algumas jurisdições, incluindo a Grécia, apenas parte do valor precisa ser paga neste momento, enquanto o restante é transferido posteriormente sob os termos do contrato.
Em determinados países, como a Hungria, o investimento só pode ser feito após a aprovação da solicitação.
Enviar a solicitação do Golden Visa
O conjunto de documentos da solicitação é protocolado junto à autoridade de migração competente ou agência responsável pelo programa. Em alguns casos, um advogado pode enviar os documentos mediante procuração, embora o solicitante ainda possa precisar comparecer presencialmente em uma etapa posterior.
O conjunto de documentos da solicitação é protocolado junto à autoridade de migração competente ou agência responsável pelo programa. Em alguns casos, um advogado pode enviar os documentos mediante procuração, embora o solicitante ainda possa precisar comparecer presencialmente em uma etapa posterior.
Passar pelo procedimento de Due Diligence
As autoridades do país escolhido examinam a elegibilidade do solicitante, verificam a origem dos recursos e analisam possíveis alertas de risco, como antecedentes criminais, processos em andamento, recusas anteriores de visto ou exposição a sanções. Essa análise costuma durar de várias semanas a alguns meses e desempenha um papel decisivo na decisão final.
As autoridades do país escolhido examinam a elegibilidade do solicitante, verificam a origem dos recursos e analisam possíveis alertas de risco, como antecedentes criminais, processos em andamento, recusas anteriores de visto ou exposição a sanções. Essa análise costuma durar de várias semanas a alguns meses e desempenha um papel decisivo na decisão final.
Receber o cartão de autorização de residência
Assim que a solicitação for aprovada, o investidor viaja ao país para a coleta de dados biométricos. O cartão de residência é geralmente emitido dentro de 2 a 4 semanas e pode ser retirado pessoalmente, por meio de um representante ou enviado para o endereço registrado, dependendo do procedimento de cada país.
Assim que a solicitação for aprovada, o investidor viaja ao país para a coleta de dados biométricos. O cartão de residência é geralmente emitido dentro de 2 a 4 semanas e pode ser retirado pessoalmente, por meio de um representante ou enviado para o endereço registrado, dependendo do procedimento de cada país.
Renovar o cartão de autorização de residência
O período de validade difere entre os programas de Golden Visa e pode variar entre 2 e 10 anos. A renovação exige que o investidor mantenha o investimento, continue em conformidade com as condições do programa, envie novamente os dados biométricos e, em alguns casos, comprove que o requisito de permanência mínima foi cumprido.
O período de validade difere entre os programas de Golden Visa e pode variar entre 2 e 10 anos. A renovação exige que o investidor mantenha o investimento, continue em conformidade com as condições do programa, envie novamente os dados biométricos e, em alguns casos, comprove que o requisito de permanência mínima foi cumprido.
5 razões para obter autorização de residência por investimento em um país europeu sem imposto sobre a fortuna
A autorização de residência por investimento na Europa pode oferecer mais do que direitos de relocação: em países sem imposto sobre a fortuna, ela também pode apoiar a preservação de capital, o planejamento de negócios e a gestão patrimonial de longo prazo.
1. Proteção patrimonial
A residência por investimento em uma jurisdição europeia sem imposto sobre a fortuna pode proteger o capital contra a erosão anual. Quando um país não tributa o valor não realizado dos ativos, os investidores não precisam arcar com obrigações fiscais simplesmente porque uma carteira de investimentos, uma participação em empresa ou outro ativo se valorizou no papel. Isso é de extrema importância quando o patrimônio está concentrado em ativos que aumentam de valor, mas não geram fluxo de caixa imediato.
2. Melhores condições para a detenção de ativos empresariais
Uma residência sem imposto sobre a fortuna na UE pode proteger o capital pessoal e impulsionar atividades empresariais. Por exemplo, a Hungria oferece a alíquota de imposto de renda corporativo mais baixa da UE, de 9%, enquanto Chipre aplica uma taxa competitiva de 15%[23]Fonte: PwC — Alíquota de imposto corporativo na Hungria e em Chipre.
Malta oferece uma vantagem diferente: sob o seu sistema de imputação integral, o imposto corporativo nominal de 35% pode cair para uma alíquota efetiva de cerca de 5% sobre lucros operacionais distribuídos elegíveis após restituição aos acionistas[24]Fonte: PwC — Imposto corporativo em Malta.
O potencial de negócios é reforçado por setores fortes, como o turismo: em 2025, o número de pernoites em acomodações turísticas na UE atingiu o recorde de 3,09 bilhões, com Malta e Letônia registrando alguns dos crescimentos anuais mais rápidos, enquanto Itália e Grécia se mantiveram entre os principais destinos[25]Fonte: Eurostat — Estatísticas de turismo e Pernoites turísticos na UE atingem recorde de 3,08 bilhões em 2025.
3. Base estratégica para a gestão patrimonial transfronteiriça
A residência por investimento também pode criar uma base europeia prática para a estruturação e gestão de ativos internacionais. A Itália mantém uma das maiores redes de acordos tributários da Europa, com mais de 100 tratados para evitar a dupla tributação em vigor, enquanto a Hungria conta com mais de 80 e Portugal vem em seguida, com 79[26]Fonte: Acordos de Dupla Tributação na Itália, em Portugal e na Hungria.
Além do planejamento tributário, uma base na UE oferece vantagens logísticas, com grandes portos marítimos e centros aeroportuários que apoiam o comércio, viagens e acesso regional. Grécia, Itália, Malta e Portugal reforçam essa vantagem, já que seus portos estão entre os 15 portos de contêineres mais movimentados da UE[27]Fonte: Port Economics — Principais 15 portos de contêineres da UE no 3º trimestre de 2025.
4. Estabilidade jurídica e financeira na UE
A residência em uma jurisdição da UE garante acesso a um ambiente jurídico previsível, forte proteção dos direitos de propriedade e sistemas financeiros altamente regulamentados. Isso é mensurável, não apenas descritivo: no Índice de Estado de Direito do World Justice Project de 2025, a Letônia ficou em 21º lugar globalmente, Portugal em 29º, Chipre em 30º, Malta em 31º e a Itália em 34º entre 143 jurisdições[28]Fonte: Índice de Estado de Direito do World Justice Project 2025.
Os países da UE também se beneficiam da estrutura financeira comum da zona do euro. Para os membros da zona do euro, a moeda única elimina o risco cambial intra-euro e impulsiona o comércio e os investimentos. O Banco Central Europeu e as autoridades nacionais supervisionam conjuntamente os bancos no âmbito do Mecanismo Único de Supervisão.
5. Acesso à gestão patrimonial e private banking na UE
A residência em países da UE pode facilitar o estabelecimento e a manutenção de relacionamentos bancários no mercado europeu de gestão patrimonial. Os ativos sob gestão na Europa atingiram € 33 trilhões em 2024, quase 12% a mais do que em 2023. Estima-se que esse valor tenha subido para € 34,4 trilhões até o final de setembro de 2025. Quase 85% dessa atividade concentrou-se em seis países, incluindo a Itália[29]Fonte: Associação Europeia de Gestão de Fundos e Ativos — Gestão de ativos na Europa.
Bancos privados e gestores de patrimônio europeus competem não apenas pelos resultados dos investimentos, mas também pela amplitude do suporte oferecido. Esse suporte pode incluir soluções de family office, planejamento sucessório, gestão discricionária de portfólio, ferramentas patrimoniais digitais e acesso a investimentos alternativos.
Planejamento tributário do imposto sobre a fortuna para cidadãos dos EUA e do Reino Unido ao obter residência por investimento na UE
A residência por investimento na UE pode apoiar o planejamento tributário, mas, para cidadãos dos EUA e do Reino Unido, o resultado depende tanto das regras do país de origem quanto das do país de destino. Mesmo após a obtenção do Golden Visa, os investidores ainda precisam avaliar como suas obrigações fiscais existentes continuam a ser aplicadas.
Considerações fiscais para cidadãos dos EUA
Os EUA tributam seus cidadãos sobre a renda e os ganhos globais, independentemente de onde residam. O país também não impõe atualmente um imposto federal sobre a fortuna. Mudar-se para um país da UE sem imposto sobre a fortuna por meio de um Golden Visa pode reduzir a exposição à tributação patrimonial local, mas não elimina os deveres de declaração fiscal federal nos EUA.
Duas regras de declaração permanecem especialmente importantes para cidadãos dos EUA no exterior:
- O FBAR aplica-se quando o valor agregado de contas financeiras no exterior ultrapassa $ 10.000 em qualquer momento durante o ano civil[25]Fonte: Eurostat — Estatísticas de turismo e Pernoites turísticos na UE atingem recorde de 3,08 bilhões em 2025.
- A FATCA pode exigir o preenchimento do Formulário 8938. Para um declarante individual residente no exterior, o limite para entrega da declaração é superior a $ 200.000 no último dia do ano fiscal ou superior a $ 300.000 em qualquer momento durante o ano. Essas obrigações permanecem válidas mesmo após a pessoa se tornar residente na UE[26]Fonte: Acordos de Dupla Tributação na Itália, em Portugal e na Hungria.
Escolher um país da UE sem imposto sobre a fortuna pode melhorar a situação fiscal do lado europeu, mas não desativa a tributação norte-americana. O benefício é geralmente mais limitado e prático: dependendo das circunstâncias, o cidadão dos EUA ainda pode mitigar a dupla tributação por meio da Isenção de Renda Auferida no Exterior (Foreign Earned Income Exclusion), de créditos de impostos estrangeiros e, onde disponível, de alívio por tratado tributário.
Os EUA mantêm tratados sobre imposto de renda com mais de 60 países, incluindo Portugal, Grécia, Malta, Chipre, Itália e Letônia[27]Fonte: Port Economics — Principais 15 portos de contêineres da UE no 3º trimestre de 2025. O alívio decorrente de tratados reduz a retenção na fonte sobre dividendos, juros e royalties, mas não anula as obrigações de declaração do FBAR e da FATCA.
Pessoas que consideram renunciar à cidadania dos EUA ou encerrar o status de residente permanente de longo prazo (green card) devem levar o imposto de saída (exit tax) em consideração. Os EUA podem tratar a pessoa como se ela tivesse vendido seus ativos globais no dia anterior à expatriação e tributar o ganho presumido. Essa regra pode se aplicar a expatriados enquadrados, incluindo indivíduos:
- com patrimônio líquido superior a $ 2 milhões;
- cuja obrigação anual média de imposto de renda nos EUA nos 5 anos anteriores exceda o limite ajustado pela inflação;
- que não possam certificar a conformidade fiscal integral nos EUA nos últimos 5 anos[28]Fonte: Índice de Estado de Direito do World Justice Project 2025.
Vladlena Baranova,
Diretora do Departamento Jurídico e de Compliance AML, CAMS, IMCM
Alguns investidores utilizam o Golden Visa como uma das etapas de uma estratégia de relocação mais ampla, que pode eventualmente incluir a renúncia à cidadania dos EUA ou o encerramento da residência permanente de longo prazo. Nesses casos, o potencial imposto de saída deve ser modelado antes de qualquer tomada de decisão sobre o investimento, pois ele pode afetar materialmente o custo total da mudança.
Considerações fiscais para cidadãos do Reino Unido
Imposto sobre herança. Para cidadãos britânicos que consideram um Golden Visa, a principal questão fiscal costuma ser o imposto sobre herança, e não o imposto sobre a fortuna. O Reino Unido não possui um imposto geral sobre a fortuna, mas cobra imposto sobre herança a uma alíquota de 40% sobre patrimônios acima de £ 325.000. Uma isenção adicional de £ 175.000 pode ser aplicada quando a residência principal é transmitida a descendentes diretos. Ambos os limites estão congelados até abril de 2031, o que significa que não aumentarão com o tempo[29]Fonte: Associação Europeia de Gestão de Fundos e Ativos — Gestão de ativos na Europa.
O Golden Visa não reduz, por si só, a exposição fiscal no Reino Unido. No entanto, investidores que se tornam residentes fiscais no exterior podem se beneficiar de morar em um país que não cobra imposto geral sobre a fortuna.
Regime de não domiciliados (non-dom) do Reino Unido. A recente reforma tributária no Reino Unido também é relevante para o planejamento de mudança. A partir de 6 de abril de 2025, o antigo regime non-dom e a base de remessa deixam de ser aplicados. Eles foram substituídos por um regime de 4 anos para rendimentos e ganhos no exterior, voltado a pessoas que se tornem residentes fiscais no Reino Unido após 10 anos fiscais de residência fora do país. Após esses 4 anos, os rendimentos e ganhos no exterior são tributados no Reino Unido com base no ano em que forem gerados[30]Fonte: Rede de Combate a Crimes Financeiros — Relatório de Contas Bancárias e Financeiras no Exterior.
Vladlena Baranova,
Diretora do Departamento Jurídico e de Compliance AML, CAMS, IMCM
Para os solicitantes de Golden Visa, este ponto é prático. Uma mudança para o exterior não elimina automaticamente a exposição tributária no Reino Unido, e o imposto sobre herança ainda pode permanecer relevante após a partida sob as regras de residência de longo prazo do Reino Unido. É por isso que países como Malta, Chipre e Grécia devem ser avaliados como parte de um plano fiscal transfronteiriço mais amplo, e não como uma solução isolada.
Riscos e armadilhas ao se mudar por meio de programas de Golden Visa em países sem imposto sobre a fortuna
A mudança para um país sem imposto sobre a fortuna por meio do Golden Visa pode parecer simples no papel, mas, na prática, exige atenção cuidadosa aos riscos regulatórios, fiscais e de investimento.
Mudanças nas regras do programa
As regras e limites mínimos de investimento do Golden Visa tornaram-se cada vez mais rigorosos em toda a Europa. A Letônia está entre os países mais recentes a revisar seu programa. A partir de 15 de setembro de 2026, as opções de compra de imóveis e depósitos bancários foram encerradas para novos solicitantes, enquanto uma nova opção de investimento em fundos foi introduzida, mas ainda não está disponível. Portugal seguiu direção semelhante: a opção de investimento imobiliário foi descontinuada em 2023.
A Grécia é outro exemplo claro. O que antes era um limite único de € 250.000 para investimento imobiliário transformou-se em um sistema escalonado de € 400.000 ou € 800.000, dependendo da localização, enquanto a opção de € 250.000 passou a ser restrita a casos específicos de conversão e restauração.
Investidores que se baseiam em valores desatualizados podem descobrir que a propriedade escolhida não é mais elegível ou que o capital necessário aumentou. Verificar a legislação atualizada e as categorias de investimento elegíveis antes de prosseguir ajuda a evitar o planejamento baseado em regras obsoletas.
Custos adicionais
O valor mínimo de investimento anunciado reflete apenas o montante exigido para qualificação. Na realidade, o custo total de participação é mais elevado. As despesas adicionais podem incluir impostos sobre a transferência de propriedade, emolumentos cartorários, honorários jurídicos, comissões de corretores de imóveis, taxas estatais de solicitação, traduções, apostilamentos e custos de gestão imobiliária.
Solicitar um detalhamento minucioso dos custos que inclua despesas de aquisição, taxas governamentais e despesas contínuas permite aos investidores comparar opções com precisão e evitar subestimar o capital necessário.
Elegibilidade do imóvel e risco de matrícula
Em alguns programas de Golden Visa, o risco decorre não apenas do status jurídico do imóvel, mas também de sua localização e uso. Por exemplo, na Grécia, o investimento mínimo exigido depende tanto de onde a propriedade está localizada quanto do tipo de transação (se é uma compra padrão ou um projeto de conversão ou renovação).
Ao mesmo tempo, a própria propriedade pode apresentar pendências jurídicas, como ônus reais, disputas de herança não resolvidas, construções não registradas ou irregularidades de zoneamento. Ativos na categoria de reforma exigem verificações extras, incluindo licenças de obra e conformidade após a conclusão dos trabalhos.
Uma propriedade que pareça adequada apenas pelo preço pode, portanto, revelar-se inelegível ou juridicamente problemática. Uma Due Diligence jurídica independente, incluindo busca de certidões e análise de documentos urbanísticos, deve sempre anteceder a assinatura do contrato de compra e venda.
Para reduzir esse risco, a Immigrant Invest trabalha apenas com imóveis previamente verificados que cumprem todos os requisitos do programa, ajudando os investidores a selecionar uma opção em conformidade com os critérios aplicáveis.
Exemplos de imóveis na Grécia
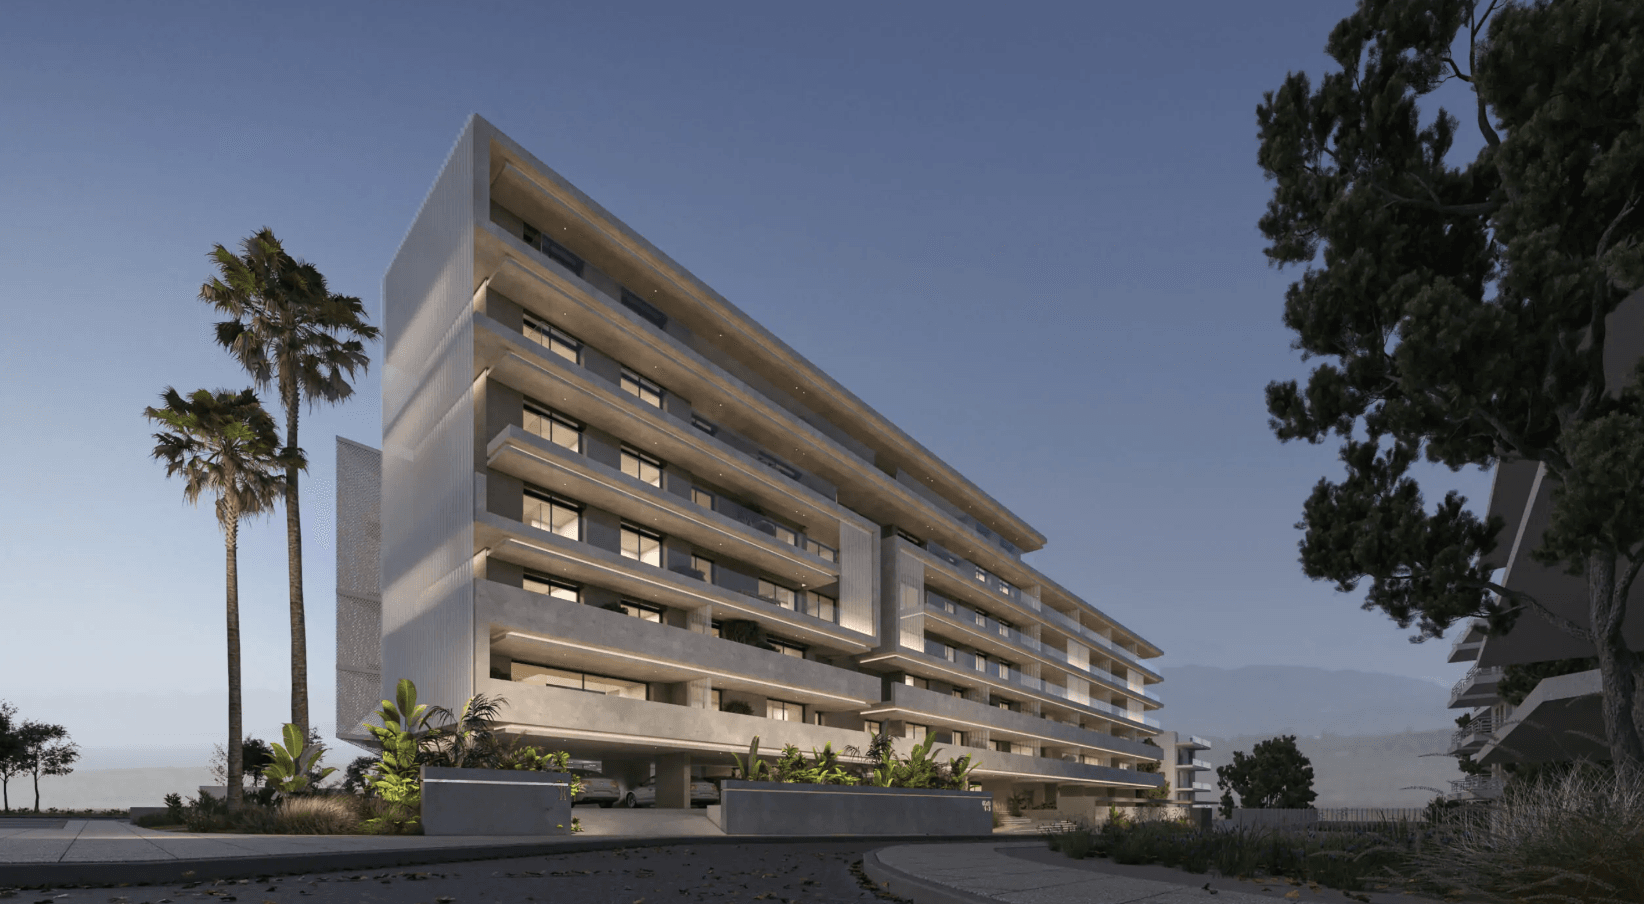

Grécia, Athens
€ 720.000+
Cosy and stylish apartments in modern style, Glyfada, Athens
 98 m²
 2
 2
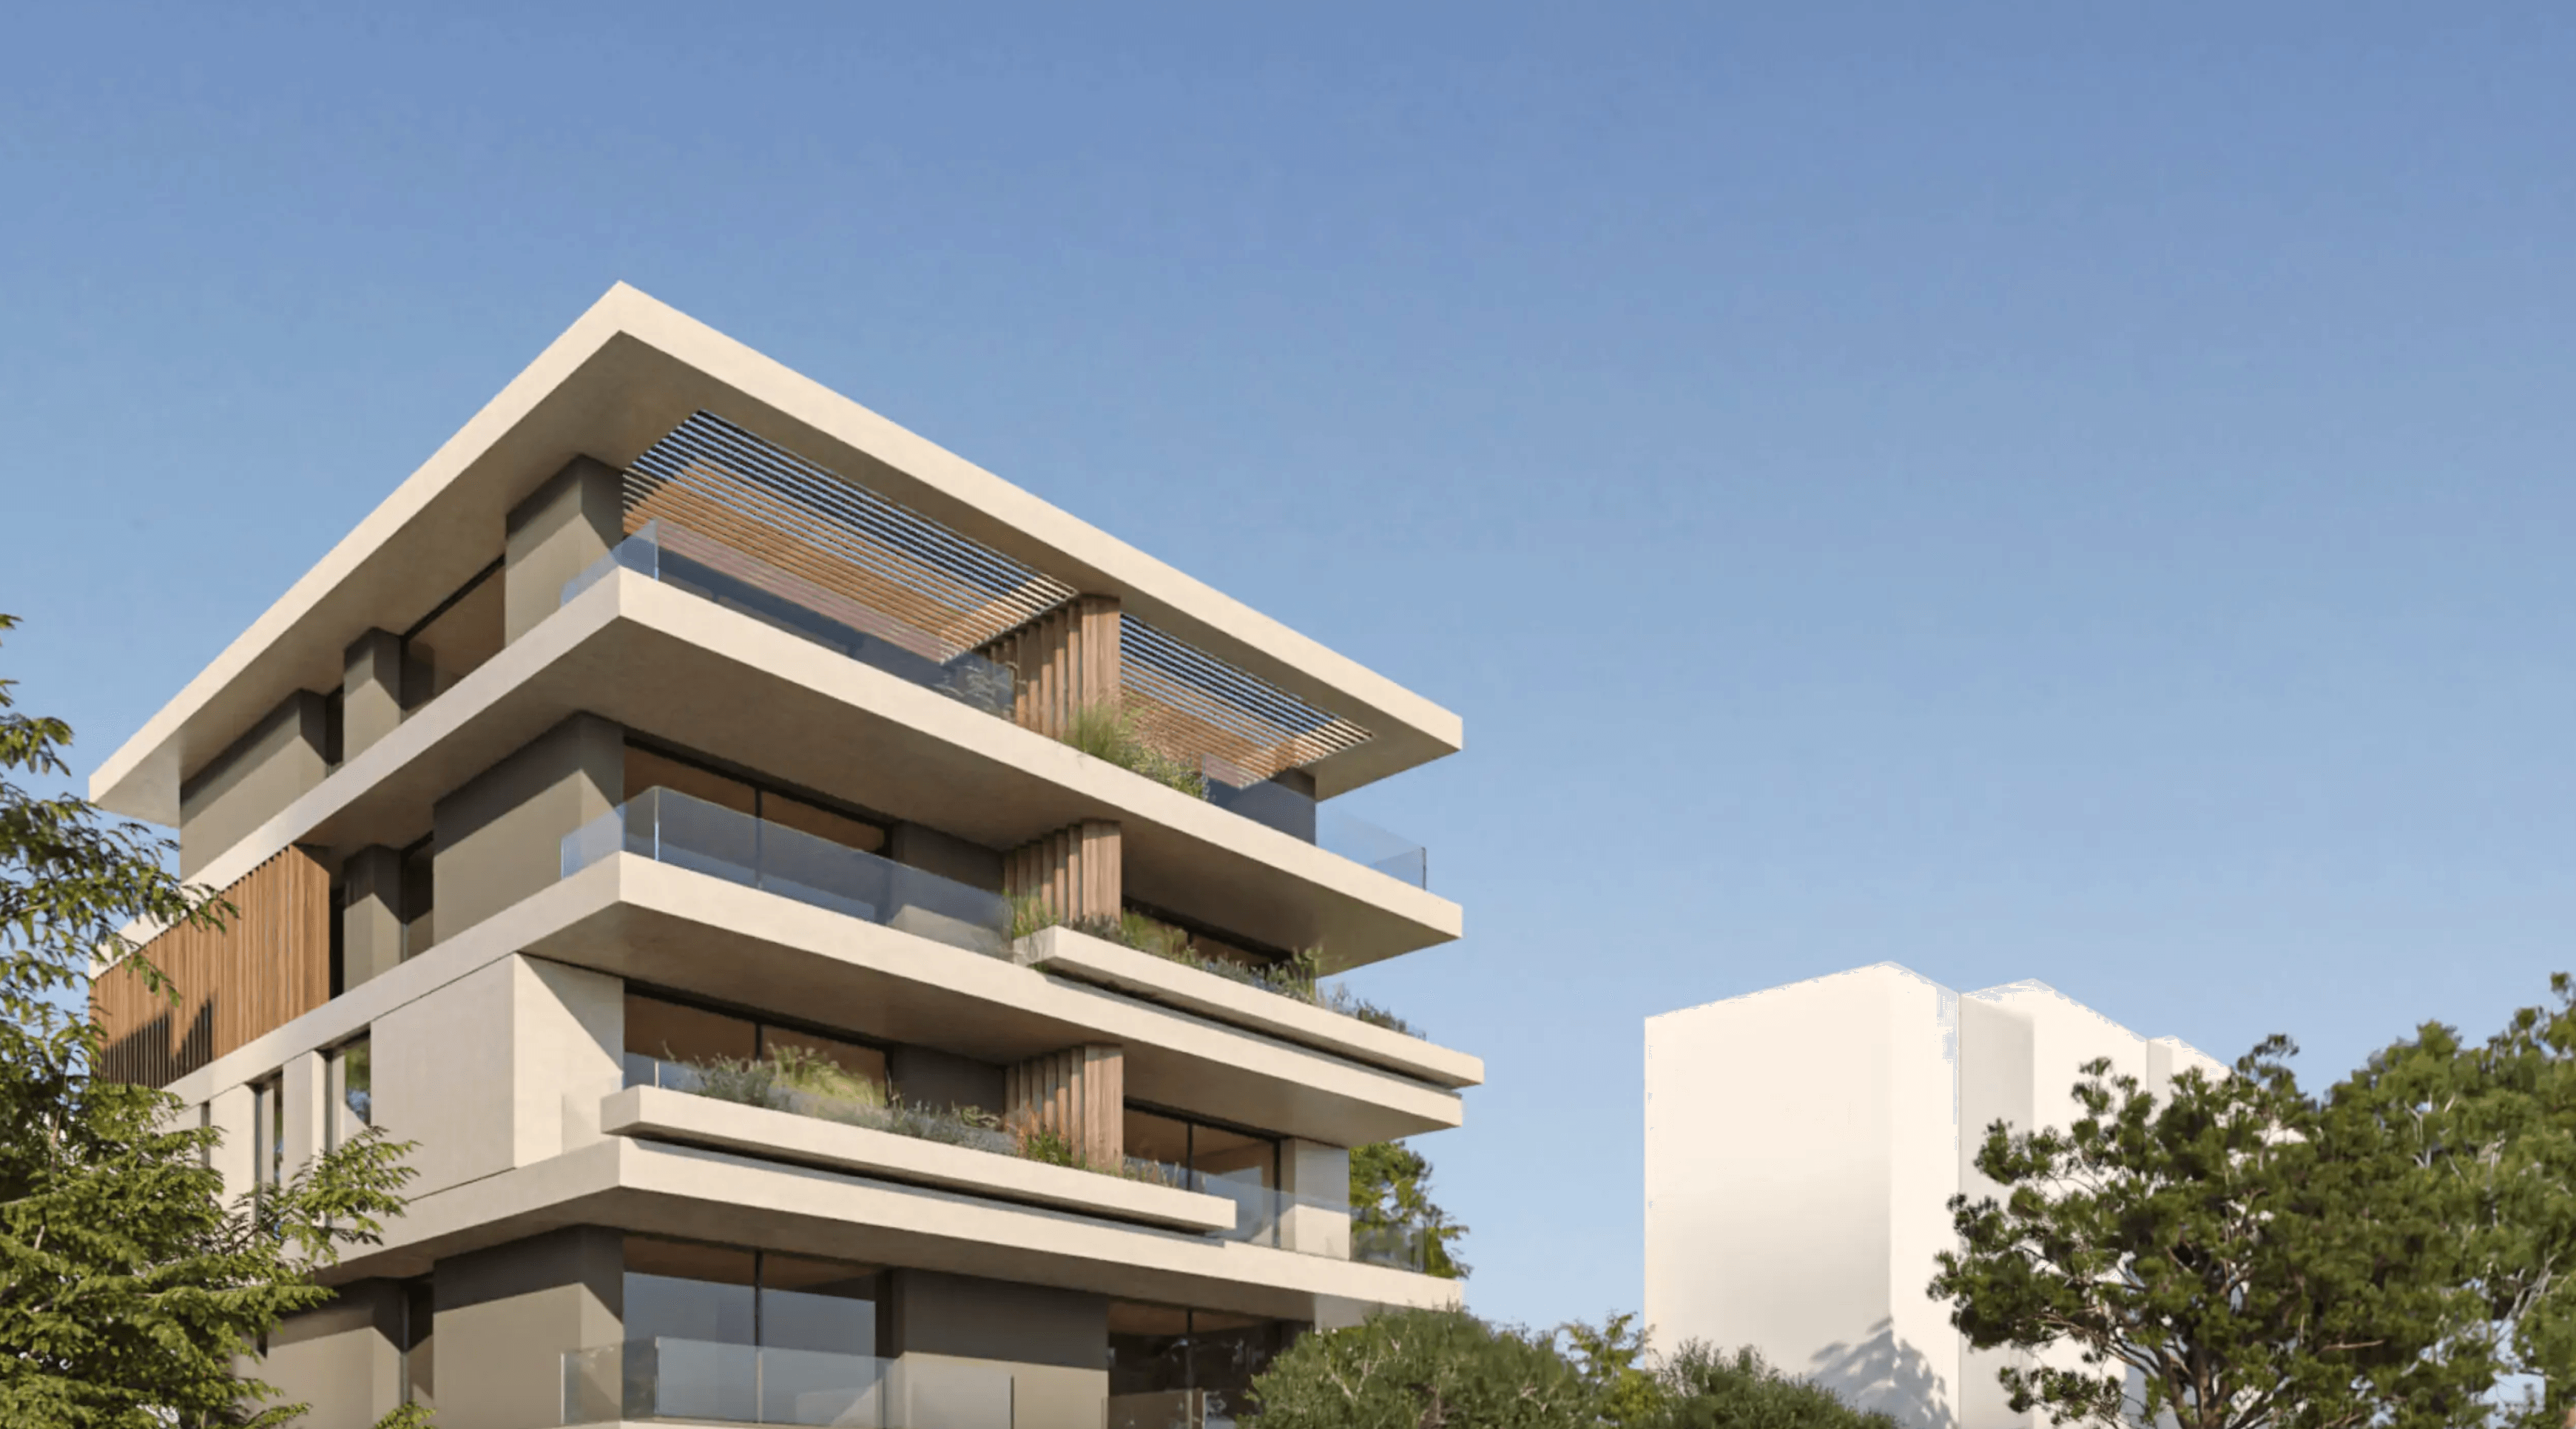
Grécia, Athens
€ 1.185.000+
Luxury apartments, Varkiza, Athens
207 m²4 4 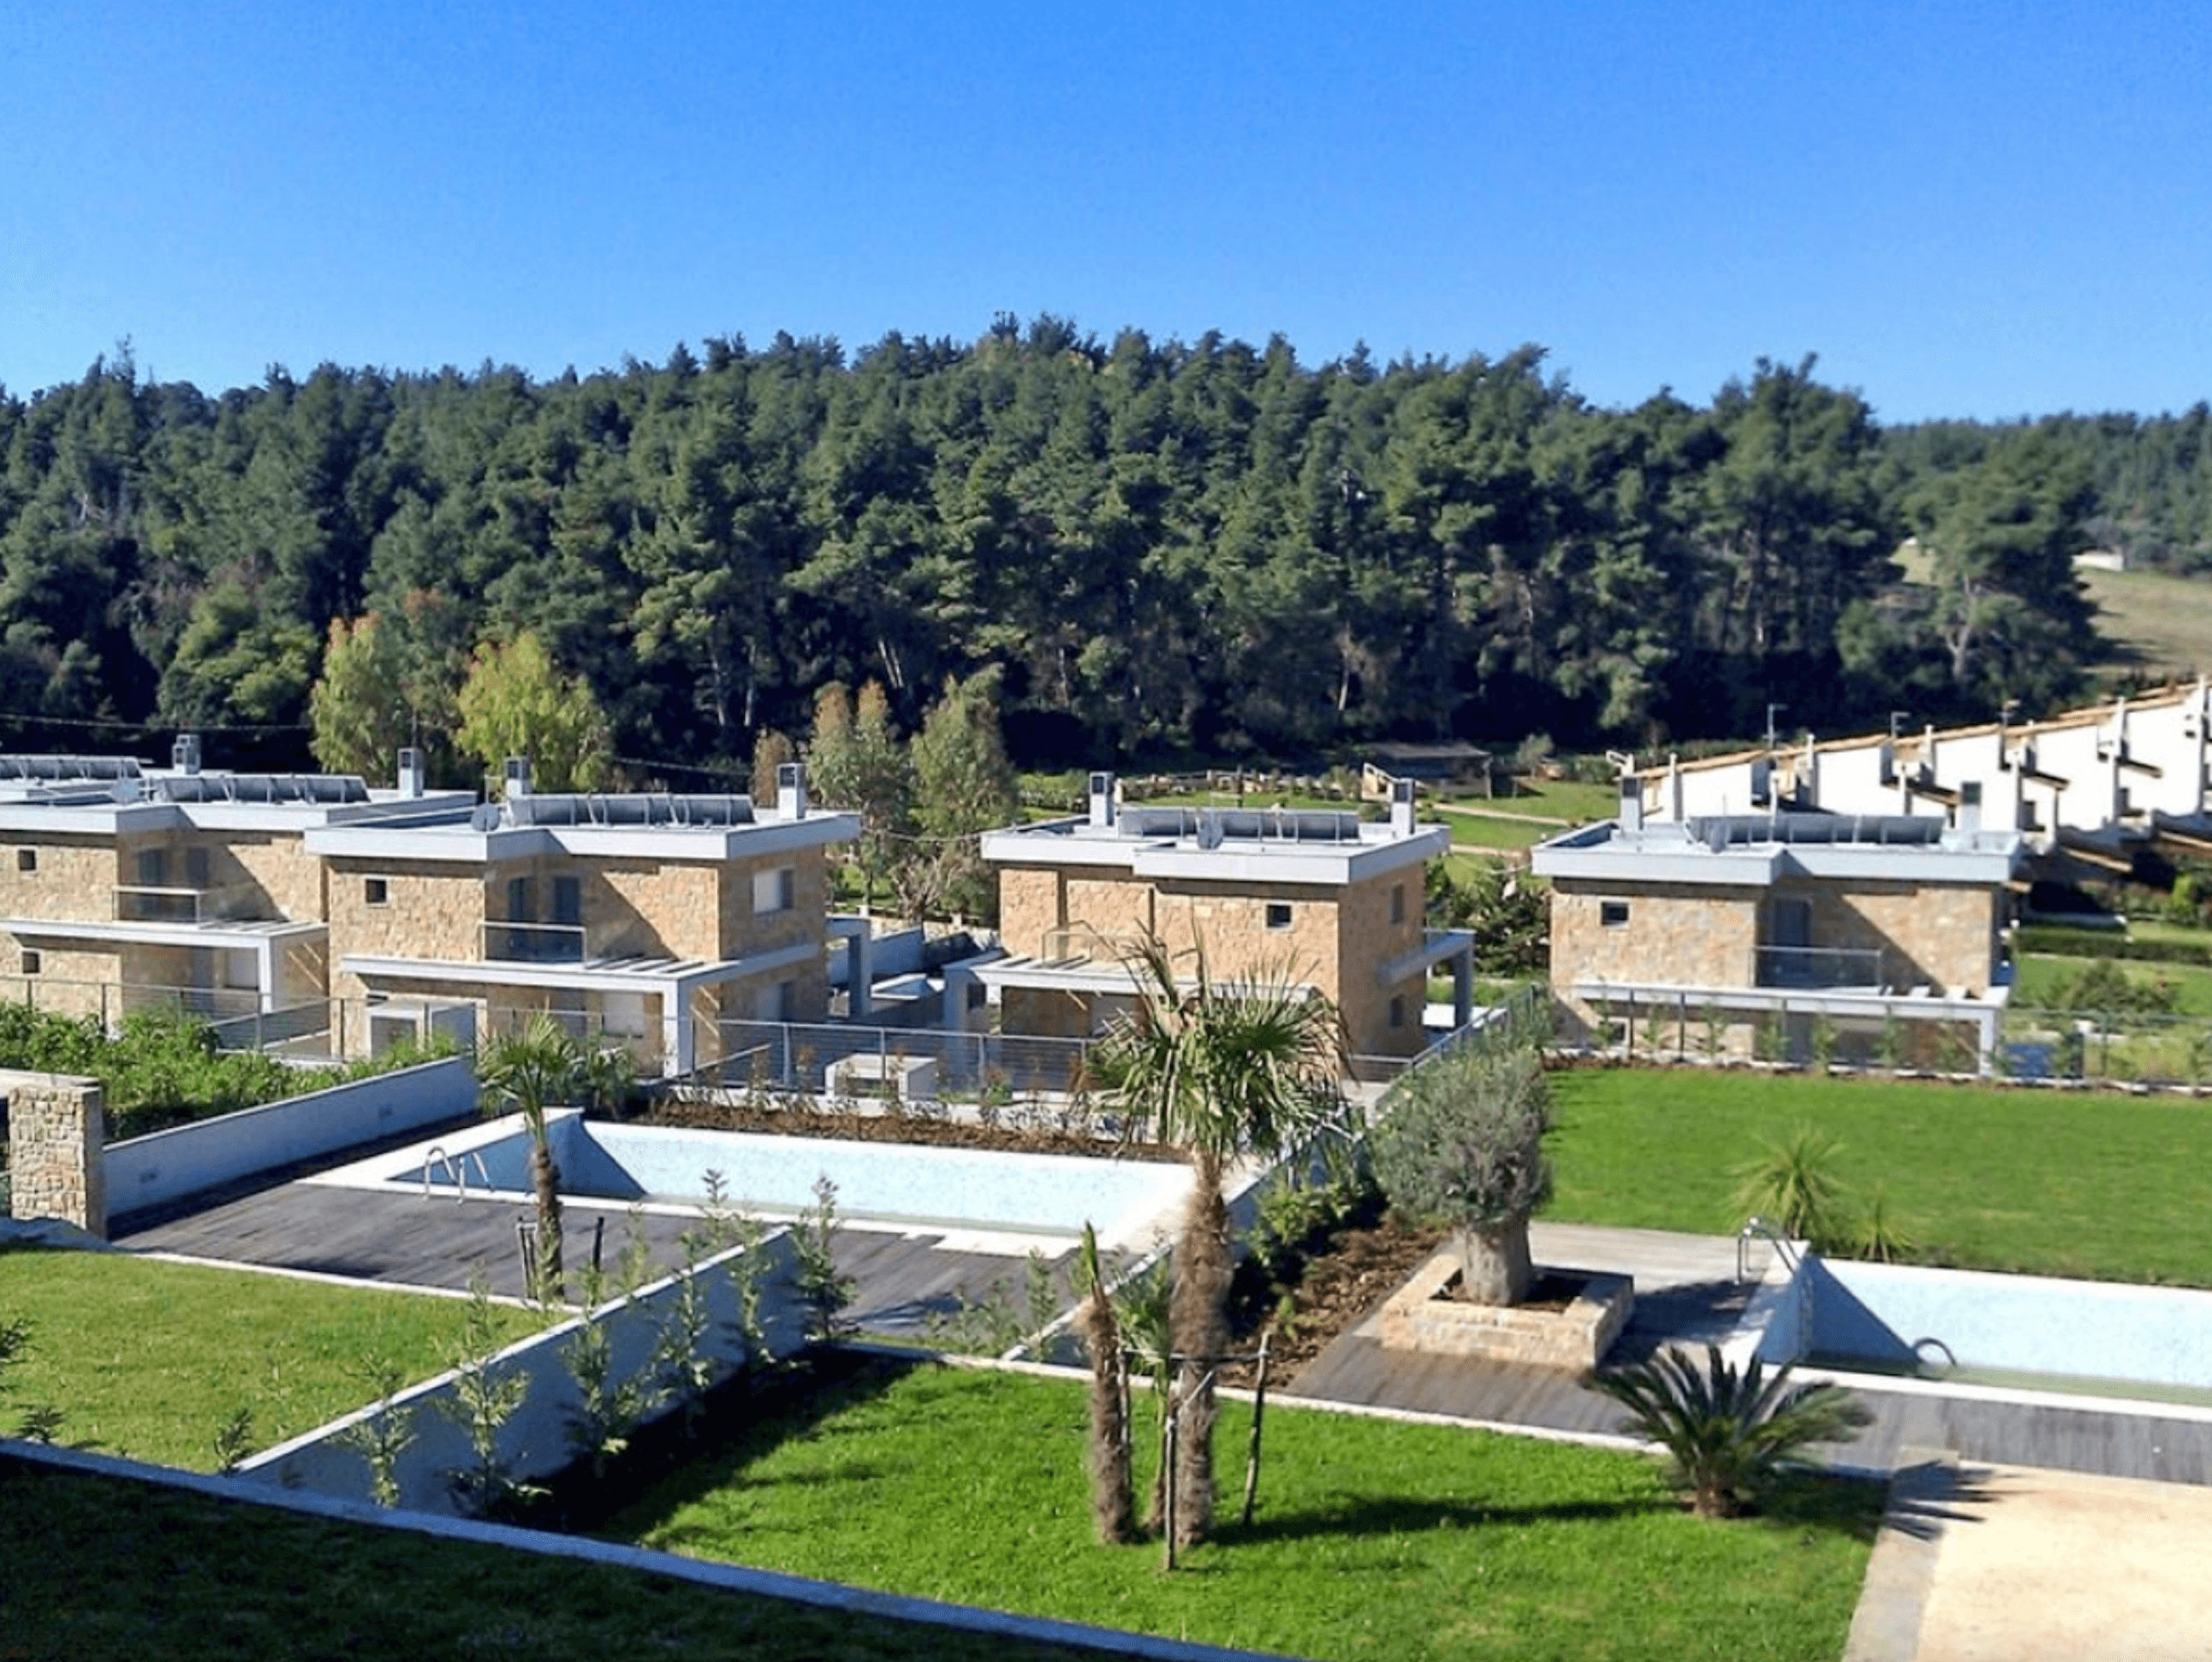
Grécia, Kassandra
€ 505.000+
Modern villa, Sani, Kassandra
170 m²4 3 Atrasos e expiração de documentos
Os prazos dependem em parte de fatores fora do controle do solicitante, como filas de processamento e agendamentos de biometria. Muitos documentos são válidos por apenas 3 a 6 meses; assim, atrasos podem exigir a obtenção de novas vias, frequentemente com novos apostilamentos e traduções.
Preparar a documentação com antecedência excessiva aumenta o risco de expiração, custos adicionais e novos atrasos, especialmente em solicitações familiares.
Confundir residência com cidadania
O Golden Visa concede uma autorização de residência renovável, e não a cidadania. A naturalização em países da UE exige o cumprimento de condições distintas, incluindo vários anos de residência legal, requisitos de integração e proficiência no idioma local.
Investidores cujo objetivo de longo prazo seja a cidadania da UE devem avaliar conjuntamente a autorização de residência e o caminho para a naturalização. Tratar a cidadania como uma continuação automática do Golden Visa pode levar a expectativas irrealistas quanto aos prazos e à elegibilidade.
Incerteza sobre a residência fiscal
Vários programas de Golden Visa não exigem que os investidores residam no país anfitrião. Embora essa flexibilidade seja atraente, a simples posse de uma autorização de residência não estabelece automaticamente a residência fiscal.
A residência fiscal depende da legislação nacional de cada país, que geralmente envolve limites de presença física, como a regra dos 183 dias, ou outros vínculos, como o centro de interesses vitais. Por outro lado, investidores que passam um período significativo no país de destino podem acabar acionando a residência fiscal involuntariamente.
Rigor na verificação da origem dos recursos
Os programas de Golden Visa exigem que os solicitantes comprovem a origem lícita dos recursos de investimento. Bancos, cartórios e autoridades do programa realizam suas próprias verificações de KYC e prevenção à lavagem de dinheiro.
Solicitantes com históricos financeiros complexos — como ativos distribuídos em múltiplas jurisdições, patrimônio oriundo de empresas ou capital herdado — podem enfrentar uma análise mais rigorosa. A documentação aceita no país de origem pode não atender aos padrões bancários locais.
Preparar um dossiê estruturado comprovando a origem do patrimônio, que rastreie os recursos desde a fonte primária até a transação final de investimento, pode reduzir significativamente eventuais atrasos.
Expectativas superestimadas de retorno
As opções de investimento do Golden Visa podem gerar retornos financeiros. Por exemplo, investidores podem receber rendimentos de aluguel de imóveis, valorização de capital na venda do ativo ou retornos de fundos de investimento, quando essas modalidades estiverem disponíveis. Materiais promocionais que citam estimativas de rendimento ou histórico de desempenho costumam apresentar dados projetados, e não resultados garantidos.
Vladlena Baranova,
Diretora do Departamento Jurídico e de Compliance AML, CAMS, IMCM
A renda real de aluguel depende da localização da propriedade, demanda, taxa de ocupação e qualidade da gestão imobiliária. O desempenho dos fundos depende das condições de mercado, da estratégia de investimento e das taxas cobradas. Após o desconto de despesas, períodos de vacância e impostos locais, o retorno final pode ser significativamente inferior aos valores apresentados inicialmente.
Como a Immigrant Invest pode ajudar na obtenção de residência por investimento na UE
A Immigrant Invest é uma empresa licenciada em migração por investimento que atua no setor desde 2006. Reunimos mais de 70 profissionais certificados em 11 países e já auxiliamos mais de 10.000 clientes com soluções de residência e cidadania.
Para investidores que consideram a residência na UE em países sem imposto sobre a fortuna, a Immigrant Invest oferece suporte completo, abrangendo:
- Due Diligence preliminar antes do envio da solicitação para identificar possíveis riscos.
- Consultoria na escolha do país mais adequado e da opção de investimento ideal com base nos objetivos, estrutura familiar, orçamento e cronograma do cliente.
- Assessoria jurídica integral durante todo o processo de solicitação, em conformidade com as regras atualizadas de cada programa.
- Preparação de documentos, incluindo listas personalizadas, coordenação de traduções, autenticações e apostilamentos, bem como suporte na documentação de origem dos recursos para análises de conformidade e procedimentos bancários.
- Assistência em investimentos imobiliários e outras opções de investimento, conforme o programa escolhido.
- Envio da solicitação e acompanhamento em cada etapa procedimental até a emissão do cartão de autorização de residência.
- Suporte para renovações e planejamento de longo prazo relativo à manutenção do status de residência.
Os advogados da Immigrant Invest são frequentemente convidados por grandes veículos de imprensa para comentar novidades sobre migração por investimento, refletindo o prestígio profissional da empresa no mercado.
Principais conclusões sobre os países da UE sem imposto sobre a fortuna
- A maioria dos países europeus não cobra imposto geral sobre a fortuna. Na Europa, impostos gerais sobre o patrimônio permanecem apenas na Espanha, Noruega e Suíça.
- Itália, França, Bélgica e Países Baixos não cobram um imposto direto sobre a fortuna propriamente dito, mas aplicam outros tributos que podem gerar um efeito semelhante na prática.
- Para investidores, a mudança para um país sem imposto sobre a fortuna pode ser combinada com outras vantagens, como isenção de imposto sobre herança, um regime favorável para ganhos de capital ou acesso a um regime tributário especial.
- As opções de residência por investimento estão disponíveis em Portugal, Grécia, Malta, Chipre, Hungria, Itália, Letônia e Andorra.
- O Golden Visa não torna o titular um residente fiscal automaticamente. A residência fiscal é normalmente desencadeada pela presença física — geralmente 183 dias no ano — e por outros vínculos, como residência permanente ou centro de interesses vitais.
A Immigrant Invest é um agente autorizado para programas de cidadania e residência por investimento na UE, no Caribe, na Ásia e no Oriente Médio. Aproveite nossos 15 anos de experiência global — agende uma reunião com nossos especialistas em programas de investimento.
 Com a confiança de 10.000+ investidores